
プラスチックフィルムコンデンサー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.58 十億米ドル |
| 市場規模 (2031) | 3.27 十億米ドル |
| 成長率 (2026 - 2031) | 4.86 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプラスチックフィルムコンデンサー市場分析
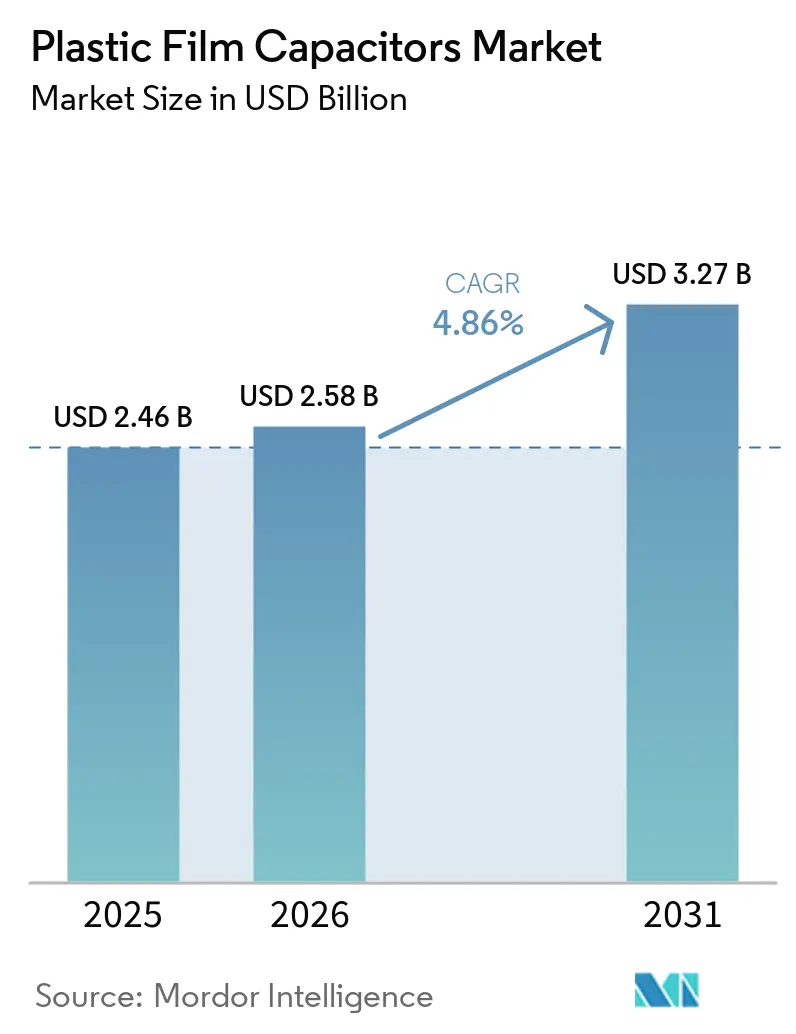
プラスチックフィルムコンデンサー市場規模は、2025年の24.6億USDから2026年には25.8億USDへと拡大し、2026〜2031年のCAGR 4.86%で2031年には32.7億USDに達すると予測されています。e-モビリティパワートレイン、再生可能エネルギーコンバーター、5Gインフラにおける旺盛な需要がこの成長を支えており、ポリプロピレンが商業生産量において引き続き主導的地位を占めています。SiC/GaNパワーデバイスの採用拡大により、低ESR・高周波性能への設計優先度がシフトしており、材料革新および高電圧設計への取り組みが促進されています。アジア太平洋地域における地域生産インセンティブ、インドの240億USD規模のPLIスキーム、ならびにブラジルの1,866億BRL(350.9億USD)規模のデジタル化推進策が現地生産能力の増強を加速させており、サプライチェーンの集中リスクを緩和しています。競争環境は中程度ですが激化しつつあります。TDKおよびVishayなどの既存大手は、次世代トラクションインバーターおよびグリッドスケールフィルター向けにフォームファクターをカスタマイズする機敏な専門メーカーとの競合に直面しています。[1]出典:TDK Corporation、「2024年度第1四半期業績説明会」、tdk.com樹脂およびアルミニウムの価格変動は最も直接的な利益率へのリスクとして残るものの、垂直統合およびヘッジ戦略により大手ベンダーはボラティリティの緩衝に努めています。
主要レポートのポイント
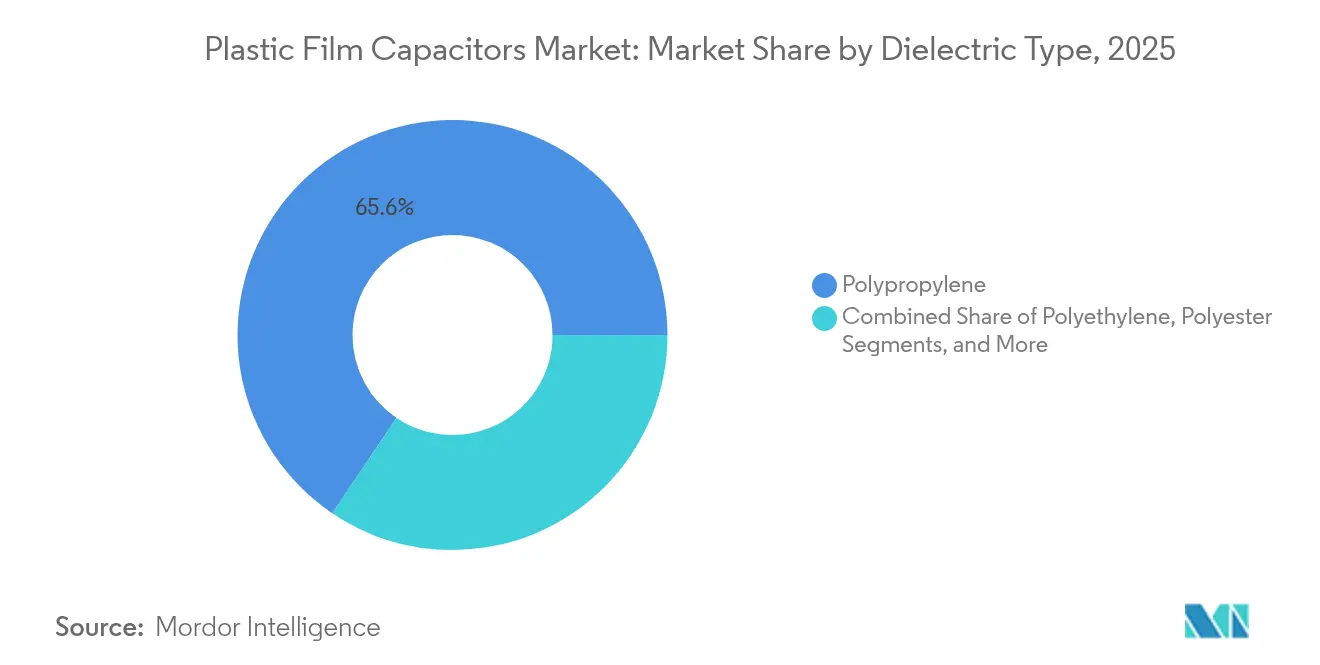
- 誘電体タイプ別では、ポリプロピレンが2025年のプラスチックフィルムコンデンサー市場シェアの65.55%を占め、一方でポリフェニレンスルフィドは2031年にかけてCAGR 5.63%で成長する見込みです。
- 電圧定格別では、100〜1,000Vレンジが2025年のプラスチックフィルムコンデンサー市場規模の53.35%を占め、1,000V超の定格がCAGR 4.72%で最高成長率を示しています。
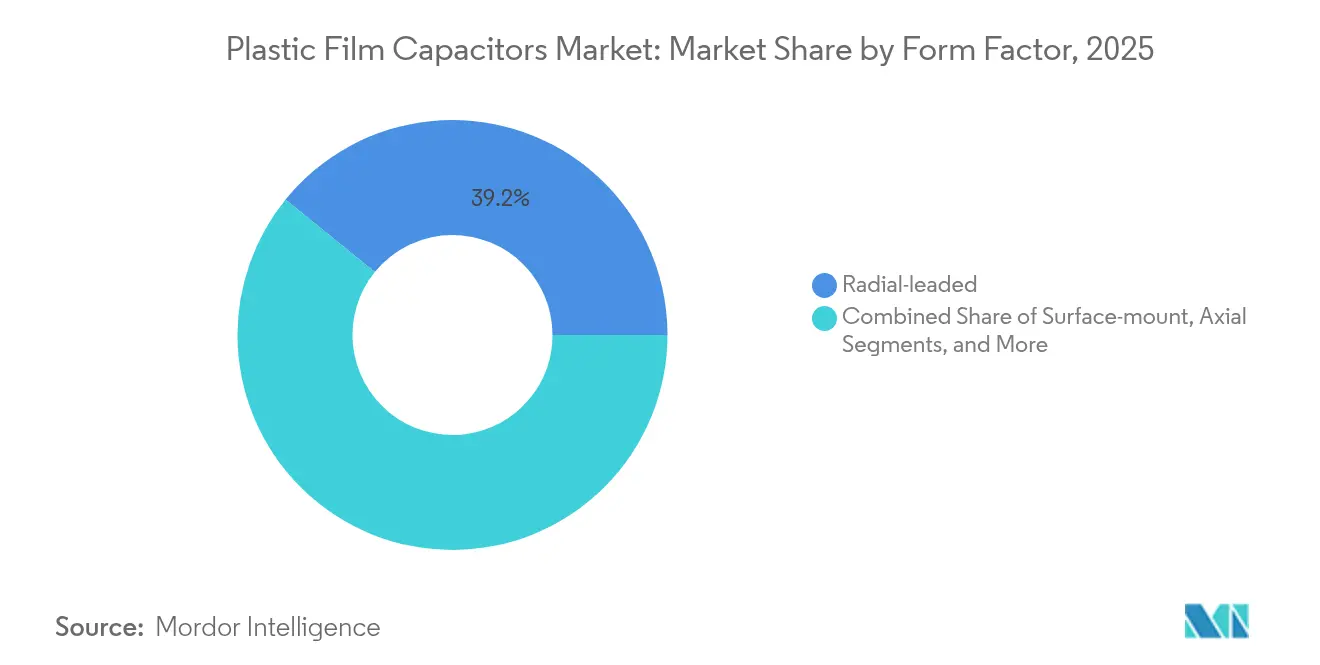
- フォームファクター別では、ラジアルリード型が2025年に39.15%の売上シェアを占めてトップであり、スタック・ボックスパッケージが2031年にかけてCAGR 5.24%で最速の拡大を示しています。
- 用途別では、自動車が2025年のプラスチックフィルムコンデンサー市場シェアの30.75%を獲得し、再生可能エネルギー用途が2031年にかけてCAGR 5.93%で拡大しています。
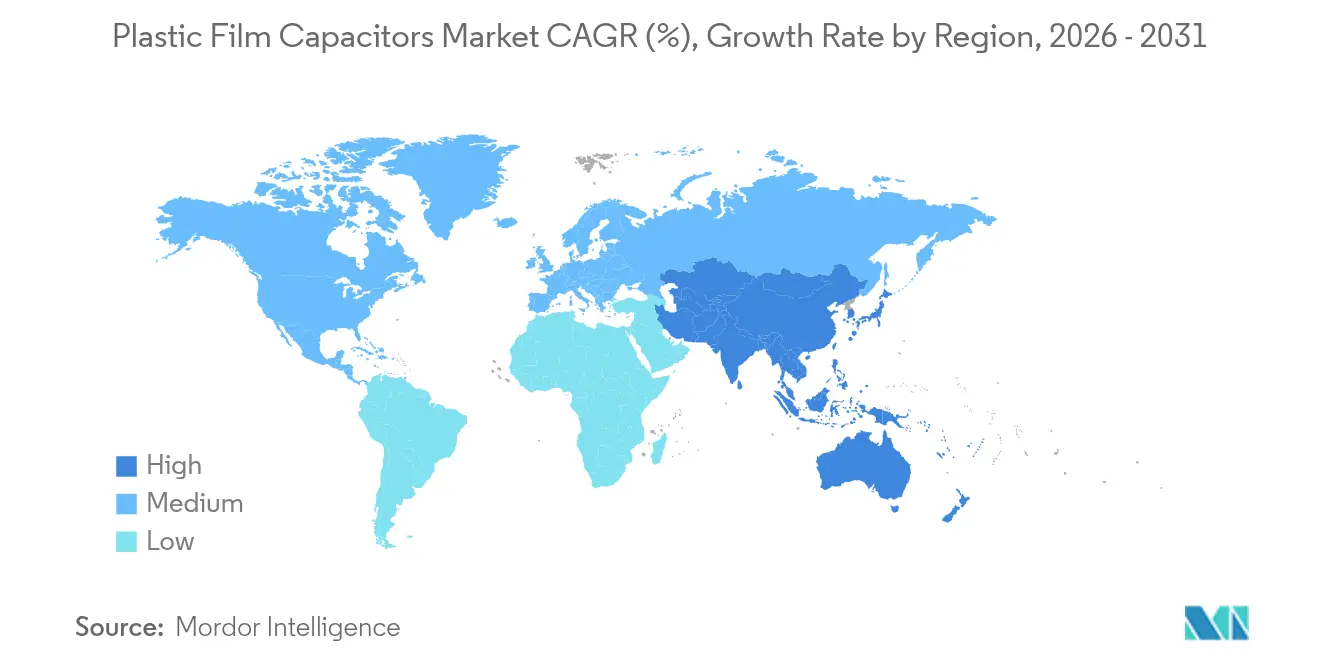
- 地域別では、アジア太平洋が2025年のプラスチックフィルムコンデンサー市場規模の43.80%を占め、2031年にかけてCAGR 6.42%で進展しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
プラスチックフィルムコンデンサ市場のドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| EVトラクションインバーター向けDCリンク需要 | +1.2% | 世界、中国・欧州・米国 | 中期(2〜4年) |
| SiC/GaNパワーデバイスへのシフト | +0.8% | アジア太平洋、北米 | 長期(4年以上) |
| グリッドスケール再生可能エネルギー向けDCフィルター | +0.9% | 欧州、中国 | 中期(2〜4年) |
| 5G基地局の小型化 | +0.4% | アジア太平洋、北米 | 短期(2年以内) |
| 政府の現地調達義務化 | +0.6% | インド、ブラジル | 長期(4年以上) |
| ポリプロピレンフィルムリサイクルに向けた循環経済の推進 | +0.3% | 欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EVトラクションインバーター向けDCリンク需要の急増
電気自動車はトラクションインバーター、車載充電器、および補助コンバーターのそれぞれに高容量のDCリンクバンクを必要とするため、1台当たりのコンデンサー使用量が最大5倍に増加します。TDKのxEVCapラインは、リップル電流耐量と105℃動作を要件とし、グラバタイ工場から量産出荷されています。[2]出典:TDK Electronics、「xEVCapシリーズ概要」、tdk-electronics.tdk.com 2030年までに電気自動車販売比率を50%とする目標を掲げる自動車メーカーは、バッテリーパック電圧が400Vから800Vアーキテクチャへと上昇するにつれ、コンデンサー調達に関して複数年にわたる見通しを確保しています。フィルムデバイスは自己回復特性を示し、15年の車両寿命にわたるインバーターの信頼性に不可欠であるため、プラスチックフィルムコンデンサー市場は直接的な恩恵を受けています。インドおよびブラジルがEVコンポーネント投資家に財政的インセンティブを提供することでサプライチェーンの深化が進み、OEMにとっての地理的リスクが低減されています。充電インフラの拡充に伴い、急速充電器における補助DCフィルターがさらに数量増勢を後押ししています。
SiC/GaNパワーデバイスへの急速なシフト
ワイドバンドギャップ半導体は20kHz超で動作するため、設計者は低ESR誘電体を選好するようになっています。ポリプロピレンは低損失ゆえに首位を維持していますが、窒化ホウ素フィラーを用いたナノコンポジットPPSフィルムは200℃において誘電破壊を生じることなく3倍のエネルギー密度を実現し、航空宇宙・産業用ドライブへの設計適用範囲を広げています。[3]出典:Nature Communications、「高温ポリマーナノコンポジット」、nature.com SiCデバイス価格の低下により産業向け主流改造が解禁され、2〜3%の効率向上が電力コストとカーボンフットプリントの削減に直結します。パワーモジュールメーカーは適格材料リストにフィルムコンデンサーを掲載するケースが増えており、高周波用途においてアルミ電解コンデンサーからシェアを奪っています。本トレンドは、OEMがコンデンサーとパワーモジュールをEMI、熱、および寿命目標に合わせて共同設計するため、開発サイクルを短縮しています。超薄膜のメタライズを行いながら部分放電マージンを維持できるサプライヤーは、コスト・パフォーマンスにおいて優位に立てます。
高電圧DCフィルターを必要とするグリッドスケール再生可能エネルギーの統合
太陽光・風力発電所では、PVモジュールの証期間に合わせた20年の耐用年数を持つ1,000V以上の直流フィルタが必要とされています。JICAが共同出資するブラジルのスマートグリッドロードマップでは、広大な送電回廊における電圧調整の要として、スイッチドコンデンサバンクが重要視されています。[4]出典:国際協力機構、「ブラジルスマートグリッド技術報告書」、jica.go.jp金属化ポリプロピレンは、自己回復性と熱サイクル下での安定したキャパシタンスにより、セラミックや電解コンデンサを凌駕し、電力会社のニーズに応えています。大規模プロジェクトでは変電所ごとに数千個の部品が必要となり、まとまった受注ながら高い収益性をもたらします。欧州および中国における再生可能エネルギー比率目標に関する政策的義務付けにより調達サイクルが明確化され、サプライヤーにはプレミアム価格設定の余地が生まれています。蓄電池エネルギー貯蔵システムの普及に伴い、高電圧フィルムコンデンサはメガワット規模のインバータにおける直流バス平滑化にも活用されており、長期的な需要を下支えしています。
5G基地局からの小型化圧力
ネットワーク機器ベンダーは高密度無線ユニット内での電力変換フットプリント縮小を競っています。DC/DCコンバーターモジュールはスタック型またはボックス型フィルムコンデンサーを統合し、より高い体積静電容量を実現しながら効率的に放熱することで、アンテナマスト筐体のスリム化を可能にしています。[5]出典:Monolithic Power Systems、「5G DC/DCモジュールソリューション」、monolithicpower.com中国、韓国、米国における5G展開により機器数が数百万台規模に達し、短期的な数量を維持しています。高い動作周波数によりEMI問題が増幅し、低ESRフィルムコンデンサーが安定性に不可欠となっています。表面実装型MLCCは100V以下で競合しますが、電力増幅器に電力を供給する200〜600Vレールではフィルム技術が優位を保っています。通信サイトにおける急速な交換サイクルも、予測可能な経年変化曲線とフィールド交換可能なフォームを持つ部品を好む傾向を後押ししています。
プラスチックフィルムコンンサ市場の抑制要因影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ポリプロピレンおよびアルミニウム価格のボラティリティ | -0.7% | 世界、アジア太平洋ハブ | 短期(2年以内) |
| BOPPフィルム押出の集中 | -0.5% | 世界、中国中心 | 中期(2〜4年) |
| e-モビリティにおける防火安全規制への対応コスト | -0.4% | 北米、欧州 | 中期(2〜4年) |
| 100V以下でのMLCC競合 | -0.6% | 民生電子機器 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ポリプロピレンおよびアルミニウム価格のボラティリティ
ポリプロピレン樹脂はコンデンサーの部品表コストのほぼ半分を占め、収益性が石油化学サイクルに左右されやすい状況です。2024年初頭には、追加精製流が稼働し始める前に価格が急騰し、二次メーカーの四半期利益率を圧迫しました。アルミニウム箔コストはエネルギー価格変動に連動し、予測をさらに困難にしました。大手ベンダーは複数四半期契約と自社フィルム押出ラインによりヘッジしていますが、中小企業はレバレッジが不足しており、業界再編圧力が高まっています。突然の商品価格急騰は、ベンダーがより高利益率の受注に向けて割当を優先するため、顧客のリードタイムを延長するリスクがあります。樹脂価格は2025年後半に安定しましたが、商品スーパーサイクルは依然として常在するリスクとして残っています。
BOPPフィルム押出におけるサプライチェーンの集中
自然災害、貿易制裁、または物流封鎖はコンデンサーサプライチェーンを急速に波及します。ドイツにおける最近の36,000トンラインの新設など欧州での能力増強は調達先の多様化に貢献していますが、設備のリードタイムは18ヶ月を超えます。高電圧グレードに必要なカスタムメタライズおよびインラインプラズマ処理は、適格サプライヤープールをさらに限定しています。デュアルソーシング及び自社メタライズによりリスクを軽減するベンダーはより厳格な品質管理を享受できますが、より高い資本集約度を負担することになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
プラスチックフィルムコンデンサ市場セグメント分析
誘電体タイプ別:
ポリプロピレンが規模を維持しながらPPSが高温ニッチに台頭ポリプロピレンは2025年のプラスチックフィルムコンデンサー市場シェアの65.55%を占め、これはコストパフォーマンス比の優位性と成熟した押出技術によるものです。同セグメントはプラスチックフィルムコンデンサーの大部分を生産しており、主流の自動車用インバーターとともに着実な拡大が見込まれます。一方、PPSフィルムは150℃耐久性を要求する航空宇宙およびEV車内電子機器に後押しされ、年率5.63%の成長が予測されています。ナノコンポジット研究はPPSが500MV/mの絶縁破壊応力に耐えながら200℃まで誘電安定性を維持できることを実証しています。OEMは、105℃超でポリプロピレンが急速にデレーティングされるターボチャージSiCモジュールにおいてPPSを採用する傾向にあります。材料コストが高くても、補助冷却の排除または電力密度の向上によりシステム全体での節約が生まれます。
ポリエチレンおよびポリエステルはコスト重視の照明安定器およびモーター駆動コンデンサーに引き続き使用されていますが、より薄いポリプロピレングレードへの代替に直面しています。PTFEは超低損失正接のおかげで航空宇宙向けマイクロ波・RFフィルターに存続しています。開発中の高度なアラミド繊維複合材料は200℃超で動作するミサイルおよび宇宙用電源バスを対象としていますが、商業普及はニッチにとどまっています。ESG優先事項は、パフォーマンスを変えることなくスコープ3排出量を削減するバイオ循環原料に向けてポリプロピレン主流を後押ししており、予測期間を通じてそのシェア優位を守る可能性があります。
注記: 各セグメントの個別シェアはレポート購入時に提供されます


電圧定格別:
中電圧が中心を維持しながら1kV超が勢いを増す100〜1,000Vレンジは2025年のプラスチックフィルムコンデンサー市場規模の53.35%を占め、EVトラクション、産業用ドライブ、および通信電力シェルフに対応しています。製造向け設計パートナーシップにより単位コストの競争力が維持され、数量が守られています。1,000V超については、太陽光インバーターおよび風力クラスターとグリッドを接続するHVDCコンバーターに後押しされてCAGR 4.72%で普及が進んでいます。高電圧デバイスは部分放電を防止するために厚膜とエッジ折り畳みメタライズを活用し、プレミアムASPと二桁の利益率を支えています。100V以下ではセラミックの侵食が強まっていますが、オーディオ、照明、およびプレミアムSMPS設計者は良好な故障モードと低マイクロフォニクスを理由にフィルムを指定し続けています。
今後の800V EVプラットフォームは徐々に内容を600〜1,200Vブラケットにシフトさせ、対応可能な機会を拡大します。2026年に改定が見込まれるIEC 61071は熱サイクルおよび湿度試験をより厳格に規定し、実績ある誘電体配合を持つ確立したサプライヤーに有利に働く可能性があります。
フォームファクター別:
スタック・ボックス設計が性能を犠牲にせず体積を縮小ラジアルリード型部品は2025年売上の39.15%を維持しており、アフターマーケットでの保守性と従来のスルーホールPCBフットプリントによって保護されています。しかし、スペースが制約されたEV充電器および5G無線機がスタック・ボックスパッケージを推進しており、モールドハウジング内でフォイルを垂直に積層することで静電容量を凝縮しています。プラスチックフィルムコンデンサー市場はこのサブセグメントでCAGR 5.24%を享受しており、モジュールメーカーがコンデンサーをDBCサブストレートに直接組み込み、ループインダクタンスと熱抵抗を大幅に低減しています。表面実装品は中程度の密度要件に応えますが、より厚いエンドスプレー層を必要とするはんだリフロー応力の問題を抱えています。
アキシャル缶は機械的衝撃プロファイルが対称リードアウトを要求する鉄道および石油・ガス機器に残存しています。しかし、専用巻線機械のコストが新たなアキシャル生産能力の増強を抑制しています。総じて、フォームファクターの進化は電子産業が3Dパッケージングおよびコパッケージド電源へと軸足を移す動きを反映しており、コンデンサーサプライヤーがモジュールハウスとの設計チームを共同配置してレイアウトの反復を加速させる動きを促しています。
注記: 各セグメントの個別シェアはレポート購入時に提供されます
用途別:
自動車が現在をリードし、再生可能エネルギーが次の成長をもたらす2025年には世界のxEV販売が1,500万台を超え、自動車がプラスチックフィルムコンデンサー市場シェアの30.75%を獲得しました。各インバーターには400〜800Vのフィルムバンクが複数組み込まれており、600Aまでのバッテリーリップル電流を平滑化します。2026年には自動車需要だけで7億9,350万USD超の価値があり、安全性が重要な機能安全仕様が商品価格圧力の中でも堅調なASPを確保します。再生可能エネルギーシステムはこれに続き、ユーティリティ規模の太陽光および陸上風力がグリッドコード義務化のDCフィルターを統合する中でCAGR 5.93%という最速の成長を提供しています。エネルギー貯蔵ファームへの資本配分がさらなる高電圧需要を生み出しています。
5G高密度化に支えられた電気通信は安定した中一桁の成長を維持しており、産業オートメーションおよびHVACインバーターが安定したベース負荷を提供しています。民生電子機器はMLCC代替の影響を受けやすく、成長を制約しています。航空宇宙、防衛、医療セグメントは合わせて価値は小さいものの、厳格な認定制度と低故障許容サービス環境により不均衡に高い利益シェアを確保しています。
地域分析
アジア太平洋プラスチックフィルムコンデンサ市場
アジア太平洋地域は2025年の収益の43.80%を占め、2031年までCAGR 6.42%でプラスチックフィルムコンデンサ市場をリードしています。中国のBOPP押出機クラスターは国内のコンポーネントワインダーに供給し、フィルムを世界中に輸出することでコストリーダーシップを支えています。インドの240 ビリオン 米ドルのPLI支出は、国内のコンデンサ巻線および最終デバイス組立を加速させ、地域内のサプライチェーン冗長性を生み出しています。日本は数十年にわたる誘電体プロセスのノウハウを活かし、プレミアム自動車・産業グレードにおける評判を維持しています。韓国の半導体ファブは電力管理ユニット向け高周波コンデンサの需要を促進し、東南アジア諸国は中国プラスワン戦略に伴う生産能力移転を引き付けています。
北米および欧州プラスチックフィルムコンデンサ市場
北米は量産拠点というよりも技術採用地域にとどまっていますが、EV、航空宇宙データセンター向け再生可能エネルギー分野において強固な需要を誇っています。インフレ抑制法に基づく連邦インセンティブは新たなバッテリーおよびインバーターラインの整備を促進し、間接的に国内コンデンサ需要を押し上げています。欧州は品質と持続可能性を重視しており、ドイツの自動車サプライヤーはTDKおよびWIMAと共同で800 Vドライブユニットの最適化に向けたスタックコンデンサアレイを開発しています。RoHSおよびREACH規制への準拠は低コスト参入者に対する自然な参入障壁として機能し、価格の安定化に寄与しています。
南米およびMEAプラスチックフィルムコンデンサ市場
ブラジルの1,866 ビリオン ブラジルレアル(350.9 ビリオン 米ドル)のデジタル化計画およびPADISインセンティブが半導体・受動部品生産を育成するにつれ、南米のプレゼンスは高まっています。TDKのグラバタイ工場はすでに6億個の生産量の80%超を輸出しており、地域の競争力を証明しています。中東およびアフリカは新興市場ではあるものの、無視できない存在です。サウジアラビアのNEOMや南アフリカのREIPPPプグラムなどの太陽光メガプロジェクトは大型DCフィルターバンクを必要とし、収益源の多様化を目指すグローバルサプライヤーを引き付けています。通貨の変動性とインフラの不足が依然として障壁となっていますが、太陽光発電の均等化コストの低下は段階的な普及にとって好材料です。

規制環境
プラスチックフィルムコンデンサは、コンデンサグレードフィルムに関する材料規格と、エンドマーケットのコンプライアンス体制の組み合わせによって規制されており、二軸延伸ポリプロピレン(BOPP)フィルムの仕様が、電気性能とサプライ適格性認定における上流の重要な関門となっている。IEC 60674-3-1:2021は、ポリプロピレンフィルム要件に関する国際的な基準として広く参照され続けており、欧州では、オーストリアのOVE EN IEC 60674-3-1:2025のように、各国の標準化団体を通じた採用が続いている。
2026年から2027年にかけてのこれらの規格の更新は、自動車、再生可能エネルギー、産業用電力変換に対応するフィルムおよびコンデンサ供給業者に、さらなるコンプライアンスと文書化の層をもたらす。2026年7月、FprEN IEC 60674-3-1:2026は投票開始段階に達し、中国は2026年7月2日にGB/T 13542.3-2026を発表し、2027年2月1日に施行される予定である。これにより、グローバルプログラムにおける地域間の試験方法の整合とトレーサブルなフィルムグレード調達の必要性が一層高まっている。
競争環境
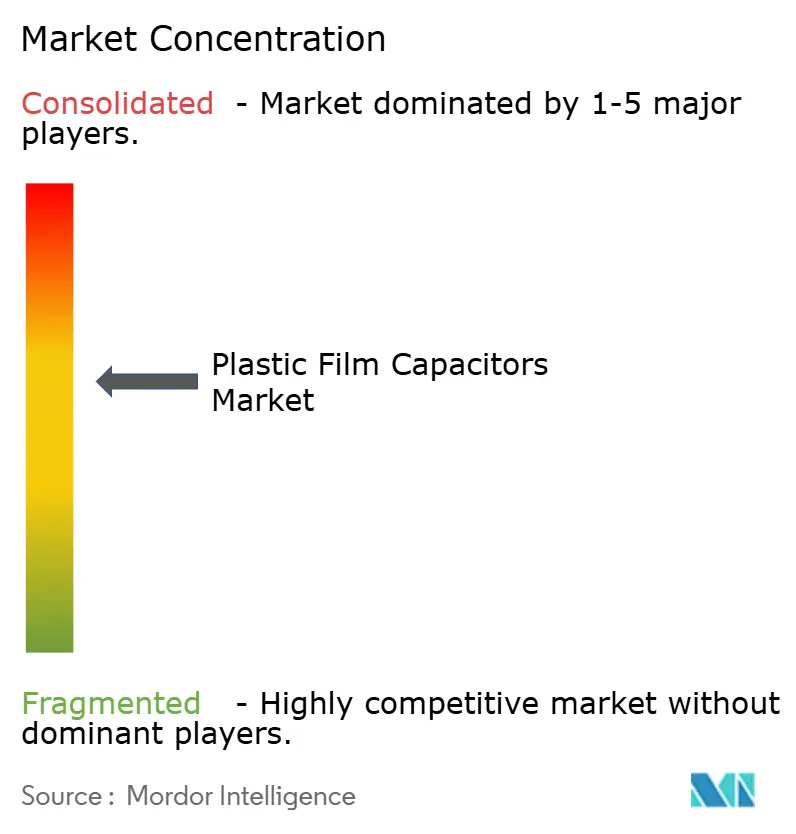
プラスチックフィルムコンデンサー市場は中程度の断片化を示しています。上位5社が相当なシェアを保有しており、機敏な専門メーカーが用途ニッチを開拓する余地があります。TDKは自社フィルムラインとグローバルなアプリケーションエンジニアリングハブを活かして自動車トラクション分野をリードしています。Vishayは2024年後半にBirkelbach GmbHを買収することで欧州高電圧ポートフォリオを強化し、今後も戦術的なM&Aが継続することを示唆しています。PanasonicおよびNichironは民生用・産業用標準部品に集中し、コスト最適化された自動巻線でシェアを守っています。
KEMET(Yageo)およびWIMAなどの専門メーカーは、パワーモジュールおよびオーディオ機器における高パルス・高周波用途を対象としています。台湾および中国本土の受託製造業者は低価格帯で活発に動き、照明および家電ブランドにホワイトラベルコンデンサーを供給しています。技術的差別化は今やナノコンポジットフィルム、エッジ折り畳み電極、および固体樹脂封止による誘電体エンジニアリングへと傾いており、部分放電開始電圧を高めています。材料研究開発資産と垂直統合を持つベンダーは、より速く工具費用を償却し、より優れたフィールド故障率を達成できます。
戦略的には、主要企業が重要プロセスの地域的複製に投資しています。TDKは日本、欧州、ブラジルにメタライズ工場を運営しており、Vishayはリショアリングインセンティブに対応するための米国押出拠点を評価中です。持続可能性がソフトな競争上の堀として台頭しており、ゲートツーゲートのカーボンフットプリントを公表するサプライヤーは自動車RFQで優遇される傾向にあります。全体として競争は激化していますが、技術的ハードルと認定サイクルが依然として価格競争を抑制しています。
プラスチックフィルムコンデンサー産業リーダー
Panasonic Holdings Corporation
Vishay Intertechnology Inc.
KEMET Corporation (Yageo Group)
TDK Corporation
KYOCERA AVX Components Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
プラスチックフィルムコンデンサ市場レポートで取り上げた企業
- Vishay Intertechnology Inc.
- Panasonic Holdings Corporation
- KEMET Corporation (Yageo Group)
- TDK Corporation
- KYOCERA AVX Components Corporation
- Murata Manufacturing Co., Ltd.
- Cornell Dubilier Electronics, Inc.
- Nichicon Corporation
- Rubycon Corporation
- WIMA GmbH & Co. KG
- Nantong Jianghai Capacitor Co., Ltd.
- Suntan Technology Co., Ltd.
- Hefei Jianghai Film Capacitor Co., Ltd.
- Vishay Polytech Co., Ltd.
- Aerovox Corp.
- Illinois Capacitor (Cornell Dubilier Brand)
- Elna Co., Ltd.
- SRT Microcéramique
- IcEL s.r.l.
- PolyCharge America, Inc.
- Polytronics Technology Corp.
- Dean Technology, Inc.
- Samwha Electric Co., Ltd.
- Shenzhen Yunxing Electronics Co., Ltd.
- EACO Electric Co., Ltd.
- Xiamen Faratronic Co., Ltd.
- Exxelia Group

市場機会と将来展望
機会は、プラットフォーム電圧が従来の400Vアーキテクチャを超えて移行し、部分放電マージン、熱耐久性、パッケージインダクタンスに関する適格性認定要件が厳しくなっている、より高電圧のトラクショングレードDCリンクおよびDCフィルタ用途に集中している。サプライヤーの製品動向はこの変化を反映している。2026年4月、KYOCERA AVXは、約900VDCから3,800VDCに及ぶポリプロピレンフィルムバリアントを使用したトラクショングレードのDCフィルタリングフィルムコンデンサを発売し、Panasonicは太陽光、風力、産業用電力システムにおけるDCリンクおよびDCフィルタ用途向けにEZP-Rメタライズドポリプロピレンフィルムコンデンサのポジショニングを刷新した。これらの動きは、SiC/GaNスイッチングとの統合を目的とした、高電圧対応能力、セグメント化メタライゼーション、モジュールフレンドリーなフォーマットを中心としたイノベーションを示している。
もう一つの注目分野は、コンデンサグレードフィルムおよびメタライゼーションにおけるサプライチェーンの強靭性とコストの透明性である。2026年半ば、パッシブ部品の価格動向により、OEMは在庫バッファと第二供給元の適格性認定へと向かった。Yageoが2026年7月1日付で幅広いコンデンサ価格の上昇を実施したこと(大幅な定価上昇として報告されている)を受け、バイヤーは地域をまたいだデュアルソーシングと、IEC 60674-3-1およびGB/T 13542.3-2026などの新しい地域同等規格を依然として満たす代替フィルムグレードの適格性認定を強化する動機を強めている。フィルムコンデンサベンダーにとって、この環境は、社内メタライゼーションへの投資、BOPPフィルムメーカーとのより緊密な提携、そして適格性認定サイクルが長く切替コストが高い自動車および再生可能エネルギー用パワーエレクトロニクス分野におけるアプリケーションエンジニアリングサポートの拡大を後押しする。
プラスチックフィルムコンデンサ市場における最近の業界動向
- 2026年4月:KYOCERA AVXは、EVトラクションシステム向けにFFLKシリーズのトラクショングレードDCフィルタリングコンデンサ(ドライセグメント化メタライズドPPフィルム900~1,900VDC、ウェットメタライズドPPフィルム2,000~3,800VDC)を発売した。この発売により、EVパワートレイン向けの高電圧サプライチェーン能力が拡大し、次世代自動車インバーター向けの高温誘電体製品ラインが拡充された。
- 2026年4月:Panasonic Industryは、太陽光、風力、産業用電力システムのDCリンクおよびDCフィルタリング用途向けにEZP-Rシリーズメタライズドポリプロピレンフィルムコンデンサを更新した。この更新は、グリッドおよび再生可能エネルギー電力変換におけるPanasonicの役割を強化し、エネルギーシステムにおけるフィルムコンデンサの採用拡大を後押しする。
- 2026年2月:Panasonic Industrial Devicesは、ECQ-E(F)シリーズフィルムコンデンサ(DC定格)を630VDCおよび1250VDCオプション、非誘導性、メタライズドポリエステルフィルムで提供開始した。この拡張により、自動車および産業用パワーモジュール向けの電圧範囲と非誘導性性能が向上する。


プラスチックフィルムコンデンサ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、産業機器、自動車用電子機器、民生機器などの用途における電子・電気システムでのエネルギー貯蔵、フィルタリング、電力調整に使用されるプラスチックフィルムコンデンサから生じる収益を対象としています。
対象外の範囲:本市場規模の算定では、非フィルムコンデンサ(セラミック、電解、タンタルなど)は除外され、プラスチックフィルム系誘電体コンデンサ製品のみを対象としています。
セグメンテーション概要
- 誘電体タイプ別
- ポリプロピレン
- ポリエチレン
- ポリエステル
- ポリテトラフルオロエチレン(PTFE)
- ポリフェニレンスルフィド(PPS)
- その他の誘電体タイプ
- 電圧定格別
- 100V未満
- 100V〜1,000V
- 1,000V超
- フォームファクター別
- ラジアルリード型
- 表面実装型
- アキシャル型
- スタック・ボックス型
- 用途別
- 自動車(xEV、充電)
- 電気通信(5G、データセンター)
- 産業用ドライブとインバーター
- 航空宇宙・防衛
- 民生電子機器
- 医療機器
- 再生可能エネルギー(太陽光、風力)
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場モデルを構築する前に、プラスチックフィルムコンデンサの出荷量を動かす需要シグナルのマッピングから始まります。貿易フローについてはUN Comtrade、EV・電力セクターの需要指標については国際エネルギー機関の公表資料、産業・電子機器貿易の文脈についてはUSITCおよびEurostat、フィルムコンデンサの種類と定格の一般的な記述についてはIECの刊行物など、公開情報源を参照しました。
モデルを実用的なレベルで活用できるようにするため、企業の年次報告書や投資家向けプレゼンテーション、設備増強に関する信頼性の高い報道、フィルム材料や電極設計の活動が活発化している分野を追跡するための特許データベースからも追加情報を取得しました。一部の国では、主要サプライヤーの収益範囲を相互確認し、明らかな二重計上を避けるために、輸出入の出荷レベルデータセットや企業財務インテリジェンスのサブスクリプションも活用しました。ここに挙げたソースはあくまで例示であり、調査期間中のデータ収集、検証、および明確化のために、他にも多数の公開・有料情報源を使用しています。
一次インタビューおよびサーベイ
一次調査では、コンポーネントサプライヤー、ディストリビュータ、OEMの調達チーム、パワーエレクトロニクスにおけるコンデンサの種類を仕様決定するデザインエンジニアなど、バリューチェーン全体の参加者へのインタビューおよび構造化サーベイを実施しました。これらの議論を通じて、どのアプリケーションがフィルムコンデンサへの移行を進めているか、電圧クラスとパッケージの組み合わせがどのように変化しているか、主要地域における樹脂および金属化フィルムのコスト変動に応じて価格がどのように推移するかを確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:15% | アジア太平洋:47% |
| 中位層:46% | 部門・ユニットリーダー:30% | 欧州・中東・アフリカ:35% |
| 中小規模プレイヤー:17% | マネージャー:55% | 南北アメリカ:18% |
市場規模算定と予測
規模算定は、フィルムコンデンサの採用を最一貫して牽引する電子機器生産とエンドマーケットの採用シグナルから需要を再構築するトップダウンアプローチから始まり、観察された価格帯を用いてその需要を金額に換算します。単一の公開データセットでは市場を完全に説明できないため、サンプリングされたサプライヤーの収益範囲、標準部品価格のチャネルチェック、主要アプリケーションに紐付けた数量ロジックなど、選択的なボトムアップ推計によって合計値を検証します。
モデルでは、いくつかの入力値が大部分の説明力を持っており、検証時には調整可能なレバーとして扱われました。これらには、EVおよび充電インフラの整備状況、再生可能エネルギーおよびグリッドインバータの設置状況、産業用モータドライブおよび電源の需要、スルーホールと表面実装フォームファクタ間の構成変化、誘電体および電圧クラス別の平均販売価格の動向が含まれます。予測は、一次インタビューによる専門家の見解に基づくシナリオ分析を用いて実施され、その後、認定サイクルや設備増強が実際に起こる方法と一致するよう、年次変化を平滑化ています。ボトムアップ検証が中小メーカーをカバーできなかった箇所については、ディストリビュータおよびOEMのフィードバックによって事後的に検証された保守的なシェア仮定を用いてギャップを補完しました。
データ検証と更新サイクル
検証は、モデルのアウトプットを独立したシグナルと照合する一連のクロスチェックを通じて行われ、その後、承認前に異常な変動を精査します。価格、数量、アプリケーション構成は、貿易動向、公開財務コメンタリー、および回答者が現実的と報告するデザインインとリードタイムの挙動と比較されます。
差異が大きい場合は、前提条件を再検討し、差異の原因を解明するためにインタビュー対象者へのフォローアップを実施します。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われます。また、納品前にアナリストによる最終確認が完了し、クライアントはその時点で利用可能な最新の見解を受け取ることができます。
Mordor Intelligenceのプラスチックフィルムコンデンサ市場規模と他の公表推計値との比較
プラスチックフィルムコンデンサの公表市場規模は、表面上は似ているように見えても、対象範囲の記述やベースイヤーの選択が必ずしも一致していないため、異なる数値が示されることがあります。また、隣接するコンデンサカテゴリを一つの数値にまとめているパブリッシャーや、実際の材料・アプリケーションの変化を確認せずに楽観的な価格成長を適用している場合にも差異が生じます。
よくあるギャップの一つは、紙コンデンサやハイブリッドコンデンサを合算した推計値であり、これにより報告値が高くなります。Mordor Intelligenceでは、市場をプラスチックフィルムコンデンサのみに限定しており、2026年の値はEVパワーエレクトロニクスやインバータ需要などのアプリケーション牽引力に基づき、誘電体および電圧クラス別の価格チェックを経て算出されています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.58 ビリオン 米ドル(2026年) | |
| 産業パブリッシャーA | 3.26 ビリオン 米ドル(2025年) | 紙コンデンサおよびハイブリッドタイプを含む複合カテゴリを使用しているため、合計値はプラスチックフィルムコンデンサのみに限定されていません。また、2025年〜2035年という長い予測期間は近期の制約を平滑化する傾向があり、最初の予測年の値が過大評価される可能性があります。 |
| 業界誌B | 2.52 ビリオン 米ドル(2024年) | より早いベースイヤーを基準としており、実装方式とアプリケーション区分を、エンドユーザー需要シグナルとの明確な整合なしに混在させているように見受けられます。これにより、2024年以降に拡大したEVインバータや充電機器からの段階的な増加が過小評価される可能性があります。 |
この比較から、最大の差異は通常、カテゴリの包含範囲の選択と、ベースイヤーの価格および需要の立ち上がりの扱い方から生じることが示されています。対象範囲をプラスチックフィルムコンデンサに特定し、予測を追跡可能な需要・価格ドライバーの短いリストに紐付けることで、推計値の監査と再現が容易になります。


レポートで回答される主要な質問
2026年のプラスチックフィルムコンデンサー市場規模はどのくらいですか?
プラスチックフィルムコンデンサー市場規模は2026年に25.8億USDであり、2031年までに32.7億USDに達する軌道にあります。
2031年までの予測成長率はどのくらいですか?
売上は2026〜2031年にわたりCAGR 4.86%で増加する見込みです。
どの誘電体材料が商業生産量を支配していますか?
ポリプロピレンはコスト効率と堅牢な電気的性能により市場シェアの65.55%を保有しています。
現在、どのエンドユーザーセグメントが最もフィルムコンデンサーを購入していますか?
自動車用途がEVトラクションインバーターおよび充電器向けを主として30.75%のシェアでトップです。
どの地域が最も速い生産能力拡大の機会を提供していますか?
アジア太平洋が中国の規模とインドのPLIインセンティブに支えられてCAGR 6.42%で最速の成長を示しています。
近期のサプライヤー利益率を制約する主なリスクは何ですか?
ポリプロピレン樹脂の価格変動とBOPPフィルムの集中が最も直接的な脅威として残っています。
最終更新日:



