
オルタナティブファイナンシング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.42 兆米ドル |
| 市場規模 (2031) | 2.27 兆米ドル |
| 成長率 (2026 - 2031) | 9.84 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
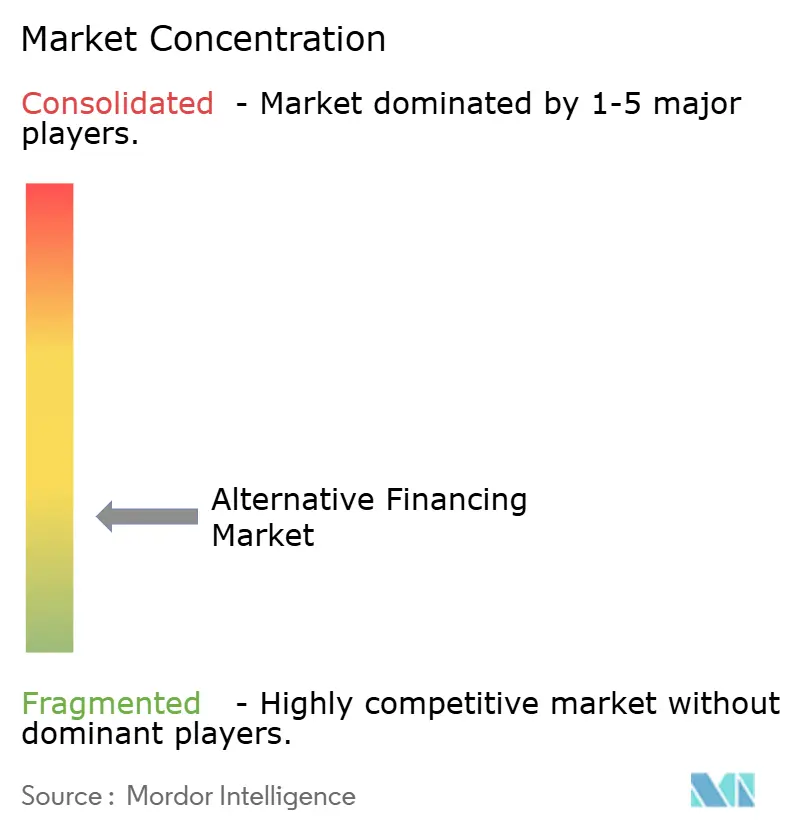
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオルタナティブファイナンシング市場分析
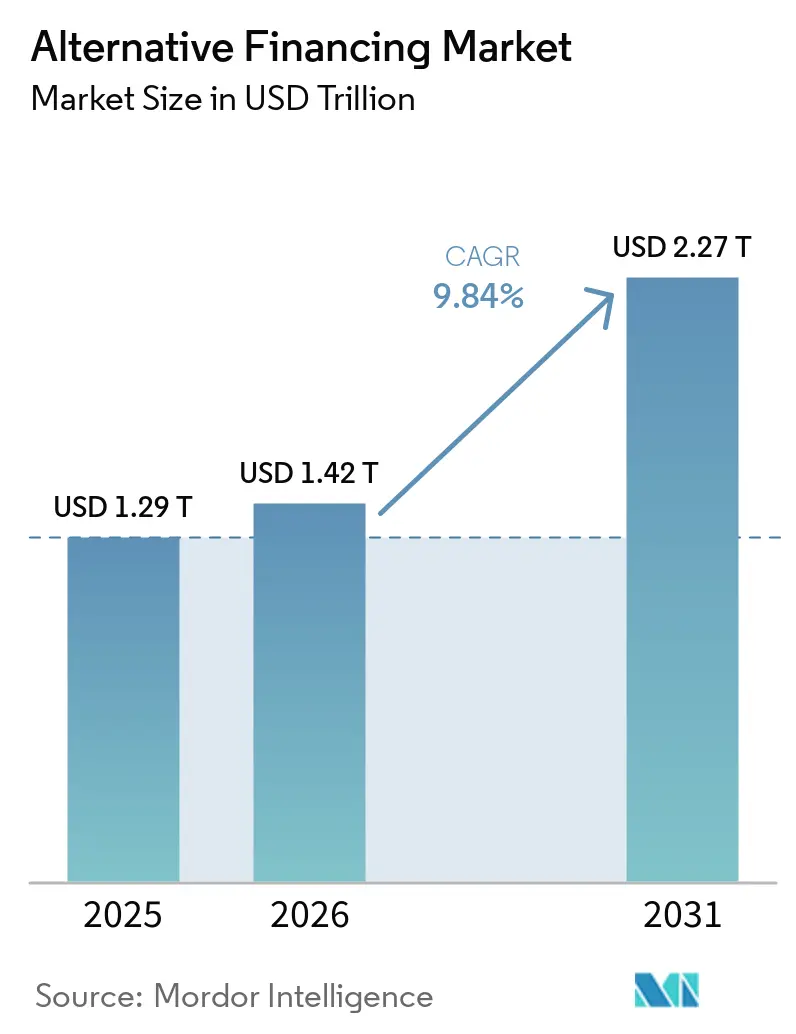
オルタナティブファイナンシング市場規模は2025年にUSD 1.29兆と評価され、2026年のUSD 1.42兆から2031年までにUSD 2.27兆に達すると推定され、予測期間(2026年~2031年)中のCAGRは9.84%です。
急速な成長は、借り手と投資家が従来の銀行を迂回していることに起因しています。バーゼルIIIおよびバーゼルIVの自己資本規制により、特定のローン保有コストが上昇し、ノンバンク貸し手が現在埋めている相当規模の資金調達ギャップが生じています。オープンバンキング法制—最も注目すべきは米国消費者金融保護局(CFPB)のセクション1033規則—はデータポータビリティを標準化し、フィンテックプラットフォームがより豊富なリアルタイムの洞察でリスクを引き受け、未開拓セグメントにリーチすることを可能にしています。証券化における並行したイノベーションにより機関投資家の資本が解放されました。マーケットプレイスローン資産担保証券(ABS)の発行額は世界金融危機以降に倍増し、約USD 3,300億に達しており、プラットフォームに効率的なバランスシートの回転と投資家にとって魅力的な利回り商品を提供しています [1]。
主要レポートのポイント
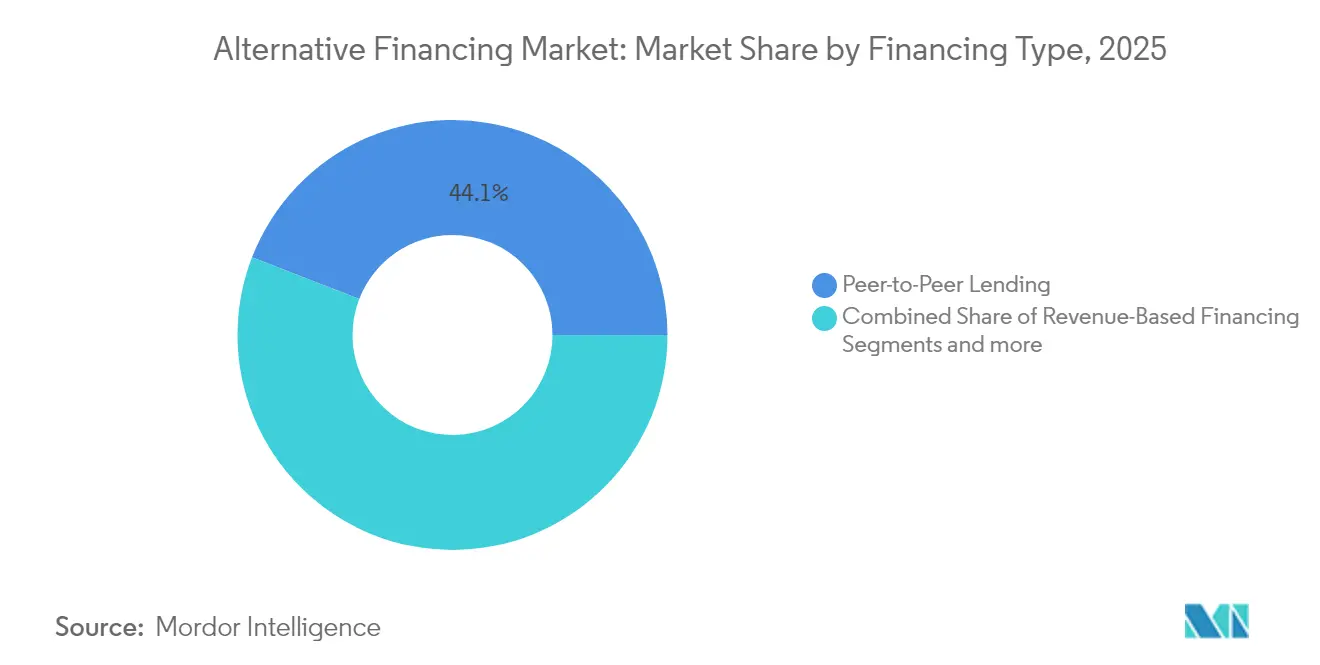
- 資金調達タイプ別では、ピアツーピアレンディングが2025年のオルタナティブファイナンシング市場シェアの44.12%をリードし、一方でレベニューベースドファイナンシングは2031年までに27.26%のCAGRで拡大する見込みです。
- エンドユーザー別では、中小企業が2025年のオルタナティブファイナンシング市場規模の55.12%のシェアを占め、個人消費者は2031年までに21.25%のCAGRで成長すると予測されています。
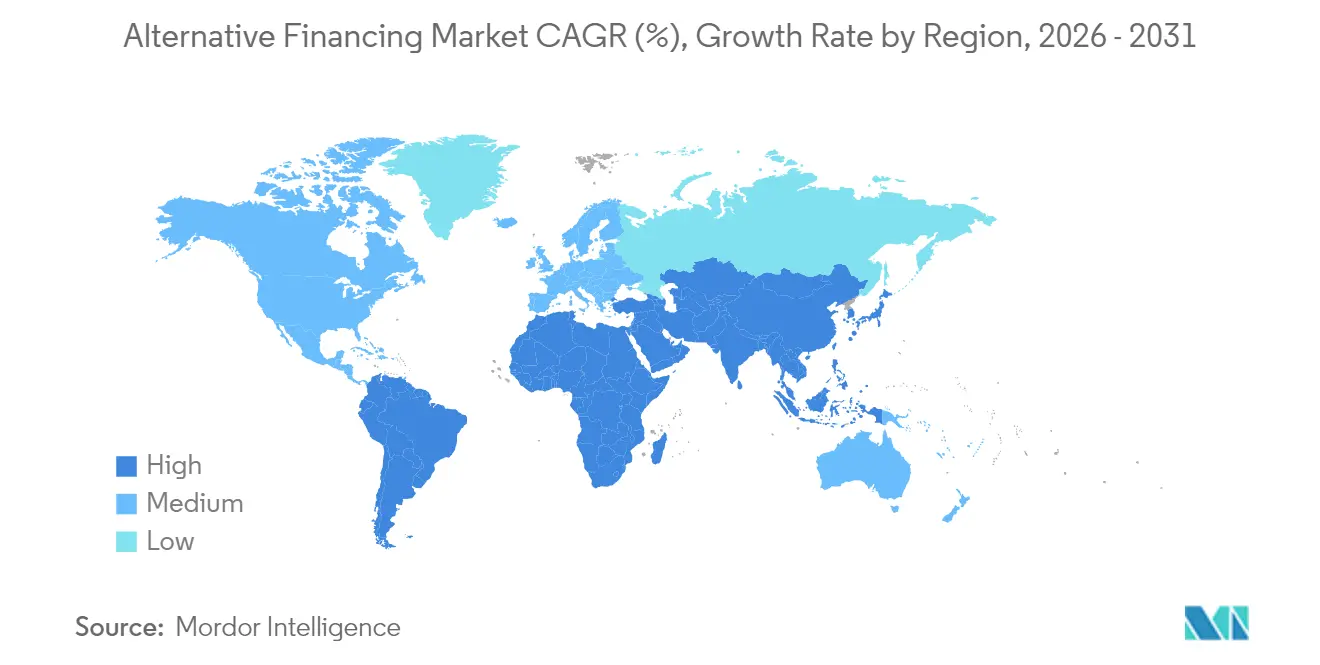
- 地域別では、北米が2025年のオルタナティブファイナンシング市場収益の34.20%を占め、アジア太平洋地域は2026年から2031年にかけて14.23%のCAGRで前進しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| デジタルファースト SME信用格差の拡大 | +2.5% | グローバル、 APACおよび欧州を重視 | 中期 (2〜4年) |
| 個人投資家の 「利回り追求」モメンタム | +1.6% | 北米、 EU主要市場 | 短期(≤ 2年) |
| オープンバンキング 法制とJOBS法の規定 | +1.2% | 北米 およびEU;APACへの波及 | 長期(≥ 4年) |
| マーケットプレイス債務の 機関投資家による証券化 | +1.80% | グローバル、 北米主導 | 中期 (2〜4年) |
| 実物資産の トークン化 | +0.90% | グローバル、 先進国での早期採用 | 長期(≥ 4年) |
| 銀行の 自己資本規制強化 | +2.0% | グローバル、 EUおよび北米で最も顕著 | 短期(≤ 2年) |
| 情報源: Mordor Intelligence | |||
デジタルファーストSME信用格差の拡大
SMEはOECD経済圏全体の企業の99%を占めています。しかし、従来の銀行が厳格な担保要件と手動オンボーディングプロセスに伴う高コストにより橋渡しに苦労している、重大なグローバル資金調達ギャップに直面しています。フィンテック貸し手はクラウドベースのローン管理システムとAIスコアリングを使用してほとんどの申請を自動化し、承認時間を数分に短縮しながら1ドルあたりの限界コストを低下させています。エンベデッドファイナンスプロバイダーは、会計、電子商取引、給与計算プラットフォームに直接融資を統合し、信用の可視性と顧客の粘着性を高める継続的なデータループを生み出しています。デジタルオリジネーションにより、貸し手はマーケットプレイスABSまたはホールローン売却を通じてエクスポージャーを迅速にシンジケートし、運転資本ローンを利回りを求める機関投資家を満足させる取引可能な資産に変換することができます。これらの力が総合的に対象借り手基盤を拡大し、プラットフォームのスループットを向上させ、全体的なCAGRに予測+2.8%の押し上げをもたらしています。
個人投資家の「利回り追求」モメンタム
低政策金利が続いた数年間を経て、リテール投資家および適格投資家はより高い利回りを求め、プライベートクレジット商品へと移行し、2025年には世界のプライベートクレジット資産プールが1.7 トリリオン 米ドルに達した。株式型およびリワード型のクラウドファンディングキャンペーンは二桁台の純リターンを報告しており、起業家的ベンチャーへの直接エクスポージャーに対するリテール需要の妥当性が実証されている。プラットフォームは短期の消費者債権を規制対象ノートにパッケージ化し、投資適格債に匹敵しながらも優れたスプレッドを生み出す予測可能な償還スケジュールを提供している。機関投資家のアロケーターも同様の行動をとり、マーケットプレイスローンのABSおよび担保付ファンド債務を購入することで流通市場の流動性を拡大し、さらに利回り追求者を引き付けている。このモメンタムにより、2027年までにセクターのCAGRに約2パーセントポイントが上乗せされると見込まれている。
オープンバンキング法制とJOBS法の規定
CFPBの最終セクション1033規則は、USD 8億5,000万超の資産を保有する米国銀行が2026年4月までに消費者が承認したデータを第三者に提供することを義務付け、長年の情報の非対称性を打破します [2]。同様の指令がシンガポールとオーストラリアでも進行中であり、グローバルなカバレッジを拡大しています。キャッシュフローおよび口座履歴データへの民主化されたアクセスは、薄いファイルの借り手に対する引き受け精度を高め、詐欺を減少させます。米国JOBS法に基づく個人投資家の投資上限は所得基準に合わせて引き上げられ、2024年の発行額がUSD 6億2,300万に達したレギュレーションクラウドファンディングの提供に対する投資家基盤を拡大しています。これらの組み合わせた措置は、プラットフォームの取引量と製品イノベーションのための長期的な触媒を生み出しています。
マーケットプレイスローンの機関投資家による証券化
コラテラライズドローンオブリゲーションおよびマーケットプレイスローンABSは2024年にUSD 2,500億を超え、信用補完トリガーでパッケージ化された消費者およびSME債権に対する主流投資家の需要を反映しています [3]。マーケットプレイスオリジネーターは、地域銀行および資産運用会社からのウェアハウスクレジットラインを活用して、タームセキュリタイゼーションに先立ちローンを集積し、継続的なオリジネーションのための資本を解放しています。格付け機関の受け入れ—LendingClubの2024年シェルフ担保投資適格トランシェ—は、変動金利エクスポージャーを求める年金および保険のアロケーションを引き付けています。ブロックチェーン台帳の進歩により報告の遅延が減少し、リアルタイムの担保検証が可能になり、ストラクチャリングコストが低下しています。総合的に、スケーラブルな証券化チャネルは5年間のCAGRに+2.1%を注入すると予測されています。
制約の影響分析*
| 制約 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| パッチワーク的な グローバル規制体制とライセンス上限 | −1.8% | グローバル;EU多国間および新興市場で 最も深刻 | 長期(≥ 4年) |
| マクロ減速における デフォルトおよび詐欺リスクの上昇 | −2.1% | グローバル; 無担保消費者融資で高まる | 短期(≤ 2年) |
| 預金調達銀行と比較した 高い資本コスト | −1.4% | グローバル; 安価な預金を持たないノンバンク貸し手に影響 | 中期 (2〜4年) |
| ノンバンク貸し手向け ABSウェアハウスの流動性逼迫 | −1.2% | 北米 およびEUのコアABS市場 | 短期(≤ 2年) |
| 情報源: Mordor Intelligence | |||
パッチワーク的なグローバル規制体制とライセンス上限
国別の融資ライセンス、州ごとの開示法、およびバーゼルIV採用タイムラインの相違により、特に国境を越えたスケールアップにとってコンプライアンス予算が増加しています。米国では、半数以上の州が商業ローンに対してAPR形式のコスト開示を義務付けており、小規模プラットフォームが対応困難なカスタマイズされたワークフローを生み出しています。欧州銀行監督機構のシグニフィカントリスクトランスファーに関するガイドラインは、フィンテックが組成したポートフォリオを購入する銀行に対して案件ごとの承認レイヤーを追加し、資金調達サイクルを遅延させています。一方、新興市場の資金移動法は現地法人設立と最低資本預託を義務付けることが多く、地理的展開を遅らせています。規制の調和の欠如は、今後10年間でヘッドライン成長から1.8パーセントポイントを削減すると予測されています。
経済減速における高まるデフォルトおよび詐欺リスク
Greensill Capitalのような高プロファイルの崩壊は、サプライチェーンファイナンス検証における脆弱性を露呈し、投資家がデューデリジェンスフィルターを厳格化するよう促しました。インフレが可処分所得を圧迫する中、消費者ローンの純償却率は2024年を通じて上昇し、後払い決済(BNPL)事業者はカード発行会社に類似したCFPBの監督下に置かれるようになりました。詐欺グループは合成IDを展開してデジタルオンボーディングを悪用しており、業界データによると2025年第1四半期に疑わしい合成ID融資申請が前年比35%増加しています [4]。プラットフォームは行動バイオメトリクスとデバイスグラフ分析を統合することで対応していますが、モデルの有効性は完全な景気後退を通じて未検証のままです。これらの圧力は、マクロ条件が安定するまで予測成長から約2.1パーセントポイントを差し引きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
資金調達タイプ別:
レベニューベースドモデルが資本アクセスを再形成レベニュー・ベースド・ファイナンスは、2025年のオリジネション全体に占めるシェアは小さいものの、27.26%のCAGRですべての同業カテゴリーを上回るペースで成長している。これは、サービスとしてのソフトウェアおよびコンシューマー・ブランドの販売企業が、固定償還スケジュールではなく月次売上に連動した返済を好むためである。ベンチャーファームのGeneral Catalystがクライアントのマーケティング予算の最大80%を引き受けるために継続的な資本を配分したことで、この動きは機関投資家からの受け入れを示す信頼性を獲得した。ピア・ツー・ピア・レンディングは依然として2025年の全体ボリュームの最大シェアである44.12%を占めているが、このカテゴリーは機関投資家が資金を提供するマーケットプレイス・オリジネーションへと変容している。LendingClubだけで2025年第1四半期に20億 米ドルのローンを取り扱い、その大部分は実績ある消費者信用を求める資産運用会社が購入した。証券化により、P2Pプラットフォームは45日以内に資本をリサイクルできるようになり、新たなモデルが台頭する中でもシェアを維持している。
業務効率がセグメントを差別化してる。Upstartにおけるアシスタント・インテリジェンス(AI)を活用した意思決定は、個人ローン承認の92%を自動化している。バイ・ナウ・ペイ・レイターのボリュームは急増を続けており、Affirmの最新の40億 米ドルのウェアハウス・ファシリティは、3年間で200億 米ドル超を引き受けるための融資余力を拡大しており、深いプライベート・クレジットの流動性を示している。インボイス・ファイナンスおよびサプライチェーン・ファイナンスのプラットフォームは、改ざん不可能な監査証跡のためにブロックチェーンを組み込み、支払いサイクルを数週間から数日に短縮し、不正を削減している。一方、マーチャント・キャッシュ・アドバンス事業者は、コンフェッション・オブ・ジャッジメントの濫用疑惑を受けて州レベルでの上限規制が厳格化され、透明性の高いレベニュー・シェア型の返済条件へとセグメントが移行しつつある。環境・社会・ガバナンス(ESG)フィルターは製品設計にますます影響を与えており、貸し手は認定を受けた持続可能な慣行を実践する借り手に対して金利割引を提供し、信用スコアリングに定性的な要素を加えている。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
SMEの優位性と消費者イノベーションの融合SMEは2025年のオリジネーションの55.12%を占め、従来の銀行ポートフォリオにおける過少代表と、サプライチェーンの強靭性と電子商取引の拡大を支援するための運転資本の差し迫ったニーズを反映しています。オルタナティブ貸し手は、以前は「薄いファイル」とみなされていた申請者をスコアリングするために、ライブ請求書、販売時点管理、物流データを収集し、拒否率を低下させ、顧客生涯価値を向上させています。このセグメントへの銀行参加を抑制するバーゼル資本インセンティブが継続する中、SMEのオルタナティブファイナンシング市場シェアは2031年まで堅調に推移すると予想されています。しかし、個人消費者は21.25%のCAGRで最も急峻な成長軌道を示しており、これは米国の自動車購入者の90%をカバーするAI車両ファイナンスアルゴリズムと、無利子分割払いを好むZ世代のBNPL採用によるものです。ESGに連動したソーシャルインパクトファンドは、アジア太平洋地域のソーシャルボンド発行を3年間で倍増させており、マイクロ起業家や農村部の借り手に融資する商品に対する投資家の需要を示しています。
スペクトルの企業側では、大企業はオルタナティブファイナンシングを戦術的に活用しており、多くの場合、コベナント余裕を侵害することなく運転資本サイクルを最適化するために売掛金証券化を通じて行っています。非営利組織は、コミュニティインフラプロジェクトのためにミッション主導のクラウドファンディングポータルを活用し、寄付者の意図とオンチェーンの透明な報告を一致させています。ユーザーカテゴリー全体の貸し手はサステナビリティダッシュボードを統合しており、プラットフォームは借り手が資金調達コストに対する炭素排出強度を可視化できるようにし、行動変容を促進しています。最後に、会計およびERPスイートに組み込まれたエンベデッドファイナンスAPIは、マイクロ企業のオンボーディング摩擦を低下させ、複数の地域プロバイダーで月次クライアント追加の二桁成長に貢献し、SMEの優位性を強化しています。
地域分析
北米オルタナティブファイナンシング市場
2025年における北米の収益シェア34.20%は、オープンデータ規制と深みのある証券化流動性の相乗効果によるものである。特定の州の高利貸し規制に対する連邦法の優先適用が、高利回り分割払いローンの全国統一市場の形成を促進してきた一方、カリフォルニア州やミズーリ州などにおける新たな商業金融情報開示法は、中小プラットフォームにとってコンプライアンス上の負担となっている。2026年に施行予定のカナダ連邦小売決済監督フレームワークは、非銀行系決済サービスプロバイダーにライセンス義務を拡大し、越境プラットフォームにリスク管理の統一を促すことになる。メキシコのfintech法は、ラテンアメリカ第2位の経済規模を持つ市場での規制上の足がかりを求める決済・融資スタートアップを引き続ききつけており、同地域のプレゼンスをさらに拡大している。
アジア太平洋オルタナティブファイナンシング市場
アジア太平洋地域は2026年から2031年にかけてCAGR 14.23%と最も高い成長を示しており、デジタル決済量の急増と政府主導のオープンバンキング推進が成長を牽引している。fintech収益は2021年の2,450億米ドルから2030年には1.5 トリリオン 米ドルに達すると予測されており、インドとインドネシアが最大の増分量をもたらしている。シンガポールの金融管理局(MAS)決済サービス法は、パスポータブルな電子マネーライセンスを提供し、地域の貸し手による複数市場への展開を簡素化している。中国本土のAnt Groupは、国内健全性規制への対応のため独立した事業体に分割される一方、Alipay+を通じて技術を輸出し、57カ国にわたる8,800万の加盟店に15億の消費者ウォレットを接続することで、越境融資フローを促進している。先進アジア(オーストラリア、ニュージーランド、日本)では、銀行の撤退によって生じた中堅市場の資金調達ギャップをプライベートクレジットファンドが埋めており、オースラリアでは2024年末時点で600億米ドルのプライベートクレジットのドライパウダーが積み上がっている。
欧州・中東・アフリカおよびラテンアメリカオルタナティブファイナンシング市場
欧州は均衡のとれた機会を提供しており、PSD3、即時決済指令、および銀行が機関投資家とローンリスクを共有することを可能にする重要リスク移転型証券化に向けた欧州銀行監督機構(EBA)の取り組みによって支えられている。英国の消費者信用法改正は、少額分割払いプランに関するルールの合理化を目指しており、後払い決済(BNPL)の普及を加速させる可能性がある。欧州大陸のプレーヤーはBrexit後のライセンス「パスポーティング」の不確実性に直面しており、EU市場へのアクセスを維持するためにダブリンおよびアムステルダムに並行して事業体を設立するプラットフォームも出てきている。中東・アフリカでは、UAEおよびサウジアラビアのフリーゾーン規制当局が90日以内にデジタルバンクのチャーターを付与するようになり、決済優先型の貸し手による越境展開が活発化している。ラテンアメリカは依としてベンチャーキャピタル依存度が高く、2024年の低迷にもかかわらずfintechが地域のベンチャーキャピタル投資額の40%以上を受け取っており、ブラジルおよびコロンビアにおける組み込み型クレジットの普及が資金調達サイクルの変動を相殺している。
規制環境
代替金融は銀行業、証券業、決済、消費者信用の各領域が重なり合う中で運営されており、プラットフォームはライセンス要件と開示要件のパッチワークを管理せざるを得ない状況にある。米国では、投資家向けのノートが証券として扱われる場合、マーケットプレイス型およびP2P型モデルは一般的にSECの監督対象となる一方、基盤となる信用組成とサービシングは州の貸付法および仲介業規則によって形作られ続けている。同時に、CFPBのセクション1033最終規則は消費者が認可したデータアクセスを標準化するもので、対象金融機関、特に規則で定められた資産基準を超える銀行については2026年4月から段階的なコンプライアンス対応が始まる。これらの規則は総じてアンダーライティングのためのデータポータビリティを広範に支えるが、コンプライアンスは連邦・州の各制度にわたって多層的なままである。
欧州では、2021年11月に発効した欧州クラウドファンディングサービス提供業者規則(ECSPR)により、クラウドファンディングおよび一部のP2P活動がEU域内で単一の認可を通じて国境を越えて運営できる仕組みが整備されており、1件のプロジェクトにつき12か月間で500万ユーロの募集上限が設けられている。英国では、ローン型クラウドファンディングは引き続き金融行動監視機構(FCA)の認可枠組みの下にあり、行為規制および報告義務が課され、典型的なプラットフォーム活動にはFSCSによる自動的な補償がないなど、投資家保護の機能は限定的である。インドでは、インド準備銀行がノンバンク金融会社・ピアツーピア貸付プラットフォーム指針(2025年)を発出し、NBFC-P2P事業体の登録および運営要件を制度化する一方、デジタル貸付仲介業者に対するガバナンスおよび報告への期待を強化している。
バリューチェーン分析
代替金融のバリューチェーンは、オープンバンキングおよび組込型金融の統合を活用した借り手の獲得とデータ取得から始まり、続いてプラットフォーム主導型の信用モデルに向けた自動化されたアンダーライティング、価格設定、意思決定へと進む。資金調達は、一部のクラウドファンディングやプラットフォームノート構造における個人投資家の参加と、フォワードフロー契約、ウェアハウスライン、証券化によるテイクアウトといった機関投資家チャネルの拡大する利用との組み合わせによって行われる。組成後は、ローンのサービシング、回収、カスタマーサポートが運用面を形成し、ポートフォリオのパフォーマンスと投資家の成果を保護している。
専門的なイネーブラーがチェーン全体で重要な結節点となっている。これにはKYC/AMLおよび不正防止ベンダー、決済処理業者や資金移動パートナー、各国のライセンスおよび開示要件をプラットフォームが乗り越える手助けをする法務・コンプライアンスアドバイザーが含まれる。資本市場インフラももう一つの基盤であり、アレンジャー、格付機関、受託者、カストディアンがマーケットプレイスローンのABSや、バランスシートの入れ替えや資金調達コスト管理に用いられる関連構造を支えている。英国FCAに関連する規制サンドボックスやイノベーションハブも、規模拡大前に新製品がどのように試験、文書化、監視されるかを形作ることでチェーンに影響を与え、プラットフォームにより強固なガバナンス、報告、運用管理を求める方向に働いている。
競争環境
オルタナティブファイナンシング市場は分散した構造を示しており、上位5社が総収益の比較的小さなシェアを保有しています。この低い集中度は、製品提供と地理的拡大の両方においてイノベーションの機会を育んでいます。規模の優位性は資本市場アクセスを通じて現れます。LendingClubは投資適格シェルフを通じて消費者ローンを証券化することで資金調達コストを削減し、ホールローン売却に対するコスト優位性を提供しています。同時に、UpstartはAI駆動の自動化を活用してローン処理費用比率を効率的に低く維持しています。銀行はミレニアル世代の預金フローを獲得するためにBNPLプロバイダーの少数株式または完全買収を求め、フィンテックは逆に限定目的銀行チャーターを申請して連邦住宅貸付銀行の安価な資金調達を確保しています。ブロックチェーンによる実物資産(RWA)トークン化は競争ダイナミクスを再形成しており、Figure Technologiesなどの早期採用者は分散型台帳上で住宅ローン担保証券を完全にオリジネートおよび決済し、クロージング後の資金調達を加速し、投資家に不変の監査証跡を提供しています。
国境を越えたSME買掛金とヘルスケアサプライチェーンファイナンスにはホワイトスペースの機会が豊富にあります。Ant InternationalはAI対応のマーチャントアクワイアリングサービスが2024年に決済スループットを3倍にしたと報告し、多くのコリドーで国境を越えた決済時間が1時間未満に短縮されました。持続可能なインフラファイナンスが勢いを増しており、プラットフォームは太陽光パネルOEMと提携して機器のライフサイクルを返済期間に合わせた販売時点管理ローンを提供し、グリーンボンド購入者を引き付けています。規制技術(RegTech)ベンダーは、KYCオーケストレーションエンジンとますますバンドルされるプラグアンドプレイのライセンス管理を提供することでコンプライアンスの断片化を活用しています。マーケティング規則も進化しており、米国金融業規制機構(FINRA)はルール2210に基づき機関向け資料での将来見通しパフォーマンス予測を許可するようになり、マーケットプレイス貸し手がプロ投資家により詳細な損失カーブ開示を提供できるようになっています。
オルタナティブファイナンシング産業リーダー
-
LendingClub
-
Funding Circle
-
GoFundMe
-
Kickstarter
-
Indiegogo
- 注:主要企業の掲載順は順位を示すものではありません。
オルタナティブファイナンシング市場 このレポートでカバーされる企業
- LendingClub
- Funding Circle
- GoFundMe
- Kickstarter
- Indiegogo
- Prosper
- Kiva
- OnDeck
- CAN Capital
- LendingTree
- Fundbox
- Avant
- Upstart
- Lendio
- Mercado Credito (MercadoLibre)
- Ant Group
- WeBank
- Auxmoney
- RateSetter
- Zopa
- Klarna
市場機会と将来展望
短期的な機会としては、デジタル組成を再現可能なオフバランスシート型の流動性へ転換するフォワードフローおよび関連構造を通じた、機関投資家との資金調達パートナーシップの拡大が挙げられる。Funding Circleはこの道筋を示す現時点での証拠となっており、2026年上半期に9億英ポンドの新規フォワードフロー契約を締結したことに加え、10.5億英ポンドの中小企業向けターム・ローン組成、そして運用資産(AUM)の30億英ポンドへの拡大を報告している。これらの数字は、機関投資家の資本がプラットフォームのスループットや、FlexiPayのようなカードやペイレイター型の提案を含む製品の幅広さを支えるように構造化されていることを示しており、また信用パフォーマンスと資本市場対応可能な報告を組み合わせられるプラットフォームに余地を生み出している。特に、銀行の撤退やコンプライアンスコストが依然として持続的な要因となっている中小企業向け運転資金の分野においてその傾向が強い。
組込型金融および業種特化型の貸付もまた、実行可能なホワイトスペースを提示しており、特にプラットフォームがより豊富なキャッシュフローデータやPOS(販売時点情報管理)信号を用いてリスクの価格付けを行える場合にその効果が高まる。LendingClubは2026年4月、Wisetackとの提携を通じてホームリノベーションローンのアンダーライティングと組成を開始し、代替融資業者がパートナーチャネルを利用して直接的な顧客獲得を超えた隣接する消費者信用分野へ進出する様子を示している。オープンバンキング制度が拡大し、データポータビリティがより標準化される中、統合された同意済みデータパイプライン、より強固な不正防止管理、標準化された開示を備えたプラットフォームは、規制条件が依然として大きく異なる地域間においても、スピード、パーソナライゼーション、ポートフォリオモニタリングで差別化を図ることができる。
最近の産業開発事情 オルタナティブファイナンシング市場
- 2026年6月:Funding Circle Holdings plcは、英国の中小企業向け貸付を支えるため、Deutsche Bankとの2億英ポンドのフォワードフロー契約を更新した。この取り組みは英国中小企業向け貸付のパイプラインを強化し、資本効率を改善する。Funding Circleの流動性ポジションと組成規模拡大の能力を高める。
- 2026年4月:LendingClub Corporationはホームリノベーション向け金融サービスを開始し、Wisetackとの初めての提携を通じてローンのアンダーライティングと組成を開始した。この動きはホームリノベーション貸付セグメントを拡大し、LendingClubを消費者向けホームリノベーション生態系に組み込む。戦略的パートナーシップを通じて製品の垂直分野を広げ、住宅所有者やサプライヤーへのリーチを拡大する。
- 2026年2月:Funding Circle Holdings plcは、Waterfall Asset Managementとの間で2年間にわたる7億英ポンドの新たなフォワードフローコミットメントを発表し、Citiがシニアファイナンシングを提供した。この融資枠は貸付能力を拡大し、資金調達源を多様化する。成長を支えるための機関投資家資本とのより深い関与を示すものである。
オルタナティブファイナンシング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場はデジタルおよびプラットフォーム主導型モデルを通じて調達・展開さた非銀行系資金調達を対象とし、ピアツーピアレンディングおよびクラウドファンディングを含み、主要経済圏における米ドル建ての価値ベースで測定される。
対象外の範囲:従来の銀行ローン、標準的な資本市場での発行、およびオルタナティブファイナンシングの収益を表さない純粋な決済処理収益は除外される。
セグメンテーション概要
- 資金調達タイプ別
- ピアツーピアレンディング
- クラウドファンディング(エクイティ、リワード/寄付)
- レベニューベースドファイナンシング
- マーチャントキャッシュアドバンス
- 請求書&サプライチェーンファイナンス
- その他(BNPL、マイクロレンディング、設備ファイナンス)
- エンドユーザー別
- 個人消費者
- 中小企業(SME)
- 大企業
- 非営利・ソーシャルインパクト組織
- 地域別
- 北米
- カナダ
- 米国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア
- アジア太平洋その他
- 中東およびアフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東およびアフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、明確な市場境界を設定し、国別に検証可能な需要・供給指標の初版を構築するために活用された。世界銀行の金融包摂指標、IMF金融統計、OECDファイナンシングデータ、信用市場に関するBIS刊行物、および上場プラットフォームと仲介業者のSEC提出書類を含む公開データシリーズおよび公式刊行物を参照した。
モデルの精度を維持するため、融資条件に関する中央銀行の発表、政府の中小企業金融に関する最新情報、および規制変更とプラットフォームパフォーマンスに関する信頼性の高い報道も精査した。非公開企業の開示情報にカバレッジのギャップが生じた場合は、企業財務・インテリェンス、ニュース・財務情報、および特許データベースの有料サブスクリプションを活用し、事業規模と製品活動を検証した。ここに記載されているソースは例示にすぎず、調査プロセスを通じてデータポイントの収集、検証、および明確化のために他の多くの参考資料が使用された。
一次インタビューおよびサーベイ
一次調査は、主要地域のプラットフォーム運営者、投資家、リスク・引受チーム、および借り手側ユーザーとのインタビューおよび構造化サーベイに重点を置き、採用の前提条件と価格設定行動を実際の報告および引受実務と照合して検証した。これらの議論により、各市場においてオルタナティブファイナンシングとして積極的に計上されている商品を確認するとともに、デスクソースが十分に詳細でない場合に、承認率、チケットサイズ、および資金調達目的の構成などのインプットを精緻化することができた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:12% | アジア太平洋:52% |
| 中位層:45% | 部門・ユニッリーダー:32% | 欧州・中東・アフリカ:29% |
| 小規模プレイヤー:16% | マネージャー:56% | 南北アメリカ:19% |
市場規模算定と予測
規模算定は、国レベルの採用シグナル、信用需要の文脈、および観察されたファイナンシングフローを用いてプラットフォーム活動を再構築し、対象となるオルタナティブファイナンシング商品に配分するトップダウンアプローチから始まる。最初の合計が形成された後、公表されたトランザクション量のサンプリング、観察された平均チケットサイズの適用、および入手可能な財務開示に対する収益または手数料プールの妥当性検証など、選択的なボトムアップチェックを用いてキャリブレーションを行う。
モデルで跡される主要インプットには、デジタル借り手の普及率、中小企業の信用ギャップの方向性、プラットフォームの組成または資金調達量、平均取引またはローンのチケットサイズのトレンド、資金調達の継続性に影響するデフォルトおよび延滞の見通し、ならびにプラットフォーム運営を拡大または制約する主要な規制変更が含まれる。予測には、高頻度指標に対する指数平滑化に支えられたシナリオ分析を使用し、金利条件、投資家のリスク選好度、および商品ミックスの変化に関する専門家の見解に基づいて前提条件を精緻化する。小規模市場でボトムアップの代理指標が不足していた場合、ギャップは一次調査での議論を通じて後に検証されたピア市場のアナログによって対処された。
データ検証と更新サイクル
結果が確定する前に極端な変動が調査されるよう、アウトプットは複数のチェックを通じて検証される。モデルの合計値は、報告されたプラットフォーム量、資金調達ラウンドの活動、およびマクロ信用指標などの独立したシグナルと比較され、その後、差異が別のアナリストにって妥当性の観点からレビューされる。
不一致が重大な場合は、定義、通貨換算、および時間的整合性を再確認し、商品の境界または現地規制が変化をもたらしたかどうかを確認するために選定した回答者に再連絡する。レポートは年次で更新され、主要な政策変更、市場の混乱、または大規模な需要変動により以前の前提条件が陳腐化した場合は中間更新が行われる。納品前に最終確認が完了し、クライアントは公表時点で入手可能な最新の見解を受け取ることができる。
Mordor Intelligenceのオルタナティブファイナンシング市場規模算定と他の公表推計との比較
オルタナティブファイナンシングの公表市場価値は、チームが常に同じ資金調達商品を計上しているわけではなく、異なる通貨タイミングを適用し、プラットフォームフローと収益を同一視する場合があるため、大きく異なることがある。また、一方の推計が狭い地域セットに基づいている一方で、もう一方が採用成熟度の大きく異なる地域を混在させている場合にも差異が生じる。
プラットフォームの組成および資金調達フロー指標を追跡し、範囲のロジックを年次で更新することにより、Mordor Intelligenceは合計値を、より広範な消費者信用や隣接するfintech収益を混入させて合計を膨らませるのではなく、対象となるオルタナティブファイナンシングモデルを通じて調達された収益に結び付けている。もう一つの要因は予測スタイルであり、一部のソースは投資家参加に関する積極的な成長前提に傾く一方、当社のシナリオは金利条件、デフォルトの見通し、およびインタビューから得られた観察済みのチケットサイズの推移によって制約されている。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.29 トリリオン 米ドル(2025年) | |
| 業界誌A | 260.65 ビリオン 米ドル(2024年) | 異なる基準年を使用しており、より狭いオルタナティブファイナンスの定義を対象としているとみられ、より速い成長前提を採用し、フロー、収益、またはその両方が計上されているかどうかについての明確性が低い。 |
| 業界ブリーフB | 64.30 ビリオン 米ドル(2028年) | ある時点の市場規模ではなく、一定期間にわたる増分成長報告しており、市場総額として誤読される可能性があり、範囲は商品および地域の包含に対して敏感である。 |
この比較は、タイミング、測定対象(フロー対収益)、および範囲に含まれるものが、差異の主な理由であることを示している。資金調達量、チケットサイズの方向性、および採用シグナルなどの再現可能なインプットを使用することで、新しいデータが到着した際に最終的な数値の追跡と再確認が容易になり、意思決定者がより少ない不確実性で計画を立てることができる。
レポートで回答される主要な質問
オルタナティブファイナンシング市場の現在の規模は?
オルタナティブファイナンシング市場規模は2026年にUSD 1.42兆に達し、9.84%のCAGRで2031年までにUSD 2.27兆に達すると予測されています。
最も急成長している資金調達タイプは何ですか?
レベニューベースドファイナンシングは27.26%のCAGRで拡大しており、返済が月次売上に連動するため、キャッシュフローが変動しやすい企業にとって魅力的です。
なぜアジア太平洋地域が最も急成長している地域なのですか?
デジタルファーストの消費者行動、シンガポールなどのハブでの支援的なライセンス制度、および2030年までにUSD 1.5兆に増加すると予想されるフィンテック収益が、アジア太平洋地域の14.23%のCAGRを牽引しています。
競争環境はどの程度分散していますか?
上位5社が収益の限られたシェアを占めており、その結果、市場集中度スコアは中程度となり、ニッチな新規参入者が自らを確立する機会を生み出しています。
セクターに最も恩恵をもたらす規制トレンドは何ですか?
CFPBのセクション1033規則や欧州のPSD3などのオープンバンキング義務は、引き受け精度を高め、借り手の包摂を広げる統一されたデータ共有基準を提供しています。
オルタナティブファイナンスの機関投資家による受け入れを示す最近の動向は何ですか?
マーケットプレイスローンABSの発行が勢いを増しており、LendingClubの投資適格証券化トランシェが主流の資本市場内での強い受け入れを反映しています。