
アロエベラエキス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
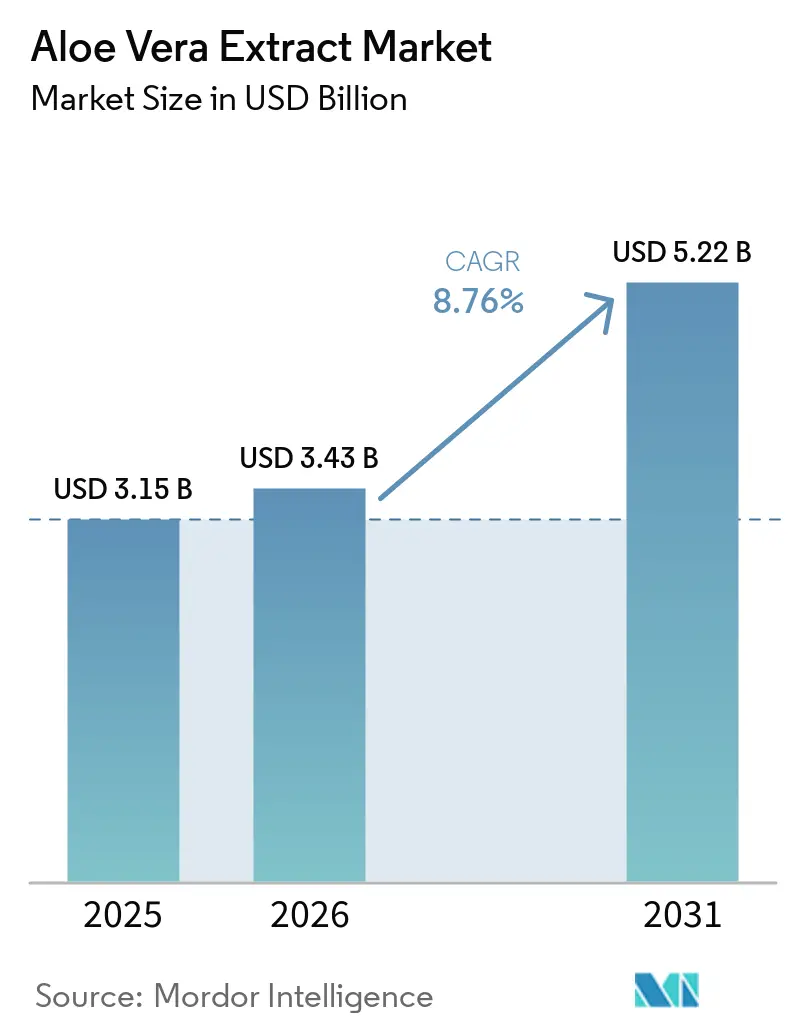
| 市場規模 (2026) | 3.43 十億米ドル |
| 市場規模 (2031) | 5.22 十億米ドル |
| 成長率 (2026 - 2031) | 8.76 % |
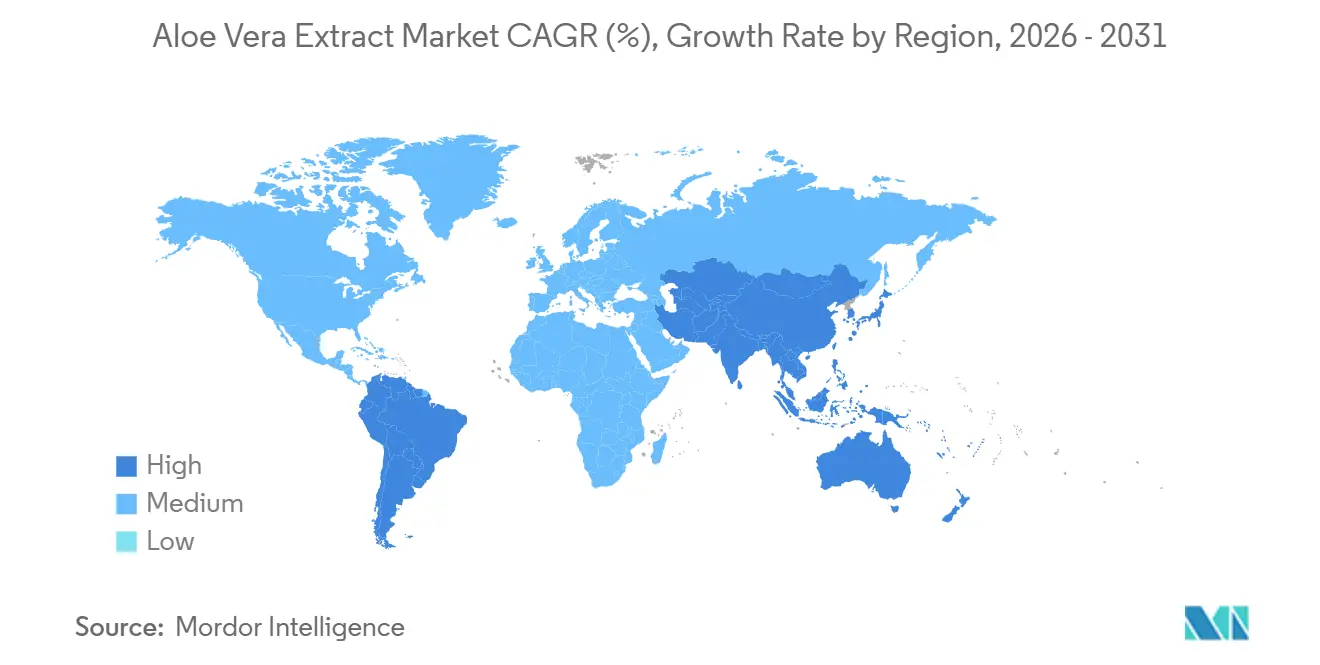
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋 |
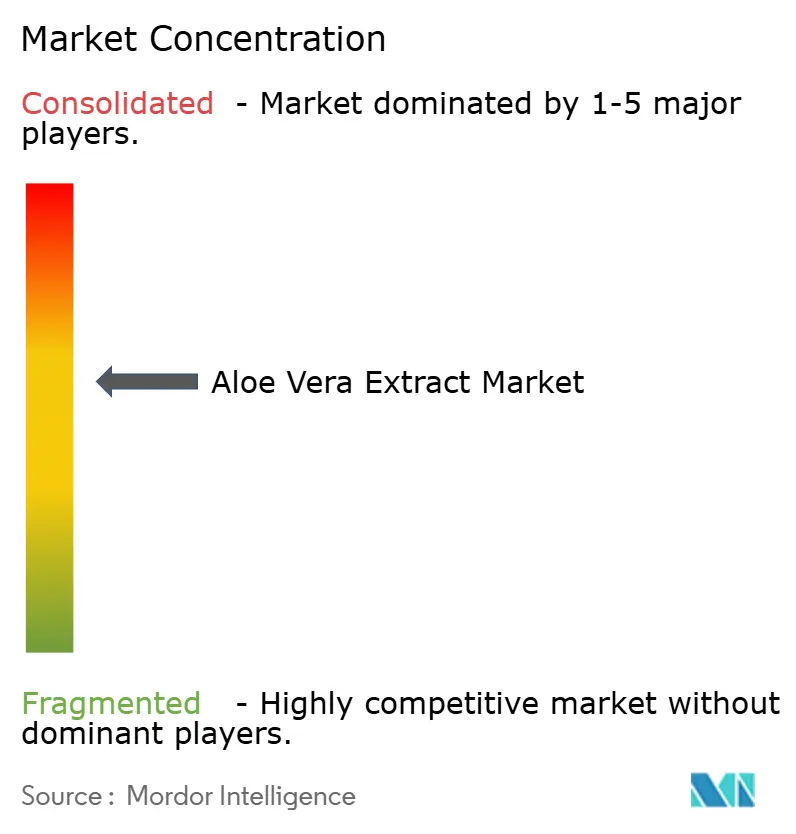
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアロエベラエキス市場分析
アロエベラエキスの市場規模は、2025年の31億5,000万USDから2026年には34億3,000万USDへと成長し、2026年から2031年にかけてCAGR 8.76%で推移し、2031年までに52億2,000万USDに達すると予測されています。健康、化粧品、医薬品分野における多用途の天然成分としての評価が高まる中、アロエベラエキスへの世界的な需要が急増しています。消費者が健康を優先し、植物由来・化学物質不使用の代替品を好む傾向が強まる中、アロエベラはスキンケア、パーソナルケア、ウェルネス製品において大きな支持を獲得しています。保湿、抗炎症、抗酸化、創傷治癒といったアロエベラのよく知られた効能は、ローション、ジェル、シャンプー、栄養補助食品における存在感を確固たるものにしています。さらに、食品・飲料業界におけるクリーンラベルおよびオーガニックトレンドの高まりにより、ジュース、機能性飲料、ニュートラシューティカルへのアロエベラの配合が進んでいます。この拡大は、新興市場における認知度の向上、自然健康コミュニティからの支持、ハーブおよび伝統的療法に対する研究開発投資の増加によってさらに促進されています。
主要レポートのポイント
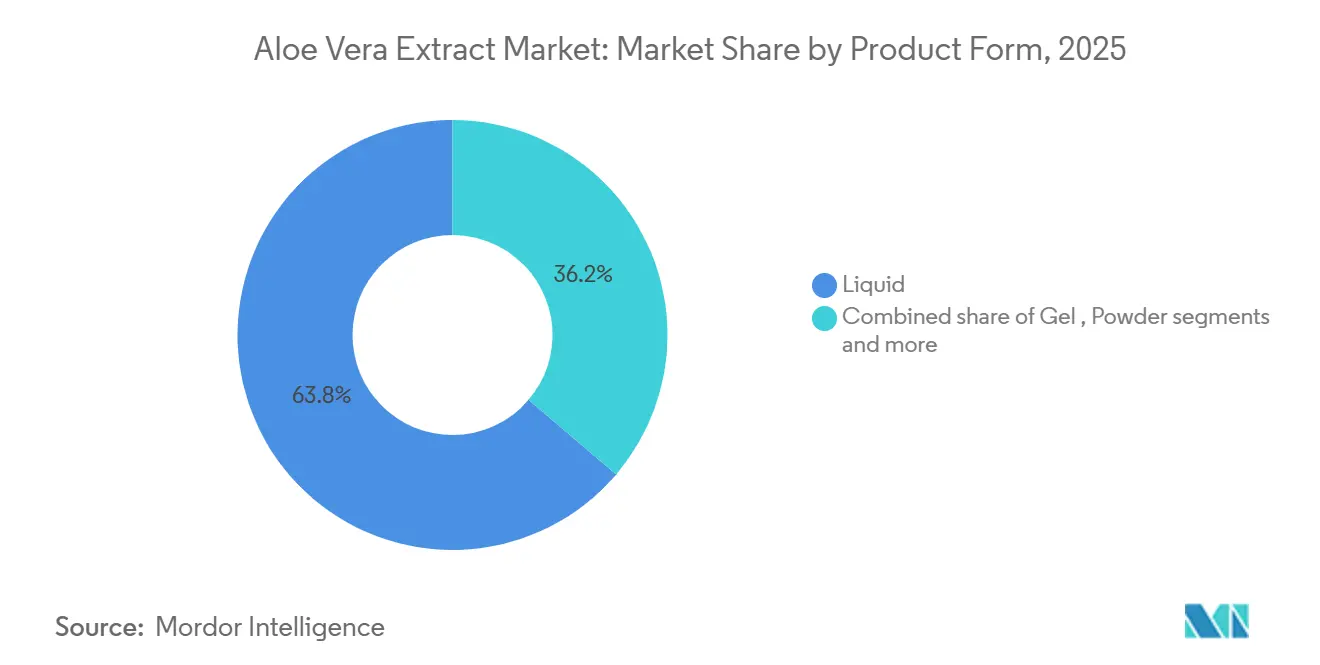
- 製品形態別では、液体エキスが2025年に63.77%の収益シェアをリード。ジェル形態は2031年までCAGR 10.92%で拡大する見込みです。
- 性質別では、従来型が2025年のアロエベラエキス市場シェアの64.58%を占め、認定オーガニック製品は2031年までCAGR 12.11%で成長すると予測されています。
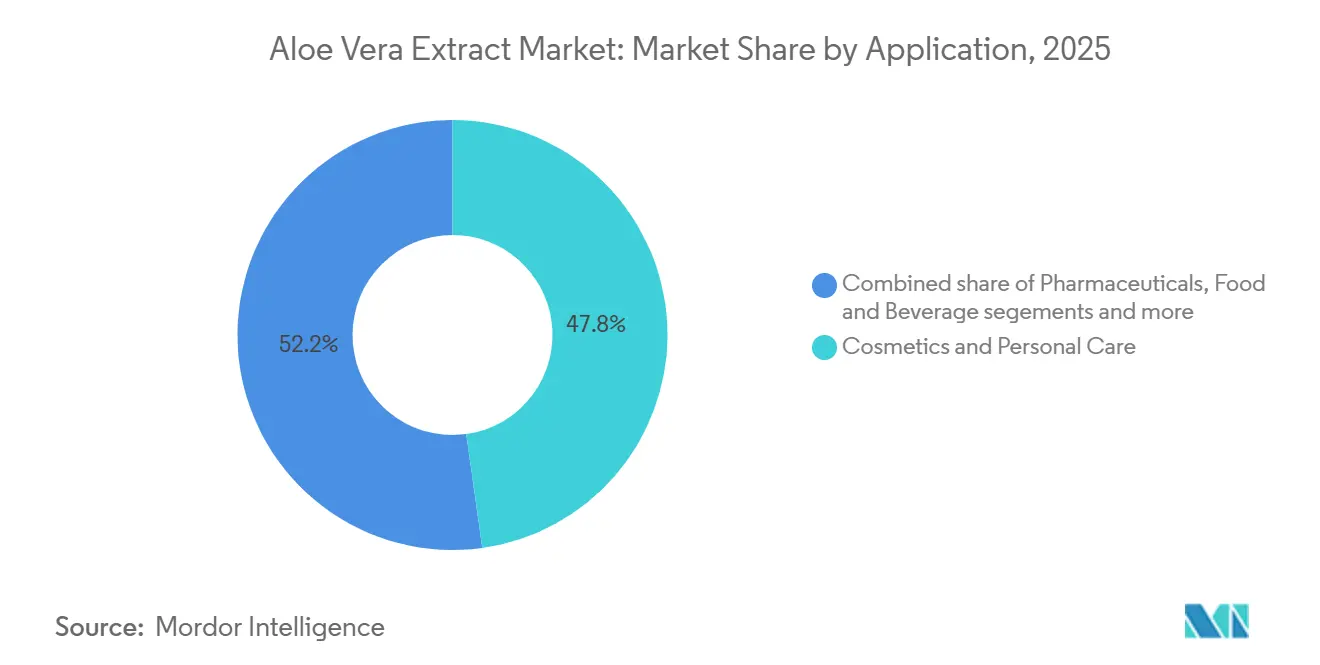
- 用途別では、化粧品・パーソナルケアが2025年のアロエベラエキス市場規模の47.79%を占め、医薬品がCAGR 10.87%で最も速い成長を記録しています。
- 地域別では、アジア太平洋が2025年の世界収益の32.08%を占め、欧州が2031年までCAGR 10.53%で最も高い地域成長率を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界のアロエベラエキス市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然・植物由来原料への需要の高まり | +1.2% | 北米、欧州、アジア太平洋の都市部に集中したグローバル規模 | 中期(2〜4年) |
| 化粧品・パーソナルケア処方への使用拡大 | +0.9% | アジア太平洋(韓国コスメ)、欧州(クリーンビューティ)、北米が牽引するグローバル規模 | 短期(2年以内) |
| 健康・ウェルネス効果に対する消費者意識の向上 | +0.8% | 北米、欧州、中国・インドの都市部 | 中期(2〜4年) |
| 機能性食品およびニュートラシューティカル用途の拡大 | +0.7% | 北米、欧州、日本、オーストラリア | 中期(2〜4年) |
| クリーンラベルおよびオーガニック製品への需要の高まり | +1.0% | 欧州、北米、アジア太平洋のプレミアムセグメント | 長期(4年以上) |
| 抽出・加工技術の技術的進歩 | +0.6% | 欧州・北米での早期採用を伴うグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
天然・植物由来原料への需要の高まり
天然・植物由来原料への需要の高まりは、アロエベラエキス市場の主要な成長ドライバーとなっている。消費者が食品・飲料、化粧品、ニュートラシューティカル用途において、クリーンラベル・最小限加工・植物性配合を好む傾向が強まっているためである。アロエベラエキスは、保湿・鎮静・消化促進・抗酸化特性を持つ安全で多機能な植物由来原料として広く認識されており、天然製品開発において非常に魅力的な素材となっている。ハーブサプリメントや植物ベースのウェルネス製品へのシフトが進む中、機能性飲料や栄養補助食品配合におけるアロエベラエキスの採用もさらに拡大している。パーソナルケア業界では、ブランド各社が合成添加物を植物性代替原料に置き換える製品リフォーミュレーションを進めており、認定オーガニックアロエエキスへの需要を押し上げている。さに、持続可能な調達と環境に配慮した原料への意識の高まりが、アロエベラのような植物由来原材料の使用を後押ししている。
健康・ウェルネス効果に対する消費者意識の向上
健康・ウェルネス効果に対する消費者意識の向上は、アロエベラエキス市場の重要なドライバーです。より多くの個人が全体的な健康をサポートする機能性成分を積極的に求めるようになっています。アロエベラは消化サポート、免疫増強特性、皮膚鎮静効果、抗酸化成分として広く認識されており、栄養補助食品、機能性飲料、パーソナルケア製品への配合が人気を集めています。予防医療と自然療法へのシフトが、健康志向の製品カテゴリー全体での採用をさらに加速させています。国際食品情報評議会の2024年食品・健康調査によると、米国人の約67%が食品・飲料の購買決定において健康性を非常に重要視しており、栄養的に有益な成分に対する消費者の強い嗜好が浮き彫りになっています[1]出典:国際食品情報評議会、「2024年IFIC食品・健康調査」、ific.org。健康意識の高い消費行動へのこの高まりは、メーカーがアロエベラエキスをクリーンラベルおよびウェルネス志向の処方に組み込むことを促しています。さらに、植物由来およびハーブソリューションへの関心の高まりがアロエの自然なポジショニングと一致し、あらゆる年齢層での訴求力を強化しています。
機能性食品およびニュートラシューティカル用途の拡大
機能性食品およびニュートラシューティカル用途の拡大は、アロエベラエキス市場の主要ドライバーです。メーカーが付加価値の高い健康製品に生理活性植物成分をますます配合するようになっているためです。アロエベラエキスは、多糖類、ビタミン、抗酸化化合物を含むことから、強化飲料、消化器系健康サプリメント、免疫増強処方、機能性スナックに広く使用されています。予防栄養に対する消費者の嗜好の高まりが、基本的な栄養を超えた標的生理的効果をもたらす成分への需要を加速させています。国際食品情報評議会の2024年食品・健康調査によると、2024年に米国人の27%が食品・飲料から免疫機能の効果を求めており、免疫系サポートにおける栄養の役割への意識の高まりが反映されています[2]出典:国際食品情報評議会、「2024年IFIC食品・健康調査」、ific.org。このトレンドは、アロエベラエキスの免疫サポート飲料やニュートラシューティカルカプセルへの統合を直接的に支持しています。
クリーンラベルおよびオーガニック製品への需要の高まり
クリーンラベルおよびオーガニック製品への需要の高まりは、アロエベラエキス産業の強力な市場ドライバーです。消費者が成分表示をますます精査し、最小限の加工で透明性の高い処方を好むようになっているためです。植物由来で自然に機能するアロエベラエキスは、食品、飲料、ニュートラシューティカル、パーソナルケア用途においてクリーンラベルのポジショニングと合致しています。メーカーは人工添加物、防腐剤、合成化学物質を排除するための製品再処方を進めており、アロエのような植物由来成分の配合を増加させています。2024年IFIC食品・健康調査によると、「ナチュラル」「オーガニック」「ヘルシー」と表示された食品は店頭での主要なシグナルの一つであり、米国人消費者の36%がそのようなラベルを好んでおり、透明性の高い製品表示の重要性が強調されています[3]出典:国際食品情報評議会、「2024年IFIC食品・健康調査」、ific.org。この高まる嗜好は、ブランドが消費者の信頼と製品差別化を強化するために認定オーガニックアロエベラエキスを調達することを促しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料供給の変動性と季節的栽培 | -0.5% | メキシコ(タマウリパス州)、コスタリカ、インド(ラジャスタン州、グジャラート州)で深刻なグローバル規模 | 短期(2年以内) |
| アロエ葉価格の変動による生産コストへの影響 | -0.4% | 南北アメリカ(メキシコ、コスタリカ、ドミニカ共和国)に集中した変動を伴うグローバル規模 | 短期(2年以内) |
| 厳格な規制・品質コンプライアンス要件 | -0.3% | 欧州(欧州食品安全機関、EU化粧品規制)、北米(米国食品医薬品局、提案65号)、アジア太平洋(国家薬品監督管理局、厚生労働省) | 中期(2〜4年) |
| 高い精製・加工コスト | -0.3% | 規模の経済を欠く中小規模の加工業者に影響するグローバル規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
原材料供給の変動性と季節的栽培
原材料供給の変動性と季節的栽培は、アロエベラエキス市場における重大な抑制要因として機能しています。アロエ植物は最適な成長のために特定の気候条件に大きく依存しているためです。降雨量の変動、気温の変動、干ばつ、極端な気象現象は、作物の収量とジェルの品質に直接影響を与える可能性があります。アロエベラの栽培は特定の地理的地域に集中しているため、地域的な農業の混乱は供給の不均衡と価格の変動を引き起こす可能性があります。季節的な収穫サイクルは原材料の継続的な入手可能性をさらに制限し、エキスメーカーの生産スケジュールに影響を与えます。収穫された葉の品質の不一致は、多糖類含有量と生理活性化合物濃度の変動をもたらし、標準化要件に影響を与える可能性があります。さらに、収穫後に迅速に加工されない場合、輸送・保管上の課題がジェルの安定性を低下させる可能性があります。
アロエ葉価格の変動による生産コストへの影響
アロエ葉価格の変動はアロエベラエキス市場における生産コストに大きな影響を与え、メーカーや加工業者に不確実性をもたらしています。アロエ葉の価格は、季節的な収量の変動、気候条件、労働コスト、地域の需給動態によって影響を受けます。収穫量が少ない時期や悪天候の条件下では、原材料価格が急激に上昇し、抽出・加工費用を直接増加させる可能性があります。アロエ葉はエキス生産における主要な投入コストを構成するため、わずかな価格変動でも全体的な利益率に影響を与える可能性があります。中小規模の生産者は、長期調達契約や統合農業事業を欠くことが多いため、このような変動に特に脆弱です。さらに、価格の不安定性は、食品、飲料、化粧品などの競争的な最終用途市場において安定した製品価格を維持することを困難にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品形態別:テクスチャー革新によるジェル形態の台頭
液体エキスは2025年のアロエベラエキス市場において最大のシェアを占め、総収益の63.77%を獲得しました。この支配的な地位は主に、化粧品、パーソナルケア、食品・飲料、医薬品処方にわたる広範な用途に起因しています。液体エキスは、ブレンドのしやすさ、高い生物学的利用能、大規模な産業加工への適合性から好まれています。メーカーは、均一な一貫性と処方の柔軟性から、飲料、ジュース、スキンケアローション、ヘアケア製品への配合に液体形態を好んでいます。さらに、液体エキスは管理された条件下で加工された場合、活性化合物のより高い濃度を保持することが多く、機能的な訴求力を高めています。
ジェル形態はアロエベラエキス市場において最も速い成長を記録すると予測されており、2031年までCAGR 10.92%で拡大します。最小限の加工、天然、直接塗布可能なアロエ製品に対する消費者の嗜好の高まりが、この成長を大きく牽引しています。アロエベラジェルは、鎮静、保湿、抗炎症特性から、スキンケア、日焼けケア、治療用途に広く使用されています。クリーンラベルおよびオーガニックパーソナルケア製品に関する意識の向上が、純粋なジェルベース処方への需要をさらに強化しています。さらに、DIYビューティートリートメントとホームレメディの人気の高まりが、アロエジェル製品の小売販売を拡大しています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能


性質別:オーガニック認証がプレミアムを牽引
従来型グレードは2025年のアロエベラエキス市場において最大のシェアを占め、総市場収益の64.58%を占めました。その強固な市場プレゼンスは主に、主要な最終用途産業全体にわたる広範な入手可能性、費用対効果、確立されたサプライチェーンによって牽引されています。従来型アロエベラエキスは、一貫した品質とスケーラブルな生産から、化粧品、食品・飲料、ニュートラシューティカル、医薬品処方に広く利用されています。メーカーは大量市場製品カテゴリーにおける競争力のある価格設定を維持するために従来型を好むことが多いです。さらに、オーガニック品種と比較して比較的低い生産・認証コストが、従来型グレードをより広い顧客基盤にとってアクセスしやすいものにしています。
オーガニックアロエベラエキスは予測期間中にCAGR 12.11%で拡大し、市場において最も速い成長を示すと予測されています。この加速した成長は主に、天然、化学物質不使用、持続可能に調達された成分に対する消費者の嗜好の高まりによって支持されています。健康、ウェルネス、環境の持続可能性に関する意識の向上が、消費者とメーカーの両方を認定オーガニック処方へのシフトに促しています。パーソナルケア、食品、ニュートラシューティカル製品におけるクリーンラベル運動の拡大が、オーガニックアロエベラエキスへの需要をさらに強化しています。さらに、スキンケアと栄養補助食品におけるプレミアム化トレンドが、企業がオーガニック製品に対してより高い価格マージンを確保することを可能にしています。
用途別:医薬品が化粧品を上回る成長
化粧品・パーソナルケアセグメントは2025年の市場において最大のシェアを占め、総収益の47.79%を占めました。この優位性は、保湿、鎮静、抗炎症特性からスキンケア、ヘアケア、日焼けケア、ビューティー処方においてアロエベラが広く使用されていることによって牽引されています。メーカーは製品の機能性と訴求力を高めるために、クリーム、ローション、ジェル、シャンプー、フェイスマスクにアロエエキスを配合しています。天然・植物由来成分に対する消費者の嗜好の高まりが、プレミアムおよび大量市場パーソナルケア製品内でのアロエベラのポジショニングをさらに強化しています。さらに、肌の健康と予防的スキンケアルーティンへの意識の向上が、アロエ配合処方への需要を押し上げています。
医薬品セグメントは予測期間中にCAGR 10.87%で拡大し、市場において最も高い成長を記録すると予測されています。この強力な成長軌跡は、アロエベラの治療特性を探求する研究開発活動の増加に起因しています。アロエエキスは、創傷治癒、抗炎症、抗菌、消化器系健康効果について広く研究・利用されています。植物由来および代替医薬品成分への需要の高まりが、医薬品処方への採用をさらに加速させています。さらに、慢性疾患や生活習慣関連疾患の有病率の増加が、ハーブおよびサポート的治療オプションの開発を促進しています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
地域分析
アジア太平洋は2025年に主要な地域市場として台頭し、世界のアロエベラエキス市場収益の32.08%を占めました。この地域の優位性は、豊富な原材料の入手可能性、アロエ栽培に適した気候条件、確立された農業慣行によって支持されています。インド、中国、タイなどの国々は、アロエベラ系成分の大規模生産と輸出において重要な役割を果たしています。アジア新興経済圏における化粧品、パーソナルケア、ニュートラシューティカル産業の急速な成長が地域需要をさらに強化しています。さらに、可処分所得の増加とハーブ・天然製品への意識の向上が、都市部および半都市部の人口全体での消費を牽引しています。
欧州はアロエベラエキス市場において最も速い成長を記録すると予測されており、2031年までCAGR 10.53%で拡大します。この加速した成長は主に、オーガニック、クリーンラベル、持続可能に調達された成分に対する消費者の嗜好の高まりによって牽引されています。外務省CBI(貿易促進機関)の調査によると、クリーンラベル製品は2021年の52%から増加し、2025年および2026年にはポートフォリオの70%以上を占めると予測されています[4]出典:外務省CBI、「どのようなトレンドが機会を提供するか」、cbi.eu。欧州の消費者は製品の透明性、認証基準、環境への影響に対する高い意識を示しており、プレミアムアロエベラ系処方への需要を支持しています。ドイツ、フランス、英国などの国々における天然化粧品およびハーブ医薬品セクターの拡大が、地域市場の拡大に大きく貢献しています。厳格な規制の枠組みも高品質で認定されたアロエエキスを促進し、信頼と長期的な需要を育んでいます。
北米は成熟しながらも着実に成長する市場を代表しており、栄養補助食品、機能性飲料、天然パーソナルケア製品への強い需要によって牽引されています。特に米国は植物由来ウェルネス成分の高い採用率を示しており、アロエベラエキスの安定した消費を支持しています。中東・アフリカ地域は、都市化の進展、ハーブ化粧品への意識の向上、医薬品投資の増加に支えられ、徐々に拡大しています。一部のアフリカ諸国の気候的適合性もアロエ栽培と輸出の機会を提供しています。一方、南米は化粧品製造産業の拡大と植物由来成分への関心の高まりに牽引され、緩やかな成長を示しています。

規制環境
アロエベラ抽出物の規制要件は、最終用途(食品、サプリメント、化粧品)や地域によって異なり、特にアロインなどのヒドロキシアントラセン誘導体(HAD)に注目が集まっている。欧州連合(EU)では、2024年11月13日にEU一般裁判所が、HADを含むアロエ葉調製品を食品への添加または食品製造への使用を禁止していた欧州委員会規則(EU)2021/468の一部を無効とする判決を下したことが、大きな転機となった。この判決により、HADを含む植物由来原料に対するリスク管理の扱いが変化した。
新規食品(ノベルフード)としての位置付けについては、一部のアロエ由来原料は、特定の抽出物の認可状況と使用条件を規定する規則(EU)2017/2470に基づくユニオンリスト枠組みに引き続き該当する。米国では、香味剤または補助剤として位置付けられる場合、食品におけるアロエ抽出物の使用は21 CFR 172.510などのFDA枠組みで扱われ、規格化された同一性および安全管理の必要性が高まっている。アジアでは、加工および汚染物質の限度に関する要件がより規範的である場合がある。例えば、台湾の基準では、食品原料としての使用をアロエベラおよびアロエフェロックスの完全に皮を剥いた葉に限定し、アロイン限度を10 ppmに設定するとともに、アロインが1 ppm未満でない限り妊婦向けの警告表示を義務付けている。こうした閾値の違いにより、経口用および外用のアロエ原料の両方でアクセスを維持するために、検証済みの分析試験、皮剥き手順、および文書化の重要性が高まっている。
競合環境
アロエベラエキス市場は中程度の断片化を示しており、多数の地域生産者と限られた数の確立されたグローバル原料メーカーの存在が特徴です。競合環境には、化粧品、食品、医薬品産業に対応する垂直統合型栽培業者、バルクエキスサプライヤー、専門加工業者が含まれます。大企業は高度な抽出技術、標準化された品質管理システム、グローバル流通ネットワークの恩恵を受ける一方、中小企業はコスト効率と地域調達を通じて競争しています。断片化した構造は、価格が重要な役割を果たす従来型グレードエキスにおいて特に競争を激化させています。
製品革新と品質保証は市場ポジショニングを形成する主要な競争要因です。企業は生理活性化合物を保存するためのコールドプロセッシングや安定化技術などの改善された抽出技術に投資しています。オーガニック、非遺伝子組み換え、フェアトレードラベルを含む認証は、特にプレミアムパーソナルケアおよびニュートラシューティカルセグメントにおいて差別化要因としてますます使用されています。化粧品ブランドや製薬会社との戦略的協力により、サプライヤーは長期供給契約を確保し、カスタマイズされた処方を共同開発することができます。さらに、企業は消費者の期待の高まりに応えるためにトレーサビリティと持続可能な調達慣行に注力しています。
企業は原材料の安全性を確保し、第三者サプライヤーへの依存を低減するために栽培面積と加工施設を拡大しています。自動化と品質試験インフラへの投資は、運営効率と国際基準への準拠を高めるのに役立ちます。市場参加者はまた、流通パートナーシップを通じて欧州やアジア太平洋などの高成長地域でのプレゼンスを強化しています。節水農業やエコフレンドリーパッケージングを含む持続可能性への取り組みが、追加的な競争パラメーターとして台頭しています。
アロエベラエキス産業リーダー
Aloe Jaumave S.A. de C.V.
Aloe Laboratories
Aloe Queen Inc.
Aloecorp Inc.
Terry Laboratories LLC
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
2024年11月13日のEU一般裁判所判決により、HADを含むアロエ葉調製品を食品に用いることを禁じるEUの禁止措置の一部が無効とされたことを受け、欧州は経口摂取用アロエのイノベーションにおける明確な短期的注目地域となっている。この変更により、これまで規制上の不確実性によって制約されていた食品・飲料の配合における道筋が再び開かれた。また、メーカーにとっては、アロエジェルおよび抽出物(機能性飲料や乳製品ベースの製品を含む)を用いた機能性食品・飲料を再投入または再配合する根拠となる一方で、HAD管理をめぐる原料規格の厳格化やEUバイヤーの期待に応えるためのコンプライアンス文書の更新も求められる。
第二の機会領域は、台湾のようにアロイン閾値が適用されるなど、明確な限度値および表示規則を設ける市場における、経口摂取用アロエに対するより厳格な品質・安全規格に関連している。これは、ブランドがよりクリーンな表示やより説得力のある原料品質を求める中で、ニュートラシューティカルおよび機能性飲料向けの規格化された試験、精製、トレーサビリティへの投資需要を後押ししている。供給面では、成長地域における垂直統合と生産能力拡大も、プレミアムグレードの商業化を支えており、主要アロエ原料サプライヤーによるメキシコを拠点とする加工能力拡大の動きに反映されている。
最近の業界動向
- 2026年5月:Aloe Queen Inc.は、化粧品およびニュートラシューティカル用途向けにイタリアでAloe Queen製品を供給するため、Prodotti Gianniとの販売提携を発表した。この販売契約により、欧州の主要なパーソナルケアおよび特殊原料市場における現地チャネルアクセスが改善され、アロエ由来原料の配合製品への採用拡大が後押しされる。
- 2025年6月:HerbalifeはAOAC INTERNATIONALが、Journal of AOAC INTERNATIONALに掲載された、アロエベラ中のアロインを識別・測定する独自方法を正式に認定したと発表した。AOAC認定手法の普及は、アロインの限度値や安全性審査が中心となるアロエ含有経口摂取製品の品質管理の標準化とコンプライアンス支援に寄与し得る。
- 2024年12月:Aloecorp Inc.は、Pharmachem Innovations, LLCのアロエベラ事業を買収し、メキシコに3番目の生産拠点を追加したと発表した。この加工拠点の追加により、アロエ原料の供給保証と規模が向上し、メキシコが栽培原料および工業的抽出の戦略的拠点としての役割を強化している。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、パーソナルケア、食品・飲料、健康関連製品に使用される液体エキス、濃縮物、ジェル、粉末などの一般な商業形態を含む、原料として販売されるアロエベラエキスの市場価値を対象としている。
調査対象外:アロエが複数成分のうちの一つに過ぎない最終消費者向け製品、およびエキスに加工されていない生アロエ葉の取引は対象外とする。
セグメンテーション概要
- 製品形態別
- 液体
- ジェル
- 粉末
- その他
- 性質別
- 従来型
- オーガニック
- 用途別
- 化粧品・パーソナルケア
- 食品・飲料
- 医薬品
- 栄養補助食品
- 動物飼料
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、アロエ栽培の全体像と原料需要シグナルを明確に把握することから始まり、数値が単一の業界ナラティブに依存しないよう設計されている。使用した公開情報源には、FAOSTATの作物統計、関連エキスおよび濃縮物に関するUN Comtradeの貿易フロー、米国農務省(USDA)およびその他農業省の刊行物、ならびにISOおよび米国食品医薬品局(FDA)などの機関による規格・安全性に関する注記などが含まれる。
また、抽出能力の拡張や原料ポジショニングに関して言及している企業の年次報告書、投資家向けプレゼンテーション、プレスリリース、業界団体のウェブサイトも調査対象としている。開示情報が限られている場合に収益や事業構成を相互確認するため、企業財務情報およニュースの有料サブスクリプションを選択的に活用しており、採用シグナルとして配合・抽出活動を追跡するために特許データベースも使用している。このリストはあくまで例示であり、データ収集、検証、および調査の明確化のために他の多数の公開・有料情報源も活用している。
一次インタビューおよびサーベイ
一次調査は、抽出収率、形態別平均販売価格、パーソナルケア・食品・飲料・サプリメント用途における需要の分布に関するデスクリサーチの前提を検証するために活用されている。アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、南北アメリカにわたる原料サプライヤー、委託加工業者、ブランド向けフォーミュレーター、ディストリビューターにヒアリングを実施し、入力値が一致しない場合はフォローアップ質問を通じて相違点を調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:14% | APAC:43% |
| 中位層:53% | 部門・ユニットリーダー:35% | EMEA:31% |
| 中小規模プレイヤー:14% | マネージャー:51% | 南北アメリカ:26% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップを組み合わせたロジックで構築されている。トップダウンの視点では、主要用途における原料需要プールから再構築し、エキスの数量と価値にマッピングし直している。モデルを実用的に保つため、アロエ栽培産出量のトレンド、エキスの輸出入動向、葉からエキスへの換算前提(形態別)、液体対粉末形態の平均販売価格レンジ、パーソナルケアおよび機能性食品におけるクリーンラベル配合へのミックスシフトなどの変数を活用している。
第一次推計後、サプライヤー収益のサンプルを積み上げ、ディストリビューターチャネルからの数量方向に関するフィードバックを確認し、インタビューで得られた引用レンジに対して価格推移の前提を検証するなど、選択的なボトムアップ近似値を用いて合計値を裏付けている。開示情報が限られた分散した地域加工業者など、カバレッジのギャップが生じた場合は、地域レベルの数量プロキシと保守的な価格帯を用いて不足分を補完し、検証時に調整している。
予測においては、中心シナリオを軸にシナリオ分析を適用し、作付面積の利用可能性、気象・供給変動性、主要エンドマーケットにおける配合採用ペースに関する専門家の見解を参考にしている。成長率は地域別に数量と価値に変換した後、年度間比較を歪める可能性のある通貨タイミングおよびインフレ効果を調整している。
データ検証と更新サイクル
アウトプットは、貿易の方向性、栽培の季節性、および形態別の想定価格が現実的なレンジ内に収まっているかどうかを含む独立したシグナルと照合して確認される。いずれかの地域でこれらのドライバーでは説明できない急激な変動が見られた場合、前提を再検討し、何が変化したかを明確にするために回答者に再連絡する。
最終承認前に、モデルは複数ステップのアナリストレビューを経て、入力値・計算・ロジックが年度および地域間で一貫していることを確認する。本調査は年次で更新され、供給ショック、新規能力増強、主要な規制変更などの重要事象が発生した場合には中間更新も実施される。納品直前に最終更新を行い、クライアントが利用可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceのアロエベラエキス市場規模と他の公表推計値との比較
アロエベラエキスの公表市場規模が必ずしも一致しないのは、調査範囲が小さいながらも重要な点で異なる場合があり、価格および通貨前提のタイミングが発行者によって異なるためである。また、ある推計がエンドユーザーの消費シグナルから需要を再構築するのではなく、企業の公表収益に依拠している場合にも差異が生じる。
実際には、最大の差異要因は、アロエベース最終製品が合計に含まれているかどうか、液体対粉末の価格平均化の方法、および非現実的な急騰を除外するために貿易・栽培指標が使用されているかどうかである。また、一部の情報源が2025年を基準年とし、他が2026年を強調するという年度整合の問題も反映されており、これらの選択は予測開始前の報告値を変化させる可能性があるが、Mordor Intelligenceではこの点を異なる方法で処理している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3.43 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 3.33 ビリオン 米ドル(2026年) | 2034年までより高い成長プロファイルを使用しており、手法として形態全体に広範な価格上昇前提を適用しているようであり、製品ミックスが厳密に分離されていない場合に合計値が高くなる可能性がある。 |
| 業界パブリッシャーB | 2.74 ビリオン 米ドル(2026年) | より狭い原料収益の視点に近い形で基準を設定し、2026年から2035年の長期ホライズンに依拠しており、保守的な数量捕捉と異なる通貨タイミングにより近期の市場価値が低く抑えられる可能性がある。 |
3つの数値の差異は、主に調査範囲と年度基準の違いによって説明され、次いで価格とミックスの経時的な推移方法の違いによるものである。前提を確定する前にエキスのみの原料定義を一貫して維持し、栽培・貿易シグナルと照合することで、当社の推計は再現可能な入力値に対してトレーサブルな状態を保ち、隣接する最終製品価値の過剰計上を回避している。


レポートで回答される主要な質問
2026年のアロエベラエキス市場の規模はどのくらいですか?
2026年には34億3,000万USDと評価されており、CAGR 8.76%で2031年までに52億2,000万USDに達すると予測されています。
アロエベラエキスにおいて最も速く成長している地域はどこですか?
欧州は最近の規制承認とプレミアム製品需要に牽引され、2031年までCAGR 10.53%で最も高い地域成長率を示しています。
どの用途セグメントが他を上回っていますか?
医薬品は、臨床的検証が全身的治療用途を拡大する中、CAGR 10.87%で最も速い成長を記録しています。
オーガニックアロエ製品がなぜ支持を集めているのですか?
認定オーガニックエキスはCAGR 12.11%を記録しています。消費者がトレーサブルで農薬不使用の植物由来成分にプレミアムを支払い、ブランドが認証をポジショニングに活用しているためです。
供給の安定性に影響を与える主な課題は何ですか?
季節的な多糖類の変動と関連する品質のばらつきが原材料の一貫性を低下させており、高度な収穫分析の必要性を高めています。
最終更新日:



