
アラーム監視市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
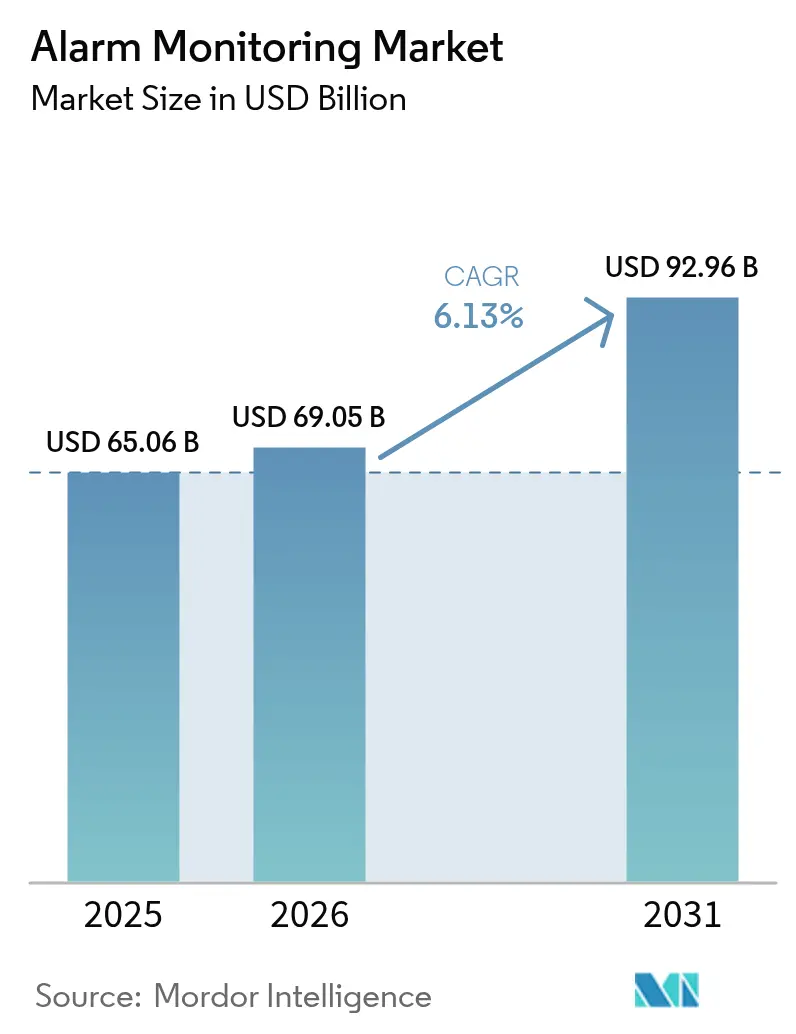
| 市場規模 (2026) | 69.05 十億米ドル |
| 市場規模 (2031) | 92.96 十億米ドル |
| Growth Rate (2026 - 2031) | 6.13 % |
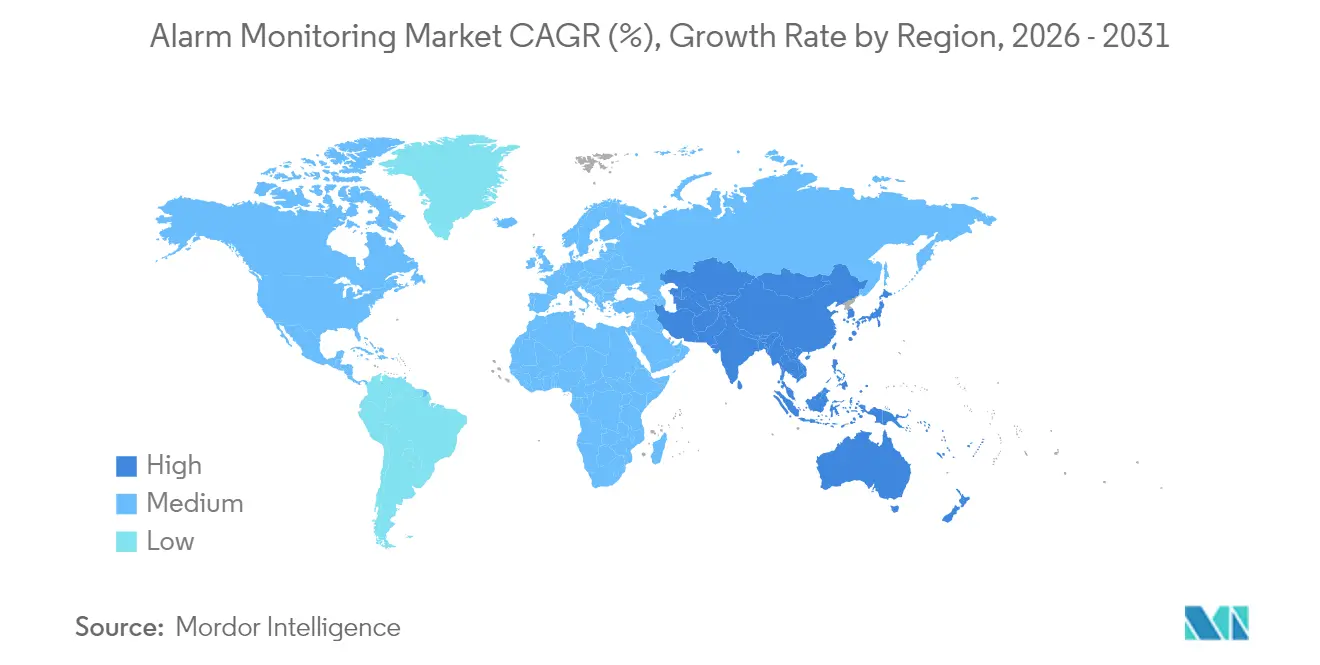
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
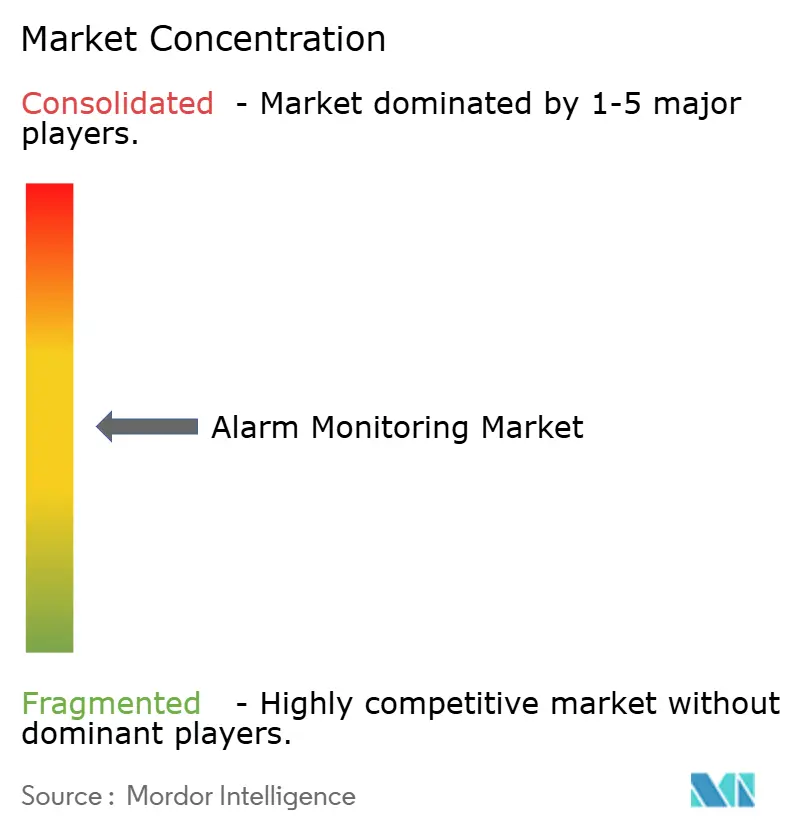
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアラーム監視市場分析
アラーム監視市場の規模は2025年に650億6,000万米ドルと評価され、2026年の690億5,000万米ドルから2031年には929億6,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率は6.13%です。レガシー電話回線シグナリングからクラウドベースのAI対応プラットフォームへの急速な移行により、対応可能な顧客基盤が拡大するとともに、ユーザー1人当たりの平均収益が向上しています。プロが監視するシステムに対して保険会社が5〜20%の割引を提供していることが、住宅および商業分野における新規導入を促進しており、5GまたはLTE-M接続により誤警報や保守作業車の出動が削減されています。メーカーが分析機能、映像、セルラーモジュールを単一のSKUにバンドルすることで競争が激化し、ハードウェアマージンは圧縮されていますが、サービスのアップグレードが加速しています。同時に、孤独労働者に関するより厳格な法規制や持続可能性に関する義務が、エネルギー、建設、公共安全資産にわたる遠隔資産監視に対する企業の需要を押し上げています。こうした動態が合わさり、北米および欧州の飽和した地域での価格圧力が高まる中にあっても、中程度の一桁台の成長が持続しています。
主要レポートの要点
- 提供内容別では、サービスが2025年のアラーム監視市場において49.22%の収益シェアを占め、一方でソフトウェアは2031年にかけて年平均成長率6.78%で拡大する見込みです。
- 通信技術別では、セルラーネットワークが2025年のアラーム監視市場シェアの44.35%を占め、IPネットワークは2031年にかけて年平均成長率6.74%を記録すると予測されています。
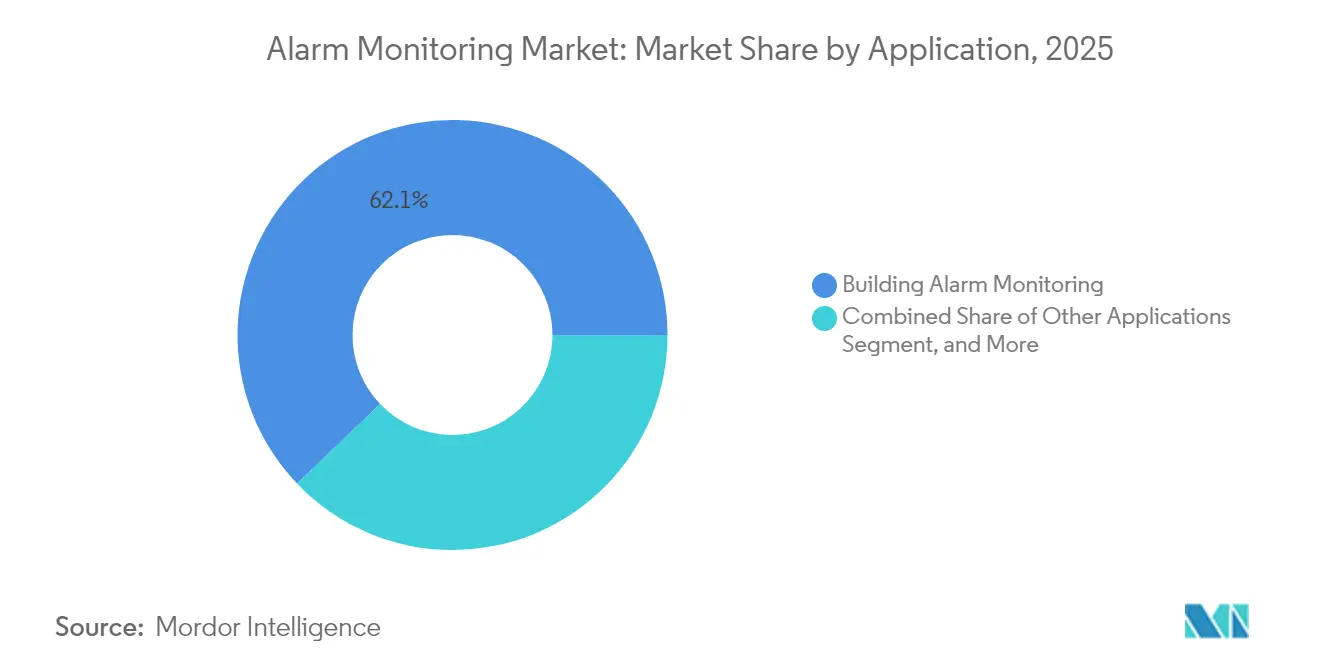
- アプリケーション別では、建物監視が2025年のアラーム監視市場において62.13%の収益を獲得しており、スマートシティインフラは2031年にかけて年平均成長率7.05%で進展すると予測されています。
- エンドユーザー別では、住宅顧客が2025年のアラーム監視市場において52.15%の収益を占めており、産業・インフラ施設は同期間において年平均成長率6.93%が見込まれています。
- 地域別では、北米が2025年のアラーム監視市場において38.55%の収益でリードしており、アジア太平洋地域は2031年にかけて年平均成長率6.69%で拡大すると推定されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| クラウドベースのVSaaS(サービスとしての映像監視)アラームプラットフォームの採用拡大 | +1.2% | 北米と欧州が主導するグローバル | 中期(2〜4年) |
| 積極的な脅威検知のためのAI搭載映像分析の統合 | +1.5% | 北米とアジア太平洋地域が中心、欧州にも波及 | 中期(2〜4年) |
| プロが監視するシステムに対する保険料インセンティブ | +0.8% | 主に北米と欧州 | 短期(2年以内) |
| 高リスク産業における孤独労働者安全義務法規の強制 | +0.9% | 先進市場でより厳格に施行されるグローバル | 長期(4年以上) |
| 再生可能エネルギーサイトにおける遠隔資産監視需要の拡大 | +0.7% | 再生可能エネルギー拠点に集中したグローバル | 長期(4年以上) |
| 5GおよびLTE-Mの拡大によるセルラーアラーム信頼性の向上 | +1.1% | アジア太平洋地域が中心、北米、一部欧州市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クラウドベースのVSaaSアラームプラットフォームの採用拡大
クラウド映像監視サービス(VSaaS)はコストを設備投資から予測可能な運営費に移行させ、企業がメンテナンスを外部委託しながらストレージと分析機能を即座にスケールアップできるようにします。大手プロバイダーは現在、毎年数億件のシグナルを処理しており、マルチテナントアーキテクチャがオンプレミスサーバーよりもバーストトラフィックへの対応に優れていることを実証しています。アップデートが集中的に展開されるため、顧客はサイト訪問なしに新しいAI機能を受け取ることができ、保守作業車の出動と二酸化炭素排出量が削減されます。施設管理ソフトウェアとの統合により、プラットフォームはセキュリティ、空調、エネルギーダッシュボードのための単一の管理画面となります。クラウド能力を欠くベンダーは、予測分析および自動対応オプションを備えたプロバイダーへ加入者が移行するにつれ、マージン低下のリスクにさらされています。
積極的な脅威検知のためのAI搭載映像分析の統合
多様なカメラ映像で訓練された機械学習モデルは、人間とペットや植物の動きを区別し、誤出動を最大40%削減します。[1]UL Solutions、「セキュリティアラームサービス認証」、ul.com 監視センターはその結果、運営費を削減し、緊急対応機関の信頼を向上させます。顔認証などのアイデンティティベースの分析により、人物固有の警告が可能となり、アクセス制御収益が向上します。Honeywell International Inc.などのメーカーはエッジにアルゴリズムを組み込み、データ主権規制を遵守しながら帯域幅を節約しています。しかし、欧州および一部の米国の州におけるプライバシー規制は、統合業者にオプトイン同意と監査証跡を求めるコンプライアンス上の負担を課しています。プライバシーバイデザインのフレームワークを習得したプロバイダーは、規制された垂直市場において持続的な差別化を実現します。
プロが監視するシステムに対する保険料インセンティブ
保険会社は、UL認定の中央監視局サービスを導入した物件に対して5%〜20%の保険料割引を提供しています。高価値施設では、節約額が月次監視費用を上回ることが多く、セキュリティをオプション費用ではなくコスト最適化の手段として位置づけ直しています。UL 827やTMAファイブダイヤモンドなどの認証は、対応信頼性の指標として機能し、ブローカーの推薦やベンダーの候補選定を導きます。サイバー賠償責任を含む新たな補償クラスは、デュー・ディリジェンスの証拠として24時間365日の不正侵入または環境監視をますます参照するようになっています。その結果、認定済み監視局を持つプロバイダーは取引を迅速に成立させ、プレミアムARPU(ユーザー1人当たりの平均収益)を正当化できます。
高リスク産業における孤独労働者安全義務法規の強制
石油・ガス、鉱業、建設業では、OSHA(米国労働安全衛生局)および同等の国際的な法令に基づき、規制当局がリアルタイムの位置追跡および転倒警報を義務付けています。プロの監視は、デュアルパス通信と自動エスカレーションプロトコルによって冗長性を加えます。罰金や生産遅延がサービス費用を上回るため、企業は安全監視を不可欠なインフラとして扱い、契約を複数年の期間に延長します。Johnson Controls International plcが運営するトレーニングアカデミーは技術者不足の解消を支援し、遠隔地でも認定済みの設置を確保します。規制の動向は、マクロ経済の低迷期においても長期的なサービスパイプラインを下支えします。
阻害要因の影響分析*
| 阻害要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 住宅監視サブスクリプションにおける高い解約率 | -1.8% | 特に北米でより顕著なグローバル | 短期(2年以内) |
| IoTアラームエンドポイントのサイバーセキュリティ脆弱性 | -1.2% | GDPRにより欧州での懸念が高まるグローバル | 中期(2〜4年) |
| 新興市場における認定設置業者の不足 | -0.9% | アジア太平洋地域、南米、アフリカの一部 | 長期(4年以上) |
| 3G/2Gネットワークのサービス終了による機器の陳腐化 | -1.1% | 先進市場で進展が加速するグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
住宅監視サブスクリプションにおける高い解約率
年間12%を超える離反率はマージンを侵食し、プロバイダーに再獲得への多大な費用支出を強いています。[2]OSHA(米国労働安全衛生局)、「労働安全衛生基準」、osha.gov 価格に敏感なミレニアル世代は月次費用を避けてスマートフォン警報付きのDIYカメラを好む傾向があります。規制当局の審査が長期契約や自動更新条項を制限し、かつては解約を抑制していたロックイン戦略を困難にしています。解約率を改善するため、既存事業者は照明や漏水検知などのホームオートメーションバンドルを追加し、日常的なエンゲージメントを深化させています。初期結果は若干の改善を示していますが、経済的な景気後退が生じれば解約の波が再燃するおそれがあります。
IoTアラームエンドポイントのサイバーセキュリティ脆弱性
接続されたセンサーはすべて、クレデンシャルスタッフィング、ボットネットへの組み込み、またはネットワークの横断移動に対する攻撃対象領域を拡大させます。[3]UL Solutions、「火災アラームサービス認証」、ul.com GDPRは、攻撃者がカメラやパネルを通じて個人データにアクセスした場合に多額の罰金を科し、運営者の責任を高めます。エンドツーエンドの暗号化、ゼロトラストセグメンテーション、および署名済みファームウェアアップデートはリスクを軽減しますが、材料費を増加させます。小規模な販売業者はしばしば侵害を監視するためのSOC(セキュリティオペレーションセンター)リソースを欠いており、マネージドサイバーサービスを提供する卸売監視センターに機会をもたらしています。デフォルトパスワードやオープンポートフォワーディングが依然として住宅設置環境に蔓延しているため、顧客教育は引き続き重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
サービスが定期収益の変革を牽引サービスは2025年に49.22%の収益を生み出しており、顧客が24時間365日の監視、プロによる設置、およびメンテナンスに対する予測可能な月次費用を好む傾向が反映されています。サービス向けアラーム監視市場規模は、サイトごとのARPUを引き上げる高度なクラウド分析とともに拡大する見込みです。コモディティ化されたセンサーが価格圧力に直面する中でハードウェア収益は軟化していますが、危険な場所で追加認定が求められる堅牢な産業用機器はニッチなプレミアムを維持しています。ソフトウェアサブスクリプションは予測年平均成長率6.78%ですべてのカテゴリーを上回っており、分析ファーストのビジネスモデルへの転換を裏付けています。
定期契約はキャッシュフローを安定させ、プロバイダーが地域の販売業者を全国規模の事業に統合する買収資金を確保できるようにしています。UL認定費用と中央監視局の冗長性は、既存事業者を守る参入障壁を生み出しています。一方、DIY設定を可能にするSaaSダッシュボードにより、オペレーターは小規模アカウントを収益性高くサービスできます。その結果、アラーム監視市場はますます、長期サービス年金とハードウェアマージンを組み合わせたハイブリッドプレイヤーを優遇するようになっています。

注記: すべての個別セグメントのシェアはレポート購入時に取得可能


通信技術別:
セルラーネットワークがIoT拡大を実現セルラーは2025年に44.35%の収益を占めており、都市部と農村部の両方においてオフサイトのシグナル送信のバックボーンであり続けています。バッテリー効率の高いLTE-MおよびNB-IoTモデムにより、アラーム監視市場を牽引する遠隔パイプラインや太陽光発電アレイへの展開が広がっています。一方、IPベースのソリューションは、帯域幅を多く必要とする映像をサポートする建物全体のイーサネットおよびPoEアップグレードにより、年平均成長率6.74%で最も速く成長しています。顧客は保険引受と消防法規の冗長性要件を満たすため、有線IPとセルラーフェイルオーバーを組み合わせたデュアルパス構成を選択することが多くあります。
旧来のPOTS(一般公衆電話サービス)回線は、インフラ助成金がコストを相殺する政府機関や歴史的建造物で継続使用されていますが、通信事業者は5年以内にそれらを廃止する方向にあります。無線ネットワークは仮設建設現場やイベント会場で存在感を保っており、利用可能な通信事業者間で自動的に切り替える複数技術ハブの重要性を示しています。汎用ゲートウェイを提供するサプライヤーは、移行サイクルが加速するにつれてより多くのシェアを獲得しています。
アプリケーション別:
スマートシティが従来のセキュリティを超えたイノベーションを推進建物監視は2025年に62.13%の収益を占めており、商業用不動産における法規制で義務付けられた火災および不正侵入対応がその基盤となっています。しかし、交通制御、環境センシング、公共空間安全における自治体展開がアラーム監視市場を年平均成長率7.05%で拡大させています。これらのプロジェクトはオープンAPIとSCADA(監視制御・データ収集)との相互運用性を必要とし、複数ベンダーによるコンソーシアム入札につながっています。車両追跡は規模が小さいものの、フリート保険の義務化と貨物盗難対策から恩恵を受けていますが、物流マージンが薄いため成長は緩慢です。
人命安全、エネルギー管理、および在室分析の融合が価値提案を再定義しています。BACnet、KNX、またはMatterプロトコルを統合するベンダーは、空調最適化および予知保全へのアップセル経路を開拓します。このようなクロスドメイン能力は、監視センターをコモディティ化されたシグナルルーターではなく、総合的な施設管理パートナーとして位置づけます。
注記: すべての個別セグメントのシェアはレポート購入時に取得可能
エンドユーザー産業別:
産業需要が住宅成長を上回る住宅ユーザーは2025年においてもなお52.15%の収益を占めていますが、産業・インフラクライアントはプレミアムパッケージを求め、年平均成長率を6.93%へと押し上げています。労働者安全、環境排出、資産健全性をカバーする規制コンプライアンスにより、工場、公益事業、エネルギー分野では監視アラームが不可欠となっています。その結果、コンシューマー向けスマートホームブランドが低価格帯の住宅プランを侵食している中でも、アラーム監視市場シェアは着実に企業アカウントへと傾いています。
病院やデータセンターなどの商業施設は、AI支援による検証とガードサービスに追加料金を支払い、誤出動の削減を活用して保険割引の交渉を行っています。政府機関はサイバーセキュリティSLAを組み込んだ長期契約を調達し、サプライヤーを5年以上にわたって固定します。こうした動態が総合的なARPUを引き上げ、住宅の解約リスクに対する緩衝材となっています。
地域分析
北米アラーム監視市場
北米は2025年の収益の38.55%を占め、成熟したアラームセンターインフラと確立されたディーラーネットワークを活用して、AIアナリティクスおよびホームオートメーションのアドオンをバンドル提供している。アラーム監視市場では、ADTの最新指標である12.6%が示すように、セキュリティをライフスタイルの利便性と結びつけるエンゲージメントプログラムの進展により、解約率が徐々に低下している。UL 827およびTMA ファイブダイヤモンドなどの規制フレームワークは、小規模参入者を独立局ではなくホールセールパートナーシップへと誘導し、規模の大きい既存事業者のマージンを維持している。
アジア太平洋アラーム監視市場
アジア太平洋地域は6.69%のCAGRで拡大しており、各国政府は交通カメラ、大気質センサー、緊急通報ボックスを統合指令センターに統合するスマートシティプラットフォームへの資金提供を行っている。グリーンフィールド建設が主流であるため、セルラーおよびIPコネクティビティが固定電話回線を上回るペースで普及し、メガシティにおける迅速な展開を可能にしている。しかし、市場の断片化は依然として続いており、グローバルベンダーは入札を獲得するために言語、支払条件、アフターサービスのローカライズが求められる。設置作業員の不足がさらにスケジュールを複雑にしており、中小企業向けのセルフインストール型ワイヤレスキットの魅力が高まっている。
欧州アラーム監視市場
欧州の安定した成長は、プライバシーを重視したサイバーセキュリティ強化ソリューションへの需要を反映している。Verisureは13カ国で570万人の顧客を抱え、平均応答時間60秒未満を誇り、これがプレミアム価格設定を支えるベンチマークとなっている。データ不正使用に対するGDPRの制裁は、エンドツーエンド暗号化およびSOC-2準拠を文書化したプロバイダーを選択するよう企業に促している。一方、グリーンビルディング指令は、改修プロジェクトにおけるセキュリティとエネルギーを統合したパッケージの導入を推進し、アラームの関連性を侵入検知以外の領域にまで拡大している。

規制環境
アラーム監視に関する規制は、中央監視局の認定、アラーム伝送の信頼性、およびIP接続システムのサイバーセキュリティとの結び付きを強めている。米国では、UL 827が中央監視局サービスの中核的な適合基準であり続けており、最新版は2025年5月にANSI承認され、定期的な監査を通じて検証される運用・自動化要件が強化された。通信の移行政策も信号伝送の選択に影響を与えている。2026年4月、米国連邦通信委員会(FCC)は技術移行規則を採択し、アラーム受信機に対するレガシーG.711コーデック・ハンドシェイク要件の義務化を見送り、レガシーな音声経路からIPベースの伝送モデルへの移行を後押しした。
欧州では、監視・アラーム受信センターはEN 50518(EN 50518:2019/A1:2023などの改訂を含む)に基づいて運営され、防火・防犯システム向けの安全な遠隔サービスはEN 50710:2021によって規定されている。これらの規格は、監視業務がクラウド管理型ワークフローへ移行する中で、施設の耐性、安全な運用、および制御された遠隔アクセスを強化するものである。管轄区域固有のライセンス制度も依然として重要であり、例えばシンガポールのFire Safety (Alarm Monitoring Services) Regulations 2020は、アラーム監視ネットワークおよび信号伝送リンクを運営する事業体に適用される。地域を問わず、サイバーセキュリティ要件は指針的なものから、ネットワーク化されたアラームシステムに対する強制力のある規則へと移行しており、監視対応ソリューションにおける暗号化、アクセス制御、および監査可能性に関する基本要求水準を高めている。
バリューチェーン分析
アラーム監視のバリューチェーンは、上流の部品・機器サプライヤー(センサー、コントロールパネル、ゲートウェイ、セルラー/IP通信モジュール)から始まり、機器のファームウェア、クラウドプラットフォーム、分析機能を提供するOEMおよびソフトウェアプロバイダーへと続く。中流の参加者には、ディストリビューター、システムインテグレーター、設置業者が含まれ、これらはシステムを設計・展開し、セルラーまたはIPを介して拠点を接続し、ルールとワークフローを設定する。下流では、24時間365日体制の監視センター(全国規模のプロバイダーまたはホールセール監視パートナーが所有)が、イベントのトリアージ、検証、出動調整、顧客サポートを提供し、しばしば継続的サービスに支えられており、これは2025年時点で収益の49.22%を占めていた。
規格および認証要件は、バリューチェーン全体での価値の獲得方法に影響を与えており、特に監視センター層においては、認定と冗長性が参入障壁を高めている。技術的・運用上のコンプライアンスの拠り所としては、中央監視局サービス向けのUL 827(2025年5月改訂)と、IEC 60839-5-1:2024などのアラーム伝送に関する性能・セキュリティ要件、さらに欧州のARC要件であるEN 50518:2019/A1:2023が挙げられる。展開がレガシーなPSTN信号伝送からIPおよびクラウド管理型の運用へと移行する中で、価値はソフトウェア(API、ダッシュボード、分析機能、サイバーセキュリティ管理)へと移りつつあり、設置業者やインテグレーターは、欧州の新たな指針・規格に沿った相互運用性と安全な遠隔アクセスの実装によって差別化を図っている。
競合状況
中央監視局の冗長性、認定取得、研究開発における規模の優位性が小規模な競合他社への参入障壁を生み出しているため、この分野では中程度の統合が進んでいます。ADT Inc.、Johnson Controls International plc、Securitas ABは全国規模の事業網と信頼されるブランドを活用し、認定監視プランへと保険契約者を誘導する保険パートナーシップを確立しています。アラーム監視市場には、年間3億5,000万件のシグナルを処理するクラウドプラットフォームを持つAlarm.com Holdings, Inc.のような技術系破壊者も存在しており、レガシーオンプレミスモデルとSaaSアーキテクチャの間における効率性とイノベーションの格差を浮き彫りにしています。
GardaWorldが2025年1月にStealth Monitoringを買収して遠隔映像分析を拡大し、Guardian ProtectionがMonitronicsのアカウントを取得して住宅規模を強化するなど、買収の勢いは依然として旺盛です。現在ULにより認定されているANSI/TMA AVS-01などの標準規格は、アラームスコアリングを自動化するプロバイダーを優遇することで、誤出動を削減し公共安全リソースを解放します。再生可能エネルギーサイトや孤独労働者安全分野ではニッチな機会が生まれており、専門的な統合業者がドメイン専門知識を活かして魅力的なマージンを確保できます。
アラーム監視産業リーダー
ABB Ltd.
Siemens AG
Honeywell International Inc.
Schneider Electric SE
Rockwell Automation, Inc.
- *免責事項:主要選手の並び順不同
アラーム監視市場
- ADT Inc.
- Johnson Controls International plc
- Securitas AB
- Verisure Holding AB
- Honeywell International Inc.
- Schneider Electric SE
- ABB Ltd.
- Siemens AG
- Rockwell Automation, Inc.
- Diebold Nixdorf, Incorporated
- Assa Abloy AB
- Robert Bosch GmbH (Bosch Security Systems)
- Alarm.com Holdings, Inc.
- Vivint Smart Home, Inc.
- Brinks Home Security (Monitronics International, Inc.)
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Zhejiang Dahua Technology Co., Ltd.
- Stanley Black and Decker, Inc.
- Allegion plc
- CPI Security Systems, Inc.
- SimpliSafe, Inc.
- Telular Corporation
- Nortek Security and Control LLC
- Resideo Technologies, Inc.
- Chubb Fire and Security Group (Carrier Global Corporation)
- Tyco Fire and Security Services

市場機会と将来展望
主要な空白領域は、規格や規則が安全なIP接続とサイバーセキュリティの基準を引き上げる中での、アラーム伝送・監視ワークフローの現代化である。これにより、レガシーな信号伝送に依然として依存している既設ベース全体でアップグレード需要が生まれている。安全なIPベースのアラーム伝送向けにANSI承認されたSIA DC-09プロトコルの2026年版改訂(2026年3月にリリース)は、更新された暗号処理と自動コミッショニングを含む、より強固なセキュリティ管理を支援する。これにより、複数拠点展開における導入上の摩擦が軽減され、パートナー統合が加速される。同時に、NFPA 72(2025年版)はIP接続の火災警報システムに対して義務的なサイバーセキュリティ要件を導入しており、主要な管轄区域での採用(例えば、カリフォルニア州では2026年1月1日施行)は、安全な設定、監査履歴、インシデント対応手順を文書化できる監視サービスへの需要を強めている。
プラットフォーム主導の相互運用性は、産業・インフラ拠点における従来の侵入検知を超えて、安全性・運用監視へと対応可能な機会範囲を広げている。APIとリモート設定機能を公開するベンダーエコシステムは、複数ベンダーの統合をより少数のダッシュボードへ集約することを支え、ソフトウェアサブスクリプションと高付加価値サービスへの移行を強めている。HoneywellとSiemensはいずれも、クラウド接続のビルディング・安全ソフトウェアおよび遠隔アラーム管理ツールを通じてこの方向性を示しており、監視センターやインテグレーターに対し、規制対象施設や分散型資産運用者向けに検証済みアラーム、分析機能、安全な遠隔サービスをバンドルする経路を提供している。
Recent Industry Developments in アラーム監視市場
- 2026年6月:Honeywellは、接続されたガス検知機器群向けに集中型ダッシュボード、履歴データ表示、リアルタイムアラートを提供する強化版Safety Suite 2.0産業用ソフトウェアを発売した。この発売は、分散型産業拠点全体での機器群の可視性とイベント対応を改善することで、ソフトウェア主導の監視ワークフローを強化するものである。また、単体機器から、継続的なソフトウェア価値を持つプラットフォームベースの監視サービスへという市場の移行を後押ししている。
- 2025年7月:Honeywellは、フェニックス・スカイハーバー国際空港における火災警報の自動化を拡大するために選定された。このプロジェクトの範囲は、大規模施設が監視・出動業務に連動するより自動化された検知・対応ワークフローによって生命安全システムをアップグレードしていることを示している。また、稼働率とコンプライアンス要件が専門的な監視の役割を高める中で、現代化されたアラーム基盤への企業投資が続いていることも示唆している。
- 2024年9月:Honeywellは、監視サービス向けのIoT API統合により、監視・接続ビルディング機能を拡大した。この統合により、複数ベンダー環境全体での相互運用性が改善され、インテグレーターやエンドユーザーがアラーム、映像、ビルディングシステムを単一の運用ビューに統合しやすくなっている。このアプローチは、統合上の摩擦を減らし監視サービスの付帯率を高める、オープンでクラウド対応のプラットフォームへの傾向を強めている。


アラーム監視市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、アラーム監視市場とは、顧客拠点における防犯・安全イベントの監視から得られる価値を対象とし、アラーム信号が受信され、検証され、その後電気通信網およびIPネットワークを用いて対応者へエスカレーションされる仕組みを指す。
対象範囲の除外事項:監視に紐づかない単発の機器販売は除外し、また常駐警備や物理的な保安要員配置サービスも除外する。
セグメンテーション概要
- 提供内容別
- ハードウェア
- 遠隔端末装置(RTU)
- アラームセンサー
- 通信ネットワークおよびゲートウェイ
- その他のハードウェア
- ソフトウェア
- サービス
- ハードウェア
- 通信技術別
- 有線通信ネットワーク
- セルラー無線ネットワーク
- 無線ラジオネットワーク
- IPネットワーク
- アプリケーション別
- 車両アラーム監視
- 建物アラーム監視
- その他のアプリケーション
- エンドユーザー産業別
- 住宅
- 商業
- 産業・インフラ
- 政府・公共安全
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- メキシコ
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、アラーム監視が実務上どのように提供されているか、信号伝送からイベント処理までを明確化することから始めた。これは、サービスの境界が近接する保安サービスと不明瞭になりがちなためである。補足的な文脈として、FCCの通信政策更新、米国人口調査局および労働統計局の労働・サービス価格動向に関する統計、Eurostatの事業統計、および保安機器に関する国連Comtradeの貿易フローなど、公的・公式な情報源を活用した。
モデル入力の裏付けとして、監視型アラームの割引について論じたNFPAの防火安全指針や保険・リスク関連の刊行物、上場保安サービス事業者の公開資料や投資家向け説明資料などの参考情報源も確認した。企業の収益区分や地域別の展開状況が不明確な場合には、企業財務・インテリジェンスの有料サブスクリプションおよび特許データベースを用いて技術動向とソリューション構成を確認し、その後残りの前提事項をインタビューで検証した。これらの例は網羅的なものではなく、最終的な推定値を収集・相互確認・明確化するために、他にも多数の公開文書やデータ系列を用いた。
一次インタビューおよび調査
一次調査は、監視収益として計上される範囲、バンドルパッケージの価格設定方法、および住宅用・商業用・車両関連の監視の間で構成がどのように変化しているかを相互確認することに重点を置いた。APAC、EMEA、アメリカ地域のインテグレーター、監視センター運営者、チャネルパートナー、企業向け保安バイヤーと対話を行い、デスクリサーチで判明した不明点をフォローアップで解消した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | 経営幹部(CXO):14% | APAC:51% |
| 中位層:51% | 機能/部門リーダー:29% | EMEA:31% |
| 小規模事業者:15% | マネージャー:57% | アメリカ地域:18% |
市場規模算定と予測
当社の規模算定は、監視対象拠点数と監視浸透率の前提を通じて設置済みアラームシステム需要を再構築し、それを標準的な月額費用および付加サービスの価格を用いて価値に変換するトップダウン方式を採用している。合計値の現実性を保つため、サンプリングした事業者収益の積み上げ、チャネル価格の確認、監視対象アカウント当たりの推定収益の検証といった、選択的なボトムアップ確認によって結果を裏付けている。
モデルを形成する主要な入力要素には、主要地域別の監視対象アカウント数、通信経路(セルラー、IP、無線、レガシー有線)の構成比、顧客タイプ別の平均監視費用範囲、チャーン率および契約期間のパターン、ARPUを高めるインタラクティブまたは映像検証型監視付加サービスの割合が含まれる。予測にはシナリオ分析を用いた。これは、料金の上昇、レガシー回線からセルラーおよびIPへの移行、誤報削減プログラムが、地域の政策や保険インセンティブに応じて異なる速度で普及に影響を及ぼす可能性があるためである。ボトムアップ確認で網羅性に欠ける部分があった場合には、地域の監視対象拠点密度を用いてスケーリングし、インタビューで確認された価格帯で調整することで対処した。
データ検証と更新サイクル
算出結果は、公表されている価格水準と推定ARPUの比較、住宅・商業用資産動向と監視対象アカウント密度の比較、マクロサービス指標と事業者収益成長率の比較など、複数の独立した指標間での三角検証によって確認される。大きな差異があれば見直しを行い、前提条件を一行ずつ検査し、変数が予想範囲を外れた場合や新たな市場イベントが普及行動を変化させた場合には再ヒアリングを実施する。
各レポートは年次で更新され、通信経路における主要な規制変更や価格の大幅な変化など、重要な変動が発生した場合には中間的な更新を行う。提出前には最終的なアナリストレビューを実施し、数値が最新のデータおよび最新の検証結果を反映していることを確認する。
Mordor Intelligenceのアラーム監視市場規模と他の公表推定値との比較
アラーム監視市場に関する公表された総額は、企業によってわずかに異なる収益ストリームを計上していることや、基準年および更新時点の選び方が異なることから、必ずしも一致しない。この市場では、単体ハードウェアが同じ数値に含まれているかどうか、バンドル型のスマート保安サブスクリプションがどのように扱われているか、そして推定値が監視対象アカウントの需要プールに整合しているのか、より広範な電子保安支出に整合しているのかによって、最も大きな差異が生じることが多い。
監視対象アカウント密度と標準的な月額費用の確認は、バンドル価格設定やIP・セルラー経路への移行に関するインタビューによって裏付けられており、Mordor Intelligenceの2026年の値を、より広範な保安機器総額ではなく、継続的な監視および関連する契約サービスに結び付ける証拠となっている。差異は、他の発行元が2022年または2025年を起点として採用し、地域構成の調整を行わずに単一のグローバルASP上昇率を適用したり、推定値を確定する前に推定ARPUを公開価格表と再確認していない場合にも生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上の欠陥 |
|---|---|---|
| Mordor Intelligence | USD 69.05 B (2026) | |
| 業界紙A | USD 46.20 B (2022) | より早い基準年と、ハードウェアとソリューションを混合したより広範な枠組みを用いており、これによりインタラクティブおよび映像検証型監視によるその後の年のサブスクリプション上昇を過小評価する可能性がある。 |
| 業界刊行物B | USD 59.97 B (2025) | 単一の基準年の値に依拠しており、監視専業収益が機器バンドルからどのように分離されているかについての透明性が限られており、地域別の価格および構成の確認が公開の要約において明確に示されていない。 |
この表は、算出方法の違いではなく、時期と対象範囲の選択が差異の大部分を説明することを示している。計上される収益が監視対象拠点の需要と現実的な費用帯に結び付けられている場合、その結果として得られる数値は、追跡、検証、更新がしやすくなる。それは普及状況や価格設定が変化する際にも同様である。


レポートで回答される主要な質問
2026年のアラーム監視市場の規模はどのくらいですか?
アラーム監視市場規模は2026年に690億5,000万米ドルに達し、2031年までに929億6,000万米ドルに達すると予測されています。
2031年までのアラーム監視ソリューションの予想年平均成長率はどのくらいですか?
市場は2026年〜2031年の期間にわたって年平均成長率6.13%で成長すると予測されています。
最も速い成長を示している地域はどこですか?
アジア太平洋地域は年平均成長率6.69%を記録し、他のすべての地域を上回ることが見込まれています。
最も速く成長しているアプリケーション領域はどれですか?
スマートシティインフラ監視が2031年にかけて年平均成長率7.05%の見込みでトップとなっています。
保険インセンティブはどのように採用に影響を与えていますか?
5〜20%の保険料割引により、プロが監視するアラームは費用対効果が高くなり、住宅および商業顧客における普及が加速しています。
最終更新日:



