市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
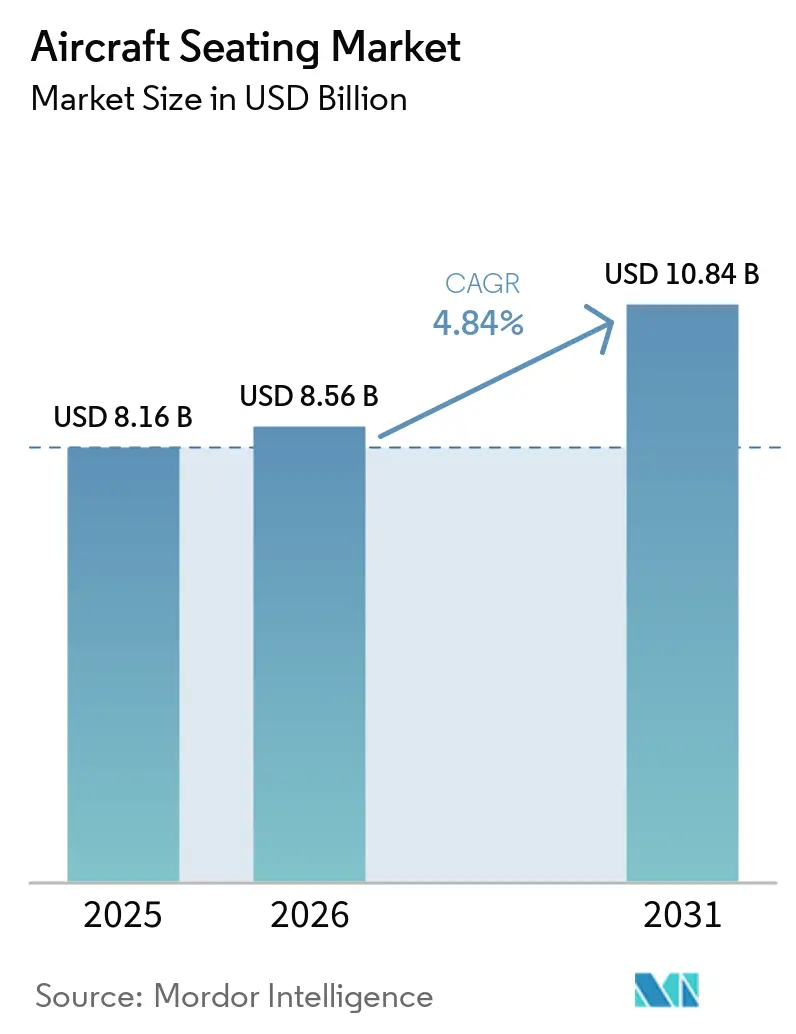
| 市場規模 (2026) | 8.56 十億米ドル |
| 市場規模 (2031) | 10.84 十億米ドル |
| 成長率 (2026 - 2031) | 4.84 % |
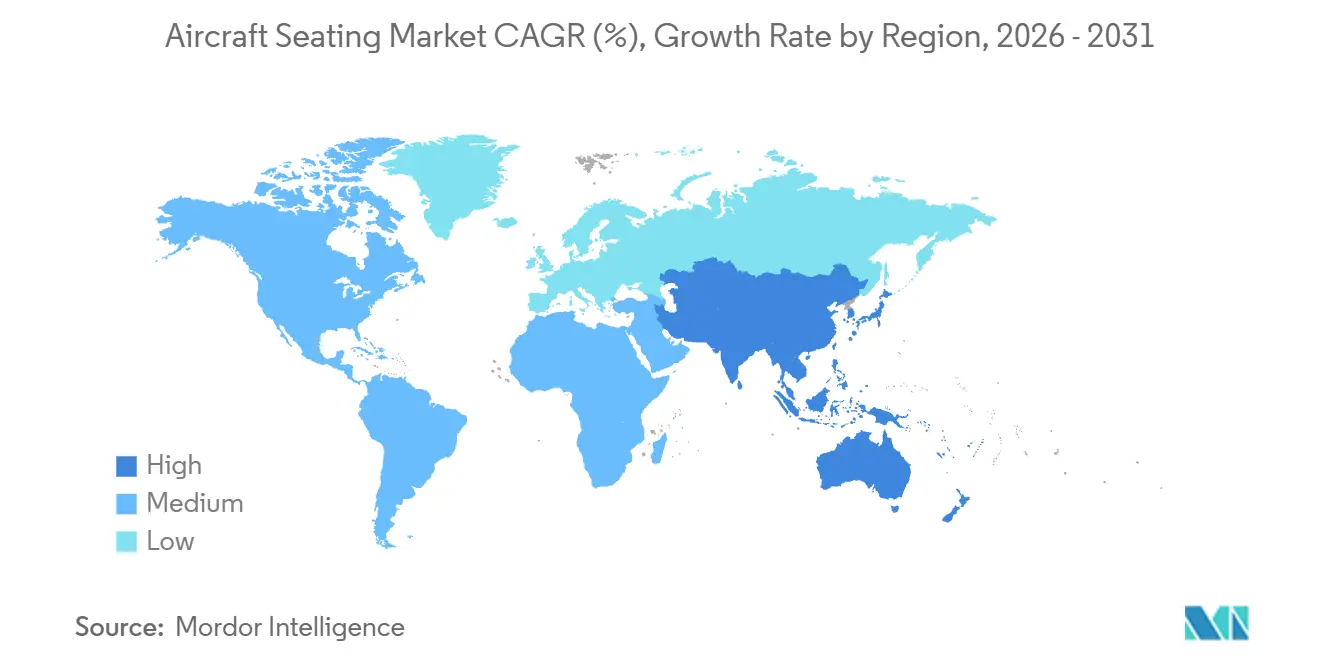
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる航空機シーティング市場分析
航空機シーティング市場規模は2025年に8.16 ビリオン 米ドルと評価され、2026年の8.56 ビリオン 米ドルから2031年には10.84 ビリオン 米ドルに達すると予測されており、予測期間(2026年~2031年)中のCAGRは4.84%です。航空機メーカーの納入バックログにより、ラインフィットシーティングの需要は複数の生産年にわたって可視化されています。航空会社もキャビンへの投資を進めており、プライバシー、直接通路アクセス、より優れたプレミアム製品が旅客収益を押し上げる可能性があります。これらのプログラムは中期フリートにも適用されるため、新造機を超えた需要を生み出しています。したがってサプライヤーは、大量生産のナローボディプログラムに対応する生産能力を持ちながら、カスタマイズされたワイドボディ向けのエンジニアリングリソースを確保する必要があります。認証能力、材料選定、納入信頼性は、航空機シーティング市場における競争の中心的要素であり続けています。
主要レポートのポイント
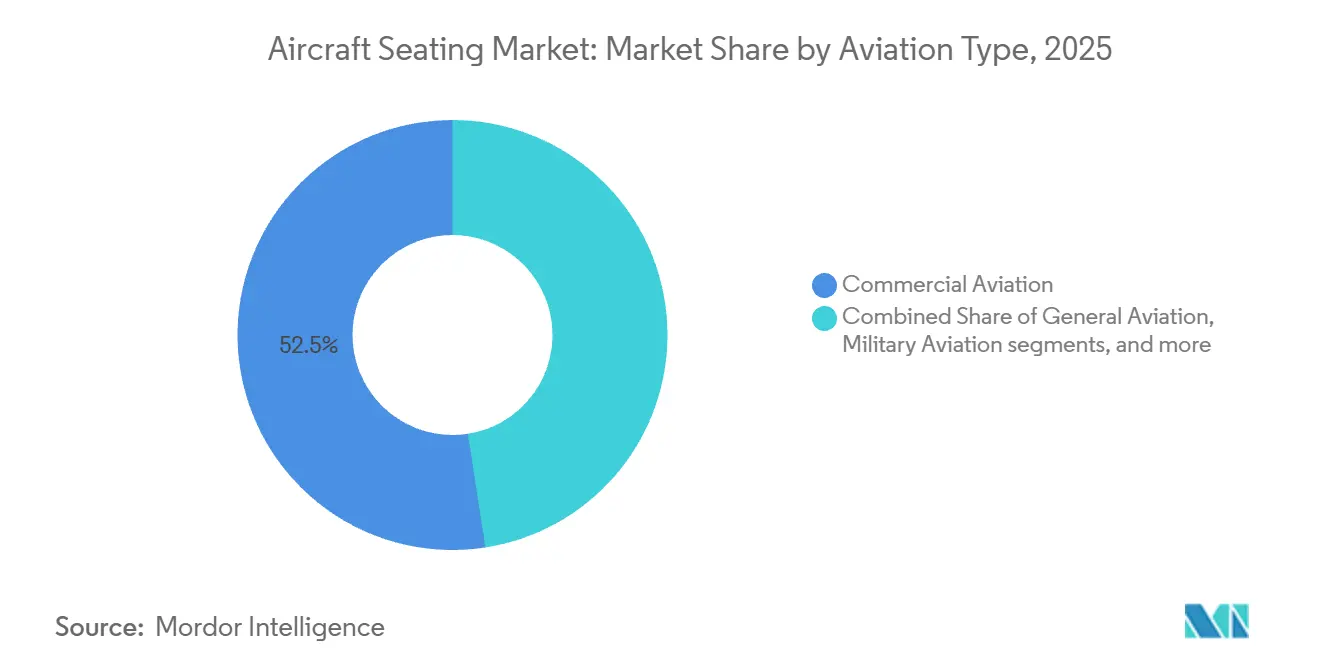
- 航空タイプ別では、商業航空が2025年の航空機シーティング市場シアの52.45%を占め、一般航空は2031年までに5.72%のCAGRで成長すると予測されている。
- 座席クラス別では、旅客シートが2025年の航空機シーティング市場シェアの51.38%を占め、2031年までに7.47%のCAGRで成長すると予測されている。
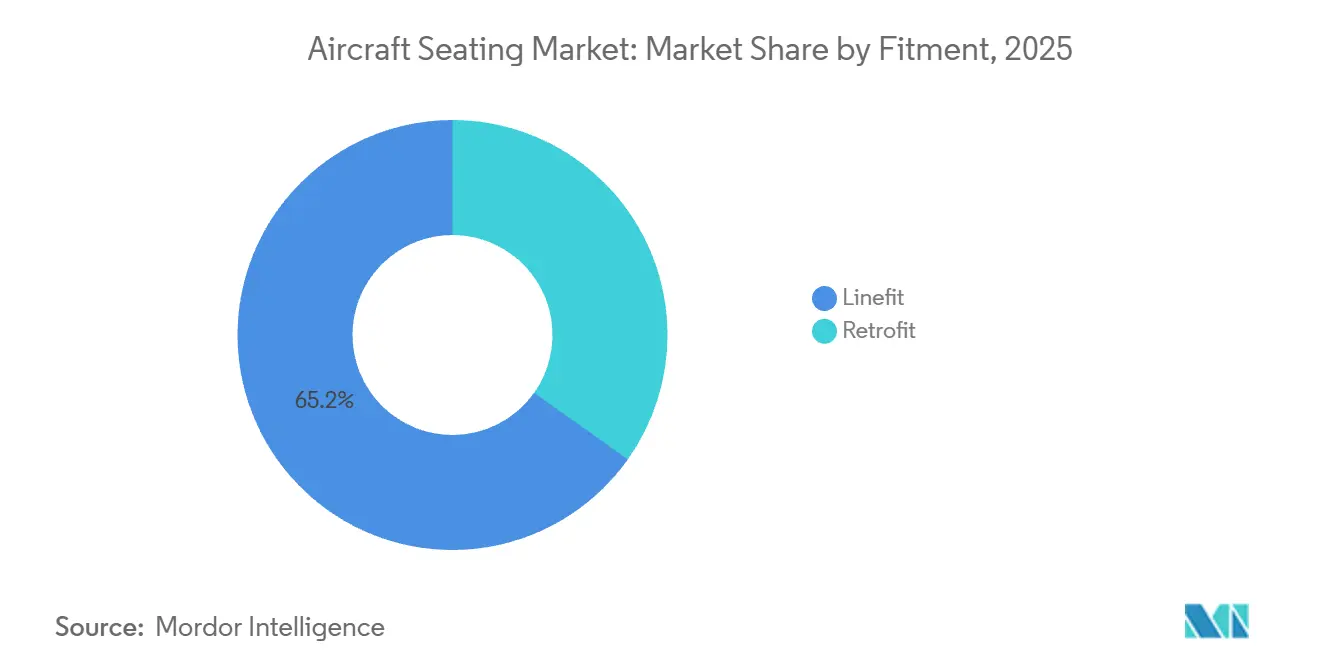
- 取り付け方法別では、ラインフィットが2025年の航空機シーティング市場シェアの66.12%を占め、レトロフィットは2031年までに5.17%のCAGRで成長すると予測されている。
- コンポーネント別では、構造体が2025年の航空機シーティング市場シェアの65.18%を占め、2031年までに5.71%のCAGRで成長すると予測されている。
- 地域別では、北米が2025年に43.61%のシェアを占め、アジア太平洋地域は2031年までに6.48%のCAGRを記録すると予測されている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商業航空機納入増加とフリート拡大 | +2.10% | 世界規模、アジア太平洋および北米に集中 | 短期(2年以内) |
| プレミアムキャビンの再構成とレトロフィット需要 | +1.20% | 北米、中東、欧州 | 短期(2年以内) |
| フリートの近代化と軍事調達プログラム | +1.00% | 北米、欧州、中東・アフリカへの波及 | 中期(2〜4年) |
| 軽量化と燃料消費削減 | +0.70% | 世界規模 | 中期(2~4年) |
| 耐墜落性と航空乗務員の生存性向上 | +0.50% | 北米、欧州 | 長期(4年以上) |
| 輸送機およびMEDEVAC機向けモジュール式ミッション再構成 | +0.30% | 北米、欧州、中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
商業航空機の納入増加とフリート拡大
エアバスは2026年7月に9,352機の受注残を報告しており、そのうちA320neoファミリーのコミットメントが7,574機を占めています。[1] ボーイングも6,700機以上の受注残を抱えており、B737ファミリーがナローボディパイプラインの大きなシェアを占めています。新造ナローボディまたはワイドボディの納入ごとにキャビンシーティングプログラムが必要となり、サプライヤーは航空機生産スケジュールに紐付けられます。エアバスは2025年に91の顧客に793機の商業航空機を納入し、年末時点で8,754機の受注残を抱えています。COMACのC919の拡大は中国において別の認定経路を生み出しており、国内サプライヤーが国内プラットフォームで経験を積むことができます。中国は2025年に7億7,610万人の旅客を取り扱い、国内航空機プログラムが長期的なシーティング需要に関連するものとなっています。
プレミアムキャビンの再構成とレトロフィット需要
航空会社は長距離プレミアム旅行の価値を高め、老朽化した航空機を刷新するためにキャビンアップグレードへの資金を投じています。デルタ航空は、導入予定のA350-1000機およびA330-200/300のレトロフィットに次世代デルタワンスイートを搭載するために10億 米ドル以上を投じることを表明しました。デルタ航空は2030年までにデルタワンシートの90%にスライド式プライバシードアを装備する見込みです。これらのプログラムは、航空会社の設計・認証要件を満たすことができるサプライヤーに対して、航空機シーティング市場における複数年にわたる機会を生み出しています。この作業はワイドボディ機において特に重要であり、シート承認の遅延がキャビン全体の改修を延期させる可能性があります。EASAのPart 21フレームワークは、欧州オペレーターが使用する航空製品の認定プロセスを引き続き形成しています。[2]
フリートの近代化と軍事調達プログラム
軍事プログラムは、商業シーティングほど航空会社のトラフィックサイクルに左右されない需要を加えます。米陸軍は2025年にPoint Blank EnterprisesにUH-60M先進耐墜落性装甲パイロットシートプログラムの契約変更として1,377万 米ドルを授与しました。累積プログラム価値は2028年10月までに3,188万 米ドルに達しました。軍事シーティングの要件は耐墜落性、生存性、およプラットフォーム固有の認定に重点を置いています。輸送機、ヘリコプター、特殊任務機、戦闘機はそれぞれ異なるシーティング仕様を使用しており、製品間の直接代替を制限しています。この多様化により、航空会社の調達タイミングが変化した際に、航空機シーティング市場により安定した需要源を提供できる可能性があります。
軽量化と燃料消費削減
シートサプライヤーは、航空機の重量が繰り返しの運航における燃料使用に影響するため、より軽量な材料を使用しています。STELIA Aerospaceは、同社のOPERA Essentialシートが従来の設計と比較して重量を30%削減し、部品点数を40%削減すると述べています。RECAROは2025年第3四半期にR2 SPRINTを発表し、A319、A320、A321、B737向けに15%以上の重量削減を実現しています。複合材構造体は、就航前に厳格な火災・煙・毒性・衝突荷重試験が必要です。軽量シートは航空会社の運航コスト管理を支援しながら、サプライヤーに製品差別化のより明確な手段を提供します。重量削減がキャビンの快適性や耐久性を損なうことなく達成された場合、航空機シーティング市場は恩恵を受けます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| シート認証・認定コストの高さ | -0.50% | 世界規模 | 短期(2年以内) |
| 航空機生産および防衛調達の周期性 | -0.30% | 北米、欧州 | 中期(2〜4年) |
| 輸出規制と国内調達要件 | -0.20% | 北米、欧州、中東・アフリカ | 長期(4年以上) |
| レガシー軍用プラットフォーム間の相互運用性の限界 | -0.10% | 世界規模、NATO加盟国に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
シート認証・認定コストの高さ
新しい設計が就航するには、厳格な安全基準に対する試験が必要です。米国連邦航空局(FAA)の14 CFR Part 25.562に基づく要件には、前方16g・垂直14gの動的衝撃試験が含まれます。EASAのPart 21Jに基づく設計機関承認は、商業納入前に複数年の開発作業を要する場合があります。これらのコストにより、小規模企業が全く新しいシートプラットフォームを立ち上げることが困難になっています。認定期間が長くなると、サプライヤーの収益が遅延し、航空会社のキャビンスケジュールが制約される可能性があります。その結果生じる参入障壁は既存メーカーを保護しますが、航空機シーティング市場全体の製品刷新を遅らせる可能性もあります。
航空機生産および防衛調達の周期性
航空機の納入変化はシートの出荷タイミングに影響を与える可能性があります。シートは生産シーケンスの後半に装着されるためです。ボーイングは2025年に600機の商業航空機を納入し、1,173機の純新規受注を記録しており、生産システムへの圧力が維持されています。シーティングスケジュールが航空機組立と一致しない場合、キャビンインテリアの制約が航空機の引き渡しに影響を与える可能性があります。防衛プログラムは、資金調達が年次予算配分と調達優先事項に依存するため、第二のタイミングリスクに直面しています。サプライヤーは契約資金が完全に解放される前に在庫を保有する必要がある場合があります。このような変動性は、航空機シーティング市場の収益計画をより困難にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
航空タイプ別:
商業プログラムがリードし、一般航空が成長を加速商業航空は2025年の航空機シーティング市場シェアの52.45%を占め、最大の航空セグメントとなっています。その地位は、OEM生産プログラムを通じて納入されるナローボディおよびワイドボディ機の多さを反映しています。エアバスは2025年に793機の商業航空機を納入し、そのバッログが継続的なラインフィット活動を支えています。航空会社のキャビンレイアウト、路線ネットワーク、エコノミーとプレミアム容量のバランスが商業シート調達を形成しています。サプライヤーはナローボディ機に安定した量を供給しながら、ワイドボディキャビンのよりカスタマイズされた要件を満たす必要があります。
一般航空は2031年までCAGR 5.72%で成長すると予測されており、航空タイプの中で最も高い成長率です。ビジネスジェットのオーナーやチャーター事業者は、多くの商業シートよりも広範にカスタマイズできる軽量かつエルゴノミクスに優れた製品を求めています。フラクショナルオーナーシップも航空機の稼働率を高め、インテリア刷新サイクルを短縮する可能性があります。先進航空モビリティ(AAM)は現在の収益では小規模ですが、シート認定と生産の新たな経路を加えています。RECAROとEve Air Mobilityの契約は、eVTOL機向けに5席のシップセットで75,000席をカバーしており、各シートの重量は9kg未満です。FAAおよびオーストラリア、カナダ、ニュージーランド、英国の航空当局は2025年にAAM認定ロードマップを共同で発表しました。[3]



シートクラス別:
乗客用シートが規模と高成長を兼備旅客シートは2025年の航空機シーティング市場シェアの51.38%を占め、2031年までに7.47%のCAGRで成長すると予測されている。この組み合わせにより、旅客シーティングはほとんどの商業サプライヤーにとって数量・価値の中心的カテゴリーとなっている。エコノミーシーティングは最も高いユニット数量を提供するが、航空会社はより軽量で統合電源機能を備えた製品をますます求めている。プレミアムエコノミーは、より差別化されたシートオプションを提供する独自のキャビンティアへと進化している。RECAROのR4プレミアムエコノミー製品はB787向けのETSO認証を取得し、全日本空輸(ANA)に採用された。このクラスの航空機シーティング市場規模は、エコノミーとビジネスキャビンの間でより多くの選択肢を提供しようとする航空会社の取り組みによって支えられている。
ビジネスクラス製品は、プライバシー機能、直接通路アクセス、および乗客の操作性を高めたスイートへと移行しつつある。RECAROは2026年に90以上の言語に対応した音声制御とサーカディアン照明を備えたR7ホライゾンデモンストレーターを発表した。ファーストクラスの座席数は一部の航空会社で減少しており、運航会社がそのスペースをビジネスクラスおよびプレミアムエコノミーシートに転換している。アメリカン航空はB777-300ERのレトロフィット構成からファーストクラスを撤去し、ビジネスクラスシートを70席、プレミアムエコノミーシートを44席追する計画を立てた。パイロットおよび乗務員シートは、安全性および生存性に関する独自の要件を持つ、規模は小さいが専門性の高いクラスである。
装着方式別:
ラインフィットが規模を提供し、レトロフィットが競争を開放ラインフィットは2025年の航空機シーティング市場シェアの66.12%を占め、航空機の納入と直接連動していることを反映している。この取り付け方法は、サプライヤー、航空機メーカー、および航空会社顧客間の長期プログラムによって管理されている。エアバス、ボーイング、エンブラエル、およびCOMACの各プログラムは、生産に合わせて納入可能な承認済みシートを必要とする。RECAROのエア・インディアとのラインフィットプログラムでは、B787-9にPL3530プレミアムエコノミーシートおよびCL3710エコノミーシートが使用されている。ラインフィット契約は複数年にわたる収益を支えることができるが、サプライヤーはOEMのスケジュールに応じた生産変更を管理する必要もある。
レトロフィットは2031年までに5.17%のCAGRで成長すると予測されており、最も成長の速い取り付け方法となっている。航空会社は通常、航空機のミッドライフ期間中にレトロフィットの意思決定を行い、複数のサプライヤーの製品を検討することができる。これにより、チャレンジャーブランドは固定されたラインフィットプログラムよりも多くのビジネス獲得機会を得られる。ルフトハンザはA380航空機に68席のThompson Aerospace XLビジネスクラスシートを装着し始め、従来のキャビンレイアウトを刷新した。既に承認済みのシートを使用することで、航空会社の選定から旅客サービス開始までの期間を短縮できる。

コンポーネント別:
構造体がリードし、システムが価値を付加構造体は2025年の航空機シーティング市場シェアの65.18%を占め、2031年までCAGR 5.71%で拡大すると予測されています。フレームはシートの重量、強度、および動的荷重要件への適合の多くを決定します。メーカーはアルミニウムや鋼鉄から、認証・耐久性要件を満たす繊維強化複合材構造体へと移行しています。フォームは快適性、重量、および火災・煙・毒性基準への適合に影響するため、引き続き重要です。したがって構造体は、各装着シートの主要なエンジニアリング基盤であり続けています。
フラットベッドおよびプレミアムリクライニングシートがより精密な動作制御を使用するにつれ、アクチュエーターの価値が高まっています。Collins Aerospaceは、3社の航空会社がA320およびB737ファミリー200機向けにHelixメインキャビンシートを選定したと述べています。電気部品も、高量エコノミーキャビンでさえ、シート内電源と接続機能とともに追加されています。これらのシステムはシートあたりの提供価値を高めますが、統合・認証作業を増加させます。複合材コンポーネントは航空機使用前に広範な可燃性試験が必要です。構造体、システム、キャビン機能を組み合わせるサプライヤーは、より幅広い航空会社の要件に対応できます。
地域分析
北米航空機シーティング市場
北米は2025年の航空機シーティング市場シェアの43.61%を占めた。米国は2025年に8億9,010万人の旅客を取り扱い、高い航空機稼働率と定期的なキャビン交換需要を支えた。同地域は主要な航空機およびシーティングサプライヤーの存在から恩恵を受けている。デルタ航空の10億米ドルを超えるキャビンプログラムは、同地域におけるプレミアム改修支出の役割を示している。FAA パート25規格も、世界中で使用されるシートの設計および認証アプローチに影響を与えている。
アジア太平洋航空機シーティング市場
アジア太平洋地域は2031年までCAGR 6.48%で成長すると予測されており、地理的地域の中で最も高い成長率となっている。中国の登録商業機材は2025年末に4,574機に達し、同年中に180機の純増を記録した。IATAは2026年のアジア太平洋旅客交通量が7.3%成長すると予測しており、中国からの海外旅行、インドの国内交通量、および地域レジャー需要がこれを支えている。エアバスはインドの商業機材が2035年までに2,250機に達すると見込んでおり、旅客交通量は年率8.9%で成長すると予測されている。
欧州・中東・南米航空機シーティング市場
欧州は成熟した航空会社機材、エアバスの生産拠点、優れたシート設計能力、および確立された改修施設を有している。ドイツ、フランス、英国、スペインはシートの開発およびメンテナンス作業の重要な拠であり続けている。中東の航空会社はプレミアムクラスを重視した長距離路線の座席配置を採用しており、1機あたりのシーティング供給価値を高めている。南米はエンブラエルの納入機およびブラジルのイブ・エア・モビリティのeVTOLプログラムにおける役割を通じて重要な位置を占めている。
地域版
すべての地域
競争環境
市場集中度
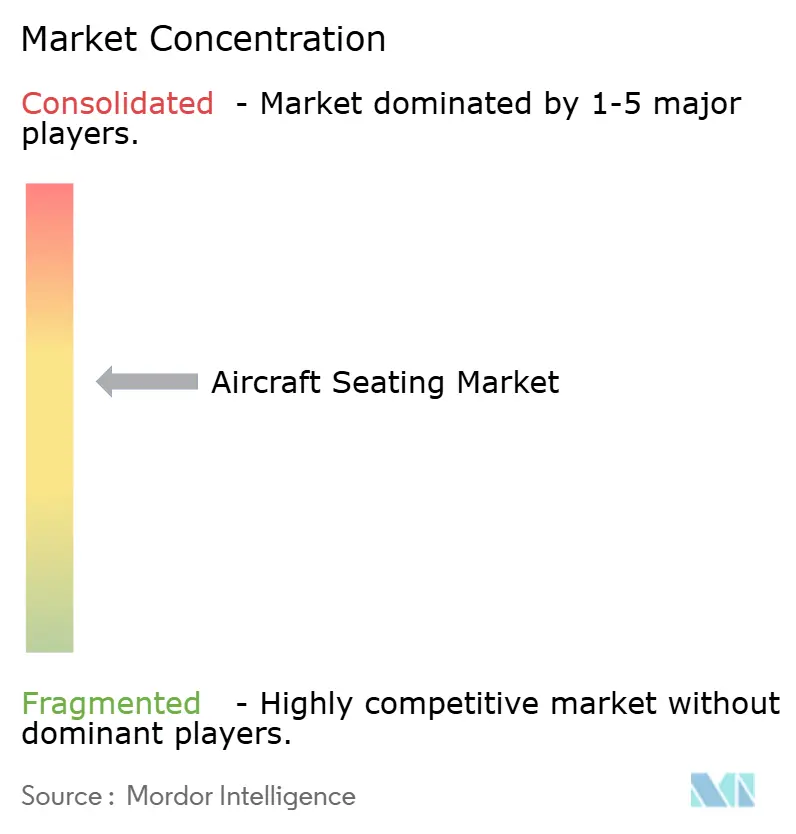
航空機シーティング市場は主要サプライヤー間で中程度の集中度を示しています。Collins AerospaceとSafranは主要な航空機メーカーおよび航空会社との確立されたプログラムポジションを持っています。長期承認、供給関係、型式設計の知識により、サプライヤーの変更が困難になる場合があります。Collins Aerospaceは2026年4月にHelixの3社のローンチカスタマーを発表し、A320およびB737ファミリー200機をカバーしました。また、A321XLRのAuroraビジネススイートのローンチカスタマーとしてエア・カナダを確保しました。
欧州の専門メーカーは、製品設計、軽量化、レトロフィットプログラムを通じて航空機シーティング市場で引き続き活発に活動しています。RECAROは2025年に7億1,000万 ユーロ(8億1,993万 米ドル)の収益を報告し、収益の10%を研究開発に再投資しました。Expliseatは2026年に地域航空機向けにチタンおよびカーボンファイバー構造を使用したTiSeat Sビジネスクラスファミリーを発表しました。RECAROはEve Air Mobilityと軽量eVTOLシートの開発にも取り組み、AAMにおける早期ポジションを確立しました。Thompson Aero Seatingsはルフトハンザのレトロフィット作業を受注し、交換プログラムにおける承認済み製品の重要性を示しました。
JAMCO、Aviointeriors、Geven、Acroおよびその他のサプライヤーは、特殊なキャビンアプリケーションにおけるポジションを保持しています。AAMシーティングおよび民間・軍事承認要件を組み合わせた製品は、サプライヤーにとって引き続き開放された領域です。音声コントロールやキャビン照明などのソフトウェア対応機能は、認証済みハードウェアと組み合わせることで差別化を加えることができます。Collins AerospaceのSkyNookコンセプトも、ワイドボディのテーパードスペースを旅客エリアに活用することに焦点を当てていました。
航空機シーティング産業リーダー
-
Safran S.A.
-
JAMCO Corporation
-
Thompson Aero Seating Limited (Aviation Industry Corporation of China)
-
RECARO Aircraft Seating GmbH & Co. KG (RECARO Holding GmbH)
-
Collins Aerospace (RTX Corporation)
- 注:主要企業の掲載順は順位を示すものではありません。
航空機シーティング市場 このレポートでカバーされる企業
- Collins Aerospace (RTX Corporation)
- Safran S.A.
- RECARO Aircraft Seating GmbH & Co. KG (RECARO Holding GmbH)
- JAMCO Corporation
- STELIA Aerospace (Airbus SE)
- Thompson Aero Seating Limited (Aviation Industry Corporation of China)
- ZIM Aircraft Seating GmbH
- Expliseat S.A.S.
- Geven S.p.A.
- Aviointeriors S.p.A.
- Acro Aircraft Seating Ltd.
- Mirus Aircraft Seating Ltd.
- Unum Aircraft Seating Limited
- Elevate Aircraft Seating LLC
- Starling Aerospace Limited
- Martin-Baker Aircraft Co. Ltd.
- Golan Industries (Israel Aerospace Industries Ltd.)
- MG Seating Systems Pvt. Ltd.
最近の産業開発事情 航空機シーティング市場
- 2026年4月:ExpliseatはCRJレトロフィットプログラムおよびエンブラエルEジェット向けの2社の非公開米国航空会社への初のラインフィット装着を通じて、TiSeat 2Xで米国市場に参入しました。2024年にエア・フランスHOP!を最初の顧客として発売されたこの軽量チタン・カーボンファイバーシートは、航空機重量と運航コストを削減しながら高頻度地域運航を支援するよう設計されています。
- 2025年6月:FlySafairがAcro Aircraft Seatingsをフリート向けに選定しました。Acro Aircraft Seatingsは複数のシップセットのSeries 9固定背もたれシートをFlySafairに供給します。
世界の航空機シーティング市場レポートスコープ
航空機シーティング市場は、商業航空、軍事航空、一般航空、先進航空モビリティ(AAM)の各アプリケーションにわたって供給される乗客用、パイロット用、乗務員用シーティングシステムおよび関連コンポーネントで構成されています。市場は、旅客キャビン、操縦室、乗務員エリア、ならびに軍用輸送機・特殊任務機、ヘリコプター、ビジネスジェット、新興AAMプラットフォームで使用されるシーティングを含む、新造機生産およびレトロフィットプログラム向けに供給されるシーティングをカバーしています。
航空機シーティング市場は、航空タイプ、シートクラス、装着方式、コンポーネント、地域別にセグメント化されています。航空タイプ別では、市場は商業航空、軍事航空、一般航空、先進航空モビリティ(AAM)にセグメント化されています。シートクラス別では、市場は乗客用シートとパイロット・乗務員用シートにセグメント化されています。装着方式別では、市場はラインフィットとレトロフィットにセグメント化されています。コンポーネント別では、市場は構造体、フォーム、アクチュエーター、電気部品、その他のコンポーネントにセグメント化されています。レポートはまた、各地域の主要国における航空機シーティング市場の規模と予測もカバーしています。各セグメントの市場規模は金額(米ドル)ベースで提供されます。
セグメンテーション概要
航空機タイプ別
| ナローボディ |
| ワイドボディ |
| リージョナルジェット |
| ターボプロップ |
客室クラス別
| エコノミー |
| プレミアムエコノミー |
| ビジネス |
| ファースト |
座席タイプ別
| 標準固定背もたれ |
| リクライナー |
| フルフラット |
| スイート/完全プライバシー |
装着方式別
| ラインフィット |
| レトロフィット |
地域別
| 北米 | 米国 | |
| カナダ | ||
| 南米 | ブラジル | |
| 南米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| スペイン | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| インドネシア | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| UAE | ||
| カタール | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
| 航空機タイプ別 | ナローボディ | ||
| ワイドボディ | |||
| リージョナルジェット | |||
| ターボプロップ | |||
| 客室クラス別 | エコノミー | ||
| プレミアムエコノミー | |||
| ビジネス | |||
| ファースト | |||
| 座席タイプ別 | 標準固定背もたれ | ||
| リクライナー | |||
| フルフラット | |||
| スイート/完全プライバシー | |||
| 装着方式別 | ラインフィット | ||
| レトロフィット | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| 南米 | ブラジル | ||
| 南米その他 | |||
| 欧州 | ドイツ | ||
| フランス | |||
| 英国 | |||
| スペイン | |||
| イタリア | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| インドネシア | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| UAE | |||
| カタール | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| アフリカその他 | |||
市場の定義
- 製品タイプ - 乗客航空機に統合され、異なる材料の組み合わせで構成される座席がこの調査に含まれます。
- 航空機タイプ - シングルアイルおよびツインアイルのナローボディおよびワイドボディなど、すべての乗客航空機がこの調査に含まれます。
- 客室クラス - ビジネスクラスおよびファーストクラス、エコノミーおよびプレミアムエコノミーは、航空会社が乗客に提供する様々なサービスを含む航空旅行のクラスです。
| キーワード | 定義#テイギ# |
|---|---|
| 国内総生産(GDP) | 国内総生産(GDP)は、国々が特定の期間に生産したすべての最終財とサービスの市場価値の金融的な尺度です。 |
| 相手先ブランド製造者(OEM) | 相手先ブランド製造者(OEM)は伝統的に、その製品が別の企業の製品のコンポーネントとして使用される企業として定義され、その別の企業が完成品をユーザーに販売します。 |
| ハイダイナミックレンジ(HDR) | ダイナミックレンジは、画像の最も明るい部分と最も暗い部分の比率を表します。HDRは、SDRよりも大きなダイナミックレンジを取得するために使用されます。 |
| 米国連邦航空局(FAA) | 米国運輸省の部門であり、航空に関するものです。航空交通管制を運営し、米国における航空機製造からパイロット訓練、空港運営まですべてを規制しています。 |
| 欧州航空安全機関(EASA) | 欧州航空安全機関は、民間航空の安全と規制を監督する任務を持つ2002年に設立された欧州連合機関です。 |
| 4K ディスプレイ | 4K解像度は、約4,000ピクセルの水平ディスプレイ解像度を指します。 |
| 有機発光ダイオード(OLED) | 発光ダイオード(LED)であり、発光エレクトロルミネッセンス層が電流に応じて光を発する有機化合物のフィルムです。 |
| 平均故障間隔(MTBF) | 平均故障間隔は、通常のシステム動作中に機械的または電子的システムの固有の故障間の予測経過時間です。 |
| 低コスト航空会社(LCC) | 運営コストの最小化に特に高い重点を置き、運賃に含まれる従来のサービスや設備の一部なしで運航される航空会社です。 |
| 電子調光窓(EDW) | すべての可視光の最大99.96%を遮断し完全な不透明性を提供するタイプの窓であり、側壁パネルの窓カセットに統合されています。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するために、ステップ1で特定された変数と要因を利用可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数を設定し、それらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 過去および予測期間の市場規模推定は収益ベースで提供されます。販売数量への換算については、各国の予測期間全体を通じて平均販売価格(ASP)を一定に保ち、インフレは価格設定に含まれません。
- ステップ3:検証と最終化: この重要なステップでは、調査対象市場の一次調査専門家の広範なネットワークを通じて、すべての市場数値、変数、およびアナリストの判断が検証されます。回答者は、調査対象市場の全体像を把握するために、レベルおよび機能にわたって選定されます。
- ステップ4:調査成果物: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム