
空中ISR市場規模・シェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
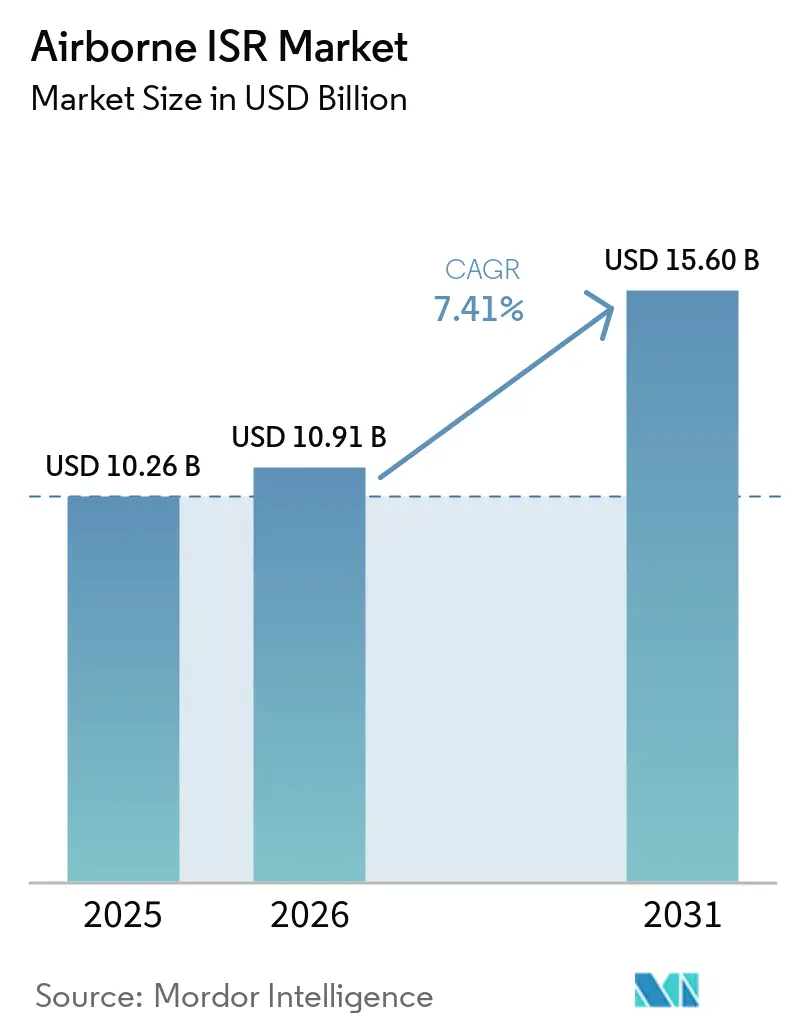
| 市場規模 (2026) | 10.91 十億米ドル |
| 市場規模 (2031) | 15.60 十億米ドル |
| 成長率 (2026 - 2031) | 7.41 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
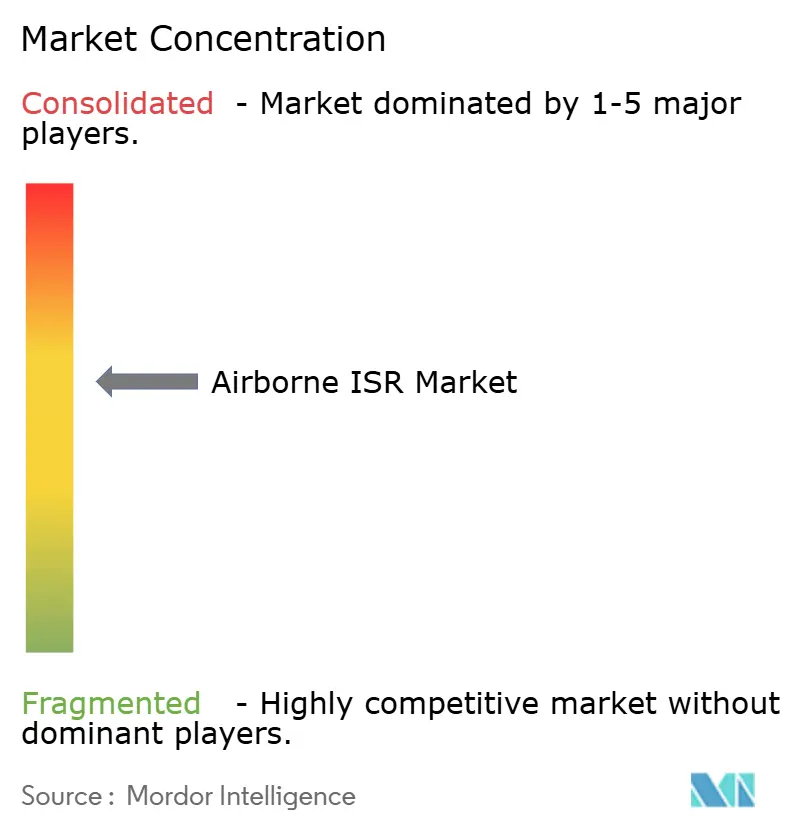
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる空中ISR市場分析
空中ISR市場規模は2025年に102.6 ビリオン 米ドルと評価され、2026年から2031年にかけて7.41%のCAGRで109.1 ビリオン 米ドルから156.0 ビリオン 米ドルへと成長すると予測されている。地政学的な緊張の高まり、米国防総省(DoD)の1,000機の消耗型ドローンを目指すレプリケーター推進計画、そしてSOSAやCMOSSといったオープンアーキテクチャ標準の義務的採用が、プラットフォーム調達を再編し、アップグレードサイクルを短縮し、複数サプライヤー間の競争を解放しつつある。[1] 同時に、AI対応の処理・活用・配信により、5分以内に実用的なインテリジェンスが提供されるようになり、センサーおよび機体販売を補完する継続的なソフトウェア収益源が開かれている。500万米ドル未満の価格帯の手頃な無人航空機は、大型有人機隊を侵食することなく、国土安全保障、災害対応、商業分野にわたる新たな対応可能需要を創出している。しかし、センサーグレードの半導体不足、周波数帯の混雑、新たなゼロトラストサイバーセキュリティ義務が、主要請負業者にとってのコストおよびスケジュールリスクを高めている。同時に、小規模なインテグレーターが市販品(COTS)ペイロードを活用して輸出のボトルネックを回避し、既存大手を価格面で下回っている。
主要レポートの要点
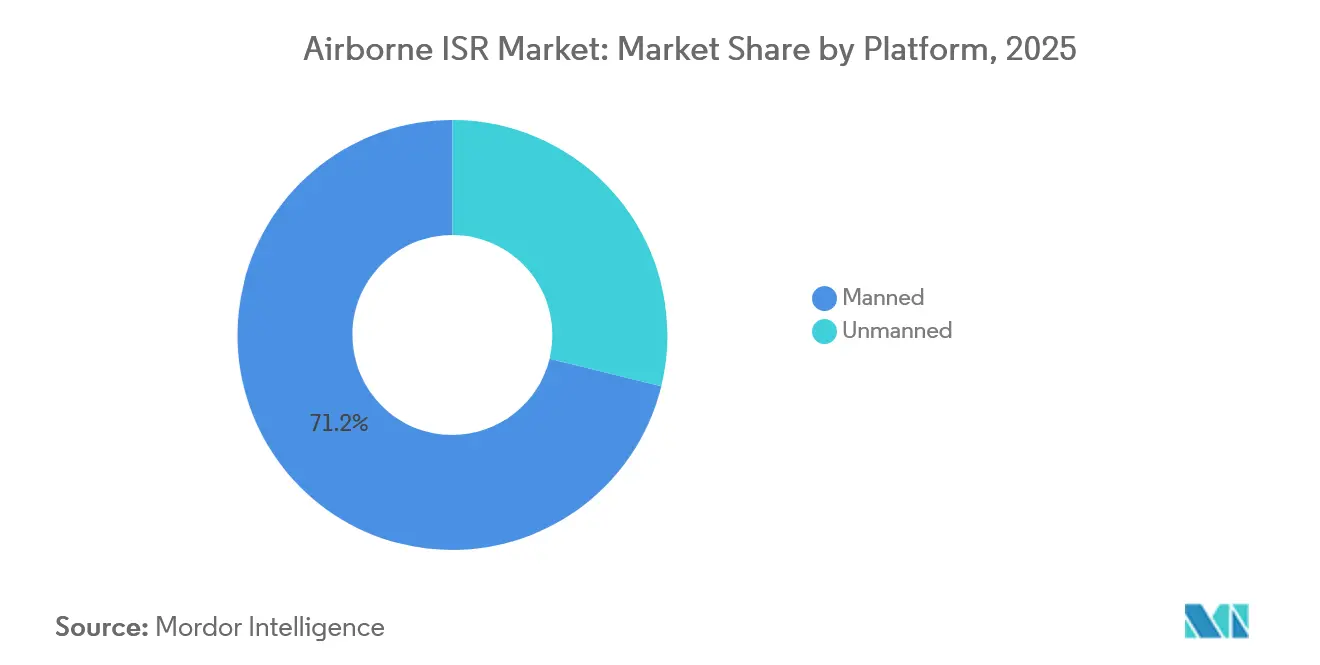
- プラットフォームタイプ別では、有人航空機が2025年の空中ISR市場をリードし、市場シェアの71.17%を占めた。無人システムは2031年にかけて10.45%のCAGRで成長すると予測されている。
- 用途別では、戦闘任務が2025年の収益の41.80%を占め、2031年にかけて8.75%のCAGRで成長すると予測されている。
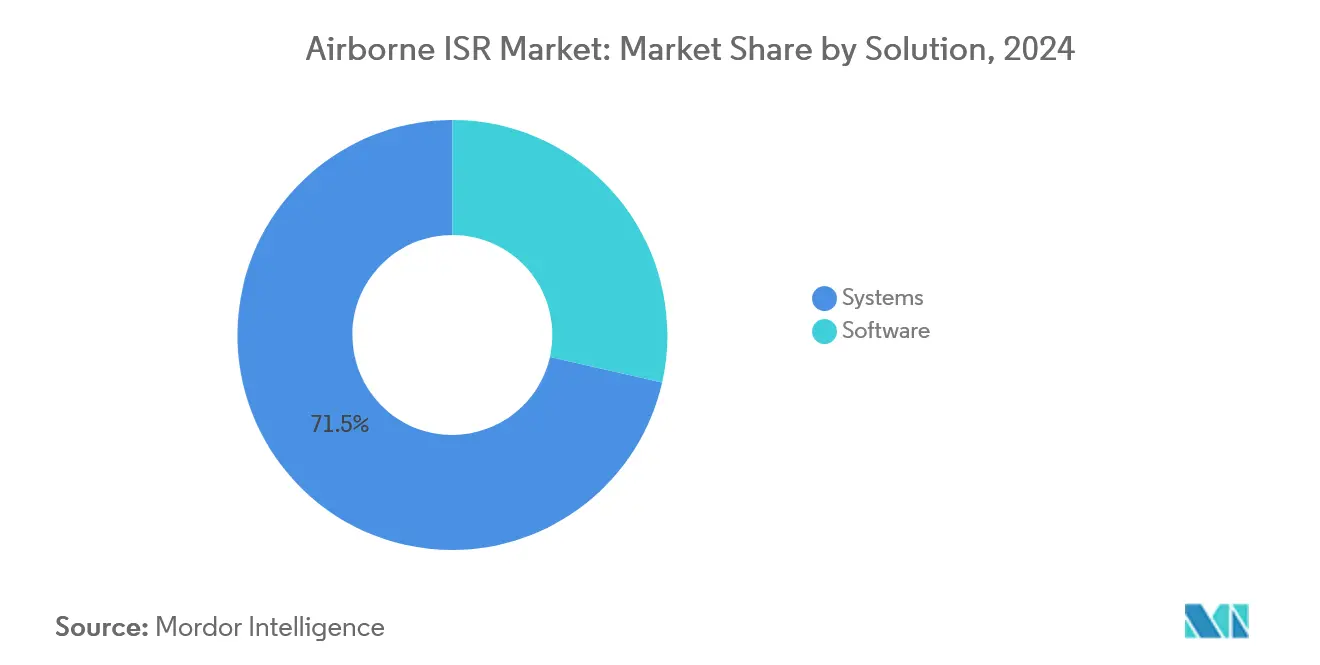
- ソリューション別では、ハードウェア中心のシステムが2025年の空中ISR市場規模の71.45%を占め、ソフトウェアは2026年から2031年にかけて8.50%のCAGRで拡大すると予測されている。
- エンドユーザー別では、防衛組織が2025年の収益の66.28%を占め、2031年にかけて8.64%のCAGRで成長すると予測されている。
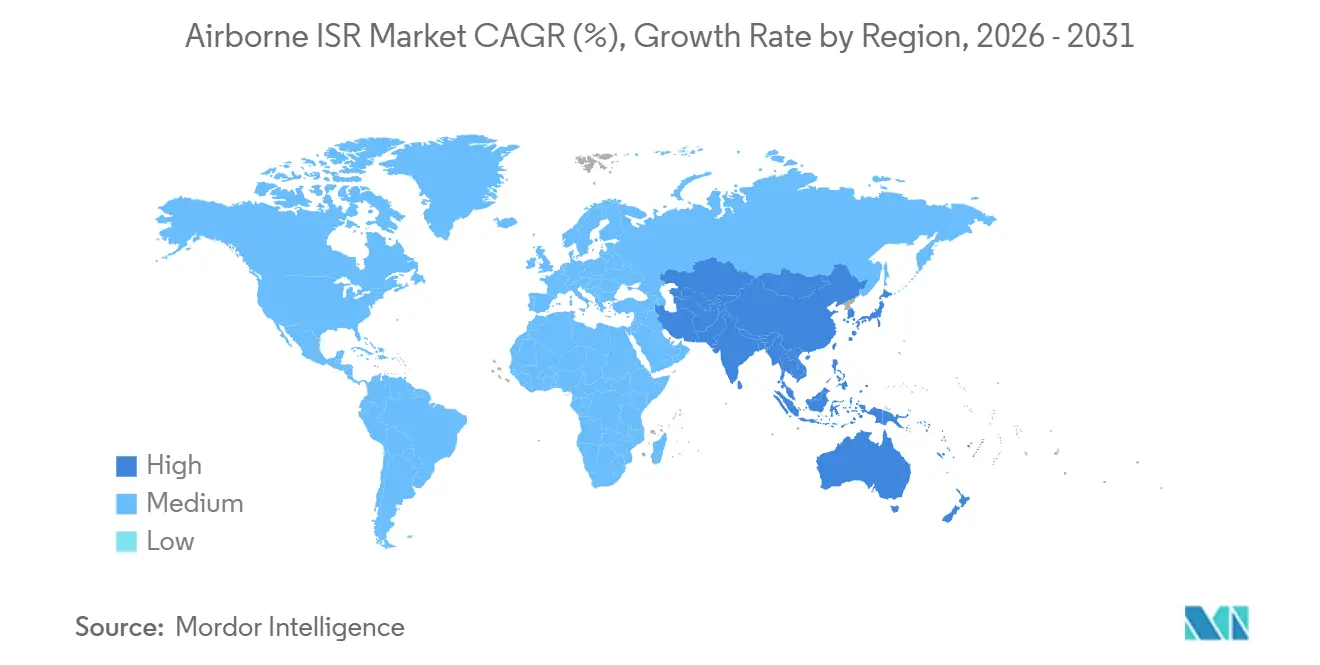
- 地域別では、北米が2025年に34.20%のシェアを保有し、アジア太平洋地域は2031年にかけて8.87%のCAGRで成長すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 地政学的な緊張が8年間のISR再整備ブームを牽引 | +1.8% | インド太平洋、中東、東欧 | 長期(4年以上) |
| AIを活用したPEDによるチップ・トゥ・プロダクトサイクルの5分以内への短縮 | +1.5% | 北米、欧州、先進アジア太平洋市場 | 短期(2年以内) |
| オープンアーキテクチャポッドにおけるマルチINTセンサーフュージョンへの移行加速 | +1.2% | 世界全体、北米および欧州での早期普及 | 中期(2〜4年) |
| DoDレプリケータープログラムが消耗型ISRドローンへの需要を促進 | +1.0% | 北米、同盟国への波及 | 短期(2年以内) |
| 防衛クラウドのゼロトラスト義務が空中エッジコンピューティングの改修を推進 | +0.9% | 北米、欧州、先進アジア太平洋市場 | 中期(2~4年) |
| 商業衛星データライセンスが中小企業の参入障壁を低下 | +0.7% | 世界全体、特に北米および欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
オープンアーキテクチャポッドにおけるマルチINTセンサー融合への加速的移行
EO/IR、SAR、SIGINT、ELINTのデータストリームを単一パイロンに統合するオープンアーキテクチャポッドが、モノリシックなミッションシステムに取って代わりつつある。L3Harrisが開発したSOSA認定のAgilePodは、重量450ポンドのユニットであり、F-16およびMQ-9プラットフォームで既に10,000飛行時間を超え、オペレーターが4時間以内にセンサーの積み替えを行えるようにすることで、数週間に及ぶデポサイクルを排除している。[2] 米空軍のオープンミッションシステム義務は、空中ISR市場への新規参入者全員が2027会計年度までに準拠することを要求しており、輸出購入者もこれに追随する動きを見せている。これにより、小規模な国々は専用のSIGINT航空機を調達することなくマルチINT能力を展開でき、空中ISR市場の顧客基盤が拡大している。モジュール式ポッドはまた、各新型センサーカートリッジが独自のソフトウェアライセンスとともに出荷されることで、アフターセールス収益も促進している。
AIを活用したPEDによるチップ・トゥ・プロダクトサイクルの5分以内への短縮
機械学習(ML)モデルが現在、目標の自動キューイング、車両の分類、フレームの優先順位付けを行い、PEDチェーンを数時間から数分に短縮している。プロジェクト・マーベンは毎秒30フレームのフルモーションビデオを処理し、92%の精度で異常を検出することで、敵が移動する前に打撃部隊が行動できるようにしている。Northrop GrummanのAI-PEDスイートは、2025年のインド太平洋演習においてRQ-4グローバルホーク上でのアナリスト作業負荷を60%削減し、追加人員なしにミッションテンポを向上させた。これらの成果は、プレミアムソフトウェアサブスクリプションを正当化し、宇宙ベースの代替手段に対するプラットフォームの優位性を強化し、空中ISR市場全体のCAGRを1.5パーセントポイント押し上げる根拠となっている。
DoDレプリケータープログラムによる消耗型ISRドローン需要の喚起
ペンタゴンのレプリケーター・イニシアチブは、2025年8月までに1,000機の消耗型自律システムを開発することを目指しており、これらのシステムの約40%がISRペイロードを搭載する。200万~500万米ドルの単機取得コストにより、第二層の軍隊や国土安全保障機関にとって持続的監視が民主化される。General Atomicsはすでにプログラムの下でMQ-9B SkyGuardian機を120機納入しており、各機には機体が失われる前に切り離せる消耗型センサーポッドが装備されており、「精巧さよりも数量」という調達思想を強化している。このパラダイムは、購入者が高価値の有人機隊を使い捨てドローンで補完するにつれ、空中ISR市場にCAGRで1.0%の余地を加える。
地政学的緊張が8年間のISR再整備ブームを促進
南シナ海、ウクライナ、中東における緊張の高まりが、8年間の艦隊更新サイクルを触媒している。米海軍はP-8Aポセイドンの保有機数を2024年の128機から2030年までに156機に増やす計画であり、インドと日本は2024〜2025年にP-8IおよびE-2Dの購入に合計56 ビリオン 米ドル超を拠出した。[3] これらのプログラムは主要請負業者の受注残を安定させ、2031年にかけて空中ISR市場の軌道を1.8パーセントポイント押し上げる。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| センサーグレードの半導体不足がリードタイムを24ヶ月超に延長 | -1.2% | 世界全体、北米および欧州で最も深刻 | 短期(2年以内) |
| サイバー強化義務が維持費予算に12〜15%を追加 | -0.9% | 北米、欧州、先進アジア太平洋市場 | 中期(2〜4年) |
| RF周波数帯の混雑とITAR規制が輸出許可を遅延 | -0.8% | 世界全体、北米および欧州で深刻 | 中期(2〜4年) |
| 高高度気球および低軌道衛星がより低コストの代替手段として台頭 | -0.6% | 世界全体、アジア太平洋および商業分野での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
RF周波数帯域の混雑とITAR規制による輸出許可の遅延
連邦通信委員会(FCC)の2024年Cバンドオークションは、DoD割り当てから100MHzを削減し、ISRデータリンクが周波数をホッピングするか、スループットの低下を受け入れることを余儀なくさせた。同時に、ITARは高度なEO/IRセンサーおよびAI-PEDソフトウェアを防衛品目として分類しており、近しい同盟国に対しても輸出審査が最長24ヶ月に及ぶ。L3Harrisは、このような遅延が2024年に1億8,000万米ドルの国際ISR契約を延期させたことを開示し、性能を低下させた輸出向けバリアントの開発を余儀なくされた。その結果、空中ISR市場の中期成長に0.8パーセントポイントの下押し圧力がかかっている。
センサーグレード半導体不足によるリードタイムの24ヶ月超への延長
GaNファウンドリの限られた生産能力とリソグラフィ装置への輸出規制が、AESAレーダーアンプリファイアおよびInGaAsフォーカルプレーンアレイのリードタイムを2年以上延長している。レイセオンは、2024年第3四半期にAN/APG-82レーダー40基の納入スケジュールを逃した原因としてこれらの不足を挙げており、これがISRポッドの納入遅延につながった。CHIPS法による補助を受けた新工場は2027年まで量産体制に入らないため、インテグレーターはセンサー割り当てを配給するか、Northrop GrummanがRQ-4ターレット向けに感度が10%低い商用検出器を認定する決定を下したような能力上のトレードオフを受け入れることを余儀なくされている。この不足は予測CAGRから1.2パーセントポイントを差し引く。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プラットフォームタイプ別:
有人機の優位性、無人機の加速有人航空機は2025年の空中ISR収益の71.17%を維持し、新技術が台頭する中でも従来の有人機隊が引き続き予算を支配していることを示している。中核となるプラットフォームはP-8Aポセイドン海上哨戒機とE-7ウェッジテール早期警戒機であり、いずれも2030年代まで延びる確定調達ラインを有している。各機体は20,000ポンドを超えるペイロードを搭載し、10時間以上のステーション滞在が可能であり、搭載ミッション乗員による包括的な対潜水艦掃討とリアルタイム分析を実現している。両設計が商用B737の機体構造を共有しているため、国際的なオペレーターは世界的な部品在庫と確立された整備ネットワークの恩恵を受け、予測可能な年間利益をもたらす複数年にわたる物流契約を確保ている。
無人システムは2031年にかけて堅調な10.45%のCAGRを記録すると予測されており、有人プラットフォームの比率的優位性を徐々に低下させながら、総納入機数を新たな高水準へと押し上げる。MQ-9Bスカイガーディアンはこのトレンドを体現しており、P-8Aの約4分の1の価格で、30時間の滞空時間、衛星耐性データリンク、レプリケーター・イニシアティブの迅速かつ低コストの大量生産要件に対応したプラグアンドプレイ型マルチINTポッドを提供している。並行して開発中の協調戦闘航空機プロトタイプは自律的なウィングマンとして機能し、センサーデータを統合全領域指揮統制(JADC2)ネットワークに直接送り込み、争われた防空網を迂回する。
用途別:
戦闘任務がリーダーシップを維持戦闘任務は2025年の空中ISRの経済的基盤であり続け、総収益の41.80%を占め、2031年にかけて8.75%のCAGRで成長すると予測されている。この領域では、インド太平洋全域でのP-8Aの哨戒が1ソーティあたり約400個のソノブイを投下し、Northrop GrummanのALQ-257ポッドが2秒で敵エミッターの座標を特定している。高テンポかつセンサー集約型のソーティは、レーダー、プロセッサー、エッジコンピューティングハードウェアの安定した更新サイクルを保証している。従来の陸上および海上監視は依然として第2位の用途であるが、空中監視市場は山火事マッピングや捜索救助などの民間用途にも拡大しており、政府が持続的な空中センシング活動に気候レジリエンス資金を充当していることから、現在最も急成長しているニッチ分野となっている。
戦闘分野は、従来の監視役割に挑戦する低軌道(LEO)コンステレーションの普及の中でも、その優位性を強化している。対照的に、定常的な国境監視や経済水域哨戒が主体の用途は成長が緩やかであり、軌道センサーからの予算競争と多くの防衛省内での調達優先順位の変化を反映している。この乖離は戦略的な支出パターンを浮き彫りにしている。すなわち、関係者は打撃効果、潜水艦抑止、電磁機動戦を直接支援するミッションセットにプレミアム予算を配分し、定常的な安全保障要件のための広域認識は、より安価な宇宙ベースまたは商業データサービスに委ねるという傾向である。
ソリューション別:
ハードウェア重視、ソフトウェアの急成長ハードウェア販売は引き続き空中ISRの経済を支えており、機体、センサー、データリンク、地上局を含む統合システムが2025年の売上高の71.45%を占めている。このセグメントの強靭性は、アクティブ電子走査アレイ(AESA)レーダー、高精細電気光学ターレット、長滞空機体の高い参入コストに起因しており、複数年にわたる予算編成と広範な産業インフラを必要とする。レイセオンおよび同様のベンダーは、射程、解像度、電子防護機能の段階的な改善をリリースすることで、後続調達を誘発し、予測可能なアップグレード収益を確保している。政府は初期取得と性能ベースの物流を組み合わせた契約構造を好み、ハードウェアのキャッシュフローを10年以上にわたって延長している。その結果、ISRプラットフォームの資本集約的な性質が、景気後退期の予算交渉における支出ショックや緊縮サイクルからシステムサブ市場を保護している。
ソフトウェアは最も急速に加速しており、あらゆるハードウェアカテゴリーを上回る8.50%のCAGRを記録している。パランティの4.8 ビリオン 米ドルのマーベン・スマート・システム受注はその軌跡を示しており、自動目標認識、センサーデータベースの自然言語クエリ、セキュアなクラウドリポジトリを通じた継続的なアルゴリズム更新を可能にしている。サブスクリプションライセンスは、歴史的に周期的だった近代化予算を年間の運営支出に転換しており、これはより滑らかなキャッシュプロファイルを求める財務部門に歓迎されている。新規コードを補完するものとして、Lockheed Martinのレガシーなアメリカ空軍U-2機向けエッジコンピューティングキットは、リアルタイムの機上ビデオ分析を実行し、衛星帯域幅コストを削減しながら義務的なゼロトラストサイバーセキュリティを実装している。
エンドユーザー別:
防衛が中核、国土安全保障が台頭防衛省は引き続き主要な顧客層であり、2025年の空中ISR売上高の66.28%を確保し、財政的な圧力にもかかわらず2031年にかけて8.64%のCAGRで成長すると予測されている。米国防総省だけで、追加のP-8A機体、RQ-4の維持、協調戦闘航空機の初期開発をカバーするために123 ビリオン 米ドルの空中センシング予算を計上した。NATOメンバーは集団でISR予算を18%引き上げ、新たな東部同盟国はロシアの活動が持続する争われた国境を監視するために無人システムを重視している。戦略立案者が空中プラットフォームを重視するのは、宇宙アセットが妨害または破壊された際にキルチェーンを結びつけ、有人乗員が動的な交戦において戦術を適応できるためであり、これが世界中の次の予算計画サイクルにおける防衛の中心的な支出優先事項を強化している。
国土安全保障および民間機関の市場シェアは着実に上昇している。米国税関・国境警備局はMQ-9機隊を18機に拡大しており、沿岸警備隊は違法漁業や麻薬密輸の検出に特化した海上捜索レーダーを搭載したシーガーディアンドローンに2.8 ビリオン 米ドルの契約を締結した。州の緊急管理部門も、赤外線ラインスキャンセンサーを搭載した双発ターボプロップISR機を調達しており、リアルタイムの山火事周囲マップを提供することで、より迅速な避難命令とより効率的な資源配分を可能にしている。これらの事例は、防衛分野以外の政府が、世界中で厳しくなる災害対応タイムラインの下で、人口、インフラ、経済資源を保護するために軍事グレードの状況認識ツールを採用していることを示している。
地域分析
北米空中ISR市場
北米は2025年の空中ISR収益の34.20%を占め、主に米国が牽引している。米国は2030年までに156機のP-8Aポセイドンを運用する計画であり、協調戦闘航空機の開発に15 ビリオン 米ドルを拠出している。カナダはCP-140オーロラ哨戒機の代替として16機のポセイドンを追加し、メキシコは共有国境沿いの麻薬対策哨戒を支援するためにキングエア350ERを追加でISR(情報収集・監視・偵察)用途に転換した。地域の焦点は、北極および太平洋の玄関口における対潜水艦監視と麻薬密輸回廊の継続的な監視に置かれている。ワシントン州、カリフォルニア州、ケベック州の広範な産業基盤がアビオニクス、ミッションソフトウェア、デポ整備を供給しており、北米が予測期間を通じて技術的リーダーシップと大規模な維持予算を維持することを確保している。
欧州空中ISR市場
欧州では、英国がE-3Dセントリーの老朽化したプラットフォームを置き換えるためにE-7ウェッジテール機を段階的に導入しており、ドイツはベテランのP-3Cオライオン機隊を退役させるために5機のP-8Aポセイドンを発注している。フランスは三国間の将来戦闘航空システム(FCAS)を推進しており、ステルス戦闘機とロイヤルウィングマンドローンを統合してセキュアなクラウドネットワーク上でセンサーデータを共有する。ポーランド、ルーマニア、バルト諸国はロシア軍の集結を監視するためにMQ-9Bスカイガーディアンシステムの調達を継続しており、空中脅威検知における東西加盟国間の連携を示している。この高性能有人アセットと適応性の高いドローンの組み合わせが、欧州のISR近代化における中期的な成長軌道を強固にしている。
アジア太平洋空中ISR市場
アジア太平洋地域は8.87%のCAGRを記録しており、海洋紛争の激化と急速な戦力近代化を反映している。インドの35 ビリオン 米ドルの追加6機P-8I発注により、インド洋哨戒のための機隊が18機に拡大される。同時に、日本は中国の空母打撃群を追跡するE-2Dホークアイおよび RQ-4グローバルホークプラットフォームの配備に21 ビリオン 米ドルを配分している。オーストラリアは北部海上航路の持続的なカバレッジを確保するためにMQ-4Cトライトンドローンを導入しており、韓国はミサイル基地を監視するために高高度無人システムを調達している。フィリピンなどの新興オペレーターは、排他的経済水域での監視のために中高度UAVを検討しており、地域市場の成長を牽引している。
規制環境
空中ISRの調達と展開は、より厳格なサプライセキュリティおよび輸出管理の枠組みと、成熟しつつある無人機の耐空性規則によって形成されつつある。米国では、連邦調達規則(FAR)審議会による連邦資金を使用した請負業者によるFASC禁止無人航空システムの使用禁止(2025年12月発効)が、プログラムオフィスと主要請負業者に対して適合する航空機、データリンク、サブコンポーネントの再認定を促しており、ISR無人航空機の調達と維持に直接的な影響を与えている。
欧州では、認定UASの継続的耐空性フレームワークの実施が、欧州委員会委任規則(EU)2024/1107(附属書II、2026年2月からのPart-CAO.UAS施行開始)および実施規則(EU)2024/1109(2025年5月から適用)の採択により進展し、認定された無人ISR機隊とその整備組織にコンプライアンス上の負担を追加している。輸出管理は制約と促進要因の両面を持っている。欧州連合理事会は2026年2月に更新された共通軍事品目リストを採択し、米国商務省産業安全保障局(BIS)は2026年1月に暫定最終規則を発行し、パートナー国向けの特定の民間UAVカテゴリーに対する輸出管理を緩和した。これにより、民間用および防衛用に構成されたISRプラットフォームとペイロードの経路が事実上二分されている。
バリューチェーン分析
空中ISRのバリューチェーンは、ミッション化された機体(有人および無人)、センサーおよびペイロード(EO/IR、AESAレーダー、SIGINT/ELINT)、機上およびエッジコンピューティング、データリンクおよびSATCOM、地上局、ならびに処理・活用・配信(PED)のためのソフトウェアをカバーしている。Boeing、Northrop Grumman、Lockheed Martinなどの主要請負業者は通常、プラットフォームの統合と認定を統括している。専門的なサブコントラクターがレーダー、ターレット、電子戦/電子支援手段(EW/ESM)サブシステム、組み込みコンピューティング、サイバーセキュリティ強化を供給している。FACEコンソーシアムや本報告書で言及されている米国防総省のオープンミッションシステムアプローチを含むオープンアーキテクチャの取り組みが、ソフトウェアの移植性を高め、複数サプライヤーによるアップグレードを可能にし、改修および新規製造プログラム全体でソフトウェアベンダーとサブシステムインテグレーターの役割を拡大している。
上流のボトルネックは引き続き防衛エレクトロニクスに関連しており、GaNおよびセンサーグレードのコンポーネントはリードタイムを24ヶ月超に延長し、ポッドおよびプラットフォームの納入スケジュールに連鎖的な影響を与える可能性がある。下流では、サービス主導型モデルとミッション運用に追加のインフラと人員の準備が必要となる。米陸軍のHADES推進(2026年1月に発表されたBombardier Global 6500ベースのISRジェット機最大11機の調達意向、および2026年7月にHADESを支援するために第116軍事情報旅団を2027会計年度からテキサス州に移転する決定)は、ビジネスジェットISRが従来の防衛航空維持に加えて格納庫、デポ、運用支援ノードをどのように追加するかを示している。
競合環境
空中ISR市場は半統合型であり、各種軍隊向けにプラットフォームおよびサブシステムを開発する少数のプレーヤーによって特徴付けられる。市場の主要プレーヤーには、Airbus SE、Northrop Grumman Corporation、Leidos Holdings, Inc.、Leonardo S.p.A.、Thales Groupが含まれる。垂直統合により、これらの企業は機体、センサー、ミッションソフトウェア、ライフサイクルサポートにわたるレバレッジを持ち、顧客を数十年にわたって囲い込むターンキーパッケージを提供できる。Northrop GrummanのAIを活用したPEDスイートは、アナリストの作業負荷を60%削減することが実証されており、追加の差別化要因を提供している。一方、BoeingのグローバルなB737サポートネットワークはP-8Aの競争力ある運用コストを支えている。これらの企業のスケール、政治的影響力、機密プログラムへのアクセスが、多くの同盟市場で防衛予算が引き締まる中でも調達パイプラインを堅調に維持している。
General Atomics、AEVEX Aerospace、Metreaなどの破壊的な挑戦者は、商用機体を適応させCOTSセンサーを活用することで、価格重視またはスケジュール重視の購入者をターゲットにしている。General Atomicsは低い取得コストと商業衛星画像をMQ-9ミッションシステムにストリーミングするパートナーシップを組み合わせ、政府所有の地上インフラの必要性を排除している。AEVEXは改造されたキング・エア350プラットフォームを18ヶ月以内に納入し、レガシーな主要企業が期限内に満たせなかったUSSOCOMの要件を充足しており、Metreaは資本購入を避けたい顧客に分割所有型ISR飛行時間を提供している。これらの企業は集合的に市場アクセスを拡大し、時間課金型の契約モデルを促進し、既存企業がオープンアーキテクチャペイロード、迅速なソフトウェア更新、多様化した半導体サプライチェーンを採用するよう促し、納入と回復力を強化している。
最近の戦略的行動は競争ダイナミクスを浮き彫りにしている。2025年1月、Lockheed MartinはU-2に40ポンドのエッジコンピューティングモジュールを搭載し、ミッション持続時間を削減することなく機上AIインファレンスとゼロトラストサイバーセキュリティ準拠を実現した。Boeingは2024年後半にP-8Aの維持契約を再交渉し、暗号化データリンクのアップグレードと義務的なCMMC監査に資金を充てるために契約額を引き上げた。Northrop Grummanはチップ不足を軽減するために、RQ-4のEO/IRターレット向けに商用InGaAs検出器を認定し、納入スケジュールを維持するために感度のわずかな低下を受け入れた。これらの動きは、主要企業がソフトウェア、サイバーセキュリティ、サプライチェーンの柔軟性に投資して受注残を保護し、新規制に準拠し、部品不足が深刻化するグローバル市場においてパフォーマンスの信頼性を維持する方法を明らかにしている。
空中ISR産業リーダー
-
Northrop Grumman Corporation
-
Airbus SE
-
Leonardo S.p.A.
-
Leidos Holdings, Inc.
-
Thales Group
- 注:主要企業の掲載順は順位を示すものではありません。
空中ISR市場 このレポートでカバーされる企業
- Airbus SE
- BAE Systems plc
- The Boeing Company
- Curtiss-Wright Corporation
- Elbit Systems Ltd.
- General Atomics Aeronautical Systems, Inc.
- Bombardier Inc.
- HENSOLDT AG
- Israel Aerospace Industries Ltd.
- L3Harris Technologies, Inc.
- Leonardo S.p.A.
- Lockheed Martin Corporation
- Metrea LLC
- Northrop Grumman Corporation
- AEVEX Aerospace
- Saab AB
- Diamond Aircraft Industries GmbH
- Teledyne Technologies Incorporated
- Textron Inc.
- Thales Group
市場機会と将来展望
より迅速に展開可能な深部センシング航空機とその支援ミッションシステムを中心にホワイトスペースが形成されており、特にプログラムがレガシーなターボプロップISR機隊をより高高度・高速のビジネスジェットプラットフォームに置き換えるにつれてその傾向が顕著である。米陸軍のHADESおよびより広範なマルチドメインセンシングシステム(MDSS)ファミリーが需要シグナルを提供している。改修されたBombardier Global 6500をベースとした最初の完全開発済みHADESプロトタイプ機は2026会計年度に納入予定であり、技術要件は41,000〜51,000フィートでの運用、最低14,000ポンドのペイロード、12時間の無給油滞空時間を求めている。これにより、サイズ、重量、電力の制約を満たしながらスタンドオフ収集と迅速な配信を支援できるレーダー/EO-IRペイロードインテグレーター、空中エッジコンピューティングサプライヤー、データリンクプロバイダーに近期的な機会が生まれている。
相互運用性とリアルタイムのセンサーから射手へのデータフローも、既存機隊全体の対応可能なアップグレード市場を拡大している。米陸軍は、TROJANプログラムの下で改良された相互運用性データメッセージコンポーネントの2024年8月のJITC再認定に続いてエンドツーエンドのデータフローが稼働したと報告しており、空中ISRの出力を統合ネットワーク全体で活用可能にするための継続的な投資を示している。維持とスパイラル近代化も別の収益化経路であり続けている。2025年12月のレイセオンによる2036年まで空中ISRを支援するための5.122 ビリオン 米ドルの米陸軍受注は、センサー開発と整備に対する複数年にわたる需要を示しており、長期的なサポート体制の下でハードウェア更新、ソフトウェアアップデート、サイバーセキュリティコンプライアンスを組み合わせたサプライヤーに有利に働く。
最近の産業開発事情 空中ISR市場
- 2026年7月:デンマーク、フィンランド、ドイツ、ノルウェーがNATOの下でNorthrop Grumman MQ-4Cトライトン無人ISR機最大5機の調達に関する意向書に署名した。この調達により、欧州同盟国間の高高度長滞空(HALE)無人監視能力が向上し、長滞空ISRプラットフォームおよび関連する地上・データ処理エコシステムへの相互運用性主導の需要が強化される。
- 2025年2月:Airbusがフランス国防調達庁(DGA)と研究契約を締結し、2030〜2040年の時間枠でアトランティック2機の後継となるA321 MPA構想に基づくフランスの将来海上哨戒機を定義する。この研究は新たな固定翼MPA/ISRパイプラインを支援し、ISR用途への商用派生機体の活用への継続的な関心を示しており、ミッションシステム統合の機会をもたらす。
- 2024年12月:米海軍がNorthrop Grummanに対し、空中指揮統制(C2)のためのE-6Bマーキュリーの後継機であるE-130Jを開発するための35 ビリオン 米ドルの契約を授与した。このプログラムは、争われた環境でのセキュアな接続と迅速な配信を必要とするISRアーキテクチャとともに、耐性のある空中ミッションシステムと通信ペイロードへの需要を支えている。
空中ISR市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、空中ISR市場とは、防衛、安全保障、および選定された民間ミッションのためにインテリジェンス・監視・偵察データを収集、処理、共有する空中プラットフォームおよび機上ミッションシステムから生み出される収益を指す。
対象範囲の除外:純粋に宇宙ベースのISRアセットおよび地上のみのISRネットワークは、空中ISRソリューションの一部として販売される場合を除き、対象外とする。
セグメンテーション概要
- プラットフォームタイプ別
- 有人
- 無人
- 用途別
- 陸上・海上監視
- 国境警備
- ISTAR作戦
- 排他的経済水域(EEZ)
- 戦闘任務
- 対潜水艦戦(ASW)および対水上艦戦(ASuW)
- 対地支援(AGS)
- 電子戦
- 重要インフラ監視
- 環境モニタリング
- 汚染監視
- 災害救援
- 捜索救助(SAR)
- 海上SAR
- 陸上SAR
- 陸上・海上監視
- ソリューション別
- システム
- ソフトウェア
- エンドユーザー別
- 防衛
- 国土安全保障
- 商業・民間
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- イタリア
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- イスラエル
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、空中ISRの下で通常予算化・調達される内容をマッピングし、それらのカテゴリーを測定可能な需要シグナルと整合させることから始まった。公開された防衛予算文書、調達リリース、艦隊近代化ノートを活用して、何が資金提供されているか、アップグレードがいつ発生する傾向があるかを把握した。
前提条件の一貫性を保つため、防衛省の刊行物、米国防総省の予算正当化書類、NATOおよび同盟国の能力ロードマップ、航空機数のための航空規制当局および登録機関、主要なプラットフォームおよびセンサーカテゴリーの貿易・税関統計(入手可能な場合)などの公開・公式ソースを使用した。また、プログラムのタイミングと納入マイルストーンについて、企業の年次報告書、投資家向けプレゼンテーション、プレスリリース、信頼性の高い防衛専門誌を精査し、技術の方向性と価格帯を確認するために企業財務、契約追跡、特許データベースの有料サブスクリプションを用いて選定された数を相互確認した。これらのソースはあくまで例示であり、データ収集、検証、調査の明確化のために他の多くの公開資料も使用された。
一次インタビューおよびサーベイ
一次インタビューは、プラットフォーム支出のうちISRミッション化に帰属する割合と、アップグレードサイクルが新規調達と改修の間でどのように支出をシフトさせるかを確認することに焦点を当てた。オペレーター、インテグレーター、サブシステム専門家にわたる関係者と対話し、地域カバレッジを活用してミッションミックス、納入スケジュール、維持の強度における差異を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | 最高経営幹部(CXO):12% | アジア太平洋:49% |
| 中位層:49% | 機能/ユニットリーダー:36% | 欧州・中東・アフリカ(EMEA):33% |
| 小規模プレーヤー:15% | マネージャー:52% | 南北アメリカ:18% |
市場規模算定と予測
規模算定は、防衛・安全保障支出、機隊およびソーティ強度、ミッションシステムのアップグレードサイクルを用いて地域別の対応可能な空中ISR需要プールを再構築するトップダウンアプローチを用いて構築された。その基準が設定された後、サンプルプログラムの積み上げ、プラットフォームの納入数と改修数、典型的なミッションシステムの平均販売価格(ASP)帯に予想数量を乗じるなどの選択的なボトムアップ確認によって合計を裏付けた。
モデルを形成した主要な入力には、有人対無人機隊の追加、センサーミックスの変化(EO/IR、レーダー、SIGINT)、新規製造ミッション化に対する改修シェア、運用テンポに連動した維持・訓練の強度、主要プログラムの納入タイミングが含まれる。直接的な数量の可視性が限られている場合、航空機在庫動向、調達ロットサイズ、専門家のフィードバックを通じて検証された定期的なアップグレード間隔などのプロキシ指標によってギャップを処理した。
予測は、予算、調達タイミング、納入の遅延が年次結果を不規則に動かす可能性があるため、トレンドベースの平滑化に支えられたシナリオ分析を使用した。インフレ、為替換算、平均販売価格の推移に関する前提条件は、ベース、保守的、加速近代化のケースの下で予測が現実的であることを確認するためにインタビュー対象者と共に検討された。
データ検証と更新サイクル
数値が確定される前に、防衛予算の動向、既知の契約受注、機隊の成長、表明された納入スケジュールなどの独立したシグナルに対して出力が確認された。外れ値が現れた場合、ドライバーを再テストし、プラットフォーム、ペイロード、サービス間の二重計上を排除するための第二次レビューを実施した。
本報告書は年次で更新され、主要な調達変更、大型契約受注、重大な為替変動などの重要なイベントが発生した場合には中間更新が行われる。納品前に最終レビューを実施し、モデルが最新の公開データとフォローアップ中に受け取った最新のフィードバックを反映していることを確認する。
Mordor Intelligenceの空中ISR市場規模算定と他の公表推計との比較
公表されている空中ISR市場の値が大きく異なって見えることがあるのは、市場の境界が常に同じように扱われているわけではなく、需要が類似していても時期の選択によって数値が変わる可能性があるためである。差異は多くの場合、ミッションシステムの価値対プラットフォームの価値として何がカウントされるか、およびサービスとソフトウェアが継続的収益として含まれるかどうかから生じる。
更新主導型の構築では、スプレッドは通常、為替レートが適用されるタイミング、新型センサーペイロードに対してASPがどのように段階的に引き上げられるか、および遅延した納入が年度間でシフトされるかどうかによって決まる。契約タイミングを再確認し、為替換算を表明された年度に対して一貫して保つことで、急速に動く調達サイクルにおいて推計が最新の状態に保たれる。これはMordor Intelligenceのモデルで使用されている実用的な選択である。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 109.1 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 106.5 ビリオン 米ドル(2026年) | 異なる基準年を使用しており、予測ウィンドウ全体で価格とミックスの変化を平滑化する傾向があり、新型ペイロード構成に関連するASPの段階的引き上げを抑制する可能性がある。 |
| 地域コンサルタンシーB | 71.6 ビリオン 米ドル(2024年) | 報告年が早く、対象範囲は通常コアシステムを中心に狭く、ソフトウェア、アップグレード、サポートの扱いが一貫していない場合があり、為替タイミングが基準年平均ではなく更新された換算を反映していない可能性がある。 |
全体として、この表はギャップの一部が単純に年度の整合性の問題であり、残りは対象範囲と価格ロジックに起因することを示している。調達タイミング、アップグレードサイクル、一貫した通貨換算を段階的に適用することで、結果として得られる市場規模は、観察可能な機隊、プログラム、予算シグナルに遡って追跡しやすくなる。
レポートで回答される主要な質問
現在の空中ISR市場規模と成長見通しは?
空中ISR市場規模は2025年に102.6 ビリオン 米ドルと評価され、2026年から2031年にかけて7.41%のCAGRで109.1 ビリオン 米ドルから156.0 ビリオン 米ドルへと成長すると予測されている。
空中ISRにおける支出をリードするプラットフォームカテゴリーはどれか?
有人航空機が71.17%の収益シェアを保有しており、P-8Aポセイドンおよびe-7ウェッジテール機隊がリードしている。
2031年にかけて空中ISRで最も急成長する地域はどこか?
アジア太平洋地域は最も急速な8.87%のCAGRを記録すると予測されており、インド、日本、オーストラリアの調達が牽引している。
AIを活用したPEDツールはISR作戦をどのように変えているか?
AIモデルは現在、処理サイクルを5分以内に圧縮し、アナリストの作業負荷を60%削減し、継続的なソフトウェア収益を解放している。
半導体不足は空中ISRの納入にどのような影響を与えているか?
GaNおよびInGaAsコンポーネントの不足がレーダーおよびセンサーのリードタイムを24ヶ月以上延長し、プラットフォームの引き渡しを遅延させ、予測CAGRを1.2ポイント削減している。