
アグリボルタイクス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 14.05 十億米ドル |
| 市場規模 (2031) | 49.44 十億米ドル |
| 成長率 (2026 - 2031) | 28.61 % |
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋地域 |
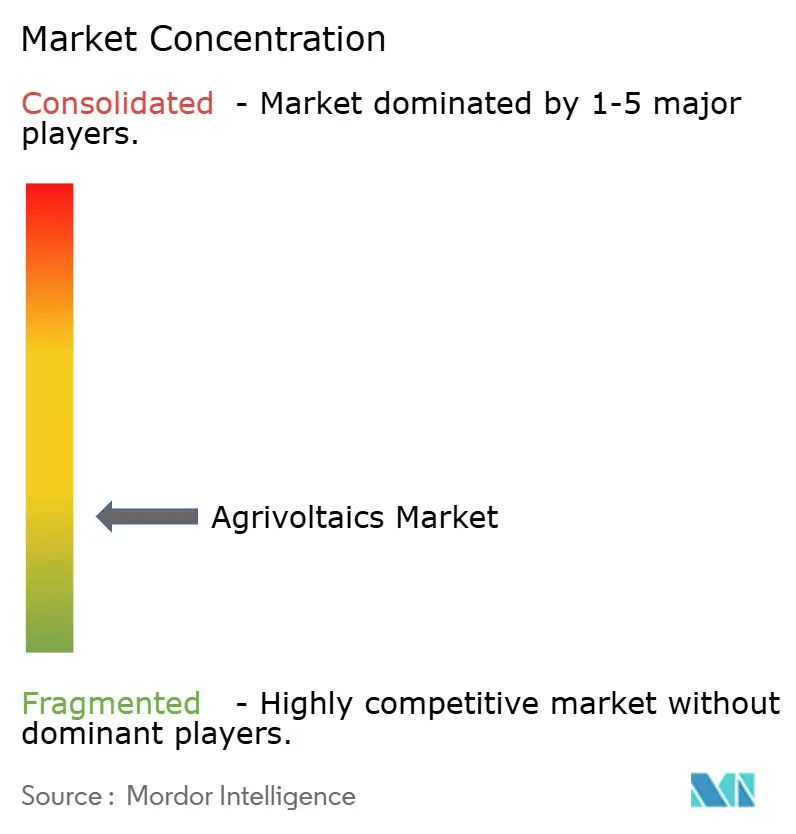
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアグリボルタイクス市場分析
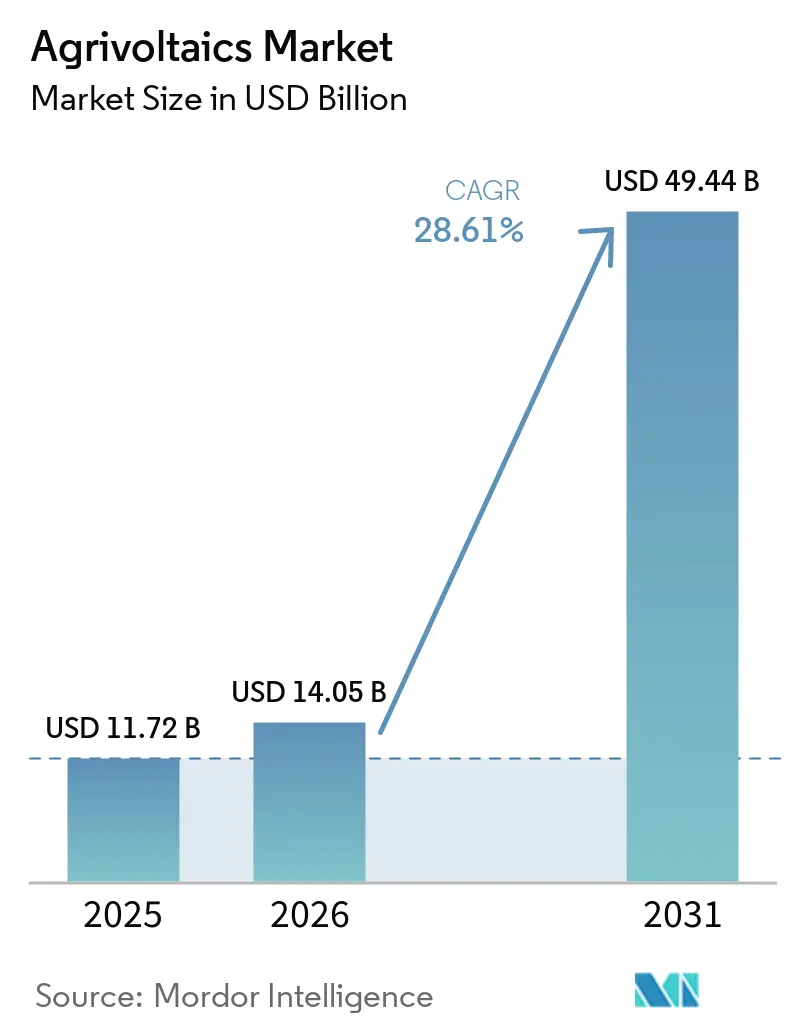
アグリボルタイクス市場規模は2025年に110.72 ビリオン 米ドルと評価され、2026年の14.05 ビリオン 米ドルから2031年には49.44 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは28.61%です。
欧州におる売電固定価格買取制度(FIT)プレミアムの上昇、アジア太平洋全域での継続的な補助金プログラム、および2024年から2026年にかけてのバイフェイシャルモジュール価格の15%下落により、従来型太陽光発電との均等化発電コスト格差は引き続き縮小しています。[1] 開発業者はデュアルユースプロジェクトを土地取得リスクに対するヘッジとして捉えるようになっており、融資機関は作物収量条件が長期電力購入契約に組み込む安定したキャッシュフローを評価しています。[2]ドイツ、フランス、日本、韓国における政策の明確化により、許認可サイクルが最大6ヶ月短縮され、機関投資家の資本が単発のパイロット事業ではなく大規模ポートフォリオへと流入しています。[3] 架台システムコストの低下とカーボンクレジット収益の銀行融資適格化が進む中、アグリボルタイクス市場は予測期間中に土地が希少な複数の地域において従来型地上設置型太陽光発電を下回るコストを実現する位置づけにあります。
レポートの主要ポイント
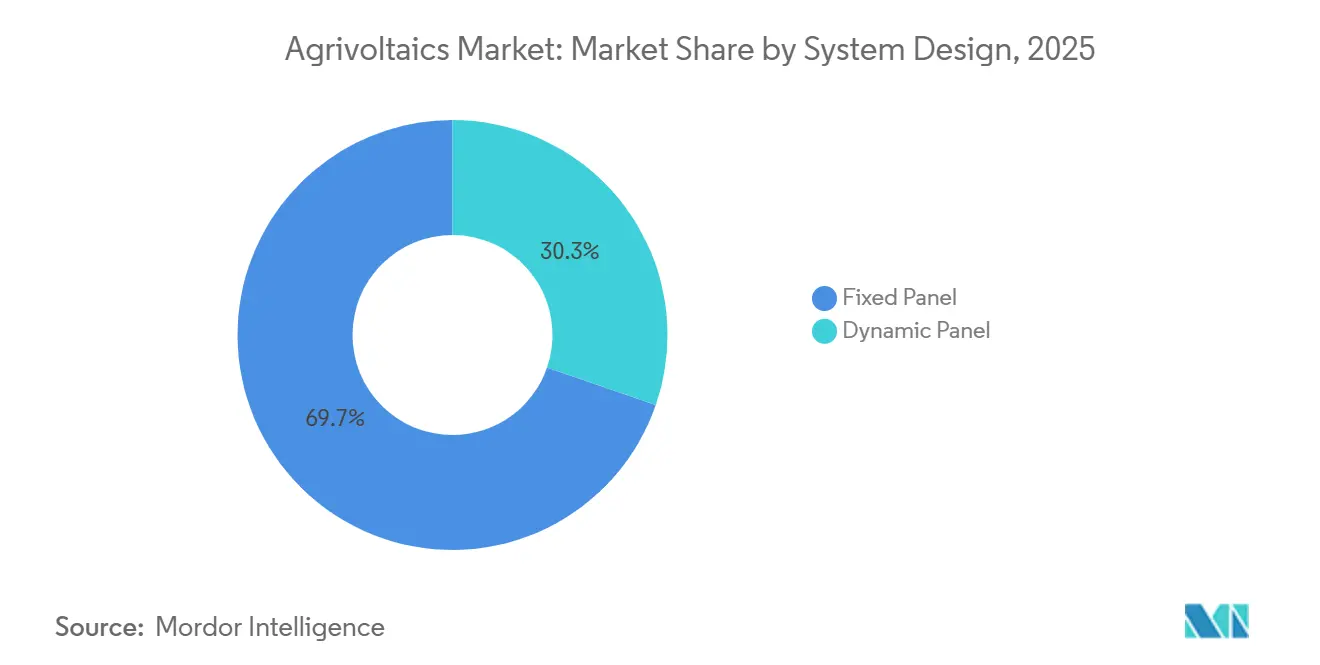
- システム設計別では、固定パネルアレイが2025年の販売の69.72%を占め、動的追尾システムは特殊作物への採用を背景に29.44%のCAGRで成長する見込みです。
- 技術別では、バイフェイシャルモジュールが2025年の収益の75.29%をリードし、2031年にかけて29.07%のCAGRで拡大すると予測されており、モジュールタイプの中で最も高い成長率となっています。
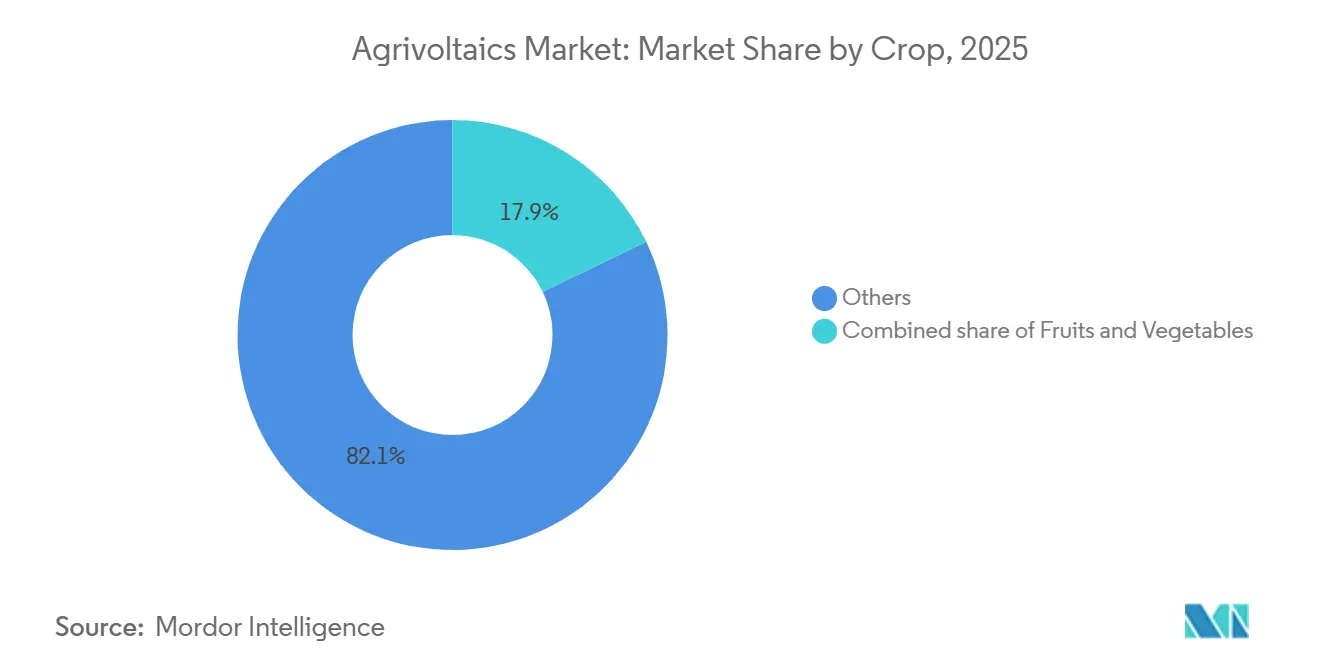
- 作物別では、主に牧草地を含む「その他」カテゴリーが2025年のアグリボルタイクス市場シェアの82.13%を占め、野菜は実証された収量プレミアムを背景に2031年にかけて31.65%のCAGRを記録する見込みです。
- 設置方法別では、地上設置型が2025年の市場価値の97.45%を占め、温室統合が28.65%のCAGRで成長する見込みの中でもリーダーシップを維持する見通しです。
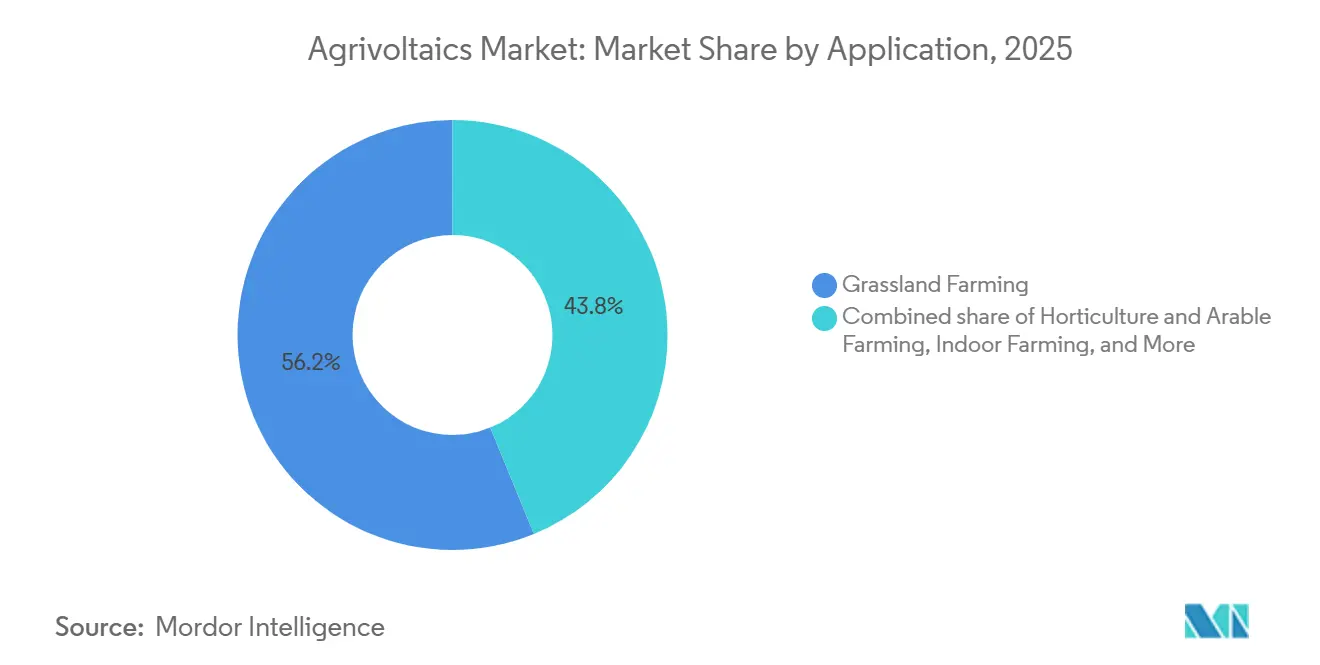
- 用途別では、草地農業が2025年のアグリボルタイクス市場規模の56.18%を占め、園芸・耕作農業は29.73%のCAGRで成長する見込みです。
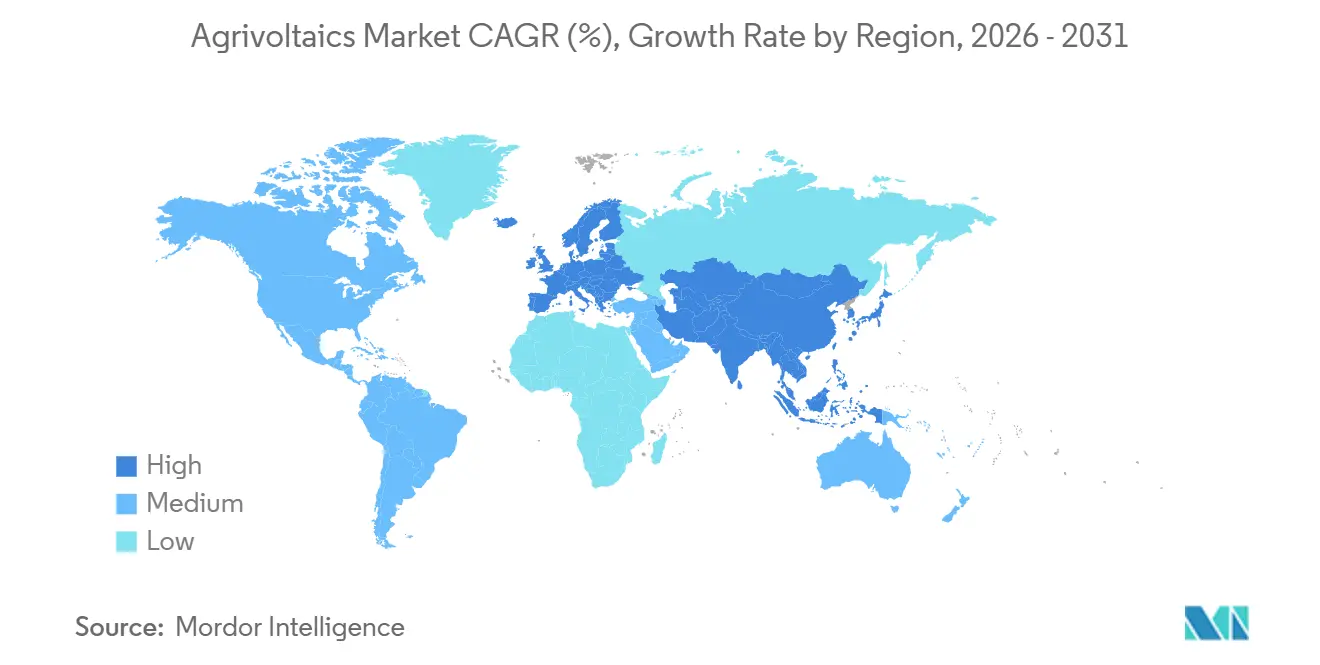
- 地域別では、アジア太平洋が2025年の収益の68.86%を占めてリードし、欧州は2031年にかけて29.95%という最も速い地域拡大を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 補助金連動型FITプログラム | 6.20% | 欧州、日本、韓国、インド | 中期(2~4年) |
| バイフェイシャル太陽光モジュール価格の低下 | 5.80% | グローバル | 短期(2年以内) |
| 土地希少国におけるデュアルユース土地利用義務 | 4.90% | 日本、シンガポール、オランダ、韓国 | 長期(4年以上) |
| 作物マイクロクライメートによる収量プレミアム10%以上 | 4.30% | 地中海および温帯地域 | 中期(2~4年) |
| アグリソーラー電力購入契約におけるカーボンクレジットの積み重ね | 3.10% | 欧州連合、北米、オーストラリア | 長期(4年以上) |
| 蒸発散量低減による農業保険割引 | 2.40% | 北米、オーストラリア、地中海欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
補助金連動型FITプログラム(欧州連合、アジア)
ドイツ、フランス、日本、インドにおける改訂された料金規則は、最低限の作物収量を維持するアレイに対して価格プレミアムを保証し、融資スプレッドを50~75ベーシスポイント圧縮することで、年金基金をアグリボルタイクス市場に引き付けています。ドイツのプロジェクトはキロワット時あたり1.2ユーロセントのボーナスを受け取り、インドのPM-KUSUMスキームはフィーダーレベルの太陽光化に対して資本コストの30%を補助し、農家組合が農地を集約することを促進しています。[4] フランスは「農業上の正の影響」を認証するサードパーティ監査を義務付け、投機的な転換から資本を遠ざけています。日本は現在、年次農業収入報告書の提出を義務付け、耕作を放棄したプロジェクトをFIT適格から除外しています。これらのメカニズムは総体として収益の変動性を低減し、多様な作付けシステムにわたってアグリボルタイクス市場を拡大させています。
バイフェイシャル太陽光モジュール価格の低下
ポリシリコンの供給過剰により、モジュールメーカーは平均バイフェイシャル価格を2024年のワットあたり0.18 米ドルから2026年第1四半期には0.15 米ドルへと15%引き下げることが可能となり、これは高架型アグリボルタイクス構造に不均衡な恩恵をもたらしています。裏面照射の取り込みによりアレイ出力が10~25%向上し、シェーディング損失と追加架台コストの両方を相殺しています。フラウンホーファーのAPV-RESOLAトライアルは、5メートル高のバイフェイシャルパネルとレタスおよびジャガイモの栽培を組み合わせることで土地等価比率1.6を達成し、優れた資源利用を実証しました。Next2Sunが先駆けた東西垂直設計は、朝夕の需要ピークにわたって発電を分散させながら、家畜が妨げなく放牧できるようにしています。モノフェイシャルモジュールとの価格収束が続くことで、アグリボルタイクス市場内でのバイフェイシャルの優位性はさらに強固なものとなるでしょう。
土地希少国におけるデュアルユース土地利用義務
日本、シンガポール、オランダは、農業生産量が維持されない限り優良農地への地上設置型太陽光発電を制限しており、一定規模以上の新規プロジェクトにはアグリボルタイクスを事実上義務付けています。シンガポールの屋上パイロットは、入射光の30~50%を透過する半透明モジュールを採用し、垂直農場における光合成を最適化しています。韓国の再生可能エネルギー3020計画は、デュアルユースアレイへの優先系統接続とともに2030年までに2GWのアグリボルタイクスを割り当てています。2024年のオランダの政策転換(優良土壌上のプロジェクトを制限)は、食料安全保障と再生可能エネルギー目標の間の微妙なバランスを示しています。このような義務は、土地価格が高い地域においてもアグリボルタイクス市場の勢いを維持しています。
作物マイクロクライメートによる収量プレミアム10%以上
フィールドトライアルでは、レタス、ベリー類、コメが30~40%の遮光下で10~18%の収量増加を示しており、これはキャノピー温度の低下と蒸発散量の減少によるものです。Sun'Agriのセンサー駆動型トラッカーはプロヴァンスのブドウ温度を調整し、糖酸バランスを改善して熱ストレスによる損失を低減しました。3メートル高のパネルを設置した日本の水田では、極端な高温時に高い登熟率が記録されました。これらのマイクロクライメート効果は土地等価比率を1.3以上に引き上げ、アグリボルタイクス市場の経済的根拠を強化しています。ドローン画像や土壌水分プローブなどの精密農業ツールは、遮光スケジュールと灌漑をさらに最適化し、追加的な利益を引き出しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 地上設置型太陽光発電と比較した高い初期投資コスト | -3.8% | グローバル | 短期(2年以内) |
| 農業ゾーニング規制の不明確さ | -2.6% | 北米、東南アジア、欧州連合の一部 | 中期(2~4年) |
| 作物残渣によるモジュール汚損 | -1.5% | 半乾燥地域、アジア太平洋の稲作地域、地中海欧州 | 短期(2年以内) |
| 農業・太陽光発電の複合技術者不足 | -1.3% | グローバル、特に農村部の北米、東欧、ASEANで深刻 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
地上設置型太陽光発電と比較した高い初期投資コスト
高架支持構造、強化基礎、および広い列間隔により、アグリボルタイクスの資本コストは従来型太陽光発電より20~40%高くなり、米国ではMWあたり120万~140万 米ドルとなるのに対し、標準アレイでは90万~100万 米ドルとなっています。パネル密度の低下により1ヘクタールあたりのエネルギー収量が減少し、農業収益がその差を埋めない限り回収期間が最大2年延長されます。デュアルユースの実績が限られているため、特に欧州と日本以外では、融資機関は50~100ベーシスポイントのリスクプレミアムを上乗せしています。Zimmermann PV-Stahlbauなどのベンダーによるプレハブスクリューパイル基礎は設置時間を20~30%短縮し、労務費を削減しています。標準化された架台キットの普及は、現在アグリボルタイクス市場を制約している初期投資コスト格差を縮小するために不可欠です。
農業ゾーニング規制の不明確さ
米国の郡レベルの当局は「農業利用」の定義を一貫して適用しておらず、6~12ヶ月の許認可遅延と法的コストの増大を招いています。ブリティッシュコロンビア州は農地への太陽光発電設置面積を5%に制限しているのに対し、アルバータ州は最大50%を認めており、投資家を混乱させる国内格差を示しています。東南アジアの開発業者は、国家的な枠組みがアグリボルタイクス基準をまだ成文化していないため、個別の適用除外に頼っており、プロジェクトパイプラインが遅延しています。オランダは2024年に優良土壌への制限を強化し、複数の先進プロジェクトが宙に浮く状態となりました。IEC 63163および新興のISO指針が普及するまで、規制の断片化はアグリボルタイクス市場の成長軌道に制動をかけ続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
システム設計別:
高付加価値作物における動的パネルの普及拡大動的追尾アレイは2025年の設置量の30.28%を占めましたが、29.44%のCAGRで拡大しており、これは固定構造の成長率の3倍以上です。これはブドウ園や果樹園の事業者が、作物の生育段階に合わせて遮光レベルを調整するリアルタイムの傾斜制御を重視しているためです。固定パネルは、畑作農家がシンプルさと低い運用・保守費用を重視するため、依然としてアグリボルタイクス市場シェアの大部分を占めています。
センサー駆動型トラッカーはブドウの糖酸比を改善し、アーモンドの日焼けを低減することで、高い資本支出を正当化し、特殊作物投資家を引き付けています。ドイツとフランスの「適応型」アグリボルタイクスに対する料金ボーナスがさらに収益を高めています。しかし、デュアルスキルを持つ技術者の不足が展開速度を遅らせており、業界団体は太陽光発電保守と精密農業カリキュラムを統合した職業訓練プログラムへの資金提供を促進しています。自動化と訓練が拡大するにつれ、動的設計はプレミアム園芸地帯でのアグリボルタイクス市場シェアを高めていくでしょう。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
技術別:
アルベド効果による利得でバイフェイシャルの優位性が強化東西垂直アレイは朝夕の発電量を最大化し、家畜の通路を確保しながら住宅需要のピークに対応しています。半透明モジュールは、温室用途において変換効率の低さが高透過率の利点を相殺するため、依然としてニッチな存在です。スペインとオーストラリアで試験中の自動乾式ブラシ洗浄システムは、収穫粉塵による年間3~5%の汚損損失の抑制を目指しています。バイフェイシャル価格がモノフェイシャルに収束するにつれ、投資家にとっての技術リスクが低下し、アグリボルタイクス市場内でのバイフェイシャルのリーダーシップが確固たるものとなっています。
作物別:
収量プレミアムと市場需要による野菜の急成長生産者は作物サイクルが短いことを活かし、果樹園や牧草地システムよりも早く追加的な初期投資コストを回収しています。透光性PV屋根を持つトマト温室は尻腐れ病による損失を削減し、収穫期間を最大4週間延長することで粗利益を向上させています。一方、コムギとトウモロコシは同等の遮光条件下で5~15%の収量低下を示し続けており、大規模農家での採用を制限しています。小売サプライチェーンにおけるカーボンニュートラル食品へのコミットメントが広まるにつれ、野菜生産者がアグリボルタイクス市場拡大の次の波を牽引すると予想されています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
設置方法別:
農業アクセス性による地上設置型システムの優位性地上設置型アレイは2025年の設置量の97.45%を占め、高い地上高が標準的な農業機械を収容しながら耕作面積を犠牲にしないため、アグリボルタイクス市場規模の中核であり続けるでしょう。トラクターの轍に合わせた列間幅は作物への損傷と土壌圧縮を最小化しています。
温室およびシェーディングネット統合は実験段階にありますが、土地プレミアムが資本集約性を正当化するシンガポールやオランダなどの都市部における高付加価値葉物野菜に対して有望性を示しています。スクリューパイル基礎は高降水量地域での土壌撹乱を軽減し、ロボット除草機は現在4メートルの架台下を走行し、運用・保守の労務コストを削減しています。半透明モジュールの効率が向上するにつれ、温室設置がアグリボルタイクス市場の増加するシェアを獲得する可能性がありますが、地上設置型は2031年まで優位性を維持するでしょう。
用途別:
特殊作物による園芸・耕作農業の加速草地システムは、管理の複雑さが低く放牧との相性が良いことから、2025年のアグリボルタイクス市場規模の56.18%を占めました。しかし、園芸・耕作農業は特殊作物生産者が遮光による品質向上と電力収益の積み重ねを追求するため、29.73%のCAGRを記録すると予測されています。
在来種の花を播種した花粉媒介生物に優しいプロジェクトは欧州連合の生物多様性義務を満たし、大規模アレイへの地域社会の受容を円滑にしています。屋内垂直農場は多層ラックの上部に透光性パネルを設置し、都市マイクロクライメートの屋上スペースを再活用しています。カバークロップ果樹園における土壌有機炭素の富化に連動したカーボンクレジットの収益化は、さらなる収入源を提供しています。これらの要因が総体として用途別シェアを再均衡させ、2031年までに園芸がアグリボルタイクス市場の約3分の1を占めるようになるでしょう。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋のアグリボルタイクス市場
アジア太平洋は、中国、インド、日本、韓国が農村・エネルギー計画にデュアルユース要件と資本補助金を組み込んだことにより、2025年の世界収益の68.86%を生み出しました。中国の国有電力会社は、系統混雑を緩和しながら農家収入を安定させるため、河南省と山東省に大規模なパイロットクラスターを展開しました。インドのPM-KUSUMコンポーネントCはフィーダーレベルの太陽光化に14 ビリオン 米ドルを投入し、初期投資コストの30%を補助することで小規模農家の採用を加速させました。日本の都道府県は、歴史的な作物生産量の80%を維持する農場にのみFIT適格を付与し、デュアルユース基準を確保する保護措置を設けています。韓国の再生可能エネルギー3020に基づく2GW目標は、地上設置型代替案よりもアグリボルタイクスアレイへの優先系統接続を保証しています。
欧州のアグリボルタイクス市場
欧州は、ドイツのEEG 2023とフランスの政令2024-318号が適合プロジェクトに対するプレミアム料金カテゴリーを創設した後、2031年にかけて29.95%のCAGRという最も速い地域的進展を記録すると予測されています。ドイツの2025年入札では、電力会社と地元農家組合の双方を引き付け、1.1GWのアグリボルタイクス容量がキロワット時あたり0.08ユーロで落札されました。フランスは「農業上の正の影響」を検証するサードパーティ監査を義務付け、資本を真のデュアルユース事業へと誘導しています。スペインとイタリアはブドウ園と果樹園を遮光管理のために改修し、北欧のトライアルでは低太陽高度角に最適化された垂直バイフェイシャルアレイを探索しています。欧州連合の生物多様性クレジットがプロジェクト経済性をさらに高め、花粉媒介生物回廊での採用を加速させています。
南北アメリカおよび中東・アフリカのアグリボルタイクス市場
北米、南米、中東・アフリカは、散発的なパイロット事業と規制の断片化が残る新興地域です。米国の郡レベルの不一致は許認可に6~12ヶ月を追加していますが、カリフォルニア州の州全体ガイドライン(審議中)が2027年までに定義を標準化する可能性があります。カナダの州間格差は米国のモザイク状況を反映しており、メキシコの入札はアグリボルタイクスを依然として従来型太陽光発電として扱い、上昇余地を制限しています。ブラジルの決議第1,059号はデュアルユースシステムへの余剰電力買取制度の適格性を解放し、サンパウロ州での初期プロジェクトの種をまきました。サウジアラビアとアラブ首長国連邦は節水効果を目的としてアグリボルタイクスを評価していますが、正式な規則が欠如しており、銀行融資が遅れています。政策枠組みが成熟するにつれ、これらの地域は2028年以降に世界のアグリボルタイクス市場規模に相当な増分を加える可能性があります。
競合環境
当セクターは高度に断片化されており、設置容量の5%を超える企業は存在せず、低い集中度プロファイルを示しています。電力会社は農業技術専門家とジョイントベンチャーを形成し、農学と電力工学のスキルセットを橋渡ししており、その例としてフランスとスペインにまたがる200MWのEDF Renewables・Canadian Solarプラットフォームが挙げられます。BayWa r.e.は土地の発掘から運用・保守まで垂直統合型プロバイダーとして自社を位置づけ、ターンキー実行を求める土地所有者に訴求しています。
架台システムのイノベーターは設計で差別化を図っており、Next2Sunの垂直バイフェイシャルアーキテクチャは草地での放牧適合性を実現し、Sun'Agriの動的追尾はブドウ園の遮光を最適化し、いずれもプレミアム価格を実現しています。フラウンホーファーISEなどの研究機関は、作物成長と電力収量のバランスを取る機械学習アルゴリズムをライセンス供与し、採者に技術的優位性を提供しています。
標準化の進展は競争力にさらなる影響を与えるでしょう。IEC 63163は2027年の発行に向けて進んでおり、融資機関はプロジェクトファイナンスにコンプライアンス証明書を要求すると予想されています。ドイツとフランスの地域協同組合は、土地アクセスと社会的受容を合理化するコミュニティ所有モデルを活用しており、これは多国籍企業には容易に複製できない優位性です。温室PV統合、花粉媒介生物生息地、浮体式アグロソーラーには技術的空白が残っており、ニッチ専門企業の参入機会を提供しています。
アグリボルタイクス産業のリーダー企業
-
Sun'Agri
-
BayWa r.e.
-
Enel Green Power
-
Next2Sun
-
EDF Renewables
- 注:主要企業の掲載順は順位を示すものではありません。
アグリボルタイクス市場 このレポートでカバーされる企業
- Sun’Agri
- Enel Green Power
- BayWa r.e.
- Fraunhofer ISE
- Next2Sun
- Insolight
- REM TEC
- Kyocera Corporation
- Acciona Energía
- EDF Renewables
- Zimmermann PV-Stahlbau
- Scatec ASA
- Arava Power Company
- Ameresco
- ENGIE SA
- R.Power Group
- TNO
- Hevel Solar
- Local Agri-solar Cooperatives
最近の産業開発事情 アグリボルタイクス市場
- 2025年3月:エネルギー資源研究所(TERI)は、世界持続可能開発サミット2026の銀記念版のテーマ別トラックにおいて、インドにおけるアグリボルタイクス(AgriPV)の普及促進に向けた新たな研究と実践的ツールを発表しました。「インドにおけるAgriPVの加速:パイロットから政策主導のスケールアップへ」と題されたテーマ別トラックでは、2本の研究レポート、プロジェクト開発フレームワーク、およびインドのAgriPVエコシステムの成長を支援するデジタル意思決定支援ツールが発表されました。
- 2025年11月:GCLはドイツで76MWのアグリボルタイクスプロジェクトを開始し、146,000枚のバイフェイシャルモジュールを採用しました。このプロジェクトは高架構造、AI駆動型管理、高い土地利用効率を採用し、ドイツ最大のアグリボルタイクス設備として確立されました。
- 2025年8月:Zenith Energyはイタリアのラツィオ州で10MWpのアグリボルタイクス開発プロジェクトを取得しました。このプロジェクトは農業と太陽光発電を組み合わせており、1年以内に着工準備完了状態を達成する見込みで、イタリアにおけるZenithの戦略的太陽光ポートフォリオ拡大と一致しています。
- 2025年8月:Array Technologiesは、羊の放牧と花粉媒介生物生息地を統合したLime Kilnプロジェクトを通じてアグリボルタイクスの進展を報告しました。同社はまた、多様な土地利用型太陽光プロジェクトを支援する耐久性の高いトラッカー技術に注力するAPA Solarの買収により能力を拡大しました。
- 2025年1月:Octopus EnergyはOX2 Franceを買収しました。OX2 Franceは450MWのプロジェクトパイプラインを持つアグリボルタイクス開発業者です。この買収はOctopusの10 ビリオン ユーロのフランス清潔エネルギー投資計画を支援し、フランス各地域にわたって太陽光発電と農業生産性を統合するAgriPVプロジェクトの展開を加速させます。
世界のアグリボルタイクス市場レポートの調査範囲
アグリボルタイクス市場は、アグリボルタイクスシステムの開発、実装、および商業化に特化した世界産業を包含しています。これらのシステムは、同一の土地面積において太陽光発電(PV)エネルギー生成と作物栽培、家畜放牧、または園芸などの農業活動を組み合わせたデュアルユース土地利用を可能にします。
アグリボルタイクス市場は、システム設計、技術、作物、用途、および地域によってセグメント化されています。システム設計別では、市場は動的パネルと固定パネルに分類されます。技術別では、市場はモノフェイシャル、バイフェイシャル、および透光性にセグメント化されます。作物別では、市場は果物、野菜、およびその他に分類されます。設置方法別では、市場は温室、地上設置、およびシェーディングネットに分類されます。用途別では、市場は草地農業、園芸・耕作農業、屋内農業、およびその他に分類されます。地域別では、市場は北米、欧州、アジア太平洋、南米、中東、およびアフリカに分類されます。市場規模と予測は金額(米ドル)で提供されます。
セグメンテーション概要
| 動的パネル |
| 固定パネル |
| モノフェイシャル |
| バイフェイシャル |
| 透光性 |
| 果物 |
| 野菜 |
| その他 |
| 温室 |
| 地上設置 |
| シェーディングネット |
| 草地農業 |
| 園芸・耕作農業 |
| 屋内農業 |
| 花粉媒介生物生息地 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| システム設計別 | 動的パネル | |
| 固定パネル | ||
| 技術別 | モノフェイシャル | |
| バイフェイシャル | ||
| 透光性 | ||
| 作物別 | 果物 | |
| 野菜 | ||
| その他 | ||
| 設置方法別 | 温室 | |
| 地上設置 | ||
| シェーディングネット | ||
| 用途別 | 草地農業 | |
| 園芸・耕作農業 | ||
| 屋内農業 | ||
| 花粉媒介生物生息地 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2031年のアグリボルタイクスの世界市場規模予測は?
アグリボルタイクス市場は2031年までに49.44 ビリオン 米ドルに達すると予測されています。
2031年にかけて最も速く成長する地域はどこですか?
欧州は29.95%のCAGRで拡大し、最も速い地域的ペースとなる見込みです。
デュアルユースプロジェクトでバイフェイシャルパネルが好まれる理由は何ですか?
裏面照射の取り込みによりエネルギー収量が10~25%向上し、高い架台コストを相殺しています。
動的追尾システムが特殊作物にもたらす利点は何ですか?
リアルタイムの傾斜制御が感受性の高い生育段階における熱ストレスを緩和し、品質と収量を向上させます。
インドにおけるアグリボルタイクス採用を支援する主要な政策は何ですか?
PM-KUSUMコンポーネントCプログラムは、作物生産と組み合わせた太陽光化に対して30%の資本補助金を提供しています。
アグリボルタイクスが生産者の保険コストを低減する仕組みは何ですか?
遮光により蒸発散量が低減し、保険会社は対象作物のプレミアム料率を最大8%引き下げるようになっています。