
Mordor Intelligenceによるアフリカ電気自動車市場分析
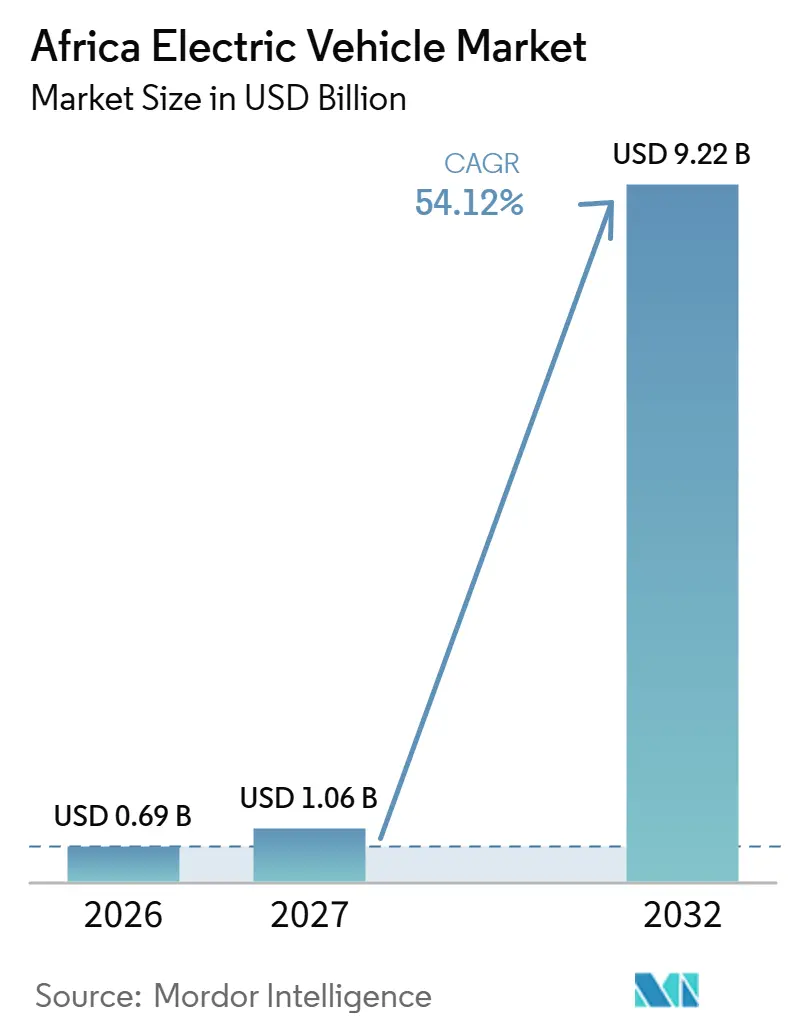
アフリカ電気自動車市場規模は、2026年の6.9億米ドルから2027年には10.6億米ドルに成長し、2027年〜2032年にかけて54.12%のCAGRで2032年までに92.2億米ドルに達すると予測されています。
バッテリーパック価格の低下と輸入税の軽減は、サプライヤーがコスト削減を車両価格に反映させる場合、購入しやすさを広げることができます。エチオピアの都市部における電動バイクフリートは、識別可能な顧客とサービス区域を持つ配送業務を中心に需要を集中させています。サプライヤーと連携した資金調達は、輸送ニーズから将来の車両購入へのもう一つの経路を提供します。しかし、充電設備への資本要件と不安定な電力供給は、購入した車両が使用きる運行区域を制限する可能性があります。これらの力は、分散した充電アクセスに依存した拡大よりも、識別可能な需要を持つ集中した都市部フリートを優先させます。
主要レポートの要点
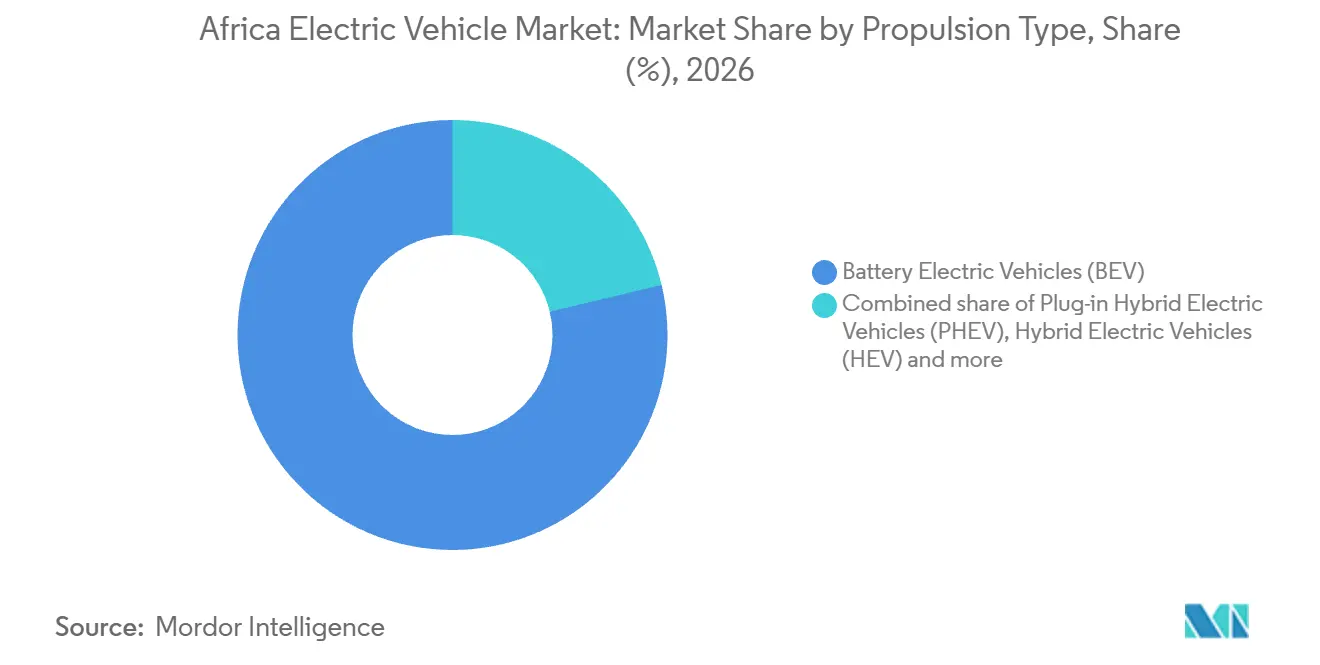
- 推進タイプ別では、バッテリー電気自動車が2026年のアフリカ電気自動車市場シェアの78.74%をリードし、燃料電池電気自動車は2027年〜2032年にかけて56.62%のCAGRで最も速く成長すると予測されています。
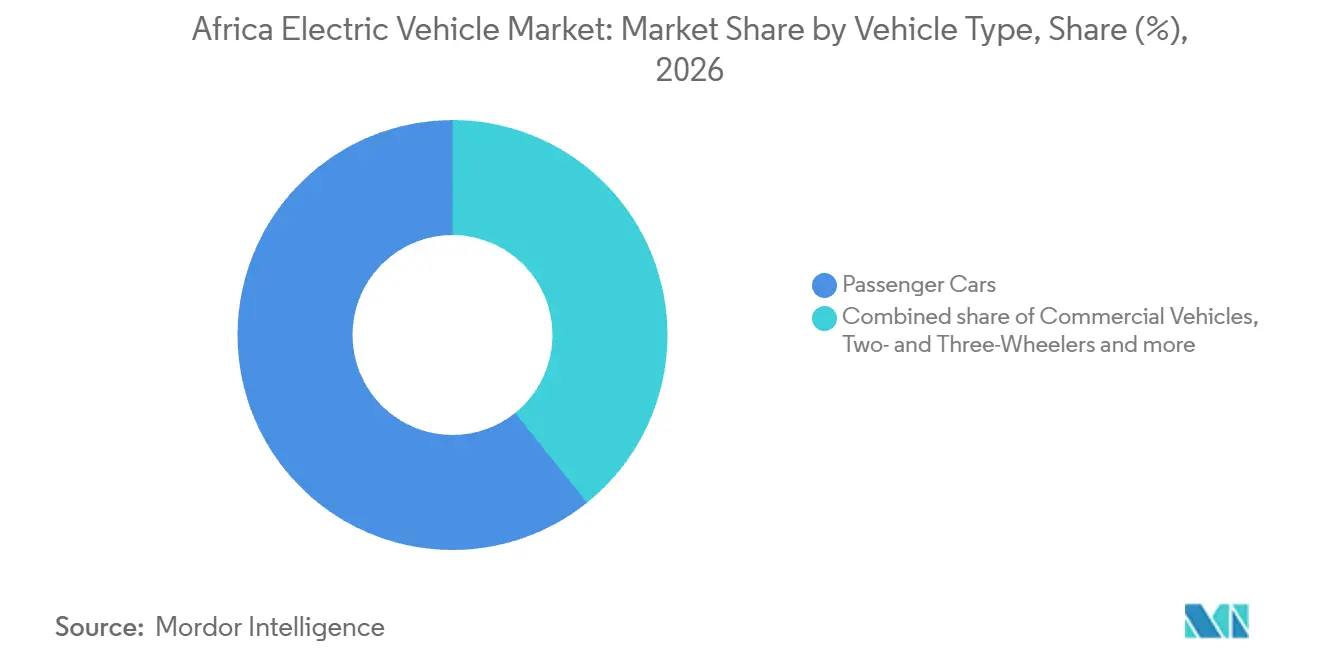
- 車両タイプ別では、乗用車が2026年のアフリカ電気自動車市場規模の60.76%のシェアでリードし、二輪・三輪車は2027年〜2032年にかけて58.15%のCAGRで最も速く成長すると予測されています。
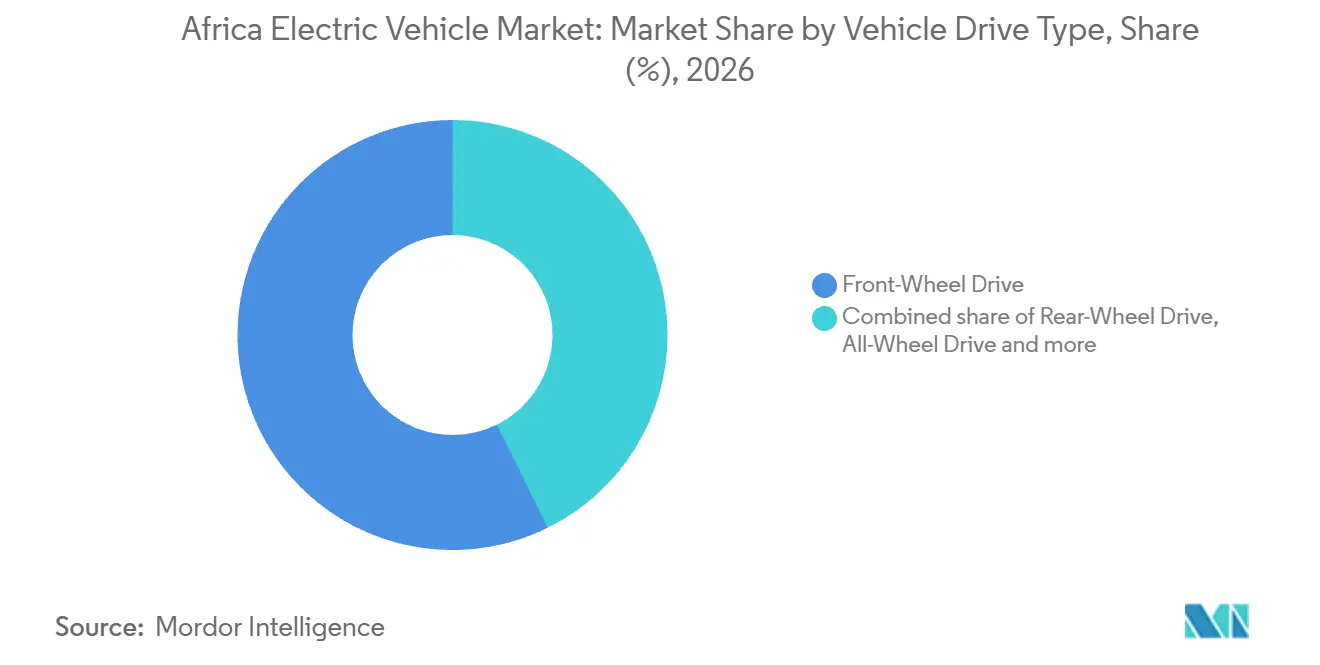
- 車両駆動タイプ別では、前輪駆動が2026年に57.32%の最大シェアを保持し、全輪駆動は2027年〜2032年にかけて56.15%のCAGRで最も速く成長すると予測されています。
- バッテリー化学別では、ニッケルマンガンコバルトが2026年の車両販売額の50.65%をリードし、全固体電池は2027年〜2032年にかけて56.05%のCAGRで最も速く成長すると予測されています。
- 充電方式別では、22kW未満の交流低速充電に対応した車両が2026年の車両販売の67.63%をリードし、50kW超の直流急速充電に対応した車両は2027年〜2032年にかけて55.65%のCAGRで最も速く成長すると予測されています。
- 地域別では、ガーナが2026年に29.07%の最大シェアを保持し、エチオピアは2027年〜2032年にかけて57.15%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 政府のインセンティブとゼロ関税輸入がEVの購入しやすさを急増させる。 | +20% | ルワンダ、東アフリカ | 短期(2年以内) |
| バッテリーパック価格の急落が大衆市場モデルを解放する | +21% | 南アフリカ、モロッコ、エジプト、ケニア | 短期(2年以内) |
| 汎アフリカ鉱物バリューチェーン推進が地域のEV・バッテリー投資を促進する | +8% | モロッコ、コンゴ民主共和国、ザンビア | 長期(4年以上) |
| ラストマイル物流向けの電動バイクおよびトゥクトゥクへのリープフロッグ | +14% | エチオピア、ベナン | 短期(2年以内) |
| バッテリー交換と従量課金モデルが初期費用の障壁を軽減する | +7% | ルワンダケニア | 中期(2〜4年) |
| OEMフィンテックマイクロリースがインフォーマルセクターの運転手へのアクセスを拡大する | +6% | ケニア、東アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
政府のインセンティブとゼロ関税輸入がEVの購入しやすさを急増させる。
2024年7月、米国商務省はエチオピアのEV輸入に対するVAT、付加税、消費税の免除を説明し、部分組立車両には5%の関税が適用されると述べました。これらの税層を取り除くことで、輸入業者が節約分を転嫁する場合、車両価格を引き下げる余地が生まれます。ルワンダの2025年7月1日の変更では、ハイブリッド車に対する25%の輸入関税免除を維持しつつ、18%のVAT、5%の源泉徴収税、年齢に基づく消費税が導入されました。これらのハイブリッド税は燃料車に対するものより低く、維持された購入しやすさの優位性によって引き締めが緩和されました。輸入業者はその優位性を、最終価格が追加の購入者に届く適格なハイブリッド商品と年齢プロファイルに向けることができます。
バッテリーパック価格の急落が大衆向けモデルを開拓
バッテリーパック価格の低下により、車両メーカーは消費者補助金のみに頼ることなく、参入コストに対処する余地が広がます。IEAは2025年に、電気自動車および定置型蓄電用途における化学全体にわたるkWhあたりのグローバル平均バッテリーパック価格が2024年比で8%低下したと報告しました。[1] アフリカの車両サプライヤーにとって、商業的な選択は部品コスト削減をより低い取引価格とより高い車両仕様のどちらに配分するかです。節約分を価格に反映させることで、モデルが届く購入者の予算の幅が広がり、仕様に充てることは主にすでに購入資格のある購入者にサービスを提供します。参入価格とより充実した仕様のバリアントの組み合わせにより、一つの部品コスト改善が異なる顧客予算に対応できる可能性があります。
汎アフリカ鉱物バリューチェーン推進が地域のEV・バッテリー投資を促進
地域の鉱物処理が車両の購入しやすさを支援できるのは、それが使用可能なバッテリー部品と下流の製造に接続される場合に限られます。COBCOは2025年6月、モロッコのジョルフ・ラスファールにある最初のNMCカソード前駆体生産ラインが稼働を開始し、主にヨーロッパと北米の電気自動車および定置型蓄電市場に向けた材料を供給すると発表しました。これにより、鉱物採掘と完成バッテリーの間に製造拠点が生まれ、部品サプライヤーが能力を開発するための明確な産業基盤が提供されます。車両組立業者にとって、商業的な機会は鉱物の入手可能性を十分条件として扱うのではなく、その中間生産物を完全なバッテリーサプライチェーンに適格化することにあります。材料販売は、これらの投資が追加の車両購入に転換される前でも、処理段階で価値を獲得できます。
ラストマイル物流向けの電動バイクおよびトゥクトゥクへのリープフロッグ
ラストマイルの電動化は、識別されたフリート購入者と定義されたサービス区域を持つ配送業務を中心に車両需要を集約できます。2026年6月、エチオピアの郵便サービスであるエチオポストは、アディスアベバ全域の都市部ラストマイル配送ネットワーク向けに100台のドダイTS-1電動バイクを受領しました。2026年9月、ドダイはGoスーパーアプリの電動フリートが首都全域のハイパーローカル物流とクイックコマース業務に対応していると説明しました。車両サプライヤーにとって、これらの異なる運営モデルは、各ライダーを個別にでなく、フリート顧客を中心に展開とサポートを組織する理由を生み出します。ドダイが郵便フリートを供給し、アディスアベバのクイックコマース業務をサポートしているため、一つのバッテリー交換・サービスネットワークが二つの異なるフリート顧客をサポートできます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 充電設備とグリッドアップグレードへの高い資本支出 | -9% | ケニア、東アフリカ | 中期(2〜4年) |
| 都市圏外でのグリッドの信頼性の低さと電化率の低さ | -8% | アディスアベバ外のエチオピア | 長期(4年以上) |
| 安価な中古内燃機関車の大量輸入が新型EV需要を圧迫する | -3% | ケニア、ナイジェリア、ガーナ、タンザニア、ウガンダ | 中期(2〜4年) |
| 未成熟な中古EV市場が残存価値への信頼を損なう | -2% | ケニア、東アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
充電設備とグリッドアップグレードへの高い資本支出
充電への投資は、車両自体がより手頃になった場合でも、事業者が支援インフラに資金を提供しなければならないため、車両の及を制限する可能性があります。2026年のケニア充電インフラ調査は、民間充電ポイント事業者にとって高い初期資本支出が障壁であると特定しました。また、電力会社と民間開発業者の間でグリッドアップグレードコストの分担が不明確であることが、新規ステーションを抑制するボトルネックを生む可能性があると警告しました。これらは異なる資金調達上の問題であり、前者はサイトの投資ケースに影響し、後者は整備工事の責任を未解決のままにします。これらのサイトに依存するフリート購入者にとって、未解決のグリッドアップグレード責任は車両取得に追加のインフラコストを加えるか、有償サービスの開始を遅らせる可能性があります。
都市圏外でのグリッドの信頼性の低さと電化率の低さ
信頼できる充電が運行区域の端で途切れると、電気自動車の商業的な展開が困難になります。2026年5月の報告では、エチオピアの停電と大容量充電接続の遅延がインフラ建設を遅らせ、アディスアベバ外の不安定な電力供給が電動モビリティを特定の地域に限定していると説明されました。より広いルートを検討する事業者にとって、その組み合わせは車両の公称走行距離よりも使用可能なサービスカバレッジをより重要にします。また、充電場所が信頼できる運行をサポートできるようになる前に車両を追加するケースも弱めます。2026年4月4日、エチオ・テレコムはアディスアベバ外のアダマに最大12台の車両を同時充電できる初の超高速充電ステーションを開設しました。サポートされた回廊を超えた拡大は、充電の遅延と車両稼働率の中断にさらされるリスクがあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
推進タイプ別:
BEVのリーダーシップと燃料電池の燃料補給ロジスティクスは異なる経路をたどるバッテリー電気自動車(BEV)は2026年のアフリカ電気自動車市場規模の78.74%のシェアを占めました。南アフリカでは、大型商用車を含むBEV販売台数が2024年の1,257台から2025年には1,088台に減少しました。南アフリカの後退は、地域のリーディングポジションが個別の国における年間販売台数の勢いと区別されるべき理由を示しています。
燃料電池電気自動車(FCEV)は最も速く成長している推進セグメントであり、2027年〜2032年にかけて56.62%のCAGRが予測されています。南アフリカの見込みのあるデポ型バスフリートにとって、成長は共有燃料補給場所を中心に水素動力車両を追加することを伴います。複数のバスに対応できる燃料補給の仕組みは、購入者ごとに個別の燃料供給の取り決めなしに、その後の車両注文に対応できます。この集中購買モデルは、水素の入手可能性がフリート規模とともに拡大することを条件に、小規模な用途基盤から繰り返し注文への経路を提供します。


注記: 各セグメントの詳細なシェアはレポート購入時に取得可能です
車両タイプ別:
乗用車モデルとバイクフリートが異なる販売チャネルを生み出す乗用車は2026年のアフリカ電気自動車市場シェアの60.76%を占め、最大の車両タイプセグメントとなりました。南アフリカの購入者は、リチャージドが報告したnaamsaデータによると、2026年1月から7月にかけてBYD Atto 3電気自動車を66台購入しました。モデルレベルの読み取りにより、サプライヤーは乗用車の供を評価するための具体的な製品と国内顧客グループを得ることができます。参入者は、追加製品へのカバレッジを拡大する前に、実証された購入実績のあるモデルにサポートを向けながら、国ごとにラインナップを順次展開できます。
二輪・三輪車は最も速く成長している車両タイプセグメントであり、2027年〜2032年にかけて58.15%のCAGRが予測されています。2026年9月までに、スピロは2023年4月にルワンダでの事業を開始して以来、28,000台以上の電動バイクを展開しました。累積展開フリートは次のバッチの新車とは異なる商業的責任を生み出します。なぜなら、既存のバイクは追加展開が更なる車両取引を生み出す間もサポートを必要とするからです。アフターセールス能力はすでに展開されたフリートとともにスケールしなければならず、新車注文は追加の事業者展開に依存します。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
車両駆動タイプ別:
モデル需要が駆動構成の選択を固定する前輪駆動は2026年の車両販売額の57.32%を占め、最大の駆動タイプセグメントとなりました。BYDは2026年3月にnaamsaへの販売報告の初月に、前輪駆動を採用したモデルである南アフリカのドルフィンサーフを239台販売しました。実証された販売実績を持つ完成車は、この構成に顧客のモデル選択を通じた商業的経路を与え、エンジニアリング属性と実際の車両取引を結びつけます。前輪駆動のドルフィンサーフがその月の389台の国内バッテリー電気自動車販売のうち239台を供給したため、2026年3月の南アフリカのBEV販売量は主に単一モデルに依存していました。
全輪駆動(AWD)は最も速く成長している駆動タイプセグメントであり、2027年〜2032年にかけて56.15%のCAGRが予測されています。2026年5月、iCAUR南アフリカは後輪駆動とAWDのデリバティブを持つ完全電動03T SUVを発売し、5月28日からショールームでの販売が開始されると述べましたAWDデリバティブの採用は、購入者が代替構成よりもその追加トラクションを十分に評価して選択するかどうかにかかっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
バッテリー化学別:
輸出配分と商業化が供給を形成するニッケルマンガンコバルト(NMC)は最大のバッテリー化学セグメントであり、2026年の地域車両販売額の50.65%を占めました。2025年6月、COBCOはモロッコの複合施設でのNMC前駆体の年間目標生産能力を12万メトリックトンと説明し、材料は主にヨーロッパと北米のEVおよび定置型エネルギー市場向けであると述べました。この輸出志向により、処理の場所とその生産物の目的地が異なるため、アフリカの車両メーカーは地域の生産能力を地域に配分された供給と同一視することはできません。地域のNMC供給を追求する車両メーカーは、前駆体生産物と自社モデルに対応するバッテリーサプライヤーを結ぶ商業的取り決めが必要です。
全固体電池は最も速く成長している化学セグメントであり、2027年〜2032年にかけて56.05%のCAGRが予測されています。2025年10月、トヨタと住友金属鉱山は全固体BEVバッテリー向けの量産カソード材料の共同開発契約を締結しました。商業的な拡大は、その材料開発経路を車両プログラムに適した供給に転換することにかかっています。リン酸鉄リチウム(LFP)は異なる用途基盤を持ち、2025年のケニアバッテリーエコシステム評価では、ケニアの電動バイク組立業者の間での人気と、手頃な価格と比較的高い安全性からケニアの電動バスのほとんどでの使用が説明されました。メーカーは近期のフリート化学の選択を将来の全固体プラットフォーム開発から切り離すことができ、これらの投資に異なる商業化の時間軸を与えます。
充電方式別:
車両の用途が充電の価値を決定する22kW未満の交流低速充電に対応した車両は2026年の車両販売額の67.63%を占め、最の充電方式セグメントとなりました。夜間駐車スペースを持つ乗用車オーナーは、この機能の具体的な設定を提供します。その駐車時間中の充電は、購入のテストを翌朝の出発前に補充されるエネルギーに移します。販売は夜間の補充がオーナーの翌日の走行をカバーするかどうかにかかっており、この方式に急速充電停車を必要としない特定のユースケースを与えます。
50kW超の直流急速充電に対応した車両は最も速く成長している充電方式セグメントを形成しており、2027年〜2032年にかけて55.65%のCAGRが予測されています。2026年7月24日、グリッドカーズは選定された既存サイトと追加サイトに120kWデュアルコネクター直流充電器を計画した段階的な南アフリカネットワークプログラムを発表しました。機器の交換と新サイトの追加は異なる商業的ニーズに対応し、プログラムが実施されるにつれて、より速い充電能力を既存の場所とより広いルートカバレッジの両方に結びつけます。より長い都市間移動では、経済的中心地間の計画されたリンクが、個々の都市部の停車を超えて急速充電能力の有用性を拡大できます。
地理的分析
ガーナ電気自動車市場
ガーナは2026年のアフリカ電気自動車市場規模の29.07%を占め、最大の国内市場となりました。2025年10月までに、ガーナの運転免許・車両認可局は1,200台以上の電気自動車を登録しており、2022年の200台未満から増加しました。[2] チャージエクスプレスは、アクラのイーストレゴンにあるAnCモールで、最大160kWの充電出力を持つ4口の直流急速充電ステーションを24時間365日運営しています。ガーナの1,200台以上の登録台数とイーストレゴンの最大160kWの充電器は、アクラの販売業者に国内の設置基盤と個人購入者に提示できる地元の充電ポイントを提供します。
エチオピア電気自動車市場
エチオピアは最も速く成長している国内市場であり、2027年〜2032年にかけて57.15%のCAGRが予測されています。アディスアベバは2025年4月1日に100台の電動バスを公共交通機関の運行に投入し、治体のフリート購買チャネルを確立しました。エチオピア電力公社と産業パーク開発公社が建設した急速充電ステーションが2026年6月17日にキリント特別経済区で開設されました。自治体調達は機関購入者の中に車両需要を集中させ、産業区域の施設は車両使用をサポートするための別の場所を追加します。成長メカニズムは公共フリートの注文と電力セクターのインフラを組み合わせ、都市交通と産業立地を中心に集中した展開機会を生み出します。
南アフリカのゴールデンアロー・バスサービスは2025年4月に120台のバス契約の最初の20台の電動バスを受領し、モロッコの2025年の購入者にはビジネスフリート、レンタル、プレミアムタクシー、カサブランカとラバトの富裕層居住者が含まれていました。ナイジェリアの企業チャネルには、SAGLEVが2026年2月にラゴスのスタッフ輸送のためにスタンビック・IBTC銀行に地元組立・東風製造の18人乗り電動バンを納入したことが含まれていました。エジプトの交通省は2026年10月にグレーターカイロのリングロード・バス高速輸送ネットワークへの統合のために20台電動バスを受領し、バスメーカーのMCVが納入に協力しました。ケニアでは、そしてアフリカのその他の地域内のルワンダでは、アンパーサンドが2025年12月に最初のパートナーであるワイレックス・モビリティにスワップネットワークを開放し、同社はバイクを供給しながらアンパーサンドがバッテリーとステーションアクセスを提供します。これらのチャネルは、機関フリート、個人購入者、バイクメーカーに対して異なる参入経路を必要とします。
規制の枠組みと見通し
この比較は、公共交通事業者にサービスを提供し、関連する充電を手配するEVサプライヤーの観点から選定された管轄区域をカバーしています。2026年1月1日に発効したガーナの法律第1151号は、公共交通向けに輸入された電気自動車をVATから免除し、輸入VAT徴収の手配は税務長官が責任を負います。エチオピアの電気自動車充電システム(EVCS)指令第1034/2024号は、公共および専用充電サービスに対してサイト固有の個別ライセンスを要求し、100kW以下と100kW超のクラスがあります。
規制表
| 決定要因 | ガーナ | エチオピア |
|---|---|---|
| 主要機関 | ガーナ歳入庁 | 石油エネルギー庁 |
| 主要な法令または方向性 | VAT法、2025年(法律第1151号)、2026年1月発効;充電およびバッテリー交換規則は2026年10月に議会承認中 | 登録済みEVCS指令第1034/2024号;サイトおよび活動固有の充電ライセンス |
| 商業的効果 | 輸入公共交通EV向けのVAT免除;充電事業者向けのバッテリー回収・リサイクル義務の提案 | サイトごとの認可;市場ベースの公共充電価格;新カテゴリーが承認されない限り一般グリッド料金カテゴリー |
| 現在の政策の魅力度 | 高 | 中 |
| 政策の魅力度の将来の方向性 | 強化 | 変化なし |
| 情報源: Mordor Intelligence | ||
ガーナの「高」評価は、サプライヤーの提供の車両取得側を支援する公共交通輸入VAT免除を反映しています。「強化」の方向性は、充電セクター事業者にバッテリー回収・リサイクル義務を追加する提案された充電およびバッテリー交換規則に関する2026年10月の議会プロセスに続くものです。エチオピアの「中」評価は、公共充電を市場ベースで価格設定できる能力に対して必要なサイトごとの認可のバランスを取っています。「変化なし」方向性は、登録済みライセンスの枠組みと定義されたグリッド料金のベースラインに基づいており、フリートと連携した充電プロジェクトに確立された認可と価格設定の構造を提供します。
バリューチェーンの段階
価値獲得は、バッテリー材料処理、統合車両組立・納入、アフターセールスサポートを比較します。アンパーサンド・エナジーはルワンダとケニアで事業を展開し、電動バイクとバッテリーをオンサイトで組み立て、一つのビジネス内で複数の活動を結びつけています。このような統合は、車両とその支援システムの責任を集中させ、事業者が調整しなければならない個別のサプライヤー関係の数を減らすことができます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| バッテリー材料処理 | EVおよび定置型蓄電用途に供給するCOBCOなどのバッテリー材料生産者 | 前駆体材料の販売 | 下流のバッテリー生産のための中間材料の適格化 | 下流の適格化に合わせた材料仕様の調整 |
| 車両組立・納入 | アンパーサンド・エナジーやロームなどの統合車両組立業者;SAGLEVなどの地元組立業者・納入業者 | 完成車の販売 | 電動二輪車を超えたケニアの用途における断片化した規格と限られた充電 | 使用可能な充電供給との車両適格化とフリート納入の整合 |
| アフターセールスサポート | ロームなどのアフターセールス提供者 | メンテナンスおよびサービス料 | 電動二輪車を超えたケニアの普及に影響するスキルギャップ | 設置済みフリートと並行した技術者能力の開発 |
| 情報源: Mordor Intelligence | ||||
ケニアの2026年充電インフラ調査は、電動二輪車を超えた普及の制約として断片化した規格とスキルギャップを特定しました。これにより、組立の深さが地域の価値獲得の不完全な指標となります。なぜなら、持続的なサポートには最初の引き渡しを超えた能力が必要だからです。したがって、将来の現地化は、サプライヤーが生産スキルと車両を使用可能な状態に保つ能力を結びつける場合、車両販売と並行してサービス収入を生み出すことができます。
競争環境
市場集中度
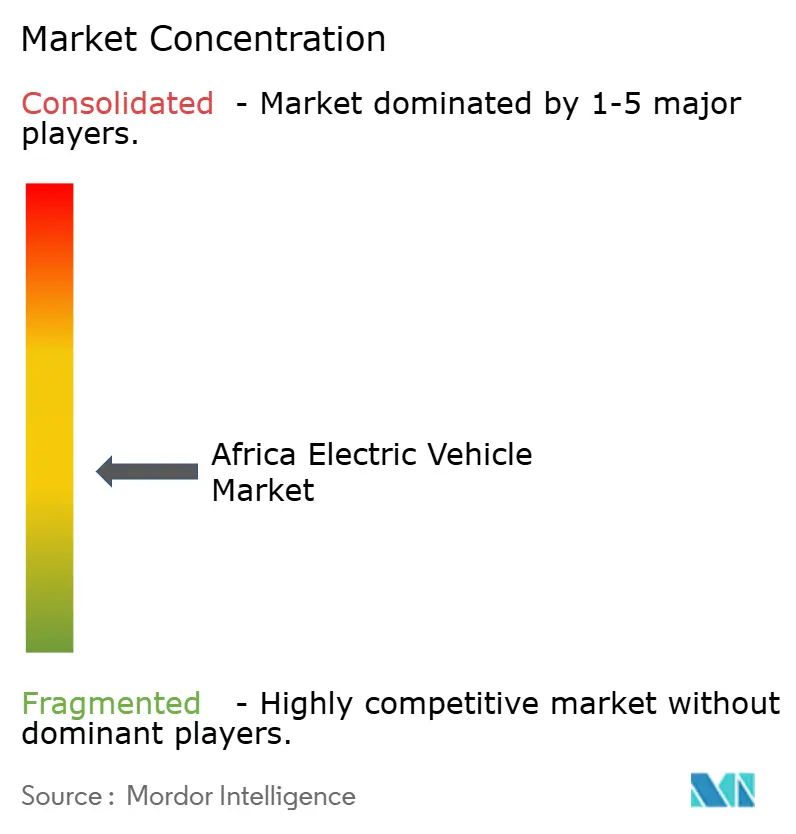
混合した競争フィールドは、Nissan Motor Co. Ltd.、Volkswagen AG、Tesla Inc.、BYD Co. Ltd.、Hyundai Motor Co.(Kia含む)などの国際的な車両グループと、アフリカ専門のフリートおよびエネルギーサービス事業者を組み合わせています。Volkswagen Groupは2025年に大型商用車および持分法適用の中国合弁会社を含む983,120台の完全電動車両を世界で納入しました。エスコムは2025年9月16日にBYDオート南アフリカと協力覚書に署名し、将来の協力への意図を示し、ドルフィンサーフの発売を支援しました。エスコムの覚書はBYDのドルフィンサーフの発売を南アフリカの電力会社との関係に結びつけており、その地元発売に車両自体を超えたパートナーを与える意図です。
機関調達は乗用車モデルの拡大とは異なる競争経路を提供します。なぜなら、定義されたフリート要件がサプライヤーに特定の顧客と納入義務を与えるからです。2025年7月、ゲユシ・オートモーティブはエジプトのカイロ公共交通局に100台の電動バスを供給するテンダーを落札したと発表しました。[3] この種の受注は車両能力を特定の供給プログラムに変え、落札者が明示されたフリート数量と機関購入者を中心に実行を組織できるようにします。同様のプログラムを落札して履行するには、入札コミットメントから車両引き渡しまでの信頼できる経路が必要であり、契約実行をスペシャリストの競争提案の中心に置きます。
統合された車両とエネルギープラットフォームへの資金調達は、ネットワークリーチと産業供給を拡大するために必要な能力を通じて競争を激化させる可能性があります。2026年6月、スピロはアフリカのバッテリー交換ネットワークの拡大を支援し、産業・組立拠点を強化するために2.15億米ドルの株式資金調達を確保しました。2026年6月29日に発効したルワンダ公益事業規制局の規則は、電動バイクの生産者、輸入業者、販売業者に対して承認されたバッテリー交換システムとの互換性を確保することを要求しています。バッテリー交換事業者を含む既存の対象事業者は、その日から2以内に研究開発能力、運営手順、相互運用性コンプライアンスを確立しなければなりません。コンプライアンスの移行により、互換性エンジニアリングが拡大資本の調達と並ぶ競争要件となります。
アフリカ電気自動車業界リーダー
-
Nissan Motor Co. Ltd.
-
Volkswagen AG
-
Tesla Inc.
-
BYD Co. Ltd.
-
Hyundai Motor Co.(Kia含む)
- 注:主要企業の掲載順は順位を示すものではありません。
アフリカ電気自動車市場 このレポートでカバーされる企業
- Tesla Inc.
- BYD Co. Ltd.
- Nissan Motor Co. Ltd.
- Volkswagen AG
- Hyundai Motor Co. (incl. Kia)
- BMW AG
- Toyota Motor Corporation
- Mercedes-Benz Group AG
- Volvo Car AB
- Renault Group
- Rivian Automotive Inc.
- Ampersand Rwanda
- Roam (Kenya)
- Phoenix Mobility (Egypt)
- Kantanka Automobile (Ghana)
- Jet Motor Company (Nigeria)
- Oryx Motors (Morocco)
市場参加者にとっての主要な機会
この機会は、輸送事業者と機関向けの生産投資と資金調達付きバン購入を比較します。2026年3月1日から2036年3月1日まで、南アフリカの控除制度は適格なEVおよび水素車両の生産建物、設備、機械に対して初年度150%の控除を提供します。2026年8月26日、NCBAグループとバシゴは、輸送事業者、学校、病院、その他の企業を含む見込みのあるケニアの顧客向けに1,000台の電動バンに資金を提供することに合意しました。
市場機会表
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 南アフリカでの適格なEV生産投資 | 2026年3月から有効な生産投資控除 | 適格なEV生産施設に投資する生産者 | 識別可能な車両需要を中心に産業投資を段的に実施する | 持続的な車両販売の前に必要な資本コミットメント | 適格な車両生産者と生産設備サプライヤー |
| ケニアの旅客サービス事業者向け資金調達付き電動バン | 合意された車両固有の資金調達チャネル | 確立された輸送事業者 | 資金調達付きバン展開を事業者の返済能力に合わせる | フリート移行中の返済能力の維持 | それぞれ車両と資金調達パートナーとしてのバシゴとNCBA |
| ケニアの機関輸送向け電動バン | 資金調達チャネルに含まれる学校と病院 | 学校、病院、その他の機関購入者 | 機関の輸送要件を中心に資金調達パッケージを構成する | 長期的な車両返済への運営資金のコミット | 機関車両購入者、バシゴ、NCBA |
| 情報源: Mordor Intelligence | |||||
より近期の機会はNCBAとバシゴのケニアのバン資金調達チャネルであり、新たな生産投資を必要とせず購入者の参入コストに対処します。その見込み顧客には旅客サービス事業者と学校・病院などの機関が含まれ、一つのチャネルが異なる輸送要件に対応できます。車両購入への転換は各購入者の返済適合性にかかっており、南アフリカの生産控除は需要が資本コミットメントを正当化する場合に供給経済を強化します。
最近の産業開発事情 アフリカ電気自動車市場
- 2026年10月:GWM南アフリカはP300ピックアップレンジ初の電動化デリバティブとなるP300 2.0T Hi4-Tプラグインハイブリッドピックアップを発表しました。
- 2026年6月:エチオポストはエチオピアのアディスアベバ全域の都市部ラストマイル配送ネットワーク向けに100台のドダイTS-1電動バイクを受領しました。
- 2026年6月:スピロはアフリカのバッテリー交換ネットワークの拡大を支援し、産業・組立拠点を強化するために2.15億米ドルの株式資金調達を発表しました。
アフリカ電気自動車市場 レポートの範囲と調査方法論
市場の定義と対象範囲
アフリカ電気自動車市場は、アフリカにおける電動パワートレインを搭載した道路車両の年間販売額を測定します。地域全体の車両販売は完成車取引として評価されます。
対象外:充電ネットワークサービス、電力小売、グリッドアップグレード、個別販売のバッテリー、推進部品、部品、車両メンテナンス・修理、および内燃機関のみの道路車両は除外されます。
セグメンテーションの概要
- 推進タイプ別
- バッテリー電気自動車(BEV)
- プラグインハイブリッド電気自動車(PHEV)
- ハイブリッド電気自動車(HEV)
- 燃料電池電気自動車(FCEV)
- 車両タイプ別
- 乗用車
- 商業用車両
- 二輪・三輪車
- バスおよびコーチ
- 車両駆動タイプ別
- 前輪駆動
- 後輪駆動
- 全輪駆動
- バッテリー化学別
- リチウム鉄リン酸(LFP)
- ニッケルマンガンコバルト(NMC)
- ナトリウムイオン
- 固体電池
- その他の新興化学(リチウム硫黄、リチウム空気)
- 充電方式別
- AC低速(22 kW未満)
- DC急速(50 kW超)
- 国別
- 南アフリカ
- モロッコ
- ナイジェリア
- エジプト
- エチオピア
- ガーナ
- ケニア
- その他のアフリカ
データソース、市場規模算定、検証
デスクリサーチ
アフリカ電動モビティアライアンスの2025年レポートおよびその2026年上半期パルスなどの公開ソースは、地域の車両、フリート、政策、実施指標を提供し、世界銀行の電動モビリティ分析はアフリカの販売トレンドと需要状況の評価に役立ちます。国連アフリカ経済委員会のモデルロードマップは政策の枠組みを提供し、各国の交通当局、車両登録機関、税関当局は販売、登録、輸入パターンを明確にすることができます。
企業の年次報告書、規制当局への提出書類、投資家向け資料、業界団体のリリース、信頼できるビジネス・業界紙は、モデルの発売、価格、フリート注文、組立計画でこれらのソースを補完できます。アナリストは、入手可能な場合は報告された販売を登録と輸入パターンと照合し、複数の独立したレポートを使用して定義と日付を明確にすることができます。これらの例は網羅的ではなく、さらなるソースが収集、検証、明確化に役立ちます。
一次インタビューとサーベイ
インタビューと構造化サーベイには、アフリカ全域の車両メーカーと輸入業者、ディーラー、フリートおよび公共交通事業者、充電プロバイダー、資金提供者、関連する交通当局者が含まれる場合があります。彼らの意見は、車両の入手可能性、取引価格、フリート購買、推進・車両ミックス、各国レベルの政策効果に関する二次的証拠を確認するのに役立ちます。シリーズが不完全な場合、アナリストは回答を登録、輸入、企業開示、その他の独立した指標と比較し、未解決の差異を記録し、推定に前提を使用する前に関連する回答者から明確化を求めます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:15% | |
| 中位層:45% | 部門・ユニットリーダー:35% | |
| 小規模プレイヤー:25% | マネージャー:50% |
市場規模算定と予測
推定はアフリカ全域の年間完成車販売額のトップダウンビューから始まり、選択的な国別・チャネル別チェックを使用して集計値を検証します。主要指標には、新車登録と輸入、車両・パワートレイン別の観察された取引価格、フリートおよび公共交通の注文、購買に影響する政策や充電アクセスの変化が含まれます。これらを合わせて、推進、車両タイプ、駆動タイプ、バッテリー化学、充電能力、国別の合計と相対的な価値シェアを把握します。アナリストは、販売、価格、普及指標が十分に一貫している場合は多変量回帰で過去の価値シリーズを予測し、政策、供給、充電の変化が単一のトレンドを信頼できないものにする市場ではシナリオ分析を使用します。サプライヤーのロールアップや観察された販売量に乗じたサンプル車両価格などの選択的チェックがトップダウンの結果を検証し、セグメントシェアは登録、輸入ミックス、モデルの入手可能性、フリートの証拠から構築され、合計に照合されます。国別またはチャネル別の記録のギャップは、比較可能なアフリカ市場と開示された指標から推定され、一次回答者と独立したソースに対して確認されてから組み込まれます。専門家は、測定された証拠の代わりに意見を代入することなく、変数レベルの予測の方向性と地域的な妥当性に異議を唱えることができます。
データ検証と更新サイクル
アナリストは車両販売推定を登録、税関データ、企業開示、フリート注文、価証拠と照合し、独立したシグナル間の重大なギャップを調査します。異常と差異は、定義、報告期間、通貨、国のカバレッジの変化について確認され、ソース記録に対して解決され、承認前に複数のアナリスト段階でレビューされます。重大な矛盾、不明確な定義、または変更された前提が結果を変える可能性がある場合、回答者に再連絡します。データセットは毎年更新され、重大な政策、供給、または市場イベントが証拠を変える場合はサイクル間に更新され、ソースの日付、計算、一貫性について納品前に新たなレビューが行われます。
Mordor Intelligenceのアフリカ電気自動車市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。アフリカ電気自動車市場は、アフリカにおける電動パワートレインを搭載した道路車両の年間販売額を測定します。
主要なギャップ要因には、調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。アナリストは、販売、価格、普及指標十分に一貫している場合は多変量回帰で過去の価値シリーズを予測し、政策、供給、充電の変化が単一のトレンドを信頼できないものにする市場ではシナリオ分析を使用します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 10.6億米ドル(2027年) | |
| グローバルコンサルタンシーA | 4.6億米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年の価値である10.6億米ドルを56.6%下回っています。記載されているカバレッジは乗用車と商用車であり、二輪・三輪車は報告された車両タイプセグメントの外に置かれています。 |
| スペシャリストリサーチパブリッシャーB | 1.085億米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年の価値である10.6億米ドルを89.8%下回っています。この推定値は電動バイクとモペットのみをカバーし、電動三輪車を除外しているため、地域の車両販売プールの狭い部分を捉えています。 |
Mordor Intelligenceのアナリストは車両販売推定を登録、税関データ、企業開示、フリート注文、価格証拠と照合し、独したシグナル間の重大なギャップを調査します。
レポートで回答される主要な質問
アフリカ電気自動車市場の規模と成長見通しは?
市場は2027年に10.6億米ドル、2032年までに92.2億米ドルに達すると予測されており、2027年〜2032年にかけて54.12%のCAGRが見込まれます。
アフリカにおける電気自動車の普及を促進しているものは何ですか?
グローバルなバッテリーパック価格の低下、適格車両への輸入税軽減、フリート需要が普及を支援しています。エチオポストは2026年6月にエチオピアのアディスアベバでの都市部ラストマイル配送向けに100台のドダイTS-1電動バイクを受領しました。
アフリカで電気自動車の販売額をリードしている車両タイプはどれですか?
乗用車は2026年の地域車両販売額の60.76%を占めました。
アフリカの電気自動車産業の主要参加者はどの企業ですか?
主要参加者にはNissan Motor Co. Ltd.、Volkswagen AG、Tesla Inc.、BYD Co. Ltd.、Hyundai Motor Co.(Kia含む)が含まれます。
アフリカにおける電気自動車の展開を遅らせる可能性があるものは何ですか?
充電投資コストと不安定な電力供給が展開を制限する可能性があります。ケニアの2026年充電インフラ調査は、民間充電ポイント事業者にとって高い初期資本支出を特定しました。
アフリカでEV販売額をリードしている国はどこで、最も速く成長すると予測されているのはどこですか?
ガーナが2026年の地域車両販売額の29.07%でリードしています。エチオピアは2027年〜2032年にかけて57.15%のCAGRで最も速く成長すると予測されています。