
アフリカコールドチェーン物流市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 14.45 十億米ドル |
| 市場規模 (2026) | 15.03 十億米ドル |
| 市場規模 (2031) | 18.29 十億米ドル |
| 成長率 (2026 - 2031) | 4.02 % |
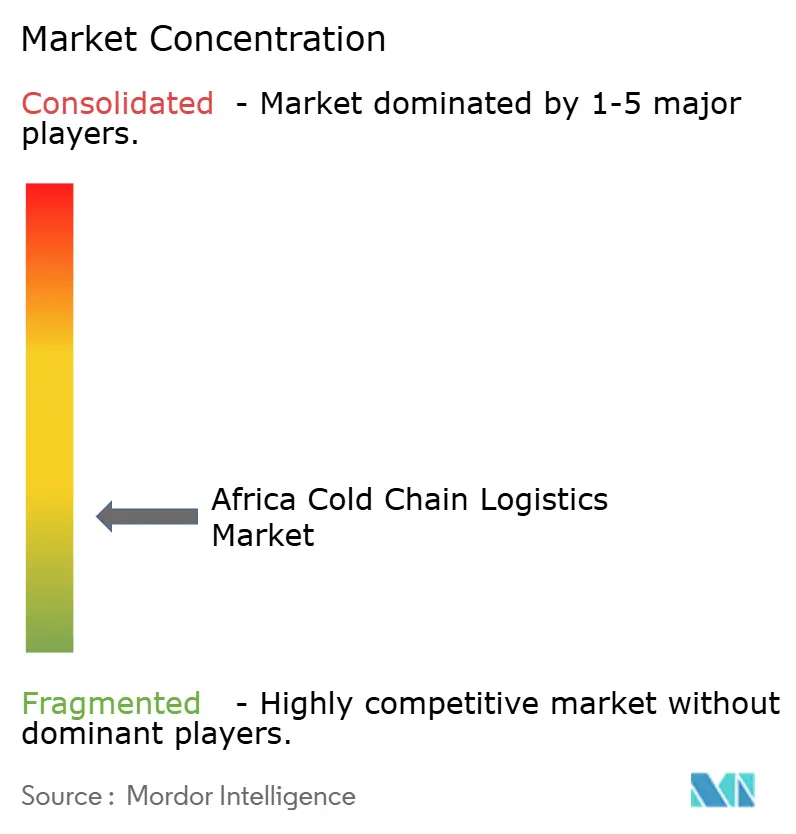
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアフリカコールドチェーン物流市場分析
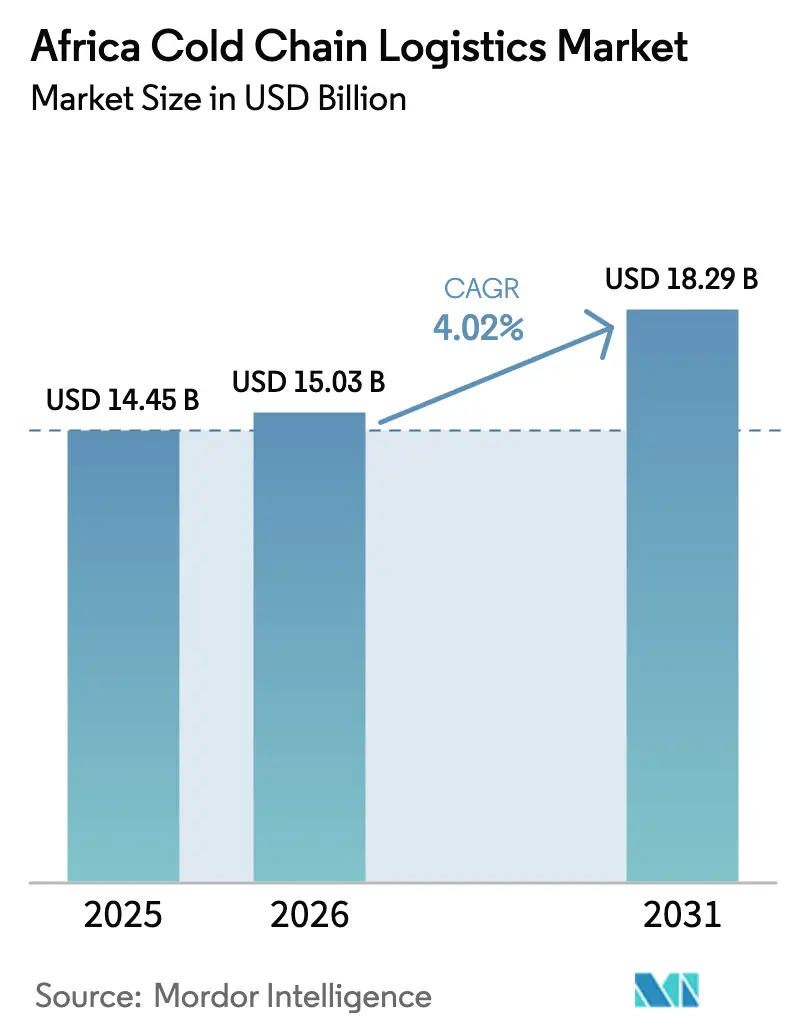
アフリカコールドチェーン物流市場規模は2026年に150億3,000万米ドルと推定され、2025年の144億5,000万米ドルから成長し、2031年には182億9,000万米ドルに達する見通しで、2026年〜2031年の年平均成長率は4.02%です。
都市化の進展、地域ワクチン製造目標、およびアフリカ大陸自由貿易地域(AfCFTA)が、食品・医薬品サプライチェーン全体にわたる温度管理インフラへの需要を高めています。国境をまたぐ貿易回廊では高付加価値生鮮品の輸送量が増加する一方、太陽光発電式小型冷蔵室およびIoT対応モニタリングシステムが、とりわけサービスの行き届いていない農村地帯での廃棄ロスを削減しています。グローバル・地域物流プロバイダーの統合が進み、エンドツーエンドのサービス提供体制が整備されつつありますが、高い電力料金と電力網の不安定さが引き続きオペレーターを再生可能エネルギーおよび自然冷媒へと向かわせています。競争上の差別化は現在、データ駆動型の能力計画、GDP(医薬品流通品質管理基準)への準拠、ならびに54カ国にわたる多様な規制枠組みへの対応能力に左右されています。
レポートの主要ポイント
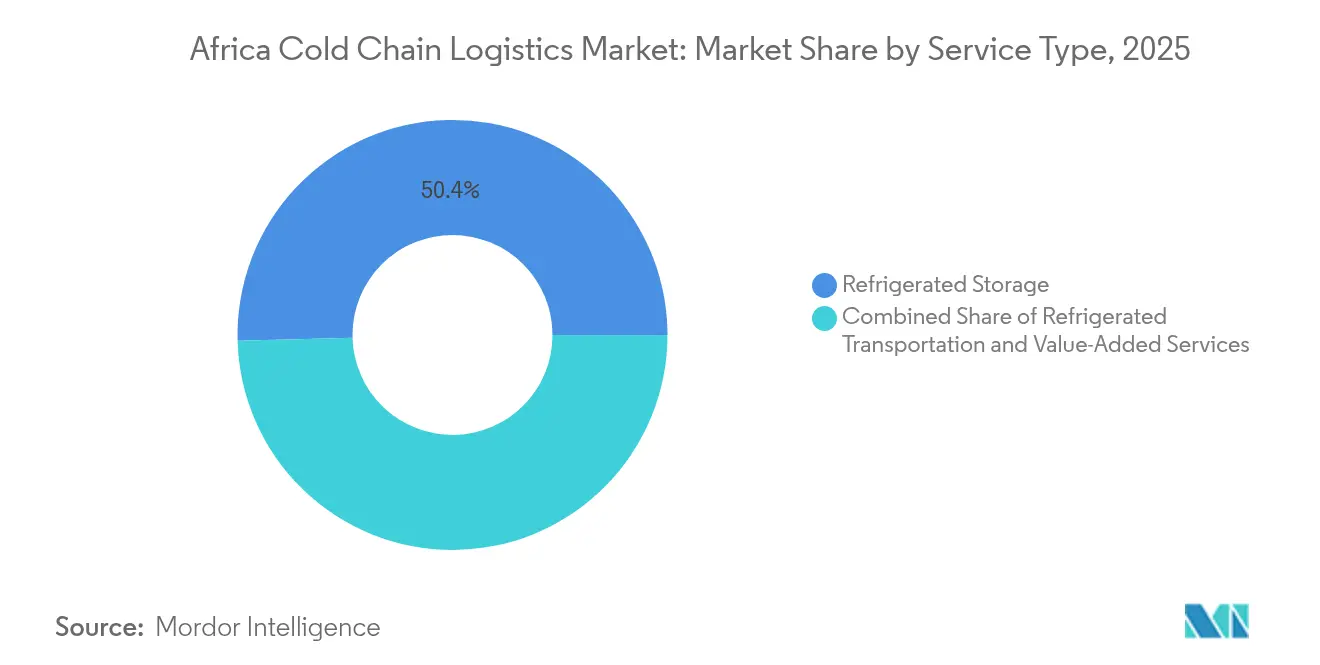
- サービスタイプ別では、冷蔵保管が2025年のアフリカコールドチェーン物流市場シェアの50.42%をリードし、付加価値サービスは2031年に向けて年平均成長率4.12%で拡大すると予測されます。
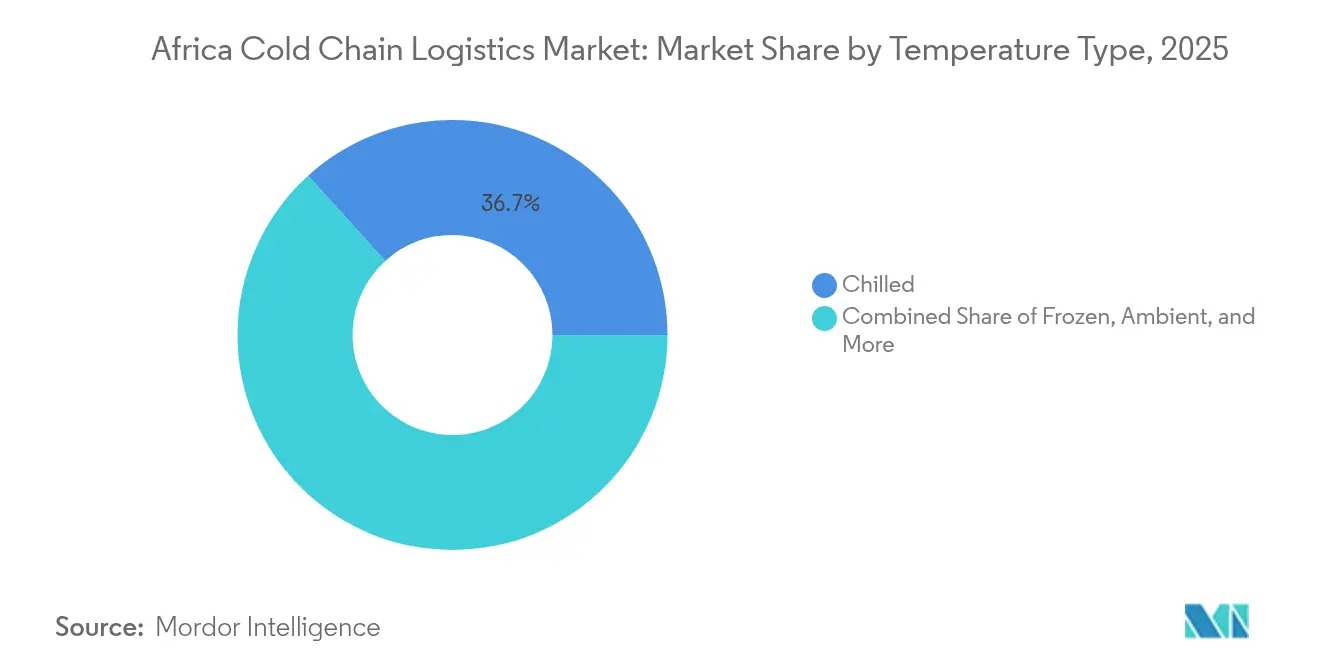
- 温度タイプ別では、チルド保管が2025年のアフリカコールドチェーン物流市場規模の36.72%を占め、冷凍保管は2031年にかけて最速の年平均成長率4.62%で推移しています。
- 用途別では、果物・野菜が2025年のアフリカコールドチェーン物流市場規模の27.45%のシェアを保持し、2031年にかけて年平均成長率3.95%で拡大しています。
- 地域別では、南アフリカが2025年のアフリカコールドチェーン物流市場の30.55%のシェアを占め、ナイジェリアが2031年にかけて最高の年平均成長率4.32%を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 生鮮食品需要の増加 | +1.2% | ナイジェリア、ケニア、ガーナ | 中期(2〜4年) |
| 医薬品コールドチェーンの拡大 | +0.8% | エジプト、モロッコ、南アフリカ、ナイジェリア | 長期(4年以上) |
| 現代的小売・電子商取引の成長 | +0.7% | 大陸全土の都市中心部 | 短期(2年以内) |
| AfCFTAを契機とするアフリカ域内貿易 | +0.6% | 西アフリカ・東アフリカ回廊 | 長期(4年以上) |
| 太陽光発電式小型冷蔵室の普及 | +0.5% | 農村部のナイジェリア、ケニア、ガーナ | 中期(2〜4年) |
| AI/ML能力計画の導入 | +0.3% | 南アフリカ、エジプト、モロッコ、ケニア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
生鮮食品需要の増加
都市移住により毎年4,000万人の新たな都市消費者が加わっており、小売業者は果物・野菜の40〜50%に及ぶ収穫後損失率を低減するため、温度管理ネットワークの確保を急いでいます。Shoprite等のスーパーマーケットチェーンは、生産者に出荷温度のリアルタイムフィードバックを提供するトラック&トレースプラットフォームを展開し、賞味期限の延長と返品率の低減を実現しています。ナイジェリアの中産階級は年率8%で拡大しており、新鮮な農産物へのプレミアム価格付けを支持し、卸売市場近くの公共冷蔵倉庫への投資を正当化しています。サプライチェーンのデジタル化により、貨物仲介業者は小規模農家の産出物と冷蔵トラックのスペースをマッチングできるようになり、空荷回送の走行距離を縮小しています。太陽光発電式小型冷蔵室が農村集荷ハブをさらに定着させ、生産者がより大きく経済的な積荷に向けて出荷を集約できるようにしています。
医薬品コールドチェーンの拡大
アフリカワクチン製造促進機関(African Vaccine Manufacturing Accelerator)は2040年までに地域ワクチン生産量の60%を現地で賄うことを目標とし、2〜8°C、-20°C、-70°Cの各温度帯における検証済み保管が必要とされています。ルワンダとモロッコは、CEIV医薬品認定航空貨物ターミナルを通じて地域流通に供給するGMP認定施設を稼働させています。各国保健省はGDP準拠の基準を強化しており、倉庫オペレーターに温度マッピングおよび冗長電力システムの導入を義務付けています。エネルギー効率の高いR290冷凍システムは、コスト削減とHFC段階的廃止規則への準拠の双方を追求するオペレーターの間で普及が進んでいます。利害関係者は、高温気候下で保管状態が劣化した医薬品に関連する抗菌薬耐性の低減にとって、強固な医薬品コールドチェーンが不可欠であるとみています。
現代的小売・電子商取引の成長
2024年のモバイル決済取引額は7,010億米ドルに達し、電子食料品購入の波を支えており、流通業者に対して2時間以内の配送窓口でのコールド品質の保証を求める圧力が高まっています。大手小売業者は、高密度チルドピッキング面を備えたダークストアを試験的に導入し、フルフィルメント経路の短縮を図っています。ケニアのスタートアップ企業Keep IT Coolは、太陽光発電式キューブ型店舗をB2Bアプリに連携させ、小規模食料品店が冷蔵設備を所有することなく新鮮な商品を毎日補充できるようにしています。南アフリカでのパンデミック後のクリック&コレクトモデルは、混在温度注文を集約するクロスドッキングハブに依存するようになり、ラストマイルコストを12%削減しています。短距離ルート向けに電気冷蔵バンが台頭しており、資産稼働率を高めるバッテリー交換ステーションが整備されています。
AfCFTAを契機とするアフリカ域内生鮮品貿易
90%の商品に対する関税撤廃により、2024年のアフリカ域内貿易が7.2%増加しました。ブロックチェーンベースの原産地証明により、ノーザンコリドー(北部回廊)での通関が4時間以内に完了し、典型的な滞留時間が2日間短縮されています。テマ港のオペレーターは、西アフリカへのシトラスおよびパイナップル輸出に対応するため、リーファープラグを40%拡張しました。COMESA、EAC、SADCにおける動植物検疫(SPS)基準の調和により、検査の重複が削減され、オペレーターがコスト高の海上トランシップではなく陸上回廊経由で生鮮品を輸送するよう促されています。ドナー支援の貿易金融により、複数国にまたがるコールドチェーンプロジェクトのリスクプレミアムが低下し、地域物流センターへの投資判断が加速しています。
制約要因の影響分析*
| 制約要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高インフラコスト・エネルギーコスト | -1.1% | サハラ以南アフリカ | 長期(4年以上) |
| 不十分な道路・電力網 | -0.9% | 大陸全土 | 長期(4年以上) |
| ロードシェディングによる廃棄リスク | -0.6% | 南アフリカ、ナイジェリア、ガーナ | 短期(2年以内) |
| HFC段階的廃止に伴う改修負担 | -0.4% | 既存施設 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高インフラコスト・エネルギーコスト
2024年の産業用電力料金は1kWhあたり0.20〜0.35米ドルと、先進国市場の2倍以上であり、冷蔵保管の電力費用は年間1立方メートルあたり50〜80米ドルに上っています[1]。冷凍設備は施設全体の電力使用量の60〜80%を占め、オペレーターは電力会社への系統接続費用として多額の設備投資を強いられることが多々あります。プライベートエクイティファンドは、10年間の投資回収期間を理由に新規建設への出資に慎重な姿勢を見せています。補助金制度が商業冷凍をカバーすることはほぼなく、企業は再生可能エネルギー投資のオフセットとして炭素クレジットを模索せざるを得ない状況です。政府のインフラ債券は依然として過剰申込みの状態にあり、コールドチェーンプロジェクト向けの低コスト金融手段に対する未充足の需要を示しています。
不十分な道路・電力網
アフリカの舗装道路の割合はわずか28%にとどまり、平均停電時間は年間100時間を超えることから、物流会社は発電機燃料費を標準的な運営コストに組み込まざるを得ない状況です[2]。農村部の接続状況は中央アフリカで最も悪く、未舗装の農道が農産物の集荷を最適収穫期より遅らせ、廃棄を増加させています。国境検問所には専用の冷蔵検査ベイがなく、チルド貨物の輸送に8〜15時間が余分にかかっています。ブロードバンドの制約がIoTトラッカーの展開を阻害し、複数国にまたがる輸送中の可視性が失われています。気候変動に伴う洪水が道路や変電所に損害を与え、保険会社が温度感応性貨物の保険料を引き上げる要因となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
輸送革新にもかかわらず保管が優位を維持冷蔵保管は2025年のアフリカコールドチェーン物流市場シェアの50.42%を占め、集中型施設を通じた収穫後損失の削減に対する地域の注力姿勢を裏付けています。公共倉庫は共有コストモデルを活用して小規模農家の協同組合を引き付け、民間倉庫はカスタマイズされた認証ニーズを持つ医薬品・食品多国籍企業に対応しています。道路貨物が輸送サブセグメントを引き続き支配していますが、中距離輸送のサービスギャップがエチオピア〜ジブチ回廊のような路線における断熱鉄道貨車への投資を促しています。付加価値サービス(温度モニタリング、専用包装、植物検疫検査)は、コンプライアンスと物流を一元管理するフルサービス契約を求める顧客を背景に、年平均成長率4.12%を達成しています。
物流プロバイダーはAIダッシュボードを組み込んで保管能力を予測し、ダイナミックプライシングを促進することで稼働率を向上させています。ColdHubsは農村レベルの積荷を都市流通センターに集約するハブアンドスポーク型トラック輸送フリートを拡大し、滞留時間を短縮しています。海上貨物オペレーターは、大西洋横断中の果物の賞味期限を延ばす制御雰囲気リーファーコンテナを導入しています。航空貨物路線は高付加価値ワクチンや花卉輸送を担い、Ethiopian CargoはCEIV Fresh(高鮮度航空輸送認証)基準を満たすためタームac冷蔵室をアップグレードしています。陸上国境近くの保税冷凍ゾーンへの投資がAfCFTA貿易フローを促進し、関税保留の簡素化と通関の迅速化を実現しています。
注記: 個別セグメントのシェアはレポート購入後にご覧いただけます
温度タイプ別:
冷凍の成長がチルドの優位を上回る0〜5°Cのチルド施設は新鮮な農産物と乳製品に対応し、2025年のアフリカコールドチェーン物流市場規模の36.72%を占めています。ケニアとガーナのパックハウスのアップグレードでは、90分以内に圃場熱を下げる予冷トンネルが統合され、ビタミン含有量と食感が保護されています。-18〜0°Cの冷凍保管は、食肉加工の増加および現代小売の冷凍棚における冷凍調理品ラインの拡充に牽引され、年平均成長率4.62%で最速の成長を見せています。現地充填・仕上げ工場が生産量を拡大する中、-20°Cの大規模ワクチン保管に対する医薬品需要が高まっています。
-20°C未満の超低温倉庫はニッチ市場にとどまっていますが、パンデミック対応計画に関連するドナー資金を集めています。オペレーターはトランスクリティカルCO₂システムを試験導入し、高温気候での高いエネルギー消費と低冷媒コストのバランスを取っています。常温施設は、パレタイズ中の商品の保管によりアクティブ冷却を補完し、結露を緩和します。キガリ改正による技術的変化により、アフリカの倉庫に特有の変動負荷プロファイルに対応したモジュール式自然冷媒ラックの設計がサプライヤーに促されています。
注記: 個別セグメントのシェアはレポート購入後にご覧いただけます
用途別:
果物・野菜が成長・シェアの二重基準でリード果物・野菜は2025年のアフリカコールドチェーン物流市場の27.45%のシェアを占め、2026年〜2031年にかけて年平均成長率3.95%で成長する見込みで、柑橘類、アボカド、ベリー類の輸出プログラムに支えられています。リーファーコンテナ内の多層通気性ライナーとエチレン吸着剤が、25日間のヨーロッパ航路における賞味期限を延ばしています。食肉・家禽の成長は、西アフリカの都市中心部におけるタンパク質需要を反映しており、クイックサービスレストランが文書化された冷却チェーンを規定しています。魚・水産物への投資はセネガル沿岸に集中し、EU準拠の輸出を支えるブラインフリーズトンネルが整備されています。
医薬品・生物製剤は重量ベースでは少ないものの、厳格な取り扱いプロトコルにより高い収益性を提供します。WHO GDPガイドラインは継続的なデータロギングとルートリスク評価を要求し、参入障壁を高めています。乳製品・冷凍デザートは、便利な個食パックを好む若年層の嗜好に牽引され、タンザニアとウガンダで拡大しています。共働き世帯の増加に伴い即食食品の需要が高まり、配送コンプライアンスを証明するブルートゥースプローブを装備した多温度ラストマイルバンへの投資が促進されています。
地域分析
アフリカ冷鎖物流市場
南アフリカは2025年のアフリカコールドチェーン物流市場の30.55%のシェアを維持し、高度な小売ネットワークと輸出志向の園芸産業に支えられています。政策的優遇措置が冷蔵倉庫への太陽光発電屋根設備の改修を支援し、ロードシェディングリスクを部分的に相殺しています。ナイジェリアは人口増加が年率2%を超える中、2031年にかけて最高の年平均成長率4.32%を記録しています。カノ卸売市場近くのColdHubsの太陽光発電ユニットとExpeditors の新しいラゴス施設は、投資家の信頼の高まりを示しています。 エジプトは38億8,000万米ドルの医薬品売上高を活用し、中東・北アフリカ(MENA)市場への供給を担うGDP準拠のデポを整備しています。モロッコのタンジェ・メド港は、地中海の食料品チェーンへの迅速なトランシップを提供し、内陸の柑橘類パックハウスを刺激しています。エチオピアなどのその他アフリカ市場は地熱エネルギーを活用して費用効率の高い冷凍を実現しています。ケニアの花卉輸出産業は、アムステルダム路線で花弁の堅さを維持するため、真空冷却機のアップグレードと航空貨物用ポッドへの投資を行っています。
競争環境
アフリカコールドチェーン物流市場は分散した状況にあり、グローバルインテグレーター、地域の有力企業、インパクト重視のスタートアップが共存しています。DP WorldによるImperial Logisticsの買収は、埠頭から内陸デポまでのシームレスなドアツードアフローを実現し、アフリカの主要貿易動脈における垂直統合を強化しています[4]。DHL Groupはエジプト、ケニア、南アフリカにおけるGDP準拠サイトを含むヘルスロジスティクス部門に20億ユーロ(20億8,000万米ドル)を充当しています。Kuehne+NagelによるMorgan Cargoの買収は生鮮品の専門知識を強化し、農場ゲートとEU小売流通を橋渡ししています。
ColdHubsおよびAfrica GreenTecのような太陽光発電優先の新興企業は、分散型エネルギーを活用して電力網依存のオペレーターが無視してきた農村地域にサービスを提供しています。南アフリカの3PL(第三者物流)企業が西アフリカでの規模拡大を図る中、国境をまたぐ合併が加速しており、その根拠は市場アクセスとポートフォリオ多様化にあります。AI能力予測、IoT温度ロガー、ブロックチェーントレーサビリティを組み合わせたテクノロジースタックがクライアント要件のベースラインとなり、中小規模の既存企業の参入障壁を高めています。
投資家は、高GWP冷媒から自然冷媒へのダウンタイムを最小限に抑えた切り替えが可能な施設を標的とし、コンプライアンスへの準備を資産寿命の代理指標として評価しています。競争優位は現在、輸入書類作成、多温度輸送、電子商取引の成長に合わせたラストマイル流通をカバーするターンキーサービスに左右されます。地元の中小トラック事業者との合弁事業により、多国籍企業はカボタージュ規制を遵守しながら地理的リーチを拡大しています。
アフリカコールドチェーン物流産業リーダー
-
Imperial Logistics (Subsidiary of DP World)
-
Kuehne + Nagel
-
DHL Group
-
Trans-Nationwide Express (TRANEX)
-
Kennie-O Cold Chain Logistics
- 注:主要企業の掲載順は順位を示すものではありません。
アフリカ冷鎖物流市場 このレポートでカバーされる企業
- Imperial Logistics (Subsidiary of DP World)
- Kuehne + Nagel
- DHL Group
- Trans-Nationwide Express (TRANEX)
- Kennie-O Cold Chain Logistics
- CCS Logistics
- Ayoba Cold Storage
- Zenith Carex International
- Vector logistics
- Ethiopian Cargo & Logistics
- Nippon Express
- Expeditors International
- Sequence Logistics
- Bidvest International Logistics
- BigCold
- Afrigotel
- Ifria Cold Chain
- HFR Transport
- Value Logistics
- EHS Africa Logistics
最近の産業開発事情 アフリカ冷鎖物流市場
- 2025年3月:DHL Groupは CRYOPDP の買収を完了し、年間60万件超の温度管理輸送を自社ネットワークに加え、主要なアフリカ市場を含む15カ国にわたる医薬品物流のカバレッジを強化しました。
- 2025年2月:DP WorldはImperial Logisticsの16億米ドルの買収を完了し、広範な道路輸送フリートと港湾資産を統合し、25カ国で11,000人の従業員が携わるアフリカ全域のエンドツーエンドコールドチェーンサービスを提供するようになりました。
- 2025年2月:Kuehne+Nagelは南アフリカのMorgan Cargoを買収し、年間4万トンの生鮮品航空輸送能力と2万TEUの冷蔵海上貨物能力を獲得し、南アフリカ、英国、ケニアを結ぶ路線を強化する450名のスペシャリストを迎え入れました。
- 2025年1月:Ethiopian Cargo & Logistics Servicesはcargo.oneと提携し、130超のアフリカ目的地ネットワーク上の温度感応性貨物に対するリアルタイムのデジタル予約を開始し、医薬品・新鮮農産物の荷主の可視性を向上させました。
アフリカコールドチェーン物流市場レポートの調査範囲
コールドチェーン物流とは、温度感応性製品を管理された環境で輸送、保管、管理するプロセスを指します。これは、プラス温度域およびマイナス温度域を含む温度変動に敏感な製品を取り扱う産業にとって不可欠です。
本レポートでは、アフリカコールドチェーン物流市場の完全なバックグラウンド分析が行われており、経済の評価と各セクターの経済への貢献、市場概要、主要セグメントの市場規模推定、市場セグメントの新興トレンド、市場ダイナミクス、地理的トレンド、およびCOVID-19の影響が網羅されています。
アフリカのコールドチェーン物流市場は、サービス(保管、輸送、付加価値サービス(急速冷凍、ラベリング、在庫管理など))、温度(常温、チルド、冷凍)、用途(園芸(新鮮な果物・野菜)、乳製品(牛乳、アイスクリーム、バターなど)、食肉・魚類、加工食品、医薬品・ライフサイエンス・化学品、その他用途)、国(エジプト、モロッコ、ナイジェリア、南アフリカ、その他アフリカ諸国)別にセグメント化されています。レポートは上記セグメントの市場規模および予測を金額(米ドル)ベースで提供しています。
セグメンテーション概要
| 冷蔵保管 | 公共倉庫 |
| 民間倉庫 | |
| 冷蔵輸送 | 道路 |
| 鉄道 | |
| 海上 | |
| 航空 | |
| 付加価値サービス |
| チルド(0〜5°C) |
| 冷凍(-18〜0°C) |
| 常温 |
| 超低温/ディープフローズン(-20°C未満) |
| 果物・野菜 |
| 食肉・家禽 |
| 魚・水産物 |
| 乳製品・冷凍デザート |
| ベーカリー・菓子類 |
| 即食食品 |
| 医薬品・生物製剤 |
| ワクチン・臨床試験材料 |
| 化学品・特殊材料 |
| その他生鮮品 |
| エジプト |
| モロッコ |
| ナイジェリア |
| 南アフリカ |
| その他アフリカ諸国 |
| サービスタイプ別 | 冷蔵保管 | 公共倉庫 |
| 民間倉庫 | ||
| 冷蔵輸送 | 道路 | |
| 鉄道 | ||
| 海上 | ||
| 航空 | ||
| 付加価値サービス | ||
| 温度タイプ別 | チルド(0〜5°C) | |
| 冷凍(-18〜0°C) | ||
| 常温 | ||
| 超低温/ディープフローズン(-20°C未満) | ||
| 用途別 | 果物・野菜 | |
| 食肉・家禽 | ||
| 魚・水産物 | ||
| 乳製品・冷凍デザート | ||
| ベーカリー・菓子類 | ||
| 即食食品 | ||
| 医薬品・生物製剤 | ||
| ワクチン・臨床試験材料 | ||
| 化学品・特殊材料 | ||
| その他生鮮品 | ||
| 国別 | エジプト | |
| モロッコ | ||
| ナイジェリア | ||
| 南アフリカ | ||
| その他アフリカ諸国 | ||
レポートで回答される主要質問
アフリカコールドチェーン物流市場の現在の規模はいくらですか?
市場は2026年に150億3,000万米ドルの規模を有し、2031年までに182億9,000万米ドルに達する見込みです。
冷凍保管の需要はどのくらいの速さで成長していますか?
冷凍保管能力は2031年にかけて年平均成長率4.62%で拡大しており、温度セグメントの中で最速です。
大陸でコールドチェーン能力をリードしている国はどこですか?
南アフリカは成熟した小売・輸出ネットワークを背景に最大シェア30.55%を保持しています。
太陽光発電式小型冷蔵室が重要な理由は何ですか?
安定した電力が不足している農村地域での廃棄ロスを削減するオフグリッドの従量課金型保管ソリューションを提供します。
AfCFTAは冷蔵物流にどのような影響を与えていますか?
関税撤廃とデジタル貿易円滑化により、アフリカ域内の生鮮品貿易が7.2%増加し、国境をまたぐコールドチェーン需要が高まっています。
物流会社はコンプライアンスのためにどのような技術を導入していますか?
オペレーターはIoT温度センサー、AI能力計画ツール、およびGDP認定プロセスを統合し、食品・医薬品規制への準拠を実現しています。