
カナダコールドチェーン物流市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 6.09 十億米ドル |
| 市場規模 (2026) | 6.34 十億米ドル |
| 市場規模 (2031) | 7.72 十億米ドル |
| Growth Rate (2026 - 2031) | 4.03 % |
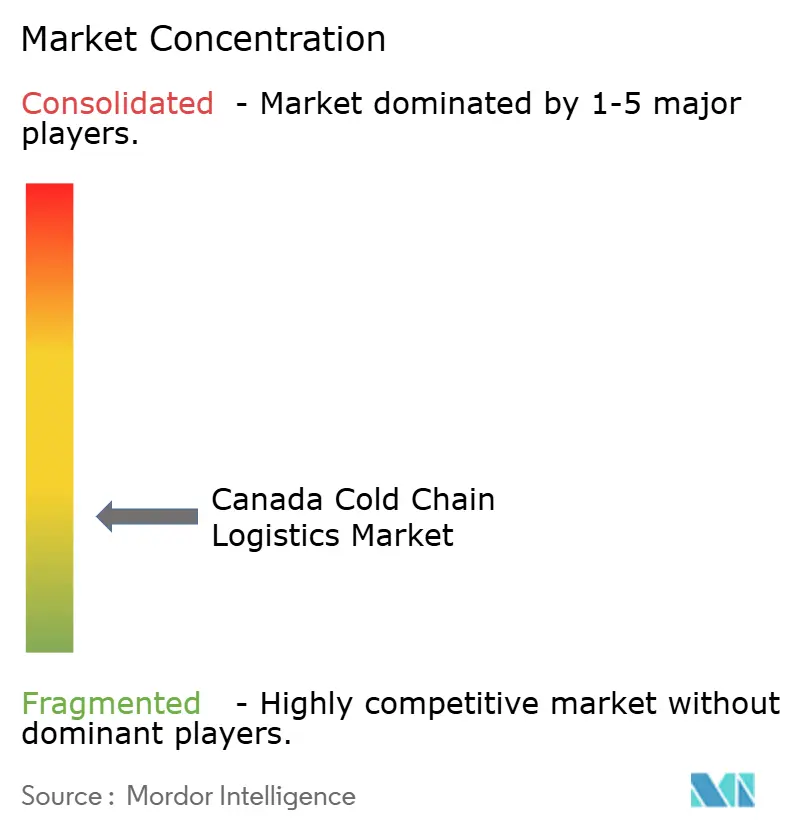
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダコールドチェーン物流市場分析
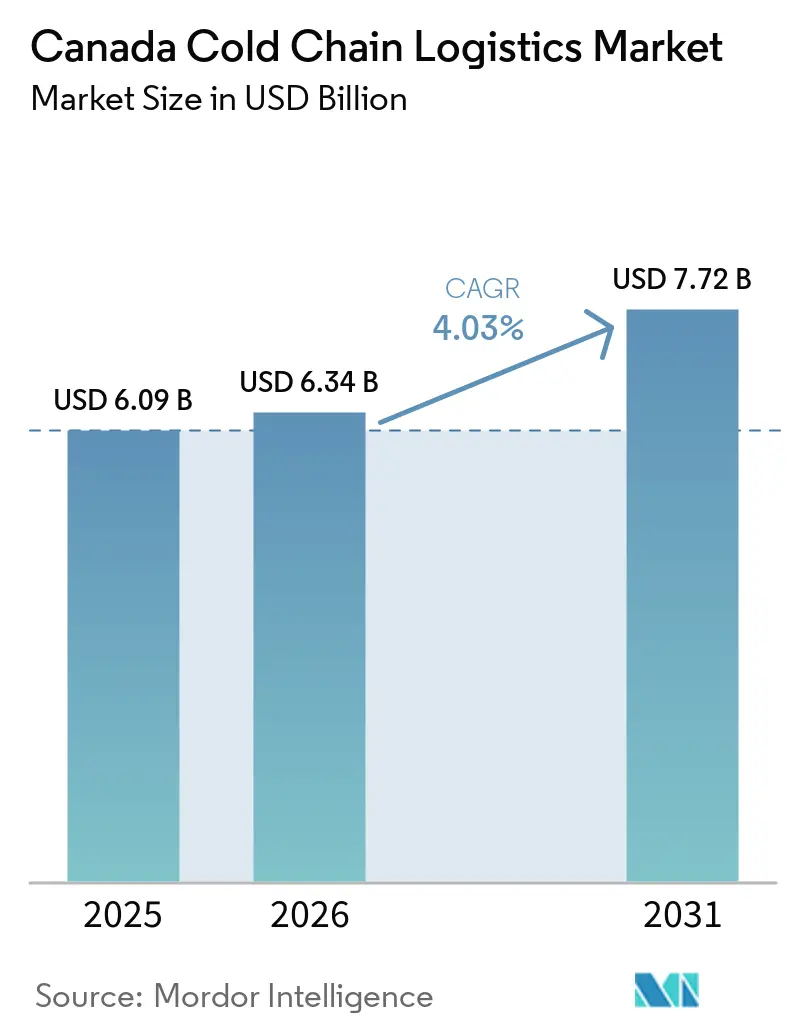
カナダコールドチェーン物流市場規模は2025年にUSD 60.9億と評価され、2026年のUSD 63.4億から2031年までにUSD 77.2億に達すると推定され、予測期間(2026年〜2031年)中の年平均成長率は4.03%です。
この拡大は、連邦インフラ資金、冷媒段階的廃止義務、およびバイオ製造投資が温度管理されたサプライチェーンをいかに再構築しているかを浮き彫りにしています。カナダ運輸省が資金提供するデジタル可視化プロジェクトは慢性的なボトルネックを緩和しており、キガリ協定に基づく地球温暖化係数(GWP)の低い冷媒への移行は設備のアップグレードを加速させています[1]カナダ運輸省、「カナダ政府、カナダ全土のデジタルインフラプロジェクトに投資」、canada.ca。国家貿易回廊基金(NTCF)による戦略的な鉄道・港湾強化策は長距離輸出フローを支援しており、バイオ製剤生産の増大が超低温ソリューションへの需要をシフトさせています。
主要レポートの要点
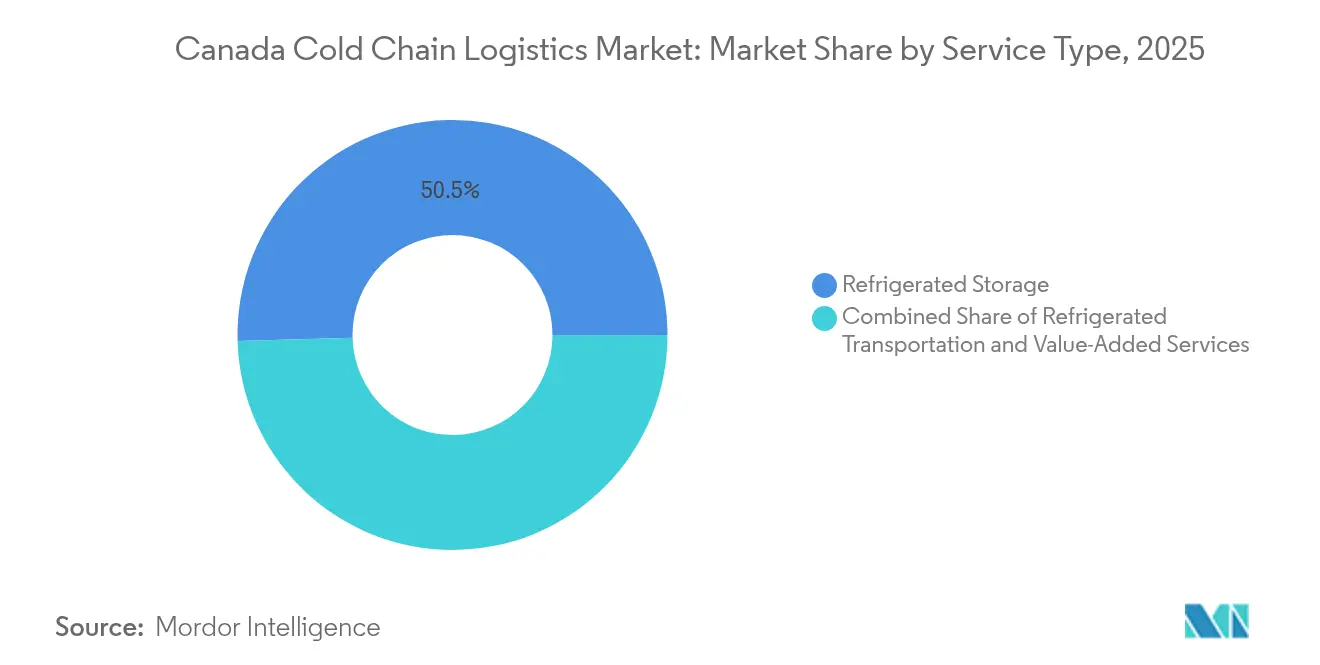
- サービスタイプ別では、冷蔵保管が2025年のカナダコールドチェーン物流市場シェアの50.45%を占め、付加価値サービスは2031年まで年平均成長率4.06%で成長する軌道にあります。
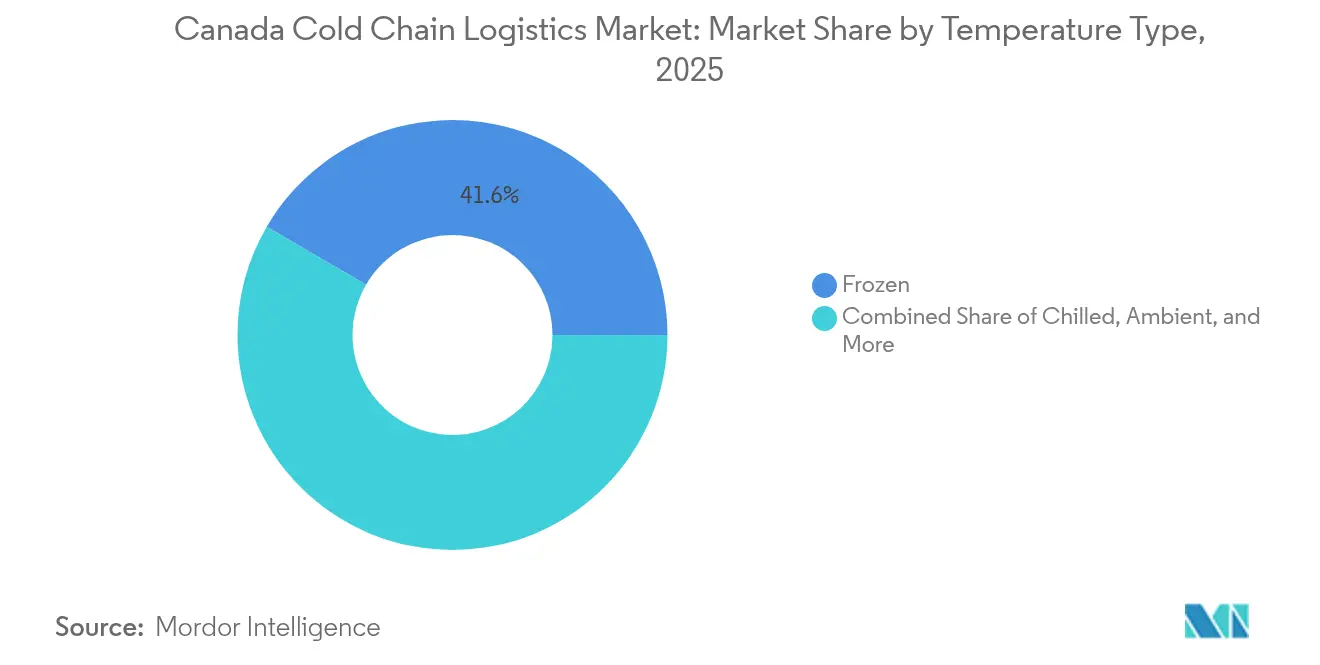
- 温度帯別では、冷凍用途が2025年のカナダコールドチェーン物流市場規模の41.60%を占め、常温物流は年平均成長率4.41%で成長すると予測されています。
- 用途別では、食肉・家禽が2025年のカナダコールドチェーン物流市場規模の21.70%を占め、医薬品・バイオ製剤は2031年まで年平均成長率4.98%で拡大する見込みです。
- 地域別では、カナダ中部が2025年のカナダコールドチェーン物流市場シェアの30.65%をリードしており、北部地域が最も速い年平均成長率4.32%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
カナダコールドチェーン物流市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 生鮮食品および医薬品への需要増大 | +1.2% | カナダ中部、西海岸 | 中期(2〜4年) |
| 連邦貿易回廊インフラ拡充 | +0.8% | 大西洋岸・プレーリー回廊 | 長期(4年以上) |
| バイオ製造・ライフサイエンス需要の急増 | +0.9% | カナダ中部、西海岸 | 中期(2〜4年) |
| 米国およびアジアへの農産食品輸出成長 | +0.7% | プレーリー州・西海岸 | 長期(4年以上) |
| 低GWP冷媒に関する強制的な規制政策 | +0.4% | 全国、特に大都市圏で最速 | 短期(2年以内) |
| 国家サプライチェーンデジタル可視化推進 | +0.3% | 主要港におけるパイロットプログラム | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
生鮮食品および医薬品への需要増大
新鮮なミールキットに対する消費者の嗜好の高まりとバイオ製剤の台頭が、倉庫保管とラストワンマイル能力に同時的な圧力をもたらしています。OmniaBioのUSD 4.28億ハミルトン契約開発・製造機関(CDMO)施設は、先進治療薬がより厳格な温度帯と検証済み監視体制を求めている事例として象徴的です[2]インベスト・オンタリオ、「OmniaBio:カナダ最大の細胞・遺伝子治療CDMOへの道」、investontario.ca。メトロのトロントにおけるUSD 7.38億の自動化新鮮品ネットワークは、食料品Eコマースが急速なスループットを必要としていることを示しています。より厳格なGUI-0069規則により継続的なデータロギングが義務付けられ、統合されたIoTシステムをすでに運用しているプロバイダーが有利になっています。
連邦貿易回廊インフラ拡充(NTCF)
過去7年間にわたりUSD 30億以上の国家貿易回廊基金(NTCF)助成金は、鉄道ループの拡大、大西洋岸バースの浚渫、そしてコンテナ滞留時間を短縮するためのヤード業務のデジタル化に充てられています[3]カナダ運輸省、国家貿易回廊基金が資金提供するプロジェクト、
tc.canada.ca。USD 1,850万のハリファックス改良工事により、より大規模なリーファーコンテナの取り扱いが可能になり、同港を東部ゲートウェイとして位置づけています。並行する鉄道バイパスプロジェクトは、ケベックとプレーリー間の輸送を短縮し、チルド食肉輸出のスケジュール信頼性を向上させています。気候変動に強い設計は冬季の嵐による停止リスクを低減し、腐敗事故を削減します。
バイオ製造・ライフサイエンスコールドチェーン需要の急増
モデルナのラヴァルmRNAサイトとブリティッシュコロンビア州の新しい細胞治療工場は、輸入依存から国内生産へのシフトを示しています[4]カナダ政府、「カナダ政府、カナダのバイオ製造セクターにおける重要なマイルストーンを発表」、canada.ca。個別化医療は−80℃〜−20℃の輸送ラインと検証済み包装を必要とし、認定サードパーティー物流業者(3PL)にプレミアム収益源をもたらしています。UPSによるアンドラウアー・ヘルスケアグループのUSD 16億買収は、カナダの医薬品回廊の戦略的重要性を示しています。トロント・ピアソン空港のCEIV-医薬品ハブは、臨床貨物のグローバル路線の中核として機能しています。
米国およびアジアへの農産食品輸出成長
カノーラ、小麦、豆類のインド太平洋向け出荷額は2024年にUSD 162億に達し、引き続き増加しています。包括的・先進的環太平洋パートナーシップ協定(CPTPP)などの二国間協定は無関税アクセスを付与しつつも、厳格な温度管理文書要件を維持しており、統合されたトレーサビリティを持つオペレーターが有利です。ニューコールドのアルバータ州における7,400万ドルの自動化倉庫は、ロボティクスがプレーリーの季節性課題に対応している事例を示しています。鉄道・海上連携ソリューションはバンクーバーバースの滞留時間を短縮し、韓国や日本向けのタンパク質輸出の品質を維持しています。
制約要因の影響分析*
| 制約要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高いエネルギーおよびインフラの設備投資(CAPEX) | −0.6% | 全国、特に北部で最も深刻 | 長期(4年以上) |
| 冷蔵トラック・倉庫の労働力不足 | −0.5% | 都市部中心 | 中期(2〜4年) |
| 北部の電力網信頼性の問題 | −0.3% | 遠隔地・準州 | 長期(4年以上) |
| ハイドロフルオロカーボン(HFC)段階的廃止の改修負担 | −0.2% | 早期施行が進む管轄区域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高いエネルギーおよびインフラの設備投資(CAPEX)
自動化冷凍倉庫の建設費は1立方メートルあたりUSD 500を超えることが多く、中小規模のオペレーターにとって資金調達が障壁となっています。デマティックのケベック施設は、高度なシャトルシステムがピッキング時間を大幅に短縮できる一方で、多大な初期投資を必要とすることを示しています。自然冷媒に対する税還付は存在するものの、回収期間が長期にわたります。豊富な水力電気を持つ州では、オペレーターは最大25%の電力コスト優位性を享受し、立地選定の決定に影響を与えています。
冷蔵トラック・倉庫の労働力不足
カナダ運輸省は、2025年に特殊なリーファー路線で10,000名のドライバー不足が生じると予測しました。追加的な食品安全認定により訓練期間が長期化し、離職リスクが高まっています。スティーブンス・カンパニーのオートストア設置により、1時間あたりの処理単位数が5倍に向上し、人員不足を補っています。移民の迅速化措置はドライバー不足の緩和に貢献していますが、CO₂およびアンモニアシステムに必要な技術者職はいまだ補えていません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:保管インフラが市場基盤を牽引
冷蔵保管は2025年における金額ベースのカナダコールドチェーン物流市場シェアの50.45%を占め、緩衝在庫戦略の根幹をなしています。このセグメントはオムニチャネル食料品フルフィルメントを支え、ラストワンマイル配送前に複数温度帯のSKUの集約を可能にしています。エネルギー効率の高いラック設計、自動化、太陽光発電連携アンモニアシステムが変動コストを低減し、大手プロバイダーが全国規模の契約を拡大できるよう支援しています。一方、再梱包からキッティングに至る付加価値サービスは、年平均成長率4.06%で成長すると予測されており、ワンストップアウトソーシングに対する荷送人のニーズを反映しています。鉄道ランプ付近のクロスドッキングおよび急速冷凍クラスターが輸出貨物の滞留時間を短縮しています。
冷蔵輸送は道路、鉄道、航空、海上の各輸送路全体にわたり強靭性を付加しています。道路は24時間以内の食料品Eコマース配送を引き続き主導していますが、CPKCの南北鉄道とAmericoldの連携により、プレーリーのタンパク質をメキシコへ輸送する低炭素な代替手段が生まれています。エア・カナダ・カーゴのCEIV認定ネットワークは100の目的地をカバーし、高付加価値バイオ製剤のプレミアム路線を開いています。グリーン回廊を活用するハリファックス発の海上キャリアは、ヨーロッパへの直接リンクを求める水産物輸出業者を支援しています。
注記: 個別セグメントのシェアはレポート購入後にご利用いただけます


温度タイプ別:冷凍の優位性と常温の革新
冷凍品は2025年の収益の41.60%を占め、タンパク質、アイスクリーム、長距離医薬品への安定した需要を反映しています。施設は通常−18℃ゾーンを自動化パレットシャトルで維持し、立方体の利用率を最大化しています。しかし、常温帯(+15℃〜+25℃)は、直接消費者向けミールキットや温度管理が必要な錠剤の増加により、年平均成長率4.41%で成長する見込みです。可変速コンプレッサーとAI予測分析の組み合わせにより、倉庫はセット温度を切り替え、電力消費を最大12%削減できます。
チルド(0〜5℃)は乳製品、農産物、食事代替品において引き続き重要です。バイオ製造クラスター内では−80℃の超低温ゾーンが拡大しており、GUI-0069に準拠した液体窒素(LN₂)バックアップが採用されています。オペレーターはますます複数の温度ゾーンを一つの施設に統合し、資本の重複を削減しながらスループットを最適化しています。
注記: 個別セグメントのシェアはレポート購入後にご利用いただけます
用途別:タンパク質のリーダーシップと医薬品の台頭
食肉・家禽は2025年の収益シェアの21.70%を維持しており、米国およびアジア向けの安定した輸出契約とHACCP(危害要因分析重要管理点)の確立されたワークフローによって支えられています。国境付近の自動化骨抜き工場が急速冷凍サイクルを可能にし、2日間の鉄道輸送中の製品品質を守っています。一方、医薬品・バイオ製剤は国内ワクチン生産および個別化治療の増大に伴い、年平均成長率4.98%で成長する見込みです。CEIV-医薬品認定は競争上の障壁を提供し、プレミアム収益をもたらします。
乳製品・冷凍デザートは価格に敏感な消費者がプライベートブランドのアイスクリームを選ぶことから恩恵を受けています。魚・水産物は大西洋および太平洋の漁獲を活用しており、生きたロブスターの出荷はハリファックスの迅速なリーファー路線から恩恵を受けています。果物・野菜は制御雰囲気保管に依存しており、鮮度を最大30日間延長できます。即食(RTE)食品は利便性のトレンドに乗り、風味を保つ急速冷却技術で成長しています。ワクチンおよび臨床試験品の輸送は量としては少ないものの、厳格な検証ニーズにより不釣り合いに高いマージンを生み出しています。
地域分析
カナダ中部の優位性は、統合された幹線道路網、5つのクラスI鉄道、および米国中西部へのリードタイムを短縮するクロスドック回廊によって支えられています。モントリオールとトロントはCEIV-ファーマゲートウェイを擁し、アウトバウンドのバイオロジクスを集約しています。都市部における食料品のeコマースは、アンビエントおよびチルドの「ダーク」ストアを備えたマイクロフルフィルメントセンターを牽引し、配送時間を2時間以内に短縮しています。堅牢なインターモーダルノードは空走距離と温室効果ガス排出強度を低減し、カナダ中部を全国コールドチェーンの中核に位置づけています。
プレーリー州は、デュラム小麦、キャノーラ、豚肉において規模の効率性を発揮しています。レジャイナとサスカトゥーンは、CPKCトンネルを経由して西方へ向かうチルドおよび冷凍貨物を集約しています。アルバータ州のコールドチェーン自動化は、農村ハブにおける労働力不足をロボティクスで解決できることを示してお、カナダにおける食品ロジスティクスの状況の発展を支えています。北部地域はエネルギーおよび輸送上の制約に直面していますが、戦略的な食料安全保障プログラムによりヌナブット準州のハブにモジュール式急速冷凍ユニットが設置されています。季節的な氷上道路の閉鎖により現地保管バッファーの増強が必要となっており、高いkWhコストにもかかわらず成長を下支えしています。
規制環境
カナダのコールドチェーンにおけるコンプライアンスは、主にカナダ食品検査庁(CFIA)およびカナダ保健省(Health Canada)が施行する連邦の食品安全・医薬品品質の枠組みによって形作られている。カナダ食品安全規則(SFCR、SOR/2018-108)の下では、規制対象の食品事業者は取り扱いおよび輸送中に食品を安全な温度に保つ必要があり、必要な場合には条件を制御・表示・記録できる輸送手段を使用しなければならない。予防的管理計画(Preventive Control Plan)を通じた予防的管理と文書化により、車両の予冷や輸送中モニタリングといった実践が制度化される。これらの要件により、荷主や物流事業者は、輸送業者、ターミナル、倉庫全体にわたって監査可能な温度記録と一貫した衛生・取り扱い手順を整備するよう促されている。
医薬品については、保管・輸送中の温度管理に関するカナダ保健省のガイダンス(GUI-0069)が、校正済みモニタリング、承認された製品ラベル表示に基づく管理条件、および温度逸脱の文書化された評価といったGDP/GMPに沿った期待事項を強化している。また、食品医薬品規則(Food and Drug Regulations)では、最終製剤について(輸送中を含む)保管・輸送記録を製品の有効期限後一定期間保持することが義務付けられている。これにより、保管、トラック輸送、航空貨物、専用パッケージングを外部委託する際の、検証済みモニタリングシステム、アラーム管理、エンドツーエンドのトレーサビリティの運用上の価値が高まっている。
バリューチェーン分析
カナダのコールドチェーンのバリューチェーンは、温度管理された生産・加工(農業食品およびバイオ製造)、一次包装および断熱輸送容器、多温度帯冷蔵保管、道路・鉄道・航空・海運にわたる冷蔵輸送を経て、小売、フードサービス、医療チャネルへの流通へと及ぶ。CFIAおよびカナダ保健省のコンプライアンス要件は各ノード間の受け渡しに影響を及ぼし、温度記録の連続性と校正済みモニタリングを荷主の資格認定および運送業者選定の中心に据えている。主要な物流ルートは中部カナダ(トロントおよびモントリオール)と両海岸の輸出拠点に集中し、カルガリーなどの内陸集約拠点がプレーリー地域の生産と国内消費および国際港湾を結んでいる。
上流では、冷蔵倉庫事業者やサードパーティ物流(3PL)事業者が、出荷前の受入、急速冷凍または冷却、ステージング、付加価値サービス(再梱包、ラベリング、キッティング)を提供している。中流の物流はインターモーダル(複合一貫輸送)接続に依存しており、鉄道ターミナル、港湾、冷蔵倉庫が接続する箇所では、ターミナルと倉庫間の滞留時間とドレージ(近距離輸送)が繰り返しボトルネックとなっている。この動向が統合型ハブへの投資を促している。バリューチェーン統合の最近の例としては、AmericoldによるSaint John港に接続する施設(22,000パレットポジションで開業し、港湾と直接接続)や、CNのカルガリー・ロジスティクス・パークにおけるCNとCongebecの提携といった鉄道連携型コールドチェーン協業、さらにCongebecとBradner Cold Storageの統合による複数州にまたがるカバレッジ拡大といったネットワーク統合が挙げられる。
競合状況
市場集中度は分散しており、地域の専門業者がニッチな強みを維持しています。LineageによるUSD 2.21億のコールドポイント買収はモントリオール近郊の超低温容量を増強し、継続的な業界統合を示しています。AmericoldとCPKCの提携は国境を越えたリーファー鉄道を統合し、プレーリー生産者のコスト優位性をもたらしています。Canada CartageによるCoastal Pacific Xpressの買収は、ブリティッシュコロンビア州からオンタリオ州まで一般貸切輸送(FTL)および小口混載(LTL)の冷蔵輸送範囲を拡大します。
テクノロジーが競争の中心軸です。オペレーターはIoTセンサー、AIルート計画、ブロックチェーントレーサビリティを採用して医薬品契約を獲得しています。自動化は労働コストを削減しており、オートストアキューブストレージは生産性を5倍に向上させています。CEIV-医薬品認定とカナダ保健省への準拠は参入障壁として機能し、既存事業者のマージンを保護しています。
ホワイトスペースの機会は、ラストワンマイルの食料品Eコマース、臨床試験物流、および零下のバイオ製剤にあります。新規参入者はアセットライト・テクノロジー重視型モデルを活用していますが、資本集約性と規制上の厳格な審査が確立された輸送会社を有利にしています。全体として、物流大手とライフサイエンス企業のパートナーシップが垂直統合型サービスを引き続き形成しています。
カナダコールドチェーン物流業界のリーダー企業
Americold Logistics
Lineage Logistics
Congebec Logistics
Conestoga Cold Storage
Trenton Cold Storage
- *免責事項:主要選手の並び順不同

市場機会と将来展望
港湾中心型および鉄道接続型の冷蔵保管は、輸入・輸出の双方において、容量、輸送の信頼性、エンドツーエンドの可視性を改善できる明確な空白領域である。DP Worldおよび鉄道接続とともに開発されたAmericoldのSaint John港における2026年6月の開業は、海上ターミナルと内陸ルート間を移動するリーファー貨物について、中間ドレージを削減しスケジュールの正確性を向上させることを目指した運用モデルを提供している。鉄道物流パークに関連する冷蔵保管計画を含む、カルガリー周辺の内陸拠点の開発活動もまた、プレーリー地域原産のタンパク質製品や加工食品のターミナル滞留時間を削減する、トランスロード、クロスドック、多温度帯ステージングサービスの機会を示している。
食料安全保障および国内加工に関する取り組みも、特に主要大都市圏以外において冷蔵保管および流通のパイプラインを拡大している。2026年、カナダ政府は国家食料安全保障戦略を開始し、Federation des cooperatives du Nouveau Quebec(FCNQ)との間で14のコミュニティの保管能力を改善するための約100万カナダドル規模のプロジェクトの完了を含む、対象を絞った保管の近代化を支援した。これは、遠隔地のサプライチェーンにおけるモジュール式冷蔵室、冗長性、モニタリングへの継続的な需要を示している。需要面では、カナダ統計局は2026年1月1日時点で133,588トンの冷凍・冷蔵肉が冷蔵保管されていると報告しており、保管・輸送の受け渡し全体における冷蔵倉庫のスループット、在庫回転、コンプライアンスに準拠した温度記録の運用上の重要性を裏付けている。
最近の業界動向
- 2026年6月:Americoldはニューブランズウィック州セントジョン港に22,000パレットポジションを備えた輸出入統合冷蔵保管施設を開業した。同施設は冷蔵保管とDP Worldのターミナル運営、およびカナディアン・パシフィック・カンザスシティの鉄道接続を結びつけ、リーファー貨物の港湾、鉄道、倉庫間の受け渡しを削減する。
- 2025年10月:Congebecは、CNカルガリー・ロジスティクス・パーク近郊のアルバータ州ロッキー・ビュー郡に冷蔵保管流通施設を建設する計画を発表した。鉄道近接型流通に焦点を当てた本プロジェクトは、西部カナダのインターモーダルネットワークを通過する温度管理が必要な貨物のトランスローディングの迅速化と滞留時間の短縮を支援する。
- 2025年7月:Lineageはケベック州の冷蔵保管施設3件(サント=ブリジッド=ディベルヴィルの2件およびラヴァルの1件)の買収を完了した。この追加により、モントリオール回廊周辺での複数拠点カバレッジが拡大し、冷凍・冷蔵食品の荷主にとっての容量選択肢が改善され、より密度の高い地域流通ネットワークが可能になる。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本レポートにおけるカナダ コールドチェーン ロジスティクス市場は、冷蔵倉庫保管、冷蔵輸送、および関連する付加価値ハンドリングを含む、カナダ国内で時間・温度管理が必要な物品の保管・輸送・取り扱いに使用される温度管理ロジスティクスサービスの価値として定義されます。
対象外の範囲:対象となる物品そのものの価値、温度管理を必要としない一般的なドライロジスティクス、および第三者サービスとして価格設定されていない自社内製ロジスティクスコストは除外します。
セグメンテーション概要
- サービスタイプ別
- 冷蔵保管
- 公共倉庫
- 自家倉庫
- 冷蔵輸送
- 道路
- 鉄道
- 海上
- 航空
- 付加価値サービス
- 冷蔵保管
- 温度タイプ別
- チルド(0〜5℃)
- 冷凍(−18〜0℃)
- 常温
- 超低温(−20℃未満)
- 用途別
- 果物・野菜
- 食肉・家禽
- 魚・水産物
- 乳製品・冷凍デザート
- ベーカリー・菓子類
- 即食食品
- 医薬品・バイオ製剤
- ワクチン・臨床試験材料
- 化学品・特殊材料
- その他生鮮品
- 地域別
- 大西洋岸地域
- カナダ中部
- プレーリー州
- 西海岸
- 北部
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、コールドチェーンのようなサービス市場を測定可能にする境界、単位経済性、および需要アンカーを設定するために使用されました。輸送、倉庫保管、貿易、価格指数に関するカナダ統計局のシリー、カナダ政府の食品安全・低温ハンドリングガイダンス、インフラおよびコンプライアンスの優先事項を示すカナダ運輸省の発表など、カナダの公的情報源を参照しました。
需要の根拠を確かなものにするため、食品サプライチェーンに関するAAFC(カナダ農業・農産食品省)の刊行物、温度管理が必要なカテゴリーに関するCBSA(カナダ国境サービス庁)および税関貿易統計、温度範囲とハンドリングニーズを明確にする査読済みのコールドチェーンおよび食品ロス研究など、有料購読を必要としない情報源も活用しました。企業の年次報告書、投資家向け資料、信頼性の高い報道は、設備増強、ネットワーク展開、および契約活動の確認に使用しました。次に、利用可能な場合には企業財務情報および輸出入の積荷レベルデータに関する軽度の有料購読を活用し、スループット前提の検証に役立てました。これらの例はあくまで例示であり、収集、検証、および明確化のために他の多くの公的・独自情報源も参照しています。
一次インタビューおよびサーベイ
冷蔵倉庫オペレーター、輸送プロバイダー、3PL(サードパーティロジスティクス)事業者、ならびに食品、医薬品、特殊化学品のシッパーを対象に一次インタビューおよびサーベイを実施し、公開データのギャップを実務的なインプットで補完しました。これらの議論を通じて、典型的なレーンミックス、稼働パターン、サービスバンドリング、および積荷がチルドから冷凍またはより厳格な管理範囲へ移行する際の価格変動を検証し、カナダの主要需要回廊全体にわたる地域別確認を実施しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:26% | CXO:13% |
| 中位層:53% | 部門・ユニットリーダー:37% |
| 中小規模プレイヤー:21% | マネージャー:50% |
市場規模算定と予測
規模算定は、カナダにおける輸送・倉庫保管活動を温度管理が必要な割合でフィルタリングし、カテゴリーレベルの価格ロジックを用いてサービス収益に換算するトップダウン構築から開始しました。合計値の妥当性を確保するため、サンプリングした倉庫容量と稼働率、主要レーンにおける冷蔵フリートの集中度の観察、保管と輸送の両方に対する平均販売単価(ASP)×数量のサニティチェックなど、選択的なボトムアップ検証によって結果を裏付けました。
カナダの文脈で特に重要なインプットは以下の通りです:冷蔵保管容量の増強、稼働率と季節性(青果物のピーク対比較的安定した医薬品フロー)、生鮮品の国境間貿易量、温度レジームミックス(チルド対冷凍および厳格な管理範囲)、主要回廊の平均輸送距離、ならびに価格に反映される燃料・電力コストのパススルーパターン。変数を直接観察することが困難な場合は、インタビューに基づく範囲を使用し、スループットや設備容量の発表などの独立したシグナルと出力が一致するまで感度分析を実施しました。
予測は、価格と稼働率がエネルギーコスト、収穫パターン、在庫戦略によって急速に変化し得るため、主要ドライバーの短期時系列スムージングに支えられたシナリオ分析を用いて作成しました。その後、付加価値サービスおよびより厳格な管理要件がどの程度の速さで採用されているかについての実務者インプットからのコンセンサスに基づき、将来見通しを調整しました。
データ検証と更新サイクル
アウトプットは、設備容量・稼働率チェック、貿易・生産動向、サービスミックスの変化に関するシッパーの見解を含む独立したシグナル全体にわたるトライアンギュレーションによって検証されました。示唆される価格または数量の動きが現実的な範囲を逸脱した場合は外れ値としてフラグを立て、承認前にソース文書に照らして再確認し、市場参加者と再協議しました。
各レポートは多段階のアナリストレビューを経て、前提条件、換算係数、単位経済性が検証・修正され、その後セグメントおよび地域全体にわたる最終整合性確認を実施します。本調査は年次で更新され、大規模な冷蔵保管施設の開設、ハンドリング要件に影響する政策変更、エネルギーおよび燃料の急激な変動などの重要なイベントが発生した場合には中間更新が実施されます。納品直前に最終更新スイープを実施し、クライアントが記載されたベスイヤーに対応した最新の見解を受け取れるようにしています。
Mordor Intelligenceのカナダ コールドチェーン ロジスティクス市場規模と他の公表推計値との比較
カナダ コールドチェーン ロジスティクスの公表市場規模はしばしば異なりますが、そのギャップは通常、計算上の問題ではありません。むしろ、何を計上するか、いつ計上するかという問題に起因しています。調査によって保管と輸送の組み合わせ方が異なる場合、異なる温度定義を適用する場合、または異なる通貨タイミングおよびインフレ処理を使用する場合に差異が生じます。
実際には、最大の要因は付加価値サービスが含まれているかどうか、国境間の移動がカナダ対より広域の地域合計にどのように帰属されるか、そして価格が契約更新と燃料・エネルギーのパススルーの明確なミックスを用いて更新されているかどうかです。FXタイミングをベースイヤーに固定し、主要ASP前提を定期的なスケジュールで更新し、パレット位置あたりまたはキロメートルあたりの示唆価格をインタビュー範囲と照合することで、Mordor Intelligenceのモデルにおける2025年の値は観察可能なサービス経済性に紐付けられています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6.09 ビリオン 米ドル(2025年) | |
| 地域コンサルタントA | 6.90 ビリオン 米ドル(2024年) | 異なるベースイヤーを使用しており、より広範なコールドチェーンサービスを対象範囲に組み込むことが多く、価格設定された第三者ロジスティクスを超えた隣接するハンドリングおよび流通活動を取り込む可能性があります。 |
| 産業レポートハウスB | 13.10 ビリオン 米ドル(2024年) | より広いサービス定義とより積極的なASP引き上げを適用している可能性が高く、温度管理ロジスティクスとより広範な生鮮品ロジスティクス支出の間の分離が透明性に欠けています。 |
情報源間の差異は主に、単一の正解・不正解の数値があるというよりも、タイミングの選択とどのサービスラインが対象範囲内として扱われるかを反映しています。当社のアプローチは、市場を設備稼働率、レーン集中度、温度レジームミックスなどのサービス収益ドライバーに追跡可能な態に保つことで、意思決定者が合計値を明確で再現可能なステップに遡って照合できるようにしています。


レポートで回答される主要な質問
2026年のカナダコールドチェーン物流市場の規模はどのくらいですか?
USD 63.4億に達しており、2031年までにUSD 77.2億に達すると予測されています。
最大のシェアを持つサービスタイプはどれですか?
冷蔵保管が2025年収益の50.45%をリードしており、倉庫保管の資本集約的な性質を反映しています。
用途別で最も成長が速いセグメントはどれですか?
医薬品・バイオ製剤が国内バイオ製造の拡大に牽引され、2031年まで年平均成長率4.98%で成長します。
最も高い成長を記録している地域はどこですか?
北部は資源開発プロジェクトと食料安全保障プログラムにより、年平均成長率4.32%の成長が見込まれています。
冷媒規制はオペレーターにどのような影響を与えていますか?
キガリ協定に沿ったHFC段階的廃止が設備改修の加速を促し、自然冷媒の専門知識を持つ企業が有利になっています。
最終更新日:



