
中国コールドチェーン物流市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
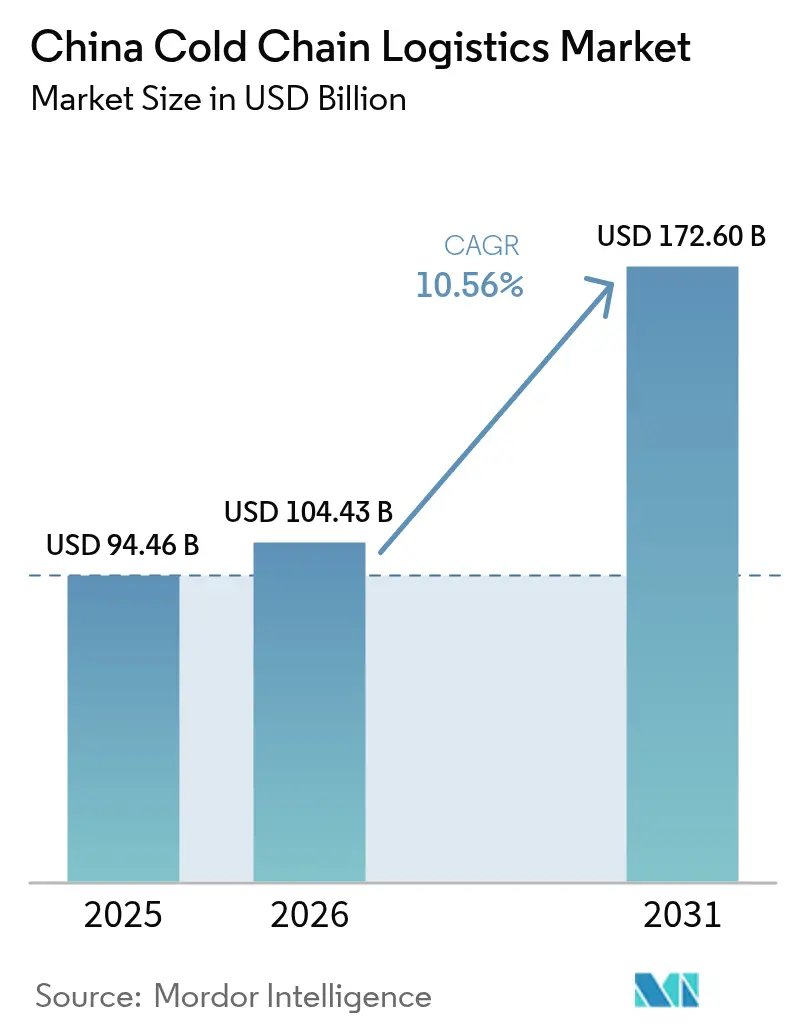
| 基準年の市場規模 (2025) | 94.46 十億米ドル |
| 市場規模 (2026) | 104.43 十億米ドル |
| 市場規模 (2031) | 172.6 十億米ドル |
| Growth Rate (2026 - 2031) | 10.56 % |
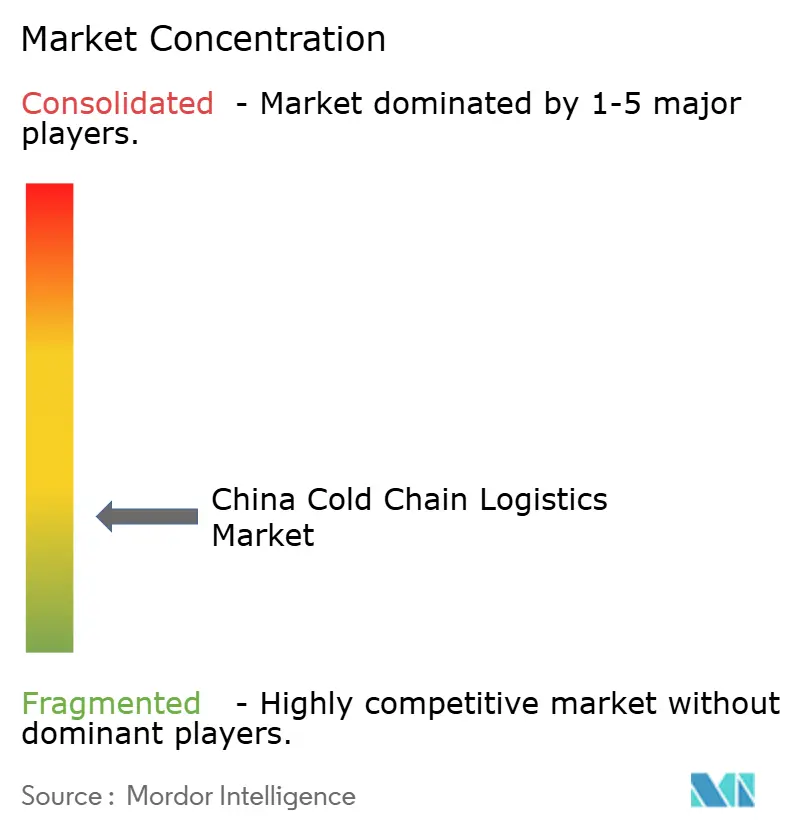
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国コールドチェーン物流市場分析
中国コールドチェーン物流市場規模は、2025年の944億6,000万USDから2026年には1,044億3,000万USDへと成長し、2026〜2031年の年平均成長率(CAGR)10.56%で2031年までに1,726億USDに達すると予測されています。
第14次五カ年計画からの投資は、内陸部各省にわたって近代的なマルチ温度帯デポの整備を引き続き推進しており、同セクターが歴史的に抱えてきた沿岸偏重を解消し、統合プロバイダーに新たな収益源を開拓しています。同時に、生鮮食品電子商取引の急速な普及が配送時間を圧縮し続けており、オペレーターは既存の長距離ネットワークにマイクロフルフィルメントハブを組み込む対応を迫られています。GDP基準に適合した超低温レーンへの需要は、中国のバイオ医薬品輸出の野心と歩調を合わせて高まっており、1トン当たりの平均収益を押し上げ、技術高度化を加速させています。中間所得層の世帯は、輸入チルド食肉および海産物の購入を増やしており、規模の経済がすでに機能している港湾中心回廊を通じて取扱量を引き上げています。ラストマイルの分散化と認定冷凍技術者不足という課題は依然として続いていますが、全体的な方向性は規模拡大、デジタル化、そして段階的な業界再編へと向かっています。
主要レポートの要点
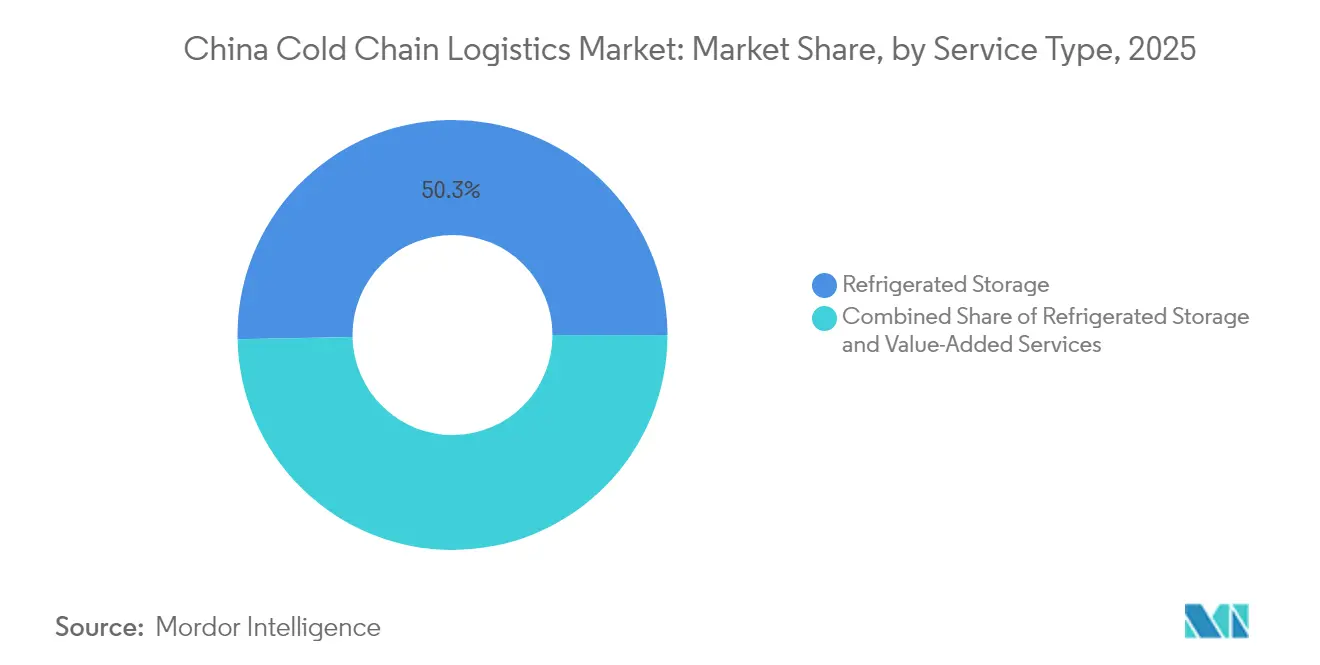
- サービスタイプ別では、冷蔵保管が2025年に市場シェア50.32%を維持した一方、付加価値サービスが2031年にかけて年平均成長率(CAGR)11.90%で最も高い成長ペースを記録しています。
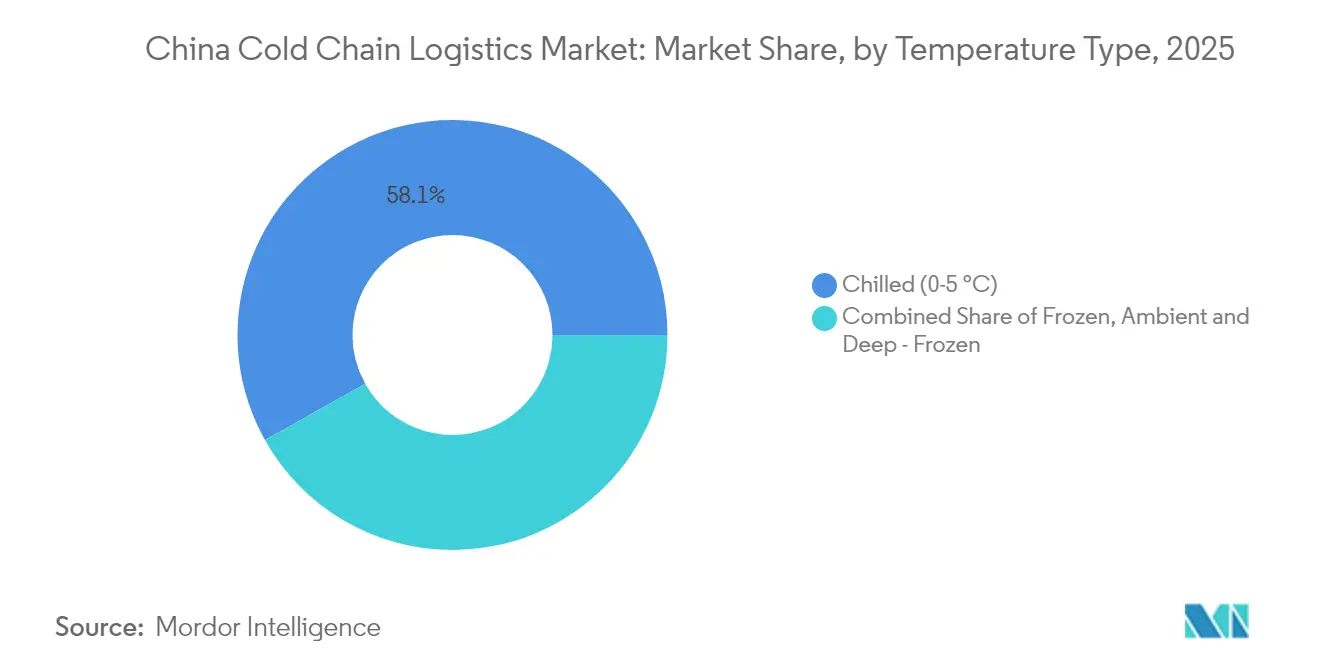
- 温度帯別では、チルド取扱(0〜5℃)が2025年にシェア58.12%で首位を占め、冷凍物流(−18〜0℃)が年平均成長率(CAGR)11.01%で2031年にかけて最も急速に拡大しています。
- 用途別では、果物・野菜が2025年の需要の28.38%を占め、医薬品・バイオ製品は2031年にかけて年平均成長率(CAGR)14.12%で成長すると予測されています。
- 地域別では、中国東部が2025年の市場の33.74%を占め、中国西南部が年平均成長率(CAGR)12.42%で2031年にかけて最高の成長率を牽引しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
中国コールドチェーン物流市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 第14次五カ年計画(FYP)における国家コールドチェーンインフラが倉庫整備を加速 | +2.1% | 国内全域、内陸部優先 | 長期(4年以上) |
| 生鮮食品電子商取引の急速な拡大 | +1.5% | 都市部全国規模 | 短期(2年以内) |
| バイオ医薬品輸出ブームがGDP基準適合の超低温コールドチェーンを牽引 | +1.3% | 中国東部・北部 | 中期(2〜4年) |
| 中間層の輸入チルド食肉・海産物への需要拡大 | +0.8% | 国内全域、沿岸都市での浸透率が高い | 中期(2〜4年) |
| 乳製品安全近代化プログラムが温度管理型牛乳物流を促進 | +0.6% | 国内全域、乳製品生産地域に重点 | 長期(4年以上) |
| CO₂・アンモニアシステムへのエネルギー効率補助金が設備投資障壁を低減 | +0.4% | 国内全域、工業地帯に重点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
第14次五カ年計画(FYP)における国家コールドチェーンインフラが倉庫整備を加速
中央政府の計画は、生産地域と都市市場を結ぶコールドチェーン幹線道路に多額の資本を充当しており、2027年までに果物の冷蔵流通率25%、食肉では45%を目標としています[1]国家発展改革委員会、「コールドチェーン物流発展に関する第14次五カ年計画」、ndrc.gov.cn。河南省、湖南省、四川省の内陸ハブは、新規立方メートルにおける沿岸ハブを上回るシェアを占めるようになり、歴史的な格差を縮小し輸送距離を削減しています[2]四川省政府、「コールドチェーン物流拠点整備計画」、sc.gov.cn。この整備拡充は農産物の廃棄ロス削減に既に貢献しており、高付加価値作物の栽培を促進し、小売チャネルにおける商品の多様性を拡大する動きにもつながっています。
生鮮食品電子商取引の急速な拡大
JDフレッシュやフーマーなどのプラットフォームによる即日配送の約束が、従来の運送業者に対して都市圏内にマイクロフルフィルメントノードを設置することを余儀なくさせています。各ノードは通常3つの温度帯に対応しており、注文確認から数分以内にピッキングが可能です。経路最適化ソフトウェアが空走キロ数を削減しており、都市部の冷蔵バンはシフト当たりにより多くの配送停車をこなすことができます。消費者は温度管理の信頼性が確保されると購入点数を増やし、プラットフォームの競争上の優位性をさらに強固なものにしています。
バイオ医薬品輸出ブームがGDP基準適合の超低温コールドチェーンを牽引
中国のバイオ医薬品メーカーは現在、−20℃〜−70℃の取扱いが必要な治療薬を出荷しており、このプロセスはEU基準に準拠した国家薬品監督管理局のGDP規則によって規制されています。コンテナを検証し保管・管理データを記録できるプロバイダーは、食品貨物の2〜3倍の収益を価格に転嫁することができます。そのプレミアム収益は液体窒素システムへの投資を正当化するものであり、これは後にニッチな海産物や研究用市場にも活用され、業界全体の技術力向上につながっています。
輸入チルドタンパク質に対する中間層の需要拡大
富裕層世帯はオーストラリア産牛肉やノルウェー産サーモンへの支出を増やしており、これらの製品は港から食卓まで0℃〜4℃の間で管理される必要があります。上海や寧波(ニンポー)を経由する輸入回廊では、現在すべての冷蔵コンテナにリアルタイムトラッカーが組み込まれており、温度管理の遵守が目に見えるマーケティング訴求点となっています。国内の牛肉サプライヤーも自社物流の高度化を進めており、その改善効果がローカルサプライチェーンにも波及しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 分散化したラストマイル冷蔵ネットワークによる高い廃棄率 | -1.2% | 第3層都市 | 短期(2年以内) |
| 認定産業用冷凍技術者の不足 | -0.8% | 内陸部 | 中期(2〜4年) |
| 第3層冷蔵倉庫における高い電力料金・電力網の不安定性 | -0.7% | 第3層都市および農村地域 | 中期(2〜4年) |
| 中国VIトラック排出規制による冷蔵車両フリートの改修コスト増大 | -0.5% | 国内全域、中小規模オペレーターへの影響が大きい | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
分散化したラストマイル冷蔵ネットワーク
中国コールドチェーン物流市場の調査データによると、多くの配送会社が非断熱バンを使用しているため、一部の第3層都市では葉物野菜の廃棄率が10%を超えています。保険引受業者は保険金請求に際して温度ログの提出をますます要求するようになっており、監視機器を持たない運送業者にとっては保険料の上昇につながっています。店舗間で注文を集約するテクノロジー活用型の新規参入者がシェアを獲得しており、都市部流通における業界再編の前兆となっています。
認定冷凍技術者の不足
資格を持つ技術者の全国規模での数万人単位の不足が、自然冷媒システムの展開を制約しています。西部省のオペレーターは修理のために数日間待たされることも多く、機器の稼働率低下と電力コストの上昇を招いています。大手機器ベンダーは現在、技術格差を収益化しつつサービス品質を向上させるため、設置とともに研修をパッケージ提供するようになっています。認定技術者を早期に確保した施設は、保守コストの低下と二酸化炭素排出量の改善を報告しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ:保管の優位性が輸送機会を覆い隠す
冷蔵保管は2025年における中国コールドチェーン物流市場シェアの50.32%を占め、固定キャパシティへの需要の高さを裏付けています。付加価値サービスは2031年にかけて年平均成長率(CAGR)11.90%と予測されており、より速い成長を遂げています。これは、荷主がラベル貼り替え、検品、キッティングといった作業に対してますます費用を支払う意欲を示していることを反映しています。倉庫保管とこれらのサービスを組み合わせるオペレーターは1平方メートル当たりの収益を向上させ、基本的なパレット保管における価格競争への緩衝材を生み出しています。統合モデルは入荷から出荷までを一つのデジタルエコシステム内で完結させるため、取扱いエラーも低減します。
冷蔵輸送は引き続き第2位のカテゴリであり、受注から配送までのサイクルを圧縮する電子商取引のタイムラインによって恩恵を受け続けています。センサー搭載トレーラーは現在、2分ごとに温度と扉の開閉データをストリーミングし、保険金請求を削減するとともに渋滞発生時の動的なルート変更を支援しています。こうしたアップグレードへの資金調達が困難な中小規模の運送業者は、トラックを所有せずに可視性を保証できるアセットライト型テック仲介業者に契約を奪われるリスクにさらされています。そのため、業界の構造はより少数かつ大規模なフリートがソフトウェアプラットフォームと提携する方向へと傾いています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


温度タイプ:生鮮食品革命に牽引されるチルドセグメントの拡大
チルド物流(0℃〜5℃)は、生鮮食品と乳製品が家庭の食事の中心であり続けるなか、2025年の中国コールドチェーン物流市場規模の58.12%を占めました。冷凍レーン(−18℃〜0℃)は、冷凍食品や長距離食肉輸入に牽引され、年平均成長率(CAGR)11%超で拡大しています。超低温・ディープフローズンセグメントは最も急速に成長しており、バイオ医薬品や−40℃以下を必要とするプレミアムデザートが牽引しています。3つの温度帯を一屋根の下で扱える施設は、需要の変化に応じてチャンバーを切り替えることができ、稼働率を最大化し投資回収期間を短縮します。
エネルギー効率の高い設備がすべての温度帯に普及しています。中央政府の補助金に支援された二酸化炭素システムは、電力コストを削減し合成冷媒クォータを回避します。ユーザーは高い初期コストが電力・保守費用の削減により5年以内に回収できると報告しており、中国コールドチェーン物流業界においてグリーン技術の採用には明確な経済的根拠があることを示しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
用途:果物・野菜がトップを維持する中、医薬品が急加速
果物・野菜は2025年の中国コールドチェーン物流市場シェアの28.38%を占め、国内園芸業の規模を反映しています。収穫から数時間以内に農産物をトラック輸送する直接調達モデルが廃棄ロスを削減し賞味期限を延長しており、スーパーマーケットはより多くのSKUを在庫し週半ばの補充回数を減らすことが可能になっています。食肉・家禽は次点のセグメントであり、輸入検疫の厳格化が認定保管スペースへの需要を押し上げています。
医薬品・バイオ製品は2031年にかけて年平均成長率(CAGR)14%超と最も急速に成長するセグメントを形成しています。厳格なGDP規則は温度逸脱に対してゼロトレランスを求めるため、貨物は追加のコンプライアンスコストを賄えるプレミアム収益を生み出します。ワクチンメーカーは容量を確保するために複数年契約を締結し、プロバイダーに予測可能な収益源をもたらしています。医薬品向けに開発された精密モニタリングツールは現在、高付加価値食品カテゴリへも波及しており、業界全体のサービス水準を向上させるトレンドとなっています。
地域分析
中国東部は密な消費者市場と港湾アクセスに支えられ、2025年の中国コールドチェーン物流市場シェアの33.74%を維持しました。上海のコンテナ取扱量はヨーロッパから空輸されるチルドサーモンの迅速なトランシップメントを支援しており、プレミアム輸入品の玄関口としての同地域の役割を強化しています。江蘇省と浙江省の医薬品クラスターは2℃〜8℃保管への安定した需要を生み出しており、農産物のピーク需要を平準化する反季節性収益を提供しています。オペレーターは電力料金を主要なコスト上昇要因として挙げており、屋上太陽光発電と高効率断熱材への多額の投資を促しています。
中国西南部は2031年にかけて年平均成長率(CAGR)12.42%という業界最高の地域別成長率を記録しています。政府のインセンティブが物流パークを成都と重慶に誘致しており、鉄道・海上サービスによって東南アジアと結ぶ代替回廊を形成しています。同地域の温暖な冬季は冷蔵電力負荷を低減し、長期保管においてコスト優位性をもたらしています。四川省のかんきつ類農家は現在、農場内で果物を予冷しており、廃棄率の低下と北部市場への輸出が可能になっています。先行参入者は土地確保と地元労働力において先行者優位を享受しており、消費拡大とともに規模を拡大できるポジションにあります。
中国北部は首都圏と穀物生産の内陸部を組み合わせています。年間の半分は涼しい気候がエネルギー使用量を削減しますが、高温多湿な夏は既存の断熱材に負荷をかけます。天津周辺の大型物流センターはスマート換気システムを採用して結露を管理し、安全性を向上させカビのリスクを軽減しています。モンゴルとの国境越え回廊は冷凍牛肉とアイスクリームを取り扱っており、線路脇の電源に接続する電動冷蔵コンテナを使用してディーゼルコストを削減しています。地方当局は低排出トラックに通行料の割引を提供しており、他地域よりも早期に清潔なエンジンへのフリート転換を促しています。
規制環境
中国のコールドチェーン物流は、国家計画と、配送網カバレッジ目標および温度管理基準を継続的に引き上げる規格体系によって形作られている。「コールドチェーン物流発展第14次五カ年計画(2021-2025年)」がインフラおよびサービスの高度化を支えており、国家発展改革委員会(NDRC)は「国家コールドチェーン物流基幹拠点」プログラムを活用して投資を導いており、2025年6月に第5バッチが発表された後、拠点数は105カ所に達した。
トレーサビリティおよびサービス能力に関する要件は、荷主と3PL(サードパーティ物流事業者)の双方に影響を与える更新規格を通じて厳格化されている。GB/T 28843-2024(食品コールドチェーン物流トレーサビリティ管理要求事項)は2024年9月1日に施行され、食品コールドチェーン業務におけるエンドツーエンドのトレーサビリティ要件を正式化した。一方、WB/T 1153-2026(乳製品コールドチェーン物流サービス仕様)は2026年5月1日に施行され、乳製品を対象とするコールドチェーン事業者に対する、より具体的なサービス要件を追加した。
バリューチェーン分析
バリューチェーンは、上流の生産者・輸入業者から、予冷・加工拠点を経て、多温度帯の保管・輸送事業者に至り、そこからスーパーマーケット、フードサービス、生鮮eコマースなどの下流チャネルへと続く。国家計画は、能力がどこに構築されるか、およびその実績がどのように評価されるかの両方に対する影響力を強めている。NDRCの基幹拠点ネットワークは2025年6月までに105拠点に達し、また2025年6月1日に施行されたGB/T 31086-2025(物流企業のコールドチェーンサービス能力に関する要求事項及び評価指標)は、物流企業全体のコールドチェーンサービス能力を評価するための標準化された枠組みを提供している。
実務上、物流の流れは、生産地域や港湾と都市部のマイクロフルフィルメントを結ぶハブ・アンド・スポーク型パターンへと統合が進んでいる。近年の能力増強には、港湾隣接および内陸の物流回廊が含まれ、例えばMEDLOGとChina Master Logisticsは2026年3月に上海臨港自由貿易区で8万トン規模の冷蔵倉庫施設を開所した。内陸部の事例としては、Mingpinfu Groupが2026年2月に河南省鄭州市で160億人民元規模のスマートコールドチェーン物流パークの建設を開始したことが挙げられる。チェーン全体で報告されているボトルネックには、ラストマイルの分断化、認定冷凍技術者の不足、および主要ターミナルにおけるリーファープラグの利用可能性などの運用上の制約がある。
競合状況
中国コールドチェーン物流市場シェアの約70%は上位15社が分け合っているものの、数百社のローカル企業が価格を流動的に保っています。Sinotransや中国招商局などの大規模プレーヤーは全国パークへの資本を投下し、エネルギーコストの変動を抑えるための電力契約を確保しています。SFコールドチェーンやJD Logisticsを含むテクノロジー志向のオペレーターは即日フルフィルメントとデータの透明性に注力しており、多くの場合より高い単位料金を設定しています。Lineageなどの外資系専門企業は出資規制を乗り越えるために国内企業とパートナーシップを結び、スループットを向上させる倉庫自動化を導入しています。
競争上の優位性はますますソフトウェアから生まれており、単なる立方メートルの規模ではなくなっています。AIツールは祭日シーズンのピーク負荷を予測し、運送業者がトレーラーを事前配置してサージコストを回避できるようにします。ブロックチェーンの試験導入により荷主は改ざん不能な温度記録を入手でき、紛争解決時間が短縮されます。これらのツールを持たない中小企業は、プラットフォームをライセンス利用するか、ニッチ市場から撤退するかの選択を迫られる可能性があります。技術者不足は格差を拡大させており、大規模プレーヤーは社内研修アカデミーを運営して稼働率とクライアントの信頼を確保できる一方、中小規模の企業にはその余裕がありません。
中国コールドチェーン物流業界リーダー
Sinotrans Limited
SF Express
Beijing Ershang Group
NICHIREI CORPORATION
Shanghai Jin Jiang International Industrial Investment Co. Ltd.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
国家コールドチェーン物流基幹拠点の制度化は、指定拠点都市内またはその近隣に拠点を確保し、それらを多温度帯保管、付加価値サービス、時間指定配送に接続できる事業者への需要を生み出している。NDRCが2025年6月に発表した第5バッチのプロジェクトにより、基幹拠点は合計105カ所に達し、大規模な建設拡大から標準化・デジタル化された運用へのシフトは、トレーサビリティ、検証済みの温度管理プロセス、および国家標準に整合した企業レベルの監視を提供する事業者にとっての機会を後押ししている。
港湾中心および越境の生鮮品物流回廊もまた、輸出入取扱能力とボンデッド(保税)対応能力を備えた統合型事業者を優先する投資や提携を呼び込んでいる。2026年3月、MSC(MEDLOG)とChina Master Logisticsは、上海、天津、寧波にわたる5つの冷蔵倉庫施設を運営する合弁事業を立ち上げ、上海臨港自由貿易区の8万トン規模の拠点を中核とした。これは、海運ネットワークと国内コールドチェーン保管との連携強化を示唆している。専門分野における規格の厳格化は、さらなるサービス拡大の機会を生んでいる。WB/T 1153-2026(2026年5月1日施行)は乳製品コールドチェーン物流サービスの基準を引き上げ、Yuhu Cold Chainの天津プロジェクト(投資額48.6億人民元、2026年3月に躯体完成が報告された)のような大規模自動化プロジェクトは、より小規模な既存施設では対応が難しい、より高いスループット、多温度帯、超低温対応能力への需要を示している。
最近の業界動向
- 2026年6月:SF Expressは、バングラデシュのモングラにおいてコールドチェーン物流および保税倉庫施設を開発するため、1億8,000万米ドルの投資を提案した。この動きは、SF Expressの温度管理対応拠点を中国国外にも拡大し、コンプライアンスに準拠したコールドチェーン取扱いを必要とする越境eコマースおよび輸出フローを支える能力を強化する。
- 2026年4月:Nichirei Corporationは、インドネシアのコールドチェーン物流企業2社、PT Mega Indo LogistikおよびPT Mega Internasional Sejahteraの株式取得を発表した。この取引により、Nichireiの東南アジア(ASEAN)ネットワークが拡大し、中国に関連する調達・配送ルートにおいて、より一貫した温度管理サービス水準を求める多国籍荷主を支援する。
- 2025年4月:JD Logisticsは、蘇州に12万平方メートルの自動化多温度帯センターを開設し、マイナス30℃から常温までの5つの温度帯を備えている。この施設は、生鮮eコマースおよび小売補充のためのスループットと多温度帯対応を改善し、主要消費地域における自動化主導の能力増強という潮流を強めている。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本レポートにおいて、市場は、保管、取扱い、輸送の過程で貨物を所定の温度範囲内に維持する温度管理物流サービスから中国国内で得られる商業的価値として定義される。
対象範囲の除外事項:温度管理を用いない常温倉庫および一般貨物輸送は除外し、また、サードパーティ物流業務の一部ではない自社内の冷蔵室も除外する。
セグメンテーション概要
- サービスタイプ別
- 冷蔵保管
- パブリック倉庫
- プライベート倉庫
- 冷蔵輸送
- 道路
- 鉄道
- 海上
- 航空
- 付加価値サービス
- 冷蔵保管
- 温度タイプ別
- チルド(0〜5℃)
- 冷凍(−18〜0℃)
- 常温
- ディープフローズン・超低温(−20℃未満)
- 用途別
- 果物・野菜
- 食肉・家禽
- 魚・海産物
- 乳製品・冷凍デザート
- ベーカリー・菓子
- 調理済み食品
- 医薬品・バイオ製品
- ワクチン・臨床試験材料
- 化学品・特殊素材
- その他の生鮮品
- 地域別(中国)
- 中国東部
- 中国北部
- 中国中南部
- 中国西南部
- 中国東北部
- 中国西北部
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、市場を、年々検証可能な実際の活動指標に結び付けるうえで役立つ。輸送・商業の背景情報については中国国家統計局、温度に敏感な物品の貿易動向については海関総署(税関総局)、コールドチェーンの運用動向については中国物流採購連合会といった公的資料を利用した。
また、交通運輸部および国家医薬品監督管理局(配送コンプライアンスの指標として)による指針・報告書、および食料供給に関するコールドチェーンの必要性を把握するためのFAOの参考資料も確認した。さらに、サービスの構成、価格動向、能力拡張の発表を把握するために、企業の年次報告書、投資家向け説明資料、信頼性の高い報道機関の記事を利用し、その後、企業財務・インテリジェンス、ニュース・財務情報、および出荷単位の輸出入データに関する有料サブスクリプションを用いて結果を相互検証した。このリストは網羅的なものではなく、調査中のデータ収集、検証、および明確化のために他の情報源も参照した。
一次インタビューおよび調査
一次調査は、特に稼働率、サービス価格、冷凍輸送とコールドストレージ業務の割合など、公開データからは把握しにくい前提を検証するために活用された。主要な生産地域および消費地域の物流事業者、コールドストレージ事業者、荷主、チャネルパートナーに聞き取りを行い、モデル上で大きな差異が見られた場合には、フォローアップの通話で確認を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:28% | 経営幹部(CXO):17% |
| 中堅層:55% | 機能/部門リーダー:39% |
| 小規模事業者:17% | マネージャー:44% |
市場規模の算定と予測
市場規模の算定は、中国におけるコールドチェーンサービスの潜在市場規模をトップダウンで再構築することから始まり、輸送および食品・医薬品の流通指標を温度管理物流需要に変換し、その後、商業的なサードパーティ収益に絞り込む。この構造を設定した後、コールドストレージのサンプル能力・稼働率チェックや、冷凍配送のトン当たりまたは輸送回数当たりの価格ロジックのサンプル調査など、選択的なボトムアップ推計を用いて総計の検証を行った。
モデルで使用された主要な入力データには、コールドストレージの能力増加および入居率の動向、冷凍トラック車両数の増加および代替のペース、配送網における出荷距離の構成、保管料金や幹線輸送料率などのサービス価格変動、医薬品・ワクチンにおけるコンプライアンス主導の取扱要件が含まれる。小規模事業者について直接的なボトムアップデータが不足している場合には、観測された地域活動に基づく代理的な仮定でギャップを補い、その後インタビューを通じて再確認した。
予測にあたっては、成長を、現代型小売における生鮮食品の浸透率、温度に敏感な輸入品の成長、規制対象医薬品流通の拡大など、実務者が検証可能な少数の要因に結び付けるため、シナリオ分析を用いた。これらの成長要因のパスは一次回答者と共に検証され、最終的な成長曲線は、その前提を同じ運用関係者に再度説明できることが確認された後にのみ調整された。
データ検証および更新サイクル
検証は、モデルの出力結果を独立した指標と照合し、算出結果が非現実的な稼働率、価格、またはサービス構成を示唆している領域を確認することによって行われる。あるセグメントの総計が前年比で急激に変動した場合には、基礎となる入力データを再確認し、変換係数を見直し、公表されている出来事だけでは説明できない差異については情報源に再度接触する。
最終承認の前に、このファイルは複数段階のアナリストレビューを経ることで、過去の各年および予測期間全体を通じて、ロジック、単位、および通貨換算の整合性が確保される。レポートは年次で更新され、大きな政策変更、能力拡張、または物流の混乱が需要に実質的な影響を与える場合には、中間更新が行われる。納品直前には、最終確認を行い、クライアントには最新の見解が提供される。
中国コールドチェーン物流市場に関するMordor Intelligenceの推計値と他の公表推計値との比較
中国コールドチェーン物流に関する公表市場規模は、同じ国および同じ時期を対象としているにもかかわらず、大きく異なることがある。この差異は通常、各発行元がサービスの境界をどのように定義するか、どの需要指標を信頼しているか、また、その数値が収益ベースの市場として構築されているか、需要量(トン数)を代理指標として構築されているかによって生じる。
コールドチェーンの需要トン数および報告されているコールドチェーン収益成長率は、Mordor Intelligenceの推計値を、一般貨物輸送や自社内コールドストレージ業務に逸脱させることなく、サードパーティの温度管理サービスに結び付けておくための2つのチェック項目である。差異は、一部の推計値がコールドチェーン設備販売のような関連項目を含めている場合や、保管料金・輸送料率の動向に対して検証を行わずに積極的な価格上昇を用いている場合にも生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法の不足点 |
|---|---|---|
| Mordor Intelligence | USD 104.43 B (2026) | |
| 業界団体A | USD 746.00 B (2024) | 経済全体のコールドチェーン物流収益として報告されており、これには商業用温度管理保管・輸送を超える、より広範な物流・関連サービスが含まれる可能性があり、また異なる年について人民元で示されている。 |
| 業界誌発行元B | USD 799.00 B (2025) | 高水準の業界収益予測から構築されることが多い、人民元での予測型の市場総額を用いており、楽観的な価格上昇が組み込まれている可能性があり、サードパーティのコールドチェーンと自社用冷蔵室が区別されていない可能性がある。 |
総じて、この差異は主に、経済全体の収益と商業用コールドチェーン物流サービスという範囲や単位の選択の違い、および年次や通貨のタイミングの違いによって説明される。モデルを測定可能なサービス活動に結び付け、事業者レベルの検証によって総計をストレステストすることで、結果は明確な入力データと再現可能な手順にさかのぼって追跡しやすいものとなっている。


レポートで回答される主要な質問
2031年における中国コールドチェーン物流市場の予測規模は?
市場は2031年までに1,726億USDに達すると予測されています。
現在、中国コールドチェーン物流市場シェアが最も大きい地域はどこですか?
中国東部が全国収益の約3分の1以上でトップを占めています。
中国コールドチェーン物流業界において最も急速に成長しているサービスセグメントはどれですか?
包装や品質検査などの付加価値サービスが、基本的な保管や輸送よりも急速に拡大しています。
医薬品コールドチェーンがより重要性を増している理由は何ですか?
厳格なGDP規則とバイオ医薬品輸出の成長により、超低温管理が求められるため、基準を満たすプロバイダーには高収益レーンが生まれています。
ラストマイルの冷蔵配送に最も大きな影響を与えている課題は何ですか?
温度管理型バンを持たない中小運送業者の分散したネットワークが、第3層都市での廃棄率上昇につながっています。
第14次五カ年計画はコールドチェーン投資にどのような影響を与えていますか?
同計画は中部・西部省全域にわたる新たなハブの整備に資金を提供しており、沿岸地域を超えたインフラ成長を加速しています。
最終更新日:



