
審美フィラー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
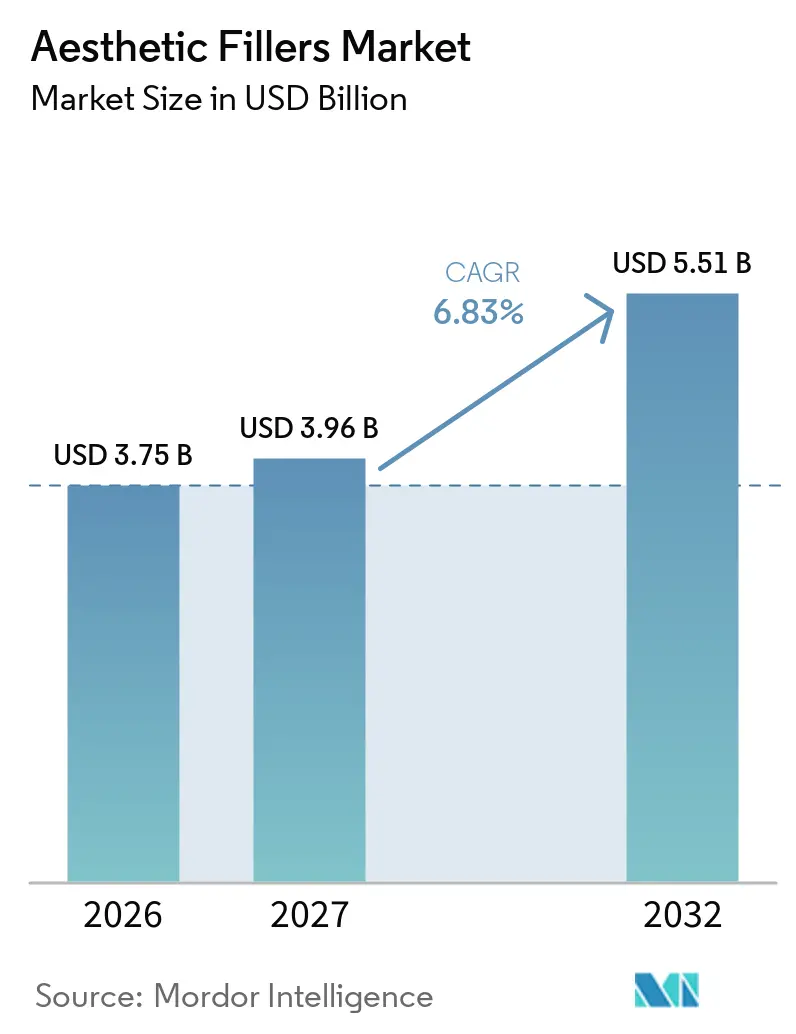
| 市場規模 (2027) | 3.96 十億米ドル |
| 市場規模 (2032) | 5.51 十億米ドル |
| 成長率 (2027 - 2032) | 6.83 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる審美フィラー市場分析
審美用フィラー市場規模は、2026年の37.5 ビリオン 米ドルから2027年には39.6 ビリオン 米ドルに成長し、2027年から2032年にかけてCAGR 6.83%で2032年までに55.1 ビリオン 米ドルに達すると予測されています。
低侵襲若返り施術への消費者シフトの加速、AI誘導注入計画の急増、および男性参加者の急速な増加が、対象市場の拡大と治療サイクルの短縮をもたらしています。米国の医師は現在、年間530万件のヒアルロン酸フィラーセッションを実施しており、注射剤が散発的な美容イベントから日常的なセルフケアへと移行したことを示しています。[1] 幹細胞エクソソームと従来のポリマーを組み合わせた再生医療製剤は、より長期的なボリューム効果と患者生涯価値の向上を約束する一方、有害事象クラスターに対する米国食品医薬品局の監視強化により、製造業者のコンプライアンスコストが上昇しています。[2] アジア系新規参入企業が低コストの発酵由来ヒアルロン酸と直接クリニック向け物流を活用して西洋ブランドを価格面で下回る中、競争環境は激化しており、並行輸入品の蔓延が患者の安全とプレミアム価格設定を脅かしています。
レポートの主要ポイント
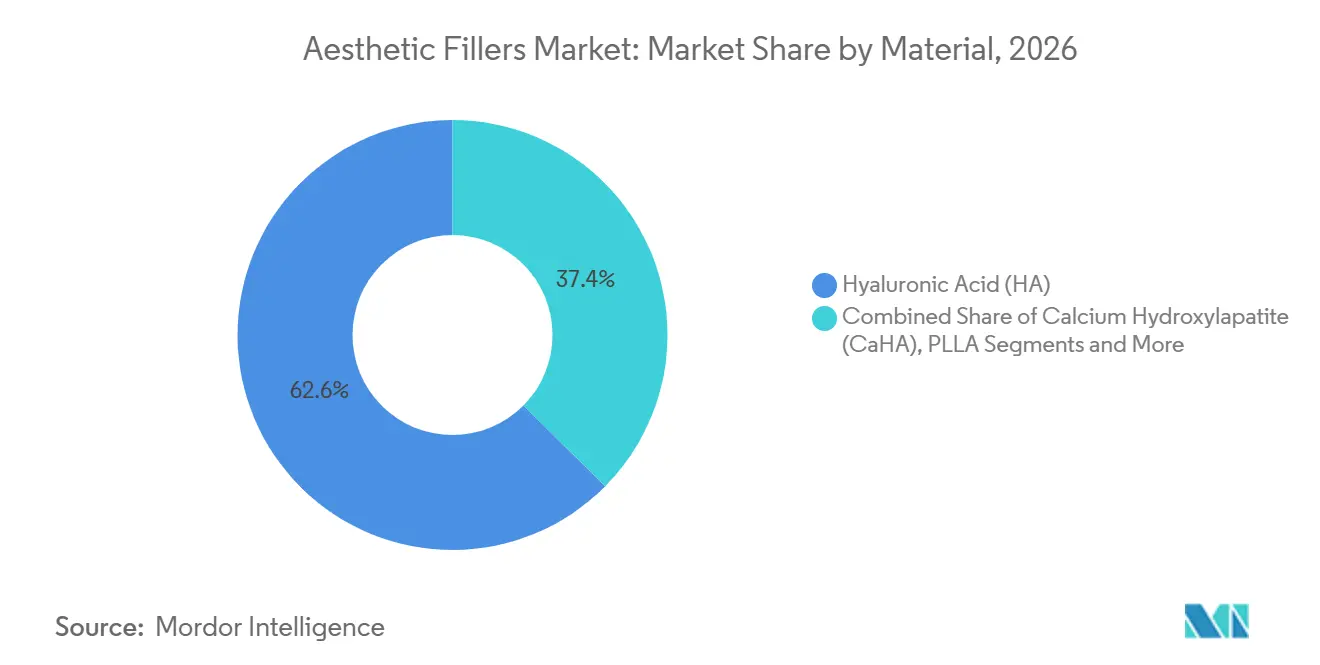
- 素材別では、ヒアルロン酸が2026年の審美用フィラー市場シェアの62.57%を占めてトップとなり、ポリ-L-乳酸は2032年にかけてCAGR 10.53%を記録する見込みです。
- 用途別では、顔面ライン修正が2026年の売上高の44.72%を占め、顔面輪郭形成・ボリューム回復はCAGR 9.25%で2032年まで拡大しています。
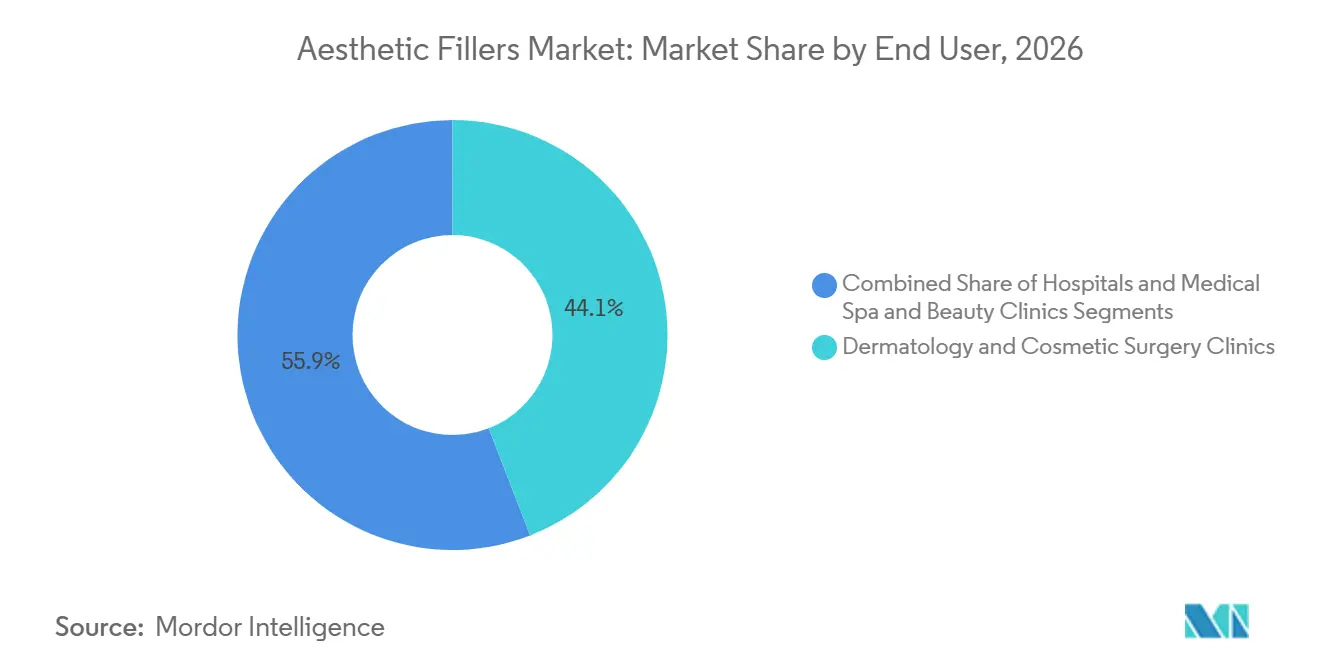
- エンドユーザー別では、皮膚科・美容外科クリニックが2026年売上の44.11%を占め、メディカルスパ・美容クリニックは予測期間中にCAGR 8.62%で拡大する見込みです。
- 性別では、女性患者が2026年の施術の81.46%を占め、男性需要はCAGR 8.24%で2032年まで増加しています。
- 地域別では、北米が2026年の世界売上高の34.83%を生み出し、アジア太平洋地域はCAGR 9.04%で2032年まで最も速い成長が予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 低侵襲美容処置に対する需要の増加 | +1.8% | 北米、欧州、都市部アジア太平洋 | 中期(2〜4年) |
| アンチエイジング対策を求める高齢化人口 | +1.5% | 日本、韓国、西欧、北米 | 長期(4年以上) |
| 新興経済圏における可処分所得の増加 | +1.2% | 中国、インド、東南アジア、湾岸協力会議、ブラジル、メキシコ | 中期(2〜4年) |
| 幹細胞マトリックスを用いた再生医療フィラー | +0.9% | 北米、欧州、韓国、日本 | 長期(4年以上) |
| 男性向け審美マーケティング | +0.7% | 米国、英国、韓国、都市部中国 | 中期(2〜4年) |
| AI支援注入計画・3D分析 | +0.6% | 北米、欧州、韓国、日本、シンガポール | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
低侵襲美容処置に対する需要の増加
施術者と患者は、ダウンタイムが数週間から数時間に短縮されるため、外科的フェイスリフトよりもフィラーを好みます。これは、仕事や社会的なスケジュールに回復時間がほとんどない場合に共感を呼ぶトレードオフです。ミレニアル世代とZ世代は20代後半から予防的なボリューム補充を求め、生涯治療サイクルを拡大し、クリニックの収益を安定させています。米国食品医薬品局の市販前承認は品質の基準を設けていますが、執行のギャップにより並行輸入品のシリンジがオンラインで存続しています。テクノロジー主導のコンサルテーションツールは診察時間を短縮し、労働力を比例的に増やすことなく施術量を拡大するのに役立ちます。これらの力が総合的に作用し、マクロ経済が裁量的予算を圧迫する場合でも、審美フィラー市場は二桁の処置件数成長軌道を維持しています。
アンチエイジング対策を求める高齢化人口
日本の厚生労働省は、2030年までに国民の31%が65歳以上になると予測しており、西欧でも同様の人口逆転が進行しています。高齢の消費者は、延長されたキャリアと活動的な退職ライフスタイルに外見を合わせるために顔面フィラーを使用しています。ポリ-L-乳酸は最長24ヶ月持続するコラーゲン合成を促進するため、ヒアルロン酸の耐久性を上回り、この層に支持されています。[3] 年金資産が自己負担を緩和し、「上手に歳を重ねる」という社会的受容がスティグマを低下させています。クリニックはこの需要を活用し、リピート来院と安定したキャッシュフローを確保する年間メンテナンスプランをバンドル提供しています。
新興経済圏における可処分所得の増加
中国の規制当局は2025年に複数の国内ヒアルロン酸ブランドを承認し、シリンジ価格を約30%引き下げ、アクセスを拡大しました。インドと東南アジアでも同様の中産階級の拡大が見られますが、供給のボトルネックと不均一な執行が市場の成熟を遅らせています。サウジアラビアとアラブ首長国連邦は、フィラーとスパを組み合わせた高級パッケージで医療観光客を誘致し、注射剤をより広範なホスピタリティ収益に組み込んでいます。ラテンアメリカでは、ブラジルが文化的な美容施術の受容と密な皮膚科医ネットワークの恩恵を受けていますが、通貨変動が定期的に取引量を圧迫しています。これらの地域が総合的に世界の審美フィラー市場に勢いをもたらしています。
幹細胞マトリックスを用いた再生医療フィラーが注目を集める
2024年の試験では、エクソソーム強化ヒアルロン酸がヒアルロン酸単独の対照群と比較して6ヶ月時点で真皮厚を18%増加させることが示され、Revanceおよびピアバイオテクノロジー企業での第II相試験が触媒となりました。体の修復経路を活用することで、再生医療フィラーは治療間隔を2年に延ばすことを目指しており、これは価格決定力をリセットする可能性のある消費者価値提案です。米国食品医薬品局が細胞由来成分を生物製剤として扱い、GMP水準の製造証明を要求するため、規制上のハードルは依然として高い状況です。韓国と日本のアーリーアダプターは、これらのフィラーを自家脂肪移植と組み合わせ、審美的かつアンチエイジング療法として位置付けています。商業規模の実現は、一貫した細胞処理プロトコルと生物製剤価格に対する支払者の姿勢にかかっています。
制約影響分析*
| 制約 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 有害事象と厳格化する規制審査 | -0.9% | 北米、欧州、一部のアジア太平洋市場 | 短期(2年以内) |
| 価格感応度の高い市場における高い処置コスト | -0.6% | インド、東南アジア、ラテンアメリカ(ブラジルを除く)、サブサハラアフリカ | 中期(2〜4年) |
| ヒアルロン酸原材料のサプライチェーンリスク | -0.5% | 北米、欧州 | 中期(2〜4年) |
| 偽造品・並行輸入フィラーの蔓延 | -0.7% | グローバルeコマース、観光ハブ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
有害事象と厳格化する規制審査
血管閉塞はフィラーの最も深刻な合併症であり、影響を受けた患者の58%が永続的に視力を失うため、米国食品医薬品局の安全性コミュニケーションおよびEUの年次安全報告義務が促進されています。偽造バイアルの国家押収件数は、2025年8月までに英国で4,700件に達しました。製造業者がリアルワールドパフォーマンスデータを提出し、施術者トレーニング助成金を資金提供するにつれて、コンプライアンスコストが上昇しています。規制チームを持たない小規模ブランドはマージン圧縮に直面し、市場統合が促進されています。
価格感応度の高い市場における高い処置コスト
先進国経済では1本のヒアルロン酸シリンジが500〜1,200米ドルかかり、インドやラテンアメリカの一部の平均月収をはるかに上回ります。分割払いプランは存在しますが、二桁の金利がかかるため、若い顧客を遠ざけています。中国・韓国の国内ブランドはコストを削減していますが、低価格は低安全性と同義であるという認識と戦っています。保険が美容注射剤をほとんどカバーしないため、景気後退は即座に取引量の減少をもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
ヒアルロン酸の優位性と生体刺激性イノベーションヒアルロン酸は可逆性と幅広い適応症を背景に、2026年の審美用フィラー市場シェアの62.57%を獲得しました。ポリ-L-乳酸はGaldermaによる2024年のSculptra買収と24ヶ月のコラーゲン刺激に関する臨床的エビデンスに支えられ、CAGR 10.53%で成長をリードしています。ハイドロキシアパタイトカルシウムは皮膚品質向上のための超希釈プロトコルで関心が再燃しており、PMMAは永続性リスクからニッチな位置づけにとどまっています。
幹細胞エクソソームをHAに加えた再生ブレンドは、プレミアムバイオスティミュラトリー製品の審美用フィラー市場規模を拡大させる可能性を秘めています。FDAの生物製剤分類は規制上のハードルを引き上げていますが、韓国の早期採用者は患者維持率の向上を報告しています。自己架橋型HAはBDDEを排除しますが、厳格なバッチ管理が必要です。素材選択の多様化は施術者のツールキットを広げ、特定のポリマーに対する規制ショックから市場成長を守るクッションとなっています。


注記: 全セグメントの個別シェアはレポート購入後にご利用いただけます
用途別:
輪郭形成がライン修正を上回る顔面ライン修正は2026年売上高の44.72%を占めましたが、ミレニアル世代が審美用フィラー市場において予防的な構造形成を求めるなか、輪郭形成・ボリューム回復はCAGR 9.25%で成長しています。リップエンハンスメントは依然として存在感を示していますが、以前の劇的なトレンドに代わり、自然なリシェイピングが主流となっています。
頬、顎ライン、こめかみにわたって複数のシリンジを使用するリキッドフェイスリフトプロトコルは1回の来院あたりの支出を増加させ、患者1エピソードあたりの審美用フィラー市場規模を押し上げています。目の下のクマ用製剤のFDA承認は、難易度が高いながらも収益性の高い解剖学的ニッチを開拓しました。適応外の鼻・顎の形成は用途を拡大しますが、血管事故を避けるために高度な解剖学的知識が求められます。
エンドユーザー別:
メディカルスパが従来のクリニックを破壊皮膚科・美容外科クリニックは2026年売上の44.11%を占めましたが、メディカルスパ・美容クリニックはホスピタリティ美容とリテール利便性を活かしてCAGR 8.62%で拡大しています。米国では医師監督に関する法律が州によって異なり、一部の施設では遠隔監督による運営が可能となり、間接費が削減されています。
病院は再建適応以外では限定的な役割にとどまっており、審美用フィラー市場はブティック型の体験重視の施設へとシフトしています。規制が緩いスパでの有害事象の増加を受け、専門学会は標準化された注射者資格の義務化を求めています。それでも、快適さと柔軟性に対する消費者の需要がこのチャネルを急成長させ続けています。

注記: 全セグメントの個別シェアはレポート購入後にご利用いただけます
性別:
男性セグメントがギャップを縮小2026年の施術の81.46%を女性が占めましたが、男性の利用はCAGR 8.24%で増加しており、格差は縮小しています。エグゼクティブ向けウェルネスプログラム、インフルエンサーによる認知の正常化、パフォーマンス志向のマーケティングが認識を変えています。男性は顎やティアトラフの自然な修正を優先し、低粘度ジェルを好む傾向があります。
保守的な地域では文化的な抵抗が残っていますが、40歳未満の都市部の専門職はフィラーをフィットネスやオーダーメイドスーツと同様に扱っています。メーカーは男性の好みに合わせた粘度とパッケージデザインを展開しており、成長を後押しし、審美用フィラー市場規模への漸進的な貢献をもたらしています。
地域分析
北米審美用フィラー市場
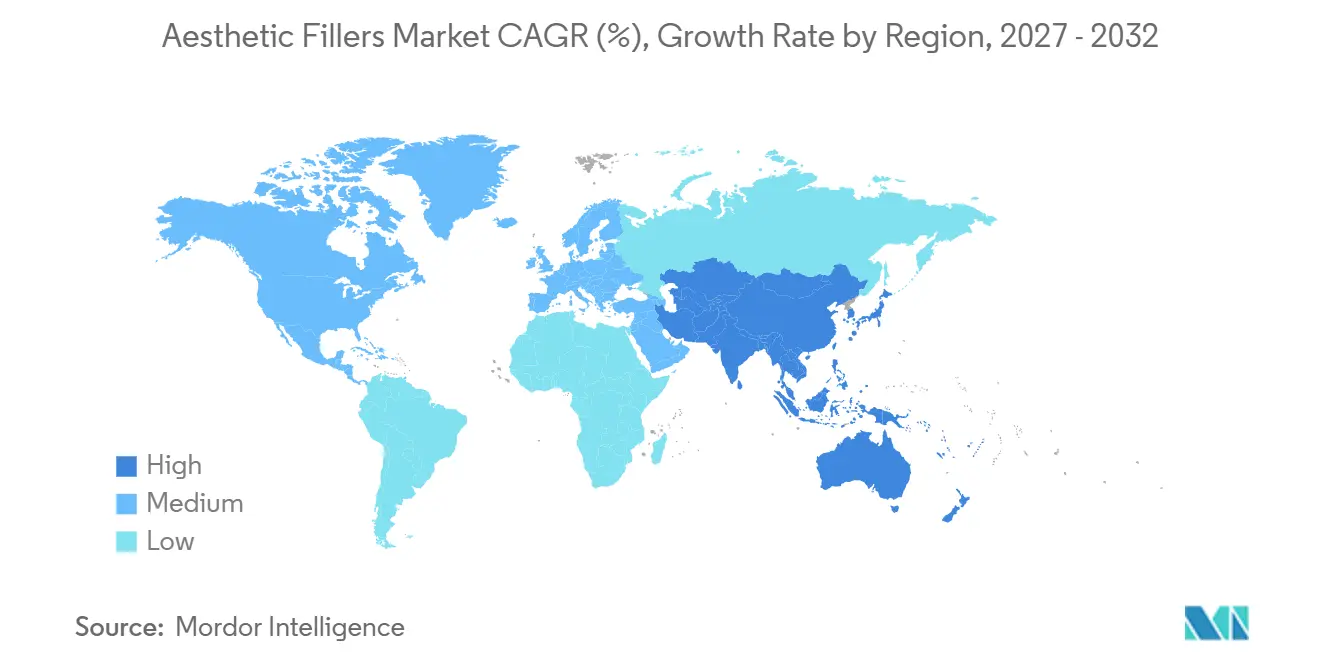
北米は2025年に世界収益の34.83%を創出し、一人当たり支出の堅調さ、FDAの広範な承認、および2024年に記録された530万件のHAセッションに支えられている。カナダは米国の規制経路を踏襲しているが、注射者の業務範囲は州によって異なる。メキシコはコスト意識の高い米国人観光客を引き付けているが、偽造品リスクが取引量を抑制している。FDAによる電子商取引への継続的な取り締まりは、越境販売における執行上の課題を浮き彫りにしている。
アジア太平洋審美用フィラー市場
アジア太平洋地域は9.04%のCAGRで成長すると予測されており、中国の国内ブランド承認がシリンジ価格を30%引き下げていることが牽引役となっている。韓国はAI対応の3Dスキャニングクリニックへの医療観光客を誘致し、日本では高齢化人口動態が文化的な慎重姿勢にもかかわらずプレミアムなコラーゲン誘導需要を持続させている。インドの中央医薬品標準管理機構は治験の近代化を進めているが、所得格差がコンバージョン率を制限している。オーストラリアの厳格な市販後サーベイランスは、同国を地域の品質管理者して位置付けている。
欧州・中東・ラテンアメリカ審美用フィラー市場
欧州はEMAが市販後報告を強化する中、安定しているが緩やかな成長を示している。ドイツ、フランス、英国が需要を牽引しており、再建的用途への一部償還が後押ししている。英国の規制当局は2025年8月までに4,700本の偽造バイアルを押収しており、同地域の警戒姿勢を示している。中東ではサウジアラビアとUAEがビジョン2030の観光戦略を活用し、フィラーを高級サービスと組み合わせて提供している。ラテンアメリカはブラジルの文化的に定着したフィラー文化が引き続き主導しており、アルゼンチンとチリはマクロ経済の不安定さという逆風に直面している。
規制環境
米国では、FDAが皮膚充填剤を医療機器として規制しており、特定の適応症については市販前審査を義務付けています。例えば2025年2月、同局はSymateseのEVOLYSSE SMOOTHおよびEVOLYSSE FORM(P240022)を承認し、臨床エビデンスと明確な禁忌事項が商業化を支える重要性を裏付けました。欧州では、規則(EU)2017/745(MDR)が皮膚充填剤を管轄しており、附属書XVIに列挙される医療目的のない一部の美容製品も含まれ、CEマーキング、共通仕様への準拠、および監視要件の強化が対象範囲に含まれます(2026年1月発効のMDR統合および関連するMDCGガイダンスに反映されています)。
英国は、高リスクの美容施術に対する監督を強化しています。医療機器(改正)(グレートブリテン)規則2025は2025年5月24日から施行されており、2025年8月の政府優先政策では、敏感部位における最もリスクの高い美容用充填剤の使用制限が対象とされています。これにより、メディカルスパなどのチャネル全体で事業を展開する供給業者およびサービス提供者に求められるコンプライアンス基準が引き上げられます。
バリューチェーン分析
美容用充填剤のバリューチェーンは、上流のバイオポリマー原料(特に発酵由来のヒアルロン酸)、架橋化学物質、および添加物から始まり、GMP製造、無菌充填、滅菌、ロット出荷試験を経て、皮膚科・美容外科クリニックおよび急成長中のメディカルスパチャネルへと至ります。FDAの機器管理要件や、医療目的のない一部の美容製品を対象とするEU MDR附属書XVIの経路を含む規制要件により、原材料の適格性確認やバッチ文書化にまで品質システムの要求事項が拡大しています。これにより、検証済み供給および在庫の計画期間が長期化しています。
下流では、供給業者が製品供給に加えて、医師教育、施術者資格認定、クリニック支援ツールを組み合わせる傾向が強まっており、偽造品やグレーマーケットのリスクの中で有害事象を減らし、ブランド価値を守っています。改ざん防止パッケージングとトレーサビリティ機能は、追加の工程とコストをもたらします。チャネル構造は引き続き変化しており、メーカーおよび地域プレーヤーは価格設定、真正性、トレーニング遵守を管理するため、一部市場でクリニック直販モデルを拡大する一方、断片化した地域ではリーチと物流の面で従来の販売業者が引き続き重要な役割を果たしています。
競争環境
市場集中度
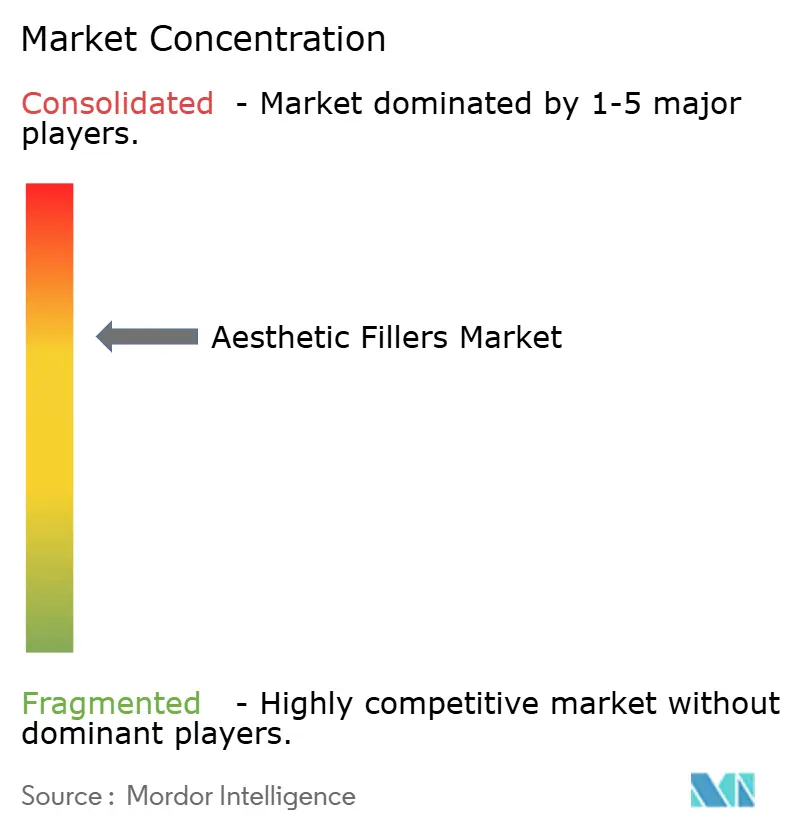
AbbVieのAllergan Aesthetics、Galderma、Merz Pharmaが売上高の主要シェアを共同で支配しており、審美フィラー市場は中程度に集中した市場として位置付けられています。Galdermaの2024年の22億スイスフランのIPOは、地理的拡大とスカルプトラのような製品買収に資金を提供しています。Allerganのジュビダームポートフォリオはリベートと認定トレーニングモジュールを提供するロイヤルティプログラムで強化された8つのSKUにわたっています。Merzはラジエッセの超希釈プロトコルと二重精製神経毒素で差別化しています。
Bloomage、Huons、Croma-Pharmaなどのアジア系参入企業はコスト優位性と直接クリニック向け流通に依存し、価格感応度の高いスパに訴求しています。Revanceの2024年のOpul買収は、神経調節剤とフィラーのバンドルパッケージへの推進を示しています。テクノロジーの採用が今やリーダーと遅れをとる企業を分けており、AI計画ツールとブロックチェーントレーサビリティがクリニックの支持を獲得し偽造リスクを低減していますが、普及率は資本の利用可能性によって異なります。
審美フィラー業界リーダー
-
Galderma
-
AbbVie Inc.
-
Merz Pharma
-
Ipsen
-
Revance Therapeutics
- 注:主要企業の掲載順は順位を示すものではありません。
アイエステティック・フィラーズ市場 このレポートでカバーされる企業
- AbbVie (Allergan Aesthetics)
- Anika Therapeutics
- Bloomage Biotechnology
- Croma-Pharma
- Evolus Inc.
- Filorga
- Galderma
- Huadong Medicine (Bohus)
- Hugel Inc
- Huons Bio
- Ipsen
- LG Chem
- Merz Pharma
- Prollenium Medical
- Revance Therapeutics
- Shanghai Rhong
- Sinclair Pharma
- Suneva Medical
- Teoxane Laboratories
- Zhejiang Jingjia Medical
市場機会と将来展望
適応症の拡大と地域特化型ポートフォリオの発売は、規制当局が新たな治療分野や製品世代を開放する際、施術需要を拡大し、患者来院あたりの収益を多様化する直接的な手段です。最近の承認はこの新領域を示しています。2026年6月、FDAは首の外観改善を目的としたSKINVIVE by JUVEDERMを承認し、GaldermaはこめかみのくぼみへのRestylane Contourの米国承認を取得しました。これらは、正式なラベル表示とトレーニングを通じて、解剖学的に難易度の高い、あるいは従来オフラベルであった部位の収益化が引き続き進んでいることを示しています。
クリニックが施術量を拡大し、規制当局や専門団体が施術結果を精査する中、テクノロジーを活用した診療ワークフローもまた、ゲル化学以外の分野で収益化の余地を生み出しています。AIを活用した顔面分析および注入計画ツールは、開発段階から美容施術のワークフローでの実用化へと移行しつつあり、複数拠点のクリニックネットワークにおける標準化された評価と文書化を支援しています。製剤面では、研究の関心はバイオスティミュレーション(生体刺激)および再生医療的アプローチに集中していますが、EU MDR附属書XVIおよびFDAの機器要件により、どの技術革新が広範な商業規模に到達できるかを左右する要因として、臨床エビデンス、製造管理、市販後調査が引き続き中心的な役割を果たしています。
最近の産業開発事情 アイエステティック・フィラーズ市場
- 2026年6月:Allergan Aesthetics(AbbVie)は、首の外観改善を目的としたSKINVIVE by JUVEDERMについて米国FDAの承認を取得しました。この決定により、HA注入剤が目立つ治療部位へと拡大し、オンラベル表示として認められました。これはプレミアムポートフォリオの位置付けを支え、トレーニング主導の普及を通じてクリニックおよびメディカルスパの差別化を後押しします。
- 2026年2月:Galdermaは、人間工学に基づいて設計されたRestylane NASHAリドカイン注射器について、複数地域(EU、米国、カナダ)での規制承認を発表しました。この改良された投与器具は、施術者の使用感、一貫性、そして主要市場におけるブランド保護の向上を目的として設計されています。
- 2025年6月:Allergan Aesthetics(AbbVie)は、首の外観改善を目的としたSKINVIVE by JUVEDERMの市販前承認申請が米国FDAにより審査受理されたと発表しました。この申請は、プレミアムな首元治療の適応拡大の可能性を示しており、トレーニング主導の差別化と教育プログラムがクリニックおよびメディカルスパでの普及を後押ししています。
アイエステティック・フィラーズ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、審美用フィラー市場には、クリニックおよび病院での顔面ボリューム回復、輪郭形成、ライン修正を目的とした注射用真皮フィラー製品からの売上高が含まれ、米ドル価値で測定されます。
対象外:外科的インプラントおよびリフティング処置、スキンケアトピカル製剤、注射用フィラーとして提供されないエネルギーベースの審美機器は除外します。
セグメンテーション概要
- 素材別
- ヒアルロン酸(HA)
- ハイドロキシアパタイトカルシウム(CaHA)
- ポリ-L-乳酸(PLLA)
- ポリメチルメタクリレート(PMMA)
- コラーゲン・その他
- 用途別
- 顔面ライン修正
- リップエンハンスメント
- 顔面輪郭形成・ボリューム回復
- 瘢痕・ニキビ跡修正
- その他
- エンドユーザー別
- 皮膚科・美容外科クリニック
- 病院
- メディカルスパ・美容クリニック
- 性別
- 女性
- 男性
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、市場境界の設定、製品ランドスケープのマッピング、インタビュー前の現実的なインプット範囲の作成に使用されました。米国FDA製品データベースおよび安全性通知、米国形成外科学会の施術統計、フィラーの耐久性と再治療パターンに関する査読済み学術論文、ならびに購買力と需要サイクルの説明に役立つOECDおよび世界銀行のマクロシリーズなどの公開情報を参照しました。
また、製品発売と地理的展開を追跡するために年次報告書、投資家向け資料、プレスリリースを精査し、注射用医療製品が明確に分類されている輸出入統計を確認しました。規模の小さい非公開企業に関する情報の空白を埋め、時系列データの一貫性を保つために、企業財務・インテリジェンス、ニュース・財務情報、特許データベースの有料サブスクリプションを選択的に活用しました。これらのデスクソースは例示的なものであり、網羅的ではなく、データ収集、検証、および明確化のために他の公開情報も使用されました。
一次インタビューおよびサーベイ
フィールドリサーチは、メーカー、ディストリビューター、クリニック運営者、および実際に施術を行う注射者を組み合わせた構造化エキスパートコールと短期サーベイを通じて実施され、患者需要と実現価格が実際にどのように変化するかについての知見を共有していただきました。これはグローバル市場であるため、アジア太平洋地域、欧州・中東・アフリカ地域、南北アメリカ全体でインプットが検証されるよう努め、地域別の数量変化、チャネルマージン、製品ミックスの変化をモデルに反映できるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | 最高経営幹部(CXO):12% | アジア太平洋地域:46% |
| 中間層:47% | 機能・ユニットリーダー:34% | 欧州・中東・アフリカ地域:34% |
| 中小規模プレイヤー:17% | マネージャー:54% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、主要地域別に施術強度と治療対象人口のシグナルを用いて需要を再構築し、現実的なシリンジ単価とチャネルマークアップを用いて金額に換算するトップダウンアプローチから開始しました。合計値の妥当性を確保するため、サンプリングされたサプライヤー売上高の積み上げやクリニックのスループット議論に基づく施術件数の検証など、選択的なボトムアップ推計とのクロスチェックを実施しました。
モデルで使用した主要インプットには、実際に使用されるフィラー素材のミックス、1施術あたりの平均シリンジ使用量、効果の典型的な持続期間に基づく再治療タイミング、クリニック・病院・メディカルスパでの施術割合、ならびに通貨換算とインフレ調整後の地域別価格帯が含まれます。予測は、施術成長率、価格推移、製品ミックスの変化をインタビュー対象者が達成可能と考える範囲内で変動させたシナリオ分析を用いて策定し、単一の期待値に集約しました。製品売上高の開示が限られている場合、空白は公開されているフットプリント指標に基づく保守的なシェア配分で対応し、フォローアップコールで再確認しました。
データ検証と更新サイクル
アウトプットは、推定施術件数と既知の施術統計との照合、価格前提の回答者引用値の分布に対するテスト、製品ミックスの製品供給シグナルとの照合など、複数のチェックを通じて検証されました。モデルが製品発売、償還変更、または地域需要の変化では説明できない急激な変動を示した場合、前提を見直し、関連す回答者への再コンタクトを実施します。
最終承認前に、別のアナリストが段階的にレビューを行い、インプット、換算、計算が地域・年度間で一貫していることを確認します。レポートは年次で更新され、価格、アクセス、または需要を動かす可能性のある重要なイベントが発生した場合には中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前チェックが実施されます。
Mordor Intelligenceの審美用フィラー市場規模算定と他の公表推計との比較
審美用フィラーの公表市場規模は、市場タイトルに同じ言葉が使用されていても、対象範囲と時期の選択が異なるため、必ずしも一致するわけではありません。最大のギャップは通常、フィラー製品として何がカウントされるか、どの年がベースとして扱われるか、そして価値が年間平均レートで換算されるか特定時点の通貨レートで換算されるかによって生じます。
平均販売価格の変化が当年度の価格チェックで更新され、推定施術件数が公開施術統計に対して再テストされると、最終値は古いスナップショットと比較してシフトする可能性があり、これがMordor Intelligenceの数値が一部の公表合計値と異なる主な理由です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 37.5 ビリオン 米ドル(2025年) | |
| 業界調査出版社A | 54.9 ビリオン 米ドル(2024年) | より早いベースイヤーと、隣接する真皮フィラーのユースケースを取り込める広い定義を使用しており、報告価格が希望小売価格を反映しているかクリニックレベルの実現価格を反映しているかによって値が変動する可能性があります。 |
| グローバル出版社B | 51.5 ビリオン 米ドル(2025年) | より広い真皮フィラーの対象範囲を反映し、異なる通貨換算タイミングと平均販売価格の上昇前提を適用することが多く、施術成長が類似していても見出し値が高くなる可能性があります。 |
全体として、この比較は主な差異が対象範囲の境界と、ベースイヤーにおける価格と通貨の扱い方から生じていることを示しています。需要プールのチェック、価格ロジック、換算タイミングを一貫して保つことで、将来の更新にわたって追跡・再現しやすい市場規模が得られます。
レポートで回答される主要な質問
2032年にかけて審美用フィラーの世界需要はどのくらいの速さで成長していますか?
世界の施術件数はCAGR 6.83%で増加し、審美用フィラー市場規模は2027年の39.6 ビリオン 米ドルから2032年までに55.1 ビリオン 米ドルに拡大する見込みです。
現在世界でフィラー使用を主導している素材は何ですか?
ヒアルロン酸は2026年売上高の62.57%を占めてトップとなっており、臨床医がその可逆性と幅広いFDA承認適応症を評価しているためです。
最も急速に拡大している地域はどこですか?
アジア太平洋地域は2032年にかけてCAGR 9.04%を記録すると予測されており、中国の国内承認と韓国の医療観光エコシステムが牽引役となっています。
なぜ再生医療フィラーが注目を集めているのですか?
初期試験では、幹細胞エクソソーム強化フィラーが18〜24ヶ月間真皮厚を延長できることが示されており、リピート注射の頻度を半減させる可能性があります。
男性患者は重要な成長ベクターですか?
はい。職場でのビデオ通話とパフォーマンス志向のマーケティングが繊細な輪郭形成を正常化するにつれ、男性の処置件数は年平均成長率8.24%で増加しています。
現在最大の規制上の課題は何ですか?
偽造品・並行輸入注射剤が世界的な取り締まりを促しており、コンプライアンスコストを引き上げ患者の安全を脅かしています。