
英国審美デバイス市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
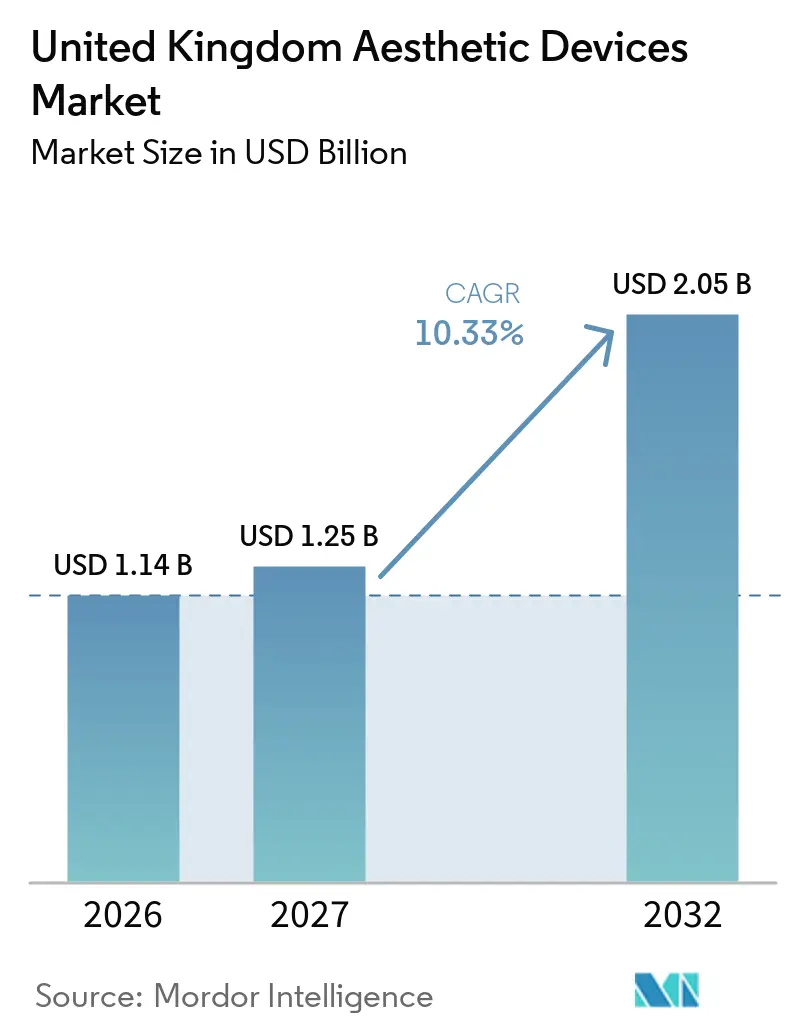
| 基準年の市場規模 (2026) | 1.14 十億米ドル |
| 市場規模 (2027) | 1.25 十億米ドル |
| 市場規模 (2032) | 2.05 十億米ドル |
| 成長率 (2027 - 2032) | 10.33 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国審美デバイス市場分析
英国審美デバイス市場規模は、2026年の11.4 ビリオン 米ドルから2027年には12.5 ビリオン 米ドルへと成長し、2027年~2032年のCAGR 10.33%で2032年までに20.5 ビリオン 米ドルに達すると予測されています。
低侵襲・非侵襲処置への持続的なシフト、レーザー・高周波・超音波モダリティを単一コンソールに統合した急速なアップグレード、そして家庭用LEDおよびマイクロカレントツールの台頭が、英国審美デバイス市場を二桁成長軌道に乗せ続けている。医薬品・医療製品規制庁(MHRA)承認および非外科的施術ライセンス規則の施行を通じた規制の明確化により、グレーマーケットからの輸入品が減少し、完全準拠メーカーがクリニックおよびメディカルスパへのアクセスをより明確に確保できるようになった。民間事業者はまた、国民保健サービス(NHS)プロバイダー選定制度の恩恵を受けており、同制度は選定されたレーザー治療を外部委託し、従来閑散期とされる夏季においても予測可能な患者パイプラインを供給している。一方、性別適合ケアの待機リスト増加や医療ツーリズムの合併症事例が消費者のMHRA登録デバイスへの意識を高め、国内消費を促進している。
主要レポートの要点
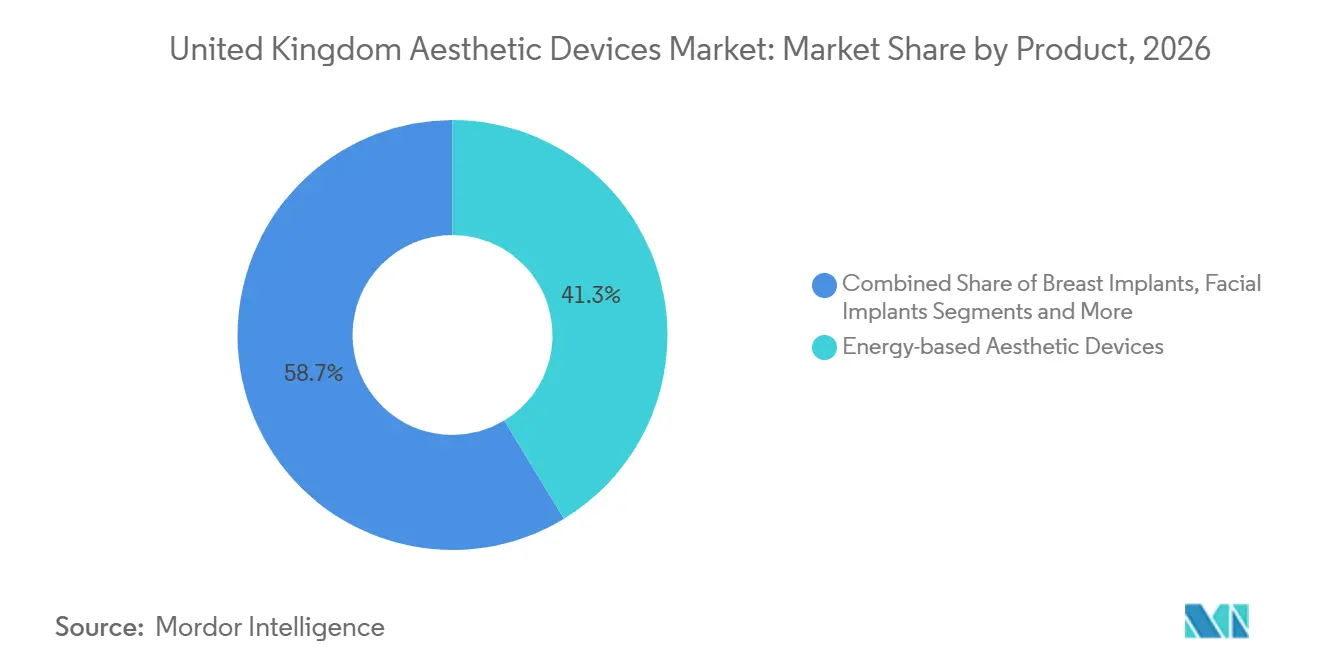
- 製品別では、エネルギーベースプラットフォームが2026年の売上高の41.32%をリードし、スレッドリフトデバイスは2032年にかけてCAGR 12.52%で拡大する見込みです。
- 適応別では、フェイシャルコンタリングおよびスキンリジュビネーションが2026年の売上高の36.64%を占め、タトゥー・瘢痕除去は2032年にかけてCAGR 13.24%を記録すると予測されています。
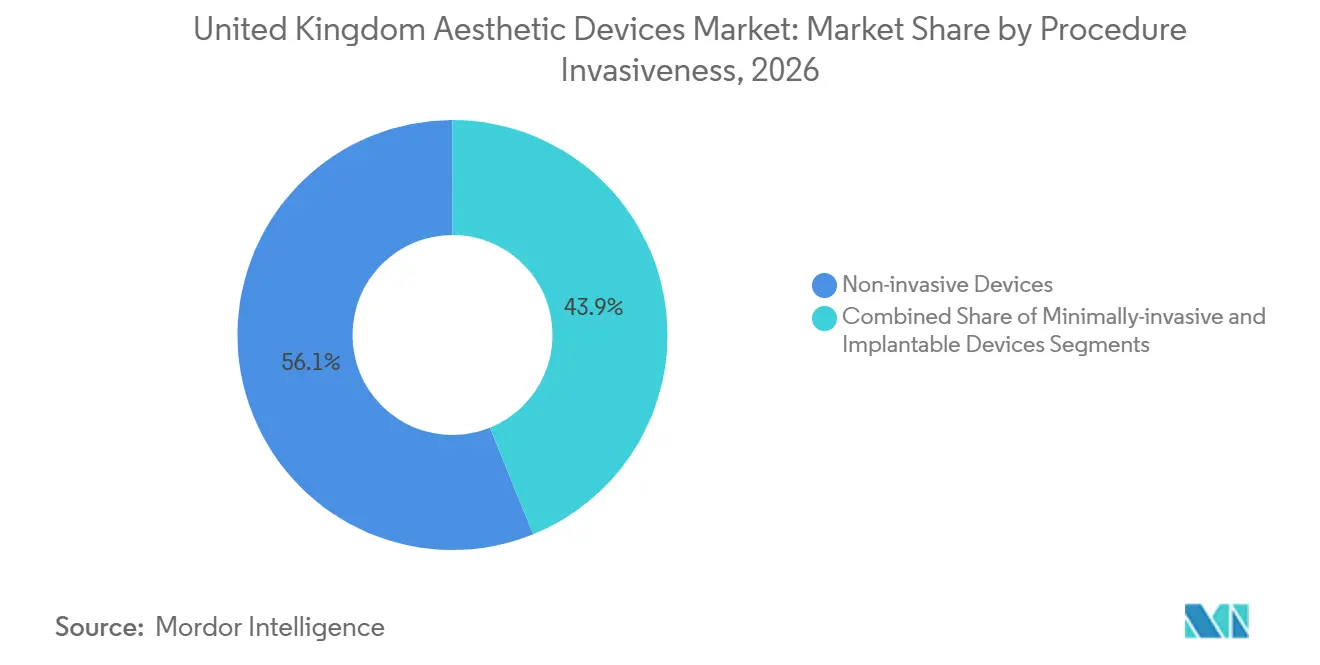
- 処置の侵襲性別では、非侵襲的ソリューションが2026年の需要の56.12%を占めましたが、低侵襲システムは予測期間中にCAGR 14.32%を達する軌道にあります。
- エンドユーザー別では、皮膚科・美容クリニックが2026年の支出の44.21%を占め、家庭用途セグメントは2032年にかけてCAGR 12.46%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
英国審美デバイス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 低侵襲美容処置に対する需要の増大 | +2.1% | 全国的、ロンドン・マンチェスター・バーミンガム都市圏に集中 | 短期(2年以内) |
| 裁量所得が高い高齢人口 | +1.8% | 全国的、イングランド南東部・エジンバラ・ブリストルで支出が高い | 中期(2~4年) |
| エネルギーベースデバイスにおける急速な技術アップグレード | +1.6% | 全国的、専門皮膚科ハブ(ハーレーストリート、マンチェスター)での早期採用 | 短期(2年以内) |
| 美容クリニック・メディカルスパの拡大 | +1.4% | 全国的、シェフィールド・ベルファスト・グラスゴーで加速成長 | 中期(2~4年) |
| 審美レーザーサービスのNHS外部委託 | +1.2% | イングランド中心、ミッドランドおよびノースウェストNHSトラストでのパイロット事業 | 長期(4年以上) |
| 性別適合ボディコンタリングニーズの成長 | +0.9% | 全国的、専門性別クリニックを有する都市部に集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
低侵襲美容処置に対する需要の増大
消費者は引き続き、全身麻酔を必要とせず、瘢痕がほとんど残らず、当日退院が可能な治療を好む傾向にある。英国美容形成外科医協会(BAAPS)は2024年に非外科的施術件数が5%増加したと報告しており、これは切開なしにコラーゲンリモデリングを行う高周波マイクロニードリングと多血小板血漿を組み合わせたプロトコルによって牽引されている。[1] スレッドリフト技術はこのシフトを象徴しており、ケアクオリティコミッション(Care Quality Commission)のガイドラインは現在、外科的登録を義務付け、技術の低い施術者を排除し、一般消費者の信頼を高めている。2016年以降、PDOスレッド施術者協会は640名以上の臨床医を認定し、技術を標準化して合併症発生率を低下させた。吸収性縫合糸とフィラーまたはポリヌクレオチドを組み合わせた複合プランは、目に見える効果を30ヶ月以上延長でき、クリニックのリテンション率を向上させる。
裁量所得が高い高齢人口
50~64歳の個人は中央値で50万英ポンドを超える世帯資産を保有しており、英国審美デバイス市場の財政的原動力として位置付けられている。[2] 多くの人が一度限りの手術よりも院内での高周波または高密度焦点式超音波セッションを好み、ダウンタイムの少なさと自然な仕上がりを重視している。Cynosureが2024年に発売したELITE iQ PROは、セッション時間を3分の1短縮しながらより高いフルエンスを実現し、多忙なプロフェッショナルに訴求している。リアルタイムのメラニン読み取り調整機能により、フィッツパトリックIV~VIの肌タイプへの適応が広がり、市場の人口統計的基盤が拡大している。
エネルギーベースデバイスにおける急速な技術アップグレード
デバイスメーカーは、レーザー・高周波・超音波・電磁筋肉刺激など複数のエネルギー源をモジュール式ワークステーションに統合することで、資本支出を削減しながら治療メニューを拡充する傾向を強めている。LumenisのLightSheer QUATTROデュアル波長システムは、脱毛プランを最大10セッションから最少6セッションに短縮し、患者1人当たりの変動コストを削減する。[3]BTLのEmface Submentumは、同期した高周波熱と筋肉刺激を組み合わせ、20分以内に顎下脂肪を治療する。InModeのIgniteRFはマイクロニードリングと表面加熱を統合し、クリニックにニキビ瘢痕・妊娠線・皮膚弛緩を単一プラットフォームで治療する手段を提供しながら、長時間のCO2ダウンタイムを回避する。
美容クリニック・メディカルスパの拡大
不動産価格が低く、可処分所得が堅調な地方都市がクリニック投資を引き付けている。Sk:nクリニックは2025年7月のベルファスト開業に50万英ポンドを投じ、2,000平方フィートのスペースにエネルギーベース脱毛およびボディコンタリング機能を導入した。シェフィールドのウェルネススペースは2025年春に開業し、ヨークシャーのプロフェッショナル向けポリヌクレオチド注射に特化している。Lorena CosmeticsによるSk:nおよびハーレーメディカルグループの買収により、Optical Expressの視力矯正と審美サービスをクロスセルする30拠点のネットワークが形成され、独立系皮膚科医のマージンが圧迫されている。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 厳格なMHRA・EU-MDR準拠コスト | -1.3% | 全国的、中小規模デバイス輸入業者への不均衡な負担 | 短期(2年以内) |
| 消費者への高い治療費 | -1.1% | 全国的、世帯収入が中央値を下回る地域(ノースイースト、ウェールズ)で深刻 | 中期(2~4年) |
| サステナビリティ・再処理に関する精査 | -0.7% | 全国的、単回使用デバイス廃棄物削減への規制的注目 | 長期(4年以上) |
| 「ナチュラルルック」ソーシャルメディアへの反発 | -0.6% | 全国的、Z世代(18~27歳)の間で最も強い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
厳格なMHRA・EU-MDR準拠コスト
メーカーおよび輸入業者は、MHRAおよびEU-MDR規則を満たすために、英国責任者の任命、詳細な技術文書の提出、年次市販後サーベイランスの実施が義務付けられている。中小規模サプライヤーは年間5万~15万英ポンドの準拠費用に直面し、製品ポートフォリオの削減や市場撤退を余儀なくされるケースが多い。新たなサステナビリティガイダンスにより、単回使用アプリケーターの環境影響評価が追加され、承認タイムラインが最大1年延長される。
消費者への高い治療費
レーザー脱毛パッケージは800~2,500英ポンド、スレッドリフトは1,200~3,000英ポンド、高周波皮膚引き締めセッションは300~800英ポンドの費用がかかる。NHSによる償還がほぼ皆無であるため、富裕層地域以外の多くの世帯は審美的支出を先送りにしている。分割払いプランはコスト分散に役立つが、年率9~15%の借入金利プレミアムにより最終的な支払額が30%増加する可能性がある。海外手術の合併症費用(NHSは2024年に11万690英ポンドを支出)が「国内で受ける」という機運を生み出しているものの、価格は依然として低所得地域への普及を抑制している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:エネルギープラットフォームが優位、スレッドリフトが急成長
エネルギーベースプラットフォームは2026年の売上高の41.32%を占め、レーザー脱毛、インテンスパルスライト(IPL)フォトフェイシャル、高周波スキンタイトニングに対する継続的な需要が浮き彫りになっています。英国審美デバイス市場におけるエネルギーベースシステムのシェアは、その汎用性と短い習得曲線に起因しており、クリニックはインプラントや注射デバイスよりも早期に資本を償却することができます。CynosureのELITE iQ PROは、より高い出力と大きなスポットサイズをめぐる競争を象徴しており、施術時間を短縮し、スタッフ1人当たりの利益率を向上させています。
スレッドリフトキットは突出したカテゴリーであり、全身麻酔なしに組織を支持するポリジオキサノンおよびポリ-L-乳酸縫合糸の普及により、CAGR 12.52%での成長が予測されています。ケアクオリティコミッションがスレッド挿入には外科的登録が必要との裁定を下したことで、資格のない施術者が排除され、消費者の信頼が高まりました。乳房・顔面インプラントは、患者が自家脂肪移植を好む傾向から逆風に直面していますが、AllerganによるNorthwood MedicalおよびそのearFoldインプラントの2025年買収は、特定の審美的ニーズに応えるニッチなハードウェアが依然として成長できることを示しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
用途別:顔面若返りがリード、タトゥー除去が加速
フェイシャルコンタリングおよびスキンリジュビネーションは2026年の売上高の36.64%を占め、外科的フェイスリフトを先延ばしにするコラーゲン増生レーザー、フラクショナル高周波(RF)、注射剤への需要を反映しています。タトゥー・瘢痕除去は最も成長が速いカテゴリーであ、ピコ秒レーザーが旧来のQスイッチシステムと比較してセッション数を75%削減することから、CAGR 13.24%が見込まれています。
ボディコンタリングは、高周波補助脂肪融解、クライオリポリシス、高強度電磁筋肉刺激によって二桁成長を維持していますが、劇的な脂肪減少を求める患者に対しては外科的脂肪吸引と競合しています。脱毛は英国審美デバイス市場において件数ベースの主力カテゴリーであり続けていますが、コモディティ化によりセッション単価への圧力が生じています。乳房増大デバイスはテクスチャードインプラントへの懸念と戦っており、一方でポートワインステインのレーザー治療はNHSのアウトソーシング契約により安定性を獲得しています。
処置侵襲性別:低侵襲が地位を確立
非侵襲的オプションは2026年の需要の56.12%を占め、ダウンタイムゼロの施術に対する患者の需要が浮き彫りになっています。しかしながら、RFマイクロニードリング、フラクショナルCO2、スレッドリフトを含む低侵襲システムは、CAGR 14.32%で市場をリードしています。全身麻酔なしに深部層まで到達できるこれらのシステムは、英国審美デバイス市場の将来的な基盤として位置づけられています。
コンビネーション施術が普及を後押ししています。InModeのIgniteRFは、1回20分の施術でフラクショナルマイクロニードリングとバイポーラRFを同時に提供し、クリニックが瘢痕、皮膚弛緩、妊娠線を同時に治療することを可能にしています。BTLのEmface Submentumは、クライオリポリシスプレートを使用せずに顎下部にRFと電磁筋肉刺激を適用し、脂肪減少とリフトアップを実現します。テクスチャードインプラントに対する規制上の制限が、患者の選択をさらに可逆的な小切開処置へと傾けています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー別:クリニックが優位、家庭用が拡大
皮膚科・美容クリニックは、専門スタッフとクラスIIbデバイスを活用して2026年の市場価値の44.21%を獲得しました。クリニックにおける英国審美デバイス市場シェアは、Lorena CosmeticsによるSk:nおよびHarley Medical Groupの買収のような垂直統合の脅威にさらされており、これらはOptical Expressの眼科手術顧客に施術をクロスセルしています。病院は再建適応を中心としたニッチを占めており、空いた手術室ブロックを償還対象のレーザー症例で埋めるNHSのアウトソーシングによって支えられています。
LEDマスク、マイクロカレントトナー、パーカッシブデバイスなどの家庭用ガジェットは、アーリーアダプター層を超えて普及しています。CurrentBody、NuFACE、TheraFace PROがリードしており、使用方法をわかりやすく解説するソーシャルメディアのチュートリアルが普及を後押ししています。これらのデバイスは出力が低く抑えられているものの、クリニックでの施術効果を持続させ、プロフェッショナルコース全体の費用を賄えない価格に敏感な家庭を引きつけています。
地理的分析
ロンドンおよびより広い南東部は、ハーレーストリートの専門家エコシステムとサリー・バークシャーの富裕層コミュニティへの近接性に支えられ、プレミアム需要の中心地であり続けている。マンチェスターとバーミンガムは北部およびミッドランドの拠点として機能しており、クリニックネットワークは周辺郡から患者を引き付ける空港アクセスの恩恵を受けている。エジンバラはスコットランドの審美的首都として台頭しており、ウェルネススペースなどのプロフェッショナルグレードの施設がロンドンへの移動を避けたいクライアントのニーズを満たしている。
ベルファストは、Sk:nクリニックが2025年のフラッグシップ店に50万英ポンドを投資し、エネルギーベース脱毛および分割高周波治療を地元でアクセス可能にしたことで、高成長リストに加わった。ウェールズとノースイーストイングランドは中央値を下回る所得により1人当たり支出で依然として遅れているが、カーディフとニューカッスルの富裕層地域がブティック診療を支えている。英国審美デバイス市場全体において、クリニックはコンプライアンスの複雑さに直面している。イングランドのライセンス協議、スコットランドの草案フレームワーク、ウェールズおよび北アイルランドの個別基準により、複数拠点の事業者は管轄区域ごとのプロトコルを維持する必要があり、法務・研修予算が膨らんでいる。
医療ツーリズムは依然として課題である。トルコやスペインでの低価格処置が価格重視の患者を引き付けているが、合併症管理コストに関するNHSデータが「国内で受ける、安全に受ける」という方向へ議論を転換しつつある。性別適合サービスはさらなる地域的側面を加えており、ロンドン・マンチェスター・ブライトンのクリニックは、NHSの予約を適時に確保できないトランスジェンダークライアントからの安定した予約を報告している。これらのダイナミクスが組み合わさり、英国審美デバイス市場は地域的に堅調な成長基盤を維持している。
規制環境
グレートブリテン(イングランド、スコットランド、ウェールズ)で医療機器として販売される美容機器は、英国医療機器規則2002年(改正版)に基づき、医薬品医療機器規制庁(MHRA)によって規制されている。主な義務には、GB以外の製造業者に対する英国責任者(UKRP)の任命、登録の維持、技術文書の作成、市販後要件の遵守が含まれる。北アイルランドでは、EU MDRとの整合が継続的に上市経路とラベリング要件に影響を与えており、GBと北アイルランドの両方にサービスを提供する複数拠点のクリニック運営者や販売業者にとって、コンプライアンスの複雑性が増している。
最近の規制変更により、市販後の要件が強化され、改革計画が加速している。医療機器(市販後調査要件)(改正)規則2024は2025年6月16日に施行され、医療機器(改正)(グレートブリテン)規則2025は2025年5月24日に施行され、高頻度で使用される美容施設でのエネルギーベースのプラットフォームおよびアクセサリーに対するトレーサビリティおよび監視要件が強化された。2026年、MHRAはグレートブリテンにおけるCEマーク付き機器の無期限承認に関するコンサルテーション(2026年2月16日開始)を開始した。2026年5月には、国際的な相互承認の経路や更新された市場アクセスプロセスなどの現代化要素を組み込んだ、英国MDR2002年の改正草案(WTO通知経由)も公表した。
バリューチェーン分析
バリューチェーンは、エネルギーベースのプラットフォーム、ハンドピース、消耗品、家庭用機器を扱う世界的なOEMから始まり、英国の輸入業者・販売業者および英国責任者を経て、皮膚科・美容クリニック、メディカルスパ、そして家庭用機器向けに拡大するダイレクト・トゥ・コンシューマーのeコマースチャネルへと進む。臨床導入は、認定教育パートナーやクリニックプロトコルを含む研修・資格認定エコシステムによって強化されている。サービス、保守、消耗品(チップ、カートリッジ、その他の使い捨て品)の補充も、高処理能力の施設における継続的な収益と機器の稼働率を支えている。
規制上の枠組みは、チェーン全体にわたって重要な運用レイヤーとして機能している。グレートブリテンでは、CEマーク付き機器の移行的アクセス(多くの機器で2028年6月まで延長、EU MDR/IVDR準拠の一部機器では2030年6月まで延長)や、UKCA適合性評価のための英国承認機関のキャパシティ制約などが、発売順序や在庫計画に影響を与えている。MHRA主導の英国MDR2002年改革や国際的相互承認経路への移行を伴うグレートブリテンと、EU MDRとの整合を維持する北アイルランドとの間の差異は、通常、並行した文書作成およびラベリングのワークフローをもたらす。クリニック側も、コンプライアンスに準拠した供給、市販後サポート、インシデントのトレーサビリティを示せる供給業者を優先する傾向がある。
競合環境
市場集中度は中程度である。Allergan・Galderma・Merz Pharmaは皮膚科医との確立された関係を通じて注射剤分野を支配しており、BTL AestheticsとInModeはクリニックの資本支出を削減するマルチモーダルコンソールを投入することでエネルギーベース機器のシェアを拡大している。Allerganによる2025年5月のearFold開発元Northwood Medical買収は、従来の耳介形成術を迂回する処置特化型ハードウェアへの関心を示しており、一方Galdermaは侵食的な価格競争に対抗するため長期持続型ヒアルロン酸フィラーに多額の投資を行っている。
Lorena Cosmeticsによる2024年12月のSk:nおよびハーレーメディカルグループの買収は、30以上の拠点を統合し150名のスタッフを再雇用することで、Optical Expressの来客数を活用できる統合チェーンを形成した。CurrentBody・NuFACE・TheraFace PROはEコマースの強みを活かし、家庭用LEDおよびマイクロカレントツールにおけるファーストムーバーアドバンテージを確立している。Cynosureは2025年にCynoGlowプロトコルを展開し、Picosure ProレーザーとPotenza高周波マイクロニードリングを1回の施術で組み合わせることで、患者の通院回数を6回から4回に削減し、パートナークリニックにスループット上の優位性を提供している。
Cuteraと医療審美トレーニングアカデミーのパートナーシップは、AviClearニキビレーザーをOfqual認定カリキュラムに組み込み、キャリア開始時点でのデバイスロイヤルティを獲得している。一方、4T Medicalのモジュール式Eveプラットフォームは、フルコンソールを購入することなくハンドピースの追加・交換を可能にし、長期的な資本支出を30~40%削減する。これらの戦略は、英国審美デバイス業界がスケールと機敏なエンジニアリングの両方を評価することを示している。
英国審美デバイス業界リーダー
-
BTL Aesthetics
-
Hologic (Cynosure)
-
Galderma
-
Lumenis
-
Abbvie
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
専門化とライセンス制度の進展により、複数拠点の運営者が監査に利用できるコンプライアンス対応の研修、ガバナンス、文書とともに機器をパッケージ化できる供給業者にとって余地が生まれている。イングランドでは、医療・介護法2022年第180条が、非外科的美容施術のライセンス制度を確立する権限を規定している。スコットランドは、非外科的施術及び医療審査官の職務(スコットランド)法2026年を制定し、2026年5月12日に国王裁可を受けた。これには、提供を特定の施設に限定することや18歳未満への提供を禁止することなど、より厳格な管理が含まれる。これらの変化は総体として、MHRA登録済みでトレーサブルなシステムに対する需要を高め、標準作業手順、有害事象報告への対応準備、管轄区域固有の運用モデルを通じたクリニックへの製造業者のサポートも求められるようになっている。
技術とアクセス経路も、短期的な商業化の道を開いている。MHRAは、革新的な医療機器向けの早期アクセスサービスを実施しており、国際的相互承認経路を含む改革を進めており、これにより同等の規制当局によって既に承認された製品に対する重複審査を削減できる可能性がある。需要側では、クリニックのポートフォリオは、従来の注入剤から、ポリヌクレオチドやその他の生体刺激的アプローチを含む再生・複合主導型のプロトコルへと拡大しており、これはエネルギーベースのプラットフォームやマイクロニードリングベースのシステムと整合している。これにより、モジュール式ハンドピースや消耗品の機会が拡大する可能性がある。市場構造もまた運用上の余地を示唆している。2026年4月の調査では、英国全体で約34,158の非外科的美容施術提供者が確認され、供給業者主導の標準化、研修パートナーシップ、サービスネットワークが、低価格帯または非準拠のチャネルから医療グレードの機器エコシステムへの転換を支援できる、大規模かつ分散した顧客基盤が存在することを示している。
最近の業界動向
- 2026年7月:Cynosure Lutronicは、EMEA地域全体でXERFモノポーラ高周波皮膚引き締めプラットフォームを発売した。このシステムは、二周波エネルギー供給(6.78 MHzおよび2 MHz)を採用しており、治療時間と快適性で競う英国のクリニックにとって、非侵襲的な引き締め治療の選択肢を拡大している。EMEA展開は、次世代RF資本更新に関する販売業者およびクリニックネットワークの計画策定を支援する。
- 2026年6月:BTL Aestheticsは、英国でEMFUSIONを発売し、DYNAM IQ技術に基づくフェイシャル管理機器を導入した。この発売により、BTLのフェイシャル若返りワークフローにおける対応可能な市場基盤が拡大し、既存のボディおよびフェイシャルのエネルギーベースシステムと並ぶポートフォリオが強化される。英国での発売は、クリニックやメディカルスパにおける競合のフェイシャル引き締めおよびコラーゲン刺激プラットフォームへの競争圧力も高めている。
- 2025年5月:AbbVie(Allergan Aesthetics)は、プラチスマ突出の一時的改善に対するBOTOX(ボツリヌス毒素A型)についてMHRAの承認を取得した。この適応拡大は、下顔面および頸部領域における新たな治療プロトコルを支え、美容クリニックが使用する機器と注入剤の組み合わせ戦略に影響を与えている。また、MHRA承認済みのラベリングが患者の信頼とクリニックのマーケティング主張を後押しする役割も強化している。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本方法論において、英国審美デバイス市場には、クリニック、病院、メディカルスパ、および承認された家庭用途を含む美容・皮膚科処置に使用されるデバイスから生じる収益が含まれており、エネルギーベースシステムおよびインプラント可能または低侵襲審美製品の両方を対象としています。
対象除外:デバイス主導でない純粋な局所用化粧品およびスキンケア消耗品は除外されており、処置サービ料はデバイス市場収益としてカウントされていません。
セグメンテーション概要
- 製品別
- エネルギーベース審美デバイス
- 乳房インプラント
- 顔面インプラント
- 真皮フィラー/注射デリバリーデバイス
- マイクロダーマブレーションデバイス
- スレッドリフトデバイス
- その他製品
- 用途別
- 顔面輪郭形成・皮膚若返り
- ボディコンタリング・セルライト除去
- 脱毛
- 乳房増強
- タトゥー・瘢痕除去
- その他用途
- 処置侵襲性別
- 非侵襲性デバイス
- 低侵襲デバイス
- 侵襲性/インプラント可能デバイス
- エンドユーザー別
- 病院
- 皮膚科・美容クリニック
- メディカルスパ
- 家庭用設定
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、英国の処置需要、デバイスの認可、および審美ケアが各施設でどのように提供されているかに関する事実基盤を構築し、その需要を機器収益にマッピングすることから始まります。NHS刊行物および処置活動ノート、国家統計局の人口・年齢構成シリーズ、医療機器に関するMHRAガイダンス、関連する輸出入コードを使用した英国貿易統計(デバイスフローの実用的な代理指標として機能することが多い)などの公開情報源を参照しました。
前提条件を現実に即したものに保つため、企業の年次報告書、投資家向けプレゼンテーション、規制上の更新情報、クリニックの拡大と技術導入を取り上げた信頼性の高い報道も活用しました。必要に応じて、企業財務情報やニュースインテリジェンス、特許データベース、輸出入貨物レベルのデータベースを参照し、主にサプライヤーのエクスポージャーと新規ローンチのタイミングを確認するために使用しました。これらのデスクリサーチソースはあくまで例示であり、調査中のデータ収集、検証、および明確化には他の参考資料も使用されています。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、英国で実際に購入・使用されているものと、交換・アップグレードサイクルを促進する要因を確認することに重点を置きました。ディストリビューター、クリニック運営者、皮膚科・美容診療所の意思決定者、ならびに英国全土のサービスパートナーおよび業界専門家と対話し、価格帯、稼働パターン、および導入上の制約を検証しました。その後、購買行動の実態が当初の機器収益の積み上げと一致しない場合には、デスクの前提条件を修正しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:32% | 最高経営幹部(CXO):12% |
| 中位層:54% | 部門・ユニットリーダー:39% |
| 中小規模プレイヤー:14% | マネージャー:49% |
市場規模算定・予測
規模算定は、トップダウンとボトムアップのアプローチを組み合わせて構築されています。トップダウン構造は英国の処置需要プールとケア施設から始まり、浸透率と交換ロジックを用いてデバイス台数と収益に変換します。例えば、脱毛、フェイシャルリジュビネーション、ボディコンタリング、タトゥー・瘢痕除去の処置件数を、典型的なデバイスのスループットおよびインストールベースの更新サイクルと連動させ、価格帯を用いて収益に換算しました。
サンプリングされたサプライヤーおよびディストリビューターの収益の積み上げ、モダリティ別の平均販売価格帯の検証、エンドユーザー(クリニック、病院、メディカルスパ、家庭用途)別のチャネルミックスのクロスチェックなど、選択的なボトムアップ検証によって合計値を裏付けました。企業の収益開示が限られている場合は、製品ミックスおよびインタビューで言及された英国エクスポージャーに基づくカテゴリーレベルの配分によってギャップを処理しました。
予測にあたっては、年齢構成の変化、可処分所得の感応度、導入タイミングに影響しうるMHRA関連のコンプライアンス変更、インストールベースの交換サイクル、新しいエネルギーベースモダリティが日常診療に参入するペースなど、主要変数のトレンドラインに裏付けられたシナリオ分析を活用しました。成長が単一の積極的な普及曲線に依存しないよう、前提条件は一次回答者とともに検討されました。
データ検証・更新サイクル
各市場合計値は、処置の方向性、輸出入動向、および示唆されるインストールベースの成長がアクティブなケアサイト数に対して合理的かどうかなど、独立したシグナルと照合して確認されました。異常に高い示唆価格や突然のシェア変動など、外れ値はフラグを立てて再検討しました。ローンチ、規制、または一時的な調達によって差異が説明できない場合は、フォローアップコールを実施しました。
承認前に、モデルは多段階レビューを経て、入力値、計算式、および前年比の動きがカテゴリー間で一貫していることを確認します。レポートは年次で更新され、主要な規制変更や注目すべき技術導入の変化など、重要なイベントが発生した場合には中間更新が追加されます。納品直前に最終的なアナリストによる確認が行われ、クライアントが最新の見解を受け取れるようにしています。
Mordor Intelligenceの英国審美デバイス市場規模と他の公表推計との比較
英国審美デバイスの公表市場規模は、カテゴリー名が同じように見えても異なる場合があります。これは、調査によって対象製品の範囲、基準年、および複数年予測における価格ロジックが異なることが多いためです。また、一部の推計が出荷量の代理指標に依存しているのに対し、他の推計が処置需要シグナルとインストールベースの更新前提に依存している場合にも差異が生じます。
主な差異は、注射関連デリバリーデバイス、インプラント可能製品、家庭用途がエネルギーベースシステムと合算してカウントされているかどうか、および製品ミックスが変化した際に価格帯が時系列でどのように引き上げられているかに起因しています。また、一部のソースは近い将来の年を起点として公表しており、使用された成長フェーズと換算に用いられた通貨タイミング、および前提条件の更新頻度によって、数値が大きく見えたり小さく見えたりすることがあります。表はこのばらつきを示しており、Mordor Intelligenceは定義された英国の対象範囲内のデバイスカテゴリーのみの収益をカウントし、処置に連動した稼働率と交換チェックを用いて合計値をストレステストすることで、隣接する美容サービスがデバイスプールを膨らませないようにしています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 10.3 ビリオン 米ドル(2025年) | |
| 業界出版社A | 11.2 ビリオン 米ドル(2024年) | 2024年を基準年とし、エネルギーベースデバイスタイプを重視したより狭いセグメンテーションを使用しており、インプラント可能製品とデリバリーデバイスが同一合計に完全に含まれているかどうかで差異が生じる可能性があります。 |
| 業界出版社B | 12.0 ビリオン 米ドル(2026年) | 2026年を起点とし、初期の価格・導入前提をより速く組み込む可能性があり、2025年を基準とし交換サイクルチェックをより厳格に行うモデルと比較して、起点の値が高くなる傾向があります。 |
3つの数値全体を通じて、差異の大部分は市場規模として記載された年の選択と、合計に含まれる隣接デバイスカテゴリーによって説明されます。対象範囲を一貫して保ち、収益の積み上げを処置に連動した稼働率、インストールベースの更新、および現実的な英国価格帯に結びつけることで、結果として得られる市場価値は更新サイクルごとに追跡・再現しやすくなります。
レポートで回答される主要な質問
英国審美デバイス市場の2032年の価値予測はいくらですか?
2027年~2032年のCAGR 10.33%で拡大し、20.5 ビリオン 米ドルに達すると予測されています。
最も成長が速い製品カテゴリーはどれか?
スレッドリフトデバイスは、低侵襲フェイシャルリジュビネーションへの需要に牽引され、2032年にかけてCAGR 12.52%が見込まれています。
タトゥー・瘢痕除去プラットフォームの市場成長速度はどのくらいですか?
タトゥー・瘢痕除去セグメントは、2032年までにCAGR 13.24%を記録すると予測されています。
低侵襲システムが普及している理由は何か?
全身麻酔なしに深部組織に到達でき、CAGR 14.32%の予測とクリニックでの強い採用につながっている。
クリニック密度が最も高い地域はどこか?
ロンドンと南東部がリードし、次いでマンチェスター・バーミンガム・エジンバラが続いており、これは高い可処分所得と専門家ハブによるものである。
NHS外部委託は民間プロバイダーにどのような影響を与えているか?
プロバイダー選定制度は保証されたレーザー治療件数を供給し、効率的な運営を求めながらもクリニック収益を安定させている。