
歯科用骨空隙充填材市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 112.74 百万米ドル |
| 市場規模 (2031) | 151.18 百万米ドル |
| 成長率 (2026 - 2031) | 6.04 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる歯科用骨空隙充填材市場分析
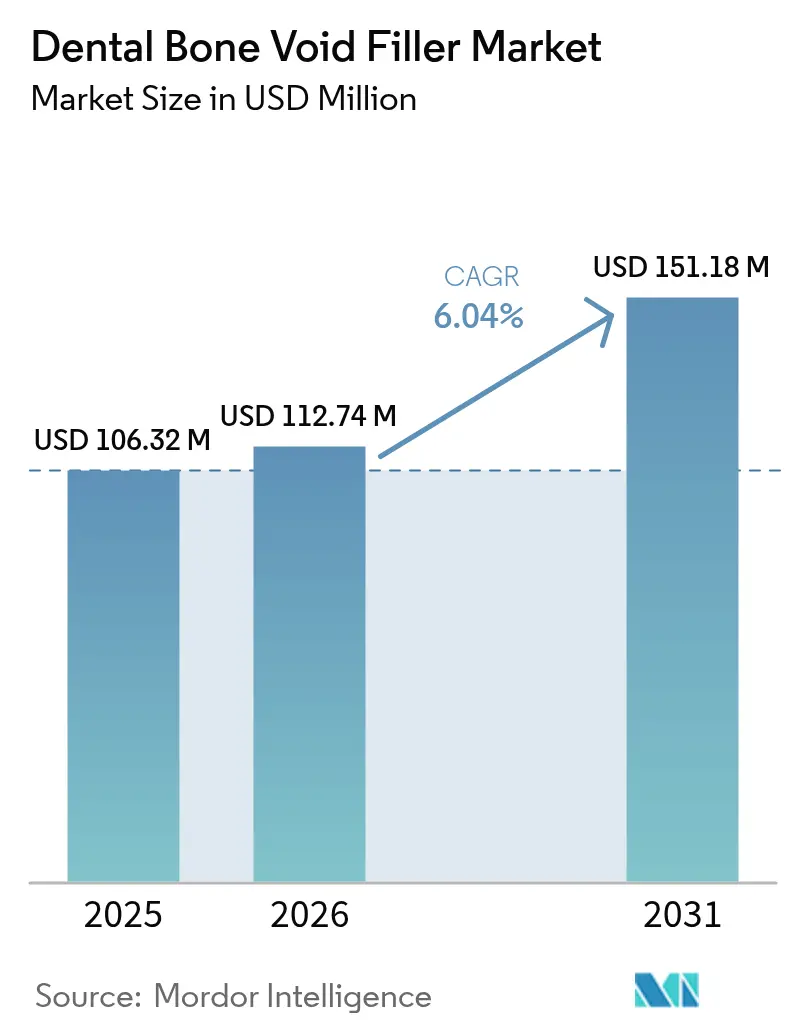
歯科用骨空隙充填材市場規模は2025年に1億632万米ドルと評価され、2026年の1億1,274万米ドルから2031年には1億5,118万米ドルへと成長し、予測期間(2026年~2031年)中のCAGRは6.04%と推定されます。高齢化人口が複雑なインプラント処置を必要とするにつれ需要が拡大する一方、次世代バイオセラミクスが骨誘導能を向上させ、自家骨移植の罹患率問題に対処しています。北米の臨床医は、強固な償還制度と明確に定義された規制経路を背景に、プレミアムバイオマテリアルを迅速に採用しています。アジア太平洋地域では、デンタルツーリズム、可処分所得の上昇、および技術移転が高付加価値処置件数の増加を加速させ、最も高い成長率を記録しています。業界の中程度の断片化は、大手医療機器メーカーが3Dプリンティングおよびナノテクノロジーへの大規模投資によって製品ポートフォリオを差別化するにつれ、縮小し続けています。
レポートの主要な知見
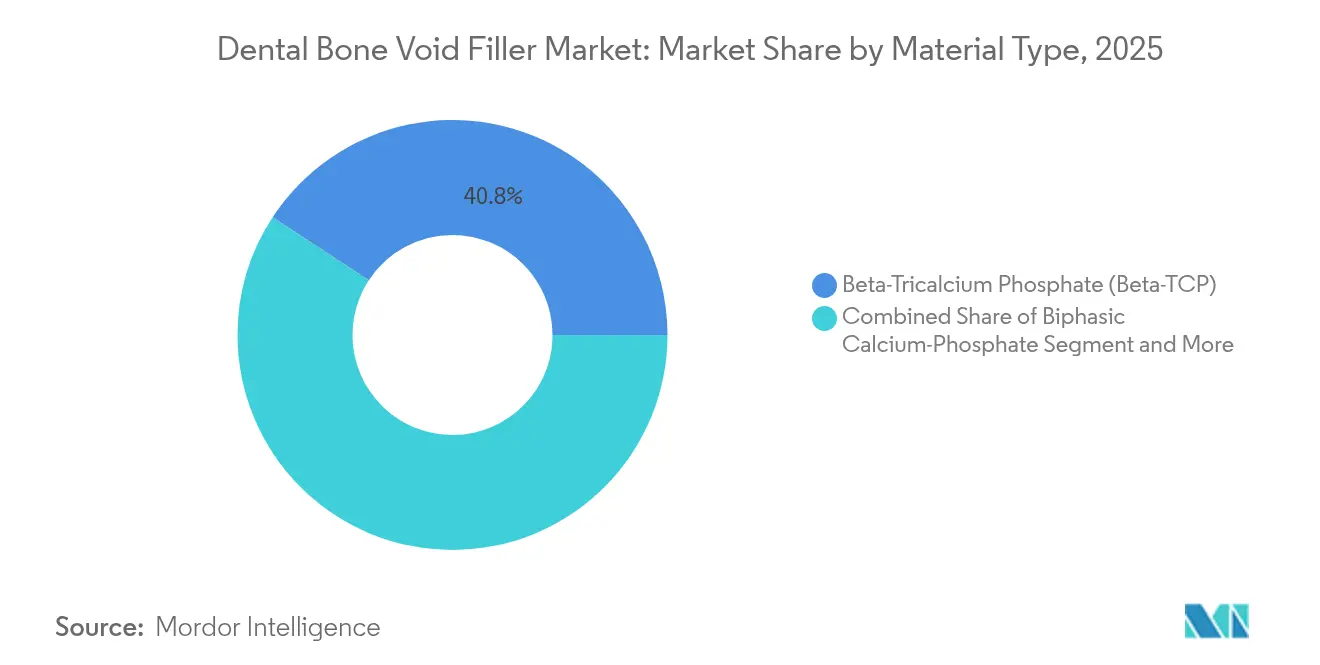
- 材料タイプ別では、β-リン酸三カルシウムが2025年の歯科用骨空隙充填材市場シェアの40.78%をリードし、一方でリン酸カルシウムセメントは2031年まで9.03%のCAGRで成長すると予測されています。
- 剤形別では、顆粒が2025年の歯科用骨空隙充填材市場規模の40.12%を占め、注射剤形は2031年まで8.12%のCAGRで拡大しています。
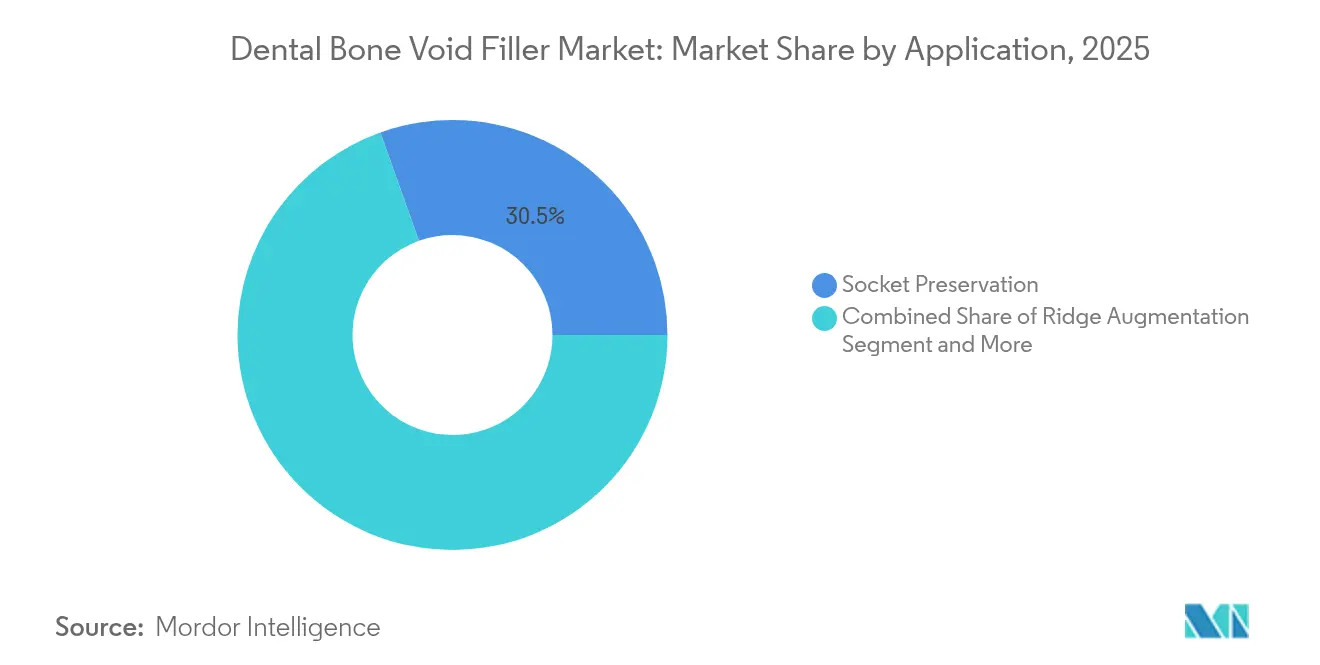
- 用途別では、ソケット保存が2025年の歯科用骨空隙充填材市場規模において30.45%の収益シェアを占め、リッジ増大は9.01%のCAGRで拡大すると予測されています。
- エンドユーザー別では、歯科クリニックが2025年の歯科用骨空隙充填材市場規模の37.26%を獲得し、外来手術センターが2031年まで8.37%の最高CAGRを記録しています。
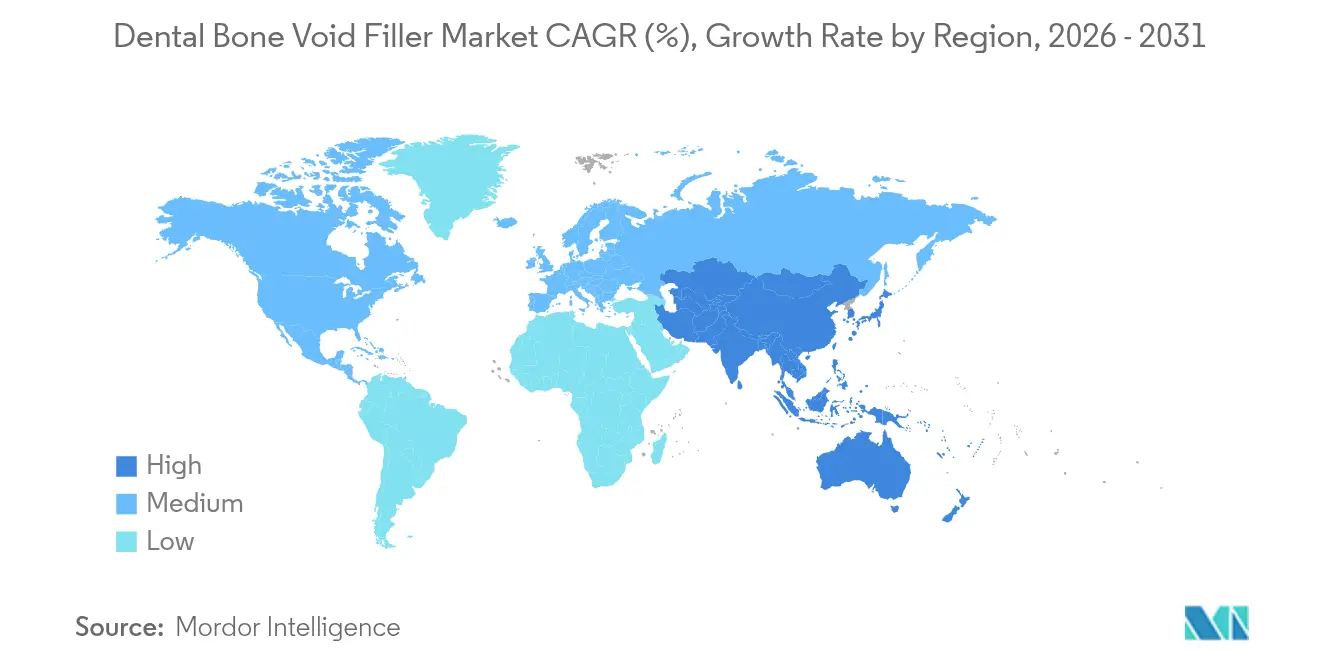
- 地域別では、北米が2025年の歯科用骨空隙充填材市場の35.41%を占めているものの、アジア太平洋地域はデンタルツーリズムの流入を背景に9.33%のCAGRで成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 歯科再建におけるバイオセラミクスの採用拡大 | +1.8% | 北米および欧州での早期採用を伴うグローバル規模 | 中期(2〜4年) |
| 高齢化人口における歯科インプラント処置の急速な増加 | +2.1% | 北米および欧州が中核、アジア太平洋地域へ拡大中 | 長期(4年以上) |
| 骨誘導能を高める合成バイオマテリアル(ナノ-HA、β-TCP)の進歩 | +1.4% | グローバル規模、米国・ドイツ・スイスのR&Dセンターが主導 | 中期(2〜4年) |
| カスタム移植スキャフォールドのチェアサイド3Dプリンティング | +0.9% | 北米および欧州、都市部のアジア太平洋地域で新興 | 短期(2年以内) |
| コスト競争力のあるアジア太平洋地域および中東・アフリカのハブにおけるデンタルツーリズム主導の需要急増 | +1.2% | アジア太平洋地域が中核、中東・アフリカへの波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
歯科再建におけるバイオセラミクスの採用拡大
次世代のイオンドープ型ヒドロキシアパタイトおよびβ-TCP製剤は、優れた骨形成とより低い炎症反応を示しています。フッ素を添加したヒドロキシアパタイトは、マクロファージの活性を調節することでソケットの治癒を大幅に促進します。臨床医は、ドナー部位の罹患を回避し予測可能な成果を達成するために、これらの合成オプションを積極的に採用しています。より広範な規制上の受け入れと肯定的な長期データが、外科医の信頼を高めています。価格が安定するにつれ、採用は中堅市場へと浸透し、歯科用骨空隙充填材市場の成長を強化しています。
高齢化人口における歯科インプラント処置の急速な増加
2億8,000万人を超える世界の高齢者コホートが歯の喪失を経験しながらも、義歯ではなく固定修復物を求めています。質の高い骨移植に支えられたインプラントの成功率が95%を超えていることが、処置件数を押し上げています。加齢に伴う歯槽骨の吸収が骨増大を必要とし、充填材への持続的な需要を固定化しています。シニアケアにおける口腔衛生を強調する公衆衛生キャンペーンが、処置の利用率をさらに高めています。その結果、歯科用骨空隙充填材市場は、複数年にわたる処置パイプラインを確保する人口統計から恩恵を受けています。
骨誘導能を高める合成バイオマテリアル(ナノ-HA、β-TCP)の進歩
ナノ構造化によって表面積が増加し、タンパク質の吸着と細胞の付着が改善されます。抗菌イオンをドープしたナノヒドロキシアパタイトは、機械的強度と感染抵抗性を提供します。β-TCPは現在、制御された多孔性を活用して間葉系幹細胞を活性化し、治癒時間を短縮しています[1]ペラムネ・クマラ、「根管治療におけるバイオセラミクス:限界と将来の革新」、PubMed、pubmed.ncbi.nlm.nih.gov。スキャフォールドの吸収が新骨形成と整合するよう設計された分解速度が、臨床医の信頼を高めています。これらの革新により同種移植への依存が低減し、歯科用骨空隙充填材市場内での採用が促進されています。
カスタム移植スキャフォールドのチェアサイド3Dプリンティング
ポイント・オブ・ケアプリンティングは、CBCT(コーンビームCT)データを手術中に患者固有のスキャフォールドへと変換し、在庫の遅延を排除します。オープンソースのCAD-CAMソフトウェアがワークフローを効率化し、チタンまたはポリマーメッシュを数分で製造します。外科医は精密なフィットと手術時間の短縮を実現し、患者の快適性を向上させます。プリンターの稼働率が上昇するにつれてコスト曲線は低下し、大規模施設以外でもパーソナライズが可能となります。このデジタルシフトは、歯科用骨空隙充填材市場において先進的なプロバイダーを差別化しています。
阻害要因の影響分析*
| 阻害要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 特定バイオセラミクスの予測不可能な吸収と臨床的限界 | -0.8% | 新材料採用に特に影響するグローバル規模 | 中期(2〜4年) |
| 高い処置コストと償還のギャップ | -1.2% | 北米および欧州が中核、新興市場にも影響 | 長期(4年以上) |
| より厳格な人獣共通感染症サーベイランスの中での異種移植片のサプライチェーンリスク | -0.6% | 規制市場での監視強化を伴うグローバル規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
特定バイオセラミクスの予測不可能な吸収と臨床的限界
バイオセラミクス分解における患者間変動が治療計画とインプラントの安定性を複雑にしています。高多孔性スキャフォールドは荷重下で破損する可能性があり、臼歯部顎の使用が制限されます。系統的レビューは、生体適合性を損なう汚染リスクを指摘しています。規制当局は広範な市販後サーベイランスを要求し、製品承認サイクルを長引かせています。次世代製剤が一貫した性能を実証するまで、これらの不確実性が歯科用骨空隙充填材市場の拡大を抑制しています。
高い処置コストと償還のギャップ
多くの保険会社は骨移植を選択的処置に分類し、厳格な臨床基準と年間上限額を課しています。患者は1部位あたり3,000米ドルを超える可能性がある材料費と外科費用を負担しており、中所得層の利用を制限しています。複数段階の増大処置がコストをさらに増大させ、ケアアクセスにおける社会経済的格差を生み出しています。価値に基づく支払モデルの出現がいずれは適用範囲を拡大する可能性がありますが、近期の成長は依然として制約されています。特に大量処置が行われる新興市場では自己負担支出が歯科支出を支配しているため、可処分性の課題がこれらの市場に特に影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
β-TCPの優位性は注射剤の革新に直面β-リン酸三カルシウムは、その吸収プロファイルと骨伝導性に対する外科医の信頼を背景に、2025年の歯科用骨空隙充填材市場において40.78%のシェアを維持しています。9.03%のCAGRで拡大するリン酸カルシウムセメントは、低侵襲技術を簡素化する注射可能ソリューションへの需要を満たしています。二相性ブレンドはヒドロキシアパタイトの体積安定性とβ-TCPの吸収性を組み合わせ、バランスのとれたリモデリングを必要とする症例で支持されています。最近のセメントの改良により設定時間が短縮され、圧縮強度が向上し、適応範囲がソケット保存を超えて拡大しています。成長見通しは、外科医にとって扱いやすく、予測可能な統合性、およびデジタル供給システムとの互換性を提供する材料に有利です。
処置の選択は現在、臨床目的に基づいています:ソケットには速い吸収速度の粉末、リッジ増大には遅い材料。規制当局の承認は、審査書類の証拠が厳格な安全性エンドポイントを満たすにつれ加速しています。合成製造に支えられたサプライチェーンの回復力が、異種移植片不足から臨床医を保護しています。その結果、競争の激化は、バイオアクティビティを向上させながらコストを高騰させない独自のイオンドーピングおよびナノ構造化に集中しています。
注記: 個別セグメントのシェアはレポート購入時にすべて提供されます


剤形別:
顆粒がリードしながら注射剤が勢いを増す顆粒は2025年の歯科用骨空隙充填材市場において40.12%を占め、その汎用性と簡便な使用が支持されています。注射剤形は8.12%のCAGRで上昇し、専用カニューレによる精密な配置と外科的外傷の低減をもたらしています。パテおよびペーストオプションは不規則な欠損部を充填し、リジッドブロックは非包含型増大に不可欠です。カスタマイズ可能なチェアサイドプリントスキャフォールドは、従来の剤形とオーダーメイド構造物の境界を曖昧にしています。
デジタルガイド供給システムは、インプラントドリルと移植剤注入を同期させ、材料の無駄と手術時間を削減しています。外科医は滅菌状態を維持し作業手順を容易にする密閉シリンジパッケージをますます重視しています。プリンティング技術が成熟するにつれ、プリントされたコアの周囲に流動相を注入するハイブリッドアプローチが、強化された安定性と血管新生を期待させます。市場での受け入れは、利便性が長期的な構造的完全性を犠牲にしないことを示す臨床的証拠にかかっています。
用途別:
ソケット保存が多様な臨床ニーズをリードソケット保存は2025年の歯科用骨空隙充填材市場規模の30.45%を占め、抜歯直後のルーチン採用を反映しています。インプラント治療では在来骨が不十分な場合が多いため、リッジ増大は最も速い9.01%のCAGRを記録しています。歯周欠損の再生は、垂直的付着ゲインを支援するバイオマテリアルから恩恵を受け、インプラント周囲炎の管理が抗菌充填材への関心を高めています。洞底挙上術と複雑な再建症例は「その他」カテゴリーを構成し、それぞれ特化した移植片特性を必要としています。
誘導組織再生メンブレンは、上皮を排除し血餅形成を安定させることで移植片を補完しています。成長因子添加充填材は血管の内殖を促進し、治癒タイムラインを短縮して早期インプラント負荷を支援しています。エビデンスに基づくプロトコルはソケット保存を勧め、将来の増大の必要性を軽減し、コストと罹患率を節約しています。この予防的焦点は、インプラント埋入が延期された場合でも安定した材料量を支えています。
注記: 個別セグメントのシェアはレポート購入時にすべて提供されます
エンドユーザー別:
歯科クリニックが成長市場を支配歯科クリニックは、統合されたインプラントサービスと患者中心のケアモデルを背景に、2025年の歯科用骨空隙充填材市場において37.26%を占めていました。8.37%のCAGRで拡大する外来手術センターは、従来病院で実施されていた複雑な移植症例を惹きつけながら、経費とスケジュールの柔軟性を最適化しています。総合病院は、協調的な麻酔と術後モニタリングを必要とする医学的に複雑な患者にとって不可欠であり続けています。学術・研究機関は新規バイオマテリアルとデジタルワークフローの早期採用を推進し、民間セクターの標準に影響を与えています。
クリニックチェーンはチェアサイドイメージング、CAD-CAM、およびオンサイト滅菌に投資し、フルサイクルのインプラントリハビリテーションを提供しています。移植をインプラントパッケージにバンドルする保険パートナーシップは、自己負担の衝撃を和らげることを目指しています。処置件数が病院から外来設定へと移行するにつれ、サプライヤーは少量在庫と迅速なターンオーバーに合わせた製品キットを調整しています。トレーニングプログラムは標準化された移植プロトコルを重視し、反復可能な成果を強化し、材料のプルスルーを持続させています。
地域分析
北米歯科骨空洞充填材市場
北米は2025年の歯科骨空洞充填材市場において35.41%のシェアを維持しており、その背景には高度な償還制度、先進バイオマテリアルに対する臨床医の習熟度、そしてイノベーション投資を保護する厳格なFDA性能審査経路がある。施術者が材料コストよりも長期的な成功を優先するため、プレミアム価格帯が主流となっている。専門学会はエビデンスに基づくプロトコルを普及させ、イオンドープおよびナノ構造グラフトの採用を加速させている。
アジア太平洋歯科骨空洞充填材市場
アジア太平洋地域は、デンタルツーリズムが国際患者をコスト競争力の高い拠点へ誘導することにより、2031年までに9.33%のCAGRを記録する見込みである。マレーシアやタイなどの目的地における施術価格は、オーストラリアや米国と比較して平均60〜80%低いにもかかわらず、堅固な品質基準を維持している。中間層所得の上昇および口腔衛生インフラへの政府支出の増加が国内需要を拡大させている。多国籍メーカーは関税優遇措置とサプライチェーンの強靭化を享受するため、現地生産を展開している。
欧州歯科骨空洞充填材市場
欧州では、高齢化する人口とエビデンスに裏付けられたバイオマテリアルを償還する医療保険制度に支えられ、安定した市場拡大が見られる。統一された医療機器規制は、持続可能性とトレーサビリティを重視した合成グラフトの予測可能な承認を促進している。スイスおよびドイツの研究開発センターは大学と連携してリン酸カルシウムの化学組成を精緻化しており、また域内の越境指令が患者の移動を容易にすることで、スペインやポルトガルのクリニックが競争力のある価格を求める北欧の患者を引き付けることを可能にしている。

競争環境
歯科用骨空隙充填材市場は中程度に断片化されていますが、多角化した医療機器企業がバイオマテリアルに集中するために非中核部門を切り離すにつれ、統合が強まっています。ZimVieは2024年に純粋な歯科企業への再編を行い、感染なしに1,100万本のインプラントを処理した3Dプリントスキャフォールドおよび滅菌技術に資本を振り向けました。Johnson & Johnsonは、より速い骨結合を促進するナノセラミック表面のために年間500億米ドルのR&Dプールの一部を充当しています[3]Johnson & Johnson、「2024年第4四半期決算説明会」、q4cdn.com。
戦略的買収は、独自のイオンドーピングおよびバイオアクティブガラスプラットフォームを持つスタートアップを対象とし、パイプラインの多様性を向上させています。3Dプリンター製造業者(OEM)とのパートナーシップは、歯科適応症向けに調整されたマテリアルカートリッジを統合し、消耗品需要を固定化するバンドルソリューションを生み出しています。2024年に汚染された同種移植片に起因する全国的な結核アウトブレイクが緊急の異種移植片監査を促したため、サプライチェーンの警戒が高まっています。その結果、合成製品の製造業者は生物製剤からシェアを獲得するため、病原体フリーの製造を強調しています。
競争上の差別化は、今やイメージング、設計、および移植剤の供給を結ぶデジタルエコシステムにかかっています。企業はチェアサイドプリンターおよび検証済み材料と治療計画ソフトウェアをバンドルし、サービス指向の収益モデルを構築しています。エンドツーエンドのソリューションを持たない市場参入者は、完全なデジタルワークフロー、臨床教育、および強固な市販後サーベイランスデータを提供する既存企業と競争するのに苦労しています。
歯科用骨空隙充填材業界のリーダー企業
Curasan Inc
Graftys
Johnson & Johnson
Medtronic plc
Olympus-Terumo Biomaterials
- 注:主要企業の掲載順は順位を示すものではありません。

歯科骨空洞充填材市場
- Medtronic
- Johnson & Johnson
- ZimVie
- Dentsply Sirona
- Geistlich Pharma
- Straumann Group
- BioHorizons
- RTI Surgical
- BoneSupport AB
- Graftys
- Olympus-Terumo Biomaterials
- Orthorebirth Co Ltd
- OsteoBiol (Tecnoss)
- Kuros Biosciences
- NovaBone Products
- Collagen Matrix
- Genoss
- Stryker
- LifeNet Health
- Curasan

市場機会と将来展望
受動的な骨伝導性顆粒を超えて、生物活性を持ち、ワークフローに統合された形態へと移行する適応特化型ソリューションに向けて、特にハンドリング性、安定性、予測可能なリモデリングが重要となる歯槽骨造成やサイナスリフトの分野で余地が広がっている。2026年には、複数の臨床的・規制的な兆候がこの動きを後押しした。これには、RevBioの再生型骨接着剤TETRANITEの歯槽骨造成向けヒト初回臨床パイロット試験開始に対するFDA承認や、TheradaptiveがOsteoAdapt DEを歯科処置で評価するRESTOREフィージビリティ試験の患者登録完了が含まれる。製品アクセス面では、Hudens BioのBONTREE PLUSに対するFDA 510(k)などの新規承認が合成材料の供給選択肢を拡大しており、生物学的製剤への監視強化の中で病原体フリー供給への提供者側の関心と合致している。
機会はまた、処置件数がクリニックや外来設定にシフトする中での流通展開力や外来ワークフローとも結びついており、そこでは無菌で使いやすいキットや注射可能な製剤が導入の簡素化に寄与しうる。2026年6月、Osteoporeによるマレーシアでのコマーシャル出荷(DKSHマレーシアとの流通提携を通じたもの)は、歯科ツーリズムや現地調達に関連した急成長する処置拠点を支えるためにチャネル構築がどのように活用されているかを示している。こうした商業的な動きに加え、3Dプリント複合スキャフォールドにおける進行中の研究開発(低温3Dプリントによるコラーゲン/デンチン構造体に関する最近の前臨床研究を含む)は、リン酸カルシウムセメントや次世代バイオセラミックスとエビデンス、再現可能な製造、デジタル対応の供給を組み合わせられるサプライヤーへの需要を強めている。
Recent Industry Developments in 歯科骨空洞充填材市場
- 2026年5月:Johnson & Johnson傘下のDePuy Synthesが、NOVOSISに関して米国、カナダ、オーストラリアでCGBIOと独占販売契約を締結した。この契約は、成長因子を含む骨移植代替材料の主要な先進歯科インプラント市場へのアクセスを広げるものである。また、流通規模と外科医の認知度が新しい再生医療オプションの採用を後押しするため、既存の移植材料ポートフォリオに対する競争圧力も高める。
- 2025年1月:UnitedHealthcareが骨補填移植材料に関する歯科臨床方針を更新し、選択的処置の制限を維持しつつ基準を明確化した。この方針の枠組みは、インプラントや骨増量に関連する移植材料の利用状況を左右し、特に保険適用の判断が患者の自己負担費用を左右する市場において影響が大きい。基準の明確化はまた、サプライヤーが提供者側での使用に関する文書化や適応の裏付けをどのように支援するかにも影響を与えうる。
- 2024年4月:ZimVieが脊椎部門を3億7,500万米ドルで売却し、純粋な歯科専業企業としての focus を鮮明にした。合理化された資本配分は、歯科用生体材料およびインプラント関連技術への投資を支えた。大手歯科企業によるポートフォリオの絞り込みは、インプラント処置と併用される移植材料における製品開発・商業化活動を活発化させる可能性がある。


歯科骨空洞充填材市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、歯科処置に関連して顎の小さな骨欠損を充填または再建するために使用される生体材料製品を対象とする。対象範囲における意図は、インプラントおよび移植関連治療の前または実施中に骨形成を支援することである。
対象範囲外:自家移植は対象に含まれず、整形外科や脊椎などの非歯科処置における骨欠損充填材の使用も除外される。
セグメンテーション概要
- 材料タイプ別
- β-リン酸三カルシウム(β-TCP)
- 二相性リン酸カルシウム
- リン酸カルシウムセメント
- その他
- 剤形別
- 顆粒
- パテ/ペースト
- 注射剤
- ブロック/モールドおよびその他
- 用途別
- ソケット保存
- リッジ増大
- 歯周欠損再生
- インプラント骨再生
- その他
- エンドユーザー別
- 病院
- 歯科クリニック
- 外来手術センター
- 学術・研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは需要環境を設定し、国別構成の初期案を構築するために用いられた。口腔健康の負担については世界保健機関、歯科健康指標については米国CDC、処置および支出動向については利用可能な範囲でOECD Health Statisticsなどの公的情報源を活用した。貿易およびサプライサイドの確認については、UN Comtradeなどの情報源からの輸出入統計、および関連する製品コードの特定に役立つ税関・関税表を確認した。
製品および技術革新に関する兆候を裏付けるため、米国FDAや欧州委員会の医療機器データベースページなどの規制・安全性に関する情報も確認し、査読済みの歯科学術誌や歯科関連協会の刊行物によって補完した。企業の開示資料、投資家向け説明資料、信頼性の高い報道を確認し、製品ポジショニング、チャネル経路、地域的な重点を把握した。必要に応じて、企業財務および特許データベースを対象とする有料サブスクリプションを選択的に利用し、収益の可視性および知的財産活動を相互確認した。これらの情報源は例示であり、データ収集、検証、明確化のためにその他の公開文書や参考資料も使用した。
一次インタビューおよび調査
一次調査では、歯科用骨欠損充填材が実際の治療経路でどのように使用されているか、およびクリニックや病院での発注行動を左右する要因の検証に重点を置いた。主要地域全体のメーカー、流通業者、臨床医、購買担当者などと対話し、価格帯、利用パターン、短期的な需要変化を確認した。これらのインタビューから得られた情報は、モデルの前提条件に反映された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:33% | 経営幹部(CXO):14% | APAC: 46% |
| Mid tier: 52% | Functional/Unit leaders: 38% | EMEA:32% |
| 中小企業:15% | マネージャー:48% | アメリカ大陸:22% |
市場規模算定と予測
市場は、トップダウンとボトムアップを組み合わせたアプローチにより構築した。トップダウンの視点では、まず処置対象母集団を再構築し、その上で歯科用骨欠損充填材製品の採用率および使用率を適用した。実務上、インプラント埋入、ソケット保存、歯槽骨造成に関する処置件数の兆候を、想定される充填材使用量に変換した。次に、チャネルでの議論から得た平均販売価格帯を用いて使用量を価値に変換した。
モデルの入力として、インプラント処置の動向、ソケット保存につながる抜歯パターン、合成材料と天然由来材料の間での臨床医の選好の変化、製剤およびパックサイズ別に観察された価格変動など、複数の市場指標を用いた。償還圧力および自己負担の負担能力については、国別調整係数を通じて反映した。これは、これらの要因が移植材料を用いた支援ステップを治療計画に加えるかどうかに影響するためである。公的な処置データが乏しい場合には、歯科医密度やクリニックのスループット指標などの代替指標でギャップを補い、その後インタビューでのフィードバックと照合した。
予測にはシナリオ分析を用い、処置件数の成長および材料構成の変化を、基本、保守的、より速い採用の各シナリオの下で調整した。最終的な予測経路は、処置件数の成長や価格推移の前提を含む主要な推進要因を一次回答者と再検証した上で選定し、短期的なストーリーが回答者の見解と整合するようにした。
データ検証と更新サイクル
検証は、単一のデータセットに全体が依存しないよう、需要指標、供給指標、価格の現実性チェックを組み合わせた三角測量によって行った。処置あたりの推定使用量の急な増加や、チャネルからのフィードバックと一致しない価格水準など、異常値については承認前に第二アナリストによる見直しでフラグを立て、精査した。
また、関連する場合には処置動向の勢い、規制のタイミング、貿易動向など独立した指標と国別結果を比較した。文書化された前提で差異を説明できない場合には、専門家に再度連絡した。本レポートは年次で更新されるほか、重要な事象が発生した際には中間更新を行い、納品前の最終レビューを完了させることで、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceの歯科用骨欠損充填材市場規模と他の公開推定値との比較
歯科用骨欠損充填材に関する公開数値は、情報源によって異なって見えることがある。これは製品の境界が必ずしも一貫していないこと、また処置ベースの需要が異なる方法でモデル化されていることによる。一部の推定が定価を用いる一方で実売価格を用いる場合や、より広範な歯科用生体材料の枠組みを適用した上で高レベルの前提を用いてシェアを配分する場合にも差異が生じる。
表が示すばらつきは、主に何を歯科用骨欠損充填材として数えるか、いつそれを数えるかによって説明できる。一部の発行者は隣接する移植代替材料を混在させたり、充填材製品として販売されていないクリニック適用の生物学的製剤を含めたりしている。Mordor Intelligenceのモデルでは、価値は工場出荷価格での歯科用骨欠損充填材製品を中心に構築されており、自家移植および非歯科用途は除外している。これにより、需要母集団はソケット保存や歯槽骨造成といった顎の処置に紐づいたものに保たれている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 112.74 M (2026) | |
| グローバルコンサルティング会社A | USD 0.18 B (2026) | より広範な歯科用移植代替材料のバケットを用い、充填材にシェアを割り当てている。このため、バリアメンブレンや関連する歯科用生体材料が含まれる場合があり、また多くの場合、チャネル割引の正規化を行わない定価に依拠している。 |
| 業界団体B | USD 0.09 B (2025) | 会員報告による販売スナップショットに基づく前年値を報告しており、非会員の取引量を見逃す可能性があり、また一貫したタイミングを伴わない単純な通貨換算を適用することがあるため、世界全体の値が低く出たり、不均一になったりする場合がある。 |
総合すると、この比較から示される主な差異は、根本的に異なる需要動向によるものではなく、対象範囲の境界と価格の扱いの違いによるものであることがわかる。定義された歯科処置の集合に価値を結びつけ、インタビューを通じて採用率および使用率を確認し、価格を観測された実売価格帯に固定することで、モデルを更新する際にも規模算定の各ステップの追跡性と再現性が維持される。


レポートで回答される主要な質問
歯科用骨空隙充填材市場の現在の規模はどれくらいですか?
市場は2026年に1億1,274万米ドルで、2031年までに1億5,118万米ドルに達する見込みです。
最大のシェアを持つ材料タイプはどれですか?
β-リン酸三カルシウムが2025年のグローバル収益の40.78%をリードし、強い臨床的親しみを反映しています。
アジア太平洋地域が最も速い成長地域である理由は何ですか?
デンタルツーリズムの流入、中間層所得の上昇、および現地製造が2031年まで9.33%のCAGRを支えています。
3Dプリントスキャフォールドは市場にどのような影響を与えていますか?
チェアサイドプリンティングは患者固有の移植片を可能にし、手術時間を削減してフィットを向上させ、それにより材料採用を加速しています。
市場の広範な普及に対する主な障壁は何ですか?
高い処置コストと限られた保険適用、ならびにバイオセラミクスの吸収速度の変動が近期の成長を抑制しています。
最終更新日:



