
急性期ケア遠隔医療市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 42.32 十億米ドル |
| 市場規模 (2032) | 87.18 十億米ドル |
| 成長率 (2027 - 2032) | 15.55 % |
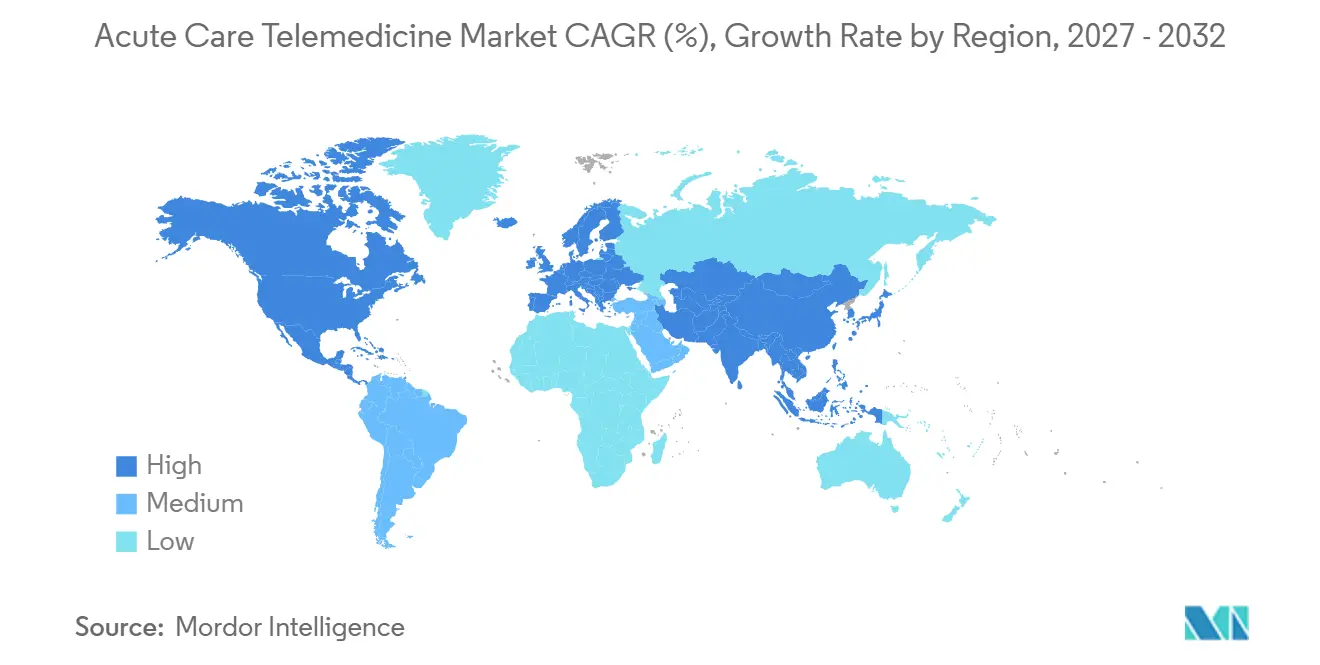
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる急性期ケア遠隔医療市場分析
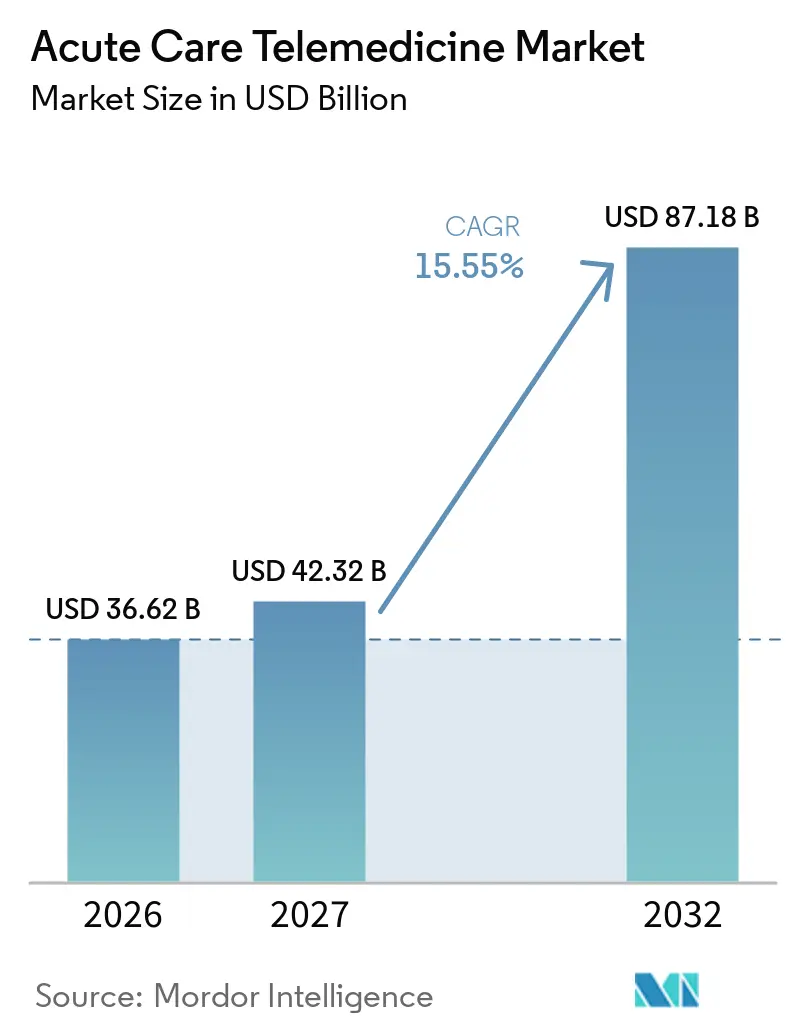
急性期ケア遠隔医療市場の規模は2026年に366.2億米ドル(36.62 ビリオン 米ドル)と評価され、2027年の423.2億米ドル(42.32 ビリオン 米ドル)から2032年には871.8億米ドル(87.18 ビリオン 米ドル)に達すると推定され、予測期間(2027年~2032年)中のCAGRは15.55%です。
採用の加速は、集中治療専門医不足の深刻化、遠隔ICUプログラムがICU死亡率を25%低減することが実証されていること、そして仮想的な重症ケアの診療を財務的に持続可能にする償還同等性の拡大に起因しています。病院はまた、遠隔患者モニタリングダッシュボードとAI駆動の早期警告エンジンがもたらす業務効率性を高く評価しており、回可能な再入院を削減し、病床回転率を向上させています。医療システムのCFOは、仮想重症ケアハブを労働力の変動に対する戦略的ヘッジとして位置づけるようになっており、クラウドネイティブプラットフォームとサテライトリンクは、以前は専門的なカバレッジが不足していた地方のICUにリアルタイムの専門知識を届けています。これらの要因が相まって、急性期ケア遠隔医療市場が緊急時の回避策ではなく、グローバルな重症ケアスタックの標準的な層となるという長期的な成長の物語を支えています。
主要レポートのポイント
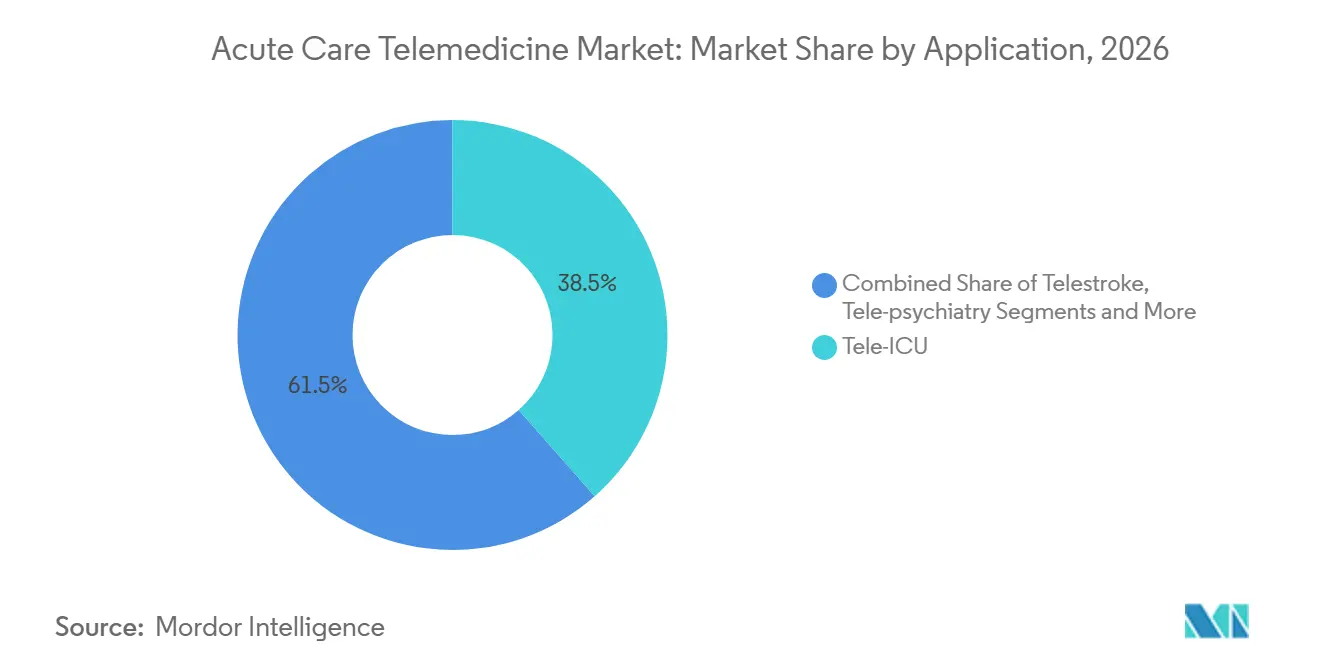
- アプリケーション別では、遠隔ICUが2026年の急性期ケア遠隔医療市場シェアの38.5%をリードし、2032年に向けて16.22%のCAGRで拡大しています。
- サービスタイプ別では、遠隔患者モニタリングが2026年の急性期ケア遠隔医療市場規模の41.6%を占め、2032年まで17.56%で成長する見込みです。
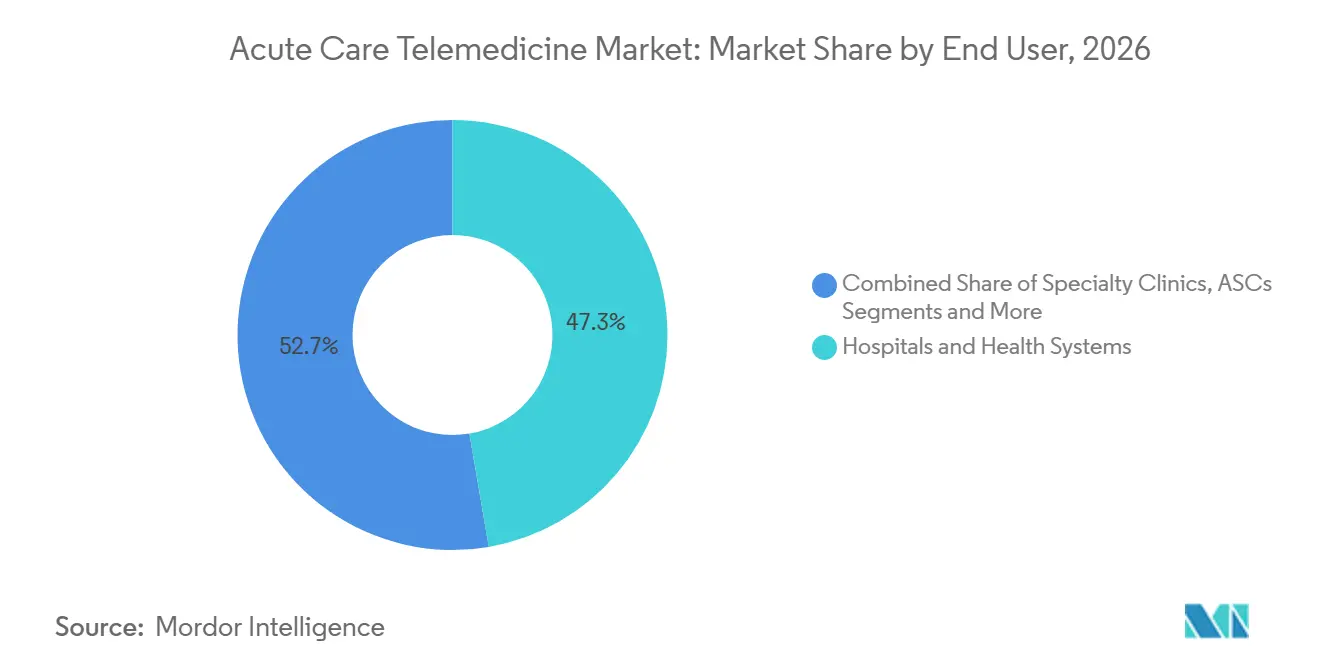
- エンドユーザー別では、病院および医療システムが2026年に47.3%の収益を占め、在宅ケアプログラムが2032年に向けて19.0%という最高の予測CAGRを示しています。
- 地域別では、北米が2026年に46.8%の収益を獲得し、アジア太平洋地域が同期間において最速の18.8%のCAGRを記録する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 集中治療専門医不足とICU病床の逼迫 | +3.20% | グローバル、北米・欧州で深刻 | 中期(2〜4年) |
| 病院のROI期待の高まり | +2.80% | グローバル、北米が主導 | 短期(2年以内) |
| COVID後の診療報酬同等性 | +2.10% | 北米、欧州へ拡大中 | 中期(2〜4年) |
| クラウドネイティブ遠隔医療プラットフォーム | +1.90% | グローバル、アジア太平洋での採用が加速 | 長期(4年以上) |
| AI駆動型早期警告システム | +1.70% | 北米・アジア太平洋のコア市場 | 長期(4年以上) |
| 遠隔地・オフショアサイトへの衛星回線の拡大 | +1.40% | グローバル、農村部および途上国地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
集中治療専門医不足とICU病床の逼迫
遠隔ICUハブにより、1人の認定集中治療専門医が複数のICUを監督することが可能となり、2030年までに米国で3万5,000人の集中治療専門医が不足するという予測に対応できます。ミネソタ大学フェアビューシステムの成熟したプログラムは24時間365日の看護師配置を実施しており、立ち上げ後の遠隔ICU病床1床あたりの年間運営コストは25,926米ドルと報告されています。メタ分析では、遠隔ICU監督を導入した病院においてICU死亡率が低減するオッズ比が0.75であることが示されており、この効果は導入前の実測死亡率対予測死亡率が1.0を超えていた施設で最も顕著です。仮想看護は医師のカバレッジを補完しており、Guthrie Clinicのハブでは遠隔重症患者ケア看護師(RN)を追加した後、離職率が43%低下し、労働コストが700万米ドル削減されたと記録されています。[1] これらのデータポイントは、急性期ケア遠隔医療市場が継続的な臨床医不足と密接に結びついている理由を裏付けています。
病院のROI期待の高まり
病院は極めて薄い利益率に直面しており、遠隔ICUへの投資を、転院回避、死亡率低下、ICU在院日数短縮を勘案した財務的観点から評価しています。複数施設を対象とした経済的レビューでは、遠隔ICUの費用対効果が追加の質調整生存年(QALY)あたり45,320米ドルと算定され、導入後にICU死亡率のオッズが58%低下したことが記録されています。急性期ケアの請求に含まれることが多い遠隔脳卒中は、さらに顕著な効果を示しています。マサチューセッツ総合病院の34施設ネットワークは、アメリカ脳卒中協会の60分目標を大幅に下回る38分のドア・ツー・ニードル時間を常に達成しており、患者満足度は90%に達しています。こうしたコスト削減と成果向上が財務担当役員に仮想重症患者ケアの整備への継続的な資金投入を促し、急性期ケア遠隔医療市場における構造的な需要を強化しています。
COVID後の診療報酬同等性
2025年のメディケア医師報酬スケジュールは音声のみの請求コードを維持し、介護者トレーニング相談を遠隔医療リストに追加することで、重症患者ケア相談コードの収益予測可能性を確固たるものにしました。[2] UnitedHealthcareも2025年4月のポリシー更新でこの方針を踏襲し、遠隔重症患者ケアの診察に対する民間保険のカバレッジを拡大しました。遠隔医療発信地点の料金は31.01米ドルの80%に据え置かれており、病院にとってモニタリングインフラのコストを一部相殺する控えめながら安定した施設支払いとなっています。カリフォルニア州の全面的なカバレッジ法などの州法が同等性のギャップを埋めており、公衆衛生上の緊急事態に関する免除措置が終了した後も急性期ケア遠隔医療市場を推進する診療報酬の枠組みを形成しています。
AI駆動型早期警告システム
病院は現在、人工呼吸器、モニター、電子カルテ(EHR)からの継続的なデータをクラウドホスト型の分析エンジンに入力し、従来のバイタルサイン閾値よりも数時間早く悪化リスクを検出しています。PhilipsとMass General Brighamは、心臓テレメトリーと換気波形をリアルタイムで集約し、ベッドサイドおよび遠隔ICUチームに実用的なアラートを生成するリアルタイム分析プラットフォームを発表しました。早期採用者は、アルゴリズムが非実用的なアラートを抑制することで、計画外のICU再入院が40%減少し、誤警報疲労が軽減されたと記録しています。Teladoc HealthのAI対応仮想見守りサービスにより、1人の集中管理技術者が転倒防止指標を損なうことなく25%多くの病室を監視できます。これらの進歩はデータサイエンスとベッドサイドでの対応の連携を強化し、急性期ケア遠隔医療市場内に持続的なイノベーションの柱を加えています。
抑制要因の影響分析*
| 抑制要因 | (~)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 越境ライセンス取得の複雑さ | -1.80% | グローバル、北米で深刻 | 中期(2〜4年) |
| データプライバシーとサイバーセキュリティのギャップ | -2.30% | グローバル、米国・EUで規制上の焦点 | 短期(2年以内) |
| 遠隔臨床医のアラート疲労 | -1.50% | グローバル、重症患者ケア環境 | 中期(2〜4年) |
| 包括払い診療報酬の制限 | -1.20% | 北米、グローバルへ拡大中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
越境ライセンス取得の複雑さ
米国では37州のみが州際医療ライセンスコンパクトに完全参加しており、救急神経学などの専門分野では追加の資格認定上のハードルがあり、州境を越えたリアルタイム診察が滞っています。病院は依然として遠隔医師ごとに個別の診療権限を取得する必要があり、管理業務が膨大になるとともに、時間的に重要な介入を損なう遅延が生じています。地域的なCOVID-19の急増時には、こうしたライセンスの断絶が、余裕のある集中治療専門医を急増地点のICUへ迅速に再配置することを制限し、規制が本来弾力的な仮想キャパシティを抑制することを示しました。連邦または複数州による改革が加速しない限り、ライセンス取得の摩擦は急性期ケア遠隔医療市場の潜在的な拡大軌道から引き続きポイントを削り続けるでしょう。
データプライバシーとサイバーセキュリティのギャップ
提案されているHIPAAセキュリティ規則の改正では、エンドツーエンド暗号化、ゼロトラストネットワークアーキテクチャ、24時間以内の侵害通知が求められており、公民権局はこれらの変更が初年度に医療提供者に93億米ドルのコストをもたらす可能性があると試算しています。遠隔ICUパートナーシップの主要候補となることが多い小規模な地方病院は、資本とセキュリティ担当者が不足しており、ランサムウェアの格好の標的となっているため、導入が敬遠されています。遠隔モニタリングインターフェースを持つ病院のサイバー保険料は2024年に13%上昇しており、ハッカーが悪用できるリアルタイムデータフローに対する保険数理上の懸念を反映しています。その結果、取締役会レベルのリスク委員会がサイバーセキュリティ態勢が改善されるまで遠隔医療への投資を先送りすることがあり、急性期ケア遠隔医療市場への抑制要因を強めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アプリケーション別:
重症患者ケアにおける遠隔ICUの優位性遠隔ICUプログラムは2026年の急性期ケア遠隔医療市場シェアの38.5%を占め、10年以上にわたる査読済みアウトカムデータに基づくリーダーシップポジションを確立しています。急性期ケア遠隔医療市場規模に対するこのセグメントの貢献は、追加のコミュニティ病院がハブアンドスポーク型コマンドセンターに接続し、24時間体制の集中治療専門医による監督を受けるようになるにつれ、16.22%のCAGRで拡大すると予測されています。観察死亡率と予測死亡率の乖離が大きい施設では採用が加速しており、経営陣は資本支出を正当化するために公表されたオッズ比の低減を根拠として示すことができます。遠隔脳卒中は最も成長の速いアプリケーションとして続き、治療開始までの時間に関する要請と、迅速な神経学的専門知識を必要とする地方病院のフットプリントの拡大に後押しされ、18.7%の成長率を記録しています。[3] 緊急遠隔精神科および遠隔薬局がアプリケーションの全体像を補完しており、急性期ケア遠隔医療業界が広範なICUモニタリングから専門科主導の仮想サービスへと進化していることを示しています。
第2世代の遠隔ICUスイートは、予測分析ダッシュボード、人工呼吸器波形キャプチャ、および薬剤投与量決定支援を統合しており、ベッドサイドチームが数時間前に状態悪化を予測するのを支援します。これらの機能を導入した病院は、ICU在院日数の平均0.9日短縮と、収益サイクルの改善に波及する病床回転率の向上を報告しています。一方、遠隔脳卒中サービスは、DICOMイメージ共有の効率化により神経科医の読影が加速し、1症例あたり平均22分の転送時間を節約しています。こうしたパフォーマンス指標はより広範な急性期ケア遠隔医療市場における各アプリケーションの役割を強固にし、セグメンテーションの継続的な成熟を示しています。

サービスタイプ別:
遠隔モニタリングによる継続的な監視の実現遠隔患者モニタリングダッシュボードは2026年の急性期ケア遠隔医療市場の41.6%を占め、異なるデバイスからの生理学的データを単一のコマンドインターフェースにストリーミングするという臨床ニーズを反映しています。このサービスラインは2032年まで17.56%のCAGRを追跡し、AIによるアラートトリアージが誤検知を削減し、遠隔臨床医の関与を維持することで、その優位性が維持される見込みです。遠隔看護は20.5%という最速の成長を示しており、経験豊富な看護師が入退院の67%を遠隔で管理しながら、オンサイトスタッフに患者エピソードあたり45分の追加時間を提供できるという実証的なエビデンスに後押しされています。
リアルタイム仮想コンサルテーションは、数分以内に専門家の意見を必要とする緊急心臓病学やトラウマ症例にとって引き続きミッションクリティカルであり、ストアアンドフォワードサービスは急性放射線科および皮膚科においてより小さなニッチを形成しています。モバイルヘルスの補助ツールは、退院後最初の30日間の構造化された症状追跡を提供することで患者のICUからの早期移行を支援しており、急性期ケア遠隔医療市場がもはや病院の壁に限定されないことを示すもう一つの証拠となっています。これらのサービスラインのダイナミクスは、テクノロジーの層がどのように収束して統合されたエンドツーエンドの急性期ケア遠隔医療業界エコシステムを形成するかを示しています。
エンドユーザー別:
病院システムが機関統合を主導病院および医療システムのコマンドセンターは2026年の総収益の47.3%を生み出しており、その導入基盤はベンダーのロードマップと相互運用性標準に対して比類のない影響力を持っています。取締役会は、遠隔監視ICUベッド数、遠隔看護カバレッジ比率、遠隔脳卒中対応時間などの急性期ケア遠隔医療指標を品質ダッシュボードに組み込むようになっており、内部のコミットメントを強化しています。在宅急性期ケアプログラムは最高の19.0%のCAGRを記録しており、これは支払者が遠隔生理学的モニタリングと集中治療後のフォローアップを償還するようになったためで、キャパシティを解放し、DRGマージンを損なう再入院を削減しています。専門クリニックおよび外来手術センターは、緊急転送なしに有害事象を安定させるためにアドホックな重症ケアコンサルテーションを活用しています。これは急性期ケア遠隔医療市場の周辺的ながら急速に動く端を示しています。
雇用主連合およびマネージドケア組織も、受益者が高コストの救急室に到達する前に介入する仮想迅速対応チームのパイロットを実施しており、このモデルはエンドユーザーの構成をさらに多様化させる可能性があります。これらの構造的変化は、急性期ケア遠隔医療市場規模が、それぞれ異なるワークフロー、資格認定、セキュリティ構造を必要としながらも、すべてが仮想重症ケア提供の単一の連続体に貢献する、ますます異質なケア環境にわたってどのように分布しているかを示しています。
地域分析
北米急性期ケア遠隔医療市場
北米は2026年のグローバル収益の46.8%を獲得し、合計で約5,800のICUベッドを監督する50以上の遠隔ICUネットワークに支えられています。長年にわたる償還同等性とエンタープライズグレードのクラウドインフラが導入経路を平滑化してきましたが、市場拡大は現在、主要な学術ハブから切り離されたままの地方病院へと傾いています。メディケアがコンサルテーションコードを維持し、各州がサービス同等性法を制定するという規制の一貫性が、絶対的な成長が緩やかになる中でも北米の採用を安定させる予測可能なキャッシュフローを支えています。
アジア太平洋急性期ケア隔医療市場
アジア太平洋地域は最も成長の速い地域として位置づけられ、政策立案者がICUキャパシティとデジタルヘルスインフラへの資金を確保する中、より小さな導入基盤から18.8%のCAGRを記録しています。中国だけでも、予測される205 トリリオン 米ドルの医療支出の一部を遠隔集中治療パイロットに向けており、インドの国家デジタルヘルスミッションはクラウドホスト型遠隔ICUハブと連携するFHIRベースのデータ交換を推進しています。東南アジア全域の保健省も、島嶼部の省を本土のコマンドセンターに接続するためのサテライトバックホールの試験を行っており、インフラが脆弱な地域における急性期ケア遠隔医療市場の回復力を示しています。
EMEAおよび南米急性期ケア遠隔医療市場
欧州は国境を越えた重症患者ケアの連携に注力しており、欧州健康データスペースの枠組みを活用して、ある加盟国の循環器科または外傷専門医がGDPRの保護のもとで別の加盟国の症例についてコンサルテーションを行うことを可能にしている。中東およびアフリカのシステムはStarlinkを活用た接続性を試験的に導入して地上回線の制限を補っており、ブラジルの保健省は15のICUを対象とした遠隔ケアの展開を完了し、5,471人の患者を治療して臨床医の高い満足度を記録した。これらの複合的なユースケースは、地域の政策・インフラ・診療報酬の状況が世界規模で急性期ケア遠隔医療市場のリズムをどのように調整しているかを示している。
競合状況
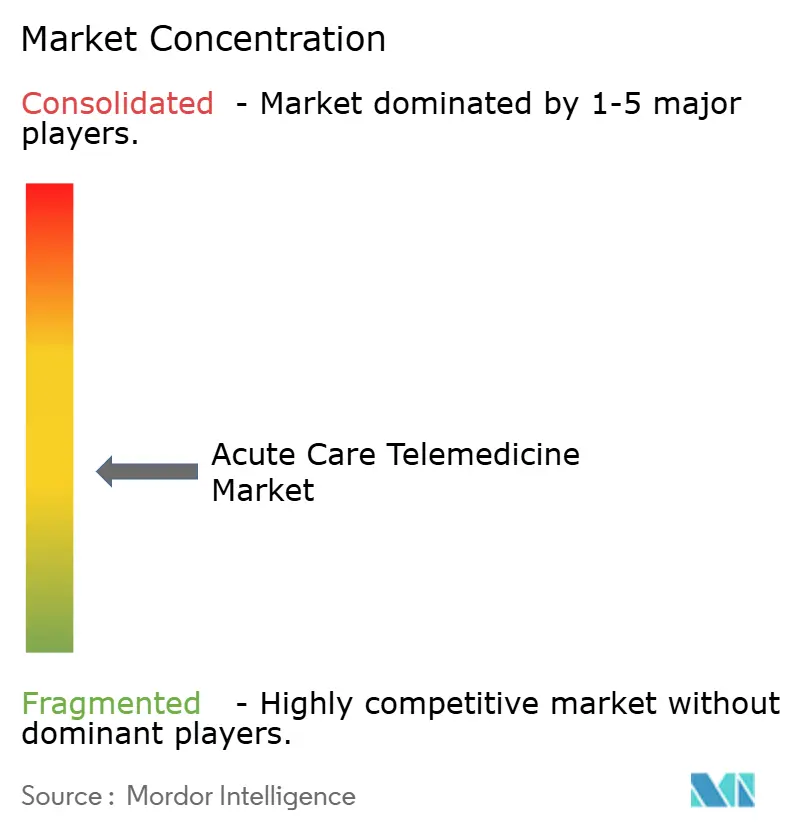
グローバルな急性期ケア遠隔医療市場は、専門的な仮想ケアプロバイダー、主要なヘルスケアテクノロジー大手、および統合型病院ネットワークによって牽引される、中程度に分散しながらも急速に統合が進む競争環境を特徴としています。Teladoc Health、Amwell、SOC Telemed、Access TeleCare、Hicuity Health、GE HealthCare、Koninklijke Philips、Siemens Healthineersなどの主要業界プレーヤーは、遠隔ICU、遠隔脳卒中、遠隔放射線科、緊急医師カバレッジなどの高度急性期ソリューションを提供することで競争しています。これらのベンダーは、スマートモバイル遠隔医療カートなどの独自ハードウェア、低遅延ビデオインフラ、および高ストレスで時間的制約のある病院環境向けに設計された臨床ワークフローソフトウェアによって差別化を図っています。
市場競争は、スタンドアロンのビデオソフトウェアではなく、戦略的パートナーシップ、合併、および専門的な拡大によってますます定義されています。例えば、プロバイダーは地域の病院システムと提携し、特に神経科および重症ケアにおける24時間体制のカバレッジギャップと深刻な専門医不足に対応しています。さらに、人工知能(AI)トリアージ、自動診断支援、エッジコンピューティング・第5世代移動通信システム(5G)技術の統合が、緊急環境における診断遅延の削減とリアルタイム患者モニタリングの改善を目指すベンダーにとって主要な競争領域となっています。
急性期ケア遠隔医療産業のリーダー企業
-
Teladoc Health
-
Philips
-
Amwell
-
GE HealthCare
-
Hicuity Health(Advanced ICU Care)
- 注:主要企業の掲載順は順位を示すものではありません。
急性期ケア遠隔医療市場 このレポートでカバーされる企業
- Teladoc Health
- Philips (eICU)
- Amwell
- GE Healthcare
- Advanced ICU Care / Hicuity Health
- SOC Telemed (Access TeleCare)
- Medtronic
- Cerner (Oracle Health)
- Siemens Healthineers
- Doctor On Demand
- Eagle Telemedicine
- Intercept Telehealth
- Caregility
- GlobalMed
- Hicuity Health (separate profile if legally distinct)
- Masimo
- Baxter (Z-ICU)
- InTouch Health (legacy)
- eVisit
- Avizia (Cisco Health)
最近の産業開発事情 急性期ケア遠隔医療市場
- 2025年2月:PhilipsとMass General Brighamが提携し、人工呼吸器とモニターのデータを融合して継続的な重症患者ケアの意思決定支援を行うAI搭載インサイトエンジンを構築しました。
- 2025年2月:Teladoc HealthがCatapult Healthを6,500万米ドルで買収し、急性期ケアテレメトリースタックに検査室品質の在宅診断機能を追加しました。
- 2025年1月:Avel eCareがAmwell Psychiatric Careを買収し、46州にわたる仮想行動健康危機対応のカバレッジを拡大しました。
- 2024年11月:Teladoc HealthがAI対応仮想見守りサービスをリリースし、1人の技術者が転倒防止指標を損なうことなく25%多くの病室を監督できるようになりました。
グローバル急性期ケア遠隔医療市場レポートの調査範囲
セグメンテーション概要
| 遠隔ICU |
| 遠隔脳卒中 |
| 遠隔精神科 |
| 遠隔皮膚科 |
| 遠隔薬局 |
| 遠隔患者モニタリング |
| リアルタイム仮想診察 |
| ストア・アンド・フォワード |
| モバイルヘルスサービス |
| 遠隔看護 |
| 病院・医療システム |
| 専門クリニック |
| 外来手術センター |
| 在宅ケア環境 |
| 支払者・雇用主ネットワーク |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| アプリケーション別 | 遠隔ICU | |
| 遠隔脳卒中 | ||
| 遠隔精神科 | ||
| 遠隔皮膚科 | ||
| 遠隔薬局 | ||
| サービスタイプ別 | 遠隔患者モニタリング | |
| リアルタイム仮想診察 | ||
| ストア・アンド・フォワード | ||
| モバイルヘルスサービス | ||
| 遠隔看護 | ||
| エンドユーザー別 | 病院・医療システム | |
| 専門クリニック | ||
| 外来手術センター | ||
| 在宅ケア環境 | ||
| 支払者・雇用主ネットワーク | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
急性期ケア遠隔医療は2032年までにどの程度の速さで成長すると予測されていますか?
グローバル収益は2026年の366.2億米ドル(36.62 ビリオン 米ドル)から2032年には871.8億米ドル(87.18 ビリオン 米ドル)に増加すると予測されており、5間で15.55%のCAGRを反映しています。
急性期ケア遠隔医療において現在最も採用が進んでいるアプリケーションはどれですか?
遠隔ICUサービスは2026年収益の38.5%を占め、世界で最大かつ最も確立された仮想重症ケアアプリケーションとなっています。
病院は遠隔ICUプログラムからどのような財務的リターンを得ていますか?
経済的研究では、費用対効果が追加の質調整生存年(QALY)あたり約45,320米ドルと算定されており、ICU死亡率のオッズが58%低下し、在院日数が短縮して病床が解放されることが記録されています。
診療報酬同等性は仮想重症患者ケアの普及にどのような影響を与えていますか?
メディケアの2025年報酬スケジュールと民間支払者の並行ポリシーが遠隔重症患者ケア相談の請求コードを維持しており、病院に新規導入を正当化する予測可能な収益源を提供しています。
アジア太平洋が最も急成長する地域と見なされているのはなぜですか?
政府のデジタルヘルス資金、急速なICUキャパシティの成長、および支援的な遠隔医療政策が、2032年まで18.8%のCAGRで地域収益を押し上げています。
遠隔ICUプラットフォームを立ち上げる際に医療提供者が克服すべきサイバーセキュリティ上のハードルは何ですか?
提案されているHIPAAセキュリティ規則の更新はエンドツーエンド暗号化を義務付けており、米国の病院に初年度のコンプライアンスコストとして約93億米ドルが発生する可能性があり、堅牢なサイバー防御がスケールアップの前提条件となっています。