
皮膚科CRO市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 6.02 十億米ドル |
| 市場規模 (2031) | 8.10 十億米ドル |
| Growth Rate (2026 - 2031) | 6.11 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる皮膚科CRO市場分析
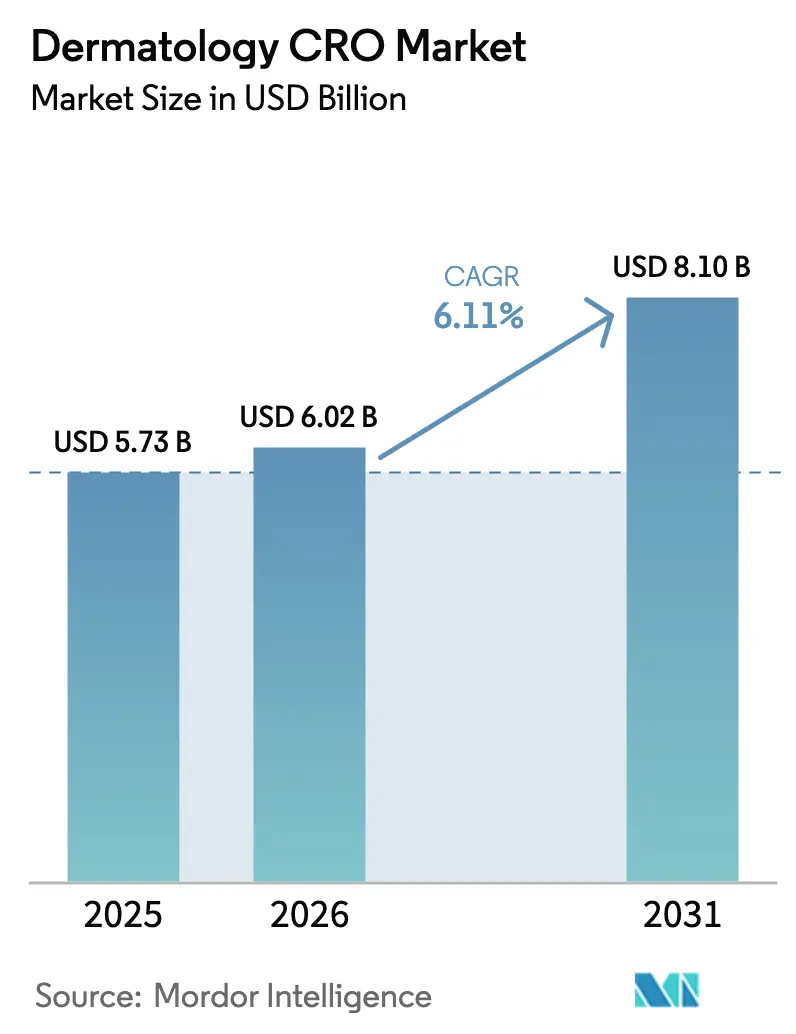
皮膚科CRO市場規模は、2025年の57億3,000万米ドル、2026年の60億2,000万米ドルから、2031年までに81億米ドルへと拡大し、2026年〜2031年の間に6.11%のCAGRを記録すると予測されています。
慢性炎症性疾患を標的とするバイオロジクスへのスポンサーパイプラインのシフトと、希少遺伝性皮膚疾患向けゲノム編集プラットフォームの台頭が相まって、治療領域に特化した受託研究の専門知識への需要が高まっています。投資家は過去最高水準で皮膚科の初期段階ベンチャーに資金を提供しており、これらの企業は製造スケールアップのための資金を確保するために、臨床業務の80%以上を常態的にアウトソーシングしています。大西洋の両岸の規制当局は、タイムラインを短縮し患者一人当たりのコストを削減する適応型・分散型デザインを現在許可しており、スポンサーがコスト抑制よりも市場投入スピードを優先するよう促しています。一方、AI駆動の病変イメージングとリアルタイムデータ分析を組み合わせることができるCROは、フェーズIIおよびピボタル試験においてプレミアム価格を獲得しています。
主要レポートのポイント
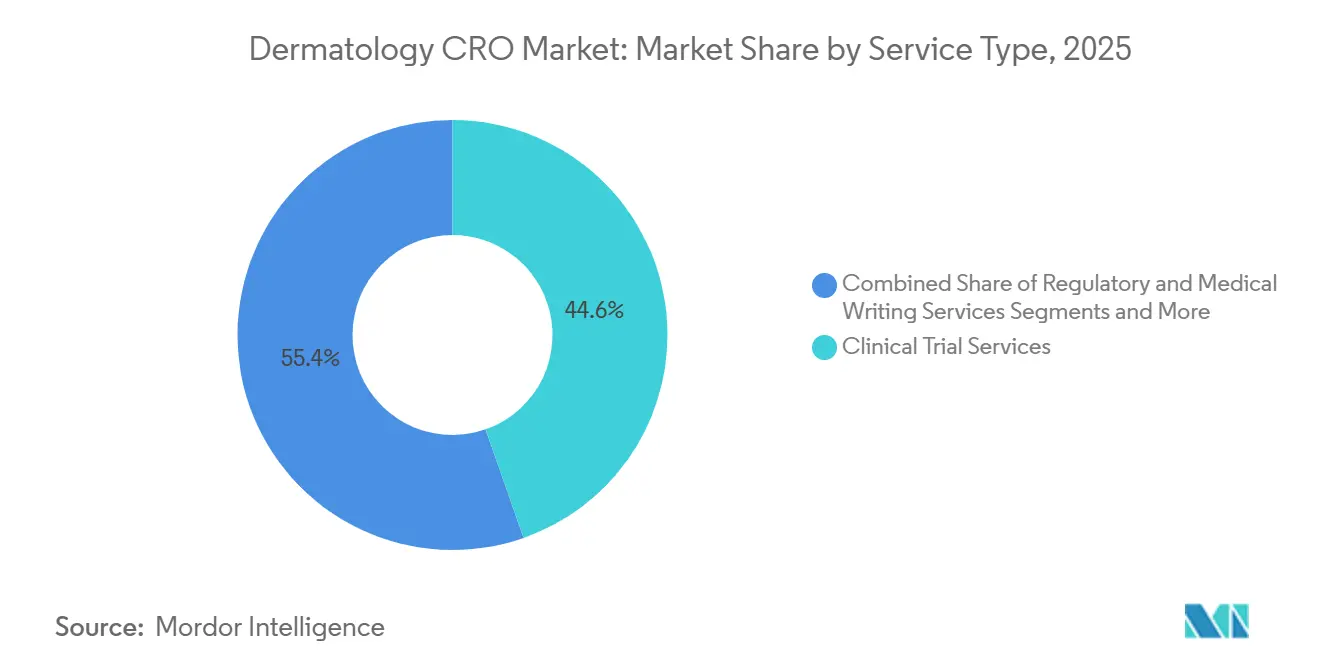
- サービスタイプ別では、臨床試験サービスが2025年の皮膚科CRO市場において44.63%の最大シェアを占め、データ管理・生物統計は2031年にかけて10.35%のCAGRで最も急速に成長すると予測されています。
- フェーズ別では、フェーズIIが2025年の皮膚科CRO市場シェアの36.13%を占め、フェーズIは2026年〜2031年にかけて最速の9.74% CAGRを記録すると予測されています。
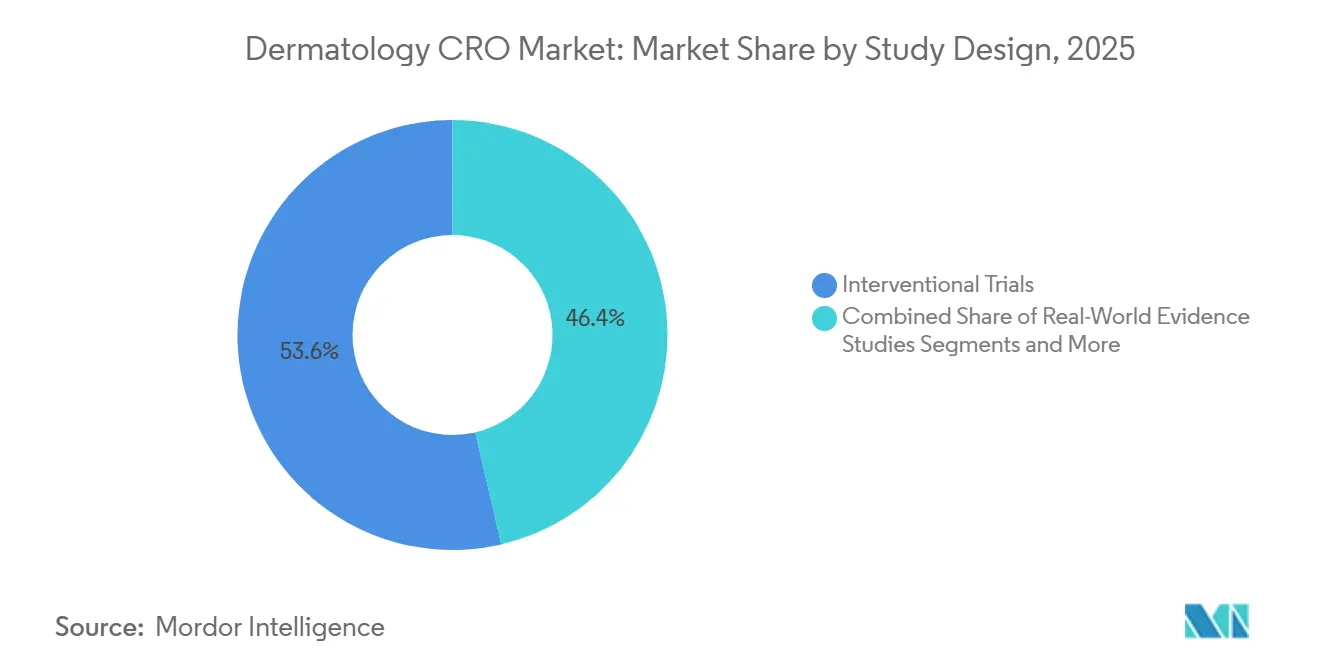
- 試験デザイン別では、介入試験が2025年の皮膚科CRO市場シェアの53.64%を占め、インシリコ・デジタル試験は2031年にかけて10.53% CAGRで進展すると予想されています。
- スポンサータイプ別では、製薬会社が2025年の皮膚科CRO市場において61.75%のシェアでリードし、バイオテクノロジー企業は2031年にかけて9.43% CAGRで拡大する見込みです。
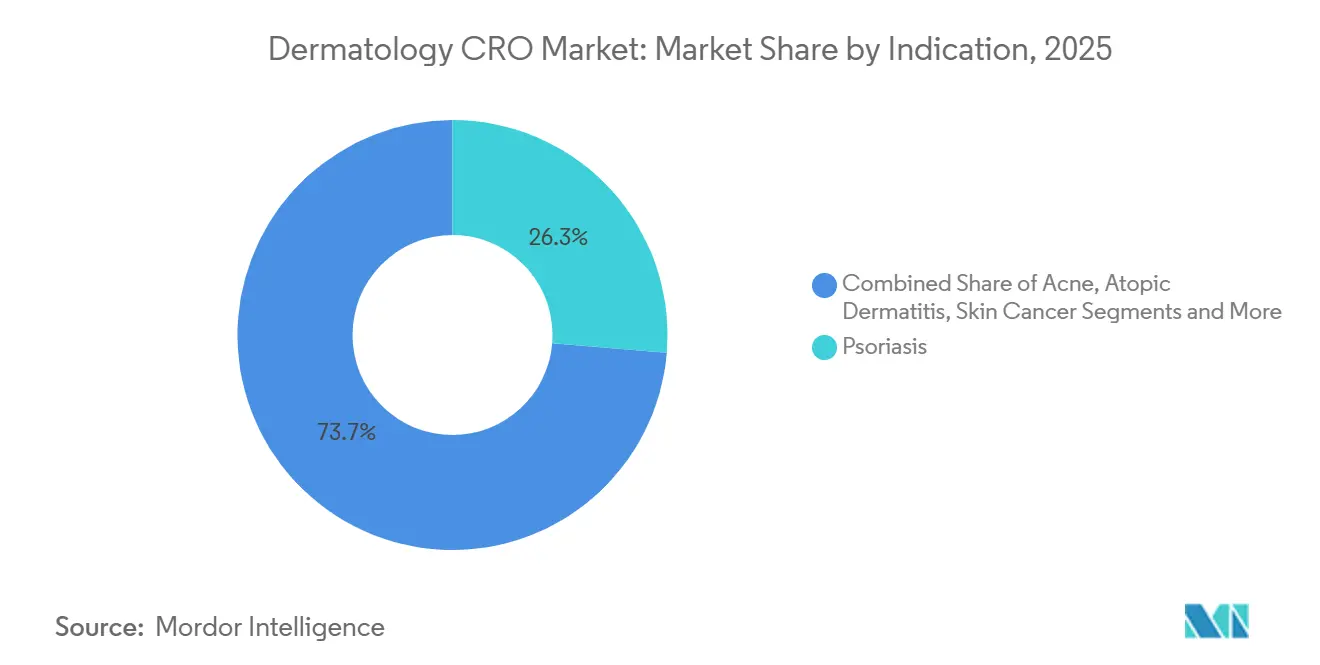
- 適応症別では、乾癬が2025年の皮膚科CRO市場規模において最大の26.31%のシェアを維持し、希少皮膚疾患は2031年にかけて最高の8.24% CAGRを記録すると予測されています。
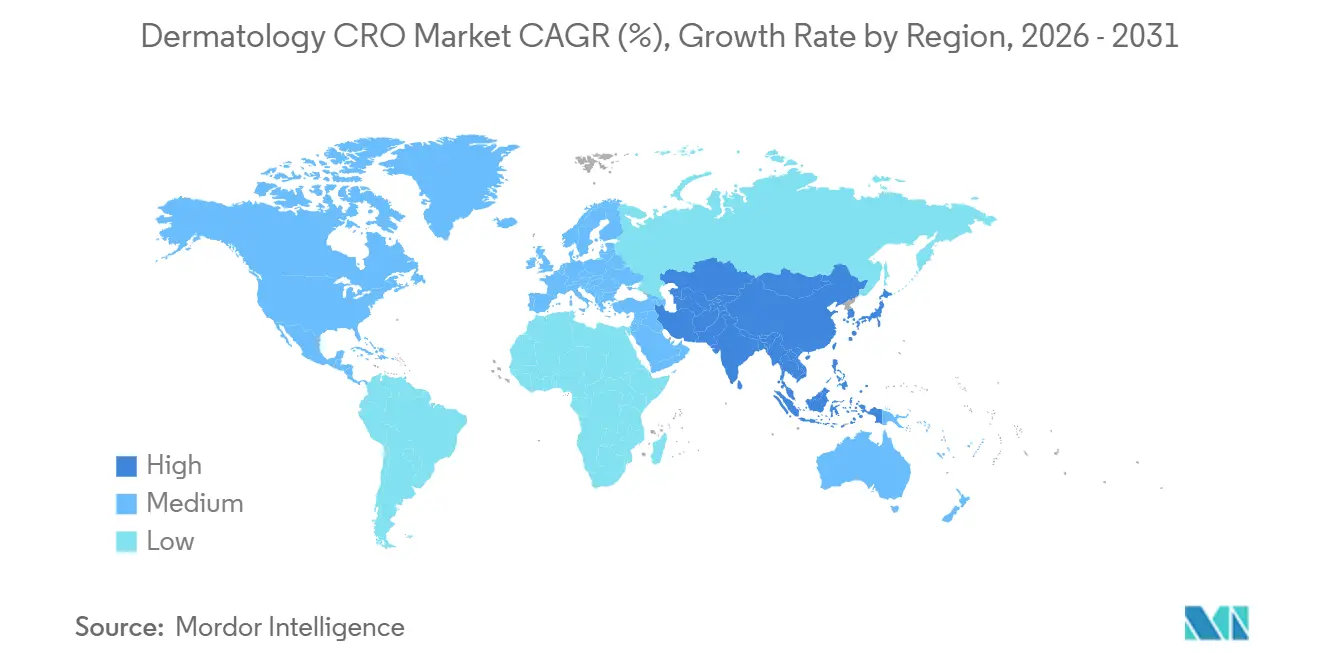
- 地域別では、北米が2025年の皮膚科CRO市場シェアの39.42%を占めてリードし、アジア太平洋地域は2026年〜2031年にかけて最強の8.46% CAGRを達成する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 慢性皮膚疾患の有病率上昇 | +1.2% | グローバル、北米・欧州で最も高い | 長期(4年以上) |
| 皮膚科に特化した製薬・バイオテク企業による研究開発投資の増加 | +1.5% | 北米、欧州、新興アジア太平洋ハブ | 中期(2〜4年) |
| 専門皮膚科CROへのスポンサーアウトソーシングの加速 | +1.8% | 北米、欧州、アジア太平洋主要市場 | 短期(2年以内) |
| 適応型・加速型経路に対する規制支援 | +0.7% | 北米、欧州連合、アジア太平洋への波及 | 中期(2〜4年) |
| AIイメージングによる分散型・バーチャル試験 | +1.0% | 北米での採用が早く、一部の欧州連合 | 中期(2〜4年) |
| 紫外線誘発DNA損傷バイオマーカーへの新興需要 | +0.4% | 北米、オーストラリアでの初期牽引 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
専門皮膚科CROへのスポンサーアウトソーシングの加速
スポンサーは、PASI、EASI、治験担当医師全般評価スコアリングについて治験担当医師を訓練するニッチなCROへ、汎用プロバイダーから移行しています。機能的サービス契約はCROスタッフをスポンサーチームに組み込み、モニタリングおよび照合業務をオフロードしながら、より厳密な監督を可能にします。評価者が認定を受けていない場合、エンドポイントの変動性によりサンプルサイズが最大30%膨らむ可能性があるため、スポンサーは集中画像判定を保証するパートナーに対してプレミアム(グローバルピボタル試験では1,500万米ドルを超えることも多い)を支払います。このパターンは乾癬および アトピー性皮膚炎のフェーズIIプログラムで最も顕著であり、西洋企業が中国の医薬品評価センターおよび日本の民族的感受性要件に対応する中で、アジア太平洋全域に広がっています。独自のトレーニングモジュールを保有するニッチなCROは、価格競争が激化しても契約を獲得し続けています。
皮膚科に特化した製薬・バイオテク企業による研究開発投資の増加
上位10社の製薬会社による皮膚科研究開発支出は、パイプラインがIL-13、IL-17、IL-23経路に向けて多様化するにつれ、2021年の80億米ドルから2025年の110億米ドルへと増加しました。ベンチャーファイナンスは2024年に23億米ドルを超え、遺伝子治療およびRNA干渉スタートアップへ資本が流入しました。内部リソースが限られているため、これらの若い企業は臨床業務の80〜90%をアウトソーシングし、グローバル皮膚科CRO市場を押し上げています。デュークラバシチニブおよびレブリキズマブに対する最近の米国食品医薬品局(FDA)承認は新規メカニズムを検証し、追加の皮膚科資産に対するスポンサーの意欲を強化しました。
AIを活用したイメージングによる分散型・バーチャル皮膚科試験
FDAの2023年分散型試験に関するガイダンスは、スポンサーが画像品質を検証する限り、遠隔病変撮影を許可しています。[1]医薬品情報部門、「分散型臨床試験に関するガイダンス」、米国食品医薬品局、fda.gov 2025年までに、フェーズII試験の約30%が少なくとも1つのエンドポイントにテレヘルスまたはスマートフォンアプリを使用しました。機械学習モジュールを搭載したCanfield Scientificシステムは北米の試験の40%に登場し、GDPR準拠プラットフォームが欧州で主流となっています。100,000枚以上の画像で訓練されたAI分類器は現在、皮膚科医の評価者間信頼性に匹敵し、患者一人当たりのコストを1,200米ドル削減し、登録タイムラインを最大25%短縮しています。スポンサーは米国外での完全バーチャル対照群については依然として慎重ですが、ハイブリッドモデルは主流採用に向けて進んでいます。
適応型・加速型試験経路に対する規制支援
FDAの2024年12月の皮膚科ガイダンスは、サンプルサイズを調整したり非効果的な群を除外したりするための事前定義された中間評価を許可しています。[2]長官室、「医薬品および生物学的製品の適応型デザイン臨床試験 業界向けガイダンス」、米国食品医薬品局、fda.gov 欧州医薬品庁(EMA)は2025年初頭にエンドポイントフレームワークを調和させ、POEMなどの患者報告アウトカムを共同主要評価項目として認定しました。皮膚疾患薬のブレークスルーセラピー指定は2022年の8件から2024年の14件へと増加しました。[3]ヒト用医薬品委員会、「皮膚科エンドポイント調和に関するガイドライン」、欧州医薬品庁、ema.europa.eu ベイズ統計学者および希少疾患規制ライターは、希少疾患プログラムを追求するCROにとって現在中核的な人員ニーズとなっています。これらの政策変更が組み合わさることで、ピボタルタイムラインが最大6ヶ月短縮され、国境を越えたプロトコル修正が削減されます。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 主観的エンドポイントの高コスト・複雑性 | -0.8% | グローバル、北米・欧州で深刻 | 短期(2年以内) |
| 治験担当医師不足・登録ボトルネック | -0.6% | グローバル、アジア太平洋・新興市場で深刻 | 中期(2〜4年) |
| AI評価によるデータ整合性への懸念 | -0.3% | 北米・欧州連合での規制審査が最も高い | 中期(2〜4年) |
| 社内デジタルプラットフォームによるマージン圧力 | -0.5% | 上位10社の製薬スポンサーに集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
主観的エンドポイントによる皮膚科試験の高コスト・複雑性
PASIおよびEASIスコアリングには認定評価者、写真記録、および集中レビューが必要なため、患者一人当たりのコストは同規模の腫瘍学または循環器学試験より25〜35%高くなります。600名の患者を対象とするフェーズIII乾癬試験は4,000万米ドルを超える可能性があり、そのうち800万米ドルがエンドポイント固有の活動に充てられます。評価者間変動性が最大30%に達することを補うため、スポンサーは常態的に10〜20%の過剰登録を行います。FDAは現在、ピボタル開始前に信頼性試験を要求しており、開発に9ヶ月が追加されます。小規模なバイオテク企業は地理的範囲を縮小したり、ローンチを遅延させたりすることがあり、グローバル皮膚科CRO市場の近期成長を抑制しています。
治験担当医師不足・患者登録ボトルネック
臨床研究への世界的な皮膚科医の参加は年間わずか3%しか増加しておらず、年間8%の試験開始増加に遅れをとっています。米国では、12,000名の皮膚科医のうち皮膚科の主任治験担当医師は1,500名未満です。1対50,000未満の希少疾患有病率は、患者擁護グループのレジストリを含む多国間登録を必要とします。アジア太平洋地域の障壁には、中国の病院ベースの資格認定とインドの断片化した州規制が含まれます。ネットワークを事前構築し、患者発見に電子健康記録を使用するCROは予算に10〜15%を追加しますが、これらの取り組みはタイムラインを維持するために不可欠です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
臨床試験サービスがリードを維持しながら分析が勢いを増す臨床試験サービスは2025年のグローバル皮膚科CRO市場シェアの44.63%を占め、スポンサーがターンキーのプロトコル開発、モニタリング、安全性報告を必要とするため中心的な位置を維持しています。需要は特に、迅速な用量設定が重要なフェーズII乾癬試験で高くなっています。しかし、データ管理・生物統計は最も急速に成長しており、スポンサーがリアルタイムダッシュボードとAI支援スコアリングを追求するにつれ、2031年にかけて10.35% CAGRを記録すると予測されています。CROが電子データキャプチャと病変分類器を統合するにつれ、分析のグローバル皮膚科CRO市場規模は成長し、判定サイクルが数日に短縮されています。規制・医療ライティングなどの二次サービスは希少疾患申請書類に対してプレミアム料金を要求し、加速されたバイオロジクス承認が長期安全性コミットメントを伴うことから、市販後モニタリングの関連性が高まっています。
局所製剤の前臨床試験および品質・コンプライアンス監査から、より小規模ながら不可欠な収益源が生まれています。2024年のFDA警告書3件は不十分な原資料検証を指摘し、スポンサーが独立した監査チームを提供するCROを採用するよう促しました。分散型試験への対応力をめぐる競争が激化しており、標準モニタリングにテレメディシンを組み込んだベンダーは、商品化されたサイト監督のみを提供するベンダーよりも高いマージンを獲得しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


フェーズ別:
概念実証が主導しながら初回ヒト投与が急増フェーズIIは2025年の収益の36.13%を占め、スポンサーが1億米ドルのフェーズIIIプログラムにコミットする前に生検、イメージング、またはバイオマーカーエンドポイントを確立する役割を反映しています。適応型デザインはコホートサイズを縮小していますが、フェーズIIは乾癬、アトピー性皮膚炎、および新興IL-17資産の主力であり続けています。遺伝子編集および局所RNA干渉薬が臨床入りするにつれ、フェーズIに関連するグローバル皮膚科CRO市場規模は9.74% CAGRで加速しています。これらの新規モダリティは独自の安全性ラボおよび薬力学的サンプリングを必要とし、白血球アフェレーシスユニットまたはGMP皮膚生検施設を運営するCROにニッチを開いています。
フェーズIIIの成長はより安定しており、スポンサーが中間分析を活用してより少ない患者数で商業的ポジショニングを確立しているためです。フェーズIVレジストリは契約価値では小規模ですが、規制当局が全身性免疫調節薬の実世界安全性フォローアップを期待するため、安定した収益を確保しています。クレームデータベースおよびEHRリンケージを保有するCROは、これらの承認後試験の不均衡なシェアを獲得しています。
試験デザイン別:
介入試験が主導を維持しながらインシリコモデルが規制当局の注目を集める介入試験は2025年のグローバル皮膚科CRO市場シェアの53.64%を占めており、ランダム化比較試験が適応拡大に不可欠であり続けているためです。スポンサーは慢性疾患におけるプラセボ投与の倫理的懸念を避けるため、実薬対照試験を設計しています。観察研究は支払者のエビデンスニーズに対応し、特に比較有効性が償還を形成する市場において重要です。実世界エビデンスプログラムは、事前定義された基準が満たされる場合に構造化レジストリデータを使用したラベル変更を許可するFDAの2024年ガイダンスの下で発展しています。
インシリコ試験は10.53% CAGRを記録すると予測されており、プラセボ登録を40%削減できるバーチャル比較群によって支援されています。2025年の乾癬に対する最初のFDA承認インシリコ対照は先例を設定しました。このようなデザインは現在初期フェーズに限定されていますが、スポンサーは6ヶ月のタイムライン節約を評価しています。歴史的データセットから合成群を生成できるCROは、規制当局が適用範囲を拡大した際にプレミアムエンゲージメントに向けて自社を位置づけています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
スポンサータイプ別:
大手製薬会社が依然として予算を支配しながらバイオテク資本が成長を牽引製薬会社は2025年のグローバル皮膚科CRO市場シェアの61.75%を占め、数十億ドルのバイオロジクスフランチャイズを支えるグローバルフェーズIII試験を実施するためにフルサービスパートナーに依存しています。これらの企業は従来薬との直接比較有効性を重視し、新しいIL-23またはJAK阻害薬を差別化するための堅牢な安全性モニタリングを要求しています。バイオテクノロジー企業は予算が小さいにもかかわらず、2031年にかけて9.43% CAGRの見通しで量的成長エンジンとなっています。ベンチャー支援のスタートアップはほぼすべての業務をアウトソーシングし、一枚岩的な契約よりも柔軟でモジュール式のサービスを重視しています。医療・美容機器スポンサーは、レーザーリサーフェシングシステムおよび経皮パッチの試験を通じて段階的な上昇余地をもたらしています。
学術研究者は、患者レジストリが大学病院内に存在する希少疾患プログラムにおいて特に共同スポンサーとして機能することが多いです。官民パートナーシップは、政府が紫外線誘発DNA損傷および光老化バイオマーカーへの橋渡し研究に資金を提供するにつれ、グローバル皮膚科CRO市場をさらに拡大しています。
適応症別:
乾癬が収益を主導しながら希少疾患が勢いを牽引乾癬は2025年の収益の26.31%を生み出し、1億2,500万人の世界的有病率と堅牢なバイオロジクス償還と一致しています。スポンサーは発症速度、投与の利便性、または持続性を比較する大規模確認試験を頻繁にアウトソーシングしています。アトピー性皮膚炎はJAK阻害薬および局所PDE4薬によって推進される2番目に大きなバケットです。多くの製品がジェネリックまたは化粧品的性質を持つため、ニキビ試験は比較的小規模な契約にとどまっています。
希少皮膚疾患は現在小さなシェアを占めているに過ぎませんが、CRISPR系および遺伝子置換療法が希少疾患指定を獲得するにつれ、8.24% CAGRを記録すると予測されています。超希少疾患試験に関連するグローバル皮膚科CRO市場規模は、プレミアムCRO価格を正当化するFDAの迅速審査および7年間の独占権から恩恵を受けています。皮膚がん試験、特に局所基底細胞がん治療については、専門的なイメージングおよび再発エンドポイントが追加され、CROの差別化のための別のニッチが生まれています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米皮膚科CRO市場
北米は2025年に世界の皮膚科CRO市場シェアの39.42%を獲得しました。これは、米国がスポンサー本社、治験責任医師ネットワーク、および承認を加速するFDAインセンティブを集中させているためです。患者一人当たりのコストは依然として最も高いものの、米国のデータが支払者交渉の基盤となるため、スポンサーはそのプレミアムを受け入れています。カナダとメキシコは、多民族登録ハブとして着実に拡大しており、試験全体の予算を最大30%削減します。
欧州皮膚科CRO市場
欧州では、EMAの調和されたプロセスと電子健康記録の普及により、ドイツ、フランス、英国が試験量をリードしています。EMAの2025年エンドポイント調和により、国境を越えたプロトコル修正が2か月短縮され、直接コストが低下しました。イタリアやスペインなどの南欧市場は、治験責任医師の質を維持しながら患者一人当たりの支出を25%削減し、皮膚科試験を引き付けています。
アジア太平洋皮膚科CRO市場
アジア太平洋地域は2031年までに最速の8.46%のCAGRを記録すると予測されています。中国は2025年までに試験承認を9か月に短縮し、日本の改訂された薬価制度はファーストインクラスの皮膚科薬を優遇しており、スポンサーの関心を高めています。インドは50〜60%のコスト削減を提供していますが、治験責任医師不足と州レベルの規制の断片化に悩まされています。オーストラリアと韓国は、規模は小さいものの、早期フェーズの遺伝子治療試験に魅力的な迅速な倫理審査サイクルを提供しています。
中東・アフリカおよび南米皮膚科CRO市場
中東・アフリカおよび南米は現在、収益への貢献は限定的ですが、患者クラスターが存在する希少疾患プロトコルを引き付けています。サウジアラビアとアラブ首長国連邦は経済多角化の一環として研究センターに投資しており、ブラジルとアルゼンチンは承認期間が長いにもかかわらず、モニタリング費用を20%削減することでスポンサーを引き付けています。

規制環境
皮膚科CRO業務は、米国、欧州、アジア太平洋地域全体で試験設計、データ取扱い、申請要件に影響を与えるICH医薬品臨床試験実施基準(Good Clinical Practice)および地域固有の臨床試験規則によって形成されている。ICH E6(R3)は米国で2025年9月8日、カナダで2026年4月1日に施行され、リスクベースの品質管理を強化し、現代的な試験運営に対する期待を更新した一方、非伝統的・分散型デザインに関する附属書2は依然として最終化が進められている。欧州ではEU臨床試験規則とCTISの利用が多国籍試験の立ち上げおよび文書化業務に影響を与えているが、現地データ要件や申請プロセスに関するFDA、EMA、NMPA、PMDA、CDSCO間の相違が続いていることから、多地域展開の皮膚科プログラムは強固な規制戦略と国別実行への依存を維持している。
皮膚科特有のガイダンスおよび審査上の接点も、CROの業務範囲、リソース配分、スケジュールに影響を与えている。FDAのフェーズ2終了後会議は、PREAに基づく小児要件を含むフェーズIII設計の確定において依然として中心的な役割を果たしており、これはCROが提供するモニタリング、評価項目トレーニング、統計解析計画に影響を及ぼす可能性がある。2026年7月、FDAは局所皮膚科用コルチコステロイドのANDAに関する最終ガイダンスを発行し、生物学的同等性のためのin vivo薬力学的アプローチを規定し、ジェネリック開発企業への期待を明確化するとともに、臨床薬理業務と標準化された評価項目実行を組み合わせるCROの能力の価値を高めた。
バリューチェーン分析
皮膚科CROのバリューチェーンは、製薬・バイオテクノロジー企業を含む治験依頼者が開発戦略と評価項目を定義することから始まる。続いてプロトコル設計とフィージビリティが行われ、その後、複数の当局にわたり異なる現地データおよび申請要件を伴う可能性のある施設選定と規制上の立ち上げが行われる。運用面での実行は、PASI、EASIなどの視覚的評価基準に対応した専門的な治験責任医師ネットワークと認定評価者を中心に、評価者トレーニング、集中画像レビュー、病変画像および患者報告アウトカムを取得・品質管理するeClinicalシステムによって支えられている。バイオ医薬品などの温度感受性製品については、コールドチェーン流通と管理を含む臨床サプライロジスティクスが、必要に応じて安全性管理、ファーマコビジランス、バイオアナリティカル試験と並行して行われる。
下流の活動には、データマネジメント、生物統計、メディカルライティング、申請サポートが含まれ、その後、長期的な安全性・有効性要件のための市販後モニタリングとリアルワールドエビデンスの生成が続く。サービスミックスは、断片的なベンダー管理から、臨床業務とデータ・安全性機能を統合したバンドル型のエンドツーエンドモデル(FSP契約を含む)へと移行している。このバリューチェーンにおいて、CROの差別化は、主観的評価項目の信頼性、皮膚科専門施設(学術センターを含む)へのアクセス、データの完全性を損なうことなく分散型またはハイブリッド型デザインを運用する能力に、ますます依存するようになっている。
競合環境
競争は中程度から高程度です。これらの企業はグローバルな治験担当医師ネットワーク、独自のイメージングソフトウェア、および規制業務の深さを活用して大規模なフェーズIII契約を確保しています。TFS HealthScienceおよびDermatology Contract Research Inc.などの中堅専門企業は希少疾患と治験担当医師トレーニングに注力し、小規模ながらプレミアム料金を実現しています。機能的サービスモデルにより、スポンサーはあるベンダーからモニタリングを、別のベンダーからデータ管理を組み合わせることができ、ワンストッププロバイダーの力を希薄化しています。
Science 37やMedableなどのテクノロジー主導の破壊者は、完全バーチャル試験を追求しています。規制の受け入れは初期フェーズに限定されていますが、これらのプラットフォームは既存企業にテレメディシンと合成群を統合するよう圧力をかけています。大手CROはeClinicalスタートアップの買収とイメージング企業との提携で対応しており、例えばSyneos HealthはCanfield AIの病変分析をワークフローに組み込んでいます。商品化されたフェーズIII実施の価格決定力は低下していますが、適応型デザイン、希少疾患登録、インシリコモデリングの専門知識を示すCROはマージンを守っています。
スポンサー自身も、従来のCRO機能を複製する社内デジタルプラットフォームへの投資によって逆風を生み出しています。PfizerとNovartisは社内モニタリングダッシュボードを持ち、治療領域の専門知識を除く外部パートナーへの依存を減らしています。このような背景の中、CROはスポンサーが再現することが難しい差別化要因として、ドメイン知識、グローバル規制インテリジェンス、および厳選された治験担当医師との関係を強調しています。
皮膚科CRO業界リーダー
Charles River Laboratories
ICON plc
IQVIA Holdings Inc.
Parexel International Corporation
Syneos Health Inc.
- *免責事項:主要選手の並び順不同
皮膚科CRO市場
- Accel Clinical Research
- Alira Health
- Atlantia Clinical Trials
- BioPharma Services Inc.
- Charles River
- Clinipace (dMed)
- CMIC Group
- Covance (Labcorp Drug Development)
- Dermatology Contract Research Inc. (DCRI)
- ICON
- IQVIA
- KCR S.A.
- Linical Co., Ltd.
- Lotus Clinical Research
- MedPace
- Novotech Health Holdings
- Parexel International
- Pharm-Olam
- Premier Research
- PSI CRO
- QPS Holdings LLC
- SGS
- Syneos Health
- TFS HealthScience
- Thermo Fisher Scientific
- WuXi Clinical (WuXi AppTec)

市場機会と将来展望
統合型提供モデルへの治験依頼者の需要は、機能サービスプロバイダー(FSP)契約のもとで皮膚科臨床業務をデータ、安全性、規制コンサルティングと組み合わせることができるCROにとって、特にベンチャー資金による実行の大部分を外部委託するバイオテクノロジープログラムにおいて、新たな余地を生み出している。多地域承認は、皮膚科プログラムがFDA、EMA、主要なアジア太平洋当局間の現地データ要件および申請ワークフローの差異を調整する必要があるため、依然として運用上複雑であり、これは現地立ち上げチームと地域全体で統一された評価項目トレーニングを持つCROへの需要を支えている。2024年12月のFDAによる事前定義済みアダプティブアプローチを支持する立場、および2025年初頭のEMAによる評価項目調和作業は、アダプティブな意思決定と患者報告指標に対応したCROの生物統計および規制文書作成能力の必要性を強化している。
デジタルおよびエビデンス生成能力も機会領域を創出しており、治験依頼者はAIを活用した画像診断とリアルワールドエビデンスを介入型プログラムの補完として、また施設負担軽減のためにますます活用している。IQVIAが支援する慢性手湿疹(デルゴシチニブクリーム)に関する前向きリアルワールドエビデンス業務の計画は、従来のモニタリングに隣接する皮膚科向けRWEインフラおよびデータ運用に対する治験依頼者の積極的な需要を示している。同時に、CROエコシステム全体でのプラットフォームおよび能力構築、テクノロジー主導の追加機能、ディスカバリーから開発までのエンドツーエンドの位置付けが進んでおり、単にモニタリングを提供するだけでなく、皮膚科バイオマーカー、画像診断、分析ワークフローを臨床提供と結びつけるパートナーへの需要を支えている。
Recent Industry Developments in 皮膚科CRO市場
- 2026年6月:IQVIAは、世界の皮膚科臨床試験に関するサービス能力を再確認し、25年の経験と専門スタッフを強調した。この取り組みは、実証済みの実行専門知識を通じて、皮膚科CROサービスにおける同社の地位とプレミアム価格設定を強化している。
- 2026年5月:Charles River Laboratoriesは、研究を加速するためにデジタルパソロジー向けのAI搭載エンドツーエンドワークフローを開始した。この立ち上げにより、データ読み取りの速度と精度が向上し、より速い皮膚科試験サイクルとより高付加価値な業務が可能になった。
- 2026年5月:IQVIAは、中等度から重度の慢性手湿疹に対するデルゴシチニブクリームの前向きリアルワールドエビデンス試験のためのデータ収集計画の正式開始を支援した。この取り組みは、皮膚科分野におけるIQVIAのRWE提供を強化し、より迅速な市場承認と承認後の知見を支えている。


皮膚科CRO市場 レポートの範囲と調査方法論
市場定義と対象範囲
本手法において、皮膚科CRO市場は、主に医薬品、バイオ医薬品、医療機器を対象に、前臨床および臨床段階を通じて皮膚科分野の研究プログラムを支援する外部委託サービスを対象とする。この価値は、治験依頼者との契約に基づく皮膚科関連業務によって得られたCROサービス収益として算定される。
対象範囲の除外事項:対象範囲において、治験依頼者の社内臨床業務コスト、施設レベルのプロバイダー収益、通常の患者ケア、または規制対象の試験業務に関連しない純粋な美容目的のスパサービスは含めない。
セグメンテーション概要
- サービスタイプ別
- 前臨床サービス
- 臨床試験サービス
- 市販後モニタリング・ファーマコビジランス
- 規制・医療ライティングサービス
- データ管理・生物統計
- 品質・コンプライアンス監査
- フェーズ別
- フェーズI
- フェーズII
- フェーズIII
- フェーズIV
- 試験デザイン別
- 介入試験
- 観察研究
- 実世界エビデンス試験
- インシリコ・デジタル皮膚科試験
- スポンサータイプ別
- 製薬会社
- バイオテクノロジー企業
- 医療・美容機器会社
- 学術・研究機関
- 適応症別
- ニキビ
- 乾癬
- アトピー性皮膚炎
- 皮膚がん
- 希少皮膚疾患
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、検証
デスクリサーチ
デスク作業は、地域全体で一貫して追跡可能な公的な需要・供給の指標から始まり、専門家との対話に先立って仮説を形成するためにこれらを活用した。使用したソースには、皮膚科試験活動に関するClinicalTrials.gov、承認および安全性更新に関する米国FDAおよびEMAの公開データベース、疾病負担の背景情報に関するWHOおよびCDCの出版物、広範な医療支出パターンに関するOECDの医療統計が含まれる。
これらの指標を収益に結びつけるため、企業の年次報告書、投資家向け説明資料、信頼性の高い報道も確認し、外部委託の構成、パイプラインの重点分野、サービス価格の方向性を把握した。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、ニュース・財務データベースを用いて、企業活動とプログラムの活発度を相互確認した。ここに記載したデスクリサーチのソースは網羅的ではなく、データ収集、入力の検証、未解決の疑問点の明確化のために他多数の公開資料が使用された。
一次インタビューおよび調査
一次調査は、デスク調査で示唆された内容を検証し、実質的に皮膚科CRO収益ではない隣接業務を過大にカウントしないために活用された。試験の開始、変更命令、価格動向を把握する治験依頼者側チーム、CRO提供責任者、業務専門家の組み合わせにインタビューを行い、皮膚科試験がどこで実施されているかを反映するため、主要な地域全体で広範なカバレッジを維持した。
収集した情報には、フェーズごとの典型的なサービスバンドリング、パススルーの取扱い、地域別の人員配置および施設モニタリングの構成、適応症が重複する場合の皮膚科とアレルギー・免疫学プログラムの実務上の区分が含まれる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:31% | 経営幹部(CXO):19% | アジア太平洋:49% |
| ミドルティア:50% | 機能/部門責任者:37% | 欧州・中東・アフリカ:29% |
| 中小プレイヤー:19% | マネージャー:44% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は、試験活動と治験依頼者の外部委託強度をCRO収益ポテンシャルに変換する需要プール構築から始まり、真に皮膚科特有である割合について調整される。実務上、トップダウンモデリングでは、皮膚科試験件数とフェーズ別の構成、試験デザインの複雑さ、典型的なサービス範囲(例えば、モニタリング、データマネジメント、メディカルライティング、規制サポート)、地域別の提供率を用いて、妥当な収益総額を再構築する。
これらの総額は、試験種類・フェーズ別のサンプリングされた契約価値レンジや、皮膚科への関与が合理的に推定できる場合の公開財務情報からのサプライヤー統合などの選択的なボトムアップ推定を用いて確認される。ギャップが生じた場合は、保守的な仮定の範囲を適用して対処し、その後、現実的な生産性、パススルーの取扱い、外部委託の浸透度に関する専門家のフィードバックを通じて精緻化される。
予測にはシナリオ分析が用いられる。これは、パイプラインの変化や資金調達サイクルによって数量が急速に変動する可能性があること、また人員配置の可用性やプロトコルの複雑さによって価格が影響を受けることによる。予測に用いられる主要な推進要因には、想定される皮膚科試験の開始および終了、バイオ医薬品や複雑な評価項目への構成シフト、地域別の施設立ち上げパターン、平均試験期間、インタビュー対象者が最も可能性の高いケースとして述べたサービス価格の進展が含まれる。
データ検証と更新サイクル
最終的な数値が単一のソースや1つの仮定に依存しないよう、出力は複数の確認を通じて検証される。試験件数、報告された外部委託に関するコメント、地域レベルの提供能力指標といった独立した指標に対してモデル結果を比較し、承認前に急激な変動や異常な割合を再確認する。
主要な入力については第2の分析担当者によるレビューが実施され、大きな差異が発生した場合は、選定された回答者への再連絡による確認が行われる。レポートは毎年更新され、重大な事象が試験活動や価格見通しを変化させた場合には中間更新が行われる。提出前には最新の入手可能な情報に基づく更新版を提供するため、新たなレビューが完了する。
Mordor Intelligenceの皮膚科CRO市場規模算定と他の公開推定値との比較
皮膚科CROサービスの公開市場規模は、サービス範囲の境界の引き方が異なること、また適応症が重複する場合に一部のモデルが隣接する治療領域の業務を皮膚科として扱っていることから、しばしば異なる結果となる。差異は、選択された基準年、パススルーコストの取扱い方法、価格仮定の更新頻度にも起因する。
臨床試験登録件数とフェーズ構成の変化は、Mordor Intelligenceの推定値を皮膚科に分類された需要と整合させるための証拠確認事項であり、収益は試験活動およびその業務に対する典型的なCROカバレッジに紐付けられる場合にのみモデル化される。他の推定値との残差は、通常、薬剤発見や広範なアレルギー・免疫学プログラムが含まれているかどうか、また能力・提供上の制約に見合わない積極的な価格上昇が適用されているかどうかによって説明される。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 5.73 B (2025) | |
| グローバルコンサルティングA | USD 5.58 B (2025) | やや厳格な2025年基準と、発見から臨床までにわたり皮膚科を皮膚科用医薬品・医療機器サービスと混合できる広義の定義を用いており、これがCRO収益として計上される内容を変化させている。 |
| 業界出版社B | USD 5.78 B (2025) | 異なる基準年の設定とより長い予測期間を用いており、試験開始の指標が同じペースで増加していなくても総額を押し上げる可能性のある、一般化された価格進展を期間全体に適用することがある。 |
3つの数値を比較すると、主な結論は、予測を開始する前でさえ、わずかな範囲設定や価格設定の選択によって2025年の数値が数億ドル単位で変動しうるということである。観測可能な試験活動にモデルを固定し、インタビューを通じて収益の仮定を検証することで、この推定値は再現可能であり、予算や能力の計画時にも監査しやすいものとなっている。


レポートで回答される主要な質問
グローバル皮膚科CRO市場は2031年にかけてどのくらいの速さで成長すると予測されていますか?
2027年から2031年にかけて6.11% CAGRで拡大し、予測期間末までに81億米ドルに達すると予測されています。
金額ベースで最も急速に成長するサービスタイプはどれですか?
データ管理・生物統計は、スポンサーがリアルタイム分析とAI病変スコアリングを採用するにつれ、最速の10.35% CAGRを記録すると予測されています。
バイオテクノロジースポンサーが将来の需要にとってなぜ重要なのですか?
ベンチャー支援のバイオテク企業は臨床業務の最大90%をアウトソーシングし、2031年にかけてこれらの企業に関連するCRO収益の9.43% CAGRを牽引しています。
最も高い成長見通しを提供する地理的地域はどこですか?
アジア太平洋地域は、中国の迅速な承認と日本の新規皮膚療法に対する価格インセンティブにより、8.46% CAGRで成長する見込みです。
分散型試験は皮膚科研究をどのように変えていますか?
FDAガイダンスは現在、遠隔イメージングとテレヘルス訪問を許可しており、患者一人当たりのコストを1,200米ドル削減し、登録時間を最大25%短縮しています。
現在最も強い収益基盤を提供する適応症はどれですか?
乾癬は複数の抗IL-23バイオロジクスフランチャイズと継続的な直接比較試験により、最大の26.31%のシェアを維持しています。
最終更新日:



