
Taille et Part du Marché de la Biotechnologie Blanche
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 454.60 Milliards de dollars |
| Taille du Marché (2031) | 580.82 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.02 % |
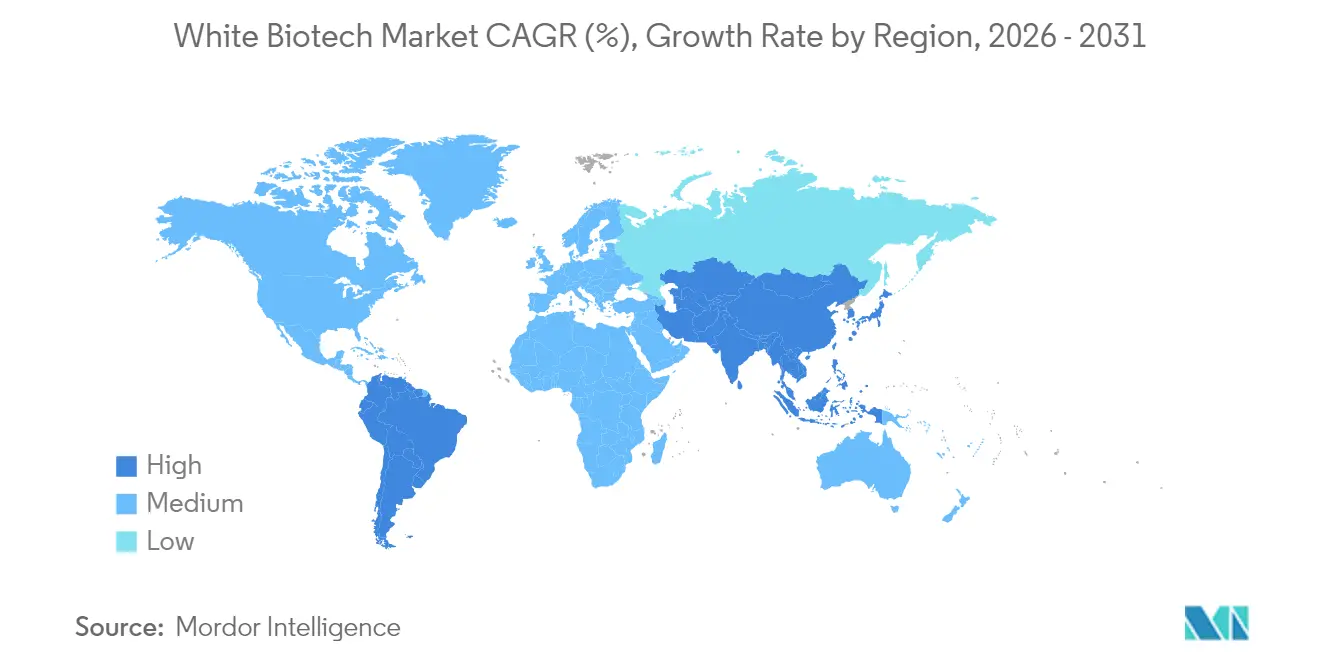
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
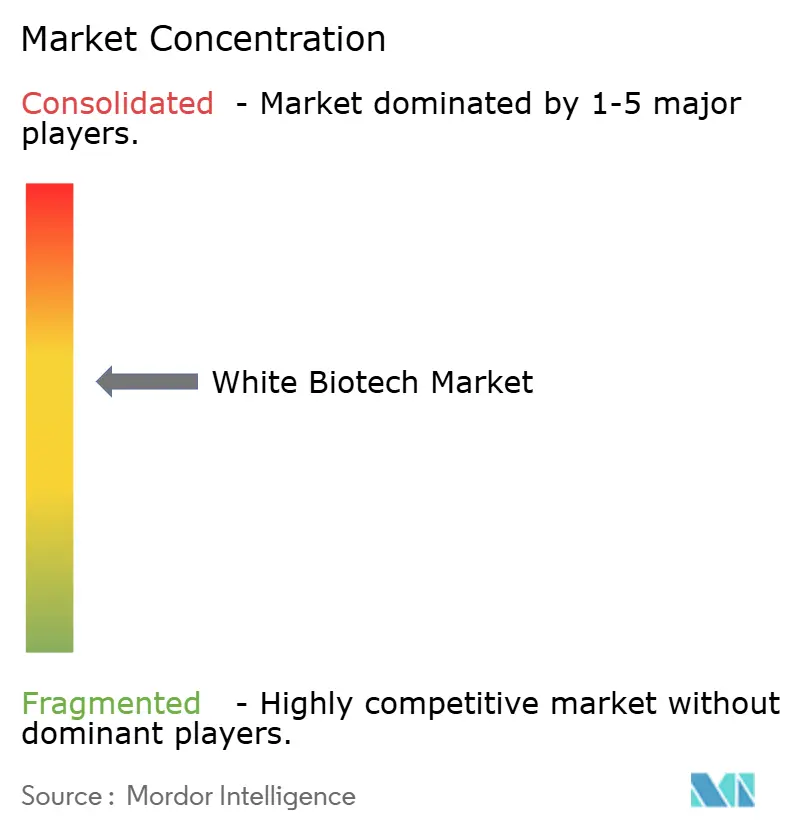
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Biotechnologie Blanche par Mordor Intelligence
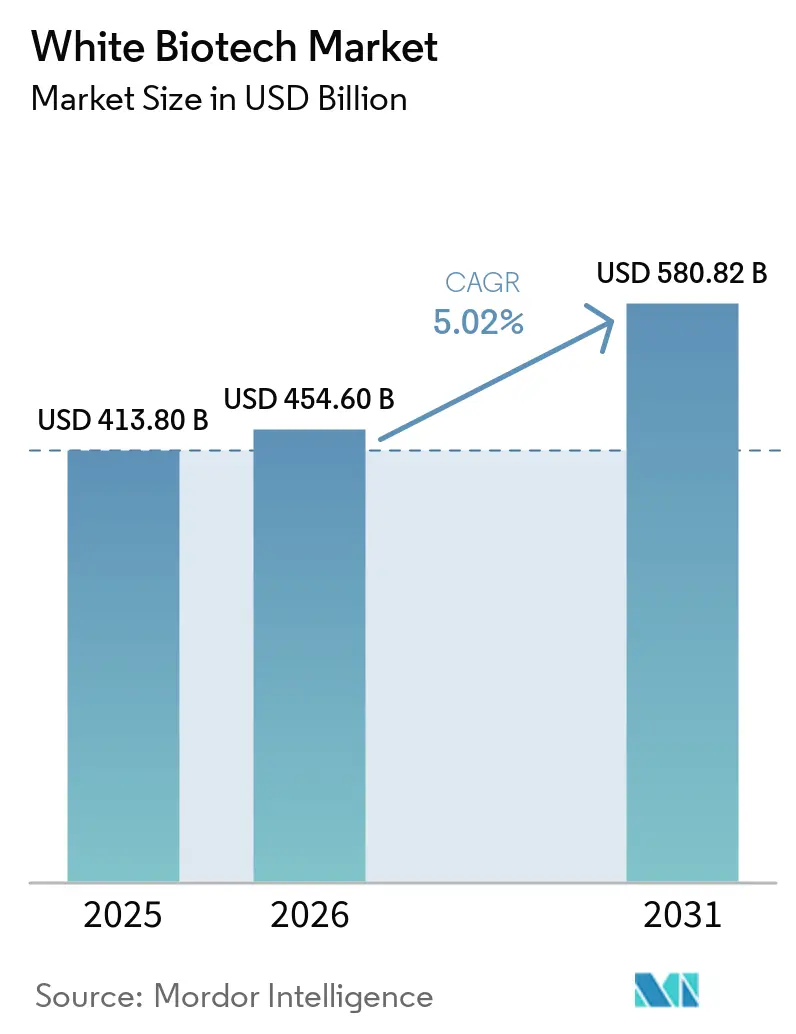
La taille du marché de la biotechnologie blanche était évaluée à 413,8 milliards USD en 2025 et devrait croître de 454,6 milliards USD en 2026 pour atteindre 580,82 milliards USD d'ici 2031, à un TCAC de 5,02 % durant la période de prévision (2026-2031). La demande induite par les politiques en faveur du carburant d'aviation durable, de l'éthanol et des polymères biosourcés réoriente les capitaux des actifs pétrochimiques vers les plateformes de fermentation, les régimes de tarification du carbone et les mandats de mélange traduisant les intentions réglementaires en flux de revenus prévisibles. Les avancées en biologie de synthèse compriment les délais de R&D, réduisent les besoins en dosage d'enzymes et améliorent les rendements des biochimiques à haute valeur ajoutée, ce qui améliore encore le coût total de possession pour les acheteurs dans les marchés finaux de l'alimentation, de l'aliments pour animaux et de l'industrie. Les producteurs intégrés développent de nouvelles capacités en Amérique du Nord, en Europe et en Asie-Pacifique, mais l'approvisionnement rentable en matières premières et les longs cycles de construction restent des obstacles structurels. Dans l'ensemble, le marché de la biotechnologie blanche évolue d'une opportunité de niche vers un composant courant de la chaîne d'approvisionnement, soutenu par un nombre croissant d'accords d'achat ferme conclus avec des marques de grande consommation et des compagnies aériennes qui exigent des réductions vérifiables des émissions de Scope 3.
Principaux Enseignements du Rapport
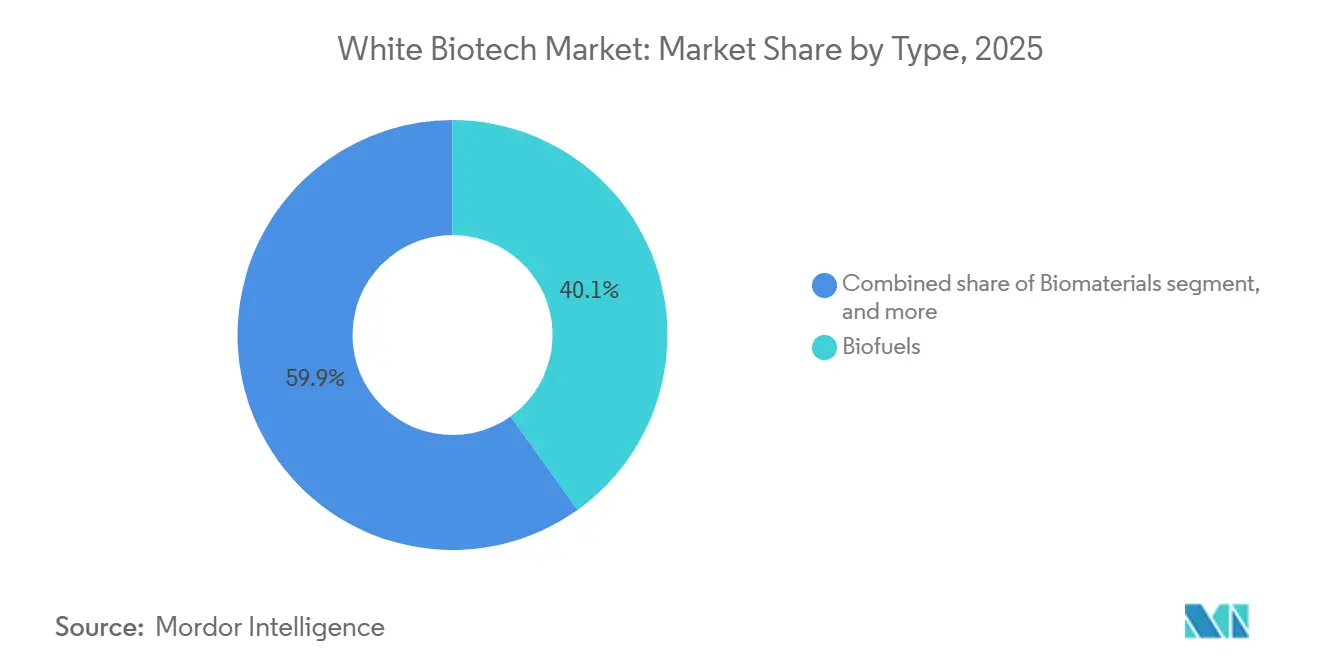
- Par type, les biocarburants ont dominé avec 40,12 % de la part du marché de la biotechnologie blanche en 2025, tandis que les biomatériaux progressent à un TCAC de 6,29 % jusqu'en 2031
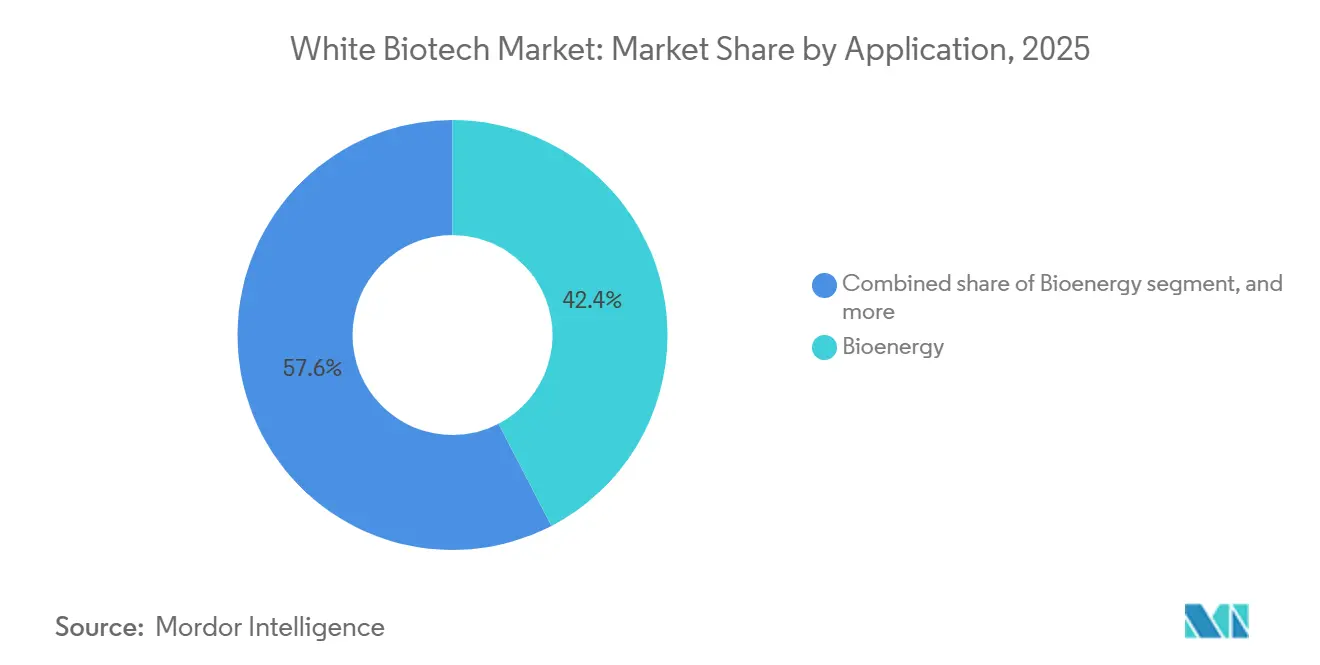
- Par application, la bioénergie a représenté 42,39 % du chiffre d'affaires en 2025, et l'alimentation et les boissons progressent à un TCAC de 7,21 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a capté 31,59 % de la valeur de 2025, mais l'Asie-Pacifique devrait enregistrer un TCAC de 8,22 % sur 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande Croissante de Procédés Industriels Durables | +1.2% | Mondial, avec concentration dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Cadres Réglementaires Favorables et Incitations Vertes | +1.5% | Amérique du Nord, UE, Asie-Pacifique (Chine, Inde) | Court terme (≤ 2 ans) |
| Avancées en Biologie Synthétique et en Ingénierie Métabolique | +0.9% | Mondial, porté par les pôles de R&D en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Adoption Croissante des Biocarburants et des Bioplastiques | +1.3% | Mondial, avec l'Asie-Pacifique et l'Amérique du Sud en tête des volumes | Court terme (≤ 2 ans) |
| Expansion des Applications des Enzymes Industrielles dans l'Alimentation et les Boissons | +0.7% | Mondial, notamment en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Préférence Croissante des Consommateurs pour les Produits Biosourcés et Naturels | +0.6% | Amérique du Nord, UE, centres urbains en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante de Procédés Industriels Durables
Les engagements de décarbonation remodèlent les critères d'approvisionnement dans les secteurs des produits chimiques, des matériaux et de l'énergie, les acheteurs institutionnels spécifiant de plus en plus des seuils de contenu biosourcé pour atteindre leurs objectifs d'émissions de Scope 3. La Stratégie de Bioéconomie actualisée de l'Union Européenne, publiée en 2024, donne la priorité aux chaînes de valeur circulaires qui convertissent les résidus agricoles et les déchets organiques municipaux en intermédiaires biosourcés, réduisant ainsi la dépendance aux matières premières fossiles[1]. Ce changement de politique se reflète dans les engagements du secteur privé : Unilever a annoncé en 2025 que 50 % de ses volumes de tensioactifs proviendront de carbone renouvelable d'ici 2030, créant une demande tirée pour les alcools gras et la glycérine d'origine biologique. Les mécanismes de tarification du carbone dans des juridictions telles que le Système d'Échange de Quotas d'Émissions de l'UE et la Norme Californienne sur les Carburants à Faible Teneur en Carbone imposent des pénalités de coût tangibles aux intrants d'origine fossile, faisant pencher les calculs de coût total de possession en faveur des alternatives issues de la fermentation, même lorsque les coûts de production initiaux restent plus élevés. Les acheteurs industriels scrutent également la transparence de la chaîne d'approvisionnement, favorisant les fournisseurs capables de documenter la traçabilité des matières premières et l'intensité carbone sur le cycle de vie, ce qui avantage les producteurs de biotechnologie blanche disposant de cadres de durabilité certifiés tels que l'ISCC PLUS ou le RSB.
Cadres Réglementaires Favorables et Incitations Vertes
Les mandats de mélange et les crédits d'impôt accélèrent le déploiement de capitaux dans les capacités de biocarburants et de biochimiques. La Loi sur la Réduction de l'Inflation des États-Unis, promulguée en 2022 et mise en œuvre entre 2024 et 2025, offre des crédits d'impôt à la production allant jusqu'à 1,75 USD par gallon pour le carburant d'aviation durable atteignant une réduction de 50 % des émissions sur le cycle de vie par rapport au carburéacteur de pétrole, avec un supplément de 0,01 USD par point de pourcentage de réduction supplémentaire. Cette structure d'incitation a catalysé l'annonce de plus de 20 nouveaux projets de carburant d'aviation durable en Amérique du Nord, notamment des expansions par le Groupe Énergie Renouvelable de Chevron et des partenariats entre compagnies aériennes et producteurs de diesel renouvelable. La Politique Nationale sur les Biocarburants de l'Inde, amendée en 2024, a relevé l'objectif de mélange d'éthanol à 20 % d'ici 2025-2026 et a introduit un mécanisme de financement de l'écart de viabilité pour les usines d'éthanol de deuxième génération, réduisant les risques des investissements dans la conversion lignocellulosique, selon le Ministère du Pétrole et du Gaz Naturel de l'Inde[2]. Le programme RenovaBio du Brésil, qui émet des crédits de décarbonation (CBIO) négociables en bourse, a généré plus de 40 millions de crédits en 2024, fournissant un flux de revenus qui améliore l'économie des projets pour les bioraffineries à base de canne à sucre. Les cadres de conformité tels que la Directive sur les Énergies Renouvelables III de l'UE et ReFuelEU Aviation créent une certitude d'achat à long terme, que les prêteurs exigent pour financer les infrastructures de fermentation et de valorisation à forte intensité capitalistique.
Avancées en Biologie Synthétique et en Ingénierie Métabolique
L'édition du génome par CRISPR et l'optimisation des souches guidée par l'apprentissage automatique compriment les délais de développement et améliorent les rendements des produits issus de la fermentation. Des chercheurs du Massachusetts Institute of Technology ont démontré en 2025 que l'analyse du flux métabolique pilotée par l'intelligence artificielle pouvait augmenter la production de succinate dans des souches d'Escherichia coli modifiées de 34 % par rapport à la mutagenèse aléatoire traditionnelle, réduisant la consommation de matières premières par kilogramme de produit. Cette capacité est particulièrement précieuse pour les biochimiques à haute valeur ajoutée, où même de modestes gains de rendement se traduisent par une expansion significative des marges. Les plateformes de biologie synthétique permettent également la production de molécules auparavant accessibles uniquement par synthèse pétrochimique ou extraction à partir de sources naturelles rares. Amyris, une entreprise de biotechnologie basée en Californie, a développé la production commerciale de squalane biosourcé, un ingrédient cosmétique traditionnellement dérivé du foie de requin ou d'oléfines pétrochimiques, en utilisant des souches de levure modifiées, capturant des prix premium sur les marchés des soins personnels. L'ingénierie enzymatique progresse en parallèle : l'évolution dirigée et la conception computationnelle des protéines ont produit des cellulases et des ligninases présentant une thermostabilité et une spécificité de substrat plus élevées, réduisant les besoins en dosage d'enzymes dans la production d'éthanol cellulosique et diminuant les coûts d'exploitation d'environ 15 à 20 %. Ces outils démocratisent l'accès à la biofabrication, permettant aux petites entreprises de se démarquer par l'innovation plutôt que par la seule échelle.
Adoption Croissante des Biocarburants et des Bioplastiques
Les secteurs de l'aviation et de l'emballage stimulent une demande en forte hausse pour les biocarburants de substitution directe et les polymères compostables. La consommation mondiale de carburant d'aviation durable a atteint environ 600 millions de litres en 2025, soit une multiplication par cinq par rapport à 2023, portée par les engagements des compagnies aériennes et les mandats réglementaires en Europe et en Californie. Les compagnies aériennes concluent des accords d'achat à long terme à des primes fixes par rapport au carburéacteur conventionnel, offrant une visibilité sur les revenus qui justifie la construction d'installations d'esters et d'acides gras hydrotraités et de conversion alcool-en-carburant. Dans le domaine des bioplastiques, les expansions de capacité d'acide polylactique sont concentrées en Asie-Pacifique : Emirates Biotech a annoncé une usine d'acide polylactique de 160 000 tonnes par an aux Émirats Arabes Unis, prévue pour 2028, ciblant les marchés d'emballage du Moyen-Orient et d'Europe. La capacité de production de polyhydroxyalcanoates devrait être multipliée par dix d'ici 2027, alors que des marques telles que Danone et PepsiCo testent des bouteilles à base de polyhydroxyalcanoates pour respecter leurs engagements de réduction du plastique. Les vents réglementaires favorables comprennent la Directive de l'UE sur les Plastiques à Usage Unique et les régimes de Responsabilité Élargie des Producteurs qui pénalisent les emballages non recyclables, créant un arbitrage de coûts favorisant les alternatives compostables dans les applications de restauration.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Disponibilité Limitée de Matières Premières Rentables | -0.8% | UE, Amérique du Nord, marchés émergents avec des utilisations des terres concurrentes | Court terme (≤ 2 ans) |
| Manque d'Infrastructure pour la Fermentation à Grande Échelle dans les Marchés Émergents | -0.6% | Asie-Pacifique (hors Chine), Moyen-Orient et Afrique, parties de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Investissement en Capital Élevé et Exigences en Infrastructure | -0.7% | Mondial, particulièrement aigu dans les marchés émergents | Long terme (≥ 4 ans) |
| Complexité de la Mise à l'Échelle des Bioprocédés | -0.5% | Mondial, affectant les premiers déploiements commerciaux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Disponibilité Limitée de Matières Premières Rentables
Alors que des demandes concurrentes, allant des exportations de granulés pour la production d'énergie européenne aux applications dans l'alimentation animale et humaine, font monter les prix des résidus agricoles et des cultures énergétiques, les marchés de la biomasse se resserrent. Fin 2024, les prix européens des granulés de bois ont bondi à 180-220 EUR par tonne (195-238 USD par tonne). Cette hausse a été alimentée par les conversions charbon-biomasse en Allemagne et aux Pays-Bas. En conséquence, les producteurs d'éthanol cellulosique se sont retrouvés aux prises avec des marges de transformation négatives, à moins de pouvoir sécuriser leurs propres sources d'approvisionnement en matières premières. Parallèlement, aux États-Unis, les prix du maïs ont atteint une moyenne de 4,80 USD le boisseau en 2025, contre 4,20 USD en 2023. Cette hausse a comprimé les marges de raffinage de l'éthanol, poussant certaines installations à suspendre temporairement leurs opérations pendant les périodes de faible demande. Pour les résidus agricoles dispersés tels que la paille de blé, les tiges de maïs et la bagasse de canne à sucre, les coûts logistiques, couvrant la collecte, la densification et le transport, dépassent souvent 30 à 40 USD par tonne. Ce coût élevé diminue l'avantage de ces résidus par rapport aux matières premières fossiles concentrées, qui peuvent être acheminées plus économiquement par pipeline ou par voie ferrée. Bien que les matières premières de deuxième génération, notamment les déchets solides municipaux et les flux industriels de CO₂, offrent des opportunités de diversification, elles s'accompagnent de défis. Ces matières premières nécessitent des infrastructures de prétraitement et doivent naviguer dans des incertitudes réglementaires, notamment en ce qui concerne les normes de classification des déchets. Les régions dépourvues de chaînes d'approvisionnement en biomasse établies font face à des risques accrus en matière de matières premières. Dans ces régions, les producteurs sont contraints d'investir dans des extensions agronomiques, des installations de stockage et des protocoles d'assurance qualité avant de pouvoir développer leur production.
Investissement en Capital Élevé et Exigences en Infrastructure
La construction d'une bioraffinerie sur site vierge nécessite entre 100 et 500 millions USD de capital initial, avec des délais de projet s'étalant sur 3 à 5 ans entre la décision finale d'investissement et la mise en exploitation commerciale. Une installation d'éthanol cellulosique de 200 millions de litres par an nécessite généralement entre 250 et 300 millions USD pour les réacteurs de prétraitement, les cuves d'hydrolyse enzymatique, les cuves de fermentation, les colonnes de distillation et le traitement des eaux usées, ainsi que le fonds de roulement pour les stocks de matières premières et l'approvisionnement en enzymes. Le financement par emprunt dépend d'accords d'achat à long terme et de garanties de prêts gouvernementaux, qui sont rares sur les marchés sans mandats de biocarburants établis. Les investisseurs en capital exigent des taux de rendement interne supérieurs à 12-15 %, difficiles à atteindre face à des actifs pétrochimiques amortis avec des coûts en capital irrécupérables. Les conceptions de bioraffineries modulaires et la co-implantation avec des sites industriels existants, tels que des usines de pâte à papier ou des sucreries, peuvent réduire l'intensité capitalistique de 20 à 30 % grâce aux services partagés et à l'intégration de la chaleur résiduelle, mais nécessitent des structures de partenariat complexes et des accords de licence technologique. Les marchés émergents font face à des obstacles supplémentaires : accès limité au financement de projets, risque de change et lacunes en matière d'expertise en ingénierie, approvisionnement et construction pour les équipements de bioprocédés. Ces obstacles expliquent pourquoi plus de 60 % des ajouts de capacité de bioplastiques annoncés entre 2020 et 2025 étaient concentrés en Amérique du Nord, en Europe et en Chine, malgré des coûts de matières premières plus faibles dans des régions telles que l'Asie du Sud-Est et l'Afrique subsaharienne.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type :
Les Biocarburants en Tête, les Biomatériaux s'AccélèrentEn 2025, les biocarburants représentaient 40,12 % du chiffre d'affaires total, soulignant l'avantage concurrentiel que l'éthanol et le diesel renouvelable tirent des mandats de mélange qui garantissent une demande constante. Si cette domination fait des biocarburants le principal contributeur au marché de la biotechnologie blanche, leurs marges opérationnelles restent contraintes en raison de la sensibilité aux prix. En Europe, le carburant d'aviation durable affiche une prime de 1,50 à 2,00 USD par litre par rapport au Jet A-1, améliorant la rentabilité des nouvelles installations HEFA et alcool-vers-carburéacteur. Pour faire face à la volatilité des prix de l'huile de palme, les producteurs de biodiesel adoptent de plus en plus des matières premières à base d'huiles usagées. Par ailleurs, les biomatériaux, portés par le PLA et le PHA, devraient croître à un solide TCAC de 6,29 %, le rythme le plus rapide au sein du secteur de la biotechnologie blanche, notamment à mesure que les prix au comptant du PLA se rapprochent de ceux du polypropylène.
Marquant un passage de la niche au courant dominant, NatureWorks a lancé une installation PLA de 75 000 tonnes en Thaïlande, tandis que Balrampur Chini Mills a établi une unité de 80 000 tonnes en Inde. Les entreprises de boissons visent une teneur de 30 % en matières renouvelables dans leurs bouteilles, stimulant l'adoption du PET biosourcé, dérivé de l'éthanol de canne à sucre. Bien que les enzymes industrielles opèrent à plus petite échelle, leurs fonctionnalités uniques leur permettent d'atteindre des marges élevées, entraînant une utilisation accrue dans le brassage, la boulangerie et l'alimentation animale. Les biochimiques tels que l'acide biosuccinique, destinés à des applications à haute valeur ajoutée dans les polyuréthanes et les solvants, sont soutenus par le développement d'une usine de 50 000 tonnes dans l'Iowa par DSM-Firmenich et Cargill. Ces avancées élargissent non seulement la portée du marché de la biotechnologie blanche, mais réduisent également sa dépendance à l'égard d'une économie axée sur les carburants.

Par Application :
La Bioénergie Domine, l'Alimentation et les Boissons en Forte HausseEn 2025, la bioénergie a contribué à hauteur de 42,39 % du chiffre d'affaires total, portée par l'adoption généralisée du mélange d'éthanol et du diesel renouvelable, notamment soutenue par les crédits LCFS en Californie. Ce segment détient la plus grande part du marché de la biotechnologie blanche ; cependant, son potentiel de croissance est tempéré par des pressions sur les marges découlant de la volatilité des prix des matières premières. Le secteur de l'alimentation et des boissons, dont la croissance est projetée à un solide TCAC de 7,21 %, s'est imposé comme l'application à la croissance la plus rapide. Cette croissance est alimentée par l'utilisation croissante de solutions enzymatiques, qui permettent des reformulations à étiquette propre et génèrent des économies d'énergie dans des procédés tels que le brassage et la boulangerie.
Les produits pharmaceutiques continuent de dépendre fortement des technologies de fermentation pour la production d'antibiotiques et de vitamines. Dans ce contexte, la Chine développe sa capacité de production de bio-vitamine E pour répondre à la demande croissante sur le marché des compléments alimentaires. Le segment de l'alimentation animale connaît également une croissance, portée par l'adoption d'enzymes phytase et protéase, qui contribuent au respect des réglementations strictes sur le ruissellement des nutriments dans l'UE et en Amérique du Nord. D'autres applications industrielles, notamment les textiles, les produits de nettoyage et les revêtements, restent de plus petite envergure mais se développent régulièrement. Cette croissance est attribuée à la préférence croissante pour les alternatives biosourcées aux produits chimiques agressifs, les marques cherchant à satisfaire aux normes d'écolabellisation. La diversification et l'expansion de ces applications soulignent la résilience et l'adaptabilité du marché de la biotechnologie blanche.
Analyse Géographique
Marché de la Biotechnologie Blanche en Amérique du Nord et en Europe
L'Amérique du Nord, qui devrait représenter 31,59 % de la valeur de 2025, demeure un acteur clé du marché de la biotechnologie blanche. Cette domination est portée par la loi sur la réduction de l'inflation, qui a facilité plus de 10 milliards USD d'investissements dans les bioraffineries grâce à des crédits substantiels pour le carburant d'aviation durable (SAF) et le diesel renouvelable. La production d'éthanol a atteint 15,8 milliards de gallons, tandis que la capacité de diesel renouvelable a progressé jusqu'à 5,2 milliards de gallons, soutenue par les avancées dans l'huile de soja et l'huile de cuisson usagée. Le Canada utilise le canola et les résidus forestiers pour la production de biodiesel et de biométhane, tandis que le Mexique, malgré des mandats limités, vise un objectif E10 d'ici 2027. Avec le resserrement des approvisionnements en maïs, la croissance future de la région dépendra de matières premières cellulosiques ou issues des déchets, façonnant ainsi la prochaine phase du marché de la biotechnologie blanche en Amérique du Nord. L'Europe progresse régulièrement, soutenue par le paquet « Fit for 55 », le mandat SAF de 6 % de ReFuelEU Aviation, et un objectif de production de 35 milliards de mètres cubes de biométhane d'ici 2030, selon la Commission européenne[3]. L'Allemagne, la France et les Pays-Bas déploient des digesteurs anaérobies, tandis que la Suède et la Finlande intègrent l'extraction de lignine dans les bioraffineries forestières. Cependant, les coûts élevés des matières premières et la complexité des certifications de durabilité compriment les marges en Europe du Sud, où la biomasse est souvent acheminée vers le nord pour y être transformée. Malgré ces défis, les principes d'utilisation en cascade définis dans la Stratégie de bioéconomie de l'UE garantissent la poursuite des investissements, renforçant ainsi la position de l'Europe sur le marché de la biotechnologie blanche.
Marché de la Biotechnologie Blanche en Asie-Pacifique
La région Asie-Pacifique devrait atteindre le TCAC le plus rapide de 8,22 % sur le marché de la biotechnologie blanche, portée par les objectifs double carbone de la Chine, les progrès de l'Inde en matière de mélange d'éthanol et les projets de raffineries d'huile de palme en Asie du Sud-Est. La Chine a approuvé six usines d'éthanol cellulosique d'une capacité combinée de 1,5 milliard de litres en 2024. L'Inde, s'appuyant sur des politiques favorables et des matières premières abondantes en sucre et en maïs, a atteint un objectif de mélange de 20 % en 2025, avec deux trimestres d'avance sur le calendrier prévu. L'Indonésie et la Malaisie ont exporté 8 millions de tonnes de biodiesel en 2025, bien que les acheteurs exigent de plus en plus la certification RSPO. Le Japon et la Corée du Sud se concentrent sur les produits chimiques biosourcés pour les industries cosmétique et pharmaceutique. Pendant ce temps, l'Australie explore l'éthanol à base de paille mais nécessite un soutien politique plus fort pour développer la production. Cette croissance rapide consolide le rôle de l'Asie-Pacifique en tant que centre de demande critique sur le marché mondial de la biotechnologie blanche.
Marché de la Biotechnologie Blanche en Amérique du Sud et au Moyen-Orient et Afrique
En Amérique du Sud, le Brésil se positionne comme le deuxième producteur mondial d'éthanol, avec une production de 32 milliards de litres en 2025, soutenue par le marché de crédits de décarbonation RenovaBio. L'avantage concurrentiel du Brésil, tiré par les faibles coûts de production de la canne à sucre, est contrebalancé par l'instabilité politique et les fluctuations monétaires, qui découragent les investissements étrangers. Le biodiesel argentin à base de soja fait face à une demande en déclin de la part de l'UE, tandis que la Colombie envisage des projets de bioraffineries d'huile de palme. Ces facteurs définissent collectivement un segment de taille intermédiaire, riche en matières premières, du marché de la biotechnologie blanche. Le Moyen-Orient et l'Afrique, bien qu'encore émergents, recèlent un potentiel stratégique. Les Émirats arabes unis construisent une usine d'acide polylactique (PLA) de 160 000 tonnes pour répondre à la demande européenne et du Golfe en matière d'emballages. L'Arabie saoudite, dans le cadre de son initiative Vision 2030, a identifié les produits chimiques biosourcés comme une priorité de diversification. L'Afrique subsaharienne, malgré ses ressources abondantes, manque des infrastructures de conversion nécessaires, entraînant des pertes de valeur liées à la biomasse non transformée. La part future de la région sur le marché de la biotechnologie blanche dépendra du soutien politique progressif et des transferts de technologie.
Paysage réglementaire
La réglementation dans le domaine de la biotechnologie blanche est de plus en plus définie par des voies spécifiques aux produits et aux procédés pour les ingrédients et enzymes issus de la fermentation sur les principaux marchés. Au Royaume-Uni, la Food Standards Agency (FSA) a publié en mars 2026 des lignes directrices supplémentaires pour les nouveaux aliments produits par fermentation de précision ou de biomasse, clarifiant les attentes en matière de dossiers concernant l'identité et les récits de sécurité, y compris la digestibilité des protéines. Dans l'Union européenne, plusieurs actions menées en 2026 ont également concerné des produits clés de la biotechnologie blanche, notamment le règlement (UE) 2026/196 mettant à jour les spécifications des additifs alimentaires, pertinent pour les hydrocolloïdes issus de la fermentation, et le règlement d'exécution (UE) 2026/538 autorisant certaines gommes xanthanes produites avec des souches spécifiées comme additif pour l'alimentation animale.
La supervision de l'UE reste ancrée dans les évaluations scientifiques de l'EFSA et les autorisations de la Commission pour les enzymes et les nouveaux aliments, avec des exemples en 2026 couvrant des évaluations de sécurité des enzymes, notamment un avis de l'EFSA soutenant une extension d'utilisation pour une enzyme alimentaire subtilisine issue d'une souche génétiquement modifiée de Bacillus licheniformis, et une autorisation en juillet 2026 d'un hydrolysat de membrane d'œuf produit enzymatiquement comme nouvel aliment via le règlement d'exécution (UE) 2026/1427. Parallèlement aux approbations d'ingrédients, l'UE a adopté en juin 2026 le règlement (UE) 2026/1388 sur les plantes obtenues par certaines nouvelles techniques génomiques (NTG), qui influence l'innovation en matière de matières premières amont et les attentes en matière de traçabilité, tout en maintenant la sécurité des aliments et des denrées alimentaires sous des règles sectorielles. Pris ensemble, ces mesures renforcent la nécessité d'une documentation au niveau des souches, de preuves d'allergénicité et de digestibilité le cas échéant, et d'un alignement avec des cadres reconnus de durabilité et de qualité pour l'accès au marché.
Analyse de la chaîne de valeur
La chaîne de valeur de la biotechnologie blanche s'étend de l'approvisionnement en matières premières (sucres, amidons, huiles, résidus agricoles et certains flux de déchets) au développement de souches et à l'ingénierie des procédés (biologie synthétique, ingénierie enzymatique et métabolique), jusqu'à la fermentation et le traitement en aval (séparation, purification, concentration et formulation), avant la distribution vers des secteurs d'utilisation finale tels que la bioénergie, l'alimentation et les boissons, l'alimentation animale, les produits pharmaceutiques et les matériaux industriels. La capacité de mise à l'échelle et la fabrication conforme aux normes alimentaires constituent des points de conversion critiques, et des partenariats avec des transformateurs établis sont utilisés pour combler l'accès aux bioréacteurs et les systèmes de qualité. Par exemple, The Every Company a transféré la protéine de blanc d'œuf sans origine animale OvoPro vers une production à l'échelle commerciale dans une installation d'ADM à Clinton, Iowa (juillet 2026), illustrant comment la fabrication sous contrat et la co-fabrication font désormais partie du modèle opérationnel pour les ingrédients issus de la fermentation de précision.
L'accès en aval dépend de l'autorisation réglementaire et de la validation des applications, ce qui influence à son tour les achats, les contrats d'écoulement et le financement. En Europe, l'autorisation de nouvel aliment par l'UE pour l'ingrédient à base de mycélium Fermotein de The Protein Brewery (juin 2026) illustre comment les approbations peuvent élargir le travail de formulation dans les domaines de la nutrition active, de la boulangerie, des snacks et des alternatives laitières, stimulant la demande auprès des mélangeurs d'ingrédients et des propriétaires de marques. La chaîne comprend également des fournisseurs d'intrants spécialisés (enzymes, nutriments, composants de milieux), des fournisseurs d'équipements et d'ingénierie-approvisionnement-construction, et des organismes de certification qui soutiennent les allégations de traçabilité et de durabilité. Les goulets d'étranglement se concentrent le plus souvent sur la logistique des matières premières, notamment le coût et la régularité, les contraintes de capacité de fermentation pour les opérations de qualité alimentaire, et les coûts de purification en aval pour les protéines à haute pureté et les ingrédients fonctionnels.
Paysage Concurrentiel
Les entreprises établies sur le marché de la biotechnologie blanche capitalisent sur leurs avantages d'échelle ; cependant, elles sont de plus en plus challengées par des startups axées sur la technologie et des partenariats stratégiques qui perturbent les opérations traditionnelles. Le marché reste très concurrentiel, les principaux acteurs canalisant constamment des investissements significatifs en recherche et développement pour maintenir leur domination. La tendance continue à la consolidation souligne l'accent mis par le secteur sur l'amélioration de l'efficacité opérationnelle et l'intégration de capacités technologiques avancées pour répondre efficacement aux demandes évolutives du marché.
Avec des avancées technologiques rapides et une demande croissante de solutions innovantes, le marché évolue vers une concurrence basée sur les plateformes. Des entreprises telles que Ginkgo Bioworks développent activement leurs partenariats tout au long de la chaîne de valeur de la recherche et du développement. En tirant parti de la biologie synthétique, elles visent à raccourcir les délais de développement des produits et à réduire les risques de commercialisation. Ces collaborations favorisent non seulement l'échange de connaissances et l'optimisation des ressources, mais accélèrent également l'innovation dans les applications biotechnologiques dans un large éventail de secteurs, faisant avancer le marché.
La fermentation de précision, notamment pour les applications alimentaires, représente un domaine de croissance significatif, offrant des opportunités de développer des alternatives protéiques durables et des ingrédients fonctionnels. Des entreprises comme Biomatter sont à la pointe de l'innovation, introduisant des plateformes d'optimisation enzymatique alimentées par l'intelligence artificielle qui remettent en question les méthodologies traditionnelles de recherche et développement. Ces avancées permettent un développement plus rapide des produits et améliorent l'efficacité des procédés. Les nouveaux entrants sur le marché adoptent des bactéries extrémophiles et des techniques de fermentation innovantes pour résoudre des problèmes critiques tels que la pénurie d'eau et la consommation d'énergie. Pendant ce temps, les entreprises établies répondent à ces perturbations en poursuivant des acquisitions et en concluant des accords de licence technologique, s'assurant de maintenir leur avantage concurrentiel dans ce paysage de marché en évolution rapide et dynamique.
Leaders du Secteur de la Biotechnologie Blanche
-
Lonza Group Ltd
-
International Flavors & Fragrances Inc.
-
Corbion NV
-
DSM-Firmenich AG
-
BASF SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Biotechnologie Blanche Entreprises couvertes dans ce rapport
- Lonza Group Ltd
- International Flavors & Fragrances Inc.
- Corbion NV
- DSM-Firmenich
- BASF SE
- Evonik Industries AG
- Laurus Labs
- BioSynth (EUCODIS Bioscience GmbH)
- Novozymes A/S
- Archer-Daniels-Midland Company
- Cargill, Incorporated
- Danimer Scientific
- Shree Renuka Sugars Limited
- Cosan SA
- Chevron (The Renewable Energy Group)
- Henan Alfa Chemical Co., Ltd.
- Amano Enzyme Inc
- Advanced Enzyme Technologies Ltd.
- Lesaffre International
- K-Genix Group (Lumis Biotech pvt ltd)
Opportunités de marché et perspectives d'avenir
Les autorisations réglementaires et les investissements en capacité élargissent la voie de commercialisation pour les ingrédients alimentaires et d'alimentation animale issus de la fermentation, dépassant les volumes pilotes pour aller vers un approvisionnement reproductible. En Europe, les autorisations 2026 dans le cadre des réglementations sur les nouveaux aliments et les additifs pour l'alimentation animale, notamment le lacto-N-tétraose (LNT) produit par une souche dérivée d'Escherichia coli K-12 MG1655 (février 2026) et l'autorisation de nouvel aliment par l'UE pour l'ingrédient à base de mycélium Fermotein de The Protein Brewery (juin 2026), offrent des voies concrètes pour intégrer les ingrédients fonctionnels issus de la fermentation dans les applications grand public. Cette avancée réglementaire crée une marge de manœuvre pour les fournisseurs d'ingrédients et les formulateurs afin de développer des portefeuilles d'oligosaccharides du lait humain (HMO), de protéines de mycélium et d'autres produits biochimiques spécialisés, où la différenciation des produits dépend d'une identité documentée, de la sécurité et de spécifications cohérentes.
Du côté de la fabrication, l'investissement se concentre sur des pôles biotechnologiques intégrés et des constructions à l'échelle commerciale qui répondent à l'écart de mise à l'échelle entre la R&D et les volumes de marché. Kerry a ouvert une installation de fabrication biotechnologique élargie à Carrigaline, en Irlande (janvier 2026) pour augmenter la production industrielle d'enzymes lactase destinées aux produits laitiers sans lactose, soutenant la reformulation par les enzymes et l'efficacité de traitement dans l'alimentation et les boissons. Dans le domaine des protéines sucrées, Pentasweet a lancé en mars 2026 la construction d'une installation de production de brazzéine à l'échelle commerciale à Vilnius, en Lituanie, soutenue par un investissement de 65 millions d'euros, visant une mise en exploitation au premier semestre 2027. Parallèlement à des signaux de financement public tels que la subvention de l'European Innovation Council Accelerator accordée à Vivici (juin 2026) pour la mise à l'échelle des protéines laitières issues de la fermentation de précision, ces mouvements pointent vers des opportunités en matière d'accès à la capacité (CDMO et co-fabrication), de systèmes d'ingrédients prêts à l'application (stabilisants, enzymes, protéines fonctionnelles) et de mise à l'échelle spécifique aux régions en Europe et en Amérique du Nord, où les voies réglementaires et l'infrastructure industrielle sont plus établies.
Développements industriels récents dans Marché de la Biotechnologie Blanche
- Juin 2026 : IFF a lancé Danisco Grindsted DuoGel, un système stabilisant pour les bonbons gélifiés à base végétale en Europe, au Moyen-Orient et en Afrique. Le lancement vise la performance de texture et la robustesse de transformation dans un format de confiserie à forte croissance où la fonctionnalité des ingrédients peut différencier les produits finis. Il renforce également le rôle des systèmes de texturation et de formulation issus de la biotechnologie face à une demande orientée vers des étiquettes végétales et à additifs réduits.
- Mai 2026 : IFF a conclu un accord pour vendre son activité Food Ingredients à CVC pour environ 4,3 milliards USD. La transaction remodèle la dynamique concurrentielle en transférant un portefeuille d'ingrédients à grande échelle vers une propriété de capital-investissement, avec une marge pour un investissement ciblé et un repositionnement du portefeuille. Pour les catégories liées à la fermentation et aux enzymes, cette cession met en évidence une spécialisation croissante des grands fournisseurs à travers les biosciences, les arômes et les plateformes d'ingrédients.
- Novembre 2024 : IFF a lancé TEXSTAR, une solution de texturation enzymatique pour les produits laitiers et fermentés à base végétale. En convertissant le saccharose en poly- et oligosaccharides pendant la fermentation, la solution améliore la texture et les attributs sensoriels sans recourir à des stabilisants supplémentaires. Cela étend le traitement piloté par les enzymes en tant que levier pour la reformulation à étiquette propre et l'amélioration des performances dans les applications alimentaires fermentées.
Marché de la Biotechnologie Blanche Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché de la biotechnologie blanche est défini ici comme le chiffre d'affaires généré par les produits de la biotechnologie industrielle et les procédés biologiques habilitants utilisés pour fabriquer des carburants, des produits chimiques, des matériaux et des enzymes à des fins industrielles et grand public dans les principales régions.
Exclusions du périmètre : ce dimensionnement exclut les activités de recherche purement à l'échelle du laboratoire et les domaines de la biotechnologie non industrielle qui ne se traduisent pas par une valeur de production commerciale.
Aperçu de la Segmentation
- Par Type
- Biocarburants
- Biomatériaux
- Biochimiques
- Enzymes Industrielles
- Par Application
- Bioénergie
- Produits Pharmaceutiques
- Alimentation et Boissons
- Alimentation Animale
- Autres Applications
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays-Bas
- Suède
- Pologne
- Belgique
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Viêt Nam
- Indonésie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Pérou
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Émirats Arabes Unis
- Arabie Saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour définir les frontières du marché, établir les premiers points de contrôle de l'offre et de la demande, et aligner les définitions entre les types et les utilisations finales. Nous nous appuyons généralement sur des sources publiques telles que les statistiques bioénergie du DOE américain, les ensembles de données sur les carburants renouvelables et les émissions de l'EPA américaine, les tableaux de production industrielle et de commerce d'Eurostat, les indicateurs industriels de l'OCDE et les données agricoles et d'alimentation animale de la FAO pour comprendre la disponibilité des intrants et les signaux de consommation en aval.
Pour relier ces indicateurs à la valeur du marché, nous examinons également les rapports annuels des entreprises et les présentations aux investisseurs, les publications des associations sur les produits biosourcés, et la couverture de presse réputée des ajouts de capacité et des démarrages d'usines. Lorsqu'il était nécessaire de standardiser le contexte financier au niveau des entreprises, nous avons utilisé des abonnements permettant d'accéder aux données financières et au renseignement sur les entreprises, aux recherches de brevets et aux vues des importations-exportations au niveau des expéditions pour la vérification croisée des flux. Ces exemples ne sont pas exhaustifs, et d'autres sources ont également été consultées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la validation de ce qui est réellement produit et consommé dans les biocarburants, les biochimiques, les biomatériaux et les enzymes industrielles, et sur la façon dont les prix et la composition évoluent par région. Nous avons échangé avec un ensemble de producteurs, de distributeurs, de spécialistes des technologies et des procédés, et d'utilisateurs en aval dans les applications liées à l'énergie, à l'alimentation et aux boissons, à l'alimentation animale et à la pharmacie, puis nous avons utilisé ces contributions pour combler les lacunes laissées par les ensembles de données publiques et pour tester les facteurs de conversion et les hypothèses d'adoption.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 14 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 30 % |
| Acteurs plus petits : 18 % | Responsables : 44 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a débuté par une reconstruction descendante dans laquelle les signaux de production industrielle et de consommation ont été traduits en valeur de marché à l'aide de répartitions par type et par application, puis normalisés entre les régions. Nous avons corroboré le modèle par des approximations ascendantes sélectives, telles que des agrégations de chiffre d'affaires de fournisseurs échantillonnés, des vérifications de capacité et d'utilisation pour les principales voies de production biosourcée, et des fourchettes de prix de vente moyens échantillonnés multipliés par les volumes implicites, avec des ajustements lorsque des écarts apparaissaient.
Les données pratiques qui ont façonné les totaux comprenaient les mandats de mélange de biocarburants et les volumes de carburants renouvelables, la capacité de fermentation installée et la capacité de production d'enzymes, la disponibilité et l'orientation des prix des matières premières (par exemple, les intrants liés au sucre et à l'amidon), les mouvements d'importation-exportation des intermédiaires biosourcés pertinents, et la demande des utilisateurs finaux provenant des applications alimentaires, d'alimentation animale et de bioénergie. Les prévisions reposaient principalement sur une analyse de scénarios, étant donné que le soutien politique, les cycles des matières premières et le calendrier de montée en puissance peuvent évoluer rapidement, et les fourchettes de scénarios étaient ancrées par le consensus d'experts sur les ajouts de capacité et le rythme d'adoption. Lorsque les données ascendantes manquaient pour les marchés plus petits, des parts proxy ont été appliquées sur la base de l'intensité des échanges et des indicateurs de production industrielle, puis revérifiées par des entretiens.
Cycle de Validation des Données et de Mise à Jour
Les estimations ont été validées par triangulation entre des signaux indépendants, suivie de vérifications des écarts à la recherche de valeurs aberrantes entre les régions, les types et les répartitions par utilisation finale. Lorsqu'un chiffre s'écartait trop de la logique de capacité de production ou des marqueurs de demande liés aux politiques, nous avons réexaminé les hypothèses et, si nécessaire, recontacté des experts pour clarifier ce qui avait changé.
Avant la validation finale, le modèle est examiné par étapes afin que les conversions d'unités, le calendrier des devises et les hypothèses de composition restent cohérents. L'histoire finale est ensuite vérifiée par rapport aux développements récents tels que les démarrages d'usines et les mises à jour des politiques. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Comparaison du Dimensionnement du Marché de la Biotechnologie Blanche par Mordor Intelligence avec d'Autres Estimations Publiées
Les tailles de marché publiées pour la biotechnologie blanche peuvent varier considérablement car le terme est utilisé différemment selon les sources, et parce que l'année de base sélectionnée et la logique de tarification ne sont pas toujours alignées. Les différences proviennent également du fait que les enzymes industrielles sont comptabilisées ou non comme un pool de revenus autonome, de la façon dont la valeur des biocarburants est traitée (valeur de production par rapport à la valeur de détail en aval), et de la rapidité avec laquelle les montées en puissance des capacités sont supposées se convertir en ventes.
En pratique, les principaux facteurs d'écart sont les choix de périmètre et de conversion, suivis de la rapidité avec laquelle les volumes et l'utilisation liés aux politiques sont supposés évoluer, puis du calendrier des devises pour les totaux multi-régions. Certaines sources s'ancrent sur une seule utilisation finale telle que la bioénergie, tandis que d'autres incluent des produits chimiques et des matériaux biosourcés plus larges, ce qui modifie le total avant même que les hypothèses de croissance ne soient appliquées. Une autre cause fréquente est la cadence d'actualisation, car les nouvelles usines, les accords d'achat ferme et les changements de matières premières peuvent modifier sensiblement la valeur à court terme.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 454,60 milliards USD (2026) | |
| Éditeur Sectoriel A | 375,60 milliards USD (2025) | Utilise une année de base antérieure et un ensemble de produits généralement résumé comme biocarburants, biochimiques et biopolymères, ce qui peut sous-estimer les revenus liés aux enzymes et modifier la composition des prix utilisée pour totaliser le marché. |
| Éditeur Mondial B | 331,55 milliards USD (2025) | S'appuie sur un cadrage plus étroit des produits et des applications dans son dimensionnement principal et applique une fenêtre de croissance différente, de sorte que le calendrier de montée en puissance des capacités et la traduction des volumes politiques peuvent aboutir à une valeur de départ plus faible. |
L'écart dans le tableau s'explique principalement par le choix de l'année de base et par le fait que les enzymes et certaines valeurs d'intermédiaires biosourcés sont entièrement comptabilisées ou partiellement traitées comme des intrants habilitants. En liant les totaux aux vérifications de capacité et de volume liés aux politiques et en maintenant la cartographie des types et des applications cohérente entre les régions, ces choix de dimensionnement restent traçables et reproductibles, et c'est l'approche appliquée par Mordor Intelligence.
Questions Clés Répondues dans le Rapport
À quel rythme le marché de la biotechnologie blanche devrait-il croître entre 2026 et 2031 ?
Le marché de la biotechnologie blanche devrait se développer à un TCAC de 5,02 % de 2026 à 2031, portant sa valeur à 580,82 milliards USD.
Quel segment génère actuellement le plus grand chiffre d'affaires dans la biotechnologie blanche ?
La bioénergie, portée par le mélange d'éthanol et le diesel renouvelable, a représenté 42,39 % du chiffre d'affaires de 2025.
Quel est le domaine d'application à la croissance la plus rapide pour les solutions de biotechnologie blanche ?
L'alimentation et les boissons arrivent en tête avec un TCAC attendu de 7,21 %, les enzymes permettant une reformulation à étiquette propre et des économies d'énergie.
Quelle région ajoutera la plus grande demande incrémentale d'ici 2031 ?
L'Asie-Pacifique devrait croître à 8,22 % jusqu'en 2031, le TCAC régional le plus élevé, porté par la Chine et l'Inde.