
Taille et part du marché Web3
Analyse du marché Web3 par Mordor Intelligence
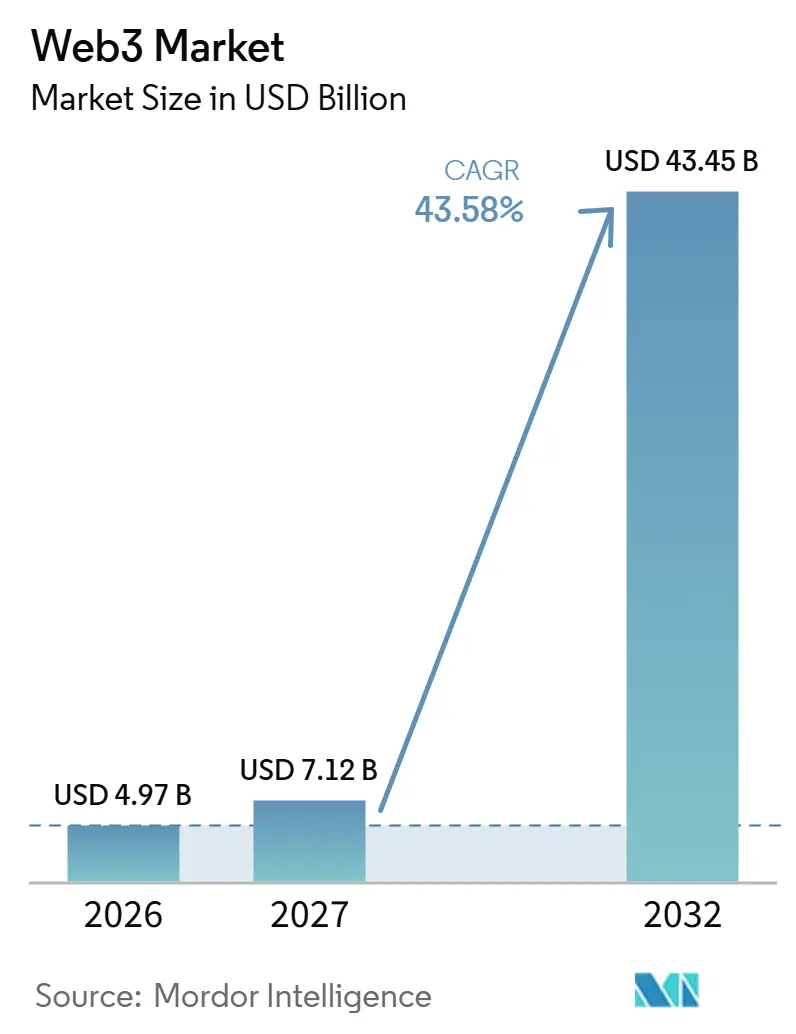
La taille du marché Web3 était évaluée à 4,97 milliards USD en 2026 et devrait croître de 7,12 milliards USD en 2027 pour atteindre 43,45 milliards USD d'ici 2032, à un CAGR de 43,58 % durant la période de prévision (2027-2032).
L'utilisation des paiements en stablecoins par les entreprises et les échanges décentralisés actifs créent une demande de services applicatifs traitant des activités financières récurrentes. Des coûts d'exécution plus faibles peuvent élargir les cas d'usage viables, reliant cette demande aux applications construites autour d'actions fréquentes à faible valeur. Au Brésil, des règles plus claires pour les prestataires de services peuvent rendre l'entrée sur le marché plus accessible, bien que les contraintes de conformité transfrontalière limitent l'économie de l'expansion. Les plateformes concurrentes peuvent répondre en combinant la distribution d'utilisateurs avec des fonctions financières spécialisées et des données vérifiables. Étant donné qu'une interruption de sécurité peut stopper simultanément toutes les fonctions d'une application, l'activité génératrice de revenus dépend de la capacité des prestataires à contenir le risque contractuel à mesure que l'utilisation s'intensifie.
Principaux enseignements du rapport
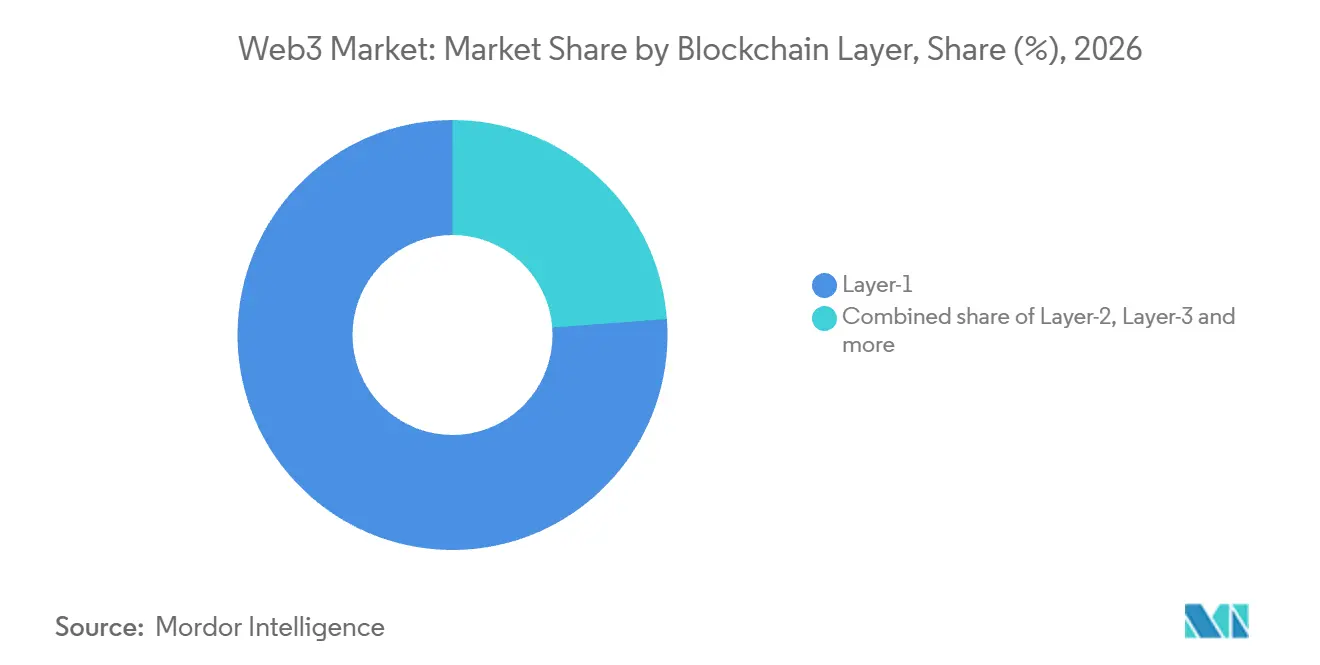
- Par couche blockchain, la Couche 1 détenait une part de marché Web3 de 76,19 % en 2026, tandis que la Couche 3 devrait être le segment à la croissance la plus rapide avec un CAGR de 46,9 % durant 2027-2032.
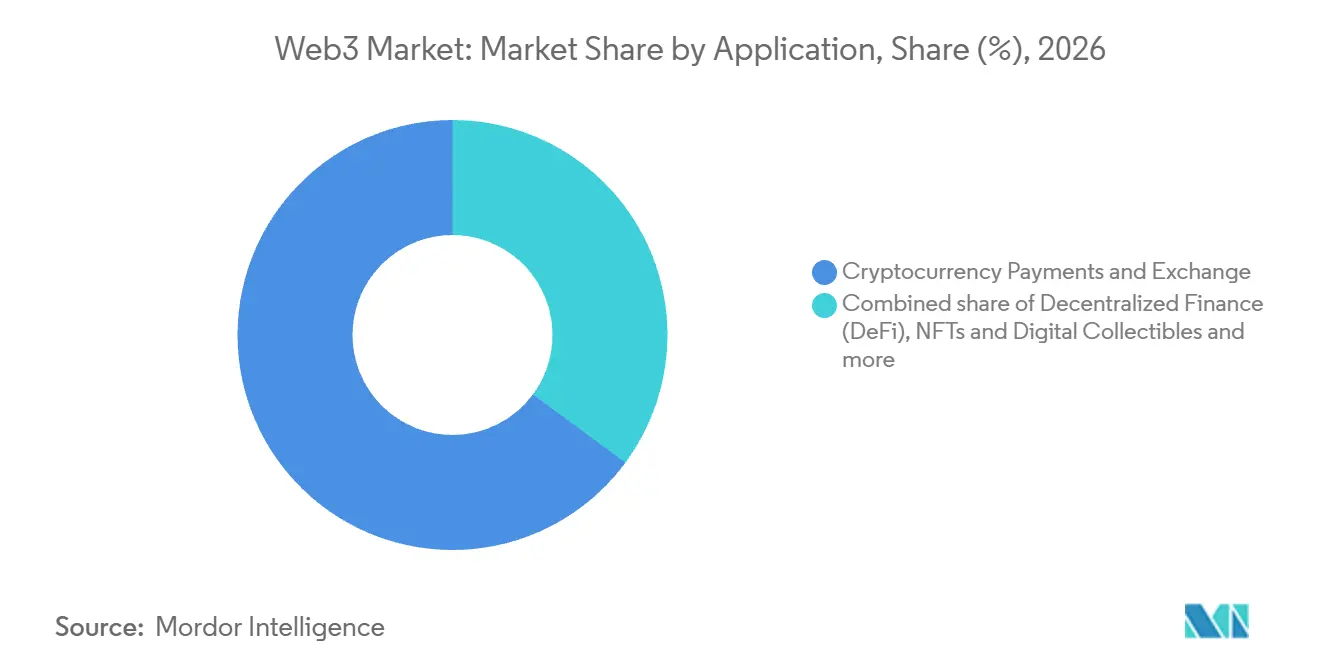
- Dans les applications, les paiements et échanges en cryptomonnaies détenaient une part de 64,87 % de la taille du marché Web3 en 2026, la finance décentralisée devant connaître la croissance la plus rapide avec un CAGR de 44,5 % durant 2027-2032.
- Dans les secteurs d'utilisation finale, le BFSI était en tête avec une part de 37,56 % en 2026, et le commerce électronique et la vente au détail devrait être le segment à la croissance la plus rapide avec un CAGR de 45,6 % durant 2027-2032.
- Pour les modèles de déploiement, les chaînes publiques / sans autorisation détenaient une part de 83,38 % en 2026, tandis que les chaînes consortium / hybrides devraient connaître la croissance la plus rapide avec un CAGR de 45,7 % durant 2027-2032.
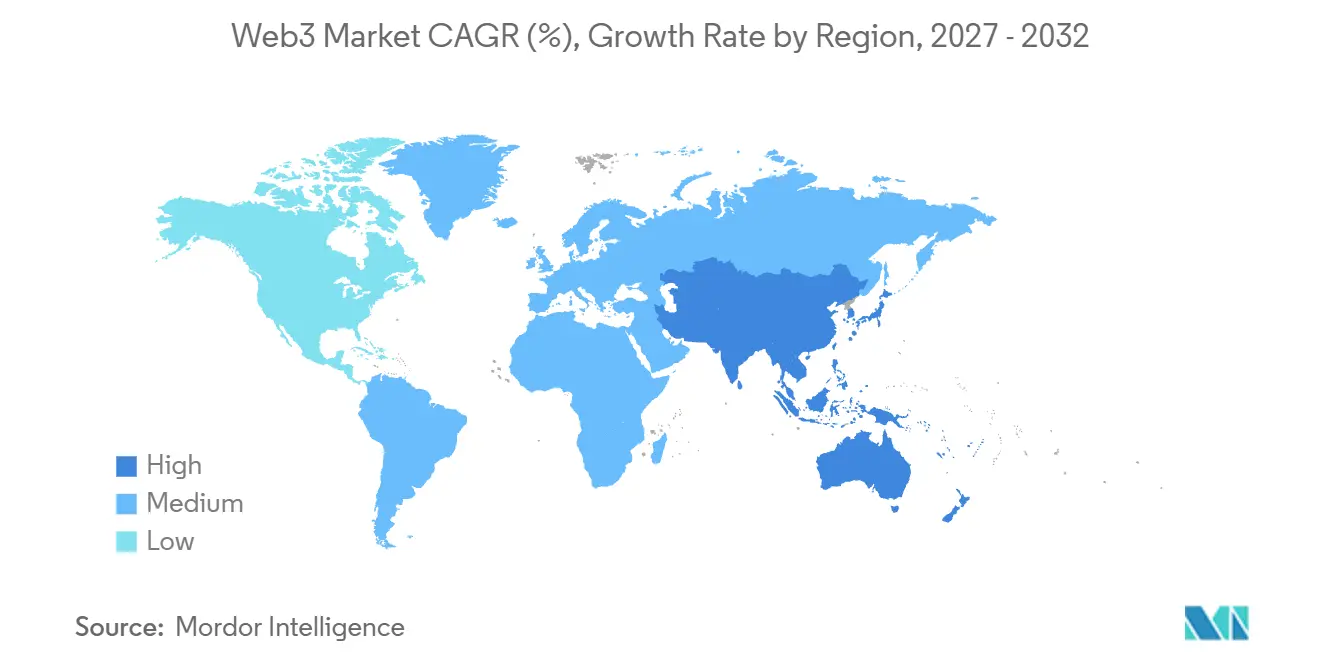
- Géographiquement, l'Amérique du Nord détenait une part de 38,68 % en 2026, l'Asie-Pacifique devant connaître la croissance la plus rapide avec un CAGR de 46,4 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption croissante de la blockchain par les entreprises | +14% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| Hausse des transactions DeFi et NFT | +12% | République de l'Inde | Court terme (≤ 2 ans) |
| Clarté réglementaire croissante dans les économies du G20 | +10% | Brésil et Union européenne | Moyen terme (2-4 ans) |
| La mise à l'échelle de la Couche 2 réduit les coûts de transaction | +9% | Mexique, Allemagne, France et Hong Kong | Court terme (≤ 2 ans) |
| Intégration gouvernementale des identités décentralisées | +4% | Royaume du Bhoutan | Long terme (≥ 4 ans) |
| Agents d'IA composables dans les infrastructures Web3 | +2% | République de Singapour | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de la blockchain par les entreprises
L'adoption par les entreprises soutient à la fois les travaux de mise en œuvre et les services continus, mais ces opportunités dépendent du degré d'avancement d'une application. Dans l'enquête de Coinbase Global Inc. de 2025, environ 60 % des dirigeants du Fortune 500 ont déclaré que leurs entreprises travaillaient sur des initiatives blockchain. Cette activité crée un pipeline de mise en œuvre adressable sans faire de chaque initiative un déploiement opérationnel. Dans l'enquête de Ripple Labs Inc. au début de 2026, 31 % des répondants fintech ont déclaré utiliser des stablecoins pour collecter des paiements pour leurs clients. Cet usage opérationnel plus ciblé donne aux fournisseurs de services de paiement une fonction concrète autour de laquelle développer un support de transaction continu, plutôt que de s'appuyer entièrement sur de nouveaux projets de mise en œuvre. La position commerciale la plus solide combine l'accès aux travaux de développement en entreprise avec les services requis après le démarrage d'une application de paiement.
Hausse des transactions DeFi et NFT
Les services à forte intensité de transactions créent une demande d'infrastructure par une activité répétée plutôt que par les seules valorisations de jetons. CoinGecko a rapporté que le volume d'échanges parmi les 10 premières bourses décentralisées au comptant a doublé pour atteindre 3,6 milliards USD en 2025, contre 1,8 milliard USD en 2024.[1] Par ailleurs, DappRadar a comptabilisé 10,1 millions de transactions NFT suivies en octobre 2025, son nombre mensuel le plus élevé de cette année. La mesure des échanges indique un flux de valeur plus important, tandis que le nombre de NFT pointe vers une activité d'exécution substantielle sur des transactions enregistrées individuellement. Les fournisseurs d'applications peuvent répondre à ces différentes charges de travail par des fonctionnalités de trading ou des services de transactions de collections, créant des sources distinctes de demande d'infrastructure. Les fournisseurs bénéficient commercialement lorsque l'utilisation répétée soutient des services payants, la valeur des transactions et le nombre d'activités informant différentes opportunités de revenus.
Clarté réglementaire croissante dans les économies du G20
Des règles définies pour les prestataires de services permettent aux entreprises d'évaluer une voie d'entrée même lorsque la conformité reste exigeante. La Résolution BCB n° 520 du Brésil, entrée en vigueur le 2 février 2026, régit les sociétés de services d'actifs virtuels et les services offerts par d'autres institutions autorisées par la banque centrale. Ce cadre donne aux prestataires potentiels une catégorie réglementaire spécifiée à partir de laquelle structurer une activité. Le Règlement sur les marchés de crypto-actifs (MiCA) de l'Union européenne est applicable depuis le 30 décembre 2024, les règles relatives aux jetons référencés à des actifs et aux jetons de monnaie électronique s'appliquant depuis le 30 juin 2024. Pour les émetteurs et prestataires de services concernés, des exigences d'autorisation et de conduite définies peuvent rendre le travail nécessaire à l'entrée plus évaluable. L'avantage en termes de demande est une voie plus claire pour offrir des services réglementés, tandis que le coût du respect de ces exigences reste un calcul commercial distinct.
La mise à l'échelle de la Couche 2 réduit les coûts de transaction
Des frais d'exécution plus faibles élargissent la gamme d'interactions à faible valeur que les développeurs d'applications peuvent économiquement mettre en chaîne. La mesure médiane des frais calculant la moyenne des médianes quotidiennes sur Arbitrum, Base et Optimism est passée de 0,180219 USD au T1 2024 à 0,001512 USD au T1 2026. Pour les services nécessitant des actions répétées des utilisateurs, cette réduction peut rendre la fréquence des transactions moins pénalisante sans modifier la valeur de chaque action. Les développeurs peuvent donc envisager des fonctions de paiement plus granulaires sans que les frais n'absorbent la même proportion de leur valeur. Les prestataires sensibles aux frais ont également plus de marge pour regrouper les interactions dans un service récurrent au lieu de récupérer les coûts séparément à chaque action. Les fournisseurs d'infrastructure ont alors besoin de revenus de services pouvant croître avec une activité applicative utile à mesure que l'exécution elle-même devient moins coûteuse.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Charge de conformité multi-juridictionnelle en évolution | -3% | Pays membres de l'Union européenne | Moyen terme (2-4 ans) |
| Exploits de contrats intelligents très médiatisés | -2% | Îles Caïmans | Court terme (≤ 2 ans) |
| Examen de la consommation énergétique sous l'angle ESG | -1.5% | Pays membres de l'Union européenne | Long terme (≥ 4 ans) |
| Dépendance à quelques passerelles d'infrastructure (ex. : hubs RPC) | -1% | États-Unis, Allemagne, Finlande et France | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Charge de conformité multi-juridictionnelle en évolution
L'expansion transfrontalière peut faire de la maintenance réglementaire un coût récurrent plutôt qu'une condition ponctuelle d'entrée. Dans son rapport annuel 2025, BitGo Holdings a indiqué que ses activités mondiales l'exposaient à des règles complexes en matière de services financiers et à des dépenses de conformité administrative. Il a également identifié des coûts associés aux examens, audits, enquêtes et éventuelles mesures d'exécution. Par ailleurs, BitGo a averti que le maintien et le renouvellement des approbations pourraient nécessiter des changements opérationnels coûteux ou retarder, voire empêcher, les expansions prévues. Pour un fournisseur de services d'actifs numériques, ces exigences conditionnelles font dépendre l'économie de l'ajout d'une juridiction en partie d'obligations qui persistent après l'autorisation initiale. Même lorsque la demande des clients soutient l'entrée, les travaux réglementaires récurrents et les éventuels changements opérationnels peuvent augmenter le chiffre d'affaires nécessaire pour justifier l'expansion.
Exploits de contrats intelligents très médiatisés
Les exploits de contrats intelligents peuvent réduire immédiatement la capacité de service utilisable, faisant de la sécurité une condition d'adoption plutôt qu'une fonctionnalité technique distincte. Cork a suspendu tous ses contrats et marchés restants après un exploit de sa version bêta publique DeFi le 28 mai 2025. Pour un opérateur, l'exposition commerciale peut donc s'étendre au-delà du contrat affecté à la disponibilité d'autres fonctions applicatives. L'exploit a extrait 3 761 wstETH du coffre de liquidité wstETH:weETH. Pour Cork, le seul montant drainé est donc une mesure incomplète de la charge opérationnelle, car la perte d'actifs et la disponibilité du service imposent des coûts différents.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par couche blockchain :
mise à l'échelle de la Couche 1 et spécialisation de la Couche 3La Couche 1 représentait une part de 76,19 % de la taille du marché Web3 en 2026. Durant plusieurs jours de forte activité en janvier 2025, Solana Foundation a traité plus de 200 millions de transactions par jour. Certaines applications ont néanmoins subi des glissements de prix et des frais de priorité mal définis lors de ces pics. Cette distinction fait du débit de traitement et du comportement des applications des questions opérationnelles distinctes pour les développeurs gérant des charges de travail à forte activité, même lorsque le réseau sous-jacent absorbe le pic de transactions. Les fournisseurs de Couche 1 peuvent se différencier par leur capacité à absorber une demande concentrée, mais les développeurs d'applications ont également besoin d'une gestion des transactions qui préserve un service utilisable dans ces conditions.
La Couche 3 devrait être le segment à la croissance la plus rapide, avec un CAGR de 46,9 % durant 2027-2032. Dans les 30 jours précédant le 10 juillet 2025, The Lost Glitches, un jeu de cartes sur Xai, un réseau de Couche 3, a enregistré 116 140 portefeuilles et 2,1 millions de transactions. Cette même capture sur 30 jours associe une base de portefeuilles à une charge de travail de transactions plus importante, de sorte que le provisionnement pour les seuls portefeuilles manquerait les actions répétées. Pour ce jeu, une chaîne dédiée n'est commercialement utile que si la valeur de servir ces actions répétées justifie la dépendance opérationnelle supplémentaire.

Par application :
volume de trading et revenus des services financiersLes paiements et échanges en cryptomonnaies constituaient le segment le plus important, avec une part de 64,87 % en 2026. CoinGecko a rapporté 1,65 milliard USD de volume d'échanges au comptant sur les 10 premières bourses centralisées au T3 2026, contre 1,93 milliard USD au T2 2026. Ce déclin coexistait avec une activité de trading substantielle, de sorte qu'une base d'applications établie peut rester importante sans que chaque trimestre ne soit en expansion. Pour les fournisseurs d'infrastructure, une activité d'échange agrégée importante peut soutenir les services d'exécution de trading, tandis que la variation trimestrielle de la charge de travail devient une considération commerciale. L'échelle du segment favorise les prestataires capables de servir les flux de trading établis à travers les variations d'activité, plutôt que de traiter la valeur des transactions comme un revenu de service garanti.
La finance décentralisée (DeFi) devrait être le segment à la croissance la plus rapide, avec un CAGR de 44,5 % durant 2027-2032. Aave Horizon, un marché de prêt adossé à des actifs du monde réel et lancé par Aave Labs, a terminé 2025 avec plus de 570 millions USD de dépôts. Des institutions qualifiées empruntent contre ces actifs, tandis que n'importe qui peut fournir des stablecoins. Aave a séparément déclaré 18,01 millions USD de revenus totaux de protocole au T3 2026. Cette combinaison peut élargir les contreparties de financement disponibles pour les emprunteurs qualifiés, créant une demande de services reliant les garanties institutionnelles à la liquidité en stablecoins.
Par secteur d'utilisation finale :
les institutions financières en tête tandis que le commerce de détail élargit l'accès aux paiementsLa banque, les services financiers et l'assurance (BFSI) représentaient une part de marché Web3 de 37,56 % en 2026. Une enquête de 2026 auprès de 25 institutions financières en Suisse et au Liechtenstein, dont des banques et des prestataires B2B spécialisés, a révélé que 68 % avaient introduit un service en cryptomonnaies.[2] Cette activité de service établie offre aux fournisseurs de technologie financière une voie pour soutenir les institutions qui proposent déjà des actifs numériques. Pour ces acheteurs, l'expansion peut impliquer l'approfondissement d'un service financier existant plutôt que de faire de l'adoption de la blockchain une initiative commerciale entièrement distincte. La garde et le trading étaient chacun proposés par 64 % des institutions interrogées, donnant aux fournisseurs 2 fonctions de service définies autour desquelles développer une infrastructure institutionnelle.
Le commerce électronique et la vente au détail devrait être le segment à la croissance la plus rapide, avec un CAGR de 45,6 % durant 2027-2032. Le 12 juin 2025, Shopify a introduit un paiement USDC en accès anticipé sur Base via les flux de paiement et d'exécution des commandes existants des marchands. L'éligibilité requiert l'activation de Shopify Payments, une région de boutique prise en charge et un représentant de compte dans une région éligible à l'USDC, avec des informations commerciales supplémentaires potentiellement requises. Cette approche peut connecter les paiements blockchain au processus de commande existant d'un marchand au lieu de nécessiter une application de vente au détail distincte. La conception en accès anticipé a permis aux marchands Shopify Payments éligibles d'ajouter l'USDC sans nouvelles intégrations ni passerelles, déplaçant l'obstacle à l'adoption vers l'éligibilité du compte et de la région.
Par modèle de déploiement :
activité publique et flux de travail institutionnels partagésLes chaînes publiques / sans autorisation constituaient le segment le plus important, avec une part de 83,38 % en 2026. Visa a rapporté qu'Ethereum et Polygon représentaient ensemble 85 % du volume de prêt en stablecoins sur chaîne en août 2025. Pour les fournisseurs d'infrastructure au service des prêteurs en stablecoins, cette distribution illustre comment un flux de travail financier peut concentrer la demande de support sur des réseaux publics particuliers. Un service pour les prêteurs peut donc se différencier par la couverture des chaînes utilisées par ses applications, le choix du réseau étant lié à la charge de travail financière qu'il soutient.
Les chaînes consortium / hybrides devraient être le segment à la croissance la plus rapide, avec un CAGR de 45,7 % durant 2027-2032. Le 26 août 2026, UOB et HSBC ont réalisé des transactions transfrontalières en direct en dollars de Hong Kong sur le registre basé sur la blockchain de Swift.[3] Une infrastructure de registre partagé peut donner aux banques participantes un environnement de transaction commun sans que chaque institution n'ait à fournir l'intégralité du service interbancaire de manière indépendante. Ce modèle crée une ouverture pour l'intégration autour du flux de travail banque à banque, la valeur commerciale étant liée aux institutions utilisant l'environnement partagé. Son mécanisme de croissance dépend de la connexion de participants distincts dans un processus financier opérationnel, faisant de la coordination entre institutions un enjeu aussi important qu'une nouvelle augmentation de la capacité de chaîne autonome.
Analyse géographique
Marché du Web3 en Amérique du Nord
L'Amérique du Nord représentait une part de 38,68 % de la taille du marché Web3 en 2026. L'enquête 2025 de State Street auprès de 70 investisseurs institutionnels et propriétaires d'actifs nord-américains a révélé que 39 % considéraient l'architecture des opérations numériques comme partie intégrante de leur stratégie de transformation numérique. Dans la même enquête, plus de la moitié des répondants nord-américains disposaient d'équipes dédiées aux actifs numériques, ce qui peut donner aux fournisseurs un interlocuteur défini au sein de ces institutions. Une minorité significative de ce groupe interrogé offre donc aux fournisseurs une voie vers une refonte opérationnelle plus large, où les outils d'actifs numériques peuvent être intégrés dans un programme de transformation plus vaste.
Marché Web3 en Asie-Pacifique
L'Asie-Pacifique devrait être la géographie à la croissance la plus rapide, avec un CAGR de 46,4 % durant 2027-2032. En janvier 2025, OCBC a lancé des ventes d'obligations tokenisées sur mesure à des investisseurs accrédités d'entreprises à Singapour, et un client a réalisé sa première transaction d'actifs tokenisés via la plateforme blockchain de la banque. Les obligations ont été émises et transférées vers un portefeuille client détenu en garde par OCBC. Dans un autre développement à Singapour en octobre 2025, l'Autorité monétaire de Singapour a indiqué que les institutions financières participantes avaient traduit les enseignements du projet pilote sur le dollar de Singapour numérique en offres commerciales prêtes pour le marché. Le règlement le jour même d'OCBC, contre les 5 jours habituels pour les transactions obligataires traditionnelles, donne aux banques une raison de combiner l'émission et la garde, ce qui lie la demande des fournisseurs aux plateformes gérées par les banques.
En Amérique du Sud, des interlocuteurs du secteur au Brésil ont décrit les stablecoins comme un outil commercial pour la liquidité et les transferts transfrontaliers, tandis que le système Pix largement utilisé les rend moins importants pour les paiements quotidiens des consommateurs. En Europe, l'adoption populaire et les flux de transferts de fonds ont contribué à alimenter l'expansion des cryptomonnaies en Ukraine durant juillet 2024 à juin 2025. Au Moyen-Orient et en Afrique, l'activité en cryptomonnaies des Émirats arabes unis en 2024-2025 comprenait une croissance des transactions institutionnelles et une expansion de l'activité des services marchands sur toutes les tailles de transferts au détail. Par ailleurs, l'Afrique subsaharienne a enregistré une forte activité de cryptomonnaies de pair à pair durant les 12 mois se terminant le 30 juin 2026. Ces différences favorisent des services distincts pour la liquidité des entreprises, les utilisateurs de transferts de fonds et les transactions institutionnelles, plutôt qu'une proposition de paiement unique appliquée uniformément dans ces géographies.
Cadre réglementaire et perspectives
Les juridictions sélectionnées diffèrent dans les voies d'entrée et les obligations continues auxquelles font face les prestataires de services de crypto-actifs financiers. Les États-Unis ont promulgué le GENIUS Act le 18 juillet 2025, ses restrictions générales sur les stablecoins de paiement étant soumises à un calendrier d'entrée en vigueur conditionnel. La date d'entrée en vigueur générale est la plus proche entre 18 mois après la promulgation ou 120 jours après que les principaux régulateurs fédéraux publient les règles de mise en œuvre définitives. Pour les prestataires de services, l'attractivité de la politique dépend donc à la fois d'une voie disponible vers une activité réglementée et des obligations attachées à son utilisation.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Argentine |
|---|---|---|---|---|
| Autorité principale | Bureau du contrôleur de la monnaie (OCC) pour les catégories d'émetteurs spécifiées | BaFin | Banque populaire de Chine et autorités co-émettrices | Commission nationale des valeurs mobilières (CNV) |
| Instruments clés ou orientation | GENIUS Act promulgué, avec date d'entrée en vigueur générale conditionnelle | Autorisation MiCA et passeportage européen basé sur notification | Avis conjoint sur les monnaies virtuelles de 2021 | RG 1172/2026, en vigueur le 16 octobre 2026 |
| Effet commercial | Cadre d'autorisation pour les émetteurs de stablecoins de paiement couverts | Accès aux services de l'UE après autorisation et notification | Activités d'échange, d'émission et d'intermédiation spécifiées interdites | Procédures révisées pour les prestataires, avec rapports récurrents à partir du 1er novembre 2026 |
| Attractivité actuelle de la politique | Moyen | Élevé | Faible | Moyen |
| Orientation future de l'attractivité de la politique | En durcissement | Sans changement | Sans changement | En durcissement |
| Source: Mordor Intelligence | ||||
La note américaine équilibre une voie d'entrée définie pour les émetteurs avec des conditions opérationnelles plus strictes à mesure que la mise en œuvre progresse, notamment une règle finale de l'OCC attendue d'ici novembre 2026. La voie d'autorisation de la BaFin allemande est inchangée, étant donné que les recommandations de l'Autorité bancaire européenne du 24 septembre 2026 sur les prêts en crypto-actifs et les stablecoins multi-émetteurs ne sont pas contraignantes, et que la consultation de révision MiCA de la Commission européenne s'est clôturée le 30 septembre 2026, ne laissant tout amendement qu'à l'état de possibilité. L'interdiction chinoise sur les activités spécifiées de monnaies virtuelles restreint l'entrée, et la réaffirmation des autorités en novembre 2025 fournit une base pour anticiper une continuité. Les révisions procédurales de l'Argentine visent à simplifier et harmoniser le cadre des prestataires, tandis que des rapports récurrents sur les clients, les transactions et la garde sont prévus pour s'appliquer aux prestataires enregistrés à partir du 1er novembre 2026.
Étapes de la chaîne de valeur
La capture de valeur diffère selon l'accès aux nœuds, la livraison de données et le traitement des transactions, car chacun fournit une partie différente du fonctionnement d'une application. Amazon Web Services Inc. facture les nœuds pairs Ethereum, le stockage de nœuds et les requêtes API, avec des prix variant selon la région AWS. Ce modèle sépare la capacité d'infrastructure de l'activité de requêtes, permettant aux fournisseurs d'accès de facturer plus que la seule transaction finale. Les services d'oracle et de traitement des transactions ajoutent d'autres points de facturation à mesure que les applications consomment des informations externes et exécutent des activités sur chaîne.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Accès aux nœuds et aux API | Fournisseurs d'infrastructure blockchain tels que Amazon Web Services Inc. et Alchemy Insights Inc. | Frais de nœud, de stockage et de requêtes AWS, variant selon la région AWS | Dépendance à une infrastructure de nœuds accessible | Maintenir des options alternatives d'accès aux nœuds et de capacité |
| Agrégation et livraison de données | Fournisseurs d'infrastructure oracle tels que Chainlink Labs Ltd. | Revenus du réseau provenant de l'adoption par les entreprises et de l'utilisation des services sur chaîne | Dépendance à l'agrégation et à la livraison des données d'entrée | Combiner plusieurs sources de données via une agrégation indépendante |
| Traitement des transactions | Opérateurs blockchain de Couche 2 tels que Coinbase Global Inc. via Base basé sur Ethereum | Frais de séquenceur Coinbase pour chaque transaction Base traitée | Dépendance au séquençage des transactions | Préparer des procédures de récupération autour du séquençage et du statut des transactions |
| Source: Mordor Intelligence | ||||
Les flux de données Chainlink utilisent des nœuds indépendants pour agréger les informations des fournisseurs de données et mettre les rapports d'oracle à la disposition des contrats intelligents. Cette division fait de la diversité des sources et de l'agrégation des préoccupations de résilience distinctes de la disponibilité de l'infrastructure d'accès aux nœuds. À mesure que les applications se développent, la continuité dépend de la résolution de chaque dépendance opérationnelle plutôt que de supposer qu'une plus grande capacité d'accès fournit également des données fiables et un séquençage des transactions. Pour les fournisseurs facturant par requête ou par transaction, une utilisation accrue des applications crée une opportunité de revenus directe via les frais d'API AWS ou les frais de séquenceur Base de Coinbase Global Inc.
Paysage concurrentiel
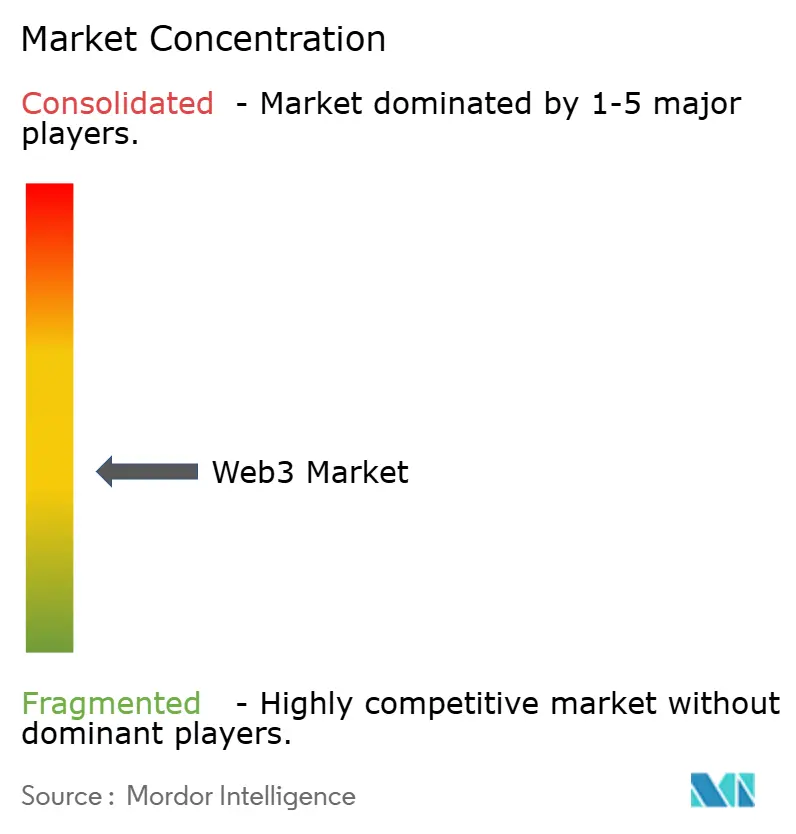
La concurrence s'étend aux plateformes de trading, aux logiciels de portefeuille, aux réseaux blockchain et aux services de données, produisant une structure segmentée avec de grandes passerelles de distribution. Binance Holdings Ltd. exploite des services de trading et de découverte Web3, tandis que Coinbase Global Inc. exploite une plateforme de cryptomonnaies. ConsenSys Software Inc. développe des logiciels Ethereum, Polygon Labs Ltd. développe une infrastructure blockchain, et Chainlink Labs Ltd. fournit des services de données et d'interopérabilité. Binance Alpha 2.0 a traité plus de 1 milliard USD de volume de trading et a intégré plus de 17 millions d'utilisateurs en 2025. Une telle échelle de distribution peut favoriser les plateformes intégrées pour atteindre les utilisateurs, tandis que les spécialistes de l'infrastructure peuvent concourir pour des fonctions applicatives particulières sans posséder l'intégralité de la relation de trading.
L'acquisition finalisée par Coinbase Global Inc. de la bourse de dérivés de cryptomonnaies Deribit le 14 août 2025 illustre l'expansion par la propriété d'une autre plateforme de trading. Intégrer cette capacité dans une plateforme plus large crée une opportunité de servir des instruments supplémentaires via une relation commerciale existante, plutôt que de devoir conquérir chaque relation à nouveau. ConsenSys Software Inc. a annoncé son acquisition du fournisseur d'infrastructure de gestion de clés et de portefeuilles intégrés Web3Auth le 2 juin 2025, tandis que la mise à niveau du réseau principal Rio de Polygon Labs Ltd. a été lancée le 8 octobre 2025, ciblant environ 5 000 transactions par seconde dans sa conception de production de blocs. L'intégration des portefeuilles et le débit de paiement donnent ainsi aux spécialistes des fonctions applicatives distinctes à fournir, tandis que Coinbase Global Inc. ajoute des instruments de trading au sein de sa plateforme plus large.
Les titres tokenisés réglementés créent un test concurrentiel que la seule capacité d'exécution ne peut résoudre. Au T3 2025, la bourse réglementée par l'UE 21X est entrée en service avec une intégration Chainlink Labs Ltd. fournissant des données de marché en temps réel et vérifiables sur chaîne via Polygon Labs Ltd. Ce déploiement place la livraison de prix dans un flux de travail de bourse, donnant à l'infrastructure de données un rôle commercial distinct de l'exploitation de la plateforme. Il montre également une voie pour les prestataires spécialisés de participer à des applications financières réglementées sans devenir eux-mêmes la bourse. L'ouverture pour les challengers est donc de fournir des données vérifiables dans des applications réglementées, où une large base d'utilisateurs ne fournit pas par elle-même chaque composant nécessaire au fonctionnement du service.
Leaders du secteur Web3
-
Binance Holdings Ltd.
-
Coinbase Global Inc.
-
ConsenSys Software Inc.
-
Polygon Labs Ltd.
-
Chainlink Labs Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché Web3 Entreprises couvertes dans ce rapport
- Binance Holdings Ltd.
- Coinbase Global Inc.
- ConsenSys Software Inc.
- Polygon Labs Ltd.
- Chainlink Labs Ltd.
- Amazon Web Services Inc.
- QuickNode
- Alchemy Insights Inc.
- Biconomy Labs Pte. Ltd.
- Moralis AB
- Decentralized Wireless Foundation, Inc. (Helium Foundation)
- Ripple Labs Inc.
- Kraken Digital Asset Exchange
- OKX FinTech Co. Ltd.
- Animoca Brands Corp. Ltd.
- Solana Foundation
- Circle Internet Financial LLC
- Dapper Labs Inc.
- Immutable Pty Ltd.
Principales opportunités pour les acteurs du marché
Les opportunités d'intégration en gros couvrent la connectivité de règlement, les flux de travail des émetteurs et les contrôles de registre côté banque. L'Eurosystème a lancé Pontes le 21 septembre 2026, connectant les plateformes de technologie de registre distribué (DLT) du marché à ses services de règlement d'actifs tokenisés en gros en monnaie de banque centrale. Les banques, les infrastructures de marché, les émetteurs et les investisseurs peuvent utiliser ce service opérationnel, créant plusieurs besoins applicatifs distincts autour de la même base de règlement. Les fournisseurs peuvent répondre à ces besoins par une intégration des flux de travail plutôt que d'exiger que chaque acheteur construise un autre réseau de règlement.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Connectivité de règlement en gros | Règlement opérationnel en monnaie de banque centrale via Pontes | Banques et infrastructures de marché | Connecter les instructions de trading DLT aux flux de travail de règlement | Coordination des processus de plateforme et de règlement | Opérateurs de plateformes DLT et prestataires d'intégration |
| Flux de travail des émetteurs d'actifs tokenisés | L'accès au service de règlement s'étend aux émetteurs et aux investisseurs | Émetteurs et investisseurs | Développer des services de flux de travail d'émission à règlement | Alignement des flux de travail d'actifs avec le règlement en gros | Émetteurs et développeurs de flux de travail financiers |
| Intégration des registres bancaires et de la signature | Chainlink Labs Ltd. a annoncé des travaux de connectivité du registre Swift le 28 septembre 2026 | Banques utilisant des registres de dépôts tokenisés | Connecter l'infrastructure de signature et les contrôles de contrats intelligents | Coordination des systèmes bancaires et des registres distincts | Chainlink Labs Ltd. et prestataires d'intégration bancaire |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est l'intégration des contrôles côté banque autour d'une base de règlement opérationnelle. Les travaux annoncés de Chainlink Labs Ltd. couvraient l'infrastructure de signature de clés des institutions et la gestion des contrats intelligents sur leurs propres registres de dépôts tokenisés et le registre de Swift. Cette portée sépare la disponibilité d'un registre partagé des contrôles nécessaires pour l'utiliser via les systèmes existants d'une institution. Les prestataires peuvent donc se différencier en connectant l'autorité de transaction et les flux de travail applicatifs, plutôt que de considérer le lancement d'un autre registre comme suffisant pour assurer l'adoption bancaire.
Développements industriels récents dans Marché Web3
- Oct 2026 : Ethereum a activé la mise à niveau Glamsterdam sur le réseau de test Sepolia, faisant avancer sa feuille de route de mise à l'échelle de la Couche 1.
- Sep 2026 : Chainlink Labs Ltd. a annoncé des travaux pour connecter les systèmes des institutions financières et l'infrastructure de signature de clés au registre blockchain de Swift.
- Sep 2026 : Circle Internet Financial LLC a lancé le réseau principal public d'Arc, une blockchain ouverte de Couche 1 construite pour les marchés financiers et les mouvements de fonds en temps réel.
Marché Web3 Portée du rapport et méthodologie de recherche
Définition du marché et couverture
Le marché Web3 mesure les dépenses annuelles en infrastructure, plateformes et applications basées sur la blockchain pour les services numériques décentralisés sur les marchés mondiaux. La valeur reflète les revenus des fournisseurs provenant des produits et services Web3 commerciaux, classés par couche blockchain, application, secteur d'utilisation finale, modèle de déploiement et géographie.
Exclusions du périmètre : la valeur principale, la capitalisation boursière ou le volume de trading des cryptomonnaies et autres actifs numériques, les revenus des secteurs clients provenant de produits et services non Web3, et les ventes autonomes d'informatique généraliste, de télécommunications ou d'intrants énergétiques sont exclus.
Aperçu de la segmentation
- Par couche de blockchain
- Couche-1
- Couche-2
- Couche-3
- Par application
- Paiements et échanges en cryptomonnaies
- Finance décentralisée (DeFi)
- NFT et objets de collection numériques
- Jeux Web3 et métavers
- Économie sociale et des créateurs
- Chaîne d'approvisionnement et traçabilité
- Identité et confidentialité
- Par secteur d'utilisation finale
- BFSI
- Commerce électronique et vente au détail
- Médias, divertissement et sports
- Santé et sciences de la vie
- Informatique et télécommunications
- Gouvernement et secteur public
- Par modèle de déploiement
- Chaînes publiques / sans autorisation
- Chaînes privées / avec autorisation
- Chaînes consortiales / hybrides
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques et officielles telles que l'aperçu blockchain du NIST, le matériel sur la Couche 2 d'Ethereum.org, le Projet Atlas de la Banque des règlements internationaux et son bulletin sur la scalabilité blockchain aident à distinguer l'infrastructure, les services applicatifs et les fonctions de mise à l'échelle, et ils informent les signaux de frais, de capacité et d'activité géographique.
Les dépôts d'entreprises, les rapports annuels, les documents destinés aux investisseurs, les publications réglementaires, la presse réputée et les informations publiques sur les produits ou les prix peuvent clarifier les revenus reconnus, l'activité opérationnelle et les changements dans la disponibilité des services. Ces sources sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées incluraient des dirigeants et des spécialistes opérationnels chez des fournisseurs d'infrastructure blockchain, de plateformes et d'applications, ainsi que des utilisateurs dans les services financiers, le commerce de détail, les médias, la santé, la technologie et le gouvernement. Leurs témoignages permettraient de tester les estimations secondaires des revenus reconnus des services Web3, des prix, de l'adoption et des frontières entre les frais des fournisseurs et la valeur des actifs transférés ou échangés. Lorsque les divulgations ne comblent pas un écart, les analystes compareraient les explications des répondants avec les dépôts, les mesures d'activité publiques et les preuves des fournisseurs ou des canaux, puis documenteraient et examineraient les incohérences restantes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels / d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 25 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
L'estimation commence par une vue descendante des dépenses mondiales annuelles en produits et services Web3 commerciaux, puis vérifie certains totaux avec des agrégations de revenus de fournisseurs et des prix de services échantillonnés multipliés par le volume d'utilisation. Les analystes peuvent suivre les revenus des fournisseurs par infrastructure, plateforme et application, ainsi que l'activité réseau et applicative génératrice de frais, l'adoption par les clients par type d'application et de déploiement, les prix réalisés et la composition des services, et la demande au niveau national façonnée par la réglementation et l'utilisation en entreprise, tout en excluant le principal des jetons. Ces indicateurs soutiennent les estimations de revenus et les parts de segment par couche blockchain, application, secteur d'utilisation finale, modèle de déploiement et géographie, les divulgations publiques et les preuves des utilisateurs aidant à distinguer les ventes Web3 comptabilisées des intrants technologiques généralistes. Une régression multivariée peut relier les revenus historiques à l'adoption, à l'activité génératrice de frais et aux prix lorsque les observations sont cohérentes, tandis que l'analyse de scénarios gère les ruptures structurelles telles que les changements réglementaires ou un passage des déploiements publics aux déploiements sous autorisation. Des experts vérifieraient les hypothèses de variables et les plages de prévisions, et les analystes réconcilieraient les écarts dans les agrégations sélectives par des preuves publiques supplémentaires ou des plages conservatrices.
Validation des données et cycle de mise à jour
Les analystes triangulent les revenus des fournisseurs, l'adoption par les clients, les prix, l'activité réseau ou applicative et les signaux réglementaires, en vérifiant que chaque mesure représente les dépenses en services Web3 plutôt que la valeur des jetons ou des ventes technologiques non liées. Ils examinent les valeurs aberrantes, réconcilient les écarts d'une année sur l'autre et entre sources, et examinent les totaux par segment et par géographie via des contrôles analytiques documentés avant la validation finale. Les différences non résolues déclenchent une reprise de contact ciblée ou un nouvel examen des sources. L'ensemble de données est actualisé annuellement, révisé entre les cycles après des événements importants tels que des changements réglementaires majeurs ou des interruptions de service, et soumis à une nouvelle vérification avant livraison.
Estimation du marché Web3 de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché Web3 mesure les dépenses annuelles en infrastructure, plateformes et applications basées sur la blockchain pour les services numériques décentralisés sur les marchés mondiaux.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les analystes peuvent suivre les revenus des fournisseurs par infrastructure, plateforme et application, ainsi que l'activité réseau et applicative génératrice de frais, l'adoption par les clients par type d'application et de déploiement, les prix réalisés et la composition des services, et la demande au niveau national façonnée par la réglementation et l'utilisation en entreprise, tout en excluant le principal des jetons.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,12 milliards USD (2027) | |
| Consultance mondiale A | 12,61 milliards USD (2026) | À sa base de 2026, cette estimation est supérieure de 77,1 % à la valeur 2027 de ce rapport de 7,12 milliards USD, 1 an plus tard. Sa couverture publiée inclut le matériel et les applications d'IA et de stockage de données aux côtés des plateformes et services Web3, élargissant le pool de revenus. |
| Consultance mondiale B | 52,67 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 639,7 % à la valeur 2027 de ce rapport de 7,12 milliards USD, 2 ans plus tard. Sa couverture technologique Web 3.0 inclut l'IA et l'apprentissage automatique, les données et le stockage décentralisés, et l'informatique en périphérie au-delà des services blockchain. |
Les analystes de Mordor Intelligence triangulent les revenus des fournisseurs, l'adoption par les clients, les prix, l'activité réseau ou applicative et les signaux réglementaires, en vérifiant que chaque mesure représente les dépenses en services Web3 plutôt que la valeur des jetons ou des ventes technologiques non liées.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché Web3 et ses perspectives de croissance ?
La taille est estimée à 7,12 milliards USD en 2027 et devrait atteindre 43,45 milliards USD d'ici 2032, à un CAGR de 43,58 % durant 2027-2032.
Qu'est-ce qui stimule la demande de services Web3 ?
L'adoption par les entreprises soutient la demande. Dans l'enquête de Ripple Labs Inc. au début de 2026, 31 % des répondants fintech ont déclaré utiliser des stablecoins pour collecter des paiements pour leurs clients.
Quelle couche blockchain est en tête du secteur Web3 ?
La Couche 1 était le segment le plus important, avec une part de 76,19 % en 2026.
Quelles entreprises sont les principaux fournisseurs Web3 ?
Binance Holdings Ltd., Coinbase Global Inc., ConsenSys Software Inc., Polygon Labs Ltd. et Chainlink Labs Ltd. sont les principaux fournisseurs.
Quels défis affectent l'expansion des services Web3 ?
BitGo Holdings a identifié des dépenses de conformité transfrontalière dans son rapport annuel 2025. L'exploit de la version bêta publique DeFi de Cork en mai 2025 a déclenché des suspensions de contrats et de marchés.
Quelles régions sont en tête du secteur Web3 ?
L'Amérique du Nord détenait une part de 38,68 % en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 46,4 % durant 2027-2032.