
Taille et part du marché des revêtements à base d'eau
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 67.84 Milliards de dollars |
| Taille du Marché (2031) | 88.51 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.47 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements à base d'eau par Mordor Intelligence
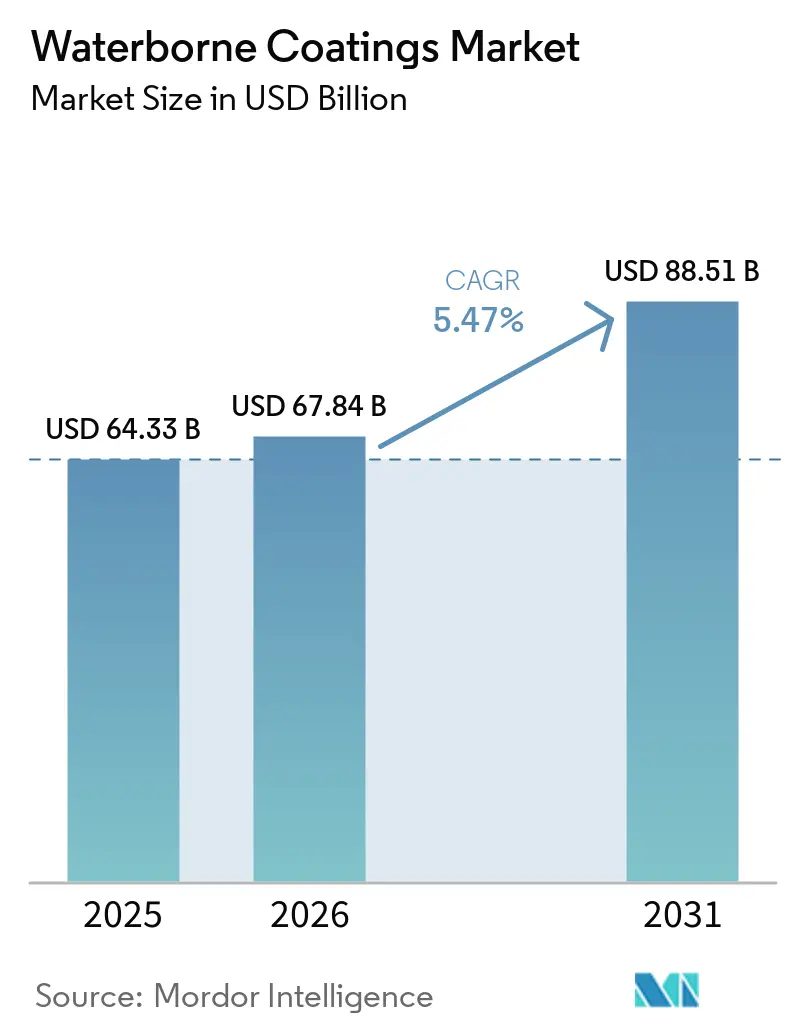
La taille du marché des revêtements à base d'eau en 2026 est estimée à 67,84 milliards USD, en progression par rapport à la valeur de 2025 de 64,33 milliards USD, avec des projections pour 2031 affichant 88,51 milliards USD, croissant à un CAGR de 5,47 % sur la période 2026-2031. La demande robuste est ancrée dans des plafonds de composés organiques volatils plus stricts, des programmes d'infrastructure à grande échelle et des conversions accélérées des équipementiers qui orientent conjointement les dépenses vers des formulations à faibles émissions. La date de mise en conformité de janvier 2027 accordée par l'Agence de protection de l'environnement dans le cadre de la règle nationale sur les revêtements en aérosol illustre l'équilibre réglementaire délicat que les producteurs doivent maintenir à mesure qu'ils font évoluer leurs portefeuilles vers des formulations plus écologiques. Les booms de la construction en Asie, les mises à niveau de la retouche automobile et les avancées dans les résines biosourcées renforcent davantage la trajectoire à long terme du marché des revêtements à base d'eau. Les stratégies concurrentielles s'articulent de plus en plus autour de formulations rhéologiques sécurisées en approvisionnement, d'améliorations de la durabilité sans PFAS et de plateformes numériques de couleur, créant de nouvelles voies de création de valeur malgré la volatilité des coûts des matières premières.
Principaux enseignements du rapport
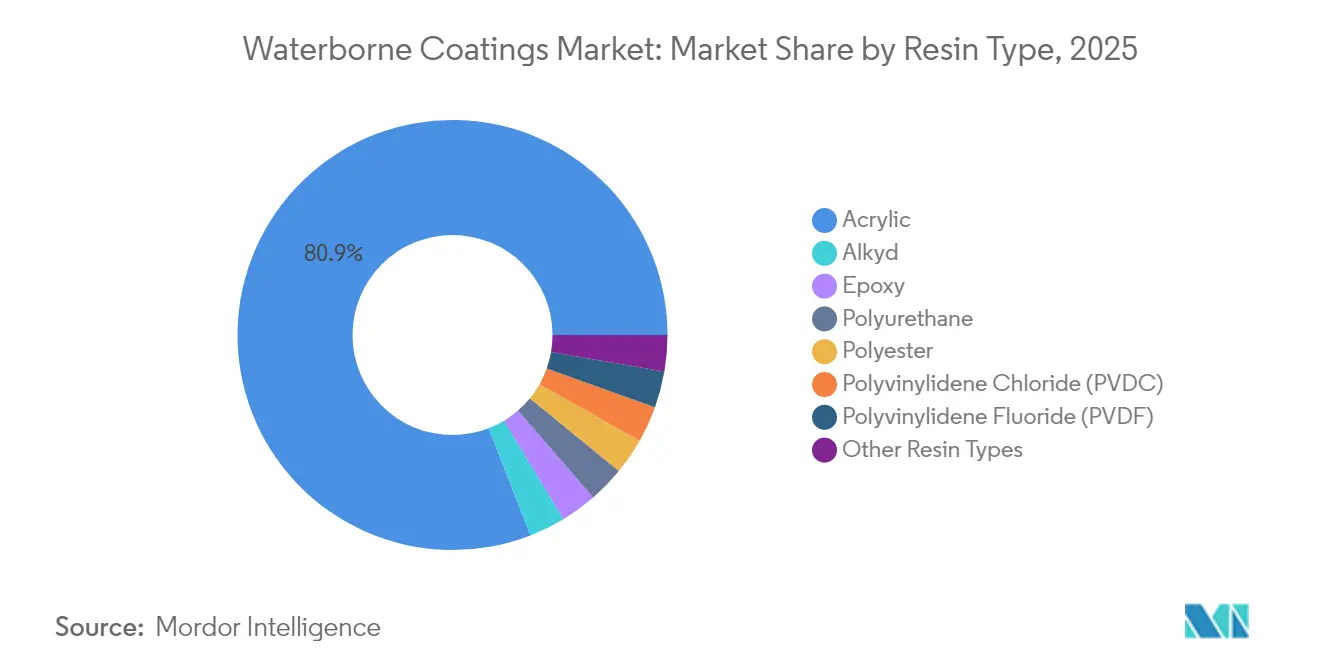
- Par type de résine, l'acrylique a dominé avec 80,90 % de la part du marché des revêtements à base d'eau en 2025 ; le polyuréthane devrait se développer à un CAGR de 5,82 % jusqu'en 2031.
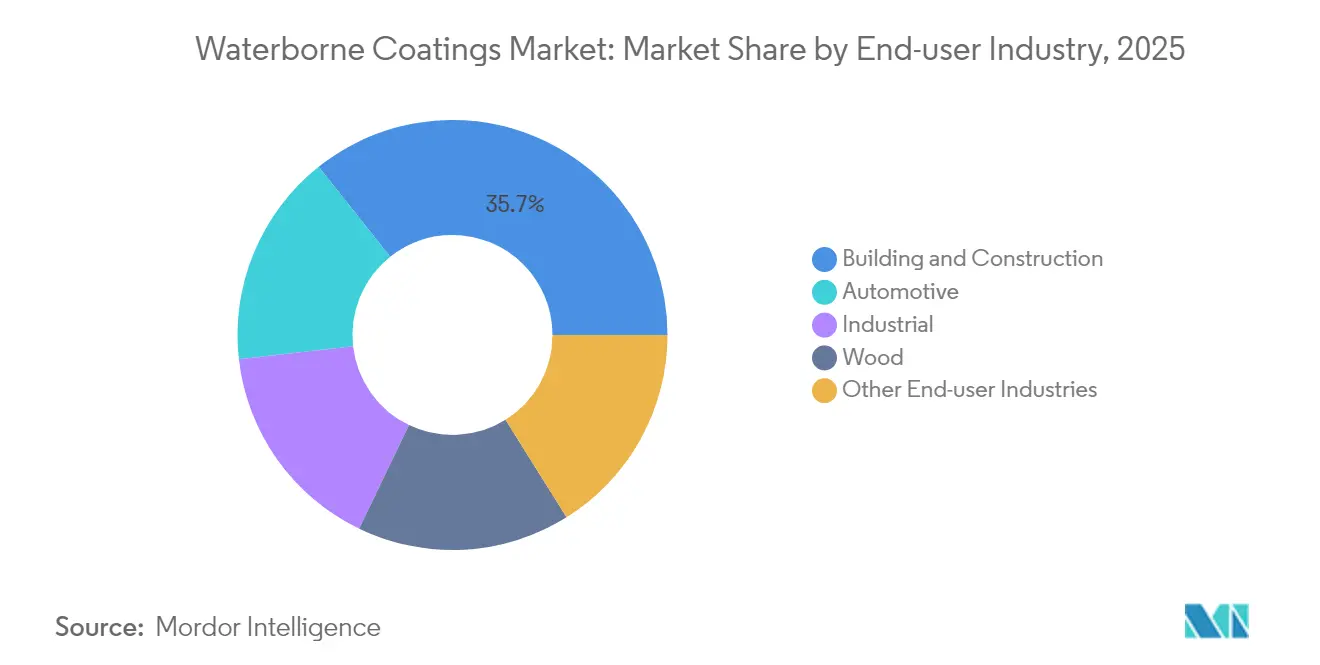
- Par secteur d'utilisation finale, le bâtiment et la construction ont représenté 35,70 % de la taille du marché des revêtements à base d'eau en 2025, tandis que les applications automobiles devraient connaître la croissance la plus rapide avec un CAGR de 5,84 % jusqu'en 2031.
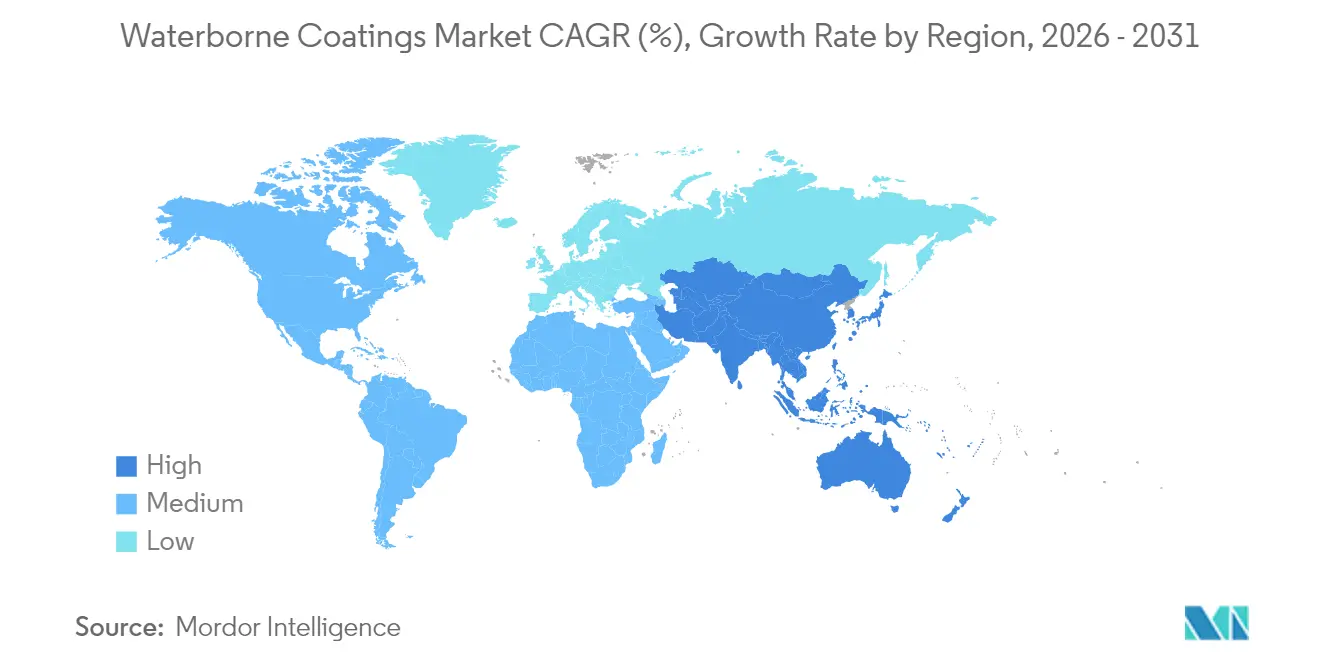
- Par géographie, l'Asie-Pacifique a été en tête avec une part de revenus de 42,40 % en 2025 ; la région devrait progresser à un CAGR de 5,93 %, dépassant toutes les autres régions.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | Impact (%) (~) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats plus stricts en matière de COV et de décarbonation | +1.8% | Amérique du Nord et UE les plus élevés, diffusion mondiale | Moyen terme (2 à 4 ans) |
| Développements rapides des infrastructures en Asie et en Afrique | +1.5% | Cœur APAC, extension MEA | Long terme (≥ 4 ans) |
| Conversion des équipementiers d'un composant de solvant vers des systèmes à base d'eau | +1.2% | Hubs en Allemagne, au Japon et aux États-Unis | Court terme (≤ 2 ans) |
| Avancées dans les résines biosourcées | +0.7% | Amérique du Nord et UE en avance, APAC en expansion | Long terme (≥ 4 ans) |
| Demande de durcissement à basse température dans les usines intelligentes | +0.5% | Allemagne, Chine, États-Unis | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Mandats plus stricts en matière de COV et de décarbonation
Le California Air Resources Board limite les COV pour la maintenance industrielle à 50 g/L, soit un resserrement presque dix fois supérieur aux seuils fédéraux, obligeant les formulateurs à concevoir des mélanges à très faibles émissions, y compris des revêtements hydrophiles, qui satisfont néanmoins aux tests d'adhérence, de brillance et de durabilité.[1]. Un resserrement similaire s'opère au Canada, où des limites nationales portant sur 130 catégories de produits sont entrées en vigueur en janvier 2024 et étendent le risque de conformité pour les multinationales disposant de références harmonisées à l'échelle mondiale. En Europe, la feuille de route révisée des restrictions REACH cible les additifs PVC et les ortho-phtalates, comprimant la fenêtre d'adoption des polyols sans PFAS. À mesure que les juridictions convergent vers des objectifs ambitieux de décarbonation, les entreprises capables d'harmoniser une seule spécification de revêtement à base d'eau à l'échelle des continents réduiront leurs coûts de conformité et accéléreront leur entrée sur le marché, laissant les retardataires enfermés dans des gammes historiques fragmentées.
Développements rapides des infrastructures en Asie et en Afrique
La relance industrielle stimulée par les mesures de soutien en Chine et les expansions autoroutières et métropolitaines de l'Inde constituent la plus grande part des litres supplémentaires pour le marché des revêtements à base d'eau. Les pipelines de construction du CCG ajoutent une dimension climatique : les primaires à base d'eau à séchage rapide et à faible odeur recouvrent désormais plus de 45 % des nouvelles constructions résidentielles à Bahreïn et à Oman, une part qui devrait s'élargir à mesure que les entrepreneurs régionaux visent les certifications LEED et Estidama. Les indicateurs clés 2024 de la Banque asiatique de développement soulignent que les dépenses annuelles en infrastructures de 1 700 milliards USD doivent intégrer la résilience climatique, propulsant les formulations à base d'eau avec un minimum de polluants atmosphériques intérieurs en tête des listes d'approvisionnement[2]. Les échanges lors de conférences, de l'Indonésie au Kenya, indiquent que les consultants techniques recommandent de plus en plus les époxies à base d'eau pour les hôpitaux et les écoles, confirmant une préférence ancrée qui élève le plancher de la croissance de la demande à long terme.
Conversion des équipementiers d'un composant de solvant vers des systèmes à base d'eau
Les équipementiers automobiles spécifient désormais couramment des couches de base à base d'eau capables de réduire les COV de 60 à 70 % tout en égalant l'aspect des produits à base de solvant, accélérant l'expansion du marché des revêtements à base d'eau dans les ateliers de peinture de Detroit à Nagoya. La migration vers la réparation de carrosserie a déjà atteint 64 % de pénétration dans les ateliers en 2018 et continue de progresser à mesure que les assureurs récompensent les ateliers qui réduisent le risque d'inflammabilité. La technologie 100 à 300 g/L de PPG démontre des réductions d'émissions réelles sans allonger les cycles de cuisson. Les cabines améliorées par infrarouge et la robotique affinent les épaisseurs de film, permettant aux systèmes à base d'eau monocomposants de remplacer les anciennes lignes bicomposants à base de solvant sans pénalités de débit.
Avancées dans les résines biosourcées
La lignine, les algues et les dérivés d'huiles végétales se généralisent après que l'Université Aalto a démontré la résistance supérieure aux taches de la lignine par rapport aux acryliques pétrosourcés. Les blocs de lignine rhéologiquement actifs de Borregaard permettent des réductions de formaldéhyde de 20 à 40 % dans les adhésifs de dispersion à base d'eau. Les systèmes polyuréthane contenant 70 % de biomasse correspondent désormais aux métriques conventionnelles de traction et thermiques, estompant le compromis historique entre renouvelabilité et performance. Prefere Resins vise un remplacement à 90 % du phénol dans l'ensemble de ses gammes de résines d'ici 2030, signalant que la teneur en bio-matériaux deviendra une spécification de base plutôt qu'une prime de niche.
Analyse de l'impact des freins*
| Freins | Impact (%) (~) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rareté et volatilité des prix des additifs rhéologiques spéciaux | -0.8% | Les hubs de fabrication APAC sont les plus touchés | Court terme (≤ 2 ans) |
| Défauts de séchage liés à l'humidité dans les régions tropicales | -0.6% | Asie du Sud-Est, Afrique subsaharienne, Amérique latine | Moyen terme (2 à 4 ans) |
| Lacune de performance sans PFAS pour l'anticorrosion extrême | -0.4% | Actifs marins et de service sévère à l'échelle mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Rareté et volatilité des prix des additifs rhéologiques spéciaux
Les formulations rhéologiques, à peine 4 % en poids mais représentant 13 % des dépenses en matières premières, font fluctuer les marges de production globales lorsque l'approvisionnement se resserre. La consolidation des producteurs autour des chimies ASE et HASE complexes amplifie les chocs de prix ; une seule interruption peut faire grimper les coûts mondiaux par quart de tonne à deux chiffres. Les polysilicates en ruban promettent un écoulement stable au pH à des dosages plus faibles, mais nécessitent des essais de compatibilité approfondis, allongeant les délais d'innovation à un an ou plus. Les tampons de stock intermédiaires restent la seule couverture, immobilisant des capitaux qui pourraient financer de nouvelles activités de recherche et développement.
Lacune de performance sans PFAS pour l'anticorrosion extrême
Les plateformes marines, les usines de semi-conducteurs et les réacteurs chimiques s'appuient sur les PFAS pour repousser les milieux agressifs. Les interdictions du Maine et du Minnesota accélèrent le calendrier, mais les agents mouillants à base de silicone n'atteignent pas les seuils de répulsion de l'eau dont les concepteurs ont besoin. Les superhydrophobes non fluorés à matrices polyacrylate-SiO₂-graphène atteignent déjà des angles de contact de 150°, mais doivent prouver une exposition de 15 ans aux embruns marins avant que les prescripteurs ne changent. Les cycles d'approbation de deux à trois ans pèsent sur les flux de trésorerie et ralentissent la pénétration du marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de résine :
la stabilité de l'acrylique soutient la croissanceLes formulations acryliques représentaient 80,90 % du marché des revêtements à base d'eau en 2025, reflétant un équilibre éprouvé entre résistance aux UV, rétention des couleurs et rentabilité, que les professionnels du bâtiment et les consommateurs bricoleurs privilégient dans le monde entier. La taille du marché des revêtements à base d'eau pour les résines acryliques devrait se développer régulièrement, soutenue par les programmes de rénovation municipaux et l'élargissement des circuits de vente aux particuliers.
Le polyuréthane, bien que représentant une base plus modeste, s'accélère à un CAGR de 5,82 % jusqu'en 2031, les constructeurs automobiles et les ingénieurs de maintenance industrielle se tournant vers des chimies à base d'eau monocomposantes qui réduisent les temps de cabine et améliorent la résistance chimique. Les époxys conservent leur position dans les applications anticorrosion lourdes, bien que les voies de sortie des PFAS exigent une innovation parallèle pour maintenir les performances barrières. Les alkydes, pénalisés par les taxes sur les COV, trouvent un répit dans les revêtements alkydes à base d'eau qui substituent l'acide azélaïque aux matières premières pétrolières, allégeant la pression réglementaire tout en conservant une maniabilité familière.



Par secteur d'utilisation finale :
le leadership de la construction rencontre l'élan automobileLes investissements en infrastructures ont maintenu le bâtiment et la construction à 35,70 % de la taille du marché des revêtements à base d'eau en 2025, confirmant le rôle du segment comme socle volumique. Les constructions d'appartements urbains, les hubs de transport en commun et les rénovations commerciales gravitent tous vers des revêtements à faible odeur et à réoccupation rapide qui répondent aux critères de construction écologique. Pendant ce temps, le segment automobile progresse à un CAGR de 5,84 %, porté par les mandats des équipementiers imposant que chaque ligne de peinture respecte des COV inférieurs à 250 g/L pour les primaires, les couches de base et les vernis.
Les mélanges polyuréthane et acrylique à base d'eau s'avèrent essentiels, combinant un brillant élevé avec une meilleure couverture par couche, réduisant ainsi le total de kilogrammes de peinture par véhicule. La maintenance industrielle conserve une part de base solide, mais l'évolution vers des produits à plus haute teneur en solides et des couches de finition sans PFAS complique la planification du mix produit. La finition du bois progresse grâce aux formulations enrichies à la lignine qui luttent contre les UV tout en préservant l'esthétique du grain, attirant à la fois les exportateurs de meubles et les ateliers de menuiserie haut de gamme.

Analyse géographique
Marché des revêtements à base d'eau en Asie-Pacifique
L'Asie-Pacifique a représenté 42,40 % du chiffre d'affaires mondial en 2025 et est en passe d'atteindre un CAGR de 5,93 % d'ici 2031, le plus élevé de toutes les régions, consolidant ainsi sa position de moteur de croissance du marché des revêtements à base d'eau. Les plans de relance de la Chine revitalisent la production industrielle, élargissant la demande de base pour les émaux industriels généraux, tandis que les corridors de villes intelligentes à forte intensité de béton de l'Inde ouvrent des commandes à long terme pour les membranes élastomères de toiture et de ponts.
Marché des revêtements à base d'eau en Amérique du Nord
L'Amérique du Nord reflète une maturité réglementaire associée à un leadership technologique. Le plafond de 50 g/L en Californie contraint les références nationales à s'aligner sur le niveau de COV le plus bas autorisé, se répercutant tout au long des chaînes de distribution et stimulant une reformulation rapide. Le règlement national canadien sur les COV harmonise les limites provinciales, facilitant l'accès au marché pour les gammes de revêtements à base d'eau conformes, du Québec à la Colombie-Britannique.
Marché des revêtements à base d'eau en Europe
L'Europe demeure un précurseur en matière de durabilité grâce à la Stratégie chimique pour la durabilité, accélérant l'adoption des revêtements à base d'eau dans les segments architectural, industriel et grand public. Le relancement de Dulux Easycare par Akzo Nobel N.V., rendu possible grâce à BASF au Royaume-Uni, concrétise son engagement à réduire d'au moins 5 % le carbone produit par ses produits, renforçant l'attrait de la marque auprès des consommateurs soucieux de l'environnement. L'urbanisation en Europe de l'Est génère également des volumes supplémentaires, notamment dans le cadre des rénovations de routes et de voies ferrées municipales financées par les programmes de relance de l'UE.
Analyse de la chaîne de valeur
La chaîne de valeur des peintures et revêtements aqueux commence par les matières premières et intermédiaires en amont, notamment les blocs de construction acryliques, polyuréthane, époxy et alkyde, ainsi que des additifs fonctionnels à haute sensibilité tels que les dispersants et les modificateurs de rhéologie. La disponibilité des additifs et des liants constitue un goulot d'étranglement récurrent, car les gammes de rhéologie spécialisées représentent une faible part du poids de la formulation mais une part disproportionnée des dépenses en matières premières, si bien que les perturbations d'approvisionnement se traduisent rapidement par des variations de coûts et des cycles de reformulation.
Les acteurs intermédiaires comprennent les producteurs de dispersions et d'additifs et les fabricants intégrés de peintures et revêtements qui composent, teintent et emballent les produits destinés aux usages architecturaux, industriels, automobiles (OEM/retouche) et du bois. En aval, les peintures et revêtements circulent via un mélange de canaux directs vers les OEM et de projets (maintenance automobile et industrielle), de réseaux de distributeurs et d'applicateurs (protection et maintenance), et de plateformes de vente au détail/bricolage (architecture). Les récentes évolutions de produits du côté des fournisseurs, comme l'introduction par BASF d'additifs certifiés à bilan biomasse pour les revêtements architecturaux en juillet 2026 (gammes Dispex et Rheovis), illustrent la manière dont l'innovation en amont est intégrée dans les systèmes aqueux courants afin de répondre à la fois aux exigences de performance et d'empreinte carbone, tout en maintenant des changements de fabrication gérables.
Paysage concurrentiel
Concentration du Marché
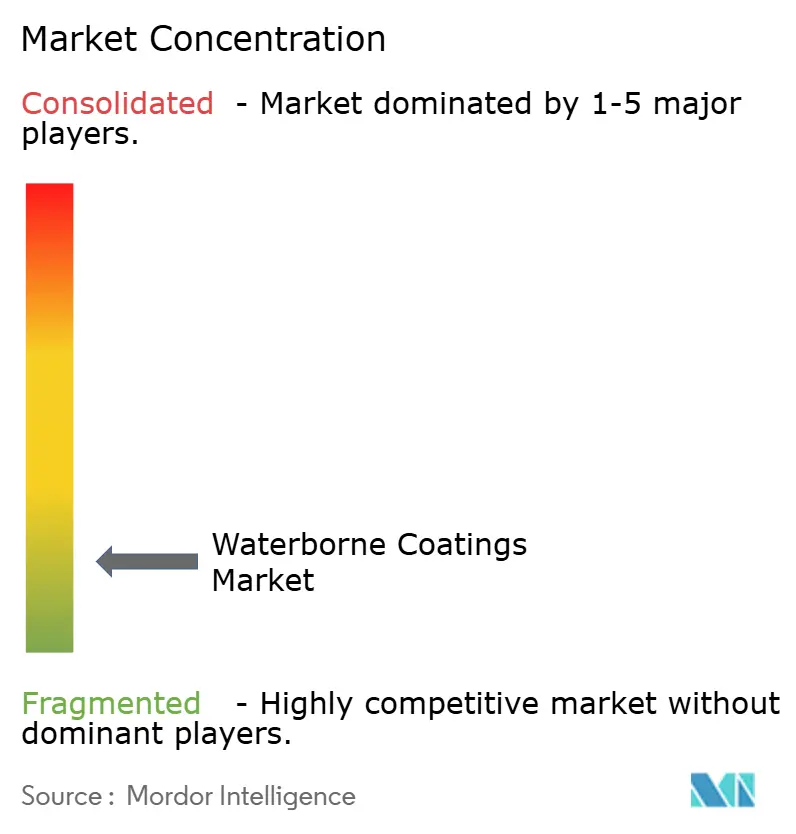
Le marché est de nature fragmentée. PPG Industries, AkzoNobel et BASF occupent les premières places, fortifiés par des réseaux mondiaux de recherche et développement et une capacité multi-sites qui amortissent les chocs d'approvisionnement. Les vecteurs d'innovation différencient de plus en plus les concurrents. Les acteurs régionaux tels qu'Asian Paints et Nippon Paint combinent une intelligence de distribution locale avec une production agile pour défendre leur part face aux géants mondiaux, s'associant parfois pour la mutualisation des matières premières tout en se faisant une concurrence acharnée au niveau des comptoirs de vente au détail. Les spécialistes de niche se tournent vers l'antisalissure marine, les revêtements barrières pour usage alimentaire et les segments de protection à haute teneur en solides où les offres de services et le savoir-faire applicatif permettent d'obtenir des marges premium.
Leaders du secteur des revêtements à base d'eau
-
Akzo Nobel N.V.
-
Asian Paints Ltd.
-
BASF
-
PPG Industries, Inc.
-
The Sherwin-Williams Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Revêtements à Base d'Eau Entreprises couvertes dans ce rapport
- Akzo Nobel N.V.
- Arkema
- Asian Paints Ltd.
- Axalta Coating Systems, LLC
- BASF
- Benjamin Moore & Co.
- Berger Paints India
- Chokwang Paint
- Dow
- Hempel A/S
- Jotun
- Kansai Paint Co., Ltd.
- KCC Corporation
- Masco Corporation
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- RPM International Inc.
- Sika AG
- Teknos Group
- Tenaris
- The Sherwin-Williams Company
- Tikkurila
Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent là où la réglementation et les pratiques d'achat transforment le choix des systèmes aqueux d'une préférence en une exigence de spécification, en particulier dans les catégories architecturales et industrielles à grand volume. La Chine a mis en œuvre en juin 2026 les normes nationales obligatoires GB 30981.1-2025 et GB 30981.2-2025, resserrant les limites de COV (dont 50 g/L pour les revêtements muraux intérieurs) et ajoutant des contrôles des SVOC, ce qui accroît la valeur des gammes de liants et d'additifs conformes qui préservent la formation du film et l'aspect sous des contraintes de faibles émissions. En Europe, la Commission européenne a mis à jour les critères de l'Écolabel européen en créant un groupe de produits dédié aux peintures en aérosol à base d'eau, applicable à partir de décembre 2025, ouvrant ainsi une voie plus claire pour des gammes de produits aqueux différenciées et labellisées dans les circuits de vente au détail et professionnels.
Un second espace blanc se situe dans la fiabilité de l'approvisionnement local et régional en dispersions, liants et additifs de performance, en particulier dans les marchés émergents qui développent leurs infrastructures et leur capacité de production. BASF a étendu sa production de dispersions à Durban, en Afrique du Sud (calendrier de février à mars 2026 selon les communications de l'entreprise) et a entamé les travaux d'une nouvelle ligne de dispersions à Mangalore, en Inde, tandis que JAT Holdings a achevé une deuxième phase d'extension d'une usine de liants au Sri Lanka en mars 2026 (capacité en hausse de 76 %). Du côté de la demande, Asian Paints a annoncé une installation de revêtements à base d'eau construite sur un site vierge à Indore, en Inde (217 millions d'EUR, avec un objectif de capacité annuelle de 400 millions de litres), signalant une marge de manœuvre pour les fournisseurs et formulateurs capables d'accompagner une montée en puissance rapide grâce à des systèmes aqueux tolérants à l'humidité, à des améliorations de durabilité sans PFAS pour les segments de protection, et à des formulations à faible teneur en carbone validées utilisant des intrants à bilan massique ou à bilan biomasse (par exemple, BASF a lancé des gammes d'additifs certifiés à bilan biomasse en juillet 2026).
Développements industriels récents dans Marché des Revêtements à Base d'Eau
- Juillet 2026 : BASF a lancé trois additifs certifiés à bilan biomasse pour les revêtements architecturaux, Dispex AA 4145 MB, Rheovis PU 1333 MB et Rheovis HS 1169 MB. Ce lancement vise à réduire l'empreinte carbone grâce à une comptabilité certifiée des matières premières, tout en conservant la compatibilité avec les formulations aqueuses existantes, ce qui favorise une adoption plus rapide dans les peintures à grand volume où le temps de reformulation et de qualification est coûteux.
- Novembre 2025 : BASF Coatings a mis en service une nouvelle usine de production de revêtements OEM pour l'automobile sur son site de Münster, en Allemagne, conçue autour de produits colorés à forte rotation et d'une automatisation renforcée. Cette capacité supplémentaire renforce la capacité d'approvisionnement régionale pour les ateliers de peinture OEM passant à des systèmes moins émissifs et accroît l'intensité concurrentielle autour d'une production fiable et standardisée capable de traiter les systèmes aqueux.
- Novembre 2024 : BASF a ouvert une nouvelle ligne de production à Heerenveen, aux Pays-Bas, pour des dispersions à base d'eau sous des marques telles que Joncryl et Acronal Pro. Cette expansion soutient la disponibilité locale des principaux blocs de construction aqueux utilisés dans les revêtements et les applications connexes, contribuant à réduire les délais et le risque de chaîne d'approvisionnement pour les formulateurs européens.
Marché des Revêtements à Base d'Eau Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les matériaux de revêtement à base d'eau vendus pour une utilisation dans les secteurs de la construction, de l'automobile, de l'industrie et du bois, où l'eau est le principal vecteur et le produit est fourni sous forme de revêtement à des fins de protection ou d'esthétique.
Exclusions du périmètre : les revêtements à base de solvants, en poudre et à durcissement par rayonnement sont exclus, même lorsqu'ils sont en concurrence dans les mêmes utilisations finales.
Aperçu de la segmentation
- Par type de résine
- Acrylique
- Alkyde
- Époxy
- Polyuréthane
- Polyester
- Polychlorure de vinylidène (PVDC)
- Polyfluorure de vinylidène (PVDF)
- Autres types de résines
- Par secteur d'utilisation finale
- Bâtiment et construction
- Automobile
- Industrie
- Bois
- Autres secteurs d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir la structure du marché et ancrer les signaux de demande visibles dans les données publiques. Nous nous appuyons sur des sources telles que les publications de l'US EPA sur les réglementations relatives aux COV, les indicateurs de fabrication et de construction d'Eurostat, les flux commerciaux d'UN Comtrade pour les principales matières premières de revêtement, et les séries macroéconomiques de la Banque mondiale qui aident à normaliser les cycles de demande régionaux.
Pour traduire ces signaux en un modèle de dimensionnement opérationnel, nous examinons les rapports annuels, les présentations aux investisseurs, les publications sur le développement durable et les articles techniques de revues à comité de lecture traitant des évolutions des résines et des formulations. Dans certains cas, des abonnements payants à des données financières d'entreprises et à des actualités ont été utilisés pour vérifier les répartitions de revenus déclarées et repérer les ajouts de capacité ou les fermetures d'usines susceptibles d'affecter l'offre. Ces sources ne sont pas exhaustives, et des références publiques supplémentaires ont été utilisées pour la collecte de données, la validation et la clarification au cours de l'étude.
Entretiens primaires et enquêtes
Les travaux primaires sont utilisés pour tester les hypothèses que la recherche documentaire ne peut pas trancher clairement, telles que les fourchettes de prix par famille de résines et le rythme de substitution des systèmes à base de solvants. Nous avons échangé avec des formulateurs de revêtements, des fournisseurs de matières premières, des distributeurs et de grands acheteurs en Asie-Pacifique, en EMEA et dans les Amériques, afin de pouvoir recouper les tendances de la demande régionale et les substitutions imposées par la conformité réglementaire.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 15 % | Asie-Pacifique : 43 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 36 % |
| Acteurs plus modestes : 18 % | Responsables : 51 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante dans laquelle la demande de revêtements est reconstituée à partir de l'activité des utilisateurs finaux dans la production de construction, la production de véhicules et les indices de production industrielle, puis filtrée par la pénétration typique des revêtements à base d'eau selon le cas d'usage. Une fois ce bassin de demande établi, nous le corroborons à l'aide de vérifications ascendantes sélectives, notamment des revenus de fournisseurs échantillonnés, des retours des canaux de distribution sur les volumes, et des contrôles de cohérence prix moyen de vente multiplié par volume pour les principaux groupes de résines.
Les principaux facteurs qui ont régulièrement influencé le modèle sont les mises en chantier et l'activité de rénovation régionales, les volumes de première monte et de réparation automobile, les indicateurs de consommation de revêtements industriels, les calendriers de réglementation des COV, et les échelles de prix typiques pour les systèmes à base d'eau acryliques, alkydes, époxy et polyuréthane. Lorsque les points de référence ascendants étaient incomplets pour les pays de plus petite taille, les lacunes ont été comblées par une mise à l'échelle sur des marchés comparables en utilisant des signaux de consommation de revêtements par habitant et la composition industrielle connue, avant que les totaux ne soient rééquilibrés.
Pour les prévisions, une analyse de scénarios a été utilisée pour refléter différentes vitesses de durcissement réglementaire et de taux de substitution, puis le scénario retenu a été aligné sur le consensus des experts issu des entretiens. La croissance a été lissée pour éviter des variations par paliers irréalistes, sauf lorsqu'un changement de capacité ou une étape réglementaire était clairement attesté dans les données.
Validation des données et cycle de mise à jour
Les résultats du modèle sont triangulés par rapport à des signaux indépendants tels que les tendances de production régionale de revêtements, les mouvements commerciaux des principaux intrants et les cycles de construction et d'automobile visibles publiquement, puis les écarts les plus importants font l'objet d'une investigation. Lorsqu'une région affiche une hausse non étayée par les indicateurs de demande, les hypothèses sont réexaminées et, si nécessaire, un contact rapide est repris avec les acteurs du secteur pour confirmer ce qui a changé.
Avant la validation finale, le travail est examiné par étapes afin que les calculs, le traitement des devises et la correspondance des années soient cohérents entre les régions et les segments. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une vérification finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente disponible au moment de la publication.
Estimation du marché des revêtements à base d'eau par Mordor Intelligence comparée à d'autres estimations publiées
Des chiffres publiés différents pour les revêtements à base d'eau sont courants, car les entreprises partent souvent d'années de base différentes, utilisent des compositions d'utilisateurs finaux différentes et appliquent des hypothèses différentes en matière de prix et de substitution. L'écart devient généralement plus important lorsqu'une estimation s'appuie davantage sur les revenus déclarés, tandis qu'une autre s'appuie davantage sur des indicateurs de demande liés à la construction et à la production industrielle.
Les revêtements en poudre et à durcissement par rayonnement sont maintenus hors du périmètre de Mordor Intelligence, ce qui tend à tirer le total en dessous des chiffres qui regroupent plusieurs technologies à faible teneur en COV sous un segment de revêtements plus large.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 67,84 milliards USD (2026) | |
| Éditeur de recherche sectorielle A | 74,98 milliards USD (2026) | Utilise une structure de base différente dans laquelle la cartographie des applications et la conversion des ventes déclarées peuvent capturer des technologies à faible teneur en COV adjacentes et un ensemble plus large de formes de produits à base d'eau, ce qui gonfle le total de 2026 par rapport à une approche strictement limitée aux revêtements à base d'eau. |
| Éditeur d'études de marché B | 55,54 milliards USD (2024) | Ancre le modèle sur une année de base 2024 et applique une trajectoire de croissance plus faible et une progression du prix moyen de vente plus prudente, ce qui peut sous-estimer les effets de prix du cycle actuel dans les régions où la demande de construction et industrielle a rebondi plus tardivement. |
Sur les trois chiffres, la majeure partie de la différence provient de ce qui est comptabilisé comme revêtement à base d'eau par rapport aux autres technologies de revêtement à faible teneur en COV, et de la façon dont le prix de l'année de base est reporté. En maintenant les étapes liées à l'activité visible des utilisateurs finaux, puis en les recoupant avec les hypothèses de prix et de pénétration issues des entretiens, le chiffre final reste plus facile à retracer et à reproduire.
Questions clés auxquelles le rapport répond
Quel est le taux de croissance attendu du marché des revêtements à base d'eau entre 2026 et 2031 ?
Le marché mondial des revêtements à base d'eau devrait croître à un CAGR de 5,47 %, passant de 67,84 milliards USD en 2026 à 88,51 milliards USD d'ici 2031.
Quelle région génère la demande la plus élevée en revêtements à base d'eau ?
L'Asie-Pacifique est en tête avec une part de revenus de 42,40 % en 2025 et devrait connaître la croissance la plus rapide à un CAGR de 5,93 % jusqu'en 2031, portée par d'importants programmes d'infrastructure et des gains de production industrielle.
Pourquoi les résines acryliques dominent-elles dans les formulations à base d'eau ?
Les acryliques combinent une forte stabilité aux UV, une rétention des couleurs et une compétitivité économique, leur conférant 80,90 % de la part de marché 2025 dans diverses applications architecturales et décoratives.
Qu'est-ce qui stimule l'adoption rapide des revêtements à base d'eau dans les applications automobiles ?
Les équipementiers et les ateliers de réparation de carrosserie adoptent les systèmes à base d'eau pour se conformer aux plafonds stricts de COV tout en bénéficiant d'un nombre de couches réduit, d'un risque d'inflammabilité moindre et d'un meilleur rendu des couleurs.
Comment les producteurs font-ils face aux interdictions imminentes des PFAS ?
Les entreprises développent des agents mouillants à base de silicone et des films superhydrophobes renforcés au graphène visant à égaler la durabilité des PFAS, bien qu'une validation sur le terrain sur plusieurs années soit encore nécessaire.