
Taille et part du marché des revêtements marins
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
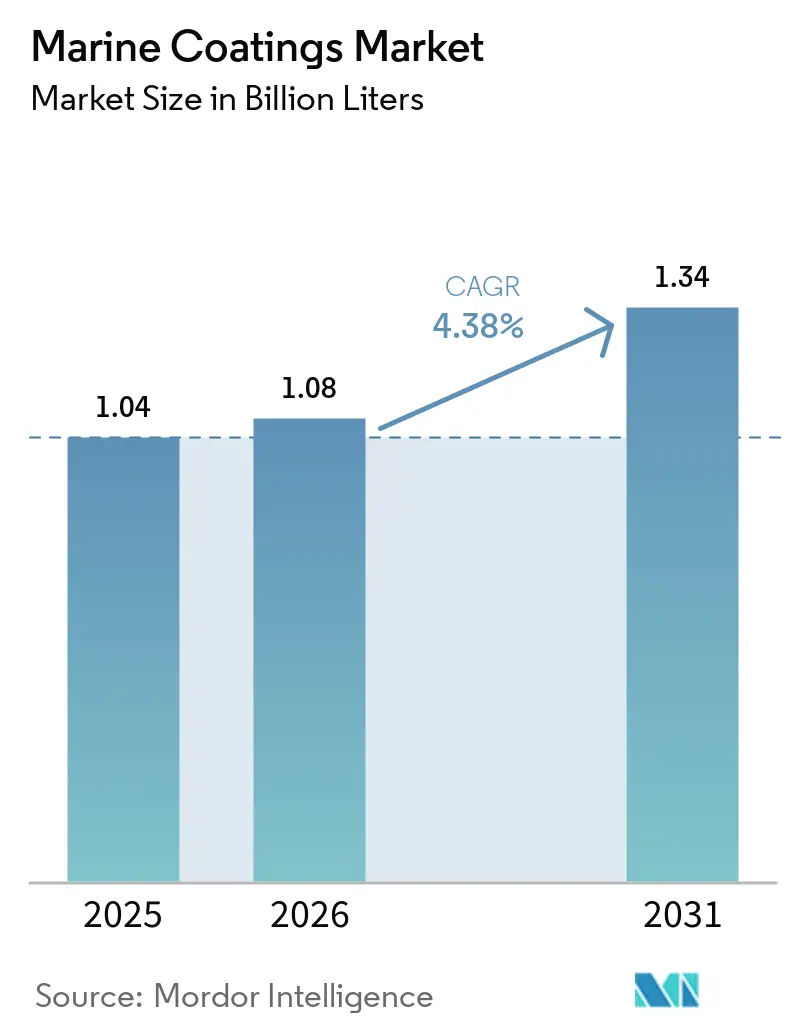
| Volume du Marché (2026) | 1.08 Milliards de litres |
| Volume du Marché (2031) | 1.34 Milliards de litres |
| Taux de croissance (2026 - 2031) | 4.38 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
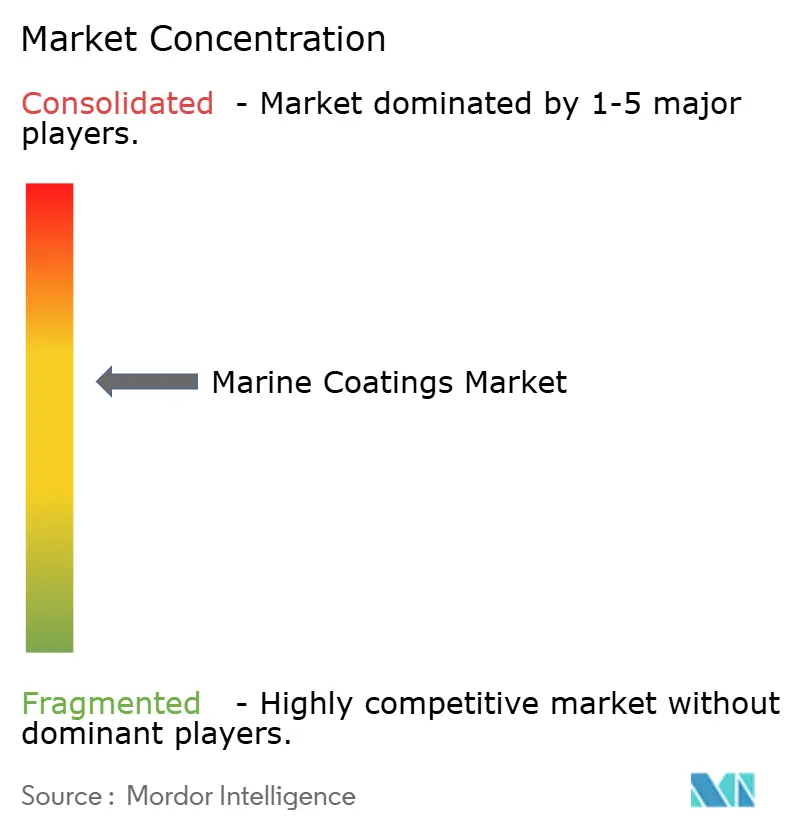
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements marins par Mordor Intelligence
La taille du marché des revêtements marins devrait passer de 1,04 milliard de litres en 2025 à 1,08 milliard de litres en 2026, pour atteindre 1,34 milliard de litres d'ici 2031, avec un TCAC de 4,38 % sur la période 2026-2031. L'amélioration des mandats d'efficacité énergétique, le passage à la propulsion au GNL et les cycles supplémentaires d'entrée en cale sèche déclenchés par l'indicateur d'intensité carbone de l'OMI constituent les principaux moteurs de croissance. Les chantiers navals d'Asie-Pacifique dominent la demande en revêtements, les chantiers chinois ayant livré 48,18 millions de tonnes de port en lourd en 2024, tandis que les constructeurs sud-coréens ont remporté 61 % des contrats mondiaux de GNL la même année. La pression réglementaire oriente également les acheteurs vers des systèmes antisalissure sans biocide, après que l'Agence européenne des produits chimiques a retiré le pyrithione de zinc en 2024. La différenciation concurrentielle repose désormais sur les plateformes numériques de performance de la coque, les solutions Hull Skating de Jotun ayant réduit la consommation de carburant jusqu'à 8 % dans les flottes pilotes du début de l'année 2026. La volatilité des matières premières, notamment la hausse de 18 % des prix du dioxyde de titane au premier semestre 2025, demeure le principal risque pesant sur les marges.
Points clés du rapport
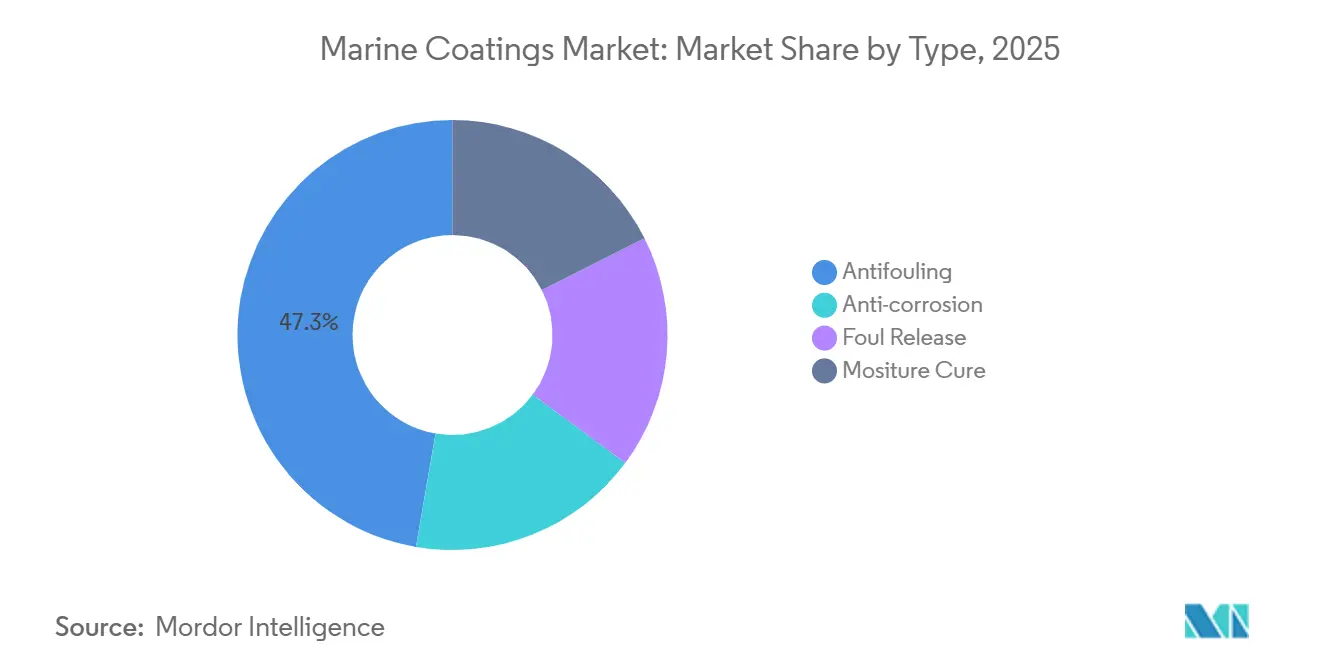
- Les revêtements antisalissure ont représenté 47,28 % du volume en 2025, tandis que les revêtements antiadhérents devraient se développer à un TCAC de 4,75 % jusqu'en 2031.
- Les résines alkydes ont représenté 54,79 % de la taille du marché des revêtements marins en 2025, et les résines polyuréthane affichent le TCAC le plus élevé de 4,52 % jusqu'en 2031.
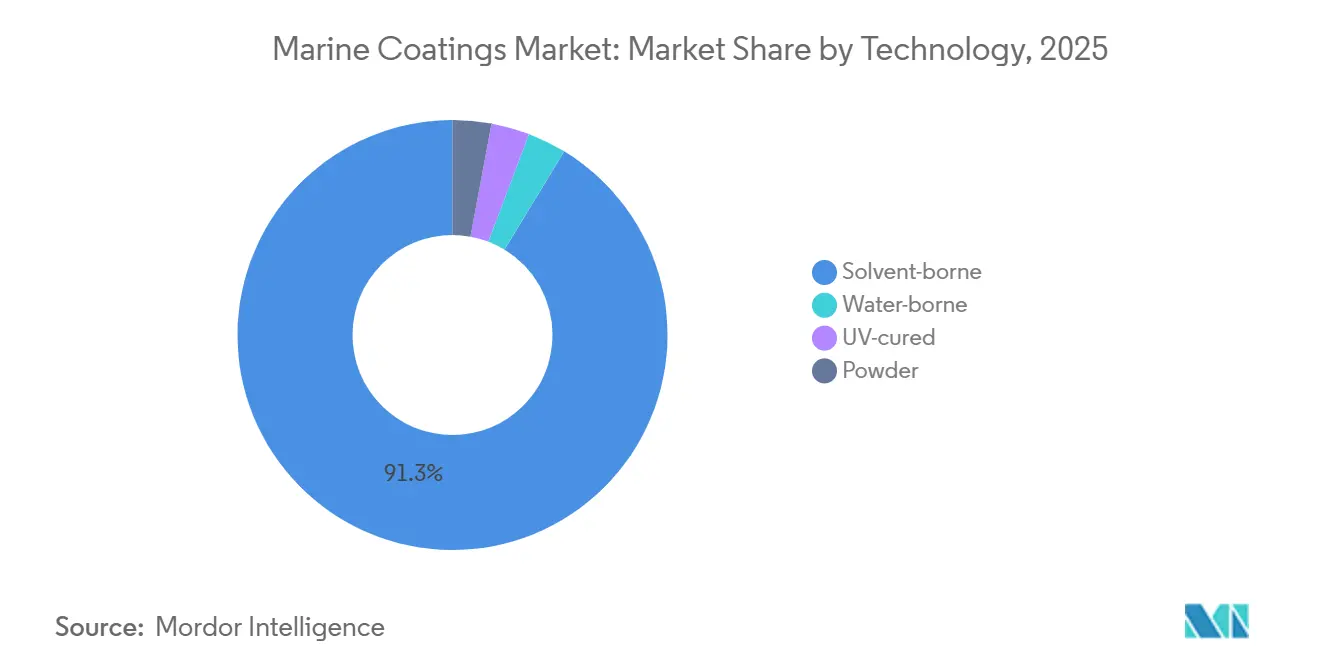
- Les systèmes en phase solvant ont représenté 91,31 % de la part du marché des revêtements marins en 2025, tandis que les systèmes réticulés aux UV devraient croître à un TCAC de 4,49 % jusqu'en 2031.
- Les applications équipementier marin ont capté 58,84 % du volume en 2025, mais la demande du marché secondaire marin progresse à un TCAC de 5,18 % entre 2026 et 2031.
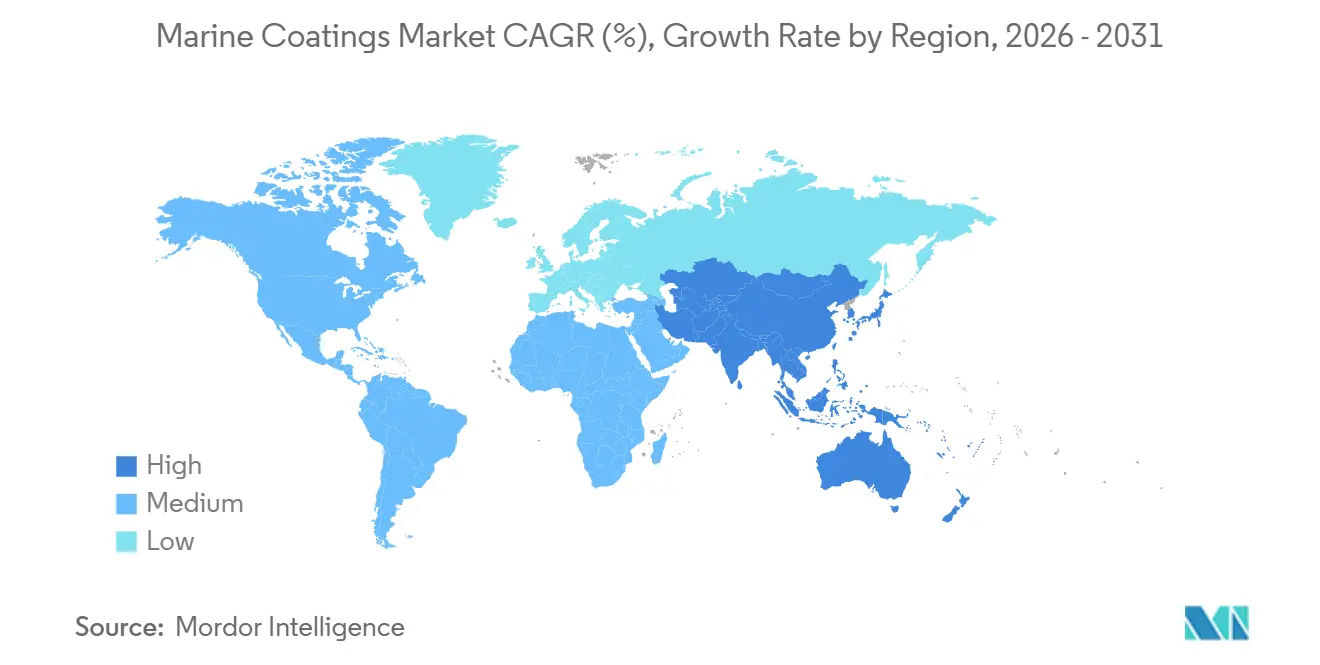
- L'Asie-Pacifique a représenté 72,17 % du volume en 2025 et devrait enregistrer un TCAC de 4,82 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des commandes de navires neufs propulsés au GNL et hybrides | +1.2% | Mondial, avec une concentration en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Augmentation de la fréquence des entrées en cale sèche après la mise en œuvre des notations CII de l'OMI | +0.9% | Mondial | Court terme (≤ 2 ans) |
| Accélération des cycles de rénovation des flottes de croisière | +0.6% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Expansion des contrats de maintenance des parcs éoliens offshore | +0.4% | Europe, avec des retombées en Asie-Pacifique | Long terme (≥ 4 ans) |
| Développement du financement des navires lié aux critères ESG récompensant les revêtements à faible teneur en COV | +0.7% | Mondial, porté par l'Europe et l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des commandes de navires neufs propulsés au GNL et hybrides
La propulsion au GNL remodèle le marché des revêtements marins, les chantiers navals se tournant vers les tonnages bi-carburant et hybrides pour atteindre les objectifs de réduction des émissions de carbone de l'OMI à l'horizon 2030[1]. DNV a enregistré 87 navires propulsés au GNL totalisant 14,2 millions de tonneaux de jauge brute commandés au premier semestre 2025, ce qui a stimulé la demande de revêtements intérieurs de réservoirs en époxy résistants aux températures cryogéniques. Les constructeurs sud-coréens ont remporté 61 % des contrats GNL de 2024, consolidant les volumes régionaux. Les armateurs spécifient également des finitions antiadhérentes en silicone pour minimiser la traînée, comme en témoigne le produit BIOCLEAN PLUS de Chugoku Marine Paints, qui prolonge les intervalles d'entrée en cale sèche jusqu'à 90 mois. Les premiers adoptants font état d'économies de carburant allant jusqu'à 5 % sur cinq ans, renforçant les arguments liés au coût total de possession. Cette dynamique soutient un flux régulier de commandes qui maintient l'expansion du marché des revêtements marins à moyen terme.
Augmentation de la fréquence des entrées en cale sèche après la mise en œuvre des notations CII de l'OMI
L'indicateur d'intensité carbone note les navires annuellement de A à E. Les navires notés D pendant trois années consécutives ou E pendant un an font face à des restrictions opérationnelles, poussant les armateurs à repeindre plus fréquemment. Les volumes du marché secondaire augmentent donc de 5,18 % par an, dépassant la croissance globale du marché. Le débit des cales sèches de Singapour a augmenté de 22 % en 2025, les armateurs cherchant à nettoyer les coques pour maintenir les notes A ou B. Le robot numérique Hull Skating de Jotun permet une évaluation en temps réel de la coque et réduit la consommation de soutes de 8 % dans les flottes de porte-conteneurs. Ces outils généralisent la maintenance prédictive et amplifient la demande du marché secondaire pour des revêtements haute performance offrant des surfaces lisses sur des cycles plus longs.
Accélération des cycles de rénovation des flottes de croisière
Les compagnies de croisière raccourcissent les intervalles de remise en état pour préserver l'esthétique haut de gamme et se conformer aux nouvelles limites d'émissions dans les ports. Royal Caribbean a commandé quatre navires en 2025, chacun spécifiant des couches de finition en polyuréthane avec une rétention de brillance de 15 ans. Carnival a avancé ses calendriers de cale sèche en 2024 pour appliquer des systèmes de coque à faible teneur en COV avant l'entrée en vigueur de la réglementation FuelEU. La demande en polyuréthane croît de 4,52 % par an en raison de sa stabilité des couleurs et de sa résistance aux UV, des qualités essentielles pour les revêtements de pont marins sur les ponts passagers. La formulation hybride Hempaguard X7 de Hempel permet désormais aux opérateurs de croisière de doubler les intervalles d'accostage, de 30 à 60 mois. La capacité de dépense du segment croisière dynamise donc le segment haut de gamme du marché des revêtements marins.
Expansion des contrats de maintenance des parcs éoliens offshore
Les structures éoliennes offshore exposent les revêtements à une immersion alternée en eau de mer et à la corrosion atmosphérique. Hempel a remporté en 2025 un contrat pluriannuel pour les fondations de turbines en mer du Nord devant durer 25 ans dans des conditions difficiles. Les directives de l'UE exigent 42,5 % d'énergie renouvelable d'ici 2030, poussant la capacité éolienne offshore installée au-delà de 76 GW. AkzoNobel adapte Intertrac Vision pour les câbles sous-marins où le biofouling dégrade l'efficacité. Sherwin-Williams a introduit des couches de finition réticulables aux UV qui durcissent en quelques minutes, permettant la réparation des turbines le jour même. Ces innovations créent un nouveau segment de revenus qui diversifie le marché des revêtements marins au-delà des coques de navires.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Durcissement des approbations de biocides dans l'UE et aux États-Unis | -0.8% | Europe et Amérique du Nord, avec des retombées mondiales | Court terme (≤ 2 ans) |
| Volatilité des coûts des matières premières en dioxyde de titane et en époxy | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Pénurie d'applicateurs qualifiés faisant monter les coûts de main-d'œuvre | -0.5% | Asie-Pacifique et Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Durcissement des approbations de biocides dans l'UE et aux États-Unis
L'Agence européenne des produits chimiques a retiré le pyrithione de zinc en 2024, supprimant un composant présent dans environ 40 % des peintures antisalissure[2]. La reformulation nécessite généralement jusqu'à deux ans, créant des tensions d'approvisionnement. La loi américaine sur les rejets accidentels des navires de l'EPA limite en outre les taux de lixiviation du cuivre, excluant de fait de nombreux produits existants dans certaines eaux. Ces deux décisions augmentent les dépenses de recherche et développement pour les systèmes antiadhérents en silicone, qui sont 30 % à 50 % plus chers que les revêtements traditionnels, un obstacle de coût pour les armateurs des marchés émergents. L'éventuelle suppression progressive des PFAS entraînerait un nouveau cycle de reconception, prolongeant l'impact négatif sur le TCAC du marché des revêtements marins.
Volatilité des coûts des matières premières en dioxyde de titane et en époxy
Les droits antidumping sur le dioxyde de titane chinois ont fait augmenter les prix dans l'UE de 18 % au premier semestre 2025. Les coûts des intrants époxy ont reflété cette volatilité en raison de perturbations de l'approvisionnement en bisphénol-A en Asie-Pacifique. Les grands fournisseurs tels qu'AkzoNobel se couvrent par des accords de résine à long terme, mais les formulateurs asiatiques de plus petite taille supportent des coûts au comptant plus élevés. La compression des marges ralentit l'innovation produit et peut retarder les lancements dans le secteur des revêtements marins. Les fluctuations de prix compliquent également la tarification des contrats avec les chantiers navals, introduisant une incertitude supplémentaire dans les cycles d'approvisionnement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les systèmes sans biocide gagnent du terrainLes produits antisalissure ont capté 47,28 % du volume en 2025 au sein de la taille du marché des revêtements marins, confirmant leur rôle central dans les stratégies d'économie de carburant. La pression réglementaire pousse les armateurs vers les revêtements antiadhérents, dont le TCAC de 4,75 % en fait le sous-segment à la croissance la plus rapide. La plateforme Hull Skating de Jotun associe la chimie des revêtements antiadhérents en silicone à des capteurs qui optimisent les fenêtres de performance, illustrant le bond technologique exigé par les nouvelles règles d'efficacité. Les systèmes anticorrosion restent essentiels pour les réservoirs de cargaison de GNL et les coques de porte-conteneurs, notamment dans les programmes de construction neuve asiatiques. Les formulations à durcissement à l'humidité gagnent des parts de marché dans les réparations à quai car elles durcissent grâce à l'humidité ambiante, accélérant la rotation lors des créneaux d'entrée en cale sèche serrés.
L'interdiction du pyrithione de zinc par l'Agence européenne des produits chimiques crée un marché divisé. Les flottes premium adoptent des finitions antiadhérentes en silicone pour des économies de carburant de 5 % à 8 %, tandis que les armateurs soucieux des coûts s'en tiennent aux systèmes à base de cuivre encore autorisés sur de nombreuses routes. Les gammes anticorrosion avancées intègrent désormais de la nano-silice pour prolonger la durée de service. Le Sigmaglide 2390 auto-lissant de PPG améliore la rugosité de coque de 6 %, augmentant les gains d'efficacité. Les revêtements à durcissement à l'humidité restent de niche en raison de leur courte durée de vie en pot, mais résolvent des travaux de réparation ponctuelle critiques, équilibrant le mix produit sur le marché des revêtements marins.

Par résine :
le polyuréthane progresse grâce à la stabilité aux UVLes alkydes ont représenté 54,79 % de la part du marché des revêtements marins en 2025 en raison de leur faible coût et de leur compatibilité avec les équipements existants. Les polyuréthanes, cependant, affichent le TCAC le plus élevé de 4,52 % jusqu'en 2031 en offrant une rétention de brillance supérieure sur les superstructures des navires de croisière. Les époxies dominent les primaires et les réservoirs cryogéniques grâce à leur excellente adhérence en immersion en eau salée, tandis que les acryliques se développent dans les systèmes hydrodiluables à mesure que les régulateurs plafonnent les COV.
Les armateurs de croisière privilégient le polyuréthane malgré sa prime de prix de 20 % à 30 %, car Royal Caribbean spécifie une durabilité cosmétique de 15 ans sur les navires neufs livrés à partir de 2027. Les marges sur les époxies subissent la pression de la volatilité du bisphénol-A, mais les performances maintiennent la demande stable. Les grades fluoropolymères de niche améliorent la résistance chimique sur les navires-citernes chimiques, bien que les restrictions imminentes sur les PFAS pourraient réorienter la recherche et le développement vers des époxies renforcées à la céramique. Ces évolutions garantissent que la concurrence entre résines reste dynamique sur le marché des revêtements marins.
Par technologie :
les systèmes hydrodiluables progressentLes gammes en phase solvant ont conservé 91,31 % du volume en 2025, prouvant leur fiabilité dans les chantiers humides d'Asie-Pacifique. L'Intersleek 1100SR d'AkzoNobel démontre que le contrôle des salissures hydrodiluable à teneur en COV quasi nulle peut égaler les performances des systèmes en phase solvant. Les finitions réticulées aux UV se développent à un TCAC de 4,49 % en permettant des travaux de cale sèche en une journée.
Les obstacles à la transition comprennent des temps de séchage plus lents et une sensibilité à l'humidité, mais le Jotamastic 90 à fenêtre d'application élargie de Jotun réduit l'écart. Les systèmes en poudre restent confinés aux équipements intérieurs en raison des températures de cuisson élevées. La gamme de revêtements offshore éoliens réticulables aux UV de Sherwin-Williams montre comment l'économie des projets justifie l'investissement initial dans les équipements d'irradiation lorsque les pénalités d'immobilisation sont élevées. Ces avancées soutiennent un glissement progressif du mix technologique à mesure que le marché des revêtements marins adopte des chimies plus propres.
Par application :
le marché secondaire dépasse l'équipementierLes projets équipementier ont absorbé 58,84 % du volume en 2025, les chantiers chinois ayant construit 48,18 millions de TPL et les chantiers coréens ayant mené les commandes de GNL. Les conditions contrôlées des chantiers favorisent les époxies en phase solvant appliquées en blocs avant assemblage. Pourtant, la demande du marché secondaire progresse à un TCAC de 5,18 % car la notation CII pousse les armateurs à repeindre pour maintenir leurs notes d'efficacité.
Le vieillissement croissant de la flotte, dont la moyenne est désormais de 21 ans, gonfle les volumes de réparation de la corrosion. La hausse de 22 % de l'utilisation des cales sèches de Singapour en 2025 illustre le pivot vers la maintenance proactive. Les solutions haute durabilité comme SEAFLO NEO CF PREMIUM prolongent les intervalles d'entrée en cale sèche jusqu'à 90 mois, réduisant le coût du cycle de vie. La croissance de l'équipementier reste corrélée aux carnets de commandes qui ont progressé de 58,8 % en glissement annuel en 2025. Cependant, les signaux réglementaires et financiers maintiennent le marché secondaire en tête, renforçant un tournant structurel sur le marché des revêtements marins.
Analyse géographique
Marché des Revêtements Marins en Asie-Pacifique
L'Asie-Pacifique représentait 72,17 % du volume de 2025 et progresse à un TCAC de 4,82 % jusqu'en 2031, la Chine ayant conservé 50,5 % des livraisons mondiales en tonnage brut compensé. Les chantiers navals sud-coréens se spécialisent dans les méthaniers, captant le segment des navires écologiques à haute valeur ajoutée qui exige des revêtements de cuves cryogéniques haut de gamme. Les constructeurs japonais, bien que de moindre envergure, restent incontournables pour les chimiquiers, où la fiabilité des revêtements est primordiale. L'adoption des revêtements à base d'eau est en progression en Chine, car la réglementation locale taxe désormais les finitions à forte teneur en COV, une mesure qui stimule la demande régionale pour des formulations avancées.
Marché des Revêtements Marins en Europe et en Amérique du Nord
Le profil de la demande européenne est porté par les fondations d'éoliennes offshore et les rénovations de navires de croisière. Les directives européennes sur les énergies renouvelables maintiennent les installations de turbines sur la trajectoire des 76 GW d'ici 2030, stimulant les ventes de revêtements anticorrosion longue durée. Le retrait du pyrithione de zinc a accéléré l'adoption des revêtements antisalissures à libération contrôlée, atteignant 38,4 % de pénétration en 2025, soit le triple du ratio chinois. L'Amérique du Nord reflète l'Europe en matière de pression sur les COV ; la mise en œuvre de la VIDA oriente les compagnies de croisière vers des systèmes à séchage rapide et à faible teneur en solvants sur les routes des Caraïbes.
Marché des Revêtements Marins au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient investit dans de nouveaux chantiers navals pour entretenir les flottes de pétroliers, ce qui accroît la demande d'époxy anticorrosion haute température. L'Afrique reste un marché naissant, à l'exception des docks de réparation sud-africains. L'Amérique du Sud connaît des poches de croissance dans le secteur offshore brésilien, mais accuse un retard en raison des cycles économiques. Ces contrastes géographiques confirment des courbes d'adoption divergentes sur le marché des revêtements marins.
Paysage réglementaire
La demande de revêtements marins est étroitement liée au cadre de l'OMI visant à contrôler les impacts nocifs de l'antifouling et à améliorer l'efficacité opérationnelle. La Convention internationale sur le contrôle des systèmes antisalissure nuisibles sur les navires (Convention AFS) impose des inspections et une certification pour les navires de 400 tonneaux de jauge brute et plus, avec des procédures définies dans les Directives de 2022 (Résolution MEPC.358(78)). Aux côtés des restrictions de la Convention AFS sur les composés organostanniques nocifs, ces exigences de conformité maintiennent l'attention des armateurs et des chantiers navals sur les systèmes approuvés et la documentation des applications sur les routes commerciales mondiales.
En Europe, les critères environnementaux et les décisions relatives aux biocides continuent de façonner la formulation et la qualification des produits. En février 2026, la Commission européenne a publié des critères révisés de l'Écolabel européen pour les peintures et vernis, avec des limites plus strictes en matière de COV et de SVOC, valables jusqu'au 31 décembre 2032, ce qui relève le niveau d'exigence pour les gammes de produits à faibles émissions utilisées dans les applications liées au secteur maritime. Le règlement britannique Merchant Shipping (Anti-Fouling Systems) Regulations 2024 a introduit un calendrier défini pour les systèmes contenant du cybutryne, exigeant leur retrait ou l'application d'un revêtement barrière au plus tôt entre le prochain renouvellement prévu ou le 31 décembre 2027. En mai 2026, la Commission européenne a prolongé l'approbation de la médétomidine (type de produit 21, biocides antisalissures) afin d'éviter une perturbation du marché pendant sa réévaluation, illustrant à quel point le statut de substance active et les calendriers de révision influencent la planification de la reformulation.
Analyse de la chaîne de valeur
La chaîne de valeur des revêtements marins couvre les intrants pétrochimiques et minéraux en amont (résines telles que les intermédiaires époxy et polyuréthane, solvants, additifs et pigments, y compris le dioxyde de titane), la formulation et la fabrication en aval, puis une distribution multicanale via des contrats d'approvisionnement OEM auprès des chantiers navals et des réseaux de marché de rechange desservant les cales sèches et les chantiers de réparation. Les grands fournisseurs assurent généralement un service technique en complément de la fourniture de produits dans les chantiers navals, tandis que la livraison sur le marché de rechange dépend des points de stock locaux et de la capacité des applicateurs à respecter des fenêtres de radoub serrées, faisant de l'exécution du service un élément clé de la valeur livrée.
Deux contraintes sont devenues plus visibles tout au long de la chaîne : les exigences de compatibilité induites par la réglementation et la volatilité des matières premières et de la logistique. Du côté de la demande, les actions de l'OMI relatives à la gestion du biofouling façonnent les exigences de service en matière de durabilité des revêtements et de compatibilité avec le nettoyage ; par exemple, le MEPC 83 (avril 2025) a approuvé les lignes directrices sur le nettoyage sous-marin du biofouling des navires (MEPC.1/Circ.918), ce qui accroît la nécessité pour les fournisseurs de fournir une documentation produit alignée sur les pratiques de nettoyage sous-marin. Du côté de l'offre, les perturbations affectant les intrants dérivés de la pétrochimie et les répercussions liées au réacheminement du fret ont augmenté les coûts et allongé les délais, poussant les fabricants et distributeurs à diversifier leurs sources d'approvisionnement et à maintenir davantage de stocks tampons, en particulier pour les systèmes à forte intensité de résine et de solvant utilisés dans les programmes de construction neuve et de maintenance.
Paysage concurrentiel
Le marché des revêtements marins est modérément consolidé. Les solutions Hull Skating de Jotun associent revêtements et analyses, verrouillant des offres de services pluriannuelles qui réduisent les factures de soutes de 8 %. L'Intertrac Vision d'AkzoNobel, équipé de capteurs, fournit des données de dégradation en temps réel, permettant aux armateurs de planifier des recouverts juste-à-temps. Les formulateurs régionaux d'Asie du Sud-Est se concurrencent sur la rapidité d'exécution, mais manquent de capacités de recherche et développement pour les systèmes en silicone de nouvelle génération.
Le contrat remporté par Hempel en 2025 pour le parc éolien en mer du Nord met en évidence les espaces blancs dans les revêtements pour infrastructures d'énergies renouvelables. L'alliance de capacité de Chugoku en novembre 2025 avec un partenaire coréen vise à capter les volumes de construction neuve de GNL. La pénurie d'applicateurs qualifiés ouvre un créneau pour des produits tolérants tels que le Jotamastic 90, qui supporte une humidité élevée sans défauts. Le financement lié aux critères ESG avantage les fournisseurs disposant de gammes à faible teneur en COV certifiées ISO, renforçant la domination des acteurs établis. Le marché des revêtements marins présente donc une concentration modérée avec une rivalité soutenue axée sur la technologie.
Leaders du secteur des revêtements marins
-
AkzoNobel N.V.
-
Jotun
-
PPG Industries Inc.
-
Hempel A/S
-
Nippon Paint Marine Coatings Co. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Revêtements Marins Entreprises couvertes dans ce rapport
- AkzoNobel N.V.
- Jotun
- Chugoku Marine Paints Ltd.
- PPG Industries Inc.
- Hempel A/S
- The Sherwin-Williams Company
- Kansai Paint Marine Co., Ltd.
- Nippon Paint Marine Coatings Co. Ltd.
- Axalta Coating Systems
- BASF SE
- KCC Corporation
- BOERO BARTOLOMEO S.p.A.
- Engineered Marine Coatings LLC
- MCU Coating International
- Pettit Marine Paints
- RPM International Inc.
- Carboline Company
- Sika AG
- Arkema S.A. (Bostik Yacht Coatings)
Opportunités de marché et perspectives d'avenir
Un espace blanc clé réside dans la montée en puissance rapide des solutions performantes gérées par biocides ou sans biocide qui répondent au durcissement des filtres environnementaux tout en offrant les gains d'efficacité de coque exigés par les cycles de maintenance pilotés par le CII. Le calendrier de conformité britannique en matière d'antisalissure pour le cybutryne (revêtement barrière ou retrait au plus tôt entre le prochain renouvellement ou le 31 décembre 2027) et la mise à jour des critères de l'Écolabel européen en février 2026 créent des déclencheurs d'achat concrets pour les systèmes reformulés à faibles émissions. Parallèlement, les lignes directrices approuvées par l'OMI sur le nettoyage sous-marin (MEPC.1/Circ.918, approuvées lors du MEPC 83 en avril 2025) soutiennent une adoption plus large des offres combinant revêtement et service axées sur la compatibilité avec le nettoyage et une documentation de performance reproductible, renforçant le rôle des plateformes numériques de performance de coque et des programmes de maintenance en service.
Une autre opportunité réside dans le passage à des matériaux à empreinte carbone incorporée plus faible et à des intrants biosourcés certifiés dans les familles de produits époxy et antisalissure à fort volume. En juillet 2025, Chugoku Marine Paints a déclaré que son CMP NOVA 2000 (Bio), un revêtement à base de résine époxy biosourcée certifié ISCC PLUS, avait été adopté pour un nouveau navire-citerne d'ammoniac liquéfié dont l'achèvement est prévu en mai 2026, signalant le passage des résines biosourcées certifiées à bilan massique des projets pilotes aux projets spécifiés dans les segments de construction neuve avancés. Par ailleurs, en février 2026, Coppercoat (Aquarius Marine Coatings Ltd) a introduit une base de résine époxy 100 % d'origine végétale pour son système antisalissure, indiquant une refonte continue des produits vers des matériaux à plus faible intensité de CO2. Combinées à l'attention portée par les armateurs au carburant et à la comptabilisation des émissions, ces actions élargissent l'espace adressable pour les revêtements marins certifiés à faible COV et à résines alternatives au-delà des applications de niche haut de gamme.
Développements industriels récents dans Marché des Revêtements Marins
- Juin 2026 : Jotun a signé un protocole de coopération avec COSCO SHIPPING Bulk portant sur 125 vraquiers en construction neuve. Cet accord renforce l'accès de Jotun à une demande de construction neuve à fort volume et favorise une spécification plus précoce des systèmes de contrôle de l'encrassement pendant la construction. Il accroît également la pression concurrentielle sur les autres fournisseurs pour sécuriser des accords-cadres au niveau des flottes avec les grands exploitants et chantiers navals chinois.
- Octobre 2025 : Hempel a remporté un contrat pluriannuel pour le revêtement des fondations d'éoliennes offshore en mer du Nord à l'aide des systèmes Hempadur Avantguard. Cette attribution renforce l'expansion de la protection anticorrosion de qualité marine vers les infrastructures renouvelables, où les exigences de performance de longue durée sont strictement spécifiées. Elle élargit également l'exposition aux marchés finaux au-delà des coques de navires et des cycles de cale sèche.
- Mars 2024 : L'Agence européenne des produits chimiques a retiré le pyrithione de zinc, supprimant une substance active utilisée dans une large part des peintures antisalissures. Cette décision a imposé une accélération des travaux de reformulation et de qualification à travers les portefeuilles antisalissures existants, tout en favorisant une adoption plus rapide des systèmes de foul-release en silicone dans les eaux réglementées. Elle a également accru l'importance des filières biocides approuvées et de la continuité d'approvisionnement pour les armateurs opérant dans plusieurs juridictions.
Marché des Revêtements Marins Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Pour cette étude, le marché des revêtements marins couvre les revêtements de protection et de performance utilisés sur les navires et les structures marines connexes afin de réduire la corrosion, l'encrassement biologique et l'usure, dans le cadre des cycles de construction neuve et de maintenance.
Exclusions du périmètre : Ce dimensionnement exclut les matières premières et additifs en amont vendus comme intrants, ainsi que les revêtements de protection industriels non marins qui ne sont pas spécifiés pour une exposition marine.
Aperçu de la Segmentation
- Par type
- Anticorrosion
- Antisalissure
- Antiadhérent
- Durcissement à l'humidité
- Par résine
- Époxy
- Polyuréthane
- Acrylique
- Alkyde
- Autres (fluoropolymère, polyester, etc.)
- Par technologie
- Hydrodiluable
- En phase solvant
- Réticulé aux UV
- En poudre
- Par application
- Équipementier marin
- Marché secondaire marin
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Malaisie
- Viêt Nam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir le contexte de la demande et s'assurer que le modèle suit l'activité marine réelle plutôt que les seules déclarations du secteur des revêtements. Nous avons consulté des sources publiques telles que les publications et avis de l'OMI, les bilans maritimes de la CNUCED, les indicateurs macroéconomiques de la Banque mondiale et les statistiques nationales sur la construction navale et la production industrielle, qui aident à expliquer l'évolution de l'offre de navires et des cycles de maintenance.
Parallèlement, nous avons examiné des rapports annuels, des présentations aux investisseurs et de la documentation produit afin de comprendre le comportement des volumes OEM marins et du marché secondaire selon les systèmes de revêtement. Pour renforcer les recoupements, nous avons utilisé un abonnement payant pour les données financières et le renseignement sur les entreprises lorsque cela était pertinent, et nous avons consulté des bases de données de brevets pour obtenir des signaux directionnels sur l'innovation en matière d'antifouling et de revêtements antisalissures. Les sources mentionnées ici sont illustratives, et d'autres documents publics et ensembles de données ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les entretiens primaires et les enquêtes ont été utilisés pour tester le comportement réel des acheteurs et combler les lacunes que les données publiques n'expliquent pas entièrement, telles que les intervalles de repeinture, les configurations types des systèmes de revêtement et la répartition entre la demande en construction neuve et en cale sèche. Nous avons interrogé un panel de fabricants, de distributeurs, de participants côté chantier naval, d'experts côté applicateurs et d'utilisateurs finaux, en équilibrant la couverture entre l'APAC, l'EMEA et les Amériques afin que les tendances régionales en matière de construction navale et de maintenance de flotte ne soient pas généralisées au-delà des données disponibles.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux : 14 % | APAC : 52 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 29 % |
| Acteurs de plus petite taille : 14 % | Responsables : 58 % | Amériques : 19 % |
Dimensionnement du Marché et Prévisions
Le modèle de marché a été construit selon une approche descendante dans laquelle la production de construction navale et les besoins de maintenance de la flotte active sont traduits en demande de revêtements, puis convertis en valeur de marché en utilisant un mix de systèmes et une tarification réalistes. Pour ancrer les totaux, nous avons vérifié les résultats avec des approximations ascendantes sélectives, telles que les revenus d'échantillons de fournisseurs, les vérifications des canaux de chantiers navals et de cales sèches, et les hypothèses de volume par classe de navire multipliées par la fréquence de repeinture observée.
Quelques données pratiques ont été traitées comme des variables clés, notamment les livraisons de constructions neuves et la direction du carnet de commandes, la fréquence des cales sèches et les cycles types de repeinture, le glissement de part entre les systèmes antifouling et antisalissures dans le cadre des réglementations environnementales, la répartition OEM versus marché secondaire, ainsi que le mix de résines et de technologies qui modifie le prix de vente moyen. Lorsque des données directes sur les volumes ou les prix n'étaient pas disponibles de manière cohérente, nous avons comblé les lacunes en utilisant des fourchettes indicatives issues des entretiens, puis en les affinant par des vérifications de cohérence inter-régionales.
Pour les prévisions, une analyse de scénarios a été utilisée avec des modèles de tendances complémentaires (lissage exponentiel sur les séries stables et ruptures de tendance là où les réglementations ou les pressions d'efficacité énergétique entraînent un changement de technologie). La direction finale des prévisions a ensuite été alignée sur les attentes des répondants primaires concernant l'utilisation des chantiers navals, le calendrier de maintenance et les évolutions de prix à court terme.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été triangulés à partir de signaux indépendants, puis examinés pour détecter les écarts ne correspondant pas aux indicateurs d'activité connus, tels que les livraisons de navires, la direction du débit portuaire et les tendances de planification des cales sèches. Lorsqu'un segment ou une région sortait d'une fourchette raisonnable, nous revérifiions les hypothèses, suivi d'un second passage visant à identifier les erreurs de conversion d'unités et les erreurs de mix avant la validation interne.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie les hypothèses de demande ou de tarification, comme un changement réglementaire ou une variation soudaine du prix des matières premières impactant le prix de vente moyen des revêtements. Avant la livraison, un nouveau passage analytique est effectué afin que les clients reçoivent la vue la plus récente et actualisée plutôt qu'un instantané d'un modèle plus ancien.
Taille du Marché des Revêtements Marins selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les tailles de marché publiées pour les revêtements marins varient souvent parce que le périmètre du marché n'est pas défini de la même manière, et parce que certaines estimations s'appuient sur des années de référence différentes ou des mix différents entre la demande OEM et la demande de maintenance. Des différences apparaissent également lorsqu'une source rapporte une valeur tandis qu'une autre rapporte un volume, ce qui impose alors des hypothèses de prix supplémentaires pouvant faire varier les totaux.
En vérifiant les hypothèses de cycles de repeinture et les signaux d'utilisation des chantiers navals, Mordor Intelligence maintient la valeur de marché ancrée à une demande OEM marine et de marché secondaire réaliste, plutôt que d'élargir le périmètre aux revêtements de protection industriels adjacents ou d'appliquer une escalade de prix agressive sans validation.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 4,80 milliards USD (2023) | |
| Cabinet de Conseil Mondial A | 3,80 milliards USD (2024) | Cette estimation semble s'ancrer sur un bassin de demande à court terme plus étroit, ce qui peut se produire lorsque les volumes de repeinture du marché secondaire sont sous-pondérés par rapport à l'activité de construction neuve, et lorsque le mix de systèmes est simplifié pour la tarification. |
| Éditeur Spécialisé B | 4,80 milliards USD (2023) | Bien que la valeur globale corresponde, des différences peuvent subsister dans ce qui est comptabilisé dans les revêtements marins, notamment si les revêtements offshore et de structures marines sont regroupés différemment, ou si la répartition entre les systèmes antisalissures et antifouling est tarifée en utilisant des moyennes plus larges. |
Globalement, l'écart s'explique principalement par la façon dont chaque source convertit l'activité marine en demande, puis traduit la demande en valeur en utilisant une logique de mix et de tarification. Un modèle qui est explicite sur les cycles de repeinture, l'équilibre entre construction neuve et maintenance, et le mix technologique produit généralement des totaux plus faciles à retracer et à reproduire lorsque les conditions du marché changent.
Questions clés auxquelles répond le rapport
Quelle sera la taille du marché des revêtements marins d'ici 2031 ?
Le volume devrait atteindre 1,34 milliard de litres d'ici 2031, avec un TCAC de 4,38 % à partir de 2026.
Quel type de résine connaît la croissance la plus rapide ?
Les résines polyuréthane progressent à un TCAC de 4,52 % grâce à leur résistance supérieure aux UV et à leur rétention de brillance, qui séduisent les clients du secteur de la croisière et de l'éolien offshore.
Pourquoi la demande du marché secondaire dépasse-t-elle la demande de l'équipementier ?
Les notations d'intensité carbone de l'OMI entraînent une repeinture plus fréquente des coques, faisant progresser les volumes du marché secondaire à un TCAC de 5,18 % entre 2026 et 2031.
Quel segment détient aujourd'hui la plus grande part du marché des revêtements marins ?
Les produits antisalissure dominent avec 47,28 % du volume en 2025, car le contrôle du biofouling reste un besoin universel en matière d'efficacité énergétique.
Comment les réglementations façonnent-elles le développement des produits ?
Les restrictions sur les biocides et les limites de COV imposées par l'UE et les États-Unis accélèrent la recherche et le développement vers des systèmes antiadhérents en silicone et hydrodiluables répondant à des règles d'émissions plus strictes.