
Taille et part du marché des peintures et revêtements
Analyse du marché des peintures et revêtements par Mordor Intelligence
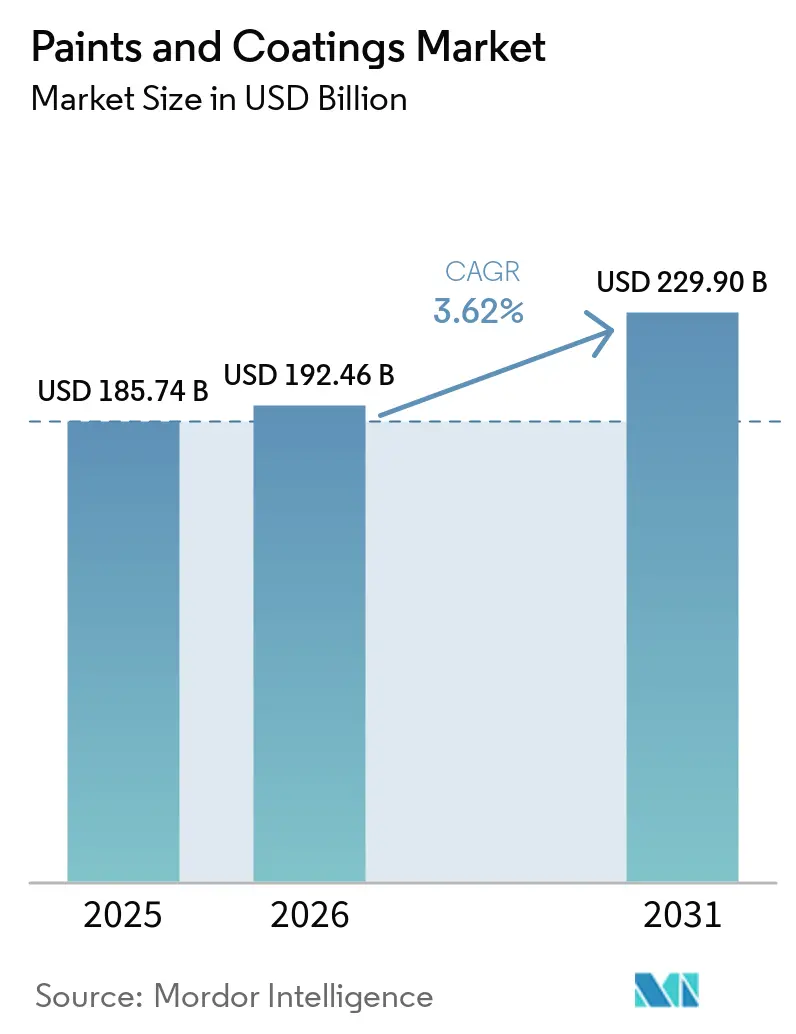
La taille du marché des peintures et revêtements devrait s'étendre de 192,5 milliards USD en 2026 et 199,4 milliards USD en 2027 à 240,8 milliards USD d'ici 2032, enregistrant un CAGR de 3,84 % entre 2027 et 2032.
La demande de finition liée à la construction en Inde peut soutenir la croissance, tandis que la fabrication de véhicules constitue une source distincte d'applications de revêtement. La production de revêtements automobiles hydrodiluables en Asie du Sud-Est et des couches de base pour la réparation automobile plus rapides relient l'investissement des fournisseurs à des besoins spécifiques de fabrication et d'application. Les incitations aux bâtiments verts liées à la notation de Singapour peuvent également encourager les peintures qualifiantes à faibles émissions de composés organiques volatils (COV) pour les rénovations de bâtiments. Les limites de COV sur les revêtements architecturaux réglementés et les droits de douane de l'UE sur le dioxyde de titane d'origine chinoise ajoutent des exigences de formulation et des coûts d'approvisionnement. Répondre à cette demande nécessite donc des choix de produits et d'approvisionnement combinés, car le remplacement de grades de pigments spécialisés peut entraîner des travaux de test et de reformulation.
Principaux enseignements du rapport
- Par résine, l'acrylique a dominé avec une part de marché des peintures et revêtements de 35,88 % en 2026 et devrait être le segment à la croissance la plus rapide, avec un CAGR de 4,16 % entre 2027 et 2032.
- Les revêtements hydrodiluables ont dominé les catégories technologiques avec une part de 50,81 % de la taille du marché des peintures et revêtements en 2026 et devraient être le segment à la croissance la plus rapide avec un CAGR de 4,22 % entre 2027 et 2032.
- Parmi les secteurs d'utilisation finale, les revêtements architecturaux ont détenu la plus grande part, soit 48,56 % du marché en 2026, et devraient être le segment à la croissance la plus rapide avec un CAGR de 4,51 % entre 2027 et 2032.
- Sur le plan géographique, l'Asie-Pacifique a dominé avec une part de 46,79 % du marché en 2026 et devrait être la région à la croissance la plus rapide avec un CAGR de 5,13 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Peintures et Revêtements*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Essor de l'Activité Mondiale de Construction Résidentielle | +1.65% | Commonwealth d'Australie | Court terme (≤ 2 ans) |
| Expansion des Volumes de Production Automobile | +1.15% | États-Unis et autres pays producteurs de véhicules | Court terme (≤ 2 ans) |
| Croissance Rapide de la Population Urbaine en Asie-Pacifique | +1.05% | Inde, Asie orientale et Asie du Sud-Est | Long terme (≥ 4 ans) |
| Incitations Gouvernementales pour les Bâtiments Verts (Faibles COV) | +0.75% | République de Singapour | Court terme (≤ 2 ans) |
| Émergence de Plateformes d'Assortiment de Couleurs Pilotées par l'IA | +0.24% | République de Corée | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Essor de l'activité mondiale de construction résidentielle
La construction résidentielle soutient la demande de revêtements à travers les nouveaux démarrages de projets et la progression des travaux vers la livraison. L'Australie a enregistré 52 201 mises en chantier de logements au trimestre de juin 2026, en hausse de 14,4 % par rapport au trimestre de juin 2025 sur une base corrigée des variations saisonnières. Les achèvements corrigés des variations saisonnières dans la catégorie des autres logements résidentiels du nouveau secteur privé en Australie ont atteint 19 018 au trimestre de juin 2026, en hausse de 58,6 % par rapport au trimestre de juin 2025. Pour les fournisseurs de peintures architecturales, la distinction est importante car les mises en chantier établissent un pipeline de finition futur tandis que les achèvements reflètent les projets plus avancés dans la construction.
Expansion des volumes de production automobile
Une production de véhicules plus élevée crée une voie supplémentaire liée à la production pour la demande de finitions automobiles. La production mondiale de véhicules est passée de 92,7 millions d'unités en 2024 à 96,4 millions en 2025, soit une augmentation de 3,9 %.[1] En juillet 2026, General Motors a annoncé un investissement de 157 millions USD dans des travaux de peinture et de modernisation à l'usine d'assemblage de Wentzville, comprenant des équipements de traitement et une expansion estimée à 28 000 pieds carrés de l'atelier de peinture. L'annonce de General Motors engage des capitaux dans l'étape du processus interne où les revêtements automobiles sont appliqués. La hausse de 3,9 % de la production mondiale étaye l'argument de la demande pour les finitions automobiles, tandis que le projet de Wentzville illustre les dépenses en capital d'un assembleur pour son atelier de peinture plutôt qu'une augmentation mesurée du volume de véhicules.
Croissance rapide de la population urbaine en Asie-Pacifique
La demande urbaine en Asie orientale et en Asie du Sud-Est ainsi qu'en Inde relie une grande population citadine aux programmes de logement urbain. En 2025, les citadins totalisaient 1,1 milliard dans le groupement des Nations Unies regroupant l'Asie orientale et l'Asie du Sud-Est avec l'Océanie, à l'exclusion de l'Australie et de la Nouvelle-Zélande. Le Ministère du Logement et des Affaires Urbaines de l'Inde a approuvé 141 000 maisons supplémentaires dans le cadre de son programme de logement urbain PMAY-U 2.0 le 15 octobre 2025. Pour les fournisseurs de revêtements architecturaux, les logements approuvés offrent une voie spécifique par laquelle les besoins en hébergement urbain peuvent devenir une future charge de travail de finition. L'opportunité commerciale dépend de la progression des logements approuvés vers la construction.
Incitations gouvernementales pour la construction écologique (faible teneur en COV)
L'incitation aux bâtiments verts de Singapour peut encourager les spécifications de peintures à faibles COV qualifiantes à travers son système de notation. L'Autorité de la Construction et de la Construction de Singapour échelonne le financement du Régime d'Incitation Green Mark pour les Bâtiments Existants 2.0 en fonction des économies de carbone vérifiées liées aux travaux énergétiques selon la notation Green Mark obtenue. Les bâtiments existants privés éligibles doivent avoir au moins 5 000 mètres carrés de surface de plancher brute, la disponibilité prenant fin lorsque les fonds sont engagés ou le 31 mars 2027, selon la première éventualité. Green Mark 2021 attribue un point pour les matériaux intérieurs à faibles COV qualifiants, y compris les peintures, lorsqu'au moins 80 % des espaces communs sont conformes ou qu'au moins 3 finitions détiennent la certification 4 étoiles du Produit de Construction Vert de Singapour. Les matériaux se qualifient par cette certification ou par des limites d'émission spécifiées. Les propriétaires visant une notation plus élevée ont donc une raison à court terme de spécifier des peintures qualifiantes pouvant contribuer à la notation déterminant leur niveau de financement.
Analyse de l'Impact des Freins sur le Marché des Peintures et Revêtements*
| Facteur de Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Réglementations Mondiales Strictes sur les COV | -0.45% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Volatilité des Prix des Matières Premières du Dioxyde de Titane | -0.35% | Union Européenne et Chine | Court terme (≤ 2 ans) |
| Temps de Séchage/Durcissement Plus Longs pour les Systèmes Hydrodiluables | -0.2% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réglementations mondiales strictes sur les COV
Pour les fournisseurs de revêtements architecturaux au Canada, la conformité aux COV limite les formulations pouvant accéder aux circuits commerciaux ordinaires. Les réglementations interdisent la fabrication, l'importation ou la vente de revêtements réglementés dépassant les limites de COV spécifiques à chaque catégorie, avec des exceptions prescrites pour la dilution et les permis. La dilution qualifiante doit suivre des instructions écrites ramenant le revêtement dans sa limite, et des conditions d'étiquetage et d'instructions bilingues s'appliquent également. Les utilisations spécifiées de revêtements et certains produits en petits contenants sont exclus, faisant de la catégorie de produit applicable l'élément central de la décision de conformité. Un fournisseur doit donc résoudre les exigences de formulation, d'étiquetage et de dilution ou de permis applicables avant de vendre un revêtement couvert au Canada, ajoutant du temps de développement et de traitement administratif avant une vente.
Volatilité des Prix des Matières Premières du Dioxyde de Titane
Les mesures commerciales peuvent modifier l'économie d'approvisionnement en dioxyde de titane indépendamment des mouvements du prix du pigment sous-jacent. La Commission Européenne a imposé des droits antidumping définitifs sur le dioxyde de titane d'origine chinoise en janvier 2025, affectant une matière première utilisée dans les peintures et revêtements européens. La mesure applique des taux spécifiques aux producteurs, le traitement individuel dépendant de la déclaration de facture commerciale valide prescrite. Pour les producteurs de revêtements de l'UE, cela signifie que la sélection des sources implique une différence de coût liée au commerce ainsi que le prix du matériau coté. En juin 2025, la PDG de Teknos, Paula Salastie, a rapporté que les fermetures de sites européens de dioxyde de titane après la mise en œuvre des droits de douane avaient réduit la disponibilité des grades spécialisés et les options de fournisseurs, nécessitant des tests et une reformulation supplémentaires. Pour les formulateurs de l'UE concernés, la charge restante comprend les coûts de test et de reformulation ainsi que les droits d'importation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Peintures et Revêtements
Par Résine :
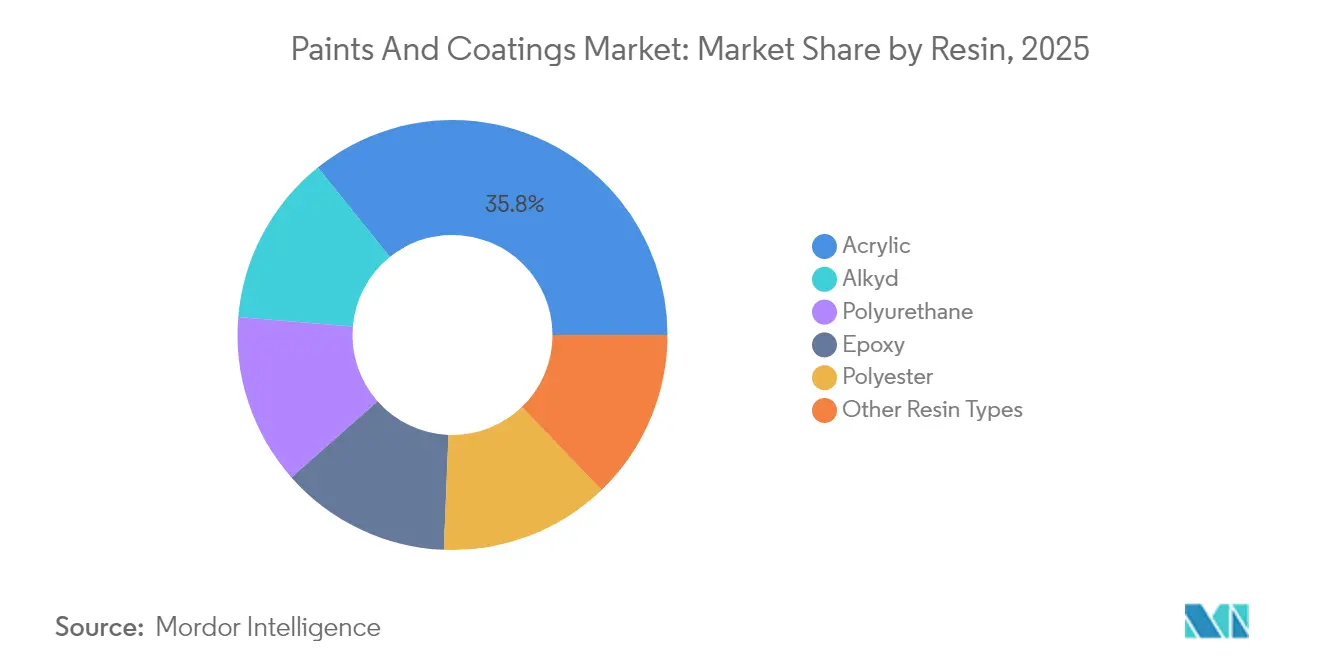
La Différenciation Acrylique s'Étend à l'Approvisionnement en LiantsL'acrylique représentait une part de 35,88 % de la taille du marché des peintures et revêtements en 2026 et devrait être le segment à la croissance la plus rapide avec un CAGR de 4,16 % entre 2027 et 2032. En mai 2026, BASF et Cromology ont annoncé que Cromology s'approvisionnerait en liant acrylique Acronal Ccycled de BASF pour la peinture murale intérieure Tollens Maxiline+, décrite comme disponible en France à partir de mars 2026.[2] La matière première chimiquement recyclée est attribuée à des produits sélectionnés par une approche de bilan massique. Pour les fabricants du segment le plus important, cela offre une voie pour différencier l'apport en liant au sein d'une famille de résines établie.
La capacité régionale en ingrédients crée une considération commerciale différente pour les formulateurs acryliques desservant les clients africains. Le site de Durban de BASF fournit des dispersions acryliques pour la formulation de peintures. En mars 2026, BASF a élargi la capacité de production de dispersions plus large du site pour approvisionner les clients en revêtements architecturaux, matériaux de construction et papier. Pour les formulateurs acryliques en Afrique, l'expansion de Durban ajoute de la capacité à une source de dispersion proche pour les revêtements architecturaux, une option d'approvisionnement distincte du choix d'un liant pour une peinture donnée.

Par Technologie :
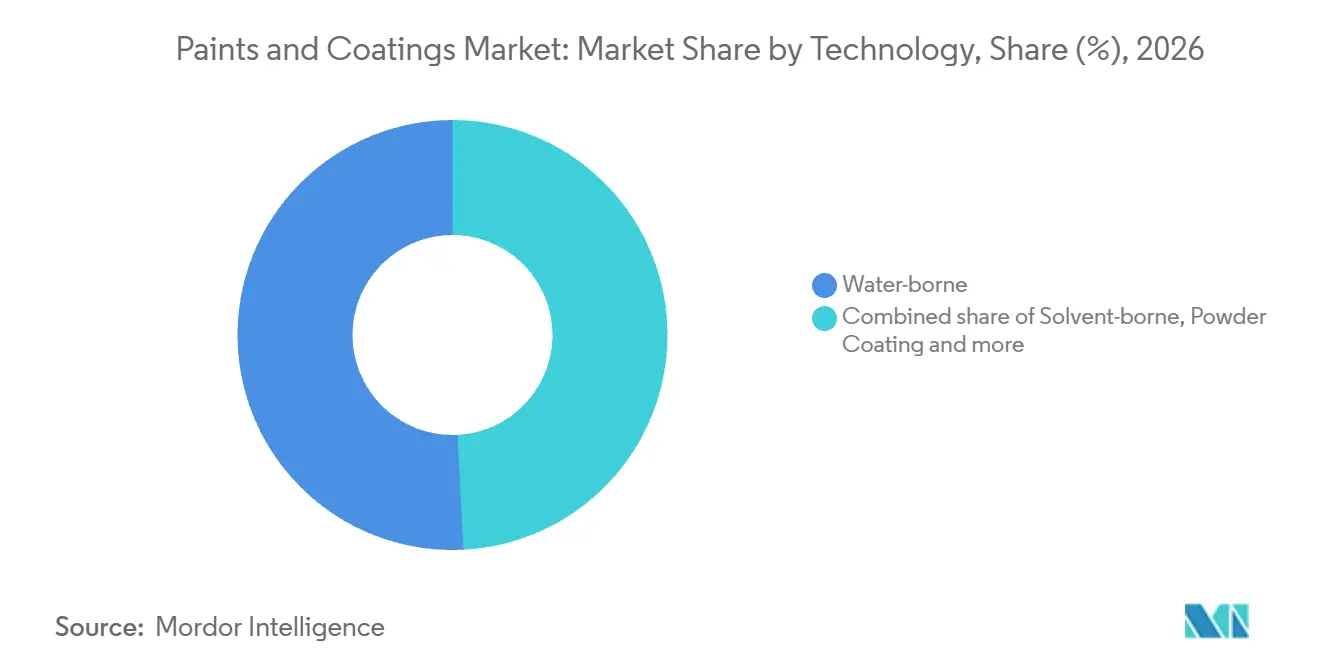
La Croissance des Revêtements Hydrodiluables Relie la Capacité à la Productivité d'ApplicationLes revêtements hydrodiluables représentaient une part de marché des peintures et revêtements de 50,81 % en 2026 et devraient être le segment à la croissance la plus rapide avec un CAGR de 4,22 % entre 2027 et 2032. Akzo Nobel N.V. a lancé un revêtement bois hydrodiluable avec 20 % de contenu biosourcé en 2025, augmentant l'utilisation de matières premières renouvelables dans ce produit. Le lancement donne à Akzo Nobel N.V. un attribut de contenu renouvelable à proposer dans les revêtements bois au sein de sa gamme hydrodiluable.
La productivité d'application donne aux revêtements hydrodiluables un levier concurrentiel distinct dans la réparation de véhicules. Akzo Nobel N.V. a lancé Sikkens Autowave Optima, une couche de base hydrodiluable pour la réparation de véhicules, en 2025. Elle nécessite une seule visite en cabine de peinture et, selon le fabricant, permet des temps de traitement jusqu'à 50 % plus rapides que les méthodes d'application de couche de base conventionnelles. Lorsqu'une cabine de peinture limite le nombre de réparations effectuées, un processus de couche de base plus court pourrait permettre davantage de travaux à partir de la même installation.
Par Secteur d'Utilisation Finale :
La Demande Architecturale Récompense des Choix de Performance ClairsLes revêtements architecturaux constituaient le segment le plus important, avec une part de 48,56 % du marché en 2026, et devraient être le segment à la croissance la plus rapide avec un CAGR de 4,51 % entre 2027 et 2032. Asian Paints a enregistré une croissance de volume de 8,7 % dans son activité Décoration en Inde au cours de l'exercice 2025-26. Sur l'ensemble de son activité de revêtements au cours de l'exercice 2025-26, le volume a augmenté de 9 % tandis que la valeur a augmenté de 5,3 %, de sorte que le volume supplémentaire a généré un gain de revenus plus faible pour l'entreprise.
Les fournisseurs de revêtements architecturaux peuvent rencontrer des conditions de demande différentes selon les canaux de projets et de vente au détail au sein d'une même activité. Le segment Revêtements Architecturaux Mondiaux de PPG a enregistré une croissance organique des ventes de 2 % au quatrième trimestre 2025. Les ventes liées aux projets au Mexique se sont redressées séquentiellement et les ventes au détail étaient solides, tandis que la demande en Europe est restée mitigée. La croissance organique de 2 % du segment reposait donc sur la reprise des ventes de projets au Mexique et des ventes au détail solides, tandis que la demande mitigée en Europe a empêché le trimestre d'afficher une reprise plus large.
Analyse géographique
Marché des Peintures et Revêtements en Asie-Pacifique
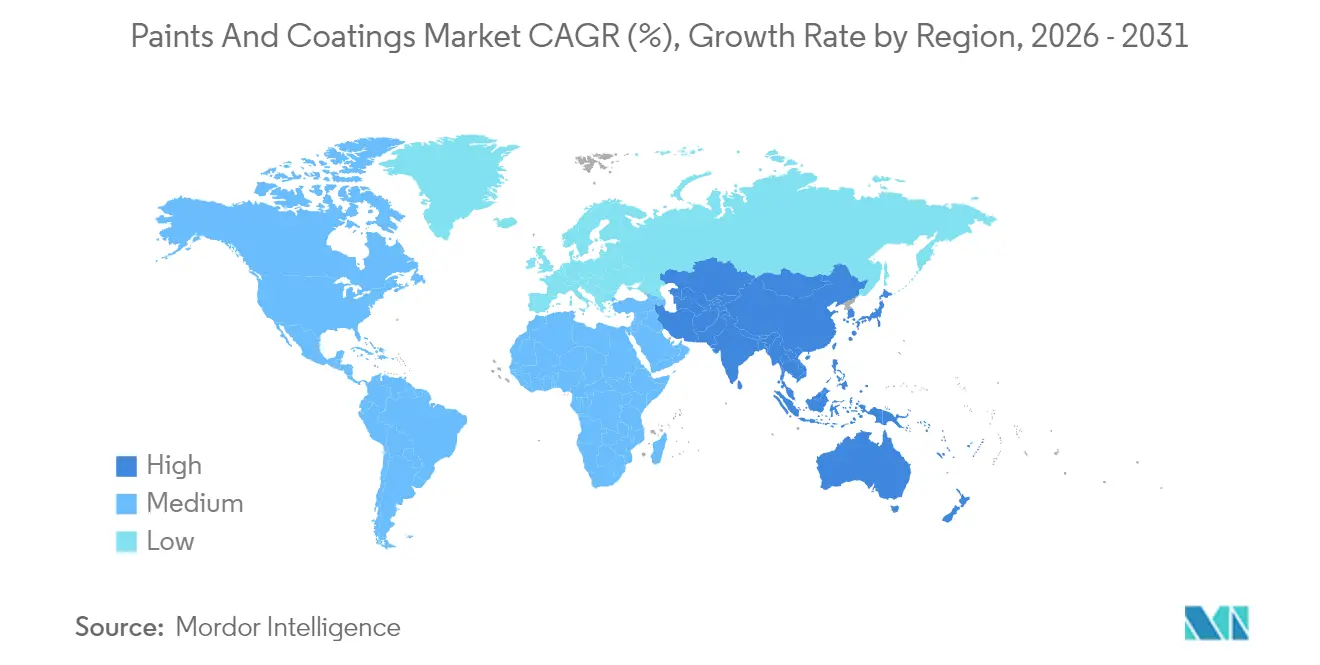
L'Asie-Pacifique représentait une part de 46,79 % de la taille du marché des peintures et revêtements en 2026 et devrait être la région à la croissance la plus rapide avec un CAGR de 5,13 % entre 2027 et 2032. L'Association Nationale de l'Industrie des Revêtements de Chine a rapporté que l'industrie des revêtements de Chine a produit 34,6 millions de tonnes métriques en 2025, en baisse de 7,1 % par rapport à 2024. En revanche, PPG a mis en service une usine de revêtements automobiles hydrodiluables à Samut Prakan, en Thaïlande, le 20 mars 2025, avec une capacité annuelle de 2 000 tonnes métriques pour les couches de base et les apprêts desservant la demande croissante en Asie du Sud-Est. La capacité locale en couches de base et en apprêts offre aux acheteurs automobiles d'Asie du Sud-Est une voie d'approvisionnement supplémentaire dans la région.
L'Amérique du Nord et l'Europe montrent pourquoi la trajectoire de volume d'un fournisseur mondial ne peut pas être appliquée uniformément d'une région à l'autre. PPG a rapporté un volume de ventes plus élevé aux États-Unis et au Canada en 2025, tandis que son volume de ventes européen a diminué. L'Amérique du Sud offre un schéma différent au Brésil, où les ventes de peintures en 2025 ont augmenté de 0,4 % dans les peintures immobilières et d'au moins 3 % dans les autres segments par rapport à 2024. La croissance plus lente des peintures immobilières au Brésil signifie qu'un fournisseur axé sur cette application ferait face à un environnement de croissance des ventes différent de celui d'une activité de peinture domestique plus diversifiée.
L'investissement dans la production au Moyen-Orient et l'expansion des exportations en Afrique illustrent 2 façons différentes d'atteindre des acheteurs de revêtements supplémentaires. Makkah Paint Company a lancé une ligne de production de revêtements architecturaux en Arabie Saoudite en décembre 2025 pour les finitions intérieures et extérieures desservant les applications résidentielles, commerciales et de projets. Kansai Paint Co. Ltd a rapporté au premier semestre de l'exercice 2025 que les exportations vers le Ghana et l'Angola avaient commencé. L'exemple saoudien relie la production locale à plusieurs applications de construction, tandis que l'exemple africain montre un fournisseur étendant sa portée à travers des destinations d'exportation nationales distinctes.
Cadre Réglementaire et Perspectives
La comparaison couvre des juridictions sélectionnées dont les règles de composition des peintures et d'accès au marché créent différentes tâches de conformité. L'attractivité des politiques est évaluée pour les fabricants et les importateurs fournissant les peintures et revêtements finis couverts. Ces produits font face à différentes combinaisons de limites de formulation, de tests et d'étiquettes, faisant de la catégorie de produit précise l'élément central de l'effort de conformité. Les exceptions du Brésil couvrent les peintures antisalissures qualifiantes à base d'oxyde de cuivre biocide industrielles ou marines et les peintures anticorrosives à base de poudre de zinc jusqu'à 600 ppm, ainsi que les produits fabriqués, importés ou entrant dans les processus d'importation avant le commencement.
Tableau Réglementaire
| Facteur de décision | Inde | États-Unis | Royaume-Uni | Brésil | Arabie Saoudite | Afrique du Sud |
|---|---|---|---|---|---|---|
| Autorité principale | Conseil Central de Contrôle de la Pollution | Agence de Protection de l'Environnement des États-Unis | Autorités locales en Angleterre, en Écosse et au Pays de Galles ; conseils de district d'Irlande du Nord ; Agence Écossaise de Protection de l'Environnement pour les processus déjà réglementés spécifiés | Autorité exécutive compétente en vertu de la Loi 15 441 | Organisation Saoudienne des Normes, de la Métrologie et de la Qualité (SASO) | Département National de la Santé et Praticiens de la Santé Environnementale provinciaux/aux points d'entrée portuaires |
| Instruments ou orientations clés | Règles sur le plomb dans les peintures ménagères et décoratives | Normes de revêtements en aérosol de la partie 59, sous-partie E du 40 CFR | Réglementation sur les Peintures de 2012 pour les produits de peinture, vernis et retouche automobile spécifiés | Loi 11 762/2008 et Loi adoptée 15 441/2026 | Réglementation technique sur les peintures et vernis ; étiquette environnementale obligatoire à partir du 1er octobre 2026 | GNR 4832 du 17 mai 2024, réglementations sur le plomb dans les peintures |
| Effet commercial | Test annuel du plomb dans les produits par un organisme agréé avant la commercialisation des peintures ménagères/décoratives | Tests de conformité à la réactivité et rapports électroniques | Limites de COV par catégorie et étiquettes COV pour les produits commercialisés couverts | Plomb testé en laboratoire inférieur à 90 ppm en poids sur base sèche/non volatile après la transition programmée, sous réserve d'exceptions légales | Certificat de conformité d'un organisme accrédité et licence d'étiquette environnementale SASO pour les produits couverts | Étiquettes de conformité aux limites de plomb et importations via des ports désignés |
| Attractivité actuelle de la politique | Moyenne | Moyenne | Moyenne | Moyenne | Faible | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Durcissement | Sans changement | Durcissement | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||||||
L'obligation de test récurrente de l'Inde soutient une charge de conformité continue, tandis que les tests et rapports sur les aérosols mis à jour aux États-Unis deviennent entièrement obligatoires le 17 janvier 2027. L'examen du Royaume-Uni a recommandé de maintenir les dispositions essentielles sur les COV ainsi que des modifications plus limitées des exemptions et des rapports, soutenant la continuité pour les produits de peinture couverts ordinaires. Les produits résidentiels et à usage pour enfants qui se chevauchent au Brésil font face à un seuil d'interdiction du plomb programmé pour passer de 600 ppm à 90 ppm 12 mois après la publication de la nouvelle loi le 29 juin 2026. La certification de conformité de l'Arabie Saoudite et la licence obligatoire d'étiquette environnementale créent un parcours d'entrée plus contraignant, tandis que les obligations établies d'étiquetage du plomb et d'importation portuaire en Afrique du Sud soutiennent une exigence de conformité continue.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare la manière dont l'approvisionnement en ingrédients, la production de revêtements, l'accès aux clients et les services d'application génèrent des revenus pour les fournisseurs. BASF fournit des dispersions, des résines et des additifs pour les formulations de revêtements architecturaux, automobiles et industriels. PPG combine la fabrication et la distribution avec des services d'application de revêtements, illustrant comment un producteur peut participer au-delà de la vente de matériaux finis.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Approvisionnement en ingrédients | Fournisseurs d'ingrédients de revêtements tels que BASF | Ventes de dispersions, de résines et d'additifs | Adapter les ingrédients aux différentes exigences de formulation | Développer des alternatives qualifiées pour des applications spécifiques |
| Fabrication de revêtements | Producteurs de revêtements intégrés tels que PPG Industries, Inc. | Ventes de revêtements finis | Les matières premières constituent le composant de coût de production le plus important chez PPG | Contracter avec plusieurs sources et identifier des matériaux ou technologies alternatifs dans la mesure du possible |
| Accès au commerce de détail et aux entrepreneurs | Détaillants de peintures exploités par l'entreprise tels que The Sherwin-Williams Company | Ventes de revêtements de marque contrôlée et de produits connexes | Maintenir une couverture de service locale pour les entrepreneurs et les propriétaires | Aligner la capacité de service des magasins avec les besoins des clients locaux |
| Application et service technique | Prestataires de services de revêtement exploités par le producteur tels que PPG Industries, Inc. | Revenus des services d'application de revêtements et de support | Coordonner les travaux de revêtement avec la production du client | Lier la planification des applications aux jalons de production du client |
| Source: Mordor Intelligence | ||||
Le Groupe Paint Stores de Sherwin-Williams exploitait 4 853 magasins spécialisés en peinture aux États-Unis, au Canada et dans les Caraïbes au 31 décembre 2025.[3] Cette échelle montre pourquoi le contrôle de l'accès aux clients peut distinguer les producteurs au-delà de la capacité de formulation. Les services d'application de PPG ajoutent une autre voie de revenus, mais relient également la livraison aux travaux effectués sur les pièces et produits assemblés des clients. Les magasins exploités par Sherwin-Williams et les travaux d'application de PPG sur les pièces des clients font tous deux de l'approvisionnement ininterrompu en revêtements une condition pour capter les revenus en aval.
Paysage Concurrentiel
Les fournisseurs multinationaux combinent de larges opérations avec des marques régionales, comme l'a démontré le Groupe Marques Grand Public de The Sherwin-Williams Company en finalisant l'acquisition du leader des revêtements architecturaux brésiliens Suvinil en 2025. Nippon Paint Holdings Co., Ltd. a rapporté une croissance consolidée du chiffre d'affaires de l'ensemble de l'entreprise de 11 % et une croissance du bénéfice opérationnel ajusté de 38 % au cours de l'exercice 2025 par rapport à l'exercice 2024. PPG Industries, Inc. fabrique et distribue des peintures et revêtements, tandis que Surventis (anciennement BASF Coatings) fournit des revêtements et des traitements de surface. Akzo Nobel N.V. est un producteur mondial de peintures et revêtements, plaçant un autre fournisseur de grande envergure aux côtés d'entreprises ayant des rôles distincts de distribution et de traitement de surface.
Le 1er juillet 2026, Surventis a finalisé sa séparation de BASF, soutenue par Carlyle et la Qatar Investment Authority, BASF conservant une participation de 40 %. Les fonds gérés par Carlyle, en partenariat avec la Qatar Investment Authority, détiennent la majorité de l'entreprise, plaçant la propriété majoritaire en dehors de sa société mère chimique d'origine. Le chiffre d'affaires d'Akzo Nobel N.V. pour l'exercice 2025 a chuté de 5 % d'une année sur l'autre, tandis que les ventes organiques étaient stables, un prix et un mix plus élevés compensant des volumes plus faibles. Le 15 octobre 2026, Akzo Nobel N.V. et Axalta ont rapporté des opérations indépendantes dans l'attente de la clôture de leur fusion proposée, prévue début 2027 sous réserve des approbations réglementaires et des conditions de clôture habituelles. La pression sur les volumes d'Akzo Nobel N.V. fait de la rétention des ventes un défi concurrentiel distinct tandis que la combinaison proposée suit son chemin conditionnel vers la clôture.
La technologie peut façonner la concurrence en résolvant un problème d'application spécifique tout en répondant aux exigences de formulation des acheteurs. En avril 2026, PPG a lancé NUTRISHIELD MAX PPG7590, le premier revêtement de bobine monocomposant PVC-NI pour canettes en aluminium embouties-rétreintes et couvercles faciles à ouvrir contenant des aliments humides pour animaux de compagnie aux États-Unis. PVC-NI signifie chlorure de polyvinyle sans intention, et le système est conçu pour éliminer le mélange et les changements de production. Les marques d'aliments pour animaux de compagnie, les enducteurs de bobines et les fabricants de canettes ont approuvé le produit, montrant une acceptation à travers plusieurs rôles dans la chaîne d'emballage. Le responsable des revêtements d'emballage alimentaire de PPG a présenté le produit comme offrant la conformité dans un paysage réglementaire en évolution rapide, ce qui relie la conception monocomposant au positionnement réglementaire ainsi qu'à la simplicité d'usine.
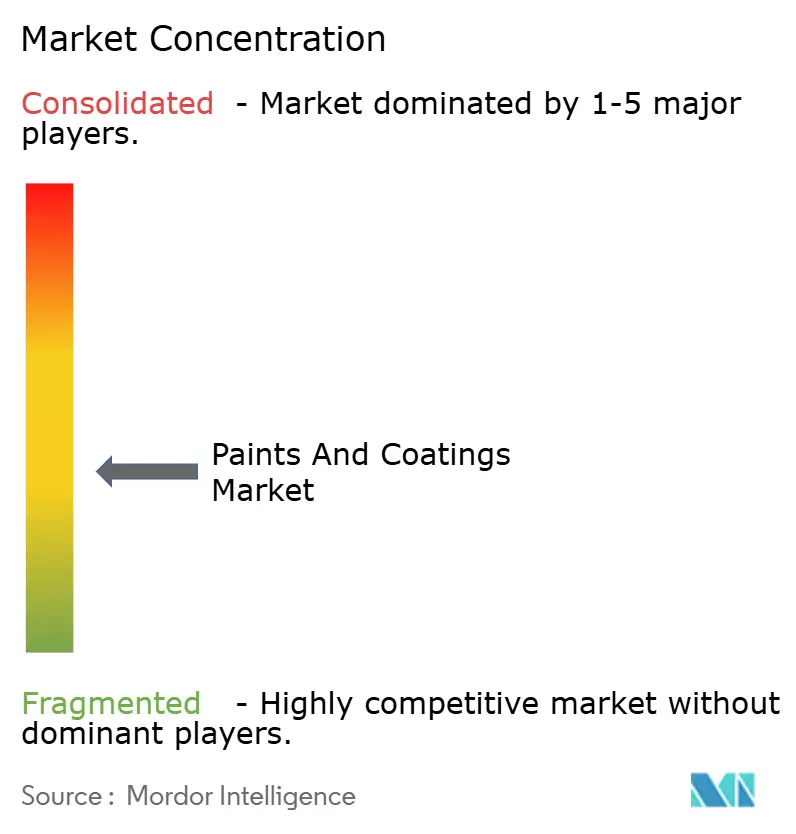
Leaders du Secteur des Peintures et Revêtements
-
The Sherwin-Williams Company
-
Nippon Paint Holdings Co., Ltd.
-
PPG Industries, Inc.
-
Surventis
-
Akzo Nobel N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Peintures et Revêtements Entreprises couvertes dans ce rapport
- Akzo Nobel N.V.
- Asian Paints
- Axalta Coating Systems Ltd.
- Surventis
- Beckers Group
- Benjamin Moore & Co.
- Berger Paints India
- Chugoku Marine Paints, Ltd.
- DAW SE
- Hempel A/S
- Jazeera Paints
- Jotun
- Kansai Paint Co. Ltd
- Masco Corporation
- NATIONAL PAINTS FACTORIES CO. LTD.
- Nippon Paint Holdings Co., Ltd.
- NOROO Paint & Coatings Co., Ltd.
- PPG Industries, Inc.
- RPM International Inc.
- Russian Paints Company
- SK Kaken Co. Ltd
- The Sherwin-Williams Company
Opportunités Clés pour les Acteurs du Marché
La comparaison sépare 3 opportunités de certification volontaire par utilisation prévue du revêtement et les preuves nécessaires pour se qualifier. Le 17 décembre 2025, la Commission Européenne a établi les critères de l'Écolabel Européen pour les peintures décoratives, les revêtements de performance et les peintures en aérosol à base d'eau, valables jusqu'au 31 décembre 2032. Les candidats doivent satisfaire à toutes les exigences applicables et compléter l'évaluation et la vérification pour obtenir la reconnaissance d'un produit éligible.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Obstacle principal | Bénéficiaires probables |
|---|---|---|---|---|---|
| Certification des peintures décoratives de bâtiment pigmentées éligibles | Voie de produit décoratif définie dans le nouveau cadre | Peintures architecturales pour bâtiments, boiseries et accessoires | Rassembler les tests de performance applicables et les déclarations des fournisseurs pour les gammes de peintures sélectionnées | Tests de taux d'étalement et de résistance au frottement humide applicables ainsi que documentation sur la teneur en pigments | Fabricants de peintures décoratives capables de fournir les preuves de test requises |
| Certification des revêtements de performance de bâtiment éligibles | Groupe distinct pour certains produits monocomposants et multicomposants | Revêtements de bâtiment dans les sous-catégories 1.1(i) et 1.1(j) de la Directive 2004/42/CE | Sélectionner les applications qualifiantes et constituer un dossier de conformité spécifique au produit | Vérification du produit, y compris la documentation pour toute utilisation de microparticules de polymère synthétique non filmogène | Formulateurs de revêtements de performance de bâtiment éligibles avec des produits documentés |
| Aérosols à base d'eau certifiés pour la décoration ciblée de bâtiments | Groupe de produits aérosols dédié dans le cadre | Utilisateurs grand public et professionnels de peintures en spray prêtes à l'emploi | Développer des produits éligibles en emballage métallique à valve pour les boiseries et accessoires de bâtiments | Vérification du produit couvrant la formulation éligible et le produit en spray conditionné | Fabricants de peintures en aérosol à base d'eau avec des produits éligibles vérifiables |
| Source: Mordor Intelligence | |||||
Ces ouvertures placent différentes tâches de formulation et de documentation derrière une voie de certification commune, faisant du choix du produit l'élément central de l'exécution. L'éligibilité des aérosols exclut les produits à base de solvants, les aérosols inflammables spécifiés et les produits biocides, les aérosols de marquage routier et les substituts aux peintures conventionnelles sur de grandes surfaces de murs et de plafonds. Les candidats utilisant des microparticules de polymère synthétique à des fins non filmogènes doivent déclarer leur nature, leur quantité et leur objectif et justifier une amélioration globale des performances environnementales, généralement par une comparaison avec le produit sans elles. La Décision 2025/2607 remplaçant les critères de 2014, les candidats à la peinture décorative disposent d'une voie de préparation concrète car la liste de contrôle de la Commission de janvier 2026 identifie les rapports de tests de taux d'étalement et de résistance au frottement humide applicables ainsi que les déclarations de pigments blancs à indice de réfraction élevé.
Développements industriels récents dans Marché des Peintures et Revêtements
- Oct 2026 : Dörken a acquis le fabricant allemand de peintures et revêtements J.W. Ostendorf auprès de Fidelium Partners le 15 octobre. Les entreprises opéreront de manière indépendante avec leurs propres équipes de direction et structures organisationnelles.
- Oct 2026 : Henkel a finalisé l'acquisition de Stahl, basée aux Pays-Bas, le 1er octobre, ajoutant des revêtements spéciaux pour matériaux flexibles après l'accomplissement des conditions de clôture, y compris les approbations réglementaires.
- Sep 2026 : Sherwin-Williams a inauguré son usine de peinture agrandie à Statesville, en Caroline du Nord, le 30 septembre. Les améliorations ont couvert près de 50 000 pieds carrés, comprenant un espace de production supplémentaire, l'automatisation et 4 nouvelles voies ferrées.
Marché des Peintures et Revêtements Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché mondial des peintures et revêtements mesure les dépenses annuelles en peintures et revêtements pigmentés vendus pour application sur des substrats dans le monde entier. Il valorise les produits de revêtement finis par le chiffre d'affaires des ventes, la résine et la technologie d'application décrivant les types de produits, et les secteurs d'utilisation finale et les régions classifiant ces ventes.
Exclusions du périmètre : Les revêtements transparents non pigmentés et les vernis vendus sans pigment, les intrants de revêtement vendus séparément, notamment les pigments, les liants ou résines, les solvants et additifs, ainsi que la main-d'œuvre d'application de peintures et revêtements ou les honoraires d'entrepreneurs sont exclus.
Aperçu de la Segmentation
- Résine
- Acrylique
- Alkyde
- Polyuréthane
- Époxy
- Polyester
- Autres types de résines
- Technologie
- À base d'eau
- À base de solvant
- Peinture en poudre
- Revêtement durci aux UV
- Secteur d'utilisation final
- Architectural
- Automobile
- Bois
- Revêtement protecteur
- Industrie générale
- Transport
- Emballage
- Géographie
- Asie-Pacifique
- Chine (y compris Taïwan)
- Inde
- Japon
- Indonésie
- Australie et Nouvelle-Zélande
- Corée du Sud
- Thaïlande
- Malaisie
- Philippines
- Bangladesh
- Vietnam
- Singapour
- Sri Lanka
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Benelux
- Russie
- Turquie
- Suisse
- Pays scandinaves
- Pologne
- Portugal
- Espagne
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Reste de l'Amérique du Sud
- Moyen-Orient
- Arabie saoudite
- Qatar
- Émirats arabes unis
- Koweït
- Égypte
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigeria
- Algérie
- Maroc
- Reste de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire utilise des sources telles que l'Association Américaine des Revêtements et le Conseil Mondial des Revêtements pour cadrer les catégories mondiales de revêtements, la couverture régionale, les marchés d'utilisation finale et les liens entre la production des clients et la demande de revêtements. L'Organisation Internationale des Constructeurs de Véhicules Automobiles fournit des indicateurs de production de véhicules pour les revêtements automobiles, tandis que les critères de peintures et vernis de la Commission Européenne décrivent les groupes de produits réglementaires et les exigences de formulation.
Les rapports annuels des entreprises, les documents destinés aux investisseurs, la presse économique réputée et les publications statistiques publiques peuvent compléter ces sources en clarifiant les ventes des producteurs, les changements de capacité, l'exposition aux matières premières, l'activité de construction et les tendances de production de véhicules. Ces sources sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens et enquêtes structurées peuvent inclure des producteurs de revêtements, des distributeurs, des formulateurs et des responsables des achats ou techniques des utilisations finales architecturales, automobiles et industrielles en Asie-Pacifique, en Europe, au Moyen-Orient et en Afrique, et dans les Amériques. Les questions testent les résultats secondaires sur les définitions des ventes, la couverture des canaux, le mix de résines et de technologies, les prix de vente réalisés, la demande régionale et les facteurs de prévision. Les analystes rapprochent les réponses contradictoires avec des preuves publiques, documentent les lacunes non résolues et triangulent les estimations selon les perspectives des producteurs, des canaux et des utilisateurs finaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 35 % | Europe, Moyen-Orient et Afrique : 30 % |
| Acteurs plus petits : 25 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du Marché et Prévisions
L'estimation commence par une vue descendante des ventes mondiales des producteurs de revêtements pigmentés finis, puis vérifie les totaux sélectionnés par des agrégations de revenus des fournisseurs, des vérifications des canaux de distribution et des prix de vente moyens échantillonnés multipliés par les volumes. Les parts par résine, technologie, utilisation finale et région sont construites à partir des répartitions de catégories publiées, des divulgations de produits et d'applications des producteurs, des schémas de ventes régionales et des indicateurs de demande des marchés finaux, avec des catégories qui se chevauchent vérifiées pour éviter les doubles comptages. Les indicateurs clés comprennent les mises en chantier et l'activit de rénovation pour les peintures architecturales, la production de véhicules pour les revêtements automobiles, la production industrielle pour les utilisations manufacturières, l'investissement dans les infrastructures pour les revêtements de protection, et les prix des intrants en résines et pigments pour les changements de prix de vente et de mix. Les prévisions appliquent une analyse de scénarios à l'activité attendue des marchés finaux, à l'adoption technologique, aux changements réglementaires et aux prix, avec des hypothèses régionales et de segment examinées séparément. Les entretiens peuvent tester si la direction et le calendrier de chaque variable correspondent aux conditions du secteur. Lorsque les preuves des fournisseurs ou des canaux sont incomplètes, les analystes utilisent les revenus publics disponibles et les indicateurs commerciaux, conservent l'incertitude dans les hypothèses de travail et comparent les vérifications ascendantes sélectives avec le total descendant.
Validation des Données et Cycle de Mise à Jour
Les analystes triangulent les divulgations des producteurs, les indicateurs des associations et des gouvernements, les données commerciales et les preuves des canaux, puis examinent les grandes variances par rapport aux périodes précédentes et aux signaux de demande indépendants avant la validation finale. Un second examen vérifie les limites du marché, la cohérence des devises et des unités, les parts de segments, les totaux régionaux et les hypothèses de prévision. Une contradiction matérielle ou une valeur aberrante inexpliquée déclenche un examen des sources ou un nouveau contact avec les répondants. L'ensemble de données est actualisé annuellement, révisé entre les cycles lorsque des acquisitions importantes, des changements réglementaires ou des perturbations de production modifient les conditions du marché, et fait l'objet d'un nouvel examen avant livraison.
Taille du Marché des Peintures et Revêtements de Mordor Intelligence Comparée aux Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les intrants utilisés pour modéliser la demande. Le marché mondial des peintures et revêtements mesure les dépenses annuelles en peintures et revêtements pigmentés vendus pour application sur des substrats dans le monde entier.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les parts par résine, technologie, utilisation finale et région sont construites à partir des répartitions de catégories publiées, des divulgations de produits et d'applications des producteurs, des schémas de ventes régionales et des indicateurs de demande des marchés finaux, avec des catégories qui se chevauchent vérifiées pour éviter les doubles comptages.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 199,4 milliards USD (2027) | |
| Cabinet de Conseil Mondial A | 279,58 milliards USD (2025) | Sur la base de 2025, cette estimation est supérieure de 40,2 % à la valeur 2027 de ce rapport de 199,4 milliards USD, 2 ans plus tard. Sa couverture d'application déclarée inclut les utilisations aérospatiales, marines et de biens de consommation aux côtés des applications de construction et automobiles, ce qui peut ajouter des ventes au-delà des regroupements d'utilisation finale plus étroits. |
| Cabinet de Conseil Mondial B | 185,7 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 6,9 % à la valeur 2027 de ce rapport de 199,4 milliards USD, 2 ans plus tard. La série publiée augmente à partir de sa base de 2025 jusqu'en 2027, de sorte que l'année de mesure antérieure précède une croissance prévisionnelle supplémentaire. |
Les analystes de Mordor Intelligence triangulent les divulgations des producteurs, les indicateurs des associations et des gouvernements, les données commerciales et les preuves des canaux, puis examinent les grandes variances par rapport aux périodes précédentes et aux signaux de demande indépendants avant la validation finale.
Questions clés auxquelles répond le rapport
Quelle est la taille projetée du marché des peintures et revêtements d'ici 2032 ?
Le marché devrait atteindre 240,8 milliards USD d'ici 2032, avec un CAGR de 3,84 % entre 2027 et 2032.
Qu'est-ce qui stimule la demande de peintures et revêtements ?
La construction résidentielle, la production de véhicules et les programmes de logement urbain soutiennent la demande. L'Inde a approuvé 141 000 maisons urbaines supplémentaires dans le cadre de PMAY-U 2.0 le 15 octobre 2025.
Quelle technologie de revêtement domine le secteur ?
Les revêtements hydrodiluables ont dominé avec une part de 50,81 % du marché en 2026 et devraient croître à un CAGR de 4,22 % entre 2027 et 2032.
Quelles entreprises sont les principaux fournisseurs de peintures et revêtements ?
Les principaux fournisseurs comprennent The Sherwin-Williams Company, Nippon Paint Holdings Co., Ltd., PPG Industries, Inc., Surventis et Akzo Nobel N.V.
Quel est le principal défi de conformité pour les fournisseurs de peintures architecturales ?
Le Canada restreint les revêtements architecturaux réglementés dépassant les limites de COV spécifiques à chaque catégorie, avec des exceptions prescrites pour la dilution et les permis.
Quelle région détient la plus grande part du secteur des peintures et revêtements ?
L'Asie-Pacifique détenait une part de 46,79 % du marché en 2026 et devrait être la région à la croissance la plus rapide, avec un CAGR de 5,13 % entre 2027 et 2032.