
Taille et part du marché de la médecine vétérinaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 46.72 Milliards de dollars |
| Taille du Marché (2031) | 69.37 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la médecine vétérinaire par Mordor Intelligence
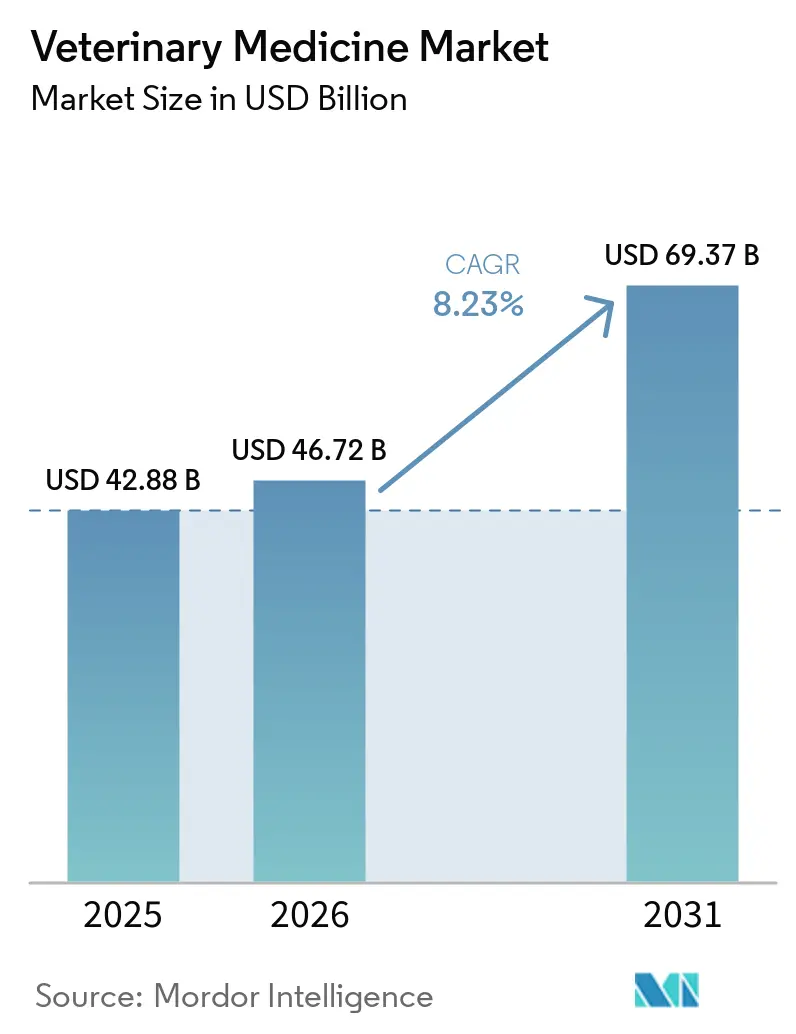
La taille du marché de la médecine vétérinaire devrait passer de 42,88 milliards USD en 2025 à 46,72 milliards USD en 2026 et devrait atteindre 69,37 milliards USD d'ici 2031 à un TCAC de 8,23 % sur la période 2026-2031.
La forte croissance du nombre de propriétaires d'animaux de compagnie dans la région Asie-Pacifique, l'industrialisation des élevages de volailles et de porcs en Amérique du Sud, ainsi que les règles strictes de gestion des antibiotiques en Amérique du Nord et en Europe continuent d'élargir la demande de vaccins, de plateformes recombinantes et de parasiticides topiques. La dynamique concurrentielle reste modérément consolidée, les quatre principaux fournisseurs utilisant une R&D intégrée verticalement et des portefeuilles multispécies pour défendre une part combinée significative. Parallèlement, la pénétration de l'e-pharmacie, bien qu'encore inférieure à 15 %, accélère l'accès des propriétaires aux ordonnances de soins chroniques. Les financements en capital-risque s'orientent vers les pipelines d'anticorps monoclonaux (AcM) et de vaccins à édition génique, indiquant un cycle d'innovation favorable aux biologiques, dont les marges brutes sont de 40 à 60 %, contre 20 à 30 % pour les génériques à petites molécules.
Principaux enseignements du rapport
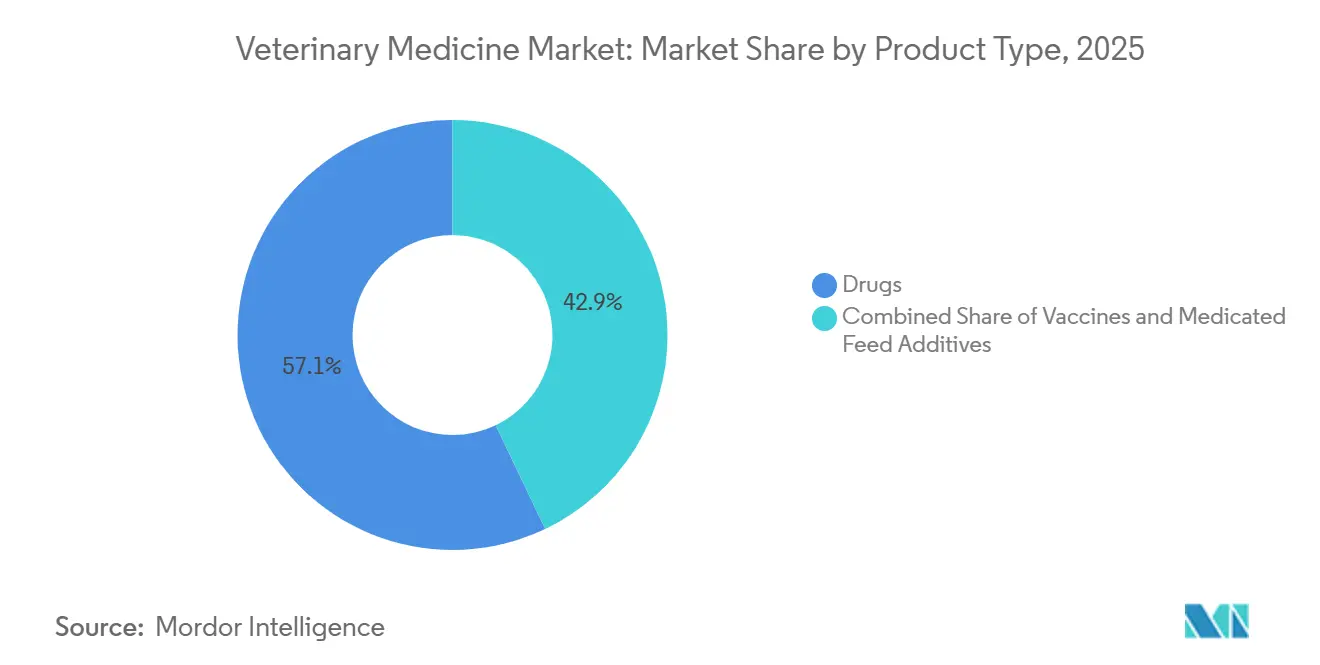
- Par type de produit, les médicaments ont dominé avec une part de revenus de 57,11 % en 2025, tandis que les vaccins devraient progresser à un TCAC de 10,62 % jusqu'en 2031.
- Par type d'animal, les animaux de compagnie représentaient 55,93 % du total 2025, tandis que les traitements pour animaux d'élevage devraient croître à un TCAC de 12,26 % jusqu'en 2031.
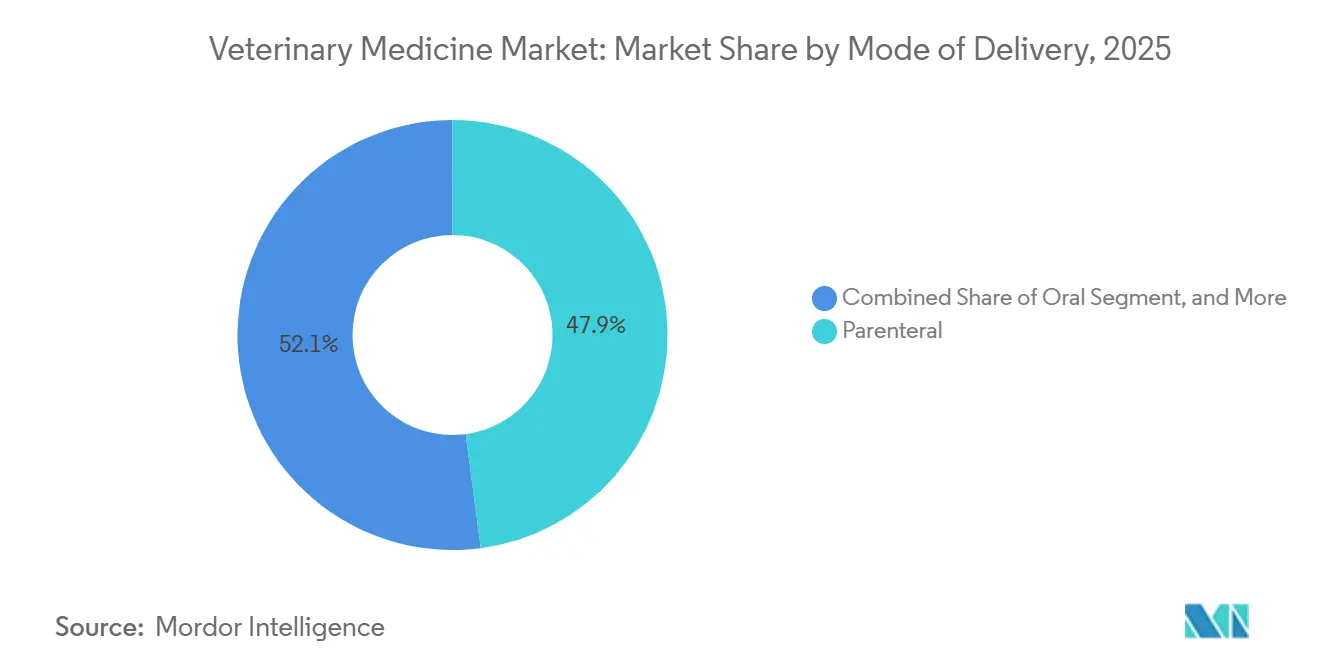
- Par mode d'administration, les formats parentéraux représentaient 47,88 % des ventes en 2025 ; cependant, les formulations topiques se développent à un TCAC de 10,06 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux vétérinaires représentaient 58,14 % des dépenses de 2025, tandis que les cliniques sont positionnées pour un TCAC de 12,75 % à mesure que la télémédecine achemine les ordonnances vers des environnements à moindres frais généraux.
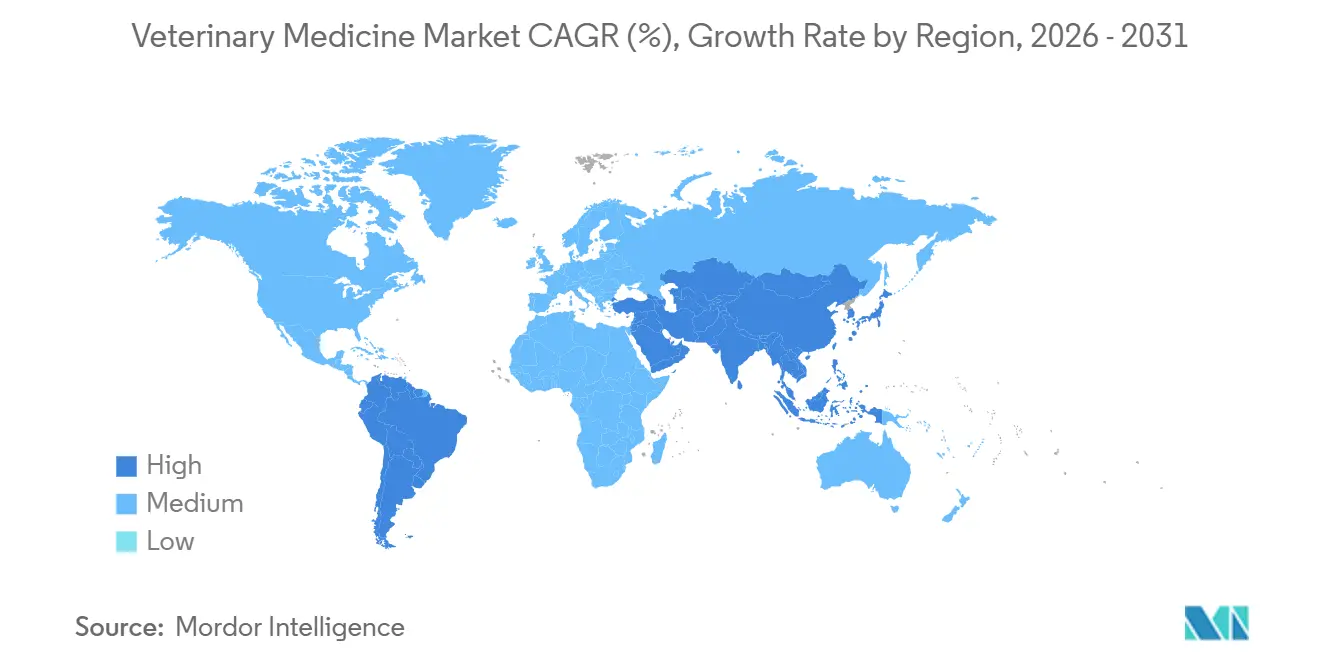
- Par géographie, l'Amérique du Nord représentait 41,46 % des revenus de 2025, et la région Asie-Pacifique devrait afficher un TCAC de 11,86 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation des maladies chroniques animales et de la possession d'animaux de compagnie | +1.8% | Mondial, concentré en Amérique du Nord, en Europe occidentale et dans les zones urbaines d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Expansion de l'élevage industrialisé | +1.5% | Cœur Asie-Pacifique (Chine, Inde, Vietnam), débordement vers l'Amérique du Sud (Brésil, Argentine) | Long terme (≥ 4 ans) |
| Pression réglementaire en faveur de la gestion des antibiotiques pour les vaccins et les biologiques | +1.3% | Europe (mandats de l'UE), Amérique du Nord (directives de la FDA), émergent en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Approbations de thérapies révolutionnaires à base d'AcM et de thérapies géniques | +1.1% | Amérique du Nord et Europe (adoption précoce), segments premium en Asie-Pacifique | Long terme (≥ 4 ans) |
| Accélération du numérique et de l'e-pharmacie | +0.9% | Amérique du Nord, Europe occidentale, Chine urbaine et Inde | Court terme (≤ 2 ans) |
| Thérapeutiques spécialisées pour les animaux de compagnie vieillissants | +0.7% | Amérique du Nord, Japon, Australie, centres urbains aisés dans le monde entier | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des maladies chroniques animales et de la possession d'animaux de compagnie
Les niveaux de possession d'animaux de compagnie ont atteint 67 % des ménages américains en 2024 et continuent d'augmenter, tandis que les maladies chroniques affectent désormais environ 40 % des chiens de plus de sept ans.[1]Association vétérinaire médicale américaine, « Statistiques sur la possession d'animaux de compagnie aux États-Unis », avma.org Les dépenses annuelles par animal de compagnie ont atteint 1 620 USD en 2025, soit une augmentation de 12 % d'une année sur l'autre, les propriétaires optant pour une gestion à long terme des maladies plutôt que pour l'euthanasie. Quatre virgule quatre millions d'animaux de compagnie étaient couverts par une assurance en Amérique du Nord à la fin de 2025, transférant davantage de risques à la charge des assureurs et permettant l'adoption de biologiques premium. La Chine, avec une population de plus de 200 millions d'animaux de compagnie en 2025, reflète ces tendances, les millennials urbains consacrant 15 % de leur revenu disponible aux soins des animaux. La demande qui en résulte souligne un moteur durable pour le marché de la médecine vétérinaire dans les économies matures et émergentes.
Expansion de l'élevage industrialisé
La Chine a reconstitué son cheptel porcin à 450 millions de têtes à mi-2025 dans le cadre de règles de biosécurité exigeant des vaccins trivalents, déclenchant une demande soutenue de biologiques porcins.[2]Service agricole étranger de l'USDA, « Élevage et volaille : marchés et commerce mondiaux », usda.gov La capacité en poules pondeuses de l'Inde a augmenté de 8 % entre 2024 et 2025, entraînant la production de 52 milliards d'œufs, ce qui a par la suite accru la demande de vaccins respiratoires. Le secteur bovin brésilien de 234 millions de têtes teste des additifs alimentaires réducteurs de méthane qui améliorent également le gain de poids, augmentant ainsi les volumes thérapeutiques. Les producteurs aquacoles vietnamiens ont réduit leur utilisation d'antibiotiques de 22 % en 2025 en adoptant des vaccins autogènes. Ensemble, ces développements constituent un catalyseur à long terme pour le marché de la médecine vétérinaire, les producteurs passant des antibiotiques promoteurs de croissance aux plateformes préventives.
Pression réglementaire en faveur de la gestion des antibiotiques pour les vaccins et les biologiques
Le règlement de l'UE (UE) 2019/6, qui interdit l'utilisation prophylactique des antibiotiques dans l'élevage, est entré pleinement en vigueur en 2024.[3]Agence européenne des médicaments, « Règlement sur les médicaments vétérinaires », ema.europa.eu Aux États-Unis, la directive 263 de la FDA a été publiée en 2025, supprimant les derniers antibiotiques d'élevage en vente libre. La Chine a interdit les additifs alimentaires à base de colistine et rendra obligatoires les ordonnances électroniques d'ici 2026. Les coûts de conformité ont atteint en moyenne 8 500 EUR par exploitation agricole de l'UE en 2025, incitant les petits exploitants à se tourner vers les consolidateurs. Ces mesures politiques détournent les investissements vers les vaccins, les probiotiques et les acides organiques, renforçant la contribution des soins préventifs au marché de la médecine vétérinaire.
Approbations de thérapies révolutionnaires à base d'AcM et de thérapies géniques
La FDA a accordé une approbation conditionnelle pour Librela chez les chats en 2024, et la version canine antérieure, qui a validé le contrôle de la douleur par les AcM, était tarifée à 90-120 USD par mois, contre le triple des AINS génériques. Credelio Plus d'Elanco a obtenu l'autorisation de l'EMA en 2025, combinant la protection contre les puces, les tiques et les vers du cœur en une seule dose. Le vaccin contre la peste porcine africaine à délétion génique de Boehringer Ingelheim est entré en phase III des essais cliniques après avoir démontré une efficacité de 94 %. Le vaccin recombinant à vecteur fowlpox de Ceva a été lancé en Amérique latine en 2025, élargissant l'immunisation aviaire compatible DIVA. Ces jalons mettent en évidence la part croissante des biologiques vétérinaires dans le marché de la médecine vétérinaire.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des soins vétérinaires avancés et des diagnostics | -0.8% | Mondial, aigu dans les marchés sensibles aux prix (Amérique du Sud, Asie du Sud-Est, zones rurales) | Court terme (≤ 2 ans) |
| Voies réglementaires strictes dans plusieurs régions | -0.6% | Mondial, plus complexe dans l'UE et en Amérique du Nord, émergent en Chine et en Inde | Moyen terme (2 à 4 ans) |
| Réaction des consommateurs contre l'utilisation des antibiotiques dans les animaux destinés à l'alimentation | -0.4% | Europe, Amérique du Nord, Asie-Pacifique urbaine | Moyen terme (2 à 4 ans) |
| Fragilité de la chaîne d'approvisionnement à froid pour les principes actifs pharmaceutiques et les biologiques | -0.5% | Mondial, critique dans les régions tropicales (Asie du Sud-Est, Afrique subsaharienne, Amérique du Sud) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des soins vétérinaires avancés et des diagnostics
Les examens IRM coûtaient entre 2 500 et 3 500 USD aux États-Unis en 2025, décourageant 40 % des propriétaires non assurés de recourir à l'imagerie avancée. La thérapie Cytopoint pour un chien de 30 kg coûte entre 1 080 et 1 440 USD par an, tandis que les stéroïdes génériques totalisent 180 USD, créant des lacunes en matière d'observance. Les exploitations bovines sud-américaines réalisent des marges inférieures à 50 USD par tête, rendant les vaccins à 2 USD non viables à moins que le risque de mortalité ne soit grave. Les petits éleveurs laitiers indiens dépensent moins de 12 USD par an et par vache, en s'appuyant sur des campagnes subventionnées. Les prix élevés freinent donc l'adoption des produits premium, tempérant l'expansion du marché de la médecine vétérinaire.
Voies réglementaires strictes dans plusieurs régions
Les approbations vétérinaires prennent en moyenne 7,2 ans aux États-Unis, plus longtemps que pour les médicaments humains, car les essais de sécurité couvrent plusieurs espèces. Les procédures de l'EMA peuvent s'étendre à 8,5 ans lorsqu'un arbitrage est impliqué. Les règles chinoises de 2024 sur les biologiques ajoutent des essais domestiques même pour les produits occidentaux déjà approuvés, ajoutant 18 à 24 mois et entre 3 et 5 millions USD de coûts. Des limites de résidus divergentes nécessitent une reformulation ou un retrait du marché. Les petites entreprises peinent à naviguer dans cette complexité, freinant la diversité concurrentielle au sein du marché de la médecine vétérinaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les biologiques progressent tandis que les antibiotiques font face à des vents contraires réglementairesLes médicaments contrôlaient une part de 57,11 % en 2025, mais les vaccins sont en bonne voie pour un TCAC de 10,62 %, un pivot qui reflète les mandats de gestion des antibiotiques. Les parasiticides, tels que NexGard et Credelio, ont généré plus de 1 milliard USD combinés en 2025, portés par le réchauffement climatique qui prolonge les saisons des puces et des tiques. Les ventes d'anti-infectieux ont diminué de 18 % d'une année sur l'autre en Europe, avec une réduction de l'utilisation des fluoroquinolones et des céphalosporines. Les vaccins recombinants offrent une capacité DIVA, et Fostera Gold PCV MH de Zoetis a généré 180 millions USD en 2025 en regroupant la protection contre deux pathogènes porcins. Les additifs alimentaires à base d'acides aminés ont progressé de 9 % alors que les producteurs cherchaient à promouvoir la croissance sans antibiotiques.


Par type d'animal :
l'industrialisation de l'élevage réduit l'avance des animaux de compagnieLes animaux de compagnie représentaient 55,93 % des revenus de 2025 ; cependant, les traitements pour animaux d'élevage devraient afficher un TCAC de 12,26 %, un taux qui réduira progressivement l'écart. Les chiens représentaient 62 % du chiffre d'affaires des animaux de compagnie grâce à des volumes de dosage plus élevés et à une charge chirurgicale orthopédique plus importante. Les chats suivaient à 32 %, soutenus par des biologiques spécifiques aux félins tels que Solensia. Les bovins restent les plus grands dépensiers en élevage en valeur absolue. Pourtant, la volaille devrait connaître la croissance la plus rapide, la Chine, l'Inde et les États-Unis vaccinant des milliards d'oiseaux à un coût minimal par dose. La reprise du secteur porcin après la peste porcine africaine a conduit à une forte adoption des vaccins, atteignant 78 % des exploitations commerciales d'ici 2025.
Par mode d'administration :
les formulations topiques progressent à mesure que l'administration par les propriétaires augmenteLes produits parentéraux représentaient 47,88 % des ventes en 2025, mais les revenus des formulations topiques devraient croître à un TCAC de 10,06 % jusqu'en 2031. Les parasiticides appliqués par les propriétaires, tels que Frontline et Advantage, ont généré ensemble 340 millions USD en 2025, la commodité des applications mensuelles favorisant l'observance. Les comprimés à croquer oraux représentaient 38 % du chiffre d'affaires de 2025, portés par les préventifs contre les vers du cœur et les puces, qui ont atteint un taux d'acceptabilité palatale de 94 %. Les offres transdermiques restent rares en raison des interférences du pelage et de la variabilité de l'absorption, ce qui limite l'expansion de la catégorie. L'injection automatisée dans les élevages avicoles a réduit les coûts de main-d'œuvre à 0,08 USD par oiseau, ancrant la domination parentérale dans l'élevage industriel.
Par utilisateur final :
les cliniques gagnent des parts de marché à mesure que la télémédecine achemine les ordonnancesLes hôpitaux vétérinaires ont représenté 58,14 % des dépenses de 2025, soutenus par des capacités chirurgicales et d'urgence disponibles 24 heures sur 24. Les sédatifs pour animaux sont utilisés en chirurgie vétérinaire et en imagerie diagnostique. Les cliniques, dont le nombre s'élève à environ 28 000 aux États-Unis, devraient afficher un CAGR de 12,75 % jusqu'en 2031, portées par des partenariats de télésanté qui canalisent les volumes de prescriptions sans consultations en personne. Les soins à domicile ont capté 18 % des revenus de 2025, les propriétaires ayant administré des traitements chroniques achetés en ligne. Les consolidateurs d'entreprises ont étendu leur présence et négocié des remises pharmaceutiques de 15 à 20 %, élargissant ainsi leurs avantages en termes de marges. Les instituts de recherche ont conservé 4 % des dépenses, soutenant 42 études sur de nouveaux médicaments vétérinaires expérimentaux en 2025.
Analyse géographique
Marché de la médecine vétérinaire en Amérique du Nord et en Europe
L'Amérique du Nord a généré 41,46 % des revenus de 2025, portée par 85 millions de foyers américains possédant des animaux de compagnie et une dépense annuelle par animal dépassant 1 500 USD. L'accent réglementaire de la région sur la gestion des antimicrobiens favorise l'adoption des vaccins, tandis que le leadership en matière de pharmacie en ligne élargit l'accès. L'Europe a capté 28 % des ventes de 2025, la couverture par l'assurance animaux de compagnie ayant dépassé 25 % au Royaume-Uni et en Suède, stabilisant ainsi les dépenses à la charge des propriétaires. Le règlement (UE) 2019/6 renforce l'utilisation des biologiques préventifs, et les règles de gestion de la douleur augmentent la consommation d'analgésiques dans l'élevage.
Marché de la médecine vétérinaire en Asie-Pacifique
La région Asie-Pacifique est en passe d'atteindre un CAGR de 11,86 % et remet progressivement en question la domination nord-américaine, alors que la Chine reconstitue son cheptel porcin et que l'Inde développe sa capacité avicole. La hausse des revenus disponibles urbains stimule la demande en animaux de compagnie ; les seules villes chinoises de premier rang comptaient 121 millions d'animaux de compagnie en 2025. Les lacunes de la chaîne du froid demeurent une contrainte ; cependant, les investissements dans la fabrication nationale de biologiques s'accélèrent, signalant un potentiel de croissance à long terme pour le marché de la médecine vétérinaire.
Marché de la médecine vétérinaire en Amérique du Sud et au Moyen-Orient et Afrique
L'Amérique du Sud a contribué à hauteur de 9 % du chiffre d'affaires de 2025, principalement grâce au cheptel bovin brésilien de 234 millions de têtes ; cependant, les dépenses par animal restent inférieures aux moyennes mondiales, les producteurs privilégiant les génériques. Le Moyen-Orient et l'Afrique ont représenté 6 %, la demande étant soutenue par les thérapeutiques équines dans les pays du GCC et les vaccins sud-africains contre la fièvre aphteuse. Les perspectives de croissance régionale dépendent de l'amélioration des infrastructures de la chaîne du froid et des gains de pouvoir d'achat.

Paysage réglementaire
La réglementation des médicaments vétérinaires continue de se durcir en matière d'usage responsable des antimicrobiens, de résidus et de pharmacovigilance sur les principaux marchés. Dans l'Union européenne, le règlement (UE) 2019/6 demeure le cadre central régissant les autorisations de mise sur le marché et la surveillance post-commercialisation, l'Agence européenne des médicaments (EMA) et son Comité des médicaments à usage vétérinaire (CVMP) orientant les priorités de travail pour 2026. Ces priorités incluent la facilitation du développement via l'avis scientifique vétérinaire et le maintien des mises à jour liées aux limites maximales de résidus (LMR). L'effet pratique est un glissement continu de l'usage courant des antibiotiques vers les vaccins préventifs, les plateformes recombinantes et d'autres alternatives alignées sur les besoins de conformité de la chaîne alimentaire.
Aux États-Unis, le Center for Veterinary Medicine (CVM) de la FDA continue de gérer les approbations et la politique en vertu du Federal Food, Drug, and Cosmetic Act, les taux de redevances utilisateur pour médicaments animaux de l'exercice 2026 (ADUFA/AGDUFA) restant en vigueur jusqu'au 30 septembre 2026, ce qui façonne la budgétisation et la planification des examens des promoteurs. La FDA a également publié en juin 2026 la version finale du Guidance for Industry (GFI) n° 96 sur l'efficacité anthelminthique chez les ovins, renforçant les exigences en matière de méthode et de preuve dans le développement des parasiticides. En Grande-Bretagne, les Veterinary Medicines (Amendment etc.) Regulations 2024 (en vigueur depuis mai 2024) ont mis à jour les exigences nationales après le Brexit. Les directives gouvernementales signalent également un nouvel accord SPS visé pour la mi-2027, avec des orientations supplémentaires attendues à l'automne 2026, ce qui ajoute de la complexité à la planification de conformité pour les fabricants et distributeurs desservant les routes d'approvisionnement du Royaume-Uni et de l'UE.
Analyse de la chaîne de valeur
La chaîne de valeur des médicaments vétérinaires couvre la découverte et le développement multi-espèces, la soumission et l'examen réglementaires, la fabrication conforme aux BPF (y compris les produits biologiques stériles et les vaccins dépendants de la chaîne du froid), et la mise sur le marché via des distributeurs spécialisés en santé animale et des prestataires vétérinaires. Les dépendances amont incluent les principes actifs, les excipients, l'emballage et les intrants biologiques, tandis que les opérations intermédiaires dépendent de systèmes qualité validés capables de résister aux inspections réglementaires à travers les juridictions. En aval, les fabricants dépendent des hôpitaux et cliniques vétérinaires pour la prescription et l'administration, ainsi que des canaux de pharmacie en ligne et de soins à domicile qui élargissent l'accès aux thérapies chroniques. Malgré cet accès, les accords d'exclusivité et les règles de canal peuvent encore limiter la disponibilité des produits sur certains marchés.
Les couches de distribution et de services se consolident en plateformes plus larges regroupant logistique, technologie de cabinet, diagnostics et programmes de réapprovisionnement, ce qui renforce le contrôle sur le flux des stocks et la captation des clients. L'activité de transactions de 2026 souligne l'attrait des plateformes intégrées : Covetrus et MWI Animal Health ont annoncé une fusion visant à combiner leurs plateformes de distribution et de technologie, tandis que Zoetis a poursuivi des ajouts de capacités en diagnostics et en santé animale de précision via des acquisitions. Dans le même temps, les retards de fabrication, les contraintes sur les principes actifs et les matières premières, ainsi que les charges de conformité plus élevées pour les installations internationales continuent de créer des pénuries épisodiques. Ces contraintes poussent également à privilégier les références à plus fort volume, en particulier pour les produits biologiques dépendants de la chaîne du froid et les produits spécialisés.
Paysage concurrentiel
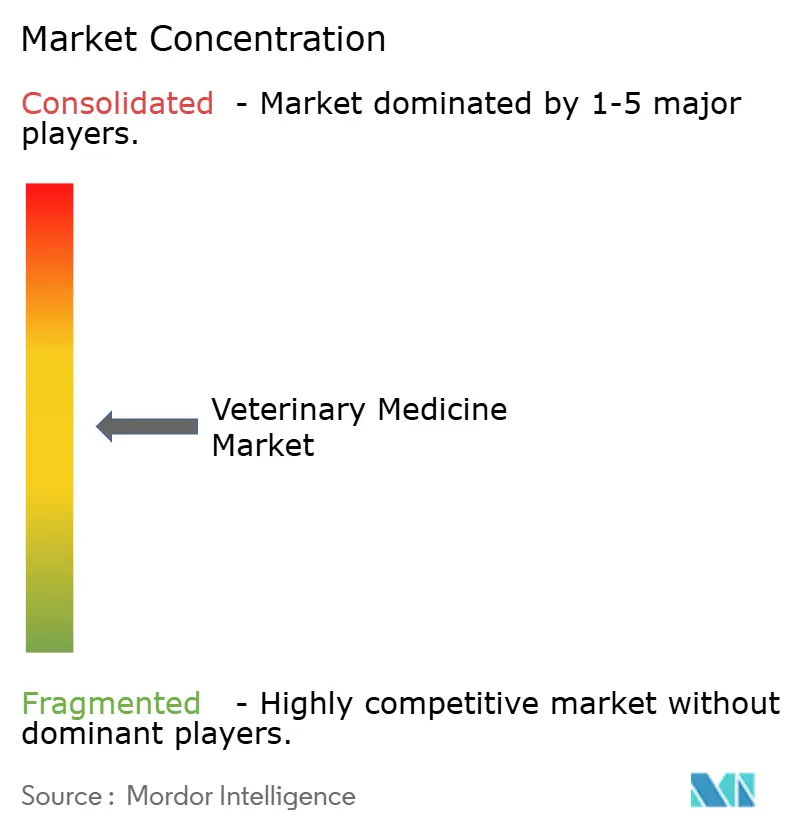
Le marché de la médecine vétérinaire reste modérément consolidé, Zoetis, Boehringer Ingelheim Animal Health, Elanco et Merck Animal Health contrôlant collectivement une part significative des revenus mondiaux grâce à des pipelines intégrés verticalement et à une distribution multirégionale. Les petites entreprises exploitent des niches non occupées ; Ceva domine le marché des vaccins avicoles recombinants, Virbac poursuit les dermatologiques pour animaux exotiques, et Phibro se concentre sur les additifs pour aliments composés. L'activité de fusions et acquisitions se poursuit : Mars Veterinary Health a acquis 180 cliniques américaines en 2025, étendant son réseau à 3 200 sites et intégrant les ventes de produits à ses services.
Les investissements technologiques ciblent les usines de vaccins recombinants, Boehringer Ingelheim allouant 150 millions EUR en 2025 à sa capacité de Lyon, ce qui réduit de moitié le temps de cycle de production. Merck Animal Health a déposé des brevets pour un vaccin thermostable contre la maladie de Newcastle stable à 25 °C pendant six mois, répondant aux lacunes de la chaîne du froid dans les marchés tropicaux. Le manuel de jeu concurrentiel associe de plus en plus la sensibilisation numérique à des diagnostics à valeur ajoutée, IDEXX et Heska regroupant des analyseurs de point de soins avec des programmes de réapprovisionnement automatique de réactifs pour fidéliser les abonnements des cliniques.
Les barrières à l'entrée restent élevées : naviguer dans des coûts d'approbation multirégionaux de 8 à 12 millions USD par produit, maintenir des usines de biologiques conformes aux BPF et financer des études de sécurité robustes sur plusieurs espèces. Néanmoins, le financement en capital-risque dans les AcM axés sur les animaux de compagnie signale un appétit pour des modalités différenciées à fort potentiel de montée en puissance rapide, comme l'illustrent les 300 millions USD de ventes mondiales de Cytopoint dans les trois ans suivant son lancement.
Leaders du secteur de la médecine vétérinaire
Ceva Santé Animale
Boehringer Ingelheim Animal Health
Elanco Animal Health
Merck Animal Health
Zoetis Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Médecine Vétérinaire
- Biogénesis Bagó
- Bimeda
- Boehringer Ingelheim
- Ceva Santé Animale
- China Animal Husbandry Co.
- Dechra Pharmaceuticals
- Elanco
- Hester Biosciences
- Hipra
- Huvepharma
- IDEXX
- Kyoritsu Seiyaku
- Merck
- Neogen
- Norbrook
- Phibro Animal Health
- Vetoquinol
- Virbac
- Zoetis

Opportunités de marché et perspectives d'avenir
Le développement de capacités en produits biologiques et la fabrication spécialisée de vaccins créent un espace visible pour améliorer la résilience et l'accès à l'approvisionnement, en particulier pour les vaccins recombinants et autogènes qui nécessitent des contrôles BPF plus stricts. L'investissement de 895 millions USD annoncé en mai 2025 par Merck Animal Health pour étendre la fabrication et la R&D à De Soto, dans le Kansas, axé sur les vaccins et produits biologiques à grosses molécules, ainsi que la nouvelle usine de vaccins prévue de 7 000 m² de Ceva chez Ceva Phylaxia à Monor, en Hongrie (dont la mise en service est prévue fin 2026), mettent en évidence une montée en puissance continue dans des catégories à forte barrière à l'entrée. Dopharma et Ripac-Labor ont également fait progresser une nouvelle installation de production de vaccins autogènes à Potsdam, en Allemagne, avec une mise en service ciblée pour fin 2026, soutenant un ensemble d'opportunités autour de solutions spécifiques aux élevages, alors que les programmes de gestion responsable des antimicrobiens et de biosécurité se renforcent.
La santé animale de précision et les outils de productivité en clinique offrent une autre voie d'opportunité, à mesure que les diagnostics et les flux de travail numériques s'intègrent davantage à la prescription et au suivi. L'activité d'acquisition de Zoetis en 2026 dans les diagnostics et la génomique (VitalRADS et l'activité de génomique animale de Neogen) illustre une poussée commerciale visant à relier les tests, les données et les traitements, ce qui peut améliorer le ciblage des parasiticides, des produits biologiques contre la douleur et des régimes de soins chroniques chez les animaux de compagnie. Cela soutient également les décisions au niveau des troupeaux dans les animaux de production. Du côté public-privé, le Partenariat européen pour la santé et le bien-être animal, lancé en 2024 avec un budget de 360 millions EUR sur sept ans, offre un véhicule structuré pour la R&D collaborative et les programmes de santé animale axés sur les données, renforçant la demande de plateformes vaccinales validées, de traitements conformes aux limites de résidus et de produits liés à la surveillance adaptés aux politiques modernes de gestion responsable.
Recent Industry Developments in Marché de la Médecine Vétérinaire
- Juillet 2026 : Zoetis a conclu un accord définitif pour acquérir VitalRADS, élargissant ses capacités de diagnostic et étendant sa présence dans les flux de travail vétérinaires. Cette opération renforce la position de Zoetis dans les parcours test-vers-traitement où les diagnostics influencent la sélection thérapeutique et le suivi. Elle soutient également une intégration plus poussée avec les comportements d'achat des cliniques et hôpitaux, à mesure que diagnostics et médicaments deviennent plus étroitement liés.
- Juin 2026 : Elanco a obtenu l'approbation de l'USDA pour TruCan Ultra Lyme-L4, un vaccin combiné contre la maladie de Lyme et la leptospirose canines. Cette approbation élargit le portefeuille préventif d'Elanco pour les animaux de compagnie et s'aligne sur la demande croissante de vaccins alors que la gestion responsable des antimicrobiens se durcit. Elle ajoute également un format différencié qui soutient l'efficacité des cabinets et l'adhésion des propriétaires aux calendriers de vaccination de routine.
- Octobre 2024 : Boehringer Ingelheim a ouvert une installation de recherche et développement agrandie à Athens, en Géorgie, ajoutant de nouveaux espaces de laboratoire et administratifs. Cet investissement accroît la capacité locale de R&D pour les programmes de santé animale et favorise une itération plus rapide dans les pipelines de produits biologiques et thérapeutiques. L'infrastructure élargie contribue également à renforcer l'attractivité régionale pour les talents et le débit de développement transversal.


Marché de la Médecine Vétérinaire Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre la valeur des médicaments utilisés pour prévenir, traiter et gérer les problèmes de santé animale, pour les animaux de compagnie et les animaux d'élevage, vendus par les circuits vétérinaires et pharmaceutiques habituels dans les principales régions.
Exclusions du périmètre : les services vétérinaires, les diagnostics et les dispositifs médicaux ne sont pas comptabilisés, sauf s'ils sont intégrés dans la valeur des médicaments déclarée dans les états financiers publics.
Aperçu de la segmentation
- Par type de produit
- Médicaments
- Anti-infectieux
- Anti-inflammatoires
- Parasiticides
- Biologiques / Vaccins
- Autres médicaments
- Vaccins
- Vaccins inactivés
- Vaccins atténués
- Vaccins recombinants
- Autres vaccins
- Additifs alimentaires médicamenteux
- Acides aminés
- Antibiotiques
- Autres additifs alimentaires médicamenteux
- Médicaments
- Par type d'animal
- Animaux de compagnie
- Chiens
- Chats
- Autres animaux de compagnie
- Animaux d'élevage
- Bovins
- Volailles
- Porcins
- Ovins et caprins
- Autres animaux d'élevage
- Animaux de compagnie
- Par mode d'administration
- Parentéral
- Oral
- Topique
- Autre mode d'administration
- Par utilisateur final
- Hôpitaux vétérinaires
- Cliniques vétérinaires
- Environnements de soins à domicile
- Instituts de recherche et académiques
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie de ce qui est comptabilisé et de la manière dont cela est enregistré dans les statistiques publiques. Nous examinons des sources telles que le Centre de médecine vétérinaire de la FDA américaine, l'USDA et les publications connexes sur la santé animale, l'Agence européenne des médicaments et l'Organisation mondiale de la santé animale (OMSA) afin de suivre les évolutions des politiques et les signaux de surveillance des maladies. Pour les indicateurs commerciaux et d'approvisionnement, des références telles que UN Comtrade et les publications douanières nationales permettent de vérifier les flux pour les préparations de santé animale, bien que les codes d'importation ne correspondent pas parfaitement à chaque groupe thérapeutique.
Pour ancrer le modèle dans les rapports commerciaux, nous utilisons également les rapports annuels des entreprises, les dépôts de type 10-K, les présentations aux investisseurs et la couverture de presse réputée pour suivre les lignes de revenus des produits et les changements de composition. Les bases de données de brevets sont examinées pour évaluer l'intensité et le calendrier de l'innovation, et un abonnement payant axé sur les données financières et les actualités des entreprises contribue à standardiser les comparaisons entre pairs et les opérations sur titres. Cette liste est illustrative, et de nombreuses autres sources publiques sont également consultées pour la collecte de données, la validation et la clarification au cours des travaux.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour tester les hypothèses difficiles à lire à partir de sources publiques, notamment les facteurs de demande par espèce et la manière dont les prix réalisés évoluent avec la composition des produits. Nous nous entretenons avec des fabricants, des distributeurs, des parties prenantes d'hôpitaux et de cliniques vétérinaires, ainsi que des professionnels en exercice en Asie-Pacifique, en EMEA et dans les Amériques, de sorte que les données reflètent le comportement d'achat et les marges des circuits observés dans les achats quotidiens.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 12 % | Asie-Pacifique : 44 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 31 % |
| Acteurs de moindre envergure : 22 % | Responsables : 52 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement est principalement construit à partir d'un bassin de demande descendant, où les signaux de population animale et d'incidence des maladies sont traduits en cas traités et en utilisation thérapeutique typique, puis convertis en valeur à l'aide de références de prix par classe de produits. Les pratiques de reporting variant selon les pays, nous normalisons les données vers une année de référence monétaire cohérente et les alignons sur la même définition des médicaments vétérinaires, des vaccins et des additifs alimentaires médicamenteux pour animaux.
Pour maintenir le total à un niveau réaliste, des vérifications ascendantes sélectives sont effectuées sur l'exposition aux revenus des fournisseurs échantillonnés, les marges des circuits et quelques approximations de volume multiplié par le prix de vente moyen lorsque des données publiques sont disponibles. Lorsque la visibilité est limitée, par exemple pour les marques locales de moindre envergure ou les circuits informels, le déficit est estimé à l'aide d'indicateurs de substitution tels que l'intensité des visites vétérinaires, les cycles de production animale et la dépendance aux importations, puis examiné à la lumière des retours d'entretiens. Pour les prévisions, une analyse de scénarios est utilisée autour d'un cas de base, avec des facteurs clés incluant l'adoption d'animaux de compagnie et les dépenses par visite, les tendances des stocks d'animaux d'élevage, l'adoption de la vaccination préventive, les règles de gestion des anti-infectieux, ainsi que les mouvements de prix et de composition. Les hypothèses ne sont ajustées qu'après des vérifications de vraisemblance entre les régions et les espèces.
Cycle de validation des données et de mise à jour
La validation est effectuée en comparant les résultats du modèle avec des signaux indépendants qui devraient évoluer dans le même sens, tels que les variations de la population animale, les principaux cycles d'épidémies et la croissance des catégories déclarée dans les dépôts publics. Les valeurs aberrantes sont signalées, et nous vérifions à nouveau si le problème provient d'un décalage de périmètre, d'une hausse de prix ponctuelle ou d'une rupture dans les données d'un pays nécessitant un lissage.
Avant la validation finale, la construction est examinée étape par étape par un autre analyste pour confirmer que les formules, l'alignement des années et les choix de conversion de devises sont cohérents. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que de nouvelles réglementations, des acquisitions importantes ou des événements sanitaires inhabituels qui modifient la demande. Juste avant la livraison, les dernières publications publiques sont réexaminées afin que les clients reçoivent une vue actualisée plutôt qu'un instantané plus ancien.
Dimensionnement du marché de la médecine vétérinaire par Mordor Intelligence comparé à d'autres estimations publiées
Les différentes tailles de marché publiées peuvent varier en médecine vétérinaire, même lorsqu'elles prétendent couvrir le même sujet. L'écart provient généralement de ce qui est inclus en tant que médicament par rapport aux catégories adjacentes, de l'année utilisée pour la conversion des devises, et de la question de savoir si les valeurs reflètent les prix au niveau du fabricant ou les prix de vente en aval.
En pratique, les écarts sont souvent liés à la question de savoir si les additifs alimentaires médicamenteux pour animaux sont entièrement comptabilisés, à la manière dont la demande pour les animaux de compagnie et les animaux d'élevage est équilibrée dans le même total, et à la façon dont les variations de prix sont appliquées lorsque la composition des produits évolue vers des antiparasitaires plus récents ou des thérapies spécialisées. Un autre facteur courant est la fréquence de mise à jour, car les effets des épidémies et les mesures réglementaires de gestion peuvent modifier rapidement les volumes, et les modèles plus anciens peuvent encore conserver des hypothèses de pénétration obsolètes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 42,88 milliards USD (2025) | |
| Consultancy mondiale A | 31,08 milliards USD (2024) | Utilise une approche d'évaluation au niveau du fabricant (de type prix départ usine) et une année de base différente, ce qui se situe généralement en dessous des valeurs du marché final qui incluent les marges des circuits et les effets de prix et de composition des années ultérieures. |
| Consultancy régionale B | 36,11 milliards USD (2024) | Ancre l'estimation sur une base 2024 avec un cadre de circuit et d'utilisateur final plus large, ce qui peut comprimer les totaux lorsque la croissance des cas traités et les prix ne sont pas entièrement rééquilibrés pour les changements de composition des années ultérieures. |
Le tableau montre que les plus grandes différences proviennent du niveau d'évaluation et du calendrier, puis de la rapidité avec laquelle les prix et la composition des produits sont actualisés dans les hypothèses. Lorsque les marges des circuits, l'équilibre de la demande par espèce et la normalisation des prix des années ultérieures sont traités de manière cohérente, le total 2025 est supérieur aux vues 2024 menées par les fabricants, un choix appliqué par Mordor Intelligence.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché de la médecine vétérinaire en 2026 ?
La taille du marché de la médecine vétérinaire s'élevait à 46,72 milliards USD en 2026 et devrait atteindre 64,37 milliards USD d'ici 2031.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les vaccins sont positionnés pour un TCAC de 10,62 % jusqu'en 2031, les régulateurs restreignant l'utilisation des antibiotiques et les producteurs se tournant vers les soins préventifs.
Quelle région affichera la croissance la plus élevée ?
L'Asie-Pacifique devrait enregistrer un TCAC de 11,86 %, portée par le rebond du cheptel porcin chinois et l'expansion de la volaille en Inde.
Pourquoi les biologiques gagnent-ils en dynamique ?
Les règles réglementaires de gestion des antibiotiques et la forte volonté des propriétaires de payer pour des thérapies premium rendent les anticorps monoclonaux et les vaccins recombinants attractifs.
Qu'est-ce qui stimule la croissance au niveau des cliniques ?
Les plateformes de télémédecine acheminent les ordonnances de soins chroniques vers des cliniques à moindres frais généraux, soutenant un TCAC projeté de 12,75 % pour ce segment d'utilisateurs finaux.
Dernière mise à jour de la page le:


