
Taille et part du marché des services vétérinaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
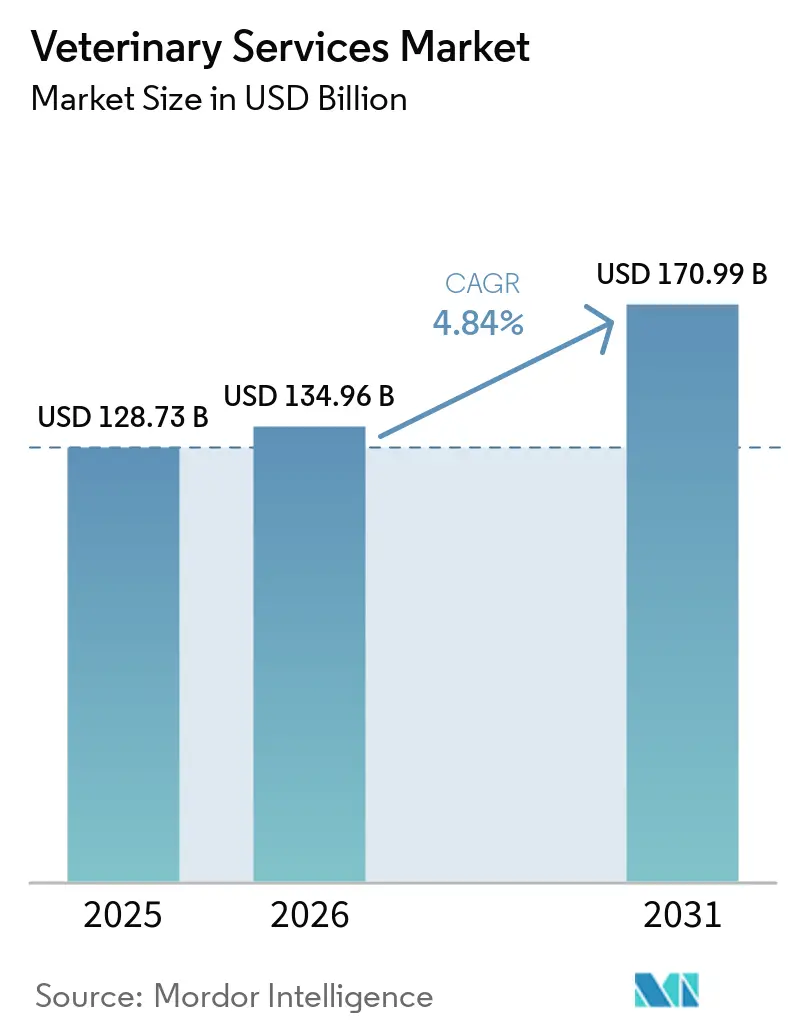
| Taille du Marché (2026) | 134.96 Milliards de dollars |
| Taille du Marché (2031) | 170.99 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.84 % |
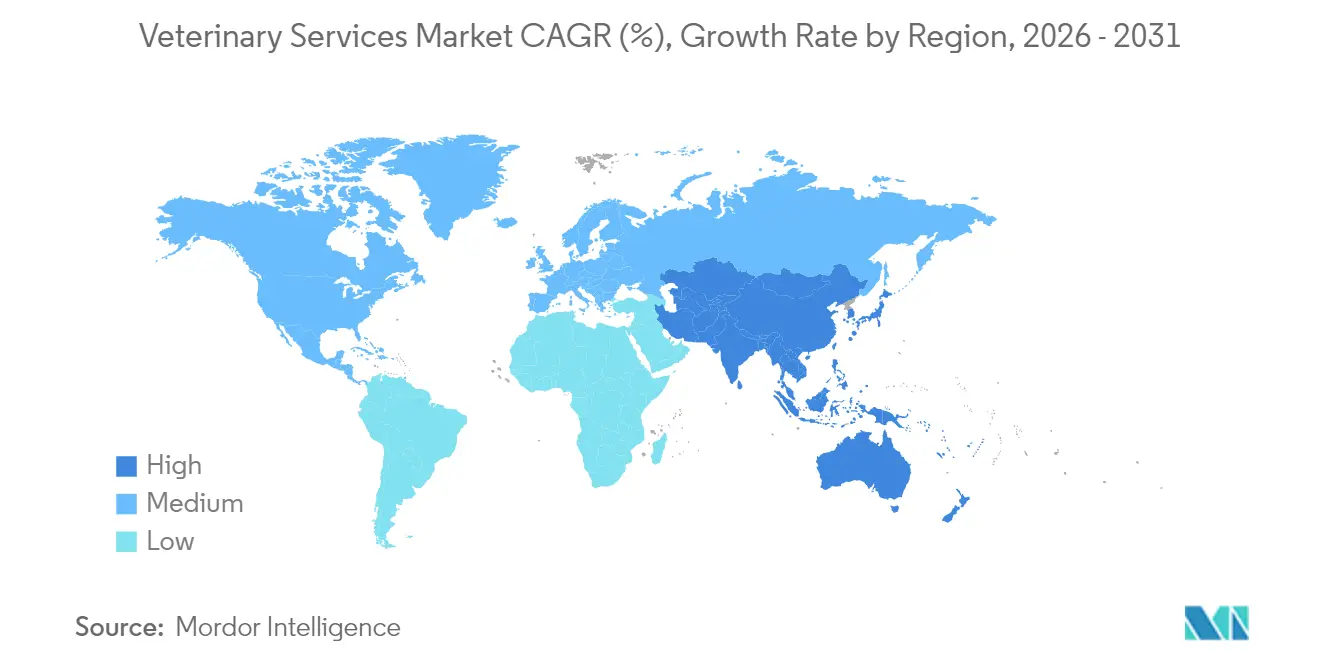
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
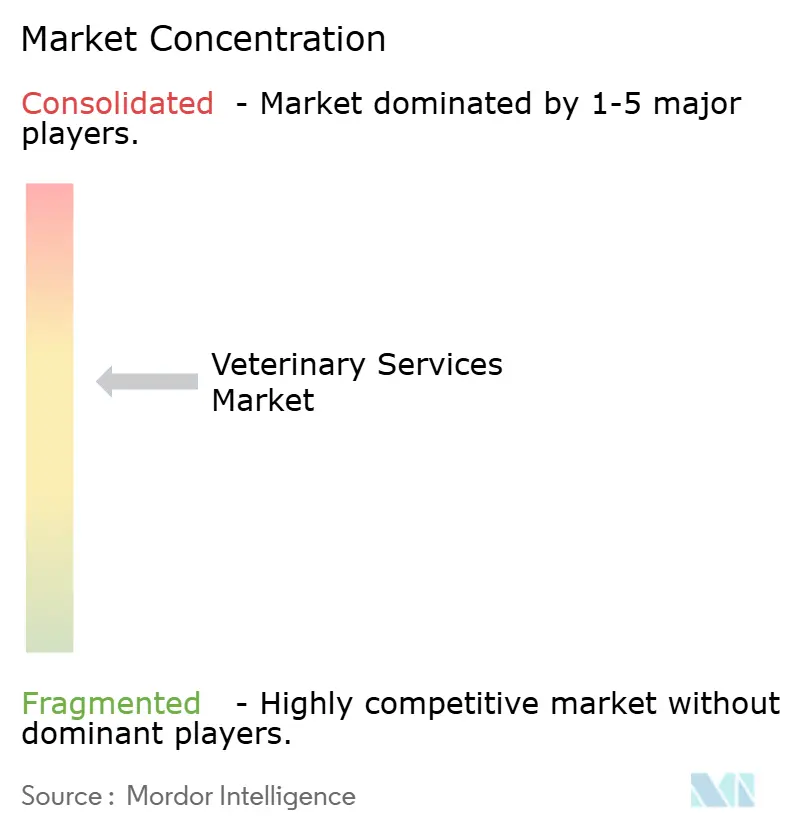
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services vétérinaires par Mordor Intelligence
La taille du marché des services vétérinaires était évaluée à 128,73 milliards USD en 2025 et devrait croître de 134,96 milliards USD en 2026 pour atteindre 170,99 milliards USD d'ici 2031, à un TCAC de 4,84 % au cours de la période de prévision (2026-2031). Les dépenses soutenues des propriétaires d'animaux, l'adoption rapide des technologies et les rachats d'entreprises maintenus maintiennent le marché des services vétérinaires sur une trajectoire d'expansion. La médecine préventive capte la demande à mesure que les ménages passent de soins épisodiques à des soins continus, tandis que l'intelligence artificielle augmente le débit diagnostique et soutient les cliniciens surchargés. Les acquéreurs de capital-investissement et les acheteurs stratégiques accélèrent les activités de regroupement pour sécuriser des économies d'échelle, des actifs de données et des viviers de talents. La demande croît également en dehors des soins aux animaux de compagnie : la surveillance des maladies zoonotiques, les mandats de productivité du bétail et les cadres politiques « Une seule santé » élargissent la base de revenus du marché des services vétérinaires.
Principaux enseignements du rapport
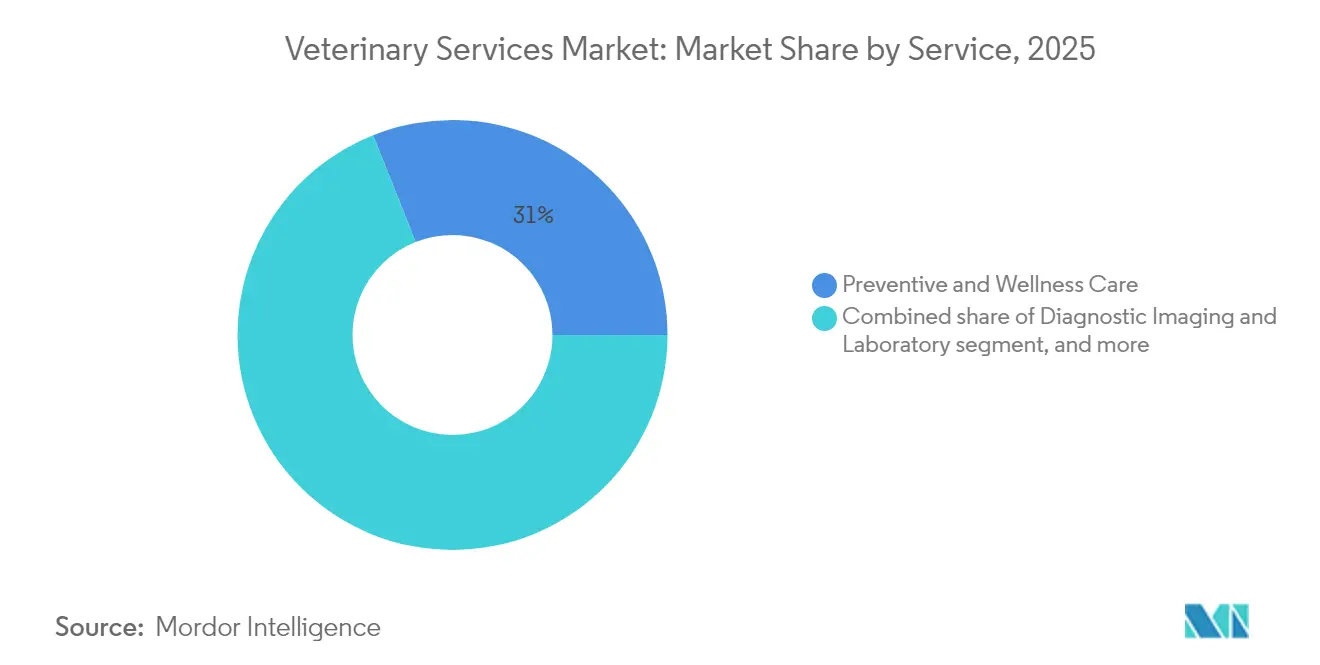
- Par service, les soins préventifs et de bien-être ont représenté 31,02 % des revenus en 2025 ; la télésanté et les soins virtuels devraient se développer à un TCAC de 6,45 % jusqu'en 2031.
- Par type d'animal, les animaux de compagnie représentaient 62,68 % de la part du marché des services vétérinaires en 2025 ; ce même segment devrait afficher le TCAC le plus rapide de 6,63 % d'ici 2031.
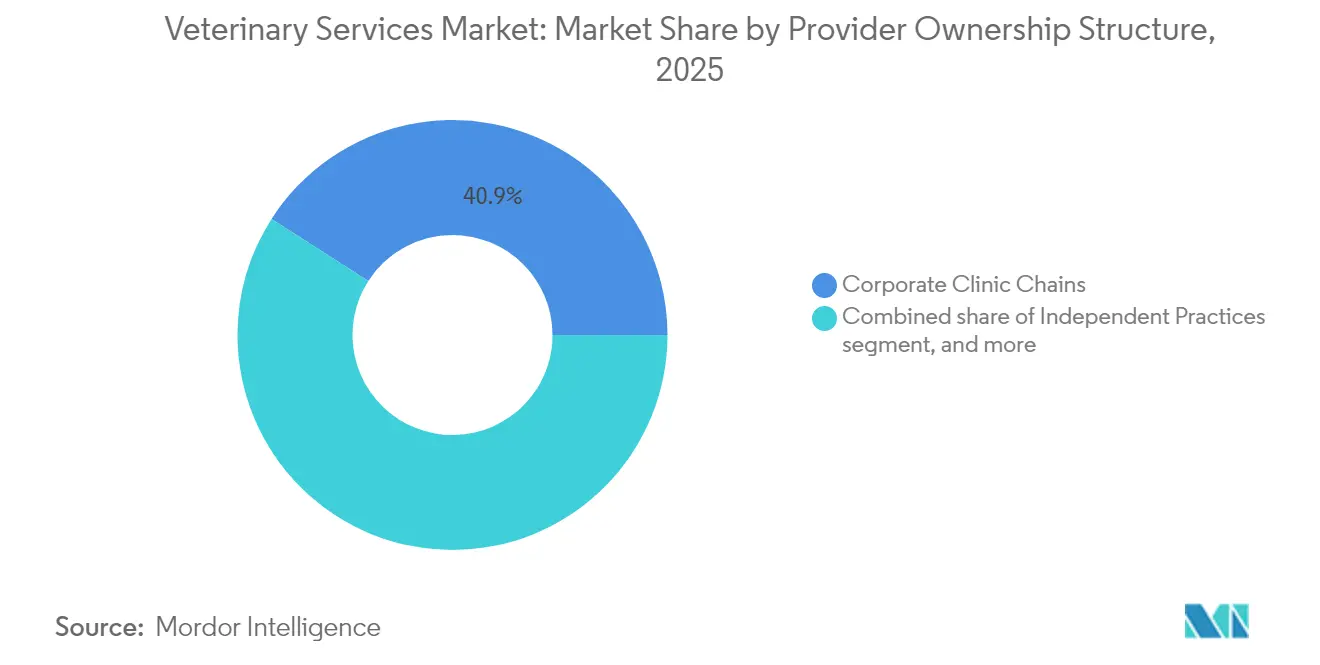
- Par structure de propriété du prestataire, les chaînes de cliniques d'entreprise détenaient 40,92 % du marché des services vétérinaires en 2025, tandis que les cabinets mobiles et à domicile enregistrent le TCAC le plus élevé de 7,49 %.
- Par mode de prestation, les cliniques physiques maintenaient une part de 73,58 % de la taille du marché des services vétérinaires en 2025 ; les plateformes de téléconsultation croîtront à un TCAC de 7,18 % jusqu'en 2031.
- Géographiquement, l'Amérique du Nord contrôlait 42,01 % du marché des services vétérinaires en 2025 ; l'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC de 5,57 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse de la possession d'animaux de compagnie et humanisation des animaux | +1.8% | Amérique du Nord et Europe (élevé), Asie-Pacifique (en hausse) | Long terme (≥ 4 ans) |
| Incidence croissante des maladies zoonotiques et chroniques chez les animaux | +1.2% | Mondial ; accent accru en Asie-Pacifique et dans les marchés émergents | Moyen terme (2-4 ans) |
| Exigences croissantes en matière de productivité du bétail et de sécurité alimentaire | +0.9% | Pôles agricoles d'Asie-Pacifique et d'Amérique du Sud | Long terme (≥ 4 ans) |
| Expansion des modèles de remboursement par assurance pour animaux de compagnie | +0.6% | Amérique du Nord et Europe occidentale | Moyen terme (2-4 ans) |
| Triage et diagnostics assistés par IA augmentant la capacité des cliniques | +0.7% | Amérique du Nord et Europe dans un premier temps, puis extension à l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse de la possession d'animaux de compagnie et humanisation des animaux
La possession d'animaux de compagnie a atteint 94 millions de foyers américains en 2025, contre 56 millions en 2011, et la génération Z représente désormais la cohorte de nouveaux propriétaires à la croissance la plus rapide[1]. Cette démographie attend des thérapies en oncologie, cardiologie et comportement autrefois réservées à la médecine humaine. Les clients fortunés souscrivent également à des plans de conciergerie regroupant le dépistage génomique, les conseils en nutrition et un accès téléphonique 24h/24 à des spécialistes. Cette premiumisation renforce la visibilité des flux de trésorerie sur le marché des services vétérinaires tout en justifiant les mises à niveau des équipements et la formation de spécialistes.
Incidence croissante des maladies zoonotiques et chroniques chez les animaux
L'épisode de grippe H5N1 de 2024 a touché plus de 800 troupeaux laitiers américains, avec 66 infections humaines confirmées liées à une exposition animale. Les animaux de compagnie vivent plus longtemps, ce qui augmente les affections chroniques : 73 % des chiens et 64 % des chats ont reçu un diagnostic de maladie dentaire en 2024. Ces doubles pressions soutiennent des dépenses durables en laboratoire, imagerie et biosécurité au sein du marché des services vétérinaires.
Exigences croissantes en matière de productivité du bétail et de sécurité alimentaire
Les programmes de surveillance du Département américain de l'Agriculture (USDA) protègent la crédibilité des exportations et détectent la résistance aux antimicrobiens, renforçant la demande de conseil en santé des troupeaux et de campagnes de vaccination. Les régions à faibles revenus enregistrent des taux de vaccination plus bas, ouvrant des opportunités d'externalisation de services pour les prestataires multinationaux. Les incitations financées par les États, telles que les subventions de 110 000 USD de Virginie pour les cabinets ruraux de grands animaux, visent à corriger les lacunes en matière de main-d'œuvre.
Triage et diagnostics assistés par IA augmentant la capacité des cliniques
Trente pour cent des vétérinaires utilisent désormais des outils d'IA pour l'imagerie, la cytologie et les flux de gestion des cabinets. Des solutions telles que Vetscan Imagyst analysent des lames en quelques minutes, atténuant les pics de charge de travail en période de pénurie de cliniciens. Les modèles d'apprentissage automatique prévoient également les épidémies locales, permettant aux cliniques de prépositonner les traitements, un dividende d'efficacité qui renforce le marché des services vétérinaires.
Analyse de l'impact des freins*
| Analyse de l'impact des freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie mondiale et épuisement professionnel des vétérinaires | -1.4% | Amérique du Nord rurale, Asie-Pacifique, certaines parties de l'Europe | Moyen terme (2-4 ans) |
| Coût croissant des procédures et équipements avancés | -0.8% | Amérique du Nord et Europe ; centres urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Ambiguïté réglementaire sur les soins télévétérinaires transfrontaliers | -0.5% | Europe (intra-UE), Amérique du Nord, Asie-Pacifique | Moyen terme (2-4 ans) |
| Sensibilité des consommateurs aux prix entraînant un report des soins | -0.4% | Mondial ; plus fort dans les marchés émergents | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie mondiale et épuisement professionnel des vétérinaires
Les prévisions indiquent un déficit de 70 092 vétérinaires d'ici 2032 contre seulement 52 926 diplômés, une pénurie aggravée par une dette étudiante moyenne de 400 000 USD[2]. L'épuisement professionnel dépasse 40 % et le risque de suicide reste élevé, pesant sur les effectifs des cliniques dans le secteur des services vétérinaires. Les zones rurales souffrent le plus, avec 243 comtés américains classés comme zones de pénurie en 2025.
Coût croissant des procédures et équipements avancés
Les prix des soins vétérinaires ont augmenté de 7,6 % entre mai 2023 et mai 2025, bien au-dessus de l'inflation générale. Les équipements à forte intensité de capital, tels que les appareils IRM ou les scanners, poussent les cabinets indépendants vers des acquéreurs corporatifs ou des stratégies de référencement. Soixante pour cent des propriétaires citent l'accessibilité financière comme principal obstacle aux soins, ce qui freine les dépenses non urgentes dans certaines parties du marché des services vétérinaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service :
la prédominance des soins préventifs stimule la transformation numériqueLes soins préventifs et de bien-être ont capté 31,02 % des revenus de 2025, ancrant le marché des services vétérinaires. Les plans de bien-être par abonnement et les bilans de santé annuels génèrent des marges prévisibles, tandis que les renouvellements automatiques de pharmacie renforcent la fidélisation des clients. La taille du marché des services vétérinaires pour la télésanté devrait passer de 392,98 millions USD en 2026 à 0,54 milliard USD d'ici 2031, soit un TCAC de 6,45 %. L'imagerie améliorée par l'IA augmente le débit et soutient la capacité en cas de pic d'activité. La demande chirurgicale se stabilise à mesure que les techniques mini-invasives réduisent le temps de récupération. Les procédures dentaires restent lucratives, avec une moyenne de 170 à 350 USD par cas, et 73 % des chiens nécessitent au moins une intervention au cours de leur vie.
Les laboratoires de diagnostic bénéficient de la vente croisée avec les cliniques, et les plateformes de prescription électronique rationalisent la conformité médicamenteuse. Les centres de soins d'urgence et de soins intensifs font face à des contraintes de main-d'œuvre, ce qui incite les groupes d'entreprises à ouvrir des pôles ouverts 24h/24 reliés par des tableaux de bord de télé-réanimation. La rééducation, l'acupuncture et l'hydrothérapie gagnent du terrain à mesure que les animaux vieillissent, prolongeant les dépenses sur la durée de vie dans le marché des services vétérinaires.

Par type d'animal :
les animaux de compagnie mènent la croissance dans un contexte d'expansion de la surveillance du bétailLes animaux de compagnie représentaient 62,68 % des revenus en 2025 et afficheront le TCAC le plus rapide de 6,63 % jusqu'en 2031. Les chiens restent le plus grand sous-segment, avec des services d'oncologie et de cardiologie reflétant les protocoles de soins humains. La possession de chats en milieu urbain augmente chez les millennials et la génération Z, stimulant la demande de cliniques exclusivement félines. La médecine équine reste une niche mais commande des valeurs de transaction moyennes élevées pour les diagnostics de boiterie et la rééducation des blessures sportives.
Les animaux de production exigent une intégration des services après que l'épidémie H5N1 dans les troupeaux laitiers a mis en évidence les risques pour la santé publique. Les éleveurs bovins achètent désormais des systèmes de surveillance en temps réel et des audits de conformité vaccinale. Les producteurs porcins et avicoles développent des packages complets de biosécurité, et les entreprises aquacoles demandent des plans de santé spécialisés, élargissant tous deux la portée du marché des services vétérinaires. Les petits ruminants attirent l'attention à mesure que les consommateurs diversifient leurs sources de protéines, élargissant encore la base de clientèle.
Par structure de propriété du prestataire :
la consolidation des entreprises s'accélère dans un contexte d'innovation indépendanteLes chaînes d'entreprise détenaient 40,92 % des revenus de 2025. Mars Incorporated exploite à elle seule près de 3 000 cliniques dans le monde après avoir absorbé VCA pour 9,1 milliards USD et des acquisitions ultérieures. National Veterinary Associates a scindé ses activités de spécialité et de médecine générale en vue d'une éventuelle introduction en bourse. Mission Veterinary Partners et Southern Veterinary Partners prévoient une fusion couvrant 730 sites, une opération actuellement soumise à un examen antitrust.
Les cabinets mobiles et à domicile affichent un TCAC de 7,49 %, séduisant les propriétaires pressés et les cliniciens en quête d'équilibre de vie. La fusion de The Vets et BetterVet a étendu la portée mobile à 30 villes, augmentant la part du segment dans le marché des services vétérinaires. Les universités et les centres de référence proposent des modalités avancées, telles que la radiologie interventionnelle, et servent d'incubateurs de talents tout en générant des charges de cas premium.
Par mode de prestation :
les cliniques traditionnelles s'adaptent tandis que les plateformes numériques progressentLes établissements physiques représentent encore 73,58 % des dépenses de 2025, soutenues par la nature pratique du diagnostic et de la chirurgie. Pourtant, la part de téléconsultation du marché des services vétérinaires croît à un TCAC de 7,18 %. Le projet de loi 1399 de l'Assemblée de Californie et des règles similaires au Colorado ont formalisé les protocoles de soins virtuels et élargi les fonctions des techniciens, libérant des gains d'efficacité. Les dispositifs portables capturent les constantes vitales, permettant une surveillance à distance entre les visites, et le triage par IA guide les propriétaires vers des soins en personne lorsque cela est justifié.
Les services à la ferme et mobiles comblent les lacunes rurales, notamment dans les comtés en pénurie. Airvet a levé 11 millions USD pour développer une plateforme de triage virtuel, cherchant à atténuer un déficit estimé à 15 000 vétérinaires d'ici 2030. Les cliniques traditionnelles répondent en prolongeant leurs horaires, en ajoutant des dépôts en bordure de trottoir et en intégrant la gestion de cabinet en nuage pour suivre le rythme du virage numérique.
Analyse géographique
Marché des Services Vétérinaires en Amérique du Nord
L'Amérique du Nord a conservé 42,01 % des revenus mondiaux en 2025. La pénétration mature de l'assurance, la robustesse des canaux de pharmacie en ligne et l'intégration des politiques « Une seule santé » soutiennent l'élasticité des prix premium. Les chaînes multinationales se concentrent autour des centres urbains américains, et les opérateurs canadiens observent une consolidation similaire tout en adaptant leurs offres aux mandats de santé publique. La montée en puissance de la classe moyenne mexicaine stimule une croissance à deux chiffres du marché de l'alimentation pour animaux de compagnie, signal d'opportunités de services en aval.
Marché des Services Vétérinaires en Europe
L'Europe affiche une adoption régulière. Le Royal College of Veterinary Surgeons du Royaume-Uni simplifie l'accréditation, facilitant la mobilité transfrontalière des cliniciens. L'Allemagne et la France investissent dans des plateformes de surveillance reliant les données épidémiologiques animales et humaines. L'acquisition de VetPartners par EQT témoigne d'afflux de capitaux visant à développer des plateformes de cliniques à l'échelle des États membres. L'harmonisation réglementaire en matière de télémédecine et d'interopérabilité des données de prescription aide les groupes de cliniques à dégager des synergies opérationnelles au sein du marché des services vétérinaires.
Marché des Services Vétérinaires en Asie-Pacifique
L'Asie-Pacifique est la zone en expansion la plus rapide, avec un CAGR de 5,57 %. Les dépenses médicales pour animaux de compagnie en Chine ont atteint 1 062 milliards de yuans en 2024 et continuent d'augmenter malgré la fragmentation du marché. Le marché de l'alimentation pour animaux de compagnie en Inde croît à un CAGR de 15,37 % et entraîne des services annexes tels que les consultations diététiques et la dermatologie. Le vieillissement avancé des chiens au Japon stimule la demande de soins gériatriques, tandis que la Corée du Sud est pionnière dans les algorithmes d'intelligence artificielle pour l'imagerie des petits animaux. Les regroupements de cliniques en Australie attirent des acquéreurs européens en quête d'exposition à un marché à forte conformité. Collectivement, ces dynamiques élargissent la taille du marché des services vétérinaires pour la région.
Paysage réglementaire
Le paysage réglementaire des services vétérinaires continue d'être façonné par une surveillance sanitaire animale renforcée, une gouvernance des médicaments vétérinaires plus stricte et des règles encadrant les mouvements transfrontaliers d'animaux de compagnie. Dans l'Union européenne, le règlement délégué (UE) 2026/1073, adopté en mars 2026, renforce les règles applicables à certains médicaments vétérinaires et consolide les obligations en matière de gestion des antimicrobiens et de biosécurité.
Le règlement délégué (UE) 2026/131, entré en vigueur le 22 avril 2026, a normalisé les contrôles et la tenue des registres pour les mouvements non commerciaux d'animaux de compagnie. Aux États-Unis, le FDA Center for Veterinary Medicine continue de mener des examens financés par redevances via l'ADUFA et l'AGDUFA, les échéances de l'exercice 2026 soutenant la surveillance réglementaire continue des médicaments vétérinaires et des génériques. Au niveau mondial, l'OMSA a fait progresser les mises à jour du Code sanitaire pour les animaux terrestres lors de sa 93e Session générale en mai 2026, fournissant des normes de référence qui alimentent les cadres nationaux de lutte contre les maladies et de services vétérinaires.
Paysage concurrentiel
Le marché des services vétérinaires présente une concentration modérée et une dynamique de transactions croissante. Mars Incorporated intègre les aliments pour animaux de compagnie, les diagnostics et les cliniques, en extrayant des avantages d'échelle et des synergies de données. La propriété par capital-investissement est passée de 8 % des cliniques américaines en 2011 à près de 50 % en 2025, ancrant des avantages en termes de coût du capital pour les acquéreurs en série. Covetrus a été privatisé pour 4 milliards USD, soulignant l'appétit des investisseurs pour les distributeurs de technologie. Les groupes de capital-investissement constituent des réseaux régionaux, investissent dans des outils de flux de travail basés sur l'IA et modernisent les centres de référence pour protéger les marges.
Les niches à fort potentiel comprennent les services vétérinaires mobiles, la dermatologie spécialisée et la rééducation, où les opérateurs plus petits innovent sans lourdes charges d'actifs fixes. Le programme d'innovation vétérinaire de la FDA offre des voies accélérées pour les logiciels en tant que dispositif médical, réduisant les frictions réglementaires. Les acquéreurs d'entreprise convoitent ces actifs pour renouveler leur croissance et se diversifier face aux cycles économiques. Malgré la consolidation, les cliniques indépendantes détiennent encore 51 % des sites, tirant parti des soins personnalisés et des liens communautaires.
Le marché équilibre donc les avantages d'échelle avec la place pour les perturbateurs. L'IA et la surveillance à distance atténuent la pression sur la main-d'œuvre, mais la rareté des talents maintient l'inflation salariale à un niveau élevé. Les consolidateurs continueront probablement à payer des primes pour les cliniques de premier rang, maintenant un pipeline de sorties pour les fondateurs-propriétaires et les sponsors de capital-investissement dans le marché des services vétérinaires.
Leaders du secteur des services vétérinaires
-
Mars Inc.
-
National Veterinary Associates (NVA)
-
CVS Group PLC
-
IVC Evidensia
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Vétérinaires Entreprises couvertes dans ce rapport
- Mars Inc. (VCA, Banfield, BluePearl)
- National Veterinary Associates (NVA)
- CVS Group
- IVC Evidensia
- Greencross Ltd
- Ethos Veterinary Health
- IDEXX
- Zoetis Services
- Elanco Animal Health Services
- Southern Veterinary Partners
- Thrive Pet Healthcare
- VetCor
- PetVet Care Centers
- Mission Veterinary Partners
- BlueRiver Pet Care
- FirstVet
- CityVet
- Armor Animal Health
- Kremer Veterinary Services
- I-Med Animal Referral Centers
Opportunités de marché et perspectives d'avenir
Les données de 2026 indiquent des espaces inexploités dans le déploiement à grande échelle des diagnostics fondés sur les données, de la santé de précision et des programmes de renforcement des capacités visant les contraintes de main-d'œuvre et de débit. La demande des cliniques évolue vers des modèles de soins continus, soutenus par des flux de travail intégrant l'IA en imagerie, cytologie et gestion de cabinet, 30 % des vétérinaires utilisant des outils d'IA en imagerie, cytologie et gestion de cabinet.
Une deuxième opportunité réside dans une intégration plus poussée avec les plateformes de diagnostic, de génomique et de chaîne d'approvisionnement, capables de rendre les soins préventifs plus mesurables et reproductibles au sein de réseaux multisites. En 2026, Zoetis a annoncé des accords définitifs pour acquérir l'activité de génomique animale de Neogen pour 160 millions USD et pour acquérir VitalRADS en juillet 2026 afin de renforcer son offre de diagnostic, tandis qu'Elanco a lancé Elanco Ventures avec 25 millions USD en juin 2026 pour accélérer l'innovation en phase précoce pouvant être commercialisée via les circuits vétérinaires. Les programmes du secteur public et nationaux créent également des voies de partenariat pour la vaccination et la préparation à la surveillance, notamment le protocole d'accord conclu par l'Arabie saoudite en juin 2026 pour développer le pôle de fabrication de vaccins AniVax dans la ville industrielle de Sudair, avec une capacité de phase 1 de 50 à 100 millions de doses par an, soutenant la biosécurité régionale et la demande de services vétérinaires connexes.
Développements industriels récents dans Marché des Services Vétérinaires
- Juillet 2026 : Zoetis a annoncé l'acquisition de VitalRADS afin de renforcer son offre de diagnostic. Cette acquisition élargit le portefeuille de diagnostic de Zoetis, soutenant les flux de travail guidés par l'imagerie au sein de réseaux multisites.
- Juin 2026 : Elanco lance Elanco Ventures avec un engagement pluriannuel de 25 millions USD pour accélérer l'innovation en phase précoce pouvant être commercialisée via les circuits vétérinaires. Ce programme s'inscrit dans la continuité des investissements en santé numérique et diagnostic au sein du réseau.
- Mars 2026 : Zoetis a annoncé des accords définitifs pour acquérir l'activité de génomique animale de Neogen pour 160 millions USD. Cet accord élargit les capacités de diagnostic basées sur la génomique de Zoetis et les tests fondés sur les données au sein des réseaux mondiaux.
Marché des Services Vétérinaires Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Pour cette étude, le marché des services vétérinaires comprend les services rémunérés dispensés par des professionnels vétérinaires agréés pour soutenir la santé et le bien-être des animaux de compagnie et des animaux d'élevage, couvrant les visites de routine jusqu'aux soins complexes.
Exclusions du périmètre : Les produits pour animaux de compagnie et la nutrition vendus au détail uniquement sans service vétérinaire associé, ainsi que le toilettage et la pension non vétérinaires, sont considérés comme hors périmètre, sauf s'ils sont regroupés et facturés dans le cadre d'une visite de soins vétérinaires.
Aperçu de la Segmentation
- Par service
- Chirurgie
- Imagerie diagnostique et laboratoire
- Soins préventifs et de bien-être
- Soins d'urgence et soins intensifs
- Télésanté et soins virtuels
- Rééducation et physiothérapie
- Dentisterie
- Pharmacie et gestion des prescriptions
- Par type d'animal
- Animaux de compagnie
- Chiens
- Chats
- Chevaux et équidés
- Animaux de production/d'élevage
- Bovins et buffles
- Porcins
- Volailles
- Petits ruminants
- Espèces aquacoles
- Animaux de compagnie
- Par structure de propriété du prestataire
- Cabinets indépendants
- Chaînes de cliniques d'entreprise
- Cabinets mobiles et à domicile
- Universités et hôpitaux de référence
- Par mode de prestation
- En clinique (établissement physique)
- Mobile/à la ferme
- Plateformes de téléconsultation
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir la base factuelle concernant les populations animales, l'utilisation des soins et l'empreinte opérationnelle des cliniques et des hôpitaux. Des sources publiques telles que le Bureau of Labor Statistics des États-Unis (données sur l'emploi et les salaires), l'USDA (effectifs du cheptel et programmes de santé animale), l'Organisation Mondiale de la Santé Animale (normes et déclaration des maladies) et la FAO (indicateurs des animaux de production) nous ont aidés à aligner les signaux de demande sur les besoins réels en matière de soins aux animaux.
Nous avons également examiné les publications des associations vétérinaires nationales et régionales, les revues scientifiques à comité de lecture portant sur les tendances en matière de soins cliniques et préventifs, ainsi que les documents déposés par les entreprises et les présentations aux investisseurs des prestataires de services, lorsqu'ils étaient disponibles. Pour ancrer nos hypothèses dans la réalité, nous avons recoupé les orientations en matière de prix et de volumes avec des articles de presse réputés et un abonnement payant utilisé pour les données financières des entreprises et le contexte des actualités, ainsi que des bases de données de brevets pour détecter les évolutions diagnostiques et organisationnelles. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont porté sur l'évaluation de la composition des services, de la fréquence des visites et de l'évolution des prix selon les types de cliniques, notamment les cabinets de médecine générale, les établissements spécialisés et les services d'urgence. Nous avons échangé avec des propriétaires de cabinets, des directeurs d'hôpitaux, des vétérinaires et des responsables dans les régions Asie-Pacifique, EMEA et Amériques afin de confirmer la manière dont l'adoption des soins préventifs, les contraintes de personnel et l'intensité diagnostique façonnent la captation des revenus dans les opérations quotidiennes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 15 % | Asie-Pacifique : 39 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 36 % |
| Acteurs de plus petite taille : 16 % | Managers : 59 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle la population animale et l'utilisation des soins sont traduites en un bassin de demande adressable, qui est ensuite converti en dépenses à l'aide de l'intensité des services et des prix moyens par région. En pratique, le modèle utilise un petit ensemble d'intrants reproductibles, tels que les niveaux de population d'animaux de compagnie et d'animaux d'élevage, les taux de visites annuelles, la part des visites incluant des diagnostics ou une chirurgie, les tarifs typiques des procédures et des consultations, la disponibilité du personnel (densité de vétérinaires et de techniciens) et le rythme d'adoption des soins préventifs et chroniques.
Pour s'assurer que les totaux ne dérivent pas, nous corroborons les résultats avec des approximations sélectives ascendantes, telles que l'agrégation des fourchettes de revenus de cliniques échantillonnées, l'application d'un revenu typique par vétérinaire, et l'utilisation de vérifications de terrain sur les tarifs et les offres de services. Lorsque des lacunes de couverture existent, comme la visibilité publique limitée sur les cliniques indépendantes dans certains pays, nous appliquons des proxys conservateurs d'utilisation et de tarification, puis nous les retestons lors des entretiens. Les prévisions reposent sur une analyse de scénarios, dans laquelle les facteurs macroéconomiques et les contraintes de capacité des cliniques sont combinés avec les besoins attendus en matière de possession d'animaux de compagnie et de productivité du cheptel, puis ajustés en fonction de ce que les praticiens anticipent pour les prix et la composition des cas au cours des prochaines années.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée par plusieurs vérifications afin que les chiffres restent réalistes aux niveaux national et régional. Nous comparons les dépenses implicites par animal, le revenu par professionnel de la pratique et l'évolution des prix d'une année sur l'autre par rapport aux signaux indépendants issus des statistiques publiques et des déclarations des répondants, puis nous examinons les valeurs aberrantes avant la validation finale. Si une hypothèse clé change, comme des évolutions soudaines du personnel, des mises à jour réglementaires ou un choc de la demande lié à des événements sanitaires, l'équipe déclenche une boucle de recontact avec les experts concernés pour confirmer la direction et l'ampleur de l'impact.
Les rapports sont actualisés selon un calendrier annuel, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient sensiblement les perspectives. Avant la livraison, le modèle fait l'objet d'une révision finale afin que les clients ne lisent pas des estimations obsolètes.
Taille du Marché des Services Vétérinaires selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les services vétérinaires semblent souvent différentes, car chaque éditeur trace la frontière autour de ce qui compte comme un service, de l'année utilisée comme référence et de la manière dont les prix et les volumes de visites sont projetés.
Le tableau de référence montre un écart notable, et dans le modèle de Mordor Intelligence, le périmètre est lié aux services dispensés par des vétérinaires (y compris les diagnostics, la chirurgie, l'hospitalisation, la dentisterie et les soins cliniques associés) plutôt que d'intégrer les dépenses plus larges liées aux animaux de compagnie en vente au détail uniquement ou les compléments non médicaux définis de manière vague, qui peuvent gonfler les totaux lorsqu'ils sont mélangés dans le même bassin de revenus.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 134,96 milliards USD (2026) | |
| Éditeur Sectoriel A | 164,50 milliards USD (2025) | Utilise une année de base antérieure et semble appliquer un périmètre de services plus large pouvant mélanger les revenus des cabinets vétérinaires avec des catégories de dépenses adjacentes, ce qui fait monter le total avant même que les hypothèses de prévision ne soient appliquées. |
| Éditeur Sectoriel B | 145,65 milliards USD (2024) | Ancre l'estimation sur une année différente et suppose une expansion plus rapide des prix et de l'intensité des services, ce qui peut relever la valeur de départ et la trajectoire de croissance par rapport à un modèle qui sépare les services cliniques essentiels des dépenses non essentielles. |
En lisant le tableau dans son ensemble, les écarts proviennent principalement du choix de l'année, de ce qui est considéré comme des soins vétérinaires facturables, et de la rapidité avec laquelle la hausse des prix et l'intensité des visites sont supposées progresser. En maintenant les intrants liés à l'utilisation observable et aux tarifs courants des procédures, nous pouvons proposer un chiffre clair qui est plus facile à relier aux facteurs pratiques de la demande.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des services vétérinaires ?
Le marché des services vétérinaires est évalué à 134,96 milliards USD en 2026.
À quelle vitesse le marché des services vétérinaires devrait-il croître ?
Le marché devrait se développer à un TCAC de 4,84 %, pour atteindre 170,99 milliards USD d'ici 2031.
Quel segment de service détient la plus grande part ?
Les soins préventifs et de bien-être ont représenté 31,02 % des revenus en 2025.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
L'urbanisation, la hausse des revenus disponibles et l'évolution des attitudes culturelles envers les animaux de compagnie stimulent un TCAC de 5,57 % en Asie-Pacifique.
Comment l'intelligence artificielle influence-t-elle les soins vétérinaires ?
Trente pour cent des vétérinaires utilisent déjà l'IA pour accélérer l'interprétation des images, l'analyse cytologique et la gestion des flux de travail, améliorant la capacité face aux pénuries de main-d'œuvre.
Quels défis pourraient ralentir la croissance du marché ?
Une pénurie aiguë de vétérinaires et la hausse des coûts de traitement pourraient limiter la capacité des cliniques et freiner la demande dans certaines catégories démographiques.