
Taille et parts du marché des kits de test de gestation animale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 64.63 Millions de dollars américains |
| Taille du Marché (2031) | 80.59 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 4.52 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des kits de test de gestation animale par Mordor Intelligence
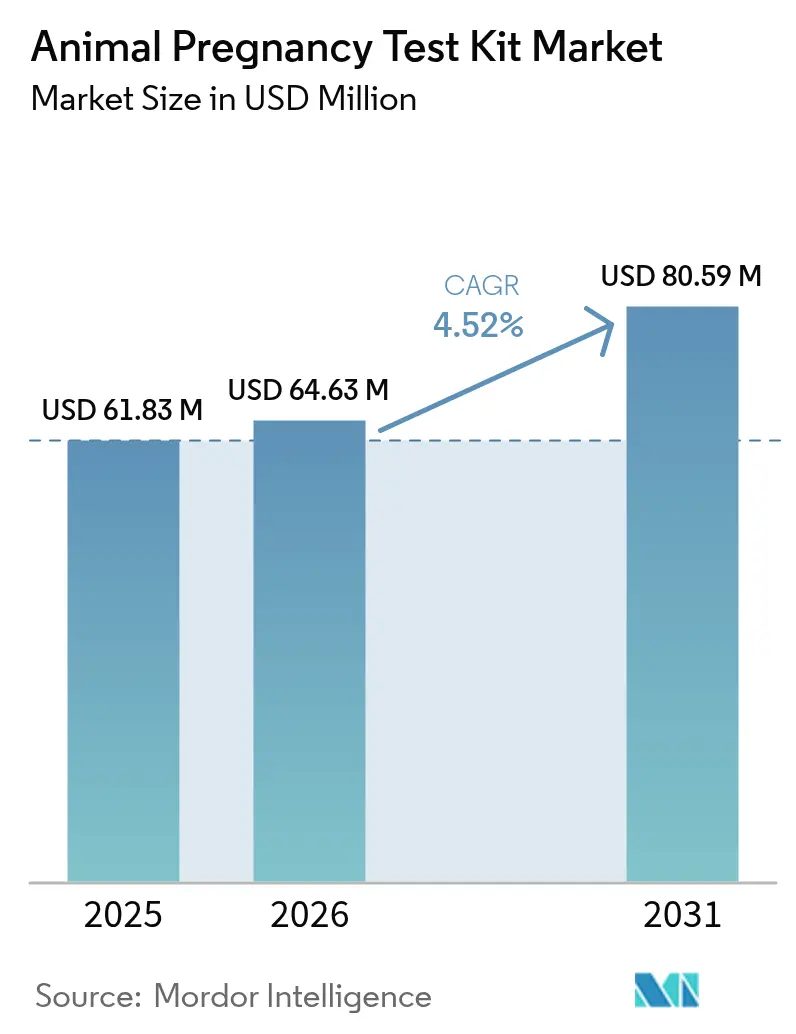
La taille du marché des kits de test de gestation animale devrait passer de 61,83 millions USD en 2025 à 64,63 millions USD en 2026, et les prévisions indiquent qu'il atteindra 80,59 millions USD d'ici 2031, à un TCAC de 4,52 % sur la période 2026-2031. L'expansion régulière reflète l'humanisation croissante des animaux de compagnie, le développement des pratiques d'élevage de précision et des technologies qui réduisent les délais de rendu des résultats. La croissance reste résiliente car les producteurs considèrent la détection précoce de gestation comme un outil éprouvé de réduction des coûts, tandis que les propriétaires d'animaux perçoivent les tests rapides à domicile comme une extension des soins préventifs de routine. Les progrès technologiques dans les formats à flux latéral et ELISA favorisent la migration des flux de travail centrés sur le laboratoire vers une utilisation au point de soins, soutenant la prise de décision clinique en quelques minutes. Le durcissement de la réglementation, notamment aux États-Unis, élève les barrières à l'entrée et pousse les concurrents vers des plateformes de capteurs différenciées promettant une sensibilité analytique accrue. Malgré la prudence macroéconomique, des poches de demande régionale émergent partout où la pénétration de l'assurance vétérinaire s'améliore et où les canaux de télésanté élargissent l'accès aux produits.
Principaux enseignements du rapport
- Par type de produit, les kits de test de gestation en cassette ont représenté 40,35 % de la part du marché des kits de test de gestation animale en 2025, tandis que les kits à base d'ELISA devraient progresser à un TCAC de 6,28 % jusqu'en 2031.
- Par type d'animal, les applications en élevage ont représenté 68,62 % de la taille du marché des kits de test de gestation animale en 2025, et les animaux de compagnie progressent à un TCAC de 5,18 % jusqu'en 2031.
- Par type d'échantillon, les méthodes à base de sérum/plasma/sang total ont représenté 50,72 % de la part en 2025, tandis que les tests urinaires sont en voie d'atteindre un TCAC de 5,9 % d'ici 2031.
- Par canal de distribution, les hôpitaux et cliniques vétérinaires ont capté 44,71 % de la part des revenus en 2025, tandis que le commerce électronique mène la croissance avec un TCAC de 5,66 % jusqu'en 2031.
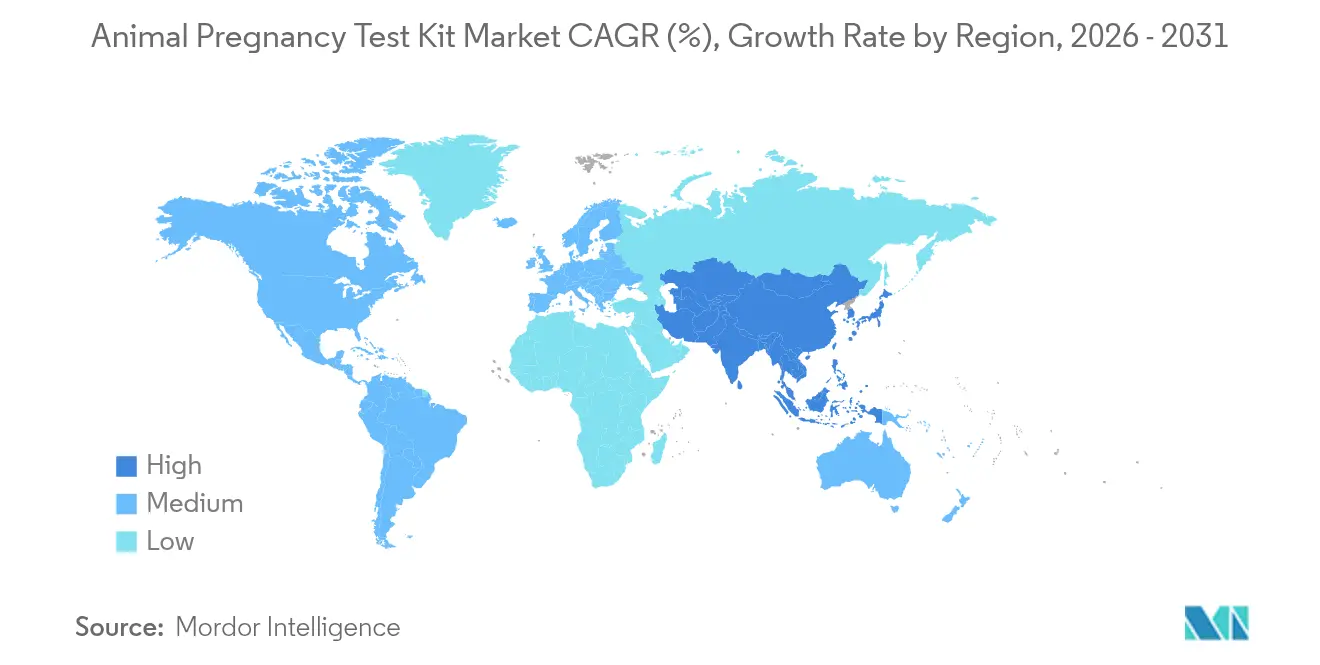
- Par géographie, l'Amérique du Nord est en tête avec 36,22 % de part en 2025 ; l'Asie-Pacifique enregistre le TCAC prévisionnel le plus élevé à 6,05 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Hausse de la possession mondiale d'animaux de compagnie et « humanisation » des animaux de compagnie | +0.8% | Mondial, avec concentration en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Économie croissante de la fertilité des troupeaux pour les producteurs laitiers et bovins | +0.7% | Mondial, plus prononcé en Amérique du Nord, en Europe et en Océanie | Long terme (≥ 4 ans) |
| Avancées dans les formats de diagnostic à flux latéral rapide et ELISA | +0.6% | Mondial, avec adoption précoce dans les marchés développés | Court terme (≤ 2 ans) |
| Hausse des dépenses de santé vétérinaire et de la pénétration de l'assurance | +0.5% | Amérique du Nord et Europe principalement, en expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Kits de biocapteurs ultra-précoces à base de nanomatériaux | +0.4% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Plateformes de télémédecine vétérinaire regroupant les tests de gestation à domicile | +0.3% | Mondial, avec adoption la plus rapide en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse de la possession mondiale d'animaux de compagnie et « humanisation » des animaux de compagnie
Les animaux de compagnie ont évolué d'un rôle utilitaire vers un statut de membre de la famille, incitant les propriétaires à solliciter des diagnostics de qualité humaine, y compris des tests de gestation à domicile. Les adoptions d'animaux de compagnie post-pandémie ont augmenté les populations totales de chiens et de chats, créant une demande soutenue pour des kits préventifs qui s'intègrent parfaitement aux calendriers de bien-être de routine.[1]Source : Rebecca Niemiec et al., « Addressing Access to Veterinary Care and Workforce Challenges », Frontiers in Veterinary Science, frontiersin.org Des marques en vente directe aux consommateurs telles que Bellylabs signalent des taux de réachat élevés, témoignant d'un comportement de réutilisation régulier. Les propriétaires plus jeunes, à l'aise avec le commerce numérique, préfèrent des résultats instantanés, ce qui incite les fabricants à intégrer des lectures mobiles pour une interprétation plus claire. Les polices d'assurance remboursent de plus en plus les tests de reproduction, normalisant davantage la fréquence d'achat. La détection précoce réduit également les coûts des césariennes d'urgence, renforçant l'argument économique en faveur d'un dépistage régulier.
Économie croissante de la fertilité des troupeaux pour les producteurs laitiers et bovins
Les producteurs font face à des marges d'alimentation serrées et à la volatilité des prix du lait, faisant de la confirmation de gestation un impératif d'évitement des coûts. Des études d'extension montrent que l'élimination précoce des vaches non gestantes peut générer des économies de plusieurs milliers d'USD par troupeau annuellement.[2]Source : Maria Camila Lopez Duarte et al., « Pregnancy Diagnosis on Beef Cattle Today », EDIS, edis.ifas.ufl.edu Pourtant, seulement un tiers des exploitations bovines américaines appliquent des protocoles de test structurés, ce qui met en évidence une demande latente. L'adoption s'accélère là où les logiciels de gestion de troupeau importent automatiquement les résultats des tests et déclenchent des alertes de reproduction. Les programmes de semence sexée s'appuient sur une confirmation rapide pour recycler les embryons de haute valeur, ce qui multiplie l'utilisation des kits. Les prêteurs agricoles exigent de plus en plus des preuves d'efficacité reproductive lors de l'octroi de crédits, renforçant indirectement l'utilisation des kits dans les exploitations commerciales.
Avancées dans les formats de diagnostic à flux latéral rapide et ELISA
De nouvelles membranes, des associations d'anticorps améliorées et un renforcement métallique post-dosage abaissent les limites de détection à des plages femtomolaires, certains dosages à flux latéral atteignant une sensibilité de 99 % et une spécificité de 96 %. Les méthodes ELISA utilisant une conception en sandwich fluorescent détectent des concentrations de biomarqueurs bien en dessous de 80 pg/mL, égalant la précision des laboratoires centraux. Des cassettes microfluidiques miniaturisées réduisent les volumes d'échantillons à des niveaux microlitriques, permettant une utilisation sur le terrain sans logistique de chaîne du froid. Les cabinets vétérinaires apprécient les réponses immédiates qui leur permettent de reprogrammer les cycles de reproduction le jour même. À mesure que les volumes de fabrication augmentent, les coûts unitaires ont commencé à baisser, ouvrant la voie à des plateformes hybrides qui allient la précision du laboratoire à la commodité du chevet du patient.
Hausse des dépenses de santé vétérinaire et de la pénétration de l'assurance
La couverture d'assurance élargit l'enveloppe d'accessibilité financière pour les diagnostics. Les polices aux États-Unis couvrent désormais certains tests de reproduction, entraînant une utilisation plus élevée chez les animaux assurés par rapport aux cohortes non assurées. Les chaînes de cliniques vétérinaires intègrent les kits de gestation dans des forfaits de bien-être annuels, créant des revenus par abonnement tout en lissant les dépenses des propriétaires. Dans l'élevage, les coopératives négocient des achats groupés qui réduisent le coût par test pour leurs membres, renforçant les habitudes de tests périodiques. Cette tendance favorise un cercle vertueux où une couverture plus large augmente les volumes de tests, ce qui finance à son tour la R&D pour des formats encore plus rapides.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Prix élevé des kits avancés pour les petits exploitants | -0.9% | Mondial, plus aigu dans les marchés en développement et les zones rurales | Moyen terme (2 à 4 ans) |
| Sensibilité/spécificité sous-optimale générant de faux résultats | -0.7% | Mondial, avec un impact plus élevé dans les environnements à ressources limitées | Court terme (≤ 2 ans) |
| Faible sensibilisation des praticiens dans les marchés émergents | -0.6% | Asie-Pacifique, Amérique latine et Afrique | Long terme (≥ 4 ans) |
| Zones grises réglementaires pour les diagnostics animaux en vente directe aux consommateurs | -0.5% | Mondial, avec une complexité particulière en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Prix élevé des kits avancés pour les petits exploitants
Les kits ELISA peuvent coûter jusqu'à cinq fois plus que les bandelettes à flux latéral de base, allant de 15 à 50 USD par test, ce qui représente une dépense significative pour les petites exploitations où les marges journalières moyennes sur le lait restent minces.[3]Source : Département de l'Agriculture du Nouveau-Mexique, « Veterinary Diagnostic Services Fee Schedule », nmdeptag.nmsu.edu L'aspect économique se dégrade lorsque des tests répétés sont nécessaires sur de longues saisons de reproduction. Les systèmes d'échographie portables représentent un obstacle encore plus élevé, avec un investissement initial dépassant 2 000 USD et des coûts de formation supplémentaires. Sans accès subventionné, l'adoption parmi les petits exploitants reste faible, limitant la croissance des volumes dans les économies émergentes qui abritent l'essentiel du cheptel mondial.
Sensibilité/spécificité sous-optimale générant de faux résultats
Bien que les chiffres de précision annoncés se rapprochent de ceux des diagnostics humains, les performances réelles varient en fonction de la technique d'échantillonnage, de la stabilité des biomarqueurs et des compétences de l'opérateur. Les faux positifs peuvent induire en erreur les gestionnaires de bovins en les amenant à retarder la remise à la reproduction des vaches non gestantes, ce qui se traduit par des jours de lactation perdus et des coûts d'alimentation immobilisés. Les tests de gestation précoce présentent un risque plus élevé de faux négatifs lorsque les titres de biomarqueurs restent faibles, érodant la confiance des praticiens. Les fabricants répondent par des instructions de manipulation des échantillons plus claires et des applications pour smartphones guidant l'interprétation des résultats, mais une validation continue sur le terrain reste indispensable pour surmonter le scepticisme ancré.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
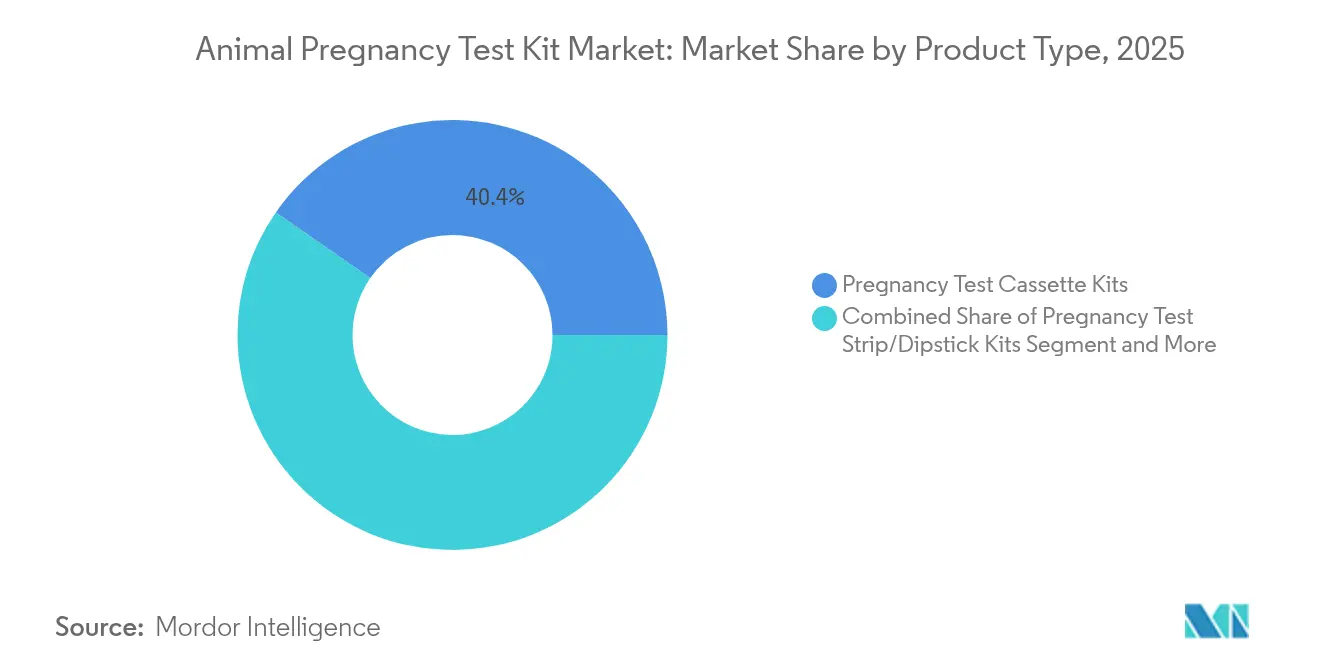
la technologie ELISA stimule la croissance du segment premiumLa taille du marché des kits de test de gestation animale allouée aux types de produits montre que les kits de test de gestation en cassette ont conservé 40,35 % de la part des revenus en 2025, mais les kits ELISA devraient progresser le plus rapidement à un TCAC de 6,28 %. Les exploitants d'élevage optent souvent pour les formats en cassette car ils sont robustes, économiques et offrent des économies d'échelle au niveau du troupeau. À l'inverse, les éleveurs équins et les cliniques pour animaux de compagnie paient des primes pour les lectures quantitatives de l'ELISA qui permettent une stadification précise de la gestation, une capacité que les bandelettes à flux latéral ne possèdent pas. Les cartouches microfluidiques hybrides combinent désormais des voies de flux rapides avec la chimie de capture ELISA, ramenant le temps de dosage à moins de 15 minutes sans sacrifier la puissance analytique. À mesure que le contrôle réglementaire se renforce, les acheteurs professionnels privilégient les formats fournissant des pistes d'audit électroniques, un facteur de différenciation concurrentielle émergent.
Si les kits en cassette restent omniprésents dans les exploitations laitières, la pénétration de l'ELISA augmente partout où les assureurs remboursent les coûts des tests, faisant basculer les décisions d'achat vers la précision plutôt que vers le prix. Le marché des kits de test de gestation animale voit les fabricants repositionner les produits en bandelette/bandelette à tremper comme des options de milieu de gamme répondant aux besoins des cliniques mixtes nécessitant un équilibre entre coût et fiabilité. Avec l'entrée des capteurs à nanoamplification en phase de validation avancée, les formats existants font face à un risque de substitution future, mais l'élasticité-prix dans les segments d'élevage axés sur les matières premières suggère que les cassettes défendront leurs volumes de base jusqu'en 2031.
Note: Les parts des segments individuels sont disponibles à l'achat du rapport


Par type d'animal :
les animaux de compagnie surpassent la croissance de l'élevageL'élevage représentait 68,62 % de la part du marché des kits de test de gestation animale en 2025, principalement en raison de l'importance des inventaires bovins mondiaux. Les tests sur les animaux de compagnie, cependant, enregistrent un TCAC de 5,18 %, reflétant la volonté des propriétaires d'adopter les protocoles de soins prénataux humains. Les tests bovins bénéficient de protocoles bien établis qui lient la confirmation de gestation à la gestion de l'alimentation et à la sélection génétique, faisant des kits une dépense d'intrants prévisible. Les producteurs porcins intègrent désormais des dosages rapides sur sang total dans des systèmes automatisés de gestion de la mise bas, améliorant la précision de la planification des portées.
Pour les animaux domestiques, les formats en vente directe aux consommateurs tels que les cassettes à base de salive et d'urine canines stimulent des volumes supplémentaires avec une intervention vétérinaire minimale, reflétant les tests de gestation humains à domicile. Les tests félins, historiquement limités aux laboratoires vétérinaires, bénéficient de nouvelles chimies de la progestérone permettant un dépistage au fauteuil. Ces évolutions ancrent le mouvement de l'industrie des kits de test de gestation animale vers des portefeuilles diversifiés répondant simultanément aux bio-économiques agricoles et aux préférences des soins haut de gamme pour animaux de compagnie.
Par type d'échantillon :
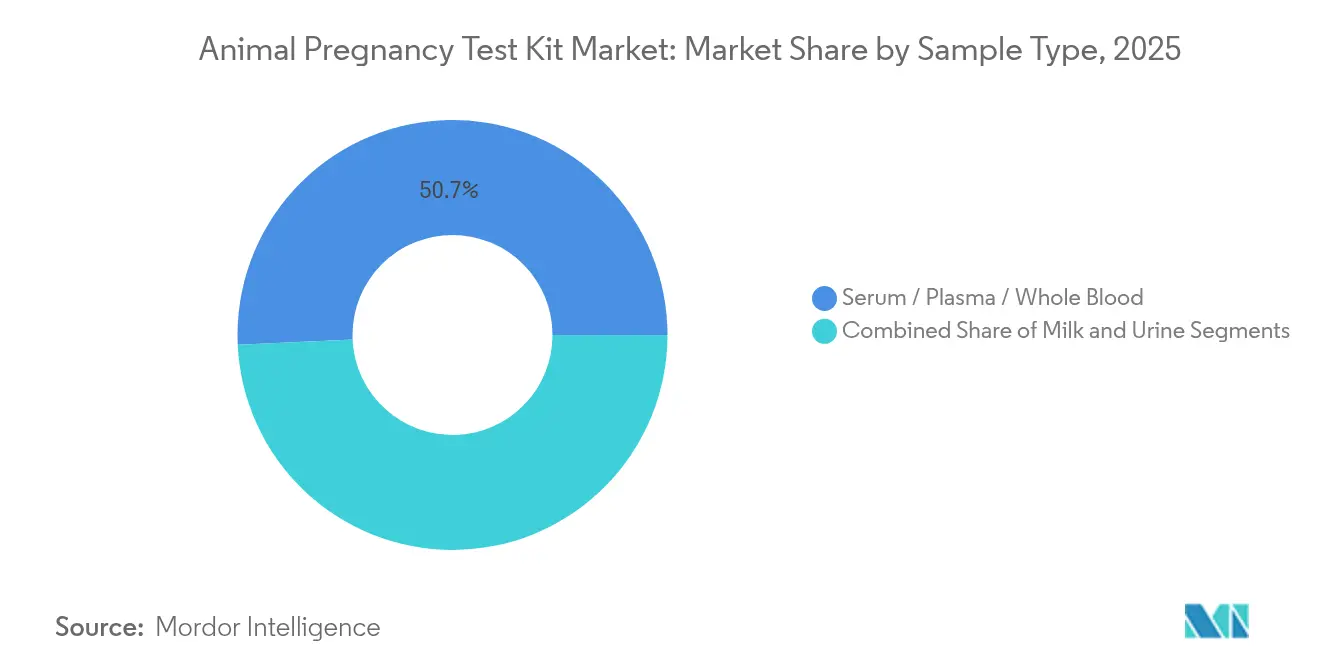
les tests urinaires gagnent en dynamiqueLes échantillons de sérum, plasma et sang total ont contrôlé 50,72 % des revenus en 2025, témoignant de la familiarité des vétérinaires avec la vénipuncture et des plages de corrélation de biomarqueurs établies. Les tests urinaires s'accélèrent à un TCAC de 5,9 % car les propriétaires apprécient le prélèvement sans aiguille et la réduction du stress animal. Les stabilisants chimiques prolongent la durée de conservation des échantillons d'urine à 48 heures, permettant l'expédition depuis des étables isolées vers des laboratoires de référence sans chaîne du froid. Les tests sur lait occupent une niche fonctionnelle dans les troupeaux laitiers, où l'échantillonnage de routine se combine à l'analyse des matières grasses et des protéines et à la surveillance de la mammite.
Pour les propriétaires de chiens et de chats, les kits à base d'urine permettent de réaliser les tests à domicile, avec des applications pour smartphones qui font correspondre les couleurs des résultats des bandelettes pour une meilleure fiabilité. Les tests urinaires pour l'élevage continuent d'améliorer leur précision grâce à des électrodes nanostructurées qui amplifient la force du signal hormonal. La taille du marché des kits de test de gestation animale générée par les formats urinaires devrait se multiplier à mesure que les autorisations réglementaires pour la distribution en vente directe aux consommateurs s'élargissent.
Note: Les parts des segments individuels sont disponibles à l'achat du rapport
Par canal de distribution :
le commerce électronique perturbe les modèles traditionnelsLes hôpitaux et cliniques vétérinaires ont conservé 44,71 % de la part des revenus en 2025, ancrés par la confiance, les conseils professionnels et les services de santé reproductive groupés. Néanmoins, les plateformes en ligne se développent le plus rapidement à un TCAC de 5,66 % car elles offrent une transparence des prix, une livraison à domicile et un contenu pédagogique qui simplifie l'utilisation. Les points de vente agricoles au détail restent pertinents pour les petits exploitants cherchant un réapprovisionnement immédiat, mais manquent de la profondeur de la sélection de produits disponible en ligne.
Dans le segment des animaux de compagnie, les influenceurs et les réseaux d'éleveurs font la promotion de marques spécifiques de commerce électronique, déclenchant des pics de demande viraux et des commandes d'abonnement récurrentes. Pour les exploitations d'élevage, des tableaux de bord basés sur le cloud s'intègrent désormais aux API des fournisseurs, réapprovisionnant automatiquement les kits lorsque des événements de test de gestation sont programmés, intégrant ainsi le commerce électronique dans les routines de gestion des troupeaux. La surveillance réglementaire se durcit pour les ventes en ligne, obligeant les plateformes à vérifier les licences des produits et à assurer un service client post-vente.
Analyse géographique
Marché des Kits de Test de Gestation Animale en Amérique du Nord
L'Amérique du Nord a généré 36,22 % des revenus de 2025, portée par une infrastructure vétérinaire avancée, une adoption croissante des assurances et des normes strictes de gestion de la reproduction. Les États-Unis sont en tête de l'adoption de laboratoires de référence assistés par intelligence artificielle qui communiquent le statut de gestation en quelques heures, permettant des décisions de saillie le jour même. Le Canada bénéficie d'incitations à la gestion de l'offre laitière qui remboursent les tests de gestation, tandis que le secteur bovin mexicain orienté vers l'exportation adopte les kits pour répondre aux exigences de traçabilité.
Marché des Kits de Test de Gestation Animale en Asie-Pacifique
L'Asie-Pacifique enregistre un CAGR de 6,05 %, le plus rapide au monde, car les exploitations laitières commerciales en expansion en Chine et en Inde se tournent vers des kits cassette à faible coût pour améliorer les intervalles de vêlage. La possession d'animaux de compagnie en milieu urbain à Tokyo, Séoul et Shanghai stimule les ventes directes aux consommateurs, notamment pour les formats à base d'urine. Les associations vétérinaires en Thaïlande et au Vietnam s'associent aux fabricants pour subventionner la formation, réduisant ainsi le déficit de sensibilisation des praticiens. La sensibilité aux prix reste prononcée dans les communautés rurales de petits exploitants, mais les programmes d'achats groupés coopératifs commencent à atténuer les obstacles liés aux coûts.
Marché des Kits de Test de Gestation Animale en Europe
L'Europe représente un terrain mature mais centré sur l'innovation. Les producteurs laitiers en France et en Allemagne intègrent les tests de gestation sur lait dans les systèmes de traite robotisés, garantissant des flux de données cohérents au niveau du troupeau. La démarche de l'Autorité européenne de sécurité des aliments en faveur de normes de performance diagnostique validées profite aux fournisseurs ELISA disposant de dossiers cliniques établis. Les marchés d'Europe de l'Est connaissent une croissance de rattrapage rapide, soutenus par les fonds de développement rural de l'UE en faveur de projets d'efficacité reproductive. Collectivement, ces tendances confirment la mosaïque régionale du marché des kits de test de gestation animale, où la position réglementaire nationale et la structure économique dictent la vitesse d'adoption.

Paysage réglementaire
La réglementation des kits de test de gestation animale reste fragmentée, car les produits peuvent relever des produits biologiques vétérinaires, des dispositifs médicaux vétérinaires ou de cadres diagnostiques spécifiques à chaque pays, selon l'usage prévu et les allégations. Aux États-Unis, la supervision du Center for Veterinary Biologics (CVB) de l'USDA APHIS s'applique à certains kits de test diagnostique vétérinaire, avec des contraintes supplémentaires lorsque les résultats sont utilisés dans des programmes officiels réalisés par des laboratoires agréés par l'APHIS. Cela accroît les exigences en matière de documentation et de systèmes qualité pour les fournisseurs qui alimentent des flux de test réglementés.
Pour les dispositifs médicaux vétérinaires aux États-Unis, la FDA indique qu'elle n'exige pas d'approbation préalable à la mise sur le marché, de soumission 510(k) ou de PMA pour les dispositifs destinés à un usage animal (confirmé dans une mise à jour d'avril 2026), tout en conservant son pouvoir d'exécution en cas de falsification ou d'étiquetage erroné. Le Canada réglemente les produits biologiques vétérinaires et les kits de diagnostic par l'intermédiaire du Centre canadien des biologiques vétérinaires (ACIA) en vertu de la Loi sur la santé des animaux, selon une approche d'homologation fondée sur le risque. L'Afrique du Sud a formalisé une clarification supplémentaire pour les dispositifs médicaux de diagnostic in vitro vétérinaires par le biais des exigences de la SAHPRA (MD05, 2025/2026), ajoutant des étapes d'agrément d'établissement et d'autorisation d'importation pouvant affecter le délai de mise sur le marché des marques non domestiques.
Analyse de la chaîne de valeur
La chaîne de valeur commence par la sélection des biomarqueurs et la conception des tests (généralement PAG/PSPB pour les bovins et des marqueurs liés à la relaxine/progestérone pour les animaux de compagnie et les porcins). Elle se poursuit avec l'approvisionnement en intrants critiques tels que les anticorps monoclonaux, les membranes, les conjugués, les tampons et les composants en plastique des cassettes. La fabrication couvre la formulation des réactifs et le striage ou l'assemblage pour les formats à flux latéral, ainsi que le revêtement des plaques et la préparation des calibrateurs pour les kits ELISA. Certaines entreprises font appel à des partenaires spécialisés pour le développement et la mise à l'échelle, tandis que d'autres conservent une production intégrée de bout en bout, la gestion de la chaîne du froid restant pertinente pour certains réactifs et kits finis.
La mise sur le marché se répartit entre les canaux vétérinaires professionnels (hôpitaux et cliniques vétérinaires, laboratoires de référence et réseaux de distributeurs desservant les exploitations agricoles) et le commerce électronique direct aux consommateurs pour certains formats destinés aux animaux de compagnie. IDEXX et Zoetis s'appuient sur des écosystèmes diagnostiques installés et des relations de distribution, tandis que les fournisseurs orientés vers l'élevage s'appuient généralement sur la distribution agricole et le placement en points de vente pour les tests rapides. Les services après-vente, notamment la formation, l'assistance à l'échantillonnage et, de plus en plus, l'interprétation numérique ou l'intégration de données, influencent les achats répétés, en particulier lorsque les logiciels de gestion de troupeau ou les plateformes de télé-vétérinaire intègrent les événements de test dans les flux de travail courants.
Paysage concurrentiel
Le marché des kits de test de gestation animale présente une fragmentation modérée avec des poches de concentration. IDEXX Laboratories ancre sa position grâce à la suite Alertys couvrant les formats à flux latéral sur sang, lait et à la ferme, offrant un écosystème de bout en bout qui décourage le changement de marque. Zoetis approfondit l'étendue de ses services via son laboratoire de référence de Louisville inauguré en 2025, raccourcissant les délais de traitement et proposant des analyses intégrées signalant les troubles reproductifs avant qu'ils n'érodent la productivité. Neogen tire parti de son vaste réseau de distribution pour placer des kits en cassette dans les points de vente agricoles au détail, élargissant sa portée auprès des petits exploitants.
Les changements réglementaires constituent un avantage concurrentiel. La règle de la FDA sur les tests développés en laboratoire oblige les nouveaux entrants à se conformer aux systèmes qualité des dispositifs médicaux, augmentant les coûts de conformité et favorisant les acteurs établis disposant d'une documentation préalable. Simultanément, la R&D de pointe sur les capteurs à nanomatériaux attire des disrupteurs financés par capital-risque qui proposent une détection femtomolaire à des prix de commodité, bien que peu d'entre eux aient encore atteint une pleine conformité réglementaire.
Les partenariats stratégiques prolifèrent. Les éditeurs de logiciels intègrent les données des kits dans des tableaux de bord de gestion de la reproduction, et les plateformes de télésanté co-marquent des tests de gestation pour générer des revenus de consultation. Les fusions et acquisitions se poursuivent, comme en témoignent les discussions de Mars Inc. pour acquérir Cerba Vet et ANTAGENE, laissant entrevoir une pollinisation croisée entre les géants de l'alimentation pour animaux de compagnie et les spécialistes du diagnostic. Les acteurs du marché considèrent désormais la scalabilité technologique — plutôt que le volume brut de fabrication — comme le levier décisif pour des gains de parts durables au sein du marché des kits de test de gestation animale.
Leaders de l'industrie des kits de test de gestation animale
IDEXX Laboratories
Fassisi
BioTracking
BioNote Inc.
J & G Biotech Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des Kits de Test de Gestation Animale
- IDEXX
- Neogen
- BioNote Inc.
- BioTracking
- Zoetis
- Fassisi
- Randox Laboratories
- Heska
- Teco Diagnostics
- Bellylabs Oy
- Bioeasy Biotechnology
- J & G Biotech Ltd
- Agdia Inc.
- Corteva Agriscience (Geneseek)
- Arbor Assays
- ScintiVet
Lire l’analyse des entreprises de kit de test de gestation animale

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent autour de l'intégration des flux de travail plutôt que des kits autonomes, en particulier lorsque les fournisseurs peuvent associer les tests au point de service à des modalités diagnostiques connexes et à des services de données. Zoetis a annoncé en 2026 des accords pour acquérir l'activité de génomique animale de Neogen (160 millions USD, mars 2026) et la plateforme de télé-radiologie vétérinaire VitalRADS (juillet 2026). Ces initiatives témoignent d'une demande pour un soutien décisionnel diagnostique unifié capable de relier les tests de reproduction à des perspectives cliniques et de troupeau plus larges.
Les exigences réglementaires et de conformité créent également des espaces de développement pour les fabricants capables de soutenir des enregistrements multi-marchés et des systèmes qualité, en particulier dans les juridictions formalisant les contrôles de diagnostic in vitro vétérinaires (par exemple, le cadre 2025/2026 de la SAHPRA en Afrique du Sud) et dans les programmes liés aux réseaux de tests officiels aux États-Unis. Parallèlement, les offres de séquençage avancé entrant dans les flux de travail vétérinaires en 2026 (par exemple, les lancements WGS et NGS de MiDOG) suggèrent une évolution plus large vers des diagnostics à plus forte teneur en information, ce qui accroît l'attractivité des produits de test de gestation susceptibles d'être regroupés dans des offres préventives et de santé reproductive via les cliniques, les chaînes vétérinaires d'entreprise et les canaux numériques.
Recent Industry Developments in Marché des Kits de Test de Gestation Animale
- Juillet 2026 : Zoetis a annoncé un accord pour acquérir VitalRADS, une plateforme de télé-radiologie vétérinaire, afin de renforcer le flux de travail diagnostique basé sur le cloud et les rapports assistés par IA. Cette acquisition élargit l'empreinte de Zoetis dans le domaine du diagnostic, passant de produits de test unique à une interprétation et une prestation intégrées, ce qui affecte la manière dont les cliniques peuvent regrouper les tests de reproduction avec des services diagnostiques plus larges.
- Mars 2026 : Zoetis a annoncé un accord définitif pour acquérir l'activité de génomique animale de Neogen Corporation pour 160 millions USD, afin d'élargir son portefeuille Precision Animal Health. Cette acquisition ajoute des offres de gestion de troupeau et d'animaux de compagnie fondées sur les données, soutenant des écosystèmes diagnostiques plus larges dans lesquels le test de gestation s'intègre à des flux de travail de performance reproductive plus vastes.
- Juillet 2024 : MiDOG Animal Diagnostics a lancé un test dédié de détection de parasites basé sur le NGS pour la médecine vétérinaire. Ce lancement reflète l'adoption croissante des diagnostics moléculaires avancés dans les flux de travail vétérinaires, augmentant la demande de parcours de test coordonnés où le test de gestation s'intègre à des programmes plus larges de prévention et de santé reproductive.


Marché des Kits de Test de Gestation Animale Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les kits de test utilisés pour détecter la gestation chez les animaux en identifiant les hormones ou biomarqueurs liés à la gestation à partir d'un échantillon collecté, et il inclut les consommables de kits vendus pour la reproduction courante, la gestion de troupeau et l'usage diagnostique vétérinaire.
Exclusions du périmètre : Nous excluons les services d'imagerie (tels que l'échographie), les produits généraux de suivi de la fertilité et les instruments de laboratoire qui ne sont pas vendus comme kits de test de gestation.
Aperçu de la segmentation
- Par type de produit
- Kits de test de gestation en cassette
- Kits de test de gestation en bandelette/bandelette à tremper
- Kits à base d'ELISA
- Par type d'animal
- Animaux de compagnie
- Chiens
- Chats
- Autres animaux de compagnie
- Animaux d'élevage
- Bovins
- Équins
- Porcins
- Petits ruminants
- Animaux de compagnie
- Par type d'échantillon
- Sérum / Plasma / Sang total
- Lait
- Urine
- Par canal de distribution
- Hôpitaux et cliniques vétérinaires
- Points de vente au détail
- Commerce électronique
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Reste du monde
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a été utilisé pour définir les limites du marché et rattacher les signaux de demande aux populations animales réelles et à l'activité vétérinaire. Nous partons généralement de statistiques publiques sur le bétail et les animaux de compagnie, telles que les inventaires du bétail de la FAOSTAT, les séries de l'USDA sur l'industrie animale pour les produits laitiers et bovins, et les jeux de données agricoles d'Eurostat, puis nous les recoupons avec l'économie de production et les cycles de reproduction cités dans les publications de vulgarisation et les organismes professionnels.
Pour comprendre les types de tests et la faisabilité de leur adoption, des sources telles que les revues scientifiques évaluées par des pairs sur la reproduction vétérinaire, les notices d'utilisation des produits et les références réglementaires ou normatives sont examinées afin de cartographier les types d'échantillons, les fenêtres de test habituelles et les exigences de manipulation. Les documents d'entreprise, les présentations aux investisseurs et la presse fiable sont ensuite utilisés pour vérifier la cohérence du mix produit, de la portée de la distribution et de l'orientation des prix, et nous utilisons également un abonnement payant pour le suivi des données financières et de l'actualité des entreprises lorsque les informations divulguées sont limitées. Les sources documentaires spécifiques citées ici sont indicatives, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la manière dont le test de gestation est réellement réalisé et acheté dans les exploitations d'élevage et les contextes d'animaux de compagnie, et nous l'avons utilisé pour confirmer la fréquence d'utilisation des kits, les marges des canaux de distribution et des niveaux de prix réalistes par région. Nous avons échangé avec un ensemble de fournisseurs de kits, de distributeurs, de parties prenantes des cliniques vétérinaires et de décideurs sur le terrain, et les données ont été recoupées entre l'APAC, l'EMEA et les Amériques afin qu'une pratique locale n'influence pas excessivement le modèle mondial.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 33 % | Dirigeants (CXO) : 13 % | APAC : 41 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/unité : 36 % | EMEA : 33 % |
| Acteurs plus modestes : 19 % | Managers : 51 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché est construit selon une approche descendante fondée sur un bassin de demande, dans laquelle les populations animales et l'activité de reproduction sont converties en un nombre réaliste de contrôles de gestation, qui sont ensuite traduits en volumes et valeurs de kits. En pratique, nous commençons par les effectifs de troupeaux et les taux de renouvellement, les saisons de reproduction et les fenêtres de test habituelles, suivis de l'adoption attendue des tests rapides par rapport aux méthodes de confirmation alternatives, puis les prix de vente moyens sont appliqués par région et par canal.
Pour garder les totaux ancrés dans la réalité, le résultat est corroboré à l'aide d'approximations ascendantes sélectives, telles que les fourchettes de revenus des fournisseurs et distributeurs, des échantillons de listes de prix, et des vérifications de canal sur le nombre de tests utilisés par cycle de reproduction dans les contextes d'élevage courants. Parmi les intrants qui tendent à peser le plus figurent la part des programmes d'insémination artificielle (qui accroît le besoin de confirmation précoce), les objectifs de production de veaux et de productivité de troupeau, l'intensité des visites en clinique vétérinaire pour les animaux de compagnie, et le changement de mix entre les kits de type flux latéral et les kits de type laboratoire, qui portent généralement des tarifications différentes.
Pour les prévisions, nous appliquons principalement une analyse de scénarios étayée par un consensus d'experts sur l'adoption et l'évolution des prix, puis les résultats sont lissés à l'aide de simples vérifications en séries temporelles afin d'éviter de surestimer les ruptures. Lorsque les signaux ascendants sont incomplets pour les géographies plus restreintes ou les canaux informels, la gestion des écarts se fait par allocation fondée sur des ratios, en utilisant l'intensité d'élevage et la maturité de distribution de pays comparables, ce qui est ensuite revérifié lors des entretiens.
Validation des données et cycle de mise à jour
La validation s'effectue par plusieurs passes comparant le modèle à des indicateurs indépendants, suivies de vérifications de variance aux niveaux régional et mondial avant validation finale. Nous recherchons des incohérences telles que des nombres de tests par animal irréalistes, des hausses soudaines du prix de vente moyen sans preuve produit, ou des parts régionales qui ne correspondent pas à l'intensité d'élevage et à la pénétration des soins vétérinaires, et toute anomalie déclenche une revérification ciblée des intrants.
La revue des analystes se déroule par étapes, commençant par des vérifications de la logique unitaire, suivies d'une revue par les pairs des hypothèses, puis une revue finale de la cohérence sur l'ensemble de la courbe de prévision. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent (tels que des changements majeurs de prix, des évolutions réglementaires ou des perturbations de l'approvisionnement), et une dernière vérification pré-livraison est effectuée afin que les clients reçoivent la vision la plus actuelle disponible au moment de la publication.
Taille du marché des kits de test de gestation animale de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les kits de test de gestation animale peuvent différer même lorsque tout le monde examine des utilisateurs finaux similaires, car des choix mineurs sur ce qui compte comme une vente de kit et sur la manière de dériver les volumes peuvent faire varier le total. Les différences proviennent souvent de la manière dont l'événement de test est défini (par animal, par tentative de reproduction ou par cycle d'exploitation), de la manière dont les prix sont moyennés entre les canaux, et de la rapidité avec laquelle les hypothèses sont actualisées.
Les séries de population de troupeaux, les indicateurs d'intensité de reproduction et les vérifications de prix par canal sont les points de preuve qui maintiennent l'estimation de Mordor Intelligence ancrée à un bassin de demande reproductible plutôt qu'à une large enveloppe de dépenses diagnostiques. Lorsque ces signaux ne sont pas utilisés de manière cohérente, les estimations peuvent dériver en intégrant des diagnostics reproductifs connexes, en supposant une fréquence de test plus élevée, ou en appliquant un prix de vente moyen mondial unique qui ne tient pas compte des majorations des distributeurs régionaux et des évolutions du mix produit.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 64,63 millions USD (2026) | |
| Association sectorielle A | 58,10 millions USD (2026) | Utilise un ensemble de demande comptabilisé plus restreint qui privilégie les canaux vétérinaires organisés, ce qui peut sous-estimer l'usage à la ferme dans les systèmes d'élevage où les kits sont achetés via des distributeurs et des filières d'approvisionnement agricole. |
| Revue professionnelle B | 72,40 millions USD (2026) | Applique probablement des hypothèses de tests par animal plus élevées et un prix de vente moyen mixte qui ne distingue pas les kits à bandelettes bon marché des formats de type laboratoire plus onéreux, ce qui peut gonfler la valeur lorsque le mix produit varie selon les régions. |
L'écart entre les valeurs publiées provient principalement de ce qui est comptabilisé comme une vente de kit de test de gestation et de la manière dont la fréquence de test et la tarification sont normalisées entre les espèces et les canaux. En ancrant la construction sur les effectifs animaux, les cycles de reproduction et les schémas de prix observés, l'approche reste suffisamment transparente pour permettre à un acheteur de reproduire la logique et de tester les hypothèses.


Questions clés auxquelles répond le rapport
Quelle catégorie de produit connaît la croissance la plus rapide ?
Les kits à base d'ELISA enregistrent la croissance projetée la plus élevée à un TCAC de 6,28 % en raison de leur sensibilité de niveau laboratoire et de leurs résultats quantitatifs.
Pourquoi les tests de gestation pour animaux de compagnie gagnent-ils en popularité ?
L'humanisation des animaux de compagnie et l'élargissement de la couverture d'assurance incitent les propriétaires à rechercher les mêmes diagnostics préventifs que ceux utilisés dans les soins de santé humains, alimentant un TCAC de 5,18 % dans le segment des animaux de compagnie.
Comment les nouvelles réglementations américaines affecteront-elles l'entrée sur le marché ?
La règle de la FDA sur les tests développés en laboratoire impose des systèmes qualité stricts pour les dispositifs, augmentant les coûts de conformité et élevant les barrières à l'entrée pour les entreprises en démarrage.
Quelle région offre le potentiel de croissance le plus rapide ?
L'Asie-Pacifique est en tête avec un TCAC prévisionnel de 6,05 %, soutenu par l'expansion des laiteries commerciales et l'augmentation de la possession d'animaux de compagnie en milieu urbain.
Les tests à base d'urine sont-ils fiables pour la détection précoce ?
Les dosages urinaires récents à nano-amplification atteignent des taux de précision rivalisant avec les méthodes basées sur le sang, en faisant une option viable et sans aiguille pour un usage domestique et agricole.
Dernière mise à jour de la page le:



