
Taille et parts du marché de la désinfection des sondes à ultrasons
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.82 Milliards de dollars |
| Taille du Marché (2031) | 1.44 Milliards de dollars |
| Growth Rate (2026 - 2031) | 11.93 % |
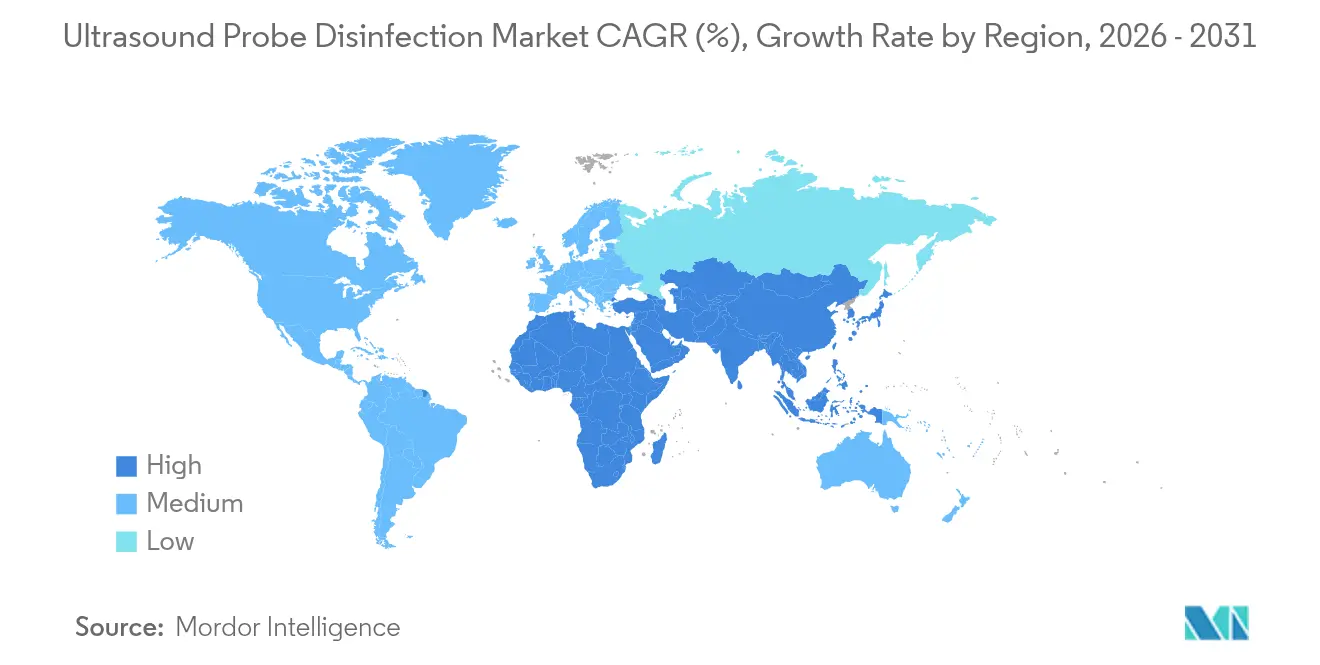
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
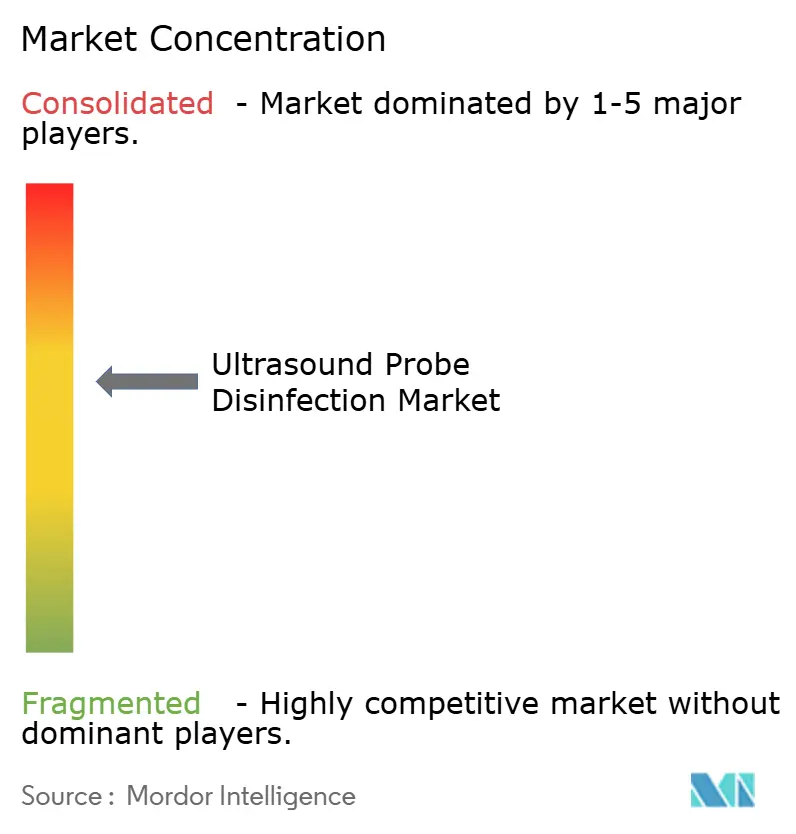
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la désinfection des sondes à ultrasons par Mordor Intelligence
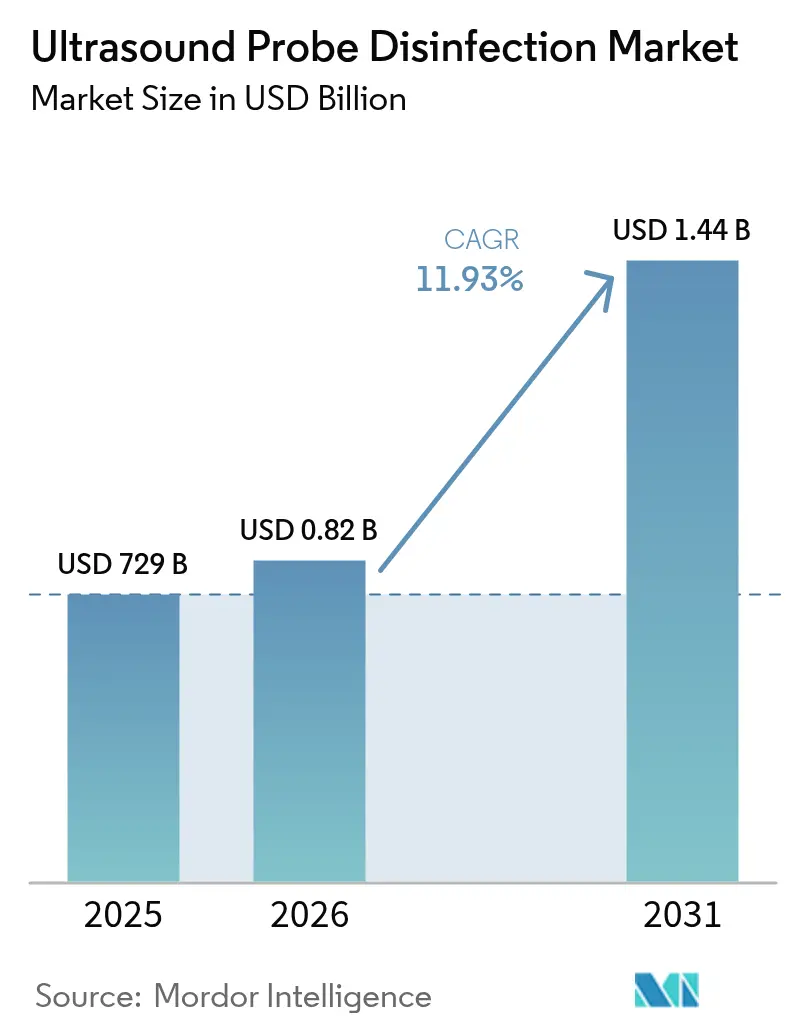
La taille du marché de la désinfection des sondes à ultrasons en 2026 est estimée à 820 millions USD, en hausse par rapport à la valeur de 2025 de 729 millions USD, avec des projections pour 2031 indiquant 1,44 milliard USD, progressant à un CAGR de 11,93 % sur la période 2026-2031. L'adoption accélérée découle de la progression incessante du nombre de procédures échographiques, des mandats mondiaux stricts en matière de retraitement de haut niveau des sondes, et de systèmes automatisés rapides qui documentent chaque cycle à des fins d'audit. Les hôpitaux privilégient les armoires sans produits chimiques qui complètent les cycles en moins de deux minutes, tandis que les centres de soins ambulatoires choisissent des appareils compacts s'associant aux scanners portables pour une utilisation au point de soin. Les fournisseurs intègrent des journaux RFID pour simplifier les audits, et la pression concurrentielle s'intensifie à mesure que les brevets fondamentaux arrivent à expiration et que les fournisseurs de milieu de gamme lancent des unités à prix réduit. Les systèmes de santé considèrent ces mises à niveau comme des investissements d'atténuation des risques susceptibles de réduire les pénalités coûteuses liées aux infections associées aux soins de santé (IASS).
Principales conclusions du rapport
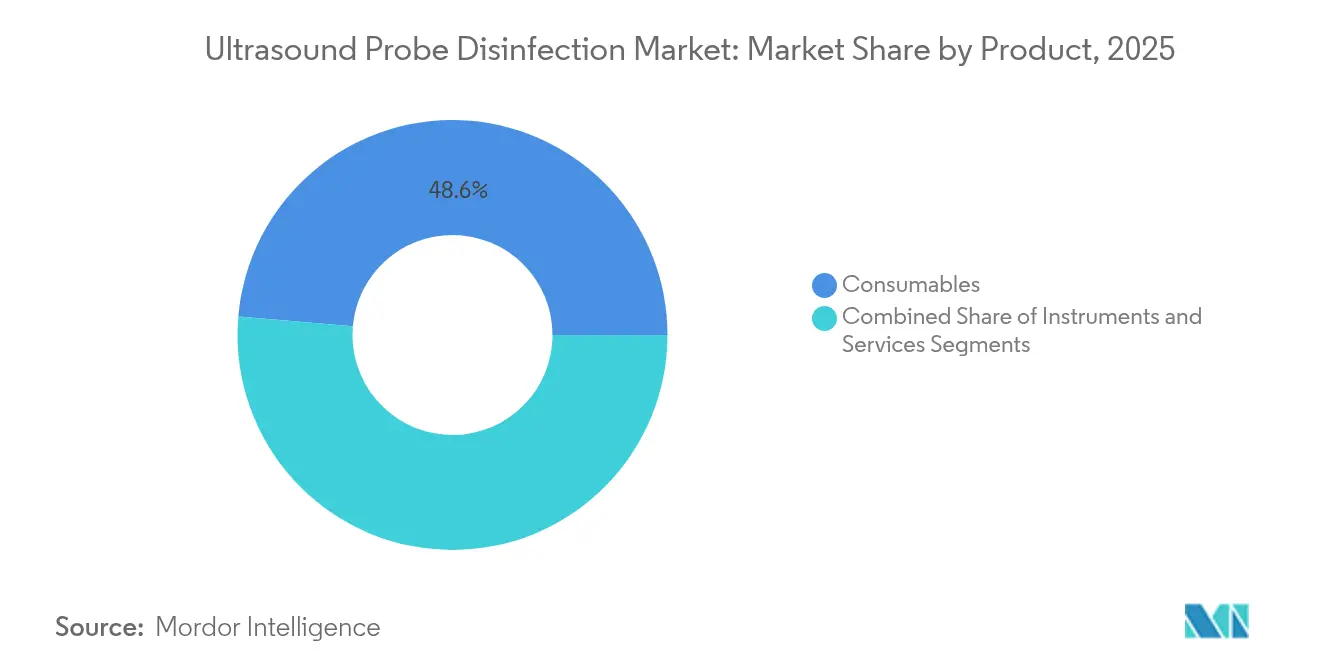
- Par catégorie de produit, les consommables ont dominé avec une part de revenus de 48,62 % en 2025, tandis que les services devraient se développer à un CAGR de 13,76 % jusqu'en 2031.
- Par procédé, la désinfection de haut niveau a capturé 60,05 % des parts du marché de la désinfection des sondes à ultrasons en 2025, et demeure le procédé à la croissance la plus rapide avec un CAGR de 12,98 %.
- Par technologie, le brouillard de peroxyde d'hydrogène représentait 43,70 % de la taille du marché de la désinfection des sondes à ultrasons en 2025 ; les systèmes UV-C progressent à un CAGR de 14,55 %.
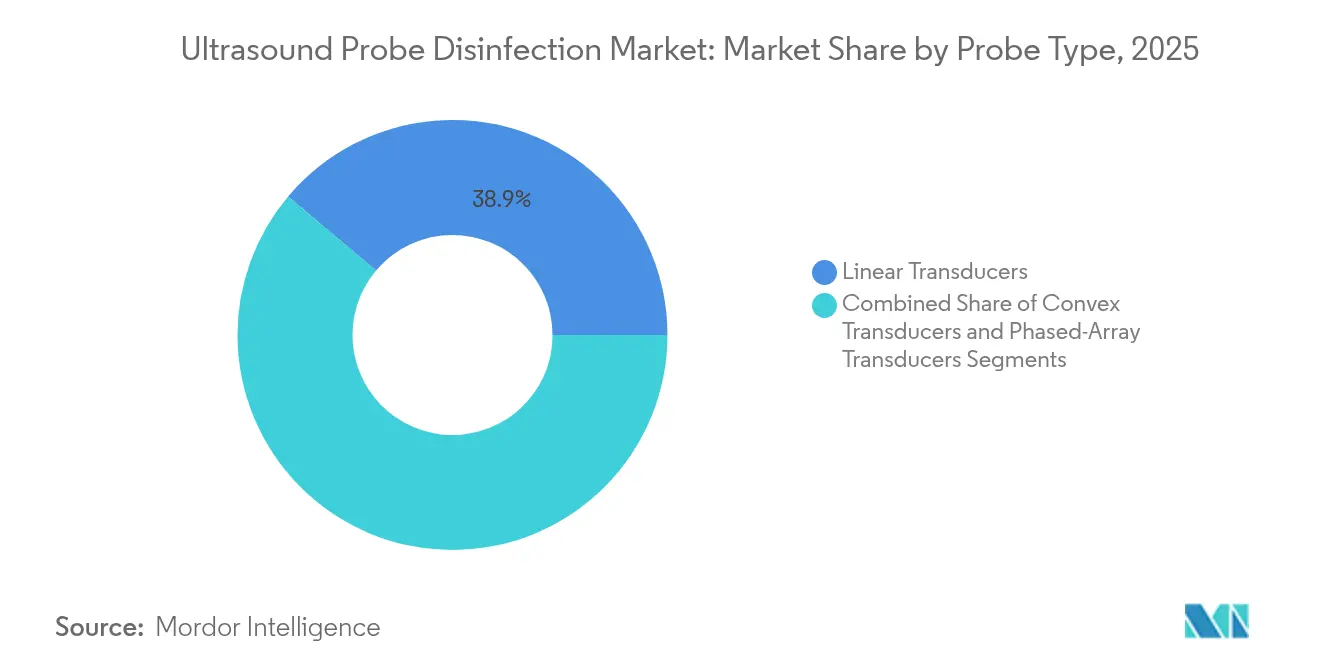
- Par type de sonde, les transducteurs linéaires détenaient 38,85 % de la taille du marché de la désinfection des sondes à ultrasons en 2025, tandis que les sondes à réseau phasé enregistrent le CAGR le plus élevé à 12,74 %.
- Par utilisateur final, les hôpitaux et les laboratoires de diagnostic ont capturé 66,60 % des parts du marché de la désinfection des sondes à ultrasons en 2025, tandis que les centres de soins ambulatoires devraient croître à un CAGR de 13,25 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a contribué à hauteur de 36,45 % de la taille du marché de la désinfection des sondes à ultrasons en 2025, tandis que l'Asie-Pacifique devrait se développer à un taux annuel de 14,22 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Augmentation des volumes de procédures d'imagerie par ultrasons | +2.8% | Mondial ; plus fort en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Incidence croissante et pénalités liées aux IASS | +2.1% | Amérique du Nord, UE ; s'étend à l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Mandats réglementaires pour la désinfection de haut niveau | +1.9% | Mondial, conduit par la FDA, Santé Canada, régions CE | Long terme (≥ 4 ans) |
| Adoption rapide des systèmes HLD automatisés et des armoires UV-C | +2.3% | Amérique du Nord, UE ; Moyen-Orient et Afrique émergents | Moyen terme (2-4 ans) |
| Expiration des brevets fondamentaux sur les dispositifs HLD | +1.5% | Marchés développés en premier | Court terme (≤ 2 ans) |
| Intégration de la traçabilité RFID/IoT | +1.7% | Amérique du Nord, UE ; Asie-Pacifique progressivement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des volumes de procédures d'imagerie par ultrasons
L'utilisation mondiale des ultrasons continue de croître à mesure que les médecins élargissent les applications aux disciplines des urgences, des soins intensifs et de l'appareil locomoteur. L'adoption au point de soin permet aux cliniciens de réaliser des examens au chevet du patient, réduisant les délais diagnostiques et augmentant le nombre de procédures. Dans les pays à revenu faible et intermédiaire, 80 % des prestataires interrogés ont estimé que l'accès aux ultrasons était essentiel à l'amélioration de la qualité des soins.[1]Amy Sarah Ginsburg, « Une enquête sur les obstacles et les facilitateurs à l'utilisation des ultrasons dans les pays à revenu faible et intermédiaire », Scientific Reports, nature.comLes scanners portables alimentés par batterie élargissent les cliniques mobiles mais introduisent des défis de désinfection mobile, amplifiant ainsi la demande d'unités à cycle rapide et de comptoir. Les ministères de la santé intègrent les reprocesseurs de sondes dans les programmes nationaux de modernisation de l'imagerie afin de garantir une parité en matière de contrôle des infections avec les économies avancées. À mesure que les volumes de procédures augmentent, chaque examen supplémentaire accroît le risque de contamination croisée, renforçant la trajectoire de croissance du marché de la désinfection des sondes à ultrasons.
Incidence croissante et pénalités liées aux infections associées aux soins de santé (IASS)
Les gouvernements et les assureurs privés imposent des pénalités financières aux établissements qui dépassent les seuils d'IASS, et les sondes contaminées demeurent un vecteur documenté. Une étude multicentrique a montré que plus de 90 % des sondes transvaginales hébergeaient des agents pathogènes après des essuyages de bas niveau, témoignant des lacunes des processus de nettoyage traditionnels. L'alerte sanitaire du CDC de 2025 sur les infections à Paraburkholderia fungorum transmises par le gel a renouvelé l'examen des salles de sonographie.[2]Centres pour le contrôle et la prévention des maladies, « Alerte : N'utiliser que du gel échographique stérile pour les procédures percutanées », cdc.gov Les hôpitaux calculent désormais les amendes potentielles et les préjudices réputationnels lors de l'élaboration des budgets pour les armoires automatisées. Les analyses de coûts révèlent que les sondes transœsophagiennes endommagées peuvent générer entre 1 800 USD et 9 000 USD de frais de réparation, souvent causés par un nettoyage manuel inapproprié. Par conséquent, les établissements accélèrent les investissements qui standardisent les cycles de désinfection et consignent les preuves de conformité.
Mandats réglementaires pour la désinfection de haut niveau des sondes semi-critiques
La FDA classe les sondes endocavitaires comme des dispositifs semi-critiques nécessitant une désinfection de haut niveau, et des orientations récentes préconisent explicitement des protocoles validés.[3]Agence américaine des produits alimentaires et médicamenteux, « Autorisation de mise sur le marché des systèmes de diagnostic par ultrasons et des transducteurs — Orientations à l'intention de l'industrie et du personnel de l'Agence américaine des produits alimentaires et médicamenteux », fda.gov Des sociétés savantes telles que l'Institut américain de médecine par ultrasons (AIUM) et l'American College of Emergency Physicians (ACEP) codifient des exigences similaires, les étendant à l'utilisation de gel stérile lors des examens invasifs.[4]Institut américain de médecine par ultrasons, « Lignes directrices pour le nettoyage et la préparation des transducteurs et équipements à ultrasons à usage externe et interne entre les patients, ainsi que pour la manipulation sécurisée et l'utilisation du gel de couplage ultrasonore », aium.orgLes autorités européennes CE reflètent ces stipulations, formant une base de conformité harmonisée que les chaînes hospitalières multinationales doivent respecter. Les organismes d'accréditation auditent désormais les journaux de sondes lors des visites de site, et la non-conformité peut bloquer les remboursements. À mesure que les réglementations convergent, le marché de la désinfection des sondes à ultrasons bénéficie d'un plancher de demande prévisible, porté par les politiques, qui persiste au-delà des cycles budgétaires d'investissement.
Adoption rapide des systèmes HLD automatisés et des armoires UV-C
L'automatisation élimine la variabilité opérateur, réduit la durée des cycles et alimente les dossiers médicaux électroniques avec des journaux horodatés. Des essais comparatifs ont montré que les appareils UV-C pouvaient achever un cycle en 7,9 minutes contre 49 minutes pour les bains chimiques, tout en réduisant de moitié les sites de contamination résiduelle. L'armoire Chronos de Germitec a obtenu l'autorisation de mise sur le marché de novo de la FDA en 2024 en tant que première armoire UV-C sans produits chimiques pour les sondes, complétant les cycles en 90 secondes et éliminant bactéries, champignons et spores. Les dirigeants de la santé aux prises avec des pénuries de personnel apprécient ces systèmes sans surveillance qui maintiennent les salles d'ultrasons en rotation sécurisée pendant les heures de pointe. L'étiquetage RFID de chaque sonde alimente des tableaux de bord centralisés qui signalent les cycles manquants, réduisant la charge administrative et renforçant la préparation aux audits.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coût en capital élevé des reprocesseurs automatisés | -1.8% | Mondial ; aigu dans les marchés émergents | Moyen terme (2-4 ans) |
| Faible sensibilisation et lacunes en matière de formation | -1.3% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique latine | Long terme (≥ 4 ans) |
| Contraintes de la chaîne d'approvisionnement en peroxyde d'hydrogène | -0.9% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique latine émergents | Court terme (≤ 2 ans) |
| Menace des housses de sonde stériles à usage unique | -1.1% | Mondial ; plus élevé dans les marchés développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé des reprocesseurs automatisés
Les armoires automatisées peuvent dépasser 25 000 USD chacune, représentant un obstacle pour les hôpitaux ruraux et les cliniques aux budgets limités. Nanosonics a noté que des budgets d'investissement serrés ont ralenti les nouveaux déploiements en début d'exercice 2024, bien que les commandes du second semestre aient rebondi de 14 % à mesure que les cycles d'achat se normalisaient. Le coût total de possession s'étend aux cartouches consommables et aux contrats de service annuels, sollicitant davantage les budgets limités. Les établissements sur des marchés où les investissements en prévention des infections ne bénéficient pas d'un remboursement direct doivent concilier la dépense initiale avec les économies à long terme résultant d'un nombre réduit d'IASS et de coûts de main-d'œuvre inférieurs. Tant que les programmes de financement ou les incitations à la prévention rémunérée ne seront pas matures, l'adoption risque de stagner dans les contextes à faibles ressources financières, tempérant le potentiel haussier du marché de la désinfection des sondes à ultrasons.
Faible sensibilisation et lacunes en matière de formation dans les établissements à revenu faible et intermédiaire
Les cliniciens dans les régions à ressources limitées reçoivent souvent une formation à la maîtrise des ultrasons mais peu d'enseignement sur le retraitement des sondes. Les enquêtes citent les déficits éducatifs et la concurrence entre les équipements comme principaux obstacles au déploiement sécurisé des ultrasons. Des programmes en Haïti et au Kenya démontrent que la formation ciblée améliore la précision diagnostique mais couvre rarement les protocoles de désinfection. Sans programmes d'études normalisés et vérifications des compétences, le nettoyage inconsistant persiste, freinant la demande d'armoires avancées. Les projets d'imagerie financés par des donateurs intègrent de plus en plus les reprocesseurs, mais les contraintes d'alimentation électrique et de maintenance représentent encore des défis pour une utilisation cohérente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les services favorisent des solutions globalesLes consommables ont contrôlé 48,62 % du chiffre d'affaires de 2025, les établissements réapprovisionnant quotidiennement en cartouches désinfectantes, housses de sonde et filtres. Les services, cependant, devraient mener le marché de la désinfection des sondes à ultrasons avec un CAGR de 13,76 % jusqu'en 2031, à mesure que les hôpitaux externalisent la maintenance, le calibrage et les audits de conformité. Cette évolution reflète le mouvement plus large du secteur de la santé vers une contractualisation basée sur les résultats, où les fournisseurs garantissent la disponibilité et la préparation à l'accréditation plutôt que de vendre des kits autonomes.
Certains systèmes de santé regroupent la formation, les mises à jour logicielles et les diagnostics à distance dans des plans de service pluriannuels qui répartissent les coûts et libèrent le personnel interne. Nanosonics a ajouté 2 340 unités au cours de l'exercice 2024, atteignant 34 790 installations mondiales, ce qui alimente un flux de revenus récurrents de consommables et de frais de surveillance numérique. Les prestataires apprécient un support rapide qui évite les annulations d'examens, renforçant l'adoption des services dans l'ensemble du secteur de la désinfection des sondes à ultrasons.


Par procédé :
la désinfection de haut niveau domine les normesLa désinfection de haut niveau représentait 60,05 % de la taille du marché de la désinfection des sondes à ultrasons en 2025 et surpassera les autres procédés avec un CAGR de 12,98 % à mesure que les régulateurs renforcent les règles sur les dispositifs semi-critiques. La classification de Spaulding place les sondes endocavitaires dans la catégorie haut niveau, et les audits de conformité signalent de plus en plus toute déviation.
Les essuyages intermédiaires et de bas niveau restent autorisés pour les examens de surface sur peau intacte, mais de nombreux hôpitaux standardisent sur des cycles de haut niveau pour simplifier la formation du personnel et limiter les erreurs. Les journaux automatisés enregistrant la température, la concentration et les durées d'exposition aident les cliniciens à démontrer la conformité aux orientations de la FDA et aux normes CE. Sur l'horizon de prévision, les protocoles à plusieurs niveaux pourraient céder la place à des normes uniques de haut niveau qui protègent également tous les patients, générant des gains réguliers pour le segment.
Par technologie :
la lumière UV-C émerge comme alternative sans produits chimiquesLe brouillard de peroxyde d'hydrogène a conservé 43,70 % de parts en 2025, reflétant une décennie de familiarité clinique et une large autorisation réglementaire. Les systèmes UV-C devraient croître de 14,55 % annuellement, portés par des cycles sans produits chimiques qui suppriment les risques d'exposition du personnel et les exigences de ventilation. L'armoire Chronos de Germitec réalise un cycle de haut niveau en 90 secondes sans consommables, séduisant les salles d'urgence à fort volume.
L'ozone et les mousses de dioxyde de chlore occupent des niches là où la conception des installations limite l'utilisation de liquides, et les normes ANSI/AAMI mises à jour reconnaissent désormais le dioxyde de chlore comme une option valide de haut niveau. Les équipes d'approvisionnement évaluent le débit, le coût par cycle et l'empreinte environnementale de chaque plateforme, façonnant un champ concurrentiel qui diversifiera le marché de la désinfection des sondes à ultrasons.
Par type de sonde :
les applications à réseau phasé élargissent les soins spécialisésLes sondes linéaires ont capturé 38,85 % des parts du marché de la désinfection des sondes à ultrasons en 2025 grâce à leur large utilisation en imagerie vasculaire, musculosquelettique et abdominale. Les sondes à réseau phasé connaîtront la croissance la plus rapide à 12,74 % à mesure que la cardiologie, les soins intensifs et l'anesthésiologie développent les routines d'échocardiographie au chevet du patient.
Les sondes convexes restent essentielles en obstétrique et en chirurgie générale, mais l'adoption croissante des ultrasons cardiaques portables stimule la demande d'armoires à cycle rapide adaptées aux têtes à réseau phasé. Chaque géométrie de sonde présente des anfractuosités uniques qui compliquent le nettoyage manuel, renforçant la préférence des hôpitaux pour des unités automatisées validées. La croissance spécialisée élargit la base de clientèle du secteur de la désinfection des sondes à ultrasons au-delà des services de radiologie.
Par utilisateur final :
les centres de soins ambulatoires favorisent une croissance décentraliséeLes hôpitaux et les laboratoires de diagnostic détenaient 66,60 % de la demande de 2025, bénéficiant de budgets d'imagerie groupés et d'équipes dédiées au contrôle des infections. Les centres de soins ambulatoires se développeront à un rythme de 13,25 % annuellement à mesure que la chirurgie en consultation externe, les soins urgents et les chaînes d'imagerie décentralisent les services de scannographie. Les scanners portables associés à des armoires UV-C compactes permettent aux centres de respecter les mêmes normes d'accréditation que les hôpitaux tertiaires.
Les instituts de recherche et académiques pilotent des sondes expérimentales et des protocoles de désinfection, accélérant l'adoption commerciale une fois l'efficacité prouvée. Leur volonté de tester en version bêta les tableaux de bord IoT et les analyses de qualité de cycle pilotées par l'IA façonne les feuilles de route des fonctionnalités de nouvelle génération. La décentralisation multiplie ainsi les sites nécessitant un retraitement conforme, soutenant le marché de la désinfection des sondes à ultrasons bien au-delà des campus hospitaliers centraux.
Analyse géographique
Marché nord-américain de la désinfection des sondes à ultrasons
L'Amérique du Nord a dominé le marché de la désinfection des sondes à ultrasons avec 36,45 % des revenus mondiaux en 2025, soutenue par les mandats de la FDA, les pénalités des assureurs liées aux infections associées aux soins (IAS) et les budgets d'investissement qui privilégient les armoires de désinfection de haut niveau (DHN) automatisées. Les hôpitaux intègrent systématiquement des retraiteurs dotés de la technologie RFID aux dossiers médicaux électroniques, simplifiant les audits de la Joint Commission et renforçant la diffusion des meilleures pratiques dans toute la région. Le contexte mature de remboursement compense les coûts élevés des dispositifs, permettant aux systèmes de santé d'adopter rapidement des unités premium sans produits chimiques.
Marché européen de la désinfection des sondes à ultrasons
L'Europe demeure un contributeur important, tirant parti de l'harmonisation CE pour accélérer la circulation des technologies entre les États membres. Les réglementations environnementales encouragent la migration vers les systèmes UV-C qui évitent l'élimination des produits chimiques, et les cadres d'achat accordent une importance croissante aux indicateurs de durabilité sur le cycle de vie. Les groupes hospitaliers transfrontaliers standardisent leurs listes de fournisseurs préférés, offrant aux fournisseurs conformes une envergure panrégionale. Par ailleurs, les plans d'action nationaux de prévention des infections poussent les cliniques de plus petite taille à se conformer aux normes des grands hôpitaux universitaires, enrichissant ainsi le marché total adressable.
Marché de la désinfection des sondes à ultrasons en Asie-Pacifique, au Moyen-Orient et en Afrique et en Amérique latine
L'Asie-Pacifique devrait afficher un CAGR de 14,22 % alors que la Chine, l'Inde et les nations d'Asie du Sud-Est investissent massivement dans les capacités d'imagerie et la modernisation du contrôle des infections. Les régimes d'assurance publics financent le déploiement de l'échographie en milieu rural, stipulant fréquemment des capacités de désinfection de haut niveau pour limiter les risques d'infections croisées. Les fabricants nationaux en Chine et en Corée du Sud introduisent des armoires à peroxyde économiques, intensifiant la concurrence. Les régions émergentes du Moyen-Orient et d'Afrique et d'Amérique latine continuent de moderniser leurs infrastructures de désinfection de base, mais les lacunes de financement et la volatilité des chaînes d'approvisionnement tempèrent l'élan à court terme.

Paysage réglementaire
La réglementation porte principalement sur la désinfection de haut niveau (DHN) obligatoire pour les sondes échographiques semi-critiques (notamment les transducteurs endocavitaires et autres transducteurs à usage interne) et sur des instructions validées et spécifiques à chaque dispositif pour le nettoyage et la désinfection. Aux États-Unis, les directives de la FDA relatives aux systèmes et transducteurs d'échographie diagnostique exigent que les fabricants fournissent des instructions de retraitement détaillées. Les recommandations professionnelles, telles que la mise à jour 2025 de l'AIUM, renforcent l'exigence de DHN entre chaque utilisation patient pour les transducteurs internes, généralement en complément de barrières de protection à usage unique.
Hors des États-Unis, les exigences sont de plus en plus formalisées par des normes nationales et des cadres relatifs aux dispositifs médicaux. Au Canada, les établissements de santé s'alignent généralement sur les normes de retraitement CSA Z314 et les exigences provinciales (par exemple, les recommandations du CPSBC pour le retraitement des sondes échographiques). Dans l'Union européenne, les produits destinés au nettoyage et à la désinfection des dispositifs médicaux relèvent du règlement UE MDR (UE) 2017/745. L'Australie renforce la conformité des produits en exigeant que les désinfectants de qualité instrumentale soient inscrits sur le registre australien des produits thérapeutiques (ARTG) et respectent les normes de désinfection de la TGA (dont la TGO 104). Les recommandations nationales de prévention des infections de l'Australian Commission on Safety and Quality in Health Care favorisent un retraitement standardisé et auditable.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les intrants chimiques et les composants, notamment les désinfectants de haut niveau tels que les formulations à base de peroxyde d'hydrogène et de dioxyde de chlore, les filtres, l'emballage et l'électronique des armoires. Elle se poursuit avec la fabrication des appareils de retraitement et des consommables, suivie des travaux de validation et de compatibilité avec les fabricants (OEM) de sondes échographiques. L'homologation par l'OEM et la compatibilité écrite avec des méthodes de retraitement spécifiques restent des points de contrôle essentiels, car les prestataires doivent suivre les instructions du fabricant pour éviter d'endommager la sonde et rester conformes aux exigences de DHN applicables aux dispositifs semi-critiques.
La commercialisation se répartit essentiellement entre la vente directe aux hôpitaux et laboratoires de diagnostic, la vente par distributeurs aux centres de soins ambulatoires, et des offres groupées associant appareils, consommables, contrats de service et logiciels de conformité. Des systèmes tels que Nanosonics trophon (brume de peroxyde d'hydrogène), Germitec Chronos/AE1 (UV-C), les offres CIVCO et Tristel ULT (mousse de dioxyde de chlore) illustrent la manière dont le matériel, la chimie et les outils de flux de travail s'associent en une solution de retraitement unique. En aval, la pression liée à la préparation aux audits et à l'accréditation a accru la valeur de la traçabilité numérique, notamment les cycles enregistrés par RFID et les portails tels que Tristel 3T, appuyés par des formations et une maintenance préventive qui réduisent les échecs de cycle et la variabilité des flux de travail.
Paysage concurrentiel
Le marché de la désinfection des sondes à ultrasons est modérément fragmenté. Nanosonics ancre le secteur avec sa plateforme trophon et a enregistré un chiffre d'affaires de 170 millions USD au cours de l'exercice 2024, soutenu par 34 790 unités installées qui protègent un estimé de 27 millions de patients chaque année. Des concurrents tels que Germitec et CS Medical mettent l'accent respectivement sur les systèmes UV-C sans produits chimiques et les bains de peroxyde totalement fermés, cherchant une différenciation par la vitesse de cycle, l'encombrement et la conception de l'interface utilisateur.
Les falaises de brevets abaissent les barrières à l'entrée, permettant aux fournisseurs de milieu de gamme de livrer des armoires à brouillard de peroxyde ou à ozone à des prix disruptifs. Pour défendre leurs parts, les acteurs en place regroupent tableaux de bord en nuage, maintenance préventive et formation du personnel dans des plans d'abonnement qui intègrent des coûts de changement. Des partenariats stratégiques se nouent également : les fabricants d'équipements d'origine d'ultrasons intègrent les reprocesseurs dans les contrats de location d'équipements, et les distributeurs signent des accords régionaux exclusifs pour sécuriser les revenus de services.
L'activité de fusions et acquisitions signale une consolidation. L'acquisition planifiée par Medline de l'unité mondiale de solutions chirurgicales d'Ecolab ajoutera des accessoires de retraitement à son vaste réseau de distribution, remodelant potentiellement la dynamique concurrentielle. Les fournisseurs investissant dans la télémétrie IoT et la validation de cycle pilotée par l'IA sont bien positionnés pour commander les segments premium, tandis que les acheteurs soucieux du budget évaluent les armoires à architecture ouverte qui acceptent des consommables de tiers. Dans l'ensemble, la concurrence se joue sur la conformité réglementaire, l'efficacité documentée et le coût sur la durée de vie plutôt que sur le prix unitaire affiché.
Leaders du secteur de la désinfection des sondes à ultrasons
CIVCO Medical Solutions
Tristel plc
Ecolab
Germitec
CS Medical LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la désinfection des sondes à ultrasons
- Nanosonics
- CIVCO Medical solutions
- Tristel
- Germitec
- Ecolab
- Advanced Sterilization Products (ASP)
- CS Medical LLC
- Metrex Research
- Soluscope
- Virox Technologies
- Parker Laboratories
- Cantel Medical
- Steris plc
- Whiteley Corporation
- Borer Chemie
- Lanxess AG
- TSO3 Inc.
- BluLine Solutions
- Cleanis SAS
Lire l’analyse des entreprises de désinfection des sondes à ultrasons

Opportunités de marché et perspectives d'avenir
Un espace blanc majeur concerne la conformité numérisée qui relie les registres de retraitement des sondes aux flux de travail des patients et de l'imagerie, la documentation étant de plus en plus soumise à audit et les registres manuels étant sujets à erreurs. Cela se reflète dans les feuilles de route des fournisseurs et l'activité d'adoption, notamment le lancement par Nanosonics du trophon3, doté d'un cycle de DHN automatisé de 4 minutes, aux États-Unis et au Canada en août 2025, puis l'extension des fonctionnalités de connectivité en octobre 2025 pour intégrer les registres de désinfection aux systèmes hospitaliers tels que le RIS et le PACS. Cette même orientation favorise les abonnements logiciels, l'intégration middleware et les contrats orientés service qui aident les sites à standardiser leurs politiques entre la radiologie, les urgences et l'échographie au point de soins.
La diversification technologique crée également des opportunités là où la manipulation des produits chimiques, les contraintes de ventilation et le temps de rotation limitent le débit, en particulier dans les environnements à fort volume et décentralisés. La validation clinique progresse pour les approches sans produits chimiques, notamment une étude hospitalière de non-infériorité de juin 2026 rapportant que la désinfection automatisée par LED UV-C est non inférieure à la désinfection manuelle au dioxyde de chlore pour les sondes transabdominales et transvaginales, ce qui appuie une prise en compte dans les décisions d'achat au-delà des flux de travail manuels chimiques traditionnels. Sur le plan régional, l'activité normative soutient également les voies d'adoption : en février 2026, l'Australasian Society for Ultrasound in Medicine a publié des lignes directrices de retraitement mises à jour, alignées sur les exigences relatives aux désinfectants inscrits à l'ARTG, favorisant les instruments validés, les consommables compatibles et les modules de formation dans les marchés qui formalisent les pratiques de retraitement des transducteurs échographiques.
Recent Industry Developments in Marché de la désinfection des sondes à ultrasons
- Juin 2026 : Tristel plc a mis en avant son produit Tristel ULT, approuvé par la FDA pour la désinfection des sondes échographiques, lors de l'APIC 2026 à Nashville, et a présenté la plateforme de conformité numérique Tristel 3T Pro. L'accent mis sur la documentation numérique répond aux besoins des hôpitaux nécessitant une preuve auditable de chaque cycle et renforce la différenciation au-delà de la chimie seule.
- Juin 2025 : CIVCO Medical Solutions a ouvert un nouveau site de production de 96 000 pieds carrés à Coralville, dans l'Iowa, pour un investissement rapporté de 15 millions USD. La capacité accrue et l'infrastructure de fabrication modernisée soutiennent une production plus élevée et une exécution plus rapide des commandes pour les gammes de produits liés à l'entretien et au retraitement des sondes, à mesure que les clients élargissent leur parc installé.
- Septembre 2024 : Ecolab a annoncé que son portefeuille de retraitement automatisé Soluscope et un site de fabrication ont obtenu la certification au titre du règlement européen relatif aux dispositifs médicaux (UE MDR). La certification MDR améliore l'accès au marché européen et contribue à standardiser les attestations de conformité pour les solutions de retraitement automatisé utilisées dans les environnements cliniques réglementés.


Marché de la désinfection des sondes à ultrasons Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour ce rapport, le marché est défini comme les revenus générés par les produits et services utilisés pour désinfecter les sondes échographiques entre les utilisations sur les patients, dans l'ensemble des environnements de soins où l'échographie diagnostique et interventionnelle est réalisée.
Exclusions de portée : nous excluons les désinfectants de surface environnementaux généraux et les solutions de nettoyage des locaux qui ne sont pas destinés aux flux de travail de retraitement des sondes échographiques.
Aperçu de la segmentation
- Par produit
- Instruments
- Consommables
- Services
- Par procédé
- Désinfection intermédiaire / de bas niveau
- Désinfection de haut niveau
- Par technologie
- Brouillard de peroxyde d'hydrogène
- Lumière UV-C
- À base d'ozone
- Dioxyde de chlore et autres produits chimiques
- Par type de sonde
- Transducteurs linéaires
- Transducteurs convexes
- Transducteurs à réseau phasé
- Par utilisateur final
- Hôpitaux et laboratoires de diagnostic
- Centres de soins ambulatoires
- Instituts de recherche et académiques
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la cartographie du contexte de la prévention des infections et du retraitement des dispositifs médicaux, afin que le périmètre produit reste cohérent entre les pays et les environnements de soins. Nous nous sommes appuyés sur des sources publiques telles que les directives et communications de sécurité de la FDA américaine relatives au retraitement des sondes échographiques, les ressources de contrôle des infections du CDC américain, ainsi que les normes AAMI et ISO relatives aux pratiques de nettoyage et de désinfection.
Pour dimensionner le bassin de demande de manière réaliste, nous avons examiné les signaux d'utilisation et de recours à l'échographie provenant de sources telles que les statistiques sanitaires de l'OCDE, les indicateurs des systèmes de santé de l'OMS, et certaines agences nationales de santé où l'utilisation par modalité est publiée. Nous avons croisé ces données avec les rapports annuels des entreprises, les présentations aux investisseurs et la presse spécialisée en santé de bonne réputation, afin de comprendre le calendrier de lancement des produits, l'évolution du parc installé et les commentaires sur les prix. En complément, nos abonnements payants internes ont été utilisés de manière sélective pour les données financières des entreprises et les bases de brevets, afin de comprendre l'intensité de l'innovation et de tester la robustesse des évolutions du mix produit. Les sources citées ci-dessus sont illustratives et non exhaustives, et de nombreuses autres références ont été consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour vérifier la manière dont la désinfection est réellement effectuée selon le type de sonde et l'environnement, et pour confirmer la répartition des dépenses entre instruments, consommables et services. Nous avons échangé avec un ensemble de responsables du traitement stérile en milieu hospitalier, de personnel de contrôle des infections, de responsables de services d'imagerie, d'exploitants de centres ambulatoires et d'acteurs de la chaîne d'approvisionnement dans les régions APAC, EMEA et Amériques, afin de combler les lacunes de données et d'harmoniser les hypothèses relatives aux cycles de remplacement et aux prix de vente moyens.
Répartition des répondants de l'étude de terrain primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Acteurs de premier plan : 26 % | Cadres dirigeants : 12 % | APAC : 44 % |
| Acteurs intermédiaires : 60 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 31 % |
| Acteurs plus petits : 14 % | Managers : 54 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une structure descendante et ascendante, où les totaux principaux proviennent d'un bassin d'utilisation échographique identifié et de l'intensité de désinfection requise par procédure et par type de sonde. Nous avons traduit les volumes de procédures et les signaux d'utilisation par modalité en cycles de désinfection, puis relié ces cycles aux achats probables de solutions de désinfection de haut niveau et de niveau intermédiaire ou faible, ainsi qu'aux besoins associés en équipements et services.
Pour garder le modèle réaliste, les principales données prises en compte incluaient la part des examens utilisant des sondes endocavitaires et transœsophagiennes, la répartition entre protocoles de désinfection de haut niveau et de niveau intermédiaire ou faible, l'utilisation type de consommables par cycle, le calendrier de remplacement des équipements, et les fourchettes de prix régionales vérifiées lors des entretiens. Les prévisions ont été établies au moyen d'analyses de scénarios, avec des variables telles que la croissance des procédures, le renforcement de la conformité et l'adoption de systèmes automatisés ajustées selon la géographie et les retours des utilisateurs finaux. Lorsque les agrégations ascendantes directes étaient incomplètes, nous avons utilisé des vérifications par échantillonnage prix × volume et des discussions avec les canaux de distribution pour combler les lacunes, et les totaux n'ont été ajustés que lorsque plusieurs signaux convergeaient dans la même direction.
Validation des données et cycle de mise à jour
La validation a été effectuée en triangulant les résultats à partir de signaux indépendants, notamment l'orientation de l'utilisation de l'échographie, l'intensité de l'application des mesures de prévention des infections, et la dépense implicite par cycle de désinfection selon l'environnement. Les écarts importants ont été signalés et examinés, puis les hypothèses ont été revérifiées avec certains interviewés lorsqu'un changement dans le mix produit ou la tarification semblait incohérent.
Avant validation finale, le modèle et ses hypothèses font l'objet de revues analytiques étape par étape afin que l'arithmétique, la logique des unités et les conversions régionales restent cohérentes. Les rapports sont actualisés chaque année, et des mises à jour intermédiaires sont réalisées en cas d'événements significatifs, tels que des actions réglementaires majeures, des rappels de produits ou des changements de tarification importants. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché de la désinfection des sondes échographiques selon Mordor Intelligence par rapport aux autres estimations publiées
Les valeurs de marché publiées pour la désinfection des sondes échographiques peuvent sembler très éloignées, car chaque éditeur définit différemment le périmètre produit et utilise ses propres hypothèses concernant le mix des méthodes de désinfection et l'évolution des prix. Des écarts apparaissent également lorsque certains chiffres sont exprimés pour une année de référence différente, ou lorsque le calendrier de conversion des devises et la pondération régionale sont traités de manière plus simplifiée.
Le tableau montre un écart notable par rapport à la valeur de 0,82 milliard USD (2026) et, dans le périmètre de Mordor Intelligence, le total se limite aux instruments dédiés à la désinfection des sondes échographiques, ainsi qu'aux consommables et services associés, sans inclure les désinfectants hospitaliers plus larges ou les revenus généraux liés au nettoyage des dispositifs médicaux. L'écart peut également provenir de la manière dont l'adoption de la désinfection de haut niveau est estimée pour les sondes endocavitaires et transœsophagiennes, car de faibles variations dans les hypothèses de conformité peuvent augmenter ou diminuer le taux implicite de consommation de consommables.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,82 milliard USD (2026) | |
| Association sectorielle A | 0,67 milliard USD (2026) | Applique une interprétation plus restreinte centrée uniquement sur la désinfection de haut niveau, et suppose une adoption plus lente des systèmes automatisés dans les environnements ambulatoires, ce qui réduit les dépenses en instruments et services. |
| Cabinet de conseil mondial B | 0,95 milliard USD (2026) | Utilise un périmètre plus large pouvant intégrer des catégories adjacentes de retraitement de dispositifs et de désinfectants généraux, et applique des hypothèses de hausse des prix de vente moyens plus agressives selon les régions. |
Dans l'ensemble, la comparaison met en évidence le contrôle du périmètre et quelques hypothèses à fort impact comme principales sources de variation. En reliant la demande aux cycles de désinfection, au mix des types de sondes et à des fourchettes de prix réalistes confirmées lors des entretiens, notre estimation reste traçable selon des étapes reproductibles et des règles d'inclusion claires, ce qui aide les utilisateurs à interpréter le marché de manière cohérente.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la désinfection des sondes à ultrasons ?
La taille du marché de la désinfection des sondes à ultrasons s'établit à 820 millions USD en 2026 et devrait atteindre 1,44 milliard USD d'ici 2031.
Quel segment de procédé domine le marché ?
La désinfection de haut niveau capture 60,05 % du chiffre d'affaires de 2025 et demeure le procédé à la croissance la plus rapide avec un CAGR de 12,98 %.
Pourquoi les armoires UV-C gagnent-elles en popularité ?
Les systèmes UV-C réalisent des cycles sans produits chimiques de 90 secondes qui réduisent l'exposition du personnel et simplifient les exigences de ventilation, propulsant un CAGR prévu de 14,55 %.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique affiche le CAGR régional le plus élevé à 14,22 % grâce à l'expansion des infrastructures et à des mandats de contrôle des infections plus stricts.
Comment la traçabilité RFID bénéficie-t-elle aux hôpitaux ?
Les armoires compatibles RFID enregistrent automatiquement chaque cycle, atteignant une précision de comptage de 99,70 % et simplifiant les audits d'accréditation.
Quel facteur freine le plus l'adoption dans les marchés émergents ?
Les coûts en capital initiaux élevés des reprocesseurs automatisés limitent l'adoption dans les établissements aux budgets contraints, malgré les économies à long terme en matière de prévention des infections.
Dernière mise à jour de la page le:



