
Taille et part du marché des tracteurs
Analyse du marché des tracteurs par Mordor Intelligence
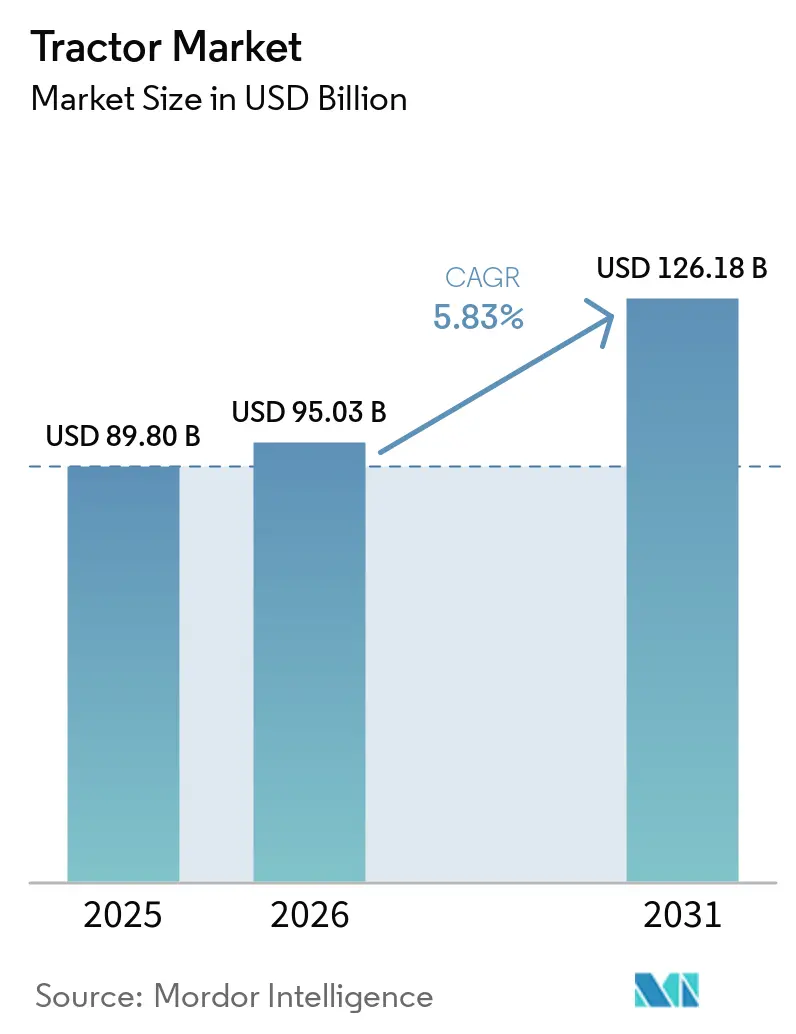
La taille du marché des tracteurs était évaluée à 95,03 milliards USD en 2026 et devrait croître de 100,6 milliards USD en 2027 pour atteindre 131,3 milliards USD d'ici 2032, à un CAGR de 5,47 % durant la période de prévision (2027-2032).
La demande de mécanisation en Inde combine le renouvellement de flotte avec la première acquisition, tandis que la pénurie de main-d'œuvre accroît la valeur des travaux agricoles par opérateur. Le financement peut contribuer à convertir ces besoins en achats de tracteurs, bien que les coûts des équipements et la demande sensible aux conditions météorologiques en limitent le rythme. Les fabricants élargissent leur offre de tracteurs à plus haute puissance, en liant le développement des produits aux travaux agricoles que la main-d'œuvre rare doit assurer. Les offres à plus haute puissance bénéficient d'un argumentaire d'achat plus clair lorsqu'elles répondent aux travaux agricoles contraints par la pénurie de main-d'œuvre et que l'acheteur peut bénéficier d'un programme de financement de tracteur éligible.
Principaux enseignements du rapport
- Par puissance, les tracteurs de 40 à 100 CV ont dominé avec une part de marché des tracteurs de 46,65 % en 2026, et les tracteurs de plus de 100 CV devraient connaître la croissance la plus rapide avec un CAGR de 6,6 % durant 2027-2032.
- Parmi les types de transmission, la transmission deux roues motrices (2RM) détenait une part de 76,72 % de la taille du marché des tracteurs en 2026, tandis que la transmission quatre roues motrices/toutes roues motrices (4RM/TRM) est le segment à la croissance la plus rapide avec un CAGR prévu de 7,2 % durant 2027-2032.
- Parmi les types de propulsion, les tracteurs électriques à batterie devraient connaître la croissance la plus rapide avec un CAGR de 8,8 % durant 2027-2032, tandis que le diesel a dominé avec 90,01 % du chiffre d'affaires mondial des tracteurs en 2026.
- L'agriculture a dominé la répartition des applications avec 88,77 % du chiffre d'affaires mondial des tracteurs en 2026, et la construction devrait connaître la croissance la plus rapide avec un CAGR de 7 % durant 2027-2032.
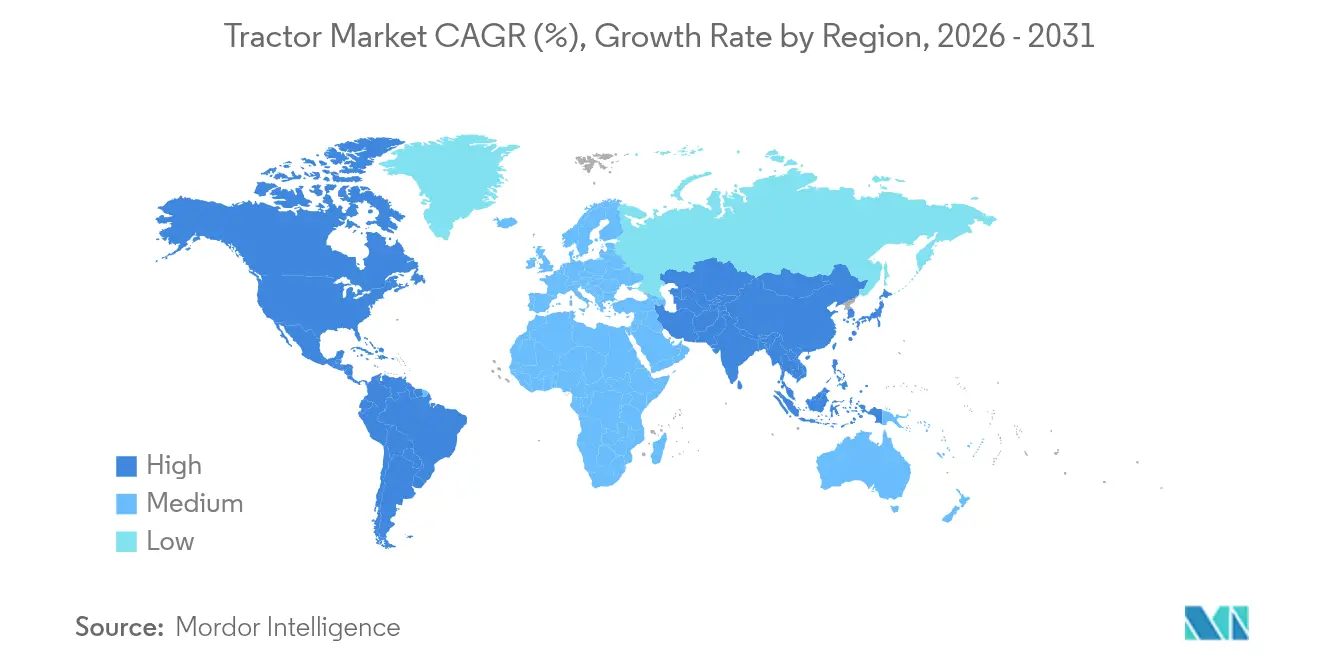
- Sur le plan géographique, l'Asie-Pacifique a dominé avec 55,66 % du chiffre d'affaires mondial des tracteurs en 2026, et l'Amérique du Sud devrait connaître la croissance la plus rapide avec un CAGR de 6,55 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande Croissante de Mécanisation dans les Économies Émergentes | +2.1% | Régions agricoles de l'Inde | Moyen terme (2 à 4 ans) |
| Subventions Gouvernementales et Lignes de Crédit Agricole à Faible Taux d'Intérêt | +1.7% | Régions agricoles du Brésil | Court terme (≤ 2 ans) |
| Pénuries Croissantes de Main-d'Œuvre Agricole dans les Pays de l'OCDE et des BRICS | +1.5% | Régions agricoles de l'Inde | Long terme (≥ 4 ans) |
| Adoption Rapide des Plateformes d'Agriculture de Précision et de Télématique | +1.4% | Régions agricoles d'Europe | Moyen terme (2 à 4 ans) |
| Commercialisation des Tracteurs Électriques à Batterie et Essais de Tracteurs à Pile à Combustible | +0.5% | Royaume-Uni, Irlande et Allemagne | Long terme (≥ 4 ans) |
| Développement des Plateformes de Location de Tracteurs Pilotées par les Données | +0.4% | Pays du continent africain | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de mécanisation dans les économies émergentes
L'industrie des tracteurs en Inde a enregistré 1,16 million de ventes de tracteurs au cours de l'exercice 2026, en hausse de 23,5 % par rapport à l'exercice 2025.[1] Dans son analyse de mars 2026 portant sur 5 fabricants représentant plus de 90 % du volume du secteur, CRISIL Ratings a attribué l'augmentation estimée de l'exercice 2026 principalement à la rationalisation de la TPS. L'agence a indiqué que l'amélioration de l'accessibilité financière a soutenu les achats de première acquisition et de remplacement, qu'elle a estimés respectivement à 35-40 % et à environ 60-65 % des ventes intérieures. CRISIL a précisé que les tracteurs étaient de plus en plus perçus comme des actifs polyvalents pour la préparation des terres, le transport, l'irrigation et le fret. La polyvalence peut renforcer l'argumentaire d'achat d'un tracteur auprès des deux populations d'acheteurs en associant la machine à de multiples tâches agricoles et de transport. La répartition des ventes montre que la demande indienne repose principalement sur le remplacement des machines existantes, les primo-acheteurs représentant une part plus faible mais substantielle de 35 à 40 %.
Subventions Gouvernementales et Lignes de Crédit Agricole à Faible Taux d'Intérêt
Le crédit soutenu par l'État stimule la demande de tracteurs en offrant aux acheteurs agricoles éligibles une voie définie vers le financement d'équipements. Le programme Moderfrota 2026/27 du Brésil finance l'achat de tracteurs et d'équipements par les producteurs ruraux et les coopératives de production agricole. Les taux annuels fixes effectifs sont plafonnés à 11,5 % pour les agriculteurs Pronamp et à 12,5 % pour les autres emprunteurs éligibles. Les critères d'éligibilité limitent le revenu brut annuel ou le chiffre d'affaires d'exploitation, y compris le groupe économique, à 45 millions BRL (8,81 millions USD). Ces paramètres rendent les conditions de financement prévisibles pour les acheteurs qualifiés, renforçant la proposition d'achat dans le cadre du périmètre agricole du programme. Pour les fournisseurs du secteur des tracteurs, l'identification des emprunteurs éligibles et de leur taux applicable fait partie intégrante de la conversion de la disponibilité du financement en commandes d'équipements.
Pénuries Croissantes de Main-d'Œuvre Agricole dans les Pays de l'OCDE et des BRICS
La pénurie de main-d'œuvre agricole en Inde renforce l'argumentaire en faveur des tracteurs qui permettent à un opérateur disponible d'accomplir davantage de travaux agricoles. Le rapport agricole de janvier-mars 2026 de l'Institut pour le changement social et économique a identifié des pénuries alors que les travailleurs optaient pour des emplois industriels et percevaient l'agriculture comme moins financièrement avantageuse. Cette alternative d'emploi rend le recrutement de main-d'œuvre agricole supplémentaire une base incertaine pour étendre les travaux qu'une exploitation peut entreprendre. La mécanisation offre une réponse différente en concentrant la capacité de travail sur les opérateurs qu'une exploitation peut sécuriser. L'évaluation de l'OCDE d'octobre 2025 a également identifié des difficultés de recrutement et de fidélisation dans l'agriculture des pays membres, de sorte que les contraintes de main-d'œuvre favorisant les tracteurs ne se limitent pas à l'Inde.
Adoption Rapide des Plateformes d'Agriculture de Précision et de Télématique
L'utilisation quotidienne d'outils agricoles connectés rend l'intégration des tracteurs commercialement pertinente pour les opérateurs dont le travail repose déjà sur des systèmes numériques. En mai 2026, 66,4 % des utilisateurs finaux européens interrogés ont déclaré utiliser quotidiennement des outils dépendant de la connectivité, notamment la télématique des machines, les systèmes de guidage et les plateformes de gestion agricole. Cette utilisation récurrente confère aux tracteurs connectés un rôle potentiel au sein des routines de travail établies, soutenant la demande d'équipements capables d'y participer. Les fabricants du secteur des tracteurs peuvent répondre à cette exigence par des offres intégrées de tracteurs et de services numériques dont la valeur repose sur une connectivité terrain exploitable. Plus de 83 % de ces mêmes utilisateurs finaux considérant la connectivité terrain comme hautement ou très hautement importante, la valeur d'un tracteur pour ces opérateurs dépend du maintien en état de fonctionnement de ses fonctions télématiques et de guidage sur le terrain.
Analyse de l'Impact des Freins*
| Frein | Impact (~) % sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Initial Élevé et Volatilité des Prix des Matières Premières | -1.1% | Régions de production agricole du Canada | Court terme (≤ 2 ans) |
| Dépendance des Revenus Saisonniers aux Cycles de Mousson/Météo | -0.6% | Régions agricoles exposées à la mousson en Inde | Court terme (≤ 2 ans) |
| Goulets d'Étranglement dans l'Approvisionnement en Puces de Qualité Électronique | -0.2% | Asie-Pacifique, Europe et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Règles de Localisation et d'Origine du Contenu dans les Accords Commerciaux | -0.2% | États-Unis, Canada et Mexique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Initial Élevé et Volatilité des Prix des Matières Premières
Les prix élevés des équipements constituent un frein plus important lorsque les cultures finançant l'achat d'un tracteur génèrent des rendements plus faibles. Dans ses perspectives de décembre 2025, Farm Credit Canada (FCC) a prévu une baisse de 5,6 % des ventes unitaires de nouveaux tracteurs de plus de 100 CV au Canada en 2026 par rapport à 2025. Le prêteur a lié le resserrement de la rentabilité agricole aux bas prix des matières premières, aux prix élevés des équipements et à l'incertitude géopolitique et commerciale. Cette combinaison alourdit la charge pesant sur les revenus futurs attendus pour justifier le remplacement d'un tracteur. L'évaluation de juin 2026 de FCC a également associé la baisse des prix des cultures, la hausse des coûts d'exploitation et les prix élevés des équipements à une réduction des ventes d'équipements agricoles canadiens sur plusieurs années. La récupération du capital doit donc concurrencer les charges d'exploitation pour les revenus disponibles au financement d'une machine de remplacement.
Dépendance des Revenus Saisonniers aux Cycles de Mousson/Météo
Le stress lié à la mousson et une base de comparaison élevée peuvent atténuer la croissance des ventes au détail de tracteurs même lorsque les expéditions en gros augmentent. Les volumes de ventes au détail de tracteurs en Inde ont progressé de 0,8 % en glissement annuel en août 2026, contre une croissance des ventes en gros de 6,5 %.[2] ICRA a attribué la faible hausse des ventes au détail principalement au stress lié à la mousson et à un effet de base élevé. Pour les fournisseurs desservant l'Inde, la croissance des expéditions offre moins de garanties de ventes conclues tandis que le stress lié à la mousson et une base de comparaison au détail élevée limitent la croissance des ventes au détail. Les deux pressions affectant la comparaison au détail, l'engagement d'une offre supplémentaire peut laisser son rendement commercial dépendant d'une fenêtre de vente ultérieure.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Puissance :
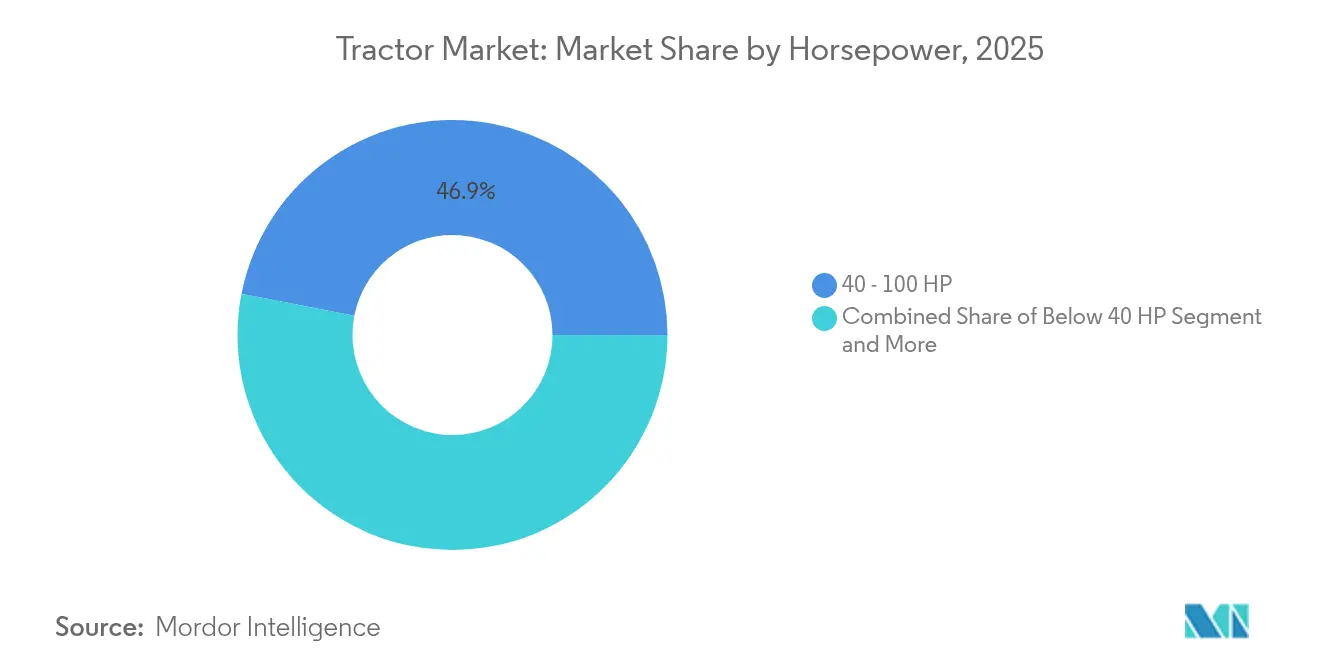
Le Volume du Segment Intermédiaire Soutient une Opportunité de Croissance Distincte dans le Segment Haute PuissanceLes tracteurs dans la plage de 40 à 100 CV représentaient une part de 46,65 % de la taille du marché des tracteurs en 2026. En Inde, la plage plus étroite de 41 à 50 CV représentait près des deux tiers des ventes unitaires de tracteurs au cours de l'exercice 2026. La rétrospective de mars 2026 de CRISIL Ratings a lié les évolutions vers les modèles de 41 à 50 CV aux normes TREM-IV d'octobre 2022, qui ne couvraient que les tracteurs de plus de 50 CV et accordaient aux fabricants une transition de 6 mois. Les coûts de conformité ont fait monter les prix au-dessus de 50 CV tandis que les prix en dessous de 50 CV sont restés largement inchangés. Étant donné que TREM-IV n'a ajouté des coûts de conformité qu'au-dessus de 50 CV, la position de vente indienne de la plage de 41 à 50 CV dépendait en partie de l'écart de prix qui en résultait.
Les tracteurs de plus de 100 CV constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 6,6 % durant 2027-2032. Au Portugal, les immatriculations pour la classe plus étroite des plus de 120 CV ont augmenté de 8 % pour atteindre 591 unités en 2025, contre 549 en 2024. Cette classe est également passée à 12 % des immatriculations nationales de tracteurs au Portugal en 2025, contre 9 % en 2024. La classe a gagné des parts d'immatriculation malgré une croissance unitaire de seulement 8 %, ce qui implique que les immatriculations à 120 CV ou moins ont diminué et que les acheteurs de tracteurs à plus haute puissance ont progressé dans un marché portugais en contraction.



Par Type de Transmission :
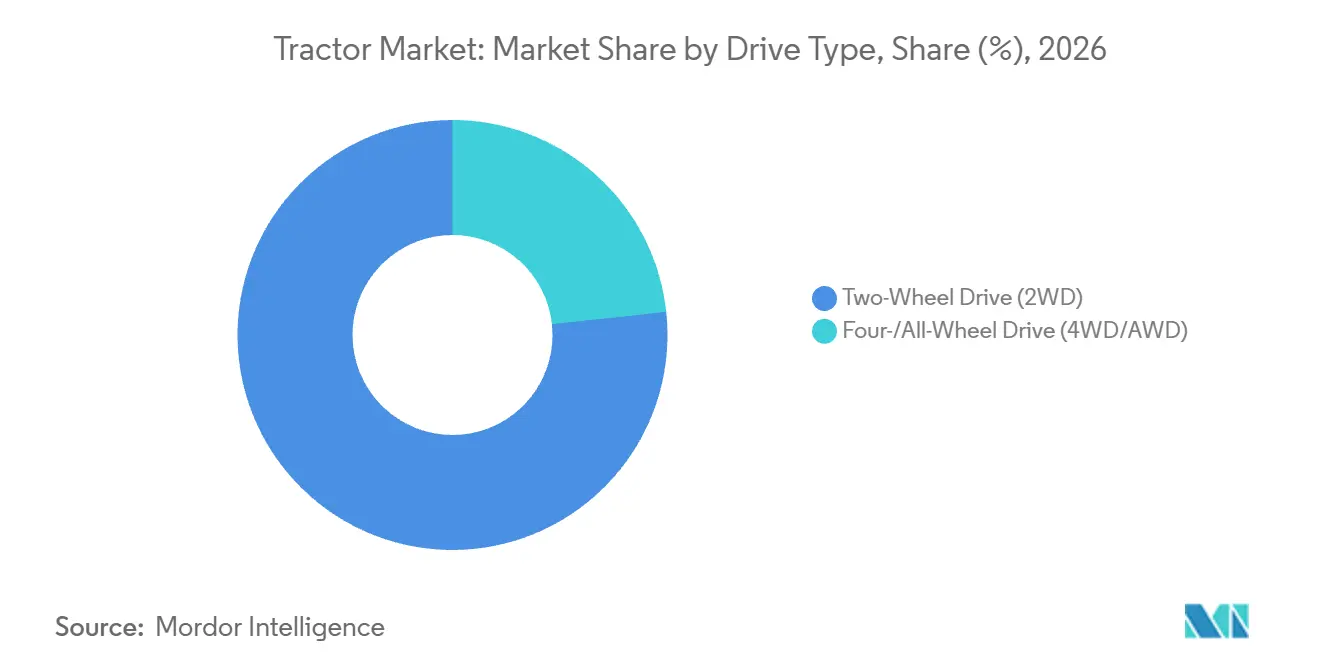
Le Volume Établi des Deux Roues Motrices Face à une Proposition de Prix Changeante pour les Quatre Roues MotricesLa traction à deux roues motrices (2RM) représentait une part de marché des tracteurs de 76,72 % en 2026, ce qui en fait le segment le plus important. Les données préliminaires des entreprises membres de l'Association of Equipment Manufacturers (AEM) ont enregistré 133 877 ventes au détail aux États-Unis de tracteurs agricoles à 2RM entre janvier et septembre 2026. Ce total était inférieur de 12,5 % à celui de janvier-septembre 2025, tandis que les 86 030 tracteurs de moins de 40 CV, en baisse de 14,2 % d'une année sur l'autre, en constituaient la majeure partie. Le volume des tracteurs 2RM aux États-Unis évolue donc principalement en fonction de la demande pour les modèles de moins de 40 CV.
La traction à quatre roues motrices ou intégrale (4RM/AWD) est le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 7,2 % sur la période 2027-2032. L'Inde a réduit la TVA sur les tracteurs de 12 % à 5 % à compter du 22 septembre 2025, à l'exception des tracteurs routiers pour semi-remorques de plus de 1 800 cc, taxés à 18 %. Carraro India a indiqué que la réduction de la TVA a rapproché les prix des tracteurs 4RM après TVA des prix des tracteurs 2RM avant TVA, accélérant ainsi le basculement du marché intérieur vers la 4RM. Le fournisseur de composants a également signalé une croissance continue de la demande intérieure en essieux 4RM au cours du trimestre clos le 30 juin 2026. Pour les fabricants, l'opportunité en Inde s'étend de la vente de cette configuration à la sécurisation des capacités en essieux nécessaires pour y répondre à mesure que l'adoption s'élargit.

Par Type de Propulsion :
La Continuité de la Flotte Diesel Coexiste avec une Électrification CibléeLe diesel était le plus grand segment, représentant 90,01 % du chiffre d'affaires mondial des tracteurs en 2026. Au 1er janvier 2025, le diesel alimentait 95,8 % des 302 853 tracteurs immatriculés aux Pays-Bas, selon Statistics Netherlands.[3] L'agence a signalé un peu plus de 2 000 tracteurs électriques, soit 0,7 % de la flotte immatriculée, à la même date. Cette répartition de la flotte offre aux offres de remplacement diesel une base de clientèle établie, tandis que les fournisseurs de tracteurs électriques font face à une opportunité de conversion bien plus importante que la population électrique immatriculée.
Les tracteurs électriques à batterie constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 8,8 % durant 2027-2032. AGCO Corporation a indiqué que sa série électrique à batterie Fendt e100 Vario était disponible dans 21 pays européens en 2026. La société a également décrit l'achat par Oslo d'une petite flotte pour l'entretien hivernal des routes, en accord avec les objectifs environnementaux locaux. Cet achat municipal associe l'électrification à une tâche de service public définie et à un objectif d'acheteur allant au-delà de la production agricole.
Par Application :
La Production Agricole Ancre la Demande Tandis que la Construction Offre une Autre Voie de CroissanceL'agriculture était le plus grand segment, détenant 88,77 % du chiffre d'affaires mondial des tracteurs en 2026. Le segment mondial des équipements et technologies de production et d'agriculture de précision de Deere & Company a généré 17,31 milliards USD de ventes nettes au cours de l'exercice 2025. Cette activité sert les producteurs à grande échelle de cultures comprenant les céréales, le coton et la canne à sucre. Deere a identifié les pénuries de main-d'œuvre, la volatilité des coûts des intrants et le resserrement des délais de travail parmi les défis de ces clients.
La construction est le segment à la croissance la plus rapide, avec un CAGR prévu de 7 % durant 2027-2032. Dans ses perspectives d'avril 2025 pour l'exercice 2026, clos le 31 mars 2026, CRISIL Ratings a placé l'agriculture à 70-75 % des volumes de tracteurs en Inde, la construction et les activités connexes représentant le solde. Les perspectives ont lié la reprise prévue de la construction routière aux allocations du budget de l'Union pour cet exercice. Cela lie la construction et les activités connexes représentant le solde des ventes indiennes de tracteurs aux budgets d'infrastructure publique, une voie de demande distincte des 70-75 % de l'agriculture.
Analyse géographique
Marché des Tracteurs en Asie-Pacifique
L'Asie-Pacifique détenait une part de marché des tracteurs de 55,66 % en 2026, ce qui en fait la plus grande géographie. Swaraj Tractors, membre du groupe Mahindra, a atteint une production cumulée de 2,5 millions de tracteurs avec son lancement du 29 août 2025 à Mohali, Punjab, Inde. En août 2026, Escorts Kubota Ltd., filiale indienne de Kubota Corporation, a commencé la préparation du site d'une usine prévue dans l'Uttar Pradesh destinée à augmenter la capacité de production de tracteurs et d'autres produits pour l'Inde. La production cumulée de Swaraj et la capacité planifiée d'Escorts Kubota placent une base de fabrication établie et de nouveaux investissements d'approvisionnement à proximité des acheteurs indiens de tracteurs.
Marché des Tracteurs en Amérique du Sud
L'Amérique du Sud est la géographie à la croissance la plus rapide, avec un CAGR prévu de 6,55 % durant 2027-2032. Les ventes au détail de machines agricoles au Brésil ont chuté de 3,6 % pour atteindre 49 800 unités en 2025, et l'évaluation d'avril 2026 de l'ANFAVEA prévoyait une nouvelle baisse de 6,2 % pour 2026. Cette évaluation a également signalé une croissance des ventes de tracteurs à faible puissance associées à l'agriculture familiale et à des programmes tels que PRONAF Mais Alimentos. Elle a décrit les taux d'intérêt du programme comme étant d'environ 5 %. Ce contraste fait du financement de l'agriculture familiale le point d'entrée concret pour le marché brésilien des tracteurs à faible puissance dans un contexte global défavorable pour les machines agricoles.
En Amérique du Nord, les perspectives de décembre 2025 de FCC pour 2026 ont identifié les producteurs canadiens d'élevage comme acheteurs potentiels de mise à niveau de tracteurs si les prix du bétail et les revenus restaient solides, faisant des rendements bovins une condition pour les offres de remplacement. En Europe, CLIMMAR, une association de concessionnaires et réparateurs de machines agricoles, a signalé une baisse des immatriculations dans 13 pays membres en 2025, menée par la France, l'Allemagne et l'Italie avec respectivement 33 251, 20 497 et 17 552 immatriculations. Les totaux nationaux de tête favorisent une couverture de concessionnaires ciblée en France, en Allemagne et en Italie, l'échantillon comptant toutes les puissances de tracteurs en Autriche et en Italie et au moins 50 CV ailleurs. Au Moyen-Orient et en Afrique, le projet Belarus du Nigeria, mis en œuvre avec le soutien d'AfTrade DMCC et de la Biélorussie, a livré 2 000 tracteurs et 9 000 équipements dans le cadre de la politique fédérale de mécanisation en 2025. La livraison nigériane lie l'approvisionnement en équipements achevé à un programme fédéral de mécanisation mis en œuvre avec AfTrade DMCC.
Cadre Réglementaire et Perspectives
La comparaison porte sur les exigences d'homologation des moteurs et des véhicules dans certaines juridictions pour les fabricants vendant des tracteurs agricoles diesel. Les États-Unis associent les exigences du niveau Tier 4 pour les moteurs à la certification par famille de moteurs et à la conformité tout au long de la durée de vie utile du moteur. La Chine ajoute des obligations de positionnement installé en usine et de transmission de données pour les machines couvertes équipées de moteurs diesel d'au moins 37 kW. Pour les fabricants, la conformité technique s'étend donc du moteur lui-même à l'intégration en usine et aux obligations de déclaration.
Tableau Réglementaire
| Facteur de décision | États-Unis | Brésil | Allemagne | Chine | Turquie |
|---|---|---|---|---|---|
| Autorité principale | Agence de Protection de l'Environnement | IBAMA, l'autorité de délivrance des licences environnementales | Kraftfahrt-Bundesamt | Ministère de l'Écologie et de l'Environnement | Ministère de l'Industrie et de la Technologie |
| Instruments clés ou orientation | Tier 4 en vertu du 40 CFR Part 1039 ; proposition d'incitation SCR de juillet 2026 | Résolution CONAMA 433/2011, MAR-I ; le projet MAR-II d'octobre 2026 propose un démarrage au 1er janvier 2030 pour les moteurs de 130 à 560 kW | Niveau V en vertu du Règlement (UE) 2016/1628 et homologation des tracteurs agricoles | HJ 1014-2020 ; projet China V de juin 2026 avec mise en œuvre recommandée vers 2028 | AB/167/2013 et AB/2018/985 avec exigences du Niveau V incorporées |
| Effet commercial | Certification par famille de moteurs et conformité des émissions sur la durée de vie utile | Conformité MAR-I pour les nouvelles machines diesel domestiques et importées couvertes à partir de 19 kW | Homologation des moteurs couverts et surveillance des émissions en service | Positionnement et terminaux installés avant la sortie d'usine, avec transmission de données requise, pour les machines équipées de moteurs diesel d'au moins 37 kW | Homologation de type conditionnelle à la conformité des émissions du véhicule et du moteur couverts |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Faible | Moyen |
| Orientation future de l'attractivité de la politique | Assouplissement | Durcissement | Sans changement | Durcissement | Sans changement |
| Source: Mordor Intelligence | |||||
La note Moyen des États-Unis reflète les obligations de certification et de durée de vie utile, tandis que la proposition SCR de juillet 2026 substituerait des notifications aux déclassements tout en maintenant les normes d'émissions, soutenant une orientation vers l'Assouplissement. Les notes Moyen et Sans changement de l'Allemagne reflètent les obligations d'homologation et du Niveau V, tandis que la proposition de carburant hydrogène d'octobre 2026 laisserait intacts les limites de polluants diesel. La note Moyen du Brésil reflète MAR-I et la note Faible de la Chine reflète la surveillance en usine, avec un Durcissement basé sur des limites de particules plus strictes proposées pour 130-560 kW et des limites d'émissions pour 56-560 kW, respectivement. Les notes Moyen et Sans changement de la Turquie reflètent les exigences d'homologation des émissions spécifiques aux tracteurs en vigueur depuis le 1er janvier 2023, les conditions par catégorie de moteur maintenant la conformité centrée sur l'homologation établie des véhicules et des moteurs.
Étapes de la Chaîne de Valeur
La chaîne de valeur des tracteurs compare les points où les fournisseurs génèrent des revenus et la manière dont chaque étape opérationnelle peut protéger la continuité des livraisons. Carraro fournit des systèmes de transmission pour les tracteurs et autres équipements hors route, tandis qu'AGCO Power produit des moteurs diesel en Finlande. Le formulaire 10-K 2025 de Deere a signalé des perturbations historiques de la chaîne d'approvisionnement impliquant des pénuries de matériaux, de composants et de produits finis dans l'ensemble de son activité d'équipements. La société a identifié l'approvisionnement multiple de certaines pièces et matériaux comme mesure d'atténuation mise en œuvre.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Production de composants | Fournisseurs de transmissions tels que Carraro ; producteurs de moteurs tels qu'AGCO Power | Ventes de composants | Exposition aux pénuries de matériaux et de composants | Approvisionnement multiple de certaines pièces et matériaux |
| Fabrication de tracteurs | Fabricants de tracteurs tels qu'AGCO Corporation via Valtra et Argo Tractors S.p.A. | Ventes de machines complètes | Synchronisation des livraisons de composants avec l'assemblage | Séquencer l'assemblage en fonction de la disponibilité confirmée des composants |
| Distribution et vente au détail | Réseaux de succursales de vente et d'importateurs tels qu'Argo Tractors S.p.A. ; concessionnaires tels que Danieli S.r.l. dans le nord-est de l'Italie | Reventes de tracteurs | Connexion de l'approvisionnement international avec l'accès local aux acheteurs | Associer la couverture des importateurs à des concessions locales agréées |
| Approvisionnement en pièces de rechange | Fournisseurs de pièces de rechange tels qu'AGCO Corporation | Ventes de pièces de rechange | Soutien aux générations de modèles abandonnés | Préserver l'identification des pièces et le réapprovisionnement pour les modèles plus anciens |
| Source: Mordor Intelligence | ||||
Les revenus après-vente donnent aux fournisseurs un intérêt commercial dans les équipements au-delà de la sortie d'usine, AGCO vendant des pièces de rechange pour des produits qui ne sont plus en production. Cette étendue de service fait de la connaissance des produits conservée et de l'identification des pièces des actifs de résilience importants lorsque les gammes de modèles changent. Le maintien de ces capacités lie le développement futur des modèles à la valeur commerciale du soutien aux machines plus anciennes.
Paysage concurrentiel
Concentration du Marché
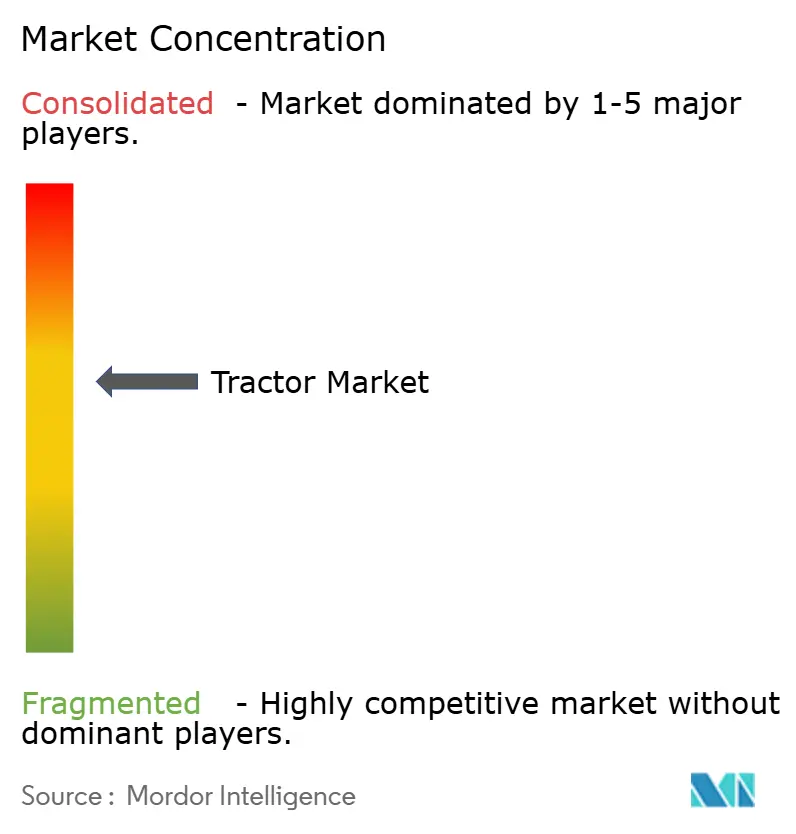
Le secteur est modérément concentré autour de Mahindra & Mahindra Ltd., Deere & Company et d'autres groupes de tracteurs établis. CNH Industrial N.V., dont le segment Agriculture développe, fabrique, distribue et soutient des équipements et des solutions d'agriculture de précision sous des marques incluant Case IH et New Holland, est en concurrence aux côtés de Kubota Corporation et d'AGCO Corporation (Massey Ferguson, Valtra, Fendt). Le portefeuille d'équipements de production de Deere comprend des tracteurs à quatre roues motrices, à chenilles et à rangs, ainsi que d'autres machines agricoles. Mahindra a déclaré 505 930 ventes intérieures de tracteurs en Inde au cours de l'exercice 2026, y compris les ventes de Gromax Agri Equipment Limited, en hausse de 24,3 % par rapport à l'exercice 2025. La croissance du volume intérieur de Mahindra a légèrement dépassé le total du secteur indien dans le même rapport annuel, augmentant sa part des unités de tracteurs en Inde.
Les ventes nettes d'équipements agricoles d'AGCO en Amérique du Nord ont augmenté de 19,8 % en glissement annuel sur une base à taux de change constant au deuxième trimestre 2026, les tracteurs à haute puissance figurant parmi les plus fortes hausses de ventes. Le segment mondial des équipements et technologies de production et d'agriculture de précision de Deere a déclaré 4 milliards USD de ventes nettes au troisième trimestre 2026, en baisse de 6 % en glissement annuel. Deere a également lancé 6 nouveaux modèles de tracteurs 8R et 8RX avec des options à plus haute puissance en février 2026. Les gains de ventes à haute puissance d'AGCO et les options à plus haute puissance supplémentaires de Deere indiquent un intérêt commun pour les machines à plus haute puissance malgré le déclin plus large du segment de Deere.
Kubota a annoncé en août 2026 un plan de lancement au Japon en avril 2027 pour les modèles sans pilote et avec pilote de la série Agri Robo Tractor MR. La fonction de surveillance à distance des modèles sans pilote prévus permettrait aux utilisateurs de quitter le site de travail pendant que les tracteurs effectuent des tâches agricoles de manière autonome. Kubota indique que la série MR est conforme aux Directives du Ministère de l'Agriculture, des Forêts et de la Pêche pour garantir la sécurité des machines agricoles automatisées, qui couvrent le fonctionnement autonome des tracteurs surveillés à distance dans les champs. En juillet 2026, Yanmar South America a commencé la construction d'une usine à Indaiatuba, au Brésil, prévue pour porter la production annuelle de tracteurs de 5 000 à 7 000 unités sur un seul poste. Le plan de Kubota lie les économies de temps des opérateurs aux directives de sécurité du Japon, tandis que l'usine prévue de Yanmar ajouterait 2 000 unités de production annuelle de tracteurs en un seul poste au Brésil, distinguant la concurrence axée sur l'autonomie de l'investissement dans la production locale.
Leaders du secteur des tracteurs
-
Mahindra & Mahindra Ltd.
-
Deere & Company
-
CNH Industrial N.V. (Case IH, New Holland)
-
Kubota Corporation
-
AGCO Corporation (Massey Ferguson, Valtra, Fendt)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tracteurs Entreprises couvertes dans ce rapport
- Deere & Company
- CNH Industrial N.V. (Case IH, New Holland)
- AGCO Corporation (Massey Ferguson, Valtra, Fendt)
- Mahindra & Mahindra Ltd.
- Kubota Corporation
- CLAAS KGaA mbH
- Escorts Kubota Ltd.
- TAFE Ltd.
- Sonalika (International Tractors Ltd.)
- SDF Group (Same Deutz-Fahr)
- Yanmar Agribusiness Co., Ltd.
- Argo Tractors S.p.A.
- LS Mtron Ltd.
- Daedong (Kioti)
- TYM Corporation
- Weichai Lovol Intelligent Agricultural Technology CO., LTD
- YTO Group Corp.
- XCMG Construction Machinery Co., Ltd.
- Zetor Tractors a.s.
- J C Bamford Excavators Ltd
Opportunités Clés pour les Acteurs du Marché
Ces opportunités comparent les voies d'achat de tracteurs où les structures de financement répondent à différents besoins de trésorerie des acheteurs. La fenêtre de financement Moderfrota 2026/27 du Brésil court jusqu'au 30 juin 2027. Les différentes parts maximales de financement pour les agriculteurs Pronamp éligibles et les autres producteurs créent des offres distinctes avec des soldes financés par l'acheteur différents. En août 2026, la Co-operative Bank of Kenya et le distributeur Kubota Car & General (Trading) Limited ont convenu d'une voie de financement de nouveaux tracteurs pour les agriculteurs, coopératives et agro-entreprises éligibles.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment cible | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Renouvellement de tracteurs Pronamp au Brésil | Le crédit 2026/27 peut couvrir jusqu'à 100 % de la valeur des biens éligibles par année agricole | Agriculteurs Pronamp éligibles | Associer les tracteurs John Deere qualifiants à une demande de crédit | Approbation préalable et limites de crédit révocables | Deere & Company et Banco John Deere |
| Modernisation de la flotte des producteurs et coopératives au Brésil | Le crédit 2026/27 peut couvrir jusqu'à 85 % de la valeur des biens éligibles par année agricole | Autres producteurs ruraux éligibles et coopératives de production agricole | Structurer une offre de tracteurs qualifiante avec un financement identifié pour le solde | Plafond de revenus du groupe économique et le solde non financé | Fournisseurs de tracteurs éligibles au programme tels que John Deere |
| Achats de tracteurs à remboursement saisonnier au Kenya | La voie d'août 2026 offre aux clients éligibles jusqu'à 100 % de financement sous certaines structures, jusqu'à 72 mois et des options saisonnières | Agriculteurs, coopératives et agro-entreprises kényans éligibles | Associer les nouveaux tracteurs Kubota et les remboursements aux flux de trésorerie agricoles | Capacité de service de la dette sur les saisons agricoles | Kubota Corporation, Car & General (Trading) Limited et Co-operative Bank of Kenya |
| Source: Mordor Intelligence | |||||
Ces opportunités divisent le problème de crédit en solde financé par l'acheteur et en calendrier des remboursements. Les 2 plafonds de financement du Brésil affectent le premier, tandis que les structures saisonnières du Kenya traitent le second. La coordination entre prêteur et distributeur devient par conséquent une partie intégrante de l'offre de tracteur elle-même, donnant aux fournisseurs un moyen de servir différents acheteurs agricoles à travers différentes structures d'achat.
Développements industriels récents dans Marché des Tracteurs
- Août 2026 : La Co-operative Bank of Kenya et le distributeur Kubota Car & General (Trading) Limited ont conclu un partenariat de financement de nouveaux tracteurs pour les agriculteurs, coopératives et agro-entreprises kényans éligibles.
- Août 2026 : Escorts Kubota Ltd., filiale indienne de Kubota Corporation, a commencé la préparation du site d'une usine prévue dans l'Uttar Pradesh destinée à augmenter la capacité de production de tracteurs et d'autres produits pour l'Inde.
- Juillet 2026 : Yanmar South America a commencé la construction d'une usine à Indaiatuba, au Brésil, prévue pour porter la production annuelle de tracteurs de 5 000 à 7 000 unités sur un seul poste.
Marché des Tracteurs Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché mondial des tracteurs mesure les dépenses annuelles consacrées aux nouveaux tracteurs complets vendus dans le monde pour des travaux relevant de ses applications reconnues. La valeur couvre les équipements complets dans toutes les configurations de puissance, de transmission et de propulsion, ainsi que toutes les classes d'application.
Exclusions du périmètre : les transactions de revente de tracteurs d'occasion, les accessoires et équipements vendus séparément, les pièces de rechange vendues séparément, ainsi que les revenus continus liés aux services, au financement et à l'assurance sont exclus.
Aperçu de la segmentation
- Par puissance
- Moins de 40 CV
- 40 - 100 CV
- Plus de 100 CV
- Par type de transmission
- Traction deux roues (2RM)
- Traction quatre roues/intégrale (4RM/AWD)
- Par type de propulsion
- Diesel
- Électrique à batterie
- Hybride (diesel-électrique)
- Par application
- Agriculture
- Construction
- Foresterie
- Entretien municipal et des espaces verts
- Transport et logistique
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Égypte
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche secondaire publique utilise des sources telles que les statistiques sur les machines agricoles de l'Organisation des Nations Unies pour l'alimentation et l'agriculture, qui suivent les machines en service, la production et le commerce, ainsi que les rapports mensuels de ventes au détail de tracteurs de l'Association of Equipment Manufacturers pour évaluer l'orientation des ventes et la répartition par classe de puissance. Les publications d'immatriculations du CEMA aident à interpréter la demande européenne de nouveaux équipements, tandis que les prévisions de revenus agricoles du Service de recherche économique de l'USDA fournissent un contexte sur la capacité d'achat des exploitations agricoles et le calendrier de renouvellement.
Les rapports annuels des entreprises, les documents destinés aux investisseurs et les dépôts réglementaires peuvent clarifier la composition des produits, l'exposition géographique, les revenus déclarés des équipements et les conditions d'exploitation, la presse réputée étant utilisée pour recouper les développements datés et les signaux du marché. Ces sources sont illustratives plutôt qu'exhaustives, et d'autres sources contribuent à la collecte, à la validation et à la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées auprès des fabricants de tracteurs, des concessionnaires et distributeurs, des spécialistes des équipements agricoles, ainsi que des acheteurs de flottes ou d'exploitations agricoles, permettent de tester les données secondaires sur les prix des nouveaux équipements, les stocks des canaux de distribution, le calendrier de renouvellement et la répartition par application. Les relances des analystes peuvent clarifier les définitions incohérentes ou les données régionales et sectorielles manquantes, puis trianguler les réponses avec les informations communiquées par les entreprises, les indicateurs d'immatriculation et de ventes, ainsi que les données économiques agricoles.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
Un modèle descendant estime les ventes annuelles mondiales des fabricants de nouveaux tracteurs complets en USD, puis vérifie le résultat par des agrégations sélectives de fournisseurs et de concessionnaires, ainsi que par le prix de vente échantillonné multiplié par le volume unitaire. Les principaux indicateurs comprennent les tendances des ventes agricoles et autres applications, les immatriculations de tracteurs et les unités vendues au détail, la répartition par puissance et type de transmission, les revenus agricoles et les conditions de crédit, ainsi que les variations des prix des équipements. Ces éléments indiquent la demande, la composition des produits, la capacité d'achat et la valeur par unité. Les données issues des communications des entreprises, des statistiques nationales et des données des associations soutiennent les parts régionales et produits, les tendances unitaires et les variations observées des prix et de la composition informant les perspectives de valeur. Les prévisions peuvent utiliser une régression multivariée lorsque les facteurs de demande disposent de séries cohérentes, un lissage de séries temporelles pour les historiques de ventes stables, et une analyse de scénarios pour les chocs climatiques, de financement ou de matières premières. Les experts primaires peuvent tester si les hypothèses de prévision au niveau des variables correspondent aux conditions d'achat et de distribution. Les lacunes sont traitées en comparant les définitions et les périodes, puis en utilisant l'indicateur régional ou sectoriel le plus proche disponible et en enregistrant une plage pour les vérifications de sensibilité, plutôt qu'en comblant les observations manquantes avec une précision non étayée.
Cycle de validation des données et de mise à jour
Les analystes triangulent le modèle avec des signaux indépendants provenant des entreprises, des associations et des statistiques publiques, puis examinent les différences significatives en termes d'unités, de valeur, de période ou de couverture produit. Les contrôles d'anomalies signalent les changements de parts brusques, les mouvements de prix ou de volumes implausibles et les totaux régionaux incohérents. Les analystes retracent chaque problème jusqu'à sa source et le résolvent ou le documentent avant la validation finale, à travers des révisions successives des sources, du modèle et de la rédaction. Un nouveau contact est déclenché lorsque la définition d'une source est peu claire, qu'une donnée d'entrée importante entre en conflit avec un autre signal, ou qu'un événement de marché significatif modifie une hypothèse. Le modèle est actualisé annuellement, mis à jour entre les cycles pour les événements significatifs, et fait l'objet d'une nouvelle révision avant livraison.
Estimation du marché des tracteurs par Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer selon les transactions et les produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. La valeur couvre les équipements complets dans toutes les configurations de puissance, de transmission et de propulsion, ainsi que toutes les classes d'application.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les principaux indicateurs comprennent les tendances des ventes agricoles et autres applications, les immatriculations de tracteurs et les unités vendues au détail, la répartition par puissance et type de transmission, les revenus agricoles et les conditions de crédit, ainsi que les variations des prix des équipements.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 100,6 milliards USD (2027) | |
| Global Consultancy A | 89,8 milliards USD (2026) | Sur la base de 2026, cette estimation est inférieure de 10,7 % à la valeur 2027 de ce rapport, soit 100,6 milliards USD, un an plus tard. Sa valeur publiée pour 2026 est antérieure d'un an, et ses prévisions croissent à partir de cette base, ce qui peut contribuer à une valeur inférieure par rapport à une mesure pour 2027. |
| Global Consultancy B | 67,5 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 32,9 % à la valeur 2027 de ce rapport, soit 100,6 milliards USD, deux ans plus tard. Le périmètre déclaré des tracteurs agricoles est plus étroit que la mesure retenue, qui comptabilise également les tracteurs utilisés dans des applications non agricoles. |
Les analystes de Mordor Intelligence triangulent le modèle avec des signaux indépendants provenant des entreprises, des associations et des statistiques publiques, puis examinent les différences significatives en termes d'unités, de valeur, de période ou de couverture produit.
Questions clés répondues dans le rapport
Quelle est la taille du marché des tracteurs et ses perspectives de croissance ?
Le marché est estimé à 100,6 milliards USD en 2027 et devrait atteindre 131,3 milliards USD d'ici 2032, à un CAGR de 5,47 % durant 2027-2032.
Qu'est-ce qui soutient la demande de tracteurs ?
La mécanisation, les pénuries de main-d'œuvre agricole et le financement soutiennent les achats. Le programme brésilien Moderfrota 2026/27 finance les achats éligibles de tracteurs agricoles et d'équipements.
Quelle classe de puissance de tracteur détient la plus grande part de revenus ?
Les tracteurs dans la plage de 40 à 100 CV ont dominé avec 46,65 % du chiffre d'affaires mondial des tracteurs en 2026.
Quelles entreprises sont des fournisseurs de tracteurs de premier plan ?
Les principaux fournisseurs comprennent Mahindra & Mahindra Ltd., Deere & Company, CNH Industrial N.V., Kubota Corporation et AGCO Corporation.
Quels défis affectent les achats de nouveaux tracteurs ?
Les prix élevés des équipements et la faible rentabilité agricole contraignent le remplacement. Dans ses perspectives de décembre 2025, Farm Credit Canada a prévu une baisse de 5,6 % des ventes unitaires de nouveaux tracteurs de plus de 100 CV au Canada en 2026 par rapport à 2025.
Quelles régions dominent les revenus des tracteurs et la croissance prévue ?
L'Asie-Pacifique détenait 55,66 % du chiffre d'affaires mondial des tracteurs en 2026, tandis que l'Amérique du Sud devrait connaître la croissance la plus rapide avec un CAGR de 6,55 % durant 2027-2032.