
Taille et part du marché des détecteurs à rayons X
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.02 Milliards de dollars |
| Taille du Marché (2031) | 3.9 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.27 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des détecteurs à rayons X par Mordor Intelligence
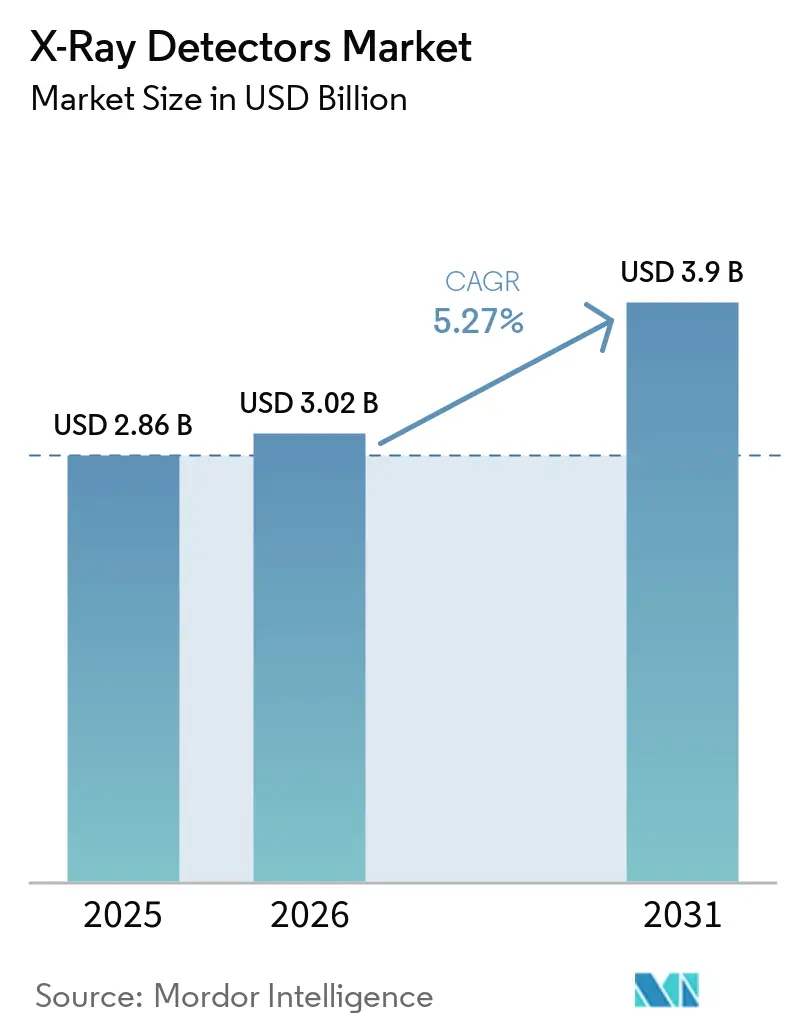
La taille du marché des détecteurs à rayons X devrait progresser de 2,86 milliards USD en 2025 et 3,02 milliards USD en 2026 pour atteindre 3,9 milliards USD d'ici 2031, enregistrant un CAGR de 5,27 % entre 2026 et 2031. La demande se concentre autour de la technologie à panneau plat à conversion directe, de la portabilité au point de soins et des programmes de localisation des semi-conducteurs qui raccourcissent les délais d'approvisionnement pour les substrats en séléniure amorphe et en tellurure de cadmium. Les hôpitaux privilégient les détecteurs à faible dose alignés sur les campagnes Image Gently, tandis que les services d'urgence accélèrent l'adoption de la technologie sans fil pour réduire le transport des patients. Les gouvernements de l'Inde, des États-Unis et de l'Union européenne associent les incitations à la fabrication de puces à l'autosuffisance en dispositifs médicaux, renforçant ainsi la sécurité de l'approvisionnement. La dynamique concurrentielle repose sur l'intégration verticale, les micrologiciels compatibles avec l'IA et la certification en cybersécurité, alors que les fournisseurs défendent leurs marges face aux concurrents asiatiques proposant des prix plus bas.
Principaux enseignements du rapport
- Par type, les détecteurs à panneau plat ont représenté 73,42 % de la part de revenus en 2025, et les unités à panneau plat à conversion directe devraient progresser à un CAGR de 7,49 % jusqu'en 2031.
- Par portabilité, les panneaux fixes ont représenté 62,38 % de la demande en 2025, tandis que les panneaux portables devraient afficher un CAGR de 6,83 % jusqu'en 2031.
- Par application, l'imagerie médicale a contribué à hauteur de 68,13 % des revenus en 2025, et l'imagerie vétérinaire devrait croître à un CAGR de 7,61 % sur la période de prévision.
- Par utilisateur final, les hôpitaux ont généré 66,73 % des ventes en 2025, tandis que les centres d'imagerie diagnostique devraient croître à un CAGR de 7,69 %.
- Par taille de panneau, les formats grande surface ont capté une part de 56,71 % en 2025, et les détecteurs petite surface devraient afficher la croissance la plus rapide avec un CAGR de 6,96 %.
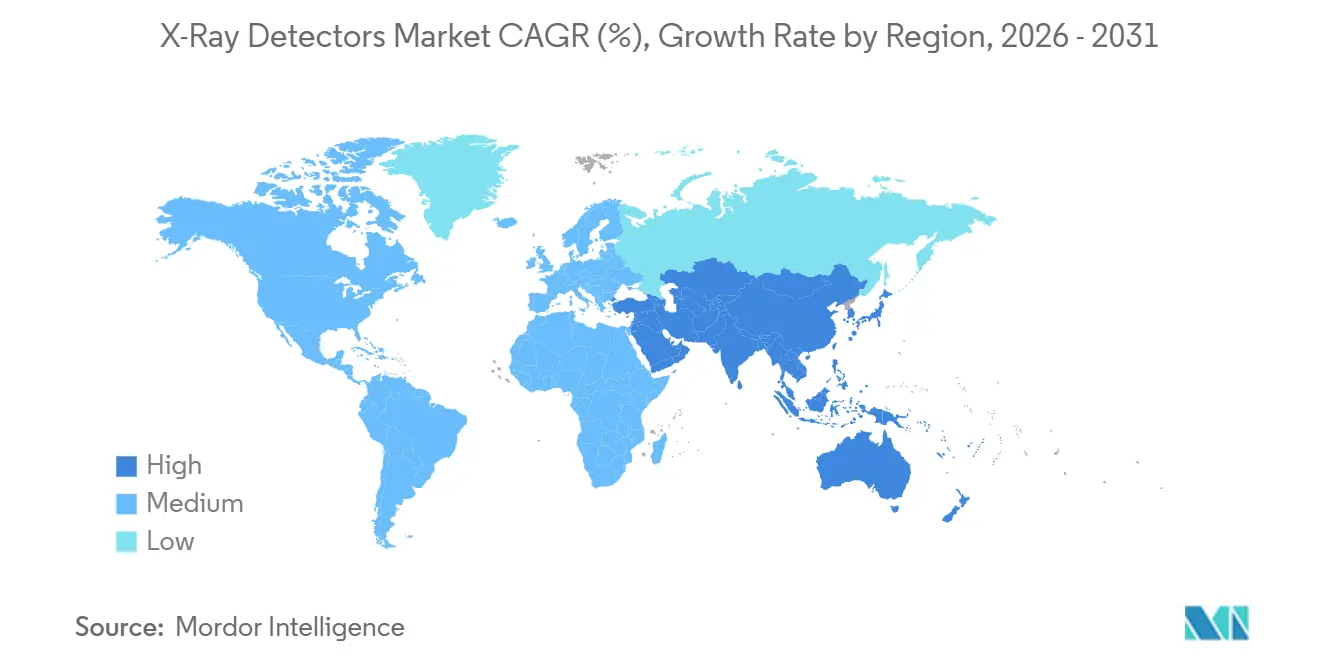
- Par zone géographique, l'Amérique du Nord a été en tête avec 38,92 % des revenus en 2025, et la région Asie-Pacifique devrait progresser à un CAGR de 7,41 %.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Adoption croissante des détecteurs à panneau plat à conversion directe | +2.1% | Amérique du Nord, Europe, hôpitaux tertiaires urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion rapide de la demande d'imagerie portable et au point de soins | +1.4% | Services d'urgence et unités de soins intensifs dans le monde entier | Court terme (≤ 2 ans) |
| Intégration de flux de travail de traitement d'image améliorés par l'IA | +0.9% | Leadership en Amérique du Nord et en Europe, suivi en Asie-Pacifique | Moyen terme (2-4 ans) |
| Besoins croissants en contrôle non destructif dans les secteurs des véhicules électriques et de l'aérospatiale | +0.7% | Chine, Corée du Sud, Allemagne, Amérique du Nord | Long terme (≥ 4 ans) |
| Remboursements gouvernementaux favorisant la mise à niveau vers la radiographie numérique | +0.8% | États-Unis, Europe, marchés sélectionnés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Incitations à la localisation de la chaîne d'approvisionnement en semi-conducteurs | +0.5% | États-Unis, Union européenne, Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des détecteurs à panneau plat à conversion directe
Les panneaux à conversion directe utilisent du sélénium amorphe ou du tellurure de cadmium pour convertir directement les photons de rayons X en charge électrique, éliminant la couche scintillatrice qui introduit généralement une perte de signal de 30 à 40 %.[1] L'efficacité quantique de détection dépasse 0,7 à 1 paire de lignes par millimètre (pl/mm), permettant une réduction de dose de 20 à 25 % pour la radiographie thoracique et l'imagerie orthopédique. Les hôpitaux stipulent désormais la technologie à conversion directe dans 60 % des documents d'appel d'offres, car une exposition plus faible des patients s'aligne sur les campagnes mondiales de réduction des doses. Les fournisseurs se différencient grâce aux avancées en pas de pixel descendant jusqu'à 150 µm et à la conversion 16 bits embarquée, ce qui améliore le contraste des tissus mous. À mesure que les rendements des semi-conducteurs s'améliorent, le prix des panneaux descend dans la fourchette de la radiographie informatisée, accélérant leur remplacement.
Expansion rapide de la demande d'imagerie portable et au point de soins
Les services d'urgence réalisent 40 % des radiographies hospitalières ; cependant, les transferts de patients peuvent retarder le diagnostic et augmenter le risque d'infection. Les panneaux sans fil de moins de 3 kg transmettent désormais des images de 14 × 17 pouces via le Wi-Fi 5 GHz en moins de 4 secondes, permettant des examens au chevet sans déconnecter les appareils de maintien en vie. La résolution WHA78.13 de l'Organisation mondiale de la santé a désigné la radiographie portable comme une classe de dispositifs essentiels, obligeant les ministères de la santé à prévoir des budgets pour les flottes mobiles. Les expéditions annuelles augmentent donc à deux chiffres dans les hôpitaux de campagne de la région Asie-Pacifique et dans les unités de soins intensifs américaines. Le coût en capital plus faible par rapport à la construction de salles fixes élargit l'accès dans les contextes à faibles ressources.
Intégration de flux de travail de traitement d'image améliorés par l'IA
Les réseaux de neurones convolutifs intégrés dans les microprogrammes des détecteurs centrent désormais automatiquement les expositions, évaluent la qualité de l'image et signalent les erreurs de positionnement en moins de 2 secondes.[2] Les services de radiologie documentent une économie de 40 % du temps des techniciens et 15 % d'examens de contrôle en moins. Les directives 2024 de l'American College of Radiology exigent des vérifications mensuelles de la sensibilité pour garantir que les algorithmes restent précis dans le temps. Le calcul en périphérie contourne les problèmes de latence et de souveraineté des données en Europe. La compatibilité avec l'IA devient rapidement un critère d'évaluation clé, favorisant les fournisseurs disposant d'API ouvertes.
Besoins croissants en contrôle non destructif dans les secteurs des véhicules électriques et de l'aérospatiale
Les usines de batteries pour véhicules électriques inspectent chaque soudure pour prévenir l'emballement thermique, entraînant une demande de réseaux de balayage linéaire permettant d'imager des modules de 400 mm à une résolution de 50 µm en moins de 90 secondes.[3] Les grands donneurs d'ordres aérospatiaux insistent sur la tomodensitométrie des aubes fabriquées par fabrication additive, suscitant des commandes d'arcs de détecteurs de 5 m capables de vues sur l'ensemble de la cellule. La percée de la NASA en 2024 en imagerie par contraste de phase améliore la détection du délaminage des composites sans recours aux agents de contraste, et le transfert de technologie vers les fabricants d'équipements est en cours. Les exigences de débit industriel sont ainsi synchronisées avec la qualité d'image de niveau médical, élargissant ainsi l'opportunité adressable.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Coût initial élevé des systèmes de radiographie numérique et des contrats de service | -0.6% | Marchés émergents et hôpitaux ruraux dans le monde entier | Court terme (≤ 2 ans) |
| Conformité réglementaire complexe dans plusieurs régions pour les matériaux de détecteurs | -0.4% | Fabricants mondiaux vendant aux États-Unis, dans l'UE et en Chine | Moyen terme (2-4 ans) |
| Longs cycles de remplacement dans les salles de radiographie hospitalières | -0.3% | Installations arrivées à maturité en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Risques croissants en matière de cybersécurité pour les détecteurs connectés | -0.3% | Amérique du Nord et Europe sous surveillance accrue | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des systèmes de radiographie numérique et des contrats de service
Une salle de radiographie numérique complète coûte entre 150 000 et 300 000 USD, soit le triple du prix de la radiographie informatisée. Les contrats de service annuels ajoutent 8 à 12 % au coût total. Les hôpitaux ruraux opérant à une marge médiane de 1,5 % reportent les mises à niveau de plus d'une décennie. Les hausses de remboursement dans le cadre du système de paiement prospectif ambulatoire 2025 sont inférieures à l'inflation des équipements, limitant les calculs de retour sur investissement. Les établissements à contraintes budgétaires s'accrochent donc aux plaques phosphorescentes traditionnelles malgré des doses plus élevées et des flux de travail plus lents.
Conformité réglementaire complexe dans plusieurs régions pour les matériaux de détecteurs
Les fabricants doivent jongler avec les procédures FDA 510(k), les dossiers techniques du règlement européen sur les dispositifs médicaux et les tests de type NMPA chinois, chacun comportant des exigences distinctes en matière d'étiquetage et de documentation de sécurité. Les historiques de conception parallèles augmentent les coûts d'ingénierie non récurrents de 0,2 million USD par modèle et prolongent les délais de lancement jusqu'à 12 mois. Les innovateurs plus petits trouvent la charge prohibitive, ce qui ralentit la diffusion technologique sur les marchés internationaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
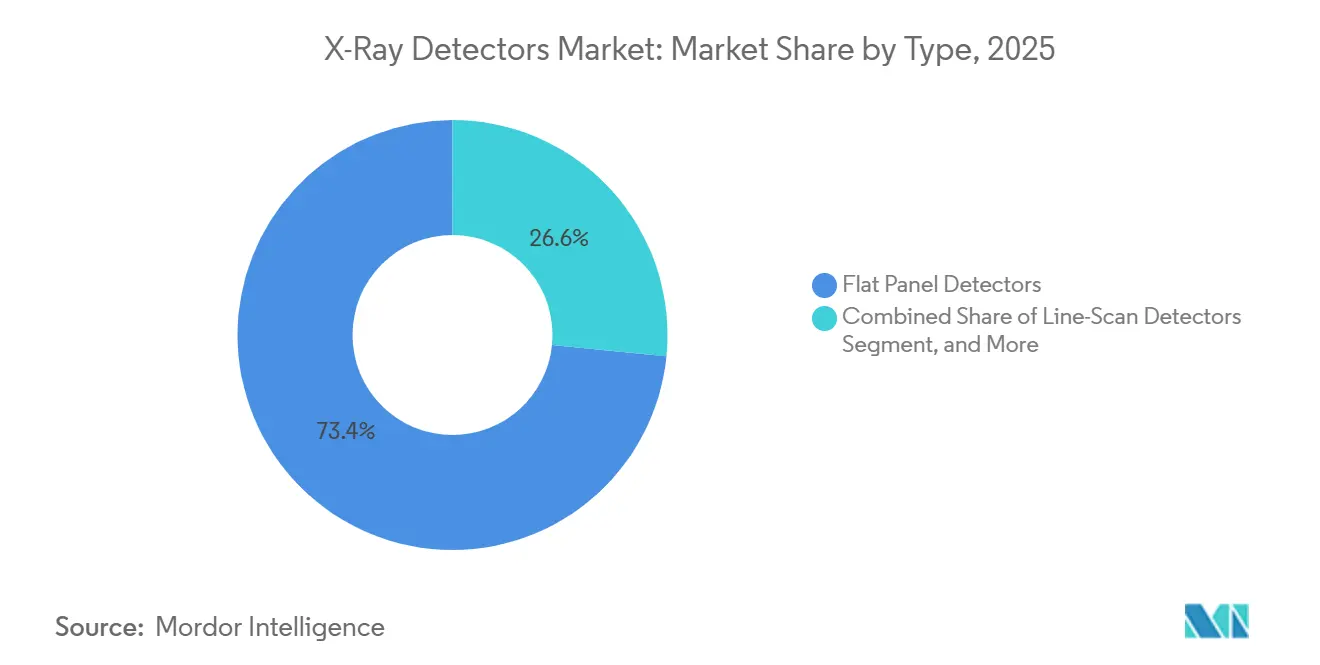
les panneaux plats à conversion directe passent au premier planLa part de marché des détecteurs à rayons X pour la technologie à panneau plat a atteint 73,42 % en 2025, et le segment devrait croître à un CAGR de 7,49 % jusqu'en 2031. Les panneaux directs gagnent en popularité car ils suppriment la diffusion de la lumière et atteignent une fonction de transfert de modulation supérieure à 0,5 à 5 lp/mm. Les panneaux indirects, notamment les détecteurs à panneau plat à rayons X en silicium amorphe, restent populaires lorsque les contraintes budgétaires favorisent un coût initial plus faible, mais les avancées en matière d'iodure de césium à structure aciculaire réduisent l'écart de qualité. La radiographie calculée devrait reculer à un CAGR de 2,1 % à mesure que le traitement sur film est éliminé des budgets hospitaliers, bien que 18 % du parc installé dans les régions à faibles revenus repose encore sur des plaques phosphorescentes. Les dispositifs à couplage de charge dominent les créneaux dentaires de niche, tandis que les réseaux à balayage linéaire se développent dans les installations de sécurité aéroportuaire qui adoptent la tomodensitométrie à double énergie. La demande résiliente dans les secteurs industriel et vétérinaire maintient les formats traditionnels rentables, bien qu'en déclin.
Un flux régulier de déploiements à conversion directe recalibre l'économie des achats. Les fournisseurs indiquent que 55 % des nouvelles commandes de panneaux plats spécifient désormais des photoconducteurs en sélénium amorphe. L'amélioration des rendements de fabrication et la production localisée dans le cadre du CHIPS Act devraient réduire le coût unitaire des panneaux directs au format 14 × 17 pouces à environ 12 000 USD d'ici 2028, catalysant ainsi l'adoption dans les centres d'imagerie communautaires. Parallèlement, les panneaux indirects servent de niveau d'entrée de gamme pour les marchés sensibles aux prix, avec des feuilles de route fournisseurs axées sur des scintillateurs plus minces et un débruitage piloté par l'intelligence artificielle pour prolonger leur pertinence.


Par portabilité :
la mobilité sans fil s'imposeLes systèmes fixes ont conservé 62,38 % des ventes en 2025 ; cependant, la catégorie portable affiche un CAGR de 6,83 %, grâce aux gains en flux de travail clinique. Les hôpitaux équipant les unités de soins intensifs de détecteurs alimentés par batterie réduisent le délai de réalisation des examens au chevet de 45 minutes à moins de 10 minutes, libérant la capacité des techniciens. La taille du marché des détecteurs à rayons X pour les unités portables devrait s'étendre de près de 0,5 milliard USD sur l'horizon de prévision. Les protocoles sans fil supportant 200 expositions par charge et un transfert d'image en moins de 4 secondes répondent aux attentes des radiologues en matière de lecture en temps réel. Les cliniques vétérinaires adoptent des panneaux portables à un CAGR de 8,1 % pour éviter la sédation lors de l'imagerie d'animaux de compagnie anxieux.
Les détecteurs fixes dominent toujours les salles de fluoroscopie à haut débit où la connectivité par fibre garantit une acquisition à 30 images/s, et les panneaux grande surface satisfont aux exigences d'imagerie des membres inférieurs et du rachis complet sans assemblage. Néanmoins, la classification de la radiographie mobile comme dispositif essentiel par l'Organisation mondiale de la santé et les acquisitions financées par des donateurs dans les économies émergentes font pencher le volume incremental vers les produits portables, érodant progressivement la part des équipements fixes.
Par application :
l'imagerie vétérinaire enregistre la hausse la plus rapideL'imagerie médicale a contribué à hauteur de 68,13 % des revenus en 2025, ancrée par 1,2 milliard de procédures annuelles. Cependant, l'imagerie vétérinaire mène la course avec un CAGR de 7,61 % alors que la possession mondiale d'animaux de compagnie augmente et que la pénétration des assurances atteint 25 % en Amérique du Nord. La mise à jour des règles de radioprotection oblige les cliniques à migrer du film, et les fournisseurs de panneaux plats proposent des générateurs compacts et des logiciels optimisés pour l'anatomie animale. Les cabinets dentaires migrent du film vers les capteurs intrabuccaux numériques à un CAGR de 5,9 %, motivés par les résultats instantanés et la réduction des déchets chimiques.
Le contrôle de sécurité représente 12 % de la demande actuelle, porté par le déploiement de la tomodensitométrie à double énergie, qui réduit les fausses alertes de 35 %. Le contrôle non destructif industriel ajoute un effet d'entraînement de 6,9 % en CAGR alors que les lignes de batteries pour véhicules électriques et les sites de fabrication additive aérospatiale nécessitent une inspection à 100 %. D'autres usages naissants, de l'inspection alimentaire à l'analyse de carottes géologiques, témoignent d'une adoption modeste mais résiliente à mesure que la qualité d'image s'améliore et que le prix des détecteurs baisse.
Par utilisateur final :
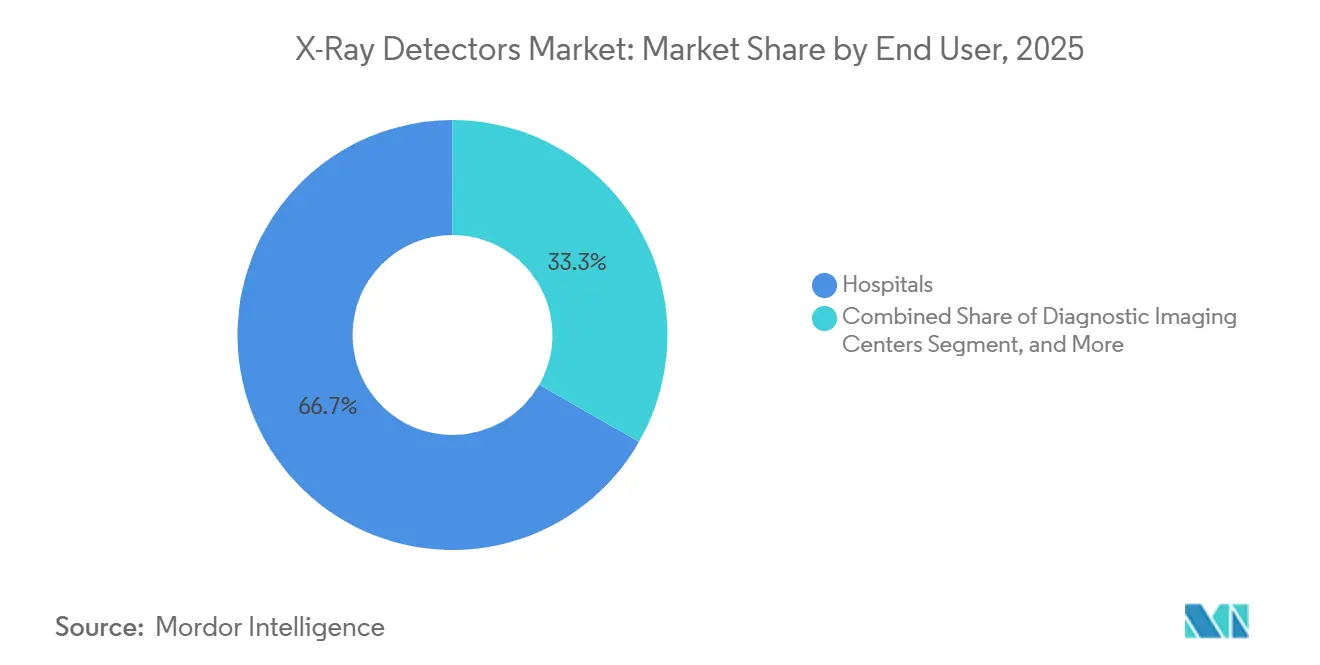
les centres ambulatoires surpassent les autresLes hôpitaux ont généré 66,73 % du chiffre d'affaires 2025, mais les centres d'imagerie diagnostique devraient les dépasser, progressant à un CAGR de 7,69 % alors que les payeurs redirigent les volumes vers des environnements moins coûteux. La taille du marché des détecteurs à rayons X pour les centres ambulatoires devrait gonfler de près de 0,7 milliard USD d'ici 2031, à mesure que les différentiels de remboursement s'élargissent. Les cliniques spécialisées, notamment les cabinets d'orthopédie et de chiropractie, investissent dans la radiographie en interne pour assurer un diagnostic lors de la même visite. Les installations industrielles soutiennent 11 % de la demande, portées par les inspections obligatoires dans l'assemblage de batteries et aérospatial. Les instituts de recherche détiennent une part faible mais stable grâce aux mises à niveau vers la comptage de photons pour les travaux sur synchrotron et les petits animaux.
Les cliniques vétérinaires ne représentent que 3 % des livraisons aujourd'hui, mais se développent à un CAGR de 8,1 %, portées par les dépenses de soins premium pour animaux de compagnie et les exigences des assureurs en matière de soumission numérique des études. Les autres niches, notamment les cabinets dentaires et les agences de sécurité, représentent ensemble 7 % et affichent une conversion constante depuis les films et les intensificateurs d'image.
Par taille de panneau :
les formats compacts gagnent en dynamismeLes détecteurs grande surface détenaient une part de 56,71 % en 2025, continuant à dominer les marchés de la radiographie générale et de la fluoroscopie. Cependant, les formats petite surface progressent à un CAGR de 6,96 %, alimentés par l'adoption dentaire, pédiatrique et vétérinaire. Les panneaux de taille moyenne, allant de 8 × 10 à 11 × 14 pouces, sont utilisés dans les salles de traumatologie, où les conceptions légères facilitent le positionnement des patients. La part de marché des détecteurs à rayons X pour les unités petite surface devrait augmenter à mesure que les capteurs intrabuccaux dépassent le film, offrant un diagnostic au fauteuil et éliminant le besoin d'élimination des produits chimiques.
Les fournisseurs proposent désormais des détecteurs de 17 × 34 pouces à exposition unique qui éliminent les artefacts d'assemblage dans l'imagerie de la scoliose, tandis que les avancées en technologie des batteries réduisent le poids des panneaux portables à moins de 2,5 kg. Les panneaux grande surface restent irremplaçables pour l'utilisation rachis complet et en interventionnel, mais le mix des revenus s'oriente régulièrement vers les tailles compactes et moyennes à mesure que les applications spécialisées se développent.
Analyse géographique
Marché des Détecteurs à Rayons X en Amérique du Nord
L'Amérique du Nord a conservé 38,92 % des revenus de 2025 et progressera à un CAGR de 6,1 % jusqu'en 2031. Le taux de pénétration de la radiographie numérique installée dépasse 85 %, de sorte que le remplacement, et non le premier achat, stimule les volumes. Le remboursement fédéral n'a augmenté que de 2,9 % en 2025, à la traîne de l'inflation des équipements et allongeant les cycles de mise à niveau. Les agences de sécurité génèrent une demande supplémentaire : la TSA a installé 300 unités CT aux points de contrôle en 2024 et vise 2 218 d'ici 2030. Les douanes et la protection des frontières déploieront 153 scanners à grande échelle d'ici 2028.
Marché des Détecteurs à Rayons X en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 7,41 %, portée par l'ambition de l'Inde de bâtir un secteur de dispositifs médicaux de 50 milliards USD et de réduire la dépendance aux importations à 60 % d'ici 2030. Les incitations liées à la production couvrent l'assemblage de panneaux plats, tandis que des usines nouvelles élargissent la capacité locale en substrats. Les 8 300 hôpitaux du Japon approchent de la conversion numérique complète dans le cadre des statuts révisés sur les dispositifs pharmaceutiques, et le partenariat de Konica Minolta avec les hôpitaux publics du Vietnam accélère la pénétration en milieu rural. Le cycle d'approbation de la NMPA en Chine protège les fournisseurs nationaux, permettant à iRay et à Vieworks d'exporter des panneaux à prix compétitifs dans toute l'Asie du Sud-Est.
Marché des Détecteurs à Rayons X en EMEA et en Amérique du Sud
L'Europe a contribué à hauteur de 26 % des ventes mondiales en 2025. Le financement de la loi européenne sur les semi-conducteurs à hauteur de 43 milliards EUR permet de construire des lignes de semi-conducteurs continentales, réduisant les délais de livraison de 16 semaines qui avaient perturbé les pénuries de 2022. Les systèmes de santé nationaux en Allemagne, au Royaume-Uni et en France s'orientent vers une réduction des doses aux patients et imposent la conformité au règlement européen sur les dispositifs médicaux (EU MDR). Le Moyen-Orient et l'Afrique ont représenté une part de 6 %, portée par la construction hospitalière en Arabie saoudite et aux Émirats arabes unis dans le cadre de Vision 2030. La part de 5 % de l'Amérique du Sud devrait croître à mesure que le Brésil équipe les cliniques de la région amazonienne d'unités portables et que l'Argentine vise un taux de pénétration numérique de 60 % d'ici 2028.

Paysage réglementaire
La commercialisation des détecteurs à rayons X est encadrée par des contrôles multirégionaux applicables aux dispositifs médicaux et aux produits émettant des rayonnements, les fabricants alignant généralement leurs soumissions sur les normes internationales référencées par les régulateurs. Aux États-Unis, la FDA propose une voie de conformité pour les dispositifs d'imagerie radiographique médicale utilisant les normes CEI, tandis que les exigences de performance pour les produits émettant des rayonnements ionisants sont traitées dans le cadre du 21 CFR Part 1020. Le règlement sur le système de gestion de la qualité de la FDA (QMSR) est entré en vigueur le 2 février 2026, mettant à jour les attentes CGMP et accordant une importance accrue à la documentation standardisée du système qualité à travers les portefeuilles de dispositifs.
La vérification de la sécurité et des performances s'appuie généralement sur la norme de base CEI 60601-1, complétée par des normes collatérales et particulières couvrant la radioprotection et les exigences spécifiques à chaque modalité (dont la CEI 60601-1-3 et la CEI 60601-2-54). Le contrôle qualité en déploiement clinique est renforcé par des cadres d'essai tels que la CEI 61223-3-8:2024 pour les essais de recette et de constance à travers la chaîne d'imagerie, avec des références plus récentes sur les conditions de rayonnement telles que l'EN CEI 61267:2026, qui appuient la caractérisation et la comparabilité des essais. Le Canada ajoute une supervision parallèle via la loi sur les dispositifs émettant des radiations (RED) pour les catégories d'équipements concernées, ce qui accroît la charge de documentation, d'étiquetage et d'alignement des essais pour les fournisseurs desservant l'Amérique du Nord.
Analyse de la chaîne de valeur
La chaîne de valeur débute par les matériaux en amont et les intrants semi-conducteurs, notamment les photoconducteurs (sélénium amorphe et CdTe), les scintillateurs (CsI), les substrats en verre, les backplanes TFT/CMOS, les ASIC, ainsi que le blindage et l'emballage. Elle se poursuit avec la fabrication de wafers et le traitement des panneaux ou des backplanes, le revêtement de scintillateur ou le dépôt à conversion directe, l'assemblage du module détecteur (boîtier plus batterie et sous-systèmes sans fil pour les appareils portables), la calibration et la caractérisation de la chaîne d'imagerie, et enfin l'intégration logicielle couvrant le micrologiciel, la réduction du bruit, la connectivité et les contrôles de cybersécurité.
La demande en aval se répartit entre les fabricants d'équipement d'origine (OEM) médicaux et les intégrateurs de systèmes fournissant les hôpitaux et centres d'imagerie, et les OEM industriels et de sécurité fournissant les installations de CND et d'inspection. Dans les deux cas, les services, la calibration et les pièces de rechange de cycle de vie prolongent les revenus au-delà des expéditions initiales. La dynamique de l'offre continue de favoriser les acteurs intégrés verticalement, capables de maîtriser les étapes critiques, de réduire le risque de délai et d'associer le matériel à un traitement propriétaire. iRay Group a mis en avant une chaîne de composants CT intégrée verticalement lors du RSNA 2025, illustrant comment un contrôle interne sur plusieurs nœuds de la chaîne peut réduire la dépendance aux fournisseurs marchands. La chaîne évolue également vers des architectures avancées à base de semi-conducteurs, GE HealthCare ayant obtenu l'autorisation FDA 510(k) (mars 2026) pour une offre de scanner CT à comptage de photons utilisant la technologie de détecteur au silicium, et Sony Semiconductor Solutions ayant annoncé le capteur CMOS à rayons X à conversion directe IMX711 (juin 2026) pour l'inspection à haute vitesse.
Paysage concurrentiel
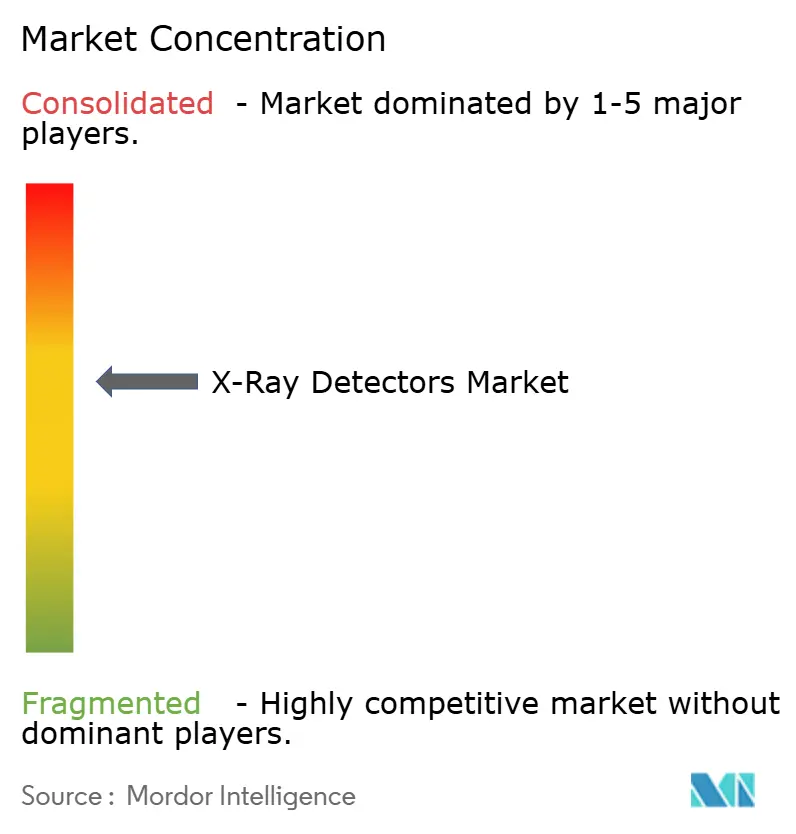
Le marché des détecteurs à rayons X présente une concentration modérée, les cinq premiers acteurs contrôlant environ 52 % des revenus en 2025. La propriété verticale de Varex Imaging, Canon, Siemens Healthineers, GE HealthCare et Fujifilm sur les scintillateurs, les photodiodes et les lignes d'assemblage confère un avantage de marge de 8 à 12 points de pourcentage par rapport aux assembleurs dépendant de composants tiers. Les challengers asiatiques, notamment iRay Technology, Vieworks, Rayence et DRTECH, exploitent l'arbitrage de main-d'œuvre et les subventions à l'exportation pour proposer des prix inférieurs de jusqu'à 20 % à ceux des acteurs établis sur les marchés en développement.
La technologie est le principal champ de bataille. Canon et Siemens investissent dans des architectures de comptage de photons permettant une imagerie spectrale intrinsèque. Agfa et Carestream affinent les panneaux en sélénium amorphe avec un pas de 150 µm pour la précision en mammographie. Des start-ups comme KA Imaging obtiennent des autorisations pour des détecteurs portables à double énergie produisant des vues à suppression osseuse à partir d'une seule exposition, réduisant la dose de 30 %.
La réglementation constitue un fossé durable. Le maintien d'approbations simultanées FDA, règlement européen sur les dispositifs médicaux et NMPA peut coûter entre 0,5 et 1,2 million USD par famille de détecteurs et s'étendre sur 24 mois, décourageant les nouveaux entrants. La surveillance en matière de cybersécurité dans le cadre des directives de pré-commercialisation de la FDA et du règlement européen sur la cyberrésilience renforce encore les barrières à la conformité, augmentant la valeur des plateformes certifiées.
Leaders du secteur des détecteurs à rayons X
-
Varex Imaging Corporation
-
Thales Group
-
Canon Inc.
-
iRay Technology Co. Ltd
-
Vieworks Co. Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Détecteurs à Rayons X
- Varex Imaging Corporation
- Thales Group
- Canon Inc.
- iRay Technology Co. Ltd
- Vieworks Co. Ltd
- Fujifilm Medical Systems
- Konica Minolta Inc.
- Agfa-Gevaert Group
- Teledyne DALSA Inc.
- PerkinElmer Inc.
- Analogic Corporation
- Siemens Healthineers
- GE HealthCare
- Carestream Health Inc.
- Hamamatsu Photonics K.K.
- Rayence Co. Ltd
- Vieworks Co., Ltd.
- Detection Technology Plc.
- DRTECH Corporation
- Comet Holding AG
- Samsung Medison
- Philips Healthcare

Opportunités de marché et perspectives d'avenir
Un axe de développement clair réside dans le chevauchement entre la localisation de la chaîne d'approvisionnement et les améliorations de performance dans la fabrication de détecteurs à panneau plat. Varex Imaging a inauguré une installation dans la zone AMTZ (Andhra Pradesh MedTech Zone) à Visakhapatnam (décembre 2025), intégrant une capacité de revêtement CsI domestique, tandis que Vieworks a achevé une expansion majeure de son site de Hwaseong (novembre 2025) pour accroître sa capacité de fabrication de détecteurs à panneau plat et de caméras industrielles. Ces initiatives élargissent les options d'approvisionnement régional pour les OEM et prestataires recherchant des délais plus courts et une résilience de multi-sourcing, en particulier dans les programmes d'achat en Asie-Pacifique qui privilégient l'adoption de la radiographie portable et numérique.
Une deuxième opportunité réside dans le passage des panneaux conventionnels à intégration d'énergie vers des architectures de détecteurs spectrales et de nouvelle génération, incluant le CT à comptage de photons et des systèmes de matériaux émergents visant à améliorer la sensibilité et l'efficacité de dose. Canon a lancé Ultimion, présenté comme le premier scanner CT à comptage de photons produit localement au Japon (avril 2026), et l'autorisation obtenue par GE HealthCare pour son détecteur CT à comptage de photons (mars 2026) indique une plateformisation plus large des types de détecteurs avancés au-delà du cadre de la recherche. Parallèlement, l'activité de recherche de 2026 décrit des feuilles de route de transposition pour les détecteurs à rayons X à base de pérovskite et de nouvelles architectures visant à réduire le courant d'obscurité et à améliorer la stabilité, alimentant un pipeline de futurs formats de panneaux pour l'imagerie à faible dose et les besoins de résolution supérieure, tant en inspection médicale qu'industrielle.
Recent Industry Developments in Marché des Détecteurs à Rayons X
- Avril 2026 : Canon a lancé Ultimion, présenté comme le premier scanner CT à comptage de photons produit localement au Japon, utilisant la technologie de détecteur à comptage de photons pour une imagerie spectrale haute résolution. Ce lancement souligne un investissement continu dans les plateformes de détecteurs spectraux pouvant différencier les offres de CT haut de gamme et élever les exigences de performance des détecteurs en amont.
- Novembre 2025 : Vieworks a achevé une expansion majeure de son site de fabrication de Hwaseong en Corée du Sud, doublant la capacité de production de détecteurs à rayons X numériques et de caméras industrielles haute résolution. Cette capacité supplémentaire renforce la sécurité d'approvisionnement pour les clients OEM dans les canaux médicaux et industriels et favorise une montée en puissance plus rapide des nouvelles générations de détecteurs.
- Mai 2024 : l'American College of Radiology a publié des recommandations 2024 incluant des contrôles de sensibilité mensuels pour les flux d'imagerie assistés par IA. Cela accroît le contrôle opérationnel sur les systèmes de détecteurs connectés et renforce la nécessité pour les fournisseurs de proposer des performances stables et testables à mesure que les fonctionnalités d'IA se rapprochent du détecteur et de la chaîne d'acquisition.


Marché des Détecteurs à Rayons X Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des détecteurs à rayons X couvre les revenus générés par les détecteurs utilisés pour capturer des images radiographiques dans les domaines médical, dentaire, de l'inspection industrielle, du contrôle de sécurité et vétérinaire. Les valeurs sont exprimées en USD et reflètent la demande de systèmes de détection vendus pour ces utilisations finales.
Exclusions du périmètre : nous excluons les générateurs de rayons X autonomes, les salles d'imagerie complètes et les logiciels d'imagerie plus larges, sauf s'ils sont intégrés et tarifés dans le cadre de l'offre de détecteurs.
Aperçu de la segmentation
- Par type
- Détecteurs à panneau plat
- Détecteurs à panneau plat à conversion indirecte
- Détecteurs à panneau plat à conversion directe
- Détecteurs de radiographie informatisée
- Détecteurs à dispositif à couplage de charge
- Détecteurs à balayage linéaire
- Autres types
- Détecteurs à panneau plat
- Par portabilité
- Détecteurs fixes
- Détecteurs portables
- Par application
- Imagerie médicale
- Imagerie dentaire
- Contrôle de sécurité
- Contrôle non destructif industriel
- Imagerie vétérinaire
- Autres applications
- Par utilisateur final
- Hôpitaux
- Centres d'imagerie diagnostique
- Cliniques spécialisées
- Installations industrielles
- Instituts de recherche
- Cliniques vétérinaires
- Par taille de panneau
- Détecteurs grande surface
- Détecteurs surface moyenne
- Détecteurs petite surface
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'élaboration de la cartographie de la demande en imagerie et inspection par rayons X, puis par son rattachement aux expéditions de détecteurs, aux cycles de remplacement et aux prix. Nous nous sommes appuyés sur des sources publiques telles que les bases de données de dispositifs de la FDA américaine, les références aux normes de la Commission électrotechnique internationale (CEI), les publications de l'Organisation mondiale de la santé sur l'accès à l'imagerie et les statistiques de santé de l'OCDE pour ancrer les signaux d'adoption.
Pour relier le marché aux schémas de dépenses réels, nous avons également examiné les statistiques douanières et commerciales relatives aux composants de détecteurs et d'imagerie concernés, des revues scientifiques à comité de lecture portant sur les matériaux et les performances des détecteurs, ainsi que des portails de marchés publics et d'appels d'offres pour les équipements de radiologie et de sécurité. Les rapports annuels des entreprises, les présentations aux investisseurs et les catalogues de produits ont été utilisés pour confirmer le positionnement des produits, les fourchettes de prix de vente moyens et la disponibilité régionale ; un abonnement payant couvrant les données financières des entreprises et un autre couvrant l'activité brevets ont été utilisés de manière sélective pour combler les lacunes dans les informations financières publiées et les tendances en matière d'innovation. Ces sources documentaires sont données à titre illustratif uniquement, et de nombreuses autres références ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les données primaires ont été recueillies par le biais d'entretiens avec des experts et d'enquêtes structurées auprès de fournisseurs de détecteurs, de partenaires de distribution et d'utilisateurs finaux à fort volume, afin de tester les hypothèses issues de la recherche documentaire dans des conditions pratiques. Ce marché étant mondial, les réponses ont été équilibrées entre l'APAC, l'EMEA et les Amériques, avec une attention particulière portée aux évolutions de prix, aux délais d'approvisionnement, à la fréquence de remplacement et à la répartition entre la demande fixe et portable.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 18 % | APAC : 43 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 31 % |
| Acteurs de plus petite taille : 18 % | Managers : 42 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante dans laquelle l'activité d'imagerie et d'inspection, la direction du parc installé et l'intensité des achats sont utilisés pour reconstituer les dépenses adressables en détecteurs par région. Ce résultat est ensuite recoupé avec des approximations ascendantes sélectives, telles que des prix de vente moyens échantillonnés multipliés par des volumes d'expédition estimés pour les principaux formats de détecteurs, complétées par des vérifications auprès des canaux de distribution pour ajuster les changements de mix.
Dans le modèle, quelques données pratiques portent l'essentiel du poids, notamment la répartition entre la demande de détecteurs à panneau plat et de radiographie calculée, le mix d'achats entre portables et fixes, les cycles de remplacement typiques dans les hôpitaux et les sites industriels, et l'écart de prix entre les petits et les grands formats de panneaux. Les signaux d'utilisation et d'adoption, tels que la croissance des procédures d'imagerie diagnostique et les programmes de renouvellement des équipements de contrôle de sécurité, sont utilisés pour maintenir des totaux réalistes lorsque les taux de croissance par segment sont appliqués. Lorsque des lacunes dans les informations publiées apparaissent pour des fournisseurs plus petits ou des applications de niche, nous interpolons en utilisant des points de prix proches et une part conservatrice du parc installé, puis nous validons que les volumes implicites ne contredisent pas les tendances de capacité et d'importation.
Les prévisions sont construites à l'aide d'une analyse de scénarios étayée par une liste restreinte de facteurs communs convenus lors des discussions primaires, et un lissage annuel est appliqué lorsque les prix ou les cycles de remplacement créent des pics temporaires. Le résultat est un ensemble de valeurs de marché en USD qui reste traçable à partir d'un nombre limité d'étapes reproductibles et d'indicateurs observables.
Validation des données et cycle de mise à jour
La validation est effectuée en triangulant les résultats du modèle avec des signaux indépendants, notamment la direction des procédures et des achats régionaux, les flux commerciaux pour les composants concernés et le volume implicite de remplacement des détecteurs. Si une estimation semble hors norme, les hypothèses sont revérifiées et des appels de suivi sont déclenchés pour reconfirmer les prix, le mix et le calendrier avant que les totaux ne soient finalisés.
Un processus de révision en plusieurs étapes est suivi, dans lequel un second analyste soumet les principaux facteurs à des tests de résistance, puis les chiffres finaux sont vérifiés pour la variance d'une année sur l'autre et la cohérence logique entre les régions et les utilisations finales. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs ont un impact sur les prix, l'offre ou la demande. Avant la livraison, une nouvelle vérification est effectuée afin que les dernières informations publiquement disponibles soient reflétées dans la version finale.
Taille du marché des détecteurs à rayons X selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les détecteurs à rayons X diffèrent souvent parce que le périmètre n'est pas toujours aligné, et la même année peut être mesurée en utilisant différents points de prix, hypothèses d'expédition et calendriers de change. Les différences proviennent également de la manière dont chaque éditeur traite les éléments groupés, les remplacements par rapport aux nouvelles installations, et la cadence de mise à jour des données sous-jacentes.
Certaines estimations s'appuient sur une vision au prix départ usine qui peut inclure des services connexes, et d'autres intègrent du matériel d'imagerie adjacent qui se situe en dehors de la nomenclature des détecteurs. L'écart dans le tableau s'explique principalement par ce qui est comptabilisé autour du détecteur, par la manière dont le mix de taille de panneau et de portabilité est tarifé, et par le fait que l'année de base est ancrée à des signaux de demande vérifiés tels que la croissance des procédures et les cycles d'achat, que Mordor Intelligence utilise pour maintenir le total 2026 lié aux revenus des seuls détecteurs avec des vérifications au niveau des applications.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,56 milliards USD (2026) | |
| Éditeur sectoriel A | 4,02 milliards USD (2026) | Utilise une construction de cas de base différente dans laquelle le calendrier d'adoption et de remplacement est traité de manière plus conservatrice, ce qui peut sous-estimer la demande à court terme dans les applications à renouvellement plus rapide comme les systèmes portables. |
| Éditeur mondial B | 5,76 milliards USD (2026) | Présente une vision des revenus de type prix départ usine qui peut inclure des services connexes et une capture de valeur plus large, ce qui pousse le total au-dessus d'un modèle de dépenses limité aux seuls détecteurs. |
Pris ensemble, la comparaison montre que le périmètre et la logique de tarification expliquent la majeure partie de l'écart, et non une seule hypothèse de croissance. En maintenant les données liées à des facteurs de demande observables, puis en validant les volumes et les prix implicites par rapport à plusieurs signaux, la taille finale du marché reste facile à auditer et cohérente à mettre à jour d'année en année.


Questions clés auxquelles le rapport répond
Quelle est la valeur mondiale actuelle du marché des détecteurs à rayons X ?
La taille du marché des détecteurs à rayons X devrait progresser de 2,86 milliards USD en 2025 et 3,02 milliards USD en 2026 pour atteindre 3,9 milliards USD d'ici 2031, enregistrant un CAGR de 5,27 % entre 2026 et 2031.
Quelle technologie de détecteur connaît la croissance la plus rapide ?
Les détecteurs à panneau plat à conversion directe devraient se développer à un CAGR de 7,49 % jusqu'en 2031, alors que les hôpitaux privilégient une imagerie à faible dose et à haute efficacité quantique de détection.
Pourquoi les détecteurs portables gagnent-ils du terrain dans les hôpitaux ?
Les panneaux sans fil ramènent le délai d'examen au chevet à moins de 10 minutes, réduisent les risques d'infection liés au transport des patients et s'alignent sur les directives de l'Organisation mondiale de la santé qui accordent la priorité à la radiographie mobile pour les soins essentiels.
Quelle région affichera la croissance la plus élevée ?
L'Asie-Pacifique devrait enregistrer un CAGR de 7,41 % jusqu'en 2031, portée par les programmes d'incitations liées à la production de l'Inde et l'élargissement des acquisitions d'équipements dans toute l'Asie du Sud-Est.
Quelle est la concentration de la concurrence entre les fournisseurs ?
Le marché est modérément concentré, les cinq premiers fournisseurs contrôlant environ 52 % des revenus, aboutissant à un score de concentration de 6.
Qu'est-ce qui pousse les cliniques vétérinaires à adopter la radiographie numérique ?
La hausse du nombre d'animaux de compagnie et la mise à jour des normes de radioprotection poussent les cliniques à remplacer les films par des détecteurs à panneau plat, entraînant un CAGR de 7,61 % pour la demande d'imagerie vétérinaire.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
