
Taille et part du marché des câbles à fibres optiques sous-marins
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.89 Milliards de dollars |
| Taille du Marché (2031) | 9.87 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.87 % |
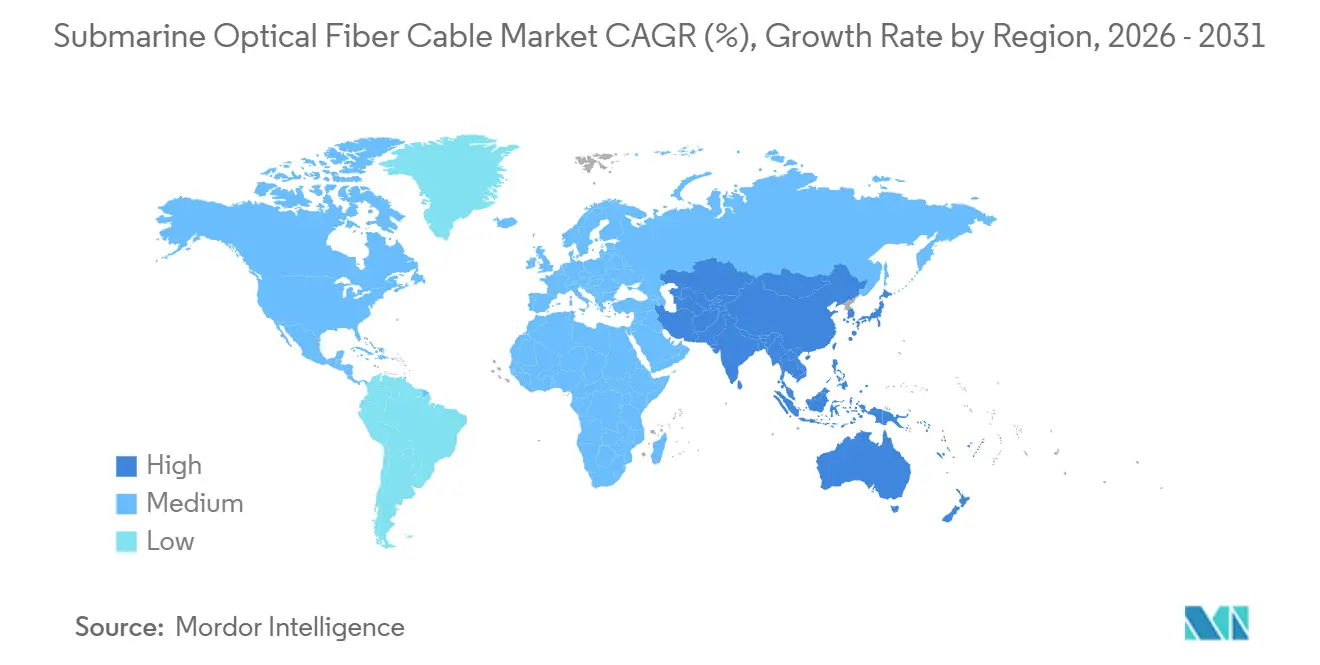
| Marché à la Croissance la Plus Rapide | Afrique |
| Plus Grand Marché | Asie-Pacifique |
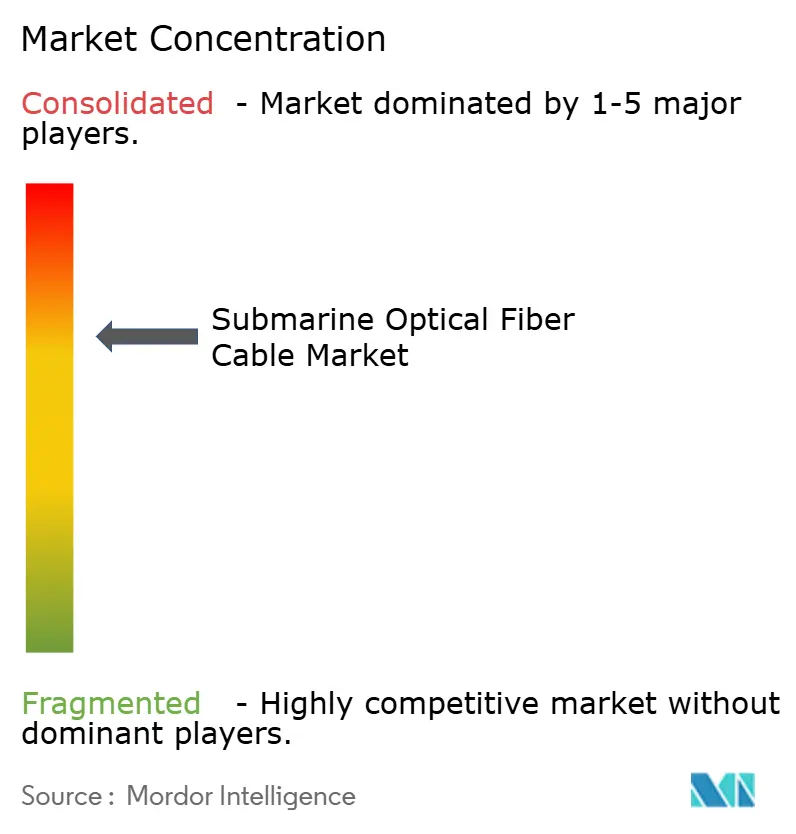
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des câbles à fibres optiques sous-marins par Mordor Intelligence
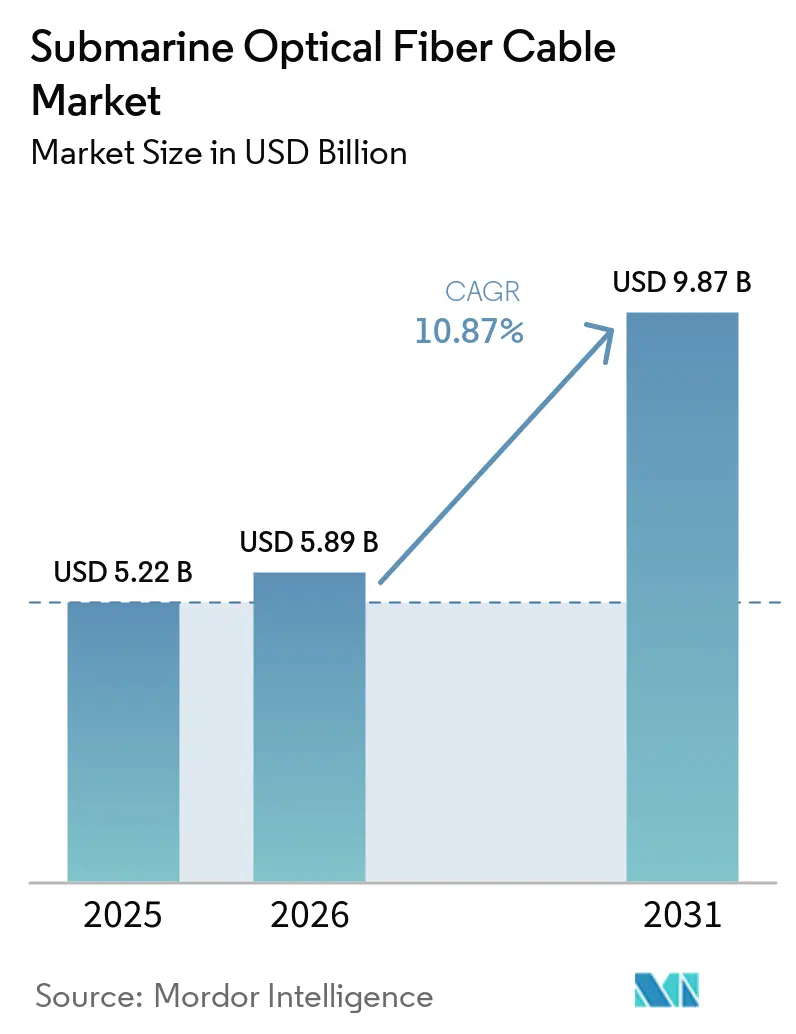
La taille du marché des câbles à fibres optiques sous-marins est projetée à 5,22 milliards USD en 2025, 5,89 milliards USD en 2026, et devrait atteindre 9,87 milliards USD d'ici 2031, avec un TCAC de 10,87 % de 2026 à 2031.
Un glissement vers des systèmes privés à haute capacité redéfinit le tissu de connectivité mondial, alors que les plateformes cloud hyperscale contournent les routes neutres encombrées, sécurisent des coûts de bande passante prévisibles et répondent aux exigences de latence des applications d'intelligence artificielle. Les opérateurs prolongent la durée de vie des câbles grâce à des mises à niveau 800 GbE qui quadruplent les débits par longueur d'onde tout en différant les rénovations perturbatrices. La demande de flottes de réparation à réponse rapide s'est intensifiée après une hausse des incidents de coupure de câbles, et les services maritimes auxiliaires se développent désormais plus vite que les ventes de matériel. L'innovation dans les fibres multicœurs et à multiplexage spatial (SDM) trace une feuille de route de capacité à long terme capable de prendre en charge les systèmes de 680 Tbit/s démontrés en 2025
Points clés du rapport
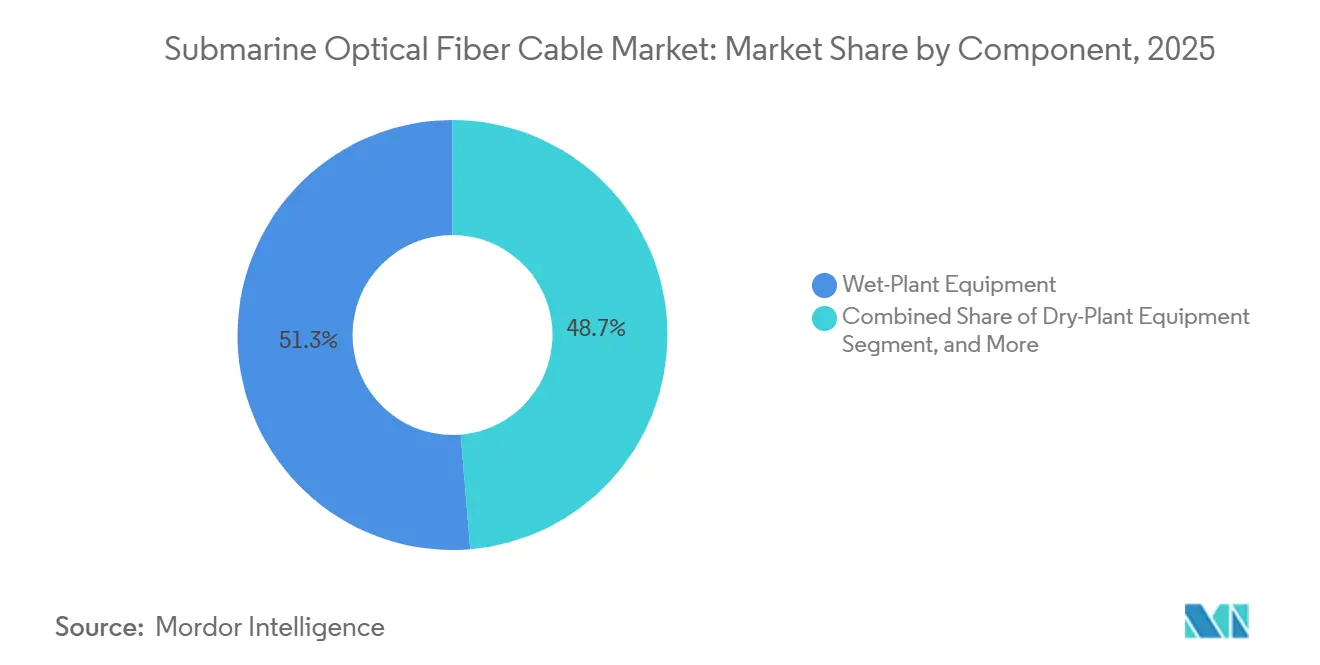
- Par composant, les équipements de la partie immergée ont représenté 51,32 % des revenus en 2025, tandis que les services auxiliaires et maritimes progressent à un TCAC de 11,69 % jusqu'en 2031.
- Par type de câble, la fibre monomode représentait 66,32 % de la part de marché des câbles à fibres optiques sous-marins en 2025, tandis que les architectures SDM/multicœurs devraient croître à un TCAC de 11,43 % jusqu'en 2031.
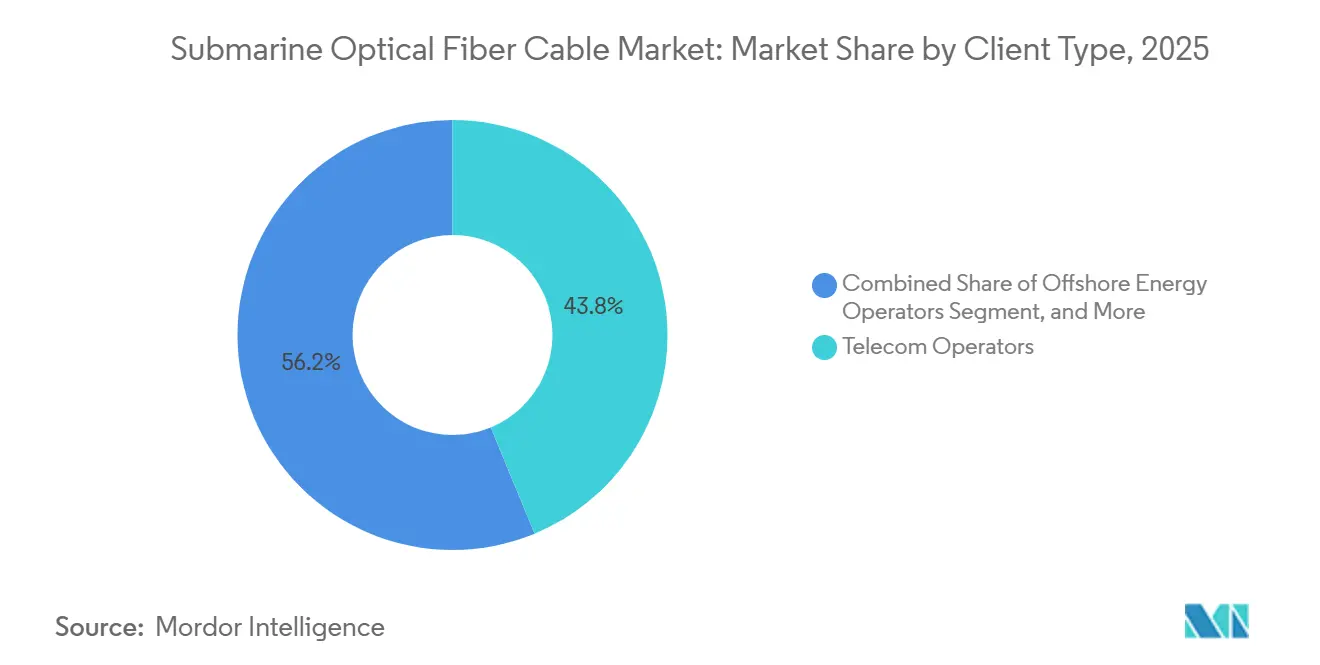
- Par type de client, les opérateurs de télécommunications représentaient 43,76 % des revenus en 2025, mais les fournisseurs de contenu et de cloud hyperscale constituent le segment à la croissance la plus rapide, avec un TCAC de 11,84 % jusqu'en 2031.
- Par conception de capacité, les systèmes de 16 à 60 Tbit/s représentaient 49,19 % de la part de marché des câbles à fibres optiques sous-marins en 2025, tandis que les systèmes d'une capacité supérieure à 60 Tbit/s devraient enregistrer la croissance la plus rapide, à un TCAC de 11,37 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a généré 33,21 % des revenus de 2025, tandis que l'Afrique devrait progresser à un TCAC de 11,83 % portée par de nouveaux câbles soutenus par des acteurs hyperscale.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement des acteurs hyperscale du cloud et des OTT dans les câbles privés | +2.8% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Cycle rapide de mise à niveau 400 GbE et 800 GbE chez les opérateurs | +2.3% | Moyen-Orient et Asie-Pacifique | Court terme (≤ 2 ans) |
| Pénétration croissante des smartphones et demande croissante de bande passante Internet | +1.9% | Asie-Pacifique, Afrique, Amérique du Sud | Long terme (≥ 4 ans) |
| Développement de la connectivité par fibre dans les régions émergentes | +1.6% | Afrique, Amérique du Sud, Asie du Sud-Est | Long terme (≥ 4 ans) |
| Orientation vers des routes transpolaires à faible latence | +1.2% | Corridors arctiques | Moyen terme (2 à 4 ans) |
| Parcs éoliens offshore adoptant des câbles hybrides puissance-données | +0.9% | Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissement des acteurs hyperscale du cloud et des OTT dans les câbles privés
Les plateformes de contenu commandent désormais la majorité des nouveaux systèmes transocéaniques. Les programmes 2Africa et Waterworth de Meta dépassent ensemble 90 000 km de longueur de route et garantissent une propriété de bout en bout, éliminant les négociations de location de bande passante.[1] Google a activé la liaison Dhivaru entre Singapour et les Maldives en 2025 pour assurer une réplication à faible latence pour l'entraînement des modèles d'IA. Amazon a obtenu des droits d'atterrissage en Irlande pour une route transatlantique de 100 Tbit/s prévue pour 2027. Ces mouvements canalisent des flux de capitaux de plusieurs milliards de dollars directement vers les fabricants de fibres, remodelant la dynamique du pouvoir des fournisseurs. Les groupes de télécommunications répondent en se repositionnant comme propriétaires en gros plutôt que comme propriétaires de bout en bout.
Cycle rapide de mise à niveau 400 GbE et 800 GbE chez les opérateurs
Les optiques cohérentes enfichables permettent aux opérateurs de quadrupler le débit par longueur d'onde sur les câbles existants. Omantel a prouvé la viabilité économique en 2025 en portant chaque canal à 800 Gbps avec le WaveLogic 6 de Ciena et en différant un projet de remplacement complet de 200 millions USD d'au moins cinq ans.[2] Altibox a déjà validé des essais à 1,6 Tbit/s par longueur d'onde unique, laissant entrevoir une adoption commerciale avant 2028. L'adoption de la fibre à faible atténuation ITU-T G.654.E dans 60 % des appels d'offres de 2025 allonge encore les portées, réduisant le nombre d'amplificateurs et les budgets de puissance d'exploitation.
Pénétration croissante des smartphones et demande croissante de bande passante Internet
L'utilisation mensuelle des données mobiles en Asie-Pacifique a atteint 120 exaoctets en 2025, portée par les déploiements 5G en Inde et en Indonésie, faisant passer la consommation moyenne par utilisateur au-dessus de 20 Go.[3] La diffusion vidéo en continu et le jeu en nuage dominent le trafic et s'appuient sur la fibre sous-marine pour 99 % de la bande passante intercontinentale. De nouveaux actifs, tels que SEA-ME-WE-6, ont ajouté 126 Tbit/s vers l'Inde en 2025, et même avec une utilisation équilibrée, le réseau atteint encore des pics à 70 %. Le passage du texte à la vidéo signifie que la demande croît désormais plus vite que le nombre d'abonnés, nécessitant une augmentation continue de la capacité même sur les marchés de smartphones saturés.
Développement de la connectivité par fibre dans les régions émergentes
Les gouvernements africains et sud-américains unissent leurs forces pour cofinancer des projets sous-marins, dans le but de contourner les coûts élevés des liaisons de retour par satellite. En 2024, le câble Equiano du Nigeria a fait ses débuts, apportant une capacité considérable de 144 Tbit/s et réduisant les prix de gros de 40 % en seulement six mois. Pendant ce temps, la route Seabras-2 du Brésil a non seulement réduit la latence vers l'Europe, mais a également stimulé la création de nouveaux nœuds de distribution de contenu. Alors que les prêteurs multilatéraux interviennent pour combler les lacunes de financement, notamment lorsque les rendements commerciaux s'étendent au-delà de 7 ans, les gains de PIB issus des exportations de services numériques compensent largement ces coûts.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de maintenance et de réparation des navires | −1.4% | Mondial, routes isolées | Court terme (≤ 2 ans) |
| Investissement croissant dans les constellations de satellites en orbite basse (LEO) | −1.1% | Amérique du Nord rurale, Afrique, nations insulaires | Moyen terme (2 à 4 ans) |
| Retards géopolitiques dans les permis d'atterrissage des câbles | −0.8% | Mer de Chine méridionale, mer Rouge, mer Baltique | Court terme (≤ 2 ans) |
| Vol et vandalisme de fibres optiques en eaux peu profondes | −0.5% | Méditerranée, détroit de Malacca, Afrique de l'Ouest | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de maintenance et de réparation des navires
Les réparations en eaux profondes coûtent généralement entre 1 et 3 millions USD. Ce coût est influencé par les tarifs journaliers d'affrètement des navires, qui oscillent entre 0,1 et 0,3 million USD, et par la nature imprévisible des fenêtres météorologiques pouvant s'étendre sur plusieurs semaines. Avec seulement 60 navires de réparation dédiés disponibles dans le monde, le secteur fait face à des goulots d'étranglement significatifs, notamment lorsque plusieurs navires rencontrent des pannes simultanément. En 2025, les assureurs ont répondu à ces défis en augmentant les primes jusqu'à 30 % pour les corridors jugés à haut risque. Face à ces coûts croissants et aux risques d'immobilisation, les opérateurs ont commencé à réserver des contrats de veille à l'avance. Bien que cette stratégie ajoute 5 à 8 % supplémentaires à leurs budgets de projet, elle atténue considérablement le risque d'immobilisations prolongées.
Investissement croissant dans les constellations de satellites en orbite basse (LEO)
Le Starlink de SpaceX dépassait 7 000 satellites en 2025 et offre une latence de 25 à 50 ms, réduisant l'écart de performance avec certaines liaisons sous-marines.[4] Les consommateurs ruraux, confrontés aux coûts élevés de la liaison de retour par fibre, se tournent de plus en plus vers le haut débit par satellite, même si chaque satellite ne gère que quelques dizaines de gigabits. En réponse, les opérateurs sous-marins, ressentant la pression des prix dans ces zones moins peuplées, réorientent leur stratégie. Ils mettent désormais l'accent sur les accords de niveau de service (SLA) de qualité entreprise — une caractéristique que les satellites n'offrent pas encore pleinement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les services maritimes gagnent des parts à mesure que les besoins de protection augmententLa taille du marché des câbles à fibres optiques sous-marins pour les équipements de la partie immergée s'élevait à 2,67 milliards USD en 2025, soit 51,32 % du chiffre d'affaires global, les répéteurs et les unités de dérivation restant le poste de coût le plus important. Pourtant, les services auxiliaires et maritimes croissent à un rythme annuel de 11,69 % car les opérateurs dans les corridors sujets aux conflits souscrivent une couverture de réparation permanente et des audits de routes sous-marines. Ce glissement vers les services augmente les revenus récurrents et amortit les fournisseurs contre l'irrégularité des contrats matériels clés en main.
Les équipements de la partie émergée, à savoir les terminaux de ligne optique et les plateformes de surveillance, font face à une banalisation alors que les hyperscalers exigent des architectures ouvertes qui dissocient l'électronique de transport des fournisseurs d'équipements immergés. Des niches plus petites, notamment les unités de détection acoustique distribuée qui réutilisent la fibre elle-même comme capteur de vibrations, ont émergé après que le déploiement de National Grid en 2024 a prouvé une réduction de 15 % des temps d'arrêt des turbines pour les projets éoliens offshore. Pour l'ensemble des composants, les fournisseurs se diversifient dans les câbles hybrides puissance-données pour exploiter un marché adressable adjacent de 500 millions USD d'ici 2030.

Par type de câble :
les architectures SDM et multicœurs approchent de la maturité commercialeLes conceptions monomodes représentaient 66,32 % des revenus de 2025, mais les fibres multicœurs et SDM ont affiché la croissance la plus élevée à 11,43 % après que la démonstration à 22 cœurs de NEC a atteint 680 Tbit/s sur une seule paire de fibres. Les premiers déploiements restent à l'intérieur des campus de centres de données, mais la baisse des coûts d'épissage en dessous de 10 000 USD par jonction, attendue d'ici 2027, permettra l'adoption sur les longues distances. La spécification à faible atténuation ITU-T G.654.E sous-tend la plupart des nouveaux documents d'appel d'offres, permettant un espacement des amplificateurs de 400 km et réduisant le nombre de répéteurs de 40 % par rapport au G.652.D hérité.
La fibre multimode persiste pour les courtes liaisons de plateformes offshore de moins de 10 km, mais continue de céder des parts à mesure que les prix de la fibre monomode baissent. Les fournisseurs orientent leur R&D vers des variantes à cœur creux qui promettent une propagation à latence inférieure et pourraient compléter le SDM dans la prochaine décennie si les rendements de fabrication se stabilisent.
Par type de client :
les hyperscalers remodèlent les schémas de demandeLes opérateurs de télécommunications représentaient encore 43,76 % des dépenses de 2025, mais leur part s'érodera à mesure que Meta, Google, Amazon et Microsoft adopteront des modèles de propriété de bout en bout qui contournent les marchés de bande passante en gros. Les fournisseurs de contenu et de cloud ont enregistré un TCAC de 11,84 % et sponsorisent déjà plus de la moitié des projets transpacifiques annoncés. Les réseaux de recherche gouvernementaux maintiennent des volumes stables mais modestes, comme en témoigne la voie Polar Connect de NORDUnet, qui a fourni 10 Tbit/s pour la science arctique en 2025.
Les producteurs d'énergie offshore demandent de plus en plus des SLA personnalisés intégrant la télémétrie des câbles d'alimentation. Equinor a déployé une liaison de 100 Gbps vers sa plateforme Johan Sverdrup en 2024, confirmant que l'analyse en temps réel des réservoirs réduit l'exposition du personnel et améliore le temps de fonctionnement. Les fournisseurs commercialisent désormais des kits modulaires adaptés à la fois aux méga-projets hyperscale et aux déploiements industriels sur mesure.
Par conception de capacité :
les capacités ultra-élevées deviennent la normePlus de la moitié des nouveaux appels d'offres en 2025 exigeaient des systèmes ≥ 60 Tbit/s pour anticiper la vidéo 8K, la collaboration en réalité étendue et la réplication de clusters d'IA. La taille du marché des câbles à fibres optiques sous-marins pour la classe > 60 Tbit/s devrait progresser à un TCAC de 11,37 %, tandis que les propositions < 16 Tbit/s ont pratiquement disparu des appels d'offres mondiaux. Les progrès des optiques cohérentes enfichables permettent aux concepteurs d'atteindre 60 Tbit/s avec seulement 12 paires de fibres fonctionnant à des longueurs d'onde de 800 Gb/s, réduisant le diamètre et facilitant la congestion des emprises.
Étant donné que l'ajout incrémental de paires de fibres lors de la pose initiale ne coûte que 10 à 15 % du capex total, les directeurs financiers privilégient désormais une capacité initiale maximale pour éviter des cycles de permis pluriannuels lors d'expansions en milieu de vie. Cette pratique augmente l'intensité capitalistique initiale mais prolonge la durée de vie économique à 20-25 ans, alignant l'amortissement sur les trajectoires de revenus.
Analyse géographique
Marché des câbles à fibres optiques sous-marins en Amérique du Nord, en Asie-Pacifique et en Océanie
L'Asie-Pacifique a dominé le marché des câbles à fibres optiques sous-marins avec 33,21 % des revenus en 2025, portée par l'atterrissage du SEA-ME-WE-6 à Mumbai et par la route JUNO du Japon d'une valeur de 300 millions USD, qui sécurise les liaisons de reprise après sinistre pour les entreprises de Tokyo. Les fabricants chinois restent actifs mais font face à des vents contraires politiques en Australie et aux États-Unis, réacheminant le trafic via Singapour et Hong Kong pour se conformer aux exigences de contrôle liées à la sécurité nationale.
Marché des câbles à fibres optiques sous-marins en Afrique
L'Afrique affiche la croissance la plus rapide avec un CAGR de 11,83 % jusqu'en 2031. Le système 2Africa de Meta couvre désormais l'ensemble du continent avec une capacité de 180 Tbit/s répartie sur 33 points d'atterrissage, faisant chuter les prix de gros du Mbps à deux chiffres au Nigeria, au Kenya et en Afrique du Sud. La baisse des tarifs stimule la construction locale de centres de données et le déploiement de points d'accès cloud qui étaient impossibles sous les plafonds térabit assurés par satellite.
Marché des câbles à fibres optiques sous-marins dans les Amériques, en Europe, en Asie-Pacifique et au Moyen-Orient
L'Amérique du Nord connaît une demande de remplacement soutenue à mesure que les câbles du début des années 2000 arrivent en fin de vie et sont mis à niveau vers des longueurs d'onde 800 GbE. Le cycle d'obtention des permis en Europe s'est allongé après que le Brexit a scindé les régimes de licences pour les atterrissages transmanche, tandis que les examens environnementaux stricts de l'UE ajoutent 12 à 18 mois aux routes méditerranéennes. L'Amérique du Sud se diversifie en s'éloignant de son point d'étranglement de Miami grâce à des liaisons Brésil-Portugal telles que Seabras-2, créant des corridors alternatifs qui réduisent le risque de défaillance en point unique. Le trafic au Moyen-Orient reste majoritairement de transit ; les opérateurs déploient désormais des boucles de protection en mer Rouge pour se prémunir contre les perturbations, et les assureurs appliquent des primes plus élevées sur les passages par Suez. Les routes transpolaires émergentes promettent des réductions de latence de 30 % entre l'Asie et l'Europe une fois que la liaison de 14 000 km de Far North Fiber sera activée fin 2026.
Paysage réglementaire
La réglementation applicable aux systèmes de câbles à fibre optique sous-marins se durcit en matière de sécurité nationale, de visibilité de la chaîne d'approvisionnement et de résilience opérationnelle, les exigences de licence et de conformité continue s'étendant de plus en plus au-delà des autorisations initiales d'atterrage. Aux États-Unis, la FCC a fait avancer en 2025 une révision et une mise à jour des règles et procédures de licence d'atterrage des câbles sous-marins, et a depuis mis l'accent sur des conditions courantes couvrant les attentes en matière de gestion des risques physiques et cybersécurité, ainsi que les obligations de reporting des opérateurs. Cela a accru la charge de conformité pour les propriétaires de câbles, les opérateurs de stations d'atterrage et les parties prenantes SLTE.
À l'échelle internationale, la coordination évolue vers des pratiques communes qui raccourcissent les délais de réparation et de restauration tout en protégeant les routes. L'UIT a réuni le Sommet de résilience des câbles sous-marins de Porto en février 2026 pour promouvoir la coopération sur les processus d'autorisation, de maintenance et de réparation. Des organismes sectoriels tels que l'International Cable Protection Committee (ICPC) continuent également de standardiser les pratiques d'étude et de protection des routes en fond marin, qui influencent la conception des projets et la gestion des risques côtiers (ancrage, pêche et interférences en eaux peu profondes).
Analyse de la chaîne de valeur
La chaîne de valeur couvre la fibre optique et les matériaux spécialisés, la fabrication des câbles, l'intégration des systèmes d'installation immergée (répéteurs, unités de branchement et conception de systèmes sous-marins), l'installation en mer, ainsi que les équipements d'installation à sec/SLTE et d'alimentation électrique au niveau des stations d'atterrage. L'intégration système et la livraison clé en main restent concentrées auprès d'un nombre limité de fournisseurs, les acteurs établis assurant une intégration de bout en bout de l'installation immergée ainsi que la gestion de projet associée pour les constructions longue distance. Les spécialistes de composants en optique cohérente et systèmes de ligne ouverte influencent de plus en plus les choix d'installation à sec, à mesure que les acheteurs dissocient l'électronique de l'installation immergée.
Les opérations maritimes constituent un goulot d'étranglement critique, façonné par la flotte mondiale limitée de navires spécialisés de pose et de réparation de câbles. Les opérateurs ont également commencé à réserver à l'avance une couverture de réparation en réserve après une hausse des taux d'incidents et des coûts d'assurance. En conséquence, les acheteurs, y compris les hyperscalers et les consortiums régionaux, réservent des créneaux de fabrication et des navires plus tôt dans le cycle de planification, structurant les achats autour d'articles à long délai de livraison. Cela renforce également le rôle des prestataires de services auxiliaires et maritimes dans la surveillance, les études de route et la préparation à une réparation rapide.
Paysage concurrentiel
Trois fournisseurs, Alcatel Submarine Networks, SubCom et HMN Technologies, contrôlent environ 60 % de la capacité de fabrication mondiale, rendant le secteur modérément concentré. L'amplification Blue-Raman d'Alcatel allonge l'espacement des répéteurs à 500 km et réduit les dépenses matérielles de 15 % sur les très longues distances. SubCom se concentre sur les navires capables d'opérer en Arctique et a remporté le contrat Arctic Way de 500 millions USD reliant la Norvège à l'Alaska en 2027. HMN dessert les corridors financés par la Chine en mer de Chine méridionale et dans l'océan Indien, mais reste contraint par les refus de permis d'atterrissage dans plusieurs marchés occidentaux.
Des challengers régionaux, notamment S.B. Submarine Systems au Bangladesh et PT Communication Cable Systems Indonesia, remportent des travaux d'installation localisés grâce à des flottes sous pavillon national et des délais d'obtention de licences rapides. Global Marine Group et Orange Marine pivotent des projets de pose épisodiques vers des abonnements de surveillance récurrents utilisant des analyses d'apprentissage automatique qui prédisent la fatigue de la gaine et les menaces de traînée d'ancre. Des spécialistes de composants tels que Ciena et Infinera bénéficient de la tendance aux systèmes de ligne ouverts qui découplent l'électronique des consortiums d'équipements immergés, permettant aux opérateurs de renouveler les émetteurs-récepteurs sans toucher aux actifs sous-marins.
Les dépôts de brevets montrent une dynamique dans les fibres à cœur creux et multicœurs, suggérant que la science des matériaux plutôt que le traitement numérique du signal permettra le prochain saut de capacité d'un ordre de grandeur. Les régulateurs relevant du Comité international de protection des câbles (ICPC) ont standardisé les relevés de routes sous-marines, comprimant la différenciation sur l'ingénierie de projet et intensifiant la concurrence par les prix sur les segments banalisés.
Leaders du secteur des câbles à fibres optiques sous-marins
-
Alcatel Submarine Networks Ltd
-
Global Marine Group
-
HMN Technologies Co., Ltd.
-
IT International Telecom Inc.
-
SubCom, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des câbles à fibres optiques sous-marins Entreprises couvertes dans ce rapport
- Alcatel Submarine Networks Ltd.
- HMN Technologies Co., Ltd.
- Nexans S.A.
- SubCom, LLC
- Fujitsu Ltd.
- Global Marine Group Ltd.
- IT International Telecom Inc.
- Orange Marine SAS
- Sumitomo Electric Industries Ltd.
- LS Cable and System Ltd.
- Jiangsu Hengtong Marine Cable Systems Co., Ltd.
- S.B. Submarine Systems Co., Ltd.
- PT Communication Cable Systems Indonesia Tbk
- NTT Communications Corporation
- Verizon Communications Inc.
- Telstra Group Limited
- China Unicom Global Limited
- Telekom Malaysia Berhad
- Oman Telecommunications Company S.A.O.G. (Omantel)
- Meta Platforms, Inc.
- Amazon.com, Inc.
- Google LLC
Opportunités de marché et perspectives d'avenir
Des espaces s'ouvrent à mesure que de nouveaux systèmes privés et de consortiums sont financés pour contourner les hubs congestionnés et construire des corridors plus directs entre les centres de demande de l'IA et du cloud. En 2026, des initiatives nommées ont reflété cette évolution : Datawave Networks a conclu un accord d'investissement et de financement contraignant avec des filiales de Cerberus Capital Management pour faire avancer le système de câble sous-marin Singapour-Inde-Golfe (SING). Parallèlement, un consortium mené par Microsoft, Lightstorm, Singtel et Tata Communications a annoncé le câble I-2SEA de 3 600 km reliant l'Inde, la Malaisie et Singapour, NEC étant désigné comme fournisseur principal du système. Ensemble, ces projets soutiennent la demande pour des conceptions à nombre élevé de paires de fibres et pour une capacité de chaîne d'approvisionnement capable de livrer des constructions clé en main dans un contexte de délais de livraison plus longs.
La technologie et les opérations créent également une marge à court terme pour la commercialisation autour de la densité de capacité et de l'extension du cycle de vie. En mars 2026, NTT a annoncé un système de câble sous-marin multicœur à 192 cœurs, ouvrant une voie vers un débit plus élevé par empreinte de câble. Les opérateurs prolongent déjà la durée de vie des actifs via des mises à niveau 800 GbE qui reportent des dépenses d'investissement majeures de remplacement, notamment l'utilisation par Omantel de Ciena WaveLogic 6. Dans le même temps, la hausse des taux d'incidents, le coût croissant et la rareté des navires de réparation, ainsi que la hausse des primes d'assurance augmentent la demande de surveillance, d'audit de route et d'accords de réparation en réserve. Cela soutient la croissance des services auxiliaires et maritimes en tant que couche récurrente autour de la base installée.
Développements industriels récents dans Marché des câbles à fibres optiques sous-marins
- Juillet 2026 : Un consortium comprenant Microsoft, Lightstorm, Singtel et Tata Communications a annoncé le système de câble sous-marin I-2SEA de 3 600 km reliant l'Inde, la Malaisie et Singapour, NEC étant désigné comme fournisseur principal du système. Le projet vise un corridor supplémentaire à haute capacité pour le trafic cloud et IA entre l'Asie du Sud et l'Asie du Sud-Est, renforçant la demande d'équipements neufs d'installation immergée et l'approvisionnement anticipé en ressources d'installation.
- Mars 2026 : Alcatel Submarine Networks a annoncé un plan d'investissement d'environ 100 millions d'euros sur la période 2026-2028 pour moderniser ses installations de production industrielle à Calais (France) et Greenwich (Royaume-Uni). Ce programme d'investissement renforce la capacité de fabrication pour des systèmes à plus fort volume et plus complexes, ce qui est significatif alors que les acheteurs sécurisent des créneaux de production plus tôt face à l'allongement des délais.
- Décembre 2025 : Keppel Infrastructure Fund et un co-investisseur ont finalisé l'acquisition de 100 % de Global Marine Group. Ce changement de propriété consolide les services maritimes et les capacités de cycle de vie des câbles au sein d'une plateforme d'infrastructure numérique plus large, soutenant l'échelle des activités d'installation, de surveillance et de réparation alors que les opérateurs augmentent leurs dépenses en résilience et en couverture de réserve.
Marché des câbles à fibres optiques sous-marins Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus liés à la fourniture et au déploiement de systèmes de câbles à fibres optiques sous-marins acheminant des données par des routes sous-marines. Il inclut la partie immergée, la partie terrestre et les services maritimes d'appui directement nécessaires à la mise en service de la liaison.
Exclusions du périmètre : il exclut les réseaux de fibres purement terrestres, la connectivité par satellite et les opérations de réseau à terre de routine qui ne nécessitent pas de système de câble sous-marin.
Présentation de la segmentation
-
Par composant
- Équipements de la partie immergée
- Équipements de la partie émergée
- Services auxiliaires et maritimes
- Autres composants
-
Par type de câble
- Fibre monomode
- Fibre multimode
- Fibre SDM / multicœurs
-
Par type de client
- Opérateurs de télécommunications
- Fournisseurs de contenu et de cloud hyperscale
- Réseaux gouvernementaux et de recherche
- Opérateurs d'énergie offshore
- Autres types de clients
-
Par conception de capacité
- Systèmes inférieurs ou égaux à 16 Tbps
- Systèmes de 16 à 60 Tbps
- Systèmes supérieurs à 60 Tbps
-
Par géographie
-
Amérique du Nord
- États-Unis
- Canada
-
Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
-
Europe
- Allemagne
- France
- Royaume-Uni
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Reste de l'Asie-Pacifique
-
Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
-
Afrique
- Afrique du Sud
- Égypte
- Nigeria
- Reste de l'Afrique
-
Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les travaux documentaires ont débuté par la construction du contexte de projet et de demande à partir de sources publiques telles que les statistiques de l'UIT, les indicateurs numériques de la Banque mondiale et de l'OCDE, les publications des régulateurs nationaux des télécommunications et les informations sur les stations d'atterrissage de câbles publiées par les autorités portuaires ou de communications. Nous avons également examiné les portails de marchés publics et les programmes gouvernementaux de connectivité afin de comprendre quelles routes étaient prioritaires et quels calendriers semblaient réalistes.
Pour traduire l'activité en un modèle de valeur, nous nous sommes appuyés sur les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse traitant des contrats sous-marins, des carnets de commandes et des ajouts de capacité. En parallèle, nous avons utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets et des contrôles d'importation et d'exportation au niveau des expéditions, lorsque disponibles, pour les câbles et les composants associés. Ces sources documentaires ne sont pas exhaustives, et de nombreuses autres références ont été utilisées pour la collecte, la validation et la clarification des données au cours de l'étude.
Entretiens primaires et enquêtes
Les discussions primaires ont été utilisées pour confirmer ce qui est comptabilisé comme un système sous-marin complet et pour vérifier la cohérence de la logique de tarification entre les types de câbles, les répéteurs et les périmètres d'installation. Nous avons échangé avec un ensemble de fournisseurs de systèmes, de parties prenantes des services maritimes, d'opérateurs de réseaux et de responsables des achats et de l'ingénierie dans les principales régions de construction, afin que les données d'entrée du modèle puissent être ajustées pour correspondre aux réalités du terrain.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 14 % | APAC : 48 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 31 % |
| Acteurs de plus petite taille : 14 % | Managers : 44 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
La taille du marché est construite principalement selon une approche descendante dans laquelle la demande mondiale en bande passante sous-marine, les annonces de nouvelles routes et les calendriers de mise en service des systèmes de câbles sont utilisés pour reconstituer le volume annuel de dépenses. Les totaux sont ensuite recoupés par des approximations ascendantes sélectives, telles que des valeurs de projets échantillonnées à partir d'attributions publiques, des plages de longueurs de systèmes typiques et des prix de vente moyens indicatifs pour la partie immergée et la partie terrestre, puis ajustés lorsque les deux approches divergent.
Les données suivies dans le modèle comprennent les systèmes de câbles annoncés et en cours de construction par route, la longueur estimée des routes et les répéteurs nécessaires, les bandes de capacité de conception (par exemple, inférieure ou égale à 16 Tbps, de 16 à 60 Tbps et supérieure à 60 Tbps), les indicateurs de croissance de la demande tels que la bande passante internationale et le trafic cloud, ainsi que la disponibilité des navires d'installation maritime susceptibles de décaler les délais de livraison. Lorsque des lacunes de données existent pour des attributions privées ou des valeurs de contrats non divulguées, nous utilisons des fourchettes délimitées fondées sur des profils de routes similaires et les validons grâce aux retours des entretiens.
Pour les prévisions, une analyse de scénarios est utilisée car les décalages de calendrier sont fréquents dans les projets sous-marins et peuvent déplacer les revenus d'une année à l'autre. Les hypothèses relatives aux nouvelles constructions et aux mises à niveau ont été soumises à des tests de résistance à partir des avis d'experts sur les délais d'obtention des permis, les contraintes d'approvisionnement pour les composants clés et les cycles de renouvellement attendus pour les systèmes plus anciens.
Cycle de validation des données et de mise à jour
Les résultats du modèle sont validés à l'aide de plusieurs contrôles, notamment en comparant les dépenses implicites par kilomètre avec des références de projets connus, en examinant les ajouts de capacité par rapport aux indicateurs de trafic et en vérifiant si la répartition régionale correspond aux pipelines de construction observés. Tout écart important déclenche une vérification de la chronologie des routes, des limites du périmètre et des hypothèses de conversion de devises, suivie d'un second cycle de confirmation avec des répondants sélectionnés.
Avant la publication, le travail fait l'objet d'examens analytiques par étapes portant sur les valeurs aberrantes, les variations d'une année sur l'autre et la cohérence entre les facteurs et les résultats. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des annulations majeures de projets, de nouveaux engagements importants sur des routes ou des perturbations de la chaîne d'approvisionnement. Juste avant la livraison, une dernière révision est effectuée afin que les clients disposent de la vue la plus actuelle, traçable jusqu'à des données d'entrée claires.
Taille du marché des câbles à fibres optiques sous-marins de Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de marché publiés pour les câbles à fibres optiques sous-marins peuvent sembler très éloignés les uns des autres, car le périmètre de ce qui est comptabilisé n'est pas toujours identique, et l'année de reconnaissance des projets peut également varier. Nous observons le plus souvent des écarts lorsque les études mélangent des périmètres adjacents, utilisent des hypothèses différentes pour le calendrier des projets ou appliquent une courbe de prix non ancrée à des signaux de transactions observables.
Les pipelines de systèmes de câbles annoncés, les calendriers de mise en service et les valeurs d'attribution publiquement divulguées constituent les éléments de vérification qui maintiennent l'estimation 2026 de Mordor Intelligence liée au périmètre des systèmes livrés plutôt qu'aux dépenses d'infrastructure réseau plus larges. Les différences proviennent également du fait que les services maritimes sont entièrement inclus ou non, de la manière dont les mises à niveau par rapport aux nouvelles constructions sont traitées, et du fait que les taux de change sont fixés à un taux annuel moyen ou à une conversion à un instant donné, ce qui peut faire varier le total en USD.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,89 milliards USD (2026) | |
| Éditeur mondial A | 21,69 milliards USD (2025) | Utilise un périmètre de dépenses beaucoup plus large qui semble inclure des catégories d'infrastructure télécom plus étendues et du matériel associé au-delà de la livraison de systèmes sous-marins, et suit un horizon plus long où le calendrier est moins lié aux plannings de mise en service. |
| Éditeur sectoriel B | 13,19 milliards USD (2025) | Mélange probablement les méthodes d'installation et les dépenses d'utilisation finale avec les revenus des systèmes de câbles, et peut reconnaître la valeur des projets pluriannuels plus tôt dans le cycle plutôt que d'allouer les revenus aux périodes de construction et de livraison. |
Le tableau montre que la majeure partie de l'écart s'explique par les limites du périmètre et le calendrier de reconnaissance des revenus, et non par une vision différente de la direction de la demande. En ancrant le modèle aux pipelines de projets, aux signaux de conception de capacité et aux contraintes de livraison réalistes, le dimensionnement reste plus facile à reproduire et à auditer d'une année sur l'autre.
Questions clés auxquelles le rapport répond
Quelle est la valeur attendue du marché des câbles à fibres optiques sous-marins en 2031 ?
Il est prévu d'atteindre 9,87 milliards USD d'ici 2031, avec un TCAC de 10,87 % à partir de 2026.
Quel segment affiche la croissance la plus rapide au sein du marché des câbles à fibres optiques sous-marins ?
Les services auxiliaires et maritimes, progressant à un TCAC de 11,69 % alors que les opérateurs privilégient la réparation à réponse rapide et le conseil en routes sous-marines.
Pourquoi les entreprises de cloud hyperscale construisent-elles leurs propres câbles ?
La propriété privée garantit une bande passante prévisible, réduit la latence pour les charges de travail d'IA et élimine les frais de location récurrents, soutenant l'efficacité des coûts à long terme.
Comment la fibre SDM / multicœurs améliore-t-elle la capacité ?
En plaçant plusieurs cœurs dans un seul brin, le SDM multiplie par dix le débit total par rapport aux conceptions monomodes actuelles, permettant des systèmes de 680 Tbit/s validés par NEC en 2025.
Qu'est-ce qui fait de l'Afrique la région à la croissance la plus rapide pour les câbles sous-marins ?
De nouveaux systèmes tels que 2Africa et Equiano fournissent une bande passante à haute capacité et à faible coût qui stimule l'adoption du cloud et la construction de centres de données à travers le continent.
Les satellites en orbite basse (LEO) menacent-ils le secteur des câbles sous-marins ?
Les satellites offrent une liaison de retour utile en zone rurale, mais manquent de la capacité à l'échelle du térabit de la fibre, de sorte qu'ils complètent plutôt qu'ils ne remplacent l'infrastructure sous-marine.