
Taille et parts du marché du chiffrement optique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.27 Milliards de dollars |
| Taille du Marché (2031) | 7.96 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.62 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du chiffrement optique par Mordor Intelligence
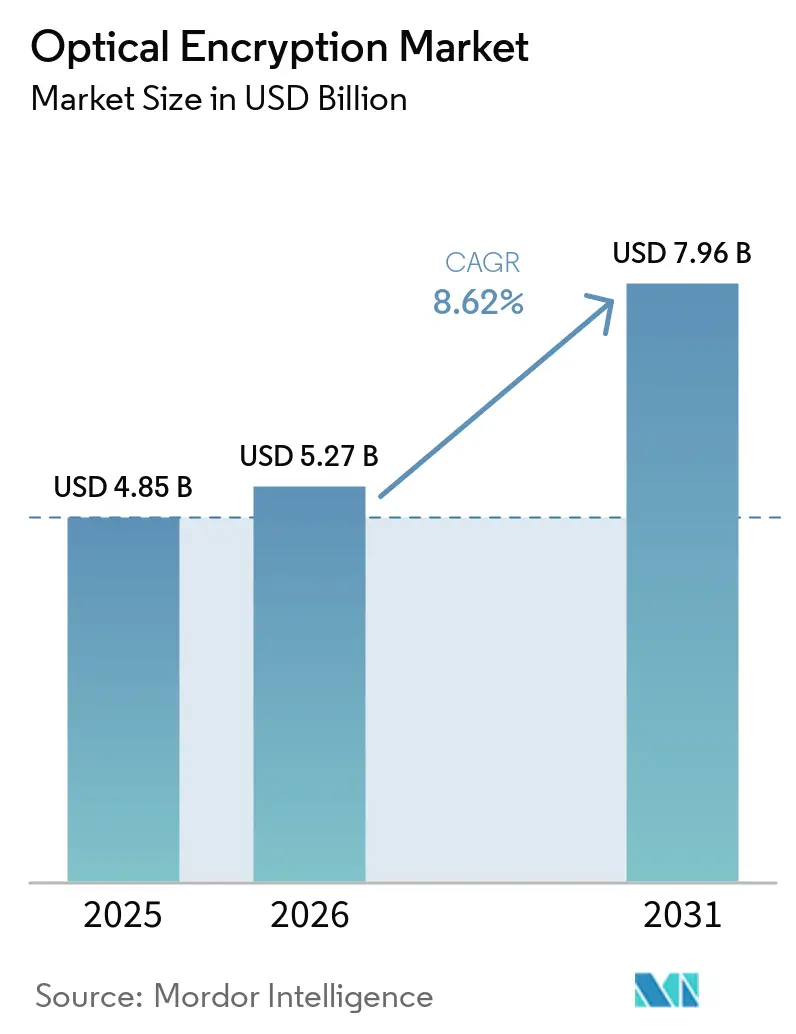
La taille du marché du chiffrement optique était évaluée à 4,85 milliards USD en 2025 et devrait croître de 5,27 milliards USD en 2026 pour atteindre 7,96 milliards USD d'ici 2031, à un TCAC de 8,62 % au cours de la période de prévision (2026-2031).
L'adoption rapide des architectures à sécurité quantique, l'explosion des besoins en bande passante liés à l'IA et les performances en débit de ligne supérieures à 800 Gbps propulsent les investissements dans les plateformes de chiffrement de couche 1. Les conceptions matérielles éliminent les vulnérabilités logicielles, satisfont aux exigences de confiance zéro et s'alignent sur les règles de cloud souverain qui imposent le contrôle des clés en transit. Les opérateurs de centres de données hyperscale accélèrent les mises à niveau cohérentes 400 G et 800 G, tandis que les opérateurs télécom renouvellent leurs anneaux métropolitains pour permettre des interconnexions de centres de données multi-térabits utilisant le chiffrement AES-256-GCM intégré.[1] L'intégration de la photonique sur silicium réduit les budgets énergétiques et augmente les densités de ports, prenant en charge les flux de travail IA/LLM sans perte qui ne peuvent tolérer les retransmissions au niveau des paquets. La finalisation des normes post-quantiques FIPS 203-205 du NIST crée un objectif de conformité clair, renforçant la demande de matériel optique à agilité cryptographique.
Points clés du rapport
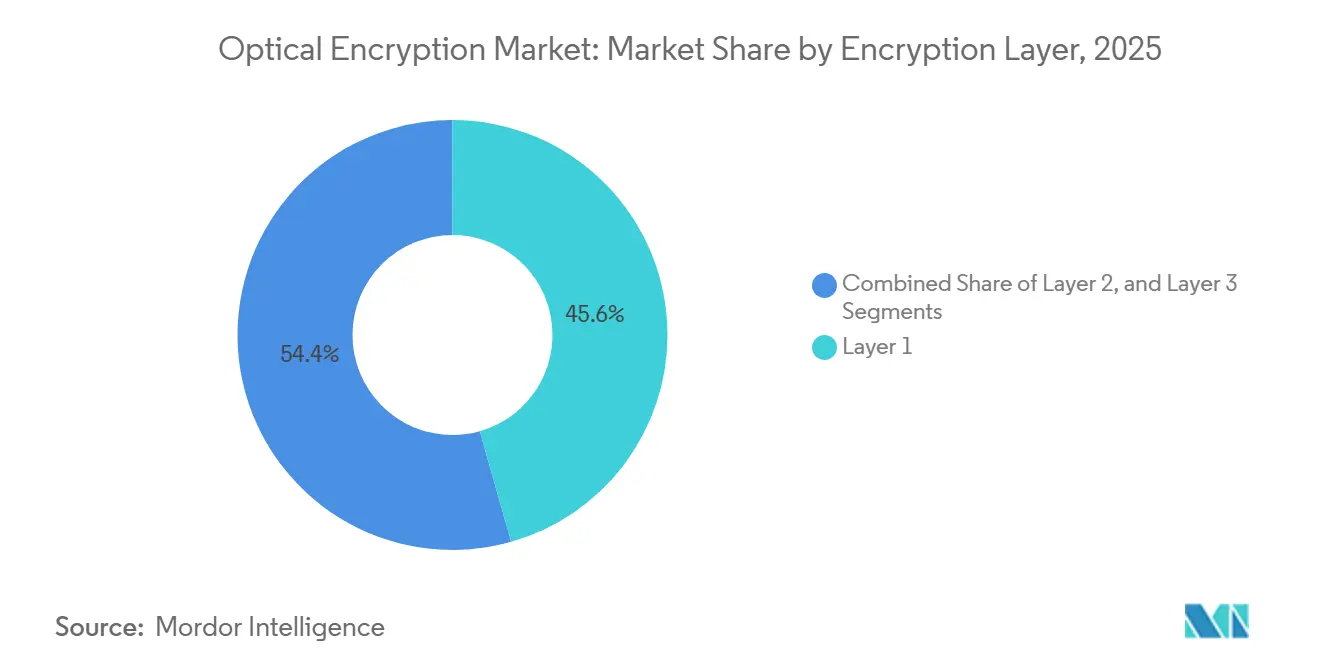
- Par couche de chiffrement, les solutions de couche 1 détenaient 45,60 % de la part de marché du chiffrement optique en 2025 et progressent à un CAGR de 11,55 % jusqu'en 2031.
- Par débit de données, la catégorie 40-100 Gbps représentait 37,35 % de la taille du marché du chiffrement optique en 2025, tandis que le segment >100 Gbps progresse à un CAGR de 17,4 % jusqu'en 2031.
- Par composant, les appliances matérielles ont capturé 41,10 % de la part de revenus en 2025 ; les modules cohérents et enfichables enregistrent le CAGR le plus rapide à 15,85 %.
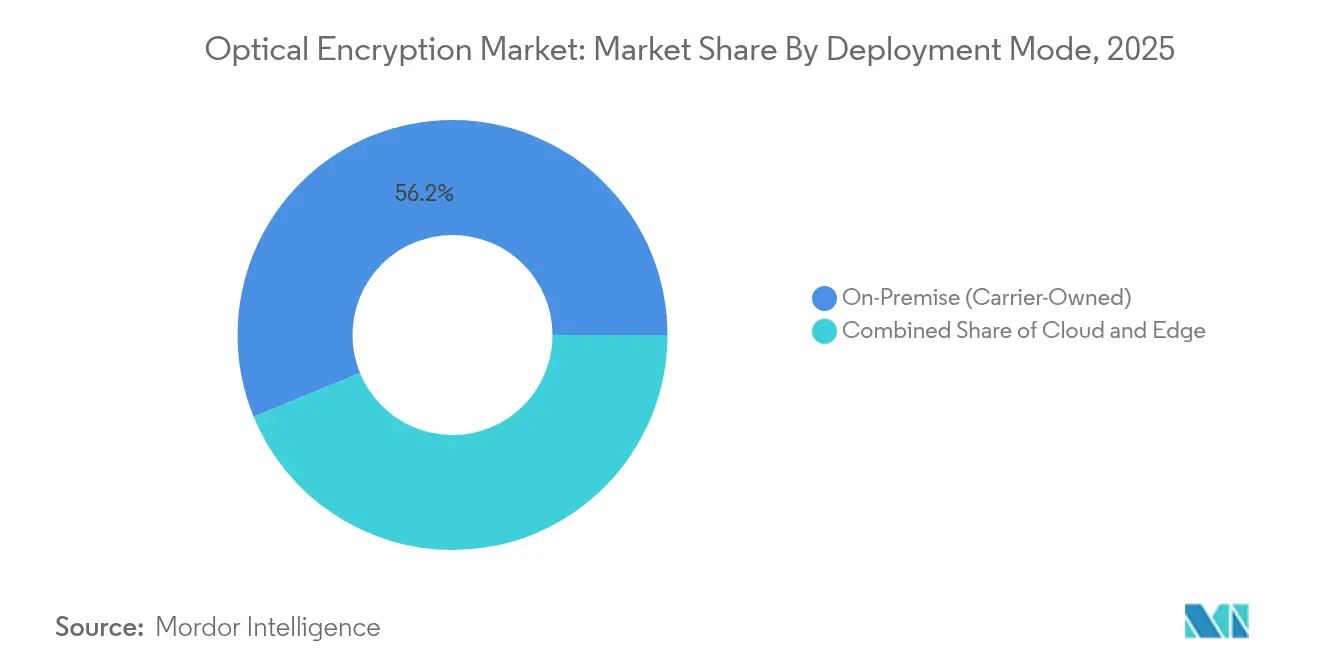
- Par mode de déploiement, les systèmes sur site appartenant aux opérateurs contrôlaient 56,20 % de la taille du marché du chiffrement optique en 2025, tandis que les modèles cloud et réseau en tant que service progressent à un CAGR de 16,5 %.
- Par secteur d'utilisateur final, les centres de données et le cloud étaient en tête avec 51,20 % de part de revenus en 2025 et devraient progresser à un CAGR de 14,9 % jusqu'en 2031.
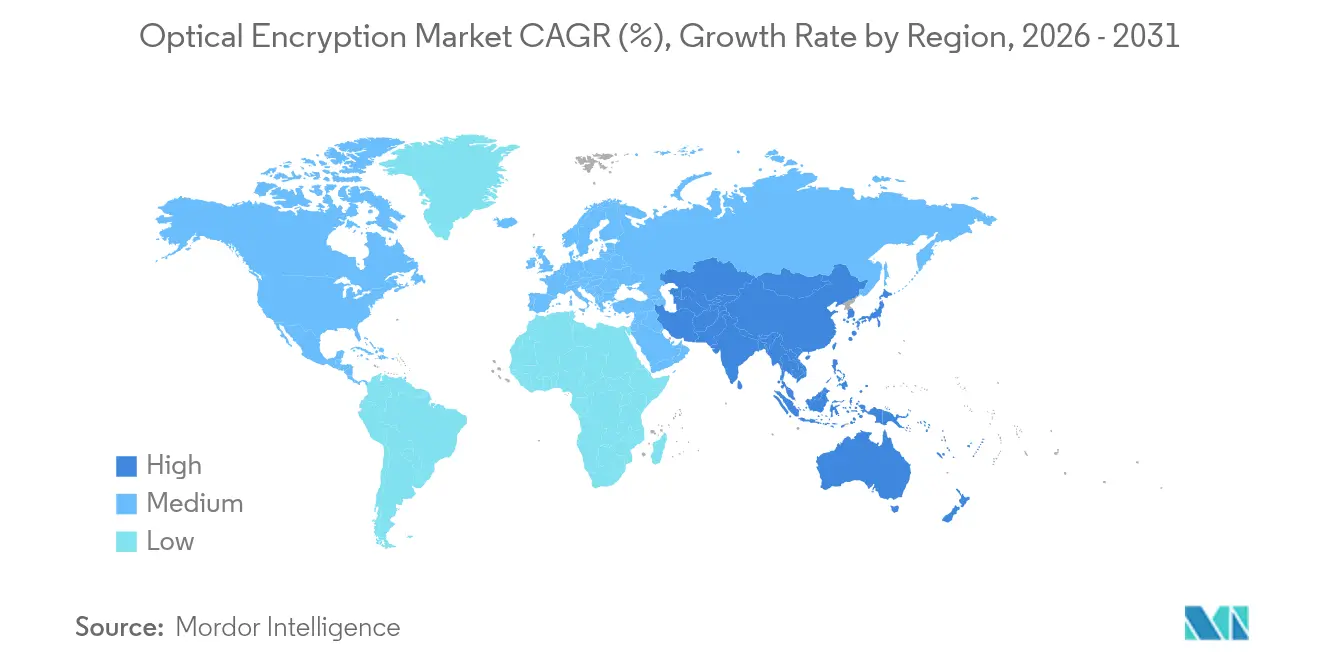
- Par géographie, l'Amérique du Nord commandait 40,60 % de part en 2025 ; l'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 9,62 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Déploiements DCI métropolitains multi-térabits | +2.1% | Mondial, avec concentration en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Mandats de confiance zéro pour les infrastructures critiques | +1.8% | Amérique du Nord et UE, en expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Goulets d'étranglement MACsec poussant vers des mises à niveau de couche 1 | +1.4% | Marchés mondiaux des centres de données | Court terme (≤ 2 ans) |
| Pilotes de transport à agilité cryptographique post-quantique | +1.2% | Secteurs gouvernementaux et BFSI dans le monde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les déploiements DCI métropolitains multi-térabits stimulent l'adoption cohérente
Les opérateurs hyperscale interconnectent des campus d'IA distribués avec des anneaux métropolitains multi-térabits, en passant à l'optique cohérente qui intègre l'AES-256-GCM à 400 G et 800 G. Le WaveLogic 6 Extreme de Ciena permet 1,6 Tbps par longueur d'onde tout en réduisant la consommation d'énergie par bit de 50 %. La commutation de circuits optiques à l'intérieur des centres de données supprime les goulets d'étranglement en cuivre et confie le chiffrement à la couche physique, garantissant un échange de gradients sans perte lors de l'entraînement des modèles. Les opérateurs régionaux reproduisent ce modèle pour monétiser la fibre noire existante en proposant des tranches de bande passante chiffrées. Les économies d'échelle résultantes réduisent le coût par bit sécurisé et accélèrent la pénétration de la couche 1 dans les campus de colocation et d'entreprise.
Les mandats de confiance zéro accélèrent l'intégration de la couche 1
Les cadres gouvernementaux présument désormais une violation et exigent une vérification continue, faisant du chiffrement matériel une option par défaut plutôt qu'un complément. Le CNSA 2.0 des États-Unis et la directive NIS2 de l'UE pointent directement vers des clés résistantes au quantum, orientant les budgets vers des appareils qui chiffrent de manière transparente au débit de ligne. Les adaptateurs Emulex Secure Fibre Channel de Broadcom illustrent comment la télémétrie matérielle bloque les rançongiciels tout en maintenant un débit total.[2] Les institutions financières adoptent des conceptions similaires pour servir les transactions à haute fréquence où des délais de quelques microsecondes effacent les bénéfices. Ces dépenses motivées par la conformité découplent la demande des cycles ordinaires de renouvellement technologique et maintiennent une tarification premium pour les équipements optiques certifiés.
Les goulets d'étranglement MACsec poussent vers des mises à niveau de couche 1
À des vitesses supérieures à 100 Gbps, le MACsec introduit une latence et une expansion de trame qui sollicitent les tampons des commutateurs. Les opérateurs confrontés à la congestion transfèrent désormais le chiffrement vers l'optique cohérente qui fonctionne en dehors du pipeline Ethernet. La conception libère la capacité de l'ASIC de transfert, prend en charge les liaisons trunk à 800 G et simplifie l'instrumentation car le chiffrement n'est plus entremêlé avec la gestion L2. Les fournisseurs qui regroupent le chiffrement avec le silicium DSP gagnent en influence sur la nomenclature et défendent leurs marges contre l'optique grise banalisée. Le changement compresse la sécurité multicouche en une seule étape photonique, améliorant l'observabilité sans réassemblage de paquets.
Pilotes de transport à agilité cryptographique post-quantique
L'approbation par le NIST des normes ML-KEM et ML-DSA dissipe l'incertitude autour du choix des algorithmes, permettant aux fournisseurs de transport de les intégrer dans les micrologiciels.[3] Le protocole de clé hybride TS 104 015 de l'ETSI permet un repli transparent vers les courbes classiques lors de la migration.[4] Les réseaux gouvernementaux au Moyen-Orient et en Asie-Pacifique démontrent une opération à double pile qui fait pivoter les clés sans interrompre le trafic, prouvant la viabilité économique des optiques à agilité cryptographique. Les premiers adoptants signalent des audits plus fluides et des cycles de vie des actifs plus longs car le matériel n'a pas besoin d'être remplacé lorsque les algorithmes évoluent. Ces pilotes créent des architectures de référence qui réduisent le risque perçu pour les entreprises traditionnelles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Investissement initial élevé pour l'optique cohérente 400 G+ | -1.9% | Mondial, prononcé sur les marchés sensibles aux coûts | Moyen terme (2 à 4 ans) |
| Certification réglementaire fragmentée | -1.3% | Mondial, selon les juridictions | Court terme (≤ 2 ans) |
| Rareté des sources d'entropie au débit de ligne | -0.8% | Segments haute sécurité dans le monde | Long terme (≥ 4 ans) |
| Goulets d'étranglement de la chaîne d'approvisionnement dans les DSP | -1.1% | Mondial, centré dans les centres de fabrication asiatiques | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Investissement initial élevé pour l'optique cohérente 400 G+
Les émetteurs-récepteurs cohérents commandent toujours des primes par rapport aux modules à détection directe car ils nécessitent des circuits intégrés photoniques en phosphure d'indium et des DSP avancés. Le passage de Coherent Corp. aux tranches InP de 6 pouces vise une réduction de 60 % du coût des puces, mais les volumes commerciaux restent à 18 mois. Les restrictions à l'exportation de matériaux sur le gallium et le germanium font encore monter les coûts des intrants, réduisant les marges des fournisseurs qui manquent d'intégration verticale. Les petits opérateurs peuvent différer les mises à niveau ou adopter des services de bande passante à la demande plutôt que des achats purs, tempérant les expéditions d'unités à court terme même si l'économie à long terme s'améliore.
Exigences fragmentées de certification réglementaire
Les fournisseurs de chiffrement optique jonglent avec FIPS 140-3 Niveau 3 aux États-Unis, Common Criteria NDcPP en Europe et des régimes nationaux divergents en Asie-Pacifique. Les reconceptions matérielles pour satisfaire aux exigences obligatoires d'authentification multifacteur et de mise à zéro prolongent la certification jusqu'à 18 mois. Les entreprises ayant des bases de clients mondiales doivent maintenir des références SKU parallèles, augmentant les frais généraux de R&D et compliquant les prévisions de la chaîne d'approvisionnement. Les efforts d'harmonisation sont à la traîne, maintenant des barrières élevées pour les nouveaux entrants plus petits et ralentissant les déploiements multi-régions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par couche de chiffrement :
la dominance matérielle propulse le leadership de la couche 1La couche 1 détenait 45,60 % de part de marché en 2025 et croît à un TCAC de 11,55 %, le taux le plus élevé parmi toutes les couches. Le portefeuille DWDM de PacketLight montre comment la distribution de clés quantiques s'intègre directement dans les canaux cohérents tout en restant dans les limites FIPS 140-3. La taille du marché du chiffrement optique pour les plateformes de couche 1 devrait se développer régulièrement à mesure que les hyperscalers adoptent des cartes de ligne à 800 G. Les magasins de clés ancrés dans le matériel, la preuve d'inviolabilité et la latence déterministe restent des avantages décisifs. Les entreprises conservent les appliances MACsec de couche 2 pour les liaisons 10–25 G héritées, mais ces déploiements plafonnent face aux limites de performance. L'IPsec de couche 3 persiste dans des scénarios WAN de niche où la prise de conscience des applications l'emporte sur la vitesse brute ; néanmoins, sa latence incrémentale décourage l'adoption dans les clusters d'entraînement IA qui exigent un déterminisme à la microseconde.
Dans les constructions métropolitaines et longue distance, le chiffrement WaveLogic de Ciena permet une protection par longueur d'onde sans châssis externes, réduisant l'espace en rack de 30 %. Les opérateurs signalent un provisionnement simplifié car le micrologiciel DSP négocie automatiquement les paramètres de chiffrement, améliorant l'agilité opérationnelle. Le marché du chiffrement optique continue de déplacer le budget des couches OSI supérieures vers le plan photonique, renforçant le pouvoir de tarification des fournisseurs de matériel tout en comprimant la valeur pour les fournisseurs exclusivement logiciels.

Par débit de données :
40-100 Gbps en tête tandis que le segment supérieur à 100 Gbps s'accélèreLe segment 40-100 Gbps représentait 37,35 % de la taille du marché du chiffrement optique en 2025, les modules enfichables cohérents 100 G ayant atteint la production en volume. Les réseaux télécom établis utilisent ces débits pour l'agrégation métropolitaine et les points d'accès au cloud en périphérie. Le module QSFP28-DCO 100 G ZR à température industrielle de Coherent Corp. étend la portée dans des environnements difficiles, permettant le chiffrement au niveau des hubs de tours cellulaires sans frais de climatisation. Néanmoins, les liaisons >100 Gbps affichent un CAGR de 17,4 % alors que les hyperscalers passent au 400 G et 800 G pour les interconnexions de clusters GPU. Le COLORZ 800 de Marvell réduit le coût en capital des liaisons DCI 800 G jusqu'à 75 %, comblant l'écart de prix qui freinait autrefois l'adoption.
Les liaisons inférieures à 10 Gbps subsistent dans les réseaux de contrôle existants et l'IoT industriel où les pics de trafic restent modestes. Le palier 10-40 Gbps s'adresse aux dorsales de campus et au PON 25 G, mais les revenus marginaux migrent vers le haut à mesure que les charges de travail IA reconfigurent les profils de trafic. En conséquence, les fournisseurs réorientent leur R&D vers des feuilles de route à 1,6 T s'appuyant sur des nœuds DSP à 3 nm, accentuant davantage la dynamique vers des vitesses plus élevées.
Par composant :
les appliances matérielles en tête tandis que les modules cohérents s'accélèrentLes appliances dédiées ont capturé 41,10 % de part de marché en 2025, les acheteurs du secteur public favorisant les châssis inviolables avec HSM intégrés. La part de marché du chiffrement optique pourrait toutefois s'éroder progressivement à mesure que les modules enfichables cohérents accélèrent à un TCAC de 15,85 % grâce aux économies de la photonique sur silicium. Les puces WaveLogic Nano de Ciena et les puces PAM4 à 3 nm de Marvell démontrent une sécurité intégrée directement dans les modules optiques, offrant un chiffrement au débit de ligne sans lames externes. L'orchestration logicielle gagne en importance à mesure que la taille des flottes augmente ; les fournisseurs livrent désormais des serveurs de clés prêts pour le quantum qui génèrent de nouvelles informations d'identification post-quantiques en quelques minutes.
La miniaturisation des composants réduit la consommation d'énergie jusqu'à 20 %, une mesure importante alors que le Département de l'Énergie anticipe un triplement de la demande en électricité des centres de données américains d'ici 2028. Les fournisseurs qui possèdent la propriété intellectuelle DSP peuvent pivoter plus rapidement vers de nouveaux algorithmes, renforçant les barrières à l'entrée tout en réduisant l'exposition à la chaîne d'approvisionnement.
Par mode de déploiement :
la dominance sur site rencontre l'accélération du cloudLes systèmes sur site appartenant aux opérateurs détenaient 56,20 % de part en 2025, reflétant le besoin des opérateurs de télécommunications en matière de contrôle physique et de responsabilité réglementaire. Pourtant, les modèles cloud et réseau en tant que service croissent à un TCAC de 16,5 % à mesure que les hyperscalers louent de la fibre noire gérée et conservent des clés gérées par les clients. La plateforme Managed Optical Fiber Networks de Ciena permet aux fournisseurs d'exposer des API photoniques tandis que les clients gèrent le chiffrement et la télémétrie. Le déploiement hybride gagne du terrain parmi les entreprises de services publics et de logistique qui combinent des passerelles sur site avec des gestionnaires de clés hébergés dans le cloud pour équilibrer la latence et la conformité.
Les appliances en périphérie restent pertinentes là où les lois nationales sur les données restreignent l'utilisation de cloud étranger. Les clouds souverains en Europe et en Asie du Sud s'appuient sur un séquestre de clés régional, garantissant que le trafic ne quitte jamais la juridiction sans être chiffré. Cette diversité architecturale soutient les revenus des OEM, des intégrateurs et des courtiers émergents en tant que service.
Par secteur d'activité des utilisateurs finaux :
la dominance des centres de données stimule la demande IALes parties prenantes des centres de données et du cloud ont généré 51,20 % des revenus de 2025 et progresseront à un TCAC de 14,9 %, reflétant les clusters d'entraînement IA qui déplacent des pétaoctets entre GPU chaque seconde. La démonstration de PCIe Gen 6 sur optique de Marvell montre le chiffrement hôte vers GPU à 64 GT/s sans pénalités de ré-entraînement, une condition préalable pour la convergence des modèles à l'échelle exascale. Les institutions BFSI pilotent des optiques à sécurité quantique pour protéger les transactions de change à haute valeur, tandis que les agences gouvernementales imposent le FIPS 140-3 Niveau 3 pour le transport classifié. Dans le secteur de l'énergie, le réseau à sécurité quantique d'Hitachi Energy à Oman illustre comment les services publics protègent les flux SCADA au débit de ligne.
L'adoption dans le secteur de la santé augmente à mesure que la télédiagnostique tire parti du chiffrement homomorphe pour traiter les images IRM dans le cloud sans exposer les données brutes. Le commerce de détail et le commerce électronique se concentrent sur la latence des paiements, intégrant le chiffrement photonique dans les points de présence en périphérie pour maintenir le délai d'approbation par contact en dessous de 150 ms. Les besoins distincts de chaque secteur en matière de latence, de conformité et de gestion des clés diversifient les feuilles de route des fournisseurs et diluent la dépendance à l'égard d'une seule cohorte de clients.
Analyse géographique
Marché du Chiffrement Optique en Amérique du Nord
L'Amérique du Nord a conservé une part de revenus de 40,60 % en 2025, soutenue par les directives fédérales de confiance zéro et les constructions de clusters d'IA hyperscale qui exigent des ondes sécurisées de 800 G. Les incitations à la chaîne d'approvisionnement nationale en puces accélèrent l'adoption de l'optique co-packagée, ancrant une grande partie de la chaîne de valeur DSP sur le territoire national. Les tests de terrain en communication quantique du Canada et le marché de colocation en expansion du Mexique ajoutent une demande incrémentielle, mais les États-Unis restent l'acheteur dominant et le centre de R&D.
Marché du Chiffrement Optique en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 9,62 % jusqu'en 2031. La Chine canalise des financements publics de plusieurs milliards de dollars dans la construction de dorsales à sécurité quantique, tandis que le record de 402 Tbps sur fibre du Japon témoigne de la profondeur régionale en matière de recherche en photonique. La capacité des centres de données en Inde plus que double entre 2025 et 2028, stimulant l'acquisition de modules enfichables 100 G-ZR avec AES-256 intégré. La Corée du Sud étend le transport 5G aux zones rurales en utilisant le PON 25 G chiffré, et les nations de l'ASEAN tirent parti de leur capacité de fabrication régionale pour localiser l'assemblage photonique.
Marché du Chiffrement Optique en Europe et au Moyen-Orient
La part de l'Europe se contracte malgré des laboratoires de classe mondiale, pénalisée par des régimes de certification fragmentés. Des pilotes nationaux tels que le réseau à sécurité quantique Telia-VTT de la Finlande valident la technologie mais n'aboutissent pas à un consensus à l'échelle continentale. Le programme EuroQCI vise à harmoniser les achats, mais son déploiement est en retard par rapport aux homologues asiatiques et nord-américains. La croissance du Moyen-Orient dépasse celle de l'Europe sur une base plus réduite, portée par la démonstration de distribution de clés quantiques fibre-satellite des Émirats arabes unis au GITEX 2024. La Vision 2030 de l'Arabie saoudite désigne le chiffrement du cloud souverain comme infrastructure critique, créant de nouvelles perspectives pour les fournisseurs disposant d'une localisation en arabe et d'options de conservation locale des clés.
Paysage réglementaire
L'adoption du chiffrement optique est de plus en plus façonnée par des exigences formelles en matière de post-quantique et de sécurité des télécommunications plutôt que par de simples bonnes pratiques volontaires. Le NIST a finalisé les trois premières normes de cryptographie post-quantique, FIPS 203, FIPS 204 et FIPS 205, en août 2024, créant un point de référence concret pour les plateformes optiques crypto-agiles et les conceptions de gestion des clés utilisées dans le gouvernement, la défense et les infrastructures réglementées.
Aux États-Unis, la validation des modules cryptographiques selon la norme FIPS 140-3 reste un point de passage central pour les achats de chiffrement matériel utilisé dans les équipements de transport, tandis que la gouvernance de la migration fédérale s'est renforcée avec le mémorandum M-26-15 de la Maison Blanche (juin 2026), qui impose aux agences de soumettre des plans de migration post-quantique à l'OMB et à l'ONCD. En Europe, des publications ETSI telles que TS 103 924 (catalogue des exigences de sécurité pour les réseaux et dispositifs optiques) et TS 103 996 (profil de protection EUCC pour la sécurité des réseaux et dispositifs optiques) structurent les attentes en matière de certification de sécurité optique, tandis que la mise à jour du Telecommunications Security Code of Practice 2026 (version 1.1) au Royaume-Uni renforce les obligations de sécurité prévues par le Telecommunications (Security) Act 2021, accentuant le contrôle de conformité pour les opérateurs de télécommunications publics et leurs chaînes d'approvisionnement en chiffrement.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les intrants photoniques et de calcul en silicium, notamment les DSP, les PIC en phosphure d'indium et en photonique sur silicium, les sous-ensembles optiques cohérents, ainsi que les briques de sécurité matérielle qui prennent en charge la résistance à l'effraction et le stockage des clés. Les fabricants OEM et les fournisseurs de modules intègrent ces éléments dans des plateformes de transport optique de couche 1, des modules cohérents et enfichables, ainsi que dans des cartes de ligne compatibles avec le chiffrement, ce dernier étant couramment intégré à la vitesse de la ligne (par exemple AES-256-GCM dans les pipelines DSP cohérents). Les travaux de certification et de conformité (comme la validation FIPS 140-3 aux États-Unis et les exigences de sécurité alignées sur l'ETSI en Europe) constituent une étape aval supplémentaire qui peut imposer des références produits parallèles et allonger le délai de mise sur le marché.
Les canaux de mise sur le marché passent par les achats des opérateurs et des hyperscalers, les intégrateurs de systèmes et les fournisseurs de connectivité gérée qui packagent des longueurs d'onde chiffrées ou des services de connectivité privée avec des clés contrôlées par le client. Parmi les signaux récents de commercialisation, on peut citer le lancement par Adtran et euNetworks, en mai 2026, du service de connectivité privée à sécurité quantique Quantum Shield, utilisant la technologie de transport optique chiffré Adtran FSP 3000 pour les clients européens en entreprise, illustrant comment les services et l'orchestration accompagnent le matériel dans la chaîne de mise sur le marché. Les contraintes amont mises en évidence dans le contexte du marché, notamment les points d'étranglement de la chaîne d'approvisionnement pour les DSP à très faible jitter et les dépenses d'investissement élevées liées à l'optique cohérente 400G et plus, maintiennent l'approvisionnement en composants et les stratégies d'intégration verticale des fournisseurs stratégiquement importants pour la disponibilité et la tarification du chiffrement optique.
Paysage concurrentiel
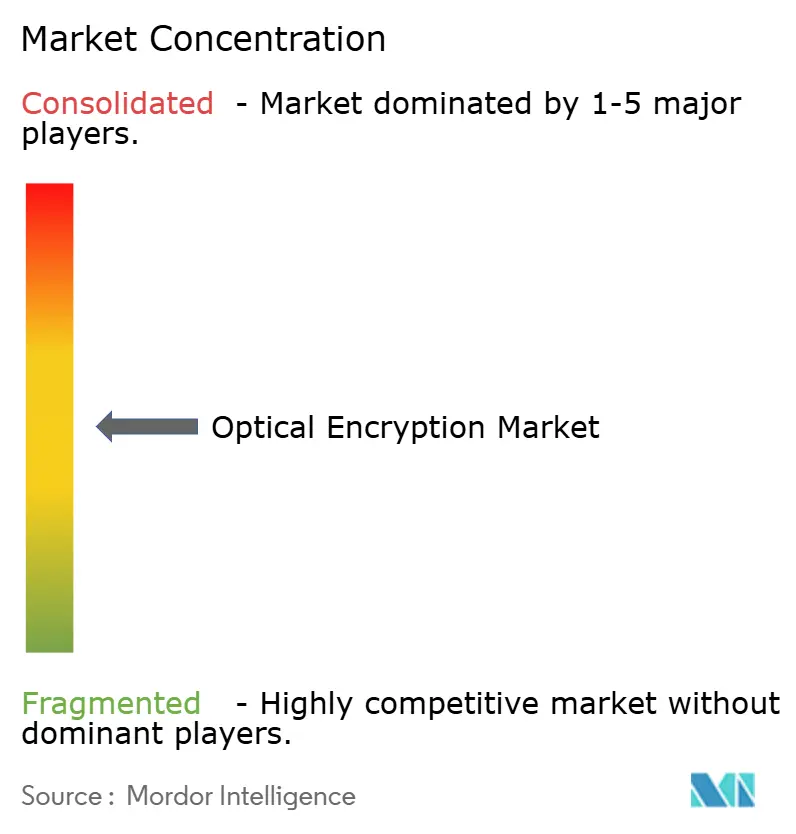
Le marché du chiffrement optique présente une concentration modérée. Les acteurs établis Nokia, Cisco et Ciena regroupent le transport cohérent, le DSP et la sécurité dans des piles intégrées. L'acquisition convenue par Nokia d'Infinera pour 2,3 milliards USD consolide le talent DSP et la capacité PIC sous un même toit. La feuille de route WaveLogic 6 de Ciena intègre le chiffrement dans des ASIC à 3 nm, verrouillant les concurrents hors du leadership en performance pendant au moins un cycle de conception. Cisco exploite son empreinte dans le routage pour vendre des lames de sécurité optique en croisant avec ses offres existantes, ancrant les comptes avec des services de cycle de vie.
Les challengers exploitent les courbes de coûts de la photonique sur silicium. Marvell livre des modules 800 G ZR/ZR+ en composants standard aux OEM qui manquent d'optique en interne, élargissant l'accès au marché. La transition de Coherent vers des tranches InP de 6 pouces réduit le coût des puces et permet une production quadruplée, essentielle pour répondre aux volumes hyperscale. Broadcom intègre l'agilité d'algorithme résistante au quantum dans les HBA Emulex, ciblant l'atténuation des rançongiciels dans les SAN Fibre Channel.
L'activité de brevets s'intensifie autour de l'intégration photonique et de l'échange de clés post-quantique. Meta et Google déposent des brevets pour l'emballage PIC hermétique et les coupleurs à réseau incliné pour réduire les pertes d'insertion, renforçant des fossés défendables. Les start-ups poursuivant des générateurs de nombres aléatoires quantiques et le chiffrement optique neuromorphique se taillent des niches au-delà de la mise à l'échelle DSP classique. Les fournisseurs qui combinent l'intégration verticale, des algorithmes validés par le NIST et des PIC à faible consommation sont les mieux positionnés pour capturer la prochaine vague de dépenses pilotées par l'IA.
Leaders du secteur du chiffrement optique
-
Nokia Corporation
-
Huawei Technologies Co. Ltd
-
Broadcom Inc.
-
Cisco System Inc.
-
Ciena Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Chiffrement Optique
- Nokia Corporation
- Cisco Systems Inc.
- Huawei Technologies Co. Ltd
- Broadcom Inc.
- Juniper Networks Inc.
- Ciena Corporation
- Ribbon Communications
- Infinera Corporation
- ADVA Optical Networking SE
- Arista Networks Inc.
- Acacia Communications
- Thales Group
- Fujitsu Ltd.
- Lumentum Holdings Inc.
- Marvell (Inphi)
- PacketLight Networks
- Microchip Technology Inc.
- LightRiver Technologies
- ID Quantique SA
Opportunités de marché et perspectives d'avenir
Un espace blanc majeur consiste à opérationnaliser le transport à sécurité quantique sans nécessiter de fibre noire dédiée, en combinant le chiffrement optique à débit de ligne avec des méthodes de génération de clés à sécurité quantique fonctionnant sur des infrastructures DWDM en service. Un exemple concret de validation de marché est le déploiement, à Malte en mai 2026, par Terra Quantum AG, Merqury Cybersecurity et Melita Business, d'une liaison réseau optique post-quantique de niveau production reliant deux centres de données commerciaux, utilisant une plateforme matérielle QKD intégrée à une infrastructure de fibre DWDM active existante. Ce type de déploiement soutient des offres packagées pour l'interconnexion de centres de données métropolitains, l'interconnexion en colocation et les dorsales d'entreprises réglementées, où les clients souhaitent une posture de sécurité quantique mesurable tout en préservant la performance de la couche photonique.
Un autre domaine d'opportunité réside dans le rapprochement des calendriers post-quantiques imposés par la conformité avec les cycles de mise à niveau vers le transport 400G/800G. Le mémorandum M-26-15 de la Maison Blanche (juin 2026) formalise les exigences de planification pour la migration fédérale américaine vers la cryptographie post-quantique, tandis que les normes du NIST (FIPS 203-205 finalisées en août 2024 et HQC sélectionné en mars 2025 pour un futur projet) offrent aux fournisseurs une feuille de route pour des implémentations crypto-agiles. Les fournisseurs qui alignent leur matériel de chiffrement optique, leur gestion des clés et leurs artefacts de certification sur ces points de référence peuvent réduire les frictions d'audit pour les acheteurs gouvernementaux et d'infrastructures critiques, tandis que les travaux de l'ETSI sur les exigences de sécurité optique et les profils de protection (TS 103 924 et TS 103 996) ouvrent un espace pour une productisation ciblée sur l'Europe, autour de contrôles de sécurité normalisés et de dossiers documentaires.
Recent Industry Developments in Marché du Chiffrement Optique
- Mai 2026 : Adtran et euNetworks ont lancé le service de connectivité privée à sécurité quantique Quantum Shield en Europe, utilisant la technologie de transport optique chiffré Adtran FSP 3000 pour les clients en entreprise. Ce service démontre comment les couches d'orchestration et de sécurité peuvent être proposées comme une capacité gérée sur les réseaux de fibre existants.
- Mars 2026 : Ciena et Quantum Computing Inc. ont présenté à l'OFC 2026 une architecture de communication à sécurité quantique combinant la distribution quantique de clés avec un chiffrement optique à haut débit utilisant la PQC et l'AES-256-GCM. Cette démonstration a validé des approches hybrides de génération de clés sur des équipements optiques de qualité transport, confortant l'intérêt des opérateurs pour des mises à niveau crypto-agiles ne compromettant pas le débit à la vitesse de ligne.
- Octobre 2025 : Nokia a lancé une solution PON 50G sur la plateforme Lightspan MF intégrant un chiffrement à sécurité quantique pour la connectivité fibre haut débit en entreprise. L'extension du positionnement sécurité quantique aux réseaux d'accès élargit le périmètre adressable des capacités de chiffrement optique au-delà du transport longue distance et métropolitain.
Marché du Chiffrement Optique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché du chiffrement optique est défini comme l'ensemble des matériels, modules intégrés, logiciels et services qui chiffrent les données lors de leur transport sur fibre optique, y compris les liaisons métropolitaines et longue distance utilisées par les opérateurs et les grandes entreprises.
Exclusions du périmètre : Nous excluons les produits de chiffrement qui opèrent uniquement sur le flux de paquets électriques et ne se situent pas sur le chemin de transport optique ou ne s'y intègrent pas.
Aperçu de la segmentation
- Par couche de chiffrement
- Couche 1
- Couche 2
- Couche 3
- Par débit de données
- Moins de 10 Gbps
- 10 - 40 Gbps
- 40 - 100 Gbps
- Supérieur à 100 Gbps
- Par composant
- Appliances de chiffrement matériel
- Modules cohérents/enfichables et optiques
- Logiciels de gestion des clés / d'orchestration
- Services de chiffrement gérés
- Par mode de déploiement
- Sur site (appartenant à l'opérateur)
- Cloud / Réseau en tant que service
- Appliances en périphérie / sur site distant
- Par secteur d'activité des utilisateurs finaux
- Centre de données et cloud
- BFSI
- Gouvernement et défense
- Santé
- Énergie et services publics
- Commerce de détail et commerce électronique
- Autres secteurs d'activité des utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- EAU
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et établir le premier ensemble d'hypothèses sur l'offre et la demande. Nous nous sommes appuyés sur des références publiques telles que les publications de la FCC et de la NTIA, les publications de sécurité du NIST, les pages de normes de l'UIT-T et de l'IEEE, ainsi que les indicateurs télécom de l'OCDE pour comprendre l'activité de construction de réseaux et les attentes en matière de sécurité. Nous avons également examiné les dépôts d'opérateurs et d'intégrateurs de systèmes, les présentations aux investisseurs et les communiqués de presse pour cartographier la manière dont les mises à niveau du transport optique et les modules de sécurité complémentaires sont positionnés.
Pour rendre le modèle pratique, nous avons utilisé des abonnements payants axés sur les données financières et le renseignement d'entreprise, ainsi que des bases de données de brevets et un service d'actualités et de données financières, pour suivre les lancements de produits et estimer les tendances de prix typiques. Ces données ont aidé à présélectionner des courbes d'adoption réalistes par type de liaison et par groupe d'acheteurs, puis ont été soumises à des tests de résistance lors d'entretiens. Les exemples cités ci-dessus sont illustratifs et non exhaustifs, et de nombreux autres points de référence publics et internes ont été utilisés pour la collecte de données, les recoupements et les clarifications.
Entretiens primaires et enquêtes
Le travail primaire a été réalisé par le biais d'entretiens d'experts et d'enquêtes structurées auprès d'opérateurs télécom, d'équipes réseau de centres de données, de partenaires de distribution d'équipements optiques et de décideurs en matière de sécurité qui influencent les choix de chiffrement. Nous nous sommes concentrés sur la validation des points où le chiffrement est réellement activé (côté ligne par rapport au côté client, et dans les nouvelles constructions par rapport aux modernisations), et sur la manière dont les acheteurs évaluent les compromis tels que la latence, les besoins de conformité et le calendrier de mise à niveau. La couverture a été maintenue mondiale afin que les différences régionales dans l'expansion des dorsales et la gestion des données transfrontalières puissent être reflétées dans les hypothèses finales.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux : 12 % | Asie-Pacifique : 44 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 32 % |
| Acteurs de plus petite taille : 20 % | Responsables : 47 % | Amériques : 24 % |
Dimensionnement et prévisions du marché
Le dimensionnement a été principalement réalisé selon une approche descendante dans laquelle les dépenses de transport optique et l'activité des liaisons fibre installées ont été reconstituées en un bassin adressable, suivi de l'application de taux de pénétration pour l'attachement du chiffrement au niveau de la couche optique. Pour corroboration, nous avons ensuite utilisé des approximations ascendantes sélectives, telles que des déploiements échantillonnés par les principaux groupes d'opérateurs et des fourchettes de prix de vente moyens typiques pour les cartes de ligne, les modules enfichables et les licences logicielles, afin de confirmer que les totaux restaient raisonnables.
Les principales données utilisées dans le modèle comprenaient les cycles de mise à niveau du transport optique, la croissance de la capacité d'interconnexion des centres de données, la part des liaisons transportant du trafic réglementé ou sensible, les taux d'activation typiques du chiffrement par type de liaison, et l'évolution des prix à mesure que les solutions cohérentes à haute vitesse se généralisent. Lorsque les données locales étaient insuffisantes, les hypothèses ont été comblées en utilisant des empreintes d'opérateurs comparables et des vérifications auprès des canaux de distribution des fournisseurs, puis ajustées uniquement après validation de la logique lors d'entretiens.
Les prévisions ont été produites à l'aide d'une analyse de scénarios ancrée sur les plans de construction des dorsales et l'adoption des politiques de sécurité, avec une légère régression multivariée utilisée comme vérification de cohérence par rapport aux cycles de croissance du trafic et des dépenses d'investissement. Les chiffres finaux ont été convertis en USD en utilisant les taux de change annuels moyens pour l'année dimensionnée, ce qui a réduit le bruit lié au calendrier dans les totaux multi-pays.
Validation des données et cycle de mise à jour
La validation a été effectuée en triangulant les résultats par rapport à des signaux indépendants tels que les commentaires sur les expéditions d'équipements de transport optique, les orientations publiques en matière de dépenses d'investissement des principaux opérateurs, et le rythme des expansions d'interconnexion des centres de données. Si une région ou une année présentait un saut inexplicable par ces signaux, les hypothèses étaient réexaminées et les thèmes d'entretien pertinents étaient revisités avant validation.
Chaque passage du modèle fait l'objet de vérifications internes en plusieurs étapes où un analyste examine les données d'entrée, un autre examine les calculs, et une révision finale vérifie si le récit correspond aux chiffres. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie la demande, les prix ou les conditions d'approvisionnement. Juste avant la livraison, un nouveau passage est effectué afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du marché du chiffrement optique selon Mordor Intelligence comparée à d'autres estimations publiées
Il est normal de voir des tailles de marché différentes pour le chiffrement optique, même lorsque les titres semblent similaires, car les produits comptabilisés et le point d'activation dans le réseau peuvent varier. Les différences proviennent également de la manière dont les prix sont traités pour les optiques cohérentes à haute vitesse, et du fait que l'étude suppose une adoption rapide sur tous les types de liaisons ou limite l'adoption aux routes les plus sensibles en matière de sécurité.
Les principaux facteurs d'écart dans ce domaine incluent généralement la question de savoir si les fonctionnalités de chiffrement de couche 2 et de couche 3 sont regroupées dans le même total, si seul le transport optique (OTN et côté ligne) est comptabilisé, et comment les services et logiciels sont ajoutés aux revenus matériels. Le calendrier des devises peut également faire varier les totaux lorsque les fournisseurs vendent à l'échelle mondiale, et la fréquence d'actualisation est importante car les plans de mise à niveau des réseaux peuvent changer rapidement après de nouvelles réglementations ou des violations majeures.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,85 milliards USD (2025) | |
| Éditeur sectoriel A | 4,08 milliards USD (2025) | Ce chiffre semble plus faible car il limite généralement les revenus au matériel de chiffrement du transport optique et peut ne pas comptabiliser pleinement les logiciels de gestion des clés et les revenus de services gérés qui sont regroupés dans les déploiements. |
| Cabinet de conseil mondial B | 6,16 milliards USD (2025) | Ce chiffre semble plus élevé lorsque les revenus des fonctionnalités de chiffrement de couche 2 et de couche 3 sont ajoutés de manière large aux mises à niveau réseau, et lorsque l'on suppose que les prix de vente moyens se maintiennent plus longtemps sur les ports à haute vitesse. |
L'écart provient principalement de la question de savoir si le total inclut uniquement le chiffrement du chemin optique, ou ajoute également des fonctionnalités de sécurité adjacentes au niveau des paquets, et de la rapidité avec laquelle les mises à niveau sont supposées se traduire en activations de chiffrement payantes. En ne comptabilisant les couches 1, 2 et 3 que lorsque la fonction est fournie sur des équipements de transport optique ou des modules cohérents intégrés, puis en actualisant les hypothèses de taux d'attachement par le biais de vérifications récurrentes auprès des opérateurs et des canaux de distribution, le dimensionnement reste lié au bassin de demande au niveau de la couche optique, un traitement appliqué par Mordor Intelligence.
Questions clés auxquelles répond le rapport
Qu'est-ce qui stimule la forte croissance du marché du chiffrement optique ?
La demande de sécurité à sécurité quantique, les poussées de bande passante pilotées par l'IA et les mandats de confiance zéro qui favorisent les solutions matérielles de couche 1 poussent collectivement le marché vers un TCAC de 8,62 % jusqu'en 2031.
Quel segment est actuellement en tête en termes de revenus ?
Les plateformes matérielles de couche 1 dominent avec 45,60 % de part de marché en 2025, car elles chiffrent au débit de ligne et éliminent les vulnérabilités logicielles.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
Le financement à grande échelle des technologies quantiques, les essais 6 G et les constructions agressives de centres de données confèrent à l'Asie-Pacifique un TCAC de 9,62 %, dépassant toutes les autres régions.
Comment les modules enfichables cohérents modifient-ils le paysage concurrentiel ?
Les modules enfichables à photonique sur silicium réduisent les coûts et la consommation d'énergie, affichant un TCAC de 15,85 % qui remet en question les appliances traditionnelles à châssis et élargit la diversité des fournisseurs.
Quel rôle jouent les normes post-quantiques dans l'adoption ?
Les normes finales FIPS 203-205 du NIST éliminent l'incertitude algorithmique, incitant les entreprises à budgétiser du matériel optique à agilité cryptographique conforme aux futurs audits réglementaires.
Les coûts d'investissement élevés constituent-ils toujours un obstacle ?
Oui, les optiques cohérentes 400G et plus restent coûteuses, mais des initiatives telles que les plaquettes InP de 6 pouces de Coherent devraient réduire les coûts de puce de 60 % en deux ans, facilitant l'adoption pour les acheteurs sensibles aux coûts.