
Analyse du marché des câbles à fibres optiques par Mordor Intelligence
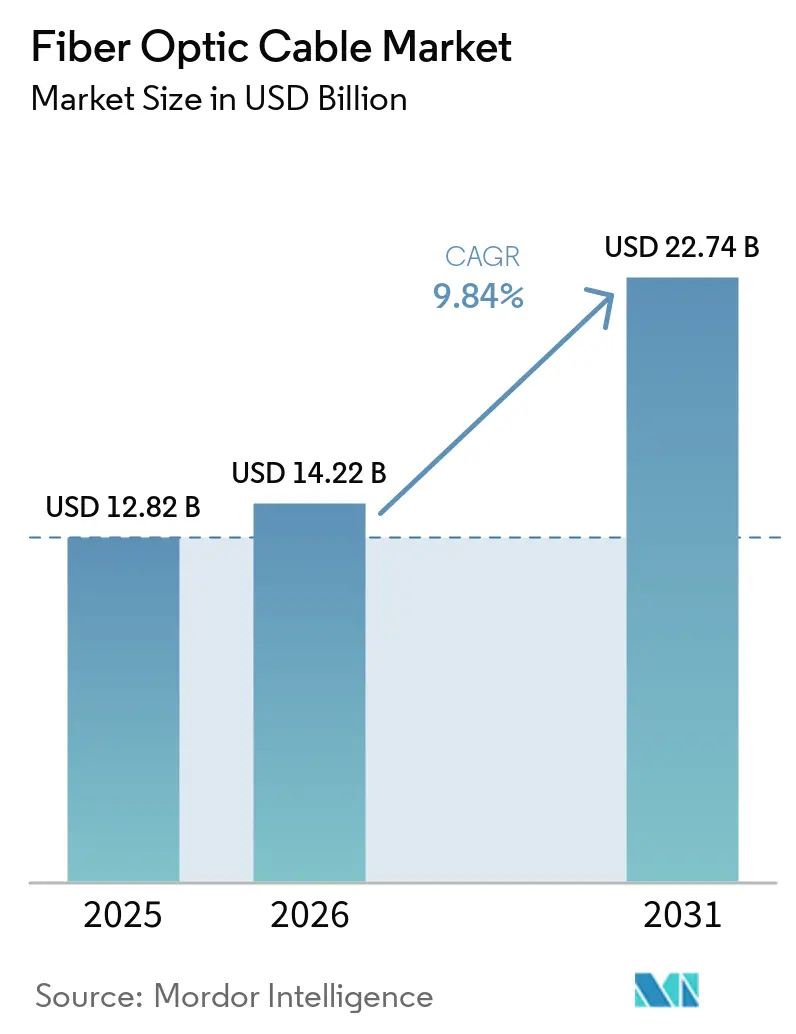
La taille du marché des câbles à fibres optiques devrait augmenter de 14,22 milliards USD en 2026 à 15,62 milliards USD en 2027, pour atteindre 25,47 milliards USD d'ici 2032, avec un CAGR de 10,27 % sur la période 2027-2032.
L'utilisation d'Internet et l'expansion de l'accès par fibre soutiennent de nouvelles routes et une capacité accrue au sein des infrastructures existantes. Les engagements d'approvisionnement des centres de données aux États-Unis renforcent la demande et soutiennent la planification de la production sur plusieurs années. Les câbles à rubans à haute densité de fibres permettent aux opérateurs d'augmenter la capacité dans les conduits existants, ce qui accroît la valeur des fournisseurs capables de les livrer en volume. Les coûts de déploiement freinent l'expansion, tandis que la perturbation de l'approvisionnement en hélium du Qatar en mars 2026, consécutive aux attaques iraniennes sur Ras Laffan, a créé un risque supplémentaire pour la production de fibres optiques. Les contraintes d'approvisionnement en hélium mettent en péril les engagements de livraison ; aussi, une capacité de production pluriannuelle peut renforcer la position des fournisseurs auprès des acheteurs hyperscale et des opérateurs.
Points clés du rapport
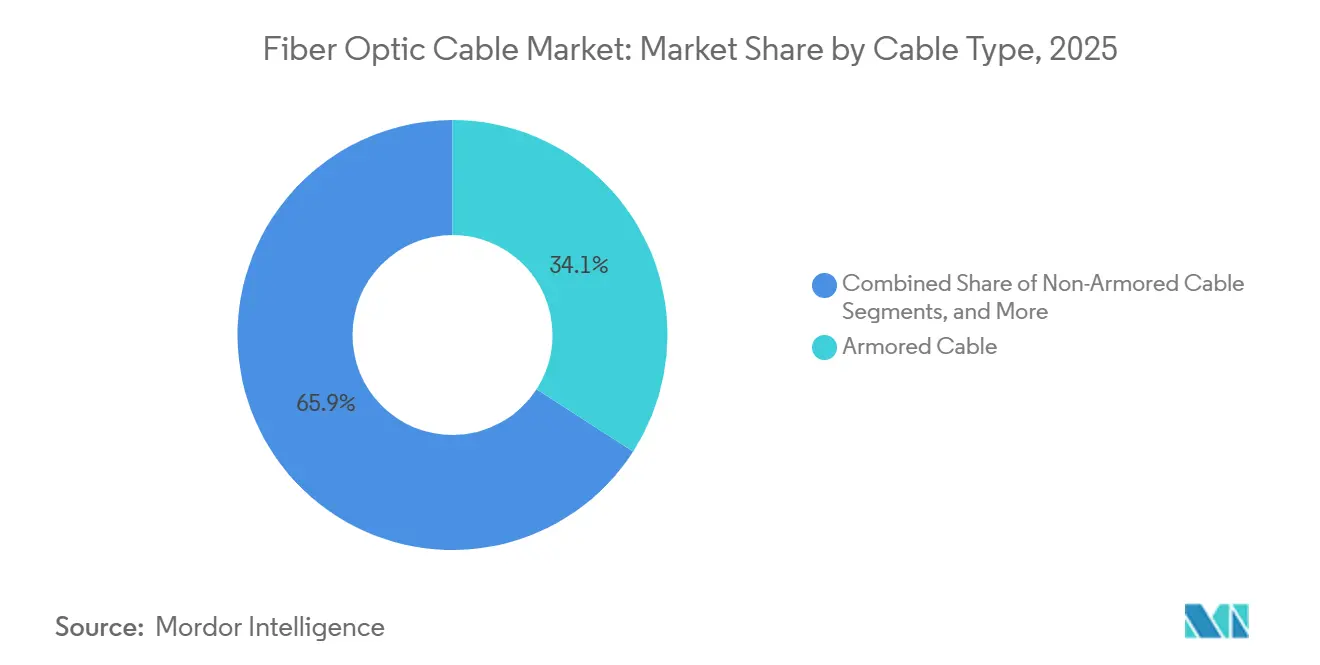
- La demande par type de câble a été dominée par le câble blindé, avec une part de marché des câbles à fibres optiques de 34,03 % en 2026, tandis que le câble à ruban devrait connaître la croissance la plus rapide, avec un CAGR de 10,98 % sur la période 2027-2032.
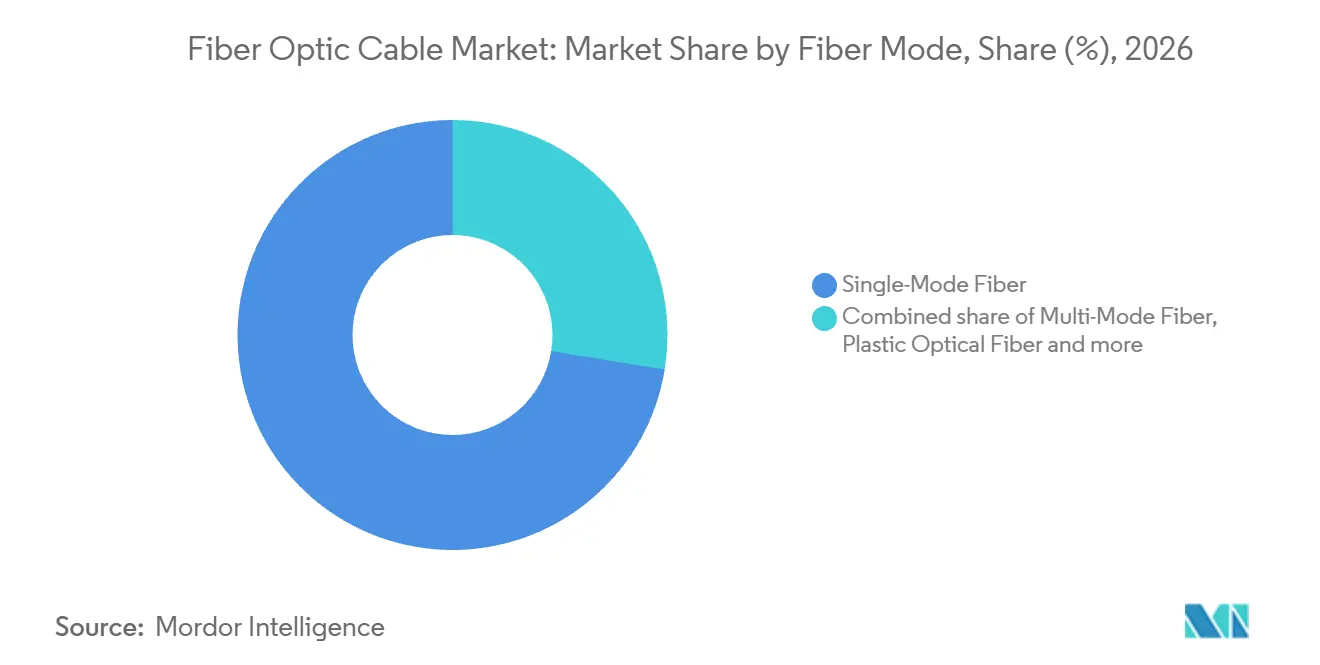
- Par mode de fibre, la fibre monomode détenait une part de 72,43 % de la taille du marché des câbles à fibres optiques en 2026, et la fibre multimode est le segment à la croissance la plus rapide, avec un CAGR de 10,6 % sur la période 2027-2032.
- Par type d'installation, les câbles souterrains et enterrés ont dominé avec 46,14 % du chiffre d'affaires du marché en 2026, tandis que les câbles sous-marins et subaquatiques devraient connaître la croissance la plus rapide, avec un CAGR de 11,3 % sur la période 2027-2032.
- Les télécommunications ont dominé la demande des utilisateurs finaux avec 60,14 % du chiffre d'affaires du marché en 2026, les centres de données et les fournisseurs de services cloud devant connaître la croissance la plus rapide, avec un CAGR de 11,2 % sur la période 2027-2032.
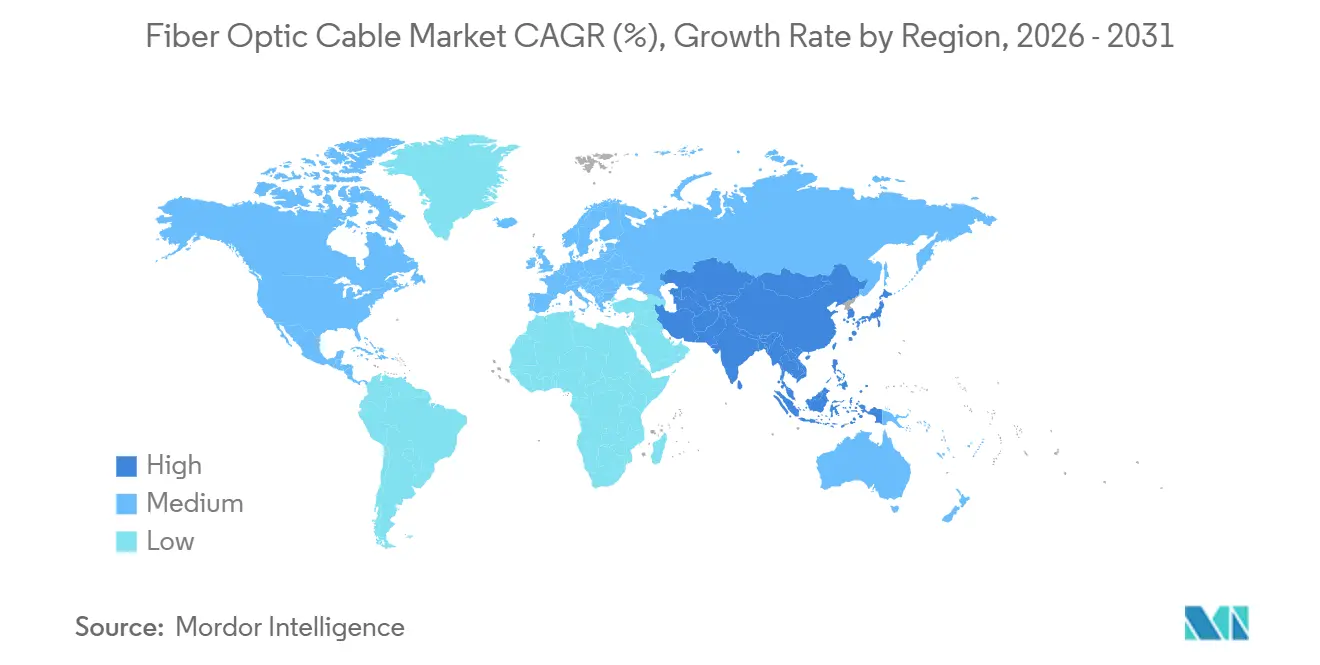
- Sur le plan géographique, l'Asie-Pacifique a dominé avec 36,12 % du chiffre d'affaires du marché en 2026, et le Moyen-Orient est la région à la croissance la plus rapide, avec un CAGR prévu de 11,5 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénétration croissante d'Internet à haut débit et hausse mondiale du trafic de données | +3.3% | Asie-Pacifique, Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Déploiements 5G accélérés et déploiements FTTx à fibre profonde | +3.1% | Asie-Pacifique et Europe | Moyen terme (2-4 ans) |
| Demande croissante d'interconnexion des centres de données hyperscale | +3.6% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Programmes gouvernementaux de haut débit rural et d'inclusion numérique | +2% | Inde et Royaume-Uni | Moyen terme (2-4 ans) |
| Diversification des routes sous-marines pour la résilience géopolitique | +1.1% | Asie du Sud-Est et Asie de l'Est | Long terme (≥ 4 ans) |
| Transition vers la durabilité : remplacement du cuivre par la fibre de verre à faible empreinte carbone | +0.7% | Pays-Bas et Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénétration croissante d'Internet à haut débit et hausse mondiale du trafic de données
Une population connectée plus large élargit le besoin adressable en réseaux, tandis que la hausse du trafic accroît la capacité que ces réseaux doivent accommoder. L'Union internationale des télécommunications a estimé que 74 % de la population mondiale, soit 6 milliards de personnes, utilisaient Internet en 2025, contre 71 % et 5,8 milliards en 2024. Le trafic mondial de haut débit fixe est passé de 6,2 ZB en 2024 à 7,3 ZB en 2025, selon l'organisation, soulignant les exigences croissantes en matière de transport de données qui soutiennent le marché des câbles à fibres optiques.[1] Ces mesures distinguent la croissance de la population connectée de la croissance du trafic que les réseaux transportent, deux facteurs qui influencent la taille du marché des câbles à fibres optiques nécessaire pour soutenir l'expansion des réseaux. Un opérateur planifiant uniquement en fonction des nouveaux utilisateurs laisserait de côté la demande de capacité liée au trafic dans son scénario d'expansion.
Déploiements 5G accélérés et déploiements FTTx à fibre profonde
Les déploiements d'accès fixe et le transport des réseaux mobiles façonnent les tendances du marché des câbles à fibres optiques, créant des voies distinctes entre l'investissement des opérateurs et la demande en infrastructure fibre. Fin 2025, les connexions 5G mondiales dépassaient 2,7 milliards, selon GSMA Intelligence. Le 26 mai 2025, U Mobile a désigné Telekom Malaysia pour fournir une dorsale fibre louée pour son déploiement national de 5G de nouvelle génération en Malaisie. Le déploiement de Proximus avait atteint 2,6 millions de locaux fibre jusqu'au domicile (FTTH) desservis en Belgique fin 2025, représentant environ 42 % de couverture de la population. L'empreinte belge illustre l'échelle des réseaux d'accès, tandis que la désignation malaisienne identifie le transport fibre comme composante du déploiement des réseaux mobiles. Avec une dorsale louée, le déploiement 5G d'un opérateur mobile peut créer une demande en fibre via son fournisseur de transport ainsi que par l'achat direct de câbles.
Demande croissante d'interconnexion des centres de données hyperscale
La connexion des installations informatiques crée un besoin en fibre qui s'étend au-delà des équipements installés à l'intérieur d'un seul centre de données. Equinix a dépassé 500 000 interconnexions à l'échelle mondiale en 2025, illustrant l'ampleur de son écosystème d'interconnexion global. Le 23 septembre 2026, WhiteFiber a rendu Continuum commercialement disponible, reliant 2 installations QTS certifiées HITRUST distantes de 83 kilomètres via 12 brins de fibre noire Zayo. Le service de WhiteFiber présente les 2 installations reliées comme un seul supercluster GPU logique, intégrant leurs emplacements physiques distincts au sein d'une architecture informatique commune. Chaque cluster ainsi divisé utilise un ensemble dédié de brins sur l'intégralité de son parcours de 83 kilomètres, de sorte que la demande d'interconnexion croît avec le nombre de sites reliés ainsi qu'avec les équipements installés dans chacun d'eux.
Programmes gouvernementaux de haut débit rural et d'inclusion numérique
Les déploiements ruraux soutenus par les gouvernements créent une demande en câbles en transformant les objectifs d'inclusion numérique en connexions physiques pour des communautés spécifiquement identifiées. Le 13 octobre 2026, le gouvernement britannique a annoncé que Gigaclear avait achevé son déploiement dans le cadre du projet Gigabit pour 3 880 locaux ruraux du nord de l'Oxfordshire, avec 4 mois d'avance sur le calendrier.[2] En Inde, Digital Bharat Nidhi a recensé 265 064 Gram Panchayats bénéficiant d'un haut débit à fibre optique à grande vitesse dans le cadre du programme BharatNet en cours, au 30 septembre 2026. Le déploiement local achevé et l'empreinte plus large du programme illustrent différentes façons dont l'intervention publique soutient l'infrastructure fibre au-delà d'une simple annonce de politique. Les deux programmes sont financés sur fonds publics, de sorte que les câbles qu'ils absorbent suivent les jalons de livraison financés plutôt que l'adoption par les abonnés au détail.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés des travaux de génie civil et complexités liées aux droits de passage | -1.5% | États-Unis, Angleterre et Pays de Galles | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières et contraintes d'approvisionnement en hélium | -1% | Inde et Qatar | Court terme (≤ 2 ans) |
| Retards dans les autorisations environnementales pour les routes sous-marines | -0.6% | Baie de Stanley, Hong Kong RAS | Moyen terme (2-4 ans) |
| Stagnation des dépenses d'investissement des opérateurs télécoms dans les marchés métropolitains saturés | -0.4% | Philippines et Allemagne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des travaux de génie civil et complexités liées aux droits de passage
L'accès aux tracés peut retarder un déploiement fibre avant même le début de l'installation des câbles, ajoutant une contrainte de calendrier en plus de l'accessibilité financière du déploiement. Dans une enquête américaine de 2025 menée par la NTCA, l'Association du haut débit rural, 84,6 % des entreprises interrogées ont identifié le coût de déploiement comme un obstacle majeur au déploiement généralisé de la fibre. Dans des commentaires déposés le 18 novembre 2025, Crown Castle Fiber LLC a signalé un délai moyen de 9 mois pour l'obtention des permis du Département des transports de Los Angeles pour les installations de fibre souterraine. Ces contraintes affectent différentes décisions de projet sur le marché des câbles à fibres optiques, le coût déterminant la faisabilité financière et l'autorisation déterminant le moment où les travaux peuvent commencer. Même lorsqu'un opérateur est prêt à financer le déploiement, l'approbation du tracé peut différer le moment où la fibre génère des revenus.
Volatilité des prix des matières premières et contraintes d'approvisionnement en hélium
La rareté des intrants devient une contrainte de déploiement dans le secteur des câbles à fibres optiques lorsque les fournisseurs doivent absorber les coûts de remplacement dans le cadre de prix de projet préalablement convenus. En juin 2026, ETTelecom a rapporté que les prix des câbles à fibres optiques finis avaient presque doublé en raison de la disponibilité limitée des matières premières, pénalisant les entreprises nationales titulaires de contrats à prix fixe pour la phase III de BharatNet. En mars 2026, Prysmian a averti que les pénuries d'hélium consécutives aux attaques iraniennes sur l'installation de Ras Laffan au Qatar risquaient de ralentir les livraisons de fibres optiques et de limiter la disponibilité. Avec un prix de vente fixe, un câble plus coûteux réduit la marge disponible pour financer les travaux contractuels restants. Le risque d'approvisionnement et l'exposition aux prix fixes peuvent contraindre les producteurs et les entrepreneurs de déploiement à différents stades de la chaîne. Dans le cadre des contrats à prix fixe de la phase III de BharatNet, un tracé attribué sécurise les revenus du fournisseur mais lui laisse la charge de livrer un câble dont le coût a presque doublé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de câble :
la protection et la densité déterminent le choix du câbleLe câble blindé représentait une part de 34,03 % de la taille du marché des câbles à fibres optiques en 2026, ce qui en fait le segment le plus important. La construction blindée ajoute une couche de protection autour des fibres pour les tracés souterrains exposés à l'écrasement ou aux chocs. Pour l'opérateur de réseau, un câble endommagé menace la connexion que le tracé enterré était censé fournir. La décision de spécification porte sur la question de savoir si cette exposition justifie une protection, plutôt que sur la question de savoir si davantage de fibres ajouteraient de la capacité de transmission.
Le câble à rubans est le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 10,98 % sur la période 2027-2032. En septembre 2026, Verizon et Corning Inc. ont conclu un accord d'approvisionnement pour des solutions de fibre optique haute densité et de connectivité pour des livraisons durant 2027-2032. Verizon a identifié le câble à rubans flexibles Contour Flow de Corning Inc. comme un moyen d'intégrer davantage de fibres dans les conduits existants et d'augmenter la capacité du réseau, soutenant la demande de solutions spécialisées sur le marché des assemblages de câbles. Utiliser davantage un conduit existant offre à un opérateur une alternative à l'élargissement du chemin physique, de sorte que la densité des câbles peut influencer la séquence des décisions d'expansion du réseau.



Par mode de fibre :
prédominance de la fibre monomode et croissance de la fibre multimodeLa fibre monomode représentait une part de marché des câbles à fibres optiques de 72,43 % en 2026, ce qui en fait le segment le plus important. EXA Infrastructure a achevé en 2025 le déploiement d'une route européenne comprenant 1 085 kilomètres de nouvelle fibre terrestre monomode G.652D. La route reliait Londres à Francfort, Amsterdam et Bruxelles. La section terrestre de 1 085 kilomètres constituant la majeure partie de la route de 1 200 kilomètres, la construction d'un seul corridor a généré une demande importante en fibre monomode auprès d'un seul opérateur.
La fibre multimode est le segment à la croissance la plus rapide, avec un CAGR prévu de 10,6 % sur la période 2027-2032. Les perspectives de janvier 2025 de CRU prévoyaient une croissance significative de la consommation de câbles à fibres multimodes dans toutes les régions pour les applications de centres de données et d'IA générative. En juillet 2025, l'IEEE 802.3 a signalé l'adoption de normes Ethernet pour les liaisons combinant câbles multimodes et émetteurs-récepteurs laser à cavité verticale émettant par la surface dans les réseaux dorsaux d'IA et de connexion aux serveurs. Le groupe a attribué cette adoption à la consommation d'énergie et au coût inférieurs de ces liaisons par rapport aux autres technologies optiques, ainsi qu'à leur portée supérieure à celle du cuivre. L'argumentaire d'achat repose sur l'économie et la portée de la liaison Ethernet complète, de sorte que les comparaisons de capacité portant uniquement sur le câble ne rendent pas compte de l'ensemble de l'attrait de la fibre multimode.

Par type d'installation :
résilience des installations enterrées et envergure des projets sous-marinsLes installations souterraines et enterrées représentaient 46,14 % de la part de marché des câbles à fibres optiques en termes de revenus en 2026, ce qui en fait le segment le plus important. En août 2026, Globe Telecom avait déployé plus de 1 500 kilomètres d'installations de fibre souterraine aux Philippines. Globe a indiqué que l'enfouissement avait considérablement réduit les coupures de fibre dans les zones où ces installations avaient été mises en place. L'expérience de Globe relie le choix de construction à la disponibilité du réseau, de sorte que les opérateurs évaluant l'enfouissement peuvent peser les coûts d'interruption en parallèle avec le déploiement initial.
Les prévisions du marché des câbles à fibres optiques identifient les installations sous-marines et sous-aquatiques comme le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 11,3 % sur la période 2027-2032. Le 25 juin 2026, SUBCO a annoncé que son câble SMAP de 5 000 kilomètres reliant Sydney, Melbourne, Adélaïde et Perth était prêt à être mis en service. Le système dispose de 16 paires de fibres et d'une capacité supérieure à 400 Tbps. Ces caractéristiques montrent comment un seul tracé mis en service peut combiner une portée géographique substantielle avec une capacité de transport de données élevée. Pour les fournisseurs de câbles, une seule décision de système peut définir une opportunité de volume substantielle sur l'ensemble d'un tracé longue distance.
Par secteur d'utilisation final :
la couverture d'accès et les engagements hyperscale stimulent la demandeLes télécommunications détenaient 60,14 % des revenus du marché en 2026, ce qui en fait le segment d'utilisateurs finaux le plus important. Deutsche Telekom a rendu les lignes à fibres optiques disponibles pour 2,5 millions de foyers et d'entreprises supplémentaires en Allemagne au cours de 2025, grâce à son propre déploiement et à des partenariats. Aux États-Unis, la Fiber Broadband Association et Cartesian ont recensé 84,6 millions de foyers desservis par la fibre au 30 septembre 2025, représentant plus de 60 % des foyers. Ces empreintes inscrivent la demande en câbles télécom dans le cadre du développement large des réseaux d'accès, couvrant les tracés construits par les opérateurs et l'expansion soutenue par des partenariats. Les fournisseurs de câbles peuvent servir un déploiement d'accès avant que tous les locaux desservis ne se transforment en abonnés payants.
Les centres de données et les fournisseurs de services cloud constituent le segment d'utilisateurs finaux à la croissance la plus rapide, soutenant la croissance du marché des câbles à fibres optiques avec un CAGR prévisionnel de 11,2 % sur la période 2027-2032. En janvier 2026, Meta a conclu un accord pluriannuel d'une valeur pouvant atteindre 6 milliards USD avec Corning Inc. pour des câbles à fibres optiques destinés à ses centres de données aux États-Unis. En juin 2026, Amazon a conclu un accord pluriannuel avec Corning Inc. pour des solutions de fibre optique, de câbles et de connectivité pour son infrastructure de centres de données aux États-Unis. Les deux acheteurs ont sélectionné Corning Inc., plaçant un fournisseur commun derrière des programmes d'approvisionnement distincts pour les centres de données dans le secteur des câbles à fibres optiques. Le fait de confier l'approvisionnement pluriannuel en câbles de 2 acheteurs hyperscale à un seul fabricant lie le calendrier de construction des centres de données de chaque acheteur à la production de Corning Inc. sur la durée du contrat.
Analyse géographique
Marché des Câbles à Fibres Optiques en Asie-Pacifique
L'Asie-Pacifique détenait une part de marché des câbles à fibres optiques de 36,12 % en 2026, ce qui en fait la plus grande zone géographique. La Chine a construit 2,11 millions de kilomètres de nouvelles lignes de câbles optiques en 2025, fournissant un exemple substantiel d'expansion physique du réseau. Pour l'exercice 2025, TelkomGroup a signalé un réseau dorsal à fibre optique à l'échelle du groupe dépassant 210 000 kilomètres dans le cadre de son activité d'infrastructure B2B et a indiqué qu'il accélérait le développement de l'infrastructure numérique nationale de l'Indonésie. La construction de nouvelles lignes en Chine représente le volume de construction de routes, tandis que le vaste réseau dorsal de TelkomGroup fournit une base d'opérateurs que les fournisseurs peuvent servir par le biais de mises à niveau et d'extensions.
Marché des Câbles à Fibres Optiques au Moyen-Orient
Le Moyen-Orient est la zone géographique à la croissance la plus rapide, avec un CAGR prévu de 11,5 % sur la période 2027-2032. En 2025, du et Omantel ont activé le câble sous-marin à fibre optique Oman Emirates Gateway de 275 kilomètres reliant les Émirats arabes unis et Oman. Le système relie datamena DX1 à Dubaï à Equinix MC1 à Barka et Equinix SN1 à Salalah. Pour Equinix MC1, Equinix SN1 et datamena DX1, la route de 275 kilomètres montre comment la demande de câbles naît de la connexion d'installations spécifiques au sein d'un réseau transfrontalier.
En Amérique du Nord, la proposition de réglementation de la FCC de juin 2026 décrivait certaines procédures d'autorisation filaire au niveau des États et des collectivités locales américaines prenant des mois, voire des années, retardant les déploiements. Lors d'une audition parlementaire du 29 avril 2026, le conseiller suppléant d'Anatel a signalé un backhaul à fibre optique installé dans 4 645 municipalités brésiliennes, tandis que les connexions Internet fixe à base de fibre au Pérou se sont développées en 2025. Le Fonds européen pour le haut débit de l'Europe avait desservi plus d'un million de locaux ruraux et semi-ruraux mal desservis avec le haut débit par fibre en juin 2025. Les abonnements à la fibre jusqu'au domicile/bâtiment en Afrique du Sud ont augmenté de 22 % en 2025, tandis que les abonnements DSL ont diminué de 6 %, et le projet de connectivité universelle à haut débit en cours au Kenya a signalé 676 kilomètres de fibre installés au 16 octobre 2026, marquant son objectif comme non atteint. Les procédures d'autorisation américaines retardent les déploiements, tandis que la longueur installée au Kenya est restée en deçà de l'objectif du projet, et les programmes d'accès européens ainsi que la migration des abonnés au Pérou et en Afrique du Sud soutiennent la demande de fibre.
Éditions régionales
Cadre réglementaire et perspectives
La comparaison évalue les cadres de déploiement et d'approvisionnement dans certaines juridictions du point de vue d'un déployeur de réseau de fibre achetant des câbles. Le Brésil et les États-Unis réglementent l'accès partagé aux structures de soutien et aux poteaux, tandis que le Royaume-Uni réglemente la sécurité des réseaux publics. L'Afrique du Sud et l'Arabie saoudite réglementent l'accès aux terrains et aux bâtiments, tandis que la norme recommandée de câble extérieur de la Chine fournit une référence de spécification volontaire.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | Royaume-Uni | Chine | Arabie saoudite | Afrique du Sud |
|---|---|---|---|---|---|---|
| Autorité principale | Commission fédérale des communications | Anatel | Ofcom | Ministère de l'Industrie et des Technologies de l'Information (Électronique) | Commission des communications, de l'espace et de la technologie | Autorité indépendante des communications d'Afrique du Sud (ICASA) |
| Instruments ou orientations clés | Modifications fédérales relatives à l'attachement aux poteaux en vigueur le 7 mai 2026 ; enquête de certification des États de juin 2026 | Résolution 683/2017, Article 5, partage des infrastructures de soutien | Règlement sur les mesures de sécurité de 2022 ; orientations du Code de 2026 pour les fournisseurs de niveau 1 et de niveau 2 ; déclaration de politique d'Ofcom en attente au 1er octobre 2026 | GB/T 7424.3-2025 recommandé pour les câbles optiques extérieurs, en vigueur le 1er février 2026 | Réglementations immobilières télécom de 2025 en vertu de la Décision 560/1446 | Loi sur les communications électroniques, article 22 ; projet de règles de déploiement rapide de 2026 |
| Effet commercial | Délais définis pour les grandes commandes et réponses des services publics sous 30 jours aux demandes de listes d'entrepreneurs sous juridiction fédérale | Accès équitable, raisonnable et non discriminatoire à la capacité de soutien excédentaire, sous réserve d'exceptions techniques justifiées | Réduction des risques de sécurité appropriée et proportionnée dans la conception et la construction de nouvelles parties du réseau public | Référence technique d'approvisionnement volontaire pour les câbles extérieurs | Les propriétaires fonciers contractent avec un seul hébergeur pour l'utilisation du réseau de fibre ; les hébergeurs ne peuvent pas accepter d'exclusivité de service pour les utilisateurs finaux | Les fournisseurs de réseaux agréés peuvent accéder aux terrains et construire sous réserve du droit applicable et de la politique environnementale ; le projet de règles exigerait une consultation et un préavis écrit d'au moins 30 jours |
| Attractivité actuelle de la politique | Moyen | Élevé | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement | Aucun changement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||||||
Les délais fédéraux d'attachement aux poteaux aux États-Unis soutiennent une attractivité moyenne et une continuité, car l'enquête de certification des États de juin 2026 a sollicité des commentaires sans modifier ces procédures de déploiement opérationnelles. La référence volontaire de câble extérieur de la Chine et les orientations du Royaume-Uni de 2026, qui laissent inchangées les obligations de sécurité contraignantes, soutiennent leurs notes moyennes et leurs orientations inchangées. L'obligation de partage de la capacité excédentaire au Brésil, qualifiée par des exceptions techniques justifiées et exigeant des conditions équitables, raisonnables et non discriminatoires, soutient la note Élevé, tandis que la recommandation d'Anatel de 2025 de maintenir la Résolution 683 soutient l'absence de changement. Les accords de propriété à hébergeur unique en Arabie saoudite et l'interdiction d'exclusivité pour les utilisateurs finaux, ainsi que l'accès aux terrains en Afrique du Sud qualifié par le droit et la politique environnementale et le projet de consultation avec un préavis d'au moins 30 jours, soutiennent la note Moyen et l'absence de changement.
Étapes de la chaîne de valeur
La chaîne de valeur compare la production de fibres optiques, la fabrication de câbles finis et l'intégration de systèmes sous-marins en termes de revenus des fournisseurs et de contraintes de livraison. En 2025, Putian Cable a achevé et mis en service son projet de tirage de fibre de Phase II, ajoutant 3 tours et 6 lignes de production et portant la capacité annuelle à 12 millions de kilomètres-fibres. Cette expansion illustre comment l'investissement au stade de la production de fibres peut élargir la base de fabrication disponible pour soutenir la fabrication ultérieure de câbles.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Production de fibres optiques | Fabricants de fibres optiques tels que Putian Communication Group et Prysmian Group | Ventes de fibres optiques | Adéquation de la capacité de tirage aux commandes de câbles | Ajouter et qualifier des lignes de tirage |
| Fabrication de câbles finis | Fabricants de câbles tels que Putian Communication Group et Prysmian Group | Ventes de câbles finis | Révision des prix des commandes et incertitude des engagements d'approvisionnement | Coordonner les volumes de production engagés et les conditions de livraison avec les acheteurs |
| Intégration et installation de systèmes sous-marins | Fournisseurs de systèmes clés en main tels que Nexans S.A. et Prysmian Group | Frais d'intégration, d'installation, de test et de maintenance | Coordination de l'ingénierie, de l'approvisionnement en câbles et de l'installation maritime | Intégrer les responsabilités de conception, de fabrication et de déploiement |
| Source: Mordor Intelligence | ||||
En mars 2026, certains bénéficiaires du programme BEAD dans le Midwest ont signalé des commandes de fibre annulées et des commandes révisées avec des hausses de coûts allant jusqu'à 70 % à 80 %. Le financement BEAD attribué n'a donc pas empêché l'annulation ou la révision des prix des commandes, ce qui place l'exposition là où les fournisseurs s'engagent sur des volumes et des prix. Au stade sous-marin, une coentreprise détenue à 80 % par Prysmian et à 20 % par Fincantieri a finalisé l'acquisition de Xtera le 13 octobre 2026, combinant l'expertise en systèmes sous-marins avec des capacités de fabrication, d'installation, de surveillance et de maintenance.[3] Cette intégration crée une opportunité de capter des revenus sur l'ensemble de la chaîne, de la fourniture de câbles aux services sur le cycle de vie, prolongeant la relation fournisseur au-delà du câble fabriqué.
Paysage concurrentiel
Concentration du Marché
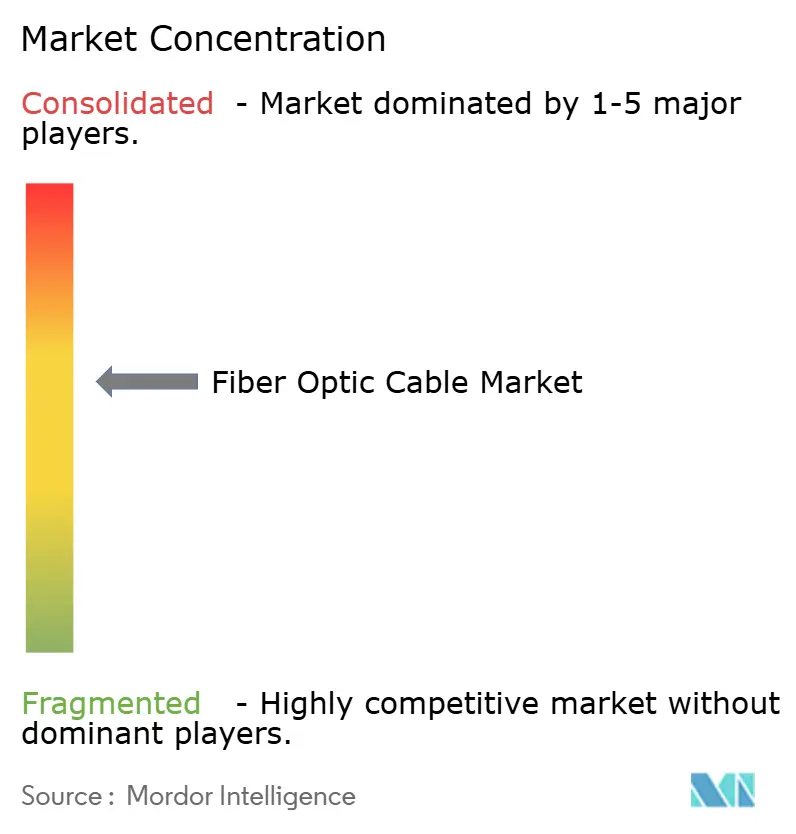
Le secteur combine des fournisseurs multinationaux et des fabricants spécialisés dans une structure concurrentielle modérément fragmentée. Corning Inc., Sumitomo Electric Industries Ltd., Prysmian Group, Yangtze Optical Fibre and Cable (YOFC) et Furukawa Electric Co., Ltd. sont des fournisseurs majeurs. YOFC fabrique et vend des câbles optiques pour les télécommunications, tandis que Prysmian produit des fibres optiques, des câbles en cuivre et des systèmes de connectivité. En mars 2025, Sumitomo Electric Industries Ltd. et 3M ont conclu un accord d'assemblage permettant à Sumitomo Electric Industries Ltd. de proposer des assemblages de câbles optiques à faisceau élargi de 12 et 16 fibres pour les centres de données. L'accord permet à Sumitomo Electric Industries Ltd. de proposer des assemblages finis construits sur la technologie de ferrule de 3M, de sorte que les acheteurs de centres de données peuvent s'approvisionner en interconnexion complète plutôt qu'en fibre seule.
Le 1er avril 2025, Furukawa Electric Co., Ltd. a transféré son activité de fibres et câbles optiques et les parts de filiales associées à Lightera Japan, sa filiale en propriété exclusive, par le biais d'une scission interne. Lightera Japan, Lightera, LLC (anciennement OFS Fitel, LLC) et Lightera LatAm S.A. (anciennement Furukawa Electric LatAm S.A.) ont été placées sous la société holding intermédiaire en propriété exclusive Lightera Holding. En novembre 2025, Prysmian a présenté sa fibre optique monomode BendBrightXS de 160 microns, qu'il a décrite comme la première du genre et comme permettant des câbles plus petits regroupant davantage de fibres. Cette approche transfère les gains de densité dans la fibre elle-même et répond aux besoins des opérateurs contraints par l'espace dans les conduits, les bâtiments et les centres de données.
En mars 2026, Furukawa Electric Co., Ltd. a annoncé que Lightera avait commencé la production en série de câbles à 13 824 fibres pour les centres de données hyperscale. L'usine n°2 de Furukawa Electric Co., Ltd. à Mie a démarré ses opérations à pleine échelle en février 2026, avec une capacité de câbles à très haute densité plus que doublée par rapport aux niveaux de l'exercice 2023. Incab America LLC a certifié en avril 2026 que ses câbles InArmor OSP, fabriqués à Grapevine, au Texas, répondaient aux exigences Build America Buy America (BABA) pour le programme Broadband Equity, Access, and Deployment (BEAD). Les clients doivent identifier l'exigence BABA lors de la demande de devis afin qu'Incab puisse commander la fibre de Corning Inc. fabriquée en Caroline du Nord à partir de préformes fabriquées aux États-Unis pour cette commande spécifique. L'investissement de Furukawa Electric Co., Ltd. répond au volume de câbles hyperscale, tandis que l'approvisionnement en fibre spécifique à la commande d'Incab offre aux acheteurs financés par le programme BEAD une voie de qualification pour le contenu domestique.
Leaders du secteur des câbles à fibres optiques
-
Corning Inc.
-
Sumitomo Electric Industries Ltd.
-
Prysmian Group
-
Yangtze Optical Fibre and Cable (YOFC)
-
Furukawa Electric Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Câbles à Fibres Optiques Entreprises couvertes dans ce rapport
- Prysmian Group
- Corning Inc.
- Sumitomo Electric Industries Ltd.
- Furukawa Electric Co., Ltd.
- Yangtze Optical Fibre and Cable (YOFC)
- CommScope Technologies LLC
- Fujikura Ltd.
- Nexans S.A.
- LS Cable & System Ltd.
- Lightera, LLC
- Sterlite Technologies Ltd.
- Hengtong Optic-Electric Co., Ltd.
- ZTT Group
- Proterial Ltd.
- Finolex Cables Ltd.
- Belden Inc.
- General Cable Corp.
- Hexatronic Group AB
- HMN Tech Co., Ltd.
- Taihan Fiberoptics Co., Ltd.
Opportunités clés pour les acteurs du marché
Les opportunités comparent les corridors sous-marins proposés en fonction des besoins des acheteurs, de l'état d'avancement des projets et du point d'entrée pratique pour les fournisseurs de câbles. Le 14 octobre 2026, Equitix, MDM et Orange ont formé une coentreprise pour Pisces, un câble d'environ 3 125 kilomètres à 16 paires de fibres reliant l'Irlande, la France, l'Espagne et le Portugal, avec un déploiement prévu en 2028. Sa connexion directe planifiée entre l'Irlande et l'Europe continentale illustre comment un manque d'interconnexion spécifique peut façonner un projet de câble adressable.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Connectivité directe entre l'Irlande et les centres de données d'Europe continentale | Coentreprise Pisces formée en octobre 2026 | Coentreprise Pisces et utilisateurs de connectivité des centres de données | Développer des propositions de câbles et de systèmes d'atterrissage spécifiques à la route | Ingénierie et obtention des permis en cours avant le déploiement prévu en 2028 | Fabricants de câbles sous-marins et intégrateurs de systèmes |
| Câble AUÐUR entre le sud de l'Islande et l'Écosse | Farice a commencé les préparatifs en avril 2026 avant la fusion de ses opérations avec Korda Networks | Korda Networks | Positionner les capacités de câbles et d'intégration autour de la route planifiée | Phase de préparation et horizon de service prévu en 2030 | Fournisseurs de câbles sous-marins et d'intégration de réseaux |
| Connectivité Chennai-Singapour avec des atterrissages potentiels en Asie du Sud-Est | L'USTDA a accepté de financer l'étude de faisabilité SCNX3 en janvier 2026 | SubConnex Malaysia Sdn. Bhd. | Fournir des contributions techniques et de coûts pour la conception de systèmes spécifiques à la route | Travaux de route, financiers, commerciaux et réglementaires au stade de la faisabilité | Fournisseurs de câbles sous-marins, d'ingénierie et de systèmes d'atterrissage |
| Source: Mordor Intelligence | |||||
L'ouverture la plus claire à court terme est la participation axée sur l'ingénierie dans le projet Pisces, dont le levé maritime a été achevé avant les travaux d'ingénierie et d'obtention des permis en cours. Cette avancée offre aux fournisseurs un contexte concret de développement de route pour concevoir leur contribution à un système transfrontalier. AUÐUR, entre le sud de l'Islande et l'Écosse, devrait entrer en service en 2030, tandis que le déploiement de Pisces est prévu en 2028. L'accord de l'USTDA du 20 janvier 2026 a financé l'étude de faisabilité SCNX3 proposée, rendant la participation au stade de la conception plus pertinente qu'un engagement de livraison en production.
Développements industriels récents dans Marché des Câbles à Fibres Optiques
- Oct 2026 : Equitix, MDM et Orange ont formé une coentreprise pour Pisces, un câble sous-marin d'environ 3 125 kilomètres à 16 paires de fibres reliant l'Irlande, la France, l'Espagne et le Portugal, avec un déploiement prévu en 2028.
- Oct 2026 : Une coentreprise détenue à 80 % par Prysmian et à 20 % par Fincantieri a finalisé l'acquisition de Xtera, combinant l'expertise en systèmes sous-marins avec les capacités de fabrication, d'installation, de surveillance et de maintenance de câbles.
- Sep 2026 : AT&T a signé un accord pluriannuel d'une valeur supérieure à 3 milliards USD avec Corning Inc. pour l'approvisionnement en fibres et câbles destinés à l'expansion de son réseau aux États-Unis.
Marché des Câbles à Fibres Optiques Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché mondial des câbles à fibres optiques couvre le chiffre d'affaires annuel mondial provenant des ventes d'assemblages de câbles à fibres optiques finis qui transportent des signaux optiques via des fibres optiques en verre ou en plastique. Les ventes sont classées par construction de câble, mode de fibre, forme d'installation, secteur d'utilisation final et région mondiale.
Exclusions du périmètre : les câbles en cuivre, les modules optiques actifs et les émetteurs-récepteurs, les autres composants de fibre optique autonomes qui ne sont pas des assemblages de câbles, ainsi que les services d'installation de câbles et de génie civil sont exclus.
Aperçu de la segmentation
- Par type de câble
- Câble blindé
- Câble non blindé
- Câble en ruban
- Autre type de câble
- Par mode de fibre
- Fibre monomode
- Fibre multimode
- Fibre optique plastique
- Par type d'installation
- Aérien / En hauteur
- Souterrain / Enterré
- Sous-marin / Sous l'eau
- Câbles intérieurs / De raccordement
- Par secteur d'utilisation final
- Télécommunications
- Centres de données et fournisseurs de cloud
- Services publics d'électricité et réseau intelligent
- Défense et aérospatiale
- Automatisation et contrôle industriels
- Santé et médical
- Pétrole et gaz et offshore
- Autre secteur d'utilisation final
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les indicateurs publics de connectivité aident à cadrer la demande en câbles sans traiter les mesures d'accès au haut débit comme des revenus de câbles. Des sources telles que les statistiques de trafic Internet et des TIC de l'Union internationale des télécommunications, le rapport de couverture de connectivité de la Décennie numérique de la Commission européenne et les mises à jour BEAD de l'Administration nationale des télécommunications et de l'information peuvent éclairer l'analyse du trafic, de la portée de la fibre et de l'activité de déploiement soutenue par les pouvoirs publics.
Les dépôts d'entreprises, les documents destinés aux investisseurs et la presse économique réputée peuvent clarifier le mix produit, la capacité, les pressions tarifaires et les engagements d'approvisionnement annoncés des fabricants, tandis que les données des associations et des gouvernements peuvent recouper les conditions de déploiement. Ces sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La recherche primaire est conçue autour des fabricants de câbles, des distributeurs, des installateurs, des opérateurs de réseau et des utilisateurs finaux, avec des personnels commerciaux, produit, achats et planification réseau de niveau senior capables d'expliquer les conditions de vente et de déploiement. Les analystes utiliseraient des questions structurées pour vérifier les interprétations des sources secondaires concernant les limites des produits, les tendances d'expédition et de tarification, ainsi que le calendrier de la demande selon les types de câbles, les modes de fibre, les formes d'installation, les secteurs d'utilisation final et les régions. Lorsque des preuves sont manquantes ou incohérentes, les analystes enregistreraient l'écart, chercheraient des éclaircissements auprès des répondants concernés ou des archives publiques, et triangulariseraient l'explication résultante par rapport à des indicateurs indépendants d'approvisionnement et de déploiement.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 38 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 29 % |
| Acteurs de plus petite taille : 20 % | Responsables : 45 % | Amériques : 33 % |
Dimensionnement du marché et prévisions
Le modèle estime le chiffre d'affaires mondial des fabricants provenant des ventes de câbles finis aux prix de vente nets, puis répartit la valeur par construction de câble, mode de fibre, forme d'installation, secteur acheteur et région. Une estimation descendante part du chiffre d'affaires mondial et utilise des indicateurs tels que le trafic haut débit fixe et mobile, le déploiement FTTP et du haut débit rural, l'investissement dans les réseaux 5G et les centres de données, les projets de tracés sous-marins et les prix des câbles. Ces mesures indiquent l'intensité de la demande, le calendrier, le type de tracé et les évolutions de la valeur réalisée. Les parts de segments sont construites à partir du mix produit déclaré, des preuves de déploiement et d'approvisionnement, des informations communiquées par les fournisseurs et des vérifications auprès des répondants, les parts étant réconciliées avec le total. Des vérifications ascendantes sélectives comparent les cumuls de ventes des fournisseurs ou le prix de vente échantillonné multiplié par les volumes de câbles estimés avec le résultat mondial. Les indicateurs de séries temporelles et l'historique du marché peuvent soutenir une analyse de régression ou de scénarios pour les prévisions, tandis que le calendrier des politiques, les contraintes d'approvisionnement et les retards de projets informent les trajectoires alternatives. Les répondants peuvent tester si les hypothèses au niveau des variables reflètent les cycles d'approvisionnement et le mix produit. Lorsque les données publiques ne divulguent pas les volumes de câbles, les prix ou une ventilation par segment, les analystes utilisent l'indicateur divulgué le plus pertinent disponible, documentent l'hypothèse et testent son effet par rapport aux preuves des fournisseurs et des canaux, plutôt que de le traiter comme une observation directe du marché.
Cycle de validation et de mise à jour des données
Les analystes triangulent l'estimation des revenus et ses allocations par segment par rapport à des signaux indépendants de connectivité, de déploiement, de fournisseurs et d'échanges commerciaux, puis examinent les mouvements inhabituels, les unités incohérentes et les différences significatives entre les flux de preuves avant validation. L'examen procède par vérification des sources, révision du modèle et des calculs arithmétiques, et mise à l'épreuve par un analyste senior. Un nouveau contact est déclenché lorsque la définition, la période ou l'explication d'un répondant entre en conflit avec d'autres preuves ou laisse un écart pertinent pour la décision. Le modèle est actualisé annuellement, mis à jour entre les cycles lorsqu'un événement significatif d'approvisionnement, de politique ou d'investissement modifie les perspectives, et fait l'objet d'une révision fraîche des sources et des calculs avant la livraison.
Taille du marché des câbles à fibres optiques de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché mondial des câbles à fibres optiques couvre le chiffre d'affaires annuel mondial provenant des ventes d'assemblages de câbles à fibres optiques finis qui transportent des signaux optiques via des fibres optiques en verre ou en plastique.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Une estimation descendante part du chiffre d'affaires mondial et utilise des indicateurs tels que le trafic haut débit fixe et mobile, le déploiement FTTP et du haut débit rural, l'investissement dans les réseaux 5G et les centres de données, les projets de tracés sous-marins et les prix des câbles.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 15,62 milliards USD (2027) | |
| Cabinet de conseil régional A | 13,45 milliards USD (2025) | Sur la base de référence 2025, cette estimation est inférieure de 13,9 % à la valeur 2027 de ce rapport de 15,62 milliards USD, soit 2 ans plus tard. La mesure de 2025 précède l'année de référence 2027 de ce rapport, reflétant donc un niveau de marché antérieur. |
| Revue sectorielle B | 14,6 milliards USD (2025) | Sur la base de référence 2025, cette estimation est inférieure de 6,5 % à la valeur 2027 de ce rapport de 15,62 milliards USD, soit 2 ans plus tard. L'année de base 2025 précède l'année de référence 2027 de ce rapport, reflétant donc un niveau de marché antérieur. |
Les analystes de Mordor Intelligence triangulent l'estimation des revenus et ses allocations par segment par rapport à des signaux indépendants de connectivité, de déploiement, de fournisseurs et d'échanges commerciaux, puis examinent les mouvements inhabituels, les unités incohérentes et les différences significatives entre les flux de preuves avant validation.
Questions clés auxquelles le rapport répond
Quelle est la prévision de la taille du marché des câbles à fibres optiques ?
La taille devrait atteindre 15,62 milliards USD en 2027 et 25,47 milliards USD d'ici 2032, avec un CAGR de 10,27 % sur la période 2027-2032.
Quelles sont les forces qui stimulent la demande de câbles optiques ?
Le trafic Internet, le transport 5G, l'interconnexion des centres de données et les programmes publics de haut débit soutiennent la demande. Le projet Gigabit du Royaume-Uni a apporté la fibre complète à 3 880 locaux ruraux du nord de l'Oxfordshire en 2026, 4 mois avant le calendrier prévu.
Quel mode de fibre détient la plus grande part du chiffre d'affaires des câbles à fibres optiques ?
La fibre monomode détenait 72,43 % du chiffre d'affaires en 2026.
Qui sont les principaux fournisseurs de câbles optiques ?
Les principaux fournisseurs comprennent Corning Inc., Sumitomo Electric Industries Ltd., Prysmian Group, Yangtze Optical Fibre and Cable (YOFC) et Furukawa Electric Co., Ltd.
Quel défi affecte le déploiement des câbles à fibres optiques ?
Le coût de déploiement a été identifié comme un obstacle majeur par 84,6 % des répondants à l'enquête américaine de 2025 de la NTCA.
Quelles régions dominent le chiffre d'affaires des câbles optiques et la croissance prévue ?
L'Asie-Pacifique détenait 36,12 % du chiffre d'affaires en 2026, tandis que le Moyen-Orient devrait connaître la croissance la plus rapide, avec un CAGR de 11,5 % sur la période 2027-2032.