
Taille et parts du marché des conduits de câbles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.70 Milliards de dollars |
| Taille du Marché (2031) | 13.62 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.35 % |
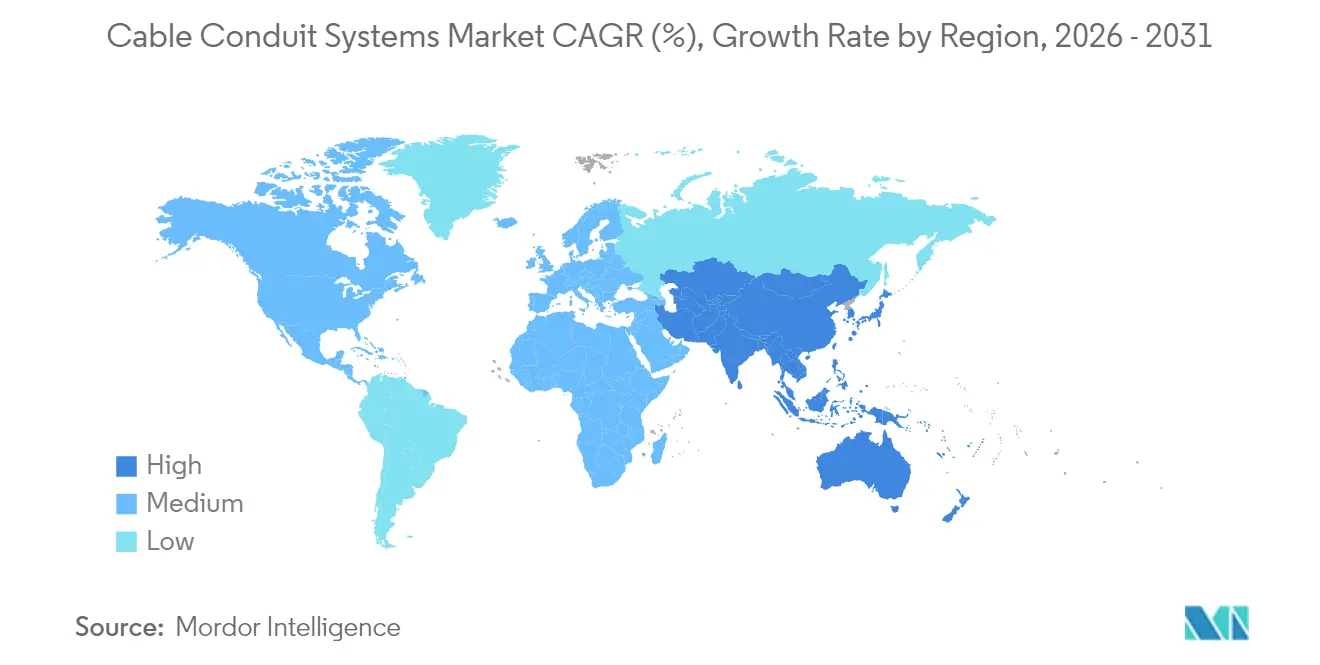
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
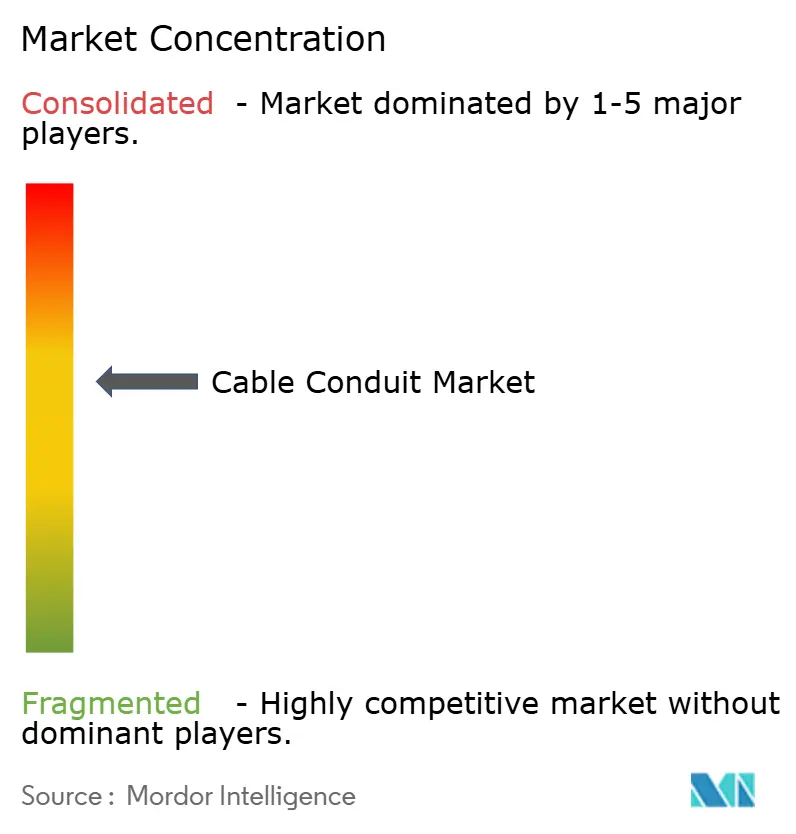
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
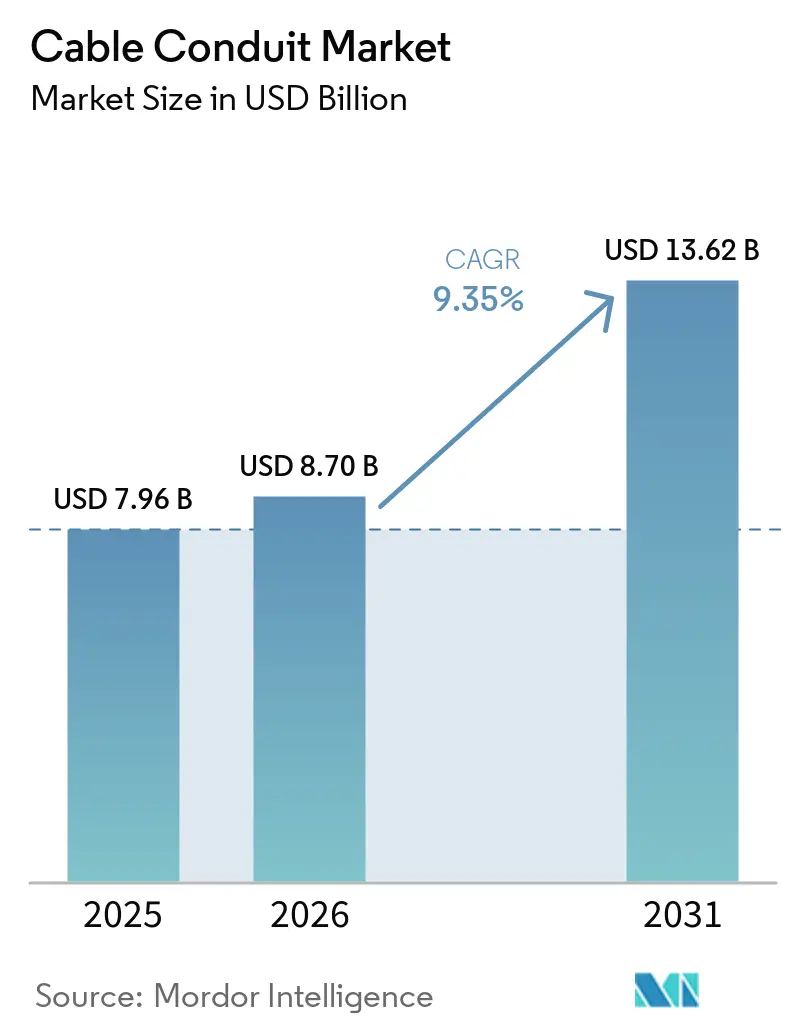
Analyse du marché des conduits de câbles par Mordor Intelligence
La taille du marché des conduits de câbles devrait passer de 7,96 milliards USD en 2025 à 8,70 milliards USD en 2026 et devrait atteindre 13,62 milliards USD d'ici 2031, à un TCAC de 9,35 % sur la période 2026-2031. Cette progression est portée par l'essor de la construction de centres de données prêts pour l'IA, le déploiement à grande échelle des énergies renouvelables et les programmes de renforcement des réseaux électriques urbains qui nécessitent des chemins de câbles fiables pour des installations complexes. Les chemins de câbles non métalliques flexibles et résistants à la corrosion aident les entrepreneurs à réduire les coûts de main-d'œuvre et de cycle de vie, même si les droits de douane sur l'acier font grimper les prix des produits métalliques. Les exigences croissantes en matière de sécurité cyber-physique, le renforcement des règles de protection contre les surtensions et les déclarations environnementales de produits orientent désormais les décisions d'achat, stimulant la demande de produits haut de gamme sur le marché des conduits de câbles. Les grands projets de villes intelligentes émergents en Asie et au Moyen-Orient, associés aux investissements dans les réseaux nord-américains, consolident une trajectoire d'expansion à long terme pour le marché des conduits de câbles.[1]Kevin Yao, "La Chine prévoit d'investir 4 000 milliards de yuans dans les 'infrastructures cachées'," South China Morning Post, scmp.com
Principaux enseignements du rapport
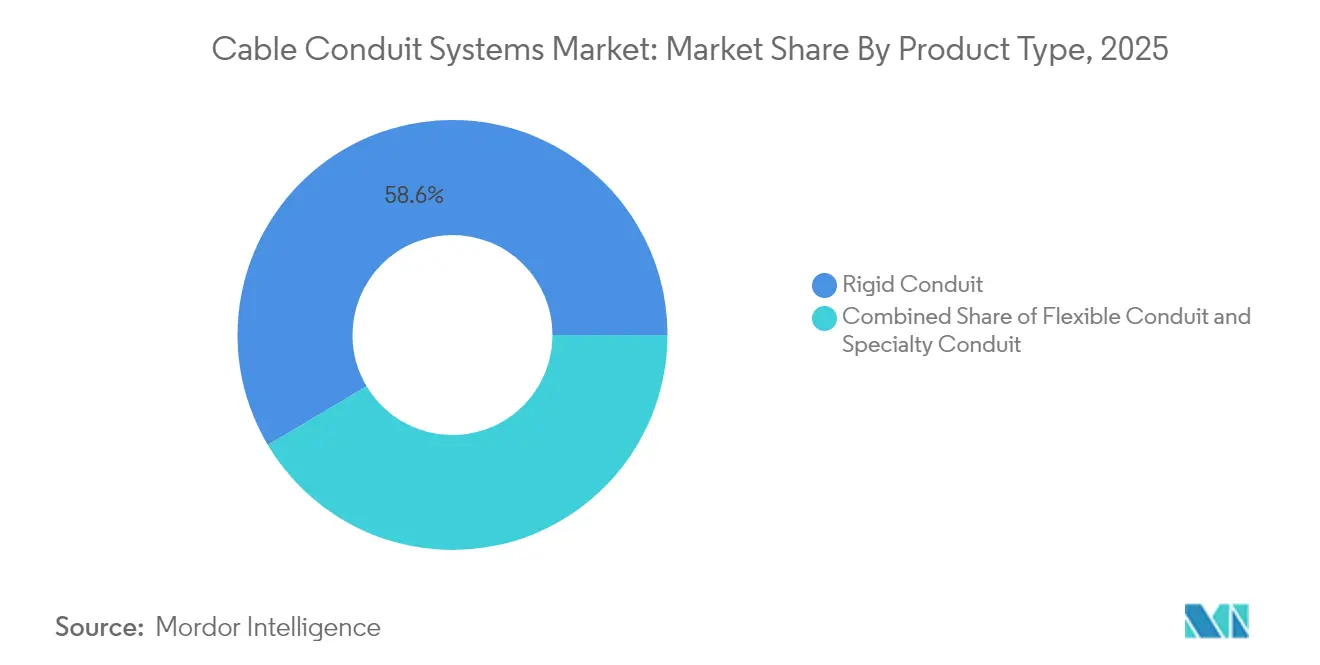
- Par type de produit, les systèmes rigides ont dominé avec 58,55 % de parts du marché des conduits de câbles en 2025, tandis que les solutions flexibles devraient croître à un TCAC de 9,45 % jusqu'en 2031.
- Par matériau, les variantes non métalliques ont capté 48,20 % de la taille du marché des conduits de câbles en 2025 et restent les plus dynamiques avec un TCAC de 9,25 %.
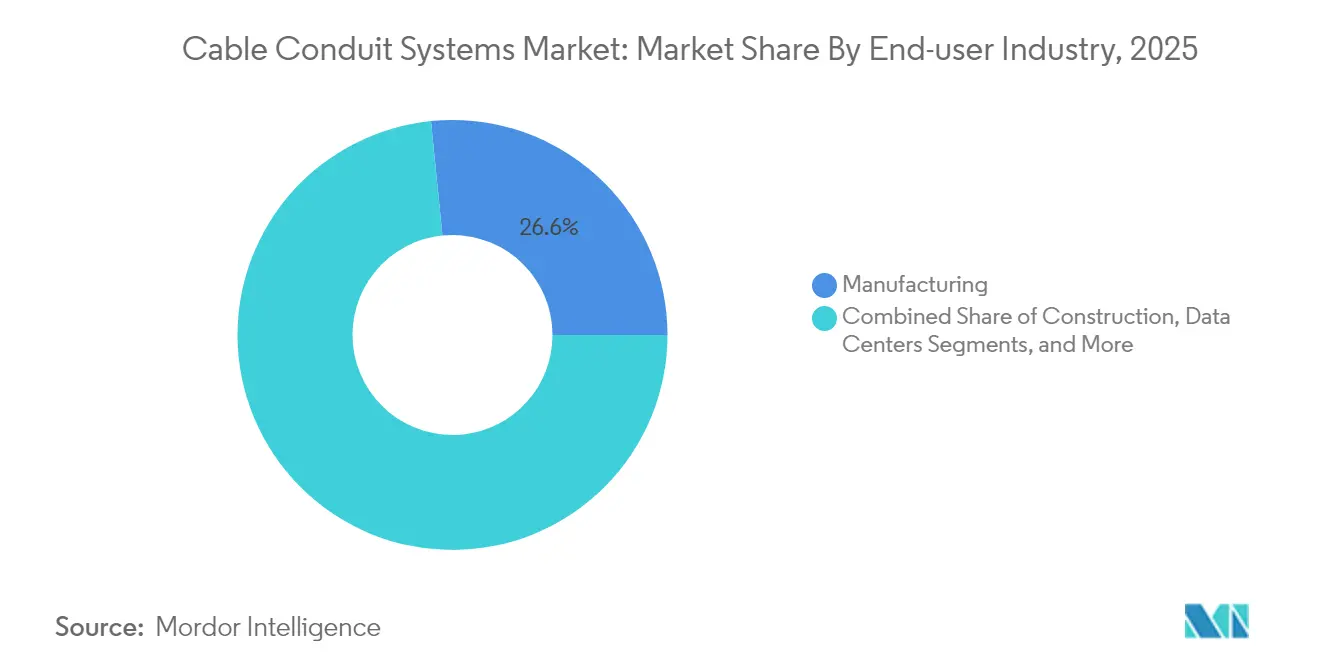
- Par utilisateur final, la fabrication a représenté 26,60 % du chiffre d'affaires en 2025 ; les centres de données affichent le TCAC le plus élevé, à 11,95 %, jusqu'en 2031.
- Par région, l'Amérique du Nord a dominé avec 31,00 % de parts du marché des conduits de câbles en 2025 ; l'Asie-Pacifique enregistre le TCAC le plus rapide, à 9,55 %, jusqu'en 2031.
- Par environnement d'installation, les installations intérieures ont représenté 41,30 % de la taille du marché des conduits de câbles en 2025, tandis que les lignes souterraines afficheront un TCAC de 9,90 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de systèmes de câblage hautement sécurisés et sûrs | +1.8% | Amérique du Nord, UE | Moyen terme (2 à 4 ans) |
| Croissance rapide des projets de construction commerciale | +2.1% | Asie-Pacifique, Amérique du Nord | Court terme (≤ 2 ans) |
| Multiplication des constructions de centres de données dans le monde | +2.3% | Mondial | Court terme (≤ 2 ans) |
| Investissements dans les infrastructures urbaines et les villes intelligentes | +1.5% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique latine | Long terme (≥ 4 ans) |
| Déploiements solaires à grande échelle et bornes de recharge pour véhicules électriques | +1.4% | Amérique du Nord, UE, Chine | Moyen terme (2 à 4 ans) |
| Codes de sécurité cyber-physique imposant des chemins de câbles blindés contre les interférences électromagnétiques | +0.9% | Amérique du Nord, UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de systèmes de câblage hautement sécurisés et sûrs
Les usines numériquement intégrées s'appuient désormais sur des automates programmables et des variateurs de fréquence très sensibles aux perturbations électromagnétiques. Les révisions du Code national de l'électricité prévues pour 2026 regroupent les dispositions relatives aux circuits à énergie limitée dans le chapitre 7, renforçant le contrôle du blindage des conduits pour les circuits liés à la sécurité.[2]ANSI/TIA, "TIA-942-C Norme d'infrastructure de télécommunications pour les centres de données," Belden, belden.com Des enquêtes montrent que 26 % des installations ont subi des défaillances de leurs systèmes de sécurité liées à des surtensions non maîtrisées, stimulant la demande de conduits en acier blindés contre les interférences électromagnétiques. Les lignes automobiles illustrent cet effet : des projets de modernisation remplacent les chemins de câbles en plastique traditionnels par des options métalliques flexibles qui maintiennent la continuité de production lors des contrôles qualité à grande vitesse. Le renforcement des normes de cybersécurité consolide cette préférence, liant directement le choix du conduit à la résilience opérationnelle sur l'ensemble du marché des conduits de câbles.
Croissance rapide des projets de construction commerciale
Les ajouts de surfaces commerciales ont atteint un niveau record sur six ans en 2024, avec des dépenses en centres de données atteignant 31,5 milliards USD.[3]"Perspectives de construction en marketing électrique 2025," Electrical Marketing, electricalmarketing.com. Les campus hyperscale en Géorgie et en Louisiane consacrent près d'un quart de leurs budgets électriques à la gestion des câbles. Parallèlement, les extensions d'hôpitaux américains spécifient des conduits antimicrobiens résistants au feu pour satisfaire aux audits de la Commission mixte, stimulant la demande de produits spécialisés sur le marché des conduits de câbles. La norme ANSI/TIA-942-C mise à jour sépare les chemins pour les câbles en cuivre, en fibre optique et d'alimentation, ce qui allonge la longueur totale des chemins de câbles pour chaque nouvelle salle de données. Les entrepreneurs privilégient donc les lignes non métalliques flexibles qui se cintrent rapidement et passent l'inspection avec moins de raccords, réduisant les délais sur des calendriers de construction serrés.
Multiplication des constructions de centres de données dans le monde
Les prévisions de charge électrique montrent que les centres de données passeront de 2 % à 4 % de la demande du réseau américain d'ici 2030. Les clusters d'IA fonctionnent à des températures plus élevées et consomment des ampérages plus importants, nécessitant des conduits de plus grande section et des conduits intérieurs avancés pour accueillir des faisceaux de fibres denses. Le conduit intérieur en tissu peut réduire la quantité de conduits nécessaires de 30 % tout en doublant la capacité de réserve, comme l'a démontré un chantier à l'aéroport d'Atlanta où 9 144 mètres de tissu ont remplacé 3 048 mètres de PVC rigide. Le cuivre au-dessus de 5 USD/lb fait grimper le coût des câbles, mais les propriétaires passent tout de même leurs commandes tôt, maintenant un volume record d'appels d'offres sur le marché des conduits de câbles.
Investissements dans les infrastructures urbaines et les villes intelligentes
La mission chinoise d'« infrastructures cachées » dotée de 551 milliards USD finance d'importants tunnels souterrains pour les réseaux d'électricité, d'eau et de télécommunications. Le projet de câble de transmission mégawatt de 40 km de Singapour a réduit les tassements de terrain de 90 % grâce à des tunnels profonds revêtus de HDPE. Les corridors de services partagés à Putrajaya, en Malaisie, montrent comment les municipalités partagent les coûts tout en standardisant les spécifications des conduits, un modèle qui se répand désormais dans les villes du Golfe. Les chemins de câbles non métalliques dominent ces actifs à longue durée de vie car ils résistent à la corrosion, accélérant la croissance de l'Asie-Pacifique sur le marché des conduits de câbles.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de l'acier, de l'aluminium et de la résine PVC | −1.2% | Mondial, avec focus sur l'Amérique du Nord | Court terme (≤ 2 ans) |
| Risque de substitution par les systèmes de chemins de câbles et les chemins de câbles modulaires | −0.8% | Amérique du Nord, UE | Moyen terme (2 à 4 ans) |
| Objectifs d'empreinte carbone décourageant les conduits en acier lourd | −0.6% | Amérique du Nord, UE, Asie-Pacifique | Long terme (≥ 4 ans) |
| Tension d'approvisionnement en PA-12 après des perturbations géopolitiques | −0.4% | Automobile et industrie mondiales | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'acier, de l'aluminium et de la résine PVC
Les nouveaux droits de douane à l'importation de 25 % ont fait grimper les devis de conduits en acier et en aluminium de 14 à 22 %, comprimant les marges des entrepreneurs. Le chiffre d'affaires électrique d'Atkore au premier trimestre 2025 a chuté de 21,6 % en raison de la baisse du prix de vente moyen et de l'affaiblissement des volumes, avec une dépréciation de 162 millions USD sur le HDPE liée aux retards de financement du haut débit. Les coûts des résines ont augmenté après des pannes sur la côte du Golfe, faisant grimper les prix des conduits en PVC de 9 %. Les entrepreneurs insèrent des clauses d'indexation et se tournent vers les lignes non métalliques là où le code le permet, mais les fluctuations de la chaîne d'approvisionnement persistent, tempérant les perspectives à court terme du marché des conduits de câbles.
Risque de substitution par les systèmes de chemins de câbles et les chemins de câbles modulaires
Les systèmes de chemins de câbles réduisent la main-d'œuvre de 45 % par rapport aux conduits dans certains espaces intérieurs. La modernisation d'une usine du Midwest a remplacé 60 % des installations de tube électrique métallique par des chemins à échelons, réduisant le délai de cinq semaines et le coût des matériaux de 35 %. L'accessibilité des chemins de câbles est appréciée là où des modifications futures sont fréquentes. Cependant, les zones dangereuses, les alimentations extérieures et les lignes sensibles aux interférences électromagnétiques imposent toujours des conduits, préservant une demande portée par les spécifications sur le marché des conduits de câbles malgré la pression de substitution.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les systèmes flexibles gagnent un avantage à l'installationLe conduit métallique rigide détient encore 58,55 % du chiffre d'affaires 2025, ce qui reflète les exigences réglementaires applicables aux circuits en zones dangereuses et aux circuits structurels. Les options de conduit électrique flexible, progressant à un TCAC de 7,81 %, permettent aux électriciens de naviguer dans les faux-plafonds encombrés et les modules préfabriqués avec moins de coudes et de raccords. Le conduit métallique flexible étanche aux liquides répond à la protection contre les infiltrations UL 360, rivalisant avec le conduit rigide dans les zones difficiles. Des essais sur le terrain montrent qu'une installation de calibre commercial 1 comportant dix coudes à 90 degrés prend 58 minutes en conduit rigide, contre seulement 23 minutes avec le conduit métallique flexible étanche aux liquides, soit une économie de main-d'œuvre de 60 %. Des gammes de produits hybrides regroupant des raccords de transition accélèrent les inspections et favorisent la préfabrication inter-corps de métier. La taille du marché des conduits de câbles pour les produits flexibles est en passe d'atteindre 4,47 milliards USD d'ici 2031, soit environ un tiers du total des ventes.
L'expansion d'une raffinerie au Texas illustre le double approvisionnement : 15 000 pieds de conduit rigide en acier inoxydable ont sécurisé les zones classifiées, tandis que 8 000 pieds de conduit métallique flexible étanche aux liquides ont géré les skids de pompes soumis aux vibrations, soulignant ainsi la sélection spécifique à l'application plutôt que la réduction des coûts généralisée sur le marché des conduits de câbles.


Par matériau :
la domination du non métallique reflète des avantages en termes de coût et de performanceLes chemins de câbles non métalliques, menés par le PVC et le HDPE, ont représenté 48,20 % du chiffre d'affaires en 2025 et surpasseront la croissance globale du marché des conduits de câbles avec un TCAC de 9,25 %. Les propriétés ignifuges et à faible émission de fumée du PVC en font un choix par défaut dans les espaces commerciaux intérieurs, tandis que la résistance à la traction du HDPE domine les bancs de conduits à tirage long. Le PA-12/Nylon spécialisé conserve des niches dans les lignes de batteries pour véhicules électriques malgré les goulets d'étranglement d'approvisionnement. Les déclarations environnementales de produits d'Atkore permettent aux architectes de quantifier les économies de carbone incorporé lors de la spécification de mélanges de PVC à contenu recyclé.
Les alternatives métalliques restent essentielles pour le blindage contre les interférences électromagnétiques et la mise à la terre. Les types en acier inoxydable coûtent deux fois plus cher que le PVC mais réduisent considérablement la maintenance de nettoyage dans les usines agroalimentaires, récupérant la prime en moins de cinq ans. La taille du marché des conduits de câbles pour les variantes non métalliques devrait dépasser 6,45 milliards USD d'ici 2031, consolidant leur rôle de premier plan dans les programmes de construction neuve et de rénovation.
Par secteur d'utilisation final :
les centres de données stimulent la demande de produits haut de gammeLa fabrication contribue encore à hauteur de 26,60 % du chiffre d'affaires, couvrant les secteurs automobile, chimique et de la pâte à papier qui s'appuient sur un câblage robuste pour un fonctionnement continu. Les opérateurs hyperscale et de colocation soutiennent cependant un TCAC de 11,95 %, le plus rapide du secteur des conduits de câbles. Un campus à Atlanta a alloué 52 millions USD à la gestion des câbles, en hausse de 18 % par rapport à la phase précédente en raison des baies IA consommant 400 W/pied carré. L'article 645 du NEC limite les matériaux combustibles dans les salles de données, imposant des spécifications de conduits à faible émission de fumée et sans halogène. Les secteurs de la santé et de l'éducation demandent des options antimicrobiennes et résistantes au feu, mais leurs volumes restent bien inférieurs à ceux des centres de données. La convergence OT-IT dans les usines intelligentes fusionne les exigences, permettant aux fournisseurs de regrouper des chemins de câbles de qualité centre de données dans des offres industrielles, une tendance qui élargit la part de portefeuille sur le marché des conduits de câbles.
Par environnement d'installation :
les applications souterraines s'accélèrentLes installations intérieures ont conservé une part de 41,30 % en 2025, mais les alimentations souterraines croîtront à un TCAC de 9,90 % à mesure que les services publics enfouissent les lignes pour renforcer la résilience climatique. Le banc de conduits de Chicago de ComEd a posé neuf tuyaux en PVC de 6 pouces dans du béton sur 9,7 km. Les joints soudés et la flexibilité du HDPE réduisent le nombre d'épissures dans les tirages en forage profond. Les circuits de bornes de recharge pour véhicules électriques en extérieur nécessitent du PVC stabilisé aux UV, tandis que les exportations d'énergie éolienne offshore imposent de l'acier inoxydable à double gaine homologué à 300 bars. La taille du marché des conduits de câbles pour les usages souterrains devrait atteindre 3,1 milliards USD d'ici 2031.
Les chartes des villes intelligentes valorisent désormais l'esthétique autant que la résilience, incitant les municipalités à intégrer même les fibres basse tension dans des tunnels de services communs. Les conduits modulaires multi-cellules permettent aux opérateurs d'augmenter la capacité sans nouvelle excavation, un argument de vente qui dynamise le marché des conduits de câbles.
Analyse géographique
Marché des conduits de câbles en Amérique du Nord
L'Amérique du Nord est en tête avec 31,00 % des revenus en 2025, portée par l'expansion incessante des centres de données et 8 milliards USD de renforcement du réseau électrique à la suite de la tempête hivernale Uri. L'inflation des métaux liée aux droits de douane oriente certains projets vers le PVC et le PEHD, mais les bases de défense critiques aux interférences électromagnétiques s'approvisionnent toujours exclusivement en acier, maintenant un segment premium sur le marché des conduits de câbles. Les aciéries nationales augmentent leur production de produits galvanisés pour réduire les délais de livraison de 12 à 7 semaines.
Marché des conduits de câbles en Asie-Pacifique
L'Asie-Pacifique affiche le CAGR le plus rapide à 9,55 % grâce aux vastes tunnels d'« infrastructure cachée » souterrains de la Chine et à la mise à niveau du réseau de transmission indien de 960 milliards INR ciblant une capacité renouvelable de 73 245 MW d'ici 2030. La Chine et l'Inde absorbent 74 % du cuivre mondial, reflétant leur appétit pour les infrastructures. Les transformateurs locaux ajoutent des lignes d'extrusion PVC pour répondre à la demande, tandis que les importations de PA-12 restent vulnérables aux perturbations commerciales.
Marché des conduits de câbles en EMEA et en LATAM
L'Europe maintient une croissance régulière grâce aux remises de rénovation et aux réseaux éoliens offshore, mais fait face à des vents contraires liés aux coûts énergétiques. Les plafonds de carbone incorporé incitent à l'utilisation de conduits en aluminium recyclable et de PVC certifié EPD. Le Moyen-Orient et l'Afrique progressent grâce aux hubs aéroportuaires, aux corridors de recharge pour véhicules électriques et aux corridors d'utilités du Golfe imposant des chemins de câbles en plastique auto-extinguibles. L'Amérique latine est mitigée ; les champs pré-salifères offshore du Brésil nécessitent des conduits sous-marins en acier inoxydable, créant des segments plus restreints mais rentables sur le marché des conduits de câbles.

Paysage réglementaire
Les codes et normes continuent de façonner les matériaux de conduits acceptables, la performance au feu et la conception des cheminements dans les bâtiments commerciaux, les services publics et les réseaux de télécommunications. Dans les installations électriques, la conformité alignée sur le NEC et les régimes de tests par des tiers (UL, NFPA et organismes nationaux associés) maintiennent la pertinence des conduits métalliques pour la mise à la terre et les circuits sensibles aux interférences électromagnétiques, tandis que les exigences relatives aux cheminements des centres de données sont renforcées par des normes de télécommunications telles que l'ANSI/TIA-942-C et les travaux du comité TIA TR-42 sur les cheminements et espaces.
La politique précise également de plus en plus où le conduit doit être installé et comment il doit être configuré, en particulier pour les déploiements de fibre optique. La loi européenne sur les infrastructures gigabit (Règlement (UE) 2024/1309) exige une infrastructure physique prête pour la fibre dans les bâtiments neufs ou faisant l'objet d'une rénovation majeure liés à des demandes de permis déposées après le 12 février 2026, et elle impulse également l'harmonisation des spécifications techniques pour les conduits, micro-conduits et câblage intérieur (normes attendues au plus tard le 12 novembre 2025). En dehors de l'Europe, les régulateurs et propriétaires publics durcissent les règles relatives aux emprises et à la protection des dorsales, notamment le cadre de l'Uganda Communications Commission applicable à compter du 1er janvier 2026 pour l'installation, la maintenance, la protection et la mise au rebut de la fibre optique. D'autres exigences juridictionnelles comprennent les normes de conception de fosses et de conduits de NBN Co en Australie, ainsi que les exigences des autorités locales aux États-Unis (par exemple, les références au PVC Schedule 40 alignées sur la NEMA TC-2 et l'UL 651 dans les normes municipales relatives aux conduits).
Analyse de la chaîne de valeur
La chaîne de valeur commence par des intrants en amont tels que les bandes d'acier (pour EMT/RMC et conduits métalliques flexibles), l'aluminium et les matières premières polymères, notamment les résines PVC et PEHD, suivis du compoundage et de l'extrusion ou du formage en conduits, raccords, manchons et accessoires de protection. La qualification des produits et la conformité sont façonnées par des écosystèmes de tests et de normes (ASTM, CSA, NEMA, UL, NFPA) qui alignent la performance et l'installation des conduits sur le NEC et le Code canadien de l'électricité, tandis que les spécifications de cheminement pour les télécommunications sont influencées par les travaux de la Telecommunications Industry Association, notamment TR-42.
En milieu de chaîne, les fabricants gèrent des empreintes de production régionales et un double approvisionnement pour réduire l'exposition à la volatilité des prix des matières premières et au risque tarifaire, puis acheminent les volumes via des distributeurs électriques, des canaux d'approvisionnement pour les services publics et les télécommunications, ainsi que des programmes en direct avec les entrepreneurs. La demande en aval est exécutée par des EPC, des entrepreneurs électriciens et des entreprises de construction de réseaux extérieurs utilisant le tranchage et le forage dirigé horizontal (HDD), les décisions d'achat étant de plus en plus influencées par la conformité au financement public et les exigences de contenu local. Notamment, les dispositions du programme Broadband Equity, Access, and Deployment (BEAD) et du Build America, Buy America (BABA) affectent l'admissibilité de l'approvisionnement, la documentation et les délais de livraison. Les orientations émises par des associations telles que le Plastics Pipe Institute et la PPFA soutiennent la sélection de produits et les pratiques d'installation pour les conduits électriques et de communication, en particulier le PEHD dans les applications FTTH extérieures, la CATV et les systèmes de transport intelligents (ITS).
Paysage concurrentiel
Environ 62 % des ventes mondiales sont concentrées chez les cinq premiers fournisseurs, signalant une concentration modérée. Les acteurs intégrés contrôlent les laminoirs à bandes d'acier, le compoundage des résines et les fonderies d'accessoires, protégeant leurs marges contre la volatilité des matières premières. Les ajouts de capacité — tels que la mise à niveau des conduits flexibles d'ABB en Alabama — visent à raccourcir les délais de livraison et à fidéliser les distributeurs. L'acquisition en 2024 par Legrand d'Australian Plastic Profiles ajoute 107 millions USD au chiffre d'affaires en Asie-Pacifique.
Les déclarations environnementales différencient désormais les fournisseurs ; les conduits labellisés par des déclarations environnementales de produits offrent aux architectes des économies de CO₂ quantifiables, influençant les listes de spécifications. Les dépôts de brevets se concentrent sur les revêtements intérieurs en HDPE à faible friction et les composés PVC sans halogène. La consolidation des distributeurs comprime l'espace en rayon pour les marques de niche, récompensant les entreprises capables de livrer des kits complets de nomenclature. Les opportunités inexploitées dans les parkings de recharge pour véhicules électriques, les micro-réseaux et les exportations d'énergie éolienne offshore favorisent les fournisseurs associant un soutien à la conception à des bancs de conduits préfabriqués, renforçant leur position sur le marché des conduits de câbles.
Leaders du secteur des conduits de câbles
Hubbell Incorporated
Schneider Electric SE
ABB Group
Legrand
Aliaxis Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des conduits de câbles
- Atkore International
- ABB Ltd. (incl. Thomas and Betts)
- Schneider Electric SE
- Eaton Corporation plc
- Legrand SA
- Hubbell Incorporated
- Aliaxis Group
- Robroy Industries
- Electri-Flex Company
- Champion Fiberglass Inc.
- Dura-Line Holdings Inc.
- Prime Conduit Inc.
- FLEXA GmbH
- HellermannTyton Group
- Allied Tube and Conduit (Atkore)
- AFC Cable Systems (Atkore)
- Dietzel Univolt
- Sekisui Chemical Co., Ltd.
- Calbond (Atkore)
- Weyer Electric Systems

Opportunités de marché et perspectives d'avenir
Il existe un espace blanc évident à l'intersection de l'expansion de la fibre, de la densification des centres de données et des programmes d'enfouissement urbain qui nécessitent une plus grande capacité de cheminement sans excavations répétées. Les architectures de micro-conduits et de conduits multicellulaires prennent en charge les ajouts échelonnés de fibre, en cohérence avec les exigences de la loi européenne sur les infrastructures gigabit relatives à l'infrastructure physique prête pour la fibre pour les bâtiments neufs ou faisant l'objet d'une rénovation majeure liés à des demandes de permis déposées après le 12 février 2026, ainsi qu'avec les normes des propriétaires publics qui précisent les configurations de conduits dans les emprises. L'opportunité s'étend également aux systèmes de cheminement clés en main combinant conduits, raccords et accessoires dimensionnés pour le HDD et les bancs de conduits à tirage long, où la rapidité d'exécution et la réduction des perturbations en surface sont valorisées.
Des exemples de projets récents renforcent la demande pour le déploiement de conduits vides à grande échelle. En juin 2026, le chantier de fibre optique de SPIE dans la région allemande du Dithmarschen a impliqué environ 1 000 km de conduits vides, accompagné de la construction de nouvelles routes et de raccordements FTTH, le HDD ayant été utilisé pour la majeure partie de l'installation. Parallèlement aux télécommunications, l'évolution observée dans le rapport vers des matériaux étiquetés EPD et le contrôle du carbone incorporé dans les achats crée un espace pour les lignes de conduits non métalliques à contenu recyclé et à impact réduit, tandis que les besoins imposés par les codes en matière de blindage EMI et de performance au feu maintiennent les conduits métalliques et spécialisés haut de gamme dans le champ d'application des centres de données, des infrastructures critiques et des environnements d'automatisation industrielle.
Recent Industry Developments in Marché des conduits de câbles
- Juin 2026 : Hubbell Incorporated a finalisé l'acquisition de NSI Industries, ajoutant à son portefeuille des marques de raccords électriques, de connecteurs et de gestion de câbles telles que Bridgeport et Polaris. L'opération élargit la capacité de Hubbell à fournir un contenu de nomenclature plus large autour des installations de conduits, renforçant les ventes croisées vers les canaux d'entrepreneurs et de distribution.
- Mai 2026 : Hubbell Incorporated a conclu un accord définitif pour acquérir NSI Industries pour 3,0 milliards USD. La combinaison prévue a signalé une consolidation continue des composants d'infrastructure électrique adjacents aux conduits, avec des avantages d'échelle en matière d'approvisionnement, de couverture des canaux et de regroupement de produits pour les grands projets commerciaux, de services publics et de centres de données.
- Novembre 2024 : ABB et Niedax Group ont annoncé la finalisation de leur coentreprise à 50/50, formant Abnex, Inc. en Amérique du Nord. Cette initiative ajoute une capacité locale et une portée de marché dans les systèmes de gestion de câbles qui concurrencent et complètent les conduits dans les grandes installations, influençant les choix de spécification et la dynamique des délais de livraison pour les entrepreneurs.


Marché des conduits de câbles Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des conduits de câbles couvre les revenus générés par les produits de conduits nouvellement fabriqués utilisés pour acheminer et protéger les câbles d'alimentation et de données dans les bâtiments et les infrastructures. Pour le dimensionnement, nous suivons la demande dans les installations résidentielles, commerciales, industrielles et utilitaires, mesurée à la valeur départ usine en USD.
Exclusions du périmètre : Exclut les chemins de câbles, les manchons de réparation de rénovation et les conduits intérieurs insérés dans un conduit existant.
Aperçu de la segmentation
- Par type de produit
- Conduit rigide
- Métallique
- Non métallique
- Conduit flexible
- Métallique
- Non métallique
- Conduit spécialisé
- Étanche aux liquides
- Résistant au feu
- Submersible
- Conduit rigide
- Par matériau
- Métallique
- Acier
- Acier inoxydable
- Aluminium
- Non métallique
- PVC
- HDPE
- PA-12 / Nylon
- Métallique
- Par secteur d'utilisation final
- Construction
- Bâtiments commerciaux
- Bâtiments résidentiels
- Bâtiments industriels
- Informatique et télécommunications
- Centres de données
- Énergie et services publics
- Production d'énergie
- Énergies renouvelables (solaire / éolien)
- Pétrole et gaz
- Fabrication
- Établissements de santé
- Autres
- Construction
- Par environnement d'installation
- Intérieur
- Extérieur
- Souterrain
- Submergé
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure du modèle et ancrer les principales variables externes. Nous avons consulté des sources publiques telles que les tableaux de bord nationaux des dépenses de construction et des permis, les statistiques d'investissement dans l'énergie et les réseaux électriques provenant d'agences officielles dont l'AIE et l'EIA américaine, les bases de données commerciales et tarifaires telles qu'UN Comtrade, ainsi que les références en matière de normes et de sécurité émanant d'organismes tels que le NEC et l'IEC. Le cas échéant, nous avons également consulté les publications des associations professionnelles sur les pratiques d'installation électrique et de câblage, ainsi que des articles évalués par des pairs traitant des performances des matériaux de conduits et des cycles de remplacement.
Pour faciliter la réconciliation du jeu de données avec les totaux du marché, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et la couverture presse afin de comprendre les ajouts de capacité, la composition des canaux de distribution et les évolutions de matériaux entre les produits métalliques et non métalliques. Pour le contexte sur les flux d'expédition et les mouvements de produits, une base de données d'expéditions à l'import et à l'export par abonnement, ainsi qu'une base de données de données financières et de renseignements sur les entreprises, ont été utilisées de manière sélective pour vérifier la cohérence des tendances directionnelles. Cette liste est illustrative et d'autres sources publiques ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation des moteurs de la demande et de la logique de tarification qui ne se transposent pas clairement à partir des ensembles de données publics. Nous avons échangé avec des fabricants, des distributeurs, des entrepreneurs et des prescripteurs afin que les pratiques d'installation, la substitution entre types de conduits et les impacts des codes régionaux puissent être traduits en hypothèses pratiques pour le modèle. La couverture a été équilibrée entre l'APAC, l'EMEA et les Amériques afin de comparer la manière dont les cycles de construction et le calendrier des investissements dans les services publics influencent la demande de conduits.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 14 % | APAC : 44 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 35 % |
| Acteurs de plus petite taille : 20 % | Managers : 50 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une approche descendante, dans laquelle l'activité de construction, les programmes d'électrification et les données de dépenses d'investissement des services publics ont été utilisés pour reconstituer le bassin de demande pour les chemins de câbles protégés, puis convertis en valeur de conduits à l'aide d'hypothèses de composition et de prix. Nous avons corroboré les totaux par des vérifications ascendantes sélectives, telles que l'échantillonnage des volumes de conduits via des contrôles de canaux et l'application de prix de vente moyens (PVM) typiques, puis des recoupements avec les fournisseurs et les distributeurs pour réduire les risques de sur- ou sous-couverture.
Les données d'entrée du modèle comprenaient les dépenses de construction non résidentielle et résidentielle, l'intensité d'installation électrique par type de bâtiment, les niveaux d'investissement dans le transport et la distribution d'électricité des services publics, la répartition du mix de conduits entre métalliques et non métalliques, et les évolutions observées des PVM par catégorie de matériaux. Lorsque des lacunes de données apparaissaient, nous avons utilisé des indicateurs de substitution tels que les tendances des permis et les signaux de production industrielle liés aux produits de construction, et nous avons appliqué des facteurs d'ajustement basés sur les entretiens qui reflètent les préférences locales en matière de codes et d'installation.
Pour les prévisions, une analyse de scénarios a été utilisée pour refléter différents parcours de cycles de construction et calendriers de modernisation du réseau, et une légère régression multivariée a été appliquée pour maintenir la trajectoire alignée sur les indicateurs avancés les plus solides. Les hypothèses relatives à la pénétration et à la progression des PVM ont été examinées avec les acteurs du secteur afin que les prévisions restent ancrées dans ce que les acheteurs et les installateurs observent dans les cycles d'approvisionnement.
Cycle de validation des données et de mise à jour
Avant de finaliser les résultats, les sorties ont été vérifiées par rapport à des signaux indépendants, notamment la direction des dépenses de construction, les annonces d'investissement des services publics et les tendances des importations et exportations pour les catégories de conduits pertinentes. Les écarts importants ont été examinés étape par étape, et lorsqu'un facteur n'expliquait pas le mouvement, l'hypothèse a été retravaillée et revérifiée lors d'un nouveau contact avec un répondant concerné.
Un processus d'examen analytique en plusieurs étapes est utilisé pour maintenir la cohérence des unités, des conversions de devises et de la logique de croissance entre les années et les régions. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements de politique majeurs, des mouvements brusques des prix des matériaux ou des fluctuations importantes de la demande de construction. Avant la livraison, le modèle est relancé avec les dernières données disponibles afin que les clients reçoivent une vue actualisée.
Taille du marché des conduits de câbles selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés sur la taille du marché des conduits de câbles diffèrent souvent même lorsqu'ils semblent cibler le même groupe de produits, car les périmètres, les points de tarification et les choix de calendrier ne sont pas identiques. La variation apparaît généralement autour de la question de savoir si les valeurs départ usine sont utilisées ou si les marges des distributeurs sont incluses, et si les articles adjacents de gestion des câbles sont comptabilisés.
Le tableau de référence montre un écart dans la valeur 2025, et dans le modèle de Mordor Intelligence, le périmètre est limité aux conduits rigides et flexibles nouvellement fabriqués, tarifés au niveau départ usine, à l'exclusion des chemins de câbles, des manchons de réparation de rénovation et des conduits intérieurs à l'intérieur des chemins de conduits existants. Certains chiffres publiés peuvent être plus élevés s'ils intègrent des catégories de conduits électriques plus larges, ajoutent des marges d'installation et de distribution, ou appliquent un calendrier de conversion de devises différent pour les conversions internationales.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,96 milliards USD (2025) | |
| Éditeur de recherche mondial A | 8,95 milliards USD (2025) | Utilise un cadrage plus large des systèmes de conduits de câbles où les inclusions et exclusions ne sont pas toujours clairement énoncées, ce qui peut intégrer des raccords et composants de systèmes connexes et peut refléter une tarification au-delà du niveau départ usine. |
| Éditeur de recherche sectoriel B | 8,64 milliards USD (2025) | Publié sous un périmètre de conduits électriques qui répertorie plusieurs types de conduits et catégories spécialisées, ce qui peut élargir le panier de produits au-delà des conduits de câbles et modifier la valeur selon la manière dont les conduits souterrains et spécialisés sont traités. |
Pris ensemble, le tableau suggère que l'écart principal ne porte pas sur la direction de la croissance, mais sur les règles de comptage de ce qui est inclus dans le panier de conduits et sur le point de prix utilisé. Lorsque le périmètre est maintenu traçable aux revenus des produits de conduits et que les facteurs sont rattachés à l'activité de construction et aux investissements dans les services publics, la valeur de marché résultante est plus facile à reproduire et à auditer d'année en année.


Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour le marché des conduits de câbles ?
Le marché des conduits de câbles devrait se développer à un TCAC de 9,35 % de 2026 à 2031.
Quel segment connaît la croissance la plus rapide sur le marché des conduits de câbles ?
Les systèmes de conduits flexibles affichent le TCAC le plus rapide, à 9,45 %, en raison d'une pose plus facile et d'une main-d'œuvre réduite.
Quelle est la taille du marché des conduits de câbles pour les conduits non métalliques ?
Les variantes non métalliques représentent 48,20 % du chiffre d'affaires 2025 et devraient dépasser 6,45 milliards USD d'ici 2031.
Pourquoi les centres de données sont-ils importants pour les fournisseurs de conduits ?
Les centres de données sont en tête de la demande avec un TCAC de 11,95 %, les charges de travail d'IA nécessitant des chemins de câbles résistants au feu et blindés contre les interférences électromagnétiques.
Quelle région affiche la croissance la plus élevée ?
L'Asie-Pacifique enregistre le TCAC le plus rapide, à 9,55 %, stimulée par les dépenses chinoises en « infrastructures cachées » souterraines et le développement du réseau renouvelable en Inde.
Comment les droits de douane sur les matériaux affectent-ils le marché des conduits de câbles ?
Les récents droits de douane à l'importation de 25 % sur l'acier et l'aluminium ont fait grimper les devis de conduits jusqu'à 22 %, poussant certains acheteurs vers des alternatives en PVC et en HDPE.
Dernière mise à jour de la page le:



