
Taille et part du marché des technologies furtives
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 35.96 Milliards de dollars |
| Taille du Marché (2031) | 52.38 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.81 % |
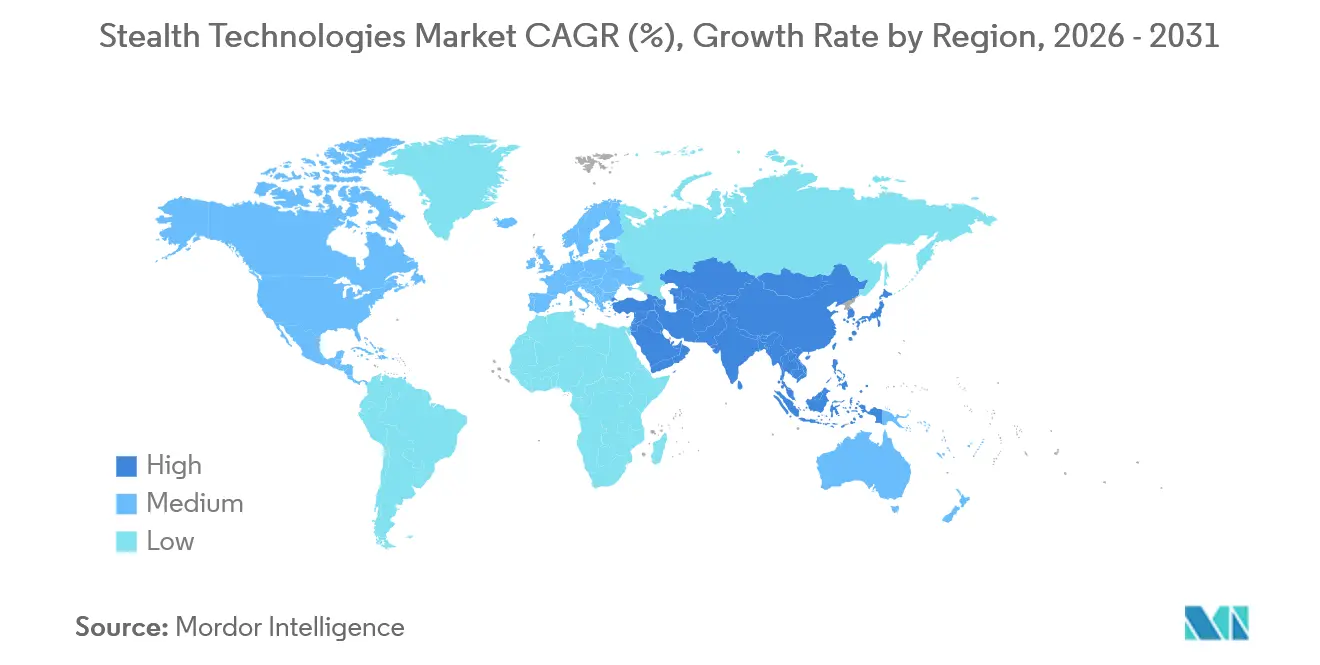
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
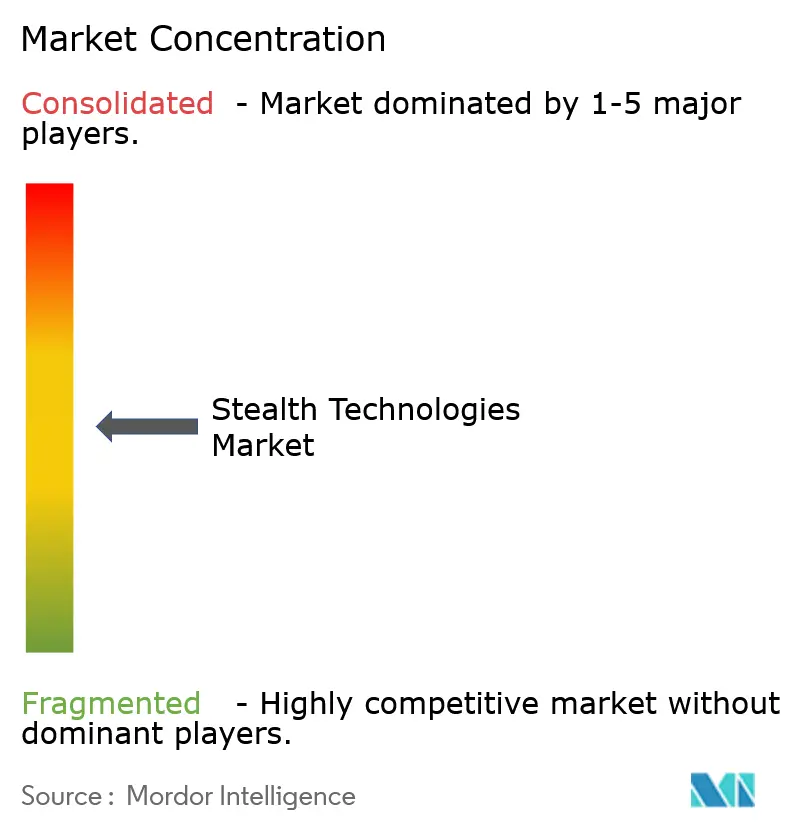
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des technologies furtives par Mordor Intelligence
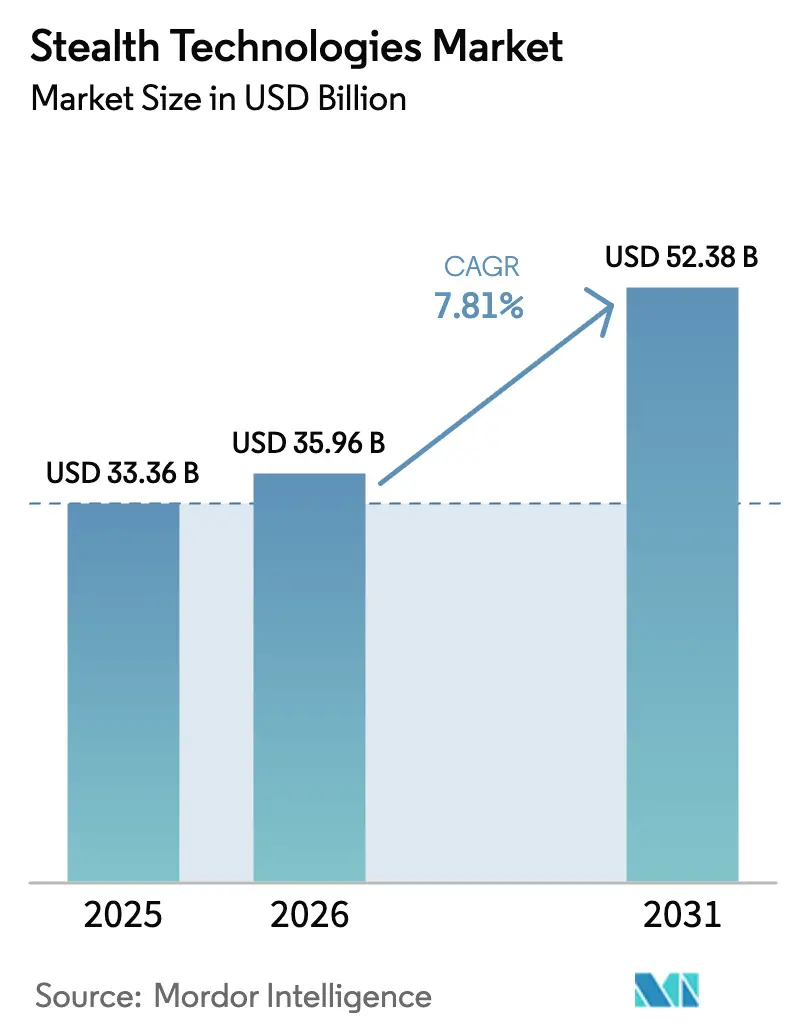
La taille du marché des technologies furtives devrait passer de 33,36 milliards USD en 2025 à 35,96 milliards USD en 2026 et devrait atteindre 52,38 milliards USD d'ici 2031, à un TCAC de 7,81 % sur la période 2026-2031. Le déploiement accéléré de radars multistatiques à basse fréquence, de programmes de véhicules hypersoniques et de constellations de satellites à faible observabilité stimule une innovation rapide en matière de matériaux, plutôt que de supplanter entièrement la conception à faible observabilité. La victoire de Boeing en mars 2025 dans le cadre de l'appel d'offres Next Generation Air Dominance (NGAD) d'une valeur de 20 milliards USD illustre la manière dont les chasseurs de sixième génération intégreront la réduction de signature dans des architectures de guerre électronique à architecture ouverte pouvant être reprogrammées face aux menaces de capteurs émergentes. Parallèlement, le plan de l'US Air Force visant à acquérir plus de 1 000 aéronefs de combat collaboratif (CCA) déplace l'économie de la survivabilité vers des essaims de plateformes non habitées à faible coût capables d'absorber les pertes tout en étendant la portée des capteurs des actifs habités. Le B-21 Raider de Northrop Grumman, le J-20 Block 3 de la Chine et l'entrée du Japon dans le programme de combat aérien mondial (GCAP) à quatre nations confirment que de nouveaux investissements stratégiques se multiplient dans toutes les grandes régions de défense.
Principaux enseignements du rapport
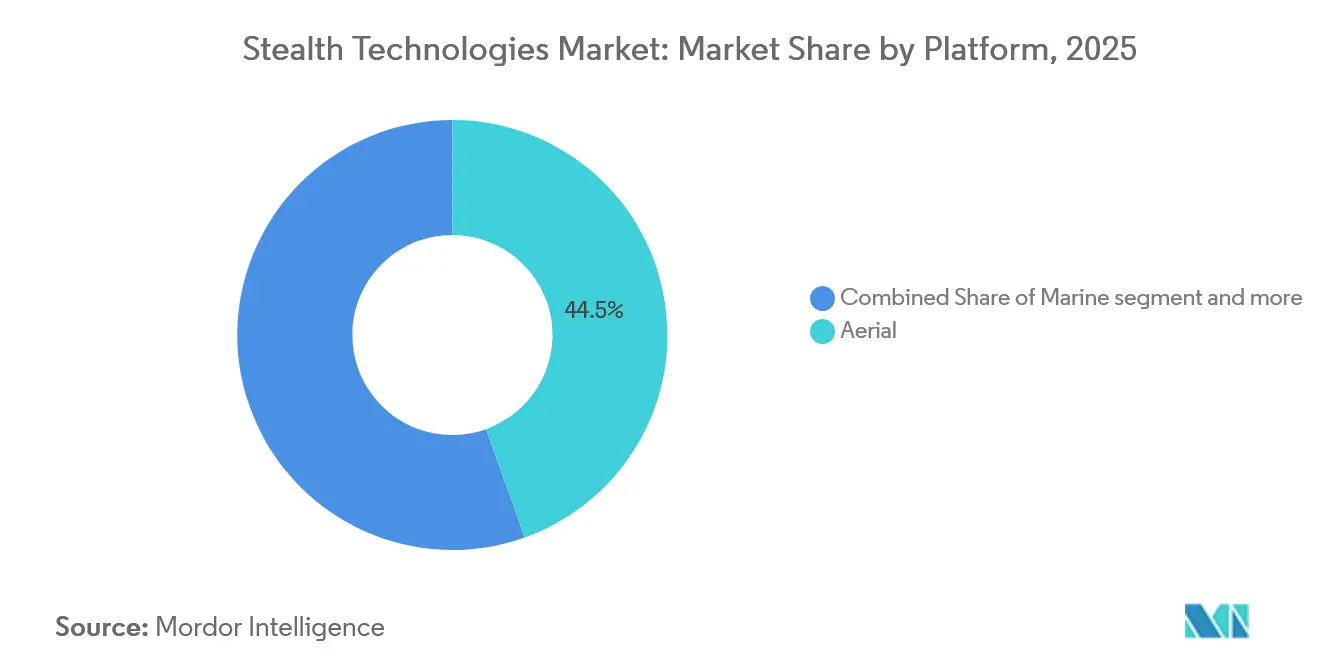
- Par plateforme, les systèmes aériens ont dominé avec 44,54 % de la part de marché des technologies furtives en 2025, tandis que les véhicules terrestres devraient afficher le TCAC le plus rapide de 9,18 % jusqu'en 2031, les forces terrestres devenant de plus en plus exposées aux capteurs omniprésents.
- Par type de technologie, les matériaux absorbant les ondes radar devraient détenir une part de revenus de 36,59 % ; le camouflage plasma et électromagnétique est en passe de connaître la croissance la plus rapide, avec un TCAC de 8,71 %, porté par les démonstrations de prototypes de la DARPA et de la Space Force.
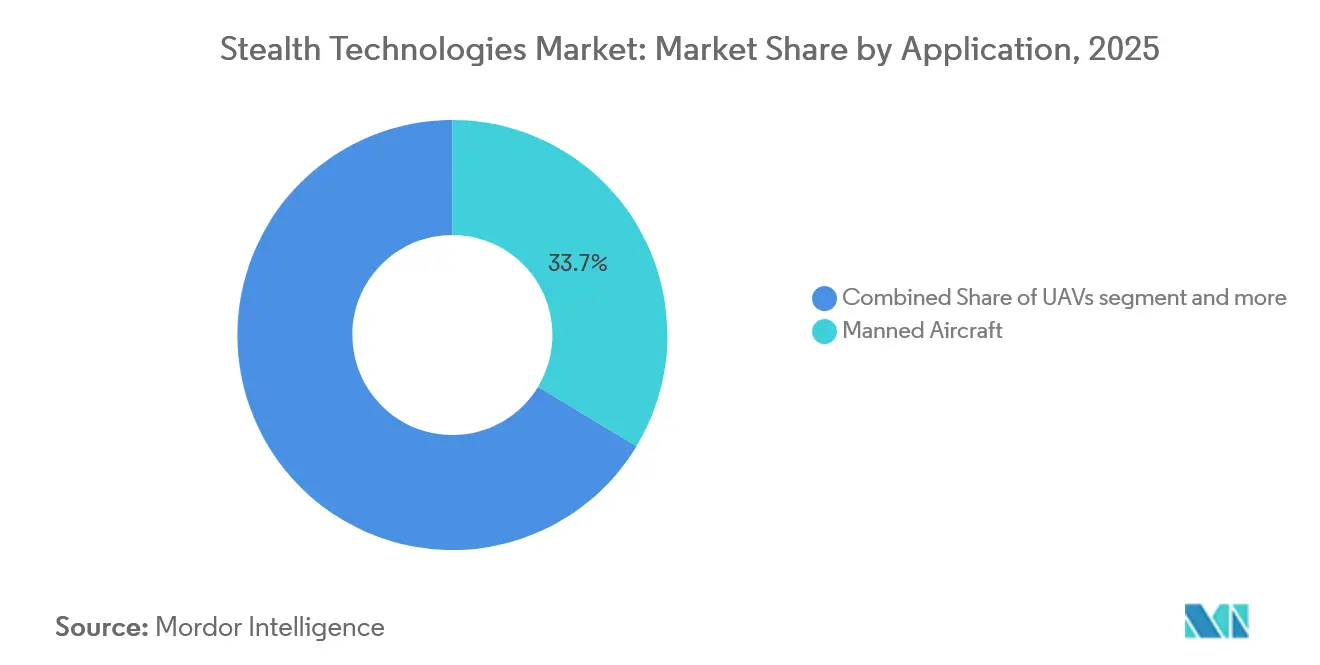
- Par application, les aéronefs habités ont capté 33,65 % des revenus en 2025 ; cependant, les véhicules aériens non habités devraient se développer à un TCAC de 10,15 %, portés par le programme CCA et les projets d'aile loyale en Australie et en Europe.
- Par géographie, l'Amérique du Nord a dominé avec 34,89 % des revenus en 2025, soutenue par la flotte d'essai du B-21 et le financement du NGAD. En revanche, l'Asie-Pacifique devrait enregistrer le TCAC le plus élevé de 9,93 % jusqu'en 2031, la Chine, la Corée du Sud et l'Inde accélérant la production de chasseurs de cinquième et sixième génération.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Omniprésence des radars multistatiques à basse fréquence stimulant les mises à niveau des matériaux absorbant les ondes radar | +1.2% | Mondial, avec concentration en Europe de l'Est et en Indo-Pacifique | Moyen terme (2-4 ans) |
| Évolution vers des architectures combinant furtivité et guerre électronique pour les chasseurs de sixième génération | +1.5% | Amérique du Nord, Europe, Asie-Pacifique (Chine, Japon, Corée du Sud) | Long terme (≥ 4 ans) |
| Production de masse d'essaims de drones à faible observabilité pour les missions de renseignement, surveillance et reconnaissance et de leurrage | +1.8% | Amérique du Nord, Asie-Pacifique, Moyen-Orient | Court terme (≤ 2 ans) |
| Défis liés à l'échauffement aérodynamique des véhicules hypersoniques augmentant la demande de matériaux absorbant les ondes radar en composites à matrice céramique avancés | +1.0% | Amérique du Nord, Chine, Russie | Moyen terme (2-4 ans) |
| Intérêt croissant pour la suppression de signature plasma-magnétique pour les satellites en orbite basse terrestre | +0.6% | Mondial, mené par l'Amérique du Nord et la Chine | Long terme (≥ 4 ans) |
| Fabrication additive de métamatériaux à densité graduée réduisant les coûts des programmes | +0.9% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Omniprésence des radars multistatiques à basse fréquence stimulant les mises à niveau des matériaux absorbant les ondes radar
Les réseaux de radars multistatiques VHF et UHF couvrent désormais la région baltique et la mer de Chine méridionale, exposant les cellules optimisées par la forme à des portées dépassant 200 km et contraignant les opérateurs à investir dans des revêtements à large bande absorbant l'énergie de 30 MHz à 18 GHz.[1]Les réseaux de radars multistatiques mettent à l'épreuve la furtivité, Organisation pour la science et la technologie de l'OTAN, sto.nato.int Le système YLC-8E de la Chine a réalisé un suivi en direct de cibles à faible surface équivalente radar en 2024, accélérant les achats américains de matériaux absorbant les ondes radar à large bande riches en terres rares, malgré un coût des matériaux trois fois supérieur à celui d'une alternative à bande étroite. Le budget de défense américain pour l'exercice 2025 alloue 340 millions USD au maintien de la section efficace radar du F-35, soit 28 % de plus que les niveaux de 2024, soulignant l'urgence des mises à niveau. Les petites forces aériennes d'Europe de l'Est modernisent les chasseurs de quatrième génération avec des panneaux modulaires appliqués lors des maintenances en dépôt, créant un marché de niche pour l'après-vente. La demande qui en résulte stimule le marché des technologies furtives, malgré la prolifération des capteurs anti-furtivité.
Évolution vers des architectures combinant furtivité et guerre électronique pour les chasseurs de sixième génération
Le F-47 NGAD de Boeing intègre des processeurs de guerre électronique cognitifs qui modulent l'impédance de surface en temps réel, transformant la peau de la cellule en une antenne reconfigurable plutôt qu'en un absorbeur passif. Le contrat impose des interfaces de systèmes de mission ouverts, permettant à des charges utiles tierces de mettre à jour les profils de signature via des mises à jour logicielles plutôt que des cycles de repeinture physique. Les choix de conception parallèles dans le Tempest du GCAP exigent des surfaces sélectives en fréquence actives reprogrammables sur le terrain, une capacité que les revêtements passifs de l'ère F-35 ne peuvent pas égaler. Le J-20 Block 3 de la Chine intègre des ouvertures radiofréquences distribuées le long des bords des ailes pour alterner entre les modes à faible observabilité et d'attaque électronique. La lignée F-35 de Lockheed Martin, ancrée dans des revêtements fixes, a été jugée moins adaptable, soulignant un changement de paradigme qui réécrit l'avantage concurrentiel sur le marché des technologies furtives.
Production de masse d'essaims de drones à faible observabilité pour les missions de renseignement, surveillance et reconnaissance et de leurrage
L'US Air Force plafonne les coûts unitaires des CCA à moins de 30 millions USD, permettant une flotte planifiée de plus de 1 000 aéronefs pouvant être sacrifiés pour saturer les défenses adverses. Le Fury d'Anduril utilise un corps à aile intégrée pour atteindre des signatures radar de la taille d'un oiseau tout en omettant les systèmes coûteux de gestion thermique embarqués sur les pénétrateurs habités, réduisant les coûts du cycle de vie. Le XQ-67A de General Atomics a volé de manière autonome avec des F-35 lors de l'exercice Red Flag, validant le travail en équipe habité-non habité à l'échelle opérationnelle. Le MQ-28 Ghost Bat de Boeing Australia a terminé ses essais à bord de porte-avions en 2025, élargissant les concepts d'essaims navals. Le GJ-11 Sharp Sword de la Chine est entré en production en série, confirmant une orientation parallèle vers des drones à faible observabilité peu coûteux. Le calcul économique est de 300 millions USD pour dix CCA contre plus de 100 millions USD pour un seul F-35, cimentant les essaims comme vecteur de croissance principal pour le marché des technologies furtives.
Défis liés à l'échauffement aérodynamique des véhicules hypersoniques augmentant la demande de matériaux absorbant les ondes radar en composites à matrice céramique avancés
Les armes à Mach 5 et plus élèvent les températures des bords d'attaque au-dessus de 2 000 °C, dépassant les limites des composites carbone-carbone utilisés sur les aéronefs subsoniques. Les essais de la NASA ont prouvé que les composites à matrice céramique de diborure de zirconium et de carbure d'hafnium conservent leur absorption à 2 200 °C pendant 10 minutes, une condition préalable pour les profils de vol plané de boost.[2]Recherche sur les matériaux hypersoniques de la NASA, Serveur de rapports techniques de la NASA, ntrs.nasa.gov Le concept d'arme hypersonique à respiration d'air de la DARPA associe des substrats C/C-SiC à des couches extérieures graduées ZrB2-SiC pour équilibrer le choc thermique avec l'atténuation en bandes X et Ku. Le laboratoire national d'Oak Ridge a réduit le temps de cycle des pièces en céramiques ultra-haute température de 72 heures à 18 heures, entraînant une réduction des coûts de 40 % et rendant viable la production de composants hypersoniques absorbant les ondes radar. Le véhicule planeur DF-17 de la Chine utiliserait des céramiques similaires, tandis que l'Avangard de la Russie repose sur du carbone-carbone avec des additifs de carbure de bore, bien que l'oxydation reste une vulnérabilité. À mesure que les prototypes hypersoniques entrent en phase d'approvisionnement, les matériaux absorbant les ondes radar à ultra-haute température deviennent une frontière de la science des matériaux au sein du marché des technologies furtives.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prolifération des radars passifs tribandes réduisant l'avantage opérationnel | -0.8% | Europe de l'Est, Indo-Pacifique, Moyen-Orient | Court terme (≤ 2 ans) |
| Barrières réglementaires sur les composites avancés contrôlés par l'ITAR | -0.6% | Mondial, plus aigu pour les alliés non américains | Moyen terme (2-4 ans) |
| Coûts élevés d'exploitation et de maintenance des revêtements absorbant les ondes radar dans les climats littoraux humides | -0.5% | Indo-Pacifique, Moyen-Orient, Amérique du Sud | Moyen terme (2-4 ans) |
| Compromis de signature thermo-acoustique limitant l'endurance des plateformes | -0.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des radars passifs tribandes réduisant l'avantage opérationnel
Le réseau VERA-NG d'ERA, déployé sur le flanc oriental de l'OTAN, a réalisé un suivi à 400 km de substituts furtifs en fusionnant des illuminateurs VHF, UHF et en bande L, comprimant les fenêtres de stationnement non détecté à moins de 20 minutes. Les sites DWL-002 de la Chine, disposés le long du détroit de Taïwan, devraient s'étendre à 12 installations d'ici 2025, fournissant une alerte précoce sans émettre d'énergie pouvant être ciblée, compliquant ainsi les missions de suppression. L'analyse du RAND montre que les investissements dans les radars passifs coûtent un dixième des réseaux AESA actifs, démocratisant la contre-furtivité et érodant la prime de valeur des plateformes à faible observabilité. Les mises à jour de la doctrine de l'US Air Force mettent désormais l'accent sur une entrée et une sortie rapides, ainsi que sur les munitions à longue portée, un changement qui réduit le temps de stationnement des plateformes et compromet certains arguments d'investissement pour les plateformes hautement furtives. La croissance du marché persiste, bien qu'à un rythme modéré, alors que les opérateurs évaluent le rapport coût-efficacité de leurs stratégies face à des fenêtres tactiques réduites.
Barrières réglementaires sur les composites avancés contrôlés par l'ITAR
Les restrictions ITAR sur les matériaux absorbant les ondes radar à base de nanotubes de carbone et les conceptions en métamatériaux ralentissent les programmes multinationaux et augmentent les coûts de duplication. Le Royaume-Uni a attendu 14 mois l'approbation américaine pour co-produire les matériaux absorbant les ondes radar du Tempest, poussant BAE à construire des lignes redondantes avec une prime de coût de 35 %.[3]Examen ITAR du Tempest, Financial Times, ft.com La participation du Japon au GCAP a déclenché l'adoption de règles de partage technologique compartimentées, qui compliquent la concession de licences croisées pour les surfaces sélectives en fréquence. Le calendrier du KF-21 Block 2 de la Corée du Sud a glissé de 18 mois après le refus de la propriété intellectuelle des revêtements du F-35, forçant des efforts de recherche et développement locaux. Le programme AMCA de l'Inde s'est tourné vers des matériaux domestiques lorsque les licences d'exportation ont été refusées, mais les premiers tests montrent une performance d'absorption à large bande inférieure de 20 %. Ces frictions incitent à l'autonomie étrangère, tout en retardant les jalons des programmes et en freinant la croissance du marché des technologies furtives.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par plateforme :
les véhicules terrestres accélèrent la gestion de la signatureLes véhicules terrestres devraient afficher un TCAC de 9,18 % de 2026 à 2031, le plus rapide parmi les groupes de plateformes, alors que les armées modernisent les chars de combat principaux et les véhicules de combat d'infanterie avec des matériaux absorbant les ondes radar appliqués pour contrer la prolifération des capteurs de drones et de munitions rôdeuses. Le démonstrateur Carmel d'Israel Aerospace Industries a réalisé une réduction de 60 % de la surface équivalente radar par rapport aux coques existantes, validant des kits modulaires pouvant être installés lors des révisions en dépôt. Le segment aérien détenait une part de marché de 44,54 % dans les technologies furtives en 2025, porté par le développement de chasseurs de sixième génération et le prototypage des CCA. Pourtant, les coûts unitaires des aéronefs habités exquis entraînent un glissement vers des essaims non habités produits en masse, redistribuant les budgets d'approvisionnement. Les plateformes maritimes intègrent des coques à tumblehome et des réseaux d'annulation active comme on le voit sur le DDG(X) de l'US Navy, tandis que les tuiles anéchoïques des sous-marins font progresser la furtivité acoustique. Les segments spatiaux et missiles restent de niche mais attirent la recherche et développement alors que les opérateurs en orbite basse terrestre testent des gaines plasma et que les missiles à longue portée adoptent des revêtements à faible observabilité. Collectivement, la demande interdomaines renforce l'importance stratégique des technologies furtives.
Dans le domaine aérien, la fabrication additive raccourcit les cycles d'itération pour les drones à aile intégrée, permettant une vérification rapide des concepts. Sur terre, les tuiles en métamatériaux imprimées en 3D permettent aux brigades blindées d'adapter les signatures pour des opérations urbaines ou en terrain ouvert en quelques heures. Les concepteurs navals accordent de plus en plus la priorité à l'équilibre de la signature électromagnétique plutôt qu'à la seule réduction radar pour éviter de compromettre les profils infrarouge et acoustique. La convergence de la science des matériaux dans ces environnements indique que le marché des technologies furtives restera agnostique aux plateformes, les fournisseurs vendant des chimies standard et des chaînes d'outils de conception à plusieurs intégrateurs de domaines. Cette dynamique soutient un écosystème de fournisseurs sain même si les programmes de plateformes individuelles fluctuent.


Par type de technologie :
le camouflage plasma passe du concept au prototypeLes matériaux absorbant les ondes radar ont sécurisé 36,59 % des revenus de 2025, restant le pilier du marché des technologies furtives. Les matrices polymères de nouvelle génération infusées de microflakes de terres rares dépassent désormais une largeur de bande de 20 GHz, mais les gains progressifs font face à des rendements décroissants en termes de coût par décibel. La conception géométrique et par mise en forme continue de sous-tendre chaque programme ; pourtant, le coût d'affinage des courbures augmente fortement au-delà du seuil de surface équivalente radar de 0,001 m². La gestion de la signature infrarouge, cruciale pour contrer les chercheurs d'imagerie, est en concurrence avec la furtivité radar pour l'espace et les budgets d'alimentation, forçant des algorithmes de compromis de conception à optimiser sur plusieurs bandes spectrales. L'annulation active est particulièrement adaptée aux navires de surface, où les marges d'alimentation sont généreuses ; les prototypes DDG(X) incorporent des panneaux d'impédance reconfigurables affleurant leurs structures de pont supérieur.
Le camouflage plasma et électromagnétique devrait croître à un TCAC de 8,71 % alors que les prototypes de la DARPA et de la Space Force migrent des bancs de laboratoire vers des bancs d'essai orbitaux. Les démonstrations montrent une atténuation de 15 dB sur 2 à 18 GHz, bien qu'à un coût énergétique significatif. La fabrication additive de métamatériaux à densité graduée lisse les transitions d'impédance, élargissant l'absorption de 40 % et réduisant le nombre de couches de moitié, ce qui réduit à son tour les cycles de maintenance. Ces avancées signalent que les approches actives et définies par logiciel compléteront, sans supplanter, les matériaux conventionnels, fusionnant les défenses physiques et électroniques en une pile intégrée de gestion de signature qui définit l'avenir du secteur des technologies furtives.
Par application :
les véhicules aériens non habités dépassent les plateformes habitéesLes véhicules aériens non habités devraient se développer à un TCAC de 10,15 % de 2026 à 2031, alors que les CCA, les ailes loyales et les leurres consommables passent en production. Le segment bénéficie de contraintes de sécurité d'équipage allégées, permettant des angles de plan plus prononcés et une suppression infrarouge minimale, la tolérance aux pertes étant plus élevée. Les aéronefs habités représentaient 33,65 % des revenus en 2025, soutenus par les livraisons de F-35 et B-21 ; cependant, la hausse des coûts d'approvisionnement fait pencher l'investissement marginal vers les flottes non habitées. Les avancées en matière de furtivité des navires de surface se concentrent sur les mâts fermés et les composites transparents aux ondes radar, le destroyer Type 055 de la Chine déployant des superstructures à facettes sur 25 coques d'ici 2025. Les programmes de sous-marins se concentrent sur des tuiles anéchoïques à large bande qui atténuent le sonar actif tout en résistant aux charges hydrostatiques en eaux profondes, une double exigence qui stimule le développement de nouvelles chimies d'élastomères.
Les véhicules de combat terrestres intègrent des kits de signature lors des visites de dépôt de routine, offrant des mises à niveau rentables pour des flottes généralement âgées de 25 ans. Les concepteurs de missiles et de munitions guidées de précision intègrent des entrées d'air serpentines et des revêtements à faible observabilité ; l'AGM-158 JASSM-ER de Lockheed Martin rapporte des probabilités de pénétration supérieures à 90 % contre les systèmes de missiles sol-air modernes. Ensemble, ces applications confirment que le type de plateforme ne dicte plus le leadership technologique ; au contraire, le profil de mission et le risque unitaire acceptable définissent la courbe d'adoption au sein du marché des technologies furtives.
Analyse géographique
Marché des Technologies Furtives en Amérique du Nord
L'Amérique du Nord a généré 34,89 % des revenus mondiaux en 2025, alors que le B-21 Raider entrait en phase d'essais en vol et que le financement du NGAD était sécurisé grâce à des dépenses de recherche pluriannuelles. Les États-Unis mènent également la course hypersonique, investissant dans les chaînes d'approvisionnement en UHTC et commandant plus de 1 000 CCA, qui ancrent collectivement la demande intérieure malgré un examen budgétaire rigoureux. Le Département de la Défense nationale du Canada alloue des fonds pour équiper les remplaçants des CF-18 de revêtements large bande, reflétant un alignement des nations alliées autour des chaînes d'approvisionnement américaines.
Marché des Technologies Furtives en Asie-Pacifique et en Europe
L'Asie-Pacifique devrait enregistrer le CAGR le plus élevé, soit 9,93 %, d'ici 2031, alors que la Chine augmente la production annuelle de J-20 vers 60 cellules et teste des variantes embarquées du J-35. Le financement du KF-21 Block 2 de la Corée du Sud sécurise les améliorations furtives, tandis que la participation du Japon au GCAP lui donne accès aux architectures de sixième génération en coopération avec le Royaume-Uni, l'Italie et la Suède. L'AMCA indien vise un premier vol d'ici 2029, marquant une démarche stratégique visant à réduire la dépendance aux importations malgré des lacunes technologiques. L'Australie défend les concepts d'essaimage à travers le programme MQ-28 Ghost Bat, et les nations d'Asie du Sud-Est poursuivent le développement de vedettes lance-missiles à faible observabilité pour contrebalancer les asymétries de puissance régionales.
Marché des Technologies Furtives en Europe, au Moyen-Orient et en Amérique du Sud
L'Europe maintient un financement solide pour le GCAP et le Système de Combat Aérien du Futur, le programme concurrent de la France, de l'Allemagne et de l'Espagne, bien que les frictions transatlantiques liées à l'ITAR compliquent les flux de composants. Les États d'Europe de l'Est acquièrent des radars passifs multibandes et équipent leurs chasseurs de génération précédente de matériaux absorbant les ondes radar en applique, plutôt que d'acheter des avions de cinquième génération, une réponse pragmatique aux contraintes budgétaires et à la proximité de zones de conflit potentielles. Le Moyen-Orient acquiert des aéronefs et des actifs navals à faible observabilité pour contrer les menaces balistiques ; l'intérêt des Émirats arabes unis pour le F-35 et la participation de l'Arabie saoudite au programme Tempest illustrent la modernisation régionale. L'Amérique du Sud reste un adoptant de niche ; le transport KC-390 du Brésil intègre des caractéristiques furtives limitées, mais aucun programme dédié d'aéronef de combat à faible observabilité n'est en cours.

Paysage réglementaire
Les matériaux, conceptions et données techniques associées permettant la furtivité sont étroitement encadrés par des régimes de contrôle des exportations et de protection des programmes, au premier rang desquels l'International Traffic in Arms Regulations (ITAR) des États-Unis, administré par le Department of State en vertu de l'U.S. Munitions List (USML). Le cycle de mise à jour du Federal Register de juillet 2025 concernant les règles ITAR confirme que les transferts transfrontaliers de composites à faible observabilité (LO), de métamatériaux et des données techniques associées demeurent un facteur limitant pour les programmes multinationaux, cohérent avec le contexte du rapport relatif aux frictions ITAR affectant le GCAP/Tempest et d'autres efforts alliés.
Du côté des acquisitions, les exigences de conformité du DoD influencent de plus en plus la qualification et la préparation des fournisseurs pour les travaux de maintien en condition LO et de gestion des signatures. Le cadre Technology and Program Protection (T&PP) (aligné sur la DoDI 5000.83) et les exigences du DoD Scientific and Technical Information Program (DoDI 3200.12) déterminent la manière dont les sous-traitants protègent les informations sensibles de conception et d'essai. L'accès aux plans techniques contrôlés exige généralement l'éligibilité au Joint Certification Program (JCP) et la visibilité de l'évaluation NIST SP 800-171 du DoD dans le SPRS. En mars 2026, un appel d'offres du Naval Undersea Warfare Center Division Newport pour des surfaces absorbant le radar et des kits matériels exigeait explicitement la protection des informations contrôlées et la conformité en matière de sécurité, illustrant comment les règles de traitement peuvent affecter l'approvisionnement, les délais de livraison et la concurrence pour les composants liés à la furtivité.
Analyse de la chaîne de valeur
La chaîne de valeur des technologies furtives débute par des intrants matériaux avancés (polymères, renforts à base de carbone, microflocons de terres rares, céramiques pour applications à très haute température) et se poursuit par la formulation et la transformation en revêtements, composites structurels, dalles en métamatériaux et surfaces sélectives en fréquence ou d'adaptation d'impédance. Le processus repose sur un drapage et une cuisson de précision pour les composites, la fabrication additive pour les structures à densité graduée, et des processus contrôlés d'application ou de réparation pour les revêtements à faible observabilité, suivis d'essais et de vérifications à l'aide de bancs de mesure de surface équivalente radar (SER) et de mesures multispectrales. L'intégration est dominée par les maîtres d'œuvre et les principaux intégrateurs de plateformes dans les programmes aériens, terrestres, maritimes et de missiles, tandis que les organisations de maintien en condition opérationnelle et les réseaux de dépôts génèrent des revenus récurrents grâce aux cycles d'inspection, de réparation et de réapplication.
Les mouvements récents en matière de programmes et d'industrie indiquent où apparaissent les goulets d'étranglement et la localisation. En juillet 2025, Rheinmetall Aviation Services a démarré ses activités dans une installation de 60 000 m² à Weeze, en Allemagne, pour fabriquer des sections de fuselage central du F-35A avec Northrop Grumman et Lockheed Martin, ce qui témoigne d'une importance croissante accordée aux nœuds de production régionalisés pour les structures sensibles. Des contraintes de mise à l'échelle de la capacité peuvent apparaître dans les chaînes d'approvisionnement adjacentes de défense de précision, et Reuters a rapporté en juillet 2024 que des goulets d'étranglement sur les composants affectaient les efforts américano-japonais visant à accroître la production de missiles PAC-3 Patriot, soulignant comment des pièces spécialisées de sous-niveau inférieur peuvent limiter la production même lorsque la capacité d'assemblage au niveau du maître d'œuvre est disponible. Du côté de la validation des essais de plateforme, Boeing a validé les performances SER du MQ-28 Ghost Bat en juin 2026, renforçant le rôle de l'infrastructure de mesure et des essais de réception en tant que jalons clés avant les phases d'approvisionnement, d'exportation ou de montée en production plus large.
Paysage concurrentiel
Le marché présente une concentration modérée : les quatre premiers acteurs principaux, Lockheed Martin Corporation, Northrop Grumman Corporation, The Boeing Company et BAE Systems plc, contrôlaient environ 55 % à 60 % des revenus de 2025, mais les attributions de contrats en 2024-2026 révèlent une pression croissante de la part de nouveaux entrants agiles. La victoire de Boeing au NGAD et les progrès de Northrop Grumman sur le B-21 sécurisent le carnet de commandes à court terme, mais l'échec de Lockheed Martin à remporter le NGAD souligne que la position dominante sur le F-35 ne garantit pas la domination de la prochaine génération. Le contrat CCA d'Anduril d'une valeur de 1,8 milliard USD démontre que le rythme de développement de la Silicon Valley résonne auprès des responsables des acquisitions axés sur le coût unitaire et la vitesse de renouvellement.
Les fournisseurs de matériaux se consolident. L'acquisition en 2024 par Northrop Grumman de Composite Technology Development verrouille la propriété intellectuelle sur les résines et les fibres, tandis que CoorsTek et Kyocera entrent dans les niches de protection thermique hypersonique autrefois occupées par les fournisseurs traditionnels de matériaux absorbant les ondes radar.[4]Acquisition de CTD par Northrop Grumman, Northrop Grumman, northropgrumman.com Les dépôts de brevets ont augmenté de 18 % d'une année sur l'autre en 2025, portés par les avancées dans les surfaces d'impédance reconfigurables et les métamatériaux imprimés. Le brevet d'avril 2025 de Boeing pour une peau chargée de varactors illustre la convergence du matériel et du logiciel au sein des composants structurels.[5]Brevet d'impédance reconfigurable de Boeing, Office américain des brevets et des marques, uspto.gov Les stratégies d'intégration verticale visent à capturer des sous-systèmes à haute marge, notamment les processeurs de guerre électronique cognitifs et les chimies imprimables par fabrication additive, plutôt que de s'appuyer uniquement sur les marges des plateformes.
Les tactiques concurrentielles mettent l'accent sur le prototypage rapide, les architectures ouvertes et la transparence des coûts. Kratos démontre des prix de livraison inférieurs à 5 millions USD pour les leurres consommables, érodant les modèles à coût majoré des acteurs historiques. Saab et Mitsubishi Heavy Industries, Ltd. (MHI) tirent parti de la recherche et développement partagée pour compenser les points de blocage ITAR, assurant un flux technologique fluide au sein du GCAP. Les investissements affluent dans les lignes de fabrication additive capables d'imprimer des métamatériaux à densité graduée à grande échelle, réduisant les barrières en capital pour les entreprises de niveau intermédiaire. Collectivement, ces dynamiques indiquent une contestation soutenue pour une part du marché des technologies furtives au cours de la prochaine décennie.
Leaders du secteur des technologies furtives
BAE Systems plc
Lockheed Martin Corporation
Northrop Grumman Corporation
RTX Corporation
The Boeing Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Technologies Furtives
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- BAE Systems plc
- The Boeing Company
- Saab AB
- Thales Group
- RTX Corporation
- Leonardo S.p.A.
- United Aircraft Corporation
- Hindustan Aeronautics Limited
- Israel Aerospace Industries Ltd.
- Dassault Aviation
- Mitsubishi Heavy Industries, Ltd. (MHI)
- Airbus SE
- Elbit Systems Ltd.
- Kratos Defense & Security Solutions, Inc.
- QinetiQ Group plc

Opportunités de marché et perspectives d'avenir
Une opportunité claire consiste à s'éloigner des revêtements absorbant les radars externes, coûteux en maintenance, au profit de la furtivité structurelle, où la fonctionnalité d'absorption ou d'adaptation d'impédance est intégrée directement dans les cellules composites et les lignes de moulage externes. Cette orientation fait écho à la contrainte identifiée dans le rapport concernant les coûts élevés d'exploitation et de maintenance des revêtements dans des climats difficiles, et s'inscrit dans le mouvement plus large vers des architectures combinées furtivité-guerre électronique, où le contrôle de la signature devient de plus en plus défini par logiciel et adaptable à travers les bandes de menace, plutôt que lié à des solutions fixes et étroites.
Une autre opportunité réside dans la mise à l'échelle des systèmes furtifs et consomptibles, ainsi que dans l'industrialisation de leurs méthodes de vérification et de production de furtivité. En juin 2026, Boeing a validé les performances SER du MQ-28 Ghost Bat par des essais, illustrant le passage d'une plateforme sans pilote à faible observabilité par des jalons mesurables d'acceptation en matière de furtivité, soutenant l'approvisionnement, les voies d'exportation et des processus de production reproductibles. Du côté du financement des programmes, l'activité du Congrès américain autour du NGAD constitue un ancrage pour l'intégration continue de la furtivité avec des cadres de guerre électronique à architecture ouverte, et la note du CRS sur le NGAD cite 3,19 milliards USD alloués au développement du F-47 pour l'exercice 2026, tout en imposant des mises à jour trimestrielles du programme. Ces dépenses renforcent la demande pour des approches reprogrammables de gestion des signatures, y compris les matériaux associés, les systèmes d'essai et les chaînes d'outils de maintien en condition opérationnelle. Parallèlement, les avancées académiques de 2026 dans les matériaux compatibles radar-infrarouge, incluant des composites à base de MXène et d'aérogel de carbone, élargissent l'espace de solutions pour la gestion multispectrale des signatures sur les avions, missiles et plateformes terrestres, où les compromis radar, thermique et acoustique influencent les décisions d'approvisionnement.
Recent Industry Developments in Marché des Technologies Furtives
- Juillet 2026 : Le Global Combat Air Programme (GCAP) est entré dans sa phase d'ingénierie complète à la suite de l'attribution d'un contrat de plusieurs milliards de dollars, formalisant la prochaine étape du développement d'un avion de sixième génération. Cette étape resserre le lien entre la furtivité de la cellule, la guerre électronique et les systèmes de mission à architecture ouverte, accroissant la demande de matériaux et de structures de gestion de signature reprogrammables à travers l'écosystème des partenaires.
- Mai 2026 : Northrop Grumman a annoncé que le Combined Test Force du B-21 Raider avait compressé un plan d'essais de 180 jours en 73 jours tout en achevant une part importante des missions prévues. Cette accélération indique une maturation des processus d'essai pour les aéronefs à faible observabilité et augmente la demande dérivée pour les matériaux furtifs prêts pour la production, les mesures et les flux de travail de maintien en condition liés aux enseignements des essais en vol.
- Mars 2024 : Northrop Grumman a finalisé l'acquisition de Composite Technology Development, ajoutant une propriété intellectuelle spécialisée en résines et fibres à sa base d'approvisionnement interne. L'intégration verticale au niveau des matériaux renforce le contrôle sur les structures critiques à faible observabilité et peut remodeler l'accès des fournisseurs aux composites avancés utilisés dans les plateformes furtives.


Marché des Technologies Furtives Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des technologies furtives est défini comme les revenus générés par les technologies qui réduisent la détectabilité des plateformes de défense à travers les modes radar, infrarouge et autres modes de détection. Le périmètre couvre les matériaux, les caractéristiques de conception et les techniques de contre-détection utilisées dans les cas d'usage militaires.
Exclusions du périmètre : Sont exclus les cas d'usage purement commerciaux de la furtivité ainsi que l'électronique de défense générale qui ne modifie pas de manière substantielle les signatures des plateformes.
Aperçu de la segmentation
- Par plateforme
- Aérienne
- Marine
- Terrestre
- Spatiale
- Par type de technologie
- Matériaux absorbant les ondes radar
- Conception géométrique et par mise en forme
- Réduction de la signature infrarouge
- Annulation active (furtivité électronique)
- Camouflage plasma/électromagnétique
- Par application
- Aéronefs habités
- Véhicules aériens non habités (drones)
- Navires de surface
- Sous-marins
- Véhicules de combat terrestres
- Missiles et munitions guidées de précision
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir l'image initiale de la demande, du financement et de l'activité des plateformes qui alimentent l'adoption des technologies furtives. Nous nous sommes appuyés sur des documents publics de budget de défense et des annonces d'approvisionnement, ainsi que sur des sources telles que les données de dépenses militaires du SIPRI, les résumés des dépenses de défense de l'OTAN, et les statistiques commerciales de l'UN Comtrade pour les matériaux et composants pertinents.
Pour ancrer les hypothèses, la recherche a également utilisé des références techniques et politiques telles que les publications de la FAA et de l'OACI pour le contexte des flottes d'aéronefs, et des revues aérospatiales et de matériaux évaluées par des pairs traitant de la réduction de la surface équivalente radar, de la suppression de la signature infrarouge et des performances des revêtements. Pour le contexte au niveau des entreprises, les dépôts réglementaires et présentations aux investisseurs ont été examinés lorsqu'ils étaient disponibles, et une presse de défense reconnue a été utilisée pour dater les principaux programmes de plateformes. Dans certains domaines, des abonnements payants ont été utilisés pour les données financières des entreprises et les bases de données de brevets afin de vérifier l'activité d'innovation et la présence des fournisseurs. Ces exemples sont uniquement indicatifs, et de nombreuses autres sources ont également été utilisées pour la collecte de données, la clarification et les vérifications de validation.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce qui est réellement acheté et intégré, ainsi que sur la répartition des dépenses entre types de plateformes et domaines technologiques. Nous avons échangé avec un ensemble de parties prenantes axées sur les plateformes, de spécialistes des matériaux, d'intégrateurs et d'experts liés à l'approvisionnement dans les principales régions afin de combler les lacunes de la recherche documentaire sur les taux d'adoption, les cycles de mise à niveau et les fourchettes de prix.
Les retours des entretiens ont également été utilisés pour vérifier la cohérence des hypothèses sur le moment où les caractéristiques furtives sont comptabilisées (nouvelle construction vs rétrofit), la manière dont les programmes de défense pluriannuels sont phasés, et quelles lignes technologiques connaissent la dynamique de financement la plus rapide.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 32 % | Dirigeants (CXO) : 12 % | APAC : 47 % |
| Rang intermédiaire : 46 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 34 % |
| Acteurs plus petits : 22 % | Managers : 49 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une approche descendante où les pipelines d'approvisionnement et de mise à niveau des plateformes de défense sont traduits en un bassin de demande, puis filtrés selon les taux de pénétration de la furtivité par catégorie de plateforme. Nous corroborons ensuite les résultats à l'aide d'approximations ascendantes sélectives utilisant une logique de nomenclature au niveau des programmes échantillonnés, les divulgations de revenus des fournisseurs lorsqu'elles sont disponibles, et des vérifications de fourchettes de prix pour les principaux types de matériaux et sous-systèmes furtifs.
Les principaux intrants utilisés dans le modèle comprennent les livraisons de nouveaux aéronefs et plateformes navales, la cadence de mise à niveau induite par le rétrofit et la maintenance (MRO), la répartition des budgets de recherche-développement-essais-évaluation (RDT&E) et d'approvisionnement de la défense, les calendriers observables des programmes de plateformes, et la progression indicative des prix des matériaux furtifs et des sous-systèmes de gestion de signature. Lorsqu'un point de données manquait pour un pays ou une plateforme, l'écart a été traité en le rapprochant de flottes et de budgets comparables, suivi d'une vérification primaire afin que l'hypothèse ne dérive pas.
Pour les prévisions, une analyse de scénarios a été utilisée car l'approvisionnement en matière de défense est sensible aux retards de programme, aux réaffectations budgétaires et aux évolutions géopolitiques. La croissance de référence reflète l'opinion la plus courante des experts sur les calendriers de mise en service des plateformes et l'adoption régulière des matériaux absorbant les radars (RAM), façonnant les mises à niveau associées, la réduction de la signature infrarouge et les méthodes de furtivité électronique, avec des fourchettes haussières et baissières appliquées autour du financement et du calendrier de livraison.
Validation des données et cycle de mise à jour
Les résultats ont été validés par le biais de multiples vérifications afin que les totaux restent cohérents avec les signaux du monde réel. Nous avons comparé les résultats du modèle à des indicateurs indépendants tels que les totaux d'approvisionnement de défense, les décomptes publics de livraisons de plateformes et le calendrier connu des jalons de programme, puis avons examiné tout écart important avant validation interne.
Lorsque des incohérences apparaissaient, les hypothèses étaient réexaminées et les répondants recontactés de manière sélective afin de confirmer si le problème était lié au prix, à la pénétration ou au calendrier. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants surviennent, tels que l'attribution de contrats majeurs, l'annulation de programmes ou des évolutions rapides des budgets de défense. Avant livraison, une dernière relecture par un analyste est effectuée afin que les clients reçoivent la vision la plus actuelle, étayée par les mêmes vérifications reproductibles.
Comparaison de la taille du marché des technologies furtives selon Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les technologies furtives diffèrent souvent car les flux de revenus inclus ne sont pas les mêmes, et parce que les hypothèses de calendrier pour les programmes de défense peuvent faire évoluer les totaux à la hausse ou à la baisse selon l'année. Les différences proviennent également du fait que les valeurs sont saisies uniquement au niveau technologique ou étendues pour inclure des services adjacents et des dépenses plus larges liées aux plateformes.
Les revenus des services d'essai, d'évaluation et de MRO peuvent faire grimper les totaux, et ces éléments se situent en dehors du périmètre de Mordor Intelligence, qui reste concentré sur les revenus des technologies furtives liés à l'intégration des plateformes à travers les types de technologies et applications définis. D'autres écarts proviennent généralement de la manière dont les matériaux absorbant les radars et la furtivité électronique sont tarifés dans le temps, de la façon dont les rétrofits sont comptabilisés par rapport aux nouvelles constructions, et du fait que la conversion des devises soit effectuée sur une moyenne annuelle ou à un taux ponctuel.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 33,36 milliards USD (2025) | |
| Cabinet de conseil mondial A | 36,76 milliards USD (2025) | Inclut des valeurs de marché sortie-usine plus larges et des services connexes tels que les essais, l'évaluation, l'intégration de systèmes et le MRO, ce qui gonfle le bassin adressable au-delà des dépenses d'intégration technologique. |
| Éditeur sectoriel B | 7,80 milliards USD (2024) | Utilise une définition plus restreinte qui semble plus proche de certains sous-systèmes furtifs sélectionnés et mélange des utilisateurs finaux commerciaux et civils, ce qui réduit la valeur d'intégration des plateformes de défense captée dans le total. |
L'écart entre les estimations tient principalement à ce qui est comptabilisé comme revenu de marché, ainsi qu'à l'année et à la trajectoire de prix retenues pour les principaux programmes. En veillant à ce que les intrants restent traçables jusqu'aux signaux de demande des plateformes, aux taux d'adoption et à des fourchettes de prix réalistes, le chiffre obtenu est plus facile à réconcilier et à actualiser lorsque le calendrier des programmes évolue.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et le taux de croissance du marché des technologies furtives ?
La taille du marché des technologies furtives est de 35,96 milliards USD en 2026 et devrait atteindre 52,38 milliards USD d'ici 2031 à un TCAC de 7,81 %.
Quel segment de plateforme connaît la croissance la plus rapide ?
Les véhicules terrestres affichent l'expansion la plus rapide, avec un TCAC prévu de 9,18 % alors que les armées modernisent les chars et les véhicules blindés avec des kits absorbant les ondes radar.
Pourquoi les systèmes non habités sont-ils essentiels aux futurs investissements en matière de furtivité ?
L'achat planifié par l'US Air Force de plus de 1 000 CCA et des programmes similaires à l'étranger stimulent un TCAC de 10,15 % pour les applications de drones, tirant parti de coûts unitaires plus faibles et de tactiques d'essaims consommables.
Quelle région ajoutera le plus de nouvelles dépenses d'ici 2031 ?
L'Asie-Pacifique est en tête avec un TCAC projeté de 9,93 %, alimenté par la production de J-20 et J-35 de la Chine et les mises à niveau du KF-21 de la Corée du Sud.
Comment les programmes hypersoniques influencent-ils l'innovation en matière de matériaux ?
Les températures supérieures à 2 000 °C sur les véhicules hypersoniques stimulent la demande de composites à matrice céramique ultra-haute température qui conservent leurs propriétés d'absorption radar à des niveaux de chaleur extrêmes.
Quels changements concurrentiels se sont produits après les attributions du NGAD et des CCA ?
La victoire de Boeing au NGAD et le contrat CCA d'Anduril démontrent que les conceptions à architecture ouverte et le prototypage rapide peuvent détrôner les acteurs traditionnels pour les programmes de nouvelle génération.
Dernière mise à jour de la page le:



