
Taille et parts du marché des PACS spécialisés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.95 Milliards de dollars |
| Taille du Marché (2031) | 4.07 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.64 % |
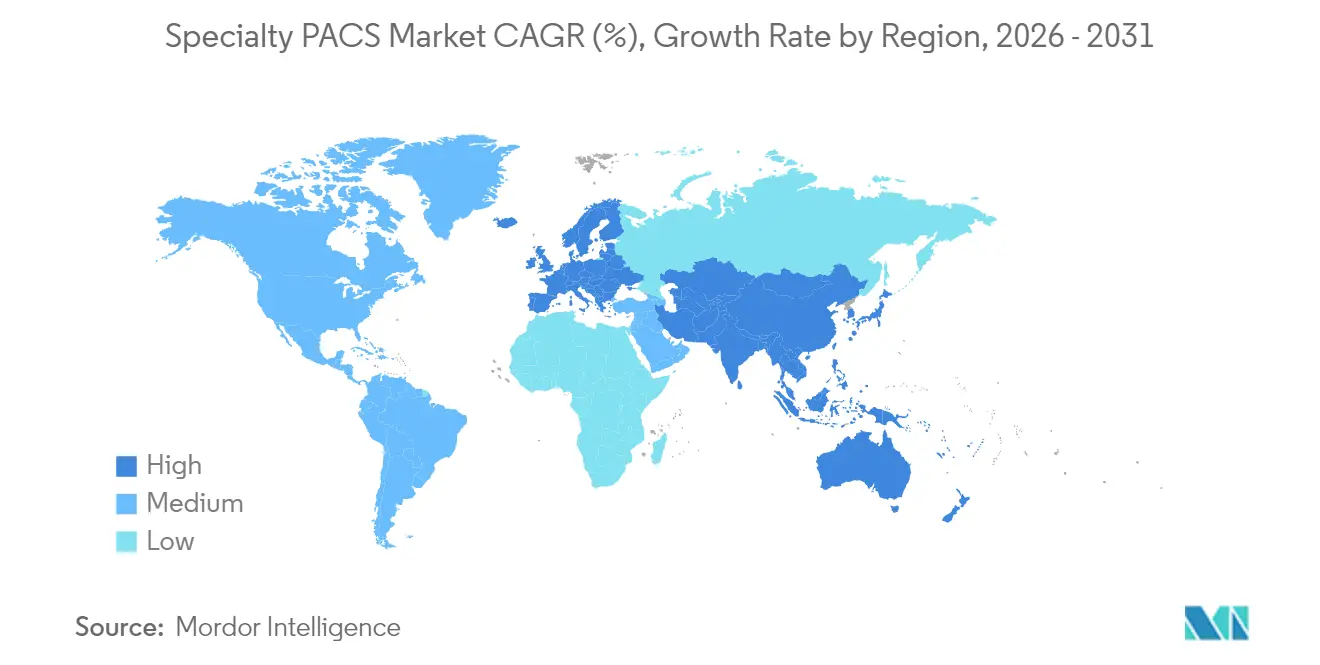
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
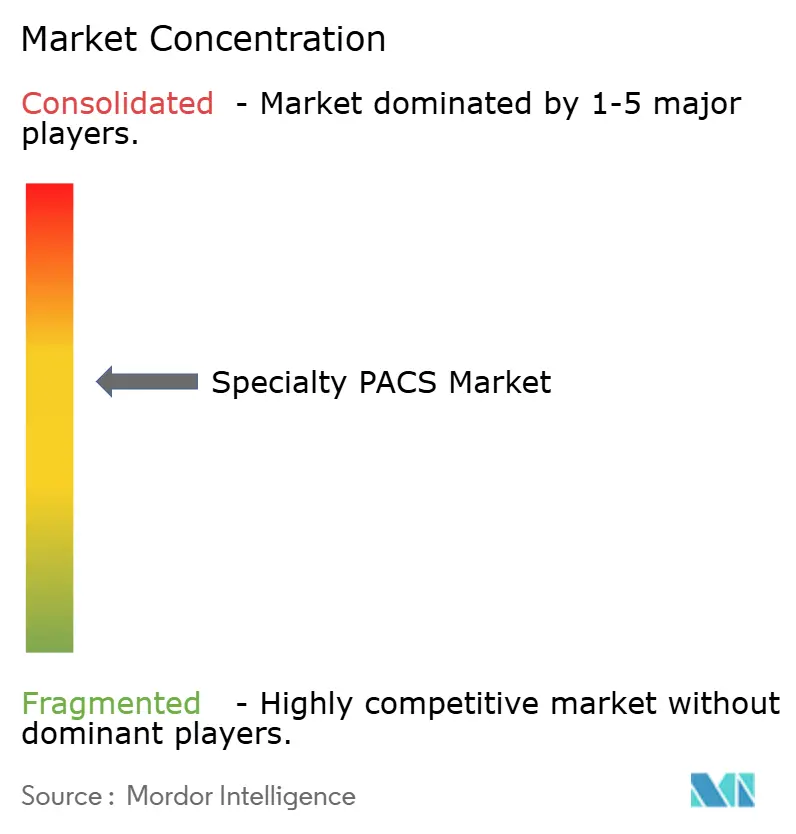
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des PACS spécialisés par Mordor Intelligence
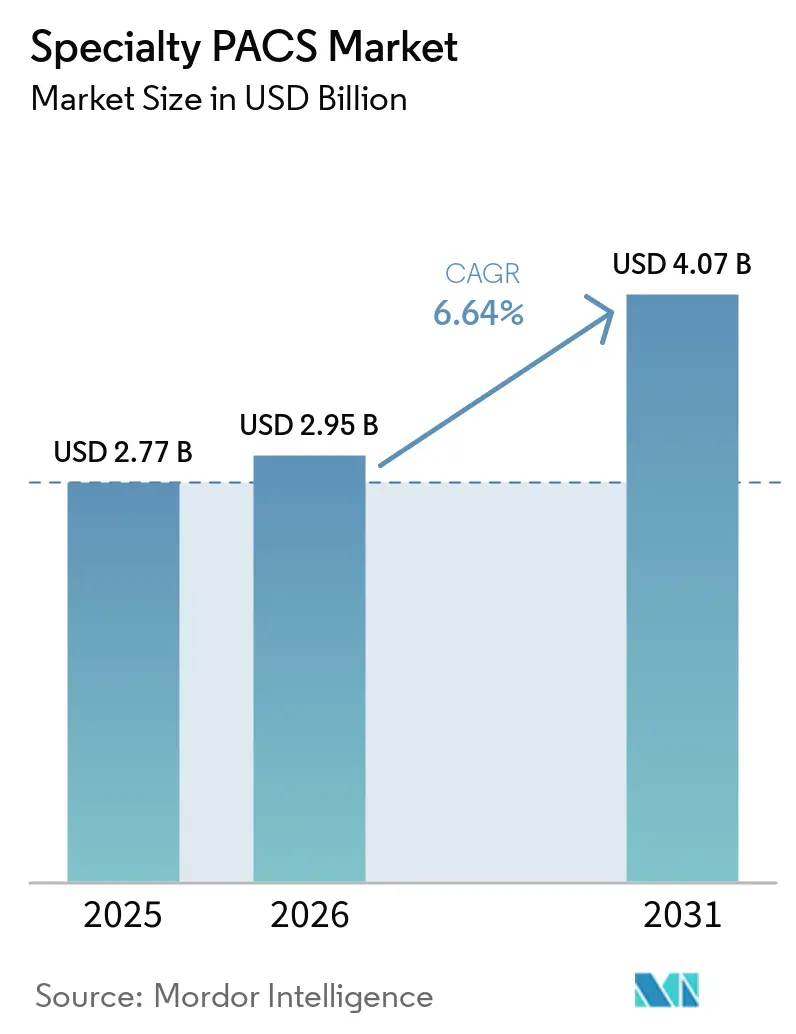
La taille du marché des PACS spécialisés était évaluée à 2,77 milliards USD en 2025 et devrait croître de 2,95 milliards USD en 2026 pour atteindre 4,07 milliards USD d'ici 2031, à un TCAC de 6,64 % durant la période de prévision (2026-2031). L'adoption croissante de l'imagerie à l'échelle de l'entreprise, la migration rapide vers le cloud et les architectures prêtes pour l'IA renforcent la visibilité des revenus à long terme pour le marché des PACS spécialisés. Les fournisseurs dotés de solides références en matière de cybersécurité et de conformité réglementaire attirent des contrats plus importants, les hôpitaux privilégiant les services cloud gérés qui réduisent le coût total de possession. Parallèlement, les outils d'orchestration des flux de travail pilotés par l'IA deviennent indispensables à mesure que les volumes d'imagerie augmentent et que les modèles de remboursement récompensent les améliorations qualitatives fondées sur l'analyse. L'écart croissant de capacités entre les plateformes cloud modernes et les systèmes départementaux hérités devrait maintenir un rythme soutenu de cycles de remplacement, notamment en Amérique du Nord et en Asie-Pacifique.
Principaux enseignements du rapport
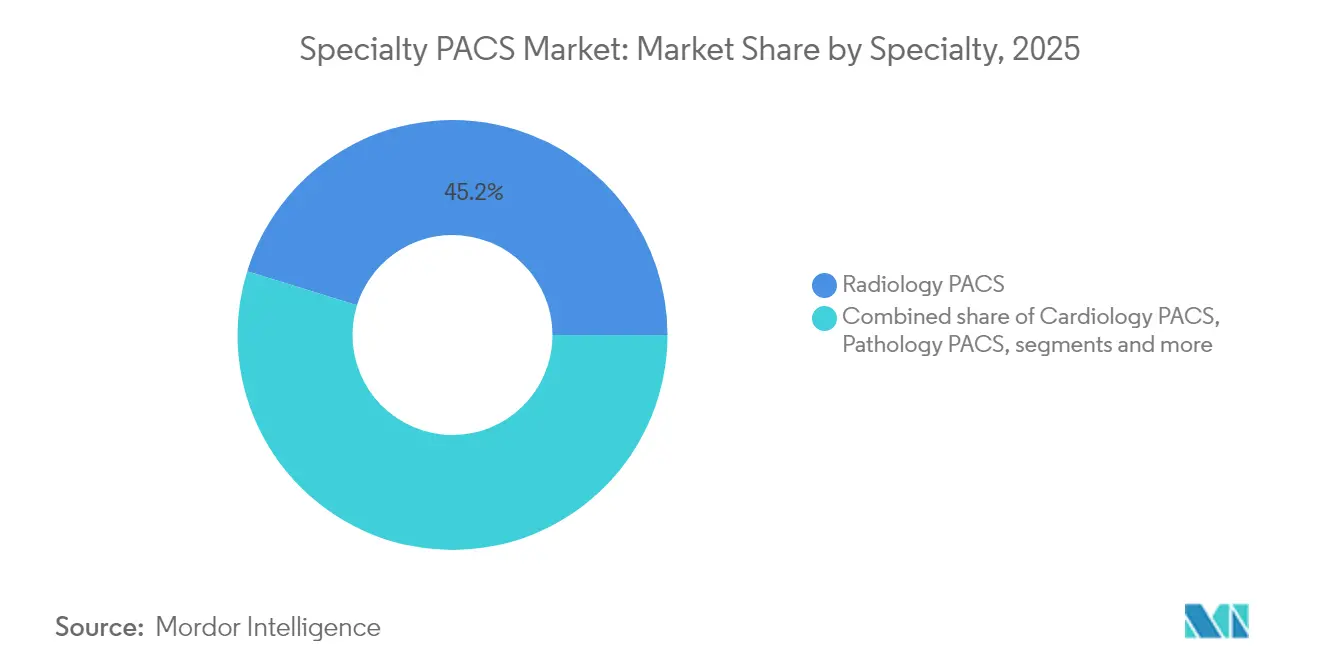
- Par spécialité, la radiologie a représenté 45,20 % de la part de marché des Specialty PACS en 2025, tandis que les PACS en ophtalmologie devraient se développer à un CAGR de 7,28 % jusqu'en 2031.
- Par composant, les logiciels ont dominé avec une part de 58,70 % de la taille du marché des Specialty PACS en 2025, mais les services sont en passe d'atteindre un CAGR de 8,18 % sur la priode 2026-2031.
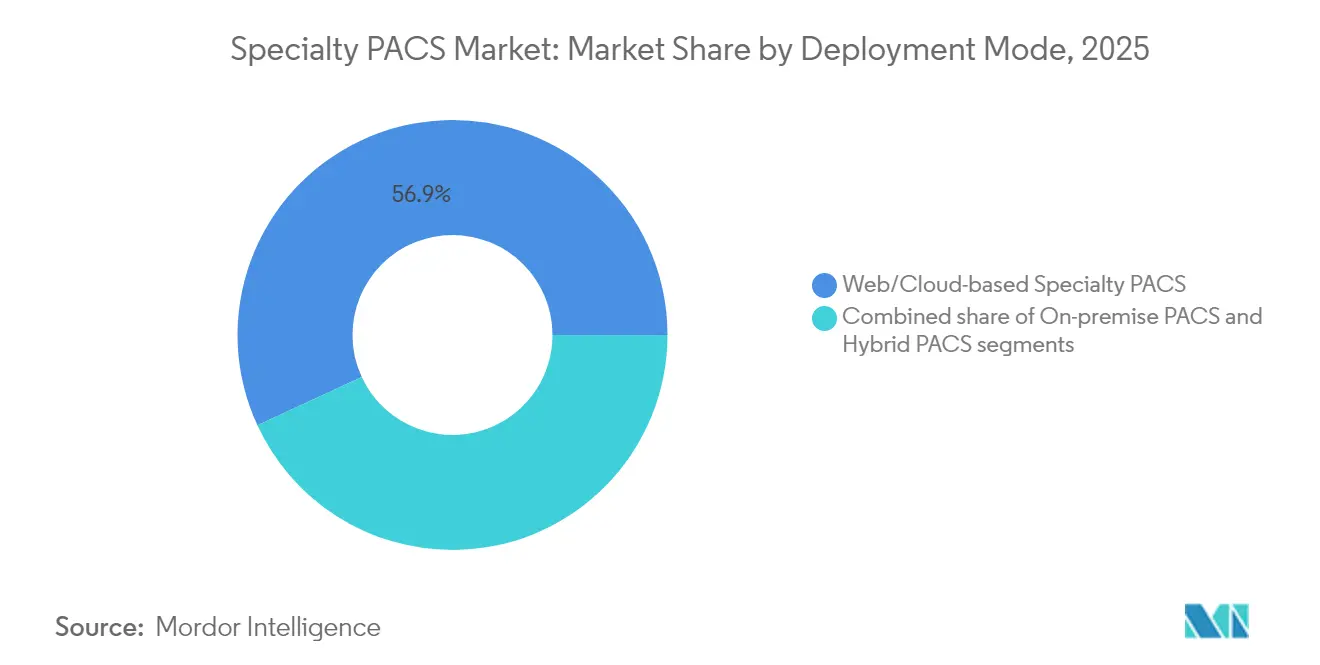
- Par modèle de déploiement, les plateformes web/cloud ont capté 56,90 % de la part de marché des Specialty PACS en 2025 et devraient croître à un CAGR de 8,86 %.
- Par utilisateur final, les hôpitaux ont représenté 61,95 % de la taille du marché des Specialty PACS en 2025, tandis que les centres d'imagerie diagnostique sont positionnés pour un CAGR de 8,05 %.
- Par géographie, l'Amérique du Nord a détenu 43,85 % de la part de marché des Specialty PACS en 2025 ; l'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 9,15 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Utilisation croissante des dispositifs d'imagerie | +1.8% | Mondial, Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Charge croissante des maladies chroniques | +1.5% | Mondial, principalement Asie-Pacifique et Moyen-Orient & Afrique | Long terme (≥ 4 ans) |
| Adoption de l'imagerie à l'échelle de l'entreprise | +1.2% | Amérique du Nord et Union européenne, Asie-Pacifique en rattrapage | Moyen terme (2-4 ans) |
| Demande d'architectures prêtes pour l'IA | +1.1% | Amérique du Nord et Union européenne en tête, débordement vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Analyses d'images liées au remboursement | +0.9% | Amérique du Nord, certains marchés de l'Union européenne | Moyen terme (2-4 ans) |
| Essais décentralisés et télé-imagerie | +0.7% | Mondial, zones rurales et mal desservies | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Utilisation croissante des dispositifs d'imagerie
Les scanners CT à comptage de photons avancés et les SPECT numériques sont entrés en déploiement commercial en 2025, intensifiant le débit d'imagerie et élargissant la diversité des modalités. L'adoption de l'échographie au point de soin reste élevée dans les environnements post-pandémiques, obligeant les prestataires à sélectionner des plateformes du marché des PACS spécialisés qui gèrent les données des appareils mobiles aussi aisément que les salles de radiologie. La croissance à deux chiffres des remboursements pour l'angiographie coronarienne par scanner augmente encore les volumes d'examens, amplifiant le besoin d'archives neutres vis-à-vis des fournisseurs. Ces dynamiques valorisent les outils de flux de travail pilotés par l'IA qui automatisent le triage et le compte rendu à travers les modalités, soulignant pourquoi les systèmes de santé modernisent l'infrastructure du marché des PACS spécialisés plutôt que de prolonger les contrats hérités.
Charge croissante des maladies chroniques
La prévalence mondiale du diabète et le vieillissement des populations reconfigurent les flux de travail d'imagerie en ophtalmologie et en cardiologie. Les modèles d'IA offrent désormais une sensibilité de 100 % pour le dépistage de la rétinopathie diabétique, incitant les cliniques ophtalmologiques à intégrer des fonctionnalités de comparaison longitudinale au sein des environnements du marché des PACS spécialisés. Les examens échocardiographiques nécessitent également des systèmes d'information cardiovasculaire intégrés pour une analyse précise des tendances, tandis que les services d'oncologie exigent une agrégation d'images inter-spécialités pour s'aligner sur les protocoles de médecine de précision.
Adoption de l'imagerie à l'échelle de l'entreprise
Les systèmes de santé continuent de remplacer les silos départementaux par des archives unifiées couvrant la radiologie, la cardiologie et la pathologie, éliminant ainsi les barrières d'accessibilité qui entravent les soins multidisciplinaires. Plus de 95 % des prestataires nord-américains ont des plans actifs de migration vers le cloud, un changement qui accélère l'adoption du marché des PACS spécialisés, les archives neutres vis-à-vis des fournisseurs devenant obligatoires pour pérenniser les investissements.[1]L'amélioration de la liquidité des données rationalise simultanément le déploiement des modèles d'IA sur des ensembles de données plus larges et plus diversifiés, renforçant la robustesse des algorithmes et la valeur clinique.
Demande d'architectures prêtes pour l'IA
Les orientations de la FDA de 2025 sur les plans de contrôle des changements prédéterminés catalysent la confiance des hôpitaux dans les flux de travail IA. Les plateformes PACS-IA permettent désormais l'inférence en temps réel au niveau de la console de modalité, réduisant le temps de documentation de 45 % et améliorant la réactivité des soins critiques de 37,8 %. Les solutions du marché des PACS spécialisés natives du cloud offrent l'élasticité nécessaire à l'entraînement continu des algorithmes sans coûteux clusters GPU sur site, faisant progresser l'adoption de l'analyse prédictive au-delà des centres académiques pionniers.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Préoccupations en matière de sécurité des données et de confidentialité | -1.3% | Mondial, Amérique du Nord et Union européenne exacerbées | Court terme (≤ 2 ans) |
| Coûts élevés d'investissement et de migration | -1.1% | Mondial, les petits systèmes les plus touchés | Moyen terme (2-4 ans) |
| Risque de dépendance au fournisseur | -0.8% | Mondial, marchés fragmentés | Long terme (≥ 4 ans) |
| Déficit de compétences cloud/IA | -0.9% | Mondial, aigu sur les marchés émergents | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations en matière de sécurité des données et de confidentialité
Des groupes de rançongiciels tels que Rhysida ciblent les archives d'imagerie ; une violation en Pennsylvanie a coûté 65 millions USD en règlements et a attiré l'attention sur les vulnérabilités des PACS. Les exigences obligatoires américaines à venir en matière de cybersécurité devraient entraîner des mises à niveau urgentes du marché des PACS spécialisés, mais de longs processus d'évaluation de la sécurité retardent les mises en service. Les fournisseurs mettent désormais en avant des architectures à confiance zéro et le chiffrement de bout en bout, mais des courbes d'apprentissage abruptes peuvent ralentir l'adoption par les cliniciens.
Coûts élevés d'investissement et de migration
Les turbulences de la chaîne d'approvisionnement ont ajouté 100 000 à 200 000 USD aux prix des scanners haut de gamme, gonflant les budgets de remplacement. Les petits hôpitaux communautaires reportent souvent les projets du marché des PACS spécialisés, augmentant le risque de silos de données. Les abonnements cloud réduisent les dépenses initiales jusqu'à 30 %, bien que les directeurs des systèmes d'information restent prudents face aux frais récurrents et aux coûts de sortie.[2]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par spécialité :
la domination de la radiologie face à la disruption de l'ophtalmologieLa radiologie a représenté 45,20 % de la part de marché des Specialty PACS en 2025, témoignant de son statut de colonne vertébrale de l'imagerie pour les soins aigus et ambulatoires. L'adoption reste stable, les budgets d'imagerie d'entreprise accordant la priorité aux flux de travail de radiologie à grand volume. En revanche, l'ophtalmologie affiche une perspective de CAGR de 7,28 % jusqu'en 2031, portée par des programmes de dépistage rétinien assistés par l'IA qui détectent l'œdème maculaire diabétique avec une précision de 97 %. La taille du marché des Specialty PACS pour l'ophtalmologie devrait s'élargir à mesure que les agences de santé publique financent des dépistages de masse, exigeant des fonctionnalités de comparaison longitudinale absentes des anciens systèmes départementaux. La croissance des PACS en cardiologie se poursuit grâce à une intégration étroite avec les suites de compte rendu en échocardiographie, tandis que la pathologie numérique gagne en dynamisme grâce aux mandats de télépatologie en Europe.
Les spécialités de second rang telles que la neurologie et la santé féminine intègrent des modules d'IA pour la détection des accidents vasculaires cérébraux et l'évaluation de la densité mammaire, catalysant l'adoption au-delà des centres tertiaires. Les segments orthopédique et dermatologique bénéficient de la demande en médecine sportive et de l'analyse des lésions par IA, mais se heurtent à des lacunes d'interopérabilité qui allongent les cycles d'achat. Le marché des Specialty PACS favorise en définitive les fournisseurs proposant des flux de travail configurables qui respectent les spécificités de chaque spécialité tout en partageant une infrastructure d'entreprise commune.

Par composant :
essor des services dans un contexte de saturation des logicielsLe logiciel a conservé 58,70 % de la taille du marché des PACS spécialisés en 2025, reflétant les empreintes de licences établies dans les réseaux hospitaliers. Cependant, les services — hébergement, migration, cybersécurité et gestion des modèles d'IA — sont prévus pour un TCAC de 8,18 %, dépassant le logiciel en raison de l'évolution des hôpitaux vers des contrats axés sur les résultats. De plus en plus, les directeurs des systèmes d'information choisissent des PACS cloud gérés pour pallier les pénuries de talents et déployer rapidement de nouvelles fonctionnalités. Le marché des PACS spécialisés récompense désormais les fournisseurs qui proposent une surveillance 24h/24 et 7j/7 et un réglage continu des performances plutôt que de s'appuyer sur des mises à niveau périodiques de versions.
Les revenus matériels plafonnent à mesure que la consolidation des centres de données et la virtualisation réduisent les volumes de renouvellement des postes de travail. Néanmoins, les écrans de diagnostic haute résolution et les appareils de mise en cache locale restent essentiels pour les cas d'usage sensibles à la latence. Les modèles d'abonnement liés au volume d'imagerie offrent une prévisibilité budgétaire, alignant les incitations des fournisseurs sur les objectifs d'efficacité opérationnelle des prestataires.
Par modèle de déploiement :
l'accélération du cloud reconfigure l'infrastructureLes déploiements web/cloud détenaient 56,90 % de la part du marché des PACS spécialisés en 2025 et affichent les perspectives de TCAC les plus élevées à 8,86 %. La COVID-19 a stimulé les politiques de télétravail qui ont ancré la demande de lecture à distance sécurisée, tandis que la multiplication des incidents de rançongiciels a poussé les dirigeants vers des environnements gérés professionnellement. Les approches hybrides offrent aux systèmes prudents une piste de migration, conservant les archives critiques sur site tout en tirant parti de l'élasticité du cloud pour le traitement par l'IA. Les déploiements sur site persistent dans les centres de défense et académiques aux exigences de cybersécurité spécifiques, mais leur proportion diminuera à mesure que la bande passante réseau s'améliorera.
Les architectures natives du cloud débloquent l'analyse en temps réel et les comptes rendus conversationnels. Les radiologues utilisant la dictée par IA générative au sein d'un environnement de marché des PACS spécialisés basé sur le cloud ont signalé des gains de productivité de 20 %, améliorant le moral face aux pénuries de main-d'œuvre. Les conceptions multi-locataires sécurisées rationalisent également les mises à jour, permettant le déploiement simultané d'algorithmes d'IA homologués par la FDA dans une entreprise sans interruption de service le week-end.
Par utilisateur final :
les hôpitaux en tête tandis que les centres d'imagerie accélèrentLes hôpitaux représentaient 61,95 % de la taille du marché des PACS spécialisés en 2025, ancrés par des investissements en imagerie d'entreprise qui convergent les référentiels de radiologie, de cardiologie et de pathologie. Les grands réseaux de santé intégrés exploitent les économies d'échelle pour négocier des accords groupés matériel-logiciel-services. Pourtant, les centres d'imagerie diagnostique sont positionnés pour un TCAC de 8,05 % jusqu'en 2031, les payeurs orientant les procédures vers des structures ambulatoires moins coûteuses. Ces centres privilégient les PACS cloud nécessitant une infrastructure informatique minimale sur site, permettant une expansion rapide des sites.
Les centres de chirurgie ambulatoire et les cliniques spécialisées ajoutent des modalités d'imagerie pour conserver les orientations, en sélectionnant des plateformes légères du marché des PACS spécialisés avec triage IA intégré pour l'imagerie musculo-squelettique et mammaire. Les instituts académiques continuent de déployer des PACS de recherche pour les essais cliniques, renforçant le besoin de flux de travail de dé-identification configurables.
Analyse géographique
Marché des PACS Spécialisés en Amérique du Nord
L'Amérique du Nord détenait 43,85 % de la part de marché des PACS Spécialisés en 2025, soutenue par des régimes de remboursement matures et des stratégies cloud de pointe. Les extensions de télésanté de la CMS et le cadre d'IA de la FDA favorisent un environnement permissif propice à une itération rapide des produits. L'installation de Canon Medical à Cleveland, d'une valeur de 34 millions USD, souligne l'attrait de la région pour les investissements en R&D. Toutefois, les exigences accrues en matière de cybersécurité augmentent les coûts de conformité et allongent les cycles de tests de mise en œuvre.
Marché des PACS Spécialisés en Asie-Pacifique
L'Asie-Pacifique devrait afficher un CAGR de 9,15 %, le plus élevé parmi toutes les régions. Singapour a alloué 200 millions USD à l'innovation en matière d'IA, tandis que le programme d'hôpitaux intelligents de la Corée du Sud, d'une valeur de 1 200 milliards de wons (830 millions USD), accélère la pénétration du marché des PACS Spécialisés. L'adoption du PACS cloud atténue les lacunes en matière de personnel informatique, et les fonds de capital-investissement ciblent les chaînes d'imagerie régionales pour des stratégies de regroupement. Le segment de l'IA dans les technologies médicales devrait atteindre 250 millions USD d'ici 2028, renforçant davantage la demande en informatique d'imagerie.
Marché des PACS Spécialisés en Europe
L'Europe bénéficie d'une adoption régulière portée par des services cloud conformes au RGPD et des projets de santé numérique transfrontaliers. Philips a étendu l'imagerie d'entreprise sur AWS pour desservir les prestataires de l'UE, en intégrant des rapports d'IA automatisés tout en préservant la confidentialité des données. Néanmoins, la divergence des règles nationales de passation de marchés allonge les cycles de vente, contraignant les fournisseurs à maintenir des équipes réglementaires multi-juridictionnelles.
Paysage réglementaire
Les PACS spécialisés sont réglementés principalement comme des logiciels de dispositif médical lorsqu'ils sont destinés à la gestion d'images diagnostiques. Aux États-Unis, les produits liés aux PACS sont généralement classés selon les exigences de la FDA relatives aux systèmes de gestion et de traitement d'images médicales de classe II (21 CFR 892.2050) et examinés via la voie 510(k). L'activité d'autorisation s'est poursuivie en 2026, notamment avec l'autorisation FDA 510(k) pour le CCI PACS VIEWER de CliniComp International (K254237, 23 avril 2026), renforçant la nécessité d'une performance validée, de contrôles de cybersécurité et d'une gestion rigoureuse des changements pour les visualiseurs et archives d'imagerie clinique.
L'interopérabilité et la gouvernance de l'IA se renforcent en parallèle. L'ISO a publié la norme ISO 12052:2026 (DICOM) en février 2026, remplaçant l'édition de 2017 et fixant une nouvelle base pour le formatage et l'échange des données d'imagerie que les fournisseurs de PACS spécialisés doivent prendre en charge sur toutes les modalités et programmes d'imagerie d'entreprise. En Europe, le MDCG 2025-6 (juin 2025) fournit des orientations sur l'alignement de la documentation technique des logiciels de dispositifs médicaux avec l'AI Act de l'UE (Règlement (UE) 2024/1689). La Commission européenne a également publié le COM(2025) 1023 final (décembre 2025), proposant des amendements au MDR/IVDR visant à simplifier certains éléments du cadre et à ajuster les mécanismes de transition, ce qui peut affecter la planification de l'accès au marché et les stratégies documentaires des fournisseurs vendant aux systèmes de santé de l'UE.
Analyse de la chaîne de valeur
La chaîne de valeur des PACS spécialisés couvre (1) les intrants d'infrastructure tels que les serveurs, le stockage, les réseaux, les postes de travail diagnostiques et les outils de cybersécurité, (2) le développement du logiciel principal pour l'ingestion d'images, l'archivage, les visualiseurs, les flux de travail et les modules spécifiques à chaque spécialité, et (3) le déploiement, l'intégration et les services gérés fournis par les fournisseurs et intégrateurs de systèmes aux hôpitaux, centres d'imagerie et cliniques spécialisées. La diffusion via le cloud a accru l'importance de l'infrastructure hyperscale et des opérations de sécurité gérées en amont, tandis que la valeur en aval se concentre de plus en plus sur les services d'implémentation, la migration des données et les opérations continues de plateforme, à mesure que les prestataires cherchent à réduire la charge informatique interne.
Les normes d'interopérabilité influencent la sélection des fournisseurs et l'effort d'intégration. DICOM reste fondamental pour les objets image, avec un accent croissant sur l'échange basé sur le web et les API via DICOMweb (par exemple, WADO-RS, STOW-RS) et les ressources d'imagerie HL7 FHIR (par exemple, ImagingStudy, ImagingSelection) pour soutenir l'imagerie d'entreprise, la lecture multi-sites et l'échange interorganisationnel. Aux États-Unis, les initiatives d'échange d'images s'alignent sur une infrastructure d'interopérabilité plus large telle que TEFCA et les discussions liées à l'USCDI. Les commentaires soumis par la RSNA en mars 2026 ont exhorté à une intégration plus forte de DICOM et des ressources d'imagerie FHIR dans les exigences nationales d'interopérabilité, poussant les fournisseurs à investir dans la conformité aux normes, l'appariement d'identité et les capacités de gouvernance à travers la radiologie, la cardiologie, la pathologie et d'autres spécialités.
Paysage concurrentiel
Le champ concurrentiel reste modérément fragmenté, avec des acteurs majeurs tels que Siemens Healthineers, GE HealthCare, Agfa HealthCare, Philips et Canon Medical Systems réalisant des acquisitions ciblées pour élargir leurs portefeuilles d'IA. La hausse de 7,6 % des revenus d'imagerie de Siemens au premier trimestre 2025 et son programme « New Ambition » visant une croissance annuelle de 6 à 8 % soulignent une stratégie d'approfondissement des offres numériques. L'acquisition par GE HealthCare de MIM Software et de l'activité IA d'Intelligent Ultrasound étend sa suite d'analyses multimodalités.
Les entrants axés sur le cloud promeuvent une tarification à l'utilisation et un déploiement rapide, séduisant les centres ambulatoires cherchant à minimiser les coûts d'infrastructure. Cependant, la rigueur de la FDA et les exigences des clients en matière de garanties de niveau de service favorisent les acteurs établis disposant de larges ressources réglementaires et de support. Les archives neutres vis-à-vis des fournisseurs sont devenues des critères éliminatoires, exerçant une pression sur les fournisseurs de PACS propriétaires pour qu'ils ouvrent leurs interfaces sous peine de perdre des parts de marché.
Les batailles de propriété intellectuelle autour des algorithmes d'IA s'intensifient, les entreprises cherchant à obtenir des brevets pour des modèles de détection spécifiques aux organes. Parallèlement, les alliances stratégiques entre les fournisseurs de modalités et les start-ups d'IA accélèrent le développement de solutions intégrées, comblant les lacunes fonctionnelles et augmentant les coûts de changement.
Leaders du secteur des PACS spécialisés
-
Siemens Healthineers
-
Fujifilm Holdings Corporation
-
Agfa HealthCare
-
GE Healthcare
-
Sectra AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Specialty PACS Entreprises couvertes dans ce rapport
- Agfa HealthCare
- Canon
- FUJIFILM
- Merative L.P.
- Mckesson
- Novarad
- Koninklijke Philips
- Sectra
- Siemens Healthineers
- Topcon
- GE Healthcare
- Carestream Health
- Change Healthcare (Optum, Inc.)
- Intelerad Medical Systems
- RamSoft
- Visage Imaging
- Infinitt Healthcare
- Konica Minolta Healthcare
- Cerner Corporation (Orcale Health)
- Hyland Healthcare
- Mach7 Technologies
Opportunités de marché et perspectives d'avenir
Les espaces blancs s'élargissent à l'intersection de la consolidation de l'imagerie d'entreprise et de la profondeur des flux de travail spécialisés. Les systèmes de santé qui remplacent les silos départementaux recherchent des architectures modulaires combinant l'archivage et la sécurité à l'échelle de l'entreprise avec une lecture, un compte rendu et une comparaison longitudinale adaptés aux spécialités. Cette approche peut réduire le risque de dépendance à un fournisseur unique tout en maintenant des flux de travail optimisés pour la radiologie, la cardiologie, l'ophtalmologie et la pathologie. Les programmes des grands prestataires fournissent des signaux tangibles de ce changement d'approvisionnement, notamment l'annonce par GE HealthCare et Sutter Health en janvier 2025 d'un partenariat stratégique de sept ans pour intégrer les flux de travail cliniques d'imagerie, ce qui accroît les exigences pour des plateformes de PACS spécialisés et d'imagerie d'entreprise évolutives et interopérables.
Une autre zone d'opportunité concerne l'interopérabilité axée sur les normes pour la pathologie numérique et l'imagerie multi-spécialités, où l'adoption évolue des piles propriétaires scanner-visualiseur vers des intégrations interopérables. Le comité technique IHE PaLM a publié le profil Digital Pathology Workflow, Image Acquisition (DPIA) en mars 2026, définissant les transactions de messagerie pour l'acquisition d'actifs numériques et soutenant une intégration plus cohérente de l'imagerie de lames entières dans les programmes d'imagerie d'entreprise. À mesure que les prestataires se modernisent vers des architectures cloud et hybrides, les fournisseurs qui opérationnalisent l'échange basé sur DICOM, DICOMweb et FHIR, et qui intègrent les résultats de l'IA directement dans le visualiseur clinique et le flux de travail, sont bien placés pour remporter des déploiements multi-départementaux combinant logiciels avec migration et services gérés.
Développements industriels récents dans Marché des Specialty PACS
- Juin 2026 : Sectra a annoncé que Oak Valley Health, au Canada, a sélectionné Sectra One Cloud pour consolider la radiologie et l'imagerie mammaire sur une plateforme gérée unique. Cette sélection soutient la standardisation d'entreprise et renforce la posture de cybersécurité grâce à un modèle opérationnel délivré via le cloud.
- Janvier 2025 : GE HealthCare et Sutter Health ont annoncé un partenariat stratégique de sept ans axé sur l'intégration des flux de travail cliniques d'imagerie et l'avancement de la prestation d'imagerie. L'accord accroît la demande pour une informatique d'imagerie évolutive et interopérable dans tous les départements et crée une trajectoire plus longue pour l'imagerie d'entreprise et la modernisation des PACS spécialisés.
- Novembre 2024 : Konica Minolta Healthcare a lancé Exa Enterprise, une solution de gestion d'images basée sur le cloud conçue pour les hôpitaux et les centres d'imagerie. Cette sortie reflète l'investissement continu des fournisseurs dans des plateformes natives du cloud visant à consolider le contenu d'imagerie à travers les sites et à réduire la dépendance à l'infrastructure sur site.
Marché des Specialty PACS Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les systèmes spécialisés d'archivage et de communication d'images (Specialty PACS) utilisés pour stocker, gérer et visualiser les images médicales et les données cliniques associées dans le cadre d'un flux de travail d'imagerie propre à une spécialité dans les établissements de santé.
Exclusions du périmètre : nous excluons les PACS à usage général qui ne sont pas configurés pour des flux de travail d'imagerie spécifiques à une spécialité, ainsi que les modules informatiques hospitaliers sans lien avec l'archivage et la visualisation d'images.
Aperçu de la segmentation
- Par spécialité
- PACS de radiologie
- PACS de cardiologie
- PACS de pathologie
- PACS d'ophtalmologie
- PACS d'orthopédie
- PACS d'oncologie
- PACS de dermatologie
- PACS de neurologie
- PACS de santé féminine
- Autres PACS spécialisés
- Par composant
- Logiciel
- Services
- Matériel
- Par modèle de déploiement
- PACS sur site
- PACS spécialisé web/cloud
- PACS hybride
- Par utilisateur final
- Hôpitaux
- Centres d'imagerie diagnostique
- Centres de chirurgie ambulatoire et cliniques
- Instituts de recherche et académiques
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la structure initiale du marché et définir des limites réalistes en matière de demande et de tarification. Nous nous sommes appuyés sur des sources en accès libre telles que les listes de dispositifs et de logiciels de la FDA américaine, le cas échéant, la Bibliothèque nationale de médecine des États-Unis pour la littérature clinique en imagerie, les séries de dépenses de santé de l'OCDE et de la Banque mondiale, ainsi que les statistiques d'utilisation des soins de santé des CDC à titre d'indicateurs directionnels, complétés par des publications sélectionnées des ministères nationaux de la santé sur les initiatives de numérisation.
Pour relier ces indicateurs aux revenus, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs, les communiqués de presse et les orientations des organismes de réglementation ou de normalisation qui influencent les exigences en matière de stockage d'images, de cybersécurité et d'interopérabilité. Nous avons utilisé des abonnements payants pour les données financières des entreprises et la veille d'actualités, ainsi que des bases de données de brevets, afin de confirmer l'activité produit et l'intensité des investissements dans les logiciels d'imagerie spécialisée. Ces sources sont données à titre illustratif ; nous avons également eu recours à d'autres références publiques et propriétaires pour la collecte, la vérification croisée et la clarification des données.
Entretiens primaires et enquêtes
Des discussions primaires ont été menées avec un panel mixte de fournisseurs de logiciels d'imagerie spécialisée, d'intégrateurs de systèmes d'information de santé et d'utilisateurs finaux tels que des hôpitaux et des centres d'imagerie diagnostique, afin de confronter les tendances d'adoption aux pratiques de déploiement sur le terrain. La couverture a été équilibrée entre les Amériques, l'EMEA et l'APAC, car les cycles d'installation, l'acceptation du cloud et les priorités budgétaires peuvent varier selon les régions, et ces différences alimentent les hypothèses finales de dimensionnement.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 19 % | APAC : 48 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 30 % |
| Acteurs de plus petite taille : 21 % | Managers : 47 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le modèle central repose sur une approche descendante dans laquelle les signaux de numérisation de l'imagerie et la capacité de prestation de soins de santé sont convertis en un vivier adressable pour le stockage et la visualisation d'images spécialisées, puis filtrés à travers les tendances d'adoption et de déploiement. Pour ancrer le résultat dans la réalité, les totaux sont corroborés par des approximations ascendantes sélectives, telles que des fourchettes de prix de vente moyens échantillonnés, des vérifications auprès des intégrateurs et un agrégat limité des revenus de solutions spécialisées lorsque les informations sont disponibles.
Les données utilisées dans le modèle comprennent les volumes de procédures d'imagerie et la composition par modalité, le nombre d'hôpitaux et de centres de diagnostic, la part respective du déploiement cloud et sur site, la durée moyenne des contrats avec le comportement de renouvellement, ainsi que l'évolution attendue des prix des logiciels et des services liée aux besoins de stockage et aux exigences de conformité. Lorsque les informations ascendantes font défaut pour les pays de plus petite taille, nous avons appliqué des ratios de substitution basés sur des dépenses de santé et une intensité d'imagerie comparables, puis ajustés à partir des retours d'entretiens.
Les prévisions ont été établies à l'aide d'une analyse de scénarios étayée par des tendances de croissance des procédures et des dépenses informatiques, suivie d'une étape de lissage exponentiel pour les changements d'adoption à court terme là où les cycles d'achat créent une volatilité à court terme. Les hypothèses ont été révisées jusqu'à ce que la direction des prévisions corresponde à ce que les répondants ont décrit concernant les mises à niveau des flux de travail spécialisés et le calendrier de migration vers le cloud.
Validation des données et cycle de mise à jour
La validation est effectuée par le biais de plusieurs vérifications afin que le modèle reste aligné sur le comportement d'achat réel. Nous comparons les résultats avec des signaux indépendants tels que la croissance des budgets informatiques de santé, les tendances d'utilisation de l'imagerie et le rythme de transition vers le cloud rapporté par les fournisseurs et les utilisateurs finaux. Toute anomalie est examinée et corrigée avant validation finale.
Une revue par un second analyste est effectuée pour vérifier les calculs, les variations d'une année sur l'autre et les hypothèses de tarification ou de pénétration atypiques. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements réglementaires majeurs, des modifications de remboursement affectant la demande en imagerie, ou des évolutions technologiques notables dans l'imagerie d'entreprise. Avant la livraison, une passe finale est effectuée afin que les clients reçoivent la vue la plus à jour disponible à ce moment-là.
Estimation du marché des Specialty PACS par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les Specialty PACS peuvent sembler très éloignées les unes des autres, même lorsqu'elles suivent la même tendance générale d'adoption. Les différences proviennent généralement de ce qui est comptabilisé comme revenu des Specialty PACS, de la manière dont les abonnements cloud et les services sont traités, et de l'année et du calendrier de conversion des devises utilisés.
Le tableau de référence affiche une valeur 2025 inférieure à celle de certaines autres publications ; dans le modèle Mordor Intelligence, le périmètre se limite aux logiciels PACS axés sur les spécialités et aux services et matériels associés, au lieu de combiner l'imagerie d'entreprise adjacente, des offres PACS plus larges ou d'autres modules informatiques hospitaliers. Des différences apparaissent également lorsqu'une estimation utilise une courbe de migration cloud agressive, ou lorsque les prix sont projetés vers l'avenir sans vérification des remises de renouvellement et des structures de contrats pluriannuels par le biais d'entretiens.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,77 milliards USD (2025) | |
| Éditeur mondial de recherche A | 3,94 milliards USD (2025) | Utilise un panier de revenus plus large pouvant inclure des éléments d'imagerie d'entreprise et des définitions de spécialités plus étendues, ce qui peut faire augmenter le total 2025 même si les effectifs d'utilisateurs finaux sont similaires. |
| Éditeur de rapport sectoriel B | 3,34 milliards USD (2025) | S'appuie sur une trajectoire de croissance à court terme plus rapide et un traitement différent de la tarification du déploiement, où la hausse des abonnements et l'attachement des services sont appliqués de manière plus uniforme selon les régions. |
Globalement, l'écart s'explique principalement par des différences de périmètre et de logique de tarification plutôt que par un désaccord sur la direction de la demande. Notre approche reste traçable par rapport à la capacité de soins de santé observable et à l'activité d'imagerie, et elle est ensuite soumise à des tests de résistance par le biais d'entretiens afin que le chiffre final soit reproductible et facile à auditer d'une année sur l'autre.
Questions clés traitées dans le rapport
Qu'est-ce qui stimule la croissance rapide du marché des PACS spécialisés ?
La migration généralisée vers le cloud, les architectures prêtes pour l'IA et la hausse des volumes d'imagerie accélèrent l'adoption, propulsant le marché mondial vers 4,07 milliards USD d'ici 2031 à un TCAC de 6,64 %.
Quel segment de spécialité se développe le plus rapidement ?
Les PACS en ophtalmologie devraient croître à un CAGR de 7,28 %, portés par des programmes de dépistage de la rétinopathie diabétique et de la dégénérescence maculaire assistés par l'IA.
Pourquoi les services surpassent-ils le logiciel en termes de croissance ?
Les hôpitaux préfèrent les services cloud gérés qui réduisent les besoins en personnel informatique et fournissent des mises à jour continues des modèles d'IA, entraînant un TCAC de 8,18 % pour les services par rapport à la trajectoire plus lente du logiciel.
Quelle est l'importance du déploiement cloud dans ce secteur ?
Les plateformes web/cloud commandent déjà 56,90 % de la part de marché et sont prévues pour un TCAC de 8,86 %, reflétant l'appétit des prestataires pour des solutions d'imagerie évolutives, sécurisées et accessibles à distance.
Quelles régions offrent le plus fort potentiel de croissance ?
L'Asie-Pacifique est en tête avec un TCAC projeté de 9,15 % jusqu'en 2031, portée par des investissements gouvernementaux à grande échelle dans la santé numérique et une augmentation des financements du secteur privé.