
Taille et part du marché IoT en Afrique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
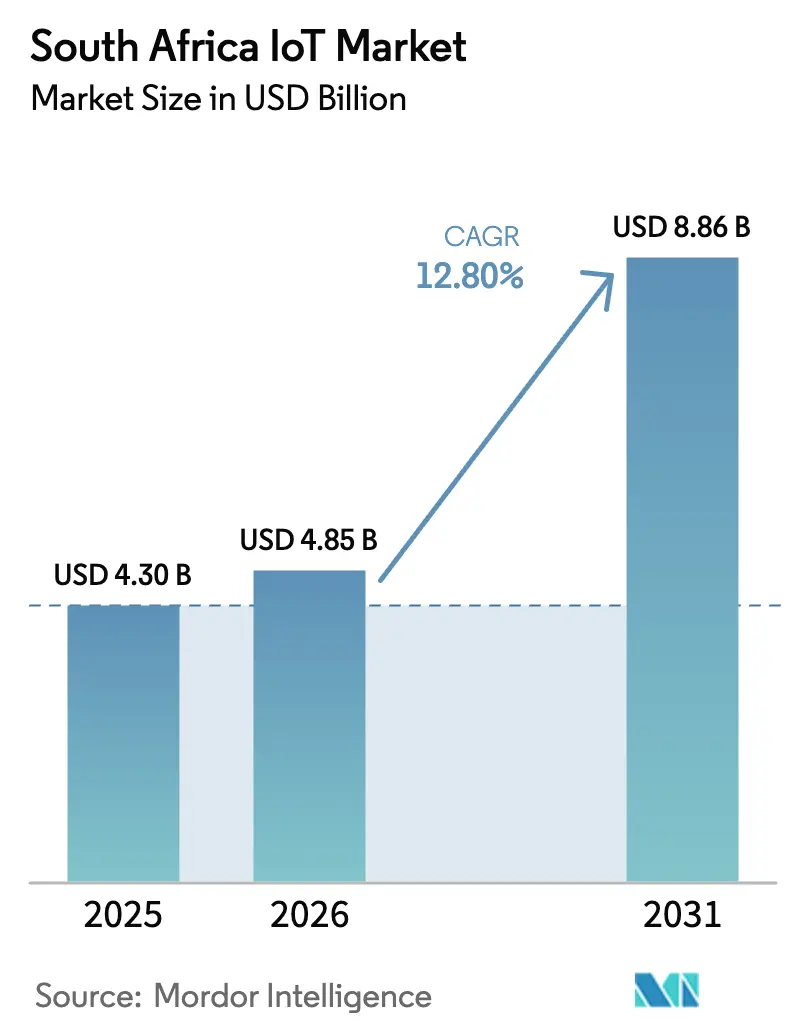
| Taille du marché de l'année de base (2025) | 4.3 Milliards de dollars |
| Taille du Marché (2026) | 4.85 Milliards de dollars |
| Taille du Marché (2031) | 8.86 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 12.80 % |
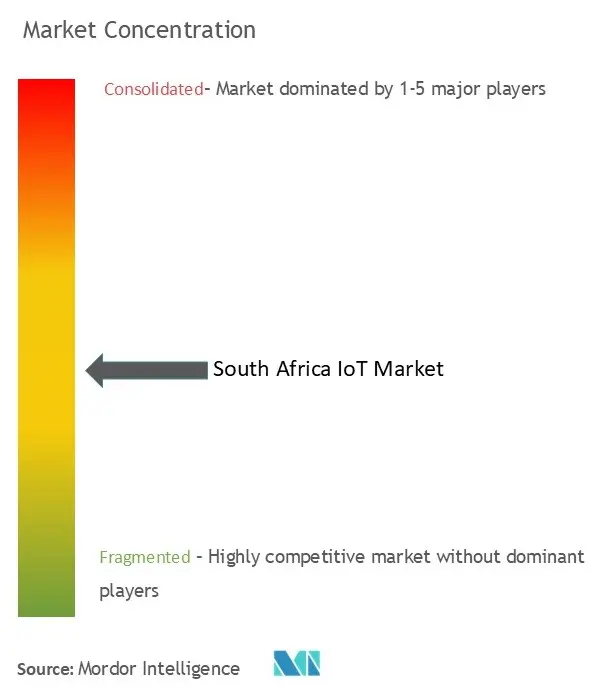
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché IoT en Afrique du Sud par Mordor Intelligence
La taille du marché IoT en Afrique du Sud devrait croître de 4,3 milliards USD en 2025 à 4,85 milliards USD en 2026 et est prévue pour atteindre 8,86 milliards USD d'ici 2031, à un TCAC de 12,8 % sur la période 2026-2031. L'intensification de l'adoption du cloud, l'amélioration de la disponibilité du spectre et le lancement commercial des services 5G nationaux offrent aux entreprises la bande passante et l'environnement à faible latence nécessaires à l'analytique industrielle à haute valeur ajoutée et à l'automatisation. La demande en matériel reste solide ; pourtant, la montée en puissance des services gérés témoigne du fait que les entreprises locales privilégient désormais les informations en temps réel à la possession de dispositifs. Les systèmes hybrides satellite-terrestre, introduits pour atténuer les pannes dues aux délestages et les lacunes en couverture rurale, élargissent le périmètre addressable des applications dans les secteurs minier, agricole et logistique. Le financement des villes intelligentes par le gouvernement, conjugué à la baisse des prix des capteurs, indique que le marché IoT en Afrique du Sud continuera de progresser même si la volatilité macroéconomique met à l'épreuve les dépenses privées.
Principaux enseignements du rapport
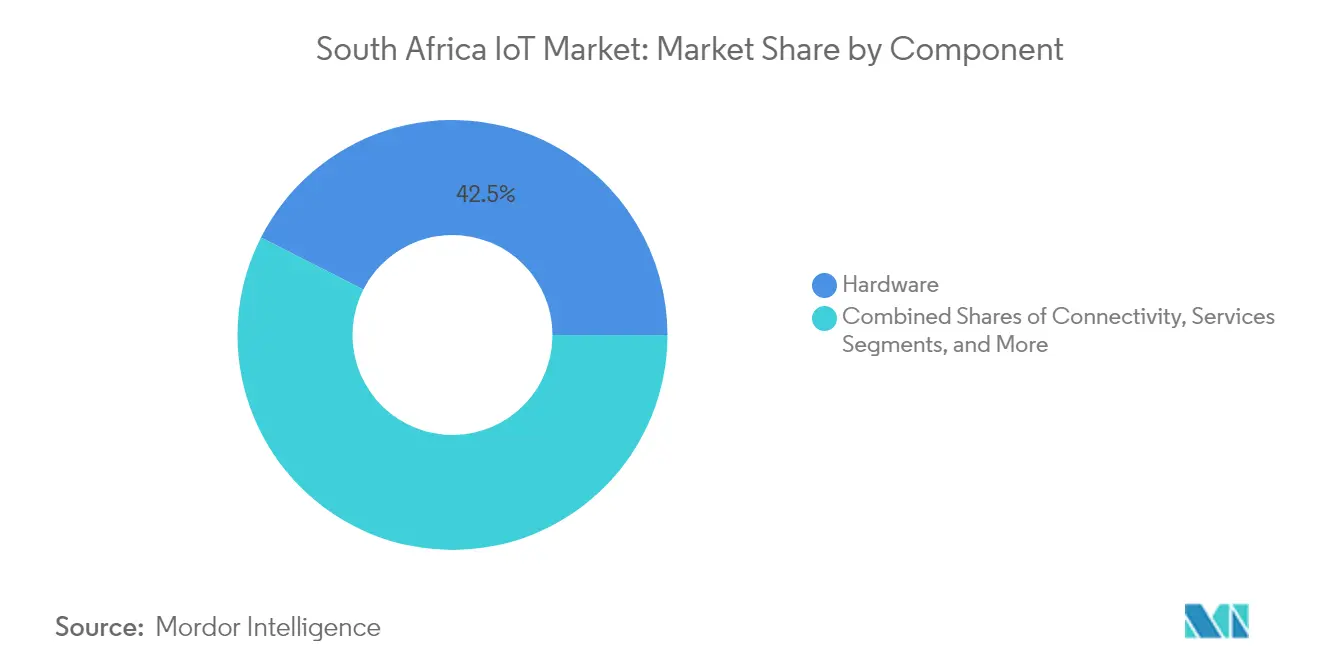
- Par composant, le matériel a capté 42,50 % de la part des revenus en 2025 sur le marché IoT en Afrique du Sud, tandis que les services devraient croître à un TCAC de 16,78 % jusqu'en 2031.
- Par technologie de connectivité, l'IoT cellulaire 4G/5G a dominé avec 45,40 % de la part de marché IoT en Afrique du Sud en 2025 ; les options satellitaires et hybrides devraient se développer à un TCAC de 20,74 % d'ici 2031.
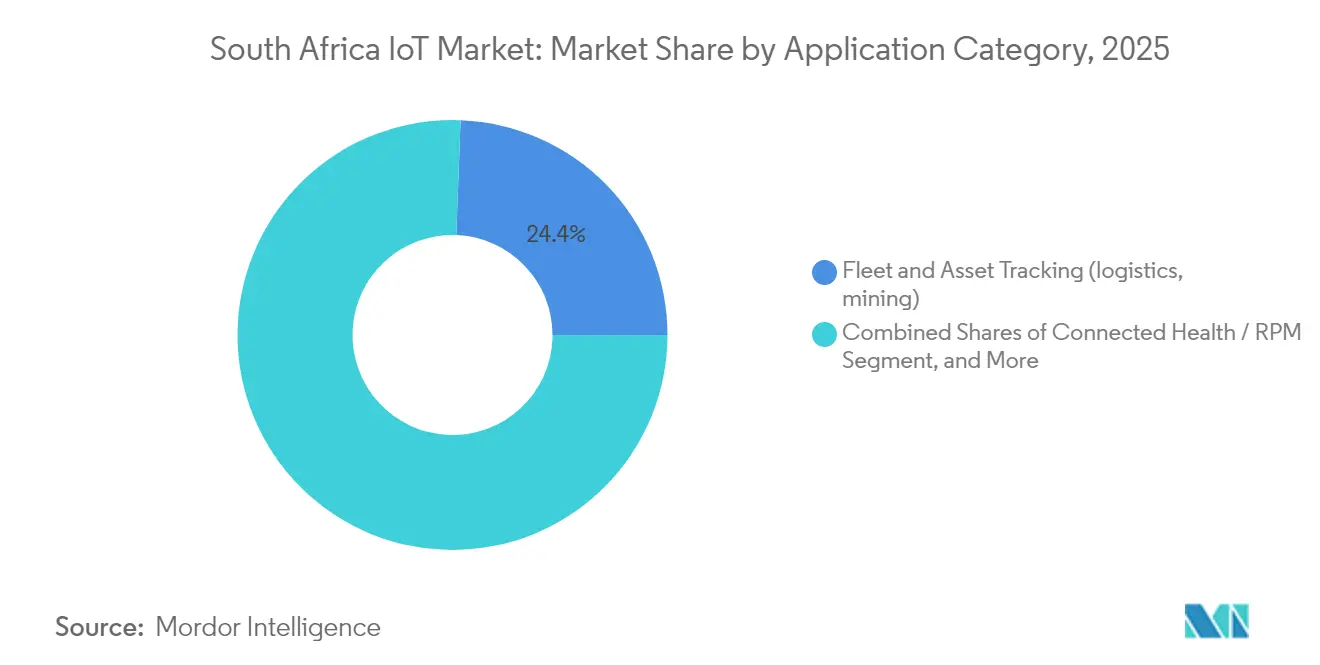
- Par application, le suivi des flottes et des actifs représentait 24,40 % de la taille du marché IoT en Afrique du Sud en 2025 ; l'agriculture intelligente et la surveillance climatique sont en bonne voie pour un TCAC de 21,58 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché IoT en Afrique du Sud
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion du haut débit mobile et déploiement de la 5G | +2.8% | National ; gains précoces au Gauteng, au Cap-Occidental, au KwaZulu-Natal | Moyen terme (2 à 4 ans) |
| Engagements de dépenses gouvernementales en faveur des villes intelligentes | +2.1% | Le Cap, Johannesburg, eThekwini, Tshwane | Long terme (≥ 4 ans) |
| Baisse des prix moyens de vente des modules et des capteurs | +1.9% | National ; opportunités d'assemblage local | Court terme (≤ 2 ans) |
| Dynamique de migration des entreprises vers le cloud | +1.7% | National ; secteurs financier et minier | Moyen terme (2 à 4 ans) |
| Allocation du spectre NB-IoT / LTE-M (2024) | +1.4% | National ; accent sur la connectivité rurale | Moyen terme (2 à 4 ans) |
| Adoption rapide de la télématique d'assurance | +1.2% | Centres urbains à l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion du haut débit mobile et déploiements de la 5G
Plus de la moitié de la population bénéficiait d'une couverture 5G en décembre 2024, MTN et Vodacom ayant mis en service 829 nouveaux sites combinés, générant 1,5 milliard USD de revenus sans fil.[1]Connecting Africa, "Les abonnés 5G en Afrique du Sud dépassent 10,8 millions," connectingafrica.com L'amélioration du débit permet aux fabricants de dispositifs d'intégrer la vidéo haute définition et les boucles de contrôle à faible latence dans la surveillance, l'automatisation minière et la télésanté. Les nouveaux forfaits sans fil fixe étendent la connectivité IoT d'entreprise aux PME qui manquent de fibre abordable. Les essais en cours de la 5.5G et les essais satellites directs vers les dispositifs indiquent des architectures mixtes qui maintiennent les capteurs critiques en ligne lors des perturbations du réseau électrique, supprimant un goulot d'étranglement infrastructurel de longue date. À mesure que les contraintes de bande passante s'allègent, le nombre de dispositifs augmente et les données moyennes par nœud progressent, amplifiant l'opportunité d'analytique adressable pour les fournisseurs de services.
Engagements de dépenses gouvernementales en faveur des villes intelligentes
Le plan national d'infrastructure de 940 milliards ZAR prévoit 375 milliards ZAR pour les entreprises publiques, dont beaucoup conditionnent les tranches de financement à des objectifs mesurables d'efficacité numérique.[2]IOL Business Report, "Le programme d'infrastructure réserve 375 milliards ZAR aux mises à niveau numériques des entreprises publiques," iol.co.za Les municipalités déploient déjà des compteurs d'eau intelligents compatibles Sigfox, des réseaux de caméras et des sondes environnementales qui alimentent des salles de contrôle unifiées au Cap et à Johannesburg. Les cadres de marchés publics intègrent désormais des clauses d'interopérabilité, accélérant l'accréditation des fournisseurs et raccourcissant les cycles de vente. Les contrats publics comprennent souvent des clauses de maintenance pluriannuelles, créant une demande prévisible de services gérés. En imposant des normes ouvertes, les autorités locales abaissent indirectement les obstacles à l'intégration pour les adoptants du secteur privé, renforçant l'attrait du marché IoT en Afrique du Sud pour les fournisseurs de plateformes mondiaux.
Baisse des prix moyens de vente des modules et des capteurs
L'expansion mondiale des usines de fabrication de puces a réduit les prix des modules cellulaires de 15 à 20 % en 2024, rendant les unités LTE Cat-M1 à moins de 4 USD accessibles aux intégrateurs de niveau intermédiaire.[3]African Business, "La chaîne de semi-conducteurs émergente en Afrique," african.business Les entreprises sud-africaines peuvent désormais construire des modèles d'équilibre pour le comptage intelligent ou les étiquettes de chaîne du froid à grande échelle, au lieu de limiter les projets pilotes aux actifs à haute valeur ajoutée. Les programmes d'assemblage local au Centre de microélectronique et de nanotechnologie raccourcissent les délais d'importation et favorisent des conceptions spécialisées pour les environnements miniers difficiles. Le coût du matériel n'étant plus le principal obstacle, l'attention des acheteurs se déplace vers la qualité de l'analytique et la disponibilité des services, faisant progresser le vivier de valeur vers les logiciels.
Dynamique de migration des entreprises vers le cloud
Microsoft et AWS ont lancé des zones nationales permettant aux industries réglementées de transférer des télémétriques de l'ordre du pétaoctet vers des lacs de données locaux sans enfreindre les règles de souveraineté. Le capex du premier semestre 2024 de MTN, de 690 millions USD, a renforcé les nœuds de périphérie associant la 5G privée à Azure Stack, offrant aux mines et aux usines une latence aller-retour inférieure à 30 millisecondes pour les algorithmes de maintenance prédictive.[4]MTN Group, "Résultats intermédiaires 2024," mtn.com Le nouveau programme Personal Health Pathways de Discovery Health traite 33 téraoctets de données patients par jour, prouvant l'économie des flux de travail IoT natifs du cloud à l'échelle nationale. À mesure que l'adoption de l'analytique s'élargit, la demande de compétences en ingénierie des données et en opérations d'apprentissage automatique croît, propulsant davantage le segment des services.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Temps d'arrêt du réseau dû aux délestages | -3.2% | National, avec un impact sévère dans les zones industrielles | Court terme (≤ 2 ans) |
| Coûts de rétrofit liés à l'extinction de la 2G/3G (problème pour les PME) | -2.1% | National, concentré dans les zones rurales et les townships | Moyen terme (2 à 4 ans) |
| Pénurie de compétences en cybersécurité | -1.8% | National, concentré dans les centres technologiques urbains | Long terme (≥ 4 ans) |
| Lenteur des cycles de passation de marchés dans le secteur public | -1.4% | National, affectant les projets IoT municipaux et gouvernementaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Temps d'arrêt du réseau dû aux délestages
Eskom a produit 25 000 MW par rapport à une demande de 31 000 MW début 2024, imposant des coupures en rotation qui ont dégradé le temps de fonctionnement des réseaux de télécommunications et détourné des milliards vers des générateurs diesel et des batteries lithium de secours. Même après un répit temporaire en avril 2024, les opérateurs ont continué à installer des micro-sites solaires avec batterie pour protéger les passerelles IoT. Le distributeur Shoprite a déployé SmartSense pour arrêter la réfrigération non critique lors des pannes, prouvant que des architectures de périphérie résilientes peuvent réduire la consommation énergétique tout en préservant les données. Pourtant, le coût de la redondance gonfle toujours le coût total de possession et retarde le retour sur investissement pour les adoptants débutants, en particulier les PME aux marges étroites.
Pénurie de compétences en cybersécurité
L'Afrique du Sud s'est classée troisième parmi les victimes de la cybercriminalité en 2024, perdant 2,2 milliards ZAR à cause d'attaques exploitant des points de terminaison insuffisamment sécurisés. Seule une fraction des ingénieurs réseau détient des certifications modernes en sécurité IoT, laissant des lacunes dans la modélisation des menaces et la conception à confiance zéro. L'indice de juillet 2024 de Check Point a estimé le risque national à 42 %, bien au-dessus des niveaux médians mondiaux. Les secteurs minier et des services publics exploitant des systèmes critiques pour la vie, les conseils d'administration exigent une expertise avérée avant d'approuver de grands projets de télémétrie. En réponse, Cisco a financé des académies régionales et des formations indépendantes des fournisseurs, mais les viviers de talents mettent des années à se développer, limitant la vitesse de déploiement à court terme en dehors des intégrateurs de premier rang.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les services stimulent l'intégration des plateformes
Le matériel représentait 42,50 % des revenus de 2025, confirmant que les capteurs et les passerelles demeurent au cœur de chaque installation. Le marché IoT en Afrique du Sud continue d'acheter des unités durcies pour l'exploitation minière souterraine et l'agriculture à distance, mais la croissance ralentit à mesure que les stocks durent plus longtemps et que les puces multi-protocoles sont livrées précertifiées. Les services, en revanche, affichent un TCAC de 16,78 % jusqu'en 2031, car les entreprises recherchent une gouvernance de bout en bout, une analytique des causes profondes et des correctifs de sécurité du cycle de vie que les équipes internes ne peuvent pas mettre à l'échelle. L'orchestration multi-locataires des dispositifs réduit le coût de gestion par nœud, tandis que les contrats basés sur les résultats transfèrent le risque aux fournisseurs.
Les entreprises regroupent de plus en plus les logiciels, le stockage dans le cloud et le support 24h/24 et 7j/7 en frais mensuels prévisibles, transformant les dépenses d'investissement en budgets d'exploitation. La suite de gestion de dispositifs à double carte SIM de Trinity illustre ce virage : les clients paient pour une disponibilité garantie plutôt que pour des modems. À mesure que les modèles verticaux se multiplient dans les secteurs de la santé, de l'assurance et du commerce de détail, l'avantage concurrentiel progresse dans la hiérarchie vers des tableaux de bord spécifiques à chaque domaine. Cette dynamique axée sur les services génère des revenus récurrents stables qui lissent le profil de résultats des fournisseurs opérant dans le contexte macroéconomique volatile du marché IoT en Afrique du Sud.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par technologie de connectivité : les solutions satellitaires comblent les lacunes infrastructurelles
Les réseaux 4G/5G alimentaient 45,40 % des nœuds connectés en 2025, portant la taille du marché IoT en Afrique du Sud pour les liaisons cellulaires à environ 1,95 milliard USD. Les grilles urbaines denses et les enchères de spectre en bande moyenne font du haut débit mobile la référence de facto pour la vidéo, l'automatisation industrielle et les terminaux PDV. Néanmoins, les liaisons satellitaires et hybrides accélèrent à un TCAC de 20,74 % jusqu'en 2031. Cette progression fait suite aux tests directs vers les dispositifs de MTN avec Lynk et au lancement prévu de Project Stardust d'Iridium, compatible 5G, en 2026, des projets qui promettent une transition transparente lorsque les tours terrestres s'éteignent.
La fiabilité de la couverture spatiale trouve un écho auprès des flottes logistiques traversant les itinéraires peu peuplés du Karoo ou du Kalahari où le signal cellulaire disparaît. L'autorisation réglementaire pour les constellations non géostationnaires pousse les fabricants de dispositifs à concevoir des jeux de puces multi-supports, augmentant les volumes unitaires. Pour les clusters de capteurs à faible consommation, LoRa et Sigfox restent viables grâce à une autonomie de batterie de 10 ans ; pourtant, les intégrateurs les combinent de plus en plus avec une liaison satellite en amont pour la redondance. En réalité, la pile de connectivité se consolide en un modèle en couches qui choisit le support le moins coûteux par paquet tout en garantissant la disponibilité à cinq neufs exigée par l'industrie lourde.
Par catégorie d'application : l'innovation agricole s'accélère
Le suivi des flottes et des actifs a représenté 24,40 % du total des ventes de 2025, les camions miniers, les grues portuaires et les remorques frigorifiques diffusant des données de télématique à des fins de conformité et de réductions d'assurance. Les plateformes de visibilité des voyages suivent le minerai du puits au port, tandis que l'usine UHDMS de Kumba Iron Ore, d'une valeur de 600 millions USD, s'appuie sur des capteurs de vibrations en temps réel pour des arrêts prédictifs. La taille du marché IoT en Afrique du Sud pour les applications de suivi devrait croître régulièrement, bien que sa part se dilue à mesure que les systèmes agricoles et climatiques montent en puissance.
L'agriculture intelligente et la surveillance climatique surpassent tous les autres usages avec un TCAC de 21,58 % entre 2026 et 2031. Les vignobles du Cap-Occidental déploient des sondes pédologiques et des drones aériens alimentant MyFarmWeb de Vodacom pour des alertes de stress hydrique, réduisant les coûts d'irrigation de 20 % dans les champs pilotes. Les exportateurs d'agrumes ajoutent des compteurs de gaz éthylène dans les conteneurs réfrigérés pour protéger la durée de conservation lors des longs voyages. Des stations météorologiques subventionnées dans le Limpopo fournissent des indices d'alerte précoce pour les paiements paramétriques d'assurance qui réduisent le risque des petits exploitants. L'agritech touchant à la sécurité alimentaire, les prêteurs et les agences de développement cofinancent les déploiements, accélérant la densité des capteurs ruraux et diversifiant les sources de revenus au sein du marché IoT en Afrique du Sud.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Analyse géographique
Le Gauteng ancre la demande des entreprises avec une couverture 5G de 69 %, des services financiers profonds et les sièges des grands groupes miniers, ce qui en fait un point de lancement naturel pour les plateformes d'analytique industrielle. Le Cap-Occidental allie une scène de start-ups florissante à une horticulture axée sur l'exportation, transformant les bancs d'essai de Stellenbosch en contrats commerciaux d'agriculture intelligente. Les corridors portuaires et les clusters automobiles du KwaZulu-Natal utilisent l'IoT pour réduire les risques liés aux goulots d'étranglement de la chaîne d'approvisionnement ; les flottes de camions riches en télématique partagent désormais les données de congestion avec les courtiers en douane pour optimiser l'allocation des postes à quai.
Les provinces rurales adoptent les liaisons satellitaires et le LPWAN pour franchir les étapes de construction de tours, reliant stations météorologiques, commandes de pompes et colliers anti-braconnage. Le financement par le Trésor national de 15 millions de compteurs d'eau Sigfox pousse les densités de dispositifs au-delà des confins urbains, augmentant le nombre total de nœuds adressables même là où le revenu par habitant est plus faible. Les municipalités tissent l'éclairage connecté, la vidéosurveillance et le stationnement dans des centres de commandement intégrés, incitant les citoyens à utiliser des demandes de service par application qui créent de nouveaux pools de données pour la planification prédictive.
Le commerce transfrontalier avec la Namibie et le Botswana incite les acteurs de la logistique à équiper leurs véhicules de cartes SIM multi-IMSI, garantissant un suivi continu jusque dans le corridor Trans-Kalahari. Comme l'ICASA applique des licences spectrales neutres sur le plan technologique, les opérateurs satellitaires font face à un minimum de formalités administratives lors de l'intégration de nouvelles stations au sol, une position qui renforce l'interopérabilité régionale. Dans l'ensemble, le marché IoT en Afrique du Sud étend son influence en tant que hub continental, exportant son expertise vers les États voisins tout en attirant des fournisseurs de plateformes multinationaux pour établir leurs sièges africains à Johannesburg ou au Cap.
Paysage réglementaire
Les déploiements IoT en Afrique du Sud relèvent des cadres d'autorisation des équipements de communication et de gestion du spectre de l'ICASA, ainsi que des lois nationales sur les données et la cybersécurité telles que la POPIA et le Cybercrimes Act, qui déterminent la manière dont la télémétrie est traitée et dont les terminaux sont sécurisés. Une inflexion majeure en matière d'application a été l'arrêt progressif du 2G/3G piloté par le gouvernement, avec l'interdiction d'homologation de type pour les dispositifs 2G/3G uniquement en vigueur à partir du 30 septembre 2024, ce qui a poussé les fabricants d'équipements et les intégrateurs vers les technologies LTE-M/NB-IoT et les conceptions multi-porteuses.
En 2026, la réglementation a évolué davantage vers l'activation de nouveaux modèles d'accès et un déploiement d'infrastructure plus rapide. L'ICASA a publié des réglementations sur l'accès dynamique au spectre et la gestion opportuniste du spectre pour les bandes 3800-4200 MHz et 5925-6425 MHz (mai 2026), et a mis en œuvre un calendrier d'homologation de type actualisé en vigueur à partir du 1er avril 2026. En parallèle, le Department of Communications and Digital Technologies (DCDT) a positionné l'IoT, l'IA et l'informatique en nuage comme des domaines stratégiques prioritaires dans sa planification 2026-2027, et a fait avancer une orientation politique visant un déploiement rapide des installations de communications électroniques. Cela a des implications directes sur le coût et les délais de densification des réseaux IoT et de construction de réseaux privés.
Analyse de la chaîne de valeur
La chaîne de valeur de l'IoT en Afrique du Sud commence par l'approvisionnement en dispositifs et modules (largement importés, avec un assemblage local limité pour les conceptions renforcées ou spécialisées) et se poursuit par le provisionnement de la connectivité (cellulaire, LPWAN et architectures hybrides satellitaires émergentes), la gestion des dispositifs, l'hébergement cloud/edge, les plateformes applicatives et l'intégration de systèmes dans les flux de travail verticaux. Les opérateurs de réseaux mobiles et leurs unités entreprise (notamment MTN, Vodacom et Telkom) jouent un rôle disproportionné en regroupant connectivité SIM/eSIM, services gérés et plateformes. Parmi les exemples récents figurent le lancement par MTN Connected Things d'une plateforme de gestion de la connectivité (CMP) avec Eseye au deuxième trimestre 2025, et l'introduction par Vodacom Business du Local Breakout en septembre 2025 pour acheminer localement le trafic SIM mondial, réduisant la latence tout en répondant aux besoins de résidence des données et de conformité.
En aval, les services publics municipaux et les acheteurs de villes intelligentes façonnent la structure des canaux via les marchés publics-cadres, le contrat transversal RT-29 du National Treasury servant de mécanisme de mise à l'échelle pour le comptage intelligent et les services associés. Les goulots d'étranglement d'exécution se concentrent autour de la migration des systèmes historiques vers des systèmes modernes et de la résilience opérationnelle : le calendrier d'arrêt du 2G/3G entraîne des cycles de rééquipement pour les bases installées, et le délestage électrique augmente la liste des matériaux et les besoins en services sur le terrain pour l'alimentation de secours des passerelles, stations de base et sites edge. En conséquence, davantage de valeur se déplace vers la gestion du cycle de vie, la surveillance et les contrats de services basés sur les résultats.
Paysage concurrentiel
Vodacom, MTN et Telkom ancrent la connectivité grâce à des empreintes cellulaires et LPWAN nationales, leur permettant de regrouper des forfaits de données avec des passerelles cloud et des tableaux de bord gérés. La profondeur de leur infrastructure combinée génère des économies d'échelle, mais la différenciation stratégique réside désormais plus haut dans la hiérarchie. MTN investit 690 millions USD par an dans des accélérateurs de cloud de périphérie et d'intelligence artificielle, tandis que l'alignement de Vodacom avec Microsoft et Google renforce sa fidélisation au niveau de la couche applicative. Telkom tire parti des routes de réseau fédérateur appartenant à l'État pour sous-coter les prix des liaisons en amont pour les projets municipaux, sécurisant des contrats publics à long terme.
Au niveau de la couche applicative, Tracker SA et Cartrack se disputent les abonnements à la télématique de flotte, tirant parti des incitations en matière d'assurance pour augmenter les taux d'adhésion. Red Ant Agri adapte des outils de semis intelligents et de télémétrie en plein champ, reflétant une tendance à la spécialisation verticale parmi les acteurs émergents. Plentify poursuit la gestion de l'énergie résidentielle, intégrant des commandes de chauffe-eau qui réduisent la demande de pointe lors des coupures de courant. Les géants technologiques mondiaux IBM, Cisco et Huawei intègrent des modules middleware et de sécurité dans ces offres locales, partageant les revenus via des accords de commercialisation conjoints.
La demande de solutions sécurisées et résilientes à l'alimentation électrique crée des opportunités pour les spécialistes de l'augmentation des batteries, du calcul en périphérie et de l'orchestration à confiance zéro. Les intégrateurs de systèmes qui maîtrisent les protocoles de technologie opérationnelle aux côtés de la gouvernance informatique acquièrent un avantage dans les mines et usines brunes. Les acheteurs souhaitant des résultats clés en main, les partenariats qui fusionnent la portée du réseau avec l'expertise du domaine façonneront probablement les futures parts de marché au sein du marché IoT en Afrique du Sud.
Leaders du secteur IoT en Afrique du Sud
MTN Group
Microsoft Corporation
IBM Corporation
Huawei Technologies
Vodacom Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La numérisation des services publics ancrée dans les marchés publics reste un espace blanc évident, le RT-29 offrant une voie structurée pour faire évoluer le comptage intelligent, la détection des fuites et l'assurance des recettes municipales au-delà des projets pilotes. Ce virage est déjà visible dans les attributions et nominations, notamment la sélection de Sigfox South Africa pour fournir la connectivité de plus de 15 millions de compteurs d'eau intelligents dans le cadre du RT-29 (juin 2024), la nomination de Vodacom en tant que fournisseur de services de comptage intelligent dans le cadre du RT-29 (mai 2024), et le démarrage par MTN Business du déploiement de solutions avancées de comptage intelligent pour les municipalités dans le cadre du même contrat (février 2025). Au fur et à mesure que ces déploiements s'étendent, une demande adjacente se développe pour l'analytique, la sécurité du cycle de vie des dispositifs et l'intégration dans les flux de facturation, de service sur le terrain et de détection de fraude.
Les architectures de résidence des données et de faible latence favorisent également l'hébergement local, l'informatique edge et la sécurité IoT gérée, en phase avec les exigences des secteurs réglementés. Le lancement du Local Breakout par Vodacom Business en septembre 2025 reflète une refonte de la connectivité visant à conserver localement le trafic SIM IoT, tandis que l'engagement de Microsoft en avril 2026 de 329 millions USD pour l'expansion de l'infrastructure cloud sud-africaine soutient une capacité domestique supplémentaire pour les lacs de données IoT et les charges de travail d'IA, où la disponibilité de l'électricité et de l'eau constitue un facteur limitant. En matière de connectivité, les actions de l'ICASA en 2026 sur l'accès dynamique au spectre et la planification connexe du spectre créent une voie pour des modèles de spectre partagé et des déploiements de type réseau privé adaptés à l'automatisation industrielle et à la densification des villes intelligentes. Cela accroît en retour la valeur de la standardisation de la conformité, de la certification des dispositifs et des opérations multi-réseaux à travers les liaisons cellulaires, LPWAN et hybrides satellitaires pour les intégrateurs de systèmes.
Développements récents du secteur
- Avril 2026 : Microsoft s'est engagé à hauteur de 329 millions USD pour étendre l'infrastructure cloud en Afrique du Sud, couvrant l'acquisition de terrains pour centres de données et les mises à niveau pour la disponibilité de l'électricité et de l'eau, en plus d'initiatives de développement des compétences. Cela renforce la capacité d'hébergement local pour la télémétrie et l'analytique IoT à grand volume, et soutient les architectures axées sur la résidence des données pour les secteurs réglementés.
- Septembre 2025 : Vodacom Business a lancé le Local Breakout (LBO) en Afrique du Sud pour acheminer localement le trafic SIM IoT mondial plutôt que via des passerelles étrangères. Ce changement réduit la latence et prend en charge les cas d'usage nécessitant un traitement et une conformité au niveau national, renforçant le positionnement de Vodacom pour les appels d'offres IoT gouvernementaux et des services financiers.
- Juin 2024 : Sigfox South Africa a été sélectionnée pour fournir la connectivité de plus de 15 millions de compteurs d'eau intelligents dans le cadre du dispositif d'appel d'offres RT-29 du National Treasury. L'ampleur de ce programme accroît les volumes de dispositifs LPWAN et crée un vivier de services associés pour l'installation, la surveillance et l'intégration avec les systèmes de gestion des recettes municipales et des pertes en eau.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché sud-africain de l'IoT est défini comme les revenus générés par les dispositifs connectés et la pile technologique qui les fait fonctionner, y compris la connectivité, les plateformes/logiciels et les services associés utilisés dans divers secteurs en Afrique du Sud.
Exclusions du périmètre : les gadgets grand public qui ne font pas partie d'un déploiement IoT (tels que les objets connectés autonomes) et les forfaits de voix et de données purement télécom non liés à la connectivité IoT sont exclus.
Aperçu de la segmentation
- Par composant
- Matériel
- Logiciels et plateformes
- Connectivité
- Services
- Par technologie de connectivité
- IoT cellulaire 4G/5G (incl. NB-IoT, LTE-M)
- IoT cellulaire hérité 2G/3G
- LPWAN non cellulaire (LoRa, Sigfox)
- Courte portée (Wi-Fi, BLE, Zigbee, RFID)
- IoT satellitaire et hybride
- Par catégorie d'application
- Suivi des flottes et des actifs (logistique, secteur minier)
- Comptage intelligent (eau, électricité, gaz)
- Automatisation industrielle / Maintenance prédictive
- Agriculture intelligente et surveillance climatique
- Santé connectée / Télésurveillance des patients
- Commerce de détail intelligent et PDV
- Maison intelligente grand public
- Sûreté et sécurité (vidéosurveillance, alarmes)
- Micro / Prosommateur
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a défini la structure de base du modèle et nous a aidés à déterminer ce qui devait être compté comme revenu IoT en Afrique du Sud. Nous nous sommes appuyés sur des sources publiques telles que Statistics South Africa pour les indicateurs sectoriels, les communiqués de l'ICASA pour le contexte télécom et spectral, et le Department of Communications and Digital Technologies pour les priorités numériques nationales qui influencent les calendriers d'adoption.
Pour maintenir des hypothèses réalistes, nous avons également consulté des sources telles que les publications de l'ITU et de la GSMA pour les tendances de connectivité, et utilisé les séries macroéconomiques de la Banque mondiale pour le contexte d'inflation et de change afin de conserver une cohérence du dimensionnement en USD d'une année à l'autre. Les rapports annuels d'entreprises, les présentations aux investisseurs et une couverture de presse fiable ont ensuite été utilisés pour valider l'orientation des dépenses par secteur vertical et le calendrier des nouveaux déploiements. Le cas échéant, des abonnements à des bases de données payantes ont été utilisés uniquement pour accélérer l'analyse financière des entreprises, l'examen des brevets et le suivi des contrats et appels d'offres pour les déploiements IoT du secteur public et des grandes entreprises. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont été utilisées pour la collecte, la validation et la clarification des données au cours du processus de recherche.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur des entretiens et des enquêtes structurées avec des fournisseurs de connectivité, des intégrateurs de solutions IoT, des spécialistes de plateformes et de logiciels, des distributeurs de dispositifs et de modules, ainsi que des utilisateurs finaux qui achètent des solutions IoT dans des secteurs tels que les services publics, le transport, le commerce de détail, l'exploitation minière et la fabrication. Nous avons utilisé ces échanges pour tester la répartition des revenus entre les composants, confirmer les tailles typiques de tarification et de déploiement, et valider si la croissance rapportée était portée par de nouvelles connexions, des services à plus forte valeur ou des renouvellements. La couverture a été équilibrée entre les principaux pôles économiques du pays pour refléter les différences de calendrier de déploiement des entreprises.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 36 % | CXOs : 16 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs plus petits : 19 % | Managers : 52 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une approche descendante où les signaux de la demande sectorielle ont été convertis en un pool de dépenses IoT, puis répartis entre matériel, logiciels/plateformes, connectivité et services sur la base de schémas d'adoption validés. En parallèle, des vérifications ascendantes sélectives ont été menées à partir d'échantillons de fourchettes de revenus de fournisseurs et d'intégrateurs, de tailles de déploiement typiques et de tarifications observées, ce qui a permis d'ajuster les totaux lorsqu'une donnée d'entrée paraissait trop optimiste.
Les principaux éléments qui ont façonné le modèle incluent le rythme des nouvelles connexions IoT, les évolutions de mix vers les services gérés, la tarification récurrente moyenne de la connectivité, les cycles de remplacement des dispositifs dans des environnements d'exploitation difficiles (par exemple l'exploitation minière et la logistique), et le calendrier de déploiement de la couverture 4G et 5G qui affecte ce qui peut être déployé de manière économique. Nous avons également suivi l'orientation des dépenses de numérisation des entreprises et les programmes d'infrastructure intelligente du secteur public, car ceux-ci font souvent évoluer le marché par paliers plutôt que de manière progressive.
Pour les prévisions, nous avons utilisé une analyse de scénarios ancrée sur un scénario de base, car la croissance de l'IoT peut varier fortement selon les mises à niveau réseau, les contraintes de fiabilité électrique et les cycles d'investissement dans les secteurs clés. Les hypothèses ont été ajustées à l'aide des retours primaires sur la solidité du pipeline, l'évolution attendue des prix de vente moyens et la part des projets passant du stade pilote au déploiement à grande échelle. Lorsque les données ascendantes étaient incomplètes, les lacunes ont été traitées en appliquant des taux de pénétration prudents à la base sectorielle concernée, puis en réconciliant les dépenses implicites avec des vérifications de réalité fondées sur les entretiens.
Validation des données et cycle de mise à jour
La validation a été effectuée par des vérifications croisées successives afin que le chiffre final reste aligné sur des signaux de marché observables. Les résultats ont été comparés à des indicateurs indépendants tels que la croissance de la connectivité, l'orientation des investissements sectoriels et l'activité de déploiement public, puis les écarts ont été examinés pour signaler les valeurs aberrantes nécessitant une révision.
Avant validation finale, les hypothèses et les calculs ont été examinés par un autre analyste, et tout changement important a déclenché une reprise de contact avec certains interviewés afin de confirmer ce qui avait réellement évolué. Le rapport est mis à jour annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des changements réglementaires majeurs, des mouvements de change soudains ou des annonces de grands projets. Juste avant la livraison, nous effectuons une dernière passe pour garantir que les dernières mises à jour publiques et les enseignements des entretiens sont reflétés de manière cohérente dans les tableaux et le texte.
Dimensionnement du marché sud-africain de l'IoT par Mordor Intelligence comparé à d'autres estimations publiées
Les valeurs publiées pour l'IoT en Afrique du Sud varient souvent car le terme IoT est comptabilisé différemment selon les sources, et parce que le marché peut être exprimé en connexions, en revenus de solutions, ou dans une catégorie plus large de dépenses numériques. Les différences d'année de référence, de calendrier de change, et le fait que les prévisions supposent une adoption régulière ou par paliers, ont également tendance à élargir l'écart.
L'écart principal provient du fait que la connectivité et les services continus soient ou non comptabilisés avec les dispositifs et plateformes. Mordor Intelligence comptabilise l'IoT à travers le matériel, les logiciels, la connectivité et les services en Afrique du Sud, puis relie la répartition à l'adoption validée par secteur d'utilisateurs finaux et actualise les hypothèses de prix avant de finaliser le chiffre de l'année en cours.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,85 milliards USD (2026) | |
| Rapport d'organisme sectoriel A | 7,80 milliards USD (2025) | Ce chiffre est présenté comme une fourchette large de revenus IoT et peut refléter une interprétation plus large des solutions et des dépenses numériques, avec une clarté limitée sur la manière dont le matériel, la connectivité et les services sont séparés et sur la gestion du calendrier de change. |
| Éditeur commercial B | 4,98 milliards USD (2022) | Cette estimation utilise une année de référence plus ancienne et semble intégrer une courbe de croissance plus agressive, ce qui peut gonfler le chiffre prospectif si l'adoption à un stade précoce est extrapolée sans revérifier la tarification et les taux de conversion vers un déploiement à grande échelle. |
La comparaison montre que l'essentiel des variations s'explique par le périmètre et le calendrier plutôt que par un véritable désaccord sur l'orientation de la demande. En maintenant le modèle ancré aux dépenses au niveau des composants et en le recoupant avec des données d'adoption et de tarification pouvant être retestées chaque année, nous obtenons une taille de marché plus facile à reproduire et à suivre dans le temps.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché IoT en Afrique du Sud ?
Le marché est évalué à 4,85 milliards USD en 2026 et devrait atteindre 8,86 milliards USD d'ici 2031.
Quel segment de composants connaît la croissance la plus rapide ?
Les services se développent à un TCAC de 16,78 % jusqu'en 2031, les entreprises recherchant des services d'analytique gérée et de support à l'intégration.
Pourquoi les connexions satellitaires gagnent-elles du terrain en Afrique du Sud ?
Les liaisons satellitaires et hybrides croissent à un TCAC de 20,74 % car elles contournent les pannes dues aux délestages et couvrent les zones rurales où la couverture cellulaire est faible.
Quelle est l'importance de l'opportunité de suivi des flottes et des actifs ?
Le suivi des flottes et des actifs représente 24,40 % de la part de marché IoT en Afrique du Sud en 2025, soulignant une demande stable dans les secteurs minier et logistique.
Quel est le principal frein à la croissance du marché ?
Le temps d'arrêt du réseau dû aux délestages retranche 3,2 points de pourcentage des prévisions de TCAC, faisant de la résilience énergétique un prérequis pour les nouveaux déploiements.
Quelle province est en tête de l'adoption de l'IoT ?
Le Gauteng est en position de leader avec une couverture 5G de 69 % et une forte concentration de sièges d'entreprises, stimulant la demande précoce en plateformes d'analytique industrielle.
Dernière mise à jour de la page le:



