
Taille et parts du marché des systèmes de connaissance de la situation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 30.31 Milliards de dollars |
| Taille du Marché (2031) | 42.49 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.99 % |
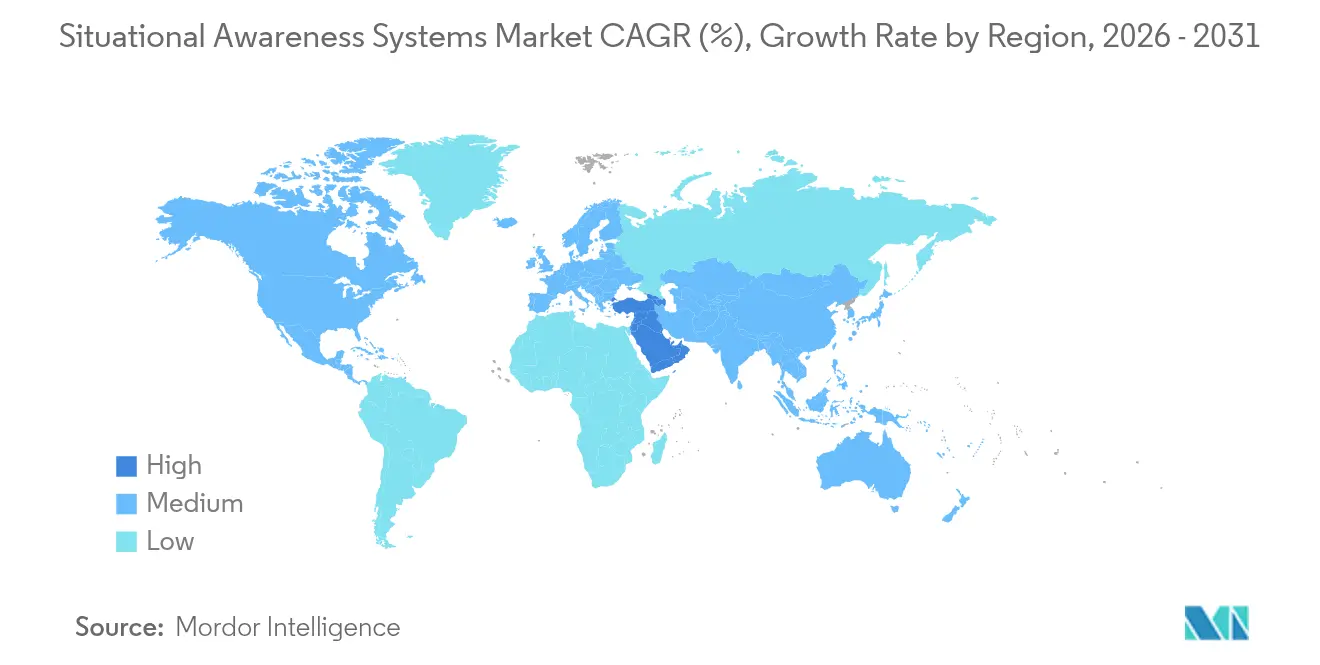
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Asie-Pacifique |
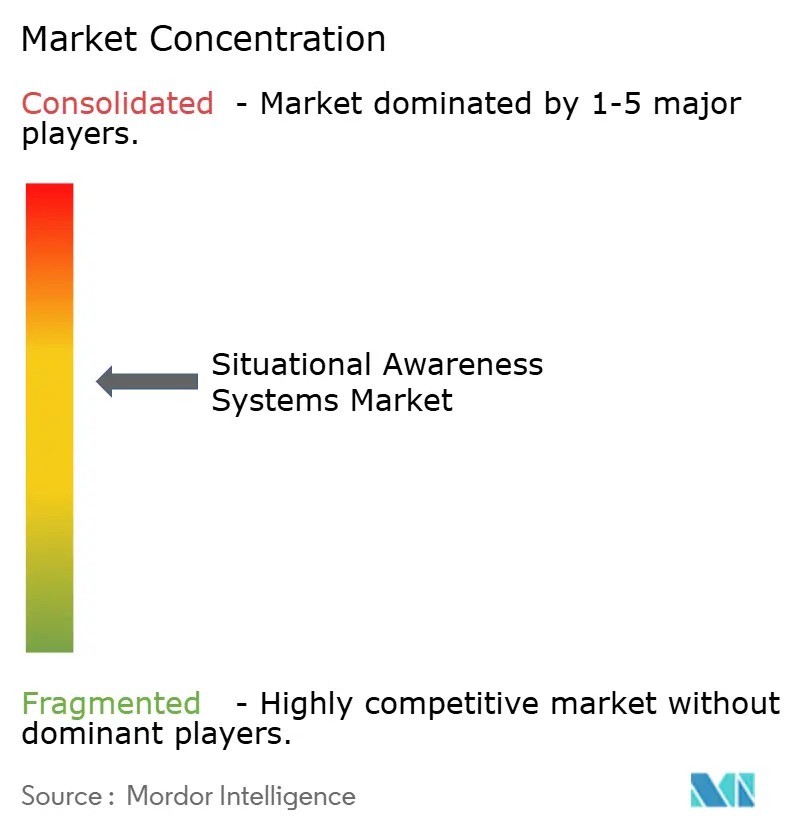
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de connaissance de la situation par Mordor Intelligence
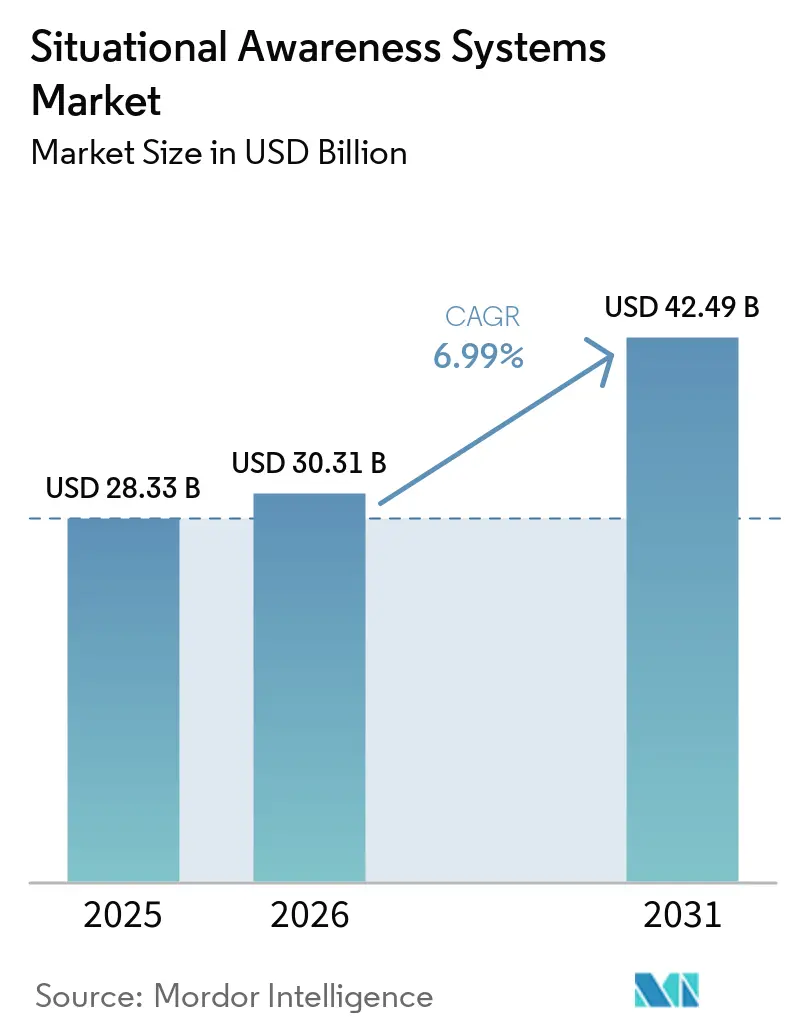
La taille du marché des systèmes de connaissance de la situation était évaluée à 28,33 milliards USD en 2025 et devrait croître de 30,31 milliards USD en 2026 pour atteindre 42,49 milliards USD d'ici 2031, à un TCAC de 6,99 % pendant la période de prévision (2026-2031). La demande s'accélère à mesure que les ministères de la défense investissent dans la fusion de capteurs pilotée par l'IA, les constellations de CubeSats et les plateformes de commandement à architecture ouverte qui soutiennent les opérations multi-domaines. Les mandats d'interopérabilité de l'OTAN, la coopération en matière de sécurité QUAD et l'essor des programmes de sécurité des villes intelligentes élargissent la base d'utilisateurs au-delà du secteur militaire. L'Asie-Pacifique domine les revenus actuels, tandis que les pays du Golfe allouent des budgets records pour contrer les menaces régionales. Au niveau des plateformes, les systèmes terrestres restent les plus grands contributeurs aux revenus, mais les segments aérien et spatial sont ceux où se forment les pipelines de croissance à deux chiffres. Les fournisseurs de composants se tournent vers des mises à niveau définies par logiciel, permettant aux opérateurs de rafraîchir leurs capacités sans coûteux échanges de matériels. L'intensité concurrentielle augmente à mesure que les grands intégrateurs recherchent des partenariats avec des spécialistes de l'IA pour défendre leurs parts contre les nouveaux entrants axés sur les logiciels.
Principaux points à retenir du rapport
- Par plateforme, les systèmes terrestres ont mené avec une part de marché de 39,02 % des systèmes de connaissance de la situation en 2025 ; les plateformes aériennes devraient afficher le taux de croissance le plus rapide de 8,05 % jusqu'en 2031.
- Par type, les solutions de commandement et contrôle représentaient 29,05 % des revenus de 2025, tandis que les technologies d'optronique et EO/IR devraient s'étendre à un TCAC de 7,86 % jusqu'en 2031.
- Par composant, les unités de traitement et d'informatique détenaient une part de 33,74 % de la taille du marché des systèmes de connaissance de la situation en 2025 ; les logiciels devraient croître à un TCAC de 7,62 % sur la période 2026-2031.
- Par utilisateur final, le segment défense a maintenu une part de 46,18 % en 2025, tandis que les applications d'aviation et d'aérospatiale progressent à un TCAC de 7,98 %.
- Par application, le C4ISR et la gestion de bataille représentaient 40,66 % des revenus de 2025 ; les cas d'usage en sécurité et surveillance devraient croître à un TCAC de 9,05 %.
- Par géographie, l'Asie-Pacifique a capté 38,12 % des revenus mondiaux en 2025, et le Moyen-Orient est positionné pour la croissance la plus rapide, avec un TCAC de 10,18 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur la prévision du TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Augmentation des budgets de modernisation de la défense | +1.8% | Mondial (plus forte en Asie-Pacifique et en Amérique du Nord) | Moyen terme (2 à 4 ans) |
| Essor des plateformes autonomes et télépilotées | +1.5% | Mondial (mené par l'Amérique du Nord et l'Europe) | Court terme (≤ 2 ans) |
| Demande à double usage provenant des infrastructures critiques et de la sécurité des villes intelligentes | +1.2% | Amérique du Nord et UE ; expansion vers les villes d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Mandats d'interopérabilité de l'OTAN et du QUAD | +0.9% | Amérique du Nord, Europe, alliés d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Prolifération des constellations de satellites CubeSats de détection spatiale | +0.8% | Mondial (déploiement précoce en Amérique du Nord) | Long terme (≥ 4 ans) |
| Fusion de capteurs pilotée par l'IA réduisant la charge cognitive des opérateurs | +0.7% | Mondial (marchés technologiquement avancés en premier) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Augmentation des budgets de modernisation de la défense
Les cycles d'acquisition mondiaux évoluent vers des systèmes capables d'intégrer les données provenant de l'air, de la terre, de la mer et de l'espace sur une seule plateforme. La demande du Département américain de la Défense pour l'exercice budgétaire 2025 augmente le financement des nœuds de commandement activés par l'IA, tandis que les gouvernements d'Asie-Pacifique orientent leurs budgets croissants vers des solutions indigènes qui réduisent la dépendance étrangère. Lockheed Martin a déclaré 18 milliards USD de ventes au premier trimestre 2025, soutenues par des packages de capteurs intégrés embarqués dans des programmes de missiles et de contrôle du tir. Des dépenses plus élevées s'alignent sur les objectifs de capacité souveraine, créant une demande constante pour des architectures de connaissance de la situation modulaires et évolutives.
Essor des plateformes autonomes et télépilotées
L'adoption tri-services des aéronefs sans pilote, des véhicules terrestres et des drones maritimes crée de nouvelles exigences pour le traitement embarqué capable de classer et de prioriser les menaces sans surveillance humaine continue. L'implication de Boeing dans le programme Next Generation Air Dominance souligne le développement de feuilles de route pour les chasseurs de sixième génération, qui s'articulent autour de l'autonomie pilotée par l'IA et des moteurs adaptatifs.[1] RTX a réussi le vol d'essai de récepteurs d'alerte radar à apprentissage automatique qui équipent rétroactivement les chasseurs hérités d'une priorisation cognitive des menaces.[2] La même logique sous-tend les solutions anti-drones, telles que le package modulaire Reveal and Intercept de Honeywell, qui intègre des capteurs EO/IR avec des détecteurs RF pour neutraliser les essaims de drones.
Demande à double usage provenant des infrastructures critiques et de la sécurité des villes intelligentes
Les opérateurs d'infrastructures critiques utilisent la fusion de capteurs de qualité défense pour surveiller les pipelines, les ports et les réseaux électriques, tandis que les municipalités intègrent la technologie des centres de commandement dans leurs plateformes de gestion du trafic et de la sécurité publique. Le déploiement SeaVision de 125 millions USD du Centre américain de guerre de l'information navale pour l'Inde démontre la migration des outils de surveillance maritime vers des rôles civils de suivi des navires. Le programme MARSUR III de l'Europe permet à 20 nations de partager des données maritimes entre les utilisateurs de la défense et des garde-côtes, soulignant une proposition de valeur multi-mission.[3]
Mandats d'interopérabilité de l'OTAN et du QUAD
Les doctrines des alliances prescrivent un partage transparent des données entre des flottes hétérogènes. Le Programme mondial de combat aérien, qui relie le Royaume-Uni, le Japon et l'Italie, exige des normes avioniques communes et des flux de production synchronisés. Thales coordonne le consortium EISNET de 23 partenaires pour établir des interfaces uniformes de défense aérienne et antimissile intégrée à travers l'Europe. Les fournisseurs capables de certifier leurs produits selon ces normes ouvertes obtiennent des voies d'exportation à long terme.
Analyse de l'impact des contraintes*
| Contrainte | % d'impact sur la prévision du TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Coûts d'acquisition et de cycle de vie élevés | –1.3% | Mondial (en particulier pour les budgets de défense plus modestes) | Moyen terme (2 à 4 ans) |
| Vulnérabilités en matière de cybersécurité dans les opérations centrées sur le réseau | –0.8% | Mondial (préoccupation accrue dans les nations de l'OTAN) | Court terme (≤ 2 ans) |
| Congestion du spectre RF provoquant des interférences entre capteurs | –0.6% | Mondial (aiguë dans les zones urbaines denses et disputées) | Moyen terme (2 à 4 ans) |
| Renforcement des contrôles à l'exportation sur les capteurs d'imagerie avancés | –0.5% | Mondial (affecte notamment le commerce international) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'acquisition et de cycle de vie élevés
Le coût total de possession s'étend bien au-delà de l'acquisition initiale, englobant la formation des opérateurs, les modules cryptographiques souverains, la maintenance des logiciels et le remplacement des capteurs en milieu de vie. Les budgets de défense plus modestes reportent souvent ou mutualisent les achats, ce qui favorise le développement de cadres communs, tels que les accords de l'Agence de soutien et d'acquisition de l'OTAN. Les architectures à forte intensité logicielle entraînent des dépenses récurrentes de conformité en matière de cybersécurité qui peuvent dépasser les coûts matériels sur une durée de vie de 20 ans.
Vulnérabilités en matière de cybersécurité dans les opérations centrées sur le réseau
La même connectivité qui permet la connaissance du domaine en temps réel crée des surfaces d'attaque attrayantes. Les adversaires ciblent les liaisons de données non sécurisées et les ordinateurs de mission non corrigés pour perturber les processus de prise de décision. Les gouvernements exigent désormais des architectures zéro confiance, un chiffrement post-quantique et des attestations de chaîne d'approvisionnement sécurisée avant de déployer de nouvelles suites de connaissance de la situation. Les intégrateurs qui incorporent en amont l'agilité cryptographique et la cyber-résilience dans leurs plateformes bénéficient d'une préférence lors des achats.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par plateforme :
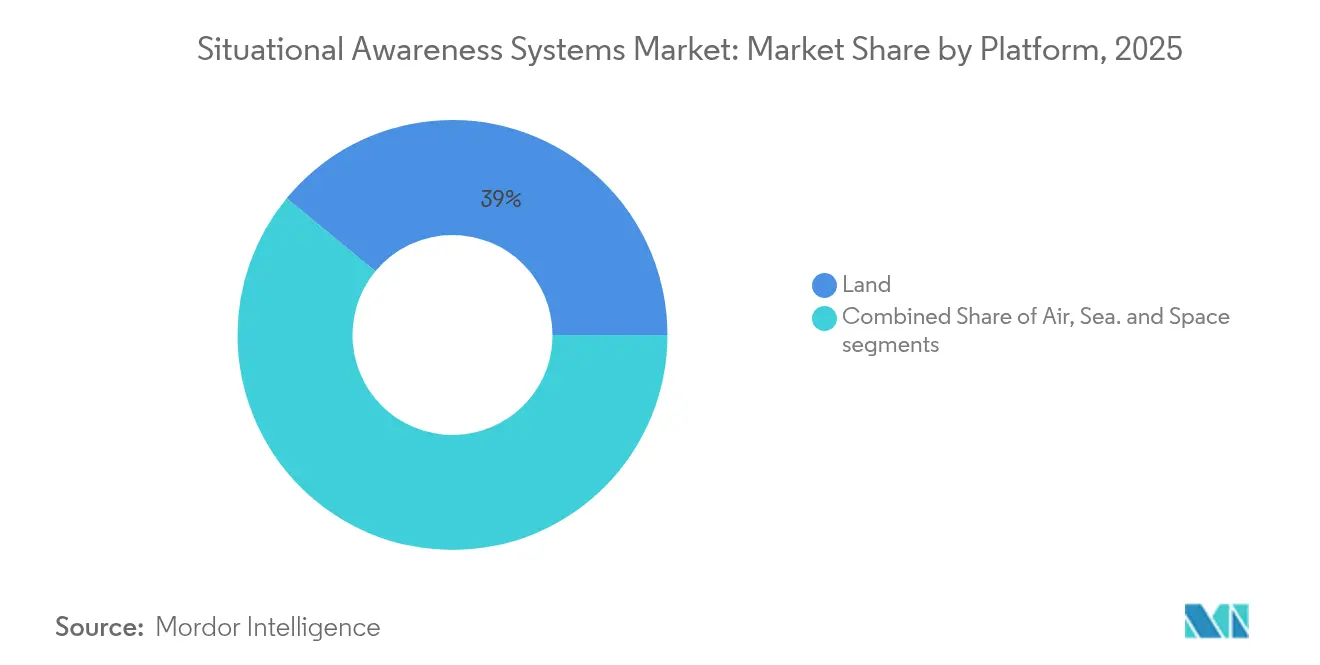
La dominance terrestre favorise l'intégration multi-domainesLes plateformes terrestres contrôlaient 39,02 % des revenus du marché des systèmes de conscience situationnelle en 2025, soutenues par les centres de commandement mobiles et l'électronique des véhicules blindés. Cette demande croissante de capacités de surveillance au sol, de détection et de surveillance des menaces soutient également le développement du marché des systèmes de conscience situationnelle terrestres, notamment dans les véhicules militaires, les centres de commandement et les applications pour soldats débarqués. Les réseaux intégrés de gestion de combat fusionnent les flux provenant des radars au sol, des capteurs acoustiques et des systèmes pour soldats débarqués en une image opérationnelle commune. Cependant, les plateformes aériennes rythment la croissance future avec un CAGR de 8,05 %, les chasseurs de nouvelle génération et les drones de Groupe 5 standardisant les suites de capteurs panoramiques. La taille du marché des systèmes de conscience situationnelle pour les plateformes aériennes devrait croître rapidement, portée par la nécessité d'opérer dans un espace aérien contesté avec un GPS dégradé. Les CubeSats étendent de plus en plus l'horizon des forces terrestres, se connectant à des terminaux portables qui ont supplanté les radios à ligne de visée héritées.
Les actifs spatiaux constituent la couche la plus récente mais aussi la plus disruptive. Les constellations persistantes en orbite basse transmettent des données tactiques directement aux processeurs de périphérie, réduisant les boucles observer-orienter-décider de quelques minutes à quelques secondes. Les plateformes maritimes continuent d'investir dans les capteurs de défense aérienne des navires de surface, tandis que les projets de sécurité portuaire adoptent des navires de surface sans équipage pour la patrouille autonome. Collectivement, l'intégration multi-domaines favorise un intergiciel ouvert permettant aux opérateurs de reconfigurer les capteurs d'un théâtre à l'autre sans avoir à réécrire le code central. Les architectures propriétaires en silo cèdent du terrain face aux cadres modulaires enfichables exigés par les planificateurs de coalition.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par type :
Les systèmes de commandement mènent tandis que l'optronique s'accélèreLes centres de commandement et de contrôle ont généré 29,05 % des revenus de 2025, soulignant leur statut de centre nerveux orchestrateur pour chaque nœud de capteur. Ces systèmes traduisent des entrées diverses, telles que les pistes radar, les données AIS des navires et les mesures de soutien électronique, en tâches exploitables. L'exécution d'algorithmes avancés en périphérie au cours des cinq prochaines années augmentera leur part de la taille du marché des systèmes de connaissance de la situation pour les suites C2.
Les technologies d'optronique et EO/IR, bien que plus modestes aujourd'hui, s'étendent à un TCAC de 7,86 % à mesure que la résolution, la portée de vision nocturne et la sensibilité thermique s'améliorent. La famille RAIVEN de RTX atteint des gains de portée de détection cinq fois supérieurs en couplant l'hyperspectral, le lidar et le filtrage par IA dans un seul cardan. Le radar reste indispensable pour la détection par tous les temps, mais l'écart entre la détection par radiofréquence et optique se réduit à mesure que les logiciels combinent les indices. Le SONAR conserve sa niche dans le suivi des sous-marins, tandis que les kits ADAS pour véhicules empruntent l'héritage militaire pour faciliter l'autonomie des convois dans des environnements à faible visibilité. Le marché des systèmes de connaissance de la situation privilégie désormais la diversité des capteurs plutôt que la suprématie d'une seule modalité.
Par composant :
La puissance de traitement stimule l'innovation logicielleLes unités de traitement et d'informatique ont capté 33,74 % des revenus en 2025, reflétant une demande insatiable pour les GPU et les processeurs de signaux en temps réel capables de traiter des flux multispectraux. L'informatique de bord élimine la latence satellitaire et garantit que les commandants reçoivent des pistes cohérentes même lorsque les liaisons de données tombent. Les logiciels, quant à eux, sont les plus rapides à progresser, avec un TCAC de 7,62 %, car les microservices conteneurisés permettent aux utilisateurs d'ajouter des mises à niveau d'IA via des mises à jour de type cloud plutôt que des visites en atelier.
Les capteurs et les antennes continuent de rétrécir, profitant aux drones du groupe 1 de petit facteur de forme qui relayent les données ISR vers des centres de direction du tir montés sur camion. Les affichages évoluent d'unités multifonctions fixes vers des superpositions de réalité augmentée montées sur casque. Le système ClearVision d'Universal Avionics, sélectionné par Boom Supersonic, superpose des symboles sur le champ de vision du pilote lors des départs en faible visibilité. Le matériel de réseau intègre désormais des formes d'ondes mobiles ad hoc, formant automatiquement des maillages sécurisés dans des environnements brouillés.
Par secteur d'utilisateur final :
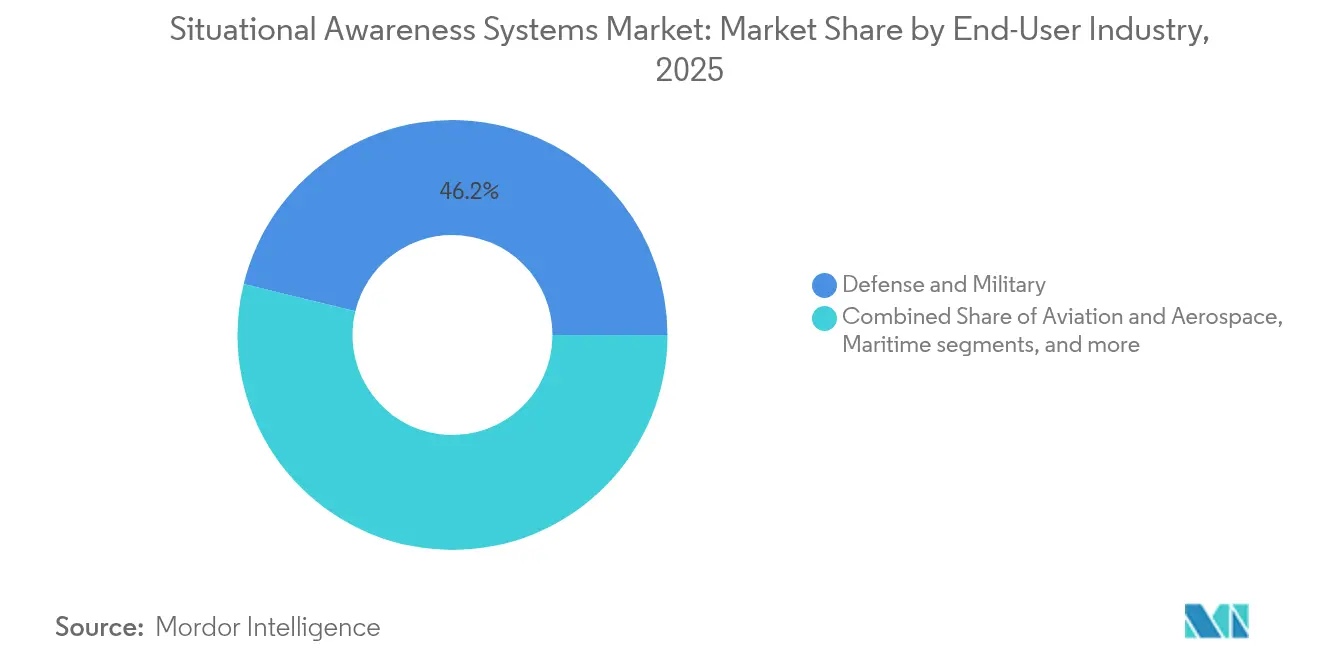
La défense mène tandis que l'aviation s'accélèreLes ministères de la défense représentaient 46,18 % des dépenses de 2025, continuant d'ancrer le marché des systèmes de connaissance de la situation. La formation synthétique en direct et la préparation à l'espace contesté garantissent que les achats restent robustes, même en période de contrôle budgétaire. Pourtant, l'aviation commerciale et les vols spatiaux devraient croître au TCAC le plus rapide de 7,98 % à mesure que les régulateurs adoptent des algorithmes anti-collision de trafic de qualité militaire pour les corridors de mobilité aérienne urbaine encombrés.
Les agences de sécurité intérieure intègrent des tours de surveillance frontalière, des radars côtiers et des analyses vidéo activées par l'IA pour protéger les infrastructures critiques. Les opérateurs maritimes adoptent des véhicules de surface sans pilote équipés de mâts ISR pour patrouiller les installations énergétiques offshore. Les entités de gestion des urgences déploient des tablettes de commandement renforcées qui font fonctionner les mêmes outils de décision autrefois réservés aux commandants de théâtre. Le secteur des systèmes de connaissance de la situation bénéficie de certifications telles que DO-178C, qui accélèrent l'adoption de systèmes à double usage.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par application :
La dominance du C4ISR rencontre la croissance de la surveillanceLe C4ISR et la gestion de bataille représentent 40,66 % des dépenses de 2025, cimentant son rôle de colonne vertébrale numérique des forces interarmées modernes. La part de marché des systèmes de connaissance de la situation pour les plateformes C4ISR reste élevée à mesure que les commandants privilégient les mosaïques de capteurs fusionnés et les recommandations automatisées de cours d'action.
La sécurité et la surveillance constituent le moteur de croissance exceptionnel, avec un TCAC de 9,05 %. Les autorités municipales en Europe et en Amérique du Nord déploient des tableaux de bord intégrés combinant caméras de circulation, lecteurs de plaques d'immatriculation et alertes de capteurs chimiques. Les équipes de réponse aux catastrophes, quant à elles, exploitent l'imagerie satellitaire traitée par des classificateurs d'IA pour allouer les ressources de secours quelques minutes après un cyclone. Les applications de navigation et de contrôle du trafic intègrent des capteurs inertiels indépendants du GNSS pour maintenir les couloirs aériens lors des brouillages GNSS. Les logiciels de simulation rationalisent les cycles de formation en reproduisant exactement les comportements des capteurs, permettant aux équipages de s'entraîner aux scénarios de menaces émergentes avant le déploiement.
Analyse géographique
Marché des Systèmes de Conscience Situationnelle en Asie-Pacifique
La région Asie-Pacifique a représenté 38,12 % des revenus mondiaux en 2025, alors que la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie ont mis en œuvre des feuilles de route de modernisation convergentes. Les programmes de fabrication indigène de capteurs bénéficient d'un financement préférentiel, tandis que les fournisseurs étrangers obtiennent des contrats grâce à des clauses de compensation et de transfert de technologie. La procédure d'acquisition de défense de l'Inde simplifie l'approbation des puces à radiofréquence importées qui alimentent les modules de commandement assemblés localement. La participation du Japon au Programme mondial d'avion de combat aligne le cockpit de son chasseur de nouvelle génération sur les normes européennes d'interface homme-machine, permettant la mise en place de chaînes d'approvisionnement partagées.
Marché des Systèmes de Conscience Situationnelle au Moyen-Orient
Le Moyen-Orient devrait afficher un CAGR de 10,18 % d'ici 2031. La Vision 2030 de l'Arabie saoudite exige 50 % de contenu national dans les nouvelles suites de conscience situationnelle, orientant les intégrateurs tels que Thales vers des coentreprises locales. Les forces aériennes des Émirats arabes unis intègrent des liaisons de téléchargement CubeSat dans les casques des pilotes pour obtenir des images situationnelles maritimes en temps réel sur le détroit d'Ormuz. Dans le marché des systèmes de conscience situationnelle maritime, PROTEUS est utilisé pour identifier, interroger et filtrer les navires maritimes selon des critères définis par l'utilisateur et fournit une conscience situationnelle maritime mondiale en quasi-temps réel. Israël continue d'exporter des systèmes de fusion de capteurs à dominante logicielle, souvent associés à des couches de cyberdéfense active spécifiquement adaptées aux environnements désertiques susceptibles de générer des fouillis thermiques.
Marché des Systèmes de Conscience Situationnelle en Amérique, en Europe et en Afrique
L'Amérique du Nord maintient son leadership technologique grâce aux dépenses soutenues du DoD américain. L'initiative de commandement et de contrôle interdomaines conjoint (JADC2) du Pentagone finance des intergiciels à normes ouvertes qui positionnent favorablement les États-Unis pour des succès à l'exportation. Le Canada modernise ses radars de surveillance arctique pour suivre les véhicules planeurs hypersoniques. L'Europe met l'accent sur l'interopérabilité : le consortium EISNET classe les bibliothèques de menaces de sorte que les opérateurs de défense antimissile allemands, français et italiens interprètent les signaux des capteurs de manière identique. L'Afrique et l'Amérique du Sud demeurent des marchés émergents ; la rénovation des radars côtiers de la Colombie et le programme de drones de surveillance des pipelines du Nigeria illustrent la manière dont les missions de sécurité civile précèdent souvent l'adoption complète dans le domaine de la défense.
Paysage réglementaire
L'acquisition de systèmes de conscience situationnelle est de plus en plus façonnée par des exigences d'architecture ouverte et de conformité en cybersécurité liées aux programmes d'acquisition de défense. Aux États-Unis, le Department of Defense continue de piloter l'adoption de l'approche Modular Open Systems Approach (MOSA) dans les principaux programmes d'acquisition de défense, la conformité étant évaluée par le biais de jalons et de revues techniques d'ingénierie des systèmes qui renforcent l'intégration plug-and-play pour les piles C2, ISR et de fusion de capteurs. En janvier 2026, le DoD a publié sa Digital Standards Strategy, signalant des exigences numériques natives qui affectent les logiciels, les modèles de données et l'interopérabilité entre les plateformes de commandement multidomaines.
L'attention réglementaire s'étend également aux missions adjacentes qui dépendent de la conscience situationnelle, notamment la lutte anti-drones et le partage de données en coalition. En juillet 2026, une règle finale publiée au Federal Register a mis en œuvre une règle provisoire dans le cadre de la SAFER SKIES Act pour la certification et l'atténuation en matière de lutte anti-drones, ce qui renforce les exigences en matière de détection, d'identification et de flux de commandement utilisés par les opérateurs de sécurité publique et d'infrastructures critiques. En Europe, le règlement (UE) 2025/2643 (EDIP) soutient le renforcement de la base industrielle de défense sur la période 2025-2027, tandis que les institutions de l'UE ont fait progresser des propositions visant à simplifier les processus d'acquisition de défense et à prolonger la durée des accords-cadres, améliorant la stabilité de planification pour les programmes C4ISR et de gestion du champ de bataille à long cycle.
Analyse de la chaîne de valeur
La chaîne de valeur couvre les composants amont (semi-conducteurs, RF, EO/IR et détection), le matériel de calcul et de mise en réseau en milieu de chaîne, et les couches aval logicielles intensives de commandement-contrôle, de fusion de capteurs et de visualisation fournies par des intégrateurs principaux et des fournisseurs spécialisés. Les canaux d'acquisition et de certification de défense dominent la mise sur le marché pour les déploiements critiques pour la mission, tandis que les programmes à double usage dans les ports, la connaissance du domaine maritime et les centres de commandement des villes intelligentes élargissent les voies commerciales et gouvernementales-civiles. L'intégration des systèmes et les essais d'interopérabilité représentent des étapes majeures de création de valeur, car les plateformes doivent fusionner des flux hétérogènes (radar, AIS, EO/IR, guerre électronique et données spatiales) en une image opérationnelle commune avec une cybersécurité de niveau mission.
Les partenariats récents montrent une captation de valeur se déplaçant vers l'intégration ouverte, la fusion de données et les logiciels spécifiques à un domaine pouvant être adaptés aux flottes existantes. BAE Systems et Kongsberg Defence and Aerospace ont signé un accord de coopération en octobre 2024 pour intégrer l'Integrated Combat Solution destinée à la conscience situationnelle des plateformes sur des véhicules de combat américains, reflétant l'importance de l'intégration et de la certification des véhicules. L3Harris et Palantir ont annoncé un partenariat stratégique en octobre 2024 pour associer capteurs et systèmes définis par logiciel à Palantir AIP pour une conscience situationnelle interarmées et multidomaine, mettant en évidence le rôle des plateformes d'IA dans l'analytique en aval. Sur la couche espace-vers-périphérie, ICEYE et Aechelon Technology ont conclu un partenariat en novembre 2024 pour combiner les données satellitaires SAR avec la fusion de capteurs 3D en temps réel et l'apprentissage automatique, tandis que les efforts de résilience de la chaîne d'approvisionnement tels que les travaux du US Defense Business Board sur l'éclairage de la chaîne d'approvisionnement mettent l'accent sur la visibilité au-delà du niveau 1, où les pièces moulées, les pièces forgées et l'électronique spécialisée peuvent devenir des goulots d'étranglement.
Paysage concurrentiel
Sur le marché des systèmes de connaissance de la situation, une poignée de grands acteurs dominent, mais les spécialistes de niche trouvent encore leur place. Des entreprises comme Lockheed Martin Corporation, RTX Corporation et BAE Systems plc ne se contentent pas de vendre des produits ; elles améliorent leurs offres. Par exemple, la mise à niveau technologique 3 du F-35 de Lockheed Martin non seulement améliore les processeurs, mais ouvre également la voie aux futures capacités d'IA. Pendant ce temps, RTX démontre sa stratégie en intégrant des mesures de soutien électronique cognitives dans les pods radar actuels, mettant en évidence le potentiel lucratif de leurs installations établies.
Les challengers de niveau intermédiaire, tels que L3Harris, Saab et Leonardo, se différencient grâce à des kits à architecture ouverte qui modernisent les flottes vieillissantes. Le radar Giraffe 1X de Saab s'intègre aux logiciels de commandement tiers via des modèles de données conformes à l'OTAN, réduisant les délais de déploiement pour les petites nations. Pendant ce temps, les perturbateurs technologiques se concentrent sur les moteurs d'inférence d'IA qui combinent des flux de capteurs disparates sur des appareils portables. Palantir, basé en Californie, et Adarga, basé au Royaume-Uni, accordent des licences d'algorithmes d'apprentissage automatique aux ministères de la défense qui préfèrent les cycles de renouvellement commerciaux.
Les partenariats entre spécialistes du matériel et du logiciel se multiplient. Honeywell s'associe à Shield AI pour intégrer l'autonomie dans les drones de sécurité périmétrique ; Airbus s'associe à Helsing pour injecter des bibliothèques de manœuvres de combat aérien par IA dans des concepts d'équipe d'aéronefs pilotés et non pilotés. Les fournisseurs capables de certifier leurs produits comme cyber-renforcés et conformes aux exportations, en utilisant des normes ouvertes, bénéficient d'avantages lors des appels d'offres à mesure que les gouvernements s'efforcent d'éviter la dépendance envers un fournisseur unique.
Leaders du secteur des systèmes de connaissance de la situation
-
Lockheed Martin Corporation
-
RTX Corporation
-
Northrop Grumman Corporation
-
Honeywell International Inc.
-
BAE Systems plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Conscience Situationnelle Entreprises couvertes dans ce rapport
- Honeywell International Inc.
- RTX Corporation
- BAE Systems plc
- General Dynamics Corporation
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Elbit Systems Ltd.
- Leonardo DRS, Inc.
- Thales Group
- Saab AB
- The Boeing Company
- L3Harris Technologies, Inc.
- Airbus Defence and Space SAS (Airbus SE)
- Safran SA
- Rheinmetall AG
- Indra Sistemas S.A.
- Kongsberg Gruppen ASA
- Israel Aerospace Industries Ltd.
- Cubic Corporation
Lire l’analyse des entreprises de systèmes de conscience situationnelle
Opportunités de marché et perspectives d'avenir
Les grands programmes en cours et les initiatives de couche de données commune créent des espaces vacants pour les fournisseurs capables de livrer des piles logicielles alignées sur le MOSA et durcies en matière de cybersécurité, qui fusionnent des capteurs multidomaines dans des flux de travail opérationnels. Aux États-Unis, l'Army a attribué un contrat IDIQ de 350 millions USD en juin 2026 à 3dB Labs pour l'acquisition et le déploiement du Spectrum Situational Awareness System (S2AS), renforçant la demande pour la conscience situationnelle du spectre électromagnétique en tant que capacité autonome intégrée dans des architectures plus larges de C2 et de gestion du champ de bataille. Parallèlement, l'Army a sélectionné Anduril Industries en juin 2026 pour diriger la base de référence de la couche de données commune de son initiative Next Generation Command and Control, élargissant le marché adressable pour les outils de gestion des données, de traitement en périphérie et d'intégration utilisés pour soutenir la fusion de capteurs multiplateformes.
Les décisions budgétaires et les initiatives de commandement basées sur le cloud élargissent également l'ensemble des opportunités pour les utilisateurs de défense et à double usage. Le Department of Defense a proposé plus de 2 milliards USD pour l'exercice fiscal 2027 afin d'étendre le Maven Smart System et a inclus un financement pour des initiatives telles qu'un Virtual Joint Operations Center, indiquant des filières d'acquisition actives pour les aides à la décision assistées par l'IA liées à la conscience situationnelle et au C2. La demande du DoD de 42,7 milliards USD pour les programmes C5ISR de l'exercice fiscal 2026 (une hausse de 11,4 % par rapport à 2025) fournit une toile de fond de demande pour les fournisseurs de traitement/calcul, de mise en réseau définie par logiciel et de services de partage de données sécurisé. Sur le plan de la mise en œuvre, des programmes tels que l'initiative Cloud-Based Command and Control de l'US Air Force, y compris un contrat initial de 24 millions USD pour un système de fusion de données opérationnel livré par SciTec (Firefly Aerospace), indiquent une traction à court terme pour des solutions de fusion cloud-vers-périphérie qui unifient des flux disparates en une image commune de l'espace de bataille tout en respectant les contraintes de cybersécurité et d'interopérabilité.
Développements industriels récents dans Marché des Systèmes de Conscience Situationnelle
- Juillet 2026 : Lockheed Martin a déployé son architecture Next Generation Command and Control (NGC2) lors de l'exercice Lightning Surge 4, combinant informatique en périphérie, aides à la décision par IA et une image de conscience situationnelle unifiée pour des opérations à l'échelle de la division. Ce déploiement renforce le passage d'outils spécifiques à une plateforme vers des piles C2 définies par logiciel capables de fusionner des capteurs multidomaines dans des conditions de communications contestées.
- Mai 2026 : RTX BBN Technologies a présenté PACE4ACE, une approche de communication à commutation automatique et auto-réparatrice démontrée avec le soutien de l'Air Force Research Laboratory pour maintenir le flux de données critiques pendant les perturbations réseau. Le transport de données résilient et la continuité soutiennent directement la fusion de capteurs et les applications de gestion du champ de bataille où des liaisons dégradées pourraient sinon rompre l'image opérationnelle commune.
- Avril 2026 : Northrop Grumman a livré sa capacité Interoperable C4i Services au Joint Warfare Centre de l'OTAN à Stavanger, en Norvège, remplaçant l'ancien Maritime Command and Control Information System afin de renforcer l'image maritime reconnue et la connaissance du domaine. Cette mise à jour met en évidence la demande de modernisation pilotée par l'OTAN pour des services logiciels interopérables et évolutifs conformes aux exigences de partage de données en coalition.
Marché des Systèmes de Conscience Situationnelle Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour ce rapport, le marché des systèmes de conscience situationnelle couvre le matériel et les logiciels qui détectent, fusionnent, affichent et partagent les données d'image opérationnelle afin de soutenir les décisions en temps réel dans le cadre des missions de défense et de sécurité, y compris les déploiements fixes et mobiles.
Exclusions du périmètre : sont exclus les contrats de services purs, la vidéosurveillance de base sans couche d'analyse ou d'intégration, et l'infrastructure informatique à usage général qui n'est pas vendue dans le cadre d'une solution de conscience situationnelle.
Aperçu de la Segmentation
- Par plateforme
- Air
- Terre
- Mer
- Espace
- Par type
- Systèmes de commandement et de contrôle
- RADAR
- SONAR
- Optronique et EO/IR
- SCS/ADAS pour véhicules
- Par composant
- Capteurs et antennes
- Affichages et systèmes d'affichage tête haute
- Unités de traitement et d'informatique
- Matériel de communications et de mise en réseau
- Logiciel
- Par secteur d'utilisateur final
- Défense et militaire
- Sécurité intérieure et sécurité publique
- Aviation et aérospatiale
- Maritime
- Par application
- C4ISR et gestion de bataille
- Sécurité et surveillance
- Réponse aux catastrophes et gestion des urgences
- Navigation et contrôle du trafic
- Surveillance environnementale et météorologique
- Formation et simulation
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Israël
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par la constitution d'une base factuelle sur les facteurs de demande et les signaux d'approvisionnement, puis par la mise en correspondance de ces signaux avec les catégories de systèmes utilisées dans ce marché. Les sources publiques examinées comprenaient des documents budgétaires de défense et des notes de programme, des portails nationaux d'approvisionnement, ainsi que des publications annuelles d'agences spécialisées dans la défense et la sécurité.
Nous avons également utilisé l'Union internationale des télécommunications pour le contexte de préparation aux communications, les références spectrales de la FCC américaine pour les contraintes opérationnelles, UN Comtrade pour les flux commerciaux suggérant des mouvements de capteurs et de radios, ainsi que des revues à comité de lecture pour les schémas d'adoption de la fusion de capteurs et du commandement et contrôle. Les dépôts de sociétés, les présentations aux investisseurs et la presse réputée ont été utilisés pour confirmer les familles de produits commercialisés et le rythme des mises à niveau. Des abonnements payants ont été utilisés de manière sélective pour les données financières et le renseignement sur les entreprises, le suivi des contrats et des appels d'offres, ainsi que les bases de données de brevets pour recouper les calendriers et les orientations technologiques. Ces exemples ne sont pas exhaustifs, et des sources supplémentaires ont été consultées pour soutenir la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la confirmation de ce qui est comptabilisé comme système de conscience situationnelle dans les approvisionnements réels, et sur la manière dont la tarification typique évolue en fonction du mix de plateformes, de la densité des capteurs et du contenu logiciel. Nous avons échangé avec un panel d'experts côté équipementiers, côté intégrateurs et côté utilisateurs dans les Amériques, en EMEA et en APAC, afin de pouvoir réconcilier les schémas d'approvisionnement régionaux et les cycles de mise à niveau avec les signaux documentaires.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 17 % | APAC : 44 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 35 % |
| Acteurs de plus petite taille : 22 % | Managers : 48 % | Amériques : 21 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement part d'une construction descendante dans laquelle les signaux de dépenses de défense et de sécurité sont filtrés pour constituer un bassin de demande en matière de conscience situationnelle, puis répartis par plateforme et type de système à l'aide de schémas d'approvisionnement et de modernisation observables. Les résultats sont corroborés par des vérifications ascendantes sélectives, telles que des valeurs de programmes échantillonnées, des vérifications de canal sur les configurations de systèmes typiques, et des hypothèses de prix unitaires pour les couches radar, optronique, sonar et commandement et contrôle.
Les principales données utilisées dans le modèle comprennent l'activité des flottes de plateformes et les cycles de modernisation, l'intensité des approvisionnements pour les mises à niveau de capteurs et de C2, les changements de mix entre les cas d'usage aérien, terrestre, maritime et spatial, le contenu d'intégration typique par déploiement, et le calendrier de conversion des devises pour les valeurs de contrats hors USD. Lorsque les données étaient incomplètes pour les programmes de moindre envergure, les lacunes ont été comblées en utilisant des analogues de programmes comparables et des fourchettes d'adoption conservatrices convenues lors des entretiens, puis révisées par rapport à l'enveloppe globale des dépenses.
Pour les prévisions, une analyse de scénarios a été utilisée autour du rythme d'approvisionnement et du calendrier des mises à niveau, suivie d'une vérification de type régression reliant la croissance aux dépenses de défense, aux livraisons de plateformes et aux cycles de renouvellement technologique. Les hypothèses ont été maintenues transparentes afin que le modèle puisse être reproduit en utilisant les mêmes indicateurs publics complétés par des mises à jour issues des entretiens.
Validation des Données et Cycle de Mise à Jour
Les résultats sont validés par de multiples vérifications, notamment la contre-vérification des totaux par rapport à des signaux budgétaires et d'approvisionnement indépendants, l'examen des variations d'une année sur l'autre, et le test de la cohérence des parts de plateformes et de types dans des limites réalistes. Si une valeur aberrante apparaît, le facteur déclenchant est retracé jusqu'à une donnée d'entrée spécifique, et les experts sont recontactés lorsque le changement est lié à un retard de programme, une modification de périmètre ou une évolution des prix.
Avant la validation finale, le modèle et le récit font l'objet d'examens analytiques étape par étape afin que les hypothèses et les calculs soient cohérents d'une section à l'autre. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des attributions de contrats majeurs, des changements de politique ou des évolutions visibles dans les priorités de modernisation. Juste avant la livraison, une dernière révision est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Estimation du Marché des Systèmes de Conscience Situationnelle par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les systèmes de conscience situationnelle ne concordent pas toujours, car chaque éditeur fait des choix différents sur ce qu'il faut comptabiliser, l'année de référence à retenir et la manière de traiter le mix de plateformes et le contenu logiciel. Les différences proviennent également du calendrier de conversion des devises et du fait que les pics ponctuels de programmes sont lissés ou conservés tels quels.
Les liens entre budget et attribution, ainsi que les signaux de mise à niveau des plateformes, sont utilisés pour maintenir l'estimation 2026 de Mordor Intelligence ancrée sur des approvisionnements qui regroupent explicitement les capteurs avec les couches de commandement et contrôle et d'intégration. Lorsque d'autres sources apparaissent plus élevées ou plus basses, c'est souvent parce que des catégories adjacentes telles que les logiciels de sécurité plus larges, les contrats de services purs ou les marchés partiels de capteurs sont incluses, ou parce que l'année de référence est fixée à 2025 et projetée avec une hypothèse de scénario différente.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 30,31 milliards USD (2026) | |
| Éditeur sectoriel A | 32,10 milliards USD (2025) | Utilise une année de référence différente et un cadrage plus large de la conscience situationnelle pouvant intégrer une couverture logicielle et utilisateur final supplémentaire au-delà des approvisionnements de systèmes strictement définis, et sa page présente des incohérences internes de chiffres difficiles à réconcilier. |
| Cabinet de conseil régional B | 44,44 milliards USD (2032) | Seul un point final à long horizon est indiqué, avec une visibilité limitée sur la valeur de départ et les filtres de périmètre, ce qui rend le chiffre sensible au CAGR supposé et à la question de savoir si les services et les catégories de surveillance adjacentes sont comptabilisés. |
Dans l'ensemble, l'écart entre les valeurs publiées s'explique principalement par le choix de l'année de référence, les limites des catégories et la force avec laquelle les prévisions supposent de nouveaux approvisionnements par rapport à une demande plus lente tirée par les mises à niveau. En maintenant des données d'entrée traçables jusqu'aux indicateurs d'approvisionnement et de mise à niveau, puis en soumettant les totaux à des vérifications ascendantes pratiques, la taille du marché reste plus facile à auditer et à réutiliser dans les discussions de planification.
Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des systèmes de connaissance de la situation ?
Le marché est évalué à 30,31 milliards USD en 2026 et devrait atteindre 42,49 milliards USD d'ici 2031, progressant à un TCAC de 6,99 %.
Quelle région génère les revenus les plus élevés ?
L'Asie-Pacifique contribue à 38,12 % des revenus mondiaux grâce à des initiatives de modernisation soutenues en Chine, en Inde, au Japon et en Corée du Sud.
Quelle catégorie de plateforme connaît la croissance la plus rapide ?
Les plateformes aériennes devraient s'étendre à un TCAC de 8,05 % à mesure que les chasseurs de nouvelle génération et les systèmes aériens sans pilote exigent une fusion avancée de capteurs.
Quel est le segment d'application principal ?
Les systèmes C4ISR et de gestion de bataille détiennent 40,66 % des revenus, reflétant leur centralité dans les opérations interarmées.
Comment les solutions logicielles impactent-elles le marché ?
Les logiciels constituent le composant à la croissance la plus rapide avec un TCAC de 7,62 %, car les mises à jour conteneurisées permettent aux opérateurs d'ajouter des capacités d'IA sans remplacement de matériel.
Quelle est la principale contrainte à une adoption plus large ?
Les coûts d'acquisition et de cycle de vie élevés continuent de limiter l'adoption parmi les budgets de défense plus modestes, car les dépenses continues en matière de cybersécurité et de maintenance logicielle élèvent les coûts totaux de possession.