
Taille et part du marché des systèmes de protection active
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.67 Milliards de dollars |
| Taille du Marché (2031) | 6.14 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.62 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de protection active par Mordor Intelligence
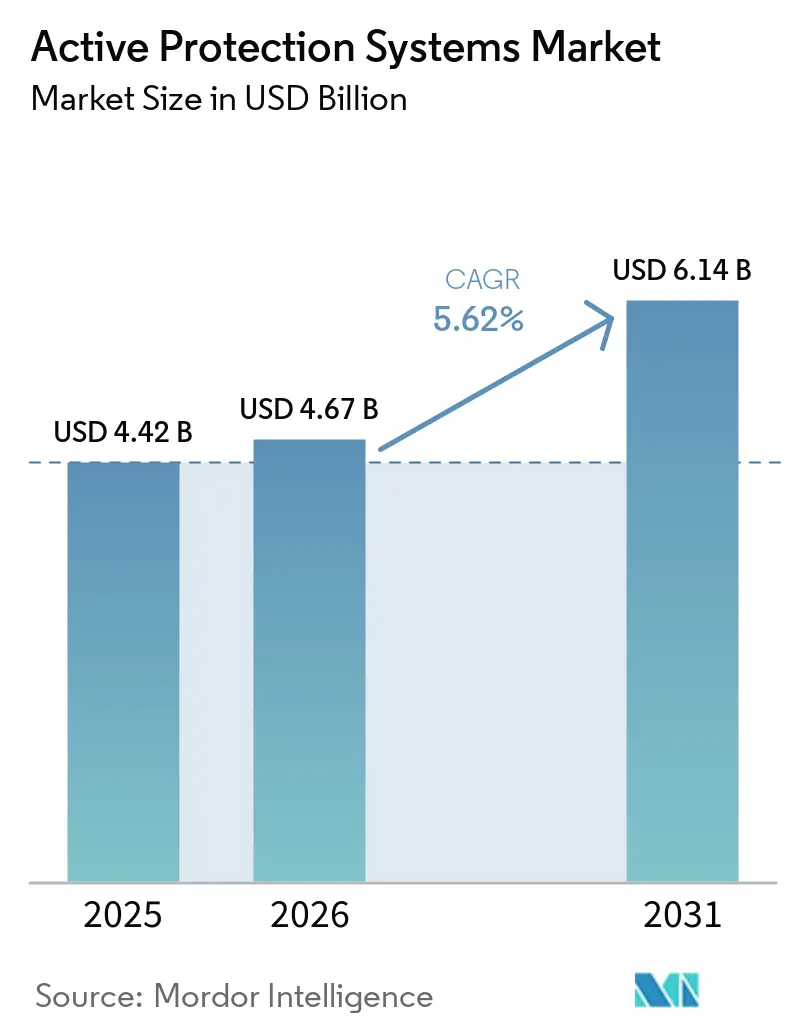
La taille du marché des systèmes de protection active était évaluée à 4,42 milliards USD en 2025 et devrait croître de 4,67 milliards USD en 2026 pour atteindre 6,14 milliards USD d'ici 2031, à un CAGR de 5,62 % durant la période de prévision (2026-2031). Le marché est porté par la course aux armements militaires visant à renforcer les véhicules contre la prolifération des missiles antichar guidés et des munitions rôdeuses. Le mandat de l'OTAN pour les chars de combat principaux équipés de systèmes de protection active et les programmes européens représentent la plus grande part. Parallèlement, les budgets en forte croissance de la région Asie-Pacifique financent des solutions indigènes qui réduisent la dépendance envers les fournisseurs étrangers.[1] La demande s'oriente vers des contre-mesures intégrées à neutralisation physique et à neutralisation douce activée par l'IA, capables de classifier et de neutraliser les menaces en microsecondes, réduisant ainsi les risques de dommages collatéraux en milieu urbain. La fragilité de la chaîne d'approvisionnement autour des puces en nitrure de gallium continue de freiner la production à court terme. Pourtant, des financements en capital-risque supérieurs à 500 millions USD en 2024-2025 accélèrent le développement de prototypes de fusion de capteurs et d'énergie dirigée qui promettent des niveaux de protection révolutionnaires.
Principaux enseignements du rapport
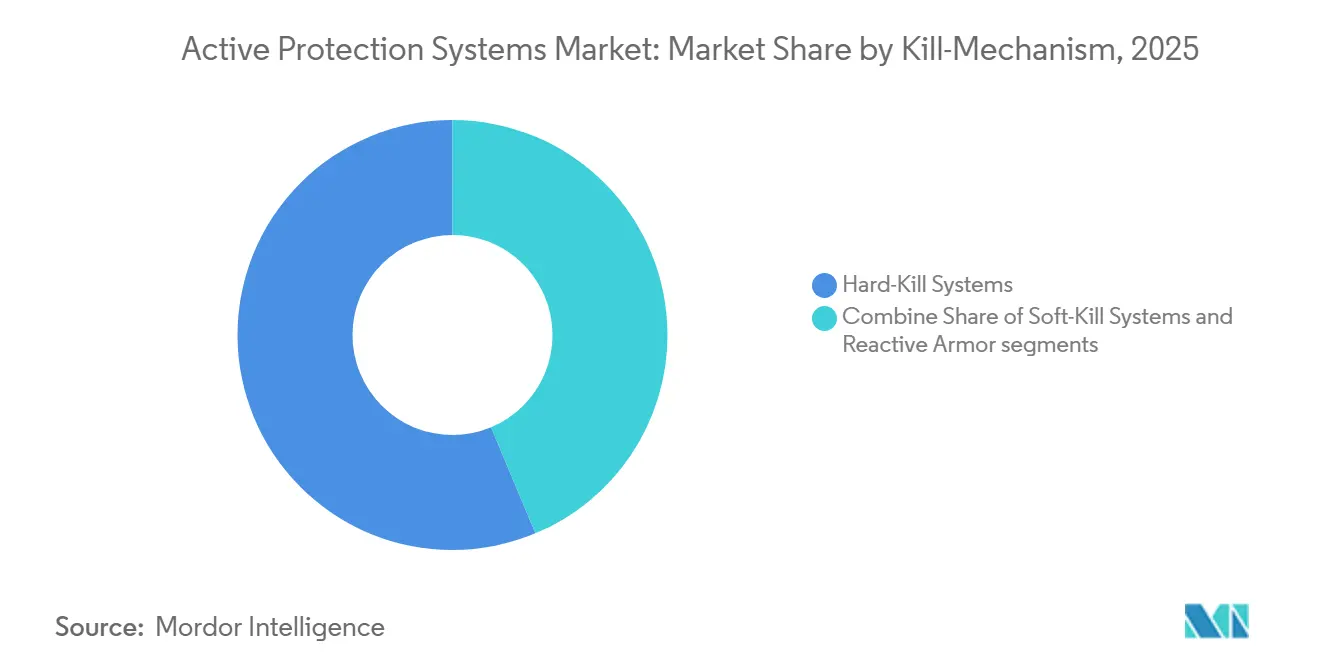
- Par mécanisme de neutralisation, les systèmes à neutralisation cinétique (hard-kill) ont dominé avec 56,30 % de la part de marché des systèmes de protection active en 2025 ; les contre-mesures à neutralisation non cinétique (soft-kill) devraient croître à un CAGR de 7,28 % jusqu'en 2031.
- Par plateforme, les plateformes terrestres représentaient 72,90 % du marché des systèmes de protection active en 2025, tandis que les plateformes aéroportées devraient croître à un CAGR de 8,05 % jusqu'en 2031.
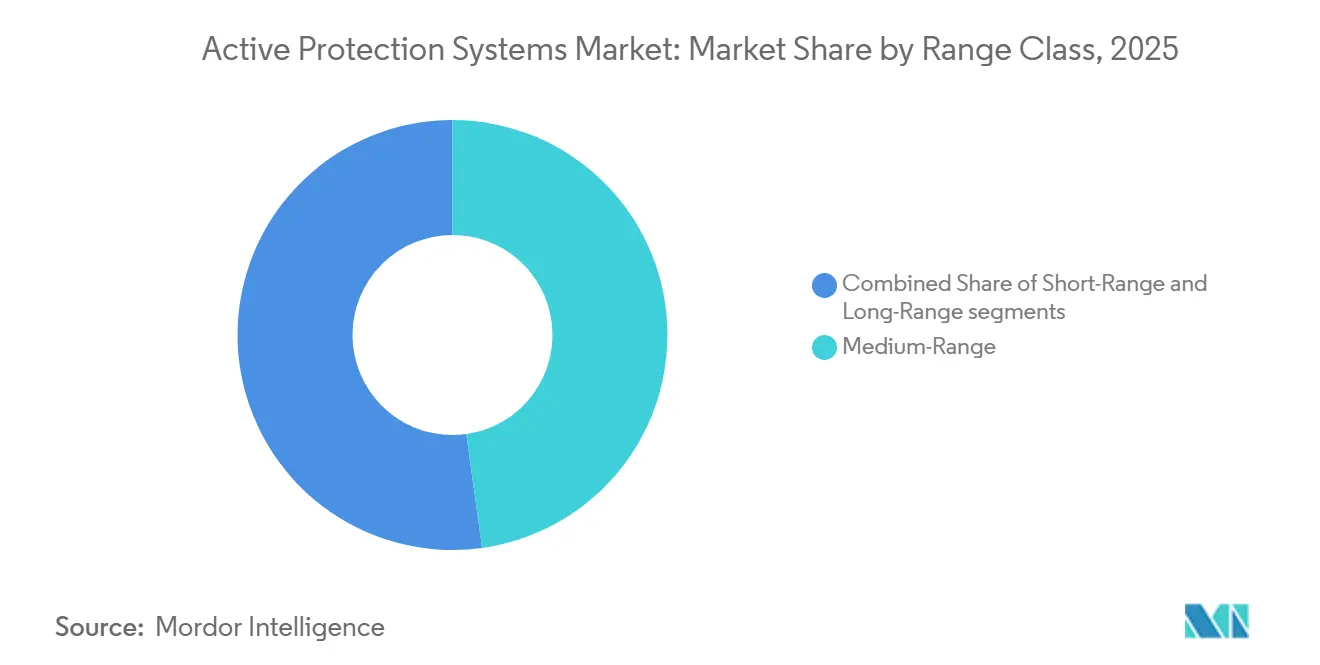
- Par classe de portée, les solutions à portée moyenne ont capturé une part de 47,80 % du marché des systèmes de protection active en 2025 ; les systèmes à longue portée devraient se développer à un CAGR de 6,95 % jusqu'en 2031.
- Par utilisateur final, les forces de défense ont dominé avec 91,10 % de la part de marché des systèmes de protection active en 2025, tandis que les utilisateurs de la sécurité intérieure devraient croître à un CAGR de 7,62 % jusqu'en 2031.
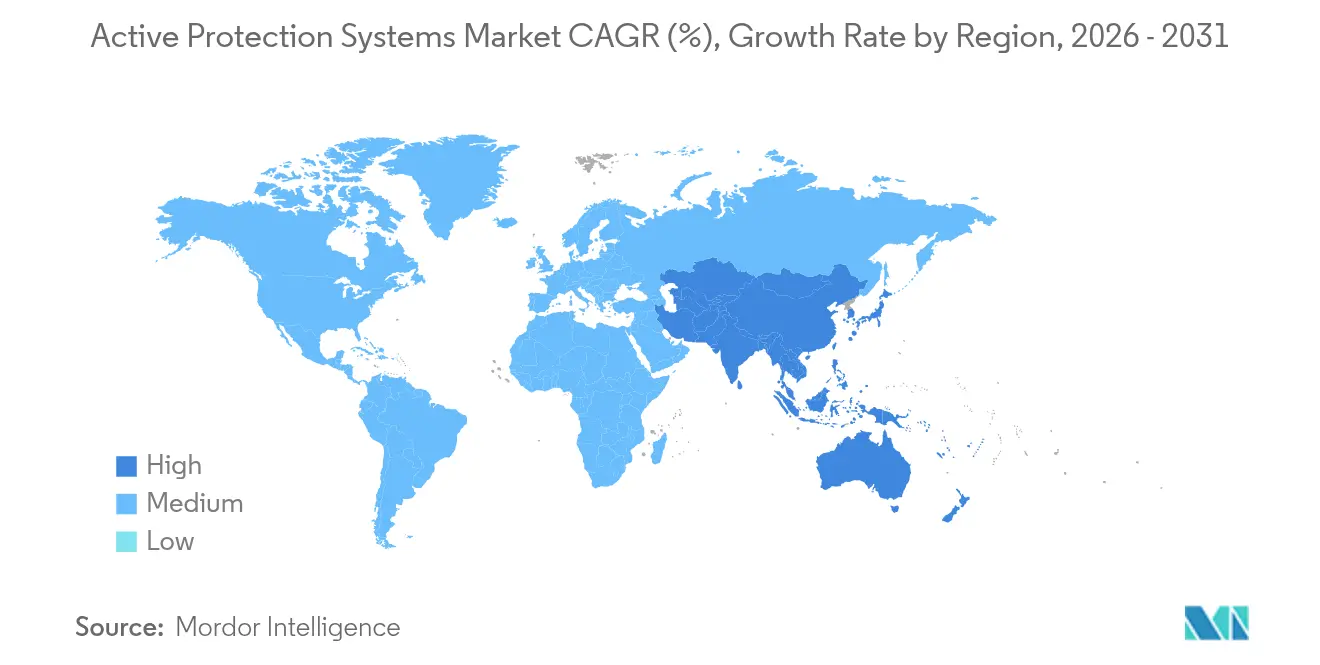
- Par région, l'Europe a dominé avec une part de revenus de 38,40 % en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,55 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Mandat de l'OTAN pour les MBT équipés de systèmes de protection active d'ici 2030 | +1.2% | Europe, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Intégration rapide des puces de fusion de capteurs basées sur l'IA | +0.9% | Mondial | Court terme (≤ 2 ans) |
| Vague de marchés publics à architecture ouverte MAPS américains | +0.8% | Amérique du Nord, nations alliées | Moyen terme (2 à 4 ans) |
| Les lanceurs à neutralisation passive alimentés électriquement réduisent la consommation d'énergie, le poids et l'encombrement | +0.6% | Mondial | Long terme (≥ 4 ans) |
| Les enseignements du conflit ukrainien accélèrent les rétrofits | +1.1% | Europe, Europe de l'Est | Court terme (≤ 2 ans) |
| Modes de neutralisation d'essaims de drones soutenus par le capital-risque | +0.7% | Mondial, concentré aux États-Unis et en Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Mandat de l'OTAN pour les MBT équipés de systèmes de protection active d'ici 2030
La norme STANAG 4686 de l'OTAN établit des niveaux de performance unifiés qui ont stimulé les dépenses des États membres en solutions communes de systèmes de protection active, réduisant les coûts unitaires et standardisant la logistique au sein des flottes Leopard 2A8 et Challenger 3. Les contrats d'une valeur de 800 milliards EUR (943,72 milliards USD) dans le cadre du Plan ReArm Europe consacrent les améliorations de la survivabilité des véhicules comme priorité absolue, avançant les procédures d'acquisition pour respecter l'échéance de 2030. Les avantages d'échelle qui en résultent favorisent les fournisseurs établis disposant d'un matériel éprouvé au combat et raccourcissent les cycles de certification pour les mises à niveau progressives.
Intégration rapide des puces de fusion de capteurs basées sur l'IA
Les modèles d'apprentissage automatique s'exécutant sur des processeurs radar en nitrure de gallium permettent aux systèmes de protection active de prédire le comportement des projectiles, de réduire les fausses alertes et de choisir la contre-mesure la moins destructrice.[2] Les gains de performance sont liés à l'approvisionnement en semi-conducteurs, qui reste vulnérable aux restrictions chinoises sur les exportations de gallium, lesquelles ont déjà incité la DARPA américaine à lancer des initiatives pour des tranches alternatives.
Vague de marchés publics à architecture ouverte MAPS américains
Le programme Système de protection active modulaire adopte des normes indépendantes des capteurs et des effecteurs, permettant des mises à niveau plug-and-play sur les formations Abrams et Stryker. Ce modèle élargit la base de fournisseurs aux start-ups spécialisées dans l'IA et l'électro-optique, comprime les cycles de renouvellement et atténue les risques de dépendance fournisseur qui ont historiquement ralenti les feuilles de route de survivabilité de l'armée américaine.
Les enseignements du conflit ukrainien accélèrent les rétrofits
Les données de première ligne confirment que le blindage réactif seul ne peut pas arrêter les missiles antichar guidés modernes et les drones FPV, poussant les membres de l'OTAN à rééquiper les flottes en service avec des kits de systèmes de protection active éprouvés dans des délais de deux ans. Le déploiement de l'Arena-M par la Russie reflète cette urgence, mais les solutions occidentales conservent un avantage en matière de précision de discrimination des capteurs. Les délais accélérés privilégient les systèmes prêts à livrer et écartent les concepts non testés.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Incompatibilités électromagnétiques sur les véhicules anciens | -0.8% | Mondial, en particulier les opérateurs de flottes plus anciennes | Court terme (≤ 2 ans) |
| Restrictions à l'exportation sur les puces radar en nitrure de gallium | -0.6% | Mondial, concentré en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Taux élevés de fausses alertes en terrain urbain dense | -0.5% | Déploiements en milieu urbain à l'échelle mondiale | Long terme (≥ 4 ans) |
| Risque de responsabilité lié aux blessures par fragmentation lors des opérations de maintien de la paix | -0.3% | Régions de maintien de la paix de l'ONU, Afrique/Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Incompatibilités électromagnétiques sur les véhicules anciens
Les véhicules blindés anciens manquent de blindage contre les impulsions radar à haute puissance, imposant un recâblage coûteux qui peut dépasser le coût des systèmes de protection active et retarder leur déploiement.[3] Les opérateurs doivent arbitrer entre une perte partielle de capacité lors des activations ou des réfections électriques complètes, ce qui limite la capacité de rétrofit sur les plateformes antérieures à l'an 2000.
Restrictions à l'exportation sur les puces radar en nitrure de gallium
Les embargos sur le nitrure de gallium (GaN) allongent les délais d'approvisionnement et imposent des reconceptions vers des semi-conducteurs moins performants, divisant le marché des systèmes de protection active entre les pays technologiquement « nantis » et « démunis » selon leurs liens géopolitiques. La complexité des licences augmente également les frictions du cycle de vente pour les petits fournisseurs disposant de ressources limitées en matière de conformité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mécanisme de neutralisation :
fiabilité de la neutralisation active et agilité de la neutralisation passiveLes systèmes à neutralisation cinétique ont représenté 56,30 % des revenus de 2025 sur le marché des systèmes de protection active, reflétant la confiance des opérateurs dans les intercepteurs qui détruisent physiquement les charges creuses et les pénétrateurs à énergie cinétique en plein vol. La démonstration d'Iron Fist d'Elbit Systems contre des obus flèches de 120 mm a prouvé que des lanceurs compacts peuvent neutraliser des projectiles à haute vélocité, incitant les armées à adopter des défenses multicouches combinant des contre-mesures explosives et des blindages passifs. Les conceptions matures à neutralisation cinétique, telles que Trophy de Rafael, intègrent désormais une priorisation des cibles par intelligence artificielle, permettant aux véhicules de neutraliser plusieurs menaces arrivant à quelques millisecondes d'intervalle et d'enregistrer des données télémétriques qui alimentent des mises à jour logicielles continues. La capacité à réapprovisionner rapidement les tubes de lancement sur les bases opérationnelles avancées réduit les temps d'immobilisation. Elle maintient les unités de combat en théâtre d'opérations, un avantage logistique qui résonne auprès des planificateurs de l'OTAN chargés de maintenir les brigades mécanisées opérationnelles lors de rotations prolongées.
Les lanceurs à neutralisation non cinétique demeurent le segment de revenus le plus modeste, mais leur CAGR de 7,28 % souligne un pivot stratégique vers des modes de neutralisation non létaux qui réduisent les dommages collatéraux et respectent les règles d'engagement en milieu urbain. Les écrans de fumée multispectral et les éblouisseurs infrarouges à déclenchement électrique éliminent le besoin de cartouches explosives, réduisant le poids, augmentant la capacité des chargeurs et abaissant les coûts du cycle de vie. Les classificateurs à réseau de neurones décident désormais en temps réel s'il convient d'aveugler le chercheur de cible ou de leurrer sa boucle de guidage, réduisant les fausses activations qui affectaient les brouilleurs de première génération. Ces caractéristiques rendent les suites à neutralisation non cinétique attrayantes pour les missions de soutien à la paix, les convois de personnalités et les flottes de sécurité intérieure opérant à proximité des populations civiles. À mesure que les gouvernements imposent des restrictions plus strictes sur le risque de fragmentation, les fournisseurs capables de certifier un préjudice quasi nul pour les civils sont bien positionnés pour gagner des parts de marché.



Par plateforme :
les véhicules terrestres dominent tandis que la demande aéroportée s'accélèreLes véhicules terrestres ont représenté 72,90 % du marché des systèmes de protection active en 2025, portés par des programmes de modernisation en masse qui déploient Trophy, Iron Fist et StrikeShield sur les flottes de Leopard 2, Abrams et Bradley en Europe et aux États-Unis. Ces plateformes à chenilles disposent déjà de réserves d'énergie suffisantes et offrent un espace généreux sur la coque, simplifiant le positionnement des mâts de capteurs et le câblage. Les bureaux de programme bénéficient également de décennies de savoir-faire en intégration, d'une maintenance établie au niveau des dépôts et d'un vivier de formateurs prêts à certifier les équipages en quelques semaines. Il en résulte un processus d'acquisition prévisible qui permet aux ministères de la Défense d'engager des fonds pluriannuels sans risque technique excessif.
La demande aéroportée croît à un CAGR de 8,05 %, les véhicules aériens de combat sans pilote et les aéronefs à voilure tournante nécessitant une protection contre les missiles tirés à l'épaule et les drones kamikazes. Trophy-Light et ses dérivés similaires réduisent la taille de l'ouverture radar et substituent les intercepteurs explosifs par des impulsions à énergie dirigée pour rester dans des enveloppes de masse strictes. Les développeurs associent également des panneaux AESA compacts à des éblouisseurs laser conformes pour protéger les aéronefs à rotors basculants lors des décollages à bord des navires et sur des terrains austères, environnements où les menaces portatives sont les plus aiguës. Les premiers essais en vol des prototypes UH-60 et V-280 montrent un impact négligeable sur l'autonomie ou la charge utile, levant une objection majeure parmi les responsables des programmes d'aviation. À mesure que la doctrine des opérations distribuées pousse les hélicoptères vers de petites zones d'atterrissage dispersées, la proposition de valeur des systèmes de protection active aéroportés passe de l'accessoire à l'indispensable.
Par classe de portée :
point d'équilibre de la portée moyenne et émergence d'une couche à longue portéeLes intercepteurs à portée moyenne détenaient une part de 47,80 % du marché des systèmes de protection active en 2025, offrant une distance de sécurité de 10 à 100 m qui équilibre l'horizon radar avec la nécessité d'éviter les déclenchements sur des cibles civiles. Leur rapport coût-couverture en fait la couche de base sur la plupart des véhicules de combat d'infanterie de l'OTAN, et l'architecture s'adapte facilement de réseaux à quatre capteurs à des réseaux à six capteurs lorsque les commandants de véhicules exigent des enveloppes à 360 degrés. Le logiciel de gestion de combat intégré n'active désormais le radar de conduite de tir que lorsque les traceurs infrarouges détectent un objet probablement hostile, réduisant considérablement les émissions susceptibles de révéler les positions des véhicules.
Les concepts à longue portée devraient croître à un CAGR de 6,95 % alors que les armées font face aux véhicules planeurs hypersoniques, aux missiles à attaque par le dessus et aux essaims de drones nécessitant un engagement plus précoce. Les manuels de campagne de l'OTAN décrivent désormais des constructions multicouches « systèmes de protection active plus défense aérienne à courte portée ». Les modules à longue portée transmettent les menaces survivantes aux nœuds à portée moyenne et courte, assurant une profondeur verticale et horizontale. Les fournisseurs expérimentent des intercepteurs à double impulsion et des mini-missiles partageant des stacks de propulsion avec les systèmes d'armes rapprochées embarqués, réduisant les coûts par tir grâce à la mutualisation interdomaines. À mesure que les formes d'onde définies par logiciel permettent aux capteurs d'étendre la détection à 3 km et au-delà, la frontière entre les systèmes de protection active et la défense aérienne montée sur véhicule continue de s'estomper, ouvrant des enveloppes budgétaires précédemment réservées aux programmes de défense aérienne de brigade.

Par utilisateur final :
prédominance militaire et adoption croissante par la sécurité intérieureLes forces de défense ont absorbé 91,10 % de la demande de 2025, en raison des prix unitaires élevés et de métriques doctrinales claires qui lient directement la survivabilité des véhicules au maintien de la puissance de combat. Les canaux gouvernementaux accélèrent les approbations, tandis que les accords de compensation orientent la production de sous-systèmes vers des usines nationales, alignant les objectifs de politique industrielle sur les calendriers d'approvisionnement. Les contrats-cadres pluriannuels permettent aux armées d'acheter des pièces de rechange et des correctifs logiciels sous la même ligne budgétaire, facilitant la budgétisation du soutien et encourageant les améliorations de capacités progressives plutôt que des mises à niveau par blocs coûteuses.
Les utilisateurs de la sécurité intérieure devraient croître à un CAGR de 7,62 % alors que les polices paramilitaires, les forces frontalières et les gardiens d'infrastructures énergétiques équipent les véhicules à haute valeur ajoutée de rideaux à neutralisation non cinétique qui masquent les signatures thermiques et trompent les drones commerciaux. Ces agences cofinancent souvent la R&D avec les ministères de la Défense, tirant parti des subventions à double usage pour compenser les dépenses d'acquisition. La sélection des tirs assistée par intelligence artificielle permet aux équipages d'opérer en toute sécurité dans des couloirs urbains encombrés, et la nature non létale des munitions à écran de fumée ou à éblouissement laser satisfait les organes de contrôle civils. À mesure que les drones de livraison autonomes et les quadricoptères de loisir se multiplient, la demande de solutions de systèmes de protection active évolutives et conformes à la réglementation devrait se déplacer des unités tactiques d'intervention vers les flottes de services d'urgence municipaux, élargissant la base de clientèle au-delà des agences de sécurité traditionnelles.
Analyse géographique
Marché européen des Systèmes de Protection Active
L'Europe a conservé son leadership avec 38,40 % des revenus de 2025 après que l'Allemagne et le Royaume-Uni ont standardisé sur le système de protection active Trophy, catalysant des achats complémentaires dans les pays nordiques, en Italie et en Pologne. Le Plan ReArm Europe alloue 800 milliards EUR (943,72 milliards USD) pour combler les lacunes capacitaires, en priorisant les kits de survivabilité des véhicules conformes aux règles d'interchangeabilité de l'OTAN.
Marché des Systèmes de Protection Active en Asie-Pacifique
L'Asie-Pacifique affiche le CAGR le plus rapide à 6,55 % ; les modernisations du Type 10 japonais, les améliorations du K2 sud-coréen et les programmes nationaux indiens renforcent les chaînes d'approvisionnement régionales, réduisant la dépendance aux délais des ventes militaires étrangères américaines. Les dépenses de défense en Asie de l'Est ont augmenté de 6,2 % pour atteindre 411 milliards USD en 2023, fournissant une base de financement durable pour les fonderies locales de puces de fusion de capteurs.
Marché des Systèmes de Protection Active en Amérique du Nord et au Moyen-Orient
L'Amérique du Nord tire profit des déploiements d'architectures ouvertes MAPS et d'investissements en capital-risque robustes qui incitent les start-ups spécialisées dans les micro-ondes et les lasers, tandis que le Moyen-Orient tire parti de ses importantes recettes pétrolières pour importer des couches cinétiques et à énergie dirigée ; l'Arabie saoudite à elle seule a réservé 78 milliards USD à la défense en 2025. L'exportation par Israël de variantes Arrow 3 et Iron Beam souligne l'appétit de la région pour des capacités de survivabilité de pointe au-delà du blindage traditionnel.
Paysage réglementaire
L'approvisionnement et la certification des systèmes de protection active sont façonnés par des normes militaires de sécurité et d'interopérabilité qui déterminent la manière dont les capteurs, les effecteurs et les logiciels sont intégrés sur les plateformes blindées. Pour les utilisateurs de l'OTAN, les orientations NGVA (AEP-4754) et les normes de référence de performance telles que le STANAG 4686 soutiennent les décisions d'intégration inter-flottes et la mutualisation logistique, s'alignant sur la dynamique plus large de l'OTAN visant à équiper les chars de combat principaux de systèmes de protection active d'ici 2030, comme souligné dans le périmètre de ce rapport.
Aux États-Unis, le cadre MAPS de l'Armée et la planification de conformité associée au sein des organisations de véhicules terrestres de l'Armée américaine définissent les attentes en matire de modularité, de sécurité et d'intégration, soutenant des approches à architecture ouverte et neutres vis-à-vis des fournisseurs. Par ailleurs, le transfert transfrontalier et la production de composants de systèmes de protection active sont contraints par des régimes de contrôle des exportations, les articles d'origine américaine relevant des voies de licence ITAR ou EAR. Les membres de l'UE appliquent également la Position commune de l'UE 2008/944/PESC et les contrôles nationaux associés, qui peuvent affecter les délais de livraison et les configurations autorisées pour les sous-systèmes radar, de guerre électronique et d'intercepteurs.
Analyse de la chaîne de valeur
La chaîne de valeur des systèmes de protection active commence par des intrants en composants critiques, notamment les radars AESA et les capteurs électro-optiques, le traitement embarqué (souvent soutenu par des semi-conducteurs haute performance tels que les dispositifs à base de GaN), les modules de guerre électronique pour les effets à neutralisation non cinétique et cinétique, et les effecteurs à neutralisation cinétique (lanceurs, intercepteurs, fusées et dispositifs de sécurité). Les maîtres d'œuvre et les intégrateurs spécialisés assemblent ces composants en kits spécifiques aux véhicules, puis les valident par des essais de sécurité, de compatibilité électromagnétique et de qualification de plateforme avant de déployer les systèmes avec des pièces de rechange, des bases logicielles et des packages de formation.
En aval, l'approvisionnement et le soutien reposent sur des maîtres d'œuvre et des partenariats structurés qui relient les fournisseurs de sous-systèmes aux équipementiers de véhicules et aux dépôts. L'activité contractuelle récente reflète cette structure : Elbit Systems a reçu un contrat complémentaire de 228 millions USD de General Dynamics Ordnance and Tactical Systems pour fournir le système de protection active Iron Fist à la flotte Bradley de l'Armée américaine, et les sélections du Trophy pour le Leopard 2A8 européen ont été exécutées via EuroTrophy GmbH, avec KNDS Deutschland comme contrepartie industrielle. La chaîne reste sensible aux goulots d'étranglement dans les composants électroniques avancés et les composants radar, et les programmes mettent de plus en plus l'accent sur des interfaces modulaires, telles que les architectures de type MAPS, pour qualifier des alternatives et réduire le risque de dépendances à point unique.
Paysage concurrentiel
Concentration du Marché
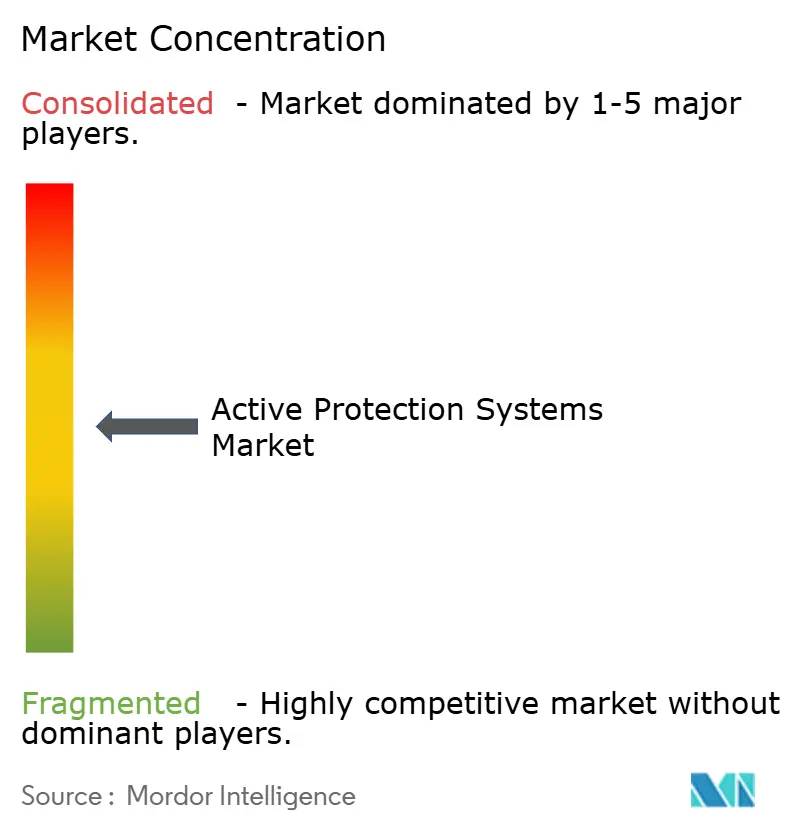
Le marché des systèmes de protection active est modérément fragmenté : les principaux maîtres d'œuvre israéliens, allemands et américains détiennent des portefeuilles éprouvés au combat, mais plus de 20 entreprises de niveau intermédiaire fournissent des capteurs, des lanceurs ou des intergiciels d'intelligence artificielle. Rafael capitalise sur le bilan opérationnel inégalé de Trophy pour sécuriser des créneaux de production en série sur les variantes Leopard 2A8, Challenger 3 et Abrams. Rheinmetall se différencie grâce aux tuiles réactives-actives hybrides de StrikeShield qui réduisent le poids par rapport aux cages boulonnées, tandis qu'Elbit Systems positionne Iron Fist comme une alternative moins coûteuse pour les véhicules de combat d'infanterie.
La consolidation stratégique s'accélère. L'acquisition de BlueHalo par AeroVironment pour 4,1 milliards USD combine le savoir-faire en munitions rôdeuses avec des algorithmes anti-essaims, créant une puissance intégrée verticalement dans le domaine drone-défense. L'acquisition par Anduril de l'activité radar de Numerica complète sa plateforme d'intelligence artificielle Lattice et signale une entrée sur les marchés de véhicules blindés précédemment dominés par les maîtres d'œuvre historiques.
Les opportunités dans les espaces blancs tournent autour de la réduction des fausses alarmes dans les mégapoles. Les start-ups ciblant la compréhension de scènes par intelligence artificielle, les lanceurs à état solide à faible encombrement et les faisceaux micro-ondes non cinétiques attirent des tours de financement en capital-risque conséquents, témoignant de la conviction des investisseurs que la protection définie par logiciel sera le moteur du prochain reclassement concurrentiel.
Leaders du secteur des systèmes de protection active
-
Rafael Advanced Defense Systems Ltd.
-
Rheinmetall AG
-
BAE Systems plc
-
Elbit Systems Ltd
-
ASELSAN A.Ş.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Protection Active Entreprises couvertes dans ce rapport
- Rafael Advanced Defense Systems Ltd.
- Rheinmetall AG
- Elbit Systems Ltd.
- BAE Systems plc
- ASELSAN A.Ş.
- Leonardo S.p.A
- Saab AB
- Thales Group
- Hyundai Rotem Company
- Artis, L.L.C.
- KNDS N.V.
- QinetiQ Group plc
- Israel Aerospace Industries Ltd.
- Terma A/S
- Northrop Grumman Corporation
- HENSOLDT AG
- Indra Sistemas S.A.
- LACROIX Group
Lire l’analyse des entreprises de systèmes de protection active
Opportunités de marché et perspectives d'avenir
L'adoption d'architectures ouvertes crée des opportunités d'interopérabilité pour les fournisseurs de capteurs, d'effecteurs et de logiciels, leur permettant de s'intégrer dans des cadres d'intégration standardisés plutôt que de livrer des suites spécifiques aux véhicules. L'approche MAPS de l'Armée américaine, ainsi que le programme de référence du système de protection active à neutralisation non cinétique avec BAE Systems (ROOK) en 2026, signalent la poursuite de l'approvisionnement en modes de neutralisation non cinétiques et soutiennent la demande de logiciels d'alerte multispectrale, de guerre électronique et de classification des menaces qui s'intègrent aux plateformes existantes.
Le pipeline de modernisation blindée européen transforme également Trophy et les systèmes similaires en programmes industriels reproductibles plutôt qu'en modernisations ponctuelles, les déploiements du Trophy sur Leopard 2A8 dans plusieurs nations de l'OTAN indiquant une standardisation multi-pays. Au niveau des sous-systèmes, des collaborations telles que l'accord de juin 2026 entre Rheinmetall et Indra Group pour intégrer le radar AESA NEMUS dans StrikeShield renforcent une voie de modernisation pour des radars plus performants et des améliorations de la fusion de capteurs pouvant être insérées lors des cycles de remise en état des véhicules.
Développements industriels récents dans Marché des Systèmes de Protection Active
- Juin 2026 : Rheinmetall et Indra Group ont signé un accord pour intégrer le radar AESA NEMUS d'Indra dans le système de protection active StrikeShield de Rheinmetall. L'accord renforce la couche de capteurs de StrikeShield et soutient des mises à niveau modulaires pour améliorer les performances de détection et de classification contre des menaces aériennes et antiblindage plus rapides et plus petites.
- Mai 2026 : BAE Systems a obtenu un contrat de l'Armée américaine pour le programme de référence du système de protection active à neutralisation non cinétique, centré sur sa solution Rapid Optical Observation and Kill (ROOK). Le contrat fait progresser les architectures de survivabilité combinant la neutralisation non cinétique avec des intercepteurs à neutralisation cinétique.
- Janvier 2026 : EuroTrophy GmbH a signé un contrat avec KNDS Deutschland pour fournir le système de protection active Trophy de Rafael pour les chars de combat principaux Leopard 2A8 destinés à la Lituanie, aux Pays-Bas, à la République tchèque et à la Croatie. L'accord renforce Trophy comme solution standardisée au sein des flottes de blindés lourds européens et soutient des voies intégrées de livraison et de soutien.
Marché des Systèmes de Protection Active Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les systèmes de protection active utilisés pour détecter, suivre et neutraliser les menaces entrantes contre les plateformes militaires, incluant à la fois les solutions à neutralisation physique et à neutralisation douce vendues sous forme de systèmes, de mises à niveau ou de packages d'intégration.
Exclusions du périmètre : Nous excluons les solutions de blindage passif uniquement, les systèmes autonomes de lutte anti-drone non intégrés en tant que systèmes de protection active, ainsi que les munitions ne faisant pas partie du kit de système de protection active.
Aperçu de la Segmentation
- Par mécanisme de neutralisation
- Systèmes à neutralisation active
- Systèmes à neutralisation passive
- Blindage réactif
- Par plateforme
- Terrestre
- Maritime
- Aéroportée
- Par classe de portée
- Courte portée
- Portée moyenne
- Longue portée
- Par utilisateur final
- Forces de défense
- Sécurité intérieure et forces paramilitaires
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Israël
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par l'analyse des signaux ouverts de dépenses de défense et d'approvisionnement, afin que le bassin de demande ne repose pas sur des hypothèses. Nous examinons des sources telles que les données de dépenses militaires du SIPRI, les codes commerciaux UN Comtrade pour l'électronique de défense et les sous-systèmes de véhicules pertinents, les documents publics de l'OTAN, les livres de justification budgétaire du Département américain de la Défense, ainsi que les rapports du Congressional Research Service dans lesquels les programmes de systèmes de protection active sont abordés au niveau programmatique.
Ensuite, nous recoupons l'activité de production et de mise à niveau des plateformes à l'aide de documents tels que les annonces de contrats gouvernementaux, les publications des commissions parlementaires de défense, ainsi que les rapports annuels et présentations aux investisseurs des entreprises. Les bases de données de brevets sont utilisées pour comprendre l'orientation technologique (par exemple, la fusion de capteurs et les conceptions d'intercepteurs) et pour détecter le moment où de nouvelles variantes commencent à se déployer à grande échelle. En parallèle, des abonnements payants aux données financières et de renseignement des entreprises, ainsi qu'aux contrats et appels d'offres mondiaux, sont utilisés pour confirmer le calendrier d'attribution, les fenêtres de livraison probables et la répartition entre les activités de nouvelle construction et de modernisation. Ces sources sont indicatives et non exhaustives, et de nombreux autres documents publics ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire se concentre sur la validation de ce qui est réellement acheté et déployé, car les systèmes de protection active sont souvent intégrés dans des packages plus larges de mise à niveau de véhicules ou de plateformes navales. Nous nous entretenons avec un ensemble de parties prenantes en matière d'approvisionnement de défense et de gestion de programmes, d'intégrateurs de systèmes et de spécialistes au niveau des composants en Asie-Pacifique, en EMEA et dans les Amériques, afin de vérifier les hypothèses relatives aux taux d'équipement, au calendrier des contrats et aux courbes de prix avant de finaliser les totaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux : 14 % | Asie-Pacifique : 37 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 36 % |
| Acteurs de plus petite taille : 18 % | Managers : 56 % | Amériques : 27 % |
Dimensionnement du Marché et Prévisions
Le marché est principalement construit à l'aide d'une reconstruction descendante de la demande de défense, dans laquelle les lignes budgétaires, les attributions de contrats et les plans de modernisation des plateformes sont traduits en valeur d'installation et de mise à niveau des systèmes de protection active. Ce qui contribue à maintenir le modèle ancré dans la réalité, c'est que la demande de systèmes de protection active est liée à des comptages de plateformes observables et à des cycles de mise à niveau, puis les prix sont cartographiés en fonction du contenu typique du kit (capteurs, traitement, lanceurs, contre-mesures et intégration).
Pour maintenir des totaux réalistes, les résultats sont corroborés par des vérifications ascendantes sélectives, telles que l'agrégation de valeurs de contrats échantillonnés pour les programmes majeurs, l'utilisation d'une approximation volume multiplié par prix de vente moyen pour les kits de modernisation, et la réalisation de vérifications de canal sur les services d'intégration et de support. Les principaux paramètres du modèle comprennent l'activité de livraison et de modernisation des véhicules blindés, les calendriers de mise à niveau des navires de combat, les taux d'équipement connus en systèmes de protection active par classe de plateforme, la progression du prix de vente moyen des systèmes dans le temps, ainsi que les délais entre attribution et livraison qui décalent la comptabilisation des revenus sur plusieurs années. Les prévisions utilisent une analyse de scénarios étayée par les avis d'experts sur le rythme des approvisionnements, ainsi qu'un lissage des cycles historiques d'attribution afin que les pics sur une seule année ne déforment pas la courbe. Lorsque les détails au niveau des programmes sont incomplets, les lacunes sont traitées par des fourchettes conservatrices de taux d'équipement, puis ajustées après validation par entretien.
Validation des Données et Cycle de Mise à Jour
Les résultats sont validés par des vérifications de cohérence par rapport à des signaux indépendants tels que les livraisons de véhicules de défense, les budgets de modernisation connus et les totaux de contrats annoncés publiquement, qui devraient évoluer dans la même direction que le marché modélisé. Les écarts sont examinés par un autre analyste, et les valeurs aberrantes sont retracées jusqu'au niveau des hypothèses, qui concerne généralement le calendrier de tarification, le phasage des livraisons ou la question de savoir si un contrat inclut l'intégration et le support.
Lorsqu'un écart est constaté, nous recontactons les experts concernés pour confirmer si le problème est lié à une limite de périmètre ou à un décalage temporel dans l'approvisionnement. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des gains de programmes importants, des annulations ou des modifications budgétaires surviennent. Avant la livraison, une vérification finale est effectuée afin que les clients reçoivent une vue actualisée alignée sur les dernières informations publiques disponibles.
Taille du Marché des Systèmes de Protection Active selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les chiffres publiés pour les systèmes de protection active divergent souvent car les revenus liés à ces systèmes sont enregistrés différemment selon les études, même lorsque les mêmes pays sont examinés. Les principaux facteurs de divergence tendent à être les choix de calendrier, ce qui est inclus dans le prix du système et la manière dont la valeur de la modernisation et des services est traitée.
Lorsque la conversion de devises est fixée à une période de référence unique et que les prix de vente moyens sont actualisés à partir des attributions récentes plutôt que des tarifs catalogues plus anciens, le marché implicite peut évoluer de plusieurs centaines de millions en une seule année. C'est pourquoi le chiffre de 4,67 milliards USD pour 2026 utilisé ici est associé à des vérifications rigoureuses du phasage des livraisons, puis consolidé par un processus d'actualisation annuelle appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 4,67 milliards USD (2026) | |
| Journal Professionnel A | 4,49 milliards USD (2025) | Utilise une année de base différente et un horizon plus long, et peut appliquer une courbe de tarification plus large sans séparer clairement le calendrier de modernisation des livraisons de nouvelles plateformes. |
| Cabinet de Conseil Régional B | 4,35 milliards USD (2024) | Mélange les vues sur les revenus et les volumes et peut décaler les totaux si le calendrier de conversion et le périmètre de l'intégration et du support ne sont pas traités de manière cohérente entre les régions. |
La comparaison montre que le choix de l'année et le calendrier de tarification expliquent une part significative de l'écart, avant même que la couverture des plateformes ne soit débattue. En maintenant des hypothèses traçables jusqu'aux attributions, aux calendriers de livraison et à une progression explicite du prix de vente moyen, le modèle reste reproductible et plus facile à auditer lorsque de nouveaux contrats ou budgets font évoluer le marché.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des systèmes de protection active ?
Le marché est évalué à 4,67 milliards USD en 2026 et devrait atteindre 6,14 milliards USD d'ici 2031, progressant à un TCAC de 5,62 % au cours de la période de prévision (2026-2031).
Quelle région domine le marché des systèmes de protection active ?
L'Europe détient la plus grande part de revenus de 38,40 %, portée par les mandats de l'OTAN et les programmes de mise à niveau à grande échelle des chars de bataille principaux.
Quel segment connaît la croissance la plus rapide ?
Les plateformes aéroportées affichent le TCAC le plus élevé à 8,05 % en raison des solutions légères pour les aéronefs sans pilote et les hélicoptères.
Qu'est-ce qui stimule l'adoption de l'IA dans les systèmes de protection active ?
La fusion de capteurs basée sur l'IA réduit les taux de fausses alertes et permet une classification des menaces en microsecondes, cruciale pour les déploiements en milieu urbain.
Comment les contrôles à l'exportation sur le nitrure de gallium affectent-ils les fournisseurs ?
Les restrictions sur les puces en nitrure de gallium (GaN) allongent les délais d'approvisionnement et poussent les fabricants à rechercher des semi-conducteurs alternatifs ou à reconcevoir les modules radar.