
Taille et part du marché de la vérification de signature
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.36 Milliards de dollars |
| Taille du Marché (2031) | 8.35 Milliards de dollars |
| Growth Rate (2026 - 2031) | 19.98 % |
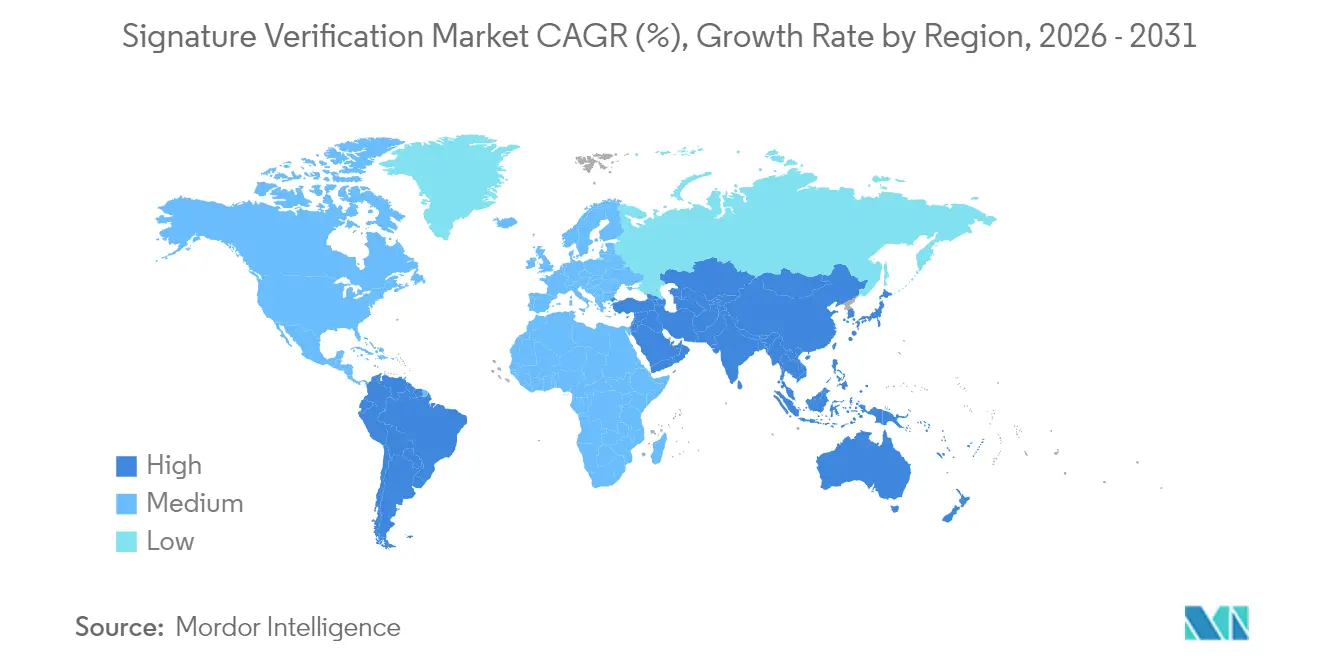
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
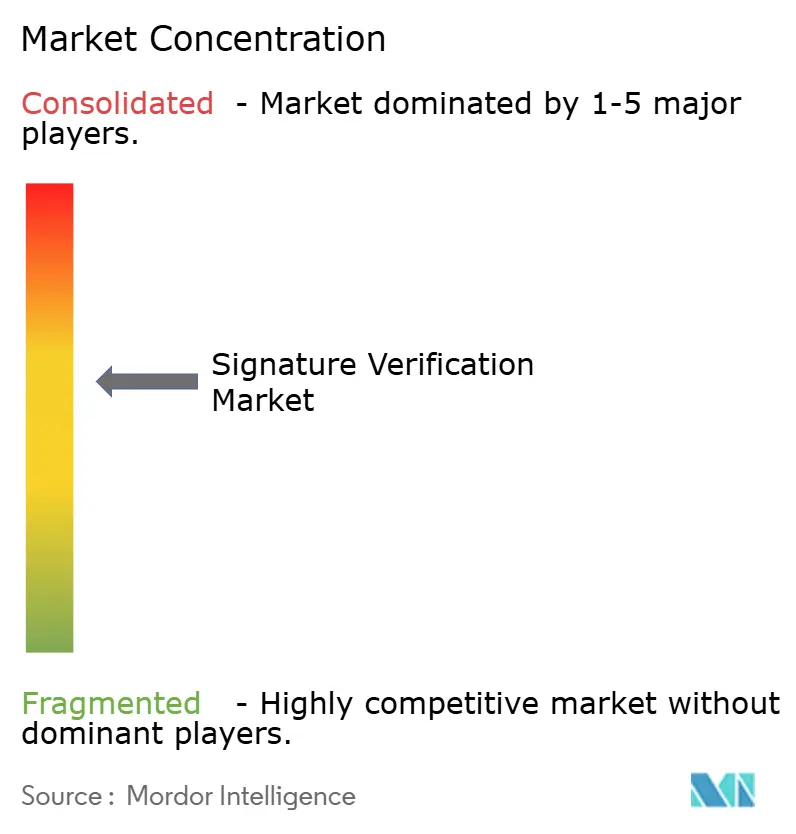
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la vérification de signature par Mordor Intelligence
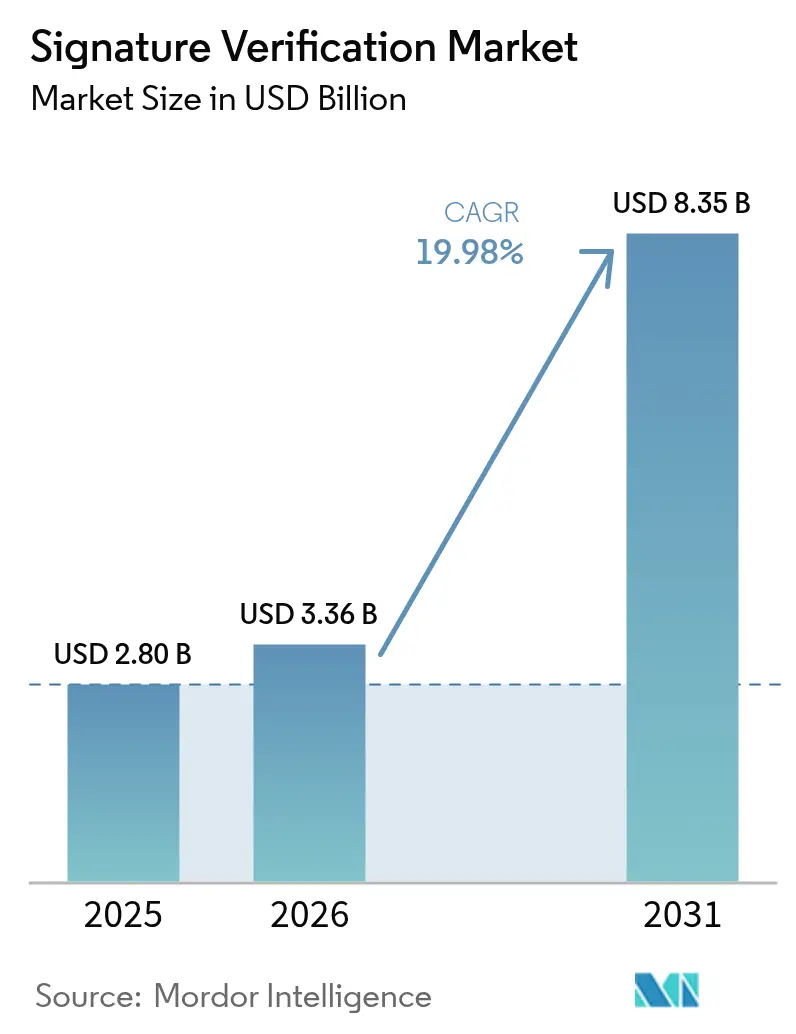
La taille du marché de la vérification de signature devrait passer de 2,8 milliards USD en 2025 à 3,36 milliards USD en 2026 et devrait atteindre 8,35 milliards USD d'ici 2031, à un TCAC de 19,98 % sur la période 2026-2031. La dynamique est alimentée par eIDAS 2.0 en Europe et le 21 CFR Part 11 aux États-Unis, qui contraignent tous deux les secteurs réglementés à adopter une validation fiable des signatures numériques. La hausse des pertes liées à la fraude, les avancées en matière d'analyse de falsification pilotée par l'IA et la migration rapide vers le cloud stimulent davantage la demande. Les programmes gouvernementaux allant du traitement des bulletins de vote par correspondance assisté par l'IA aux portefeuilles liés à Aadhaar élargissent les cas d'usage et la portée géographique. Par ailleurs, l'authentification multimodale et les modèles de livraison axés sur les API reconfigurent le positionnement concurrentiel sur l'ensemble du marché de la vérification de signature. [1]U.S. Food and Drug Administration, "21 CFR Part 11—Dossiers électroniques ; Signatures électroniques,"
Principaux enseignements du rapport
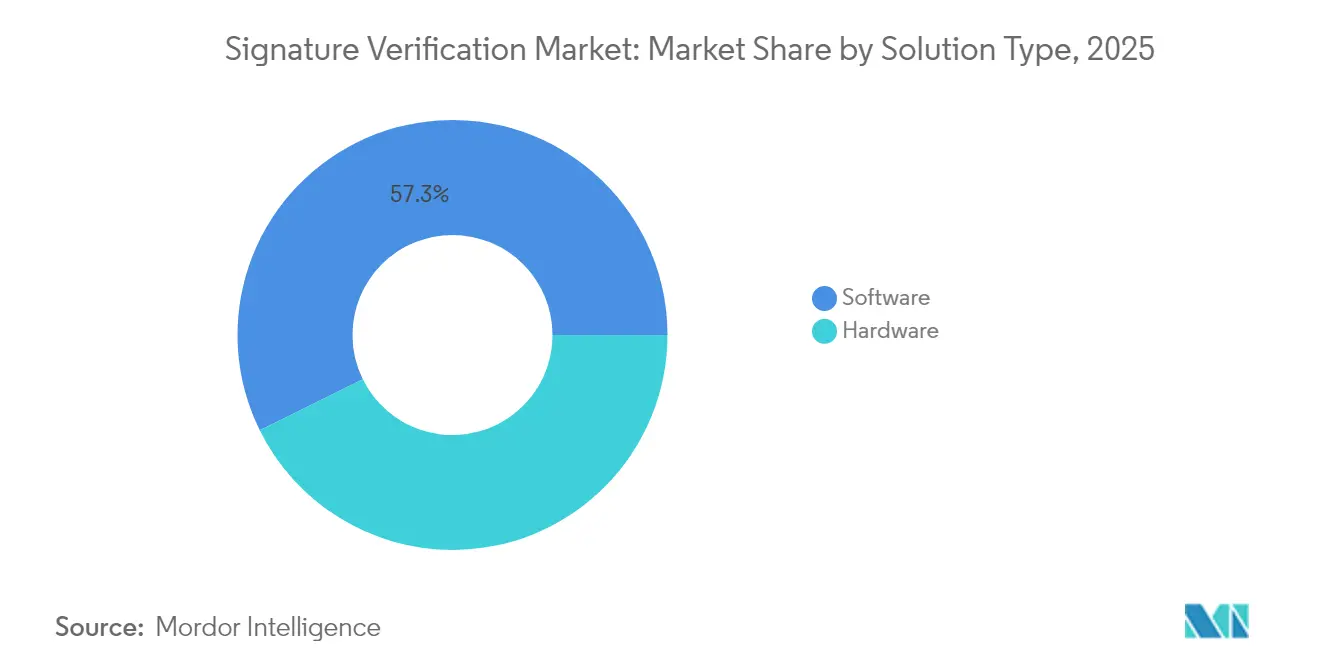
- Par type de solution, le logiciel a dominé avec une part de revenus de 57,30 % en 2025, tandis que le logiciel amélioré par l'IA devrait se développer à un TCAC de 22,85 % jusqu'en 2031.
- Par modèle de déploiement, le déploiement sur site détenait 53,90 % de la part de marché de la vérification de signature en 2025, tandis que le cloud/SaaS devrait s'accélérer à un TCAC de 27,05 % jusqu'en 2031.
- Par mode d'authentification, la vérification de signature autonome représentait une part de 70,80 % de la taille du marché de la vérification de signature en 2025, tandis que l'authentification multimodale progresse à un TCAC de 23,10 % jusqu'en 2031.
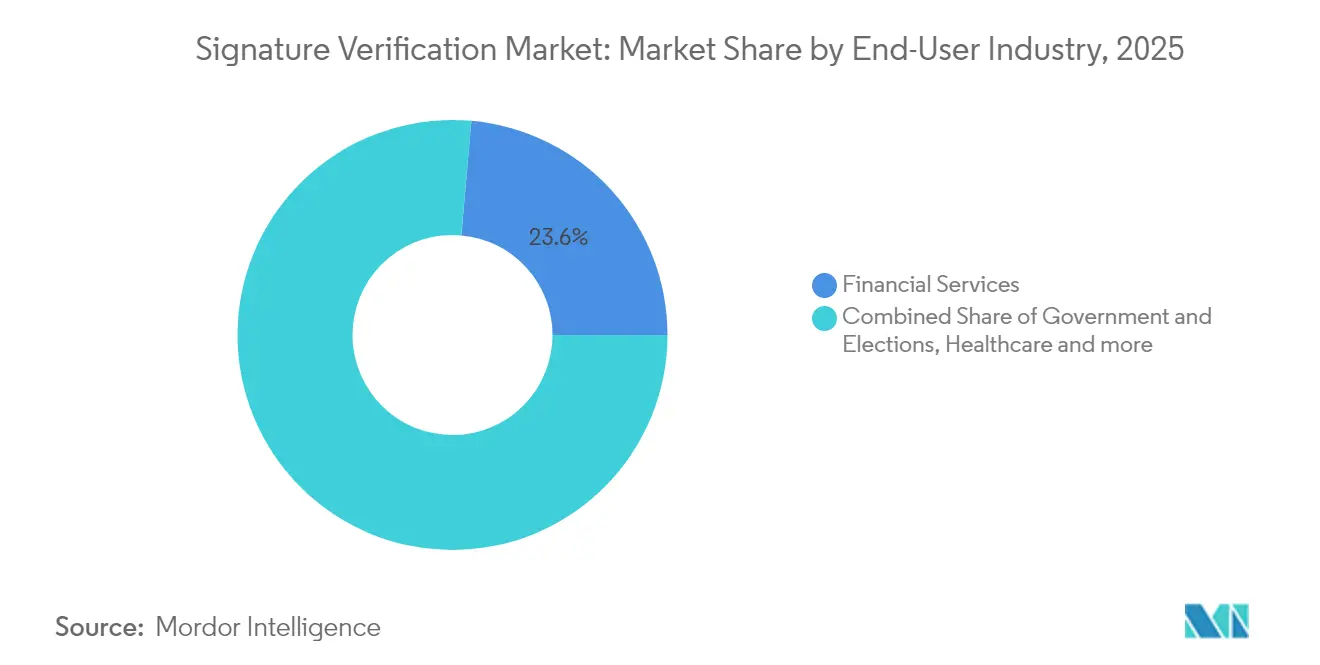
- Par secteur d'activité des utilisateurs finaux, les services financiers ont capté 23,60 % du marché 2025, tandis que le secteur gouvernemental et électoral est positionné pour le TCAC le plus rapide, à 24,55 %, jusqu'en 2031.
- Par géographie, l'Amérique du Nord a dominé avec une part de revenus de 33,40 % en 2025 ; l'Asie-Pacifique devrait afficher le TCAC régional le plus élevé, à 24,60 %, sur la période 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Obligations de conformité au titre d'eIDAS 2.0 et du CFR Part 11 américain | +4.2% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
|---|---|---|---|
| Hausse des contrôles de signature des bulletins de vote par correspondance après les élections de 2024 | +3.8% | Amérique du Nord, avec extension à l'UE | Court terme (≤ 2 ans) |
| Pertes liées à la criminalité financière stimulant l'analyse de la fraude par chèque basée sur l'IA | +5.1% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| API natives du cloud intégrées dans les suites de signature électronique | +3.9% | Mondial | Moyen terme (2-4 ans) |
| Algorithmes de détection de signatures falsifiées par l'IA générative | +2.7% | Mondial, adoption précoce en Amérique du Nord | Long terme (≥ 4 ans) |
| Portefeuilles de signature numérique liés à Aadhaar en Inde (UPI 3.0) | +1.3% | Asie-Pacifique, principalement l'Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Obligations de conformité au titre d'eIDAS 2.0 et du CFR Part 11 américain
La pression harmonisée de Bruxelles et de Washington contraint les entreprises à moderniser leurs systèmes de gestion des dossiers électroniques obsolètes. eIDAS 2.0 oblige tous les citoyens de l'UE à disposer de portefeuilles d'identité numérique interopérables d'ici 2026, rehaussant les exigences en matière de signatures électroniques qualifiées soutenues par des prestataires de services de confiance certifiés. Parallèlement, les orientations actualisées de la FDA mettent l'accent sur les pistes d'audit et la validation fondée sur les risques, contraignant les promoteurs pharmaceutiques à migrer vers des plateformes de vérification de signature activées par l'IA. Les multinationales recherchent par conséquent des architectures de vérification unifiées satisfaisant les deux régimes, accélérant la consolidation autour des acteurs du cloud capables d'assurer la conformité aux politiques mondiales.
Hausse des contrôles de signature des bulletins de vote par correspondance après les élections de 2024
Trente et un États américains exigent désormais la vérification de signature pour les bulletins de vote par correspondance, ce qui accroît la demande de systèmes à haut débit. Le projet pilote de Caroline du Nord a démontré que les plateformes automatisées traitaient 1 000 bulletins par heure, réduisant le temps de révision manuelle de 95 %. La Californie a ensuite rendu obligatoire la révision assistée par la technologie avec des dispositifs de sécurité manuels, plaçant l'auditabilité au-dessus de la vitesse. Les fournisseurs capables de s'adapter à la variabilité multiculturelle des signatures et aux changements liés à l'âge pratiquent des tarifs premium, les agences électorales payant pour la précision, la transparence de l'arbitrage et les fonctionnalités d'audit réglementaire.[2]Conseil d'État des élections de Caroline du Nord, "Projet pilote de vérification de signature," dl.ncsbe.gov
Pertes liées à la criminalité financière stimulant l'analyse de la fraude par chèque basée sur l'IA
La fraude par chèque a connu une forte hausse en 2024, avec 65 % des organisations américaines signalant des attaques. Les banques ont réagi en intégrant des moteurs d'apprentissage automatique qui signalent les anomalies en temps réel. Le système Check Fraud Defender de Mitek offre une détection « Jour Zéro » en corrélant les données d'émission, les numéros de routage et les vecteurs de signature avant la comptabilisation des dépôts. Les efforts parallèles du Trésor américain ont permis de récupérer 375 millions USD de paiements frauduleux, prouvant le retour sur investissement de l'analyse de signature pilotée par l'IA. Les incitations à l'évitement des pertes soutiennent ainsi une croissance à deux chiffres des logiciels, même dans un contexte de rigueur budgétaire.
API natives du cloud intégrées dans les suites de signature électronique
Le marché évolue des outils de vérification autonomes vers des services intégrés résidant au sein des plateformes de gestion des flux documentaires. Adobe et DocuSign exposent désormais des intégrations de services de confiance qualifiés permettant des contrôles en temps réel sur tous les appareils tout en respectant les règles de souveraineté des données. La livraison axée sur les API réduit les cycles de déploiement et permet aux petites entreprises d'accéder à des contrôles de niveau entreprise avec une tarification basée sur la consommation. Les revenus d'abonnement récurrents, les mises à niveau sans friction et les instances cloud régionales renforcent la fidélisation des fournisseurs et accélèrent le pivot du marché de la vérification de signature vers le SaaS.
Analyse de l'impact des freins*
| Variabilité entre les appareils de capture et intégration des silos hérités | -2.8% | Mondial, aigu dans les marchés émergents | Moyen terme (2-4 ans) |
|---|---|---|---|
| Un taux de faux rejets élevé dans les listes électorales multiculturelles suscite des litiges | -1.9% | Amérique du Nord, s'étendant aux démocraties diversifiées | Court terme (≤ 2 ans) |
| Limites de la souveraineté des données sur l'entraînement de modèles transfrontaliers | -1.4% | Mondial, concentré dans l'UE et en Chine | Long terme (≥ 4 ans) |
| Risque de contentieux en matière de brevets (ex. : MITK contre USAA) | -1.1% | Amérique du Nord, avec répercussions sur les marchés mondiaux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Variabilité entre les appareils de capture et intégration des silos hérités
Les organisations s'appuient souvent sur un ensemble hétéroclite de tablettes de signature, de tablettes graphiques et d'applications mobiles, chacun produisant des données à des résolutions et des fréquences d'échantillonnage différentes. Les algorithmes doivent compenser les courbes de pression et les données temporelles incohérentes, ce qui augmente les taux de faux rejets et le coût total de possession. L'intégration de la vérification moderne avec les systèmes d'enregistrement hérités ajoute de la complexité, car les données en silos empêchent une analyse holistique de la fraude. Les petites institutions reportent les mises à niveau parce que le remplacement du matériel dépasse les avantages perçus, freinant l'adoption à court terme malgré des gains de sécurité convaincants.
Un taux de faux rejets élevé dans les listes électorales multiculturelles suscite des litiges
Les systèmes de vérification automatisés classifient à tort des signatures légitimes d'électeurs dont les écritures diffèrent selon la langue, l'âge ou le handicap. Des litiges ont déjà contesté des rejections qui affectent de manière disproportionnée les communautés minoritaires. Les règles d'urgence de la Californie exigent désormais une révision humaine pour tous les bulletins signalés par les machines et imposent une formation pour reconnaître les facteurs de variabilité des signatures. La surcharge de conformité réduit les budgets du secteur public et oblige les fournisseurs à rééquilibrer leurs algorithmes vers des taux de faux rejets plus faibles, même au détriment de taux de fausses acceptations marginalement plus élevés. [3] Secrétaire d'État de Californie, "Réglementations d'urgence sur la vérification de signature," sos.ca.gov
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution :
le logiciel consolide son avanceLe logiciel représentait 57,30 % du marché de la vérification de signature en 2025, reflétant l'adoption généralisée de modèles d'IA natifs du cloud qui offrent une détection de la fraude en temps réel sur les canaux web, mobiles et en agence. Les dispositifs matériels tels que les tablettes de signature restent ancrés dans les environnements réglementés, mais leur part continuera à s'éroder à mesure que les flux de travail à distance dominent. Le segment logiciel devrait afficher un TCAC de 22,85 % jusqu'en 2031, porté par des SDK qui intègrent la vérification dans les portails bancaires, de santé et gouvernementaux. Les fournisseurs superposent des analyses comportementales à la comparaison d'images statiques, réduisant ainsi les taux de révision manuelle et la latence des décisions. Les modèles déployables en périphérie répondent aux besoins des sites à connectivité intermittente, élargissant l'attrait aux cas d'usage de la logistique et des services sur le terrain. Le réentraînement continu des modèles permet également aux fournisseurs de contrer les nouveaux schémas d'attaque sans modifications de code côté client, soulignant l'avantage structurel du logiciel au sein du marché de la vérification de signature.
Le matériel, bien que moins dynamique, conserve une pertinence de niche là où la garde physique des signatures manuscrites est non négociable. Les tribunaux, les notaires et certains laboratoires de sciences de la vie exigent encore une capture en personne à l'aide d'appareils certifiés qui ajoutent des horodatages cryptographiques. Pourtant, les cycles d'approvisionnement dans ces secteurs restent longs, les budgets d'investissement fixes et les coûts de modernisation élevés. Alors que l'économie du cloud fait évoluer les critères de décision vers les dépenses d'exploitation, de nombreux acheteurs éliminent progressivement les appareils en fin de vie, migrant vers la capture mobile et la validation par IA en back-end. Cette transition renforce la prééminence des modèles commerciaux centrés sur le logiciel et consolide l'orientation des fournisseurs vers des flux de revenus par abonnement plutôt que vers des ventes de matériel ponctuelles.


Par modèle de déploiement :
le cloud et le SaaS progressentLes déploiements sur site représentaient 53,90 % de la taille du marché de la vérification de signature en 2025, les banques, assureurs et entreprises de sciences de la vie fortement réglementés privilégiant le contrôle local pour des raisons d'audit et de latence. Cependant, les installations cloud/SaaS devraient croître à un taux annuel de 27,05 % jusqu'en 2031, réduisant l'écart de la base installée grâce aux économies d'échelle et à la portée universelle des API. Les plateformes cloud concentrent l'entraînement des modèles dans des environnements centralisés, exploitant des ensembles de données diversifiés qui améliorent la précision face aux menaces de deepfake. Le provisionnement élastique des ressources informatiques réduit les dépenses d'infrastructure inactive, un avantage crucial pour les bureaux électoraux qui traitent des charges de travail en rafales intenses pendant les périodes de vote de pointe.
Les zones cloud régionales soutiennent les mandats de résidence des données au titre du RGPD et d'eIDAS 2.0 tout en maintenant des moteurs de politique uniformes. Les architectures hybrides — stockage local des artefacts de signature combiné à l'inférence basée sur le cloud — offrent un pont favorable à la conformité pour les adoptants prudents. Les fournisseurs renforcent leurs propositions de valeur avec des SLA de disponibilité, des correctifs automatisés et des déploiements de fonctionnalités transparents qui seraient prohibitifs en termes de coûts dans des centres de données isolés. À mesure que les organisations concluent que l'agilité opérationnelle l'emporte sur les risques perçus en matière de souveraineté, le marché de la vérification de signature est prêt pour une transition accélérée vers les abonnements SaaS.
Par mode d'authentification :
l'authentification multimodale gagne du terrainLes contrôles de signature autonomes représentaient 70,80 % du chiffre d'affaires total en 2025, soulignant des décennies de dépendance institutionnelle à l'autorisation manuscrite. Néanmoins, l'authentification multimodale — fusionnant les signatures avec les scans de documents d'identité, la vivacité par selfie et les données biométriques comportementales — devrait croître de 23,10 % par an, car les fraudeurs utilisant des deepfakes érodent les défenses à facteur unique. Les banques regroupent de plus en plus la biométrie faciale de Mitek avec l'analyse de signature pour contrecarrer les prises de contrôle de comptes aux points de contrôle de dépôt à distance. Les prestataires de soins de santé associent également les signatures des patients à une pièce d'identité délivrée par le gouvernement pour les formulaires de consentement afin de satisfaire aux exigences de la HIPAA et de réduire la responsabilité.
Lors des clôtures immobilières à haute valeur, la capture simultanée de la signature et du visage renforce la non-répudiation sans prolonger les durées de session au-delà des seuils de tolérance des utilisateurs. Les moteurs de notation adaptatifs calibrent les facteurs de manière dynamique — réduisant les frictions pour les transactions à faible risque tout en escaladant vers des contrôles multimodaux lorsque des anomalies apparaissent. À mesure que les régulateurs approuvent les modèles d'assurance en couches, les fournisseurs qui orchestrent de manière transparente plusieurs facteurs au sein d'une seule interface s'empareront d'une part incrémentale sur l'ensemble du marché de la vérification de signature.
Par secteur d'activité des utilisateurs finaux :
l'adoption par le secteur gouvernemental s'accélèreLes services financiers ont contribué à hauteur de 23,60 % des revenus du marché en 2025, ancrés par la détection de la fraude par chèque et la conformité à l'ouverture de compte. Les banques évaluent la précision de la vérification directement par rapport aux économies réalisées en matière de prévention des pertes, favorisant une demande prévisible même lorsque les cycles de taux d'intérêt fluctuent. À l'inverse, le secteur gouvernemental et électoral émerge comme le segment à la croissance la plus rapide, avec un TCAC prévu de 24,55 % jusqu'en 2031, à mesure que les juridictions intègrent l'automatisation dans la validation des bulletins de vote et les portails de services aux citoyens numériques. Les cahiers des charges des marchés publics mentionnent désormais la compatibilité des API, les journaux d'explicabilité et les contrôles de révision humaine comme fonctionnalités obligatoires, ouvrant une voie aux fournisseurs spécialisés qui adaptent leurs moteurs aux pistes d'audit réglementaires.
Le secteur de la santé accélère l'adoption via des flux de travail de consentement électronique, raccourcissant les cycles de préparation chirurgicale et réconciliant les ordonnances lors des consultations de télémédecine. Les acteurs de la logistique modernisent les systèmes de preuve de livraison avec une capture de signature sur l'appareil synchronisée avec la vérification dans le cloud, réduisant les litiges et les rétrofacturations. Les secteurs juridique et immobilier privilégient les pistes d'audit immuables qui protègent contre la répudiation des contrats, soutenant des tarifs premium pour les archives conformes. Ensemble, ces secteurs diversifiés diluent le risque de concentration des revenus et élargissent le bassin d'adressabilité totale du marché de la vérification de signature.
Analyse géographique
Marché de la vérification de signature en Amérique du Nord
L'Amérique du Nord a représenté 33,40 % des revenus de 2025, soutenue par des régimes réglementaires matures et des écosystèmes d'innovation financés par le capital-risque. Des États ont introduit des systèmes automatisés de vérification de signature sur les bulletins de vote afin de renforcer l'intégrité électorale après le cycle de 2024, entraînant des mises à niveau rapides au sein des bureaux électoraux. Les institutions financières ont également intensifié leur adoption pour contrer les fraudes par chèque, qui ont gagné en sophistication et en ampleur, en s'appuyant sur l'analytique basée sur l'IA pour détecter de subtiles déviations de signature au moment du dépôt. L'application des brevets reste une arme à double tranchant : les victoires continues d'USAA en matière de licences génèrent des revenus, mais augmentent les coûts de conformité pour les banques intégrant des modules de dépôt à distance. L'accent mis par la région sur la préparation aux audits dans le cadre de la partie 11 de la FDA renforce davantage la demande de plateformes spécialisées qui documentent la provenance des signatures et la chaîne de conservation.
Marché de la vérification de signature en Asie-Pacifique
L'Asie-Pacifique devrait afficher le CAGR régional le plus élevé, soit 24,60 %, entre 2026 et 2031, porté par les portefeuilles liés à Aadhaar en Inde et par l'essor des écosystèmes de paiement mobile. Des volumes de transactions massifs et des incidents de fraude épisodiques incitent la Reserve Bank of India à renforcer les normes KYC, poussant les banques à intégrer la vérification de signature multimodale dans les flux de travail d'intégration des clients. Le Japon et la Corée du Sud font progresser la recherche sur la biométrie veineuse des doigts et la biométrie comportementale, associant souvent ces technologies à l'analyse de signature pour les connexions d'entreprise à haute fiabilité. Les mandats locaux de souveraineté des données stimulent la demande de clusters d'inférence hébergés régionalement, que les hyperscalers cloud fournissent via des zones de disponibilité nationales, garantissant que le marché de la vérification de signature respecte des règles strictes de résidence des données tout en tirant parti des flux mondiaux de renseignements sur les menaces.
Marché de la vérification de signature en Europe
La dynamique de croissance de l'Europe s'articule autour d'eIDAS 2.0, qui formalise les signatures électroniques qualifiées et impose l'interopérabilité transfrontalière au sein du bloc. Les prestataires de services de confiance certifiés jouent un rôle central dans l'émission de certificats numériques intégrés dans les charges utiles de signature, ce qui élève les exigences techniques en matière de vérification algorithmique. Le Brexit complique les flux de travail entre le Royaume-Uni et l'UE, contraignant les fournisseurs à maintenir des piles de conformité doubles tout en promettant des expériences utilisateur fluides. Les exigences du RGPD en matière de protection de la vie privée dès la conception poussent les prestataires à adopter des techniques d'apprentissage fédéré, entraînant des modèles sans exporter les artefacts de signature au-delà des frontières juridictionnelles. En conséquence, les acheteurs européens évaluent la précision algorithmique conjointement avec des garanties de confidentialité démontrables, privilégiant les fournisseurs capables d'offrir les deux.

Paysage réglementaire
L'environnement réglementaire de la vérification des signatures se durcit autour d'une conformité technique explicite et d'une auditabilité accrue en Europe et aux États-Unis. En Europe, le cadre eIDAS est mis en œuvre à travers des actes d'exécution qui précisent la manière dont les signatures électroniques qualifiées (SEQ) et les certificats associés sont validés, notamment les règlements d'exécution de la Commission européenne (UE) 2025/1942, 2025/1943 et 2025/1945 adoptés en septembre 2025, et le règlement d'exécution (UE) 2025/1566 adopté en juillet 2025, qui établit des normes de référence pour la vérification d'identité des certificats qualifiés et des attestations électroniques d'attributs. En avril 2026, le règlement d'exécution (UE) 2026/798 a renforcé les exigences techniques relatives à l'intégration à distance dans les portefeuilles européens d'identité numérique, en liant la conformité à la norme ETSI TS 119 461 (v2.1.1, 2025-02) et en renforçant la demande de contrôles de vérification normalisés et démontrables.
Aux États-Unis, les mises à jour du NIST façonnent la manière dont les parties utilisatrices renforcent la vérification d'identité et la validation des assertions face à la fraude moderne. Le NIST a finalisé la révision 4 du SP 800-63 en juillet 2025, ajoutant des lignes directrices pour traiter des menaces telles que les attaques par injection et les médias falsifiés, puis a publié le NIST IR 8587 en décembre 2025 pour orienter la protection des jetons d'identité et des assertions contre la falsification, le vol et l'usage abusif. Ensemble, ces mises à jour élèvent les attentes en matière de contrôles d'intégrité et de vérification des signatures numériques des assertions d'identité avant d'accorder l'accès aux systèmes gouvernementaux et autres systèmes réglementés, ce qui oriente les fournisseurs vers une capture de preuves renforcée, une résistance à la falsification et des journaux de validation traçables.
Analyse de la chaîne de valeur
La chaîne de valeur va des normes et des ancrages de confiance jusqu'au matériel de capture et de cryptographie, aux logiciels de vérification, puis aux plateformes de flux de travail en aval qui exploitent les décisions de vérification. À la base se trouvent les organismes de normalisation et les cadres qui définissent la manière dont les signatures, attestations et preuves d'intégrité sont formées et validées, notamment les spécifications ETSI référencées dans le cadre d'eIDAS pour les services de confiance qualifiés, les travaux de l'IETF tels que SCITT (RFC 9943) pour des registres transparents de type chaîne d'approvisionnement, et GS1 Digital Signatures pour les cas d'usage d'intégrité au niveau des articles et des documents. Les prestataires de services de confiance, y compris les prestataires de services de confiance qualifiés en Europe, ainsi que les écosystèmes de certificats, fournissent les artefacts d'ancrage de confiance et les listes de confiance sur lesquels s'appuient les moteurs de vérification pour la validation à long terme et l'interopérabilité transfrontalière.
Les intrants en amont comprennent les dispositifs de capture de signature (tablettes de signature, comprimés, terminaux biométriques), les éléments sécurisés et les HSM pour la protection des clés, ainsi que les flux de données documentaires et transactionnelles provenant des banques, des agences gouvernementales et des entreprises. En aval intermédiaire, les éditeurs de logiciels fournissent des SDK et des API qui exécutent la vérification statique et dynamique des signatures, ajoutent des analyses de fraude, et s'intègrent avec les couches de vérification d'identité et d'orchestration, tandis que des serveurs de vérification spécialisés élargissent la prise en charge des formats PAdES/XAdES/CAdES et des exigences de validation à long terme centrées sur l'archivage. Les principaux points de blocage incluent l'interopérabilité entre dispositifs de capture hétérogènes, la validation à long terme des accords archivés, et la réconciliation des listes de confiance centralisées avec les nouveaux modèles d'identité décentralisée, ce qui accroît l'effort d'intégration pour les acheteurs intégrant la vérification de signature dans les suites de signature électronique, les flux d'intégration et les processus à fort volume du secteur public.
Paysage concurrentiel
Le marché de la vérification de signature reste modérément fragmenté, aucun fournisseur ne dominant la part de marché dans tous les secteurs et toutes les géographies. Les acteurs établis tels que Mitek, Adobe, DocuSign et Entrust s'appuient sur des portefeuilles d'IA et des portefeuilles de brevets pour protéger leurs marges, tandis que des challengers financés par le capital-risque poursuivent des niches natives du cloud. La consolidation horizontale s'accélère à mesure que les spécialistes de la vérification d'identité absorbent des actifs spécifiques à la signature ; l'acquisition d'Onfido par Entrust et l'injection de capital de 150 millions USD de Jumio illustrent les mouvements visant à tisser des analyses documentaires, biométriques et de signature en une seule couche d'orchestration.
La différenciation technologique repose de plus en plus sur l'étendue des données ingérées lors de l'entraînement des modèles et sur la rapidité avec laquelle les fournisseurs déploient des contre-mesures contre la falsification de signatures en production. L'architecture « Jour Zéro » de Mitek illustre le pivot vers le rejet en temps réel des chèques frauduleux avant que les fonds n'atteignent les comptes clients. Parallèlement, les intégrations de services de confiance qualifiés d'Adobe offrent aux clients européens une conformité clé en main avec eIDAS 2.0, renforçant sa position dans les flux de travail réglementés. Les prix évoluent vers des niveaux basés sur la consommation, récompensant les clients à forte utilisation avec des coûts par transaction plus faibles tout en maintenant des tarifs premium pour les charges de travail du secteur public qui exigent des pistes d'audit exhaustives.
Le contentieux en matière de brevets injecte à la fois des risques et des opportunités. Les règlements multimillionnaires de l'USAA avec les grandes banques américaines valident la valeur économique de la propriété intellectuelle liée au dépôt à distance, encourageant les grands acteurs établis à accorder des licences plutôt qu'à litiguer. Pourtant, une application agressive peut freiner les petits innovateurs craignant une exposition à la contrefaçon, poussant potentiellement le marché vers des consortiums de licences. Les fournisseurs qui associent des portefeuilles de brevets solides à des écosystèmes d'API ouverts collaboratifs sont en mesure de capter des revenus OEM supplémentaires à mesure que les fabricants d'appareils intègrent la vérification de signature au niveau du silicium ou du micrologiciel, étendant le nombre total d'utilisateurs adressables bien au-delà des flux de travail documentaires traditionnels.
Leaders du secteur de la vérification de signature
Mitek Systems Inc.
DocuSign Inc.
IBM Corporation
Parascript LLC
Adobe Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la vérification de signature
- Mitek Systems Inc.
- Parascript LLC
- IBM Corp.
- Adobe Inc.
- DocuSign Inc.
- Ascertia Ltd
- Jumio Corp.
- Ekata Inc.
- Acuant Inc.
- SutiSoft Inc.
- CERTIFY Global Inc.
- Scriptel Corp.
- iSign Solutions Inc.
- Veriff
- Hitachi Ltd. (Biometric systems)
- HID Global (Assa Abloy)
- Signicat AS
- Topaz Systems Inc.
- Aratek Biometrics
- Biometric Signature ID

Opportunités de marché et perspectives d'avenir
L'infrastructure de portefeuille et de signature qualifiée motivée par la conformité en Europe crée un espace ouvert pour les fournisseurs capables de traduire les normes en services de vérification clés en main. L'obligation faite aux États membres de fournir au moins un portefeuille européen d'identité numérique (EUDI) certifié d'ici décembre 2026, ainsi que les règles d'exécution relatives à la validation des signatures et cachets électroniques qualifiés (par exemple, le règlement d'exécution (UE) 2025/1945 et le règlement d'exécution (UE) 2026/248), accroît la demande de modules de vérification prenant en charge la validation de chaîne de certificats qualifiés, la validation à long terme et des preuves d'audit explicables au-delà des frontières. Cet environnement favorise une vérification API-first pouvant être intégrée dans les flux de travail d'accords et les portails de services publics tout en respectant les contraintes de résidence des données et de listes de confiance.
Une deuxième opportunité réside dans la vérification de signature à agilité cryptographique, alignée sur la préparation post-quantique et l'évolution des profils d'assurance d'identité. En avril 2026, authID a annoncé l'intégration d'algorithmes post-quantiques normalisés par le NIST (notamment les variantes ML-DSA et SLH-DSA) dans sa plateforme de signature numérique biométrique, mettant en évidence l'intérêt des acheteurs pour la modernisation des contrôles d'intégrité des signatures plutôt que de traiter les signatures comme une simple case de conformité statique. Dans le même temps, le passage des outils de signature électronique autonomes à des plateformes de confiance numérique plus larges se manifeste dans des schémas de partenariat qui relient la signature à la vérification d'identité et à la gestion des identifiants, créant des opportunités pour les fournisseurs de vérification de signature capables de s'intégrer dans les piles d'orchestration d'identité, de prendre en charge plusieurs formats de signature, et de fournir une vérification pilotée par les politiques pour des transactions réglementées et à forte valeur.
Recent Industry Developments in Marché de la vérification de signature
- Mai 2026 : DocuSign et ID.me ont annoncé un partenariat visant à intégrer la vérification d'identité d'ID.me dans les accords DocuSign, ciblant des transactions à assurance renforcée alignées sur le niveau d'assurance d'identité 2 (IAL2) du NIST. Ce partenariat resserre le couplage entre les flux de signature et la vérification d'identité, faisant pénétrer la vérification de signature plus profondément dans les piles de confiance numérique de bout en bout pour les accords réglementés et à forte valeur.
- Octobre 2025 : Socure et DocuSign ont annoncé une collaboration visant à intégrer la vérification d'identité et les signaux de risque dans l'expérience de signature. Cela étend les flux de travail centrés sur la signature vers une prise de décision informée par l'identité, relevant le niveau de référence des contrôles de fraude et augmentant la valeur des API de vérification capables de s'intégrer à travers les contrôles documentaires, d'identité et biométriques.
- Décembre 2024 : Mitek a lancé Digital Fraud Defender, positionné comme une défense de nouvelle génération contre les deepfakes et les fraudes numériques émergentes. Ce lancement témoigne d'une demande croissante pour des solutions de vérification capables de détecter les médias synthétiques et les attaques de type injection qui compromettent l'intégration à distance et les approbations liées aux signatures.


Marché de la vérification de signature Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour ce rapport, le marché de la vérification des signatures couvre les outils et services utilisés pour confirmer l'authenticité d'une signature, à travers les flux de travail physiques et numériques, où le résultat est une décision de vérification et un signal de risque associé.
Exclusions du périmètre : Nous excluons la création plus large de signatures électroniques, la vérification d'identité générale qui ne teste pas les signatures, et les services de vérification manuelle purement graphologique.
Aperçu de la segmentation
- Par type de solution
- Matériel
- Tablettes et capteurs de signature
- Terminaux biométriques / bornes
- Logiciel
- Vérification statique (hors ligne)
- Vérification dynamique (en ligne)
- Plateformes SDK / API
- Matériel
- Par modèle de déploiement
- Sur site
- Cloud / SaaS
- Par mode d'authentification
- Signature autonome
- Multimodal (signature + image de document / pièce d'identité / vivacité)
- Par secteur d'activité des utilisateurs finaux
- Services financiers
- Gouvernement et élections
- Santé
- Transport et logistique
- Juridique et immobilier
- Autres secteurs
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Israël
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure de base de la demande, de l'adoption et de la logique de tarification avant de nous entretenir avec les acteurs du marché. Nous avons examiné des références publiques et officielles telles que les publications du NIST, les directives de la FDA américaine relatives au 21 CFR Part 11, les communications publiques relatives à l'eIDAS de l'UE, les bases de données de brevets de l'USPTO pour l'analyse des signatures et de l'écriture manuscrite, ainsi que les directives en matière de cybersécurité et d'identité numérique émanant de portails gouvernementaux.
Parallèlement, nous avons utilisé des rapports annuels d'entreprises, de la documentation produit, des notes de développeurs, des présentations aux investisseurs, ainsi que des articles de presse crédibles pour comprendre où la vérification de signature est déployée, et comment les modèles de livraison évoluent entre sur site et cloud. Un abonnement payant pour les données financières et l'intelligence économique des entreprises, ainsi qu'une base de données de brevets payante, ont été utilisés de manière sélective pour confirmer les indices d'exposition au chiffre d'affaires et les domaines d'orientation technologique. Les sources documentaires listées ici sont illustratives, et de nombreuses autres références publiques ont également été utilisées pour la collecte de données, les vérifications croisées et la clarification des hypothèses.
Entretiens et enquêtes primaires
Les travaux primaires ont servi à tester ce que nous avions élaboré à partir des résultats documentaires, en particulier les schémas de déploiement, les critères de décision des acheteurs, et la manière dont les fournisseurs tarifient les fonctionnalités de vérification selon les volumes et les niveaux de risque. Nous nous sommes entretenus avec des experts de l'offre et de la demande à travers les Amériques, l'EMEA et l'APAC afin de garantir que les besoins de conformité régionaux et la maturité des flux de travail documentaires étaient correctement reflétés dans le modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 30% | Cadres dirigeants : 14% | APAC : 44% |
| Niveau intermédiaire : 56% | Responsables fonctionnels/d'unité : 32% | EMEA : 31% |
| Acteurs plus petits : 14% | Responsables : 54% | Amériques : 25% |
Dimensionnement du marché et prévisions
Le dimensionnement principal a débuté par une construction descendante, dans laquelle nous avons reconstitué le bassin de demande adressable en utilisant l'adoption des flux de travail documentaires numériques, l'usage des registres électroniques réglementés, et la part des transactions où la preuve de signature est encore requise. Par la suite, des approximations ascendantes sélectives ont été utilisées pour garder les totaux réalistes, notamment des vérifications échantillonnées de l'exposition au chiffre d'affaires des fournisseurs, des retours de canaux sur la taille type des transactions, et des fourchettes de prix moyens par volume pour les déploiements logiciels et matériels.
Les intrants clés utilisés dans le modèle comprenaient la répartition entre vérification statique et dynamique, le mix cloud versus sur site, les volumes moyens de vérification par compte d'entreprise actif, la progression tarifaire typique à mesure que des fonctionnalités de précision et d'analyse de fraude sont ajoutées, et les déclencheurs de conformité régionaux influençant le calendrier des achats. Lorsque la cartographie directe des revenus n'était pas disponible pour les fournisseurs plus petits, les écarts ont été traités par des hypothèses de regroupement prudentes et en s'appuyant sur les fourchettes de prix observées lors des entretiens.
Pour les prévisions, nous nous sommes principalement appuyés sur une analyse de scénarios. Cette approche est pertinente pour la vérification de signature, car la réglementation, la croissance de l'intégration numérique et la pression de la fraude peuvent évoluer plus rapidement que de simples tendances chronologiques. Les trajectoires de croissance ont ensuite été ajustées à l'aide du consensus d'experts sur le calendrier d'adoption par région et par segments à forte utilisation.
Validation des données et cycle de mise à jour
Les résultats ont été validés par plusieurs contrôles, notamment en comparant le chiffre d'affaires implicite par vérification ou par client à ce que les praticiens considèrent comme typique, et en testant l'alignement des taux de croissance régionaux avec l'activité observée de numérisation et de conformité. Lorsque des écarts importants apparaissaient, les hypothèses étaient réexaminées, et des entretiens spécifiques étaient revisités pour confirmer ce qui avait changé, comme la structure tarifaire, le mix de déploiement, ou un décalage dans le calendrier des politiques.
Avant validation finale, le modèle et le récit passent par une révision interne en plusieurs étapes afin que la logique mathématique, la cohérence des unités et les limites du périmètre soient alignées. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements importants tels que des actions réglementaires majeures ou un changement notable dans le comportement d'achat des acheteurs. Juste avant la livraison, une dernière passe est effectuée afin que les clients reçoivent une vision actualisée basée sur les signaux les plus récents disponibles.
Taille du marché de la vérification des signatures de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la vérification des signatures peuvent varier même lorsque le sujet semble similaire, car les cabinets peuvent ne pas s'accorder sur ce qu'ils comptent comme vérification de signature, l'année de référence retenue, et la manière dont ils traitent la valeur matérielle par rapport à la valeur logicielle. Des différences apparaissent également lorsque la tarification est supposée être une moyenne uniforme, plutôt que de varier selon la méthode de vérification, le modèle de déploiement et le volume d'utilisation.
Les principaux facteurs d'écart sur ce marché proviennent généralement d'un chevauchement de périmètre avec des catégories adjacentes telles que des plateformes de signature numérique plus larges, des suites de vérification d'identité, ou des outils de gestion documentaire, ce qui peut gonfler les totaux si la valeur regroupée est intégralement comptée. Un autre facteur fréquent est le cadre temporel, car une estimation peut se baser sur 2025 tandis qu'une autre utilise 2026 comme année en cours, et le calendrier des devises ainsi que les hypothèses d'inflation peuvent encore élargir l'écart.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,36 milliards USD (2026) | |
| Éditeur de recherche mondial A | 3,40 milliards USD (2025) | Fixe la valeur actuelle sur 2025 et peut traiter certaines valeurs d'authentification proches de la signature comme faisant partie du même ensemble, ce qui peut décaler le point de départ par rapport à un modèle basé sur 2026. |
| Éditeur de recherche sectorielle B | 2,79 milliards USD (2025) | Utilise une base 2025 plus basse et peut s'appuyer sur des hypothèses de tarification moyenne plus larges sans séparer entièrement la valeur des abonnements cloud des déploiements pilotés par le matériel, ce qui tend à réduire la taille annoncée. |
Le tableau de référence montre que l'ancrage temporel et ce qui est intégré dans la définition sont les deux raisons pratiques pour lesquelles les totaux ne correspondent pas, et dans le modèle de Mordor Intelligence, la valeur de 2026 reflète la vérification de signature comptabilisée uniquement lorsqu'elle est fournie en tant que fonctionnalité logicielle ou matérielle dédiée (incluant la vérification statique et dynamique), plutôt qu'en tant que plateforme complète de signature numérique. Avec des intrants liés au mix de déploiement, aux volumes de vérification et aux fourchettes de prix validées lors des entretiens, le résultat reste traçable à des variables claires et peut être reproduit à mesure que de nouveaux signaux apparaissent.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de la vérification de signature ?
Le marché de la vérification de signature a atteint 3,36 milliards USD en 2026 et devrait croître jusqu'à 8,35 milliards USD d'ici 2031 à un TCAC de 19,98 %.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Les déploiements cloud/SaaS devraient se développer à un TCAC de 27,05 %, les organisations privilégiant la vérification évolutive et pilotée par les API par rapport aux systèmes sur site.
Pourquoi l'authentification multimodale gagne-t-elle en popularité ?
La fraude par deepfake et par identité synthétique a mis en évidence les limites des contrôles à facteur unique, de sorte que les entreprises combinent désormais les signatures avec la vivacité, les documents d'identité et les données comportementales pour renforcer l'assurance.
Comment les réglementations influencent-elles la demande du marché ?
eIDAS 2.0 en Europe et le 21 CFR Part 11 aux États-Unis exigent une validation plus robuste des signatures électroniques, poussant les entreprises à moderniser leurs solutions héritées et stimulant une croissance soutenue du marché.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait mener avec un TCAC de 24,60 %, portée par les portefeuilles liés à Aadhaar en Inde et l'expansion de l'écosystème de paiement mobile de la région.
Dernière mise à jour de la page le:



