
Taille et part du marché des systèmes d'exploitation pour serveurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
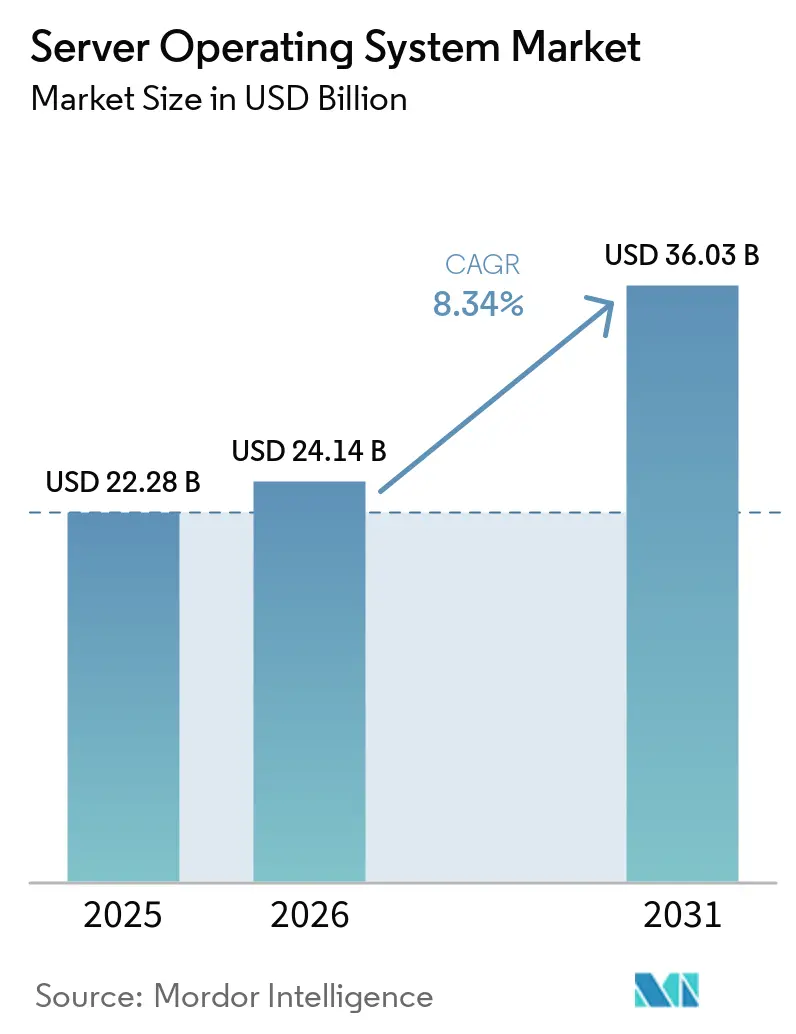
| Taille du Marché (2026) | 24.14 Milliards de dollars |
| Taille du Marché (2031) | 36.03 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.34 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'exploitation pour serveurs par Mordor Intelligence
La taille du marché des systèmes d'exploitation pour serveurs devrait passer de 22,28 milliards USD en 2025 à 24,14 milliards USD en 2026 et atteindre 36,03 milliards USD d'ici 2031, avec un CAGR de 8,34 % sur la période 2026-2031.
La croissance de la demande reflète la transformation numérique à l'échelle des entreprises, les cycles généralisés de renouvellement axés sur le cloud en priorité, et les charges de travail liées à l'intelligence artificielle qui nécessitent des fonctionnalités de système d'exploitation conçues à cet effet. [1] Les feuilles de route des fournisseurs mettent l'accent sur la gestion hybride, l'orchestration de conteneurs et la planification économe en énergie, tandis que les priorités des acheteurs se concentrent sur la réduction du coût total de possession, la sécurité par correctifs à chaud et la flexibilité des modèles de licence. L'expansion des centres de données hyperscale, les déploiements en périphérie liés à la 5G et les exigences en matière de cyberassurance renforcent la valeur stratégique des plateformes serveurs prêtes pour l'avenir. La concurrence s'intensifie alors que les distributions Linux commerciales, Windows Server et les nouvelles versions optimisées pour ARM se disputent la prochaine phase du marché des systèmes d'exploitation pour serveurs.
Principaux enseignements du rapport
- Par mode de déploiement, les installations cloud ont capté 63,60 % du chiffre d'affaires en 2025, tandis que les environnements hybrides affichent la croissance la plus rapide avec un TCAC de 10,22 % jusqu'en 2031.
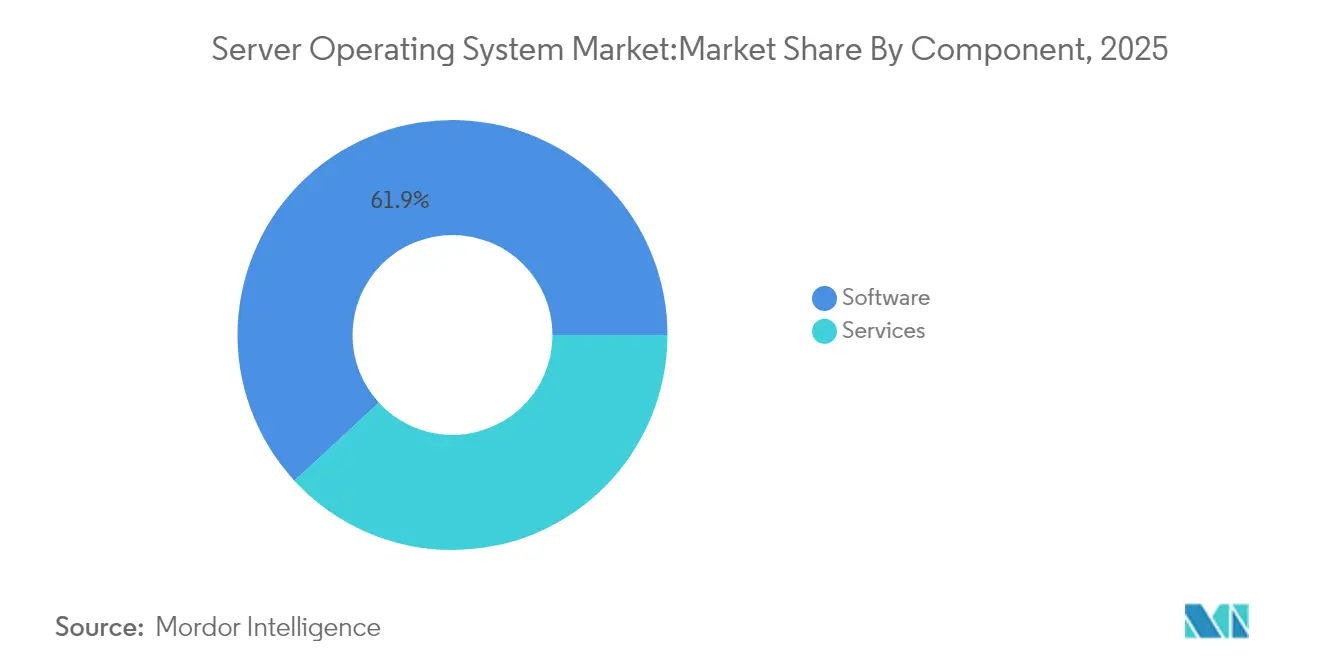
- Par composant, le logiciel représentait 61,85 % du chiffre d'affaires 2025 ; les services enregistrent le TCAC le plus rapide à 10,58 % alors que les entreprises recherchent un accompagnement à la migration et à l'intégration.
- Par modèle de licence, les offres propriétaires commerciales détenaient 39,10 % de part en 2025, tandis que les systèmes d'exploitation SaaS par abonnement progressent à un TCAC de 9,82 % jusqu'en 2031.
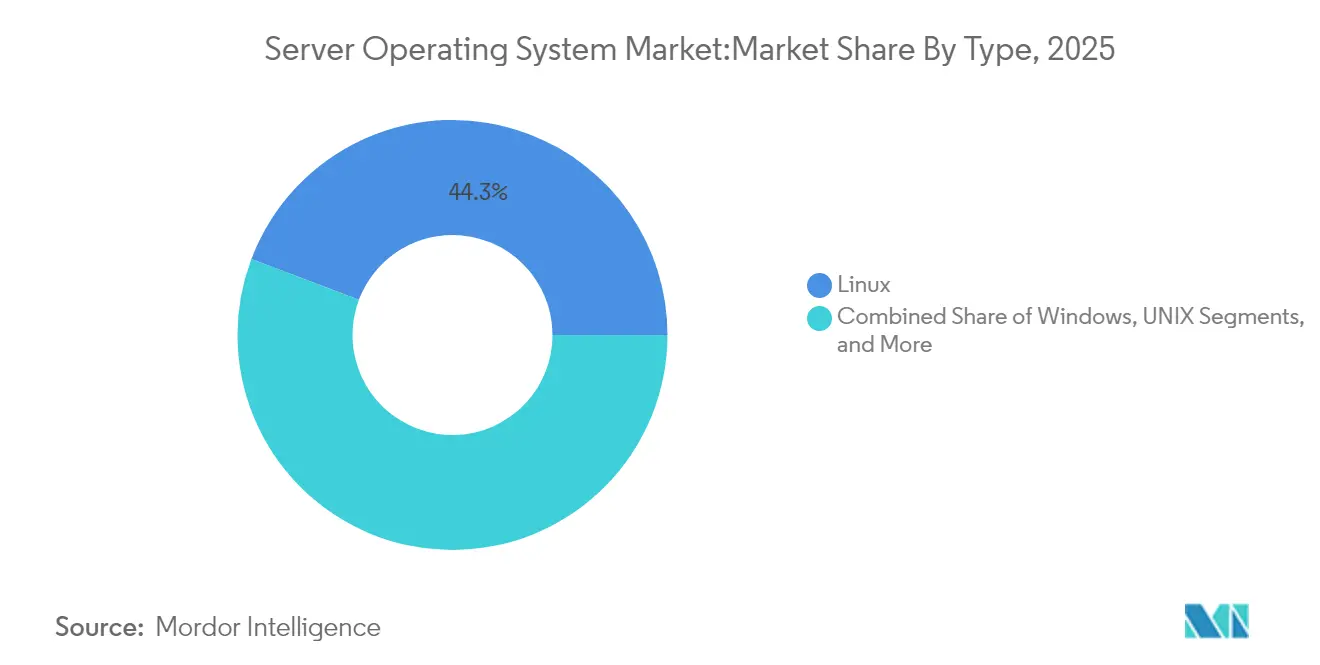
- Par type, Linux était en tête avec 44,25 % de part en 2025, et Windows affiche le TCAC le plus élevé à 9,62 % grâce à l'adoption de Windows Server 2025.
- Par architecture de serveur, les plateformes x86/x64 contrôlaient 56,05 % de la part de marché des systèmes d'exploitation pour serveurs en 2025 ; les serveurs à base d'ARM progressent à un TCAC de 9,47 % jusqu'en 2031.
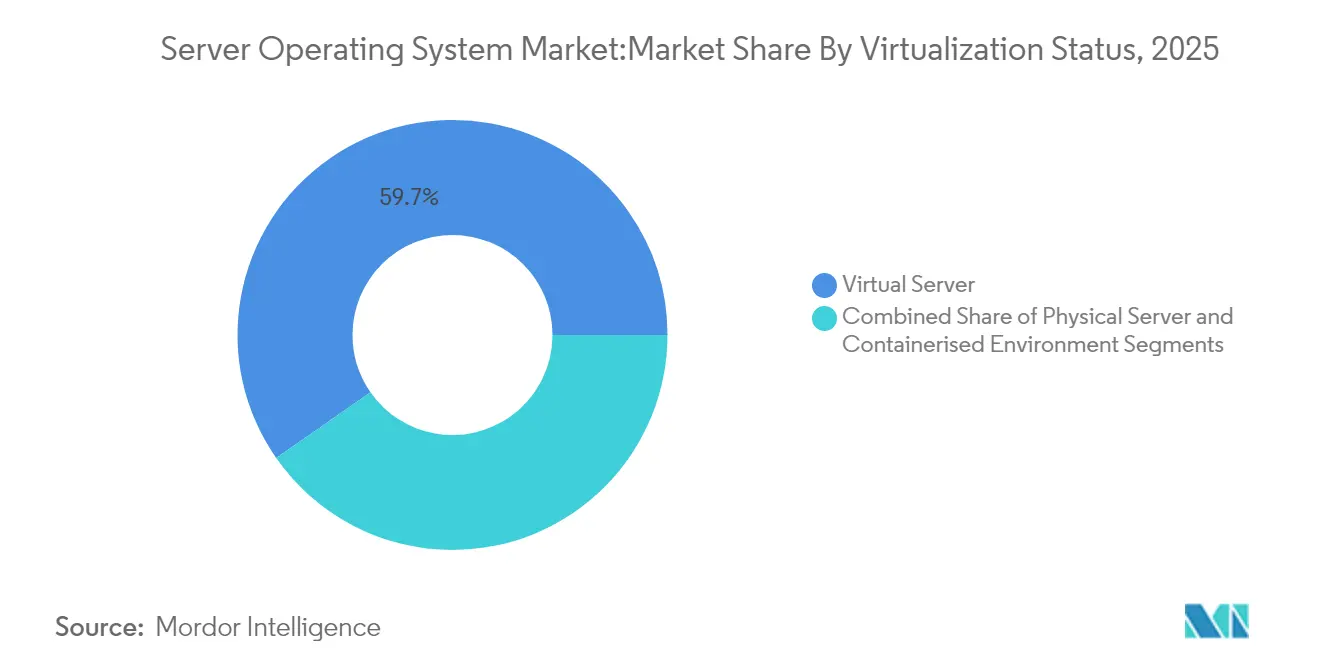
- Par statut de virtualisation, les machines virtuelles représentaient 59,70 % de la taille du marché des systèmes d'exploitation pour serveurs en 2025, tandis que les déploiements conteneurisés progressent à un TCAC de 10,31 %.
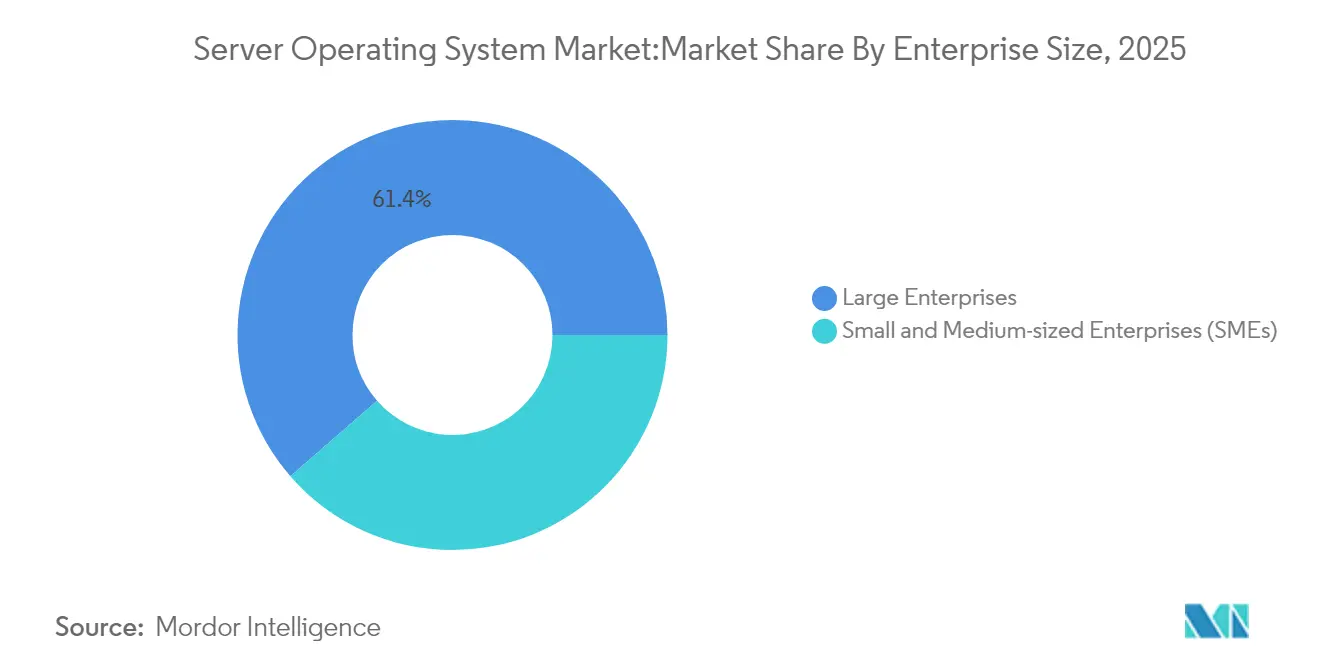
- Par taille d'entreprise, les grandes organisations ont généré 61,40 % du chiffre d'affaires 2025, mais les PME affichent le TCAC le plus rapide à 10,74 % grâce aux services gérés qui abaissent les barrières à l'adoption.
- Par secteur d'activité, l'IT et les télécommunications ont fourni 27,55 % du chiffre d'affaires en 2025, tandis que la santé accélère le plus avec un TCAC de 9,91 % porté par la télémédecine et les charges de travail d'IA.
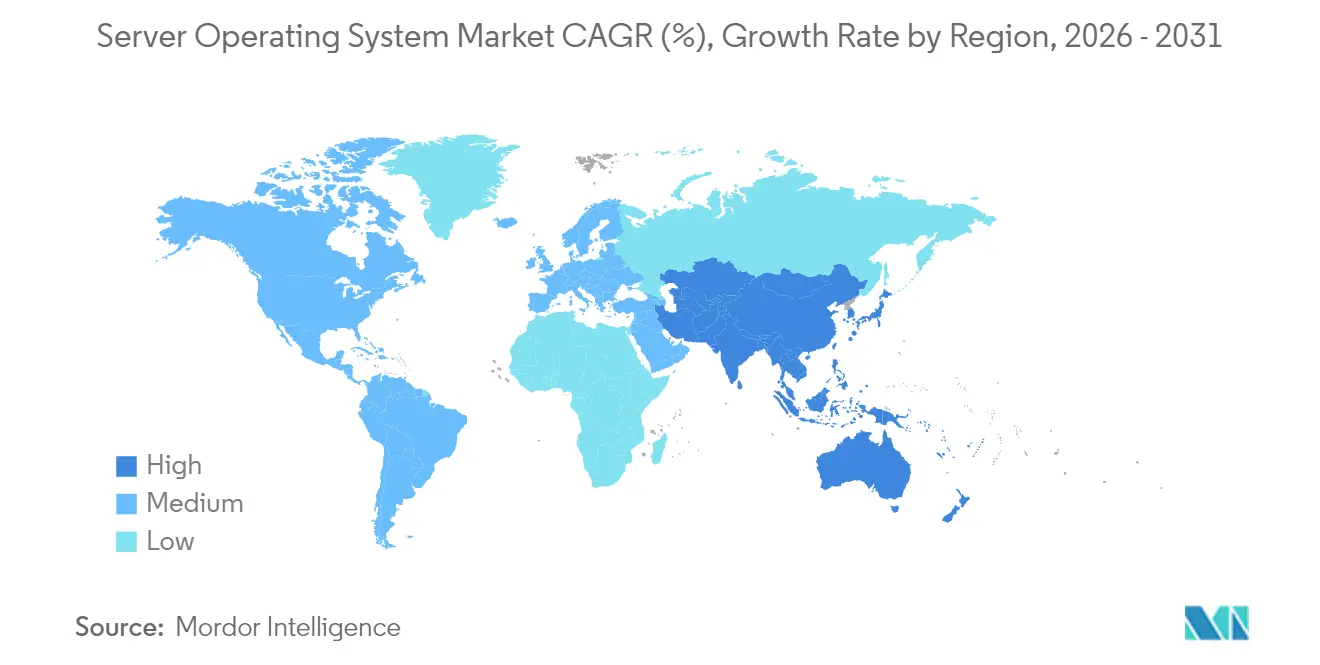
- Par géographie, l'Amérique du Nord était en tête avec 36,25 % du chiffre d'affaires en 2025, et l'Asie-Pacifique enregistre le TCAC le plus élevé à 11,02 % grâce aux investissements massifs dans les centres de données.
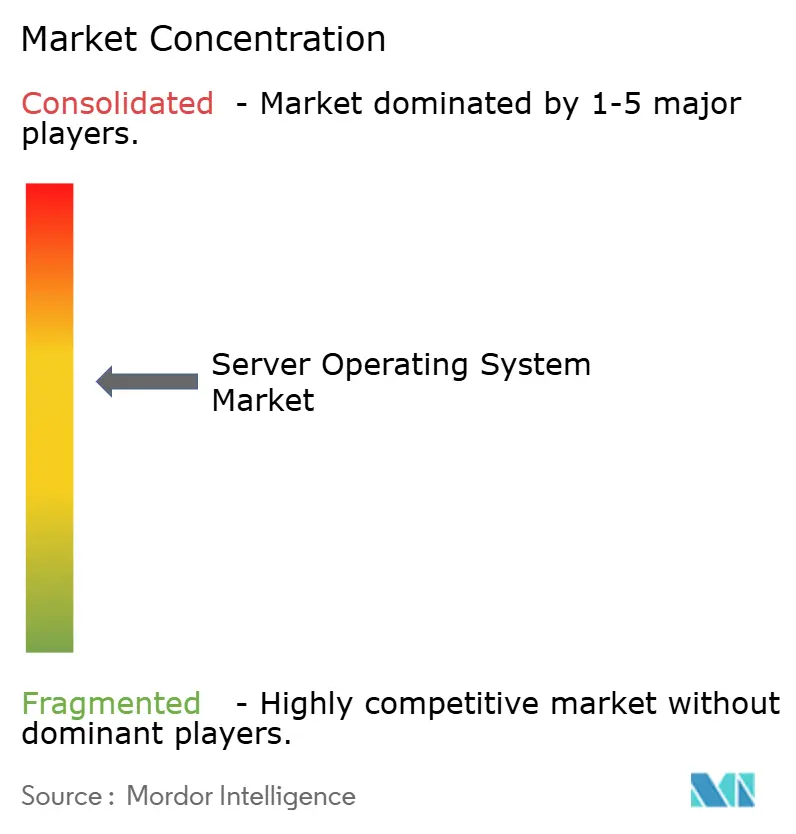
- Microsoft, Red Hat et SUSE représentaient conjointement environ 54,70 % du chiffre d'affaires commercial 2025, soulignant une concentration modérée sur le marché des systèmes d'exploitation pour serveurs.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Cycles de renouvellement axés sur le cloud en entreprise | +2.1% | Amérique du Nord et UE avec déploiement mondial | Moyen terme (2-4 ans) |
| Déploiements de centres de données hyperscale | +1.8% | Amérique du Nord en tête, Asie-Pacifique en expansion | Long terme (≥ 4 ans) |
| Déploiement de micro-centres de données périphériques et 5G | +1.4% | Asie-Pacifique en cœur, avec extension vers l'Amérique du Nord et l'UE | Moyen terme (2-4 ans) |
| Prolifération des charges de travail IA/ML | +2.3% | Adoption précoce en Amérique du Nord et en Chine | Court terme (≤ 2 ans) |
| Maturité des chaînes d'outils OS serveur RISC-V | +0.8% | Accent sur l'Asie-Pacifique, adoption progressive en UE et en Amérique du Nord | Long terme (≥ 4 ans) |
| Renforcement de la conformité en matière de cyber-assurance | +1.2% | Amérique du Nord et UE, extension mondiale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Cycles de renouvellement axés sur le cloud en entreprise
Les organisations modernisent leur infrastructure au-delà du simple remplacement matériel en choisissant des systèmes d'exploitation qui offrent une parité cloud sur site. Windows Server 2025 intègre nativement Azure Arc et des mises à jour par correctifs à chaud, réduisant les temps d'arrêt et facilitant la mobilité des charges de travail – Microsoft Corporation. Le prestataire de santé Kaleida Health projette des économies annuelles de 5 à 10 millions USD grâce à la consolidation des hyperviseurs et à l'infrastructure définie par logiciel. [2] Les fournisseurs répondent à ces besoins ; Red Hat propose désormais Enterprise Linux AI sur Azure pour simplifier le déploiement d'IA hybride – Red Hat. Les entreprises attendent un plan de contrôle unique, une gestion automatisée du cycle de vie et des modèles de coûts prévisibles. Il en résulte une demande soutenue pour des solutions harmonisant les licences, la télémétrie et la sécurité sur des parcs multi-sites dans le marché des systèmes d'exploitation pour serveurs.
Déploiements de centres de données hyperscale
Les fournisseurs cloud continuent d'augmenter leur intensité capitalistique ; Microsoft a réservé 80 milliards USD pour des installations prêtes pour l'IA, tandis que Google prévoit 75 milliards USD sur le même horizon. Cette échelle impose une refonte des systèmes d'exploitation pour que des dizaines de milliers de nœuds apparaissent comme un seul ordinateur logique. Le plafonnement de la consommation électrique, les accélérateurs silicon et les API de télémétrie sont intégrés au niveau du noyau pour extraire chaque kilowatt. L'entreposage du calcul à cette magnitude stimule de nouvelles distributions adaptées aux ARM et aux silicon personnalisés, élargissant la base adressable du marché des systèmes d'exploitation pour serveurs. Les alliances dans le domaine de l'énergie nucléaire et renouvelable mettent en lumière la pression sur les coûts, faisant de la planification économe en énergie dans l'OS un facteur de différenciation concurrentielle.
Déploiement de micro-centres de données périphériques et 5G
Les cas d'usage sensibles à la latence poussent le calcul vers les magasins de détail, les tours de téléphonie mobile et les sols d'usine. MicroShift de Red Hat réduit Kubernetes pour s'adapter aux appareils sans ventilateur, tandis que SUSE Linux Enterprise Micro offre une empreinte immuable pour les sites sans surveillance. Le matériel tel que la série E de GIGABYTE s'associe à ces versions d'OS pour répondre aux exigences de faible consommation et de large plage de température. Les opérateurs exigent un provisionnement sans intervention, une auto-réparation et un démarrage sécurisé. À mesure que la couverture 5G s'élargit, le pilotage du trafic entre la périphérie et le cœur dépendra de la télémétrie en temps réel intégrée au niveau de la couche OS, élargissant les opportunités adressables sur le marché des systèmes d'exploitation pour serveurs.
Prolifération des charges de travail IA/ML
Le partitionnement GPU, la prise en charge de la topologie PCIe et la planification de la mémoire à haute bande passante font désormais partie intégrante des systèmes d'exploitation pour serveurs grand public. Windows Server 2025 prend en charge le partitionnement GPU en direct pour permettre à plusieurs machines virtuelles de partager un même GPU. AMD positionne les plateformes EPYC pour l'inférence d'intelligence artificielle au quotidien, nécessitant des correctifs noyau pour la gestion simultanée de NUMA et du GPU. Kubernetes ajoute des primitives élastiques pour le service d'intelligence artificielle. Les systèmes d'exploitation qui abstraient les accélérateurs hétérogènes offrent aux entreprises une plus grande flexibilité, favorisant l'adoption de l'intelligence artificielle dans les secteurs verticaux et stimulant la croissance sur l'ensemble du marché des systèmes d'exploitation pour serveurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts élevés de migration et d'interruption de service | -1.6% | Mondial, biais vers les grandes entreprises | Court terme (≤ 2 ans) |
| Vulnérabilités zero-day croissantes | -1.1% | Mondial, aigu dans les secteurs réglementés | Moyen terme (2-4 ans) |
| Incertitude de licence liée à la fin de vie de CentOS | -0.9% | Mondial, ressenti surtout par les utilisateurs sensibles aux coûts | Court terme (≤ 2 ans) |
| Réglementations sur l'efficacité énergétique | -0.7% | UE en tête, Amérique du Nord et Asie-Pacifique suivent | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de migration et d'interruption de service
Le déplacement de charges de travail critiques peut dépasser 15 000 USD par téraoctet lorsque les tests, la reconversion du personnel et les fenêtres de service sont inclus, selon Hitachi Data Systems. Les dépendances des applications patrimoniales rendent les mises à niveau directes risquées, poussant certaines entreprises vers des enveloppes de virtualisation. La fin de vie de CentOS a mis en évidence l'exposition : 26 % des serveurs Linux analysés nécessitaient un remplacement dans les mois suivants. Les services professionnels connaissent une forte demande alors que les entreprises cherchent des bascules progressives limitant les perturbations métier. La sensibilité aux coûts ralentit le taux de rotation à court terme, tempérant l'expansion du marché des systèmes d'exploitation pour serveurs.
Vulnérabilités zero-day croissantes
Les acteurs malveillants exploitent de nouveaux vecteurs plus rapidement que les cycles de correctifs ne les comblent. La prise en charge des correctifs à chaud dans Windows Server 2025 réduit les fenêtres de redémarrage, mais de nombreux secteurs manquent de validation automatisée. Les frameworks d'isolation assistés par le matériel ajoutent des couches mais aussi de la complexité. Les audits de conformité et les questionnaires des assureurs allongent les calendriers opérationnels. La charge de sécurité pèse sur les budgets et peut reporter les projets de renouvellement, créant des frictions qui modèrent la trajectoire du marché des systèmes d'exploitation pour serveurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les services naviguent dans la complexité d'intégrationLe logiciel a dominé avec 61,85 % du chiffre d'affaires en 2025, ancré par les licences par abonnement et les flux de mises à jour continues, et reste le fondement économique du marché des systèmes d'exploitation pour serveurs. Les entreprises privilégient des profils de charges d'exploitation prévisibles et des intégrations directes avec les consoles cloud, ce qui renforce le verrouillage fournisseur tout en simplifiant les achats. Les fournisseurs intègrent la télémétrie, les moteurs de politiques et les fonctionnalités de gouvernance des coûts, estompant les frontières traditionnelles des OS et élargissant la part de portefeuille. Les services enregistrent un TCAC de 10,58 % jusqu'en 2031 à mesure que les parcs hybrides se multiplient. La migration depuis CentOS, les projets de déchargement des mainframes et les déploiements en périphérie nécessitent tous des services de conseil, de conception et de gestion. Les fournisseurs élaborent des engagements packagés qui regroupent licences, optimisation et cartographie réglementaire. À mesure que les environnements d'exploitation s'étendent au multicloud et à la périphérie, les offres de services gérés spécialisés deviennent essentielles, soutenant la dynamique du marché des systèmes d'exploitation pour serveurs.

Par modèle de licence :
les abonnements transforment l'économieLes licences propriétaires commerciales représentaient 39,10 % de part en 2025, reflétant la position dominante de Windows Server sur les charges de travail centrées sur les annuaires. Toutefois, les modèles SaaS par abonnement affichent la croissance la plus élevée à 9,82 % de TCAC alors que les entreprises troquent les dépenses d'investissement pour une utilité à la consommation. Des fournisseurs comme Red Hat affinent les paliers par cœur et par nœud qui s'adaptent linéairement aux pics de charge de travail. Les distributions communautaires perdent du terrain suite à la fin de vie de CentOS 7, orientant les utilisateurs en production vers des variantes supportées. Les entreprises citent les attestations de conformité et l'indemnisation comme justification pour Linux payant. Cette évolution souligne comment la tarification à la consommation définit de plus en plus la valeur sur le marché des systèmes d'exploitation pour serveurs.
Par type :
Linux élargit l'éventail des cas d'usageLinux détenait une part de 44,25 % en 2025 grâce à sa force dans les tâches de conteneurs, de cloud et de calcul haute performance. Windows bénéficie d'un TCAC de 9,62 % jusqu'en 2031, soutenu par la prise en charge ARM64 et la profonde intégration Azure. UNIX continue son déclin séculaire à mesure que le matériel RISC propriétaire vieillit, bien que des niches subsistent dans la facturation télécom et le trading financier. L'alignement sur les charges de travail guide le choix : Linux domine les microservices cloud natifs, tandis que Windows maintient sa traction dans les ERP et les services d'identité. Les nouvelles distributions optimisées pour les pipelines IA et l'autonomie en périphérie diversifient les options, élargissant le périmètre concurrentiel du marché des systèmes d'exploitation pour serveurs.
Par architecture de serveur :
ARM et RISC-V élargissent la diversité des jeux d'instructionsx86/x64 était en tête avec 56,05 % de part en 2025. Des défis concurrentiels émergent alors qu'ARM capte 13,45 % de part de chiffre d'affaires et affiche un TCAC de 9,47 % porté par les programmes de silicon personnalisé dans le cloud. La progression de la part d'AMD à 27,2 % des expéditions de CPU serveur illustre la rotation concurrentielle. Les pilotes RISC-V en Chine mettent en valeur le potentiel de l'ISA ouvert, avec des charges de travail précoces axées sur le service web et le stockage objet. Les systèmes d'exploitation qui abstraient plusieurs ISA derrière des API de gestion communes renforcent leur pertinence, ouvrant de nouvelles voies d'adoption sur le marché des systèmes d'exploitation pour serveurs.
Par statut de virtualisation :
les conteneurs accélèrent la modernisationLes machines virtuelles représentaient 59,70 % des déploiements en 2025, mais les conteneurs progressent à un TCAC de 10,31 % à mesure que l'architecture en microservices devient courante. Kubernetes définit la couche de planification par défaut, et les systèmes d'exploitation exposent des optimisations d'espace de noms, de cgroup et de seccomp pour augmenter la densité. Les déploiements physiques persistent là où le passage direct du matériel ou les logiciels sous licence par socket imposent le bare-metal. Les variantes d'OS optimisées pour les conteneurs, dotées d'une racine en lecture seule et de mises à jour OTA, réduisent les surfaces d'attaque. Ces caractéristiques encouragent les secteurs réglementés à contourner les images généralisées au profit d'empreintes minimales, élargissant la base atteignable du marché des systèmes d'exploitation pour serveurs.
Par mode de déploiement :
le déploiement hybride relie le cloud et les sitesLes installations hébergées dans le cloud représentent 63,60 % des nœuds en 2025. Les déploiements hybrides affichent le TCAC le plus élevé à 10,22 % alors que les entreprises équilibrent latence, autonomie et conformité. Windows Server 2025, associé à Azure Arc et à Red Hat Device Edge, illustre comment les fournisseurs unifient les politiques et la surveillance sur plusieurs sites. Les empreintes sur site demeurent pour la souveraineté des données et l'amortissement des équipements. Les plans de contrôle unifiés, la gestion cohérente des secrets et les algorithmes de placement tenant compte des charges de travail deviennent des critères incontournables. Les fournisseurs proposant ces capacités façonnent les critères d'achat, renforçant leur position sur le marché des systèmes d'exploitation pour serveurs.
Par taille d'entreprise :
les PME adoptent les plateformes géréesLes grandes entreprises représentaient 61,40 % du chiffre d'affaires en 2025, bénéficiant de remises sur volume et d'un support personnalisé. Cependant, les PME affichent un TCAC de 10,74 % grâce aux places de marché cloud et aux prestataires de services gérés qui proposent des stacks clé en main. Le chiffre d'affaires des MSP coréens a bondi de 7 000 milliards KRW à 12 000 milliards KRW en 2024, témoignant de la dynamique des écosystèmes locaux. Les licences à faible intervention, les correctifs automatisés et la conformité de sécurité intégrée aident les PME à franchir les étapes traditionnelles de construction IT. Cette démocratisation accélère la pénétration globale du marché des systèmes d'exploitation pour serveurs.
Par secteur d'activité :
la santé accélère sa modernisationL'IT et les télécommunications ont capté 27,55 % des dépenses en 2025, portés par les initiatives de cloud télécom et les renouvellements de centres de données. La santé affiche le TCAC le plus élevé à 9,91 % alors que la télémédecine, l'imagerie et les diagnostics IA exigent des plateformes sécurisées et à haut débit. Le déploiement d'OpenShift par HCA Healthcare illustre les gains en matière d'analyse en temps réel. Le BFSI maintient une demande stable ancrée dans une gouvernance stricte. La conformité spécifique aux secteurs, telle que HIPAA et PCI-DSS, place un prix élevé sur les noyaux prêts pour l'audit et le support à long terme. L'adaptation à ces exigences oriente la différenciation des produits sur le marché des systèmes d'exploitation pour serveurs.
Analyse géographique
Marché des systèmes d'exploitation pour serveurs en Amérique du Nord
L'Amérique du Nord a dominé avec 36,25 % des revenus en 2025, soutenue par les investissements hyperscale de Microsoft, Google et AWS. Microsoft à lui seul a budgétisé 80 milliards USD pour les infrastructures d'intelligence artificielle de nouvelle génération. Les prochaines règles d'efficacité énergétique du Canada pour les climatiseurs de salles informatiques mettent l'accent sur une infrastructure durable. L'expansion manufacturière mexicaine accroît la demande de serveurs industriels, ancrant davantage le leadership régional sur le marché des systèmes d'exploitation pour serveurs.
Marché des systèmes d'exploitation pour serveurs en Asie-Pacifique
L'Asie-Pacifique affiche le CAGR le plus élevé, à 11,02 %, jusqu'en 2031. Le secteur cloud chinois est en passe de dépasser 1 trillion CNY d'ici 2025. La croissance des revenus des MSP sud-coréens et les ventes de serveurs GPU, qui ont atteint 5,1 trillions KRW en 2024 pour une croissance de 72,7 %, soulignent l'effet d'entraînement de l'intelligence artificielle. Les outils d'audit et la conformité en matière de sécurité au Japon renforcent la demande de plateformes sécurisées. Les politiques régionales favorisent les ISA domestiques, faisant du support multi-architecture des systèmes d'exploitation un prérequis, élargissant ainsi les opportunités d'adoption sur le marché des systèmes d'exploitation pour serveurs.
Marché des systèmes d'exploitation pour serveurs en Europe
L'Europe connaît une adoption régulière, la directive sur l'efficacité énergétique obligeant les opérateurs dont la charge informatique dépasse 100 kW à publier des indicateurs clés de performance énergétique d'ici septembre 2024. Les opérateurs adoptent des extensions de télémétrie des systèmes d'exploitation pour satisfaire aux obligations de reporting. L'Allemagne, la France et le Royaume-Uni stimulent les cycles de renouvellement des parcs d'entreprises, tandis que les membres d'Europe de l'Est explorent des solutions open source souveraines. L'alignement réglementaire façonne les critères d'achat, soutenant une croissance régulière sur le marché des systèmes d'exploitation pour serveurs.
Paysage réglementaire
La réglementation cible de plus en plus les systèmes d'exploitation serveur à travers des exigences de cybersécurité, de chaîne d'approvisionnement logicielle et de durabilité des centres de données. Dans l'Union européenne, le règlement (UE) 2024/2847 (Cyber Resilience Act) introduit des obligations de signalement des vulnérabilités à compter du 11 septembre 2026, avec des exigences essentielles plus larges applicables à partir du 11 décembre 2027. Cela relève le niveau de gouvernance des correctifs, des processus de divulgation des vulnérabilités et des configurations sécurisées par défaut, tant pour les distributions propriétaires que Linux utilisées sur les serveurs et dans les environnements virtualisés et conteneurisés.
Les organismes de normalisation et les régulateurs nationaux convertissent ces obligations en référentiels techniques que les plateformes doivent respecter. L'ETSI a publié la norme EN 304 635 le 24 juin 2026, définissant les exigences de cybersécurité pour les piles d'exécution de virtualisation et les piles d'exécution de conteneurs, ce qui affecte directement les builds de systèmes d'exploitation serveur hébergeant des VM et des conteneurs. En Chine, la norme GB/T 20272-2026 (publiée le 30 avril 2026 et effective le 1er novembre 2026) établit des spécifications techniques pour la sécurité des systèmes d'exploitation, augmentant les exigences de conformité pour les fournisseurs de systèmes d'exploitation nationaux et internationaux ainsi que pour les entreprises qui les déploient.
Analyse de la chaîne de valeur
La chaîne de valeur des systèmes d'exploitation serveur s'étend des projets open source amont et de l'activation silicium à l'ingénierie et à la distribution du système d'exploitation central, en passant par le packaging pour les marketplaces cloud, jusqu'aux services d'intégration et de cycle de vie en aval. Des fournisseurs commerciaux tels que Microsoft, Red Hat et SUSE occupent une position centrale en organisant les noyaux et les paquets, en produisant des images certifiées pour les environnements cloud et sur site, et en regroupant des outils de gestion et de sécurité qui relient le système d'exploitation aux plans de contrôle hybrides. Les hyperscalers et les marketplaces façonnent également la distribution en standardisant les images et les mécanismes de mise à jour pour les déploiements cloud, renforçant les achats guidés par la consommation pour les environnements cloud et hybrides.
En aval, les intégrateurs de systèmes, les fournisseurs de services managés et les équipes de plateformes d'entreprise opérationnalisent le système d'exploitation à travers la migration, le durcissement, l'observabilité et le reporting de conformité. Par conséquent, le système d'exploitation se positionne de plus en plus comme la couche d'application des correctifs et des politiques. Les contrôles de sécurité et de provenance deviennent de plus en plus critiques pour la chaîne de valeur, à mesure que les régulateurs et les organismes sectoriels encouragent des pratiques de chaîne d'approvisionnement logicielle auditables. Des initiatives telles que FINOS OSERA (annoncée en juin 2026) renforcent le rôle croissant des dossiers de preuves lisibles par machine et des contrôles standardisés pour les secteurs réglementés, influençant la manière dont les fournisseurs de systèmes d'exploitation documentent les composants, les vulnérabilités et les mesures correctives à travers les piles VM et conteneurs.
Paysage concurrentiel
La concurrence reste modérée avec Microsoft, Red Hat (IBM) et SUSE capturant environ 55 % combinés du chiffre d'affaires commercial en 2024. Microsoft renforce son intégration avec Azure et introduit des versions ARM64 tout en maintenant sa domination Active Directory. Red Hat exploite OpenShift et Device Edge pour étendre Linux du cœur à la périphérie. SUSE et Canonical se concentrent sur des variantes immuables et légères pour les charges de travail de conteneurs. Oracle conserve une demande de niche grâce à des distributions hautement optimisées pour son patrimoine de bases de données.
Les évolutions architecturales modifient le champ de bataille. La montée en puissance d'ARM, les gains de parts d'AMD et les pilotes RISC-V expérimentaux incitent les fournisseurs à élargir leur support des ISA. La convergence des plateformes émerge comme un thème : les éditeurs de systèmes d'exploitation intègrent l'observabilité, l'analyse de conformité et les chaînes d'outils IA dans les abonnements de base, estompant les frontières avec les couches logicielles adjacentes. L'autonomie en périphérie, la planification IA et la télémétrie énergétique constituent le prochain ensemble de facteurs de différenciation, orientant la capture de parts sur le marché des systèmes d'exploitation pour serveurs.
Les mouvements stratégiques indiquent la direction. IBM LinuxONE Emperor 5 intègre l'accélération IA. [4] Canonical étend la LTS à 12 ans pour les images Docker. CoreSite s'associe à Oxide pour un cloud sur site de qualité hyperscale. Chaque action reflète une orientation vers la longévité du cycle de vie, la spécificité des charges de travail et des opérations durables qui correspondent aux critères d'achat actuels sur le marché des systèmes d'exploitation pour serveurs.
Leaders du secteur des systèmes d'exploitation pour serveurs
-
Microsoft Corporation
-
Red Hat Inc. (IBM Corporation)
-
SUSE Group
-
Oracle Corporation
-
Amazon Web Services Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes d'exploitation pour serveurs Entreprises couvertes dans ce rapport
- Microsoft Corporation
- Red Hat Inc. (IBM Corporation)
- SUSE Group
- Oracle Corporation
- Amazon Web Services Inc.
- Canonical Ltd.
- Google LLC
- Huawei Technologies Co. Ltd.
- Alibaba Cloud Computing Co. Ltd.
- Dell Technologies Inc.
- Hewlett Packard Enterprise Co.
- Fujitsu Ltd.
- Lenovo Group Ltd.
- Cisco Systems Inc.
- NEC Corp.
- Inspur Group Co. Ltd.
- Super Micro Computer Inc.
- VMware Inc.
- Parallels International (virtuozzo)
- Joyent Inc.
- Nutanix Inc.
- FreeBSD Foundation
- Percona LLC
- OpenBSD Project
- Rocky Enterprise Software Foundation
Lire l’analyse des entreprises de système d'exploitation pour serveurs
Opportunités de marché et perspectives d'avenir
Les piles Linux d'entreprise hybrides s'élargissent à mesure que les distributions et outils cloud-native s'étendent au-delà des déploiements uniquement cloud vers des environnements sur site et en périphérie (edge). L'extension par Microsoft d'Azure Linux 4.0 en une distribution serveur téléchargeable et utilisable en entreprise (avec SELinux en mode enforcing par défaut et des travaux FIPS 140-3 en cours) crée une nouvelle option pour les organisations standardisant Linux sur Azure et les environnements locaux. Cela accroît également la pression concurrentielle sur les distributions payantes qui dominent les charges de travail de production.
La demande motivée par la conformité ouvre un espace pour les systèmes d'exploitation et services offrant une provenance vérifiable de la chaîne d'approvisionnement, un durcissement des piles d'exécution VM et conteneurs, et des options de maintenance à durée de vie plus longue réduisant les migrations forcées. Les échéances du CRA de l'UE (obligations de signalement à compter du 11 septembre 2026) et la norme ETSI EN 304 635 (juin 2026) relèvent le niveau des exigences de sécurité pour la virtualisation et les conteneurs, tandis que la norme chinoise GB/T 20272-2026 (effective le 1er novembre 2026) resserre les spécifications de sécurité des systèmes d'exploitation. En parallèle, des programmes d'écosystème tels que FINOS OSERA (juin 2026) et des partenariats cloud-vers-OS, incluant Red Hat et AWS, indiquent que la monétisation se construit autour de piles de systèmes d'exploitation serveur conformes, prêtes pour l'IA et automatisées opérationnellement, plutôt qu'autour du seul noyau.
Développements industriels récents dans Marché des systèmes d'exploitation pour serveurs
- Juillet 2026 : Microsoft : Azure Linux 4.0 lancé en tant que distribution serveur autonome pour les déploiements sur site et en VM. L'initiative soutient le cloud hybride et la consolidation des systèmes d'exploitation serveur, permettant aux entreprises d'exécuter des charges de travail Linux et Windows depuis une plateforme unifiée. Cette action élargit les options de systèmes d'exploitation Windows/Linux dans les centres de données et soutient les charges de travail axées sur l'IA dans les environnements hybrides.
- Juillet 2026 : Microsoft : Windows Server vNext Preview Build 29621 publié avec prise en charge du Trusted Launch, de ReFS Boot et de NVMe-over-Fabrics. La version introduit des capacités de nouvelle génération pour des serveurs sécurisés et évolutifs. Elle signale une évolution continue des fonctionnalités du système d'exploitation pour rivaliser avec les distributions Linux et les piles cloud-native.
- Juillet 2026 : IBM et Red Hat : Lightwell avec de nouvelles offres commerciales élargies (partenaires incluant AWS, AMD, F5, GitLab, Intel et Microsoft). Cette expansion reflète le développement de l'écosystème des systèmes d'exploitation open source pour les charges de travail de l'ère de l'IA. Elle renforce l'intégration du portefeuille de systèmes d'exploitation open source à travers le cloud et le sur site pour les charges de travail d'IA d'entreprise.
Marché des systèmes d'exploitation pour serveurs Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les logiciels de système d'exploitation pour serveurs et les services associés utilisés pour exécuter et gérer le matériel serveur, traiter les charges de travail et prendre en charge l'infrastructure d'entreprise et cloud dans des environnements sur site et hébergés.
Exclusions du périmètre : Nous excluons les systèmes d'exploitation clients, les logiciels applicatifs et les services informatiques généraux qui ne sont pas liés aux licences, abonnements, support ou maintenance associés aux systèmes d'exploitation pour serveurs.
Aperçu de la segmentation
- Par composant
- Logiciel
- Services
- Par modèle de licence
- Propriétaire commercial
- Distribution Linux payante
- Distribution Linux communautaire (gratuite)
- OS SaaS par abonnement
- Par type
- Windows
- Linux
- UNIX
- Autres
- Par architecture de serveur
- x86/x64
- ARM
- RISC-V
- POWER
- Autres
- Par statut de virtualisation
- Serveur virtuel
- Serveur physique
- Environnement conteneurisé
- Par mode de déploiement
- Cloud
- Sur site
- Hybride
- Par taille d'entreprise
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par secteur d'activité
- IT et télécommunications
- BFSI
- Fabrication
- Commerce de détail et commerce électronique
- Gouvernement
- Santé
- Médias et divertissement
- Autres secteurs d'activité
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Singapour
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte de base de la demande en matière de serveurs et pour comprendre l'évolution des modèles de tarification et de licence dans le temps. Nous avons examiné des indicateurs publics reflétant les installations de serveurs et les cycles de renouvellement, notamment les dépenses informatiques et les investissements dans les infrastructures numériques, avant de traduire ces signaux en variables de marché.
Les sources consultées comprennent des publications publiques et officielles telles que le Bureau of Economic Analysis des États-Unis (séries sur les investissements en logiciels et en technologies de l'information), les données de la Commission du commerce international des États-Unis (pour le contexte des échanges commerciaux de matériel), les indicateurs de l'économie numérique de l'OCDE, les ensembles de données macroéconomiques et d'adoption par les entreprises de la Banque mondiale, ainsi que les publications du NIST en matière de cybersécurité qui influencent les besoins en correctifs et en support. Nous avons également utilisé des dépôts de documents d'entreprise, des présentations aux investisseurs, des documentations de normes et de projets open source, ainsi qu'un abonnement payant pour les données financières et les actualités des entreprises, et une base de données de brevets payante pour suivre les thèmes d'innovation au niveau des systèmes d'exploitation pour serveurs. Les sources mentionnées ici sont données à titre illustratif, et de nombreux autres documents ont été utilisés pour la collecte, la vérification croisée et la clarification.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation de la part des expéditions de serveurs et du parc installé fonctionnant généralement sur chaque famille de système d'exploitation, ainsi que sur la manière dont les licences et le support sont achetés selon la taille des entreprises et les secteurs verticaux. Nous avons échangé avec des responsables d'infrastructure, des directeurs des opérations informatiques, des acteurs de la distribution et des experts en centres de données en Asie-Pacifique, en EMEA et dans les Amériques. Ces informations ont permis de clarifier les calendriers de renouvellement, les pratiques de virtualisation et la répartition entre les déploiements cloud et les déploiements sur site.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 18 % | Asie-Pacifique : 46 % |
| Niveau intermédiaire : 41 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 32 % |
| Acteurs de plus petite taille : 22 % | Managers : 54 % | Amériques : 22 % |
Dimensionnement et prévisions du marché
Le dimensionnement part d'une reconstruction descendante du bassin de revenus adressable des systèmes d'exploitation pour serveurs en reliant les signaux de la demande en serveurs aux taux d'attachement des systèmes d'exploitation, puis en mappant ces volumes sur les dépenses courantes en licences et en support. Le modèle distingue les abonnements commerciaux, les licences perpétuelles et les contrats de support payants afin de ne pas mélanger les renouvellements et les premiers déploiements.
Pour ancrer les totaux dans la réalité, nous effectuons également des vérifications ascendantes sélectives, telles que des agrégations de revenus fournisseurs lorsque les informations sont disponibles, des vérifications auprès des canaux de distribution sur les prix typiques par serveur, et des calculs de prix de vente moyen multiplié par le parc installé pour les principaux modèles de licence. Les principaux paramètres incluent les tendances mondiales des expéditions de serveurs et du parc installé, le taux de pénétration de la virtualisation (qui modifie le nombre d'instances de système d'exploitation faisant l'objet d'un paiement), le basculement entre les déploiements sur site et les déploiements cloud, la durée moyenne des contrats de support, ainsi que le rythme des correctifs de sécurité et des mises à niveau imposées par la conformité réglementaire.
Les prévisions reposent sur une analyse de scénarios étayée par un consensus d'experts sur la manière dont l'adoption du cloud, la conteneurisation et la croissance des charges de travail liées à l'intelligence artificielle modifient les choix de système d'exploitation et l'intensité du support. Lorsque les données directes sur les prix ou les taux d'attachement font défaut pour les géographies de plus petite taille, nous construisons des fourchettes à partir de marchés comparables, puis nous les corrigeons à l'aide des retours primaires avant de finaliser les totaux par pays et par région.
Validation des données et cycle de mise à jour
Les résultats sont recoupés avec des signaux indépendants, notamment la direction des dépenses en matériel serveur, les informations publiées sur les revenus logiciels et les indicateurs de tendances de déploiement, puis les écarts sont analysés avant validation finale. Si une métrique sort de la plage attendue, les hypothèses sont réexaminées et l'équipe d'analystes reprend contact avec les personnes interrogées concernées pour confirmer s'il s'agit d'un véritable changement de marché ou d'un problème de décalage temporel des données.
Les révisions s'effectuent en plusieurs étapes : les calculs, les définitions et les économies unitaires sont vérifiés par un second analyste, puis examinés à nouveau par un réviseur principal. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des modifications des modèles de licence ou des incidents de sécurité majeurs qui font évoluer la demande de support. Avant la livraison, une nouvelle passe de validation est réalisée afin que les clients reçoivent la vue la plus à jour.
Comparaison de la taille du marché des systèmes d'exploitation pour serveurs de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les systèmes d'exploitation pour serveurs peuvent différer d'une source à l'autre, principalement parce que le périmètre des revenus n'est pas toujours traité de la même manière et parce que les hypothèses de tarification sont mises à jour à des rythmes différents. Nous maintenons une approche simple à suivre, mais elle vérifie néanmoins les résultats par rapport aux signaux réels de déploiement et aux comportements d'achat.
L'écart principal provient de la question de savoir si les logiciels d'infrastructure adjacents et les services de centres de données plus larges sont comptabilisés avec les revenus des systèmes d'exploitation pour serveurs, et de la manière dont les instances cloud sont traitées lorsque l'hôte sous-jacent n'appartient pas à l'utilisateur. Dans notre modèle, Mordor Intelligence ne comptabilise que les revenus de licence, d'abonnement et de support payant liés aux systèmes d'exploitation, et met à jour les hypothèses de virtualisation et de mix de déploiement à l'aide des données primaires récentes afin de ne pas surestimer les renouvellements.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 24,14 milliards USD (2026) | |
| Société de recherche sectorielle A | 21,15 milliards USD (2024) | Utilise une année de base antérieure et peut mélanger les revenus des systèmes d'exploitation pour serveurs avec un contexte de logiciels d'infrastructure plus large, ce qui peut diluer ou déplacer le bassin de revenus lorsque les mix cloud et virtualisation évoluent. |
| Société de recherche sectorielle B | 28,40 milliards USD (2025) | Affiche une valeur de départ plus élevée qui peut résulter de la prise en compte d'un ensemble plus large d'éléments de plateforme payants, et de l'utilisation d'échelles de prix de licence et de support moins transparentes selon la taille des entreprises. |
L'écart entre les trois chiffres s'explique en grande partie par les choix de périmètre et le calendrier des mises à jour du mix et des prix, et non par une astuce de prévision particulière. En ancrant le marché à des lignes de monétisation des systèmes d'exploitation clairement identifiables, puis en le validant par rapport aux comportements de déploiement et de renouvellement, le chiffre final reste traçable jusqu'aux paramètres d'entrée qui peuvent être revérifiés et mis à jour à mesure que les conditions évoluent.
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des systèmes d'exploitation pour serveurs en 2026 ?
Le marché est évalué à 24,14 milliards USD en 2026 et devrait atteindre 36,03 milliards USD d'ici 2031.
Quel mode de déploiement détient la plus grande part aujourd'hui ?
Les installations cloud sont en tête avec 63,60 % du chiffre d'affaires 2025, reflétant la domination des charges de travail hyperscale et SaaS.
Quel segment se développe le plus rapidement jusqu'en 2031 ?
Les déploiements hybrides affichent la croissance la plus rapide avec un TCAC de 10,22 % alors que les entreprises équilibrent l'évolutivité du cloud avec le contrôle sur site.
À quelle vitesse ARM gagne-t-il du terrain dans les architectures de serveurs ?
Les serveurs à base d'ARM progressent à un TCAC de 9,47 %, soutenus par un silicon personnalisé économe en énergie adopté par les principaux fournisseurs cloud.
Pourquoi les services croissent-ils plus rapidement que les ventes de logiciels ?
La complexité de l'intégration et de la migration – notamment après la fin de vie de CentOS et lors des déploiements hybrides – stimule un TCAC de 10,58 % pour les services professionnels et gérés.
Quel secteur vertical affiche le taux de croissance le plus élevé ?
La santé est en tête avec un TCAC de 9,91 % jusqu'en 2031, la télémédecine, l'imagerie et les diagnostics IA alimentant la demande de systèmes d'exploitation pour serveurs sécurisés et haute performance.