
Taille et part du marché des rubans d'emballage de scellage et de cerclage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 22.58 Milliards de dollars |
| Taille du Marché (2031) | 28.71 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.92 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
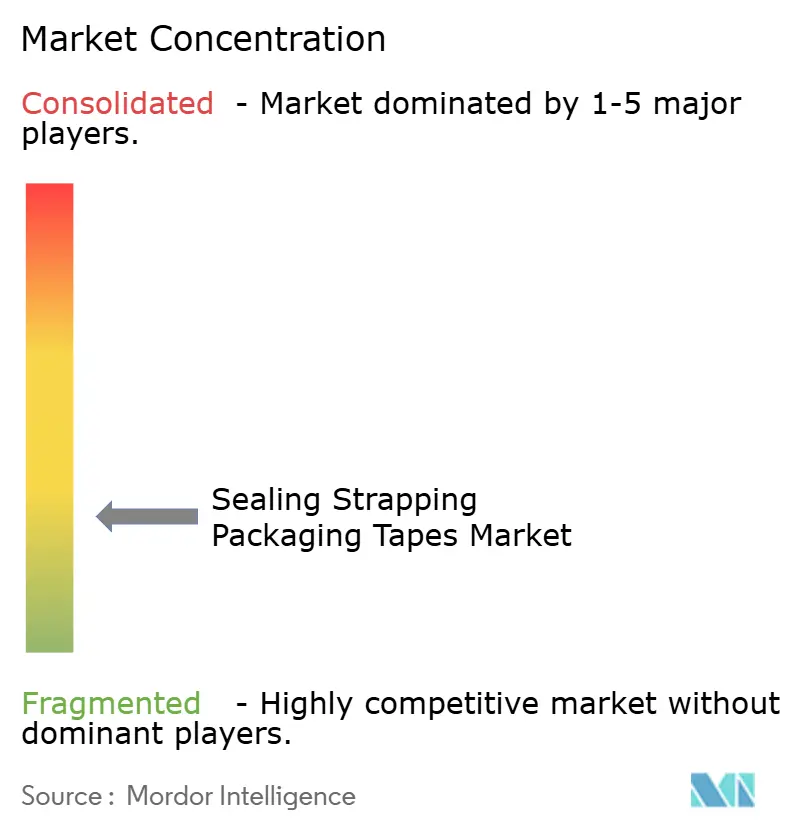
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des rubans d'emballage de scellage et de cerclage par Mordor Intelligence
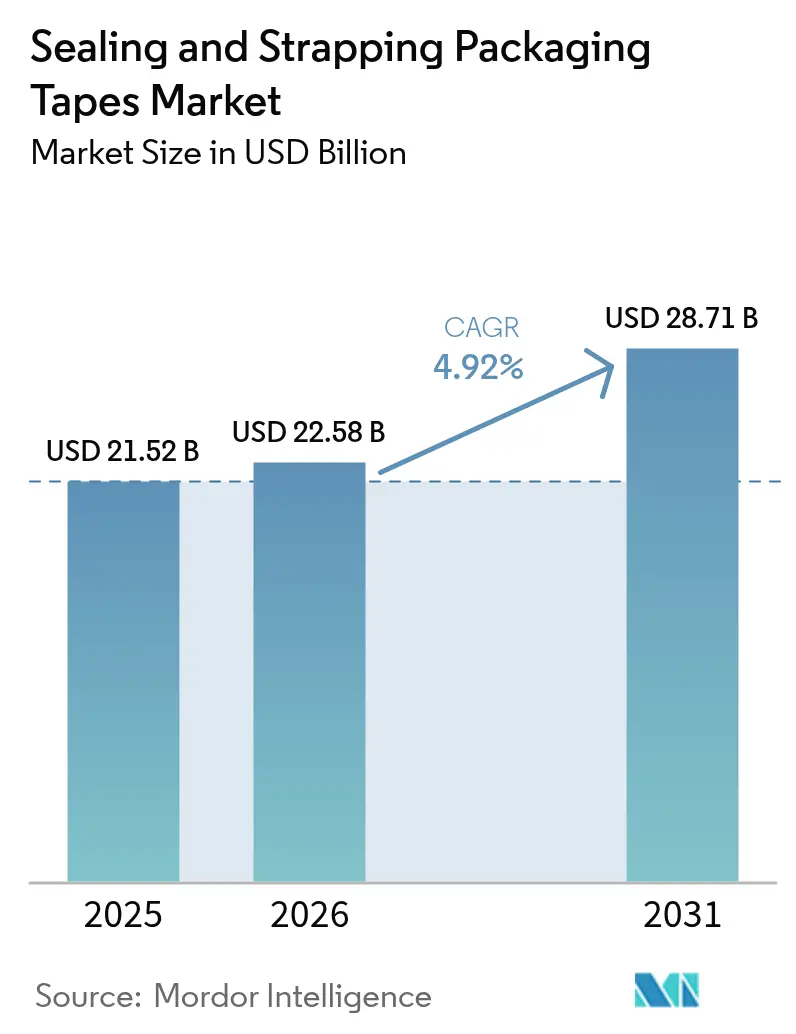
La taille du marché des rubans d'emballage de scellage et de cerclage devrait passer de 21,52 milliards USD en 2025 à 22,58 milliards USD en 2026, et les prévisions indiquent qu'il atteindra 28,71 milliards USD d'ici 2031, soit un TCAC de 4,92 % sur la période 2026-2031. La demande soutenue des centres de préparation des commandes du commerce électronique, des plateformes logistiques automatisées et des marques de produits de grande consommation positionne le marché des rubans d'emballage de scellage et de cerclage comme une composante essentielle de la continuité de la chaîne d'approvisionnement mondiale. La croissance est alimentée par la hausse des volumes de colis, l'automatisation rapide des entrepôts et les exigences croissantes en matière de sécurité inviolable et de traçabilité, qui renforcent l'intégrité des expéditions. Les reformulations de matériaux réduisant l'empreinte carbone et améliorant la recyclabilité élargissent la base de clientèle adressable, tandis que les rubans intelligents équipés de technologies RFID et QR apportent de la valeur ajoutée grâce à une visibilité des stocks en temps réel. La dynamique concurrentielle favorise les entreprises qui parviennent à équilibrer l'efficacité des coûts, la performance technique et les engagements de durabilité, conformément aux normes réglementaires de plus en plus strictes.
Principaux enseignements du rapport
- Par secteur d'utilisation finale, la logistique et l'entreposage ont représenté 55,02 % de la part de marché des rubans d'emballage de scellage et de cerclage en 2025, tandis que les secteurs pharmaceutique et des dispositifs médicaux devraient progresser à un TCAC de 8,12 % jusqu'en 2031.
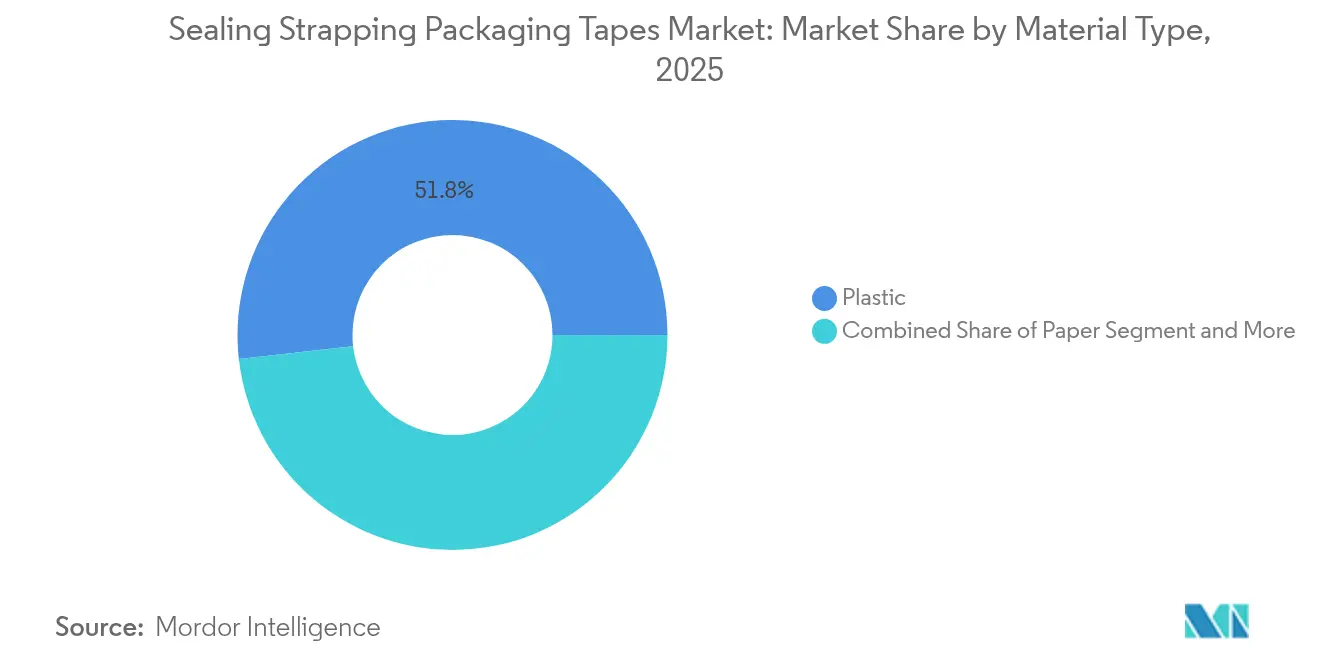
- Par type de matériau, les rubans en plastique ont capturé 51,78 % du chiffre d'affaires en 2025, tandis que les rubans en papier devraient progresser à un TCAC de 8,78 % jusqu'en 2031.
- Par type d'adhésif, les formulations acryliques représentaient 46,92 % de la taille du marché des rubans d'emballage de scellage et de cerclage en 2025 ; les systèmes à base de caoutchouc affichent la trajectoire la plus rapide avec un TCAC de 7,94 % jusqu'en 2031.
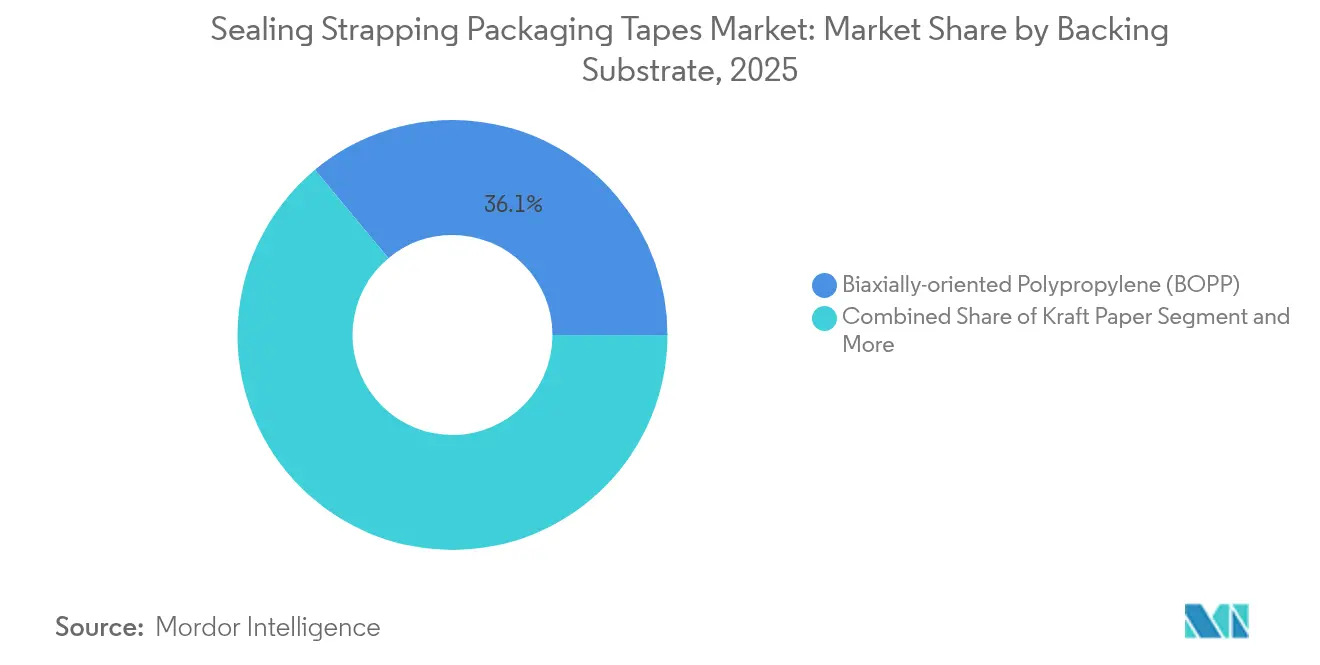
- Par substrat de support, le polypropylène à orientation biaxiale (BOPP) était en tête avec une part de chiffre d'affaires de 36,05 % en 2025 ; les supports en PVC devraient enregistrer un TCAC de 7,05 % jusqu'en 2031.
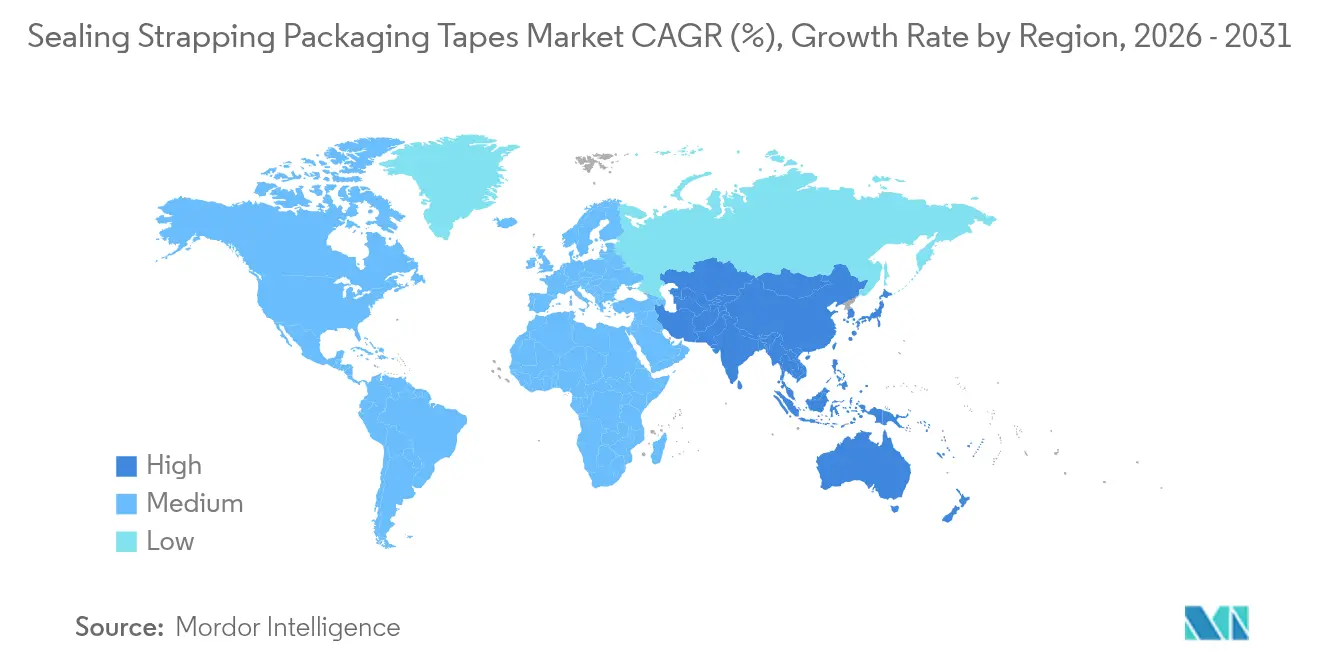
- Par géographie, l'Asie-Pacifique dominait avec une part de chiffre d'affaires de 38,10 % en 2025 et est en passe d'afficher un TCAC de 8,55 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor du commerce électronique stimulant la consommation de rubans de scellage de cartons | +1.80% | Mondial, avec l'Asie-Pacifique et l'Amérique du Nord en tête | Moyen terme (2 à 4 ans) |
| Expansion des plateformes mondiales de logistique et d'entreposage | +1.20% | Mondial, concentré en Asie-Pacifique et en Europe | Long terme (≥ 4 ans) |
| Transition coût-performance vers les rubans BOPP et PET | +0.90% | Mondial, notamment dans les marchés émergents | Moyen terme (2 à 4 ans) |
| Rubans intelligents inviolables avec RFID/QR pour la traçabilité | +0.60% | Amérique du Nord et UE, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Croissance des rubans en papier à activation par l'eau recyclables | +0.50% | Europe et Amérique du Nord, portée par les réglementations | Court terme (≤ 2 ans) |
| Essor des lignes d'emballage automatisées accroissant la demande de rubans de qualité industrielle | +0.70% | Amérique du Nord, Europe, et rapidement en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Essor du commerce électronique stimulant la consommation de rubans de scellage de cartons
Le commerce de détail numérique accélère les volumes de colis, multipliant l'utilisation de rubans par expédition, chaque boîte nécessitant un scellage primaire, un renforcement et une protection inviolable. Les centres de préparation des commandes à grande vitesse spécifient des rubans silencieux à haute adhérence, capables de résister aux variations de température, des nœuds de chaîne du froid jusqu'aux itinéraires de livraison en zone désertique. Les rubans imprimés sur mesure font office à la fois de dispositifs de sécurité et d'actifs de marque, soutenant les stratégies marketing en vente directe au consommateur. Les vendeurs transfrontaliers exigent des produits multi-certifiés conformes aux réglementations relatives aux contacts alimentaires et aux exigences pharmaceutiques, créant des niches premium pour les fournisseurs capables d'en attester la conformité.[1]3M, "La marque Scotch fête 100 ans d'innovation et de fiabilité," 3m.com Le marché des rubans d'emballage de scellage et de cerclage est donc étroitement lié au volume et à la sophistication des opérations de livraison du dernier kilomètre.
Expansion des plateformes mondiales de logistique et d'entreposage
Les entrepôts automatisés s'appuient sur des systèmes de pose de rubans robotisés qui nécessitent des substrats aux profils de déroulement constants et à des courbes d'adhérence maîtrisées. Les investissements dans les centres de distribution frigorifique et pharmaceutique stimulent la demande d'adhésifs basse température évitant la fragilisation en conditions de grand froid. Les plateformes régionales aux Émirats arabes unis et en Arabie saoudite élargissent les empreintes d'approvisionnement, dynamisant la consommation de rubans au Moyen-Orient et en Afrique. Par ailleurs, les modèles de stocks en flux tendu raccourcissent les lots de production, générant des commandes de rubans plus petites mais plus fréquentes, ce qui bénéficie aux transformateurs disposant de capacités de planification flexible. D'ici 2030, le marché des rubans d'emballage de scellage et de cerclage devrait suivre la croissance des surfaces d'entreposage mondiales.
Transition coût-performance vers les rubans BOPP et PET
Les économies d'échelle dans la fabrication de films en Asie maintiennent les prix du BOPP à des niveaux attractifs, tandis que les nouvelles résines offrent une résistance à la traction accrue et une meilleure imprimabilité. Les supports en PET gagnent la faveur des emballages électroniques et automobiles, où la résistance chimique et la stabilité dimensionnelle sont essentielles.[2]Ahlstrom, "Ahlstrom finalise la conversion d'une machine à papier à l'usine de Thilmany," paperage.com Ces films résistant mieux aux tensions de cerclage et aux contraintes environnementales, les utilisateurs abandonnent progressivement le PVC, réduisant les coûts matériaux sans sacrifier la sécurité. Les améliorations de performance, associées au développement de filières de recyclage pour les films polyoléfiniques, renforcent l'adoption du BOPP et du PET sur l'ensemble du marché des rubans d'emballage de scellage et de cerclage.
Rubans intelligents inviolables avec RFID/QR pour la traçabilité
Les exigences des grandes enseignes de distribution accélèrent l'adoption de rubans équipés de RFID qui diffusent des données au niveau de l'unité de gestion des stocks (SKU) et détectent les tentatives de vol. Les variantes à code QR connectent les consommateurs à des portails d'authentification, soutenant les programmes anti-contrefaçon dans le secteur pharmaceutique, conformément aux exigences de la norme ISO 21976. Des partenariats tels que DataLase–TamperTech intègrent des pigments de sécurité directement dans les substrats de ruban, réduisant les déchets tout en améliorant les propriétés barrières. À mesure que les coûts d'impression diminuent et que la lecture par smartphone devient universelle, les rubans intelligents passent du statut de niche à celui de produit courant, soutenant les stratégies de chaîne d'approvisionnement numérique dans l'ensemble du marché des rubans d'emballage de scellage et de cerclage.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières à base de pétrole | -1.4% | Mondial, affectant particulièrement les producteurs asiatiques | Court terme (≤ 2 ans) |
| Réglementations strictes sur les plastiques à usage unique | -0.8% | Europe et Amérique du Nord, en expansion mondiale | Moyen terme (2 à 4 ans) |
| Coûts de conformité liés aux émissions de COV des adhésifs | -0.6% | Amérique du Nord et UE, avec adoption en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Goulets d'étranglement de l'automatisation dans les lignes de distribution de rubans en papier | -0.4% | Mondial, concentré dans les marchés développés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières à base de pétrole
Les fluctuations des coûts du propylène et de l'éthylène compriment les marges des transformateurs, le polypropylène et le polyéthylène représentant une part significative des dépenses en intrants. Les arrêts de vapocraqueurs en Asie du Sud-Est accentuent le risque d'approvisionnement, contraignant les producteurs à couvrir leurs stocks ou à négocier des contrats indexés sur des formules. Les ingrédients adhésifs connaissent une volatilité similaire, en particulier le caoutchouc naturel utilisé dans les rubans à haute adhérence. Les pointes de prix à court terme pèsent sur les fabricants de taille plus modeste dont le pouvoir d'achat est limité, ce qui risque de ralentir les extensions de capacité sur le marché des rubans d'emballage de scellage et de cerclage.
Réglementations strictes sur les plastiques à usage unique
Le règlement européen relatif aux emballages et aux déchets d'emballages impose une recyclabilité à 100 % et une teneur minimale en matières recyclées, entraînant des coûts de reformulation pour les rubans polyoléfiniques conventionnels.[3]Commission européenne, "Nouvelles règles pour une économie d'emballage plus durable et compétitive," environment.ec.europa.eu Les régimes de responsabilité élargie des producteurs transfèrent les frais d'élimination aux fournisseurs de matériaux, modifiant les coûts totaux livrés. Les initiatives parallèles de taxe sur les plastiques et les obligations d'étiquetage alourdissent les charges administratives, accélérant la migration des clients vers des substrats en papier ou hybrides. Si la conformité stimule l'innovation, les exigences de dépenses d'investissement à court terme peuvent dissuader les investissements, tempérant la croissance dans les régions réglementées du marché des rubans d'emballage de scellage et de cerclage.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
le plastique en tête tandis que le papier accélèreLes rubans en plastique ont conservé 51,78 % du chiffre d'affaires en 2025 grâce aux films BOPP et PET durables qui combinent résistance à l'humidité et prix compétitifs. La taille du marché des rubans d'emballage de scellage et de cerclage attribuée aux plastiques devrait progresser parallèlement à l'utilisation des boîtes en carton ondulé dans le commerce électronique, même si leur part s'érode progressivement sous l'effet des réglementations favorisant les produits à base de fibres. Les rubans en papier, notamment les variantes à activation par l'eau, affichent un TCAC de 8,78 % jusqu'en 2031, portés par les obligations de recyclabilité et les engagements zéro plastique des donneurs d'ordre. Les réglementations européennes exigeant des emballages entièrement recyclables d'ici 2030 catalysent l'adoption du papier, tandis que les distributeurs nord-américains promeuvent les options de scellage à base de fibres pour atteindre leurs objectifs ESG d'entreprise. Des substrats hybrides appliquant de fines couches de polyéthylène sur des supports en papier kraft émergent, alliant performance barrière et facilité de retraitabilité. Les innovateurs en matériaux visent des formulations neutres en carbone en mélangeant des matières recyclées avec des bioresines, positionnant le papier pour capter une part croissante dans les segments de consommation premium. Sur l'horizon de prévision, les producteurs de plastique se concentrent sur la réduction de l'épaisseur et les alliances de recyclage chimique pour maintenir leur pertinence au sein du marché des rubans d'emballage de scellage et de cerclage.


Par type d'adhésif :
la domination de l'acrylique face à la dynamique des systèmes à base de caoutchoucLes formulations acryliques ont représenté 46,92 % des ventes de 2025, plébiscitées pour leur stabilité aux UV et leur durabilité au stockage dans les chaînes d'approvisionnement chaudes et froides. Les systèmes à base de caoutchouc, y compris les variantes synthétiques, progressent de 7,94 % par an, les lignes automatisées à grande vitesse exigeant un collage instantané pour accélérer les cycles de formation des caisses. Les grades thermofusibles gagnent du terrain dans les environnements réfrigérés, évitant les défaillances liées à la condensation. Les adhésifs en silicone, bien que de niche, sont utilisés dans les assemblages de batteries automobiles et d'électronique exposés à des températures extrêmes allant de -184 °C à 538 °C. Les colles à base d'amidon à activation par l'eau connaissent un regain d'intérêt parallèlement aux supports en papier, les transformateurs investissant dans des distributeurs de précision pour améliorer les cadences. Des partenariats tels que Dow–Henkel poursuivent des conceptions de polymères biosourcés pour réduire les émissions du berceau à la porte d'usine de 25 % Dow. Les fournisseurs segmentent donc leurs offres par application, optimisant les mélanges de résines pour saisir les diverses opportunités au sein du secteur des rubans d'emballage de scellage et de cerclage.
Par substrat de support :
le BOPP toujours en tête tandis que le PVC progresse dans des rôles de nicheLe BOPP représentait 36,05 % du chiffre d'affaires de 2025, capitalisant sur des films à faible grammage qui réduisent le coût par mètre tout en maintenant la résistance à la déchirure. Le PVC gagne des parts de marché à un TCAC de 7,05 % jusqu'en 2031, principalement dans le faisceau de câbles et l'emballage industriel lourd, où les propriétés barrières chimiques justifient un coût au rouleau plus élevé. Le papier kraft poursuit une progression régulière sous la pression croissante de la recyclabilité, notamment en Europe. Les supports en polyester répondent aux besoins des environnements électroniques et automobiles de haute précision exigeant une stabilité dimensionnelle. Les rubans renforcés de fibres de verre dominent le cerclage de palettes et le ligaturage de bobines métalliques, échangeant le volume contre la marge. Les fournisseurs de substrats s'appuient sur des technologies de coextrusion multicouches pour offrir des finitions mates permettant des déroulements plus silencieux et des surfaces réceptives à l'encre pour la personnalisation. L'innovation continue des films garantit que le marché des rubans d'emballage de scellage et de cerclage propose des solutions adaptées, aussi bien aux expéditeurs soucieux de leur budget qu'aux industries fortement réglementées.
Par secteur d'utilisation finale :
la logistique en tête tandis que le secteur pharmaceutique accélèreLa logistique et l'entreposage ont consommé 55,02 % du chiffre d'affaires mondial en 2025, reflétant l'appétit de la préparation des commandes par colis pour un scellage fiable. Les produits pharmaceutiques sensibles à la température émergent comme le secteur vertical à la croissance la plus rapide, avec un TCAC de 8,12 % jusqu'en 2031, propulsé par la distribution de vaccins et les médicaments biologiques nécessitant des chaînes du froid validées. Les producteurs agroalimentaires spécifient des adhésifs conformes aux normes de la FDA résistant aux variations d'humidité, tandis que les expéditeurs de produits électroniques exigent des revêtements dissipatifs d'électricité statique qui protègent les microprocesseurs des décharges électrostatiques. Les équipementiers automobiles utilisent des rubans à filament et des rubans de masquage spéciaux pour le regroupement des composants, et les assembleurs d'énergies renouvelables adoptent des rubans haute performance pour l'emballage des panneaux solaires. Les réglementations sectorielles spécifiques favorisent la diversification des produits, les fabricants de rubans proposant des références finement ajustées en termes de compatibilité chimique, de profils de température et de documentation d'audit, soutenant ainsi l'expansion continue du marché des rubans d'emballage de scellage et de cerclage.
Analyse géographique
March des rubans d'emballage de scellage et de cerclage en Asie-Pacifique
L'Asie-Pacifique a dominé le marché des rubans d'emballage de scellage et de cerclage avec une part de 38,10 % en 2025 et devrait progresser à un CAGR de 8,55 % jusqu'en 2031. La Chine maintient une demande en volume grâce à une fabrication orientée vers l'exportation, tandis que l'essor du commerce numérique en Inde fait augmenter le nombre de colis et la pénétration des rubans en papier. Les gouvernements régionaux orientent les dépenses d'infrastructure vers les entrepôts intelligents et les corridors logistiques compatibles 5G, stimulant ainsi la demande de rubans compatibles RFID. Les places de marché transfrontalières en ligne intensifient la concurrence sur les niveaux de service, incitant les transporteurs à standardiser les adhésifs mondiaux afin de minimiser les défaillances en transit. Les fournisseurs locaux bénéficient de la proximité des capacités en résines et en films, mais les multinationales développent leurs usines régionales, comme en témoignent les nouveaux centres de tesa à Mumbai et Bengaluru, qui renforcent le support technique et réduisent les délais de livraison.
Marché des rubans d'emballage de scellage et de cerclage en Amérique du Nord
L'Amérique du Nord, bien que mature, reste lucrative grâce à l'adoption premium de solutions intelligentes et durables. La dynamique tarifaire avec le Canada et le Mexique influence les flux de matières premières et les stratégies d'approvisionnement, poussant les transformateurs à équilibrer les substrats nationaux et importés. La consolidation du commerce de détail amplifie les obstacles à la qualification des fournisseurs, mais elle récompense également les fournisseurs capables d'assurer un service à l'échelle nationale et de produire des rapports de performance basés sur les données. Les mandats d'emballage intelligent imposés par les grandes enseignes de distribution accélèrent le déploiement des rubans RFID, transformant les entrepôts en nœuds de visibilité en temps réel pour la gestion des stocks omnicanaux.

Paysage réglementaire
L'environnement réglementaire des rubans adhésifs de scellage et de sanglage se durcit autour de la recyclabilité, de l'étiquetage et de la conformité chimique, le règlement de l'Union européenne sur les emballages et les déchets d'emballages (UE) 2025/40 étant entré en vigueur le 11 février 2025 et faisant passer le bloc d'exigences fondées sur une directive à un règlement directement applicable. L'application générale à partir du 12 août 2026 renforce les exigences de conformité pour les emballages mis sur le marché de l'UE, affectant le choix du support de ruban (papier, BOPP, PET, PVC) et la documentation des transformateurs. Elle accroît également l'attention portée à l'étiquetage harmonisé et aux futurs actes d'exécution qui normalisent la manière de communiquer la composition des matériaux.
Aux États-Unis, les rubans utilisés dans les applications en contact avec les aliments doivent être conformes aux règles de la FDA relatives aux additifs alimentaires indirects pour les adhésifs, notamment 21 CFR 175.105 et 21 CFR 175.125. Cela impose un contrôle strict de la formulation et des déclarations des fournisseurs pour les systèmes autocollants et activables à l'eau utilisés dans les emballages alimentaires. L'alignement du secteur sur les normes d'essai et de performance telles que l'ASTM D5486 (rubans autocollants de fermeture de carton) et l'ASTM D5330 (ruban renforcé de filaments) facilite la qualification auprès des grands expéditeurs et des réseaux de traitement automatisés, notamment lorsque les cahiers des charges d'achat intègrent des tests de conditionnement environnemental, d'adhérence et de résistance à la rupture.
Paysage concurrentiel
Le marché des rubans d'emballage de scellage et de cerclage présente une fragmentation modérée, les leaders mondiaux exploitant des économies d'échelle dans l'approvisionnement en résines, la technologie de revêtement et la distribution. Des entreprises telles que 3M, tesa, Avery Dennison et Intertape Polymer Group maintiennent de larges portefeuilles de produits, des réseaux internationaux de support client et des centres de R&D dédiés. Les entreprises régionales de taille intermédiaire se spécialisent dans des niches spécifiques à certaines applications, telles que les étiquettes pour chaînes du froid ou le cerclage à filament, s'appuyant sur un service de proximité pour se différencier par la réactivité.
L'activité de fusions et acquisitions s'intensifie à mesure que les acteurs recherchent des acquisitions technologiques et une couverture géographique élargie. La cession par Berry Global de sa division rubans spéciaux pour 540 millions USD à Nautic Partners et l'acquisition de PPM Industries par Atlas Tapes élargissent leur échelle combinée et leur gamme de produits. La fusion Amcor–Berry Global de février 2025 élève encore davantage les seuils concurrentiels, la nouvelle entité visant 650 millions USD de synergies grâce à un approvisionnement en résines intégré et à des pipelines d'innovation.
Leaders du secteur des rubans d'emballage de scellage et de cerclage
3M Company
Tesa SE (Beiersdorf)
Nitto Denko Corporation
Intertape Polymer Group
Amcor Plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des rubans d'emballage de scellage et de cerclage
- 3M Company
- Tesa SE (Beiersdorf)
- Nitto Denko Corporation
- Intertape Polymer Group
- Berry Global Inc.
- Avery Dennison Corporation
- Shurtape Technologies
- Scapa Group plc
- Nichiban Co., Ltd.
- CCT Tapes
- Mactac LLC
- Ajit Industries
- Saint-Gobain Performance Plastics
- Henkel AG & Co. KGaA
- Rogers Corporation
- You-San Technology
- Dow Inc. (Hot-melt resins)
- Bostik SA
- UPM Raflatac (Paper-backed tapes)
- Duck Brand (ShurTech)
Lire l’analyse des entreprises de rubans d'emballage de scellage et de cerclage

Opportunités de marché et perspectives d'avenir
Les évolutions réglementaires et les orientations des acheteurs vers des emballages recyclables créent un espace vacant pour les solutions à base de fibres et de contenu recyclé capables de suivre le rythme des besoins de débit sur les lignes d'emballage automatisées. Le PPWR de l'UE (UE) 2025/40 s'applique à partir du 12 août 2026 et renforce la demande de constructions de rubans qui appuient les allégations de recyclabilité et le tri simplifié. Cette dynamique favorise l'adoption de rubans papier activables à l'eau et de systèmes de liner de protection compatibles avec le papier. En février 2026, Ahlstrom a lancé Acti-V RRF Natural, un liner de protection siliconé double face pour rubans autocollants avec certification de recyclabilité avec le papier selon les normes de la CEPI, offrant aux transformateurs une voie pour améliorer la compatibilité de fin de vie des offres de rubans à base de papier ou intégrant du papier.
Des opportunités se dessinent également autour de la sécurité, de la traçabilité et des capacités de production automatisée. En juin 2026, Securikett a introduit des rubans de sécurité en matériaux recyclés avec une zone centrale sans adhésif conçue pour réduire l'activation prématurée de l'effet de vide, associant durabilité et cas d'usage d'inviolabilité dans la logistique et les expéditions à plus forte valeur. La modernisation des capacités et des processus ouvre des voies d'approvisionnement supplémentaires pour les propriétaires de marques mondiales et les opérateurs logistiques. En mai 2026, tesa a marqué une cérémonie de mise hors d'eau pour une extension de 4 500 mètres carrés de son usine d'Offenburg afin d'accroître la capacité de rubans industriels haute performance (démarrage des opérations prévu en 2027). En juillet 2026, Qingdao Norpie Packaging a achevé une mise à niveau intelligente de son atelier pour augmenter la production mensuelle de rubans adhésifs industriels tout en renforçant le contrôle dimensionnel, reflétant une évolution plus large vers une fabrication automatisée et de précision afin de maintenir un comportement de déroulement et d'adhérence cohérent.
Recent Industry Developments in Marché des rubans d'emballage de scellage et de cerclage
- Juillet 2026 : Intertape Polymer Group (IPG) a lancé PCR Air Pillow Film avec 50 % de contenu recyclé total, produit dans une installation certifiée TRUE Zero Waste. Cette initiative renforce le positionnement d'IPG en matière de durabilité avec des matériaux qui soutiennent les systèmes d'emballage e-commerce et de traitement des commandes où rubans et emballages de protection sont approvisionnés ensemble. Elle accroît également la pression concurrentielle sur les fournisseurs pour offrir un contenu recyclé plus élevé et des attributs environnementaux documentés sur des consommables d'emballage connexes.
- Février 2026 : Intertape Polymer Group (IPG) a introduit son programme Packaging Diagnostics, combinant des outils tels qu'iTrack, AF2K et Gear Up pour aider les clients à optimiser les performances des lignes d'emballage. Cela élargit le rôle d'IPG, qui passe de la fourniture de rubans à l'accompagnement en productivité et en dépannage pour les opérations d'emballage automatisées. Cette capacité peut renforcer la fidélisation des clients lorsque la performance des rubans de qualité machine et la disponibilité des lignes sont des priorités d'achat.
- Décembre 2024 : Atlas Tapes a finalisé l'acquisition de PPM Industries Group, élargissant son empreinte dans les rubans spécialisés. Cette opération a accru l'étendue du portefeuille en rubans techniques et spécifiques à des applications utilisés dans les environnements industriels et logistiques. La consolidation à l'extrémité spécialisée du marché favorise des avantages d'échelle en matière de développement de produits, d'approvisionnement et d'accès aux clients multinationaux.


Marché des rubans d'emballage de scellage et de cerclage Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les rubans adhésifs de scellage et de sanglage utilisés pour fermer les cartons, regrouper les charges et sécuriser les marchandises emballées pendant le stockage et le transport, mesuré en valeur à partir des ventes de rubans dans l'ensemble de la chaîne d'approvisionnement.
Exclusions du périmètre : nous excluons les films étirables, les sangles (plastique ou acier), les films rétractables et les produits adhésifs non liés à l'emballage tels que les rubans médicaux ou électriques.
Aperçu de la segmentation
- Par type de matériau
- Plastique
- BOPP
- PP
- PET
- PVC
- Papier
- Feuille et filament
- Autres
- Plastique
- Par type d'adhésif
- Acrylique (à base d'eau / solvant / UV)
- À base de caoutchouc (naturel et synthétique)
- Thermofusible
- Silicone
- À base d'amidon à activation par l'eau
- Par substrat de support
- Polypropylène à orientation biaxiale (BOPP)
- Papier kraft
- Polyester (PET)
- PVC
- Filament en fibre de verre
- Par secteur d'utilisation finale
- Logistique et entreposage
- Commerce électronique et préparation des commandes de détail
- Alimentation et boissons
- Produits pharmaceutiques et dispositifs médicaux
- Électronique et équipements électriques
- Automobile et industrie
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte de la demande et construire le premier ensemble d'hypothèses de dimensionnement autour de l'activité d'emballage et de l'intensité de consommation de ruban. Nous nous sommes appuyés sur des ensembles de données publiques et des références techniques telles que les statistiques commerciales UN Comtrade, les indicateurs macroéconomiques de la Banque mondiale et du FMI, les indicateurs industriels et logistiques de l'OCDE, les séries manufacturières et de gros du US Census Bureau, ainsi que les tableaux de production et de commerce d'Eurostat, qui aident à expliquer l'évolution des volumes d'emballage et des mouvements d'expédition.
Du côté de l'offre, nous avons examiné les dépôts d'entreprises et les présentations aux investisseurs pour comprendre le mix produit (scellage de cartons contre sanglage et regroupement) et les commentaires sur les prix. Les bases de données de brevets ont également été consultées pour suivre les évolutions des matériaux de support et des chimies adhésives susceptibles de modifier les prix de vente moyens dans le temps. Pour les vérifications croisées, nous avons utilisé des abonnements payants pour les données financières des entreprises ainsi qu'une vue au niveau des expéditions d'import-export afin de valider les flux commerciaux directionnels dans les principales catégories de rubans à support résine. Les sources listées ici sont uniquement illustratives, et d'autres documents et ensembles de données publics ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens et des enquêtes structurées avec des fabricants de rubans, des transformateurs, des distributeurs et de grands utilisateurs d'emballages, afin de vérifier les répartitions par application et les évolutions de prix dans les cas d'usage de scellage de cartons et de regroupement. La couverture était équilibrée entre les principales régions de consommation, et les discussions ont également testé les hypothèses sur la croissance des colis e-commerce, les tendances de la production industrielle et la substitution entre supports papier et film avant la finalisation du modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 29 % | Dirigeants (CXO) : 15 % | APAC : 51 % |
| Rang intermédiaire : 50 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 31 % |
| Petits acteurs : 21 % | Managers : 46 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le dimensionnement débute par une construction descendante où l'activité d'emballage est reconstituée par région à l'aide d'un pool de demande reflétant la production manufacturière, l'intensité des expéditions e-commerce et les mouvements de marchandises liés au commerce, qui est ensuite traduit en valeur de ruban via l'usage au niveau des applications et les prix. Nous avons utilisé des données pratiques telles que les signaux de demande de boîtes en carton ondulé, les volumes de colis et d'express, les indices de production industrielle, le mix de supports de rubans (papier contre films plastiques) et les évolutions typiques du mix adhésif qui affectent les prix réalisés. Une fois les totaux principaux formés, nous les avons vérifiés à l'aide d'approximations ascendantes sélectives, incluant des fourchettes de prix de vente moyens échantillonnées par canal et une agrégation des revenus visibles des fournisseurs pour les lignes liées aux rubans d'emballage.
Les prévisions ont été préparées à l'aide d'une analyse de scénarios appuyée par un lissage de tendance à court terme sur les indicateurs de demande, suivi d'ajustements fondés sur les attentes des acteurs du secteur en matière de prix, de comportement de stockage et d'évolutions de matériaux motivées par la durabilité. Lorsque les visions ascendantes étaient incomplètes, comme dans la transformation locale fragmentée, nous avons comblé les lacunes en utilisant une logique de part de canal au niveau régional, puis vérifié que l'usage implicite par unité restait dans des fourchettes confirmées par les entretiens.
Validation des données et cycle de mise à jour
La validation est effectuée en comparant les résultats du modèle à des signaux indépendants, incluant la direction des mouvements commerciaux, les tendances de production d'emballages et les dépenses de ruban implicites par expédition ou par unité de production industrielle. Si une région présente une hausse inhabituelle, nous examinons les hypothèses étape par étape, et nous déclenchons des appels de suivi pour revérifier les répartitions par application ou les fourchettes de prix avant validation des chiffres.
Chaque rapport est actualisé selon un cycle annuel, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des mouvements brusques des prix des résines, des changements réglementaires sur les matériaux d'emballage ou des ajouts majeurs de capacité. Avant la livraison, une nouvelle passe d'analyste est effectuée afin que les clients reçoivent la vue la plus récente, avec des vérifications de cohérence sur les années historiques et de prévision.
Taille du marché des rubans adhésifs d'emballage de scellage et de sanglage selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les rubans adhésifs de scellage et de sanglage varient souvent car les études ne comptabilisent pas le même ensemble de rubans, et elles utilisent également des indicateurs de calendrier de prix et de demande différents. Nous avons gardé la discussion simple en liant la valeur à l'activité d'emballage, puis en testant les hypothèses par le biais d'entretiens, afin que le chiffre final reste traçable aux schémas d'usage réels.
Les écarts les plus importants proviennent généralement du fait que les rubans de sanglage sont traités comme une catégorie étroite de ruban de regroupement ou élargis pour inclure des produits d'unitisation connexes, et de la manière dont les rubans à support papier sont comptabilisés lorsqu'ils sont commercialisés comme alternatives durables. Une autre source courante de dispersion est la tarification, certaines estimations intégrant une expansion agressive des prix de vente moyens tirée par la résine, même lorsque les retours des canaux indiquent une répercussion décalée selon les régions, ce qui est ensuite amplifié par le calendrier de conversion des devises.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 21,52 milliards USD (2025) | |
| Cabinet de conseil mondial A | 26,30 milliards USD (2025) | Ce chiffre semble appliquer un ensemble d'inclusion plus large pour les solutions de sécurisation d'emballage, et son langage de segmentation suggère un périmètre d'application plus étendu qui peut élever la valeur comptabilisée au-delà des rubans vendus strictement pour le scellage de cartons et le regroupement à base de ruban. |
| Éditeur professionnel B | 22,62 milliards USD (2024) | Cette estimation est ancrée à une année de base 2024 et peut refléter une fenêtre de capture des prix différente, ce qui peut modifier les résultats sur un marché où les évolutions de prix liées à la résine sont répercutées de manière inégale selon la région et le canal. |
Le tableau montre que l'écart s'explique en grande partie par les choix de périmètre et la manière dont le calendrier des prix est traité, plutôt que par un seul facteur de demande évoluant isolément. En séparant la demande de rubans seuls des produits de sécurisation d'emballage connexes et en appliquant une vérification de répercussion des prix spécifique à la région, la valeur de 2025 reste plus proche d'un pool de demande observable, un choix de modélisation appliqué par Mordor Intelligence.


Questions clés répondues dans le rapport
Quelle est la valeur actuelle du marché des rubans d'emballage de scellage et de cerclage ?
La taille du marché des rubans d'emballage de scellage et de cerclage s'élève à 22,58 milliards USD en 2026 et devrait atteindre 28,71 milliards USD d'ici 2031.
Quel secteur utilise le plus de rubans de scellage et de cerclage aujourd'hui ?
La logistique et l'entreposage dominent la demande, représentant 55,02 % du chiffre d'affaires mondial de 2025 en raison de la hausse des volumes de colis du commerce électronique.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique est le moteur de croissance, avec un TCAC prévu de 8,55 % jusqu'en 2031, grâce à l'expansion industrielle et à l'adoption du commerce numérique.
Comment les réglementations influencent-elles les choix de matériaux ?
Le règlement européen relatif aux emballages et aux déchets d'emballages impose des emballages entièrement recyclables d'ici 2030, orientant de nombreux acheteurs vers des rubans en papier ou hybrides.
Dernière mise à jour de la page le:



