
Taille et part du marché des étiquettes autocollantes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
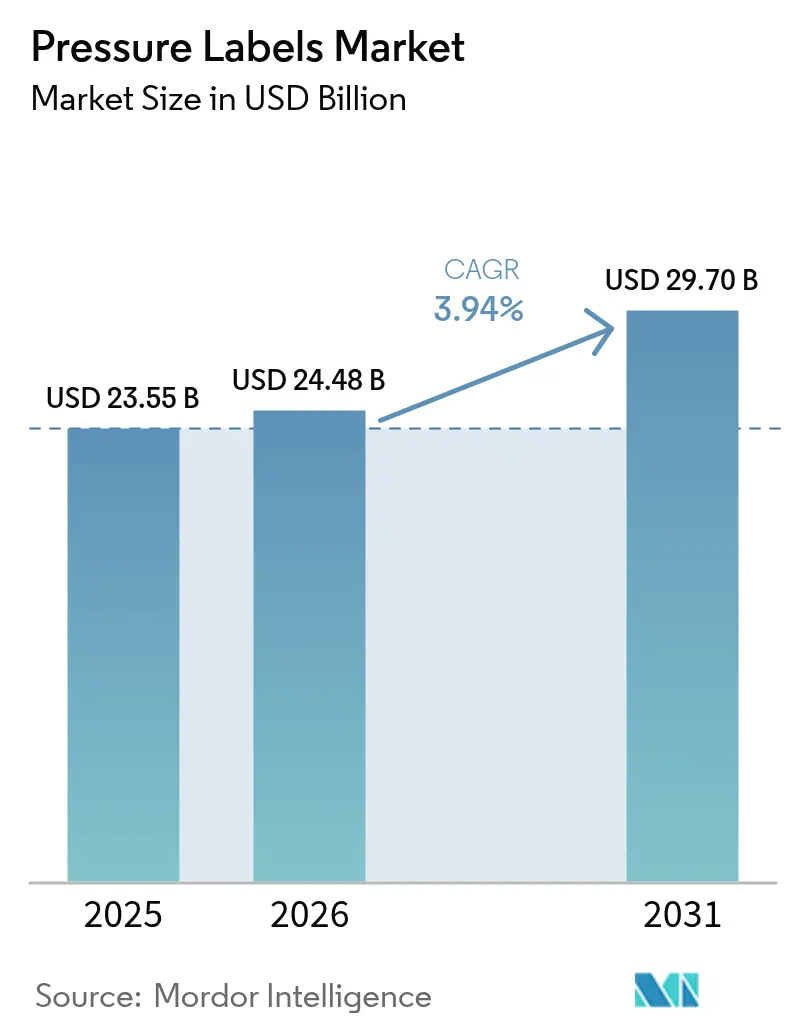
| Taille du Marché (2026) | 24.48 Milliards de dollars |
| Taille du Marché (2031) | 29.7 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.94 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des étiquettes autocollantes par Mordor Intelligence
La taille du marché des étiquettes autocollantes devrait passer de 23,55 milliards USD en 2025 à 24,48 milliards USD en 2026 et devrait atteindre 29,7 milliards USD d'ici 2031, à un TCAC de 3,94 % sur la période 2026-2031. Les moteurs de croissance comprennent la logistique du commerce électronique nécessitant des étiquettes d'adresse et de retour durables, l'adoption rapide des presses numériques pour les travaux en petites séries, ainsi que des mandats de traçabilité plus stricts dans les chaînes d'approvisionnement alimentaires et pharmaceutiques. Les producteurs accélèrent également leurs investissements en matière de durabilité, en introduisant des formats sans support et des adhésifs biosourcés pour se conformer aux règles de Responsabilité Élargie du Producteur. Les stratégies concurrentielles s'articulent autour de l'intégration verticale et des expansions de capacité régionales qui réduisent les délais de livraison pour les propriétaires de marques.
Principaux enseignements du rapport
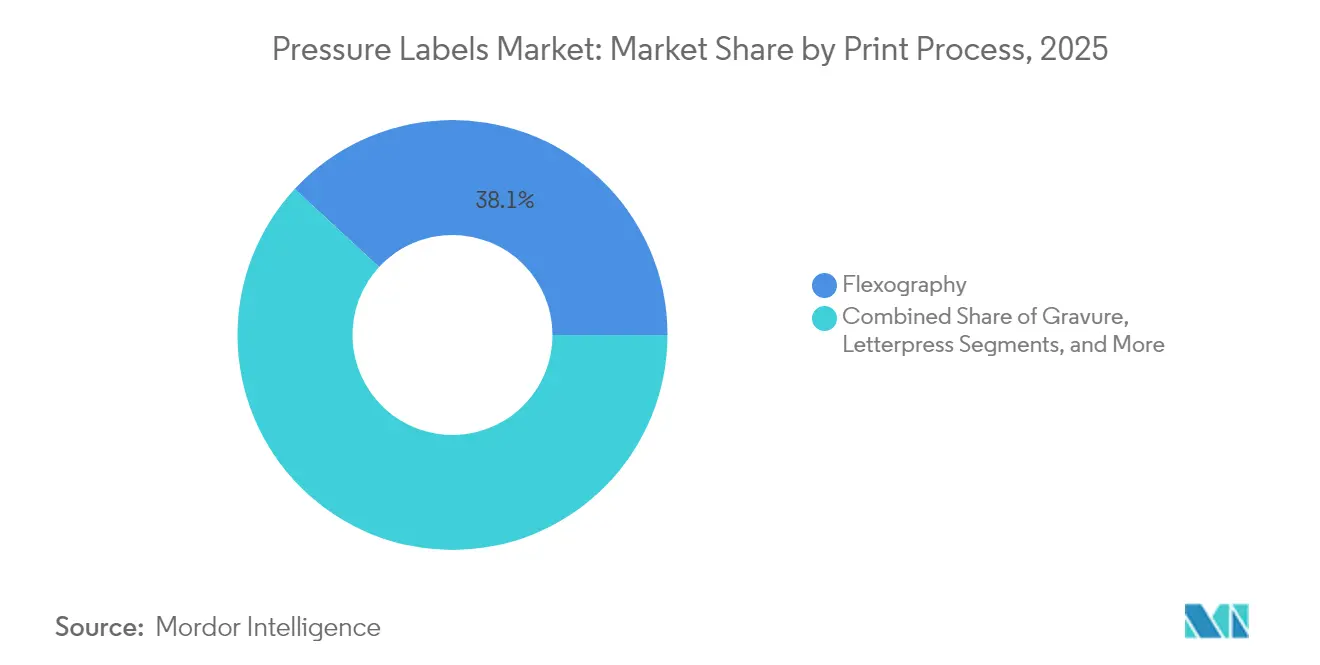
- Par procédé d'impression, la flexographie a représenté une part de 38,12 % du marché des étiquettes autocollantes en 2025.
- Par utilisateur final, la taille du marché des étiquettes autocollantes pour les cosmétiques devrait croître à un TCAC de 5,52 % entre 2026 et 2031.
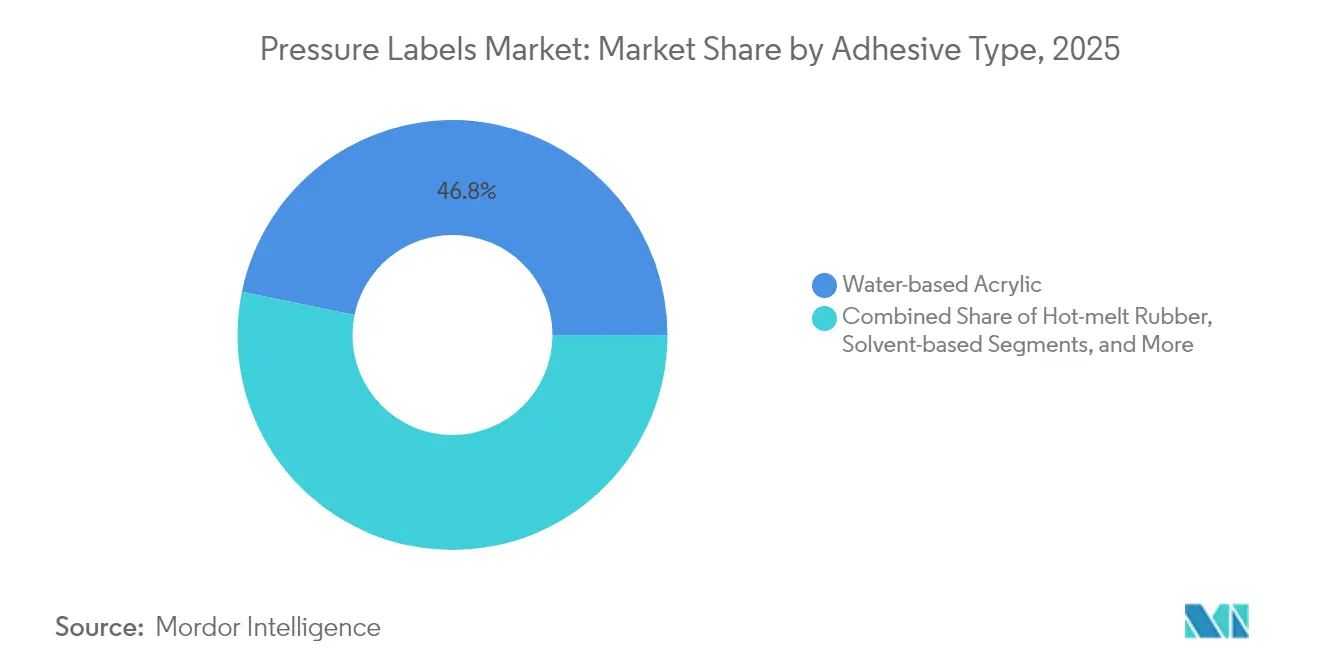
- Par type d'adhésif, les systèmes acryliques en phase aqueuse ont représenté une part de 46,78 % du marché des étiquettes autocollantes en 2025.
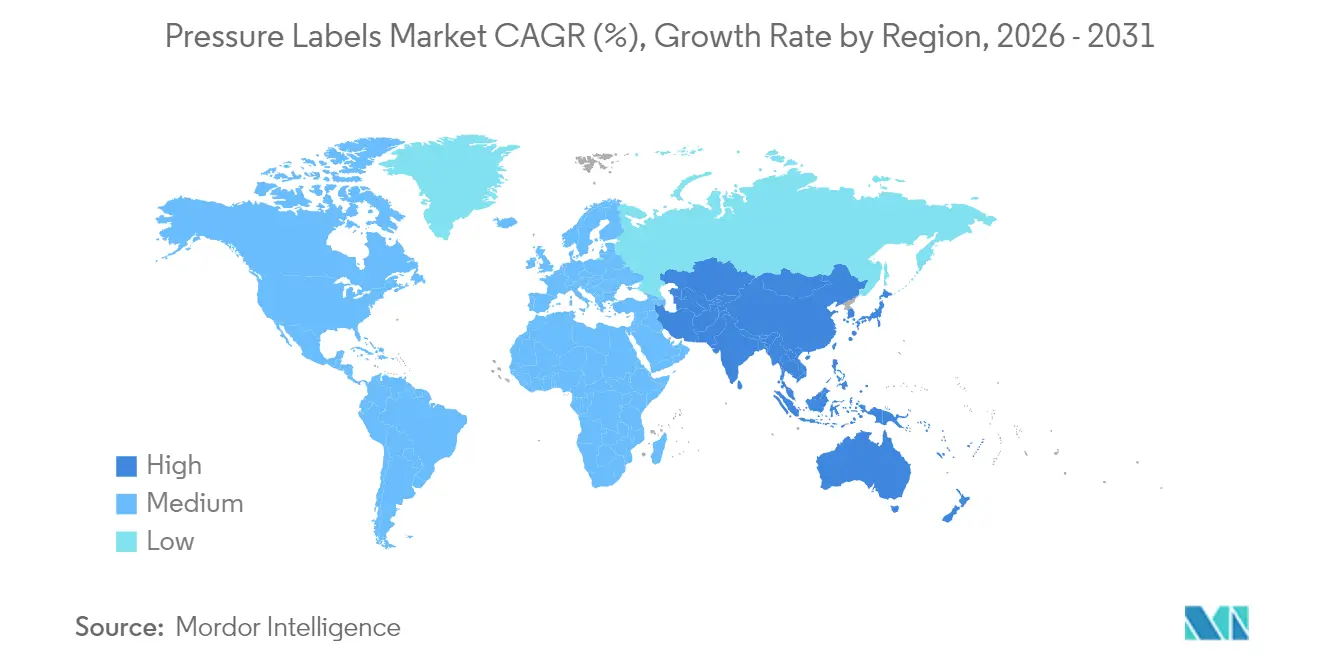
- Par géographie, la taille du marché des étiquettes autocollantes en Asie-Pacifique devrait croître à un TCAC de 5,33 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des étiquettes autocollantes
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance du commerce électronique et de la logistique en flux tendu | 1.2% | Mondial, avec des gains précoces en Amérique du Nord, en Europe et dans le cœur de l'APAC | Moyen terme (2-4 ans) |
| Essor de l'impression numérique à données variables pour les petites séries | 0.8% | Amérique du Nord et UE, avec extension à l'APAC | Court terme (≤ 2 ans) |
| Demande des propriétaires de marques pour des parements et supports durables | 0.9% | Mondial, porté par le cadre réglementaire de l'UE | Long terme (≥ 4 ans) |
| Mandats stricts de traçabilité dans l'alimentation et la pharmacie | 1.1% | Amérique du Nord, UE, extension à l'APAC | Moyen terme (2-4 ans) |
| Adoption des étiquettes autocollantes sans support dans l'automatisation de la distribution | 0.7% | Amérique du Nord, Europe du Nord | Court terme (≤ 2 ans) |
| Étiquettes intelligentes avec électronique imprimée pour la surveillance de la chaîne du froid | 0.4% | Mondial, avec adoption précoce dans les marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance du commerce électronique et de la logistique en flux tendu
Les volumes de colis issus du commerce en ligne continuent d'augmenter et les entrepôts impriment désormais des millions d'étiquettes autocollantes d'expédition quotidiennement. Les prestataires logistiques exigent des adhésifs capables de résister à l'abrasion des convoyeurs tout en se décollant proprement pour permettre la réutilisation des cartons. UPM Adhesive Materials a lancé des parements logistiques amovibles compatibles avec plusieurs cycles de livraison. Les propriétaires de marques compriment également leurs stocks tampons, de sorte que les convertisseurs doivent fournir des étiquettes personnalisées en quelques heures plutôt qu'en quelques semaines. Cette urgence favorise les presses numériques qui changent de travaux avec un temps d'arrêt minimal, renforçant ainsi la croissance du marché des étiquettes autocollantes.
Essor de l'impression numérique à données variables pour les petites séries
La technologie numérique permet aux convertisseurs de personnaliser les graphismes, les langues et les numéros de série à la volée. Les presses héliogravure, bien qu'affichant la croissance la plus rapide pour les cosmétiques haut de gamme, nécessitent toujours des cylindres qui augmentent les coûts pour les petites longueurs. En revanche, les plateformes à toner et jet d'encre peuvent imprimer des codes-barres sérialisés ou des designs régionaux sans avoir besoin de plaques. AGH Labels a souligné que les effets métallisés haute définition en un seul passage correspondent désormais à la qualité analogique tout en réduisant les déchets liés aux calages. Ces capacités sous-tendent le TCAC projeté de 6,13 % pour l'héliogravure et renforcent la résilience globale du marché des étiquettes autocollantes.
Demande des propriétaires de marques pour des parements et supports durables
Les engagements climatiques des entreprises et la politique de l'UE poussent les marques à éliminer le contenu fossile des emballages. L'étiquette sans support OptiCut WashOff de UPM Raflatac élimine les supports en silicone et se détache proprement dans les installations de recyclage. L'adhésif CleanFlake d'Avery Dennison se sépare lors du lavage du PET pour permettre les boucles bouteille à bouteille. Ces innovations aident le marché des étiquettes autocollantes à satisfaire les règles de Responsabilité Élargie du Producteur désormais en vigueur au Vietnam et aux Philippines.
Mandats stricts de traçabilité dans l'alimentation et la pharmacie
La Règle 204 de la Loi sur la modernisation de la sécurité alimentaire (Food Safety Modernization Act) de la FDA imposera la capture de données de bout en bout pour les aliments à haut risque d'ici janvier 2026. Les étiquettes autocollantes apposent des codes 2D qui résistent mieux à l'humidité de la chaîne du froid que le marquage direct par jet d'encre. La sérialisation pharmaceutique en vertu de la Loi sur la qualité et la sécurité des médicaments (Drug Quality and Security Act) exige de même des codes DataMatrix au niveau de l'unité. La conformité stimule la demande d'impression numérique haute résolution et de supports d'étiquettes inviolables.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières (PSA acrylique) | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Réglementations strictes sur la recyclabilité limitant les étiquettes multi-matériaux | -0.4% | UE en priorité, extension mondiale | Moyen terme (2-4 ans) |
| Durabilité limitée aux températures extrêmes et sous exposition aux UV | -0.3% | Applications industrielles à l'échelle mondiale | Long terme (≥ 4 ans) |
| Transition coûteuse en capital vers les presses numériques pour les convertisseurs | -0.5% | Mondial, particulièrement sur les marchés émergents | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières (PSA acrylique)
Les hausses ponctuelles des produits pétrochimiques réduisent les marges des convertisseurs. L'American Chemistry Council a signalé une croissance fractionnelle de la production chimique mondiale, indiquant une offre tendue en monomères. Les producteurs se couvrent en se tournant vers des agents poisseux biosourcés, tels que SASOLWAX, qui offre une empreinte du berceau à la porte inférieure de 35 % et une tarification plus stable.
Réglementations strictes sur la recyclabilité limitant les étiquettes multi-matériaux
Les règles de l'UE sur les emballages et les déchets d'emballages pénalisent les étiquettes métalliques et multicouches qui entravent le recyclage des polymères. UPM Raflatac a obtenu la première certification APR pour la compatibilité avec le PEHD, mais les marques de cosmétiques haut de gamme font face à des compromis entre esthétique et recyclabilité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par procédé d'impression : l'héliogravure progresse malgré la dominance de la flexographie
La flexographie a contribué à hauteur de 38,12 % du chiffre d'affaires 2025, soulignant sa rentabilité pour les longues séries d'étiquetage alimentaire. L'héliogravure, en revanche, devrait afficher un TCAC de 5,86 % à mesure que les acheteurs du secteur de la beauté et pharmaceutique demandent une qualité photographique et des encres métalliques. La taille du marché des étiquettes autocollantes pour les formats héliogravure devrait atteindre 7,53 milliards USD d'ici 2031, indiquant un élargissement du créneau premium. La sérigraphie et la typographie conservent des adeptes fidèles dans l'emballage de luxe tactile, tandis que le jet d'encre élargit son adoption dans la sérialisation.
Les convertisseurs flexo atténuent les fluctuations des matières premières en optimisant les déchets de calage et en mettant en œuvre le durcissement aux UV-LED, ce qui réduit la consommation d'énergie. Les installations d'héliogravure utilisent la gravure électromécanique pour réduire les délais de fabrication des cylindres, permettant des lancements de nouveaux produits plus rapides. Le marché des étiquettes autocollantes bénéficie de cette combinaison technologique équilibrée, offrant aux propriétaires de marques des options prix-service à travers les niveaux d'application. Les audits réglementaires favorisent également les procédés certifiés ISO 9001:2015 et aux objectifs de couleur G7, incitant à des mises à niveau des procédés même dans les économies émergentes.


Par utilisateur final : accélération des cosmétiques malgré la dominance de l'alimentation
Les marques alimentaires ont généré 41,94 % de la demande en 2025, reflétant l'ampleur des produits emballés qui nécessitent des données nutritionnelles et un codage des dates. Les gammes de cosmétiques devraient se développer à un TCAC de 5,52 %, portées par les lancements de soins de la peau haut de gamme dans les circuits hors taxes d'Asie-Pacifique. La part de marché des étiquettes autocollantes pour les cosmétiques devrait approcher 10,92 % d'ici 2031, contre 8,12 % en 2025. Les volumes de boissons restent robustes, portés par les boissons fonctionnelles et la bière artisanale qui utilisent souvent des bandeaux autocollants pour le col.
Les étiquettes de santé font l'objet d'un contrôle accru en vertu des lois de prévention de la contrefaçon. Les numéros de série uniques et les caractéristiques inviolables font monter les prix de vente moyens, ajoutant de la valeur même si les volumes en mètres carrés sont plus faibles. Les produits chimiques ménagers nécessitent des revêtements de surface résistants aux produits chimiques, soutenant des achats stables malgré les fluctuations économiques. Ensemble, ces tendances diversifient les sources de revenus et atténuent les chocs sectoriels spécifiques pour le secteur des étiquettes autocollantes.
Par type d'adhésif : le caoutchouc thermofusible défie la dominance de la base aqueuse
Les acryliques en phase aqueuse détenaient une part de 46,78 % en 2025 grâce à leur combinaison de coût, de transparence et de conformité aux exigences FDA pour le contact alimentaire. Les systèmes à base de caoutchouc thermofusible devraient augmenter de 5,18 % annuellement en raison d'un pouvoir adhésif supérieur sur le carton ondulé rugueux et les films pour viande réfrigérée. La taille du marché des étiquettes autocollantes pour les solutions thermofusibles devrait dépasser 8,78 milliards USD en 2031. Les chimies à base de solvant et durcissables aux UV restent essentielles pour les températures extrêmes, l'aviation et les fûts de produits chimiques.
Les dispersions de polyuréthane biosourcées telles que Pearlbond ECO remplacent les sources pétrolières sans compromettre la résistance de l'adhérence. Les études d'analyse du cycle de vie (ACV) indiquent des économies de carbone de 30 % à 50 %, permettant aux propriétaires de marques de déclarer des empreintes de Scope 3 plus faibles. À mesure que la législation déploie des mandats de contenu recyclé, les convertisseurs expérimentent des adhésifs amovibles permettant le recyclage des bouteilles en mono-matériau, renforçant les objectifs de durabilité au sein du marché des étiquettes autocollantes.
Analyse géographique
L'Amérique du Nord a généré 39,05 % du chiffre d'affaires 2025, ancrée par une législation stricte sur la traçabilité et une automatisation sophistiquée de la distribution. La Loi sur la sécurité de la chaîne d'approvisionnement des médicaments (Drug Supply Chain Security Act) et la Loi sur la modernisation de la sécurité alimentaire (Food Safety Modernization Act) soutiennent la demande annuelle d'étiquettes sérialisées dans les secteurs pharmaceutique et des légumes verts à feuilles. CCL Industries a enregistré une croissance de ses ventes de 8,6 % au premier trimestre 2025, reflétant des marges stables des convertisseurs malgré la volatilité des intrants. Les investissements sur le site de UPM à Mills River ajoutent des stratifiés premium pour le vin, les spiritueux et les envois postaux, garantissant l'approvisionnement local.
La région Asie-Pacifique devrait enregistrer la croissance la plus rapide, avec un TCAC de 5,33 % jusqu'en 2031, la hausse des revenus disponibles stimulant la demande de cosmétiques emballés et de thés prêts à boire. La ligne de couchage de UPM à Johor Bahru fournira des étiquettes filmiques et électroniques pour répondre aux exportations électroniques régionales. Les lois de Responsabilité Élargie du Producteur aux Philippines et au Vietnam stimulent la demande d'étiquettes lavables ou sans support. Les convertisseurs locaux investissent dans des presses numériques pour proposer des versions multilingues à la base de consommateurs mobiles de l'ASEAN. Le marché des étiquettes autocollantes observe des changements dans les chaînes d'approvisionnement à mesure que les marques mondiales délocalisent leurs usines plus près de Jakarta, de Hô Chi Minh-Ville et de Bengaluru.
L'Europe maintient une croissance modérée soutenue par des objectifs de recyclage ambitieux et des systèmes de collecte avancés. Le Règlement sur les emballages et les déchets d'emballages pousse les convertisseurs à prouver leur compatibilité avec les trieuses domestiques. Les systèmes étiquette-contenant certifiés APR bénéficient de redevances éco-modulées qui réduisent les coûts de responsabilité élargie du producteur, encourageant l'adoption. La sérialisation pharmaceutique, complète depuis 2019, soutient les achats récurrents d'étiquettes à code. La divergence réglementaire post-Brexit ajoute de la complexité, mais les acteurs établis s'adaptent rapidement, préservant la fidélité des clients. Ensemble, ces facteurs maintiennent le marché des étiquettes autocollantes en Europe sur une trajectoire ascendante stable.

Paysage réglementaire
Dans l'Union européenne, le règlement sur les emballages et les déchets d'emballages (PPWR) 2025/40 est entré en vigueur le 11 février 2025 et s'applique à partir du 12 août 2026, relevant le niveau d'exigence en matière de conformité pour les étiquettes autocollantes en liant les exigences de conception pour le recyclage des emballages aux choix d'étiquetage susceptibles d'affecter les performances de tri et de recyclage. Le PPWR fait également avancer le bloc vers des étiquettes d'emballage harmonisées, l'article 12(6) exigeant que la Commission européenne établisse des actes d'exécution pour des étiquettes d'emballage harmonisées, y compris des spécifications pour les moyens numériques, avant le 12 août 2026. Cela renforce la demande pour des constructions d'étiquettes dont la compatibilité avec les filières de recyclage est démontrée.
Aux États-Unis, la conformité en matière d'étiquetage alimentaire et d'emballage continue de façonner la sélection des adhésifs et des matériaux pour les étiquettes autocollantes, y compris les règles de la FDA relatives au contact alimentaire indirect telles que le 21 CFR 175.125 pour les adhésifs sensibles à la pression utilisés comme surfaces en contact avec les aliments sur les étiquettes et rubans. La FDA a fixé le 1er janvier 2026 comme date uniforme de mise en conformité pour les réglementations d'étiquetage alimentaire publiées entre le 1er janvier 2023 et le 31 décembre 2024, ce qui resserre la planification opérationnelle pour les propriétaires de marques et les transformateurs gérant les visuels, les matériaux et les transitions de stocks. En parallèle, les restrictions au niveau des États sur les PFAS intentionnellement ajoutés dans les emballages alimentaires, dans des États tels que la Californie, l'État de Washington et le Colorado, ajoutent une couche supplémentaire de contrôle de conformité chimique pour les composants d'étiquettes utilisés sur les emballages alimentaires et de boissons.
Paysage concurrentiel
Les cinq premiers fournisseurs représentent environ 55 % des ventes mondiales, indiquant une concentration modérée. CCL Industries, Avery Dennison et Multi-Color Corporation s'appuient sur leur présence mondiale et leurs centres de R&D pour décrocher des contrats multinationaux. UPM Raflatac se différencie en intégrant les données environnementales de Carbon Action dans les devis, permettant aux propriétaires de marques d'évaluer l'empreinte de leurs étiquettes.
Les acquisitions accélèrent la portée géographique. Resource Label Group a acquis l'Imprimerie Ste-Julie canadienne en février 2025, élargissant ainsi sa capacité bilingue. Coveris a ajouté S&K Label en janvier 2025, élargissant sa couverture européenne. Les convertisseurs s'intègrent également en amont dans le couchage des supports ou en aval dans l'impression de manchons rétractables pour offrir des portefeuilles multi-formats.
Les projets de durabilité et d'étiquettes intelligentes orientent la R&D. Des partenaires testent des tags NFC imprimés avec des encres sans cuivre qui réduisent les déchets électroniques. Les lignes d'adhésifs biosourcés se développent aux États-Unis et en Finlande, réduisant la dépendance aux matières premières pétrolières volatiles. Les perturbateurs émergents se concentrent sur les distributeurs sans support compatibles avec les lignes existantes, permettant aux distributeurs d'adopter des matériaux réduisant les déchets sans coûteux changements de machines. Ces initiatives maintiennent la pression concurrentielle et alimentent l'innovation au sein du marché des étiquettes autocollantes.
Leaders du secteur des étiquettes autocollantes
CCL Industries Inc.
Avery Dennison Corporation
Multi-Color Corporation
Huhtamäki Oyj
Smurfit WestRock plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Les constructions d'étiquettes sensibles à la pression à recyclabilité vérifiée émergent comme un espace blanc clair, dans la mesure où les exigences de REP et de conception pour le recyclage lient de plus en plus le choix de l'étiquette aux résultats de recyclabilité des emballages. Les feuilles de route des fournisseurs apportent des preuves tangibles : en mai 2026, UPM Adhesive Materials a lancé le portefeuille UPM ProCycle pour les emballages rigides en PET et en PEHD, et en mars 2026, BASF a annoncé l'acResin UV 3532, un adhésif thermofusible acrylique réticulable par UV bénéficiant de l'approbation RecyClass pour sa compatibilité avec les filières de recyclage des bouteilles PET. Ces avancées élargissent l'espace adressable pour les adhésifs et supports lavables et compatibles avec le recyclage, qui aident les propriétaires de marques à conserver un étiquetage haut de gamme tout en respectant les exigences des systèmes de recyclage.
Une deuxième opportunité est liée à l'étiquetage à information variable et logistique motivé par la conformité, où les exigences de traçabilité et les opérations en flux tendu accroissent le besoin d'impression haute résolution, de vernis de finition durables et de matériaux conçus pour la résistance à l'abrasion et l'amovibilité contrôlée. L'étape de mise en œuvre de janvier 2026 pour la règle 204 du FSMA de la FDA relative à la traçabilité des aliments à haut risque accroît la demande de codes 2D et d'identifiants sérialisés résistant aux conditions de la chaîne du froid, favorisant les investissements dans les flux de travail d'impression numérique et les plateformes de matériaux qualifiées. Les transformateurs qui associent des constructions certifiées recyclables à des capacités numériques à délai rapide sont bien positionnés pour remporter des programmes de petites séries, multilingues et à données variables dans les chaînes d'approvisionnement alimentaire, pharmaceutique et de commerce électronique.
Développements récents du secteur
- Juin 2026 : CCL Industries a finalisé l'acquisition de Sleever International Company SA, ajoutant des capacités d'étiquetage par manchon thermorétractable et d'équipements d'application. La transaction renforce la plateforme de décoration d'emballages de CCL et étend sa présence dans les formats de manchon aux côtés de l'étiquetage autocollant grâce à l'intégration dans CCL Label et Innovia Films.
- Mai 2026 : Avery Dennison a annoncé que de nouveaux produits d'étiquettes en papier thermique ont obtenu la certification d'équivalence Old Corrugated Container (OCC-E) et la préqualification How2Recycle. Ces validations soutiennent les programmes d'étiquettes logistiques et d'expédition alignés sur la recyclabilité, en harmonisant les spécifications des transformateurs et des propriétaires de marques avec les exigences de recyclage des fibres.
- Septembre 2024 : UPM Raflatac a obtenu la certification APR pour les étiquettes sensibles à la pression compatibles avec le PEHD. Cette certification fournit un signal externe de conception pour la recyclabilité pour les applications d'emballages rigides et soutient les propriétaires de marques recherchant des combinaisons étiquette-contenant performantes dans les processus de lavage et de tri du recyclage.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les étiquettes sensibles à la pression qui adhèrent à un produit ou un emballage par pression à température ambiante, sans nécessiter de chaleur, d'eau ou de solvant. Nous calculons la valeur du marché à partir des matériaux d'étiquettes et de l'activité de transformation aboutissant à des produits d'étiquettes sensibles à la pression commercialisables utilisés sur l'ensemble des marchés finaux.
Exclusions du périmètre : exclut les formats d'étiquettes non sensibles à la pression nécessitant une activation par chaleur ou une application par colle humide, et exclut les équipements d'étiquetage et les machines applicatrices.
Aperçu de la segmentation
- Par procédé d'impression
- Héliogravure
- Flexographie
- Sérigraphie
- Typographie
- Jet d'encre
- Autres procédés d'impression
- Par utilisateur final
- Alimentation
- Boissons
- Santé
- Cosmétiques
- Ménager
- Industriel
- Autres secteurs d'utilisation finale
- Par type d'adhésif
- Acrylique en phase aqueuse
- Caoutchouc thermofusible
- Base solvant
- Durcissable aux UV
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction du contexte de la demande pour les produits emballés étiquetés et du contexte de l'offre pour les matériaux d'étiquettes et la transformation. Les sources utilisées pour cette étape incluent les données manufacturières du US Census Bureau, les séries de production Eurostat, les flux commerciaux d'UN Comtrade et les statistiques douanières nationales pour les intrants papier et film. Nous consultons également les pages d'associations et d'organismes techniques tels que TLMI et FINAT pour le contexte de marché, ainsi que des revues spécialisées en emballage et matériaux évaluées par des pairs pour les définitions et les normes de performance.
Du côté des entreprises, nous exploitons les dépôts publics, les présentations aux investisseurs, les rapports de durabilité et les communiqués de presse pour comprendre les ajouts de capacités, les évolutions d'empreinte et le langage relatif au mix produit. Le cas échéant, des abonnements payants sont utilisés pour les données financières et de renseignement sur les entreprises, les bases de données de brevets, et les vérifications d'importation-exportation au niveau des expéditions qui aident à valider l'évolution directionnelle des intrants supports et adhésifs. Les sources listées ci-dessus sont illustratives, et des références publiques supplémentaires ont également été utilisées pour collecter des données, les valider et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester ce que nous avons construit à partir des données publiques et pour combler les lacunes difficiles à percevoir à partir des seuls documents, telles que les évolutions de mix entre les constructions avec et sans liner et la part de l'impression numérique dans les petites séries. Les entretiens et enquêtes couvrent généralement les transformateurs, les acteurs des matières premières, les distributeurs, ainsi que les parties prenantes de l'emballage et des achats en APAC, EMEA et dans les Amériques, et les données recueillies sont ensuite utilisées pour confirmer les hypothèses et ajuster le modèle final si nécessaire.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Cadres dirigeants : 13 % | APAC : 44 % |
| Niveau intermédiaire : 60 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 36 % |
| Acteurs plus petits : 14 % | Managers : 60 % | Amériques : 20 % |
Dimensionnement et prévision du marché
Le dimensionnement de base utilise un modèle descendant où la production de produits emballés et l'intensité des SKU étiquetés sont utilisées pour reconstruire le bassin de demande adressable par région, le résultat étant ensuite traduit en valeur à l'aide de fourchettes de prix typiques pour les constructions d'étiquettes sensibles à la pression. Pour maintenir des totaux réalistes, nous corroborons les résultats avec des approximations ascendantes sélectives, telles que des répartitions de revenus de transformateurs échantillonnés, des vérifications de canaux sur la consommation de matériaux d'étiquettes, et une vérification croisée simple volume multiplié par PVM pour les grandes verticales d'utilisateurs finaux.
Les principaux intrants qui influencent le modèle incluent les volumes d'aliments et de boissons emballés, la croissance de l'emballage de santé et de soins personnels, la demande d'étiquetage de colis et de logistique liée au commerce électronique, les évolutions vers l'adoption des étiquettes sans liner, et le mix des procédés d'impression comme la flexographie et le jet d'encre, qui affecte la réalisation moyenne. Lorsque certains intrants nationaux sont manquants, nous les comblons à l'aide de substituts de commerce et de production pour les supports en papier et en film, puis ajustons avec des fourchettes de pénétration issues d'entretiens. Pour la prévision, une analyse de scénarios est utilisée autour de la demande d'emballage, du calendrier de répercussion des prix des matières premières et du rythme d'adoption des constructions d'étiquettes axées sur la durabilité, le scénario de base étant ensuite aligné sur ce que les répondants considèrent comme réalisable au cours du prochain cycle.
Validation des données et cycle de mise à jour
La validation est effectuée par des contrôles de cohérence entre les régions, les verticales d'utilisateurs finaux et les parts de procédés d'impression, afin que le modèle ne s'éloigne pas des réalités connues de l'emballage et de la transformation. Notre équipe examine les écarts par rapport à des signaux indépendants tels que les flux commerciaux des intrants d'étiquettes, les commentaires sur l'utilisation des transformateurs, et la croissance du marché final de l'emballage, puis les anomalies sont signalées et retravaillées avant validation finale.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants se produisent, tels que des mouvements de capacité majeurs, de fortes variations des prix des intrants, ou des évolutions réglementaires modifiant les choix de construction. Avant livraison, une dernière révision est effectuée afin que les dernières publications publiques et confirmations primaires soient reflétées dans les chiffres reçus par les clients.
Taille du marché des étiquettes sensibles à la pression selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les étiquettes sensibles à la pression peuvent sembler très éloignées les unes des autres car chaque éditeur définit le périmètre différemment et utilise également des hypothèses de calendrier différentes pour les devises et les prix. Des différences apparaissent également lorsqu'une étude s'appuie fortement sur des agrégations de segments tandis qu'une autre s'appuie sur des totaux macro d'emballage.
En suivant le mix des procédés d'impression et les taux d'adoption des étiquettes sans liner, puis en actualisant les vérifications de réalisation des prix des transformateurs via Mordor Intelligence, la valeur de 2026 reste liée uniquement aux constructions d'étiquettes sensibles à la pression finies, plutôt que d'être élargie pour inclure des catégories d'étiquettes adjacentes ou des machines d'étiquetage.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 24,48 milliards USD (2026) | |
| Cabinet de conseil mondial A | 73,06 milliards USD (2025) | Utilise un périmètre beaucoup plus large qui semble intégrer les étiquettes sensibles à la pression dans la valeur plus large des étiquettes autocollantes, et la base annuelle diffère également, ce qui peut faire augmenter le chiffre global par rapport à une définition limitée aux constructions. |
| Éditeur sectoriel B | 69,27 milliards USD (2024) | Empile probablement des composants de matières premières tels que les supports et les adhésifs avec la valeur des étiquettes finies, et s'ancre sur une année de référence et un calendrier de devises différents, ce qui peut modifier le niveau rapporté même si les taux de croissance semblent similaires. |
Pris ensemble, l'écart s'explique principalement par ce qui est comptabilisé comme valeur incluse dans le périmètre et par la manière dont la tarification et la sélection de l'année sont traitées. Lorsque le modèle est lié à des signaux de demande clairs et vérifié par rapport aux réalités de la transformation, la taille de marché obtenue est plus facile à retracer à partir d'étapes reproductibles et d'intrants visibles pouvant être examinés à chaque cycle de mise à jour.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des étiquettes autocollantes ?
La taille du marché des étiquettes autocollantes a atteint 24,48 milliards USD en 2026.
Quel procédé d'impression prend le plus d'élan ?
L'héliogravure devrait enregistrer le TCAC le plus élevé, à 5,86 %, jusqu'en 2031, en raison de la demande des secteurs des cosmétiques haut de gamme et de la pharmacie.
À quelle vitesse le secteur devrait-il croître ?
Le chiffre d'affaires devrait augmenter à un TCAC de 3,94 %, atteignant 29,7 milliards USD d'ici 2031.
Quelle région offre l'opportunité d'expansion la plus rapide ?
L'Asie-Pacifique devrait enregistrer un TCAC de 5,33 % à mesure que la production de biens de consommation augmente et que les règles de Responsabilité Élargie du Producteur stimulent la modernisation des étiquettes.
Comment les tendances de durabilité façonnent-elles le développement des produits ?
Les propriétaires de marques se tournent vers des solutions d'adhésifs sans support, lavables et biosourcés pour atteindre les objectifs de recyclage et réduire les empreintes carbone.
Quels sont les principaux acteurs du secteur ?
CCL Industries, Avery Dennison, Multi-Color Corporation et UPM Raflatac sont en tête avec des opérations mondiales intégrées et de solides pipelines de R&D.
Dernière mise à jour de la page le:



