
Taille et part du marché des aliments et boissons en Arabie Saoudite
Analyse du marché des aliments et boissons en Arabie Saoudite par Mordor Intelligence
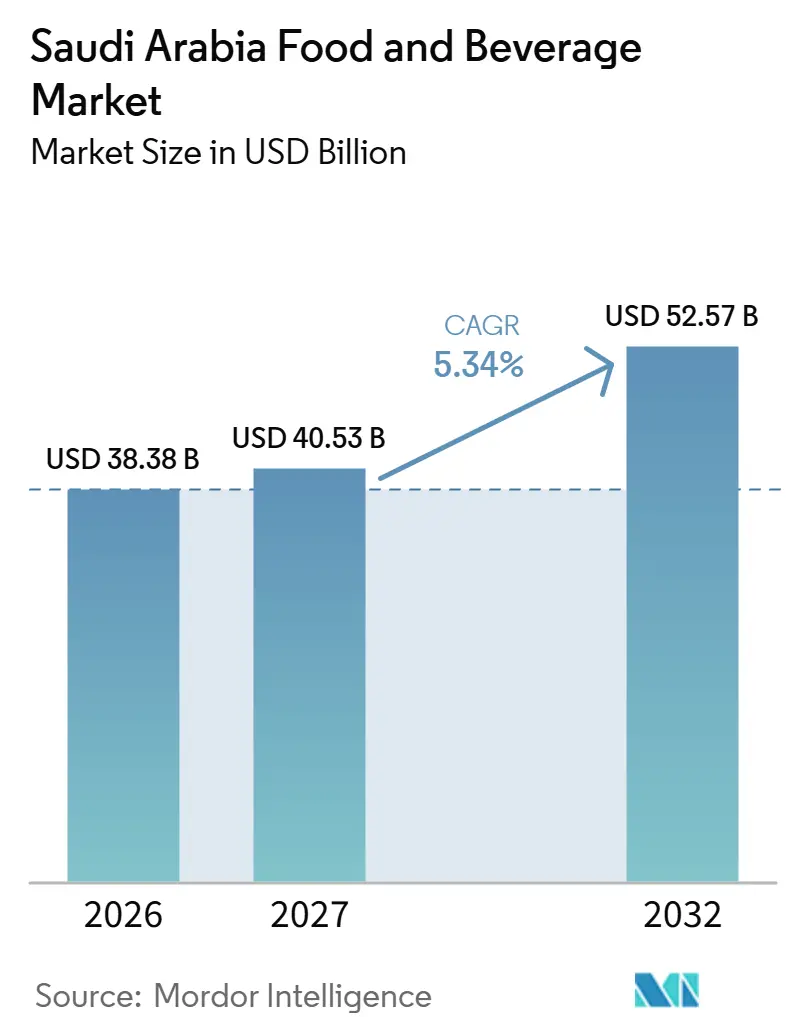
La taille du marché de l'alimentation et des boissons en Arabie Saoudite était évaluée à 38,38 milliards USD en 2026 et devrait progresser de 40,53 milliards USD en 2027 pour atteindre 52,57 milliards USD d'ici 2032, avec un CAGR de 5,34 % durant la période de prévision (2027-2032).
La consommation liée au pèlerinage durant la saison du Hajj à La Mecque et sur les sites saints d'Arabie Saoudite, à partir de mai 2026, a concentré la demande en emballages de produits laitiers et en boissons rafraîchissantes. La production locale de volaille réfrigérée et l'expansion de la grande distribution créent des débouchés supplémentaires pour les achats d'aliments emballés. Les préférences axées sur les ingrédients constituent un autre déclencheur d'achat, tandis que les recommandations relatives au sodium et les hausses des prix alimentaires peuvent freiner l'attrait des gammes de commodité haut de gamme. Les fournisseurs qui relient la production locale à ces points de vente au détail et aux circuits de pèlerinage peuvent saisir des occasions de consommation supplémentaires tout en limitant leur dépendance à l'égard des acheteurs qui migrent vers des produits à prix plus élevés.
Points clés du rapport
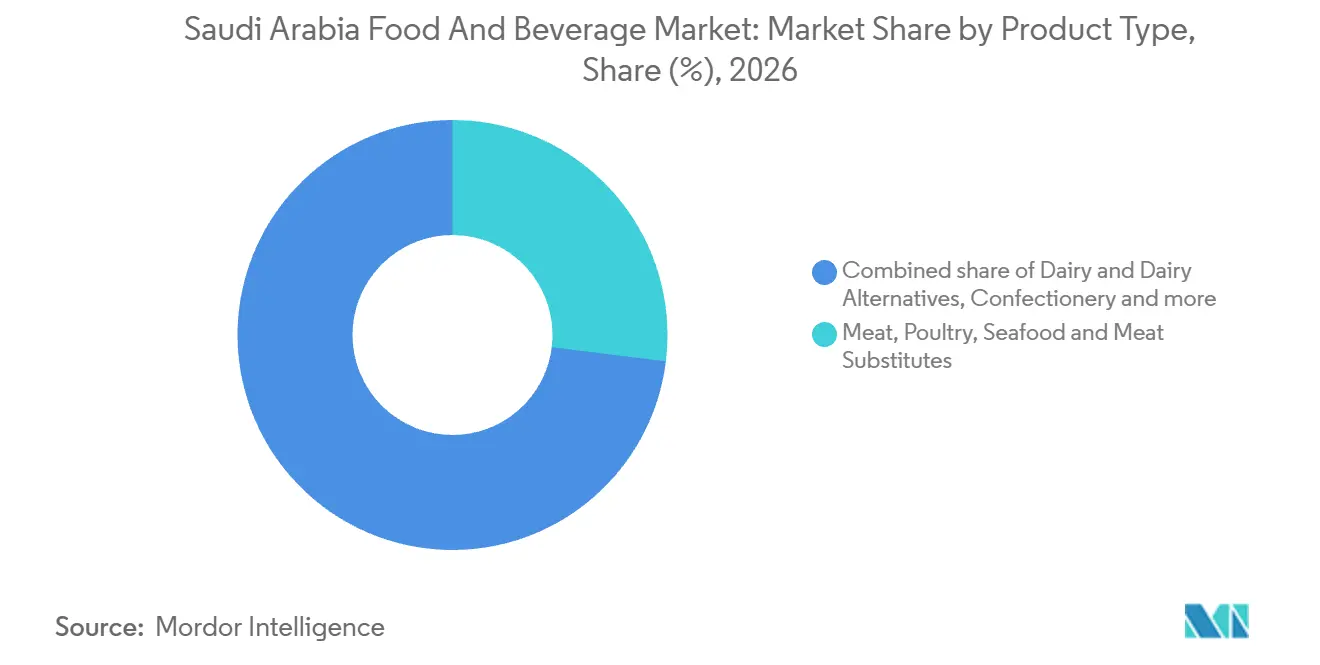
- Par type de produit, la viande, la volaille, les fruits de mer et les substituts de viande ont représenté 26,95 % de la taille du marché de l'alimentation et des boissons en Arabie Saoudite en 2026, tandis que les snacks salés devraient enregistrer la croissance la plus rapide, avec un CAGR de 8,1 % durant la période 2027-2032.
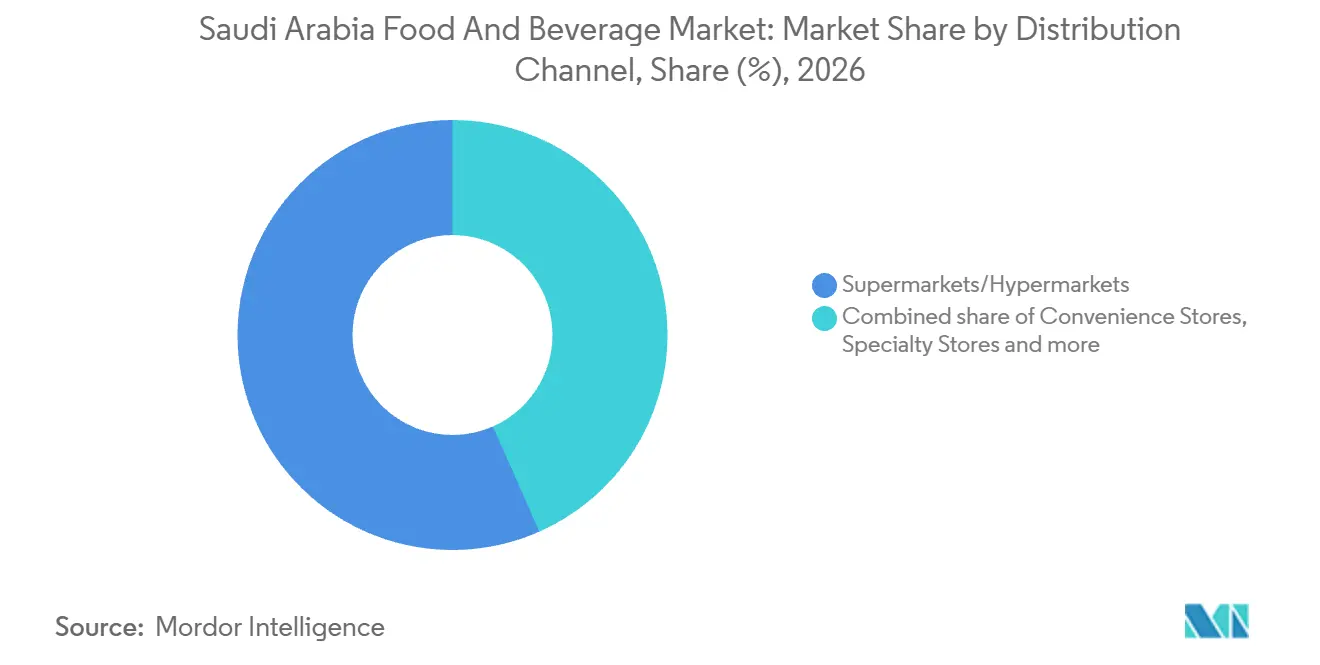
- Les canaux de distribution ont été dominés par les supermarchés et hypermarchés, avec une part de marché de l'alimentation et des boissons en Arabie Saoudite de 56,62 % en 2026, tandis que les magasins de vente au détail en ligne devraient enregistrer la croissance la plus rapide, avec un CAGR de 7,6 % durant la période 2027-2032.
- Sur le plan géographique, la Province Centrale est le principal centre régional, tandis que les investissements industriels de la Province Orientale et les ouvertures de commerces d'alimentation à Djeddah illustrent des rôles distincts en matière de fabrication et de commerce de détail.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante d'aliments et boissons à étiquette propre | +1.6% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Croissance de la consommation de produits laitiers par habitant | +1.5% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Retombées de la restauration liée au pèlerinage du Hajj et de l'Omra stimulant les ventes d'emballages au détail | +1.4% | Sites saints du Hajj | Court terme (≤ 2 ans) |
| Essor du programme de localisation « Made in Saudi » soutenu par le gouvernement | +1.3% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Expansion des formats modernes de commerce de détail alimentaire | +0.8% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Essor des infrastructures logistiques de chaîne du froid en dehors des villes de premier rang | +0.6% | Hail, Wadi Dawasir et Jazan | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'aliments et boissons à étiquette propre
Pour un acheteur soucieux des ingrédients, une formulation plus simple peut supprimer une raison d'exclure une boisson laitière ou une boisson emballée. La demande de produits à étiquette claire peut donc stimuler les achats en rendant une occasion de consommation existante accessible à un produit que l'acheteur aurait autrement ignoré. Les fournisseurs de plats préparés peuvent répondre à la même préférence grâce à des recettes dont la proposition en matière d'ingrédients est facile à comprendre. Les acheteurs en épicerie soucieux des ingrédients sont mieux servis par une gamme ciblée de plats préparés ou de boissons, chaque extension étant liée à une raison spécifique de choisir le produit.
Croissance de la consommation de produits laitiers par habitant
Des portions laitières supplémentaires par personne élargirait la demande par le biais des usages domestiques plutôt que de dépendre entièrement de nouveaux acheteurs de catégorie. La Division Laitière d'Almarai a déclaré une part de 50 % du marché laitier saoudien à la fin de 2025. Cette position établie expose considérablement Almarai à toute occasion de consommation supplémentaire. Les portions à usage unique peuvent correspondre à une portion supplémentaire, tandis que les grands emballages peuvent soutenir des portions répétées à partir du même achat. Remporter une occasion laitière spécifique offre une voie ciblée à un fournisseur de taille plus modeste dans une catégorie où Almarai détenait la moitié du marché laitier saoudien à la fin de 2025.
Retombées de la restauration liée au pèlerinage du Hajj et de l'Omra stimulant les ventes d'emballages au détail
La demande liée au pèlerinage concentre plusieurs occasions de consommation alimentaire et de boissons au sein d'un réseau de points de vente saisonniers. Durant la saison du Hajj de mai 2026 en Arabie Saoudite, le ministère du Commerce a signalé plus de 712 millions d'articles essentiels fournis aux marchés et points de vente au détail de La Mecque et des sites saints. Ceux-ci comprenaient 153 millions d'emballages de produits laitiers et de jus ainsi que plus de 328,9 millions de bouteilles d'eau potable. Le ministère a élargi la participation des marques commerciales, des cafés, des restaurants et des grandes entreprises aux services d'approvisionnement au sein des sites saints. Pour les fournisseurs d'aliments emballés, cette combinaison crée des voies d'accès aux pèlerins à la fois par les points de vente au détail et par les acteurs de la restauration. L'accès à ce réseau saisonnier permet à un fournisseur de répondre simultanément aux occasions de rafraîchissement et de consommation laitière, augmentant ainsi l'utilité d'un assortiment complémentaire.
Essor du programme de localisation « Made in Saudi » soutenu par le gouvernement
L'étiquetage « Made in Saudi » peut transformer l'origine nationale en une raison visible pour les acheteurs de choisir des aliments produits localement. En juillet 2025, BRF a lancé Sadia Fresh, sa première gamme de poulet réfrigéré produit localement en Arabie Saoudite, par l'intermédiaire d'Addoha Poultry Company. Dans son annonce du 20 juillet 2025, la Halal Products Development Company, filiale du Fonds d'Investissement Public, a indiqué que les produits Sadia fabriqués en Arabie Saoudite porteraient le label « Made in Saudi ». En décembre 2025, BinDawood Holding, par l'intermédiaire des marchés Danube et BinDawood, a lancé une initiative « Made in Saudi » avec la Saudi Export Development Authority dans une succursale de Riyad. La vitrine couvrait des produits saoudiens dans diverses catégories de consommation. Les fournisseurs de volaille réfrigérée peuvent associer un indicateur visible d'origine nationale à l'attrait pratique d'une gamme réfrigérée produite localement pour conquérir les acheteurs sensibles à l'origine.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Teneur élevée en sel/sucre et conservateurs dans les plats préparés | -0.6% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Sensibilité aux prix dans un contexte de rationalisation des subventions | -0.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Conformité stricte aux dates de péremption pour le transport routier estival | -0.3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Réglementations sur les déchets d'emballage entraînant une inflation des coûts | -0.2% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Teneur élevée en sel/sucre et conservateurs dans les plats préparés
Les recommandations diététiques relatives au sodium peuvent réduire l'adéquation des plats préparés même lorsque la commodité de préparation reste attrayante. Dans des recommandations mises à jour le 16 septembre 2026, le ministère de la Santé d'Arabie Saoudite a identifié les plats préparés et surgelés parmi les sources de sel et a conseillé de vérifier les étiquettes de sodium et de choisir des produits à teneur réduite en sodium.[1] Ses recommandations pour les personnes souffrant d'hypertension indiquent que leur médecin peut leur conseiller de réduire leur apport en sodium et recommande de diminuer la consommation de plats préparés surgelés, notamment les pizzas, les mélanges préemballés et les soupes en conserve. Cette combinaison place la composition et la fréquence d'utilisation au cœur de la décision d'achat liée à la commodité. Pour les fournisseurs, une recette destinée à une consommation régulière est confrontée à la comparaison des teneurs en sodium que les recommandations encouragent les acheteurs à effectuer. Se positionner uniquement sur la commodité donne donc aux plats préparés concernés un argument plus faible pour un achat répété.
Sensibilité aux prix dans un contexte de rationalisation des subventions
La pression sur le budget des ménages peut laisser moins de marge aux acheteurs pour migrer vers des choix alimentaires et de boissons à prix plus élevés. L'Autorité Générale des Statistiques (GASTAT) a signalé que les prix dans sa catégorie d'indice des prix à la consommation pour l'alimentation et les boissons ont augmenté de 1,4 % en août 2026 par rapport à août 2025. Pour les producteurs laitiers, un prix plus élevé peut donc nuire aux achats répétés lorsque les acheteurs cherchent à maîtriser les coûts de leur panier. L'élargissement de l'assortiment ne supprime pas cette pression à lui seul, laissant les variantes haut de gamme exposées lorsque les acheteurs limitent leurs dépenses.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'échelle de transformation des protéines et la capacité de production de snacks façonnent l'offreLa viande, la volaille, les fruits de mer et les substituts de viande ont représenté 26,95 % de la taille du marché de l'alimentation et des boissons en Arabie Saoudite en 2026, faisant de ce segment le plus important. L'activité avicole d'Almarai a traité plus de 300 millions de volailles en 2025, son volume le plus élevé à ce jour, à mesure que les capacités d'expansion sont entrées en service. L'activité avicole d'Almarai détenait également une part de valeur de 35 % sur le marché saoudien de la volaille fraîche en 2025. Une franchise avicole établie à cette échelle élève la barrière à l'entrée pour les nouveaux acteurs cherchant à concurrencer le même producteur sur la volaille fraîche.
Les snacks salés devraient être le segment à la croissance la plus rapide, avec un CAGR de 8,1 % durant la période 2027-2032. En avril 2025, le dirigeant de PepsiCo Ahmed El Sheikh a annoncé des expansions de capacité dans ses usines saoudiennes de chips Doritos à base de pommes de terre et de maïs, desservant les marchés d'Arabie Saoudite, du Golfe et du Levant. La boulangerie offre un modèle opérationnel différent, illustré par la production quotidienne de 5 millions d'articles par Almarai Bakery pour distribution dans les points de vente au détail en 2025. Pris ensemble, ces 2 exemples montrent des capacités au service d'acheteurs différents, les snacks atteignant les marchés du Golfe et du Levant ainsi que les acheteurs saoudiens, et la boulangerie atteignant les consommateurs par les points de vente au détail.



Par canal de distribution :
les réseaux de magasins sont en tête tandis que l'épicerie numérique élargit l'accèsLes supermarchés et hypermarchés ont représenté 56,62 % de la part du marché de l'alimentation et des boissons en Arabie Saoudite en 2026, en faisant le segment le plus important. Au 31 décembre 2025, Danube, filiale de BinDawood Holding ciblant les consommateurs haut de gamme, disposait d'un portefeuille de 72 magasins couvrant les villes saoudiennes et une succursale à Bahreïn.[2] Son empreinte saoudienne comprenait Riyad, Djeddah, Dammam et Khobar. Cette dispersion confère au format un rôle commercial auprès de plusieurs bases d'acheteurs urbains au sein d'une seule organisation de commerce de détail. Une relation avec une telle chaîne permet donc d'atteindre simultanément les acheteurs haut de gamme dans plusieurs villes, ce qui renforce l'importance stratégique de l'accès aux enseignes établies.
Les magasins de vente au détail en ligne devraient être le segment à la croissance la plus rapide, avec un CAGR de 7,6 % durant la période 2027-2032. Le 21 octobre 2025, Amazon et Abdullah Al-Othaim Markets ont lancé la livraison de courses le jour même via Amazon.sa à Riyad et Djeddah. Amazon a fourni la plateforme et l'infrastructure de livraison, tandis que l'enseigne a fourni les produits alimentaires. Cette structure a associé un assortiment alimentaire existant à une plateforme de livraison distincte, montrant comment l'accès en ligne peut être développé grâce à des rôles commerciaux complémentaires. L'opportunité de croissance pour les vendeurs d'aliments comprend donc des partenariats dans lesquels le choix de l'assortiment au détail et du prestataire de livraison peut être aussi déterminant que l'ajout de points de vente physiques.

Analyse géographique
Marché de l'Alimentation et des Boissons de la Province Centrale
La Province Centrale est le principal centre régional du marché de l'alimentation et des boissons en Arabie Saoudite, Riyad constituant son ancrage commercial. A Market, l'une des sociétés d'Abdulaziz Abdullah Al Othaim, a ouvert 2 succursales à Riyad en mars 2025, portant son total dans la ville à 12. En 2025, Loadly, filiale logistique d'Almunajem Foods, a démarré ses activités commerciales dans un entrepôt de 42 000 positions de palettes dans le quartier Sulay de Riyad, avec l'alimentation, les boissons et la santé parmi ses secteurs prioritaires. La combinaison à Riyad d'acheteurs au détail et de services de distribution au sein d'un même centre urbain ancre donc la position centrale.
La Province Orientale contribue par ses investissements industriels, conférant à la stratégie géographique une dimension de production en plus d'une dimension commerciale. En avril 2025, PepsiCo a annoncé que l'investissement dans son usine de production de chips à base de pommes de terre à Dammam avait été porté à environ 300 millions SAR (80 millions USD). PepsiCo a inauguré l'extension de son site de fabrication alimentaire à Dammam le 31 juillet 2025. L'activité de fabrication alimentaire à Dammam distingue donc la Province Orientale de la base commerciale et de distribution de Riyad.
Djeddah illustre l'expansion par le biais de formats d'épicerie physiques dans plusieurs points de vente. Danube a ouvert un supermarché sur l'avenue Obhur dans le nord de Djeddah le 1er décembre 2025. Ce même mois, LuLu Retail a ouvert un hypermarché de 10 075 mètres carrés à l'Aziz Mall, proposant des produits alimentaires, des aliments frais, des articles ménagers essentiels et des produits lifestyle. Ces ouvertures ont ensemble ajouté des destinations alimentaires dans différents environnements commerciaux, le format centre commercial combinant des gammes alimentaires et non alimentaires dans un seul magasin. L'opportunité commerciale à Djeddah dépend donc de l'adéquation de la gamme alimentaire au point de vente particulier, où les articles ménagers et lifestyle créent un contexte commercial plus large pour les ventes alimentaires.
Cadre réglementaire et perspectives
Cette comparaison de juridictions sélectionnées examine le régime national des produits en Arabie Saoudite et l'administration supplémentaire de Riyad pour les fournisseurs d'aliments préemballés employant du personnel de commerce et de vente alimentaires. Du point de vue de ce fournisseur, l'étiquetage des produits et la certification des travailleurs concernent différentes parties de la commercialisation. Le contenu des étiquettes en arabe régit le produit emballé, tandis que le processus de certification de Riyad concerne les travailleurs dans le commerce et la vente alimentaires. Les évaluer ensemble distingue la préparation d'un produit de vente au détail des étapes locales de dotation en personnel impliquées dans sa vente.
Tableau réglementaire
| Facteur de décision | Arabie Saoudite | Riyad |
|---|---|---|
| Autorité principale | Autorité Saoudienne des Aliments et des Médicaments | Département de Santé Environnementale de la Municipalité de Riyad ; SFDA pour les règles nationales sur les produits |
| Instruments ou orientations clés | SFDA.FD/GSO 9 ; exigences d'étiquetage nutritionnel SFDA.FD GSO 2233:2025 programmées | Certificats de santé pour les travailleurs du commerce et de la vente alimentaires ; cadre national d'étiquetage SFDA |
| Effet commercial | Étiquettes en arabe avec informations correspondantes dans une langue supplémentaire ; préparation à la transition en matière d'étiquetage nutritionnel | Tests médicaux et approbation des certificats pour le personnel de commerce et de vente alimentaires ; préparation des étiquettes nationales des produits |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Durcissement | Durcissement |
| Source: Mordor Intelligence | ||
La note Moyenne de l'Arabie Saoudite reflète une obligation d'étiquetage en arabe bien définie, incluant un contenu correspondant chaque fois qu'une langue supplémentaire est utilisée. La note Moyenne de Riyad ajoute des tests médicaux pour les travailleurs et l'approbation du Département de Santé Environnementale à ce cadre national des produits. Les exigences d'étiquetage nutritionnel SFDA.FD GSO 2233:2025 entrent en vigueur le 1er janvier 2028.[3] L'orientation Durcissement dans les deux colonnes reflète cette transition nationale programmée et la nécessité pour les fournisseurs concernés de préparer leurs flux de travail d'étiquetage.
Étapes de la chaîne de valeur
La chaîne de valeur compare la production primaire, la transformation, la distribution et la vente au détail selon leurs mécanismes de génération de revenus et leur contrôle sur le flux des produits. NADEC opère dans les domaines de l'agriculture, de l'élevage, de la culture sous serre, de la fabrication, de la transformation, de la distribution et de la livraison en Arabie Saoudite. L'intégration permet à plusieurs transferts opérationnels de rester au sein d'une même entreprise, tandis que les distributeurs et détaillants spécialisés créent des points distincts de capture de valeur. Ces transferts déterminent dans quelle mesure un fabricant alimentaire peut relier ses décisions de production aux points de vente desservant les consommateurs finaux.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Production primaire | Producteurs agricoles intégrés tels que NADEC | Ventes de produits agricoles | Inadéquation entre la production primaire et les besoins de transformation | Coordonner la production agricole avec les calendriers de transformation |
| Transformation et conditionnement | Transformateurs alimentaires tels que NADEC et Al Rabie, soutenus par des fournisseurs de technologie tels que Tetra Pak | Ventes d'aliments transformés ; revenus liés aux équipements et à l'intégration | Risque d'interruption de la production lors des mises à niveau des lignes | Échelonner les mises à niveau autour de la production continue |
| Distribution et stockage | Distributeurs alimentaires et prestataires logistiques tels que Almunajem Foods | Ventes alimentaires en gros ; services de stockage et de transport | Coordination entre les flux de produits surgelés, réfrigérés et secs | Séparer les flux à température contrôlée et les flux ambiants |
| Commerce de détail alimentaire | Opérateurs de magasins d'alimentation tels que BinDawood Holding et Panda | Ventes alimentaires au détail | Couverture du réapprovisionnement lors des ouvertures et fermetures de points de vente | Réviser les itinéraires de livraison en parallèle des changements de points de vente |
| Source: Mordor Intelligence | ||||
Panda a ouvert 20 magasins et en a fermé 2 en Arabie Saoudite durant 2025, terminant l'année avec 221 magasins saoudiens. Cette carte de points de vente en constante évolution rend l'interface entre distribution et commerce de détail commercialement importante, même pour un producteur intégré. La révision de la couverture de livraison en parallèle des changements de magasins détermine quelles parties d'un réseau de vente au détail élargi la base de fabrication peut effectivement desservir.
Paysage concurrentiel
Concentration du Marché
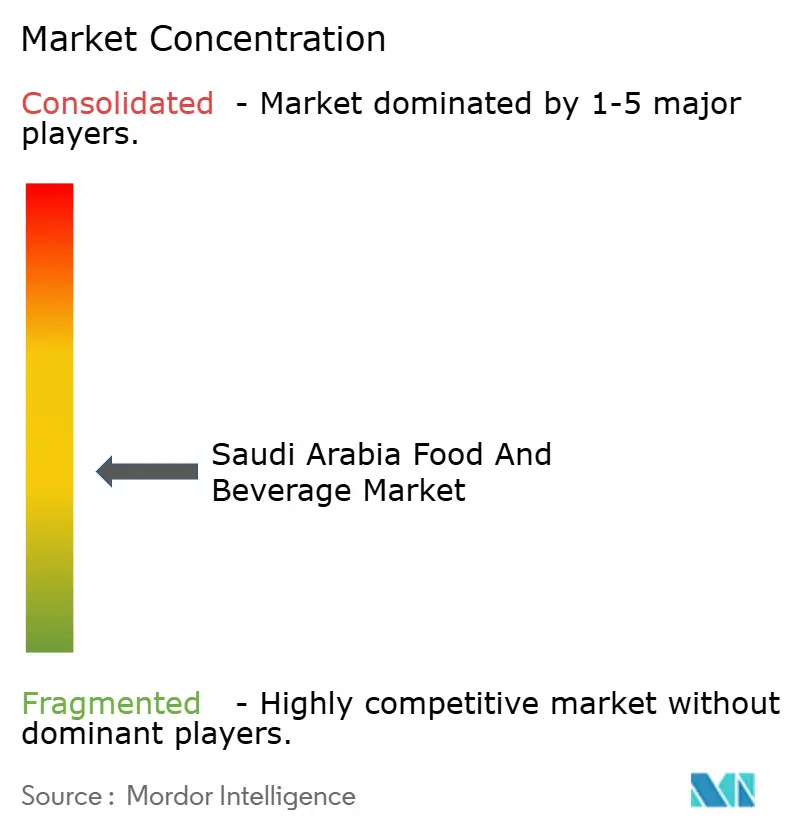
La concurrence est modérément fragmentée dans les catégories alimentaires, avec des producteurs nationaux intégrés en concurrence aux côtés de groupes alimentaires internationaux. Almarai Company opère dans les secteurs des produits laitiers, des jus, de la boulangerie et de la volaille par le biais d'activités de fabrication, de chaîne du froid et de distribution. Le 31 juillet 2025, elle a finalisé l'acquisition de Pure Beverages Industry Co., producteur d'eau en bouteille, entrant ainsi dans la catégorie de l'eau en bouteille en Arabie Saoudite. National Agricultural Development Company (NADEC) propose des produits laitiers, des boissons et des produits agricoles, tandis que PepsiCo, Inc. exploitait un site de fabrication alimentaire à Dammam en 2025. L'ajout de l'eau en bouteille élargit les occasions de rafraîchissement qu'Almarai peut adresser aux côtés de ses activités laitières et de jus, offrant à son portefeuille une catégorie supplémentaire pour la concurrence.
La société du groupe Nestle SA, Nestlé Arabie Saoudite, a signé un protocole d'accord avec l'Université des Sciences et Technologies du Roi Abdallah (KAUST) le 14 octobre 2025. L'accord a créé un cadre pour la recherche en matière d'emballage, d'agriculture et de technologie alimentaire, positionnant la collaboration comme une voie en amont vers une différenciation potentielle. En mars 2025, Al Rabie Saudi Foods Co. Ltd. a lancé un projet de modernisation de son usine saoudienne sur 3 ans avec le partenaire technologique Tetra Pak, prévoyant une capacité accrue et jusqu'à 36 millions de litres d'économies annuelles d'eau de nettoyage. Pour Al Rabie, producteur de jus, de nectars et de produits laitiers, l'avantage opérationnel potentiel dépend de l'achèvement des mises à niveau, conférant à son partenariat un objectif de production plus direct que le cadre de recherche de Nestlé Arabie Saoudite.
NADEC a déclaré une croissance de 66,5 % de son chiffre d'affaires consolidé en produits de viande rouge en 2025 par rapport à 2024. Ce résultat renforce un flux de revenus protéiques existant aux côtés de ses activités laitières, de boissons et agricoles saoudiennes. Almarai a signé 5 contrats en janvier 2026 pour établir des installations de transformation des fruits de mer et des lignes de production à Rabigh. L'Autorité Saoudienne des Aliments et des Médicaments (SFDA) a adopté les exigences d'étiquetage nutritionnel SFDA.FD GSO 2233:2025 avec une date d'entrée en vigueur au 1er janvier 2028, créant une échéance de transition pour les concurrents du secteur des aliments emballés concernés. La croissance de chiffre d'affaires réalisée par NADEC et les installations contractées par Almarai placent leurs stratégies protéiques à des stades différents, la seconde dépendant de la livraison du projet pour ses capacités de transformation supplémentaires.
Leaders du secteur des aliments et boissons en Arabie Saoudite
-
Almarai Company
-
National Agricultural Development Company (NADEC)
-
PepsiCo, Inc.
-
Nestle SA
-
Al Rabie Saudi Foods Co. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Alimentation et des Boissons en Arabie Saoudite Entreprises couvertes dans ce rapport
- Almarai Company
- Saudia Dairy & Foodstuff Co. (SADAFCO)
- Al Rabie Saudi Foods Co. Ltd.
- Al-Watania Poultry
- Tanmiah Food Company
- Arabian Agricultural Services Company
- Halwani Brothers Company
- PepsiCo, Inc.
- Al Othman Holding
- National Agricultural Development Company (NADEC)
- Nestle SA
- Fonterra Co-operative Group Limited
- Almunajem Foods
- Bel Group
- Danone S.A.
- Mars Incorporated
- IFFCO Group
- Danat Al-Mamlaka Snacks Food Factory
- Agthia Group PJSC
- JBS S.A.
Principales opportunités pour les acteurs du marché
Cette comparaison identifie des opportunités de vente alimentaire dans la distribution via des plateformes de détaillants, les gammes de volaille réfrigérée locale et les assortiments numériques gérés par les détaillants. Le Conseil de la SFDA d'Arabie Saoudite a approuvé la réglementation sur le commerce électronique alimentaire SFDA.FD 5036:2026 le 8 juin 2026, avec une date d'entrée en vigueur au 1er juillet 2027. En 2025, la filiale de BinDawood Holding, International Applications Company, a développé et exploité les canaux de commerce électronique Danube et BinDawood. L'enjeu est de placer une gamme alimentaire définie par une voie commerciale appropriée tout en préparant les offres en ligne concernées pour la réglementation programmée.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment cible | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Gammes d'aliments emballés sous marque fabricant via des modèles de plateformes de détaillants | Un modèle d'épicerie via plateforme de détaillant opérait à Riyad et Djeddah lors de son lancement en 2025 | Acheteurs d'épicerie en ligne urbains | Proposer une gamme alimentaire ciblée par le biais de partenaires de vente au détail et de livraison complémentaires | Accès à l'assortiment du détaillant et coordination de la livraison | Fournisseurs d'aliments emballés ; enseignes de commerce de détail alimentaire telles que Abdullah Al-Othaim Markets |
| Assortiments de volaille réfrigérée produite localement | Une évaluation ministérielle de 2026 a décrit une demande croissante pour la viande et les produits de volaille | Acheteurs au détail sélectionnant une gamme de volaille réfrigérée | Développer une offre distincte de poulet réfrigéré produit localement | Maintenir la disponibilité des produits réfrigérés au détail | Fabricants locaux de volaille réfrigérée |
| Gammes alimentaires numériques gérées par les détaillants en amont de la transition vers le commerce électronique | La réglementation sur les magasins alimentaires entre en vigueur le 1er juillet 2027, suite à son approbation en 2026 | Canaux d'épicerie en ligne gérés par les détaillants | Préparer un assortiment alimentaire ciblé pour un lancement en ligne conforme | Mise en œuvre des exigences applicables aux magasins alimentaires avant la date d'entrée en vigueur | Marques alimentaires ; BinDawood Holding et sa filiale International Applications Company |
| Source: Mordor Intelligence | |||||
L'épicerie en ligne est l'ouverture centrale car elle offre à la fois un modèle de plateforme de détaillant et une voie gérée par le détaillant pour la gamme alimentaire d'un fabricant. Le choix est de déterminer quelle relation commerciale offre à cette gamme une voie pratique vers les acheteurs d'épicerie, parallèlement à la préparation à la conformité pour les magasins alimentaires concernés. L'expérience d'International Applications Company avec Danube et BinDawood offre aux marques un partenaire potentiel pour préparer des offres alimentaires en ligne conformes, réduisant ainsi la nécessité de construire un canal d'épicerie séparé.
Développements industriels récents dans Marché de l'Alimentation et des Boissons en Arabie Saoudite
- Juin 2026 : Le Conseil de la SFDA d'Arabie Saoudite a approuvé la réglementation sur le commerce électronique alimentaire SFDA.FD 5036:2026 le 8 juin, avec une date d'entrée en vigueur au 1er juillet 2027.
- Mai 2026 : Le ministère du Commerce d'Arabie Saoudite a signalé plus de 712 millions d'articles essentiels fournis aux marchés et points de vente au détail de La Mecque et des sites saints pour la saison du Hajj 2026. Ceux-ci comprenaient 153 millions d'emballages de produits laitiers et de jus.
- Janvier 2026 : Almarai a signé 5 contrats pour des installations de transformation des fruits de mer et des lignes de production à établir dans la Ville Économique du Roi Abdallah à Rabigh.
Marché de l'Alimentation et des Boissons en Arabie Saoudite Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché de l'alimentation et des boissons en Arabie Saoudite mesure les dépenses annuelles des utilisateurs finaux en produits alimentaires emballés et transformés et en boissons non alcoolisées vendus pour la consommation en Arabie Saoudite. Il couvre les ventes par les canaux de commerce de détail et liés à la restauration.
Exclusions du périmètre : les boissons alcoolisées, les produits du tabac et les articles ménagers ou de soins personnels, les aliments non emballés non transformés, et les repas de restauration préparés séparément sont exclus.
Aperçu de la segmentation
- Par type de produit
- Produits laitiers et alternatives laitières
- Produits laitiers
- Beurre
- Fromage
- Crème
- Desserts laitiers
- Lait
- Boissons à base de lait fermenté
- Yaourt
- Alternatives laitières
- Produits laitiers
- Confiserie
- Confiserie au chocolat
- Confiserie sucrée
- Barres de snacks
- Barres de céréales
- Barres protéinées/énergétiques
- Barres aux fruits et noix
- Boissons non alcoolisées
- Boulangerie
- Gâteaux et pâtisseries
- Biscuits
- Pain
- Viennoiseries
- Autres produits de boulangerie
- Snacks salés
- Viande, volaille, fruits de mer et substituts de viande
- Viande
- Volaille
- Fruits de mer
- Substituts de viande
- Céréales de petit-déjeuner
- Plats préparés
- Produits laitiers et alternatives laitières
- Par canal de distribution
- Supermarchés/Hypermarchés
- Épiceries de proximité
- Magasins spécialisés
- Magasins de commerce en ligne
- Autres canaux de distribution
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche secondaire s'appuierait sur des sources telles que les Statistiques de Sécurité Alimentaire de l'Autorité Générale des Statistiques et son rapport méthodologique pour suivre l'approvisionnement alimentaire disponible, l'autosuffisance des produits et les définitions des données en Arabie Saoudite. Le rapport annuel sur les aliments au détail du Service Agricole Étranger du Département de l'Agriculture des États-Unis fournit un contexte sur les canaux de vente au détail et les aliments emballés, le Centre Saoudien d'Accréditation décrit les industries alimentaires connexes, et l'Autorité Saoudienne des Aliments et des Médicaments identifie les règles d'étiquetage applicables aux aliments préemballés.
Les rapports annuels des entreprises, les communications réglementaires, les documents destinés aux investisseurs et la presse économique saoudienne réputée peuvent apporter un contexte opérationnel, d'investissement et de canal et aider à recouper les indicateurs publics. Ces sources ne sont pas exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens structurés et des enquêtes incluraient des transformateurs alimentaires saoudiens, des importateurs, des détaillants en épicerie et en ligne, des distributeurs liés à la restauration et des spécialistes du secteur, avec des directeurs généraux, des responsables fonctionnels et des managers capables d'expliquer les conditions de demande, de prix, d'approvisionnement et de canal. Les répondants seraient invités à tester les résultats secondaires et les moteurs utilisés dans les prévisions de produits et de canaux, notamment les évolutions des dépenses des utilisateurs finaux et la portée des produits emballés éligibles. Lorsque les réponses ou les preuves publiques laissent des lacunes, les analystes documenteraient l'incertitude, chercheraient des éclaircissements auprès des acteurs saoudiens du marché concernés et réconcilieraient les estimations avec des indicateurs indépendants de vente au détail, de production, de commerce et de prix.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs de taille plus modeste : 25 % | Managers : 45 % |
Dimensionnement du marché et prévisions
Le modèle estimerait les dépenses totales éligibles des utilisateurs finaux en Arabie Saoudite à partir des signaux de demande alimentaire nationale et de valeur au détail, puis vérifierait les catégories et canaux sélectionnés avec des agrégations de fournisseurs, des vérifications auprès des distributeurs et détaillants, et un prix de vente moyen échantillonné multiplié par le volume des ventes. La croissance de la population et des ménages indiquerait le nombre d'occasions d'achat. Les mesures de disponibilité alimentaire par habitant et d'autosuffisance de l'Autorité Générale des Statistiques (GASTAT) informeraient la demande par catégorie et l'approvisionnement national. Les indices de prix des aliments et boissons aideraient à distinguer les variations de prix de la demande sous-jacente. Les ventes au détail et l'expansion des magasins informeraient la portée des canaux, tandis que l'activité de pèlerinage, de tourisme et d'hôtellerie informerait la demande saisonnière pour les produits emballés éligibles. Les analystes utiliseraient une analyse de scénarios pour prolonger ces indicateurs jusqu'en 2032, avec des hypothèses distinctes pour les prix et le mix produit là où les preuves le justifient. Les parts par type de produit et par distribution seraient dérivées des ventes de catégories disponibles, des preuves de canaux et des vérifications auprès des acteurs du marché, les estimations résiduelles étant réconciliées avec le total global du marché. Des vérifications ascendantes sélectives testeraient l'échelle impliquée par le modèle national. Lorsque des détails fiables sur les fournisseurs ou les canaux ne sont pas disponibles, les analystes conserveraient une fourchette documentée et la compareraient avec les signaux de marché indépendants. Les répondants saoudiens aux entretiens et enquêtes seraient invités à examiner la direction et la plausibilité pratique des hypothèses individuelles de demande, de prix et de canal, et les analystes résoudraient les différences significatives par rapport aux preuves sources avant d'adopter une prévision.
Validation des données et cycle de mise à jour
Les analystes triangulariseraient le total par rapport aux signaux indépendants de vente au détail, d'approvisionnement alimentaire, de production, de commerce et de prix, puis vérifieraient les estimations par catégorie et par canal pour détecter les définitions non concordantes, les transactions en double et les variations inhabituelles d'une année à l'autre. Un examen en plusieurs étapes retracerait chaque donnée significative jusqu'à sa source, réconcilierait les écarts et ferait examiner les anomalies non résolues par un second analyste avant validation. Les conflits significatifs déclencheraient une clarification ciblée ou une reprise de contact avec les répondants saoudiens concernés. L'ensemble de données serait actualisé annuellement, révisé entre les cycles lors d'événements significatifs sur le marché, la réglementation ou l'approvisionnement, et soumis à une vérification préalable à la livraison pour les changements de sources, les calculs et la cohérence.
Taille du marché de l'alimentation et des boissons en Arabie Saoudite selon Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché de l'alimentation et des boissons en Arabie Saoudite mesure les dépenses annuelles des utilisateurs finaux en produits alimentaires emballés et transformés et en boissons non alcoolisées vendus pour la consommation en Arabie Saoudite.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Le modèle estimerait les dépenses totales éligibles des utilisateurs finaux en Arabie Saoudite à partir des signaux de demande alimentaire nationale et de valeur au détail, puis vérifierait les catégories et canaux sélectionnés avec des agrégations de fournisseurs, des vérifications auprès des distributeurs et détaillants, et un prix de vente moyen échantillonné multiplié par le volume des ventes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 40,53 milliards USD (2027) | |
| Agence gouvernementale A | Plus de 50 milliards USD (2024) | À sa base de 2024, cette estimation est supérieure de 23,4 % à la valeur 2027 de ce rapport de 40,53 milliards USD, 3 ans plus tard. Son estimation couvre les ventes alimentaires au détail en Arabie Saoudite et ne précise pas la même limite de produits emballés et transformés ni n'identifie séparément les ventes éligibles liées à la restauration. |
| Cabinet de conseil mondial B | 70,8 milliards USD (2026) | À sa base de 2026, cette estimation est supérieure de 74,7 % à la valeur 2027 de ce rapport de 40,53 milliards USD, 1 an plus tard. Son périmètre déclaré inclut les ingrédients, les additifs et les intrants de transformation, ainsi que la demande de l'hôtellerie, de la restauration collective institutionnelle et de la restauration rapide, au-delà des dépenses éligibles en produits de vente finale. |
Les analystes de Mordor Intelligence triangulariseraient le total par rapport aux signaux indépendants de vente au détail, d'approvisionnement alimentaire, de production, de commerce et de prix, puis vérifieraient les estimations par catégorie et par canal pour détecter les définitions non concordantes, les transactions en double et les variations inhabituelles d'une année à l'autre.
Questions clés auxquelles répond le rapport
Quelle est la taille et les perspectives de croissance du marché de l'alimentation et des boissons en Arabie Saoudite ?
Il était évalué à 38,38 milliards USD en 2026 et est estimé à 40,53 milliards USD en 2027, avec une prévision de 52,57 milliards USD pour 2032 et un CAGR de 5,34 % durant la période 2027-2032.
Quels sont les moteurs de la demande d'aliments emballés et de boissons en Arabie Saoudite ?
La fabrication nationale, l'expansion de la grande distribution moderne et la consommation liée au pèlerinage soutiennent la demande. Durant la saison du Hajj 2026, les approvisionnements comprenaient 153 millions d'emballages de produits laitiers et de jus livrés aux marchés et points de vente au détail de La Mecque et des sites saints.
Quel type de produit domine les dépenses en aliments emballés et boissons en Arabie Saoudite ?
La viande, la volaille, les fruits de mer et les substituts de viande représentaient 26,95 % de la valeur du secteur en 2026. Les snacks salés devraient enregistrer la croissance la plus rapide, avec un CAGR de 8,1 % durant la période 2027-2032.
Quelles entreprises sont en concurrence dans la production alimentaire et de boissons en Arabie Saoudite ?
Almarai Company, National Agricultural Development Company (NADEC), PepsiCo, Inc., Nestle SA et Al Rabie Saudi Foods Co. Ltd. sont des acteurs clés.
Qu'est-ce qui freine la demande d'aliments emballés et de boissons en Arabie Saoudite ?
Les prix de l'indice des prix à la consommation pour l'alimentation et les boissons ont augmenté de 1,4 % en août 2026 par rapport à août 2025. Des prix plus élevés peuvent freiner les achats lorsque les budgets des ménages n'augmentent pas.
Comment les régions saoudiennes se différencient-elles en matière d'activité dans le secteur des aliments emballés et des boissons ?
La Province Centrale est le principal centre régional, Riyad constituant son ancrage commercial. L'investissement de PepsiCo à Dammam en 2025 et les ouvertures de commerces d'alimentation à Djeddah en 2025 illustrent des rôles distincts en matière de production et de commerce de détail.