
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
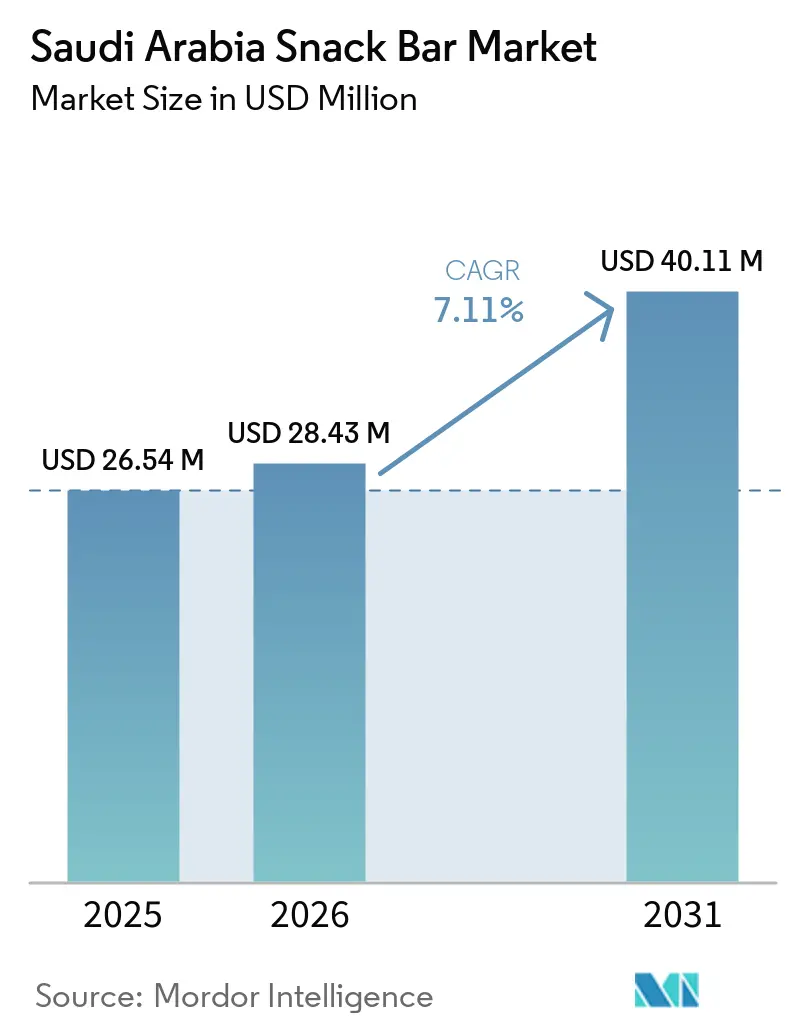
| Taille du marché de l'année de base (2025) | 26.54 Millions de dollars américains |
| Taille du Marché (2026) | 28.43 Millions de dollars américains |
| Taille du Marché (2031) | 40.11 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 7.11 % |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des barres de snack en Arabie Saoudite par Mordor Intelligence
La taille du marché des barres de snack en Arabie Saoudite était évaluée à 26,54 millions USD en 2025 et devrait croître de 28,43 millions USD en 2026 pour atteindre 40,11 millions USD d'ici 2031, à un CAGR de 7,11 % durant la période de prévision (2026-2031). Les initiatives de santé de la Vision 2030 de l'Arabie Saoudite, les changements de mode de vie urbain et un programme d'investissement de 10 milliards USD pour la sécurité alimentaire propulsent la trajectoire ascendante du pays[1]. Ces initiatives renforcent non seulement les chaînes d'approvisionnement nationales, mais soulignent également l'engagement du Royaume en faveur de la santé et du bien-être. Les statistiques de l'Autorité générale des statistiques ont révélé qu'en 2024, 58,5 % des personnes âgées de 18 ans et plus dans le Royaume pratiquaient au moins 150 minutes d'exercice par semaine[2]. Cette culture du fitness en plein essor alimente une demande constante pour les aliments de commodité riches en protéines. Les acteurs du marché tirent profit des obligations de divulgation des calories et des interdictions des graisses trans, qui favorisent les produits transparents et reformulés. Par ailleurs, les alignements réglementaires, les améliorations de la logistique de la chaîne du froid et la hausse des volumes de vente au détail de voyage lors des saisons du Hajj et de l'Omra élargissent la demande adressable du marché. La dynamique de l'écosystème est encore enrichie par les consolidations multinationales, un virage vers l'approvisionnement local en ingrédients et une accélération rapide du commerce électronique, autant d'éléments qui pointent vers une trajectoire de croissance robuste et soutenue pour le marché des barres de snack en Arabie Saoudite.
Principaux enseignements du rapport
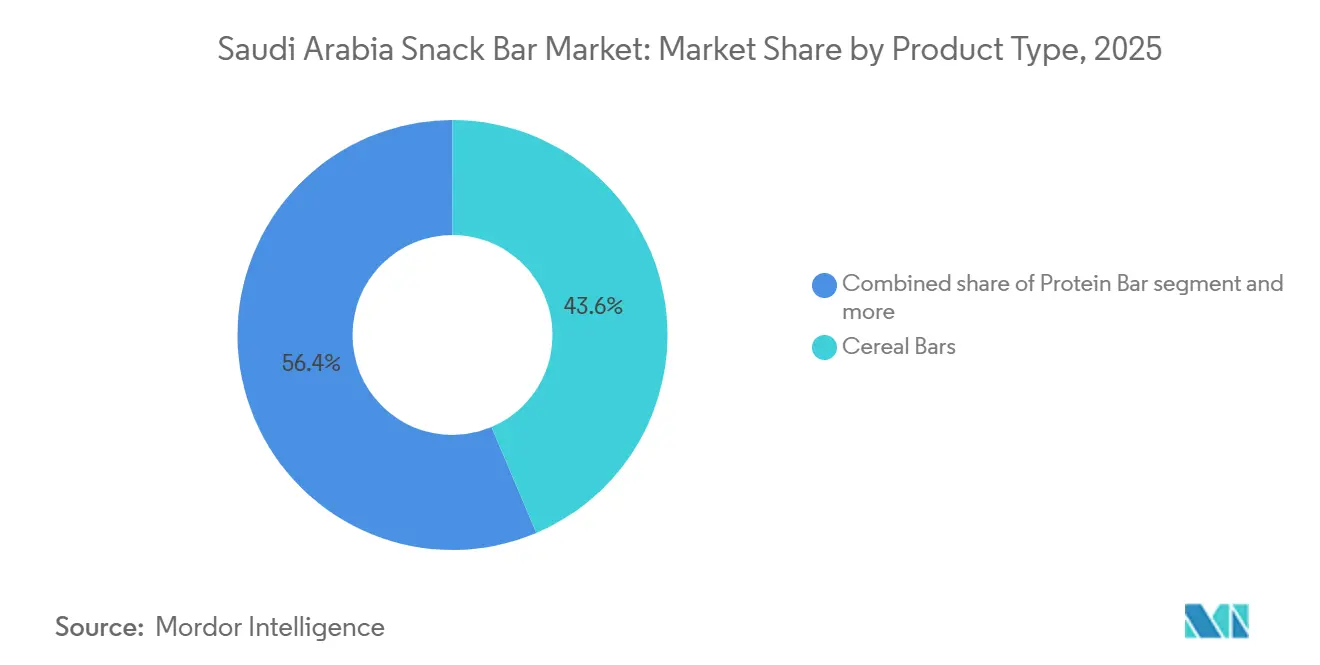
- Par type de produit, les barres de céréales ont dominé avec 43,62 % de la part de marché des barres de snack en Arabie Saoudite en 2025, et les barres énergétiques devraient enregistrer le CAGR le plus rapide, à 7,97 %, sur la période 2026-2031.
- Par profil de saveur, les variantes au chocolat ont représenté 34,21 % des revenus en 2025, tandis que les saveurs noix et graines devraient progresser à un CAGR de 7,62 % jusqu'en 2031.
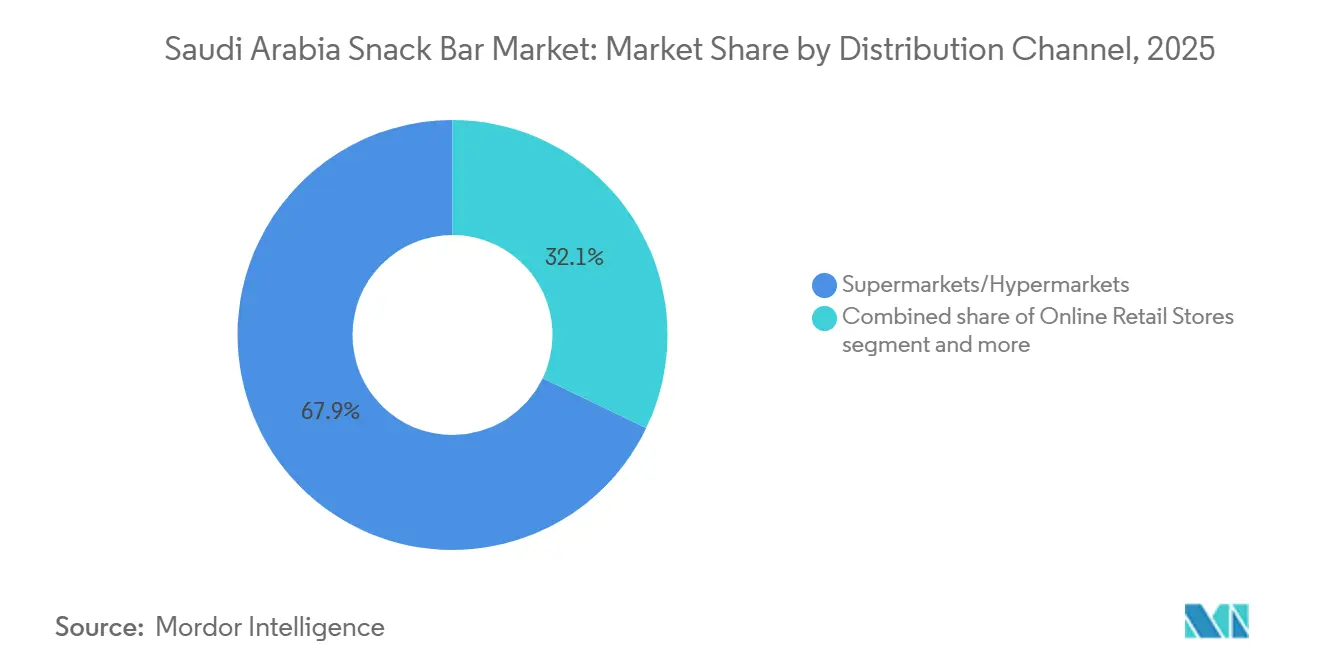
- Par canal de distribution, les supermarchés et hypermarchés détenaient 67,88 % du marché en 2025, tandis que le commerce en ligne devrait afficher le CAGR le plus élevé, à 7,73 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'options de petit-déjeuner pratiques à emporter | +1.8% | Riyad, Djeddah, Province orientale | Moyen terme (2-4 ans) |
| Développement de la culture du fitness et des adhésions aux salles de sport | +1.5% | Centres urbains, villes secondaires | Long terme (≥ 4 ans) |
| Expansion de l'empreinte de la grande distribution moderne | +1.2% | National | Court terme (≤ 2 ans) |
| Initiatives gouvernementales de la « Stratégie alimentaire saine » | +1.0% | National | Long terme (≥ 4 ans) |
| Hausse du revenu disponible chez les millennials saoudiens | +0.9% | Zones urbaines | Moyen terme (2-4 ans) |
| Essor du tourisme du Hajj et de l'Omra stimulant le commerce de voyage | +0.7% | La Mecque, Médine, principaux aéroports | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'options de petit-déjeuner pratiques à emporter
À mesure que l'urbanisation s'accélère, les professionnels actifs optent de plus en plus pour des solutions de petit-déjeuner à emporter afin de s'adapter à des matinées de plus en plus chargées. Les longues journées de travail sur les chantiers des méga-projets de la Vision 2030 font grimper les volumes de ventes, notamment dans les camps de construction et les cafétérias d'entreprise, où la demande pour des options pratiques et nutritives est élevée. Avec la hausse des dépenses de consommation, la tarification premium devient plus accessible, les consommateurs étant prêts à payer pour la qualité et la commodité. Par ailleurs, l'abondance locale de dattes et de produits laitiers permet non seulement de maintenir les coûts à un niveau bas, mais aussi de garantir que les produits correspondent aux préférences gustatives culturelles, les rendant plus attrayants pour le public cible. Ces ingrédients permettent aux fabricants de créer des formulations rentables qui répondent à la fois aux attentes gustatives et aux besoins nutritionnels. Parallèlement, les initiatives gouvernementales de bien-être en milieu de travail favorisent davantage le passage vers des options emballées plus saines en soutenant des produits conformes aux directives nutritionnelles et aux objectifs de bien-être. Ces programmes favorisent une plus grande sensibilisation et une meilleure acceptation des habitudes alimentaires plus saines parmi les professionnels actifs.
Développement de la culture du fitness et des adhésions aux salles de sport
En Arabie Saoudite, un nombre croissant d'adultes atteignent les repères d'activité de l'Organisation mondiale de la Santé, reflétant une prise de conscience croissante de la forme physique dans la région. Dans le même temps, le marché des compléments de nutrition sportive se développe, porté par une demande croissante des consommateurs pour les produits de santé et de bien-être. Avec des recommandations en protéines fixées à 1,2-2 g/kg de masse corporelle, les barres à teneur élevée en protéines gagnent du terrain en tant que solutions post-entraînement privilégiées, répondant aux besoins nutritionnels des personnes actives. Les start-ups locales exploitent le marketing d'influence pour asseoir leur notoriété et se connecter avec les jeunes générations, tandis que les marques mondiales saisissent les opportunités offertes par l'expansion des infrastructures sportives du pays, notamment les nouvelles salles de sport et centres de fitness. L'attrait de la performance améliorée et de la gestion du stress résonne aussi bien chez les athlètes cherchant à améliorer leurs résultats que chez les professionnels en entreprise souhaitant gérer efficacement le stress lié au travail.
Expansion de l'empreinte de la grande distribution moderne
L'Arabie Saoudite modernise rapidement son paysage commercial, marqué par d'importantes expansions de chaînes et une poussée robuste vers le commerce électronique. Notamment, le secteur de l'épicerie en ligne devrait connaître une croissance significative dans les années à venir. En 2023, le marché de la distribution alimentaire du Royaume a connu une expansion remarquable, soutenue par une croissance annuelle régulière. Cette croissance est largement attribuée à l'essor des hypermarchés et supermarchés dans les villes secondaires, étendant leur portée au-delà des pôles traditionnels que sont Riyad et Djeddah. À mesure que la grande distribution se développe, elle établit des canaux de distribution standardisés. Ces canaux favorisent de plus en plus les barres de snack emballées par rapport aux snacks traditionnels en vrac. Par ailleurs, des capacités avancées de chaîne du froid jouent un rôle essentiel dans la préservation des ingrédients fonctionnels. Le pôle alimentaire de Djeddah, s'étendant sur une impressionnante superficie de 11 millions de mètres carrés et reconnu par le Livre Guinness des records comme le plus grand parc alimentaire du monde, dispose de 134 000 mètres carrés dédiés au stockage frigorifique et sec partagéSource : Saudi Food Manufacturing, L'Arabie Saoudite dévoile le plus grand parc alimentaire du monde à Djeddah, visant 5,3 milliards USD d'investissements", saudifoodmanufacturing.com">[3]. Cette installation réduit considérablement les coûts de distribution pour les produits sensibles à la température. L'adoption des technologies de distribution, de la gestion numérique des stocks à l'analyse des comportements consommateurs, a permis aux distributeurs d'améliorer leurs prévisions de la demande et d'optimiser l'espace en rayon pour les catégories de barres de snack. Depuis 2023, une obligation d'approvisionnement en contenu local dans les établissements gouvernementaux a ouvert de nouveaux débouchés de distribution, notamment via les canaux institutionnels.
Initiatives gouvernementales de la « Stratégie alimentaire saine »
En septembre 2018, l'Autorité saoudienne des aliments et des médicaments (SFDA) a lancé sa « Stratégie alimentaire saine ». Cette initiative vise à établir un cadre réglementaire transparent pour les produits de snack, exigeant la divulgation des calories et fixant des objectifs de réduction du sodium. La SFDA a identifié des lacunes dans le respect de ces limites volontaires de sodium, soulignant la nécessité d'une reformulation — un changement qui profite aux fabricants de barres de snack conformes. La stratégie interdit également les huiles partiellement hydrogénées, éliminant ainsi efficacement les graisses trans des snacks. De plus, une taxe d'accise significative sur les boissons sucrées renforce l'attrait des alternatives de snack à faible teneur en sucre. Les établissements alimentaires sont tenus de divulguer le nombre de calories sur les menus, les inspections révélant des domaines de non-conformité, ce qui laisse présager un durcissement potentiel susceptible de favoriser les marques mettant l'accent sur la transparence. La certification « Repas équilibré » du gouvernement offre un avantage marketing aux produits conformes. Cependant, seule une petite partie des fabricants a adopté l'étiquetage nutritionnel volontaire en face avant, positionnant les premiers adoptants pour des gains significatifs. La SFDA impose également des déclarations d'allergènes dans diverses catégories, simplifiant l'étiquetage pour les marques internationales ciblant le marché saoudien.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilité aux prix dans le contexte des réformes des subventions | -1.4% | National, focus rural | Court terme (≤ 2 ans) |
| Perception d'une teneur élevée en sucre dans certaines barres | -0.8% | Consommateurs urbains soucieux de leur santé | Moyen terme (2-4 ans) |
| Chaîne du froid limitée pour les barres à ingrédients fonctionnels | -0.6% | Zones rurales et reculées | Long terme (≥ 4 ans) |
| Prédominance des snacks traditionnels dans les zones rurales | -0.5% | Régions rurales, petites villes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilité aux prix dans le contexte des réformes des subventions
Les réductions de subventions en cours en Arabie Saoudite rendent les consommateurs plus sensibles aux prix, notamment en ce qui concerne les produits alimentaires discrétionnaires comme les barres de snack premium. En mars 2025, l'inflation alimentaire a atteint 2,0 % en glissement annuel. Dans le même temps, les réformes économiques plus larges du Royaume, qui comprennent la mise en place de la TVA et l'ajustement des subventions énergétiques, pèsent sur les budgets des ménages. Si les hausses du prix du diesel en janvier 2025 ont eu un impact modéré sur les coûts de production des grands fabricants alimentaires, les entités plus petites ont dû faire face à des coûts logistiques relativement plus élevés. En réponse, les consommateurs se tournent vers les achats en gros et recherchent de la valeur, optant pour des multipacks et des promotions plutôt que pour des portions individuelles premium. Les snacks traditionnels, souvent bien moins chers que leurs homologues importés ou locaux premium, continuent d'exercer une pression concurrentielle sur les marchés sensibles aux prix. Pourtant, avec la hausse du revenu disponible des millennials et des professionnels urbains, on observe une fracture notable sur le marché : un segment reste attentif à la valeur, tandis que l'autre se tourne vers les offres premium.
Perception d'une teneur élevée en sucre dans certaines barres
À mesure que la conscience sanitaire des consommateurs s'accroît, le scepticisme à l'égard de certaines barres de snack se renforce. Les barres énergétiques et les variantes au chocolat, souvent riches en sucre, font l'objet d'un examen particulier. La Stratégie alimentaire saine saoudienne, qui met l'accent sur la réduction de la consommation de sucre et impose une taxe d'accise significative sur les boissons sucrées, a intensifié l'attention portée aux sucres ajoutés dans diverses catégories alimentaires. La surveillance exercée par l'Autorité saoudienne des aliments et des médicaments (SFDA) a révélé qu'une majorité de produits alimentaires commercialisés auprès des enfants dépassaient les limites de sucre fixées par l'Organisation mondiale de la Santé (OMS). De tels résultats pourraient influencer la perception des barres de snack, notamment compte tenu de leurs implications plus larges. Des études récentes montrent que de nombreux jeunes adultes ont une bonne compréhension de la nutrition, ce qui génère une demande pour des étiquettes plus claires privilégiant les édulcorants naturels ou la réduction du sucre. En réponse, le marché évolue vers des édulcorants à base de dattes, tirant parti de la riche production de dattes de l'Arabie Saoudite, et met en avant les ratios protéines/sucre plutôt que la seule teneur en sucre. Ce défi offre aux marques une opportunité distincte de se différencier en mettant l'accent sur les bénéfices fonctionnels plutôt que sur le simple plaisir gustatif.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les barres de céréales en tête malgré l'élan des barres énergétiquesEn 2025, les barres de céréales ont dominé le marché des barres de snack en Arabie Saoudite, représentant 43,62 % du chiffre d'affaires total. Cette position dominante est largement due à l'attachement profond des consommateurs saoudiens aux produits à base de granola et d'avoine, qui s'intègrent naturellement dans leurs petits-déjeuners traditionnels centrés sur les céréales. Appréciées pour leur commodité et leur caractère nourrissant, les barres de céréales ont trouvé leur place auprès d'une démographie diversifiée, des professionnels actifs aux écoliers. Pour les consommateurs locaux, les barres de céréales semblent être une évolution naturelle de leurs habitudes alimentaires établies, les rendant plus faciles à adopter que des formats plus spécialisés. Portées par la visibilité des marques mondiales et l'introduction de formulations d'inspiration régionale, les barres de céréales ont renforcé leur résonance culturelle. Compte tenu de leur adaptabilité et de la confiance qu'elles ont suscitée, les barres de céréales sont bien positionnées pour maintenir leur position de leader, même face à une concurrence accrue des formats de snack fonctionnels et hybrides.
Les barres énergétiques constituent le segment à la croissance la plus rapide du marché, avec des projections indiquant un CAGR de 7,97 % jusqu'en 2031. Leur essor est étroitement lié à la culture du fitness en plein développement en Arabie Saoudite, alimentée par des investissements croissants dans les salles de sport, les centres de fitness et les clubs sportifs. À mesure que la sensibilisation à la nutrition sportive, notamment à l'équilibre énergétique et à la récupération, progresse, les barres énergétiques se sont taillé une niche parmi les jeunes urbains et les professionnels actifs. Contrairement à leurs homologues à base de céréales, les barres énergétiques sont positionnées comme des amplificateurs de performance, séduisant un public plus jeune animé par des aspirations sportives. Les innovations adaptées aux besoins d'entraînement, comme les barres pré-exercice riches en glucides et les options de récupération post-exercice, diversifient les choix des consommateurs. Avec la hausse du revenu disponible et un virage vers un mode de vie soucieux de la santé, les barres énergétiques sont appelées à mener la tendance à la premiumisation du marché, attirant des consommateurs qui font de la nutrition un pilier de leur performance et de leur bien-être à long terme.



Par profil de saveur :
la domination du chocolat face au défi des noix et grainesEn 2025, les saveurs à base de chocolat ont dominé le segment des saveurs du marché des barres de snack en Arabie Saoudite, captant 34,21 % de la part de marché. Leur attrait généralisé est ancré dans une perception mondiale du chocolat comme symbole d'indulgence et de réconfort, séduisant des groupes d'âge et des tranches de revenus variés. Ce lien émotionnel profond que les consommateurs entretiennent avec le chocolat consolide son statut de saveur incontournable, essentielle dans les stratégies de marché grand public et premium. Pourtant, des défis se profilent. L'Autorité saoudienne des aliments et des médicaments (SFDA) intensifie son attention sur la réduction de la teneur en sucre. Étant donné que les formulations au chocolat ont historiquement reposé sur les sucres ajoutés pour la douceur et la texture, ce changement réglementaire est significatif. Les fabricants sont désormais invités à pivoter, en explorant des alternatives comme les édulcorants naturels ou en augmentant la teneur en cacao pour répondre à ces nouveaux critères de santé. Néanmoins, dans les contextes d'achat impulsif, l'attrait familier du chocolat et la promesse d'indulgence le maintiennent au premier plan des choix des consommateurs.
Les saveurs noix et graines émergent comme le segment à la croissance la plus rapide, avec une projection de croissance à un CAGR de 7,62 % jusqu'en 2031. Leur ascension est largement due à un virage des consommateurs soucieux de leur santé vers des produits perçus comme naturels, propres et riches en nutriments. Riches en protéines, en fibres et en graisses saines, les noix et graines correspondent aux idéaux de la nutrition sportive et s'alignent sur les initiatives de santé soutenues par le gouvernement promouvant des régimes équilibrés. La tendance mondiale des superaliments amplifie encore cet intérêt, mettant en lumière des ingrédients comme les amandes, les graines de chia et les graines de tournesol comme des ajouts précieux aux snacks quotidiens. Il existe également un potentiel pour intégrer des saveurs culturellement significatives, en utilisant des noix régionales et des associations traditionnelles pour renforcer l'attrait local. Cependant, un obstacle majeur réside dans la garantie de la cohérence de la texture et de la stabilité en rayon dans le climat torride de l'Arabie Saoudite. Malgré cela, la capacité de la catégorie à équilibrer les bénéfices nutritionnels et la pertinence culturelle la positionne comme un moteur de croissance dynamique dans le paysage des saveurs.
Par canal de distribution :
les supermarchés en tête tandis que le commerce en ligne progresseEn 2025, les supermarchés et hypermarchés ont dominé la distribution des barres de snack en Arabie Saoudite, captant 67,88 % des ventes totales. Cette domination souligne des habitudes de consommation profondément ancrées, les familles se tournant vers ces enseignes pour une expérience d'achat alimentaire complète. La large gamme de produits, la visibilité promotionnelle accrue et la confiance dans les marques de distribution bien établies renforcent leur position dans le secteur des produits de grande consommation emballés, barres de snack comprises. Au-delà du simple achat, de nombreux Saoudiens considèrent ces points de vente comme des portes d'entrée vers de nouvelles découvertes de snacks, grâce aux promotions en magasin et aux dégustations. Leur solide infrastructure de chaîne du froid offre un stockage supérieur pour les produits sensibles, un avantage distinct par rapport aux points de vente traditionnels. Si cette suprématie est appelée à se maintenir dans un avenir proche, l'essor des canaux numériques commence à modifier la dynamique.
Le commerce en ligne, bien que représentant actuellement un acteur mineur, est le canal à la croissance la plus rapide, avec un CAGR projeté de 7,73 % jusqu'en 2031. Cette progression est portée par la modernisation rapide du commerce de détail en Arabie Saoudite et des investissements significatifs dans les infrastructures de commerce électronique, illustrés par le centre de traitement des commandes climatisé d'iHerb à Riyad et le renforcement des réseaux de livraison au dernier kilomètre. Les plateformes en ligne élargissent non seulement l'accès aux sélections mondiales de barres de snack, mais introduisent également des services d'abonnement et des conseils nutritionnels personnalisés, les distinguant des magasins physiques. Cependant, des obstacles persistent, notamment dans le maintien des contrôles de température pour les ingrédients sensibles comme les probiotiques. De plus, naviguer dans les procédures d'autorisation strictes de l'Autorité saoudienne des aliments et des médicaments et obtenir les certifications halal représentent des défis pour les acteurs internationaux. Pourtant, la combinaison unique de commodité et de personnalisation offerte par le commerce en ligne le positionne comme le canal le plus transformateur et le plus évolutif pour l'avenir.

Analyse géographique
Les centres urbains dominent le marché des barres de snack en Arabie Saoudite, Riyad, Djeddah et la Province orientale étant en tête de la consommation. Cette tendance est alimentée par des revenus disponibles plus élevés, une progression de la grande distribution moderne et un changement de mode de vie vers les aliments de commodité. Dans la capitale, la stabilité de l'emploi dans le secteur public et les méga-projets stimulent la demande de nutrition à emporter, notamment parmi les professionnels actifs. Djeddah, en tant que cœur commercial et point d'entrée clé pour les pèlerins du Hajj, bénéficie d'une scène de commerce de voyage florissante. Pendant ce temps, la Province orientale, soutenue par son industrie pétrolière, dispose d'une main-d'œuvre au pouvoir d'achat stable, même dans un contexte de mutations économiques. À l'avenir, la Vision 2030 du gouvernement, axée sur la diversification économique, le développement de NEOM et la croissance du tourisme, remodèle le paysage du marché, poussant les centres de consommation au-delà des pôles urbains habituels.
Si les villes secondaires et les zones rurales recèlent un potentiel de croissance, elles sont freinées par des habitudes de grignotage traditionnelles, un manque d'infrastructure de chaîne du froid et une sensibilité aux prix. Les zones rurales, avec leurs penchants culturels, privilégient encore les snacks traditionnels, s'appuyant sur des chaînes d'approvisionnement établies qui favorisent le local par rapport aux options emballées. Pourtant, avec les investissements gouvernementaux dans les infrastructures, comme le stockage frigorifique du pôle alimentaire de Djeddah et l'amélioration de la logistique, la portée du marché s'élargit progressivement. De plus, l'engagement du Royaume en faveur de la sécurité alimentaire, souligné par un investissement agricole de 10 milliards USD et une impulsion en faveur de la production locale, ouvre la voie aux barres de snack d'origine locale. Ces barres peuvent exploiter les ingrédients régionaux, réduisant ainsi la dépendance aux importations.
La Mecque et Médine, au cœur du tourisme religieux, présentent des tendances de consommation distinctes, notamment pendant les saisons de pèlerinage. Ces villes connaissent un afflux significatif de visiteurs lors du Hajj et de l'Omra, entraînant une demande accrue de biens et services adaptés aux besoins des pèlerins. Alors que les autorités visent à augmenter le nombre de pèlerins dans un avenir proche, une hausse correspondante de la demande de snacks de voyage culturellement et diététiquement diversifiés est attendue. Cela inclut des snacks répondant aux exigences halal et aux préférences gustatives régionales, garantissant la commodité pour les voyageurs. Les régions proches des frontières et des pôles de transport prospèrent grâce à la consommation liée au transit, portée par les flux de pèlerins et de touristes. Dans le même temps, avec la Vision 2030 qui propulse la croissance démographique et commerciale, de nouveaux centres de demande émergent dans les zones économiques et les zones de développement spécialement désignées, diversifiant davantage les modes de consommation et créant des opportunités pour les entreprises souhaitant répondre à des besoins en évolution.
Paysage concurrentiel
Concentration du Marché
Le marché des barres de snack en Arabie Saoudite reflète une consolidation modérée, dans laquelle des multinationales établies se disputent la domination face à la montée de concurrents locaux. Almarai, un acteur de premier plan, fait évoluer sa stratégie. En mars 2025, l'entreprise a fait la une des journaux en rachetant Hamouda Food pour 263 millions SAR (70,1 millions USD). Cette acquisition marque un tournant notable pour Almarai, traditionnellement ancrée dans les produits laitiers, qui se tourne désormais résolument vers le secteur des snacks. Cette démarche souligne l'ambition d'Almarai d'élargir sa gamme de produits et de s'emparer d'une part plus substantielle du marché des barres de snack en plein essor. Pendant ce temps, sur la scène mondiale, les géants du secteur font des vagues. L'acquisition monumentale de Kellanova par Mars pour 36 milliards USD et le rachat de Power Crunch par Ferrero renforcent non seulement leurs portefeuilles, mais leur confèrent également des avantages d'échelle inégalés. Ces consolidations stratégiques permettent à ces géants d'affiner leurs opérations, de renforcer leurs canaux de distribution et de consolider leur position sur le marché — un objectif difficile à atteindre pour les acteurs plus petits par la seule croissance organique.
La création de produits culturellement adaptés avec des ingrédients saoudiens traditionnels comme les dattes, la cardamome et les noix locales recèle un potentiel considérable. Ces ingrédients résonnent non seulement avec les goûts locaux, mais séduisent également la demande mondiale croissante pour des saveurs authentiques et exotiques. Les entreprises qui exploitent ces ingrédients peuvent accéder à la fois aux marchés nationaux et internationaux, créant une proposition de valeur unique. De plus, l'utilisation d'ingrédients traditionnels s'aligne sur la préférence croissante des consommateurs pour les produits naturels et patrimoniaux, stimulant davantage les opportunités de croissance. Les perturbateurs adoptent des modèles de vente directe aux consommateurs et des services d'abonnement, évitant les marges de la distribution traditionnelle. Cette approche leur permet de nouer des relations plus solides avec les clients, de recueillir des retours directs et d'offrir des expériences personnalisées. En adoptant la technologie, les acteurs du secteur se concentrent sur l'efficacité de la chaîne d'approvisionnement, la gestion de la chaîne du froid et le marketing numérique, avec un accent particulier sur l'engagement des jeunes via les réseaux sociaux. Ces avancées réduisent non seulement les coûts opérationnels, mais améliorent également la portée auprès des clients, notamment parmi les jeunes générations férus de technologie qui sont à l'origine des tendances de consommation.
L'Autorité saoudienne des aliments et des médicaments maintient un cadre réglementaire rigoureux, exigeant des certifications halal et un étiquetage des allergènes. Ces réglementations garantissent que les produits répondent aux normes les plus élevées en matière de sécurité et de conformité culturelle, favorisant la confiance des consommateurs sur le marché. Pour les acteurs expérimentés, le respect de ces normes renforce leur réputation de marque et leur avantage concurrentiel. Cependant, pour les nouveaux entrants, naviguer dans ces exigences strictes peut constituer un obstacle significatif, nécessitant souvent des investissements supplémentaires dans les processus de conformité et de certification. Malgré ces défis, l'environnement réglementaire crée également des opportunités d'innovation, les entreprises développant de nouvelles méthodes pour répondre efficacement à ces normes. De plus, l'accent mis sur la certification halal et l'étiquetage des allergènes s'aligne sur les tendances mondiales, permettant aux produits saoudiens de concurrencer efficacement sur les marchés internationaux où de telles certifications sont de plus en plus valorisées.
Leaders du secteur des barres de snack en Arabie Saoudite
-
PepsiCo Inc
-
Kellonova
-
General Mills, Inc
-
Simply Good Foods Co
-
Mondelez International, Inc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des barres de snack en Arabie Saoudite Entreprises couvertes dans ce rapport
- General Mills
- Kellonova
- Premier Nutrition Corp.
- Clif Bar & Company
- GoMacro LLC
- NuGo Nutrition
- Power Crunch
- Simply Good Foods Co.
- Nestle Middle East
- Mars Wrigley
- PepsiCo Inc
- Mondelez International
- Al Watania Foods
- Almarai
- Basix Nutrition
- Grenade
- Nature's Best (Isopure)
- Glanbia plc
- RXBAR
- Vitabiotics (Wellwoman Bars)
Lire l’analyse des entreprises de barres de snack en Arabie Saoudite
Développements industriels récents dans Marché des barres de snack en Arabie Saoudite
- Avril 2026 : PepsiCo a inauguré son siège régional pour le Moyen-Orient à Riyad, dans le quartier financier du roi Abdallah, avec des plans pour un investissement dans un centre de R&D de 30 millions SAR. Un pôle de décision local plus important et une capacité de développement de produits permettent une localisation plus rapide des saveurs et des formats d'emballage, et peuvent améliorer la coordination avec les exigences des distributeurs et des régulateurs saoudiens dans l'ensemble du portefeuille de snacks.
- Décembre 2025 : Mars, Incorporated a reçu les approbations réglementaires finales et a procédé à la clôture de son acquisition de Kellanova. Cette combinaison crée une plateforme mondiale de snacking plus large avec des marques de barres et des capacités sous un même propriétaire, renforçant l'étendue du portefeuille et le levier de négociation avec les principaux distributeurs et détaillants saoudiens.
- Novembre 2025 : PepsiCo a annoncé un partenariat de 10 ans en tant que partenaire officiel exclusif premium pour les boissons et les snacks pour Six Flags et Aquarabia à Qiddiya City. La présence à long terme sur site dans une destination de divertissement phare élargit les occasions d'essai à fort trafic et d'achat impulsif pour les snacks de marque, et peut se répercuter sur la demande hors commerce grâce à une visibilité de marque plus large.
Marché des barres de snack en Arabie Saoudite Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour ce rapport, le marché des barres de snack en Arabie Saoudite est défini comme la valeur des ventes au détail et en ligne de barres de snack emballées consommées comme snacks pratiques et prêts à consommer. Il couvre les formats de barres courants vendus dans le pays et comptabilise les revenus au point de vente en Arabie Saoudite.
Exclusions du périmètre : nous excluons les barres faites maison ou en vrac, vendues sans emballage de marque, et nous excluons également les snacks plus larges qui ne se présentent pas sous forme de barre.
Aperçu de la segmentation
-
Par type de produit
-
Barres de céréales
- Barres granola
- Autres barres de céréales
- Barres protéinées
- Autres barres de snack
-
Barres de céréales
-
Par profil de saveur
- À base de chocolat
- À base de fruits
- Noix et graines
- Autres
-
Par canal de distribution
- Supermarchés/Hypermarchés
- Épiceries de proximité
- Boutiques en ligne
- Autres canaux hors commerce
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites de la catégorie, comprendre comment les barres sont étiquetées et vendues, et construire la première ébauche des hypothèses de demande et de prix. Nous avons consulté des sources publiques et officielles telles que l'Autorité saoudienne des aliments et des médicaments (règles d'étiquetage et d'ingrédients), l'Autorité générale des statistiques (indicateurs des ménages et du commerce de détail), les Douanes saoudiennes et UN Comtrade pour les flux commerciaux des préparations alimentaires pertinentes, ainsi que la Banque mondiale et le FMI pour les séries macroéconomiques affectant les dépenses.
Pour convertir ces signaux en un modèle de marché opérationnel, nous avons également utilisé les rapports annuels des entreprises et les présentations aux investisseurs pour la direction des marques et des canaux, ainsi que des articles de presse réputés sur la croissance de la grande distribution moderne et du commerce électronique. Le cas échéant, des abonnements payants pour les données financières des entreprises et les actualités, ainsi qu'une base de données de niveaux d'expéditions import-export, ont été utilisés pour vérifier l'activité des fournisseurs et les mouvements de prix à un niveau directionnel. Il s'agit d'exemples illustratifs, et de nombreuses autres sources publiques ont été consultées pour la collecte de données, la vérification croisée et la clarification.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur la validation de ce qui est comptabilisé comme une barre de snack dans la pratique commerciale locale, et sur la façon dont les prix et la répartition des canaux varient entre les supermarchés, les épiceries de proximité, les commerces spécialisés et le commerce en ligne. Nous avons échangé avec un panel de fabricants, distributeurs, détaillants et responsables de catégorie, puis avons croisé les résultats avec des acheteurs axés sur la nutrition et des participants au commerce dans les principales villes de consommation et les poches de demande secondaires en Arabie Saoudite.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 12 % |
| Niveau intermédiaire : 59 % | Responsables fonctionnels/d'unité : 34 % |
| Acteurs plus petits : 14 % | Managers : 54 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une reconstruction descendante du volume de valeur des barres de snack en Arabie Saoudite, où la demande de consommation a été construite à partir de la population et de la base d'acheteurs adressables, des occasions de snacking par habitant, et d'une conversion réaliste en achats de barres par canal. Une fois les premiers totaux établis, les chiffres ont été corroborés par des approximations ascendantes sélectives telles que des vérifications ponctuelles des prix en rayon, des répartitions du mix de canaux, et un regroupement limité de l'activité des fournisseurs et des distributeurs pour s'assurer que les valeurs finales restaient pratiques.
Les principaux paramètres qui ont façonné le modèle comprenaient les prix de vente moyens par type de barre, l'intensité promotionnelle dans la grande distribution moderne, la part du commerce en ligne dans les snacks emballés, le rythme d'adoption du fitness et du bien-être qui tire les barres énergétiques et de céréales, et la disponibilité des produits importés qui affecte l'assortiment et les prix. Pour les prévisions, une analyse de scénarios a été utilisée afin que différentes hypothèses sur l'inflation des prix, la profondeur promotionnelle et les changements du mix de canaux puissent être appliquées et testées par rapport aux attentes des personnes interrogées. Lorsque des écarts sont apparus dans les vérifications ascendantes, ils ont été traités en utilisant des fourchettes conservatrices pour le prix de vente moyen et le volume, suivies d'une vérification de cohérence par rapport aux signaux de croissance plus larges des aliments emballés et du commerce de détail dans le pays.
Validation des données et cycle de mise à jour
Les résultats ont été validés par triangulation entre des signaux indépendants, notamment des indicateurs côté demande, la direction des flux commerciaux et le comportement des prix au niveau des canaux. Si une valeur aberrante apparaissait, les hypothèses sous-jacentes étaient réexaminées, et des appels de suivi étaient déclenchés pour confirmer s'il s'agissait d'un véritable changement de marché ou d'un problème de modélisation.
Avant validation finale, le modèle et le rapport passent par une révision analytique en plusieurs étapes afin que le périmètre, les calculs et la logique restent alignés. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements de prix soudains, des mises à jour réglementaires ou des changements importants de canaux. Juste avant la livraison, une révision finale est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché des barres de snack en Arabie Saoudite selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour ce marché peuvent sembler très éloignés les uns des autres, même lorsque le nom du sujet semble identique, car la définition sous-jacente n'est pas toujours la même. Les différences proviennent généralement des produits comptabilisés comme barres de snack, du fait que l'estimation est une valeur au détail ou un autre point de revenus, et de la façon dont les prix et le mix de canaux sont traités d'une année à l'autre.
Le tableau montre un large écart pour 2025, car certaines estimations semblent regrouper un ensemble beaucoup plus large de produits de snack dans le total, tandis que d'autres restent plus proches des barres emballées et des canaux de distribution standard. Dans le modèle de Mordor Intelligence, la valeur 2025 est construite autour des barres de snack emballées vendues via des canaux de distribution identifiés en Arabie Saoudite, et les catégories de snacks adjacentes qui ne se présentent pas sous forme de barre sont exclues, même si elles se disputent la même occasion de snacking.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 26,54 millions USD (2025) | |
| Éditeur sectoriel A | 59,97 millions USD (2025) | Ce chiffre utilise probablement un panier plus large pouvant s'étendre au-delà des barres emballées, et peut appliquer des prix moyens plus élevés sans séparer pleinement la grande distribution à forte intensité promotionnelle des prix spécialisés et en ligne. |
| Éditeur de marché B | 260,50 millions USD (2025) | L'estimation semble inclure un univers de snacks beaucoup plus large ou des adjacences de barres alimentaires supplémentaires, et peut mélanger la valeur au détail avec d'autres points de valeur, ce qui peut gonfler le total par rapport à un périmètre comparable. |
En examinant les trois valeurs côte à côte, le principal enseignement est que les choix de périmètre et de point de valeur expliquent la majeure partie de l'écart, puis les hypothèses de prix et de canaux l'élargissent davantage. Notre approche reste traçable car chaque étape est liée à des signaux de demande observables, au mix de canaux et à des fourchettes de prix réalistes qui peuvent être revérifiées et mises à jour à mesure que le marché évolue.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des barres de snack en Arabie Saoudite en 2026 ?
La taille du marché des barres de snack en Arabie Saoudite est de 28,43 millions USD en 2026 et devrait atteindre 40,11 millions USD d'ici 2031.
Quel est le taux de croissance actuel des barres de snack en Arabie Saoudite ?
Le marché progresse à un CAGR de 7,11 % sur la fenêtre de prévision 2026-2031, porté par les initiatives de santé et la culture du fitness.
Quel type de produit se vend le plus aujourd'hui ?
Les barres de céréales représentent 43,62 % des ventes de 2025, bénéficiant de leur compatibilité avec le petit-déjeuner et de leur large disponibilité en supermarché.
Quelle catégorie de saveur gagne le plus rapidement en dynamisme ?
Les saveurs noix et graines progressent à un CAGR de 7,62 %, portées par les perceptions d'étiquette propre et une teneur plus élevée en protéines.