
Taille et part du marché des appareils sanitaires
Analyse du marché des appareils sanitaires par Mordor Intelligence
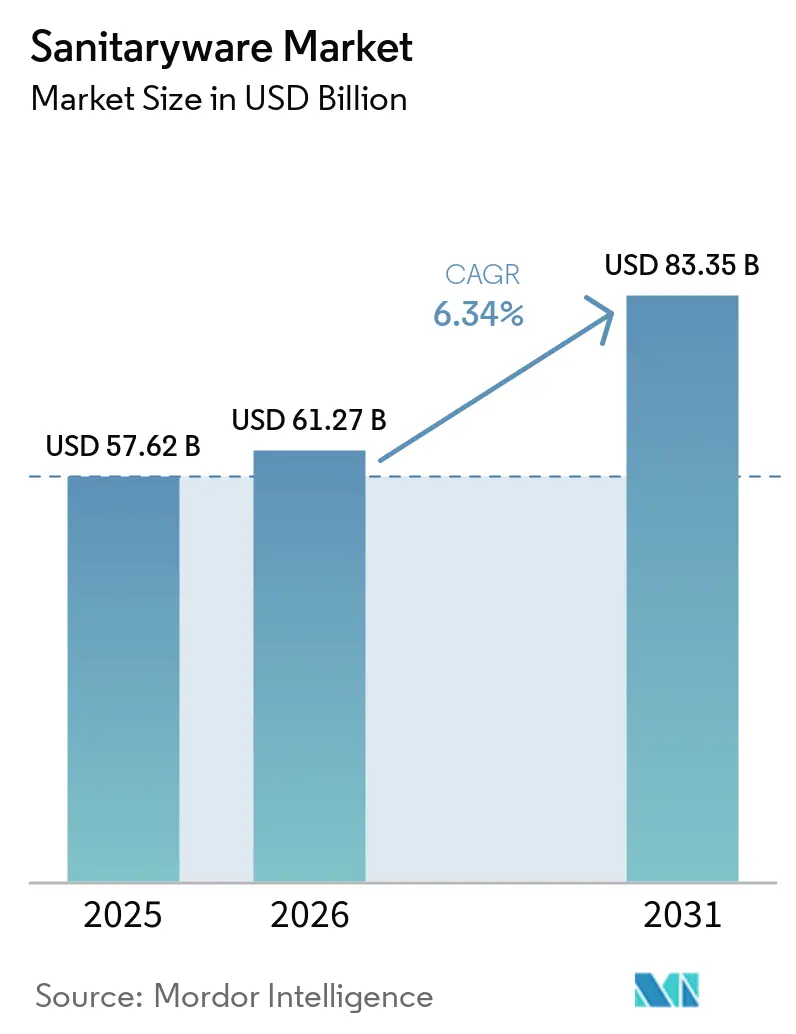
La taille du marché des sanitaires était évaluée à 60,22 milliards USD en 2026 et devrait croître de 62,95 milliards USD en 2027 pour atteindre 77,59 milliards USD d'ici 2032, à un CAGR de 4,27 % durant la période de prévision (2027-2032).
La rénovation de salles de bains aux États-Unis et l'adoption de toilettes intégrées à faible consommation d'eau créent des opportunités de vente de produits de remplacement plus performants. L'expansion du portefeuille premium et une distribution ciblée peuvent aider les fournisseurs à traduire ces besoins en offres différenciées pour les salles de bains résidentielles et commerciales. Les spécifications de projet constituent une autre voie d'accès à la demande au niveau des installations, étendant la portée commerciale d'un produit conforme au-delà des remplacements individuels. La volatilité énergétique et la conformité environnementale alourdissent les charges de production, rendant l'économie d'usine déterminante pour la valeur commerciale de l'expansion. La demande de remplacement et de projet soutient la croissance, mais les fabricants de toilettes premium ne tirent un bénéfice commercial que lorsque leurs offres plus performantes permettent de récupérer les coûts énergétiques de cuisson et de conformité.
Principaux points à retenir du rapport
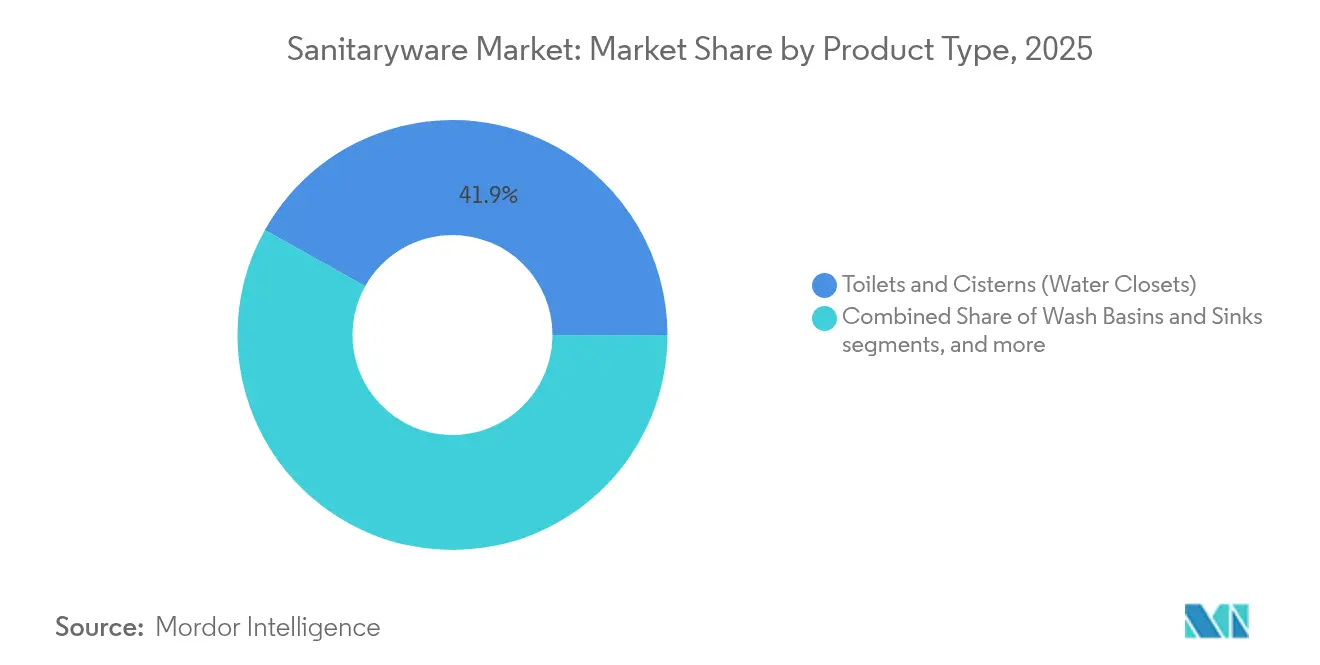
- Par type de produit, les toilettes et réservoirs (WC) ont dominé avec une part de marché des sanitaires de 41,66 % en 2026, tandis que les lavabos et éviers, y compris les lavabos sur colonne, devraient connaître la croissance la plus rapide avec un CAGR de 6,3 % durant 2027-2032.
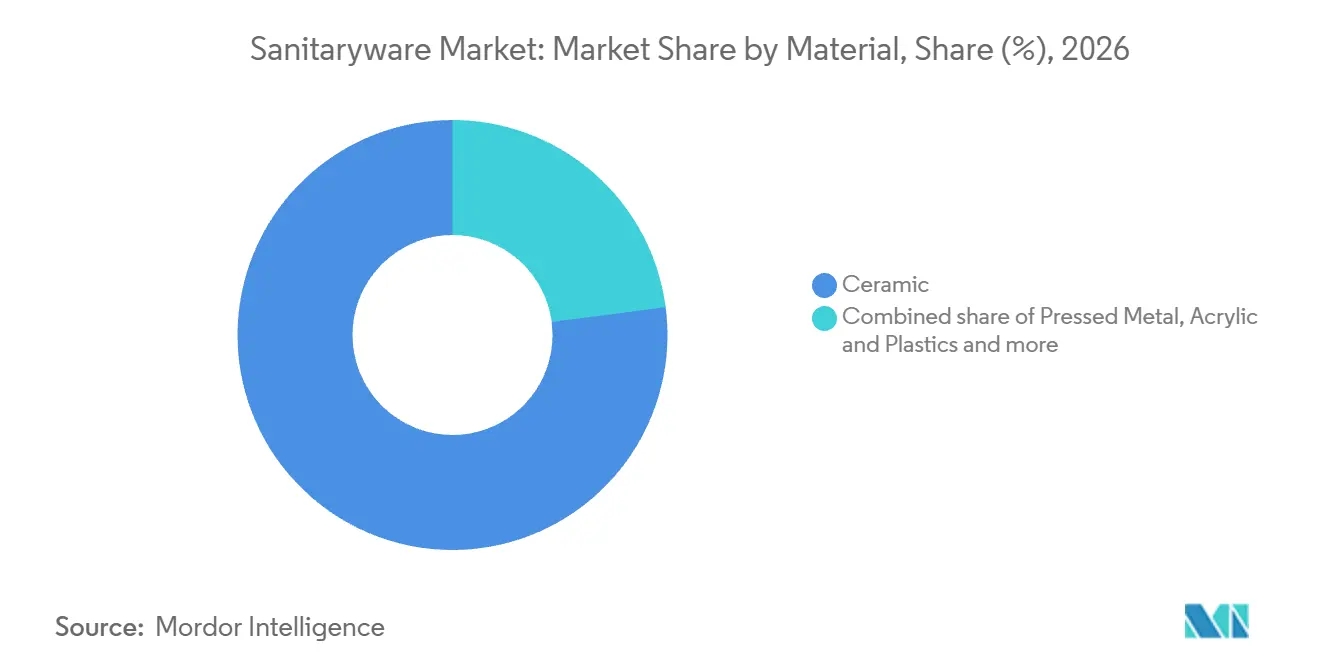
- Parmi les matériaux, la céramique a détenu une part de 77,07 % de la taille du marché des sanitaires en 2026, avec les surfaces solides et les matériaux composites prévus pour croître le plus rapidement avec un CAGR de 6,2 % durant 2027-2032.
- Le résidentiel neuf et la rénovation ont dominé les revenus par utilisateur final avec 70,4 % en 2026, tandis que les usages institutionnels de santé, d'éducation et publics devraient connaître la croissance la plus rapide avec un CAGR de 6,55 % durant 2027-2032.
- Par canal de distribution, le B2C/vente au détail a détenu 74,67 % des revenus en 2026, et les ventes B2B/projet devraient connaître la croissance la plus rapide avec un CAGR de 6,5 % durant 2027-2032.
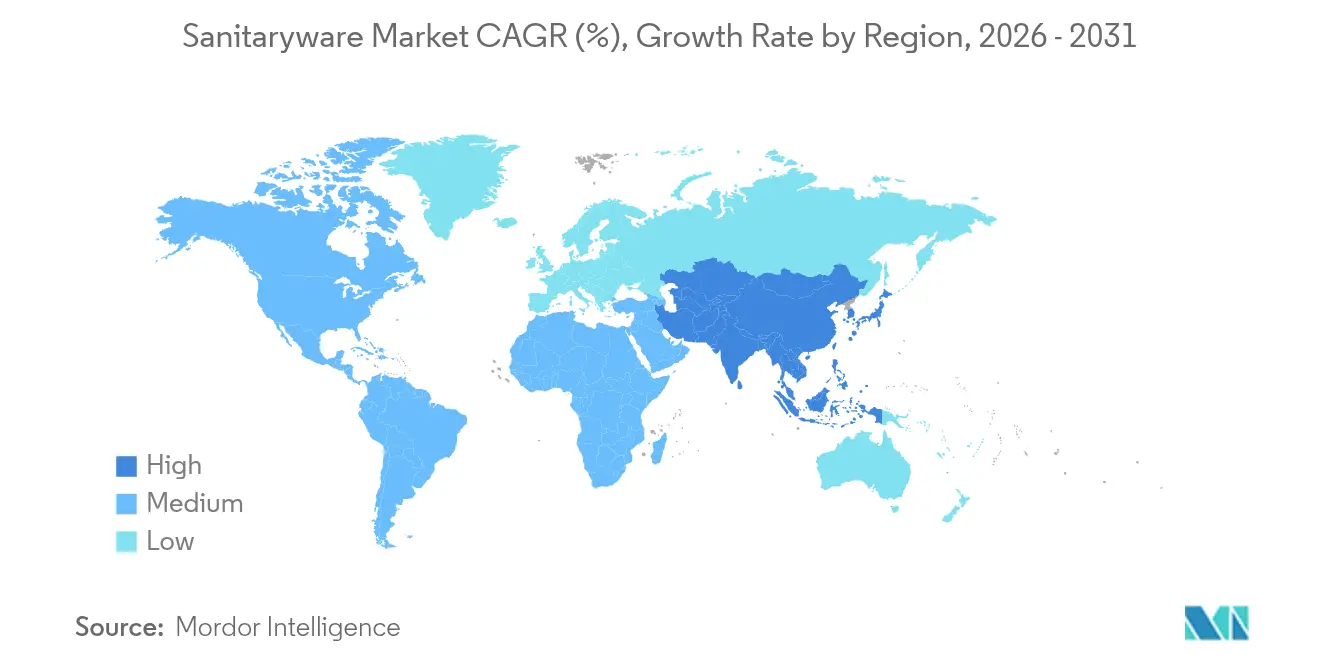
- Géographiquement, l'Asie-Pacifique a dominé avec 40,01 % des revenus en 2026, tandis que le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide avec un CAGR de 6,7 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Adoption de produits premium et à faible consommation d'eau | +2% | Japon et marchés étrangers | Moyen terme (2-4 ans) |
| Modules de salle de bains modulaires, compacts et préfabriqués | +1.4% | Newcastle upon Tyne et Belfast | Moyen terme (2-4 ans) |
| Expansion des ventes de sanitaires en circuit direct au consommateur via le commerce électronique | +1.2% | Royaume d'Arabie Saoudite | Court terme (≤ 2 ans) |
| Forte demande de rénovation de salles de bains dans les économies matures | +1.1% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Urbanisation rapide et boom de la construction résidentielle | +0.9% | Inde et Bangladesh | Long terme (≥ 4 ans) |
| Innovations en revêtements céramiques intelligents et antimicrobiens | +0.6% | République socialiste du Viêt Nam | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption de produits premium et à faible consommation d'eau
La demande de toilettes premium peut se développer autour de fonctionnalités intégrées et d'une consommation d'eau réduite, offrant aux acheteurs une raison basée sur la performance d'envisager une mise à niveau. En mars 2025, TOTO avait expédié cumulativement plus de 4 millions de toilettes NEOREST intégrées WASHLET dans le monde entier, décrivant la gamme comme son produit de toilette haut de gamme.[1] TOTO a rapporté que le volume de chasse d'eau NEOREST était passé de 8 litres lors de son lancement en 1993 à 3,8 litres en avril 2025. Les expéditions cumulées sont passées de 3 millions d'unités en octobre 2020 à plus de 4 millions d'unités en mars 2025.
Modules de salle de bains modulaires, compacts et préfabriqués
Les projets d'hébergement concentrent la demande de modules de salle de bains préfabriqués en commandes à l'échelle du projet. Walker Modular a remporté en août 2026 un contrat pour fournir 2 000 modules sur mesure pour la réhabilitation de Castle Leazes à Newcastle upon Tyne, identifiée à 2 000 lits étudiants. Par ailleurs, il a livré 742 modules de salle de bains à ossature acier pour le projet de logements locatifs Loft Lines à Belfast en août 2026, identifié à 778 logements. EcoReadyBath a rapporté une livraison achevée en 2025 de 74 modules de salle de bains pour un projet d'hôtel à Cologne, avec des sanitaires installés en usine dans les unités. L'installation en usine intègre les sanitaires dans le périmètre de livraison du module, créant une demande d'équipements au stade de la fabrication.
Expansion des ventes de sanitaires en circuit direct au consommateur via le commerce électronique
Les canaux en ligne détenus par les producteurs créent une voie supplémentaire pour les marques de sanitaires afin d'atteindre les consommateurs en complément de la distribution physique établie. Saudi Ceramic Company a rapporté que ses revenus du canal e-commerce ont augmenté de 19,99 % en 2025 par rapport à 2024.[2] Au sein de ce canal, les sanitaires se sont classés troisièmes par volume de ventes en 2025, après les chauffe-eaux électriques et les produits de revente. Pour ce producteur saoudien, une catégorie en ligne derrière les chauffe-eaux et les produits de revente peut élargir l'accès aux équipements sans faire des sanitaires le principal volume d'affaires du canal.
Forte demande de rénovation de salles de bains dans les économies matures
La rénovation de salles de bains donne aux fournisseurs d'équipements accès à la demande générée au sein des logements occupés, plutôt que de dépendre entièrement de nouveaux projets résidentiels. Aux États-Unis, 73 % des rénovateurs de la National Association of Home Builders ont évalué la rénovation de salles de bains comme courante à très courante en 2025, correspondant à des notes de 4 ou 5.[3] Par ailleurs, le chiffre d'affaires annuel médian parmi les membres constructeurs de l'association principalement engagés dans la rénovation résidentielle a augmenté de 24 %, passant de 1,7 million USD en 2024 à 2,1 millions USD en 2025. La fréquence des travaux de salle de bains et la hausse des revenus des entreprises de rénovation soutiennent ensemble un canal de remplacement commercialement significatif pour les fabricants de sanitaires. Atteindre les entrepreneurs qui réalisent régulièrement ces projets peut connecter les fournisseurs à la demande de remplacement même lorsque leur exposition aux constructions neuves suit un cycle différent.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Volatilité des prix de l'énergie et des matières premières (argile, zircon) | -1.2% | République de l'Inde | Court terme (≤ 2 ans) |
| Réglementations strictes sur les émissions des fours et les eaux usées | -0.9% | République populaire de Chine | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre en plomberie retardant les installations | -0.5% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| Tendance à la rénovation/réutilisation sous la pression de l'économie circulaire | -0.3% | Sains-en-Gohelle dans les Hauts-de-France | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'énergie et des matières premières (argile, zircon)
La volatilité énergétique contraint l'approvisionnement en sanitaires par des interruptions de production ainsi que par des dépenses de carburant plus élevées à l'usine. CERA Sanitaryware Ltd. a rapporté des coûts moyens pondérés du gaz plus élevés au T1 de l'exercice 2026-27 et a indiqué qu'une incertitude temporaire sur l'approvisionnement en gaz avait réduit la production et l'absorption des coûts fixes. Le gaz représentait environ 3,3 % de son chiffre d'affaires durant ce trimestre, tandis que l'effet sur la production s'est également répercuté sur les frais généraux d'usine. Cette combinaison peut rendre les interruptions d'exploitation des fours commercialement préjudiciables au-delà de la facture directe de carburant, réduisant la marge pour absorber la pression des coûts sans révision des prix. CERA a indiqué que des révisions de prix calibrées sur les sanitaires et la robinetterie au cours des 2 trimestres précédents ont compensé une partie de la hausse des coûts des intrants. La seule récupération des prix ne peut pas protéger le producteur de la charge supplémentaire liée aux frais généraux d'une production interrompue.
Réglementations strictes sur les émissions des fours et les eaux usées
Les exigences environnementales contraignent la production de céramiques sanitaires en faisant des émissions atmosphériques et des performances des eaux usées une partie de la décision opérationnelle. La norme obligatoire chinoise GB 25464-2010, en vigueur depuis le 1er octobre 2010, couvre les émissions atmosphériques et les polluants de l'eau des fabricants de céramiques sanitaires. Son amendement de 2014 a fixé des limites de gaz de combustion pour les fours et les sécheurs par atomisation à 30 mg/m³ de particules, 50 mg/m³ de dioxyde de soufre et 180 mg/m³ d'oxydes d'azote, sur une base de référence d'oxygène à 18 %. Les contrôles des polluants de l'eau couvrent les rejets directs ou indirects au-delà des limites de l'installation, étendant la contrainte de production à la gestion des effluents. Les nouveaux investissements en fours doivent intégrer les deux ensembles d'obligations, ajoutant des exigences de contrôle environnemental aux équipements nécessaires à la production d'équipements sanitaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Produit :
La Spécialisation des Toilettes et la Capacité des Lavabos Façonnent l'OffreLes toilettes et réservoirs représentaient une part de 41,66 % de la taille du marché des sanitaires en 2026, en faisant le segment le plus important. En 2025, TOTO USA, filiale de TOTO Ltd., a ouvert une installation à Morrow, en Géorgie, ajoutant une capacité annuelle d'environ 300 000 toilettes monobloc de luxe. Avant l'ouverture de l'usine, TOTO s'approvisionnait principalement en ces toilettes auprès des usines du groupe en Asie, où elles faisaient souvent face à des délais de livraison prolongés. La localisation de ce format offre aux acheteurs des Amériques une voie d'approvisionnement plus courte pour les toilettes monobloc premium.
Les lavabos et éviers, y compris les lavabos sur colonne, constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 6,3 % durant 2027-2032. En décembre 2025, RSL Deluxe Bathware avait démarré un banc de coulée fourni par SACMI dans sa troisième usine, la nouvelle usine Nilwala à Akuressa, au Sri Lanka. Le banc est dédié aux pièces fabriquées avec des moules en 2 parties, de sorte que les lavabos le partagent avec les colonnes, les cuvettes à la turque et les couvercles.

Par Matériau :
Les Réseaux Céramiques et l'Intégration des Surfaces Solides Définissent l'OffreLa céramique représentait une part de marché des sanitaires de 77,07 % en 2026, en faisant le segment le plus important. En mai 2025, TOTO a rapporté une capacité annuelle combinée d'environ 2,65 millions de pièces de céramique sanitaire dans ses sites du Liaoning et du Fujian desservant la Chine continentale. La production à Liaoning a débuté le 21 mai 2025, alors que TOTO développait cet arrangement de fabrication à 2 sites pour le marché chinois continental. La capacité annuelle conçue de Liaoning d'environ 700 000 pièces représente environ un quart du total des 2 sites, laissant au Fujian la plus grande part de capacité desservant la Chine continentale.
Les surfaces solides et les matériaux composites constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 6,2 % durant 2027-2032. En mars 2025, Roman moulait des receveurs de douche et des lavabos en surface solide en interne dans son unité de fabrication du comté de Durham au Royaume-Uni. Il fabriquait également des structures de salle de bains sur mesure en surface solide, y compris des plans vasque. À cette époque, Roman exploitait une installation de 400 000 pieds carrés dans le comté de Durham qui produisait également des cabines de douche, des panneaux de salle de bains humide et des pare-bains.
Par Utilisateur Final :
L'Activité Résidentielle et les Spécifications Hospitalières Créent des Demandes DifférentesL'usage résidentiel, couvrant les constructions neuves et la rénovation, était le segment le plus important, représentant 70,4 % des revenus du secteur en 2026. En août 2026, les dépenses préliminaires de construction résidentielle privée aux États-Unis s'établissaient à un taux annualisé nominal et corrigé des variations saisonnières de 882,3 milliards USD, y compris les améliorations résidentielles privées. Ce taux était inférieur de 4,8 % à celui d'août 2025. Les fournisseurs résidentiels s'adressent donc à la fois à l'activité de construction et d'amélioration au sein d'une base de dépenses substantielle, tandis que le recul annuel rend la captation de marchés plus exigeante que ne le suggérerait une mesure d'activité en hausse.
Les usages institutionnels de santé, d'éducation et publics constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 6,55 % durant 2027-2032. En février 2026, le gouvernement du comté de Nakuru a lancé un appel d'offres pour des travaux proposés à l'hôpital de niveau IV de Maai-Mahiu au Kenya, spécifiant 32 lavabos de vanité. Le bordereau des quantités spécifiait des robinets à minuterie avec les lavabos et permettait un équivalent approuvé à son produit de référence nommé. L'exigence lie l'approvisionnement à un ensemble de lavabos défini, tandis que la clause de produit équivalent offre aux fabricants concurrents une voie pour y répondre.
Par Canal de Distribution :
La Portée du Commerce de Détail et les Projets Hôteliers Maintiennent des Voies SéparéesLe B2C/vente au détail était le segment le plus important, représentant 74,67 % des revenus du secteur en 2026. Au 30 juin 2026, Huida Sanitary Ware comptait 1 576 magasins spécialisés nationaux en Chine couvrant 262 404,2 mètres carrés. La plupart de ces magasins, soit 1 264, se trouvaient dans des villes de troisième à cinquième rang, les 312 autres étant dans des villes de premier et deuxième rang. Au premier semestre 2026, Huida a ajouté 31 magasins spécialisés et 22 distributeurs, 2 de premier rang et 20 de deuxième rang, et a indiqué qu'elle approfondissait sa pénétration des marchés des comtés et des cantons.
La distribution B2B/projet est le segment à la croissance la plus rapide, avec un CAGR prévu de 6,5 % durant 2027-2032. Geberit a remporté d'autres projets hôteliers pour son initiative internationale de toilette-douche AquaClean en 2025 et a rapporté plus de 900 hôtels européens équipés d'AquaClean dans son rapport annuel pour cette année. La combinaison de nouvelles victoires de projets et d'une base de référence hôtelière établie donne à un fournisseur une plateforme pour démontrer son offre à d'autres opérateurs d'hébergement. Les fabricants au service des promoteurs, architectes, designers et entrepreneurs peuvent utiliser cette application hôtelière installée comme référence pour des spécifications reproductibles, permettant à l'adoption par projet de s'étendre à travers les décisions des opérateurs couvrant plusieurs salles de bains.
Analyse géographique
Marché des Sanitaires en Asie-Pacifique
L'Asie-Pacifique représentait une part de marché des sanitaires de 40,01 % en 2026, en faisant le plus grand marché régional. La Chine a produit 172 millions de pièces de céramique sanitaire en 2025, en baisse de 4,87 % par rapport à 2024, selon les données d'association reproduites dans le rapport annuel de Dongpeng Holdings. Cette échelle de production fournit une base du côté de l'offre pour la position de la région, malgré le recul de la production chinoise en 2025. Au Bangladesh, qui fait partie du reste de l'Asie-Pacifique, ROSA Sanitaryware a vendu 140 000 pièces en mai 2025, son volume mensuel le plus élevé rapporté à ce stade.
Marché des Sanitaires au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique constituent la région à la croissance la plus rapide, avec un CAGR prévu de 6,7 % durant 2027-2032. Saudi Ceramic Company a installé et mis en service des machines de coulée basse pression pour son segment de sanitaires en Arabie Saoudite en 2025. Dans le reste du Moyen-Orient et de l'Afrique, Lecico Egypt a vendu 226 000 pièces de sanitaires en Égypte au T2 2026, contre 165 000 un an plus tôt. Les pipelines hôteliers de Lodging Econometrics au T2 2026 ont atteint 724 projets au Moyen-Orient, en hausse de 11 % d'une année sur l'autre, et 343 projets en Afrique, en hausse de 15 %, à différents stades de développement, offrant de futures opportunités de spécification d'équipements.
En Amérique du Nord, 42 % des nouvelles maisons individuelles achevées à la vente dans le Nord-Est des États-Unis en 2025 avaient 3 salles de bains ou plus. En Amérique du Sud, le programme brésilien Minha Casa, Minha Vida a lancé 224 842 logements en 2025, en hausse de 13,5 % par rapport à 2024, et en a vendu 196 876, en hausse de 15,9 %. Dans le reste de l'Amérique du Sud, le ministère du logement de Colombie a ouvert en décembre 2025 un appel à subventions pour l'amélioration du logement urbain et rural couvrant 16 départements dont le Vichada, avec des mises à niveau d'équipements sanitaires parmi les interventions éligibles. Dans le reste de l'Europe, les achèvements de logements en Pologne ont augmenté en 2025 même si les permis et les mises en chantier ont diminué. Les jalons de rénovation énergétique non résidentielle de l'UE pour 2030 et 2033, sous réserve de seuils nationaux et d'exemptions autorisées pour les bâtiments historiques ou à rapport coût-bénéfice négatif, peuvent créer des occasions de coordonner des travaux optionnels sur les équipements avec des rénovations plus larges des bâtiments.
Cadre Réglementaire et Perspectives
La comparaison couvre des juridictions sélectionnées du point de vue des fabricants fournissant des WC nouvellement produits. Les exigences affectent l'accès au marché par le biais de règles nationales sur les produits, de spécifications d'installation ou de conditions d'approvisionnement définies pour les logements sociaux. La comparaison du Royaume-Uni concerne les installations en Angleterre et au Pays de Galles, tandis que les exigences de projet du Brésil concernent les logements urbains neufs subventionnés Minha Casa, Minha Vida financés par le FAR ou le FDS.
Tableau Réglementaire
| Facteur de décision | États-Unis | Brésil | Royaume-Uni | Chine | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Département de l'Énergie | Ministère des Villes | Distributeurs d'eau en Angleterre et au Pays de Galles | Administration d'État pour la Réglementation des Marchés et Administration de la Normalisation | SASO et organismes notifiés agréés par le SASO |
| Instruments ou orientations clés | Norme fédérale de consommation d'eau pour les toilettes à réservoir et à flushomètre | Spécifications de projet Portaria MCID No. 725/2023 | Règlement sur l'alimentation en eau (raccordements) de 1999 ; spécification de suite WC en vigueur le 6 mai 2027 | Norme d'efficacité hydrique GB 25502-2024 ; révision des sanitaires recommandée en cours d'approbation | Réglementation technique des matériaux de construction ; évaluation de la conformité de type 3 |
| Effet commercial | Maximum 1,6 gallon par chasse pour les toilettes couvertes, à l'exclusion des équipements pénitentiaires | Les projets couverts exigent des toilettes à double chasse à réservoir attenant conformes à la norme ABNT NBR 15.097, à l'exclusion des ouvertures frontales et des réservoirs en plastique externes | Conformité d'installation en Angleterre et au Pays de Galles ; essais de performance et d'anti-retour programmés | Valeurs et niveaux minimaux d'efficacité hydrique pour les WC | Certificat, dossier technique et étiquetage du produit avant mise sur le marché couvert |
| Attractivité actuelle de la politique | Élevée | Moyenne | Moyenne | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement | Durcissement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
Les États-Unis reçoivent la note Élevée pour leur plafond fédéral stable, tandis que le Brésil reçoit la note Moyenne pour sa spécification de projet restreinte, soutenant la mention Sans changement pour ces exigences respectives. La Chine reçoit la note Moyenne et Sans changement car la norme obligatoire GB 25502-2024, en vigueur depuis le 1er mai 2025, et l'étiquetage des toilettes, en vigueur depuis le 1er mai 2026, régissent déjà la nouvelle production. Le délai d'étiquetage d'un an autorisé s'applique uniquement aux toilettes fabriquées ou importées avant le 1er mai 2026, tandis que la révision des sanitaires recommandée est en cours d'approbation avec une mise en œuvre prévue 6 mois après la publication. Le Royaume-Uni reçoit la note Moyenne et Durcissement pour les essais en Angleterre et au Pays de Galles à partir du 6 mai 2027, tandis que la note Moyenne et Sans changement de l'Arabie Saoudite reflète les obligations établies de certification de type 3, de dossier technique et d'étiquetage.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare l'approvisionnement en matériaux, la fabrication, la distribution et l'installation à travers les différentes activités qui génèrent les revenus des fournisseurs. Goerg & Schneider fournit des matières premières pour les sanitaires, tandis que Geberit fabrique des produits sanitaires que des planificateurs spécialisés et des installateurs professionnels placent dans les bâtiments. Ces rôles font de la production d'équipements une partie d'un système commercial plus large dans lequel l'adéquation des matériaux, la coordination en aval et les services d'installation créent chacun un point de capture de valeur distinct.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Préparation et approvisionnement en matières premières | Fournisseurs de matériaux céramiques tels que Goerg & Schneider | Ventes de mélanges d'argile, de chamotte et de corps céramiques | Adéquation des caractéristiques des matériaux aux méthodes de coulée | Qualifier les mélanges par rapport au processus de production prévu |
| Conception et fabrication de produits | Fabricants de produits de salle de bains tels que Geberit et Roca Group | Ventes de produits manufacturés | Coordination des spécifications des produits avec les besoins d'installation | Examiner les exigences des équipements avec les planificateurs et les installateurs professionnels |
| Distribution commerciale | Négociants en plomberie et salle de bains tels que Wolseley Group | Revenus de revente des négociants | Exposition de l'économie de livraison aux variations des coûts de fret | Examiner les coûts d'acheminement avant de fixer les conditions de livraison |
| Installation de salle de bains | Entrepreneurs en rénovation tels que Bigness Group | Honoraires de rénovation et d'installation | Séquençage des travaux de sanitaires dans le cadre d'une rénovation plus large | Coordonner l'installation des équipements avec le calendrier de rénovation de l'entrepreneur |
| Source: Mordor Intelligence | ||||
Geberit a rapporté des fluctuations des coûts de fret sur certaines routes asiatiques liées aux conditions tarifaires américaines en 2025, tandis que la disponibilité des matériaux était bonne et les délais de livraison restaient normaux. Cette combinaison place le problème de résilience de Geberit dans l'économie du transport, plutôt que de traiter chaque mouvement de coût comme une interruption d'approvisionnement. Pour les fabricants utilisant ces routes, des conditions de livraison sensibles au fret répondent à l'exposition aux coûts documentée sans nécessiter une réponse conçue pour des matériaux indisponibles.
Paysage concurrentiel
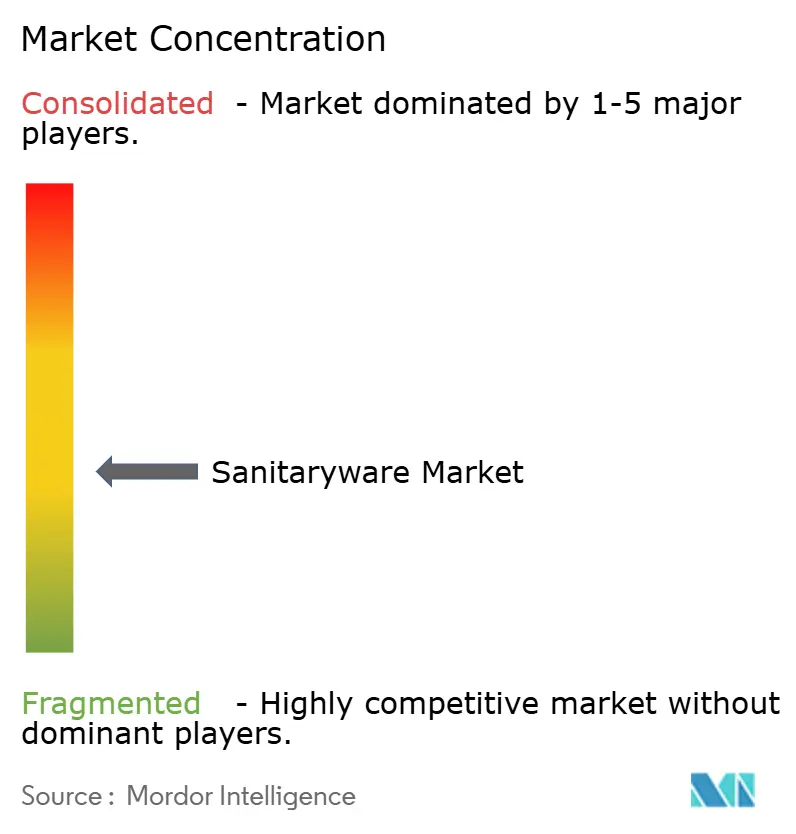
La concurrence est modérément fragmentée, combinant de grands groupes de produits de salle de bains de marque avec des entreprises spécialisées qui se démarquent par leur orientation produit. Les principaux acteurs sont TOTO Ltd., LIXIL Corporation (incluant American Standard et GROHE), Kohler Co., Roca Sanitario S.A. et Geberit AG. La catégorie sanitaires de LIXIL Water Technology, y compris les ventes de robinetterie, a enregistré une croissance des revenus de 3,6 % d'une année sur l'autre au T1 de l'exercice 2027, couvrant avril à juin 2026. Les ventes nettes ajustées aux devises des Systèmes de Salle de Bains de Geberit ont augmenté de 6,1 % en 2025. La catégorie inclusive de robinetterie de LIXIL et les rapports séparés de Geberit sur les Systèmes d'Installation et de Chasse d'Eau et les Systèmes de Canalisations montrent que ces grands groupes sont en concurrence sur plusieurs gammes de produits de salle de bains.
Kohler a acquis Kast Concrete Basins, basée au Royaume-Uni, en mai 2025, ajoutant un concepteur et fabricant de lavabos et éviers de salle de bains en béton premium à son portefeuille Luxury Brands. En 2025, Roca Group a acquis la majeure partie du capital social d'Antonio Lupi Design, une entreprise italienne de mobilier de salle de bains haut de gamme, et a acquis Phoenix Industries en Australie, qui fournit des robinets et accessoires premium. Ces transactions apportent des capacités de design spécialisé et de salle de bains adjacentes dans des portefeuilles plus larges, donnant aux groupes acquéreurs des moyens supplémentaires pour assembler une offre de salle de bains différenciée. Kohler a intégré Kast dans son portefeuille Luxury Brands, tandis que Roca a classé Antonio Lupi Design et Phoenix Industries comme acquisitions de luxe et premium, orientant les transactions 2025 des deux groupes vers les acheteurs premium.
La structure de distribution japonaise de Kohler a séparé les propositions de vente au détail et spatiales des projets entre JPK et Nippon Steel Bussan Matex à partir du 1er juillet 2026. Cet arrangement peut donner à un fournisseur des voies distinctes vers les clients de détail et les acheteurs de projets tout en conservant une marque commune. Les revenus de l'activité japonaise de LIXIL Water Technology ont diminué de 1,6 % d'une année sur l'autre d'avril à juin 2026, le trimestre précédant l'entrée en vigueur de cette séparation. Kohler a confié la couverture du commerce de détail et des projets à des distributeurs distincts immédiatement après ce trimestre, établissant des responsabilités distinctes pour les 2 groupes d'acheteurs au Japon.
Leaders du secteur des appareils sanitaires
-
TOTO Ltd.
-
LIXIL Corporation (incl. American Standard, GROHE)
-
Kohler Co.
-
Roca Sanitario S.A.
-
Geberit AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Sanitaires Entreprises couvertes dans ce rapport
- TOTO Ltd.
- Kohler Co.
- LIXIL Corporation (incl. American Standard, GROHE)
- Roca Sanitario S.A.
- Geberit AG
- Hansgrohe SE
- Villeroy & Boch AG
- Duravit AG
- Jaquar Group
- Ideal Standard International
- RAK Ceramics PJSC
- Huida Sanitary Ware Co.
- Foshan Faen Sanitary Ware Co., Ltd.
- CERA Sanitaryware Ltd.
- Hindware Home Innovation Ltd.
- VitrA (Eczacıbaşı)
- Lecico Egypt
- H & R Johnson (Prism Johnson)
- Oras Group
- Colavene S.p.A.
- Globe Union Industrial Corp.
- Jabra Sanitary
Opportunités Clés pour les Acteurs du Marché
Les opportunités comparent les moyens spécifiques aux acheteurs de transformer les exigences d'efficacité hydrique et les propositions de politique en offres de toilettes utiles. La règle d'étiquetage de l'efficacité hydrique des toilettes en Chine est entrée en vigueur le 1er mai 2026, avec un délai d'étiquetage d'un an autorisé pour les produits fabriqués ou importés avant cette date. La consultation de 2025 en Angleterre a proposé des limites de consommation d'eau globale plus strictes pour les nouvelles constructions résidentielles et s'est clôturée le 16 décembre 2025. Les stratégies commerciales diffèrent selon la tâche de l'acheteur, l'opportunité de nouvelles constructions résidentielles en Angleterre étant conditionnelle à l'adoption des exigences proposées.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Sélection de WC guidée par l'étiquetage en Chine | L'étiquetage mis en œuvre crée une base pour comparer l'efficacité déclarée | Acheteurs résidentiels au détail | Présenter des toilettes conformes avec des informations claires sur l'efficacité au niveau du modèle | Aligner les performances physiques du produit avec la déclaration d'efficacité | Producteurs de toilettes à faible consommation d'eau et partenaires de vente au détail |
| Documentation sur l'efficacité hydrique pour les projets chinois | Le cadre d'étiquetage peut soutenir l'identification des modèles dans les spécifications de projet | Équipes de projet commerciales et institutionnelles | Relier les modèles de toilettes et leurs informations d'efficacité au calendrier des équipements | Maintenir la cohérence des informations sur les produits et les étiquettes pour les modèles sélectionnés | Fournisseurs de toilettes orientés projet et équipes de spécification |
| Spécifications de nouvelles constructions résidentielles axées sur l'efficacité en Angleterre | La proposition de 2025 lie la conservation de l'eau à la conception globale du logement | Promoteurs résidentiels et prescripteurs de salle de bains | Développer des combinaisons d'équipements pour les limites globales proposées, sous réserve d'adoption | Dépendance à l'adoption de la politique et coordination de la consommation d'eau globale du logement | Producteurs d'équipements à faible débit et équipes de conception de salle de bains |
| Source: Mordor Intelligence | |||||
La tâche commerciale centrale est de transformer un équipement conforme en un produit qui peut être comparé, spécifié et fourni avec une déclaration d'efficacité cohérente. Une offre efficace associe la toilette physique aux informations nécessaires à la sélection, donnant aux fabricants et aux partenaires de canal des rôles complémentaires. L'obligation d'étiquetage en vigueur en Chine offre aux fabricants de toilettes une ouverture immédiate basée sur la conformité, tandis que la stratégie de nouvelles constructions résidentielles en Angleterre reste conditionnelle à l'adoption des limites proposées.
Développements industriels récents dans Marché des Sanitaires
- Juillet 2026 : L'arrangement de vente japonais de Kohler a confié les propositions de vente au détail et spatiales au distributeur JPK et les projets au distributeur Nippon Steel Bussan Matex à partir du 1er juillet.
- Mai 2026 : La règle d'étiquetage de l'efficacité hydrique des toilettes en Chine est entrée en vigueur le 1er mai, et les produits fabriqués ou importés avant cette date peuvent recevoir des étiquettes jusqu'à un an plus tard.
Marché des Sanitaires Portée du rapport et méthodologie de recherche
Définition du Marché et Couverture
Le marché des sanitaires mesure les dépenses annuelles nominales en USD pour les équipements de salle de bains et de toilettes vendus sur le marché mondial pour les bâtiments résidentiels, commerciaux et institutionnels. Les ventes de produits sont classées par type d'équipement, matériau, utilisateur final, canal de distribution et région.
Exclusions du périmètre : Le mobilier de salle de bains, les accessoires de salle de bains non inclus dans les produits sanitaires listés, et la main-d'œuvre d'installation vendue séparément sont exclus.
Aperçu de la Segmentation
- Par type de produit
- Toilettes et réservoirs (WC)
- Lavabos et éviers (y compris les lavabos sur colonne)
- Baignoires et baignoires à remous
- Urinoirs
- Bidets
- Autres produits (tels que plateaux à savon en céramique, distributeurs de savon, etc.)
- Par matériau
- Céramique
- Métal pressé
- Acrylique et plastiques
- Surface solide et composite
- Par utilisateur final
- Résidentiel (neuf et rénovation)
- Commercial (hôtellerie, bureaux, commerce de détail)
- Institutionnel (santé, éducation, public)
- Par canal de distribution
- B2C/Vente au détail
- Magasins multimarques
- Points de vente exclusifs de marque
- Quincailleries locales
- En ligne
- B2B/Projet (promoteurs, architectes, designers d'intérieur, entrepreneurs, etc.)
- B2C/Vente au détail
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX
- NORDICS
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie Saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La demande mondiale peut être évaluée avec des sources publiques illustratives telles que les Perspectives de l'urbanisation mondiale du Département des affaires économiques et sociales des Nations Unies, l'indice de production d'Eurostat pour l'activité de construction, la Valeur des travaux de construction mis en place du Bureau du recensement des États-Unis, et les statistiques commerciales par produit et partenaire d'UN Comtrade. Ces sources aident à suivre la population urbaine, l'activité de construction et le commerce d'équipements sanitaires comme indicateurs de la demande et de l'offre, tandis que les données de construction et de douane restent des indicateurs approximatifs des ventes des fabricants.
Les rapports annuels des entreprises, les dépôts réglementaires, les documents destinés aux investisseurs, les annonces de produits et la presse spécialisée réputée apportent des preuves sur le mix de ventes, les prix, la capacité, la distribution et la demande de projets. Ces sources ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens et questionnaires structurés incluraient des fabricants de sanitaires de différentes tailles, des distributeurs, des prescripteurs et acheteurs de projets, des installateurs, et des parties prenantes de la construction ou de la rénovation en Asie-Pacifique, en Europe, Moyen-Orient et Afrique, et dans les Amériques. Les répondants examineraient les estimations secondaires pour la couverture des produits et des matériaux, la base du prix de vente des fabricants, les effets des canaux et le calendrier de la demande par utilisation finale, avec les désaccords vérifiés par rôle et région. Les analystes triangulariseraient les données non résolues par rapport aux dépôts publics, aux registres commerciaux et aux indicateurs de construction indépendants.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux : 20 % | Asie-Pacifique : 43 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 34 % | Europe, Moyen-Orient et Afrique : 31 % |
| Petits acteurs : 20 % | Responsables : 46 % | Amériques : 26 % |
Dimensionnement du Marché et Prévisions
Le modèle commence par les ventes annuelles mondiales des fabricants d'équipements sanitaires finis, valorisées au prix de vente net du fabricant et comptées une seule fois. Les estimations régionales et par segment sont éclairées par six indicateurs : les achèvements de nouveaux logements, la production de construction résidentielle et commerciale, l'activité de rénovation, l'évolution de la population urbaine, les prix de vente des équipements, et le mix de produits des producteurs ou des canaux. Les valeurs et quantités commerciales d'UN Comtrade fournissent un contrôle indépendant sur les mouvements de produits et les schémas d'approvisionnement par pays, tandis que les mesures de construction et de population aident à établir le calendrier de la demande. La régression multivariée peut relier la valeur historique du marché à la production de construction, à l'activité de rénovation, à la croissance urbaine et aux changements de prix et de mix, avec une analyse de scénarios utilisée lorsque les pipelines de projets ou la réglementation modifient la demande attendue. Les parts par produit, matériau, utilisateur final, canal et région sont construites à partir des divulgations des producteurs, des portefeuilles de produits, des preuves de distribution, des spécifications de projets et des indicateurs de demande relatifs, puis réconciliées avec le total mondial. Les analystes peuvent sélectivement recouper les principaux totaux régionaux avec les agrégats des fournisseurs et le prix de vente moyen échantillonné multiplié par les ventes unitaires. Les répondants primaires vérifieraient la direction et la pertinence des variables sous-jacentes, et les données manquantes seraient documentées et triangulées plutôt que comblées en ajoutant les reventes des distributeurs aux ventes des producteurs.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangulent les ventes déclarées des fabricants, les indicateurs de construction et urbains, les données douanières et les preuves des répondants, en vérifiant que chaque source utilise un périmètre de produit, une période et une base de transaction compatibles. Ils signalent les changements inexpliqués dans la croissance, les parts régionales ou par segment, les prix et les totaux des producteurs, examinent chaque anomalie par rapport aux signaux indépendants avant validation, et recontactent les répondants concernés lorsque les définitions ou les preuves matérielles sont en conflit. Le modèle est actualisé annuellement, mis à jour entre les cycles lorsque des événements de marché importants modifient la demande ou la production, et fait l'objet d'une nouvelle revue des sources et des écarts avant la livraison.
Estimation du Marché des Sanitaires de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des sanitaires mesure les dépenses annuelles nominales en USD pour les équipements de salle de bains et de toilettes vendus sur le marché mondial pour les bâtiments résidentiels, commerciaux et institutionnels.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les parts par produit, matériau, utilisateur final, canal et région sont construites à partir des divulgations des producteurs, des portefeuilles de produits, des preuves de distribution, des spécifications de projets et des indicateurs de demande relatifs, puis réconciliées avec le total mondial.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 62,95 milliards USD (2027) | |
| Société Mondiale de Recherche de Marché A | 43,9 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 30,3 % à la valeur 2027 de ce rapport de 62,95 milliards USD, 2 ans plus tard. Son périmètre de produit limité à la céramique exclut les équipements en métal pressé, en acrylique et plastiques, et en surface solide et composite comptabilisés dans ce rapport. |
| Société Mondiale de Recherche de Marché B | 36,1 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 42,7 % à la valeur 2027 de ce rapport de 62,95 milliards USD, 2 ans plus tard. Bien que sa taxonomie publiée inclue des receveurs de douche en céramique au-delà des produits listés dans le rapport, son périmètre de matériaux limité à la céramique exclut les équipements non céramiques du rapport, ce qui peut contribuer à un total inférieur. |
Les analystes de Mordor Intelligence triangulent les ventes déclarées des fabricants, les indicateurs de construction et urbains, les données douanières et les preuves des répondants, en vérifiant que chaque source utilise un périmètre de produit, une période et une base de transaction compatibles.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché des sanitaires ?
La taille était de 60,22 milliards USD en 2026 et est estimée à 62,95 milliards USD en 2027. Elle devrait atteindre 77,59 milliards USD d'ici 2032, à un CAGR de 4,27 % durant 2027-2032.
Qu'est-ce qui stimule la demande de produits sanitaires ?
La rénovation de salles de bains soutient la demande. La gamme de toilettes premium NEOREST intégrées WASHLET de TOTO a dépassé 4 millions d'expéditions cumulées dans le monde entier en mars 2025.
Quel type de produit domine les ventes de sanitaires ?
Les toilettes et réservoirs (WC) détenaient 41,66 % des revenus en 2026. Les lavabos et éviers, y compris les lavabos sur colonne, devraient connaître la croissance la plus rapide avec un CAGR de 6,3 % durant 2027-2032.
Qui sont les principaux fournisseurs de sanitaires ?
Les principaux acteurs comprennent TOTO Ltd., LIXIL Corporation, Kohler Co., Roca Sanitario S.A. et Geberit AG.
Quelle est une contrainte clé sur l'approvisionnement en sanitaires ?
La volatilité énergétique peut affecter à la fois les coûts de carburant et la production. CERA Sanitaryware Ltd. a rapporté une incertitude temporaire sur l'approvisionnement en gaz qui a réduit la production et l'absorption des coûts fixes au T1 de l'exercice 2026-27.
Quelles régions dominent la demande et la croissance des sanitaires ?
L'Asie-Pacifique détenait 40,01 % des revenus en 2026. Le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide avec un CAGR de 6,7 % durant 2027-2032.