
Taille et part du marché des produits de salle de bains commerciale aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 5.42 Milliards de dollars |
| Taille du Marché (2026) | 5.64 Milliards de dollars |
| Taille du Marché (2031) | 6.80 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.81 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des produits de salle de bains commerciale aux États-Unis par Mordor Intelligence
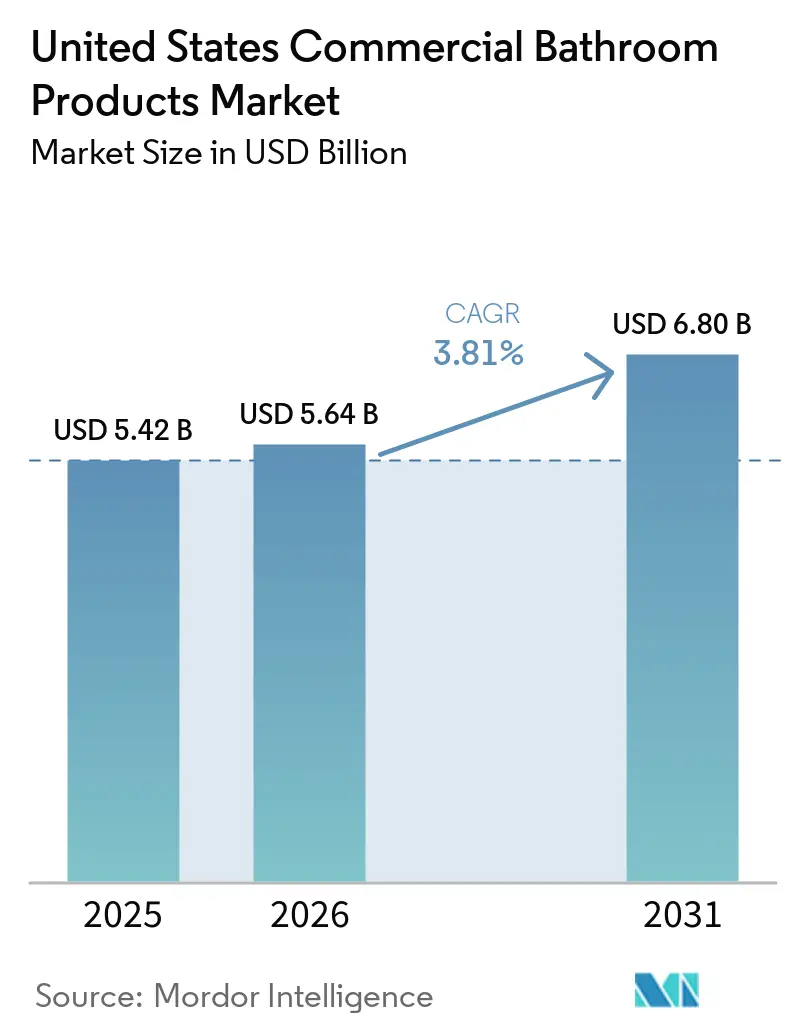
La taille du marché des produits commerciaux pour salles de bains aux États-Unis était évaluée à 5,42 milliards USD en 2025 et devrait croître de 5,64 milliards USD en 2026 pour atteindre 6,80 milliards USD d'ici 2031, à un TCAC de 3,82 % durant la période de prévision (2026-2031). La construction non résidentielle se développe grâce aux mégaprojets de centres de données et aux établissements de santé, ce qui améliore la visibilité des achats pour les équipements haut de gamme dans les grands campus. Les attentes en matière d'hygiène post-pandémie, conjuguées aux normes EPA WaterSense Version 2.0 et LEED v5, font passer les produits à faible débit et sans contact du statut d'améliorations optionnelles à celui de spécifications standard dans de nombreux projets commerciaux [1]. Les cycles d'approvisionnement sont également remodelés par la surveillance activée par l'IoT, qui raccourcit les délais de réponse à la maintenance dans les aéroports, les hôpitaux et les écoles, tout en permettant des planifications prédictives. Dans le même temps, les droits de douane de 50 % sur certains métaux importés, instaurés en 2025, ont maintenu la volatilité des prix des intrants, ce qui resserre les marges des appels d'offres et nécessite une tarification répercutée soigneuse sur le marché des produits commerciaux pour salles de bains aux États-Unis. Les pénuries persistantes de main-d'œuvre créent des goulets d'étranglement à l'installation qui favorisent la préfabrication, les assemblages standardisés et les plateformes de capteurs réduisant la charge de travail sur le terrain.
Points clés du rapport
- Par type de produit, les toilettes et urinoirs ont dominé avec une part de revenus de 38,16 % en 2025 sur le marché des produits commerciaux pour salles de bains aux États-Unis, tandis que les distributeurs de savon devraient enregistrer la croissance la plus rapide avec un TCAC de 5,0 % jusqu'en 2031.
- Par niveau de prix, le segment standard ou économique représentait 35,25 % en 2025 sur le marché des produits commerciaux pour salles de bains aux États-Unis, tandis que les équipements premium devraient croître à un TCAC de 5,0 % jusqu'en 2031.
- Par type de construction, la nouvelle construction représentait 62,13 % de la demande en 2025 sur le marché des produits commerciaux pour salles de bains aux États-Unis, tandis que le remplacement et la rénovation devraient progresser à un TCAC de 4,8 % jusqu'en 2031.
- Par utilisateur final, l'hôtellerie représentait 24,91 % de la demande en 2025 sur le marché des produits commerciaux pour salles de bains aux États-Unis, tandis que le commerce de détail devrait progresser à un TCAC de 5,3 % jusqu'en 2031.
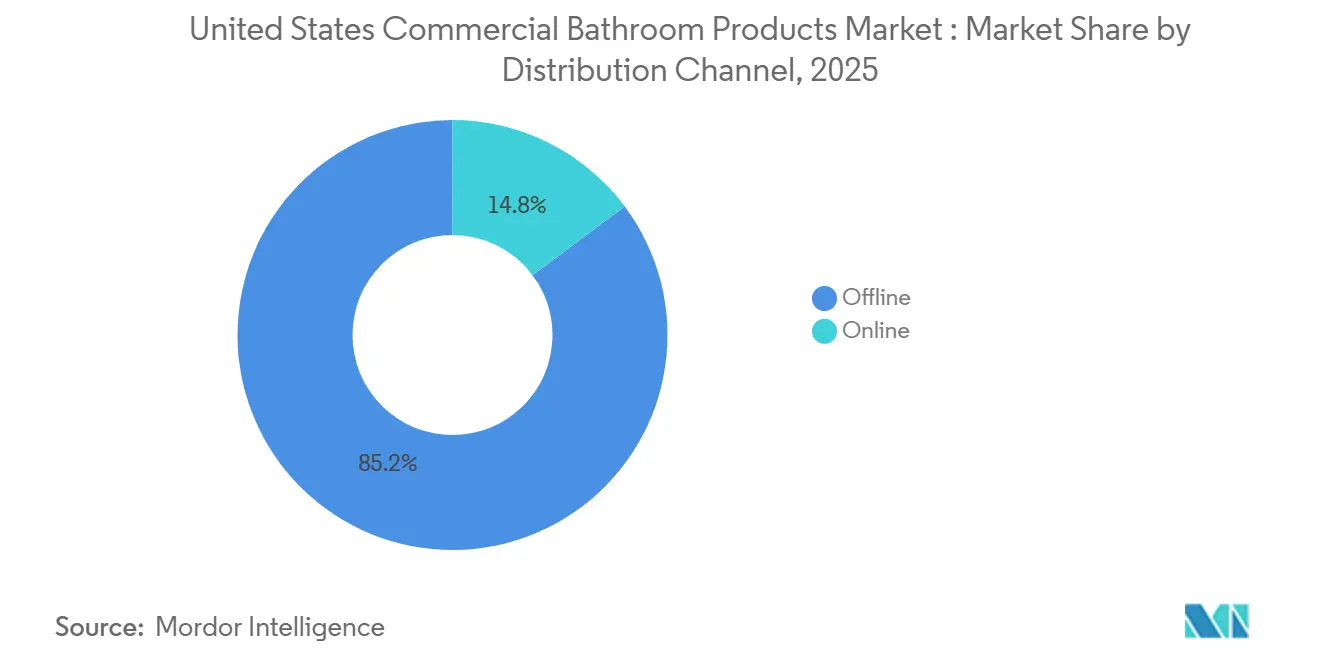
- Par canal de distribution, les ventes hors ligne représentaient 85,21 % en 2025 sur le marché des produits commerciaux pour salles de bains aux États-Unis, tandis que les canaux en ligne sont positionnés pour un TCAC de 10,2 % jusqu'en 2031.
- Par géographie, le Nord-Est représentait 32,25 % en 2025 sur le marché des produits commerciaux pour salles de bains aux États-Unis, et le Sud-Ouest devrait être la région à la croissance la plus rapide avec un TCAC de 4,8 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des produits de salle de bains commerciale aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les dépenses de construction dans les marchés finaux non résidentiels soutiennent la demande en équipements | +1.2% | National, avec des gains précoces dans les établissements de santé du Sud-Est, les centres de données du Sud-Ouest et la réutilisation adaptative du Nord-Est | Moyen terme (2 à 4 ans) |
| Les codes, WaterSense et LEED favorisent les équipements à faible débit et efficaces dans les projets commerciaux | +0.9% | National sous l'EPA, accéléré en Californie, New York, Oregon, Washington | Long terme (≥ 4 ans) |
| Les attentes des utilisateurs finaux en matière d'hygiène stimulent les rénovations de robinets sans contact, de chasses d'eau automatiques et de distributeurs | +0.8% | National, avec une intensité dans les aéroports, les établissements de santé et les écoles primaires et secondaires | Moyen terme (2 à 4 ans) |
| Les objectifs ESG des établissements et les incitations des services publics accélèrent les remplacements à haute efficacité | +0.6% | National, dirigé par des portefeuilles poursuivant LEED/WELL sur les marchés urbains | Long terme (≥ 4 ans) |
| Les salles de bains intelligentes connectées à l'IoT permettent une maintenance prédictive et réduisent les coûts du cycle de vie | +0.4% | National, adoption la plus précoce dans les grandes installations | Moyen terme (2 à 4 ans) |
| La conformité à la légionellose et à l'ASHRAE-188 valorise les vannes thermostatiques mélangeuses, la chasse d'eau automatisée et la sécurité de l'eau | +0.5% | National dans les établissements de santé, strict à New York, New Jersey, Californie, Michigan, Illinois, Virginie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Dépenses de construction dans les marchés finaux non résidentiels
Les mises en chantier de construction non résidentielle ont atteint 80,3 milliards USD en janvier 2026, le niveau le plus élevé jamais enregistré pour un mois de janvier et une augmentation de 53,3 % en glissement annuel, soutenue par 26,3 milliards USD de méga-projets d'un milliard USD ou plus. La hausse a été portée par les bureaux incluant les centres de données, qui ont atteint un pic de mises en chantier sur un seul mois, et par les hôpitaux et cliniques qui ont progressé parallèlement à la demande démographique de soins. Les prévisions indiquent que l'investissement dans les centres de données continuera de croître tandis que l'activité de bureaux traditionnels restera contrainte par un taux de vacance élevé et une dynamique de travail hybride jusqu'en 2027 [2]. La construction dans le secteur de la santé devrait rester résiliente, et le taux d'occupation des bâtiments médicaux ambulatoires a atteint 92,7 % alors que les propriétaires gagnaient en pouvoir de fixation des prix, ce qui soutient les pipelines d'appels d'offres pour les équipements de qualité médicale et les systèmes de sécurité de l'eau. Ces tendances façonnent les achats sur le marché des produits de salle de bains commerciale aux États-Unis, les centres de données favorisant des modules de salle de bains standardisés et reproductibles pour comprimer les délais, tandis que les établissements de santé et d'enseignement privilégient l'accessibilité ADA et l'atténuation des risques de légionellose grâce aux vannes thermostatiques mélangeuses et à la chasse d'eau automatisée [3].
Les codes, WaterSense et LEED favorisent les équipements efficaces
L'EPA a finalisé la spécification WaterSense Version 2.0 pour les robinets de lavabo privés en décembre 2024, abaissant le débit maximum à 1,2 gpm, avec une date d'entrée en vigueur environ 12 mois après la publication. Des États comme la Californie, le Colorado, New York, l'Oregon, Washington, Hawaï et le Maine appliquent déjà la norme de 1,2 gpm, couvrant ensemble 24,2 % de la population des États-Unis, ce qui codifie une opportunité de rénovation dans les régions utilisant encore des produits à débit plus élevé. Pour les robinets de lavabo public, l'avis de juin 2024 de l'EPA proposait un plafond de 0,4 gpm à 0,35 gpm, s'appuyant sur des données produits montrant qu'une grande base installée fonctionne déjà à faibles débits. LEED v5 fait passer les réductions d'eau de crédits optionnels à des exigences de base, avec un sous-comptage et un suivi des performances qui devraient pousser les propriétaires vers des toilettes à 1,28 gpf et des robinets de lavabo public à 0,35–0,4 gpm pour satisfaire les seuils de conformité. Le cadre LEED v4.1 précédent a enregistré une réduction de 11 % de la consommation d'eau dans les bâtiments certifiés, et la norme v5 plus stricte relève la barre pour le marché des produits de salle de bains commerciale aux États-Unis.
Les attentes des utilisateurs finaux en matière d'hygiène accélèrent les rénovations sans contact
Le fonctionnement sans contact est passé d'une préférence à une attente dans les environnements à fort trafic tels que les aéroports, les hôpitaux et les écoles, ce qui accélère les rénovations remplaçant les robinets manuels et les vannes de chasse par des capteurs qui réduisent les points de contact et le temps d'écoulement de l'eau. Les gestionnaires d'installations intègrent de plus en plus les distributeurs de savon et de serviettes aux plateformes de surveillance des salles de bains pour réduire les ruptures de stock en cours d'utilisation et maintenir des niveaux de service cohérents lors des pics de fréquentation. Les capteurs IoT liés à un GMAO permettent un nettoyage basé sur les conditions qui concentre la main-d'œuvre là où les seuils d'utilisation sont dépassés, ce qui réduit les interventions d'urgence et améliore la disponibilité des salles de bains dans les opérations à main-d'œuvre limitée. Les recommandations post-pandémiques des autorités sanitaires favorisent la minimisation des points de contact dans les espaces d'assemblée publics, et les matériaux en contact avec l'eau conformes à la norme NSF/ANSI 61 restent standard dans les nouvelles installations commerciales. Ensemble, ces évolutions poussent les robinets équipés de capteurs, les chasses d'eau automatiques et les distributeurs plus profondément dans les listes de spécifications qui animent le marché des produits de salle de bains commerciale aux États-Unis.
Les salles de bains intelligentes connectées à l'IoT réduisent le coût du cycle de vie
Les systèmes de salle de bains IoT surveillent les consommables, l'occupation, la température, l'humidité et les fuites, et se connectent via des passerelles LoRaWAN, BLE ou WiFi à des plateformes cloud qui déclenchent des ordres de travail automatisés. Les établissements qui relient les capteurs à un GMAO peuvent maintenir une disponibilité des fournitures supérieure à 99 % et peuvent cibler le travail de nettoyage sur les salles de bains qui dépassent les alertes d'utilisation ou de seuil, ce qui réduit le gaspillage et améliore la cohérence du service. La création automatisée d'ordres de travail supprime les étapes manuelles, ce qui accélère les délais de réponse et réduit le nombre d'usagers affectés par des problèmes de service pendant les périodes de pointe. Les robinets et vannes ECOPOWER de TOTO génèrent de l'énergie micro-hydroélectrique à chaque utilisation et se connectent au système de surveillance intelligente KOLO, qui donne aux gestionnaires une visibilité en temps réel sur les cartes thermiques d'utilisation et l'historique de maintenance. Le système AquaSense de Zurn rapporte la consommation d'eau, le nombre de cycles, l'état des batteries et les ratios chasse d'eau/lavage pour évaluer les performances du programme d'hygiène dans tous les sites, ce qui souligne un passage aux opérations de salle de bains basées sur les données sur le marché des produits de salle de bains commerciale aux États-Unis. Les établissements qui déploient ces plateformes signalent des délais de retour sur investissement rapides, renforcés par une réduction du gaspillage de fournitures, moins d'interventions d'urgence et une durée de vie plus longue des équipements.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les pénuries de main-d'œuvre qualifiée et les contraintes de capacité des entrepreneurs retardent les installations | -1.1% | National, aigu dans les métropoles à forte croissance et les grands programmes de centres de données | Court terme (≤ 2 ans) |
| La volatilité des prix des matières premières pour le cuivre, le laiton et l'acier pèse sur les marges | -0.9% | National, amplifiée par les droits de douane à l'importation de 2025 | Court terme (≤ 2 ans) |
| Les problèmes d'évacuation des canalisations à très faible débit augmentent les rappels et la complexité de la conception | -0.3% | Régions à forte rénovation avec un parc immobilier ancien | Moyen terme (2 à 4 ans) |
| La fragmentation des codes entre IPC, UPC et les amendements locaux augmente les coûts | -0.2% | National, avec des points de douleur pour les entrepreneurs et distributeurs multi-États | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les pénuries de main-d'œuvre qualifiée et les contraintes de capacité des entrepreneurs retardent les installations
Le secteur de la construction a besoin d'environ 349 000 nouveaux travailleurs nets en 2026 pour répondre à la demande, et cette exigence augmente encore en 2027, ce qui contraint la capacité pour les installations de plomberie et mécaniques [4]. Les entrepreneurs signalent des difficultés persistantes de recrutement et des retards de calendrier, et de nombreuses entreprises citent les pénuries de travailleurs parmi leur propre personnel et leurs sous-traitants. Les travailleurs nés à l'étranger représentent une part significative de la main-d'œuvre dans la construction, et les mesures d'application peuvent restreindre la disponibilité locale, ce qui introduit des risques au niveau des projets lorsque les calendriers dépendent de corps de métier spécialisés. Les délais prolongés sont devenus courants à mesure que la disponibilité de la main-d'œuvre se resserre, et les constructeurs signalent des cycles de construction plus longs à mesure que les fenêtres de permis, d'approvisionnement et d'installation s'allongent. Ces conditions favorisent la préfabrication, les modules de salle de bains standardisés et la coordination numérique qui réduisent le nombre d'heures de terrain par équipement installé sur le marché des produits de salle de bains commerciale aux États-Unis.
La volatilité des prix des matières premières pèse sur les marges et la discipline des appels d'offres
L'indice des prix à la production des matériaux et services utilisés dans la construction non résidentielle a augmenté de 3,3 % de décembre 2024 à décembre 2025, les profilés en aluminium ayant augmenté de 30,5 %, les produits en acier de 17 % et les profilés en cuivre et laiton de 11,8 % à la suite des droits de douane à l'importation de 2025. Les prix du fil et du câble en cuivre ont bondi de 22,3 % en glissement annuel en décembre 2025, signalant de larges pressions inflationnistes sur les composants de plomberie à forte teneur en cuivre. L'augmentation cumulée des prix des intrants non résidentiels depuis 2020 a dépassé la croissance des prix des appels d'offres, ce qui comprime les marges des entrepreneurs et augmente le risque de dépassements budgétaires si les contrats ne comportent pas de clauses d'indexation. Des droits de douane élevés et une incertitude sur les prix compliquent les appels d'offres à terme et encouragent les propriétaires à évaluer les alternatives et les compromis de coût du cycle de vie lorsqu'ils spécifient des équipements premium d'économie d'eau. Ces pressions ont renforcé l'argument en faveur des références standardisées et de l'ingénierie de la valeur qui préservent les performances tout en réduisant l'exposition aux alliages à forte volatilité sur le marché des produits de salle de bains commerciale aux États-Unis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : le volume des équipements soutient la demande de remplacement
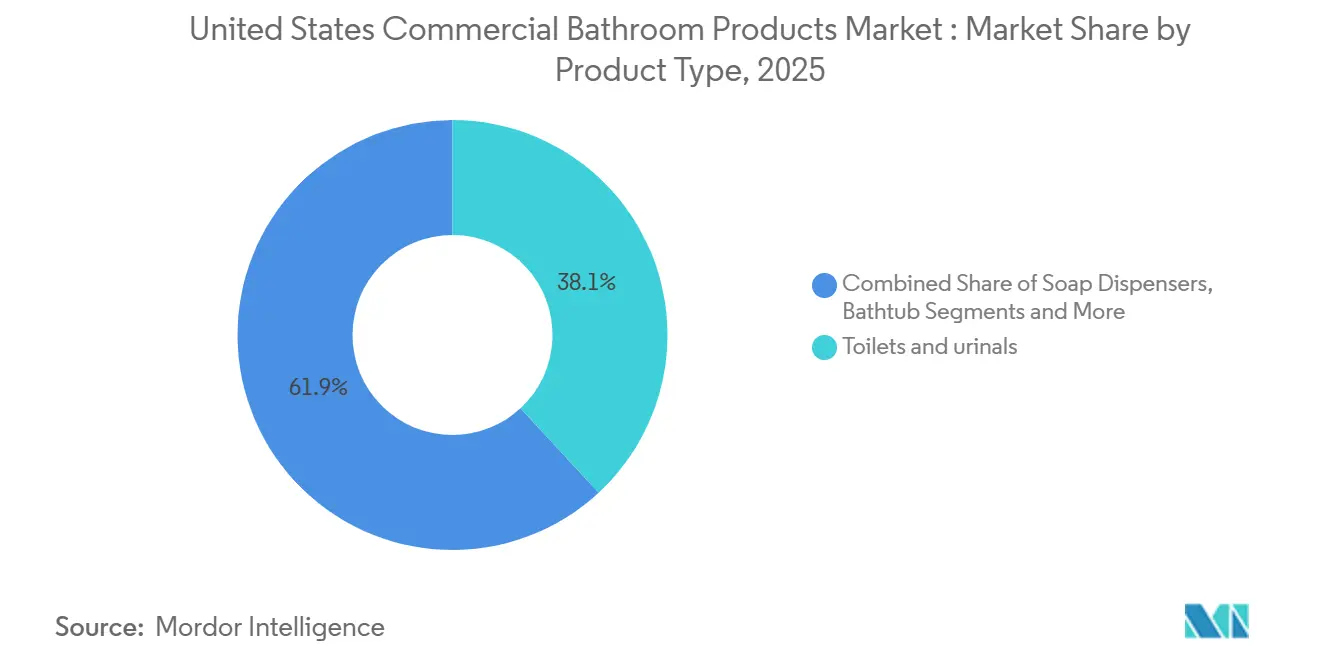
Les toilettes et urinoirs détenaient 38,2 % de la part du marché des produits commerciaux pour salles de bains aux États-Unis en 2025, ce qui en fait la plus grande catégorie de produits. Leur position reflète l'importante base installée d'équipements à valve de chasse dans les bâtiments commerciaux. L'Agence de protection de l'environnement a indiqué que près de 27 millions de toilettes à valve de chasse étaient installées dans les bâtiments commerciaux américains, dont 7 millions d'unités utilisant de 3,0 à 7,0 gallons par chasse. Le remplacement de ces anciennes unités par des produits conformes à la norme fédérale de 1,6 gallon par chasse pourrait permettre d'économiser 39 milliards de gallons d'eau par an.
Ce besoin de remplacement confère au marché des produits commerciaux pour salles de bains aux États-Unis une source récurrente de demande moins dépendante de la nouvelle construction. Les robinets et lavabos sont restés le deuxième groupe de produits le plus important et sont couramment spécifiés avec des ensembles de toilettes. Dans le même temps, les systèmes de douche, les cloisons, les barres d'appui et les miroirs étaient liés aux aménagements hôteliers et de soins de santé. Les distributeurs de savon devraient croître au TCAC le plus rapide de 5,0 % de 2026 à 2031, les acheteurs se tournant vers des modèles à capteur et connectés. Les formats rechargeables en vrac ont coordonné les spécifications des robinets et des distributeurs, et des mises à niveau plus larges des lavabos peuvent soutenir la demande tout en aidant les établissements à atteindre leurs objectifs de durabilité et d'efficacité hydrique.


Par niveau de prix : les produits standard dominent tandis que la demande premium augmente
Les segments standard et économique détenaient 35,3 % du marché des produits commerciaux pour salles de bains aux États-Unis en 2025. Les acheteurs des secteurs de la santé, de l'éducation et du gouvernement privilégient les équipements à valeur optimisée offrant une disponibilité fiable, la conformité aux codes et des coûts de cycle de vie prévisibles. Les produits standard et milieu de gamme fournissent une grande partie du volume unitaire du marché dans les campus de centres de données, les entrepôts et les conversions de bureaux multi-locataires. Les robinets sans contact de marque et les toilettes à double chasse avec certification WaterSense se situent entre les exigences budgétaires et les besoins en efficacité.
Les produits premium devraient croître au TCAC le plus rapide de 5,0 % jusqu'en 2031 sur le marché des produits commerciaux pour salles de bains aux États-Unis. Les rénovations hôtelières et les suites d'équipements coordonnées dans des intérieurs haut de gamme soutiennent la demande pour ce segment. Les architectes spécifient de plus en plus des robinets sans contact, des distributeurs de savon et des sèche-mains avec des finitions assorties pour les halls de commerce de détail et les espaces de réception d'entreprise. Les rénovations immobilières associées au refinancement, aux changements de propriété et aux mises à jour de marque peuvent favoriser les fournisseurs proposant des gammes de produits complètes.
Par type de construction : la nouvelle construction domine tandis que la rénovation prend de l'ampleur
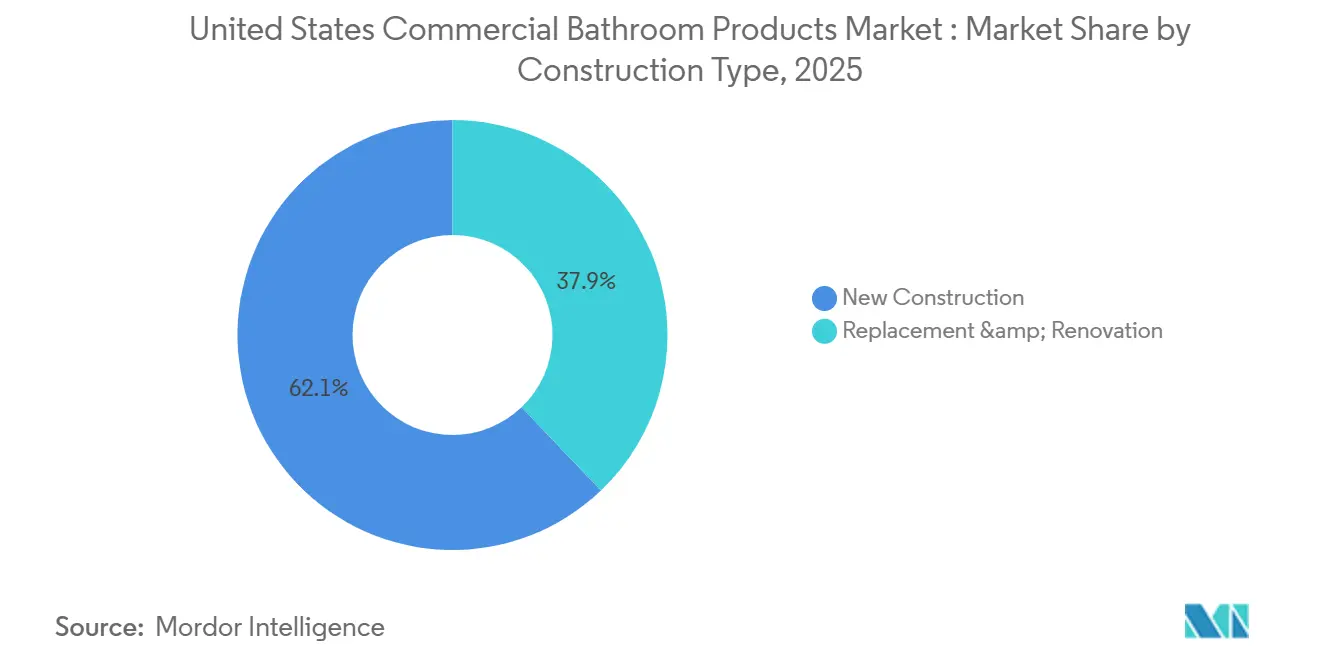
La nouvelle construction représentait 62,1 % de la part du marché des produits commerciaux pour salles de bains aux États-Unis en 2025. Les projets de santé, d'hôtellerie et de centres de données nécessitaient des ensembles complets de salles de bains. L'Institut américain des architectes a prévu une croissance des dépenses de construction commerciale de 4,8 % en 2026, portée par les centres de données et certains projets hôteliers. La construction hôtelière devrait augmenter de 4,6 % en 2026 et de 5,2 % en 2027, tandis que la construction d'établissements de santé devrait croître de 2,6 % et de 4,4 %, respectivement.
Le remplacement et la rénovation devraient croître au TCAC le plus rapide de 4,8 % jusqu'en 2031 sur le marché des produits commerciaux pour salles de bains aux États-Unis. Des taux d'intérêt plus élevés, l'incertitude économique et les contraintes de main-d'œuvre qualifiée incitent les propriétaires à améliorer les propriétés existantes, tandis que les projets de réutilisation adaptative nécessitent des modifications de plomberie plus importantes. Les centres de données ajoutent du volume d'approvisionnement mais utilisent moins de produits de salle de bains par mètre carré que les développements hôteliers et à usage mixte. Les systèmes à installation rapide, notamment les produits de macération hors sol et les unités de lavabo modulaires préassemblées, peuvent aider les fournisseurs à répondre aux besoins de rénovation avec moins de perturbations.
Par utilisateur final : l'hôtellerie domine tandis que le commerce de détail améliore les normes des salles de bains
L'hôtellerie détenait 24,9 % de la part du marché des produits commerciaux pour salles de bains aux États-Unis en 2025, ce qui en fait la plus grande catégorie d'utilisateurs finaux. Les conversions de marques hôtelières et l'activité de rénovation ont soutenu l'approvisionnement en équipements répondant aux normes de marque et rafraîchissant les espaces destinés aux clients. Les secteurs de la santé et de l'éducation ont formé le deuxième groupe d'acheteurs le plus important, nécessitant des robinets à capteur, des distributeurs sans contact et des barres d'appui conformes. Les bureaux, entrepôts, sites de restauration et campus de centres de données représentaient la demande restante, avec des achats de salles de bains à faible entretien concentrés dans le Nord de la Virginie, Phoenix et le couloir Dallas-Fort Worth.
Le commerce de détail devrait croître au TCAC le plus rapide de 5,3 % de 2026 à 2031 sur le marché des produits commerciaux pour salles de bains aux États-Unis. La croissance provient des mises à niveau du commerce de détail expérientiel plutôt que d'une large nouvelle construction. Les studios de fitness, les halles alimentaires, les lieux de divertissement et les commerces de santé et bien-être nécessitent souvent des équipements sans contact, des finitions premium et davantage d'équipements par mètre carré. Le développement commercial à Dallas, Houston, Austin, Phoenix et Las Vegas s'aligne sur la position du Sud-Ouest en tant que zone régionale à la croissance la plus rapide sur le marché des produits commerciaux pour salles de bains aux États-Unis.
Par canal de distribution : les canaux hors ligne conservent la demande des grands projets
Les canaux hors ligne détenaient 85,2 % de la part du marché des produits commerciaux pour salles de bains aux États-Unis en 2025. Les projets commerciaux s'appuient sur des entrepreneurs en mécanique, des distributeurs de plomberie et des cabinets d'architecture pour gérer les spécifications, les showrooms, les relations clients et la logistique. La mise en scène des projets, la livraison sur chantier, le soutien aux spécifications et la gestion des retours réduisent le risque d'approvisionnement lorsque les erreurs de produits peuvent entraîner des reprises coûteuses. Ces services maintiennent les distributeurs hors ligne au cœur des projets institutionnels et hôteliers.
Les canaux en ligne devraient enregistrer le TCAC le plus rapide de 10,2 % jusqu'en 2031 sur le marché des produits commerciaux pour salles de bains aux États-Unis. Les petits exploitants d'installations, les propriétaires d'hôtellerie de charme et les entrepreneurs indépendants utilisent les canaux numériques pour des commandes plus rapides, une visibilité des prix, des délais de livraison plus courts et des informations détaillées sur les produits. Les achats numériques sont les plus pertinents pour les petites commandes, notamment celles des restaurants indépendants, des hôtels de charme et des bureaux satellites municipaux. Les systèmes d'équipements connectés pourraient créer un modèle mixte dans lequel le matériel transite par la distribution tandis que les abonnements de surveillance sont vendus directement, affectant l'économie des distributeurs plus tard dans la période de prévision.
Analyse géographique
Le Nord-Est détenait 32,25 % en 2025, soutenu par une infrastructure urbaine dense, un parc immobilier ancien et des exigences de sécurité de l'eau qui imposent des tests fréquents et des plans de gestion de l'eau documentés. New York City va intensifier l'échantillonnage de la légionellose de trimestriel à mensuel en mai 2026, ce qui encourage des mises à niveau systématiques dans les tours de refroidissement et les contrôles d'eau chaude domestique dans les salles de bains adjacentes. Les pipelines de santé et d'enseignement restent stables dans les grandes métropoles, et des normes de conformité plus élevées favorisent les équipements sans contact et les vannes thermostatiques mélangeuses qui améliorent le contrôle et la documentation. Les hivers rigoureux et les contraintes des canalisations d'évacuation existantes peuvent compliquer les rénovations à très faible débit, ce qui amène de nombreux propriétaires à associer des toilettes à haute efficacité à des améliorations de pression assistée et de tuyauterie lors des rénovations.
Le Sud-Est représente une part significative, ancrée par la croissance démographique, l'infrastructure touristique et les expansions dans le secteur de la santé sur des marchés tels que la Floride et la Géorgie. Les aéroports, les hôtels et les parcs à thème poursuivent des rénovations sans contact et une surveillance intelligente des salles de bains pour améliorer la disponibilité pendant les saisons de pointe, ce qui soutient les catégories premium. Les opérateurs multi-sites bénéficient d'une utilisation plus uniforme des codes modèles dans de nombreux États du Sud-Est, ce qui aide à standardiser les spécifications et à consolider les références pour la distribution. La croissance industrielle et les travaux institutionnels liés à l'armée ajoutent une demande B2B régulière pour les équipements de base, les vannes et les accessoires dans les salles de bains à fort trafic.
Le Sud-Ouest devrait être la région à la croissance la plus rapide à un CAGR de 4,8 % de 2026 à 2031, les centres de données et le développement lié à la migration intérieure élargissant la base installée pour les équipements connectés à faible débit. L'adoption des codes dans les principales métropoles soutient les technologies actuelles, et les efforts de dimensionnement approprié de la plomberie aident à aligner les performances à faible débit avec les schémas d'utilisation des bâtiments modernes. Sur la côte Ouest, la norme de 1,2 gpm pour les robinets privés en Californie et les codes d'efficacité hydrique solides continuent de pousser les spécifications premium, et les portefeuilles qui poursuivent LEED et des cadres similaires maintiennent l'élan pour les produits à faible débit et connectés. Dans ces régions, les schémas de migration et les marchés à forte conformité façonnent un profil à deux vitesses sur le marché des produits de salle de bains commerciale aux États-Unis, où l'efficacité hydrique, l'hygiène et la surveillance mènent la croissance.
Paysage concurrentiel
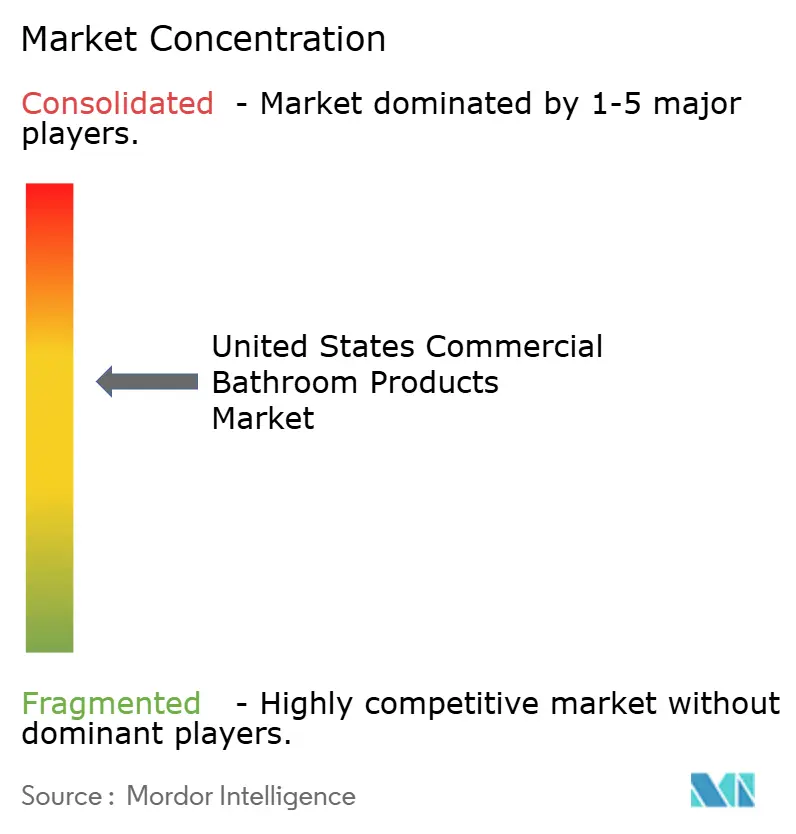
Le marché des produits de salle de bains commerciale aux États-Unis est modérément concentré, les cinq premiers fabricants détenant une part combinée de 60 à 65 %, menés par Kohler, American Standard, TOTO USA, Sloan Valve et Zurn Elkay. Les portefeuilles diversifiés aident les grandes marques à remporter des spécifications complètes sur les robinets, toilettes, urinoirs, éviers et systèmes coordonnés. Les spécialistes de catégorie utilisent une innovation ciblée dans les chasses d'eau automatiques, le calibrage des capteurs et les systèmes d'hygiène des mains pour défendre leur leadership de niche. Les victoires de spécification se forment en amont lors du développement de la conception, lorsque les représentants fournissent du contenu BIM, des données de soumission et une formation accréditée par l'AIA qui lie les choix de produits aux résultats de code et de certification. Dans un marché à main-d'œuvre contrainte, les fabricants qui soutiennent la préfabrication, les assemblages standardisés et le support rapide de soumission créent des coûts de changement qui favorisent les acteurs en place.
Deux vecteurs technologiques se distinguent. Premièrement, les équipements connectés qui s'intègrent aux plateformes de surveillance des salles de bains font passer la plomberie de systèmes purement mécaniques à des systèmes visibles par logiciel qui améliorent les opérations et les rapports. Deuxièmement, les solutions de sécurité de l'eau qui regroupent le mélange thermostatique, la chasse d'eau automatisée et la surveillance de la température s'alignent sur les programmes informés par l'ASHRAE 188 dans les établissements de santé et les occupations à haut risque. La volatilité des prix des intrants et les droits de douane compriment les marges, ce qui fait de l'agilité de la chaîne d'approvisionnement et de la sélection prudente des alliages un avantage concurrentiel pour les fabricants et distributeurs d'équipements. Les acteurs qui aident les propriétaires à naviguer dans les programmes de remises et à documenter les performances sous WaterSense et LEED maintiennent un avantage consultatif tout au long du cycle de spécification.
Les mouvements récents renforcent ces thèmes. Sloan a introduit une toilette à assistance de pression à 0,75 gpf conçue pour une haute efficacité avec de bonnes performances d'évacuation des canalisations, élargissant les options pour les nouvelles installations légères commerciales. TOTO a connecté les robinets et vannes ECOPOWER au système de surveillance intelligente KOLO pour fournir des analyses d'utilisation et de maintenance sans alimentation externe, ce qui réduit l'entretien des batteries dans les sites à forte utilisation. La suite AquaSense de Zurn expose la télémétrie sur la consommation d'eau et les indicateurs d'hygiène, rendant les performances visibles pour les hôpitaux et les écoles ayant des besoins de reporting. American Standard a élargi un programme de remises pour les plombiers qui soutient les installations labellisées WaterSense et renforce les relations commerciales, ce qui aligne les incitations dans tout le canal. Ces étapes stratégiques approfondissent les liens avec la conformité aux codes, les rapports ESG et les économies opérationnelles qui façonnent le marché des produits de salle de bains commerciale aux États-Unis.
Leaders du secteur des produits de salle de bains commerciale aux États-Unis
-
Kohler Co.
-
American Standard (LIXIL)
-
Sloan Valve Company
-
Zurn Elkay Water Solutions
-
TOTO USA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : Topeka, Kansas, a adopté les éditions 2024 du Code de plomberie uniforme et du Code mécanique uniforme, réduisant les amendements locaux nécessaires et alignant la pratique municipale sur les normes modèles actuelles.
- Novembre 2025 : La marque American Standard de LIXIL a annoncé un programme de remises amélioré pour les plombiers afin de soutenir les installations de produits labellisés WaterSense dans les environnements commerciaux et résidentiels.
- Décembre 2024 : L'EPA a finalisé WaterSense Version 2.0 pour les robinets de lavabo privés, abaissant le débit maximum autorisé à 1,2 gpm avec une date d'entrée en vigueur environ 12 mois après la publication.
- Août 2024 : Sloan Valve Company a introduit une toilette à assistance de pression à 0,75 gpf utilisant le système 503UH de Flushmate, atteignant de longues performances d'évacuation des canalisations pour les applications légères commerciales.


Portée du rapport sur le marché des produits de salle de bains commerciale aux États-Unis
Les produits de salle de bains sont des équipements sanitaires en céramique tels que des éviers, des lavabos ou des cuvettes de toilettes. Il s'agit d'un élément essentiel pour rehausser la splendeur de la salle de bains. Les produits de salle de bains sont disponibles en différentes tailles et styles et offrent diverses caractéristiques.
Le rapport sur le marché des produits commerciaux pour salles de bains aux États-Unis est segmenté par type de produit (toilettes et urinoirs, distributeurs de savon, robinets et systèmes de douche, éviers/lavabos, baignoires, autres), niveau de prix (standard/économique, milieu de gamme et premium), type de construction (nouvelle construction et remplacement et rénovation), utilisateur final (hôpitaux, bureaux, hôtellerie, commerce de détail, établissements d'enseignement et autres (aéroports, lieux publics, salles de sport, etc.)), canal de distribution (en ligne et hors ligne) et géographie (Nord-Est, Sud-Est, Midwest, Sud-Ouest, Ouest). Les prévisions du marché sont fournies en termes de valeur (USD).
| Toilettes et urinoirs |
| Distributeurs de savon |
| Robinets et systèmes de douche |
| Éviers/lavabos |
| Baignoires |
| Autres |
| Standard/économique |
| Premium |
| Luxe/haut de gamme |
| Résidentiel |
| Commercial |
| Canal de distribution B2C/vente au détail | Magasins multi-marques |
| Points de vente exclusifs de marque | |
| En ligne | |
| Quincailleries locales | |
| B2B/Projet |
| Nord-Est |
| Sud-Est |
| Midwest |
| Sud-Ouest |
| Ouest |
| Par type de produit | Toilettes et urinoirs | |
| Distributeurs de savon | ||
| Robinets et systèmes de douche | ||
| Éviers/lavabos | ||
| Baignoires | ||
| Autres | ||
| Par niveau de prix/qualité | Standard/économique | |
| Premium | ||
| Luxe/haut de gamme | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Par canal de distribution | Canal de distribution B2C/vente au détail | Magasins multi-marques |
| Points de vente exclusifs de marque | ||
| En ligne | ||
| Quincailleries locales | ||
| B2B/Projet | ||
| Par géographie | Nord-Est | |
| Sud-Est | ||
| Midwest | ||
| Sud-Ouest | ||
| Ouest | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et les perspectives de croissance du marché des produits de salle de bains commerciale aux États-Unis ?
Le marché était évalué à 5,42 milliards USD en 2025 et devrait passer de 5,64 milliards USD en 2026 à 6,8 milliards USD d'ici 2031, à un TCAC de 3,81 %.
Quelles catégories de produits sont en tête et lesquelles connaissent la croissance la plus rapide sur le marché des produits de salle de bains commerciale aux États-Unis ?
Les toilettes et urinoirs ont représenté 38,16 % des revenus de 2025, tandis que les distributeurs de savon devraient connaître la croissance la plus rapide à un CAGR de 5,0 % jusqu'en 2031.
Comment les réglementations telles que WaterSense et LEED v5 affectent-elles les spécifications ?
EPA WaterSense Version 2.0 resserre les débits des robinets à 1,2 gpm, et LEED v5 élève les réductions d'eau au rang d'exigences de base, ce qui oriente les spécifications vers des toilettes à moins de 1,28 gpf et des robinets publics à 0,35–0,4 gpm.
Quels utilisateurs finaux stimulent la demande sur le marché des produits de salle de bains commerciale aux États-Unis ?
L'hôtellerie représentait 24,91 % de la demande en 2025, portée par l'activité de conversion de marques hôtelières, les cycles de plans d'amélioration des propriétés et les normes de spécification premium du secteur pour les salles de bains destinées aux clients.
Quelles régions offrent les meilleures opportunités à venir ?
Le Sud-Ouest est prévu comme la région à la croissance la plus rapide à un CAGR de 4,8 % jusqu'en 2031, tandis que le Nord-Est détenait la plus grande part en 2025 à 32,25 %.
Comment l'IoT et les salles de bains intelligentes transforment-ils les opérations ?
Les robinets, vannes et distributeurs connectés avec des plateformes de surveillance des salles de bains permettent des délais de réponse plus rapides, une meilleure disponibilité des stocks et des coûts de maintenance réduits avec des retours sur investissement rapides.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
