
Taille et Part du Marché des Plateformes d'Aide à la Vente
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
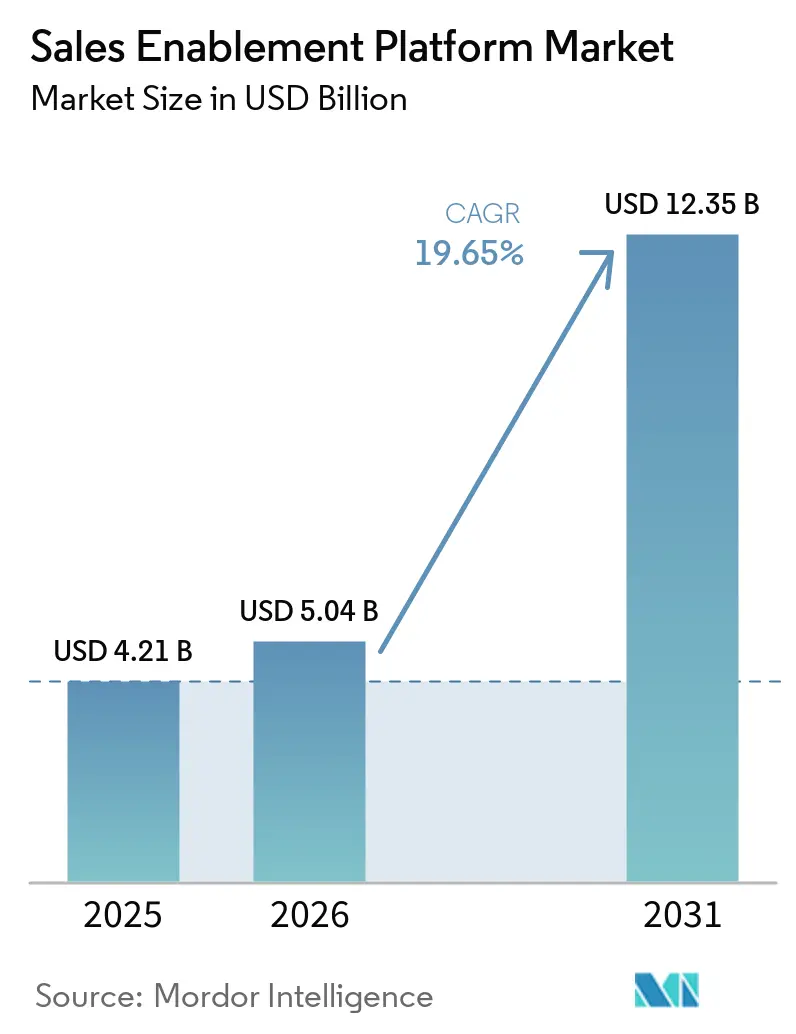
| Taille du Marché (2026) | 5.04 Milliards de dollars |
| Taille du Marché (2031) | 12.35 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 19.65 % |
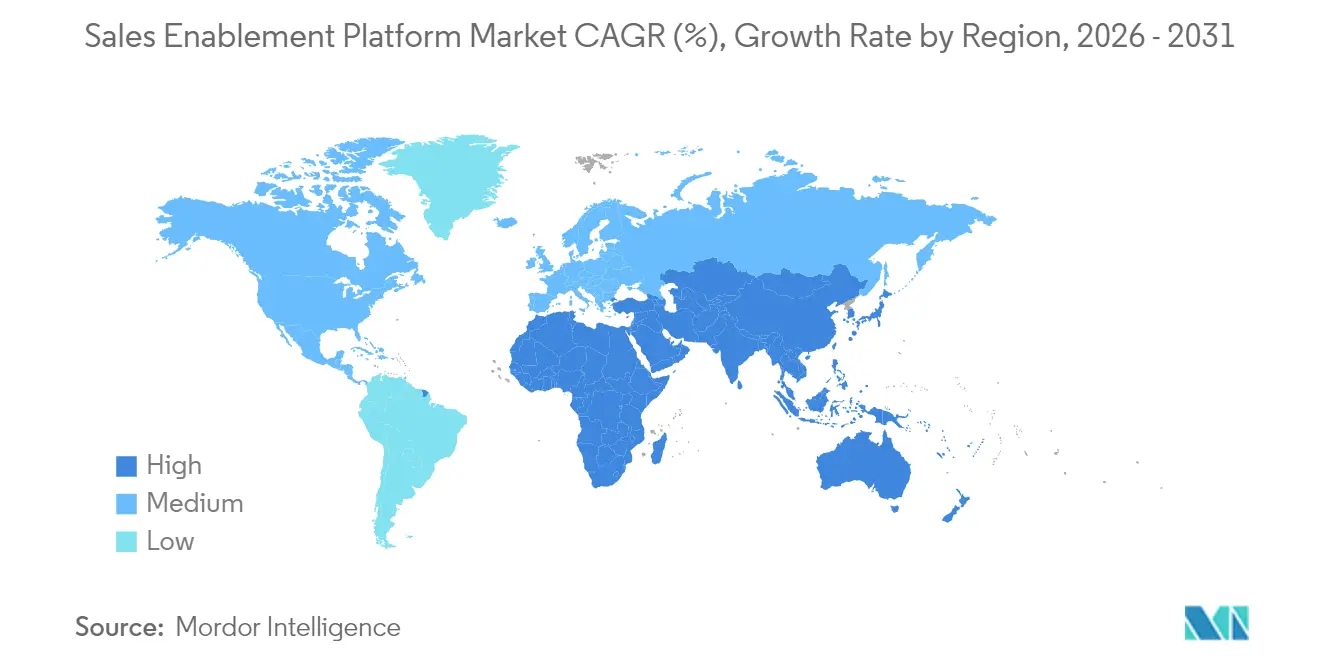
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
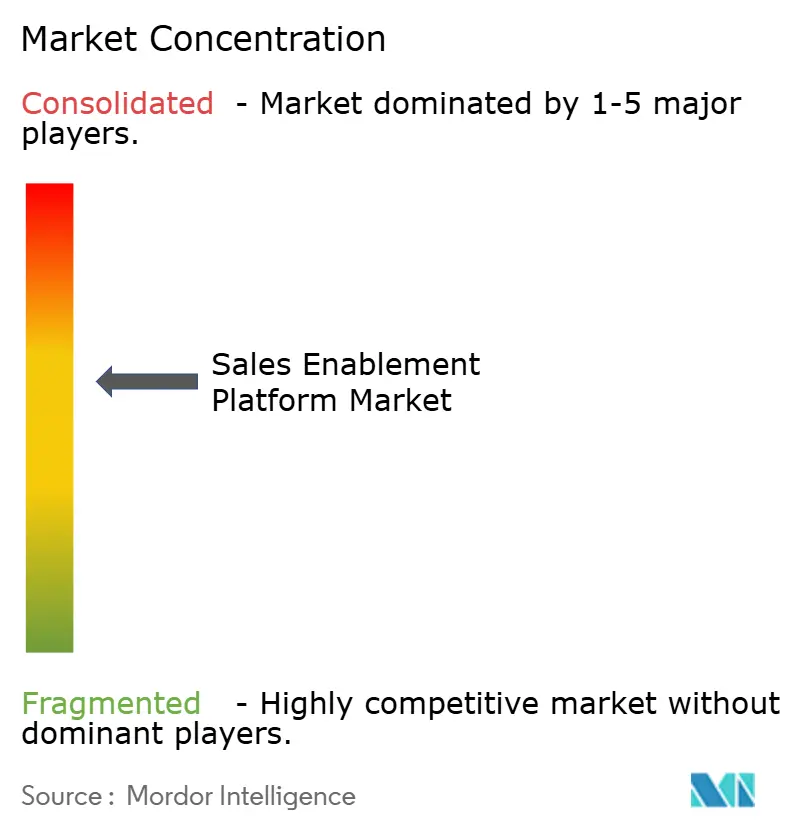
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Plateformes d'Aide à la Vente par Mordor Intelligence
La taille du marché des plateformes d'aide à la vente était évaluée à 4,21 milliards USD en 2025 et devrait croître de 5,04 milliards USD en 2026 pour atteindre 12,35 milliards USD d'ici 2031, à un CAGR de 19,65 % durant la période de prévision (2026-2031). Cette progression est portée par le remplacement par les entreprises des métriques de vente basées sur l'activité par des flux de travail de revenus orchestrés par l'IA, la normalisation des effectifs hybrides et la pression croissante sur les métriques de productivité commerciale. Les éditeurs de plateformes qui intègrent l'IA générative, l'analytique en temps réel et des copilotes positionnent désormais leurs solutions comme des moteurs de revenus stratégiques plutôt que comme des logiciels utilitaires, creusant l'écart entre les innovateurs et les suiveurs à parité de fonctionnalités. Le déploiement cloud continue de dominer car il fournit la puissance de calcul élastique requise pour les charges de travail des grands modèles de langage tout en supprimant les frictions d'infrastructure pour les grandes entreprises comme pour les PME aux ressources limitées. La consolidation soutenue par le capital-investissement comprime le paysage des éditeurs, accélérant la transition vers des suites d'orchestration des revenus de bout en bout qui fusionnent les catégories martech et salestech auparavant cloisonnées.[1]
Principaux enseignements du rapport
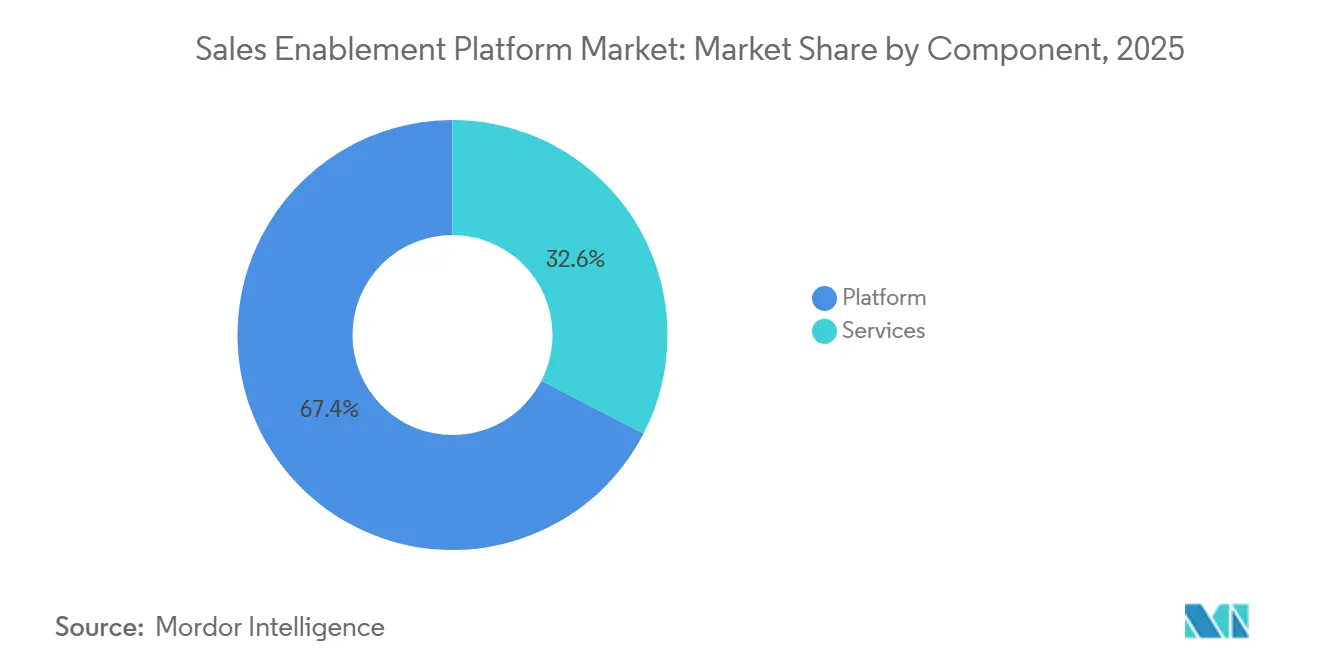
- Par composant, les logiciels de plateforme détenaient 67,42 % de la part de marché des plateformes d'aide à la vente en 2025, tandis que les services devraient connaître la croissance la plus rapide avec un CAGR de 24,2 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises représentaient 58,31 % du chiffre d'affaires en 2025 ; les petites et moyennes entreprises devraient se développer à un CAGR de 26,6 %, soit plus du double du CAGR global du marché des plateformes d'aide à la vente.
- Par mode de déploiement, les solutions cloud représentaient 82,18 % de la taille du marché des plateformes d'aide à la vente en 2025 et devraient progresser à un CAGR de 22,8 % jusqu'en 2031.
- Par secteur d'activité, l'IT et les télécommunications étaient en tête avec une part de chiffre d'affaires de 21,08 % en 2025, tandis que la santé et les sciences de la vie progressent au CAGR le plus rapide de 23,9 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a conservé 42,70 % du chiffre d'affaires mondial en 2025 ; l'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 21,8 % jusqu'en 2031.
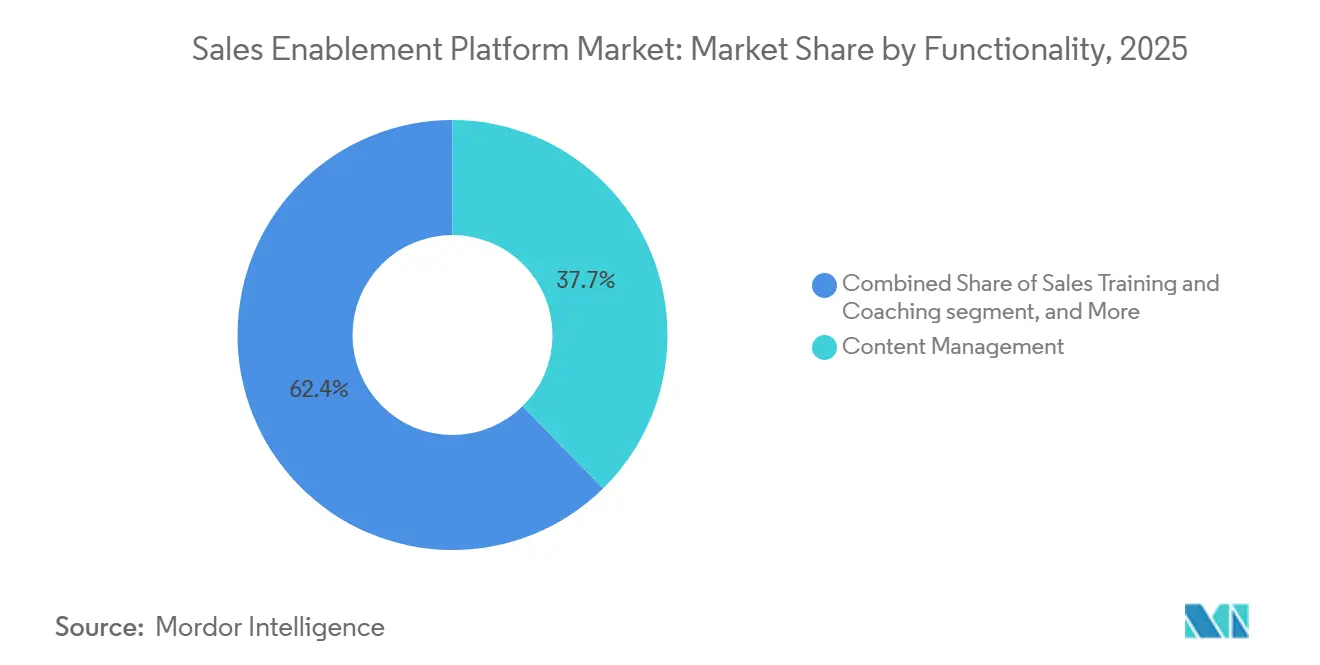
- Par fonctionnalité, la gestion de contenu est le segment le plus important, tandis que l'analytique et le reporting sont le sous-segment en expansion la plus rapide jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Passage rapide aux flux de travail de vente guidés par les données | 4.20% | Mondial, avec une adoption précoce en Amérique du Nord et en UE | Moyen terme (2-4 ans) |
| Essor des équipes commerciales hybrides/à distance post-COVID | 3.80% | Mondial, particulièrement fort en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Intégration des copilottes IA et de l'automatisation de contenu par l'IA générative | 5.10% | Amérique du Nord et UE en tête, Asie-Pacifique en progression | Moyen terme (2-4 ans) |
| Consolidation des éditeurs au sein des stacks martech et salestech | 2.90% | Mondial, porté par les marchés d'Amérique du Nord et d'UE | Long terme (≥ 4 ans) |
| La norme de gestion de l'IA ISO/IEC 42001 réduit les risques liés à l'adoption | 1.70% | UE et Amérique du Nord principalement, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Les lois de l'UE sur le « droit à la déconnexion » amplifient le besoin d'aide à la vente asynchrone pour les commerciaux | 1.40% | UE principalement, avec des retombées vers d'autres marchés réglementés | Moyen terme (2-4 |
| Source: Mordor Intelligence | |||
Passage rapide aux flux de travail de vente guidés par les données
Les équipes commerciales abandonnent les métriques d'activité génériques et adoptent des informations issues de l'IA qui associent les actions des vendeurs à l'avancement des transactions. Les plateformes ingèrent des données de flux de clics, de CRM et de conversations pour recommander les meilleures actions suivantes, augmentant la génération de pipeline de 15 % et l'efficacité des vendeurs de 33 % pour les clients de Docket AI. L'adoption est la plus forte dans les entreprises technologiques, BFSI et de services professionnels où les acheteurs exigent des propositions de valeur fondées sur les données.[2]
Essor des équipes commerciales hybrides/à distance post-COVID
Les modèles hybrides permanents accroissent la demande d'aide à la vente asynchrone couvrant les fuseaux horaires et les appareils. Les plateformes intègrent désormais des micro-apprentissages, des conseils de contenu basés sur les rôles et des formations vidéo courtes auxquels les vendeurs peuvent accéder à la demande. Spekit a approfondi sa stratégie d'« aide à la vente juste-à-temps » en acquérant Cquence pour faire remonter les informations extraites du CRM en cours d'appel. La formation flexible réduit le temps de montée en compétences sans sacrifier le suivi de la conformité.[3]
Intégration des copilottes IA et de l'automatisation de contenu par l'IA générative
L'IA générative est passée de fonctionnalités pilotes à des fonctionnalités incontournables. Les modèles de langage intégrés rédigent automatiquement des e-mails, personnalisent les supports et prédisent la probabilité de conclure une transaction dans le flux de travail des commerciaux. Les utilisateurs de GTM Buddy rapportent une conversion de prospects supérieure de 50 % et des gains de productivité de 30 % après l'activation des copilottes IA. La qualité des modèles, les garde-fous contre les hallucinations et les ensembles de données propriétaires sont des leviers de différenciation clés.
Les réglementations européennes limitant les contacts en dehors des heures de travail poussent les équipes commerciales vers des communications et des formations asynchrones. Les plateformes d'aide à la vente qui facilitent l'apprentissage à son propre rythme et les récapitulatifs générés automatiquement s'alignent sur les mandats de la politique du travail, renforçant la traction des éditeurs en France, en Allemagne et en Espagne.
Analyse de l'Impact des Facteurs Restrictifs*
| Facteur Restrictif | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Compression budgétaire dans le cadre de la rationalisation des SaaS | -3.20% | Mondial, particulièrement aigu en Amérique du Nord et en UE | Court terme (≤ 2 ans) |
| Des écosystèmes CRM et CMS fragmentés nuisent à la qualité des données | -2.10% | Mondial, avec une intensité variable selon la maturité du marché | Moyen terme (2-4 ans) |
| Le risque croissant d'hallucinations de l'IA générative déclenche une gouvernance informatique plus stricte | -1.80% | Amérique du Nord et UE principalement, en expansion mondiale | Moyen terme (2-4 ans) |
| Résistance des commerciaux aux alertes de micro-coaching intégrées au flux de travail | -1.30% | Mondial, avec des variations culturelles selon les régions | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Compression budgétaire dans le cadre de la rationalisation des SaaS
Les directeurs financiers scrutent les portefeuilles de logiciels alors que l'inflation des SaaS atteint 11,3 %. Vertice constate que 45,7 % des licences payantes sont inutilisées, contraignant les équipes financières à exiger un retour sur investissement clair avant le renouvellement. Les éditeurs de solutions d'aide à la vente mettent désormais en avant des tableaux de bord d'attribution des revenus montrant l'amélioration des taux de conclure et des délais de cycle.
Des écosystèmes CRM et CMS fragmentés nuisent à la qualité des données
De nombreuses entreprises exploitent plusieurs CRM et référentiels de contenu à la suite d'acquisitions, ce qui nuit aux performances des modèles IA. Les délais de mise en œuvre s'allongent lorsque 60 à 70 % des efforts sont consacrés au nettoyage des données. Les éditeurs dotés d'API robustes et de couches de normalisation des données prennent l'avantage.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
La dominance de la plateforme stimule l'innovation dans les servicesLes logiciels de plateforme détenaient 67,42 % du marché des plateformes d'aide à la vente en 2025, reflétant la préférence des entreprises pour des suites unifiées intégrant contenu, engagement et analytique dans une seule interface. Le chiffre d'affaires des services croît à un CAGR de 24,2 % à mesure que les organisations recherchent une expertise en réglage de modèles IA, en refonte des flux de travail et en gestion du changement. Les éditeurs regroupent de plus en plus des contrats de conseil pour une optimisation continue, transformant des projets ponctuels en rentes de type abonnement. Ce changement élargit la valeur totale des contrats et renforce la fidélisation des clients.
Le segment des services bénéficie de la complexité des déploiements d'IA générative qui nécessitent une ingénierie de prompt soignée, un affinage de modèles spécifiques au domaine et des politiques d'utilisation éthique. Des partenaires spécialisés forment désormais les administrateurs clients à la gestion du risque d'hallucination et à l'interprétation des sorties de modèles. En conséquence, les entreprises allouent des budgets d'aide à la vente plus importants aux services professionnels, créant des opportunités de vente croisée pour les éditeurs de plateformes et les intégrateurs de systèmes.

Par Taille d'Organisation :
L'adoption par les PME s'accélère grâce à la démocratisation du cloudLes grandes entreprises représentent 58,31 % du chiffre d'affaires en raison de processus de vente multi-produits complexes qui bénéficient le plus de l'analytique IA. Les PME, cependant, sont les acheteurs à la croissance la plus rapide avec un CAGR de 26,6 %, car la tarification par abonnement supprime les barrières historiques liées aux dépenses d'investissement. Le déploiement de 2 000 vendeurs par Tata Steel sur le hub d'apprentissage multilingue de BigSpring illustre l'adoption à grande échelle au-delà des frontières du Fortune 500.
Les PME privilégient la simplicité de l'interface utilisateur des éditeurs, l'intégration rapide et les intégrations préconfigurées qui réduisent la charge administrative. Les éditeurs qui proposent des playbooks « prêts à déployer » et une tarification basée sur les résultats remportent des parts de marché auprès des startups technologiques en phase de croissance et des fabricants du marché intermédiaire qui souhaitent des fonctionnalités de niveau entreprise sans lourde infrastructure informatique. La dynamique des PME diluera progressivement la part des grandes entreprises, bien que les dépenses absolues restent orientées vers les conglomérats mondiaux.
Par Mode de Déploiement :
La suprématie du cloud renforce les impératifs de scalabilitéLes déploiements cloud ont capté 82,18 % de la part de marché des plateformes d'aide à la vente en 2025 et continuent de progresser à un CAGR de 22,8 %. La puissance de calcul élastique permet aux éditeurs d'exécuter des modèles de transformateurs et des analyses vocales en temps réel que l'infrastructure sur site ne peut pas gérer de manière rentable. Les préoccupations de sécurité des entreprises sont désormais surpassées par les avantages des mises à jour de fonctionnalités instantanées et des réseaux mondiaux de diffusion de contenu.
Les éditeurs se différencient grâce à des architectures à confiance zéro, au chiffrement avec clé personnelle et à la résidence des données par région, des capacités autrefois exclusives aux produits sur site hérités. Par ailleurs, le coût total de possession favorise le cloud car les éditeurs amortissent les coûts de calcul sur l'ensemble des clients et répercutent les économies d'échelle. Les solutions sur site persistent uniquement dans les sous-segments ultra-réglementés tels que les contrats de défense, où les réseaux isolés restent obligatoires.
Par Fonctionnalité :
L'intégration de l'analyse transforme la prise de décisionLa gestion de contenu reste la porte d'entrée pour la plupart des acheteurs, mais l'analyse et le reporting connaissent désormais la croissance la plus rapide, les dirigeants insistant pour lier les activités d'aide à la vente à l'influence sur le pipeline. Highspot et Seismic intègrent des tableaux de bord qui corrèlent l'engagement vis-à-vis du contenu avec la vélocité des transactions, permettant aux directeurs des revenus (CRO) d'éliminer les actifs à faible impact en temps réel.
La formation et le coaching commercial gagnent de l'élan grâce au micro-coaching piloté par l'IA qui détecte les lacunes conversationnelles et envoie des suggestions correctives en cours d'appel. La vente guidée et les playbooks, bien que plus modestes aujourd'hui, sont appelés à prendre de l'essor à mesure que les copilottes intégrés convertissent les informations prédictives en étapes suivantes prescriptives. La fusion de l'analyse, du coaching et de la vente guidée rend finalement les bibliothèques de contenu statiques obsolètes, repositionnant les plateformes comme des systèmes d'exploitation des revenus.
Par Secteur d'Utilisateur Final :
La conformité dans la santé stimule une adoption spécialiséeL'IT et les télécommunications dominent le marché des plateformes d'aide à la vente avec une part de chiffre d'affaires de 21,08 %, grâce à des catalogues de produits complexes et à de grandes forces de vente dispersées. La santé et les sciences de la vie sont cependant les moteurs de croissance avec un CAGR de 23,9 %, car une réglementation stricte exige une approbation granulaire du contenu, des pistes d'audit en temps réel et des contrôles d'accès basés sur les rôles. Le programme « Vente pilotée par les données » de Bayer d'un montant de 250 millions EUR (293,02 millions USD) illustre l'investissement du secteur dans la personnalisation conforme.
Parmi les autres secteurs à forte croissance figurent le BFSI, où l'évolution des exigences KYC impose une gouvernance précise des documents, et l'industrie manufacturière, où des playbooks multilingues accélèrent l'aide à la vente des partenaires de distribution. Les éditeurs disposant de modules spécifiques à un secteur, comme des flux de travail de révision médico-juridique pré-approuvés, obtiennent des prix premium et réduisent le taux d'attrition en s'intégrant profondément dans les processus réglementés.
Analyse Géographique
Marché des Plateformes d'Aide à la Vente en Amérique du Nord
L'Amérique du Nord a généré 42,70 % des revenus mondiaux en 2025, les entreprises multimilliardaires ayant priorisé l'aide à la vente propulsée par l'IA pour maintenir l'atteinte des quotas. Seismic compte à elle seule 85 clients avec un ARR supérieur à un million de dollars dans la région, ce qui illustre l'ampleur des déploiements. La maturité du cloud, le financement par capital-risque et l'appétit précoce des grandes entreprises pour l'IA générative maintiennent la position de leader de l'Amérique du Nord.
Marché des Plateformes d'Aide à la Vente en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un TCAC de 21,8 % jusqu'en 2031, portée par les incitations gouvernementales à la transformation numérique, l'essor des dépenses cloud et une demande abondante des PME sur des marchés vierges. L'initiative d'aide à la vente multilingue de Tata Steel souligne l'innovation régionale dans la mise à l'échelle de la formation à travers des langues et des fuseaux horaires diversifiés. L'Inde et l'Asie du Sud-Est, en particulier, font l'impasse sur les outils hérités en adoptant des plateformes mobiles en priorité et natives du cloud.
Marché des Plateformes d'Aide à la Vente en EMEA et en LATAM
La trajectoire de l'Europe est façonnée par des réglementations strictes en matière de confidentialité et des législations du travail émergentes telles que le droit à la déconnexion, qui stimulent l'adoption de l'aide à la vente asynchrone. Les fournisseurs qui offrent des contrôles granulaires de souveraineté des données et un support linguistique localisé gagnent un avantage concurrentiel. Pendant ce temps, l'Amérique latine, le Moyen-Orient et l'Afrique représentent des parts plus modestes aujourd'hui, mais présentent un potentiel à long terme à mesure que les multinationales se développent et que les champions régionaux modernisent leurs opérations commerciales.
Paysage réglementaire
La réglementation affectant les plateformes d'aide à la vente est de plus en plus liée à la gouvernance de l'IA, à la confidentialité et à l'assurance logicielle, car ces plateformes traitent des données clients, de l'intelligence conversationnelle et du contenu généré par l'IA. Dans l'Union européenne, la loi sur l'IA (Règlement (UE) 2024/1689) fixe des exigences en matière de supervision humaine et de transparence pour les systèmes d'IA, avec des dispositions clés de transparence en vertu de l'article 50 et des obligations de supervision humaine en vertu de l'article 14 applicables à partir du 2 août 2026. Ce calendrier accroît la nécessité de divulgation, de flux de travail d'approbation et de pistes d'audit lorsque l'IA générative est utilisée dans les conseils aux vendeurs en sortant et en cours de flux de travail.
Aux États-Unis, les signaux fédéraux en matière d'approvisionnement et d'assurance continuent de façonner les exigences des entreprises pour les fournisseurs SaaS. Le mémorandum OMB M-26-05 (janvier 2026) a fait évoluer les attestations de sécurité de la chaîne d'approvisionnement logicielle vers une approche fondée sur le risque, renforçant le contrôle des acheteurs sur les contrôles, les inventaires et la gouvernance des fournisseurs. Des régimes de conformité connexes influencent également les exigences de développement et de mise en œuvre des plateformes, notamment PCI DSS 4.0 (avec l'exigence 6.3.2 applicable à partir du 31 mars 2025), qui impose une discipline d'inventaire des composants logiciels que les équipes d'achat étendent souvent à l'ensemble des piles technologiques de vente intégrées, aux côtés de l'application continue par la Federal Trade Commission de la Telemarketing Sales Rule concernant les pratiques sortantes et la justification des allégations.
Analyse de la chaîne de valeur
La chaîne de valeur couvre (1) les systèmes de données et de flux de travail de référence, menés par les suites CRM et de productivité, (2) les plateformes d'aide à la vente principales (gestion de contenu, coaching, analytique, vente guidée), (3) les couches spécialisées d'IA et d'engagement (intelligence conversationnelle, vidéo, intelligence des propositions/RFP), et (4) les services de mise en œuvre, de gestion du changement, de gouvernance des modèles et d'attribution des revenus. La couche cloud et données façonne de plus en plus la performance des plateformes, car les fonctionnalités d'IA générative dépendent d'un accès gouverné aux données d'entreprise et d'une puissance de calcul évolutive, et les partenariats fournisseurs reliant l'aide à la vente aux plateformes de données et aux outils de création de contenu reflètent cette dépendance.
L'intégration à l'écosystème est également devenue une voie majeure de différenciation des produits, car les fournisseurs peuvent réduire le changement de contexte en intégrant les signaux d'engagement et la génération de contenu dans les flux de travail quotidiens des vendeurs. Parmi les exemples figurent le lancement en mars 2026 d'EY.ai Agentic for Sales en collaboration avec Snowflake et Canva pour répondre à la fragmentation de l'IA d'entreprise, et l'expansion en avril 2026 du partenariat entre Clari et Salesloft avec Vidyard pour intégrer la vidéo et les signaux d'engagement des acheteurs dans les flux de travail liés aux revenus. Les spécialistes des compétences prolongent également la chaîne à travers des couches de compétences et de préparation, notamment les partenariats de Yoodli en avril 2026 (avec Iris pour l'intégration de l'intelligence des propositions) et en juin 2026 (avec WEKA pour la mise à l'échelle du coaching piloté par l'IA), tandis que Seismic a mis en avant son intégration continue avec Microsoft Copilot for Sales (juillet 2026), renforçant le rôle des grandes plateformes de productivité comme points d'ancrage des flux de travail.
Paysage Concurrentiel
Le marché des plateformes d'aide à la vente est modérément concentré mais se consolide rapidement. Seismic a dépassé 375 millions USD de chiffre d'affaires annuel et a obtenu une facilité de crédit de 500 millions USD pour financer des acquisitions et la R&D en IA. Vista Equity a fusionné Salesloft et Drift, signalant un pivot stratégique vers l'orchestration unifiée des revenus.
La différenciation concurrentielle repose sur la profondeur du modèle d'IA générative, les données d'entraînement propriétaires et l'analytique intégrée qui relie l'aide à la vente aux revenus. Allego 8 a dévoilé des outils de productivité alimentés par l'IA ciblant les secteurs hautement réglementés, tandis qu'Outreach s'est associé à SAP pour intégrer des flux de travail guidés par l'IA dans les environnements ERP.
Les dépôts de propriété intellectuelle se concentrent sur la prédiction d'intérêt basée sur les flux de clics et la récupération de connaissances en temps réel, élevant les barrières à l'entrée pour les nouveaux éditeurs. Pourtant, des espaces blancs subsistent dans les segments du marché intermédiaire et les zones géographiques sous-desservies nécessitant un support localisé. Les éditeurs capables de quantifier le retour sur investissement, d'offrir des intégrations sans friction et de fournir des capacités de conformité spécifiques à un secteur surpasseront leurs pairs à mesure que les dépenses se resserrent.[4]
Leaders du Secteur des Plateformes d'Aide à la Vente
-
Seismic Software Inc.
-
Highspot Inc.
-
Bigtincan Holdings Ltd.
-
Showpad NV
-
Salesloft Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des plateformes d'aide à la vente Entreprises couvertes dans ce rapport
- Seismic Software Inc.
- Highspot Inc.
- Bigtincan Holdings Ltd.
- Showpad NV
- Salesloft Inc.
- Outreach Corp.
- MindTickle Inc.
- GetAccept Inc.
- Upland Software Inc. (Altify)
- Mediafly Inc.
- ClearSlide (Corel Corp.)
- Accent Technologies Inc.
- Allego Inc.
- Quark Software Inc.
- Pitcher AG
- DocSend Inc. (Dropbox)
- Qstream Inc.
- Rallyware Inc.
- Enable.us Inc.
- Showell Oy
Lire l’analyse des entreprises de plateforme d'aide à la vente
Opportunités de marché et perspectives d'avenir
Les exigences d'approvisionnement et de gouvernance des entreprises autour de l'IA générative créent une opportunité claire pour les plateformes qui opérationnalisent la transparence de l'IA, la supervision humaine et l'auditabilité dans les flux de travail des vendeurs, en particulier pour les cas d'usage sortants et d'intelligence conversationnelle. L'AI Act de l'UE (règlement (UE) 2024/1689) définit des exigences de conformité concrètes qui poussent les fournisseurs à intégrer des mécanismes de divulgation, des flux d'approbation et une journalisation pouvant être démontrés lors des revues de sécurité, et il s'aligne sur l'évolution plus large du marché vers la pression sur le ROI et la gouvernance lors de la rationalisation des solutions SaaS. Les écosystèmes de services et de partenaires bénéficient également de cette dynamique, les clients orientant leurs efforts de mise en œuvre vers la normalisation des données, les garde-fous de l'IA et la refonte des flux de travail pour réduire le risque d'hallucination et améliorer l'attribution.
La convergence des plateformes vers des flux de travail de revenus unifiés devient également visible dans les actions du marché et les sorties de produits, ouvrant un espace libre pour les fournisseurs qui relient le contenu d'aide à la vente et le coaching aux signaux acheteurs en temps réel, à l'automatisation des propositions et à l'orchestration native CRM. Showpad a annoncé sa version Summer 26 (juillet 2026) avec des agents alimentés par l'IA générative et des intégrations incluant une synchronisation CRM améliorée avec SAP Sales Cloud et HubSpot, ce qui appuie l'investissement continu des fournisseurs dans des feuilles de route agentiques axées sur l'intégration. Les efforts de consolidation et d'intégration renforcent en outre les opportunités d'interopérabilité inter-plateformes et d'outils de migration, à mesure que les entreprises standardisent leurs systèmes autour d'un nombre réduit de solutions plus étroitement connectées à travers les couches de contenu, de formation, d'analytique et d'engagement.
Développements industriels récents dans Marché des plateformes d'aide à la vente
- Juillet 2026 : Showpad a dévoilé sa version Summer 26 comportant des agents alimentés par l'IA générative et des intégrations CRM plus approfondies avec SAP Sales Cloud et HubSpot, étendant le contenu, le coaching, l'analytique et l'engagement à des flux de travail de revenus de bout en bout. Cette mise à jour souligne l'investissement continu des fournisseurs dans des feuilles de route agentiques axées sur l'intégration, séduisant les grands acheteurs d'entreprise à la recherche de plateformes consolidées.
- Mars 2026 : EY.ai Agentic for Sales a été lancé en collaboration avec Snowflake et Canva pour répondre à la fragmentation de l'IA d'entreprise dans les flux de travail commerciaux. Ce lancement réunit le contenu, le coaching et les signaux de données au sein des routines des vendeurs, renforçant le passage vers des opérations de revenus unifiées.
- Octobre 2025 : Vector Capital a finalisé l'acquisition de Showpad NV et l'a fusionnée avec Bigtincan Holdings Ltd pour opérer sous la marque Showpad. Cette combinaison élargit un portefeuille d'efficacité des revenus natif de l'IA et augmente l'échelle disponible pour les déploiements des grandes entreprises.
Marché des plateformes d'aide à la vente Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les plateformes d'aide à la vente et les services associés qui aident les équipes commerciales à trouver et utiliser du contenu, à suivre des playbooks, à former et coacher les représentants, et à suivre les performances grâce l'analytique.
Exclusions du périmètre : Nous excluons les CRM généraux, les outils d'automatisation du marketing autonomes et les outils génériques de stockage de fichiers ou de collaboration lorsqu'ils ne sont pas vendus et utilisés en tant que plateformes d'aide à la vente.
Aperçu de la segmentation
- Par Composant
- Plateforme
- Services
- Par Taille d'Organisation
- Grandes Entreprises
- Petites et Moyennes Entreprises
- Par Mode de Déploiement
- Basé sur le Cloud
- Sur Site
- Par Secteur d'Utilisateur Final
- BFSI
- Biens de Consommation et Commerce de Détail
- IT et Télécom
- Médias et Divertissement
- Santé et Sciences de la Vie
- Fabrication
- Autres (Énergie, Secteur Public, etc.)
- Par Fonctionnalité
- Gestion de Contenu
- Formation et Coaching Commercial
- Analyse et Reporting
- Vente Guidée/Playbooks
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Israël
- Arabie Saoudite
- Émirats Arabes Unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle et les limites de ce qui constitue une plateforme d'aide à la vente avant que le modèle ne soit construit et testé. Nous avons consulté des sources publiques telles que les dépôts auprès de la SEC américaine, les données du Bureau of Labor Statistics des États-Unis (signaux d'emploi dans les ventes et le marketing), les indicateurs d'adoption numérique de l'OCDE et de la Banque mondiale, ainsi que les notes de la Commission américaine du commerce international lorsqu'elles étaient pertinentes pour le contexte du commerce des logiciels et des services informatiques.
En complément, nous avons examiné la documentation produit et les divulgations de prix publiques, les transcriptions d'appels de résultats, les présentations aux investisseurs et la couverture de la presse technologique réputée pour comprendre les tendances d'emballage telles que le mix d'abonnements cloud et les taux d'attachement pour les services. Le cas échéant, des abonnements payants axés sur les données financières et le renseignement sur les entreprises, les bases de données de brevets, ainsi que les actualités et données financières ont été utilisés pour recouper la direction des revenus des éditeurs et les principaux changements de produits. Cette liste de sources documentaires est illustrative uniquement, car de nombreuses autres références publiques ont également été utilisées pour la collecte, les vérifications et les clarifications.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour tester sous pression l'adoption, la tarification et le comportement de déploiement dans les grandes entreprises et les PME, couvrant les fournisseurs de plateformes, les partenaires de distribution, les intégrateurs de systèmes et les utilisateurs finaux gérant des opérations commerciales. Pour réduire les angles morts, nous avons interrogé des répondants dans les Amériques, en EMEA et en APAC afin que les différences régionales dans les flux de travail de contenu, la cadence de coaching et la maturité analytique puissent être reflétées dans les hypothèses finales.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 13 % | APAC : 50 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 18 % | Managers : 52 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante dans laquelle les dépenses en logiciels d'entreprise et l'adoption des applications cloud sont utilisées pour reconstituer un bassin de demande adressable pour les cas d'usage de l'aide à la vente, puis ce bassin est réduit à l'aide de signaux de pénétration et de déploiement par région. Pour maintenir des totaux réalistes, nous les corroborons avec des approximations ascendantes sélectives basées sur des revenus d'éditeurs échantillonnés, des vérifications de canaux et une vue du prix de vente moyen multiplié par la base de clients actifs pour un sous-ensemble du marché.
Les principaux intrants utilisés dans le modèle comprennent la part des revenus de plateforme par rapport aux services, le mix cloud par rapport au déploiement sur site, les fourchettes de valeur moyenne des contrats par taille d'organisation, le rythme d'adoption des fonctionnalités pilotées par l'IA dans l'analytique et la vente guidée, et l'appétit des acheteurs par secteur dans des domaines tels que le BFSI, le commerce de détail et l'industrie manufacturière. Lorsque les informations ascendantes font défaut pour les fournisseurs plus petits, les lacunes sont comblées en appliquant des fourchettes de revenus conservatrices liées aux niveaux de tarification observés et au nombre estimé de clients cibles, puis validées à nouveau par des entretiens.
Pour les prévisions, une analyse de scénarios est utilisée car l'adoption dépend des cycles budgétaires informatiques et des priorités de productivité commerciale, qui peuvent évoluer avec les conditions macroéconomiques. Les hypothèses sur les taux de renouvellement des abonnements, l'attachement des services et la progression des prix sont ajustées à l'aide du consensus d'experts issu des discussions primaires, puis appliquées de manière cohérente sur l'horizon 2026 à 2031.
Validation des données et cycle de mise à jour
La validation est effectuée en plusieurs couches afin que les sauts inhabituels ne se glissent pas dans les chiffres finaux. Nous comparons les sorties du modèle avec des signaux indépendants tels que les évolutions du mix des éditeurs divulguées dans les dépôts, les tendances d'embauche pour les rôles d'opérations commerciales et d'aide à la vente, et les modèles de croissance observés des logiciels cloud, puis les grandes variations sont examinées et corrigées.
Avant la validation finale, les hypothèses font l'objet de révisions entre analystes, et les répondants sont recontactés lorsque la tarification, le mix de déploiement ou l'intensité des services semble incohérent avec le récit du marché. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements majeurs de produits ou des chocs de demande. Juste avant la livraison, une passe finale est effectuée afin que les clients reçoivent une vue actualisée plutôt qu'un instantané plus ancien.
Taille du marché des plateformes d'aide à la vente de Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour les plateformes d'aide à la vente peuvent sembler très éloignées les unes des autres, même lorsque tout le monde parle du même besoin des acheteurs. L'écart provient généralement de la manière dont les entreprises traitent les services, de ce qu'elles comptent comme ensemble de fonctionnalités d'une plateforme, de l'année sur laquelle elles s'ancrent et de la façon dont elles convertissent la valeur des abonnements entre les régions.
Le tableau de référence montre une différence claire dans l'année de départ et le rythme de croissance, et dans le modèle de Mordor Intelligence, la valeur 2026 est liée aux revenus de plateforme plus services capturés spécifiquement dans les cas d'usage de l'aide à la vente, plutôt que d'intégrer des catégories de logiciels de vente adjacentes. Les autres estimations varient également selon qu'elles supposent une hausse des prix plus rapide tirée par l'IA, utilisent des courbes de migration cloud agressives ou s'appuient sur des répartitions du mix des éditeurs plus anciennes qui n'ont pas été revérifiées lors d'entretiens récents.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,04 milliards USD (2026) | |
| Cabinet de conseil mondial A | 6,01 milliards USD (2025) | Utilise une année de base antérieure et une vision plus large de l'emballage qui peut mélanger l'aide à la vente avec les dépenses en logiciels de vente plus larges, et la répartition entre plateforme et services n'est pas toujours explicite dans le résumé publié. |
| Éditeur sectoriel B | 6,13 milliards USD (2025) | Suppose une trajectoire d'expansion à court terme plus élevée due aux déploiements axés sur le cloud et à la vente incitative pilotée par l'IA, ce qui peut augmenter les attentes en matière de prix de vente moyen, et le calendrier de conversion des devises et la cadence d'actualisation peuvent faire varier le total USD rapporté. |
Pris ensemble, les différences s'expliquent principalement par les limites du périmètre et par l'année utilisée comme ancre pour la tarification et l'adoption. En maintenant des intrants traçables jusqu'à l'adoption par les clients, au mix plateforme par rapport aux services, et à des fourchettes de prix réalistes vérifiées lors d'appels primaires, le chiffre final reste équilibré et reproductible pour la prise de décision.
Questions Clés Auxquelles Répond le Rapport
Quelle est la taille actuelle du marché des plateformes d'aide à la vente ?
Le marché s'établit à 5,04 milliards USD en 2026 et devrait atteindre 12,35 milliards USD d'ici 2031.
Quel mode de déploiement connaît la croissance la plus rapide ?
Les déploiements basés sur le cloud sont en tête avec 82,18 % de la part des revenus en 2025 et progressent à un TCAC de 22,8 % jusqu'en 2031.
Pourquoi les services croissent-ils plus vite que les revenus de la plateforme ?
Les entreprises ont besoin d'une expertise spécialisée pour l'optimisation des modèles IA, l'intégration des données et la gestion du changement, ce qui fait croître les services à un TCAC de 24,2 %.
Quelle région présente le plus fort potentiel de croissance ?
L'Asie-Pacifique progresse à un TCAC de 21,8 % grâce à la transformation numérique accélérée et à l'adoption du cloud par les PME.
Comment les contraintes budgétaires affectent-elles l'adoption des plateformes ?
Les pressions de rationalisation des SaaS obligent les éditeurs à prouver leur retour sur investissement, Vertice notant une inflation logicielle de 11,3 % et 45,7 % de licences inutilisées.
Qu'est-ce qui différencie les principaux éditeurs ?
La profondeur des capacités d'IA générative, les données d'entraînement propriétaires, les modules de conformité spécifiques au secteur et les analyses unifiées qui lient l'aide à la vente aux revenus.