
Taille et part du marché du reporting réglementaire et de la conformité
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.70 Milliards de dollars |
| Taille du Marché (2031) | 7.24 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.03 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du reporting réglementaire et de la conformité par Mordor Intelligence
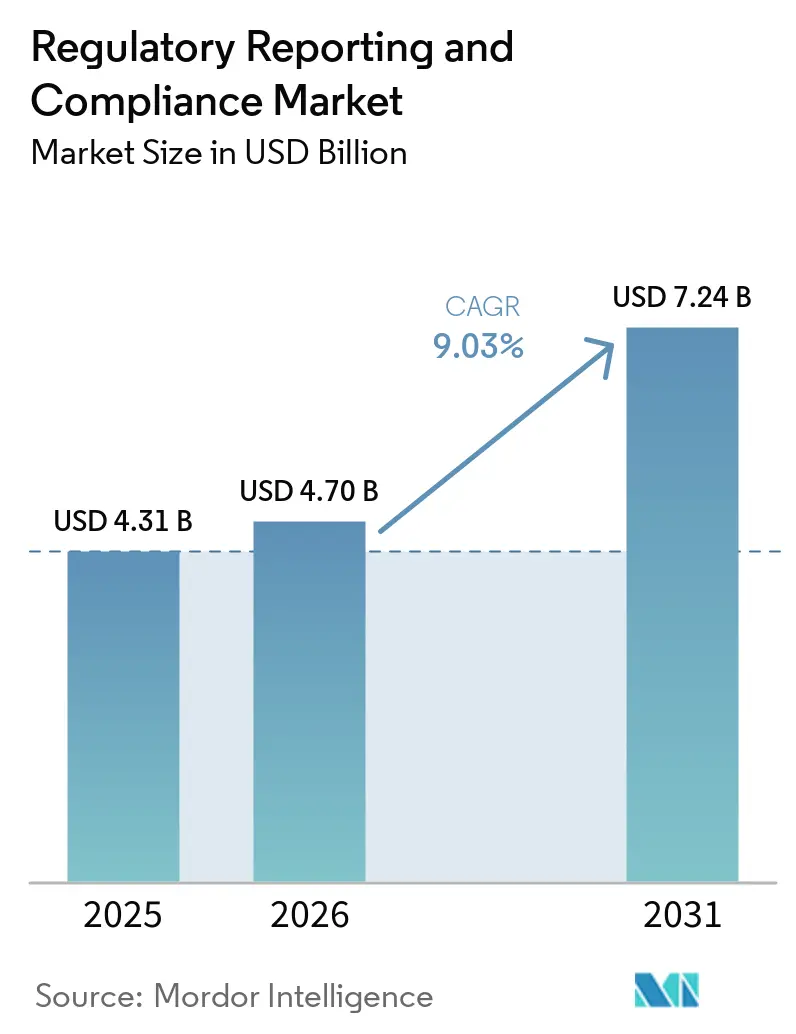
La taille du marché de la communication réglementaire et de la conformité en 2026 est estimée à 4,70 milliards USD, en progression par rapport à la valeur 2025 de 4,31 milliards USD, avec des projections pour 2031 s'établissant à 7,24 milliards USD, croissant à un TCAC de 9,03 % sur la période 2026-2031. L'expansion du marché est portée par les lignes directrices harmonisées du Conseil international pour l'harmonisation (ICH), les règles plus strictes de la Food and Drug Administration américaine (FDA) en matière d'intégrité des données, ainsi que les mandats de soumission numérique de l'Agence européenne des médicaments (EMA). La demande accrue d'approbation rapide des dossiers, l'adoption généralisée des formats du Document Technique Commun électronique (eCTD) et la prévalence croissante des essais cliniques multirégionaux soulignent la nécessité d'une infrastructure de conformité sophistiquée. Les pipelines biotechnologiques, les avancées en thérapie génique et cellulaire, ainsi que l'essor des plateformes réglementaires dotées d'intelligence artificielle (IA) accélèrent davantage les dépenses. Les prestataires capables d'associer une expertise approfondie du domaine à des technologies cloud natives et axées sur les données gagnent en compétitivité, remodelant les modèles de prestation de services dans les segments pharmaceutique, biotechnologique et des dispositifs médicaux.
Principaux enseignements du rapport
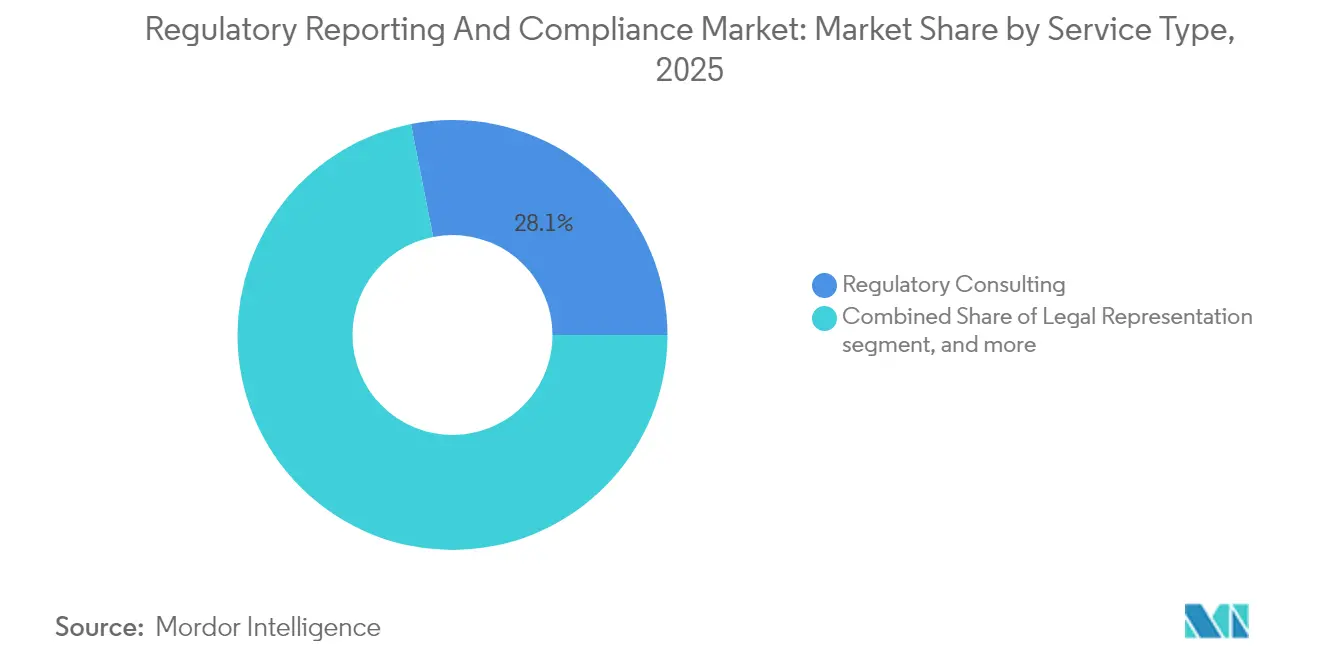
- Par type de service, le conseil a dominé avec 28,10 % de la part de marché de la communication réglementaire et de la conformité en 2025, tandis que la rédaction et la publication réglementaires devraient afficher un TCAC de 11,10 % jusqu'en 2031.
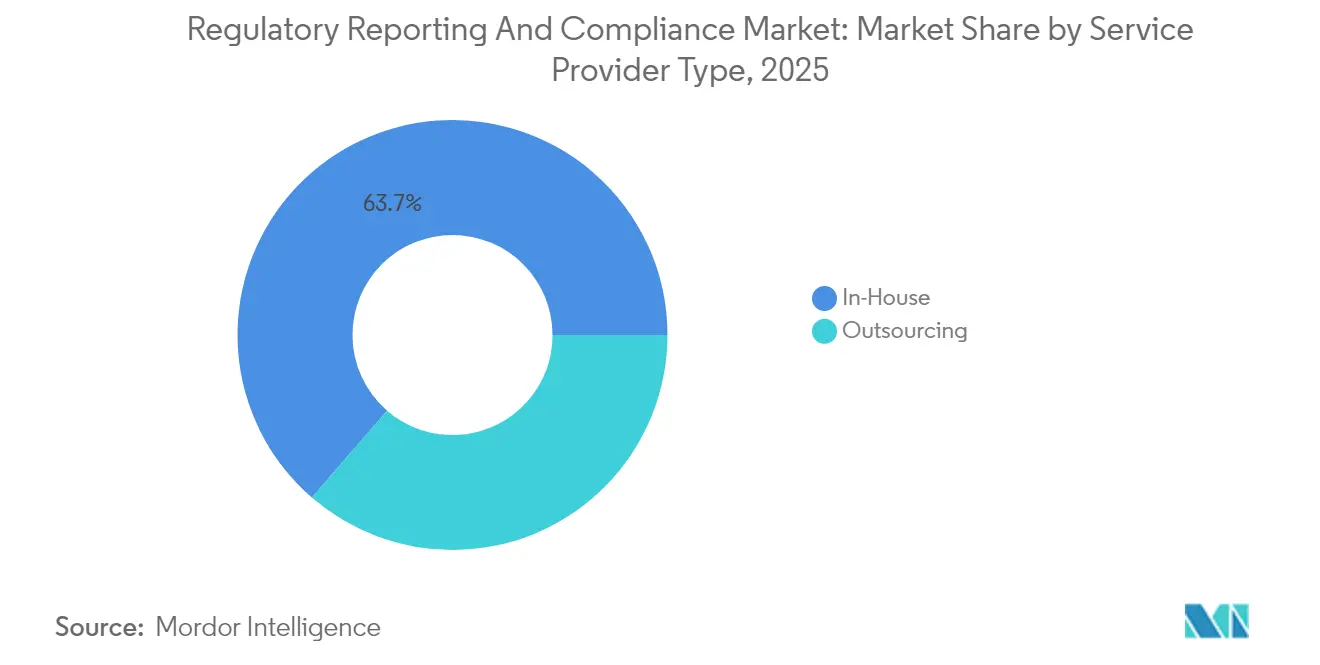
- Par type de prestataire de services, les équipes internes détenaient 63,65 % de la part de marché de la communication réglementaire et de la conformité en 2025, tandis que les modèles externalisés devraient se développer à un TCAC de 10,75 % sur la période 2026-2031.
- Par utilisateur final, les entreprises pharmaceutiques représentaient 34,80 % de la taille du marché de la communication réglementaire et de la conformité en 2025, mais les entreprises de biotechnologie enregistrent la croissance la plus rapide avec un TCAC de 12,10 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord dominait avec une part de 41,10 % en 2025 ; l'Asie-Pacifique progresse à un TCAC de 10,15 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | Impact (%) (~) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante de processus d'approbation plus rapides | +2.1% | Mondial, plus élevé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Évolution continue du paysage réglementaire | +1.8% | Mondial, notamment dans les marchés émergents d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Numérisation des processus réglementaires | +2.3% | Amérique du Nord et UE au cœur, extension vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Complexité croissante des essais cliniques multirégionaux | +1.6% | Mondial, concentré dans les principaux pôles pharmaceutiques | Long terme (≥ 4 ans) |
| Les plateformes d'intelligence réglementaire dotées d'IA raccourcissent les cycles de dossiers | +1.4% | Amérique du Nord et Europe, extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Les mandats de divulgation liés aux critères ESG élargissent le périmètre de conformité | +0.8% | Europe et Amérique du Nord, émergence en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de processus d'approbation plus rapides
La désignation de thérapie innovante réduit de moitié les délais d'examen de la FDA, créant une demande premium pour des services de conseil qui raccourcissent les soumissions sans compromettre la rigueur[1]Food and Drug Administration américaine, "Rapport sur la performance du programme de thérapie innovante," fda.gov. Les rédacteurs réglementaires spécialisés commandent désormais des tarifs supérieurs de 40 % pour les dossiers accélérés. Les lignes directrices sur les données probantes en conditions réelles (RWE), mises à jour en 2024, ouvrent de nouvelles voies d'accélération tout en exigeant des analyses avancées indisponibles dans la plupart des équipes internes. Alors que les commanditaires exploitent les données probantes en conditions réelles, les partenaires externes dotés de solides capacités en science des données aident à naviguer dans l'évolution des normes de preuve. Cet accent sur la rapidité maintient des structures tarifaires supérieures au marché et cimente une collaboration approfondie entre prestataires et clients. La pression concurrentielle visant à réduire les délais de mise sur le marché renforce la proposition de valeur stratégique du marché de la communication réglementaire et de la conformité.
Évolution continue du paysage réglementaire
En 2024, les régulateurs ont publié plus de 200 mises à jour substantielles de lignes directrices, obligeant les entreprises à maintenir une surveillance continue. L'Administration nationale des produits médicaux de Chine a publié 15 nouvelles lignes directrices techniques, reconfigurant les formats de dossiers et les seuils de signalement de sécurité. L'interprétation en temps opportun des cadres nationaux et ICH qui se chevauchent dépasse désormais la capacité de nombreuses équipes internes. Les modèles hybrides associent une expertise de base à des consultants spécialisés pour la conformité spécifique à chaque juridiction, permettant une allocation flexible des ressources. Bien que l'harmonisation mondiale soit porteuse de promesses à long terme, la complexité à court terme rend les services de conseil externe indispensables. Les entreprises allouant des budgets plus élevés aux outils de veille prospective illustrent la résilience du marché de la communication réglementaire et de la conformité.
Numérisation des processus réglementaires
Les soumissions électroniques représentent 85 % des dépôts auprès de la FDA, contre 45 % en 2019. Le projet pilote IRIS de l'EMA a réduit les délais d'évaluation du premier cycle de 30 %. Les mises à niveau de l'étiquetage structuré des produits (SPL) imposent des formats lisibles par machine, contraignant les commanditaires à adopter des systèmes de gestion de l'information réglementaire cloud natifs. La demande de conseil couvre la sélection de plateformes, la migration des données et la formation des utilisateurs. Les prestataires proposant des solutions clés en main signalent des gains d'efficacité de 40 % pour leurs clients. Alors que les agences recourent de plus en plus au contrôle de documents assisté par IA, les prestataires de services dotés d'outils de traitement du langage naturel renforcent leurs avantages concurrentiels.
Complexité croissante des essais cliniques multirégionaux
Les essais mondiaux couvrent désormais en moyenne 12 juridictions, chacune appliquant des normes de données distinctes. Le registre de l'OMS a enregistré 25 % d'essais multirégionaux supplémentaires en 2024, reflétant les stratégies de décentralisation[2]Organisation mondiale de la Santé, "Rapport annuel 2024 de la Plateforme internationale d'enregistrement des essais cliniques," who.int. La divergence entre les règles de l'UE et celles du Royaume-Uni post-Brexit impose des obligations de double conformité, tandis que les programmes de maladies rares nécessitent des protocoles d'usage compassionnel dans plusieurs régions. Les consultants maîtrisant les nuances de la FDA, de l'EMA, de la PMDA et de la NMPA commandent des honoraires premium. Les solutions numériques de fichier principal d'essai et les cadres d'harmonisation interjuridictionnels créent de nouvelles niches de services. La complexité allonge les cycles d'engagement, soutenant une croissance soutenue du marché de la communication réglementaire et de la conformité.
Analyse de l'impact des contraintes*
| Contrainte | Impact (%) (~) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Manque d'infrastructure technologiquement avancée dans les pays en développement | −1.2% | Marchés émergents d'Asie-Pacifique, Moyen-Orient et Afrique, Amérique latine | Moyen terme (2 à 4 ans) |
| Normes réglementaires locales et mondiales complexes | −1.5% | Mondial, plus aiguë dans les dépôts multijuridictionnels | Court terme (≤ 2 ans) |
| Pénurie de professionnels qualifiés en affaires réglementaires | −1.8% | Mondial, plus aiguë en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Obstacles liés à la cybersécurité et à la résidence des données pour les outils de conformité cloud | −1.1% | Europe, Amérique du Nord, régions axées sur la souveraineté des données | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Manque d'infrastructure technologiquement avancée dans les pays en développement
Les processus sur support papier persistent en Inde, au Brésil et dans certaines parties de l'Afrique, contraignant les commanditaires multinationaux à gérer des flux de travail papier et électroniques en parallèle, ce qui fait augmenter les coûts de conformité de jusqu'à 30 %. Les mises à niveau financées par les gouvernements progressent de manière inégale, laissant des lacunes de mise en œuvre qui entravent les soumissions sur le cloud. Les prestataires comblent ce fossé grâce à des solutions hybrides combinant des portails à faible bande passante et des centres de numérisation sur site. Néanmoins, la lenteur de la modernisation freine l'adoption des outils avancés basés sur l'IA, modérant le TCAC global du marché de la communication réglementaire et de la conformité.
Pénurie de professionnels qualifiés en affaires réglementaires
Les enquêtes sectorielles montrent que 40 % des entreprises peinent à pourvoir des postes de cadres supérieurs, notamment dans la stratégie de dossiers centrée sur l'IA[3]Société des professionnels des affaires réglementaires, "Enquête mondiale 2024 sur les tendances des effectifs en affaires réglementaires," raps.org. Les primes salariales dépassent 60 % pour les experts interjuridictionnels. Les universités tardent à proposer des cursus couvrant les soumissions numériques et l'analytique des données en conditions réelles. Le départ imminent à la retraite d'un tiers des praticiens seniors risque d'entraîner une perte de savoir institutionnel. Les cabinets de conseil contrent la rareté des talents par des académies de formation accélérée et des pôles de talents mondiaux, mais les lacunes d'approvisionnement persistent, limitant la croissance à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
La domination du conseil face à la disruption numériqueLe conseil a capté 28,10 % de la part de marché de la communication réglementaire et de la conformité en 2025, grâce à son expertise dans la navigation des voies de soumission complexes. La rédaction et la publication réglementaires s'accélèrent à un TCAC de 11,10 %, soutenues par le eCTD amélioré de la FDA et les mandats de données structurées de l'EMA. Cette montée en puissance de l'automatisation, de la génération de contenu par intelligence artificielle et des bibliothèques de modèles en cloud reconfigure l'allocation des ressources, incitant les consultants à intégrer des partenariats technologiques. Les commanditaires privilégiant la rapidité, les équipes de rédaction spécialisées produisent des dossiers lisibles par machine répondant aux normes techniques en constante évolution des agences mondiales. Parallèlement, les services de représentation juridique progressent régulièrement en raison de l'activité accrue des lettres d'avertissement de la FDA, et le conseil en pharmacovigilance gagne en dynamisme face à l'élargissement des exigences de sécurité post-commercialisation.
La numérisation positionne les cabinets de conseil comme des orchestrateurs technologiques plutôt que de purs organes consultatifs. Pour protéger leurs marges, les acteurs établis intègrent des moteurs propriétaires de traitement du langage naturel qui remplissent automatiquement les composantes des modules 3 et 5. Cette intégration repositionne les experts humains vers un contenu stratégique à haute valeur ajoutée. La position dominante du conseil reste résiliente, mais les prestataires sans feuille de route technologique risquent la marchandisation. Sur la période de prévision, le marché de la communication réglementaire et de la conformité sera le témoin d'une convergence entre la génération de contenu, l'ingénierie des données et le conseil stratégique, à mesure que les clients exigent des suites de services unifiées et technologiquement habilitées.


Par type de prestataire de services :
L'externalisation s'accélère malgré la préférence pour les équipes internesBien que les équipes internes aient contrôlé 63,65 % de la taille du marché de la communication réglementaire et de la conformité en 2025, les modèles externalisés progressent à un TCAC de 10,75 % grâce aux avantages en matière de coûts et d'expertise. La normalisation du travail à distance a dissous les barrières géographiques, permettant aux commanditaires de faire appel à des viviers de talents mondiaux. Les entreprises d'externalisation tirent parti des économies d'échelle en proposant des systèmes clés en main de gestion de l'information réglementaire et des services de surveillance 24h/24 et 7j/7. Les stratégies hybrides dominent désormais : la stratégie réglementaire centrale reste en interne, tandis que la rédaction des dossiers, la veille prospective et l'intelligence multijuridictionnelle sont externalisées.
Pour capter des missions premium, les prestataires investissent dans des graphes de connaissances basés sur l'IA qui associent les requêtes historiques des agences à des modèles de réponses prédictives. Ces innovations font progresser les taux d'approbation au premier cycle, séduisant les clients biotechs aux ressources financières limitées. Néanmoins, la sécurité de la propriété intellectuelle et l'alignement culturel restent des préoccupations au niveau du conseil d'administration, incitant à des processus rigoureux de diligence raisonnable envers les prestataires. L'intensité concurrentielle du marché de la communication réglementaire et de la conformité s'accroît à mesure que les ORC à service complet, les boutiques spécialisées et les startups RegTech se disputent des parts de marché grâce à des technologies différenciées.
Par utilisateur final :
L'innovation biotechnologique stimule les services premiumLes entreprises pharmaceutiques ont maintenu une part des revenus de 34,80 % en 2025, mais les commanditaires de biotechnologie mènent la croissance avec un TCAC de 12,10 %. Le développement rapide des thérapies géniques et cellulaires introduit des dossiers de données CMC (chimie, fabrication et contrôles) complexes et des engagements post-commercialisation accrus, sollicitant les ressources internes des biotechs. Les consultants capables d'orchestrer des voies d'approbation accélérées commandent des primes d'honoraires de 50 %. Parallèlement, les entreprises de dispositifs médicaux s'appuient sur des conseillers spécialisés pour les dossiers du Règlement relatif aux dispositifs médicaux (MDR) de l'EMA et les lignes directrices évolutives de la FDA sur les produits IA/ML.
La convergence brouillant les frontières entre produits pharmaceutiques, biologiques et dispositifs, les prestataires de services doivent intégrer une expertise multidisciplinaire. Les commanditaires demandent de plus en plus des stratégies réglementaires agnostiques de plateforme couvrant l'édition génomique, les thérapeutiques numériques et les produits combinés. Cette étendue renforce la proposition de valeur des cabinets de conseil de bout en bout. Sur l'horizon de prévision, la part de la biotechnologie dans le marché de la communication réglementaire et de la conformité continuera de s'élargir à mesure que les investissements en capital-risque financent les percées scientifiques, maintenant les cabinets de conseil en conformité au cœur du succès de la commercialisation.
Analyse géographique
Marché de la Déclaration Réglementaire et de la Conformité en Amérique du Nord
L'Amérique du Nord a contrôlé 41,10 % de la taille du marché de la déclaration réglementaire et de la conformité en 2025, ancrée par les normes strictes de la FDA et une forte concentration de grands sponsors pharmaceutiques. L'adoption par l'agence d'outils d'examen assistés par l'IA élève les exigences de conformité technique, orientant la demande vers des consultants compétents en matière de soumissions lisibles par machine. La participation du Canada au Projet Orbis et l'alignement avec les cadres oncologiques de la FDA stimulent davantage les engagements consultatifs transfrontaliers. La protection de la propriété intellectuelle et un financement par capital-risque solide amplifient les budgets d'externalisation de la région, maintenant des tarifs de services supérieurs à la moyenne.
Marché de la Déclaration Réglementaire et de la Conformité en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 10,15 % jusqu'en 2031, portée par le programme de réforme réglementaire de la Chine, les améliorations des consultations de la PMDA au Japon et les programmes pilotes de soumission numérique de l'Inde. La diversité des niveaux de maturité réglementaire crée des schémas de demande fragmentés : les entreprises mondiales ont besoin de partenaires locaux pour interpréter les règles spécifiques à chaque pays, tandis que les fabricants locaux recherchent une expertise pour satisfaire aux exigences d'exportation de la FDA et de l'EMA. Les fournisseurs qui établissent des centres régionaux avec des équipes bilingues et des plateformes de veille en temps réel captent des avantages de premier entrant sur le marché de la déclaration réglementaire et de la conformité.
Marché de la Déclaration Réglementaire et de la Conformité en EMEA et en Amérique Latine
L'Europe reste une arène mature mais en évolution. La feuille de route de transformation numrique en cours de l'EMA et la divergence post-Brexit de la MHRA du Royaume-Uni introduisent une complexité qui renforce les honoraires de conseil. Les obligations de divulgation liées au développement durable élargissent le périmètre de conformité, créant des opportunités pour les consultants axés sur l'ESG. L'Europe du Nord et de l'Ouest mènent l'adoption numérique, tandis que les sous-régions d'Europe centrale et orientale sont à la traîne, ouvrant des engagements de niche pour la modernisation des infrastructures. Par ailleurs, l'Amérique latine, le Moyen-Orient et l'Afrique enregistrent une adoption plus lente en raison d'infrastructures techniques limitées, mais représentent des opportunités à long terme à mesure que les multinationales étendent leurs essais et leurs empreintes de fabrication. Les initiatives ciblées de renforcement des capacités menées par les agences mondiales de santé débloquent progressivement de nouveaux flux de revenus de conseil.
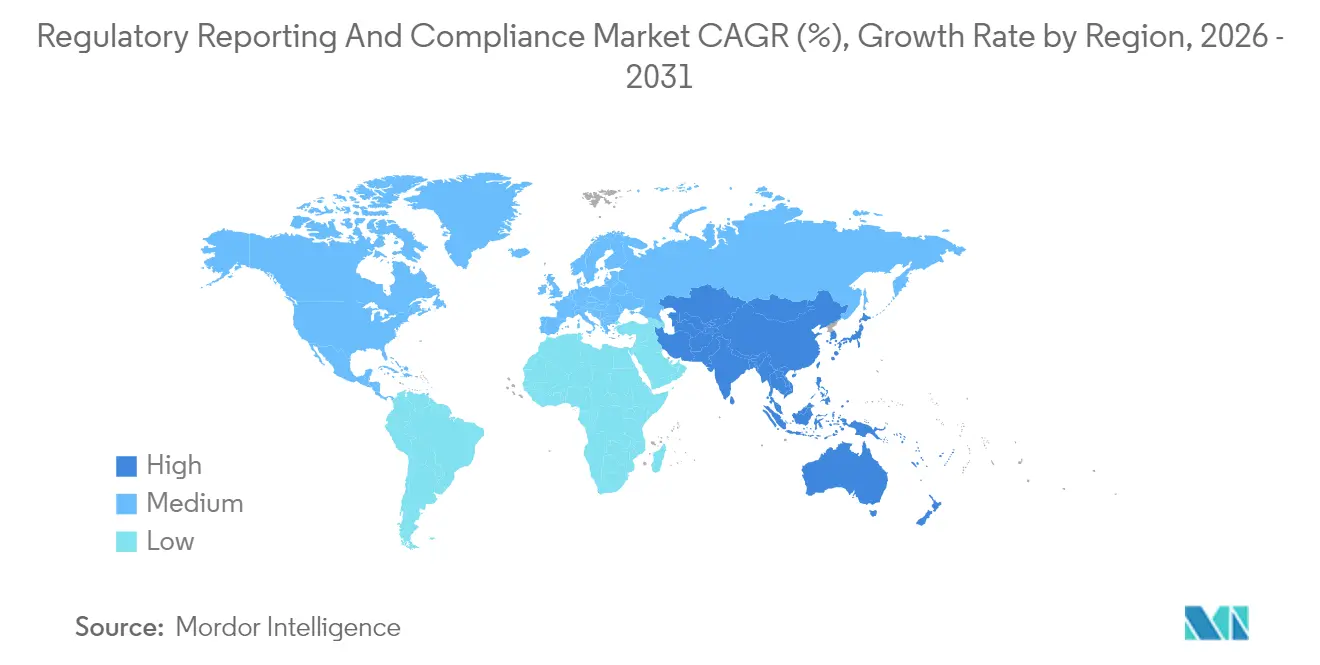

Paysage réglementaire
Les exigences réglementaires convergent vers des soumissions électroniques structurées et des échanges de données interopérables, ce qui accroît la charge de conformité pour les organisations mondiales des sciences de la vie et de la santé. En mars 2026, CMS a finalisé la règle CMS-0053-F afin d'adopter des normes pour l'échange électronique des transactions de pièces jointes aux demandes de remboursement, réduisant davantage la dépendance aux flux de travail documentaires manuels et soutenant la demande de systèmes et de services capables d'opérationnaliser des transactions normalisées.
Dans le contexte des sciences de la vie, l'adoption par l'ICH et l'UE des normes mises à jour de bonnes pratiques cliniques continue de façonner les attentes en matière de gouvernance et de documentation cohérentes des essais. L'annexe 2 de l'ICH E6(R3) a atteint l'étape 4 d'adoption le 3 juin 2026, et le CHMP de l'EMA a adopté l'annexe 2 le 25 juin 2026. Dans l'écosystème de la santé numérique aux États-Unis, l'ONC a publié la fiche d'information sur le Standards Version Advancement Process (SVAP) 2026 en juin 2026, indiquant des mises à jour continues des normes d'interopérabilité acceptées qui influencent la manière dont les entités réglementées gèrent l'intégrité des données, l'auditabilité et les livrables prêts à soumettre.
Analyse de la chaîne de valeur
La demande émane généralement des commanditaires pharmaceutiques, biotechnologiques et de dispositifs médicaux qui font face à des exigences de dépôt multi-juridictions et à des obligations post-commercialisation. Les équipes des affaires réglementaires traduisent ces besoins en stratégie de soumission, en exigences de preuves et en calendriers, tandis que les intrants de la chaîne d'approvisionnement comprennent les données cliniques, de sécurité et CMC, les terminologies et modèles standardisés alignés sur les directives ICH, ainsi que les données de référence produit utilisées pour le reporting réglementaire de l'approvisionnement et des pénuries (y compris les identifiants dans les portails de traçabilité et de données produit). Ces intrants alimentent ensuite les flux de travail de rédaction, de publication et de validation réglementaires, soutenus par des outils RIM et eCTD, la gestion de contenu structuré, et des progiciels de modélisation et d'analyse de plus en plus utilisés pour appuyer les soumissions.
L'exécution est assurée par une combinaison d'équipes internes et de spécialistes externalisés, notamment des cabinets de conseil, des CRO et des fournisseurs de logiciels ou de plateformes, qui assemblent les dossiers, entretiennent la veille réglementaire et gèrent les opérations de soumission et les changements de cycle de vie. En aval, les portails destinés aux régulateurs et les mises à jour de normes créent un travail d'implémentation récurrent, notamment le Product Management Service (PMS) de l'EMA, où une échéance de décembre 2025 exigeait des titulaires d'autorisation de mise sur le marché qu'ils finalisent les soumissions de données de fabrication et d'exploitation. La conformité au commerce transfrontalier et à la chaîne d'approvisionnement ajoute une couche supplémentaire à la chaîne, comme l'a montré en mars 2026 la publication par les douanes américaines (CBP) du FDA Supplemental Guide Version 2.6 pour l'Automated Commercial Environment (ACE), renforçant les exigences de déclaration d'importation structurée pour les produits médicaux réglementés et accroissant les besoins d'intégration entre les systèmes de données réglementaires, qualité et de chaîne d'approvisionnement.
Paysage concurrentiel
Le marché du reporting réglementaire et de la conformité est modérément fragmenté, les principaux acteurs représentant ensemble une part de revenus de 40 à 45 %. Les leaders mondiaux IQVIA, Syneos Health et Parexel combinent envergure, étendue thérapeutique et technologie propriétaire pour défendre leurs positions. Ils investissent massivement dans des moteurs d'apprentissage automatique qui prédisent les délais d'approbation et organisent automatiquement les évolutions réglementaires mondiales. Les entreprises de niveau intermédiaire se différencient par une expertise approfondie dans des domaines thérapeutiques spécifiques, tels que les maladies rares ou les biologiques avancés, tandis que les jeunes pousses RegTech se concentrent sur l'automatisation basée sur des plateformes.
La consolidation s'est accélérée en 2024, les acquisitions stratégiques ayant comblé des lacunes technologiques et élargi la portée géographique. Syneos Health a acquis Endpoint Clinical pour renforcer ses capacités dans les maladies rares et les thérapies révolutionnaires. Parexel a établi un centre de veille réglementaire APAC à Singapour, reflétant des stratégies de diversification géographique. Les organisations de recherche sous contrat traditionnelles intègrent des offres réglementaires de bout en bout, défiant les cabinets de conseil spécialisés. Parallèlement, les plateformes natives du cloud proposent un accès par abonnement, exerçant une pression sur les modèles de facturation à l'heure.
Le succès concurrentiel repose de plus en plus sur l'intelligence artificielle, l'analyse de données et l'interopérabilité avec les écosystèmes des commanditaires. Les entreprises adoptant une tarification basée sur les résultats, liant les honoraires aux délais d'approbation ou au succès au premier cycle, gagnent du terrain. La frontière concurrentielle pivote désormais sur la protection de la propriété intellectuelle, les certifications de sécurité des données et la capacité à fournir des modèles de services hybrides intégrés sur site et hors site. Alors que les commanditaires attendent des solutions intégrées couvrant la stratégie, la soumission et la surveillance post-commercialisation, les prestataires incapables de combiner expertise du domaine et technologie à grande échelle risquent la marginalisation.
Leaders du secteur du reporting réglementaire et de la conformité
Genpact Ltd
IQVIA Holdings Inc
Certara, L.P.
Pharmaceutical Product Development, LLC (PPD)
Charles River Laboratories International, Inc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
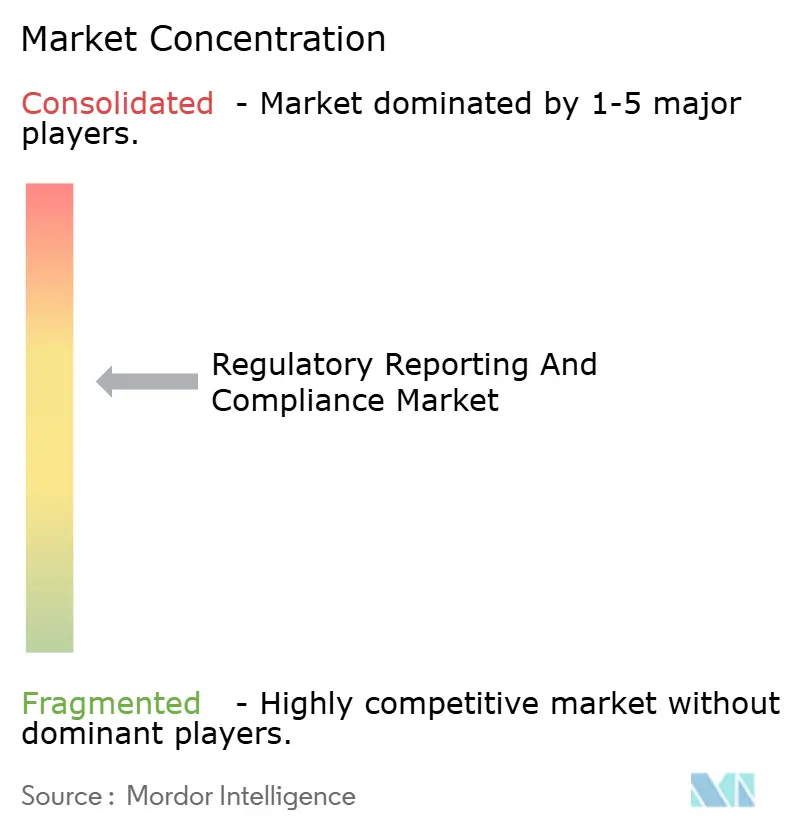
Marché du reporting réglementaire et de la conformité
- Accenture
- AmerisourceBergen / Cencora
- Celegence
- Certara
- Charles River
- Clinilabs
- Freyr Solutions
- Genpact
- ICON
- Indegene
- IQVIA
- LabCorp
- MED-EL
- Navitas Life Sciences
- Parexel International
- PharmaLex GmbH
- PPD
- ProPharma Group
- Syneos Health
- WuXi App Tec
Lire l’analyse des entreprises de reporting réglementaire et conformité

Opportunités de marché et perspectives d'avenir
Les opportunités à court terme se concentrent là où de nouveaux mandats de transactions électroniques, des initiatives d'interopérabilité et des normes mondiales mises à jour créent des retards de mise en œuvre dépassant la capacité réglementaire interne. Aux États-Unis, l'action de CMS constitue un catalyseur direct, puisque la règle CMS-0053-F de mars 2026 adoptant des normes pour les pièces jointes électroniques aux demandes de remboursement élargit les besoins en matière d'assemblage de documents conformes, de codification, de pistes d'audit et de gestion des exceptions chez les payeurs, prestataires et fournisseurs soutenant les échanges réglementés. L'activité de l'ONC soutient également la demande continue en plateformes et services, la fiche d'information SVAP de juin 2026 permettant l'adoption de versions plus récentes des normes de santé numérique, ce qui génère un travail récurrent d'évaluation des normes, de mise à niveau des systèmes, de validation et de gouvernance.
Dans les sciences de la vie, les attentes continues alignées sur l'ICH et l'EMA continuent d'orienter les dépenses vers des processus et outils normalisés, prêts pour l'inspection, pour les dépôts multi-régions. L'annexe 2 de l'ICH E6(R3) a atteint l'étape 4 d'adoption le 3 juin 2026 et l'adoption par le CHMP a suivi le 25 juin 2026, élargissant la demande de services qui traduisent les exigences BPC mises à jour en procédures opérationnelles, supervision des fournisseurs et documentation de soumission. Un espace blanc connexe porte sur la mise à l'échelle sécurisée de l'automatisation, alors que les promoteurs et les systèmes de santé intègrent l'IA dans les flux de travail réglementaires et de conformité, déplaçant les achats et la livraison vers une gouvernance des données défendable, une documentation des modèles et des contrôles prêts pour l'audit plutôt que des solutions ponctuelles isolées, au profit des fournisseurs combinant expertise sectorielle et plateformes validées et interopérables.
Recent Industry Developments in Marché du reporting réglementaire et de la conformité
- Mai 2026 : IQVIA a élargi sa collaboration stratégique avec Kexing Biopharm pour accélérer le développement mondial de biosimilaires, combinant un soutien au développement clinique avec une stratégie réglementaire et une analytique avancée. Ce périmètre élargi renforce la capacité d'IQVIA à regrouper les services de reporting réglementaire et de conformité dans des programmes de développement plus vastes, en particulier pour les soumissions transfrontalières.
- Décembre 2025 : Certara a lancé une offre de soumissions réglementaires en pharmacométrie accélérée (PMx) conçue pour réduire les délais de soumission de plus de 50 %. Ce service transforme en produit des flux spécialisés de modélisation et de documentation, élargissant l'accès pour les équipes qui manquent de capacité interne en pharmacométrie mais qui ont besoin de livrables prêts à soumettre selon des calendriers comprimés.
- Novembre 2024 : Certara a livré une version majeure du logiciel réglementaire GlobalSubmit pour prendre en charge la norme de soumission FDA version 4.0. Cette mise à jour souligne l'évolution technique continue des formats de soumission et renforce la demande pour des fournisseurs capables de maintenir leurs systèmes de publication à jour tout en préservant la validation et l'auditabilité.


Marché du reporting réglementaire et de la conformité Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Nous dimensionnons le marché du reporting réglementaire et de la conformité comme les revenus générés par les services externalisés qui aident les entreprises des sciences de la vie à satisfaire leurs besoins en matière de soumission réglementaire, de documentation et de conformité continue tout au long du cycle de vie du produit.
Exclusions du périmètre : Nous excluons les coûts de personnel interne des équipes réglementaires internes et les travaux généraux de gestion de la qualité qui ne sont pas liés aux soumissions réglementaires ou aux rapports destinés aux régulateurs.
Aperçu de la segmentation
- Par type de service
- Conseil réglementaire
- Enregistrement de produits et demandes d'essais cliniques
- Représentation juridique
- Rédaction et publication réglementaires
- Autres services réglementaires
- Par type de prestataire de services
- Interne
- Externalisation
- Par utilisateur final
- Entreprises pharmaceutiques
- Entreprises de dispositifs médicaux
- Entreprises de biotechnologie
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par les règles publiques et les normes de reporting afin que le marché soit ancré dans ce que les entreprises sont réellement tenues de soumettre. Nous avons examiné des sources telles que la bibliothèque de directives de la FDA américaine, les procédures publiques de l'Agence européenne des médicaments, les publications de directives ICH, les tendances de ClinicalTrials.gov et du registre européen des essais cliniques, ainsi que des articles évalués par des pairs sur l'adoption de l'eCTD et la qualité des soumissions.
Nous relions ensuite ces exigences à des signaux de dépenses en utilisant les rapports annuels des entreprises, les présentations aux investisseurs, les communiqués de presse et les documents d'associations qui traitent de la charge de travail réglementaire, des dépôts et de l'intensité de l'externalisation. Lorsqu'ils étaient disponibles, des abonnements payants à des bases de données financières d'entreprises, des bases de données de brevets et des bases de données mondiales de contrats et d'appels d'offres ont été utilisés pour vérifier l'envergure des fournisseurs et la composition des services. Cette liste est fournie à titre indicatif uniquement, et nous avons utilisé de nombreuses autres sources publiques et payantes pour collecter des données, valider des hypothèses et clarifier les zones grises.
Entretiens primaires et enquêtes
Les entretiens primaires ont été utilisés pour tester ce qui est comptabilisé comme services de reporting réglementaire et de conformité, et pour confirmer les modèles d'engagement typiques dans le conseil, la rédaction, la publication et le soutien aux soumissions. Nous avons échangé avec un ensemble de prestataires de services et de parties prenantes côté acheteur dans les principales régions, afin que la logique de tarification, les parts d'externalisation et les facteurs de charge de travail puissent être réconciliés avec ce que nous avons observé dans la recherche documentaire.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 19 % | APAC : 46 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 35 % |
| Acteurs de plus petite taille : 19 % | Responsables : 46 % | Amériques : 19 % |
Dimensionnement et prévisions du marché
Pour le dimensionnement, nous partons d'une construction descendante qui reconstitue le bassin de demande adressable à partir de l'activité de R&D en sciences de la vie et de la charge de travail des soumissions réglementaires, qui est ensuite traduite en dépenses de services externalisés. Les intrants comprennent l'activité de dépôt de nouveaux médicaments et dispositifs, les volumes d'essais cliniques par phase, la part des soumissions multi-régions, la charge de travail eCTD et de publication, ainsi que les cycles typiques de resoumission et de maintenance, qui indiquent ensemble la quantité de travail réglementaire générée au cours d'une année.
Ces totaux sont ensuite vérifiés à l'aide d'approximations ascendantes sélectives, telles que les fourchettes de revenus des prestataires échantillonnés, le taux de pénétration de l'externalisation au niveau régional et les références de prix moyen par projet pour les travaux de conseil et de rédaction, avant que le chiffre final ne soit ajusté. Lorsque la visibilité ascendante est faible pour les prestataires de plus petite taille, nous comblons les lacunes en utilisant les répartitions des dépenses côté acheteur et les vérifications des structures contractuelles courantes.
Pour les prévisions, nous utilisons une analyse de scénarios étayée par des avis d'experts, car la demande évolue avec les mises à jour des politiques, l'intensité des inspections et le pipeline clinique. Les hypothèses de croissance sont guidées par les démarrages d'essais attendus, l'évolution des formats de soumission, l'élargissement des attentes en matière de surveillance post-commercialisation et les changements dans les délais d'approbation et de renouvellement. Nous les convertissons en trajectoires de volume de services et de tarification.
Validation des données et cycle de mise à jour
Nous validons les résultats par plusieurs passes, en commençant par des vérifications de plage par rapport à des signaux indépendants tels que les comptages de dépôts, l'activité des registres d'essais et les budgets d'externalisation divulgués. Les valeurs aberrantes sont examinées pour la composition géographique, le périmètre des services ou les événements ponctuels, puis revérifiées lors d'appels de suivi lorsque l'écart est significatif.
Avant la validation finale, le modèle est examiné par un autre analyste afin de confirmer la logique, les hypothèses et la cohérence des unités. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des changements réglementaires significatifs, des évolutions macroéconomiques ou des tendances contractuelles majeures modifient la demande à court terme. Juste avant la livraison, nous procédons à une révision finale afin que les clients reçoivent la vue la plus actuelle disponible.
Dimensionnement du marché du reporting réglementaire et de la conformité par Mordor Intelligence comparé à d'autres estimations publiées
Les valeurs publiées pour ce marché varient souvent, car les équipes ne comptabilisent pas toujours le même ensemble de services et d'utilisateurs finaux, et l'année de référence peut changer selon la date de la dernière actualisation du modèle. Les différences proviennent également du fait que les chiffres sont construits à partir de signaux de charge de travail réglementée, ou principalement à partir de consolidations de revenus des fournisseurs.
En pratique, les principaux facteurs d'écart sont ce qui est inclus, par exemple si la représentation juridique est comptabilisée, si seules les sciences de la vie sont prises en compte ou si des services de conformité plus larges sont intégrés, et la manière dont les parts d'externalisation sont appliquées par rapport à l'hypothèse que tous les efforts réglementaires sont achetés. L'écart augmente également lorsque la tarification est projetée à l'aide d'un facteur d'inflation fixe au lieu d'être liée aux évolutions de la composition des projets entre le conseil, la rédaction et la publication, puis réconciliée avec l'activité de soumission, ce qui est l'approche utilisée ici. Le choix de modélisation final est appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,70 milliards USD (2026) | |
| Revue professionnelle A | 5,19 milliards USD (2025) | Utilise une approche axée sur les services gérés de reporting réglementaire et peut surestimer les revenus récurrents des services gérés tout en sous-estimant le travail de conseil et de rédaction de dossiers lié aux nouvelles soumissions, rendant le périmètre non entièrement comparable. |
| Éditeur sectoriel B | 7,20 milliards USD (2025) | Se concentre sur les logiciels de reporting réglementaire et les services associés, ce qui mélange les dépenses technologiques avec les services et peut inclure des cas d'usage de conformité hors sciences de la vie, conduisant à un total plus élevé par rapport à une définition limitée aux services en sciences de la vie. |
Le tableau montre que la plupart des différences ne portent pas sur l'arithmétique, mais sur ce qui est inclus dans le marché et sur l'année traitée comme année en cours. Lorsque le périmètre est limité aux services réglementaires en sciences de la vie et que le bassin de demande est ancré à l'activité de dépôt et d'essais, l'estimation reste plus facile à suivre, à expliquer et à mettre à jour avec des vérifications reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la communication réglementaire et de la conformité ?
La taille du marché de la communication réglementaire et de la conformité est de 4,70 milliards USD en 2026.
À quel rythme le marché devrait-il croître ?
Le marché devrait se développer à un TCAC de 9,03 %, atteignant 7,24 milliards USD d'ici 2031.
Quelle région est en tête des dépenses en services de conformité réglementaire ?
L'Amérique du Nord détient la plus grande part avec 41,10 % en 2025.
Quel type de service connaît la croissance la plus rapide ?
Les services de rédaction et de publication réglementaires se développent à un TCAC de 11,10 % jusqu'en 2031.
Pourquoi les entreprises de biotechnologie sont-elles essentielles à la croissance future ?
Les commanditaires biotechs font face à des voies d'approbation accélérées et complexes, entraînant une demande à un TCAC de 12,10 % pour un soutien à la conformité premium.
Comment l'IA affecte-t-elle le conseil réglementaire ?
Les plateformes d'intelligence dotées d'IA raccourcissent les cycles de dossiers, améliorent les chances d'approbation au premier cycle et différencient les prestataires de services.
Dernière mise à jour de la page le:



