
Taille et part du marché des soins de santé à domicile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 363.58 Milliards de dollars |
| Taille du Marché (2031) | 545.69 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.46 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
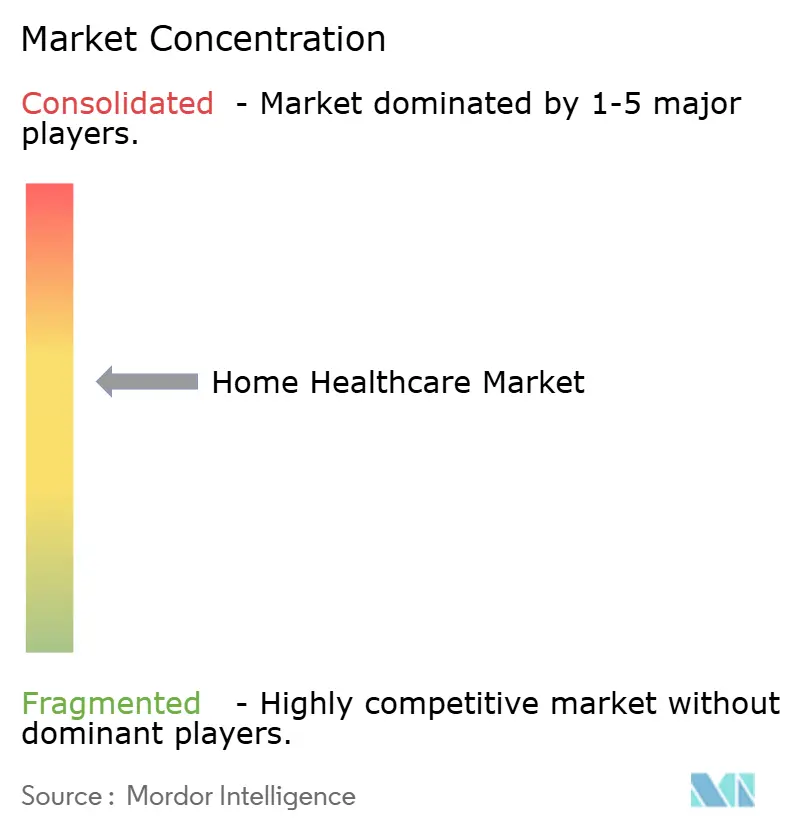
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des soins de santé à domicile par Mordor Intelligence
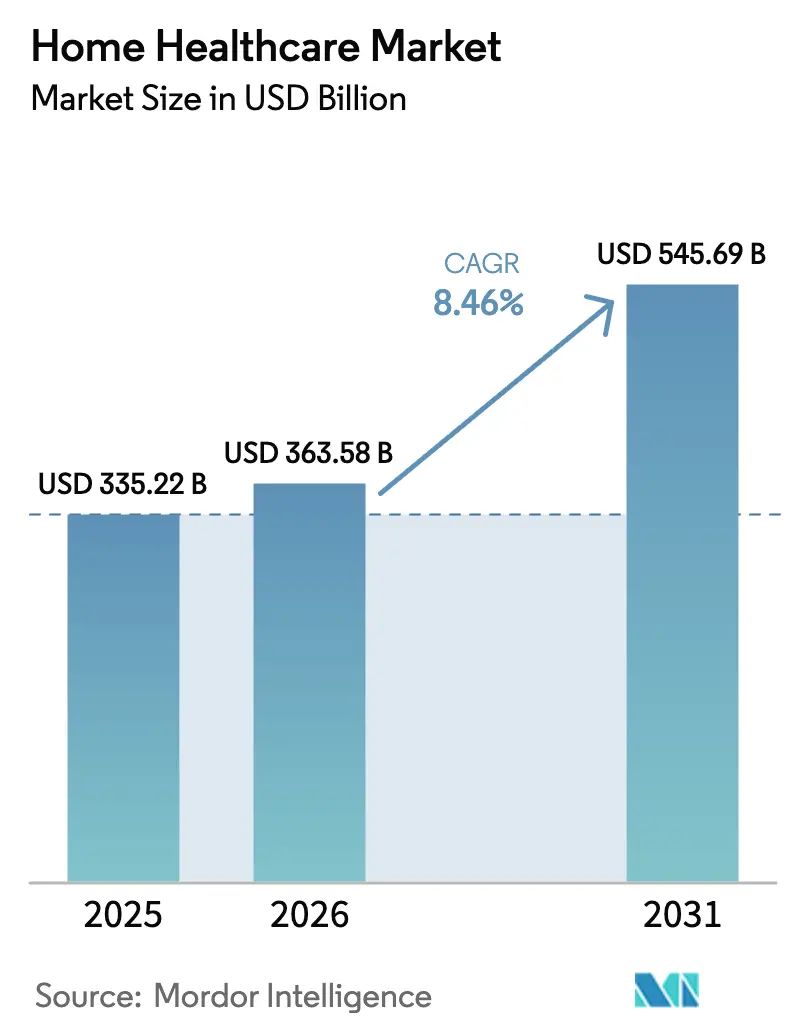
La taille du marché des soins de santé à domicile était évaluée à 335,22 milliards USD en 2025 et devrait croître de 363,58 milliards USD en 2026 pour atteindre 545,69 milliards USD d'ici 2031, à un TCAC de 8,46 % au cours de la période de prévision (2026-2031).
Ce profil de croissance reflète une convergence entre le vieillissement des populations, des réformes favorables en matière de remboursement et des écosystèmes d'appareils connectés fiables qui transfèrent les soins aigus et chroniques vers les environnements résidentiels. Les équipements continuent d'ancrer les revenus, mais une accélération du glissement de la composition vers les plateformes logicielles et les abonnements aux données signale une couche numérique en maturation que les agences et les payeurs considèrent de plus en plus comme une infrastructure essentielle pour les contrats basés sur la valeur. La miniaturisation des dispositifs et l'informatique en périphérie réduisent le coût des diagnostics à domicile, élargissant l'accès dans les économies émergentes tout en allégeant les contraintes de bande passante dans les zones rurales d'Amérique du Nord et d'Europe. Parallèlement, les programmes d'hospitalisation à domicile permettent aux hôpitaux de facturer des tarifs d'hospitalisation pour des soins dispensés dans les salons, créant une incitation directe pour les réseaux de prestation intégrés à regrouper dispositifs, soins infirmiers spécialisés et télésanté en épisodes de soins uniques. L'intensité concurrentielle reste modérée à élevée, les acteurs établis défendant leurs parts avec des algorithmes homologués par la FDA, tandis que les nouveaux entrants soutenus par le capital-risque exploitent des API ouvertes et des capteurs modulaires pour proposer des prix inférieurs sans compromettre la précision clinique.
Points clés du rapport
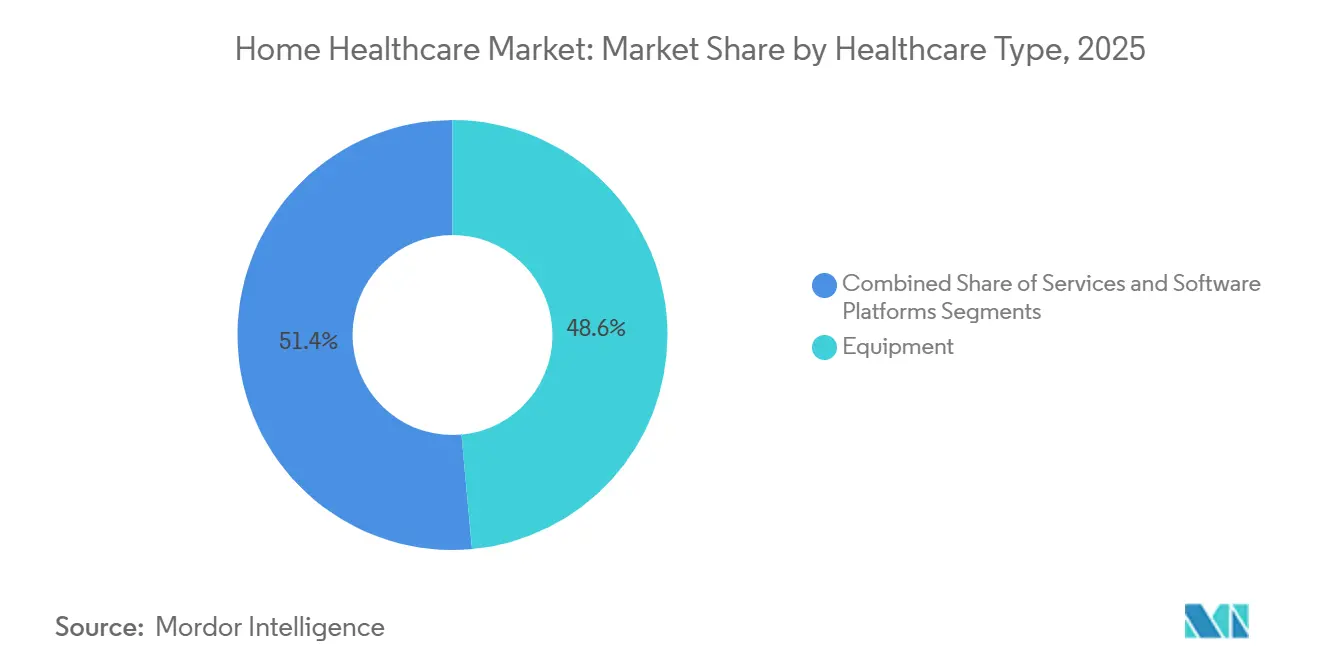
- Par type de soins de santé, les équipements ont représenté 48,56 % de la part du marché des soins de santé à domicile en 2025. Les plateformes logicielles devraient afficher la plus forte expansion de segment, progressant à un TCAC de 12,25 % jusqu'en 2031.
- Par indication, les affections cardiovasculaires ont représenté 26,53 % du mix de revenus 2025, tandis que le diabète devrait croître à un TCAC de 10,85 % jusqu'en 2031.
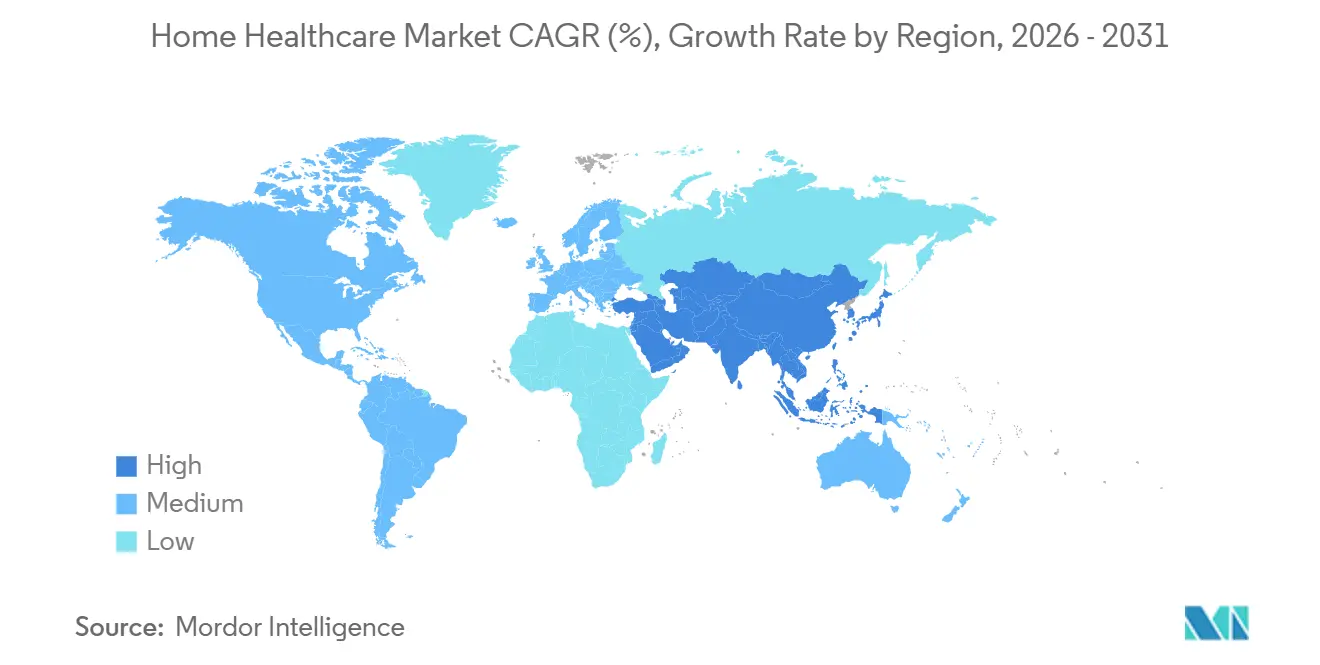
- Par géographie, l'Amérique du Nord a conservé une part de revenus de 42,13 % en 2025, tandis que l'Asie-Pacifique est en voie d'atteindre un TCAC de 9,51 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché des soins de santé à domicile*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Impact maximal |
|---|---|---|---|
| Vieillissement des populations stimulant la demande de soins pour les maladies chroniques | +2.1% | Mondial, concentré au Japon, en Allemagne, en Italie, en Corée du Sud | Long terme (≥ 4 ans) |
| Élargissement des remboursements pour la surveillance à distance | +1.8% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Les dispositifs dotés d'IA stimulent les soins à domicile proactifs | +1.5% | Amérique du Nord, Europe occidentale, pôles urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Passage aux modèles d'« hospitalisation à domicile » | +1.3% | États-Unis, Royaume-Uni, Australie | Court terme (≤ 2 ans) |
| L'IoT à informatique en périphérie réduit les coûts des dispositifs à domicile | +0.9% | Mondial, adoption précoce en Chine, en Inde, en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Les diagnostics miniaturisés sur puce de laboratoire font leur entrée dans les foyers | +0.7% | Amérique du Nord, UE, économies avancées d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement des populations stimulant la demande de soins pour les maladies chroniques
L'Organisation mondiale de la santé estime que 1,4 milliard de personnes auront 60 ans ou plus d'ici 2030, dont 80 % résidant dans des pays à revenu faible et intermédiaire où les soins de longue durée institutionnels restent limités. Chaque année de vie supplémentaire au-delà de 75 ans est corrélée à trois à cinq années supplémentaires de prise en charge des maladies chroniques, moins coûteuse lorsqu'elle est dispensée à domicile que dans des établissements de soins infirmiers spécialisés. Le Japon consacre déjà des dépenses importantes aux soins intégrés communautaires dans le cadre de son régime d'assurance soins de longue durée, offrant un modèle aux autres sociétés super-vieillissantes. En Chine, le 14e plan quinquennal impose un rayon de 15 minutes pour les services communautaires aux personnes âgées dans les zones urbaines, stimulant la demande locale de diagnostics portables et de télémédecine reliant les cliniques de canton aux centres tertiaires. À mesure que des transitions démographiques similaires se déroulent en Europe et en Amérique du Nord, le marché des soins de santé à domicile bénéficie directement d'une migration des patients hors des environnements aigus, soutenue par des politiques à grande échelle.
Élargissement des remboursements pour la surveillance à distance
Les Centers for Medicare & Medicaid Services ont définitivement ajouté les codes CPT 99453, 99454, 99457 et 99458, remboursant les prestataires pour la mise en place des dispositifs, la transmission des données et la revue physiologique mensuelle, normalisant ainsi la surveillance des patients à distance dans les environnements urbains et ruraux[1]« Règle finale du barème des honoraires des médecins Medicare pour l'année civile 2025 », Centers for Medicare & Medicaid Services, cms.gov. Les assureurs commerciaux tels que UnitedHealthcare et Humana remboursent désormais 85 à 90 % des tarifs en cabinet pour des services similaires, comblant l'écart de marge qui freinait autrefois l'adoption par les médecins. Cette évolution transforme le matériel en un modèle de revenus récurrents dans lequel les fabricants subventionnent les dispositifs et perçoivent des frais d'abonnement, reproduisant l'économie des objets connectés grand public, mais étayée par une précision de qualité clinique et une supervision de la FDA.
Les dispositifs dotés d'IA stimulent les soins à domicile proactifs
Entre 2024 et 2025, la FDA a homologué huit algorithmes intégrés dans des dispositifs à usage domestique, notamment la détection de la fibrillation auriculaire par l'Apple Watch, le dépistage de la fraction d'éjection basse par Eko et l'Omnipod 5 d'Insulet pour l'administration automatisée d'insuline. Les processeurs en périphérie permettent désormais aux dispositifs d'exécuter l'inférence localement, réduisant la latence de quelques secondes à quelques millisecondes et répondant aux préoccupations en matière de confidentialité inhérentes aux transmissions en nuage. Les premiers résultats sont convaincants : le Smart Comfort AI de ResMed a réduit les événements d'apnée et amélioré l'observance thérapeutique de 18 points de pourcentage après son homologation en décembre 2025.
Passage aux modèles d'hospitalisation à domicile
La dérogation d'hospitalisation aiguë à domicile des CMS permet à plus de 300 hôpitaux de facturer les tarifs DRG complets pour des services dispensés à domicile, produisant 20 % de réadmissions à 30 jours en moins et une satisfaction des patients plus élevée que les admissions traditionnelles. Le Service national de santé du Royaume-Uni vise également une réduction de 15 % de l'engorgement des services d'urgence grâce à des services hospitaliers virtuels qui surveillent 10 000 patients simultanément. Ce modèle brouille les frontières entre équipements et services, poussant les agences indépendantes à s'intégrer verticalement ou à accepter un statut de sous-traitant.
Analyse de l'impact des freins sur le marché des soins de santé à domicile*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Impact maximal |
|---|---|---|---|
| Pénurie de cliniciens spécialisés en soins à domicile | -1.4% | Amérique du Nord, Europe occidentale, Australie | Court terme (≤ 2 ans) |
| Menaces de cybersécurité et de confidentialité pesant sur l'IoT médical | -0.9% | Mondial, aigu en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Incertitude sur les taux de remboursement pour les agences | -0.7% | États-Unis, fragmenté dans les marchés émergents | Court terme (≤ 2 ans) |
| Risque d'approvisionnement en batteries au lithium pour les dispositifs critiques | -0.5% | Mondial, goulots d'étranglement de la chaîne d'approvisionnement dans les pôles de fabrication d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de cliniciens spécialisés en soins à domicile
Les États-Unis font face à un déficit projeté de 78 000 infirmières d'ici 2026, et le taux de rotation des aides à domicile dépasse 65 % dans plusieurs États, limitant la capacité des agences à accepter de nouveaux patients même si la demande augmente. Le salaire médian des aides de 13,50 USD de l'heure est inférieur à celui des autres secteurs de services, forçant les agences à augmenter les salaires de 12 à 18 % depuis 2024, comprimant des marges qui s'établissaient en moyenne à 3-5 % avant la pandémie.
Menaces de cybersécurité et de confidentialité pesant sur l'IoT médical
En 2024, la FDA a exigé des nomenclatures logicielles et des plans de gestion des vulnérabilités pour tous les dispositifs en réseau, après que des chercheurs ont répertorié 127 failles exploitables dans des pompes à insuline et des glucomètres courants[2]« Cybersécurité dans les dispositifs médicaux », Administration américaine des aliments et des médicaments, fda.gov. Les pénalités HIPAA atteignent 1,5 million USD par violation, poussant les fabricants de plus petite taille vers des partenariats ou des sorties, les coûts de conformité absorbant jusqu'à 12 % des budgets de R&D.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché des soins de santé à domicile
Par type de soins de santé :
les équipements ancrent les revenus, les logiciels accélèrentLes équipements représentaient 48,56 % du marché des soins de santé à domicile en 2025, soulignant l'intensité capitalistique des équipements thérapeutiques tels que les ventilateurs, les systèmes de dialyse et les pompes à insuline. Les revenus des équipements thérapeutiques bénéficient de la politique de Medicare qui rembourse la dialyse à domicile à 80-90 % des tarifs en centre, élargissant la taille du marché des soins de santé à domicile pour la technologie de soins rénaux en orientant les procédures à haute acuité vers les environnements domestiques. Les dispositifs de diagnostic et de surveillance deviennent plus abordables ; les prix de vente moyens des glucomètres par piqûre au doigt ont chuté de 25 % entre 2023 et 2025, les moniteurs de glycémie en continu captant des parts de marché, comprimant les marges des produits traditionnels. Les équipements d'aide à la mobilité font face à une pression de la vente directe aux consommateurs qui élargit la portée géographique mais réduit les bénéfices des distributeurs.
Les services constituent la deuxième tranche la plus importante en 2025, mais les déficits de personnel forcent les agences à trier les cas à haute acuité tandis que la technologie compense certaines lacunes en main-d'œuvre grâce à la surveillance des signes vitaux à distance et à la télé-thérapie. Les soins palliatifs et les soins de fin de vie se développent régulièrement à mesure que la prestation d'hospice de Medicare abaisse les barrières financières, et les volumes de télé-soins à domicile restent élevés sous des codes de facturation permanents. Les plateformes logicielles, bien que partant d'une base plus petite, devraient afficher un TCAC de 12,25 % jusqu'en 2031, la vérification électronique des visites et les API FHIR ouvertes devenant des prérequis pour les contrats avec les payeurs. Le cadre réglementaire de la FDA relatif aux logiciels en tant que dispositif médical ajoute des obstacles réglementaires mais confère une crédibilité clinique qui accélère l'adoption commerciale.


Par indication :
le cardiovasculaire en tête, le diabète en forte progressionLes affections cardiovasculaires détenaient 26,53 % de la part du marché des soins de santé à domicile en 2025, aidées par des tensiomètres à domicile validés, des enregistreurs en boucle implantables et des patchs d'électrocardiogramme dotés d'IA permettant aux cliniciens d'ajuster le traitement à distance. Les programmes de surveillance de l'insuffisance cardiaque à distance réduisent les réadmissions à 30 jours jusqu'à 30 %, rendant les forfaits basés sur la valeur financièrement attractifs pour les assureurs. Pendant ce temps, le diabète est en voie d'atteindre un TCAC de 10,85 %, le plus rapide parmi les indications suivies, grâce aux moniteurs de glycémie en continu et aux pompes en boucle fermée dont les différences relatives absolues moyennes se situent désormais en dessous de 10 %, répondant aux seuils de remplacement pour l'étalonnage par piqûre au doigt. L'homologation par la FDA en 2025 de l'Omnipod 5 pour le diabète de type 2 a élargi la base d'utilisateurs adressable d'un ordre de grandeur, intensifiant la concurrence entre les fabricants de pompes.
Les troubles respiratoires, y compris l'apnée du sommeil, bénéficient des appareils CPAP connectés au nuage qui téléchargent les données d'observance pour satisfaire aux règles d'utilisation de Medicare, tandis que la perfusion d'oncologie à domicile réduit les frais d'établissement hospitalier de 40 à 60 % et limite l'exposition des patients immunodéprimés aux agents pathogènes. Les revenus des soins des plaies augmentent avec les modèles de location pour les systèmes à pression négative, et la neurologie émerge à mesure que les thérapies numériques basées sur smartphone s'avèrent efficaces comme adjuvants à la physiothérapie.
Analyse géographique
Marché des soins de santé à domicile en Amérique du Nord
L'Amérique du Nord a représenté 42,13 % des revenus de 2025, portée par une pénétration de 52 % de Medicare Advantage et des dérogations CMS qui remboursent les services de niveau hospitalier rendus à domicile. Cependant, les pénuries de cliniciens limitent les capacités : le taux de rotation des aides certifiées dépasse 65 %, et les agences plafonnent souvent les orientations, freinant l'expansion potentielle malgré la demande des payeurs. Le financement canadien des soins à domicile reste inférieur à 4 % des dépenses de santé totales, et les projets pilotes de télémédecine au Mexique créent une demande incrémentale en dispositifs à mesure que la couverture s'étend aux États ruraux.
Marché des soins de santé à domicile en Asie-Pacifique
L'Asie-Pacifique devrait afficher la croissance la plus élevée avec un CAGR de 9,51 % jusqu'en 2031, portée par le profil démographique super-vieillissant du Japon et les réformes Kaigo Hoken qui financent des services complets de soins à domicile[3]"Système d'assurance soins de longue durée," Ministère de la Santé, du Travail et des Affaires sociales, Japon, mhlw.go.jp. La Chine impose des soins communautaires de proximité, tandis que le programme d'incitation liée à la production de l'Inde subventionne la fabrication locale de dispositifs, réduisant les prix de détail des moniteurs de base jusqu'à 30 %. La Corée du Sud et l'Australie expérimentent des modèles de paiement liés aux résultats qui récompensent les agences pour avoir évité les réadmissions plutôt que de maximiser le nombre de visites.
Marché des soins de santé à domicile en Europe
L'Europe maintient une part significative, les services de soins virtuels à domicile du Royaume-Uni et les remboursements accélérés de l'Allemagne pour les thérapeutiques numériques élargissant l'accès. L'hospitalisation à domicile en France a pris en charge 120 000 patients en 2024, principalement pour des antibiotiques intraveineux et de la chimiothérapie, soulignant le soutien politique avancé de la région. L'Italie et l'Espagne offrent un remboursement public limité, créant un paysage à deux vitesses dans lequel les ménages aisés financent des soins privés tandis que les autres s'appuient sur des aidants informels.
Marché des soins de santé à domicile au Moyen-Orient, en Afrique et en Amérique du Sud
Parmi les marchés plus modestes mais en accélération figurent les États du Conseil de coopération du Golfe, qui investissent des capitaux souverains dans la surveillance des maisons intelligentes, et l'Afrique du Sud, où les assureurs privés pilotent la surveillance à distance pour l'observance du traitement contre le VIH. Le programme Melhor em Casa du Brésil a traité 200 000 patients en 2024, mais reste inégalement réparti, indiquant une demande latente en dispositifs et logiciels dans les régions nord mal desservies.

Paysage réglementaire
La réglementation dans le domaine des soins de santé à domicile lie de plus en plus l'admissibilité au remboursement à l'intégrité des données, aux rapports de qualité et aux contrôles de cybersécurité. Aux États-Unis, la CMS a rendu la règle finale du système de paiement prospectif pour les soins de santé à domicile (HH PPS) de l'année civile 2026 effective à compter du 1er janvier 2026, et les agences de soins de santé à domicile continuent d'opérer sous les conditions de participation fédérales (42 CFR Part 484), avec certification et supervision de conformité par la CMS. La CMS a également élargi les mesures d'intégrité des programmes en 2026, en mettant en œuvre un moratoire national de six mois sur les nouvelles inscriptions Medicare pour les agences de soins de santé à domicile, effectif à compter du 13 mai 2026, signalant un contrôle renforcé de l'entrée des prestataires, parallèlement aux exigences continues du programme de rapports de qualité pour les soins à domicile, y compris le maintien d'un taux de conformité de rapport de qualité d'au moins 90 %.
Hors des États-Unis, les cadres de qualité des soins à domicile sont formalisés à la fois par des normes et des systèmes d'agrément. L'ISO a publié la norme ISO 25557:2026 (Sociétés vieillissantes, qualité des soins pour les personnes âgées à domicile et dans les établissements de soins), fournissant un point de référence pour la conception des services et l'auditabilité tout au long des parcours de soins aux personnes âgées. Au Moyen-Orient, la Dubai Health Authority réglemente les services de soins de santé à domicile en vertu de la loi n° 6 de 2018 et lie l'agrément autonome des soins de santé à domicile aux exigences d'accréditation internationale, ce qui accroît les exigences de conformité pour les agences ainsi que pour les dispositifs et flux de travail logiciels intégrés utilisés au domicile des patients.
Paysage concurrentiel
Le marché des soins de santé à domicile présente une fragmentation modérée à élevée. Les fabricants mondiaux de dispositifs, Abbott, Medtronic, Philips, ResMed, Fresenius Medical Care, dominent des niches thérapeutiques à marges élevées en couplant des capteurs propriétaires à des analyses par abonnement et des chaînes d'approvisionnement en consommables. Les payeurs intégrés tels qu'Optum et Humana accélèrent la consolidation verticale, acquérant des agences pour verrouiller les flux d'orientation et élargir les empreintes de soins basés sur la valeur. Les start-ups logicielles exploitent le mandat d'interopérabilité de la loi du 21e siècle sur les remèdes pour désagréger les dossiers de santé électroniques traditionnels, proposant des modules légers de planification, de facturation et de vérification électronique des visites qui se synchronisent via des API FHIR.
Les dépôts de brevets se concentrent autour de la prédiction pilotée par l'IA, de la récupération d'énergie pour l'extension de la durée de vie des batteries et des cartes de capteurs modulaires prenant en charge les tests multi-analytes, indiquant une transition des dispositifs à usage unique vers des concentrateurs de diagnostic. La charge de conformité devient un fossé concurrentiel ; les directives de cybersécurité de la FDA élèvent les structures de coûts, favorisant les acteurs établis capables d'amortir les dépenses sur de larges portefeuilles. L'adoption numérique reste inégale : les agences nord-américaines et européennes intègrent la surveillance à distance pour satisfaire aux indicateurs des payeurs, tandis que de nombreux opérateurs d'Asie-Pacifique et d'Amérique latine dépendent encore de flux de travail manuels, produisant un marché à deux vitesses où les acteurs tournés vers la technologie captent des contrats basés sur la valeur et les retardataires se concurrencent principalement sur le prix.
Leaders du secteur des soins de santé à domicile
Abbott Laboratories
Medtronic plc
Koninklijke Philips N.V.
ResMed Inc.
Fresenius Medical Care AG & Co. KGaA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises couvertes dans ce rapport sur le marché des soins de santé à domicile
- Abbott Laboratories
- Amedisys Inc.
- Bayada Home Health Care
- Beijing Jiuzhou Tongbang
- Cardinal Health
- CareCentrix Inc.
- Coloplast
- Drive DeVilbiss Healthcare
- Fresenius
- GE HealthCare Technologies Inc.
- Homage Pte Ltd.
- Home Instead Inc.
- Honor Technology
- Invacare
- Kindred at Home (Humana)
- Koninklijke Philips
- LHC Group Inc.
- Linde plc
- Mckesson
- Medtronic
- Omron Healthcare Co., Ltd.
- Resmed
- Sunrise Medical

Opportunités de marché et perspectives d'avenir
La politique des payeurs et les modèles opérationnels des prestataires créent des espaces vacants pour les plateformes qui réduisent l'intensité de main-d'œuvre et améliorent la qualité de la documentation à domicile. Les mécanismes de remboursement de la CMS pour la surveillance à distance continuent de soutenir une monétisation récurrente pilotée par logiciel, tandis que la consolidation des plateformes vise l'automatisation et l'efficacité des flux de travail : en avril 2026, LivTech a acquis Alora Healthcare Systems afin d'intégrer un DME alimenté par l'IA et l'automatisation dans les piles technologiques de soins post-aigus, et en mai 2026, Integrated Home Care Services a acquis Dina Care pour combiner la gestion de l'utilisation avec la coordination des soins activée par l'IA. Ces mesures indiquent une demande continue pour des couches d'administration interopérables, de coordination des soins et de SaaS de RPM qui aident les agences à répondre aux exigences de rapport, à soutenir la contractualisation basée sur la valeur et à gérer les pénuries de cliniciens.
La constitution d'échelle et la densité géographique se distinguent également comme des défis d'exécution, en particulier pour les flux de soins hospitaliers à domicile et de référencement en soins à domicile qui nécessitent une couverture fiable sur plusieurs sites. En mai 2026, Kinderhook Industries a finalisé son acquisition d'Enhabit, un prestataire de soins de santé à domicile et de soins palliatifs comptant 251 sites de soins à domicile répartis dans 35 États, et en juin 2026, Deaconess Associations Incorporated (DAI) a annoncé un accord visant à acquérir 31 agences de soins de santé à domicile et de soins palliatifs auprès de HCA Healthcare dans huit États. Parallèlement aux déploiements technologiques d'hospitalisation à domicile par les principaux acteurs de la medtech, ce rythme de transactions favorise les opportunités pour les fabricants de dispositifs, les distributeurs et les fournisseurs de logiciels de regrouper le matériel de surveillance, la logistique et les outils de documentation dans des kits standardisés destinés aux opérateurs multirégionaux et aux réseaux de prestation intégrés.
Développements récents du secteur sur le marché des soins de santé à domicile
- Mai 2026 : Philips a annoncé qu'un consortium dirigé par Philips, avec les partenaires Cuviva et Vingmed, avait été sélectionné par la Région de Stockholm pour fournir la technologie d'une initiative d'hospitalisation à domicile conçue pour soutenir jusqu'à 15 000 patients par an. Cette sélection renforce la dynamique d'approvisionnement en infrastructures de surveillance à distance et de soins virtuels de niveau entreprise qui étendent les parcours de soins aigus au domicile.
- Février 2026 : Medtronic Diabetes a annoncé de nouvelles étapes d'accès sur le marché américain pour son système MiniMed 780G, notamment l'accès Medicare et des autorisations FDA supplémentaires élargissant la compatibilité insuline et indications lorsqu'il est associé à un capteur Abbott. Cette mise à jour renforce l'argumentaire en faveur d'écosystèmes intégrés et remboursables de gestion du diabète qui déplacent la surveillance et l'optimisation thérapeutique vers le domicile.
- Décembre 2025 : Philips s'est associé au Southern NSW Local Health District en Australie pour déployer la solution de surveillance portable Respiree afin de soutenir les services d'hospitalisation à domicile. Ce déploiement soutient une adoption plus large des flux de travail de surveillance continue permettant une sortie plus précoce et une gestion continue des escalades en dehors des établissements traditionnels.


Marché des soins de santé à domicile Portée du rapport et méthodologie de recherche
Définition et portée du marché
Ce marché comptabilise la valeur des soins médicaux et du soutien associé fournis au domicile du patient, couvrant les services cliniques à domicile ainsi que les dispositifs et outils connectés qui rendent les soins possibles dans la résidence.
Exclusions de portée : Nous excluons les programmes d'hospitalisation à domicile de courte durée qui sont financés et enregistrés comme des épisodes hospitaliers.
Aperçu de la segmentation
- Par type de soins de santé
- Équipements
- Équipements thérapeutiques
- Dispositifs d'administration d'insuline
- Équipements de perfusion intraveineuse à domicile
- Équipements de dialyse à domicile
- Ventilateurs et nébuliseurs
- Dispositifs CPAP et BiPAP
- Équipements de diagnostic et de surveillance
- Moniteurs de glycémie
- Tensiomètres
- Oxymètres de pouls
- Moniteurs ECG et Holter
- Thermomètres numériques
- Équipements d'aide à la mobilité
- Fauteuils roulants
- Déambulateurs et rollators
- Scooters de mobilité
- Équipements thérapeutiques
- Services
- Soins infirmiers spécialisés
- Physiothérapie
- Ergothérapie
- Orthophonie
- Soins palliatifs et de fin de vie
- Soins personnels (non spécialisés)
- Thérapie respiratoire
- Télé-soins à domicile et télésanté
- Plateformes logicielles
- Administration d'agence
- Plateformes cliniques et de dossiers de santé électroniques
- Surveillance des patients à distance en mode SaaS
- Équipements
- Par indication
- Cardiovasculaire
- Diabète
- Respiratoire
- Cancer
- Soins des plaies
- Troubles neurologiques
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction du contexte de la demande et des règles de prestation de soins qui déterminent ce qui peut être compté comme soins de santé à domicile selon les pays. Nous nous appuyons sur des sources publiques telles que l'Organisation mondiale de la santé, les statistiques de santé de l'OCDE, les Centers for Medicare and Medicaid Services et les ministères de la santé nationaux pour les données de référence en matière de dépenses et de services.
Pour convertir ce contexte en données exploitables, nous examinons également les divulgations des prestataires et des fabricants, les rapports annuels, les présentations aux investisseurs et les documents audités, puis nous procédons à des vérifications croisées avec des publications de presse et associatives réputées. Pour les signaux de structure de marché, nous utilisons des abonnements payants axés sur les données financières et l'intelligence d'entreprise, l'actualité et les finances, des bases de données de brevets, ainsi qu'une base de données d'expéditions import-export au niveau des envois, où les flux de dispositifs permettent de vérifier la cohérence de la demande côté matériel. Ces sources de recherche documentaire sont illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire vise à valider ce qui est réellement fourni au domicile, la manière dont les lignes de service sont tarifées, et la rapidité d'adoption de la surveillance à distance et de la thérapie à domicile. Nous nous entretenons avec un ensemble de prestataires de soins, d'acteurs des dispositifs et de la chaîne d'approvisionnement, d'experts côté payeurs, et de participants du secteur à travers l'APAC, l'EMEA et les Amériques, afin que les hypothèses issues du travail documentaire puissent être contestées, corrigées, puis alignées sur une portée de marché cohérente.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Cadres dirigeants : 15 % | APAC : 52 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 30 % |
| Acteurs plus petits : 18 % | Managers : 52 % | Amériques : 18 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une construction descendante où les indicateurs de dépenses de santé et de prestation de soins sont utilisés pour reconstituer le bassin de demande de soins à domicile, puis la part pouvant être servie par les soins de santé à domicile est appliquée pays par pays. Pour que les résultats restent réalistes, ils sont corroborés par des vérifications ascendantes sélectives, telles que des échantillons d'expéditions de dispositifs multipliés par les prix de vente moyens, des discussions de canaux sur les consommables récurrents, et une consolidation limitée des bassins de revenus des prestataires lorsque les divulgations sont disponibles.
Les données utilisées dans le modèle comprennent la base de population vieillissante, le fardeau des maladies chroniques qui entraîne des soins de longue durée, les signaux de remboursement et de couverture des soins à domicile, les schémas d'utilisation pour les visites de soins infirmiers qualifiés et de thérapie, ainsi que les niveaux d'adoption des dispositifs de surveillance à distance des patients. Lorsqu'un point de donnée direct est manquant dans un pays, nous combler les lacunes à l'aide de ratios proxy issus de marchés comparables, puis nous revérifions les valeurs implicites par patient ou par habitant afin que l'estimation ne dérive pas.
Pour les prévisions, nous utilisons une analyse de scénarios appuyée par une couche légère de régression multivariée, où les moteurs de la demande tels que la démographie et la prévalence des soins chroniques sont combinés avec des avis d'experts sur l'orientation des remboursements et l'adoption technologique. La prévision finale est ensuite ajustée lorsque la croissance implicite est en conflit avec des contraintes de capacité pratiques, telles que la disponibilité des infirmières à domicile et les limites de prestation de services dans certains marchés.
Validation des données et cycle de mise à jour
La validation se fait par triangulation entre des signaux indépendants, où les totaux modélisés sont comparés au contexte des dépenses de santé au niveau national, aux indicateurs de demande de dispositifs et aux récits de croissance côté prestataires issus des entretiens. Les valeurs aberrantes sont signalées, et les hypothèses sous-jacentes en matière de tarification, d'utilisation et de couverture sont retravaillées jusqu'à ce que l'écart devienne explicable en termes simples.
Avant validation finale, le travail passe par des revues d'analystes en plusieurs étapes qui vérifient l'intégrité arithmétique, l'alignement des années, le calendrier de conversion des devises, et si les inclusions et exclusions ont été appliquées de manière cohérente à travers les régions. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des changements de politique importants, des modifications de remboursement ou des changements majeurs de modèle de soins apparaissent. Juste avant la livraison, une nouvelle revue est effectuée afin que les clients reçoivent la vision la plus récente possible.
Taille du marché des soins de santé à domicile selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les soins de santé à domicile varient souvent car le terme peut être utilisé pour différents cadres de soins, différents paniers de produits et différentes bases de tarification. Des différences apparaissent également lorsqu'une estimation est ancrée sur une année de référence spécifique, tandis qu'une autre s'appuie davantage sur des hypothèses d'année de prévision.
L'écart principal provient du fait que les épisodes hospitaliers d'hospitalisation à domicile et les activités de soins à domicile connexes sont comptabilisés ou non dans le même bassin de revenus, ce qui modifie le total avant tout calcul de croissance. Conformément aux règles de portée de Mordor Intelligence, nous maintenons les projets pilotes financés en hospitalisation en dehors du marché, tout en nous concentrant sur les services cliniques à domicile et les dispositifs habilitants valorisés en dollars à année constante.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 305,60 milliards USD (2024) | |
| Cabinet de conseil mondial A | 416,40 milliards USD (2024) | Cette estimation utilise une portée de revenus plus large qui peut regrouper des solutions de soins à domicile et de soins virtuels ou à distance plus étendues, et elle est moins explicite sur l'exclusion des dépenses d'hospitalisation à domicile codées comme hospitalières, ce qui augmente le total de l'année de référence. |
| Éditeur sectoriel B | 343,00 milliards USD (2024) | La portée semble inclure un éventail plus large de produits thérapeutiques, de dépistage et de mobilité, ainsi que de multiples lignes de service, et les différences dans la base de tarification et le calendrier des devises peuvent augmenter la taille du marché même lorsque le cadre de soins reste à domicile. |
Sur les trois chiffres, l'écart s'explique principalement par ce qui est compté comme des soins de santé fournis à domicile par rapport aux catégories connexes, ainsi que par la manière dont la tarification et le calendrier des devises sont traités dans l'année de référence. En maintenant des règles de portée explicites et en revérifiant les totaux par rapport à des signaux pratiques d'utilisation et de remboursement, notre estimation reste traçable à des variables claires et à des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des soins de santé à domicile d'ici 2031 ?
Le marché devrait atteindre 545,69 milliards USD d'ici 2031, reflétant un TCAC de 8,46 % sur la période.
Quel segment connaît la plus forte expansion au sein des offres de soins à domicile ?
Les plateformes logicielles, utilisées pour l'administration, l'intégration des dossiers de santé électroniques et la surveillance à distance, devraient croître à un TCAC de 12,25 % jusqu'en 2031.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
Les réformes politiques au Japon et en Chine, associées aux incitations à la fabrication de dispositifs en Inde, stimulent un TCAC de 9,51 % pour la région de 2026 à 2031.
Quel est le principal facteur qui freine la capacité de service en Amérique du Nord ?
Une pénurie projetée de 78 000 infirmières diplômées d'ici 2026 et un taux de rotation élevé des aides à domicile limitent l'expansion des agences malgré une demande croissante.
Comment les programmes d'hospitalisation à domicile affectent-ils les coûts de prestation des soins aigus ?
Les premiers projets pilotes aux États-Unis montrent 20 % de réadmissions à 30 jours en moins et une satisfaction des patients plus élevée, signalant des économies potentielles et des gains de qualité pour les payeurs et les prestataires.
Dernière mise à jour de la page le:



