
Taille et Part du Marché du Prototypage Rapide
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
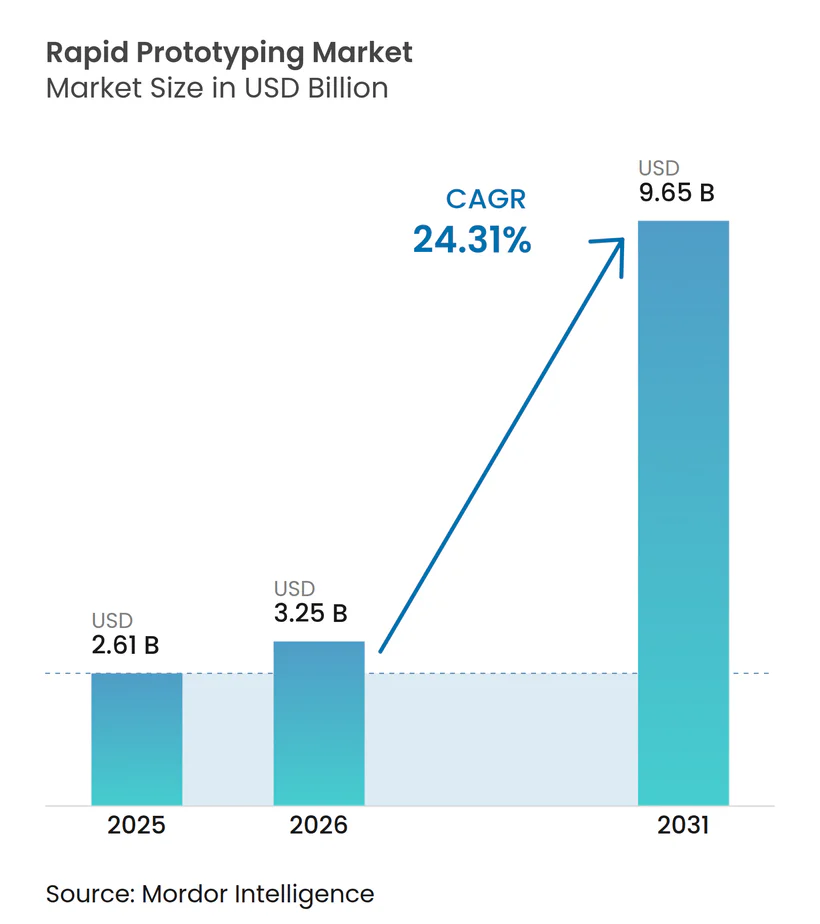
| Taille du Marché (2026) | 3.25 Milliards de dollars |
| Taille du Marché (2031) | 9.65 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 24.31 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Prototypage Rapide par Mordor Intelligence
La taille du marché du prototypage rapide est projetée à 2,61 milliards USD en 2025, 3,25 milliards USD en 2026, et devrait atteindre 9,65 milliards USD d'ici 2031, avec un CAGR de 24,31 % de 2026 à 2031. Cette dynamique du marché du prototypage rapide découle de la maturité de la fabrication additive, du déploiement des flux de travail en fil numérique et de niveaux records de financement public pour les capacités de production avancées. Les producteurs remplacent les laboratoires de prototypage autonomes par des cellules intégrées prenant en charge la production en petites séries, réduisant ainsi les cycles de conception et les budgets d'outillage. Les écarts concurrentiels portent désormais sur l'interopérabilité des logiciels, les portefeuilles de matériaux validés et la capacité à exécuter plusieurs constructions en parallèle. Les fournisseurs proposant un contrôle qualité en boucle fermée et des pistes de données traçables attirent les clients réglementés qui doivent documenter chaque étape du processus. En conséquence, les fournisseurs de plateformes capables de combiner imprimantes, matériaux et analyses en nuage prennent de plus en plus d'avance sur leurs concurrents à produit unique.
Principaux Enseignements du Rapport
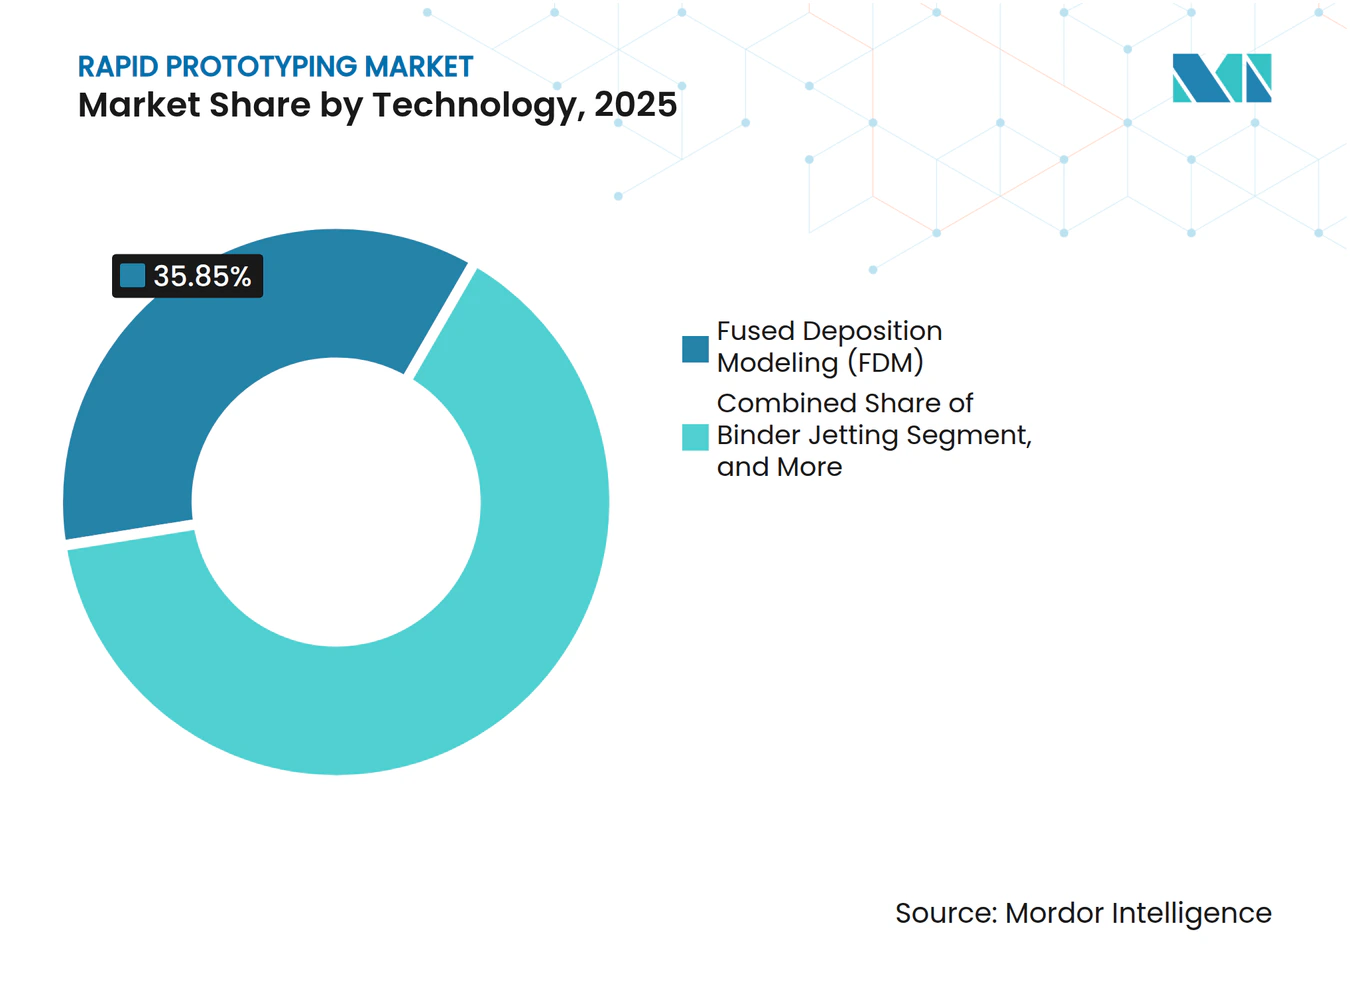
- Par technologie, le Modelage par Dépôt de Matière Fondue a représenté 35,85 % de la part du marché du prototypage rapide en 2025, tandis que le Jet de Liant devrait croître à un CAGR de 25,76 % jusqu'en 2031.
- Par type de matériau, les polymères ont représenté 47,02 % de la taille du marché du prototypage rapide en 2025 ; les métaux devraient se développer à un CAGR de 26,87 % entre 2026 et 2031.
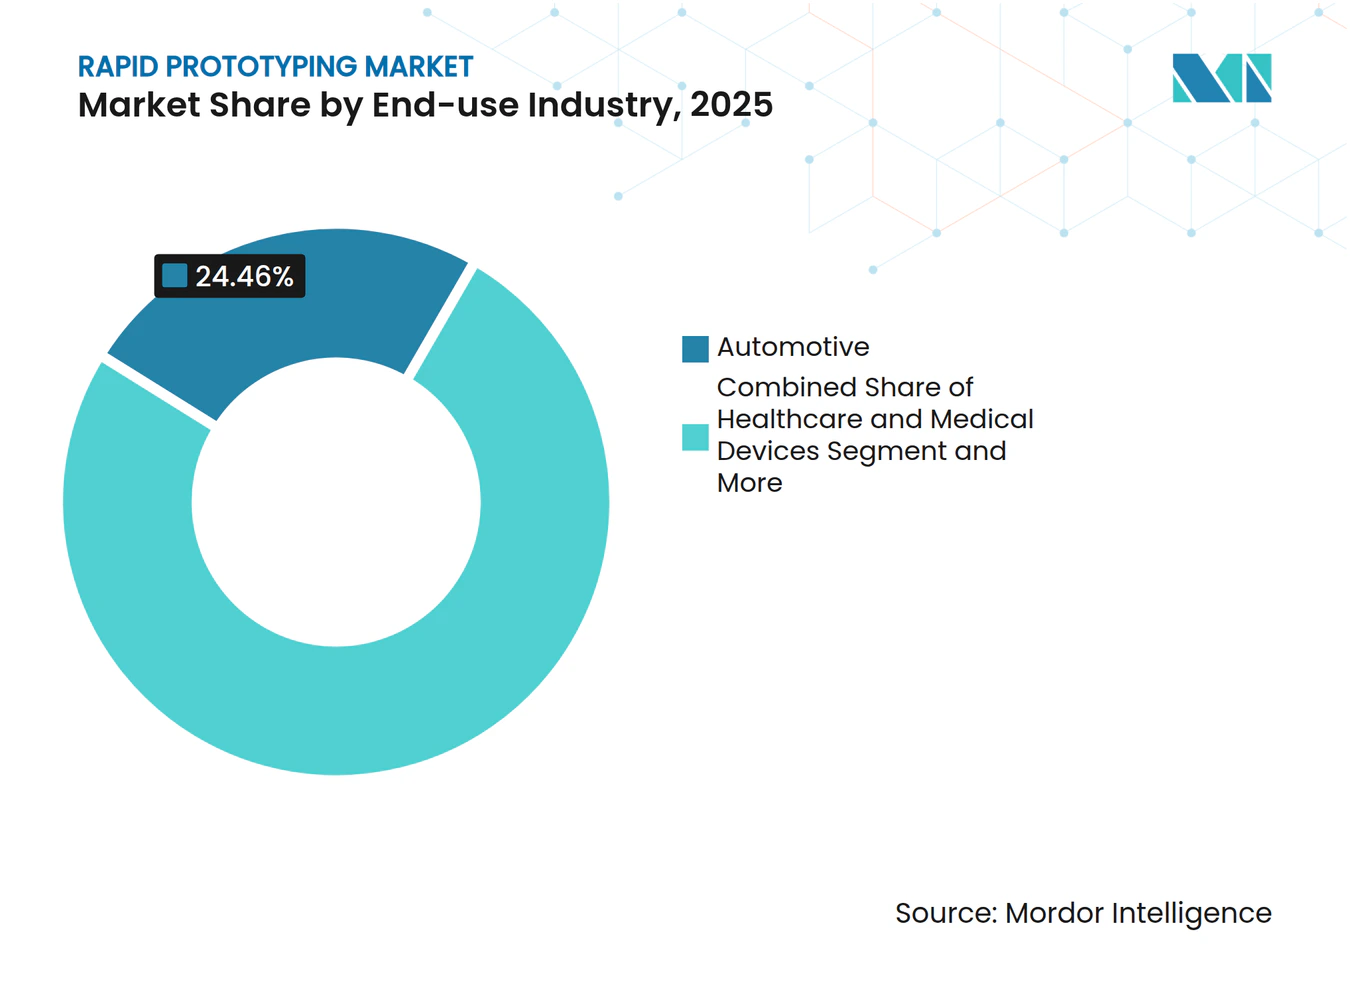
- Par secteur d'utilisation finale, l'automobile a détenu une part de revenus de 24,46 % en 2025, tandis que la santé devrait croître à un CAGR de 26,75 % jusqu'en 2031.
- Par type de service, les services de développement de prototypes ont représenté 38,76 % du marché du prototypage rapide en 2025, tandis que les pièces de production en faible volume devraient croître à un CAGR de 27,37 % au cours de la même période.
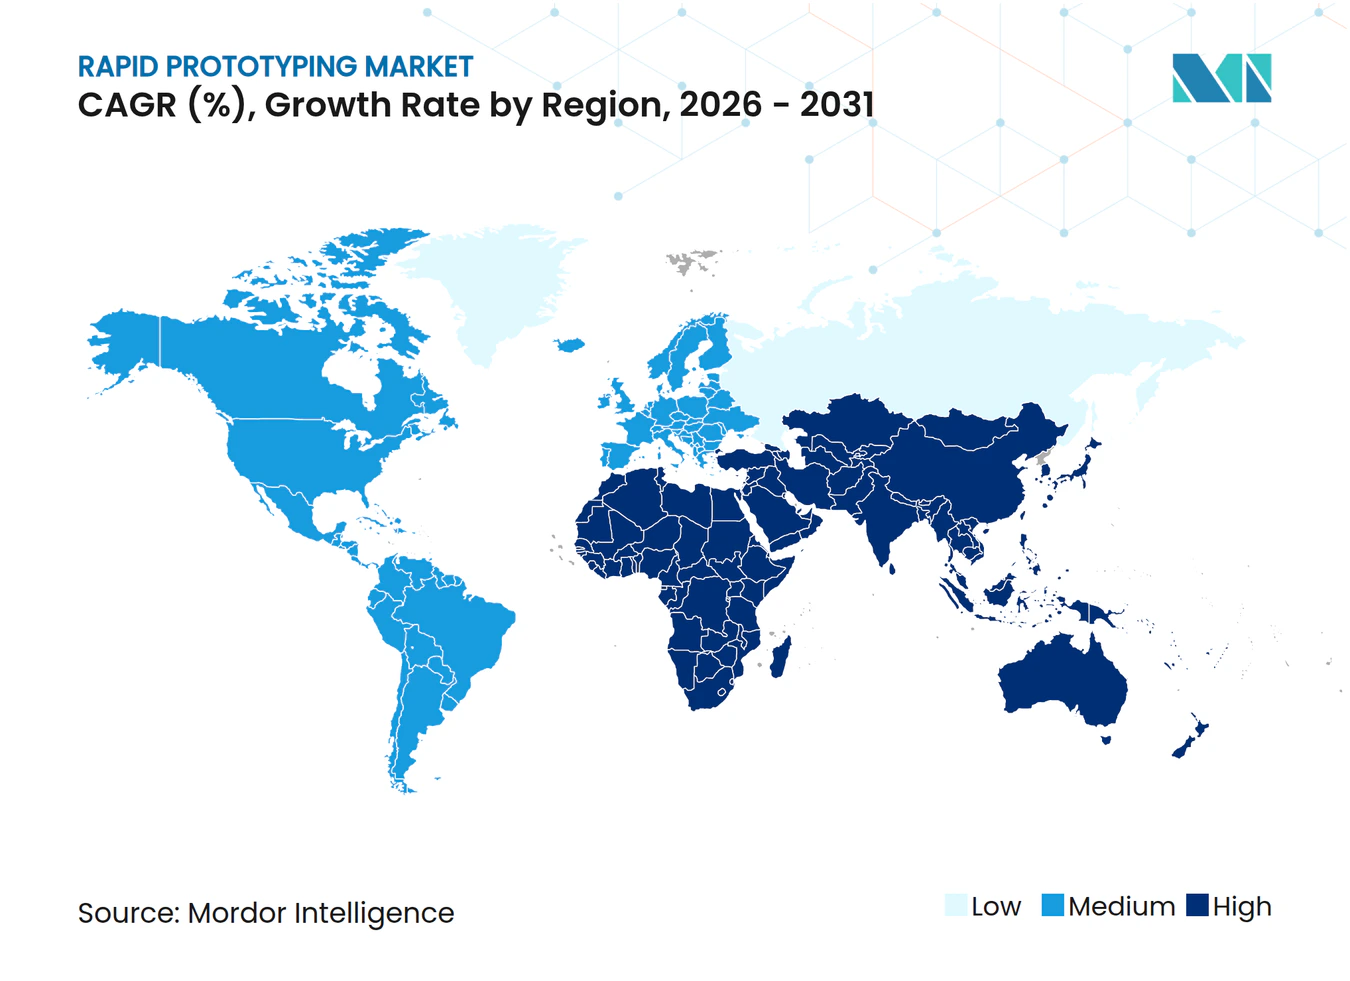
- Par région, l'Amérique du Nord a dominé avec une part de revenus de 38,67 % en 2025 ; l'Asie-Pacifique devrait afficher le CAGR le plus rapide à 27,02 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Compression des coûts et des délais grâce au prototypage additif | +4.2% | Mondial, fort en Amérique du Nord et en Union Européenne | Court terme (≤ 2 ans) |
| Baisse des prix des matériaux polymères pour la fabrication additive | +3.1% | Mondial, plus fort dans les pôles d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Hausse des financements publics pour la fabrication additive dans l'aérospatiale | +2.8% | Amérique du Nord et Union Européenne, Asie-Pacifique sélective | Moyen terme (2-4 ans) |
| Adoption du fil numérique dans le flux de travail de la conception à l'impression | +3.5% | Mondial, porté par l'industrie nord-américaine | Long terme (≥ 4 ans) |
| Intégration de la conception générative pilotée par l'IA | +2.9% | Amérique du Nord et Union Européenne, émergent en Asie-Pacifique | Long terme (≥ 4 ans) |
| Matériaux biosourcés pour des prototypes durables | +2.1% | Leadership de l'Union Européenne, expansion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Compression des coûts et des délais grâce au prototypage additif
Les entreprises qui substituent des constructions sans outillage à l'usinage traditionnel réduisent les calendriers de développement de plusieurs mois à quelques semaines. L'armée de l'air américaine a accordé 8,7 millions USD à Relativity Space pour des recherches démontrant la demande de défense pour des cycles d'itération plus courts. Atlas Copco a réalisé une réduction de 30 % des coûts et une diminution de 92 % des délais d'approvisionnement après avoir transféré des pièces clés vers l'impression polymère en interne. La préparation automatisée des constructions et la planification par IA élargissent l'écart en augmentant l'utilisation des machines et en maintenant la qualité dans les spécifications. Les avantages sont les plus visibles sur les canaux de refroidissement à base de treillis et les gabarits conformes impossibles à fraiser. Les entreprises considèrent désormais cette capacité comme une nécessité concurrentielle lors du lancement de produits complexes.
Baisse des prix des matériaux polymères pour la fabrication additive
Les économies de volume, les boucles de recyclage et les nouvelles matières premières continuent de faire baisser les coûts des polymères. Le PA 12 S de HP offre un taux de réutilisabilité de 85 %, réduisant le coût des pièces sans compromettre la finition. [1] Les suiveurs de prix indiquent un assouplissement des marchés des thermoplastiques techniques jusqu'en 2024, reflétant une suroffre et une demande atone. Les poudres à base de cellulose du MIT présentent des alternatives d'origine végétale qui réduisent l'exposition aux produits pétrochimiques. Le reconditionnement des poudres permet aux opérateurs de récupérer les matières premières inutilisées, comblant ainsi l'écart de coût avec les prototypes moulés par injection. La baisse des intrants ouvre le marché du prototypage rapide aux entreprises de niveau intermédiaire qui dépendaient auparavant d'ateliers de modélisation externes.
Hausse des financements publics pour la fabrication additive dans l'aérospatiale
Les agences publiques canalisent des subventions vers les équipements de vol légers. Le département américain de l'Énergie a réservé 33 millions USD pour la fabrication intelligente, tandis que le Royaume-Uni a réservé 100 millions GBP (127 millions USD) pour une aviation plus écologique.[2] America Makes a distribué 2,1 millions USD à des projets de qualification des matériaux qui sous-tendent les pièces aérospatiales certifiées. Ces financements élèvent le niveau de référence pour le contrôle des procédés et propulsent les cycles d'achat pour les imprimantes métalliques grand format.
Adoption du fil numérique dans le flux de travail de la conception à l'impression
Les définitions basées sur les modèles et les données des machines connectées voyagent désormais sur un fil unique, réduisant les transferts. L'étude de maturité intersectorielle du MIT associe la mise en œuvre du fil numérique à des gains de productivité mesurables. Le système GrabCAD IoT de Stratasys capture des données de capteurs en temps réel et des diagnostics à distance, aidant les opérateurs à résoudre les problèmes avant l'accumulation des rebuts. Les annotations GD&T intégrées suppriment davantage les erreurs d'interprétation, en particulier sur les assemblages à haute tolérance. La rétroaction continue accélère les améliorations en boucle fermée et renforce la documentation de conformité.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût en capital élevé des systèmes industriels | -2.8% | Mondial, plus fort dans les marchés émergents | Court terme (≤ 2 ans) |
| Pénurie de main-d'œuvre qualifiée pour la fabrication additive et l'usinage à commande numérique hybride | -2.1% | Amérique du Nord et Union Européenne, se répandant en Asie-Pacifique | Moyen terme (2-4 ans) |
| Interdictions émergentes des poudres de polymères fins | -1.4% | Avance de l'Union Européenne, possible adoption mondiale | Long terme (≥ 4 ans) |
| Fuite de propriété intellectuelle et cyber-risque dans le partage de CAO en nuage | -1.7% | Mondial, aigu dans la défense et l'aérospatiale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé des systèmes industriels
Les imprimantes métalliques et les fraiseuses hybrides peuvent dépasser 1 million USD par cellule, retardant les commandes lorsque les budgets se resserrent. Le chiffre d'affaires de Desktop Metal au premier trimestre 2024 de 40,6 millions USD a mis en évidence des dépenses prudentes. Stratasys a également signalé une baisse des ventes de 13,6 % au troisième trimestre 2024, les clients prolongeant leurs cycles de décision. Les modèles de service et la location réduisent les barrières à l'entrée, mais le retour sur investissement complet dépend toujours d'un chargement continu des machines.
Interdictions émergentes des poudres de polymères fins
L'Agence européenne des produits chimiques cherche à imposer des limites plus strictes sur la silice respirable, poussant les fournisseurs à certifier des boucles de poudre fermées. L'Agence américaine de protection de l'environnement exige désormais des notifications de 90 jours pour toute substance formant des particules inférieures à 50 µm. [3] La conformité ajoute des coûts de filtration et de surveillance, pesant sur les bureaux de services de plus petite taille.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Technologie :
la projection par liants perturbe la domination de la modélisation par dépôt de matière fondueLe Modelage par Dépôt de Matière Fondue a représenté 35,85 % du marché du prototypage rapide en 2025 grâce à des prix d'imprimantes bas et à un large choix de polymères. Cependant, le Jet de Liant progressera à un CAGR de 25,76 % car il imprime des métaux, des céramiques et des composites sans déformation. L'amélioration des densités vertes de carbure de silicium à 1,87 g/cm³ pour des couches de 60 µm souligne les progrès réalisés dans les matériaux à haute température. Les jets à double matériau simplifient le retrait des supports, réduisant la main-d'œuvre de post-traitement. La fusion sur lit de poudre conserve un avantage pour les super-alliages aérospatiaux, mais les systèmes à liant gagnent du terrain dans les inserts d'outillage et les composants de pompes nécessitant de l'acier infiltré.
La deuxième génération de Traitement Numérique de la Lumière cible les aligneurs dentaires où les lignes de couche doivent être invisibles. Le Frittage Sélectif par Laser persiste dans les boîtiers en nylon et les semelles intermédiaires de chaussures à structure en treillis. Le moulage sous vide et l'usinage CNC couvrent encore les prototypes surdimensionnés ou les pièces avec de l'électronique intégrée. Dans l'ensemble, l'adoption du marché du prototypage rapide suit désormais une boîte à outils multi-technologies qui aligne le coût, la tolérance et la qualité de surface avec le cycle de vie prévu.



Par Type de Matériau :
les métaux défient la suprématie des polymèresLes polymères ont capté 47,02 % des revenus de 2025, soutenus par les mélanges ABS, PLA et élastomères pour les modèles conceptuels. Les poudres métalliques, cependant, devraient afficher un CAGR de 26,87 % jusqu'en 2031, la demande aérospatiale et médicale exigeant des pièces entièrement denses. Les prix de la bobine d'acier entre 800 et 1 000 USD par tonne maintiennent l'attractivité des matières premières en acier inoxydable, tandis que l'aluminium se négocie entre 2 500 et 3 000 USD par tonne métrique et soutient les supports légers. Les tamis de recyclage, le dégazage sous vide et les techniques de sphéroïdisation par plasma prolongent la durée de vie des poudres et réduisent les déchets.
Le cuivre et le titane restent des matériaux premium en raison de leurs propriétés thermiques difficiles, mais trouvent des niches dans les échangeurs de chaleur et les implants. Les granulés composites incorporant de la fibre de carbone poussent les rapports rigidité/poids au-delà du magnésium moulé sous pression. Les résines biosourcées et les photopolymères flexibles font leur entrée dans les dispositifs médicaux portables, signalant une palette diversifiée qui aligne les propriétés avec les contraintes réglementaires et de performance.
Par Secteur d'Utilisation Finale :
les soins de santé perturbent le leadership de l'automobileL'automobile a représenté 24,46 % des dépenses de 2025, utilisant des polymères pour les gabarits rapides et les évents, ainsi que des métaux pour les boîtiers de turbocompresseurs. La santé devrait afficher un CAGR de 26,75 % à mesure que les implants personnalisés pour les patients passent les examens De Novo de la FDA et que les plans de changement prédéterminés accélèrent les mises à jour de conception. L'implant total de talus restor3d, formé à partir de données CT individuelles, illustre la valeur des pièces sur mesure.
L'aérospatiale bénéficie du soutien gouvernemental et de ratios d'achat-à-vol stricts qui favorisent le remplissage en treillis. L'électronique grand public applique la micro-SLA pour des tolérances de boîtier serrées, tandis que les machines industrielles utilisent des pièces de rechange à la demande pour réduire les stocks en entrepôt. L'évolution de la construction vers les murs imprimés en 3D ouvre une application marginale mais croissante, notamment dans les régions confrontées à des pénuries de maçons qualifiés.

Par Type de Service :
les pièces de production remodèlent l'orientation du prototypageLes services de développement de prototypes ont représenté 38,76 % du marché du prototypage rapide en 2025, mais les pièces de production en faible volume surpasseront ce chiffre avec un CAGR de 27,37 % à mesure que les barrières de tolérance et de certification s'abaissent. Protolabs a affiché un chiffre d'affaires de 126,2 millions USD au premier trimestre 2025, même si le prototypage traditionnel a ralenti, reflétant la demande pour les constructions à usage final. Les moteurs de devis en ligne et les réseaux de partenaires distribués permettent aux clients de passer des commandes de métal, de polymère et de tôle via un portail unique.
L'outillage fonctionnel comble le fossé entre le prototype et la production de masse, notamment pour les essais de moulage par injection. Les offres groupées de services de conception et d'ingénierie comprennent désormais des consultations DFAM (conception pour la fabrication additive) qui réduisent le poids et consolident les assemblages. La modélisation conceptuelle reste essentielle aux premières étapes, mais sa part de revenus continue de décliner à mesure que les entreprises passent directement aux itérations de qualité production.
Analyse Géographique
Marché du Prototypage Rapide en Amérique du Nord
L'Amérique du Nord a dominé avec 38,67 % des ventes de 2025 grâce aux budgets de défense et à une dense base de fournisseurs aérospatiaux. Le contrat de l'US Air Force avec Relativity Space et le fonds de projets de 2,1 millions USD d'America Makes renforcent la priorité accordée à l'impression métallique certifiée. Le Canada ajoute une capacité de niche dans la réparation de métaux par projection à froid, et le Mexique offre une fonderie d'électronique rentable, complétant une chaîne de valeur continentale.
Marché du Prototypage Rapide en Europe
L'Europe maintient une croissance équilibrée en Allemagne, au Royaume-Uni, en France et en Italie, chacun s'appuyant sur des bases industrielles historiques. Le Royaume-Uni a alloué 100 millions GBP (127 millions USD) à l'aviation plus écologique, et le fonds Clean Aviation de l'UE a attribué 154 millions EUR (174 millions USD) en 2024 à des démonstrateurs de vol à faible émission de carbone. La solidité des cadres réglementaires oriente la R&D sur les matériaux vers la recyclabilité et les poudres à faible toxicité. Les clusters automobiles espagnols et les ateliers de moules pour articles de luxe italiens affichent une demande croissante pour des outillages flexibles.
Marché du Prototypage Rapide en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 27,02 %. Les entreprises chinoises ont levé 6,4 milliards de yuans en 2022, et de nouvelles opinions de mise en œuvre visent des normes mondiales d'ici 2025. L'Inde accélère via l'alliance aérospatiale EOS-Godrej qui s'articule avec la politique Make in India. Le Japon et la Corée du Sud se concentrent sur les niches dentaires et électroniques, tandis que l'Australie exploite la R&D minière pour les poudres d'alliages résistants à l'usure.
Marché du Prototypage Rapide au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient & l'Afrique et l'Amérique du Sud restent des marchés émergents. Les universités des Émirats arabes unis gèrent des maisons pilotes imprimées à partir de sable local, tandis que le Brésil étudie des matières premières bio-composites pour la réparation de machines agricoles. Les lacunes en matière d'infrastructures et de compétences freinent l'adoption, mais les industries d'extraction de ressources créent une demande de pièces de rechange sur site qui contournent les longues files d'attente à l'importation.
Paysage Concurrentiel
Concentration du Marché
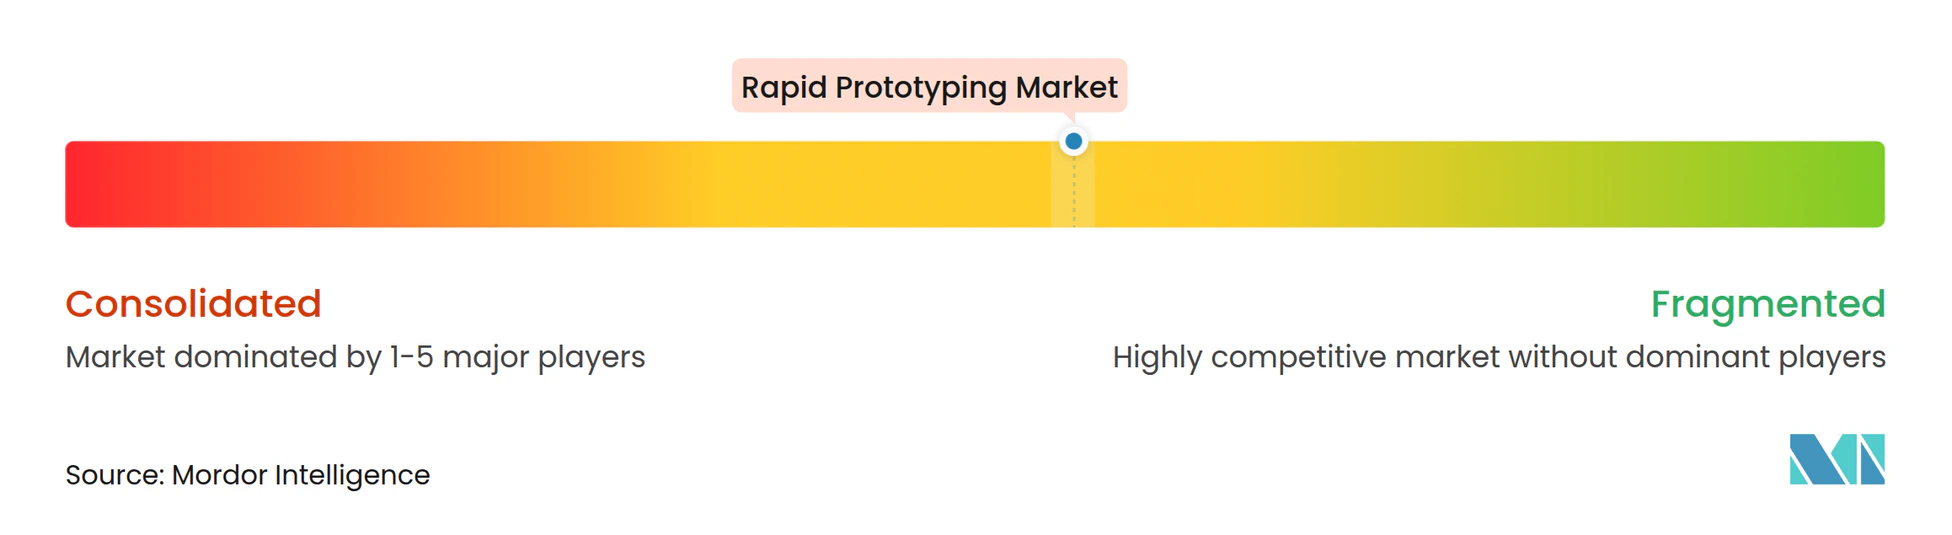
La fragmentation du marché est modérée : les principaux fabricants d'imprimantes dépassent 1 milliard USD de chiffre d'affaires annuel mais font face à des challengers de niche dans les matériaux, les logiciels et l'optimisation par IA. Les plateformes écosystémiques de Stratasys, EOS et HP associent des résines propriétaires à des microprogrammes en boucle fermée, augmentant les coûts de changement pour les clients. Les jeunes entreprises de projection par liants se spécialisent dans les métaux réfractaires, tandis que les éditeurs de logiciels déploient la tomographie en cours de processus et l'apprentissage automatique pour comprimer les cycles de qualification.
Les bureaux de services évoluent vers des fabricants hybrides offrant usinage, moulage et inspection sous un même toit. L'évolution de Protolabs vers la production illustre cette trajectoire, tout comme la décision de Materialise d'ouvrir les API Magics pour des flux de travail personnalisés. Les dépôts de brevets pour l'extrusion assistée par le vide et le dépôt de métal lié par ablation laser indiquent une activité de recherche et développement soutenue qui peut éroder les hiérarchies de processus actuelles.
Les jeunes entreprises d'IA ciblant la prédiction des défaillances de construction ou l'orientation automatique se disputent la même part des budgets logiciels que les fournisseurs de systèmes d'exécution de fabrication en place. Les innovateurs en matière de durabilité exploitent des poudres d'origine biologique pour répondre aux restrictions européennes sur les microplastiques, remportant des projets pilotes dans l'emballage et les équipements sportifs. Dans l'ensemble, la différenciation se concentre sur les flux de travail validés, les matériaux prêts pour la réglementation et les systèmes qualité riches en données.
Leaders du Secteur du Prototypage Rapide
-
Stratasys Ltd.
-
3D Systems Corporation
-
Materialise NV
-
Proto Labs, Inc.
-
EOS GmbH Electro Optical Systems
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Prototypage Rapide Entreprises couvertes dans ce rapport
- Stratasys Ltd.
- 3D Systems Corporation
- Materialise NV
- Proto Labs, Inc.
- EOS GmbH Electro Optical Systems
- HP Inc.
- Desktop Metal, Inc.
- GE Additive (General Electric Company)
- SLM Solutions Group AG
- UltiMaker B.V.
- Formlabs Inc.
- Carbon, Inc.
- Markforged Holding Corporation
- Renishaw plc
- Xometry, Inc.
- Velo3D, Inc.
- ExOne Company
- Shapeways Holdings, Inc.
- Fathom Digital Manufacturing Corporation
- GKN Additive (GKN Powder Metallurgy)
Développements industriels récents dans Marché du Prototypage Rapide
- Avril 2025 : EOS et Godrej Enterprises Group ont formé un partenariat pour déployer des systèmes multi-lasers grand format pour la chaîne d'approvisionnement aérospatiale de l'Inde.
- Mars 2025 : Stratasys s'est associé à Boeing, Northrop Grumman et l'armée de l'air américaine pour qualifier l'Antero 800NA et le 840CN03 pour les pièces critiques de mission.
- Février 2025 : Stratasys a obtenu une injection de capitaux propres de 120 millions USD de Fortissimo Capital pour soutenir son expansion.
- Janvier 2025 : America Makes a accordé 2,1 millions USD à des projets portant sur la qualification des matériaux, la durabilité et l'optimisation de la production.
Portée du Rapport sur le Marché Mondial du Prototypage Rapide
Aperçu de la segmentation
| Modélisation par Dépôt de Matière Fondue (FDM) |
| Stéréolithographie (SLA) |
| Frittage Sélectif par Laser (SLS) |
| Traitement Numérique de la Lumière (DLP) |
| Projection par Liants |
| Usinage à Commande Numérique |
| Moulage sous Vide |
| Moulage par Injection Rapide |
| Polymères | Thermoplastiques |
| Photopolymères | |
| Métaux | Aluminium |
| Titane | |
| Acier Inoxydable | |
| Céramiques | |
| Composites |
| Automobile |
| Aérospatiale et Défense |
| Soins de Santé et Dispositifs Médicaux |
| Électronique Grand Public |
| Machines Industrielles |
| Construction |
| Éducation et Recherche |
| Services de Développement de Prototypes |
| Outillage et Prototypage Fonctionnel |
| Modélisation Conceptuelle |
| Pièces de Production en Faible Volume |
| Services de Conception et d'Ingénierie |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats Arabes Unis |
| Arabie Saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Par Technologie | Modélisation par Dépôt de Matière Fondue (FDM) | ||
| Stéréolithographie (SLA) | |||
| Frittage Sélectif par Laser (SLS) | |||
| Traitement Numérique de la Lumière (DLP) | |||
| Projection par Liants | |||
| Usinage à Commande Numérique | |||
| Moulage sous Vide | |||
| Moulage par Injection Rapide | |||
| Par Type de Matériau | Polymères | Thermoplastiques | |
| Photopolymères | |||
| Métaux | Aluminium | ||
| Titane | |||
| Acier Inoxydable | |||
| Céramiques | |||
| Composites | |||
| Par Secteur d'Utilisation Finale | Automobile | ||
| Aérospatiale et Défense | |||
| Soins de Santé et Dispositifs Médicaux | |||
| Électronique Grand Public | |||
| Machines Industrielles | |||
| Construction | |||
| Éducation et Recherche | |||
| Par Type de Service | Services de Développement de Prototypes | ||
| Outillage et Prototypage Fonctionnel | |||
| Modélisation Conceptuelle | |||
| Pièces de Production en Faible Volume | |||
| Services de Conception et d'Ingénierie | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats Arabes Unis | |
| Arabie Saoudite | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché du prototypage rapide d'ici 2031 ?
La taille du marché du prototypage rapide est projetée à 2,61 milliards USD en 2025, 3,25 milliards USD en 2026, et devrait atteindre 9,65 milliards USD d'ici 2031, avec un CAGR de 24,31 % de 2026 à 2031
Quelle technologie connaît la croissance la plus rapide dans le prototypage rapide ?
Le Jet de Liant devrait afficher le CAGR le plus élevé à 25,76 % jusqu'en 2031 grâce à sa capacité multi-matériaux.
Pourquoi la demande des soins de santé pour le prototypage rapide augmente-t-elle ?
Les réformes des voies d'accès à la FDA et les besoins en implants personnalisés stimulent un CAGR de 26,75 %, faisant de la santé le secteur vertical à la croissance la plus rapide.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait afficher un CAGR de 27,02 % à mesure que la Chine et l'Inde développent la fabrication locale et attirent des financements publics.
Comment les prix des matériaux influencent-ils l'adoption ?
La baisse des coûts des polymères et l'amélioration du recyclage des poudres réduisent les dépenses par pièce, permettant un accès plus large au marché.
Quel est le principal facteur qui freine la croissance du prototypage rapide ?
Le coût initial élevé des systèmes métalliques industriels reste la plus grande barrière, en particulier pour les petits fabricants.