
Marktgröße und Marktanteil im Bereich Rapid Prototyping
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.25 Milliarden US-Dollar |
| Marktgröße (2031) | 9.65 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 24.31 % |
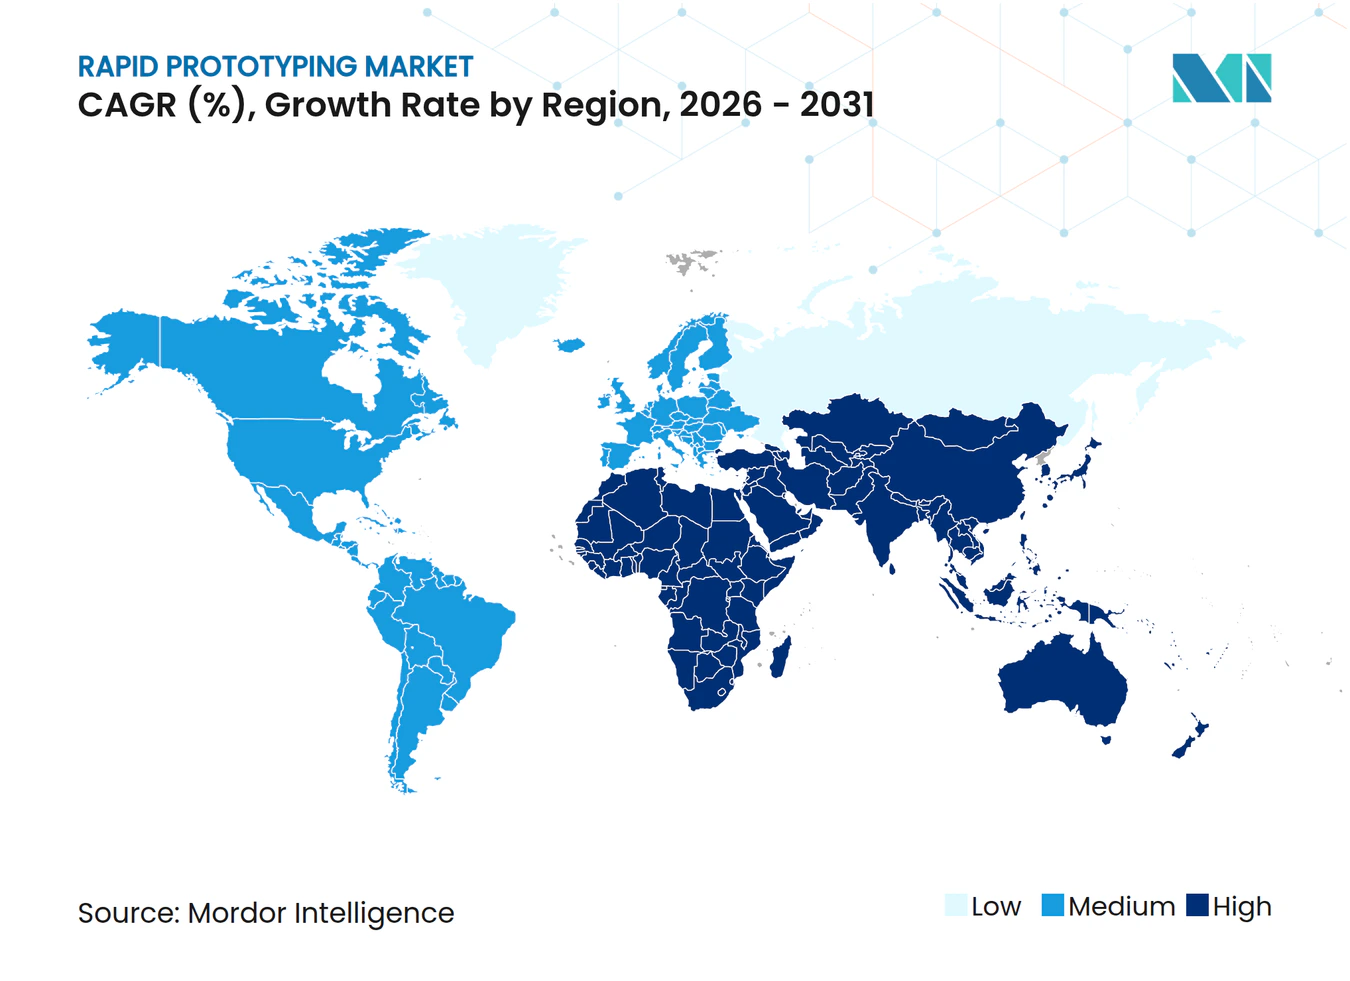
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Rapid Prototyping von Mordor Intelligence
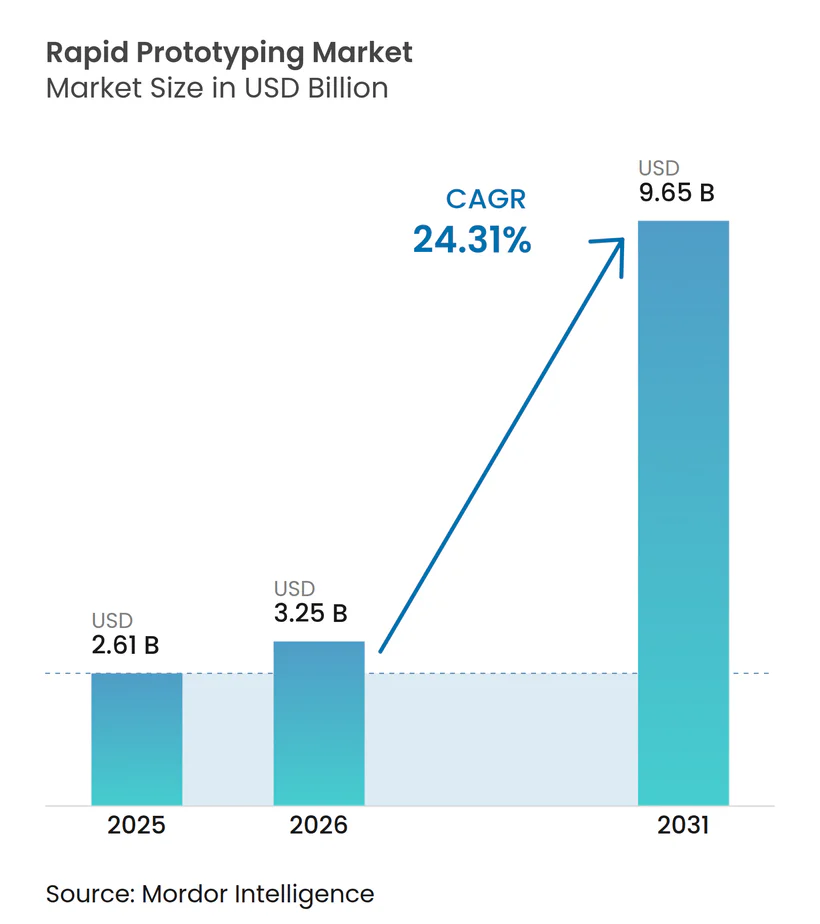
Die Größe des Rapid-Prototyping-Marktes wird für 2025 auf 2,61 Milliarden USD, für 2026 auf 3,25 Milliarden USD geschätzt und soll bis 2031 einen Wert von 9,65 Milliarden USD erreichen, mit einer CAGR von 24,31 % von 2026 bis 2031. Diese Dynamik des Rapid-Prototyping-Marktes resultiert aus der Reifung der additiven Fertigung, der Einführung digitaler Thread-Workflows und einem Rekordniveau an öffentlicher Förderung für fortschrittliche Produktionskapazitäten. Hersteller ersetzen eigenständige Prototyping-Labore durch integrierte Zellen, die die Kleinserienfertigung unterstützen, und verkürzen so Designzyklen sowie Werkzeugbudgets erheblich. Wettbewerbslücken drehen sich nun um Software-Interoperabilität, validierte Materialportfolios und die Fähigkeit, mehrere Bauvorgänge parallel durchzuführen. Anbieter, die eine geschlossene Qualitätskontrolle und nachvollziehbare Datenspuren bieten, gewinnen regulierte Kunden, die jeden Prozessschritt dokumentieren müssen. Infolgedessen setzen sich Plattformanbieter, die Drucker, Materialien und Cloud-Analysen kombinieren können, gegenüber Einzelprodukt-Wettbewerbern weiter durch.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie führte Fused Deposition Modeling mit einem Anteil von 35,85 % am Rapid-Prototyping-Markt im Jahr 2025, während Binder Jetting bis 2031 voraussichtlich mit einer CAGR von 25,76 % wachsen wird.
- Nach Materialtyp entfielen 47,02 % der Marktgröße des Rapid-Prototyping-Marktes im Jahr 2025 auf Polymere; Metalle sollen zwischen 2026 und 2031 mit einer CAGR von 26,87 % expandieren.
- Nach Endverbrauchsbranche hielt die Automobilindustrie im Jahr 2025 einen Umsatzanteil von 24,46 %, während das Gesundheitswesen bis 2031 voraussichtlich mit einer CAGR von 26,75 % wachsen wird.
- Nach Serviceart entfielen 38,76 % des Rapid-Prototyping-Marktes im Jahr 2025 auf Prototypenentwicklungsdienstleistungen, während Kleinserienproduktionsteile im gleichen Zeitraum voraussichtlich mit einer CAGR von 27,37 % wachsen werden.
- Nach Region führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 38,67 %; Asien-Pazifik wird voraussichtlich die höchste CAGR von 27,02 % bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten- und Zeitkomprimierung durch additives Prototyping | +4.2% | Global, stark in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Sinkende Polymerpreise in der additiven Fertigung | +3.1% | Global, am stärksten in Asien-Pazifik-Zentren | Mittelfristig (2–4 Jahre) |
| Staatliche Förderung der additiven Fertigung in der Luft- und Raumfahrt | +2.8% | Nordamerika und EU, selektiv in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einführung des digitalen Threads im Design-bis-Druck-Workflow | +3.5% | Global, angeführt von der nordamerikanischen Industrie | Langfristig (≥ 4 Jahre) |
| Integration von KI-gesteuertem generativem Design | +2.9% | Nordamerika und EU, aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Biobasierte Materialien für nachhaltige Prototypen | +2.1% | EU-Führerschaft, global expandierend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten- und Zeitkomprimierung durch additives Prototyping
Unternehmen, die werkzeugfreie Builds als Ersatz für traditionelle Zerspanung einsetzen, verkürzen Entwicklungskalender von Monaten auf Wochen. Die U.S. Air Force vergab 8,7 Millionen USD an Relativity Space für Forschung, die den Verteidigungsbedarf an kürzeren Iterationsschleifen demonstriert. Atlas Copco erzielte nach der Umstellung wichtiger Teile auf den internen Polymerdruck 30 % niedrigere Kosten und eine 92 %ige Reduzierung der Durchlaufzeit. Automatisierte Build-Vorbereitung und KI-gestützte Planung vergrößern den Vorsprung durch höhere Maschinenauslastung und Einhaltung der Qualitätsspezifikationen. Die Vorteile sind am deutlichsten bei gitterbasierten Kühlkanälen und konformen Vorrichtungen, die nicht gefräst werden können. Unternehmen betrachten diese Fähigkeit mittlerweile als Wettbewerbsnotwendigkeit bei der Einführung komplexer Produkte.
Sinkende Polymerpreise in der additiven Fertigung
Skaleneffekte, Recyclingkreisläufe und neue Ausgangsstoffe senken die Polymerkosten weiter. HPs PA 12 S bietet eine Wiederverwendbarkeitsrate von 85 % und senkt die Teilekosten ohne Einbußen bei der Oberflächenqualität. [1] Preisbeobachter verzeichnen schwächere Märkte für technische Thermoplaste bis 2024, was auf ein Überangebot und eine gedämpfte Nachfrage zurückzuführen ist. Cellulosebasierte Pulver des MIT bieten pflanzenbasierte Alternativen, die die Abhängigkeit von petrochemischen Stoffen reduzieren. Die Pulveraufbereitung ermöglicht es Betreibern, ungenutzten Ausgangsstoff zurückzugewinnen und so die Kostenlücke zu spritzgegossenen Prototypen zu schließen. Niedrigere Inputkosten öffnen den Rapid-Prototyping-Markt für mittelständische Unternehmen, die bisher auf externe Modellwerkstätten angewiesen waren.
Staatliche Förderung der additiven Fertigung in der Luft- und Raumfahrt
Öffentliche Stellen leiten Fördermittel in Richtung leichter Flugzeughardware. Das U.S. Department of Energy stellte 33 Millionen USD für intelligente Fertigung bereit, während das Vereinigte Königreich 100 Millionen GBP (127 Millionen USD) für umweltfreundlichere Luftfahrt reservierte.[2] America Makes verteilte 2,1 Millionen USD an Materialqualifizierungsprojekte, die zertifizierte Luft- und Raumfahrtteile unterstützen. Solche Förderungen erhöhen den Grundstandard für die Prozesskontrolle und treiben Kaufzyklen für großformatige Metalldrucker voran.
Einführung des digitalen Threads im Design-bis-Druck-Workflow
Modellbasierte Definitionen und IoT-Maschinendaten werden nun auf einem einzigen Thread übertragen, wodurch Übergaben reduziert werden. MITs branchenübergreifende Reifestudie verknüpft die Implementierung des digitalen Threads mit messbaren Produktivitätssteigerungen. Stratasys' GrabCAD IoT erfasst Echtzeit-Sensordaten und Ferndiagnosen, die Betreibern helfen, Probleme zu lösen, bevor Ausschuss entsteht. Integrierte GD&T-Anmerkungen beseitigen weitere Interpretationsfehler, insbesondere bei hochtoleranten Baugruppen. Kontinuierliches Feedback beschleunigt geschlossene Verbesserungsschleifen und stärkt die Compliance-Dokumentation.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für Industriesysteme | -2.8% | Global, am stärksten in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel für additive Fertigung und hybride CNC-Bearbeitung | -2.1% | Nordamerika und EU, ausbreitend nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Aufkommende Verbote von Feinpolymer-Pulvern | -1.4% | EU-Führerschaft, mögliche globale Übernahme | Langfristig (≥ 4 Jahre) |
| IP-Verlust und Cyberrisiko beim Cloud-CAD-Sharing | -1.7% | Global, akut in Verteidigung und Luft- und Raumfahrt | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für Industriesysteme
Metalldrucker und Hybridfräsmaschinen können pro Zelle 1 Million USD übersteigen, was Bestellungen verzögert, wenn Budgets knapp werden. Desktop Metals Q1-2024-Umsatz von 40,6 Millionen USD verdeutlichte vorsichtige Ausgaben. Stratasys meldete ebenfalls einen Umsatzrückgang von 13,6 % im dritten Quartal 2024, da Kunden Entscheidungszyklen verlängerten. Servicemodelle und Leasing senken die Einstiegshürden, aber die vollständige Kapitalrendite hängt weiterhin von einer kontinuierlichen Maschinenauslastung ab.
Aufkommende Verbote von Feinpolymer-Pulvern
Die Europäische Chemikalienagentur strebt strengere Grenzwerte für einatembare Kieselsäure an und drängt Anbieter zur Zertifizierung geschlossener Pulverkreisläufe. Die U.S. EPA verlangt nun 90-Tage-Benachrichtigungen für jede Substanz, die Partikel unter 50 µm bildet. [3] Die Einhaltung der Vorschriften verursacht zusätzliche Filter- und Überwachungskosten, was kleinere Servicebüros belastet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
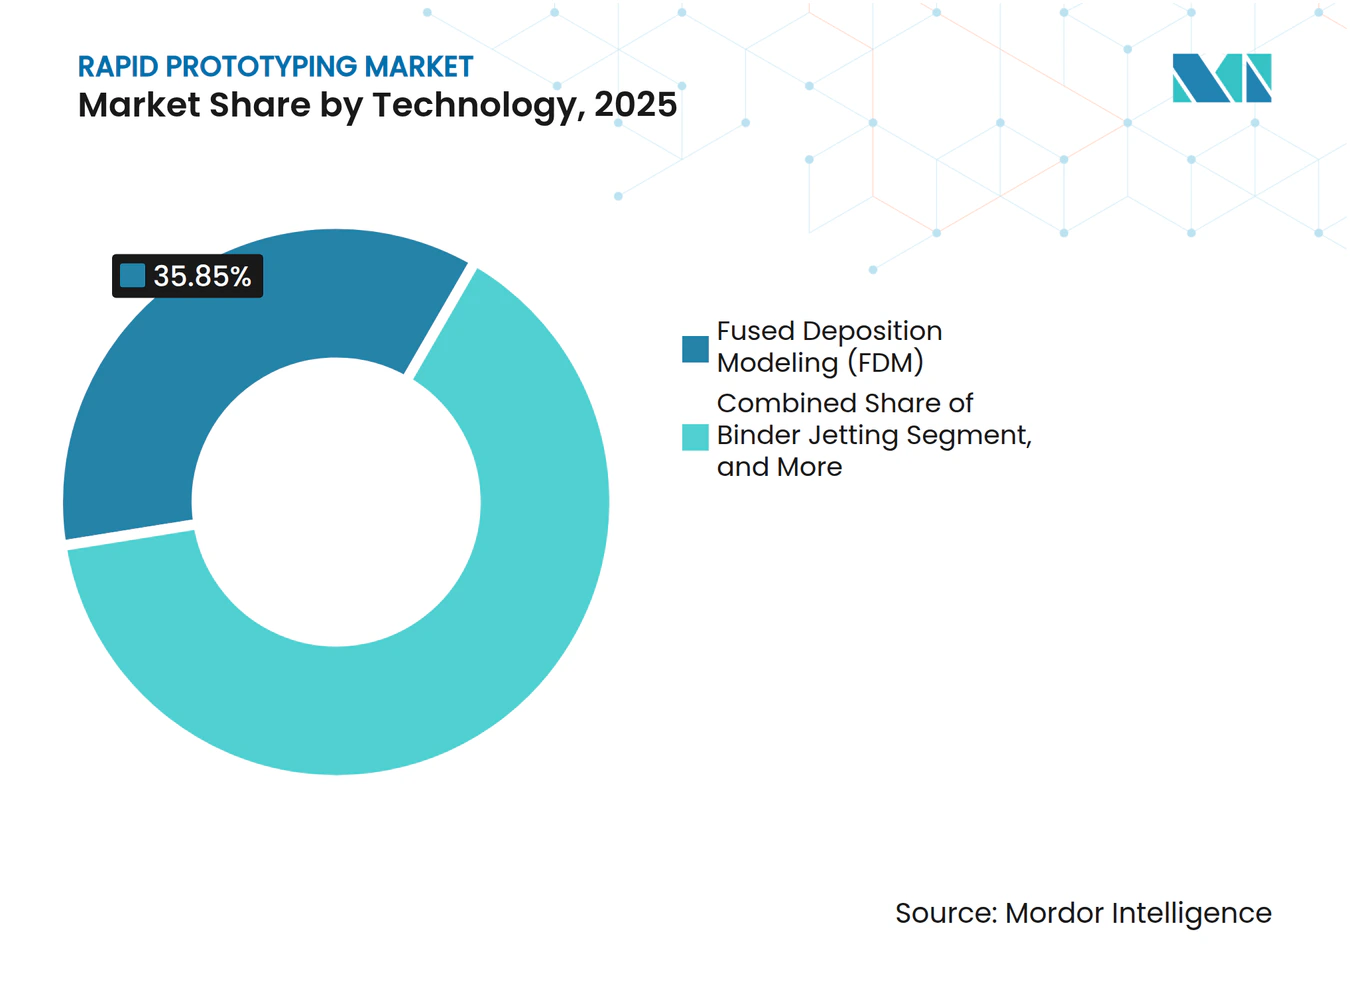
Binder Jetting stört die FDM-DominanzFDM hielt im Jahr 2025 einen Anteil von 35,85 % am Rapid-Prototyping-Markt, bedingt durch niedrige Druckerpreise und eine robuste Polymerauswahl. Binder Jetting wird jedoch mit einer CAGR von 25,76 % zulegen, da es Metalle, Keramiken und Verbundwerkstoffe ohne Verzug druckt. Verbesserte Siliziumkarbid-Gründichten von 1,87 g/cm³ bei 60-µm-Schichten unterstreichen den Fortschritt bei Hochtemperaturmaterialien. Dual-Material-Düsen vereinfachen die Stützstrukturentfernung und reduzieren den Nachbearbeitungsaufwand. Das Pulverbettschmelzen behält einen Vorteil bei Luft- und Raumfahrt-Superlegierungen, aber Bindersysteme gewinnen an Dynamik bei Werkzeugeinsätzen und Pumpenkomponenten, die infiltrierten Stahl erfordern.
Die zweite Generation der digitalen Lichtverarbeitung zielt auf Zahnschienen ab, bei denen Schichtlinien unsichtbar sein müssen. Selektives Lasersintern bleibt bei Nylongehäusen und vergitterten Schuhzwischensohlen bestehen. Vakuumguss und CNC-Bearbeitung decken weiterhin übergroße Prototypen oder Teile mit eingebetteter Elektronik ab. Insgesamt folgt die Akzeptanz des Rapid-Prototyping-Marktes nun einem Multi-Technologie-Werkzeugkasten, der Kosten, Toleranz und Oberflächenqualität mit dem beabsichtigten Lebenszyklus in Einklang bringt.



Nach Materialtyp:
Metalle fordern die Polymervorherrschaft herausPolymere erzielten 47,02 % des Umsatzes im Jahr 2025, gestützt durch ABS-, PLA- und Elastomermischungen für Konzeptmodelle. Metallpulver sind jedoch bis 2031 auf eine CAGR von 26,87 % ausgerichtet, da Luft- und Raumfahrt sowie Gesundheitswesen vollständig dichte Teile nachfragen. Stahlspulenpreise zwischen 800 und 1.000 USD pro Tonne machen Edelstahl-Ausgangsstoffe attraktiv, während Aluminium bei 2.500 bis 3.000 USD pro Tonne gehandelt wird und Leichtbauhalterungen unterstützt. Recyclingsiebe, Vakuumentgasung und Plasma-Sphäroidisierungstechniken verlängern die Pulverlebensdauer und reduzieren Abfall.
Kupfer und Titan bleiben aufgrund anspruchsvoller thermischer Eigenschaften Premiumwerkstoffe, finden aber Nischen in Wärmetauschern und Implantaten. Verbundpellets mit Kohlefaser steigern das Steifigkeits-Gewichts-Verhältnis über druckgegossenes Magnesium hinaus. Biobasierte Harze und flexible Fotopolymere kommen in medizinischen Wearables zum Einsatz und signalisieren eine diversifizierte Palette, die Eigenschaften mit regulatorischen und Leistungsanforderungen in Einklang bringt.
Nach Endverbrauchsbranche:
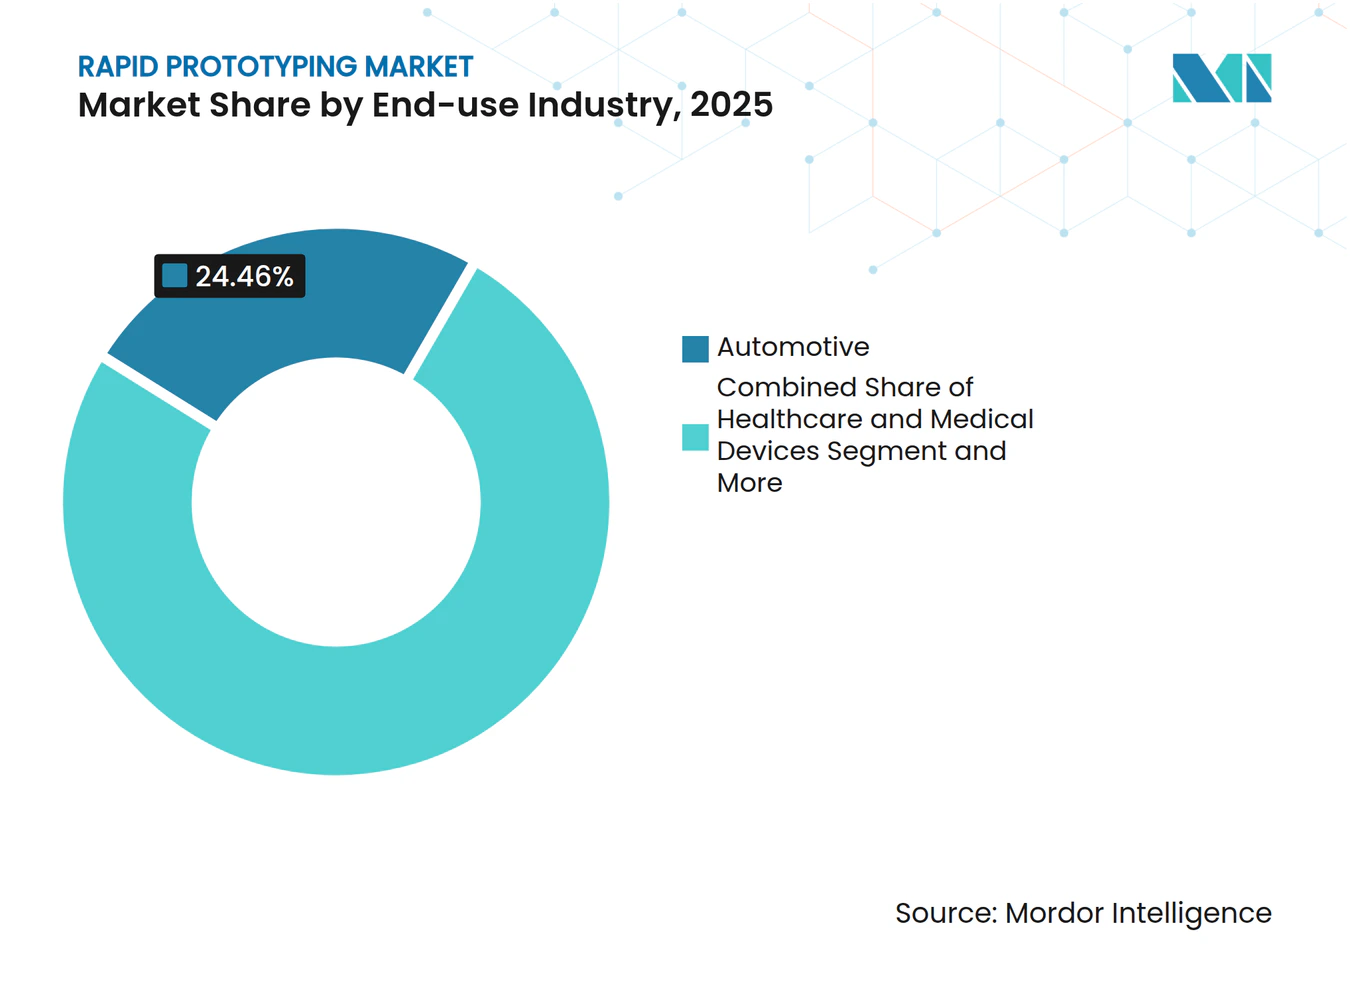
Gesundheitswesen stört die AutomobilführerschaftDie Automobilindustrie machte 24,46 % der Ausgaben im Jahr 2025 aus und nutzte Polymere für schnelle Vorrichtungen und Lüftungsöffnungen sowie Metalle für Turbinengehäuse. Das Gesundheitswesen wird voraussichtlich eine CAGR von 26,75 % verzeichnen, da patientenspezifische Implantate die FDA-De-Novo-Prüfungen bestehen und vorher festgelegte Änderungspläne Designaktualisierungen beschleunigen. Das restor3d-Gesamttalus-Implantat, das aus individuellen CT-Daten geformt wird, veranschaulicht den Wert maßgeschneiderter Teile.
Die Luft- und Raumfahrt profitiert von staatlicher Unterstützung und strengen Kauf-zu-Flug-Verhältnissen, die Gitterstrukturfüllungen begünstigen. Die Unterhaltungselektronik setzt Mikro-SLA für enge Gehäusetoleranzen ein, während der Maschinenbau On-Demand-Ersatzteile nutzt, um Lagerbestände zu reduzieren. Der Trend im Bauwesen hin zu 3D-gedruckten Wänden eröffnet eine Randbereiche, aber wachsende Anwendung, insbesondere in Regionen mit Fachkräftemangel im Maurerhandwerk.

Nach Servicetyp:
Produktionsteile gestalten den Prototyping-Fokus neuPrototypenentwicklungsdienstleistungen hielten im Jahr 2025 einen Anteil von 38,76 % am Rapid-Prototyping-Markt, aber Kleinserienproduktionsteile werden mit einer CAGR von 27,37 % übertreffen, da Toleranz- und Zertifizierungsbarrieren sinken. Protolabs erzielte im ersten Quartal 2025 einen Umsatz von 126,2 Millionen USD, obwohl das traditionelle Prototyping verlangsamte, was die Nachfrage nach Endverwendungsbauten widerspiegelt. Online-Angebotsmaschinen und verteilte Partnernetzwerke ermöglichen es Kunden, Metall-, Polymer- und Blechbestellungen über ein einziges Portal aufzugeben.
Funktionswerkzeuge füllen die Lücke zwischen Prototyp und Massenproduktion, insbesondere für Spritzguss-Testschüsse. Design- und Engineering-Servicepakete umfassen nun DFAM-Beratungen (Design für additive Fertigung), die Gewicht reduzieren und Baugruppen konsolidieren. Konzeptmodellierung bleibt in frühen Phasen unverzichtbar, doch ihr Umsatzanteil sinkt weiter, da Unternehmen direkt zu produktionsreifen Iterationen übergehen.
Geografische Analyse
Markt für Rapid Prototyping in Nordamerika
Nordamerika führte mit 38,67 % der Umsätze im Jahr 2025 dank Verteidigungsbudgets und einer dichten Luft- und Raumfahrtzuliefererbasis. Der Vertrag der US-Luftwaffe mit Relativity Space und der Projektpool von America Makes in Höhe von 2,1 Millionen USD unterstreichen die Priorität auf zertifiziertem Metalldruck. Kanada ergänzt mit Nischenkompetenz bei der Kaltspray-Metallreparatur, und Mexiko bietet kostengünstigen Elektronikguss und vervollständigt so eine kontinentale Wertschöpfungskette.
Markt für Rapid Prototyping in Europa
Europa verzeichnet ein ausgewogenes Wachstum in Deutschland, dem Vereinigten Königreich, Frankreich und Italien, wobei jedes Land auf seine historisch gewachsene Industriebasis zurückgreift. Das Vereinigte Königreich stellte 100 Millionen GBP (127 Millionen USD) für eine umweltfreundlichere Luftfahrt bereit, und der Clean-Aviation-Fonds der EU stellte 2024 154 Millionen EUR (174 Millionen USD) für Demonstratoren emissionsarmer Flugzeuge bereit. Starke regulatorische Rahmenbedingungen lenken die Materialforschung und -entwicklung in Richtung Recyclingfähigkeit und schadstoffarmer Pulver. Die Automobilcluster in Spanien und die Formenbaubetriebe für Luxusgüter in Italien zeigen eine steigende Nachfrage nach flexiblen Werkzeugen.
Markt für Rapid Prototyping im asiatisch-pazifischen Raum
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 27,02 %. Chinesische Unternehmen sammelten im Jahr 2022 6,4 Milliarden Yuan ein, und neue Umsetzungsempfehlungen zielen bis 2025 auf globale Standards ab. Indien beschleunigt durch die EOS-Godrej-Luft- und Raumfahrtallianz, die mit der Make-in-India-Politik verzahnt ist. Japan und Südkorea konzentrieren sich auf Dental- und Elektronik-Nischen, während Australien die Bergbau-F&E für verschleißfeste Legierungspulver nutzt.
Markt für Rapid Prototyping im Nahen Osten, Afrika und Südamerika
Der Nahe Osten & Afrika sowie Südamerika sind weiterhin aufstrebende Märkte. Universitäten in den Vereinigten Arabischen Emiraten betreiben Pilotprojekte für Häuser, die aus lokalem Sand gedruckt werden, während Brasilien biokomposite Ausgangsmaterialien für die Reparatur landwirtschaftlicher Maschinen untersucht. Infrastruktur- und Qualifikationslücken bremsen die Akzeptanz, doch die rohstoffgewinnenden Industrien erzeugen eine Nachfrage nach Ersatzteilen vor Ort, die lange Importwarteschlangen umgehen.
Wettbewerbslandschaft
Marktkonzentration
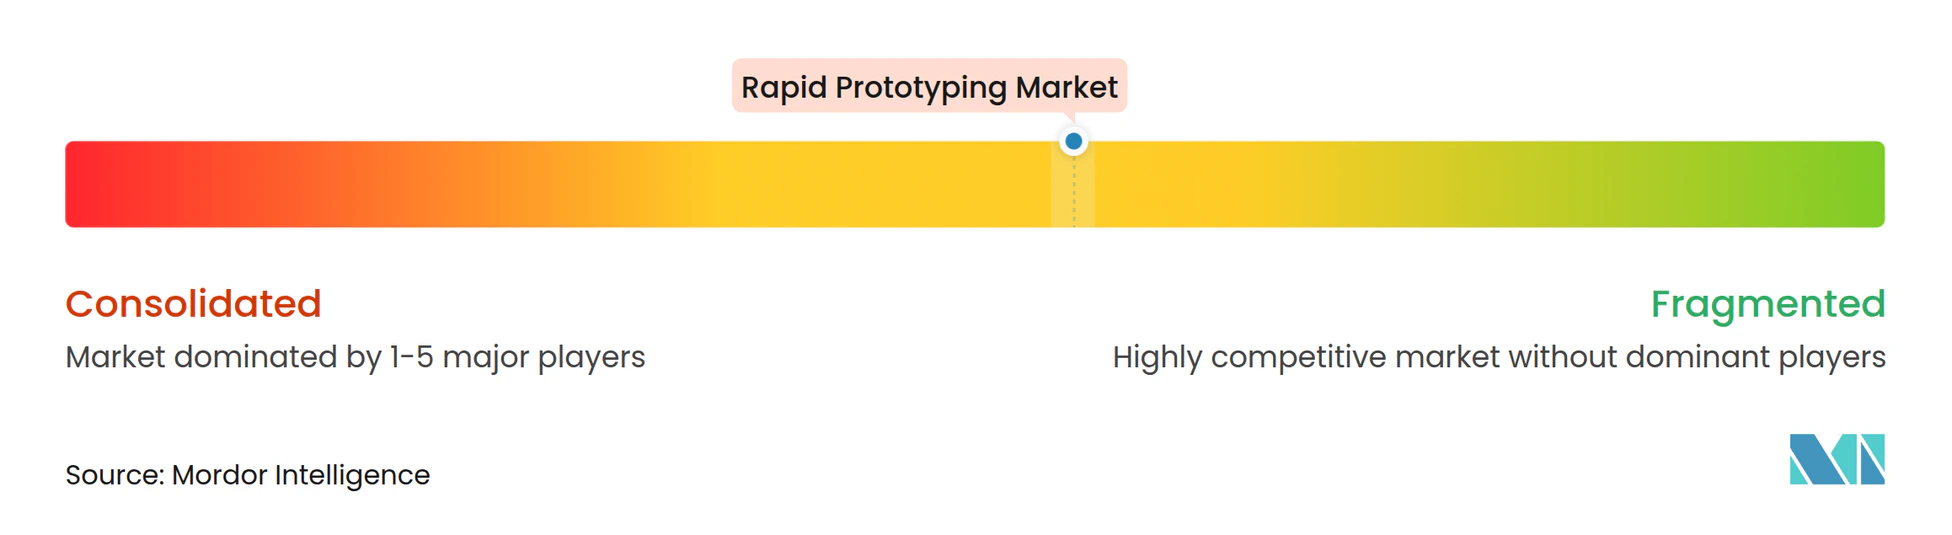
Die Marktfragmentierung ist moderat: Führende Druckerhersteller überschreiten 1 Milliarde USD Jahresumsatz, sehen sich jedoch Nischenherausforderern in den Bereichen Materialien, Software und KI-Optimierung gegenüber. Ökosystemplattformen von Stratasys, EOS und HP kombinieren proprietäre Harze mit geschlossener Firmware und erhöhen so die Wechselkosten für Kunden. Binder-Jetting-Start-ups spezialisieren sich auf Refraktärmetalle, während Softwareunternehmen In-Prozess-Tomografie und maschinelles Lernen einsetzen, um Qualifizierungszyklen zu verkürzen.
Servicebüros entwickeln sich zu Hybridherstellern, die Zerspanung, Formgebung und Inspektion unter einem Dach anbieten. Protolabs' Wandel hin zur Produktion demonstriert diese Entwicklung, ebenso wie Materialises Entscheidung, Magics-APIs für angepasste Workflows zu öffnen. Patentanmeldungen für vakuumunterstützte Extrusion und laserbearbeitete gebundene Metallabscheidung deuten auf anhaltende Forschungs- und Entwicklungsaktivitäten hin, die aktuelle Prozesshierarchien untergraben können.
KI-Start-ups, die auf die Vorhersage von Build-Fehlern oder automatische Ausrichtung abzielen, konkurrieren um denselben Anteil an Softwarebudgets wie etablierte MES-Anbieter. Nachhaltigkeitsinnovatoren nutzen biobasierte Pulver, um europäischen Beschränkungen für Mikroplastik zu begegnen, und gewinnen Pilotprojekte in der Verpackungs- und Sportartikelbranche. Insgesamt konzentriert sich die Differenzierung auf validierte Workflows, regulatorisch konforme Materialien und datenreiche Qualitätssysteme.
Marktführer in der Rapid-Prototyping-Branche
-
Stratasys Ltd.
-
3D Systems Corporation
-
Materialise NV
-
Proto Labs, Inc.
-
EOS GmbH Electro Optical Systems
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Rapid-Prototyping-Markt Unternehmen in diesem Bericht
- Stratasys Ltd.
- 3D Systems Corporation
- Materialise NV
- Proto Labs, Inc.
- EOS GmbH Electro Optical Systems
- HP Inc.
- Desktop Metal, Inc.
- GE Additive (General Electric Company)
- SLM Solutions Group AG
- UltiMaker B.V.
- Formlabs Inc.
- Carbon, Inc.
- Markforged Holding Corporation
- Renishaw plc
- Xometry, Inc.
- Velo3D, Inc.
- ExOne Company
- Shapeways Holdings, Inc.
- Fathom Digital Manufacturing Corporation
- GKN Additive (GKN Powder Metallurgy)
Neueste Industrielle Entwicklungen in Rapid-Prototyping-Markt
- April 2025: EOS und Godrej Enterprises Group gingen eine Partnerschaft ein, um großformatige Multi-Laser-Systeme für Indiens Luft- und Raumfahrt-Lieferkette einzusetzen.
- März 2025: Stratasys kooperierte mit Boeing, Northrop Grumman und der U.S. Air Force, um Antero 800NA und 840CN03 für missionskritische Teile zu qualifizieren.
- Februar 2025: Stratasys sicherte sich eine Eigenkapitalspritze von 120 Millionen USD von Fortissimo Capital zur Unterstützung der Expansion.
- Januar 2025: America Makes vergab 2,1 Millionen USD an Projekte zur Materialqualifizierung, Nachhaltigkeit und Produktionsoptimierung.
Berichtsumfang des globalen Marktes für Rapid Prototyping
Segmentierungsübersicht
| Fused Deposition Modeling (FDM) |
| Stereolithografie (SLA) |
| Selektives Lasersintern (SLS) |
| Digitale Lichtverarbeitung (DLP) |
| Binder Jetting |
| CNC-Bearbeitung |
| Vakuumguss |
| Rapid Injection Molding |
| Polymere | Thermoplaste |
| Fotopolymere | |
| Metalle | Aluminium |
| Titan | |
| Edelstahl | |
| Keramiken | |
| Verbundwerkstoffe |
| Automobilindustrie |
| Luft- und Raumfahrt sowie Verteidigung |
| Gesundheitswesen und Medizinprodukte |
| Unterhaltungselektronik |
| Industriemaschinen |
| Bauwesen |
| Bildung und Forschung |
| Prototypenentwicklungsdienstleistungen |
| Werkzeugbau und funktionales Prototyping |
| Konzeptmodellierung |
| Kleinserienproduktionsteile |
| Design- und Engineering-Dienstleistungen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Nach Technologie | Fused Deposition Modeling (FDM) | ||
| Stereolithografie (SLA) | |||
| Selektives Lasersintern (SLS) | |||
| Digitale Lichtverarbeitung (DLP) | |||
| Binder Jetting | |||
| CNC-Bearbeitung | |||
| Vakuumguss | |||
| Rapid Injection Molding | |||
| Nach Materialtyp | Polymere | Thermoplaste | |
| Fotopolymere | |||
| Metalle | Aluminium | ||
| Titan | |||
| Edelstahl | |||
| Keramiken | |||
| Verbundwerkstoffe | |||
| Nach Endverbrauchsbranche | Automobilindustrie | ||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Gesundheitswesen und Medizinprodukte | |||
| Unterhaltungselektronik | |||
| Industriemaschinen | |||
| Bauwesen | |||
| Bildung und Forschung | |||
| Nach Servicetyp | Prototypenentwicklungsdienstleistungen | ||
| Werkzeugbau und funktionales Prototyping | |||
| Konzeptmodellierung | |||
| Kleinserienproduktionsteile | |||
| Design- und Engineering-Dienstleistungen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Australien | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Rapid-Prototyping-Markt bis 2031 voraussichtlich erreichen?
Die Größe des Rapid-Prototyping-Marktes wird für 2025 auf 2,61 Milliarden USD, für 2026 auf 3,25 Milliarden USD geschätzt und soll bis 2031 einen Wert von 9,65 Milliarden USD erreichen, mit einer CAGR von 24,31 % von 2026 bis 2031
Welche Technologie wächst innerhalb des Rapid Prototyping am schnellsten?
Binder Jetting wird voraussichtlich die höchste CAGR von 25,76 % bis 2031 erzielen, bedingt durch die Mehrwerkstoff-Fähigkeit.
Warum steigt die Nachfrage des Gesundheitswesens nach Rapid Prototyping?
Reformen der FDA-Zulassungswege und der Bedarf an personalisierten Implantaten treiben eine CAGR von 26,75 % an und machen das Gesundheitswesen zum am schnellsten wachsenden Segment.
Welche Region wird voraussichtlich am schnellsten expandieren?
Asien-Pazifik ist auf eine CAGR von 27,02 % ausgerichtet, da China und Indien die lokale Fertigung ausbauen und öffentliche Fördermittel anziehen.
Wie beeinflussen Materialpreise die Akzeptanz?
Sinkende Polymerkosten und verbessertes Pulverrecycling senken die Kosten pro Teil und ermöglichen einen breiteren Marktzugang.
Welcher Hauptfaktor hemmt das Wachstum des Rapid Prototyping?
Die hohen Anfangsinvestitionskosten für industrielle Metallsysteme bleiben die größte Barriere, insbesondere für kleine Hersteller.