
Taille et part du marché des vêtements de protection pour l'industrie des sciences de la vie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.10 Milliards de dollars |
| Taille du Marché (2031) | 7.49 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.01 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des vêtements de protection pour l'industrie des sciences de la vie par Mordor Intelligence
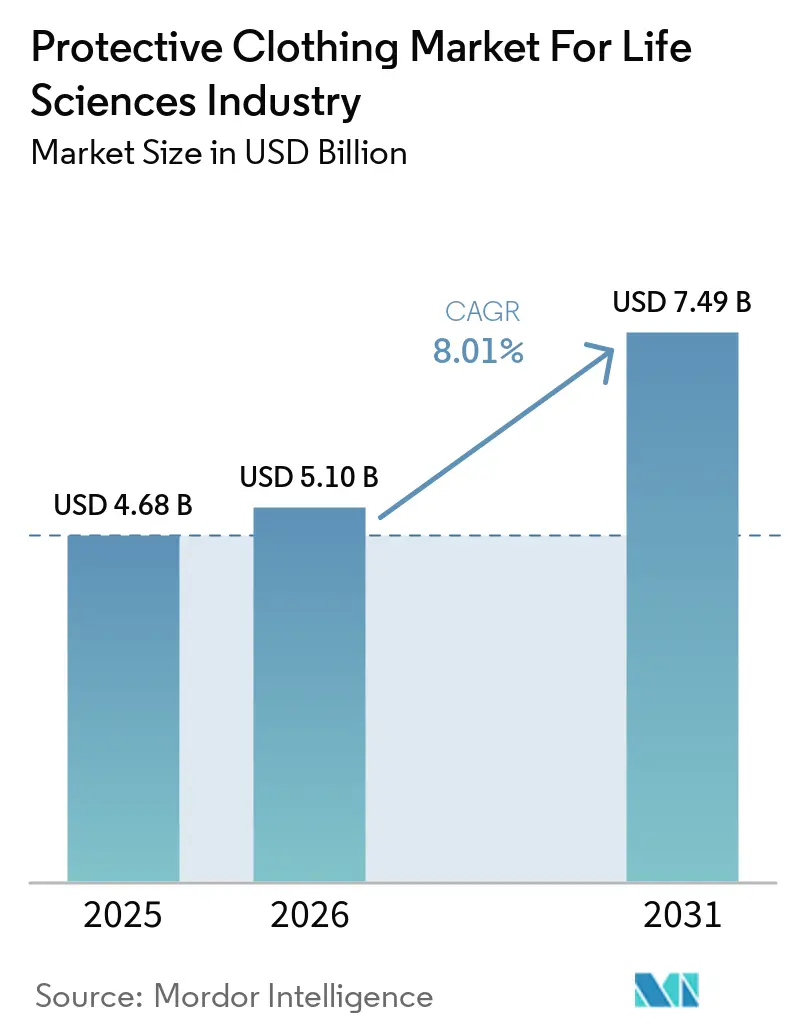
La taille du marché des vêtements de protection devrait s'étendre de 4,68 milliards USD en 2025 et 5,10 milliards USD en 2026 à 7,49 milliards USD d'ici 2031, enregistrant un CAGR de 8,01 % entre 2026 et 2031. La demande croissante est désormais ancrée dans la fabrication de thérapies cellulaires et géniques, des règles d'habillage EU et ISO plus strictes, et des changements de tenues plus rapides rendus possibles par les vêtements à usage unique. Les fournisseurs adaptent leurs gammes de produits vers des matières premières bio-circulaires, tandis que les grands acheteurs pharmaceutiques intègrent des indicateurs climatiques dans leurs tableaux de bord d'approvisionnement. La convergence réglementaire, notamment la norme ISO 14644-5:2025, favorise des évaluations de compétences standardisées qui augmentent les coûts de changement de fournisseur pour les vêtements non conformes. Une concentration de marché modérée laisse de la place aux spécialistes régionaux, mais les récentes fusions montrent que les acteurs mondiaux consolident leurs efficacités de mise sur le marché.
Points clés du rapport
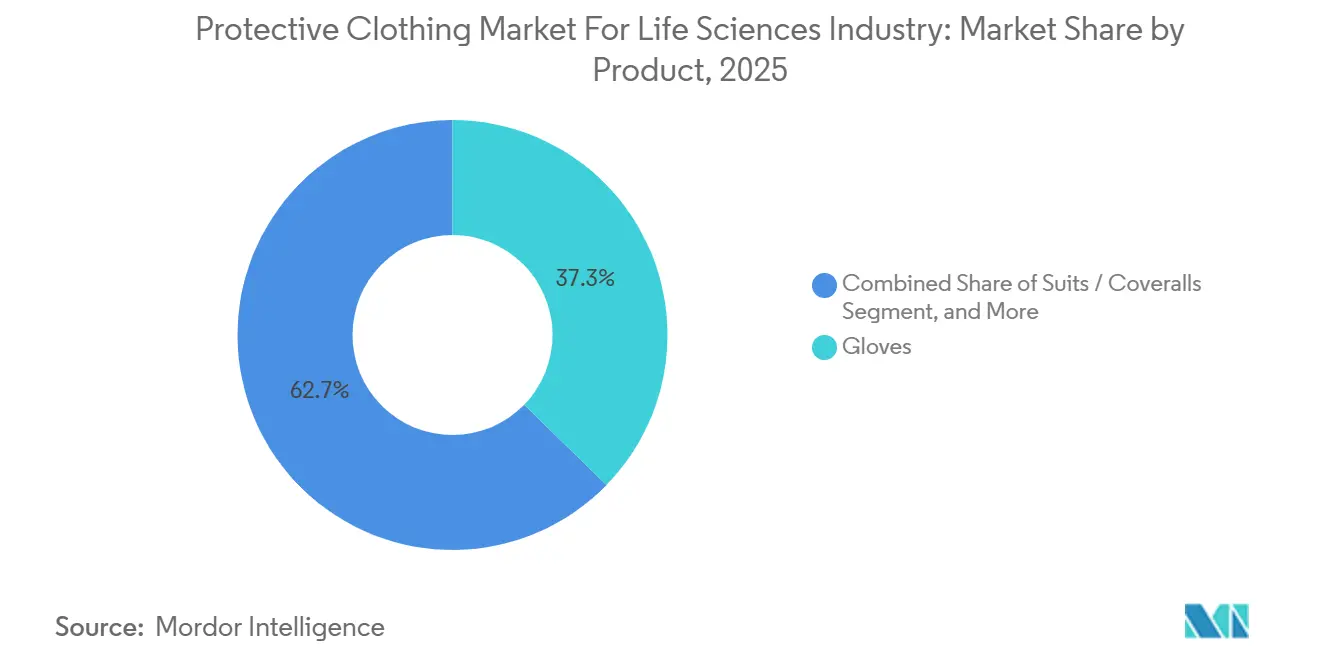
- Par produit, les gants ont capté 37,29 % du chiffre d'affaires en 2025, tandis que les combinaisons et vêtements de protection intégrale afficheront le CAGR le plus élevé de 8,99 % jusqu'en 2031.
- Par matériau, le Tyvek a représenté 28,41 % de la part en 2025, mais les stratifiés à film microporeux se développent à un taux de 8,91 % jusqu'en 2031.
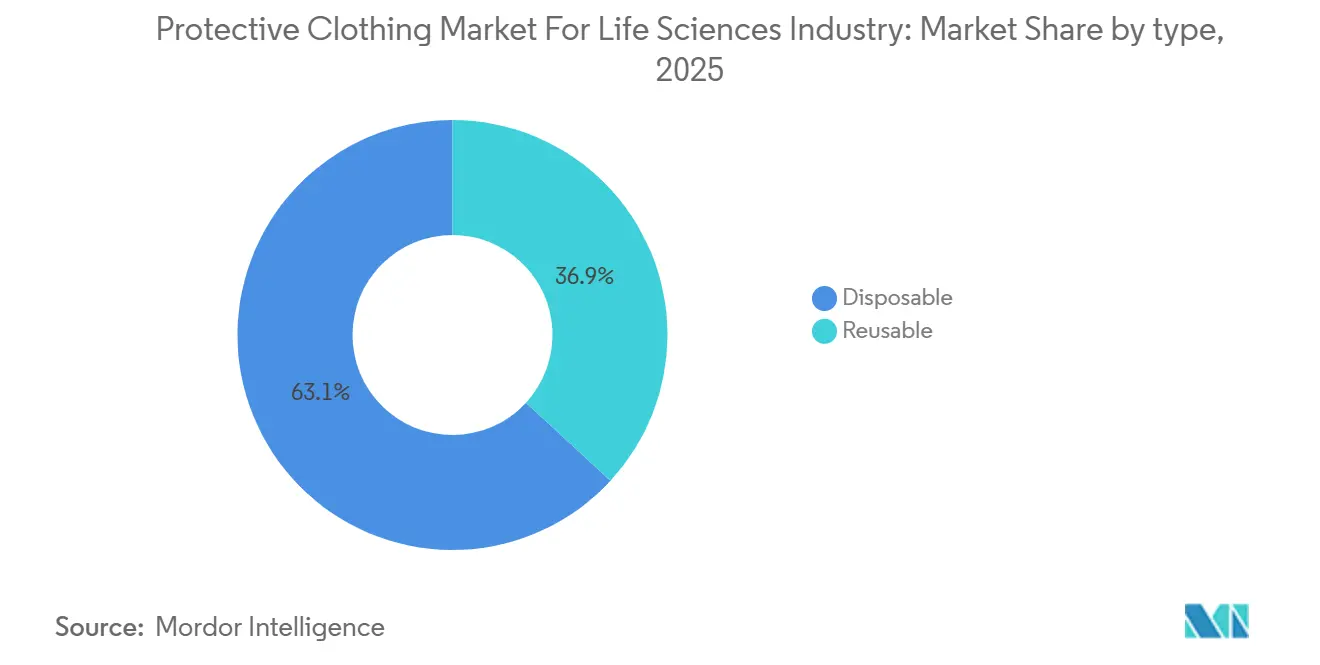
- Par type, les formats jetables représentaient 63,15 % de la valeur en 2025, mais les vêtements réutilisables progressent à un CAGR de 9,01 % en raison des prochaines lois sur la gestion des textiles.
- Par application, les vêtements de salle blanche représentaient 46,74 % de la demande en 2025, et les salles blanches pour thérapies cellulaires et géniques connaissent la croissance la plus rapide à 9,06 %.
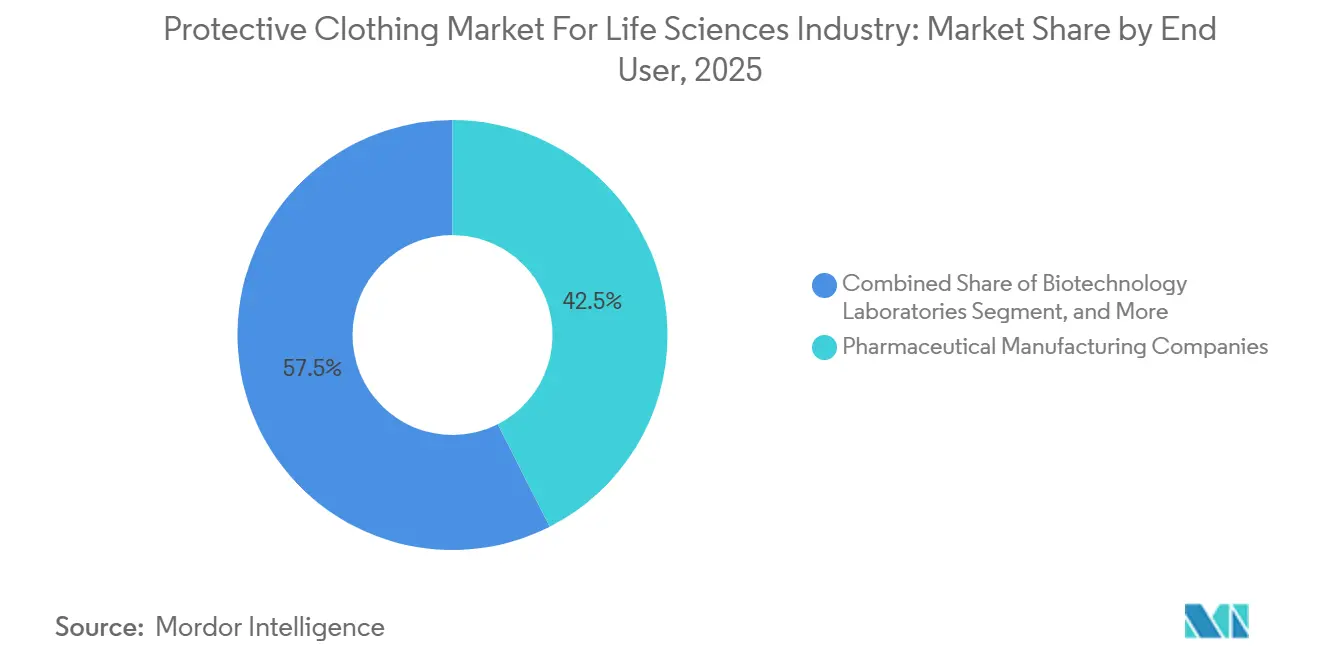
- Par utilisateur final, les fabricants pharmaceutiques ont représenté 42,53 % des dépenses en 2025, tandis que les organisations de fabrication et de recherche sous contrat progressent à un CAGR de 8,84 %.
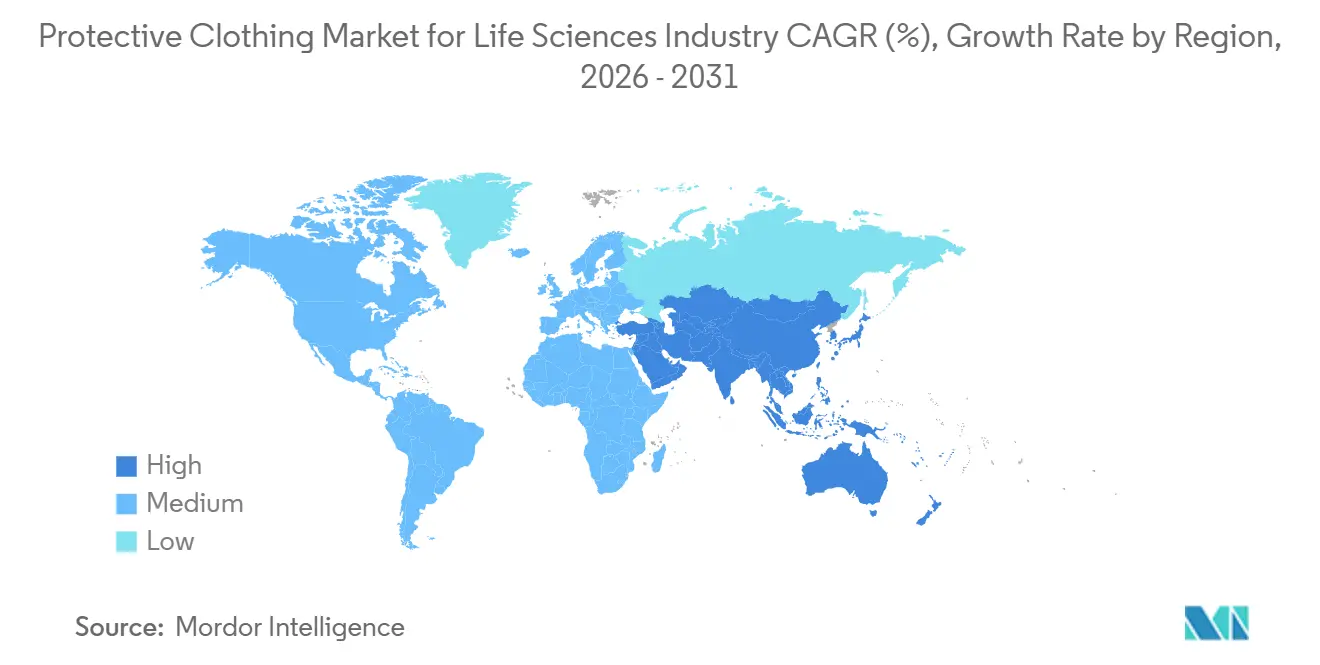
- Par géographie, l'Amérique du Nord était en tête avec une part de 39,84 % en 2025, et l'Asie-Pacifique devrait progresser à un CAGR de 9,15 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Normes réglementaires strictes en matière de sécurité des patients | +1.80% | Mondial, avec une application renforcée en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Croissance des dépenses en biotechnologie et en santé | +1.50% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption croissante de vêtements de salle blanche à usage unique | +1.30% | Amérique du Nord et UE, avec extension vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Application des normes de sécurité au travail dans les marchés émergents | +1.10% | Asie-Pacifique en priorité, Moyen-Orient et Afrique en secondaire | Moyen terme (2-4 ans) |
| Intégration de textiles de protection intelligents pour la surveillance de la contamination | +0.70% | Sites pilotes en Amérique du Nord et dans l'UE, pôles de fabrication en Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion des installations de fabrication de thérapies cellulaires et géniques | +1.40% | Amérique du Nord en priorité, Europe et Asie-Pacifique en secondaire | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Normes réglementaires strictes en matière de sécurité des patients
Les révisions du Règlement UE 2016/425 ont harmonisé quatre normes de performance de barrière, obligeant les fournisseurs à valider la résistance à la pénétration microbienne et liquide selon des méthodes de laboratoire uniformes. La norme ISO 14644-5:2025 prescrit désormais des contrôles de compétences enregistrés, ce qui signifie que les contrats d'approvisionnement intègrent de plus en plus les vêtements avec des services de requalification annuels.[1] Les lettres d'avertissement de la FDA américaine ont doublé d'une année sur l'autre au début de 2026, 40 % citant des lacunes dans le contrôle de la contamination, un signal que les usines nationales doivent renforcer la discipline d'habillage. Le projet ISO/DIS 22615 introduira des classes de risque pour les vêtements contre les agents infectieux, préfigurant de nouvelles allégations d'étiquetage susceptibles de réinitialiser les listes de spécifications des acheteurs. Le niveau 4 AAMI PB70 reste la référence nord-américaine pour les zones à haut risque, maintenant une forte demande pour les tissus multicouches.[2]
Croissance des dépenses en biotechnologie et en santé
Les pipelines de médicaments de thérapie avancée se développent de manière agressive, les budgets de R&D restant à deux chiffres. Les CDMOs ont enregistré un chiffre d'affaires de 173 milliards USD en 2024 et se dirigent vers 323 milliards USD d'ici 2033, stimulant l'appétit pour des inventaires de vêtements validés dans les nouvelles unités de remplissage-finition. Les méga-installations à Chengdu, Singapour et en Caroline du Nord auront chacune besoin de millions de pièces de salle blanche par an une fois pleinement opérationnelles. L'intensité capitalistique est élevée, de sorte que les commanditaires intègrent les modèles de coût du cycle de vie des vêtements dans l'économie du projet dès le premier jour. Les ajouts de capacité en Asie-Pacifique diversifient l'approvisionnement, mais l'Amérique du Nord ancre toujours les productions biologiques à prix élevé qui spécifient des tissus à faible peluchage.[3]
Adoption croissante de vêtements de salle blanche à usage unique
Les combinaisons jetables s'accélèrent car elles suppriment les cycles de revalidation et réduisent le risque de contamination croisée lorsque les usines pivotent entre plusieurs substances médicamenteuses. Le lancement du Tyvek 500 Xpert BioCircle de DuPont montre comment les matières premières bio-circulaires peuvent satisfaire les normes de Type 5 et Type 6 tout en réduisant les empreintes de gaz à effet de serre de 58 %. Les entreprises ayant des objectifs fondés sur la science quantifient désormais les émissions du berceau à la porte dans les évaluations d'appels d'offres, stimulant la demande de déclarations environnementales de produits. La loi californienne SB 707 et une réglementation européenne imminente sur la responsabilité élargie des producteurs pour les textiles ajoutent une surtaxe de conformité aux produits jetables après 2031, incitant certains acheteurs vers des flottes mixtes associant des combinaisons à usage unique avec des cagoules et des bottes réutilisables. La relocalisation de la production de gants par les grands distributeurs est une autre couverture contre les pénuries d'approvisionnement de type pandémique.
Expansion des installations de fabrication de thérapies cellulaires et géniques
Une vague de campus dépassant 1 milliard USD en Pennsylvanie, en Californie et en Corée du Sud nécessite des suites de classe ISO 7 équipées de systèmes de barrière corporelle intégrale. Les combinaisons à coutures scellées avec cagoules et bottes intégrées sont désormais la nomenclature par défaut car elles minimisent les squames cutanées dans les zones à flux d'air unidirectionnel. Les modules d'habillage robotisés introduits par les plateformes automatisées de thérapie cellulaire réduisent les points de contact humains et soutiennent une technique aseptique plus cohérente. La mise à jour des directives CMC sur la thérapie génique de la FDA renforce les exigences de surveillance environnementale, se traduisant par des inventaires plus importants de vêtements pré-stérilisés pour éviter les temps d'arrêt. Les investisseurs intègrent par conséquent la logistique des vêtements dans les modèles globaux de débit des installations.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Volatilité des chaînes d'approvisionnement en tissus techniques | -1.20% | Mondial, avec une pression aiguë en Asie-Pacifique et au Moyen-Orient | Court terme (≤ 2 ans) |
| Coût du cycle de vie plus élevé des vêtements réutilisables | -0.90% | Amérique du Nord et UE, impact limité en Asie-Pacifique | Moyen terme (2-4 ans) |
| Réglementations environnementales strictes sur l'élimination et l'incinération | -0.60% | UE en priorité, Californie en secondaire, émergent en Asie-Pacifique | Long terme (≥ 4 ans) |
| Pénurie de compétences entravant la conformité correcte à l'habillage | -0.80% | Mondial, avec une incidence plus élevée dans les marchés émergents | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des chaînes d'approvisionnement en tissus techniques
Les perturbations géopolitiques au Moyen-Orient ont porté la résine de polypropylène à une fourchette de 890 à 1 030 USD par tonne en 2026, comprimant les convertisseurs de tissu SMS. Les avis de force majeure des fournisseurs du Golfe ont contraint les fabricants de vêtements à transférer des volumes vers des filatures européennes à coût plus élevé, faisant grimper les prix des produits finis en quelques semaines. La faible intégration pétrochimique signifie que les acheteurs ont peu de levier lorsque les vapocraqueurs de naphta sont mis à l'arrêt pour des raisons de sécurité. La production de Tyvek dépend de lignes de filage-éclair propriétaires, qui amortissent les fluctuations de résine mais concentrent le risque de source unique. Les acheteurs négocient désormais des clauses de double approvisionnement et des tampons de stock de sécurité qui augmentent les besoins en fonds de roulement.
Coût du cycle de vie plus élevé des vêtements réutilisables
Les combinaisons réutilisables nécessitent un lavage, une stérilisation et une requalification, portant le coût total de possession au-dessus des jetables à moins qu'un seuil de 50 cycles ne soit atteint. L'irradiation gamma à 25 kGy dégrade les fibres de polyester, de sorte que l'efficacité de filtration peut descendre en dessous de 90 % avant la fin de vie, créant des coûts de remplacement imprévus. Une multinationale a vu les violations d'habillage augmenter de 30 % après la transition, attribuant la non-conformité à une formation insuffisante sur les routines d'inspection. Le coût moyen de remédiation de la contamination dépasse 3,1 millions USD par an, effaçant rapidement toute économie projetée liée à la réutilisation. Les CDMOs plus petits manquent souvent de laboratoires de validation internes, les laissant dépendants de blanchisseries spécialisées avec de longs délais.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les gants dominent, les combinaisons s'accélèrentLes gants représentaient 37,29 % de la taille du marché des vêtements de protection en 2025, car chaque tâche en salle blanche impose une couverture des mains. La demande s'étend des laboratoires de préparation aux cœurs aseptiques de classe ISO 5, offrant aux fournisseurs de gants un cycle de remplacement stable. Les combinaisons et vêtements de protection intégrale sont en retrait en termes de chiffre d'affaires mais enregistrent le CAGR le plus rapide de 8,99 %, portés par les opérateurs de thérapie cellulaire qui exigent des cagoules et des bottes intégrées. Les tabliers restent une niche pour les zones d'éclaboussures où la mobilité prime sur la couverture corporelle intégrale, tandis que les masques faciaux, les chapeaux, les lunettes et les chaussures sont inclus dans des kits stériles groupés qui simplifient la préparation des commandes en entrepôt. Les lingettes, bien que techniquement des consommables, restent sur les mêmes bons de commande car elles désinfectent les bancs et les chariots d'habillage. Alors que les travailleurs privilégient les tissus plus légers, la respirabilité améliorée du Tyvek APX devrait améliorer la conformité et réduire les pauses liées au stress thermique, des tendances qui améliorent le débit dans les unités de remplissage-finition à volume élevé.
Le marché des vêtements de protection continue de graviter vers des kits qui pré-regroupent combinaisons, gants et masques, réduisant les erreurs de préparation et le temps d'habillage. Les programmes d'inventaire gérés par les fournisseurs placent des étiquettes à radiofréquence sur chaque composant, permettant des analyses de consommation en temps réel qui alimentent les systèmes de planification d'entreprise. Cette transparence, associée aux journaux de compétences ISO 14644-5, est désormais un facteur de différenciation dans les évaluations d'appels d'offres. Les systèmes corporels intégraux s'articulent également avec les lignes de remplissage robotisées, qui nécessitent moins d'interventions humaines et donc moins de changements de tenue par poste. Dans l'ensemble, l'évolution du mix produit soutient une trajectoire de prix de vente moyen plus élevé pour le marché des vêtements de protection.

Par matériau :
les films microporeux défient le TyvekLe Tyvek et les autres tissus filés-éclair en polyéthylène haute densité représentaient 28,41 % de la part en 2025, sur la base de décennies de données validées sur la biocharge. Les stratifiés à film microporeux progressent à 8,91 % car leur répulsion aux liquides et leurs taux de peluchage ultra-faibles surpassent le SMS dans les suites de classe ISO 5. Le tissu SMS domine encore les zones courantes de grade C et D grâce à des économies unitaires attractives, mais la volatilité des résines érode cet avantage. Le polypropylène enduit de polyéthylène satisfait les salles d'inspection où le risque d'éclaboussures est minimal, en faisant un choix économique pour l'emballage en phase finale. Le polyester tissé réutilisable, regroupé dans le compartiment des autres matériaux, gagne du terrain en Europe, où les règles de responsabilité élargie des producteurs pénalisent les déchets à usage unique, mais son adoption reste liée à la disponibilité de centres de lavage validés.
Les thèmes de durabilité font désormais progresser la science des matériaux. Les matières premières bio-circulaires dans le Tyvek 500 Xpert BioCircle réduisent les émissions du berceau à la porte de plus de moitié, et de telles déclarations environnementales de produits commencent à apparaître dans les appels d'offres publics. Les films microporeux répondent également aux défis chimiques liquides dans la production de thérapies avancées, où des déversements accidentels peuvent compromettre la stérilité des lots. Les fournisseurs qui combinent performance de barrière et indicateurs climatiques obtiendront probablement le statut de fournisseur privilégié à mesure que les équipes d'approvisionnement ajoutent les émissions de portée 3 à leurs tableaux de bord. Le marché des vêtements de protection doit donc jongler simultanément avec les objectifs de coût, de conformité et de carbone.
Par type :
les réutilisables réduisent l'avance des jetablesLes articles jetables représentaient 63,15 % de la valeur en 2025, portés par les stockages de l'ère pandémique et la commodité. Pourtant, les vêtements réutilisables progressent à un CAGR de 9,01 % alors que les lois californiennes et européennes sur les textiles imposent des frais de gestion sur les vêtements jetables à partir de 2031. Les analyses du cycle de vie montrent que les réutilisables réduisent la consommation d'eau jusqu'à 77 % et les déchets solides jusqu'à 96 %, mais seulement lorsque le lavage atteint 50 cycles sans perte de barrière. Les lacunes en matière de formation peuvent éroder ces gains, comme en témoigne la hausse des déviations d'habillage dans les usines qui ont effectué la transition trop rapidement. Les CDMOs avec un personnel réduit manquent souvent de redondance d'autoclave, de sorte que les blanchisseries tierces comblent le vide mais allongent les délais de rotation.
Les producteurs de produits à usage unique répliquent avec des pilotes de recyclage en boucle fermée qui convertissent les tenues post-consommation en panneaux de construction, visant à compenser les futures redevances de responsabilité élargie des producteurs. Pendant ce temps, les programmes hybrides associent des combinaisons réutilisables avec des cagoules et des gants jetables, trouvant un juste milieu sur le coût et les déchets. Cette flexibilité maintient les options d'approvisionnement ouvertes pendant que les détails réglementaires se finalisent. Le récit concurrentiel montre que chaque type se taille une place, et le marché des vêtements de protection bénéficie d'une innovation sur deux voies.
Par application :
les salles blanches pour thérapies cellulaires en plein essorLes vêtements de salle blanche ont capté 46,74 % de la demande en 2025 dans les usines pharmaceutiques, biotechnologiques et de dispositifs médicaux. Au sein de ce total, les suites de thérapies cellulaires et géniques se développent à 9,06 % alors que plusieurs campus dépassant 1 milliard USD entrent en service. Les vêtements de protection contre les rayonnements, principalement des tabliers plombés, continuent d'être remplacés régulièrement dans les laboratoires de diagnostic, tandis que les volumes de vêtements bactériens et viraux se sont normalisés après la pandémie mais restent élevés dans les sites BSL-3. La protection contre les éclaboussures chimiques reste essentielle dans la synthèse d'ingrédients pharmaceutiques actifs hautement puissants, les données de perméation ASTM F739 guidant la sélection des tissus. Le contrôle des particules dans l'emballage de classe ISO 8 utilise des combinaisons plus légères et optimisées en termes de coût.
Les nouvelles règles ISO 14644-5 signifient que chaque application nécessite désormais une compétence d'habillage documentée, poussant les installations à intégrer des modules de gestion de l'apprentissage avec des lecteurs de badges aux sas. Par conséquent, les fournisseurs proposant une formation numérique en plus des vêtements gagnent des parts de marché. À mesure que les thérapies avancées évoluent vers des systèmes fermés et automatisés, certaines zones de grade B pourraient être reclassées en grade C, modifiant les exigences de performance des vêtements et réduisant potentiellement les volumes par lot. Même ainsi, la fréquence globale des commandes augmente toujours car le marché des vêtements de protection est directement lié au pipeline thérapeutique en croissance.
Par utilisateur final :
le modèle d'externalisation se développeLes fabricants pharmaceutiques ont conservé 42,53 % des dépenses en 2025, mais le CAGR le plus rapide de 8,84 % provient des CMOs et CROs qui profitent du boom de l'externalisation des biologiques. WuXi Biologics seul aura besoin d'environ 2 millions de vêtements par an une fois que les lignes de Chengdu et de Singapour seront à pleine capacité. Les laboratoires de biotechnologie, souvent des startups en phase initiale, privilégient le coût, sélectionnant des kits jetables qui minimisent le capital initial. Les fabricants de dispositifs médicaux suivent les mandats ISO 13485:2016, maintenant une demande de base stable pour les tissus à faible peluchage. Les laboratoires de diagnostic et de recherche continuent une croissance modeste, notamment là où les gouvernements financent la surveillance des maladies infectieuses.
Les grossistes, les pharmacies de préparation et les stérilisateurs sous contrat forment une queue fragmentée mais influencent toujours les achats en volume car ils agrègent les commandes multi-sites. L'investissement dans la gestion des stocks base sur la RFID par les grands distributeurs offre à ces petits clients une visibilité en temps réel, encourageant des schémas de réapprovisionnement prévisibles. Par conséquent, les partenariats de distribution comptent plus que jamais, et les fournisseurs qui concluent des accords pluriannuels avec des intermédiaires logistiques gagnent rapidement en échelle. La vague d'externalisation cimente une base d'achat diversifiée, soutenant la résilience du marché des vêtements de protection.
Analyse géographique
Marché des vêtements de protection pour l'industrie des sciences de la vie en Amérique du Nord
L'Amérique du Nord a dominé le marché des vêtements de protection avec une part de 39,84 % en 2025, soutenue par une dense concentration d'organisations de développement et de fabrication sous contrat et une surveillance stricte de la FDA. L'automatisation continue dans les usines américaines et canadiennes modère les besoins en main-d'œuvre mais élève les spécifications de vêtements de travail industriels par travailleur, car chaque opérateur gère désormais davantage d'étapes critiques. Les incitations à la relocalisation au Mexique renforcent les lignes d'assemblage de vêtements qui approvisionnent les acheteurs nord-américains, raccourcissant les cycles de réapprovisionnement.
Marché des vêtements de protection pour l'industrie des sciences de la vie en Asie-Pacifique
L'Asie-Pacifique est en voie d'atteindre un CAGR de 9,15 % jusqu'en 2031, réduisant l'écart avec l'Amérique du Nord. La loi chinoise sur la sécurité des produits chimiques dangereux de mai 2026 oblige les employeurs à financer des équipements de protection individuelle certifiés, élargissant les volumes adressables dans des milliers de laboratoires biotechnologiques provinciaux. L'usine 5 de Samsung Biologics en Corée du Sud est entrée en service avec une capacité de 180 000 litres, tandis que les codes du travail révisés de l'Inde placent la responsabilité juridique directement sur les employeurs pour les événements d'exposition, incitant les filiales locales de multinationales à passer des combinaisons SMS aux combinaisons microporeuses. Le vieillissement de la main-d'œuvre au Japon favorise l'adoption de vêtements plus légers et coupés de manière ergonomique qui réduisent la fatigue lors de longs postes aseptiques.
Marché des vêtements de protection pour l'industrie des sciences de la vie en EMEA et en Amérique du Sud
L'Europe reste un marché réglementé où la Décision d'exécution de la Commission 2025/2078 harmonise quatre normes de vêtements sous une seule voie de marquage CE. L'Allemagne et le Royaume-Uni continuent d'être les plus grands postes de dépenses, bien que la France et l'Italie connaissent un renouveau des investissements lié à la relocalisation des injectables stériles à haute valeur ajoutée. Les sites d'Europe de l'Est gagnent en attractivité grâce à des viviers de main-d'œuvre qualifiée et à des tarifs d'utilité plus bas, une dynamique qui équilibre la tension globale sur les prix. L'Amérique du Sud progresse modérément, centrée sur la capacité de fabrication de vaccins sous contrat au Brésil, tandis que le cluster Moyen-Orient et Afrique se développe principalement en Arabie saoudite et en Égypte où les zones industrielles pharmaceutiques bénéficient d'exonérations fiscales. Collectivement, ces nuances régionales soutiennent une croissance diversifiée du marché des vêtements de protection.
Paysage concurrentiel
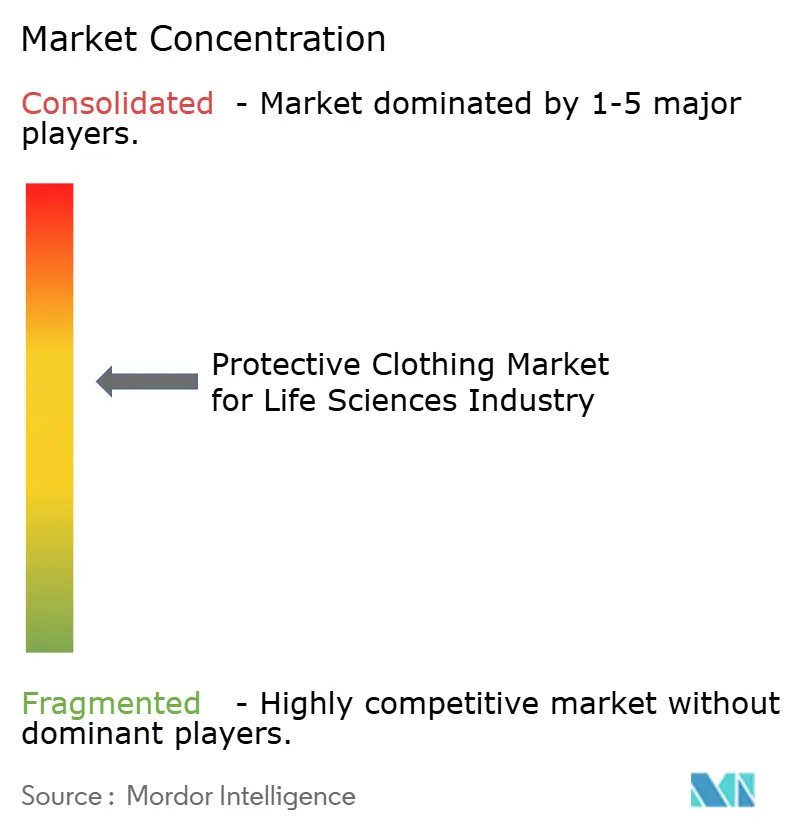
Les cinq premiers fournisseurs détiennent environ la moitié du chiffre d'affaires mondial, définissant une concentration modérée qui laisse de la place aux spécialistes. L'acquisition par Ansell de la division EPI de Kimberly-Clark pour 640 millions USD unifie les marques Kimtech et KleenGuard sous un seul distributeur, offrant un levier d'approvisionnement et une plus grande profondeur de catalogue. La cession par Honeywell de 1,325 milliard USD à PIP élimine un acteur industriel diversifié, libérant de l'espace en rayon pour les marques de biosciences de niche. DuPont conserve le leadership technologique avec Tyvek et sa nouvelle gamme BioCircle qui réduit les émissions du berceau à la porte de 58 %, séduisant les acheteurs engagés dans des objectifs de neutralité carbone.
Les perturbateurs émergents se concentrent sur l'automatisation et les textiles intelligents. Les modules d'habillage robotisés de Cellares réduisent les contacts humains, répondant aux exigences de compétences révisées de la norme ISO 14644-5 avec des journaux de données que les auditeurs peuvent retracer. Riverstone Holdings, un fabricant malaisien de gants affichant un bénéfice net de 207,8 millions RM (49 millions USD) pour l'exercice 2025, se développe grâce à des usines multinationales qui couvrent le risque géopolitique.
Les prototypes issus des universités intègrent des capteurs directement dans le tissu, promettant des alertes en temps réel sur les violations de particules une fois la durabilité à la stérilisation résolue. Le pouvoir des canaux de distribution se concentre vers les distributeurs qui superposent des analyses RFID, de sorte que les fournisseurs capables d'intégrer des tableaux de bord d'inventaire numérique remportent des accords à long terme. Dans l'ensemble, l'innovation progresse sur des voies parallèles de durabilité et de données, remodelant les priorités concurrentielles sur le marché des vêtements de protection.
Leaders du marché des vêtements de protection pour l'industrie des sciences de la vie
-
E. I. DuPont De Nemours and Company
-
Kimberly Clark Corporation
-
Ansell Limited
-
3M Company
-
Honeywell International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des vêtements de protection pour l'industrie des sciences de la vie Entreprises couvertes dans ce rapport
- DuPont de Nemours, Inc.
- 3M Company
- Ansell Limited
- Kimberly-Clark Corporation
- Honeywell International Inc.
- Lakeland Industries Inc.
- Cardinal Health Inc.
- Alpha Pro Tech Ltd.
- Medline Industries LP
- Steris plc
- Halyard Health Inc.
- Tronex International Inc.
- Kappler Inc.
- Berkshire Corporation
- Irudek Group
- Radians Inc.
- PIP Global Holdings Inc.
- UVEX Winter Holding GmbH & Co. KG
- San-Cheong Co., Ltd.
- Suntech Protective Clothing
- Riverstone Holdings Limited
Développements industriels récents dans Marché des vêtements de protection pour l'industrie des sciences de la vie
- Mars 2026 : DuPont a lancé le Tyvek 500 Xpert BioCircle, intégrant des matières premières bio-circulaires et offrant un impact climatique inférieur de 58 % tout en conservant la certification de Type 5 et Type 6.
- Mars 2026 : Cintas Corporation a acquis UniFirst Corporation pour 5,5 milliards USD, créant un réseau de 500 sites qui étend les services de vêtements réutilisables validés.
- Décembre 2025 : Medline Industries a réalisé une introduction en bourse de 54 milliards USD destinée à l'expansion des salles blanches à usage unique et aux plateformes d'inventaire avec RFID intégrée.
- Novembre 2025 : DuPont a introduit le Tyvek APX, une combinaison respirante visant à réduire le stress thermique dans les suites de grade B.
Périmètre du rapport sur le marché des vêtements de protection pour l'industrie des sciences de la vie
Le marché des vêtements de protection désigne l'industrie mondiale axée sur la conception, la production et la distribution de vêtements spécialisés qui protègent les individus contre les risques physiques, chimiques, biologiques, thermiques et mécaniques dans divers secteurs tels que la santé, la fabrication, la construction, la défense et la lutte contre les incendies.
Le rapport sur le marché des vêtements de protection pour l'industrie des sciences de la vie est segmenté par produit (combinaisons / vêtements de protection intégrale, gants, tabliers, masques faciaux et chapeaux, lunettes de protection et lunettes de salle blanche, chaussures et sur-chaussures, lingettes et autres produits), matériau (tissu Spun-bond-Melt-blown-Spun-bond (SMS), Tyvek et autre polyéthylène haute densité, stratifiés à film microporeux, polypropylène enduit de polyéthylène et autres matériaux), type (jetable et réutilisable), application (vêtements de salle blanche [pharmaceutique, biotechnologique et médical], protection contre les rayonnements, protection bactérienne / virale, protection chimique et autres applications), utilisateur final (entreprises de fabrication pharmaceutique, laboratoires de biotechnologie, fabricants de dispositifs médicaux, laboratoires de diagnostic et de recherche, organisations de fabrication sous contrat et de recherche sous contrat et autres utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Combinaisons / Vêtements de protection intégrale |
| Gants |
| Tabliers |
| Masques faciaux et chapeaux |
| Lunettes de protection et lunettes de salle blanche |
| Chaussures et sur-chaussures |
| Lingettes |
| Autres produits |
| Tissu Spun-bond-Melt-blown-Spun-bond (SMS) |
| Tyvek et autre polyéthylène haute densité |
| Stratifiés à film microporeux |
| Polypropylène enduit de polyéthylène |
| Autres matériaux |
| Jetable |
| Réutilisable |
| Vêtements de salle blanche | Pharmaceutique |
| Biotechnologie | |
| Médical | |
| Protection contre les rayonnements | |
| Protection bactérienne / virale | |
| Protection chimique | |
| Autres applications |
| Entreprises de fabrication pharmaceutique |
| Laboratoires de biotechnologie |
| Fabricants de dispositifs médicaux |
| Laboratoires de diagnostic et de recherche |
| Organisations de fabrication sous contrat et de recherche sous contrat |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par produit | Combinaisons / Vêtements de protection intégrale | |
| Gants | ||
| Tabliers | ||
| Masques faciaux et chapeaux | ||
| Lunettes de protection et lunettes de salle blanche | ||
| Chaussures et sur-chaussures | ||
| Lingettes | ||
| Autres produits | ||
| Par matériau | Tissu Spun-bond-Melt-blown-Spun-bond (SMS) | |
| Tyvek et autre polyéthylène haute densité | ||
| Stratifiés à film microporeux | ||
| Polypropylène enduit de polyéthylène | ||
| Autres matériaux | ||
| Par type | Jetable | |
| Réutilisable | ||
| Par application | Vêtements de salle blanche | Pharmaceutique |
| Biotechnologie | ||
| Médical | ||
| Protection contre les rayonnements | ||
| Protection bactérienne / virale | ||
| Protection chimique | ||
| Autres applications | ||
| Par utilisateur final | Entreprises de fabrication pharmaceutique | |
| Laboratoires de biotechnologie | ||
| Fabricants de dispositifs médicaux | ||
| Laboratoires de diagnostic et de recherche | ||
| Organisations de fabrication sous contrat et de recherche sous contrat | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle sera la taille du marché des vêtements de protection d'ici 2031 ?
Les prévisions indiquent 7,49 milliards USD d'ici 2031, reflétant un CAGR de 8,01 % à partir de 2026.
Quelle région affiche la croissance de la demande la plus rapide pour les vêtements de protection ?
L'Asie-Pacifique est en tête avec un CAGR projeté de 9,15 % jusqu'en 2031, porté par la nouvelle loi chinoise sur la sécurité et l'expansion des capacités biologiques.
Quelle catégorie de produits se développe le plus rapidement dans les vêtements de protection ?
Les combinaisons et vêtements de protection intégrale progresseront à un CAGR de 8,99 % car les usines de thérapies cellulaires et géniques exigent des barrières corporelles intégrales.
Comment les mandats de durabilité influencent-ils les décisions d'achat ?
Les prochaines lois sur la responsabilité élargie des producteurs pour les textiles et les objectifs climatiques des entreprises font évoluer les achats vers des produits jetables bio-circulaires et des réutilisables validés.
Pourquoi les CMOs et CROs augmentent-ils leurs dépenses en vêtements ?
La production externalisée de biologiques se développe à 15 % par an, ce qui augmente les commandes de vêtements pour les nouvelles unités de remplissage-finition et les salles blanches ISO 7.
Quel est le principal risque de la chaîne d'approvisionnement pour les fabricants de vêtements de protection ?
La volatilité de la résine de polypropylène et la dépendance à une source unique pour les tissus filés-éclair peuvent faire grimper les coûts des intrants et perturber les livraisons.